
Größe und Marktanteil des indischen E-Commerce-Logistikmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
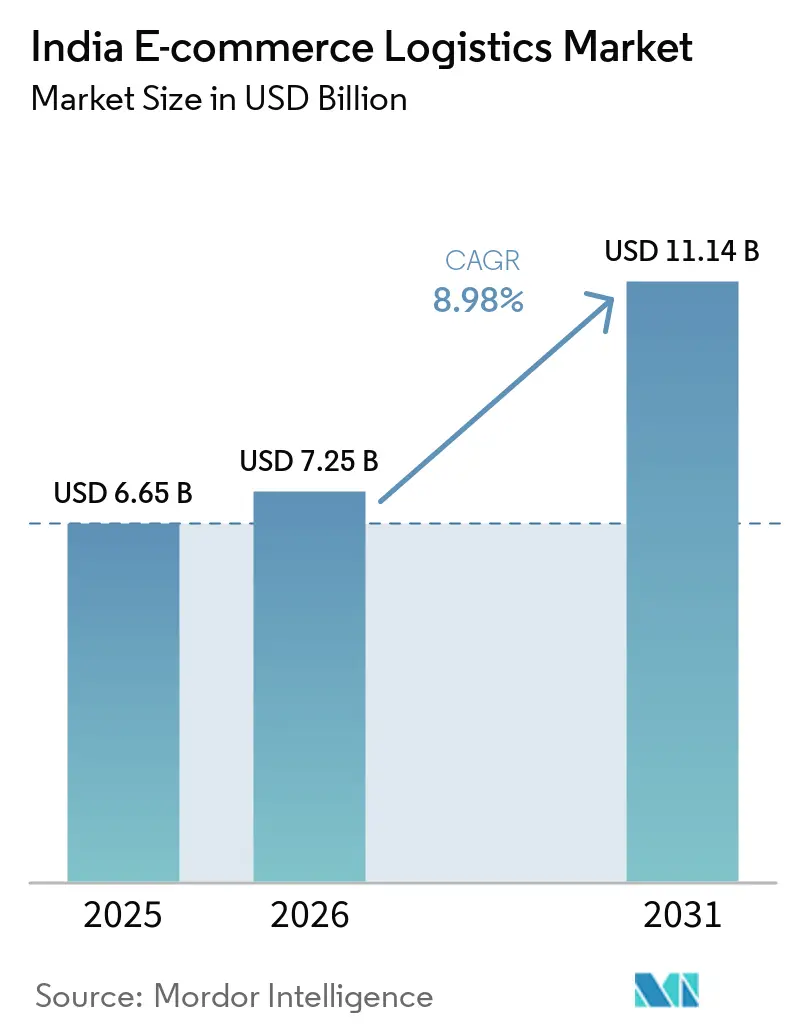
| Marktgröße im Basisjahr (2025) | 6.65 Milliarden US-Dollar |
| Marktgröße (2026) | 7.25 Milliarden US-Dollar |
| Marktgröße (2031) | 11.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.98 % |
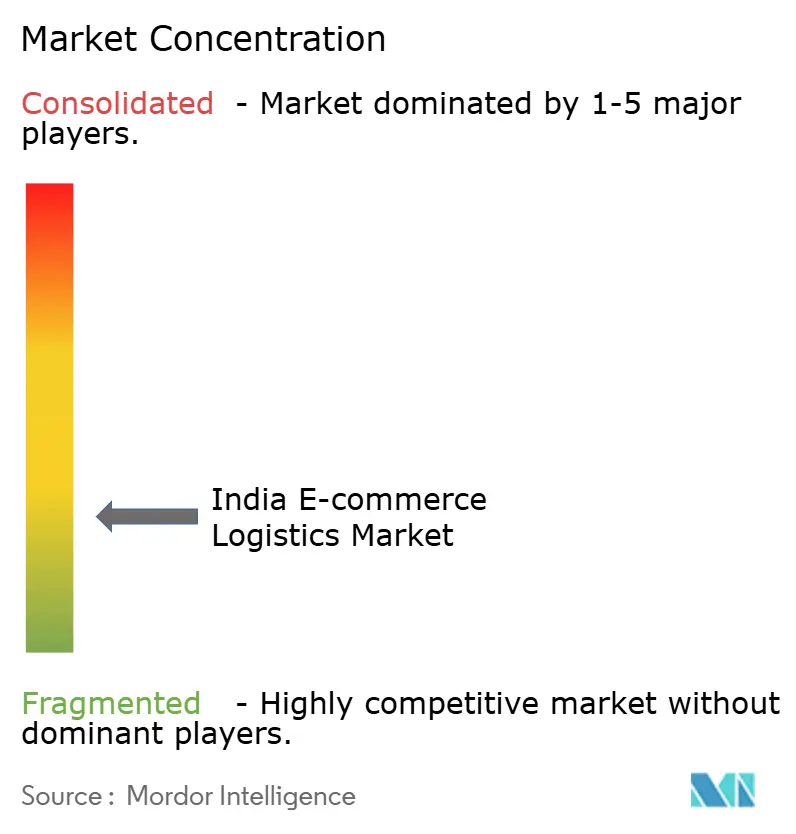
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen E-Commerce-Logistikmarkts durch Mordor Intelligence
Die Größe des indischen E-Commerce-Logistikmarkts wurde im Jahr 2025 auf 7,25 Milliarden USD geschätzt und soll von 7,25 Milliarden USD im Jahr 2026 auf 11,14 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,98 % während des Prognosezeitraums (2026–2031).
Die erwartete Entwicklungskurve spiegelt Indiens Wandel vom konventionellen Vertrieb hin zu technologiegestützten Fulfillment-Ökosystemen wider, die eine immer breitere digitale Verbraucherbasis bedienen. Mehrwertdienste, Schnellhandels-Infrastruktur sowie schienenbasierte Expressfrachtkorridore gestalten die Wettbewerbsparameter neu, während staatliche Programme wie PM Gati Shakti und der Dedicated Freight Corridor (Dedizierter Güterfrachtkorridore) weiterhin strukturelle Kostenbarrieren abbauen. Das Open Network for Digital Commerce (ONDC) eröffnet kleineren Logistikanbietern Kapazitäten, verringert die Plattformabhängigkeit und erhöht die Erwartungen an die Servicequalität. Der Konsolidierungsschwung ist deutlich erkennbar, da skalenstarke Marktteilnehmer automatisierte Sortierung, prädiktive Analysen und nachhaltige Fahrzeugflotten integrieren, um Margen zu schützen und die regionale Abdeckung auszubauen.
Wesentliche Erkenntnisse des Berichts
- Nach Dienstleistung hielt Transport im Jahr 2025 einen Anteil von 71,42 % am indischen E-Commerce-Logistikmarkt, und Mehrwertdienste werden bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen.
- Nach Geschäftsmodell entfiel auf das B2C-Segment im Jahr 2025 ein Anteil von 62,58 % an der Marktgröße des indischen E-Commerce-Logistikmarkts, mit der schnellsten Expansion bei einer CAGR von 9,42 % bis 2031.
- Nach Zielgebiet entfielen im Jahr 2025 90,35 % der Marktgröße des indischen E-Commerce-Logistikmarkts auf Inlandslieferungen; die grenzüberschreitende Logistik wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,69 % wachsen.
- Nach Liefergeschwindigkeit dominierte die Standardlieferung im Jahr 2025 mit einem Anteil von 50,62 % am indischen E-Commerce-Logistikmarkt; Same-Day-Services werden bis 2031 voraussichtlich mit einer CAGR von 9,09 % wachsen.
- Nach Produktkategorie hielt Mode & Lifestyle im Jahr 2025 einen Anteil von 25,58 % an der Marktgröße des indischen E-Commerce-Logistikmarkts und wächst bis 2031 mit einer CAGR von 9,41 %.
- Nach Stadtklasse repräsentierten Städte der Klasse 3 und darunter im Jahr 2025 40,48 % des indischen E-Commerce-Logistikmarkts, was die erfolgreiche digitale Durchdringung außerhalb von Ballungsräumen unterstreicht.
- Nach Region dominierte der Norden im Jahr 2025 mit einem Anteil von 21,78 %; der Westen wird im Zeitraum 2026–2031 voraussichtlich eine CAGR von 9,58 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| ONDC-gesteuertes MSME-Onboarding | +1.8% | National, mit frühen Gewinnen in Städten der Klasse 2/3 | Mittelfristig (2–4 Jahre) |
| Proliferation von D2C-Marken | +1.5% | Städtische Zentren mit Expansion in halbstädtische Märkte | Kurzfristig (≤ 2 Jahre) |
| Boom im Same-Day-/Schnellhandel | +2.1% | Metropolstädte mit Ausstrahlungseffekt auf Klasse-2-Städte | Kurzfristig (≤ 2 Jahre) |
| Ubiquität von UPI & digitalen Zahlungen | +1.2% | National, beschleunigt in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Schienenbasierte Expressfrachtkorridore | +0.9% | Vorrangig westliche und östliche Korridore | Langfristig (≥ 4 Jahre) |
| Wachstum von Social-Commerce-Plattformen | +1.4% | National, stärker in Märkten mit regionalen Sprachen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
ONDC-gesteuertes MSME-Onboarding
ONDC beseitigt Plattformsilos und ermöglicht es Logistikunternehmen, über standardisierte APIs mehrere Verkäufer-Ökosysteme zu bedienen, was die Integrationskosten senkt und die Anlagennutzung verbessert. Das Modell kommt insbesondere Märkten der Klasse 2 und Klasse 3 zugute, in denen die Reichweite des traditionellen E-Commerce begrenzt war, und erschließt neue Umsatzkanäle, während es etablierte Anbieter zwingt, bei Transparenz und Servicequalität zu konkurrieren. Die Transaktionsvolumina auf ONDC haben sich landesweit skaliert und bestätigen dessen Rolle bei der Demokratisierung des Logistikzugangs[1].
Proliferation von D2C-Marken
Direct-to-Consumer-Marken erfordern integriertes Bestandsmanagement, personalisierte Verpackung und agile Retourenabwicklung, was Anbieter dazu veranlasst, in Automatisierung und prädiktive Analysen zu investieren. Die SKU-Proliferation in Verbindung mit saisonalen Nachfragespitzen erhöht die Komplexität; dennoch ermöglicht die hohe Bedeutung des Verbrauchererlebnisses höhere Margen durch spezialisierte Mehrwertdienste. Dieser Trend stärkt die Verbreitung von Lagerverwaltungssystemen, die eine mehrknotige Auftragsabwicklung synchronisieren und eine differenzierte Preisgestaltung unterstützen.
Same-Day-/Schnellhandelsboom
Hyperlokal ausgerichtete Auftragsabwicklung hat sich in Metropolregionen von einem Novum zur Basiserwartung gewandelt. Dark Stores und Mikro-Fulfillment-Center, die innerhalb von 3 bis 5 Kilometern von Wohngebieten positioniert sind, erfordern kapitalintensive Immobilien und ausgefeilte Routenplanungssoftware. Größere Marktteilnehmer nutzen ihren Finanzierungszugang, während nische Hyperlokal-Spezialisten kategorienspezifisches Wachstum in den Bereichen Lebensmittel, Elektronik und Mode erschließen. Automatisierte Sortierung und KI-gestützte Wegoptimierung halten das Serviceniveau trotz steigender Bestellvolumina aufrecht[2].
UPI und Ubiquität digitaler Zahlungen
Das Unified Payments Interface (einheitliche Zahlungsschnittstelle) reduziert die Reibung beim Nachnahmeversand, verbessert Working-Capital-Zyklen und Liefererfolgsquoten. Das UPI-Transaktionsvolumen überstieg im August 2025 20 Milliarden Transaktionen, wobei der E-Commerce einen wachsenden Anteil ausmacht[3]. Echtzeit-Abrechnungen ermöglichen es kleineren Logistikanbietern, Unternehmensstandards zu erfüllen, und eingebettete Finanzdienstleistungen erschließen neue Einnahmequellen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Suboptimale Straßen- und Lagerinfrastruktur im ländlichen Raum | -1.4% | Ländliche und halbstädtische Gebiete, östliche Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Hohe Produktrückgabe-/Nachnahmequote | -0.8% | National, stärker ausgeprägt in Städten der Klasse 2/3 | Mittelfristig (2–4 Jahre) |
| Entwurf von E-Commerce-Vorschriften und Datenlokalisierungskosten | -0.6% | National, höhere Auswirkung auf grenzüberschreitende Tätigkeiten | Mittelfristig (2–4 Jahre) |
| Strengere ESG- und Dekarbonisierungsvorschriften | -0.4% | Städtische Zentren und Industriekorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Suboptimale Straßen- und Lagerinfrastruktur im ländlichen Raum
Konnektivitätslücken erhöhen die Kosten pro Sendung und verlängern die Lieferfenster in ländlichen Märkten. Lagerengpässe schränken temperatursensible und sperrige Produktkategorien ein und begrenzen die SKU-Vielfalt. Staatliche Straßenbauprogramme schließen die Lücke weiterhin, dennoch bleibt die Infrastrukturentwicklung hinter der E-Commerce-Nachfrage zurück[4]. Komplexitäten in der Retourenlogistik erhöhen die Kosten dort weiter, wo Transportmöglichkeiten nach wie vor begrenzt sind.
Hohe Produktrückgabe-/Nachnahmequote
Erhöhte Rücksendequoten treiben die Ausgaben für die Retourenlogistik in die Höhe, und Nachnahmebestellungen verstärken das Zahlungseinzugsrisiko. Die Modekategorie verursacht die höchsten Rücklaufquoten und erfordert KI-gestützte Qualitätsprüfungen sowie spezialisierte Bearbeitungszentren. Kleinere Anbieter stehen durch mehrfache Zustellversuche und verzögerte Abrechnungen unter Working-Capital-Druck, was Technologieinvestitionen zum Schutz der Margen unabdingbar macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
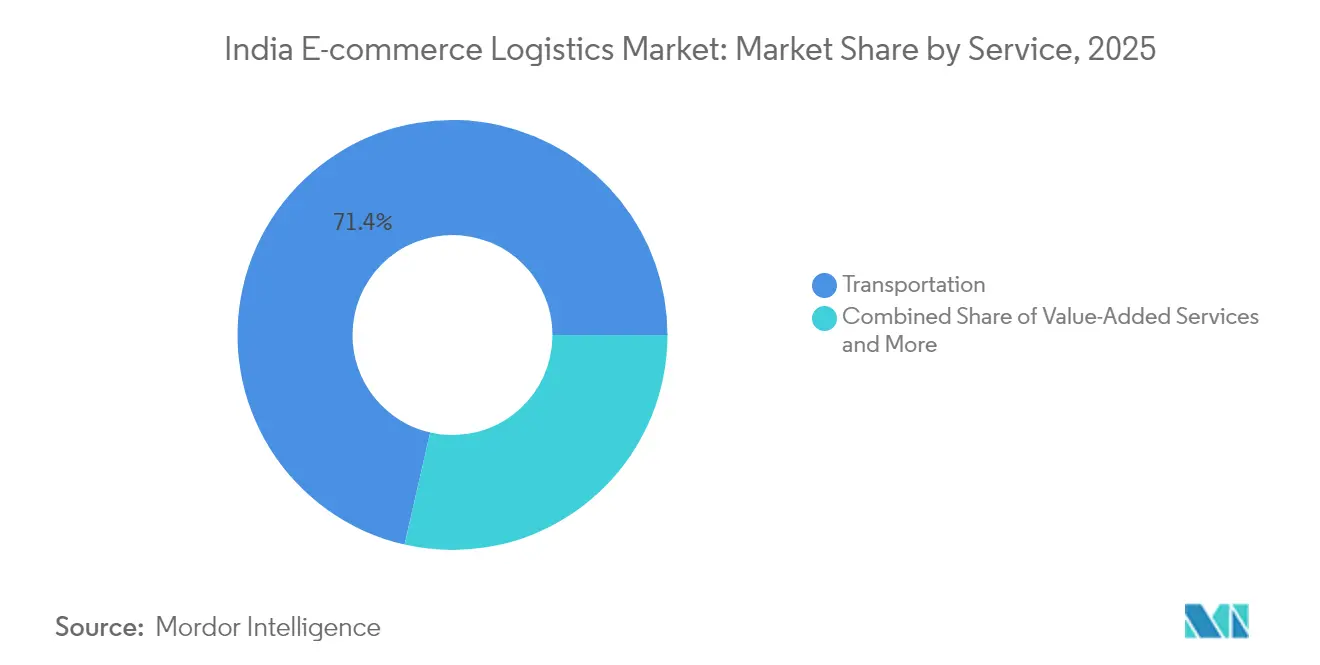
Mehrwertdienste erschließen Premium-NachfrageTransport generierte im Jahr 2025 71,42 % des Marktanteils am indischen E-Commerce-Logistikmarkt, und die CAGR des Segments Mehrwertdienste liegt bis 2031 bei 9,11 %. Anbieter, die Markenverpackungen, Kitting und Inspektion anbieten, verfügen über eine starke Preissetzungsmacht. Transport ist von Kommoditisierung bedroht, doch der Straßengüterverkehr bildet nach wie vor das volumenmäßige Rückgrat des indischen E-Commerce-Logistikmarkts. Verbesserungen im Schienenverkehr verkürzen die Transitzeiten für Massensendungen, und der Luftfrachtverkehr bleibt für zeitkritische grenzüberschreitende Pakete unverzichtbar.
Technologiegetriebene Automatisierung in der Lagerhaltung senkt Fehlerquoten und unterstützt die Skalierung, während KI-gestützte Qualitätskontrolle es Anbietern ermöglicht, zu wachsen, ohne die Kosten proportional zu steigern. Diese Fähigkeiten stützen Kundenbindungsstrategien und schaffen Wettbewerbsbarrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell:
B2C bleibt der SchwerpunktDas B2C-Segment trug im Jahr 2025 62,58 % zur Marktgröße des indischen E-Commerce-Logistikmarkts bei und wird voraussichtlich das schnellste Wachstum mit einer CAGR von 9,42 % zwischen 2026 und 2031 verzeichnen; es setzt weiterhin Maßstäbe für das Serviceniveau. Der C2C-Kanal, angetrieben durch Social-Commerce-Aktivitäten, wächst mit einer CAGR von 6,42 % (2026–2031) und erfordert professionelles Tracking, Versicherungen und Unterstützung für Einzelunternehmer. B2B-Sendungen bieten Stabilität, bieten jedoch geringere Möglichkeiten zur technologischen Differenzierung.
Das B2C-Wachstum korreliert mit steigenden Quick-Commerce-Erwartungen und der weit verbreiteten Smartphone-Nutzung, was Anbieter dazu zwingt, Letzte-Meile-Netzwerke und Kundenkommunikationstools zu verfeinern. Die Expansion des Social Commerce verstärkt den Bedarf an skalierbaren Micro-Fulfillment-Lösungen, die individuellen Verkäuferanforderungen gerecht werden.
Nach Zielgebiet:
Inlandsmarktdominanz mit Aufwärtspotenzial im grenzüberschreitenden BereichInlandslieferungen dominierten im Jahr 2025 mit einem Anteil von 90,35 % an der Marktgröße des indischen E-Commerce-Logistikmarkts, was Indiens enormen Binnenkonsum widerspiegelt. Grenzüberschreitende Dienste sind zwar kleiner, wachsen jedoch bis 2031 mit einer CAGR von 9,69 %, da Exporteure die Zolldigitalisierung im Rahmen des National Single Window System nutzen.
Die einheitliche Waren- und Dienstleistungssteuer-Compliance unterstützt die landesweite Distribution, und neue Wirtschaftskorridore verkürzen die inländischen Transitzeiten. Für internationale Verkäufer ermöglichen spezialisierte Zollabfertigungsdienste und multimodale Lösungen eine Premiumpreisgestaltung und errichten Markteintrittsbarrieren.
Nach Liefergeschwindigkeit:
Standardlieferung behält die KostenführerschaftDie Standardlieferung kontrollierte im Jahr 2025 50,62 % des indischen E-Commerce-Logistikmarkts. Konsolidiertes Routing hält die niedrigsten Kosten pro Einheit aufrecht und spricht preissensible Verbraucher an. Same-Day-Lieferung wächst, obwohl sie eine Nische darstellt, mit einer CAGR von 9,09 % (2026–2031), da wohlhabende Großstadtkäufer für Bequemlichkeit zahlen.
Next-Day-Lieferung bedient das mittlere Segment, während „Sonstige” mit mehr als 5 Tagen Lieferzeit das Massen- und nicht dringende Aufkommen über Schiene und See abwickeln. Routenoptimierungsalgorithmen helfen dabei, Zeitfenster zu verkürzen, ohne die Kosten linear zu steigern, und treiben den Markt in Richtung schnellerer Standards, ohne die Rentabilität zu gefährden.
Nach Produktkategorie:
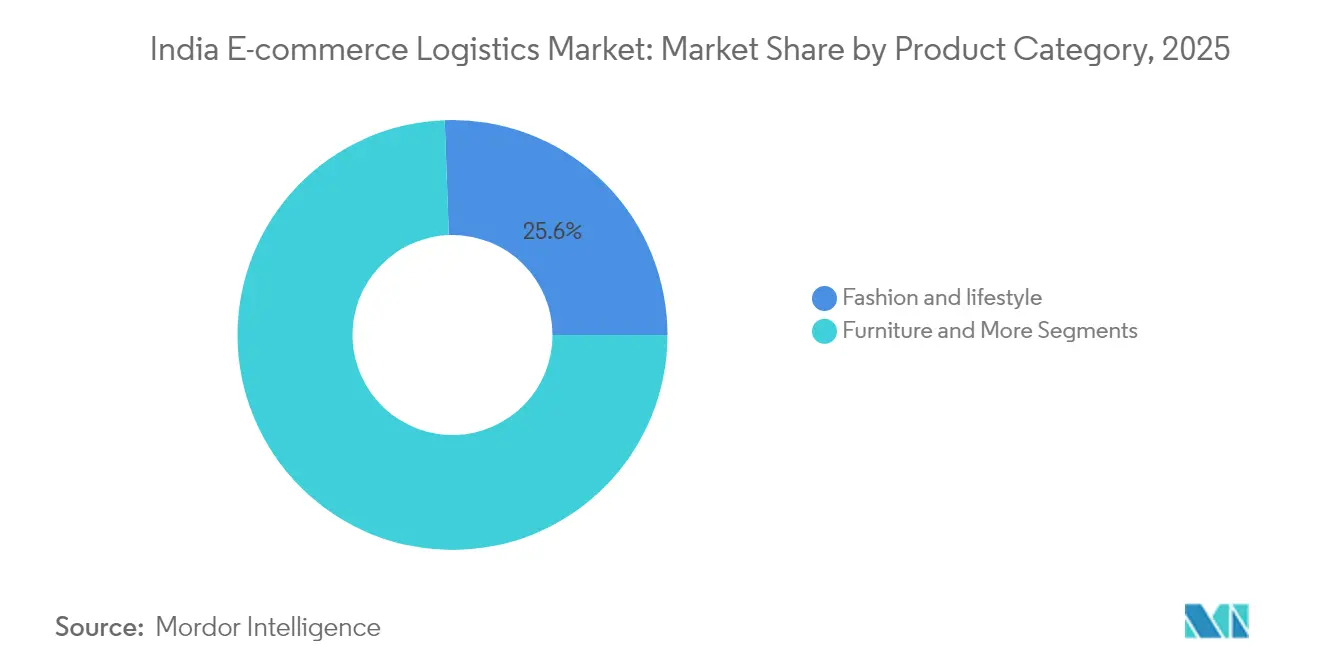
Mode treibt Serviceinnovation voranMode & Lifestyle hielt im Jahr 2025 einen Anteil von 25,58 % an der Marktgröße des indischen E-Commerce-Logistikmarkts und führt das Wachstum mit einer CAGR von 9,41 % (2026–2031) an. Hohe Retourenquoten erfordern Investitionen in Reverse-Logistics-Einrichtungen und KI-basierte Empfehlungsmaschinen. Die Elektroniklogistik erfordert höhere Versicherungs- und Sicherheitsebenen, während Lebensmittel & Getränke auf Kühlkettenanlagen angewiesen sind, die nur wenige Wettbewerber vorhalten können.
Körperpflegeprodukte profitieren von einer vorhersehbaren Nachfrage und niedrigeren Retourenquoten, was eine effiziente Kapazitätsplanung unterstützt. Möbel erfordern die Handhabung von Sperrgut und Montageoptionen, was eine weitere Spezialisierungsmöglichkeit eröffnet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Stadtklasse:
Durchdringung der Klasse 3 gestaltet das Netzwerkdesign umStädte der Klasse 3 und darunter machten im Jahr 2025 40,48 % des indischen E-Commerce-Logistikmarkts aus, angetrieben durch Volkssprachen-Benutzeroberflächen und erschwingliche Datenkonnektivität. Hub-and-Spoke-Erweiterungen, Partnerschaften mit lokalen Unternehmern und alternative Abholpunkte ermöglichen eine kosteneffiziente Reichweite trotz geringerer Sendungsdichte. Klasse-1-Volumina bleiben hoch, sind jedoch von Sättigung bedroht, während Klasse 2 Wachstumspotenzial mit Infrastrukturreife in Einklang bringt.
Geografische Analyse
Der Norden hielt im Jahr 2025 21,78 % des indischen E-Commerce-Logistikmarkts und profitierte von etablierten Fertigungsclustern und multimodalen Korridoren. Delhi NCR fungiert als zentrales Eingangstor, und neu genehmigte multimodale Logistikparks stärken den Durchsatz. Abschnitte des westlichen Güterverkehrskorridors verkürzen bereits die Transitzeiten und erhöhen die Kapazität.
Der Westen ist die am schnellsten wachsende Region mit einer CAGR von 9,58 % (2026–2031) und nutzt Maharashtras diversifizierte Verbraucherbasis sowie Gujarats hafenzentrierten Exportfokus. Integrierte See-Land-Lösungen unterstützen internationale Paketsendungen, und Sonderwirtschaftszonen schaffen zusätzliche Industrienachfrage.
Regulatorisches Umfeld
Die E-Commerce-Logistik in Indien unterliegt einer Compliance durch mehrere Behörden, die indirekte Steuern, Zoll und Produktstandards abdeckt. GST-E-Way-Bills bilden die Grundlage für den innerstaatlichen Warentransport, während DGFT-verknüpfte Prozesse die Exportdokumentation regeln. Ein bemerkenswertes Update für 2026 im Bereich grenzüberschreitender Paketströme war das CBIC-Rundschreiben 17/2026-Customs (31. März 2026), mit dem die Obergrenze des Sendungswerts von INR 10 Lakh für Kurierexporte aufgehoben wurde, wodurch sich der adressierbare Export-Paketmix für Express- und Kuriernetzwerke erweitert.
Für Dienstleister, die grenzüberschreitende Transaktionen und plattformgebundene Logistik verwalten, wirken sich Klarstellungen zu Steuer- und Lieferregeln auch auf die Vertragsgestaltung und Rechnungsstellung aus. Der Finance Act 2026 befasste sich mit Aspekten von Streitigkeiten zum Leistungsort bei intermediären Dienstleistungen im Rahmen der IGST. Zugleich erhöht ein ab April 2026 operativer Single-Window-Abfertigungsmechanismus für regulierte Kategorien (Lebensmittel, Arzneimittel, tierische Produkte) die durchgängigen Compliance-Anforderungen für E-Commerce-Verkäufer und deren Logistikpartner. Verbindliche BIS-Standards in ausgewählten Produktkategorien (zum Beispiel Elektronik und Spielzeug) sowie laufende Diskussionen über Datenlokalisierung und den Entwurf von E-Commerce-Vorschriften prägen weiterhin, wie Logistikunternehmen ihre KYC-, Rückverfolgbarkeits- und Dokumentationsabläufe gestalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der E-Commerce-Logistik in Indien reicht vom Onboarding der Verkäufer und der Auftragserfassung (Marktplätze, D2C-Marken und ONDC-verknüpfte Verkäufer) über die Wareneingangslagerung und Fulfillment bis zum Linehaul (straßendominiert mit wachsender Rolle von Schiene und Luftfracht) und der Last-Mile-Ausführung, unterstützt durch Retouren und Mehrwertdienste. Landesweite Integratoren und Expressunternehmen (zum Beispiel Delhivery, Blue Dart, XpressBees, Shadowfax und DTDC) konkurrieren neben firmeneigenen Netzwerken wie Ekart und Amazon Supply Chain Services, die zunehmend 3PL-ähnliche Fähigkeiten über ihre eigenen Marktplätze hinaus anbieten. Dies erhöht die Erwartungen an Lieferversprechen, Sendungsverfolgung und Preisgestaltung.
Operativ werden automatisierte Hubs, Routenoptimierungssoftware und strukturierte Rückwärtslogistik zu zentralen Enablern, da sich die Netzwerke in Tier-2/3- und Tier-3-und-darunter-Städte ausdehnen, auf die 2025 40,48 % der Marktnachfrage entfielen. Multimodale Logistikparks fungieren als Sammelpunkte für Lagerhaltung und, wo relevant, zollbezogene Prozesse, wodurch Zwischenhandhabungen reduziert und die Wirtschaftlichkeit der Strecken verbessert werden. Auf der Transportebene bewegt sich das Schienengüterverkehrsökosystem hin zu einer breiteren Containerisierung und spezialisierter Ausrüstung für Frachtgut, das traditionell auf der Straße abgewickelt wird, und ergänzt damit den straßengebundenen Linehaul für kosteneffiziente Langstreckentransporte, während der Luftexpress für zeitkritische Pakete wichtig bleibt.
Wettbewerbslandschaft
Der Wettbewerb im indischen E-Commerce-Logistikmarkt bleibt fragmentiert, konsolidiert sich jedoch zunehmend. Akquisitionen wie Delhiverys Übernahme von Ecom Express unterstreichen den Trend zur Skalierungsintegration und zum Ausbau nationaler Netzwerke. Marktführer investieren in KI-gestützte Routenoptimierung, automatisierte Sortierung und Lagerrobotik, um die Kosten-zu-Service-Metriken zu verbessern.
Drei strategische Schichten prägen die Landschaft. Nationale Akteure kombinieren umfangreiche Netzwerke mit Full-Stack-Diensten. Regionale Spezialisten konzentrieren sich auf territoriale oder vertikale Tiefe, oft mit temperaturgesteuerten oder Sperrgut-Handhabungsleistungen. Technologiegetriebene Start-ups erschließen Hyperlokal- und Schnellhandelsnischen.
Nachhaltigkeitsvariablen fließen in Ausschreibungen ein, da die ESG-Compliance sich verschärft. Elektrofahrzeugflotten, solarbetriebene Hubs und CO₂-Tracking-Dashboards differenzieren Dienstleistungsangebote und ziehen Unternehmensverträge an. Anbieter, die über das Kapital verfügen, frühzeitig in grüne Technologien zu investieren, verschaffen sich einen Wettbewerbsvorteil.
Marktführer der indischen E-Commerce-Logistikbranche
-
Delhivery
-
Ekart Logistics
-
XpressBees
-
Blue Dart Express
-
DTDC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer E-Commerce-Logistikmarkt Unternehmen in diesem Bericht
- Delhivery
- Ekart Logistics
- XpressBees
- Blue Dart Express
- DTDC
- TVS Supply Chain Solutions
- FedEx India
- DHL Express India
- Gati-KWE
- Shadowfax
- Mahindra Logistics
- Shiprocket
- Wow Express
- Pickrr
- AAJ Supply Chain Management
- ARK India
- Borzo
- NimbusPost
- Godamwale
- Emiza
Marktchancen und Zukunftsaussichten
Grenzüberschreitende E-Commerce-Pakete bieten einen klareren Monetarisierungsweg, wo politische und prozessuale Änderungen Reibungsverluste verringern. Die Aufhebung der Obergrenze des Sendungswerts von INR 10 Lakh für Kurierexporte durch das CBIC-Rundschreiben 17/2026-Customs vom 31. März 2026 erweitert die realisierbaren Sendungsprofile für Expressanbieter. Gleichzeitig unterstützt die Zolldigitalisierung im Rahmen des National Single Window System schnellere Abfertigungen für regulierte Warenkategorien, wo diese operativ ist. Parallel dazu schafft die politische Überlegung, FDI im bestandsbasierten E-Commerce ausschließlich für den Export zuzulassen, mit vorgeschriebener getrennter Lagerhaltung, Weißraum für exportorientiertes Fulfillment. Dazu gehören Zoll- und Nahhafenverarbeitung sowie konforme Retouren- und Ersatzabläufe, die für internationale Käufer konzipiert sind.
Inländische Chancen konzentrieren sich auf die Verdichtung der Netzwerke und die Senkung der Bedienungskosten, da Quick-Commerce und die Durchdringung gestaffelter Städte die Anforderungen an das Serviceniveau erhöhen. Firmeneigene und marktplatzgebundene Logistikarme (Amazon Supply Chain Services und Ekart), die ihre Drittlogistikangebote ausweiten, erhöhen die Beschaffungsoptionen für Marken und KMU. Diese Entwicklung setzt unabhängige Anbieter unter Druck, sich durch Mehrwertdienste, automatisierte Hubs und Retourenabwicklung für Kategorien mit hoher Retourenquote wie Mode zu differenzieren. Dekarbonisierungs- und Betriebskostenprogramme eröffnen zudem Beschaffungs- und Partnerschaftswege auf der letzten Meile, unterstützt durch Delhiverys Plan, 1.500 elektrische Dreiräder von Bajaj einzusetzen, was Nachhaltigkeitsangebote und Stückkostenökonomie mit der Flottenumstellung auf dichten städtischen und Tier-2/3-Strecken verknüpft.
Neueste Industrielle Entwicklungen in Indischer E-Commerce-Logistikmarkt
- Juli 2026: DTDC Express Ltd. eröffnete den DTDC Bharat One Hub in Rathiwas, Haryana, um seine Logistikinfrastruktur in Nordindien auszubauen. Erweitert die nationale Netzwerkkapazität; stärkt die Last-Mile-Abdeckung in Nordindien. Verbessert die Wettbewerbsreichweite und das Serviceniveau in einer wichtigen Wachstumsregion und unterstützt breitere Marktexpansionspläne.
- Juni 2026: Delhivery und Bajaj Auto gingen eine Partnerschaft ein, um 1.500 Bajaj RIKI eCarts für die Last-Mile-Zustellung einzusetzen, beginnend mit 200 Einheiten in Tier-2/3-Städten. Elektrifizierter Einsatz der Last-Mile-Flotte für die E-Commerce-Logistik. Beschleunigt die Elektrifizierungs- und Mikro-Fulfillment-Strategie; erweitert die Reichweite in kleinere Städte.
- Juni 2026: Flipkart erweitert seinen Quick-Commerce-Dienst Minutes bis Ende 2026 auf 1.500 Mikro-Fulfillment-Zentren. Stärkt die Quick-Commerce-Präsenz und die Liefergeschwindigkeit im gesamten Netzwerk. Untermauert die Wettbewerbsdifferenzierung im Quick-Commerce; unterstützt die Ökonomie hochfrequenter Zustellungen.
Indischer E-Commerce-Logistikmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie definieren wir die indische E-Commerce-Logistik als kostenpflichtige Logistikdienstleistungen, die zur Bewegung, Lagerung und Lieferung von Online-Bestellungen innerhalb Indiens eingesetzt werden – von der Abholung beim Verkäufer über den Fernverkehr, die Sortierung, die Lagerhaltung bis hin zur Lieferung auf der letzten Meile.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-Logistik-Plattformerlöse (wie Marktplatzprovisionen oder Zahlungsgebühren) sowie den Warenwert aus.
Segmentierungsübersicht
- Nach Dienstleistung
- Transport
- Straße
- Schiene
- Luft
- See
- Lagerung & Auftragsabwicklung
- Mehrwertdienste (Etikettierung, Verpackung, Kitting)
- Transport
- Nach Geschäftsmodell
- B2C
- B2B
- C2C
- Nach Zielgebiet
- Inland
- Grenzüberschreitend (international)
- Nach Liefergeschwindigkeit
- Same-Day (weniger als 24 Stunden)
- Next-Day (24–48 Stunden)
- Standard (3–5 Tage)
- Sonstige (mehr als 5 Tage)
- Nach Produktkategorie
- Lebensmittel & Getränke
- Körper- und Haushaltspflege
- Mode & Lifestyle (Accessoires, Bekleidung, Schuhe)
- Möbel
- Unterhaltungselektronik und Haushaltsgeräte
- Sonstige Produkte
- Nach Stadtklasse
- Klasse 1
- Klasse 2
- Klasse 3 und darunter
- Nach Region (Indien)
- Nord
- Süd
- Ost
- West
- Zentral
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung des Nachfragepools für Online-Pakete und Fracht und verknüpft diesen anschlieend mit den Logistikdienstleistungsausgaben in Indien. Öffentliche Statistiken und politische Verlautbarungen helfen dabei, die betrieblichen Gegebenheiten zu verankern, einschließlich der Aktualisierungen des Ministeriums für Straßenverkehr und Autobahnen, der Mitteilungen von India Post, der Logistik- und Lagerrichtlinien des DPIIT sowie der Zollhandelsdaten (Generaldirektion für Handelsintelligenz und Statistik) für die grenzüberschreitende Ausrichtung.
Um das Modell geerdet zu halten, verwenden wir auch Belege, die die Paketintensität und Servicekapazität widerspiegeln, wie z. B. Korridoraktualisierungen der National Highway Authority of India, Frachtdurchsatztrends der Airports Authority of India sowie Veröffentlichungen der Reserve Bank of India, die Veränderungen in der digitalen Handelsaktivität anzeigen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden verwendet, um Kapazitätserweiterungen, Hub-Ausbauten und Änderungen im Servicemix zu validieren, unterstützt durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie sendungsbezogene Import- und Exportprüfungen, soweit relevant. Die hier aufgeführten Desk-Quellen sind nur illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu überprüfen, was Desk-Signale nicht vollständig erklären können – insbesondere den Servicemix innerhalb der E-Commerce-Logistik und die Preislogik nach Strecke, Gewichtsklasse und Liefergeschwindigkeit. Wir haben mit Betreibern, 3PL-Managern, Lager- und Fulfillment-Spezialisten sowie großen Versendern in ganz Indien gesprochen, damit Annahmen zu Volumina, Auslastung und Zuschlägen vor der Finalisierung der Zahlen korrigiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 39 % | CXOs: 12 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Wir bestimmen die Marktgröße mithilfe eines Top-down- und Bottom-up-Ansatzes, wobei der Top-down-Aufbau von der E-Commerce-Aktivität in Indien ausgeht und anschließend die Logistikausgaben mithilfe einer Servicebarkeits- und Preisschicht rekonstruiert. Der Nachfragepool wird anhand von Indikatoren wie Auftrags- und Paketwachstum nach Kategorie, dem Mix der Liefergeschwindigkeiten (Same-Day gegenüber Standard), dem Anteil inländischer gegenüber grenzüberschreitender Sendungen, der Stadtklassenverteilung, die die Streckenlänge beeinflusst, sowie den typischen Kosten pro Sendung für Transport und für Lagerhaltung und Fulfillment geformt. Da die Fulfillment-Intensität je nach Produkttyp unterschiedlich ist, wendet das Modell unterschiedliche Lagertage, Handhabungsschritte und Retourenquoten (Reverse Logistics) an, bevor der Umsatz berechnet wird.
Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, einschließlich stichprobenartiger Preis-pro-Sendung-Prüfungen nach Gewichtsklasse und Entfernungsband, Plausibilitätsprüfungen zur Lagerkapazität und -auslastung sowie Umsatzaufteilungen der Betreiber zwischen Transport und Fulfillment. Wenn Lücken in den Bottom-up-Prüfungen bestehen, verwenden wir konservative Spannen und engen diese dann durch Folgegespräche und Gegenprüfungen mit öffentlich sichtbaren Kapazitätserweiterungen ein.
Für die Prognose wird eine Szenarioanalyse auf die Variablen angewendet, die den Logistikumsatz am häufigsten beeinflussen: ASP-Bewegungen durch Kraftstoff- und Fernverkehrskosten, Rabattmuster auf der letzten Meile, Änderungen der Retourenquoten und das Tempo der Einführung von Schnelllieferungen in Großstädten. Der endgültige Prognosepfad wird mit den Konsensmeinungen der Primärbefragten darüber abgestimmt, wie sich Serviceniveaus, Zuschlagsstrukturen und Netzdichte voraussichtlich entwickeln werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schritten, damit Ausreißer frühzeitig erkannt und Annahmen nicht versehentlich fortgeführt werden. Wir vergleichen den modellierten Umsatz mit unabhängigen Betriebssignalen wie Frachtdurchsatztrends, Lagererweiterungen und grenzüberschreitenden Sendungsbewegungen und untersuchen dann Abweichungen nach Dienstleistungslinie und Zieltyp.
Vor der Freigabe überprüft ein weiterer Analyst die Eingaben, den Berechnungsablauf sowie die Plausibilität der ASPs und des Volumenwachstums. Bei erheblichen Abweichungen nehmen wir erneut Kontakt zu den Quellen auf. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. starke Kraftstoffpreisbewegungen, eine die Logistik betreffende Gesetzesänderung oder eine erkennbare Verschiebung im Liefergeschwindigkeitsmix. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden eine aktualisierte Ansicht auf Basis der neuesten verfügbaren Daten erhalten.
Marktgröße des indischen E-Commerce-Logistikmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für die indische E-Commerce-Logistik stimmen nicht immer überein, da die Marktgrenze auf kleine, aber bedeutsame Weise variieren kann und Zeitannahmen ebenfalls die Endzahl beeinflussen können. Unterschiede entstehen in der Regel dadurch, was als Logistikumsatz gegenüber angrenzenden Plattformeinnahmen gezählt wird, wie grenzüberschreitende Strecken behandelt werden und ob die Preisgestaltung mit Kraftstoff- und Zuschlagsänderungen aktuell gehalten wird.
Ein wesentlicher Treiber ist der Aktualisierungsrhythmus und der Währungszeitpunkt, da sich Logistik-ASPs innerhalb eines Jahres ändern können, wenn Netzwerke neu ausbalanciert werden und Rabatte zwischen Strecken und Stadtklassen wechseln. Wenn ASP-Aktualisierungen an aktuelle Preissignale angepasst und dann mit Betreiberfeedback validiert werden, bevor sie in USD umgerechnet werden, bleibt das Ergebnis näher an dem, was Versender tatsächlich zahlen – dies ist der Ansatz, der in der von Mordor Intelligence gemeldeten Schätzung für 2025 verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,65 Milliarden USD (2025) | |
| Branchenverband A | 7,40 Milliarden USD (2025) | Diese Zahl scheint eine breitere Logistikausgabengrenze zu verwenden, die verkäuferseitige Aktivierungsgebühren und ausgewählte plattformgeführte Liefergebühren einschließen kann, was den Gesamtwert über reine Logistikdienstleistungen hinaus anhebt. |
| Fachzeitschrift B | 5,90 Milliarden USD (2025) | Diese Schätzung scheint auf älteren durchschnittlichen Preislisten und einem engeren Servicemix zu basieren, was den Lager- und Fulfillment-Umsatz unterschätzen und die Auswirkungen rascher Verschiebungen bei Liefergeschwindigkeit und Retouren verfehlen kann. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, wie eng der reine Logistikumsatz von angrenzenden E-Commerce-Einnahmen getrennt wird und wie häufig Preisgestaltung und Mix aktualisiert werden. Indem wir Annahmen auf Sendungsaktivitäten, Servicemix und aktualisierte ASP-Logik zurückführen, gelangen wir zu einer praktischen Zahl, die Jahr für Jahr wiederholt und überprüft werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der indische E-Commerce-Logistikmarkt bis 2031 sein?
Die Marktgröße des indischen E-Commerce-Logistikmarkts wurde im Jahr 2025 auf 6,65 Milliarden USD geschätzt und wird voraussichtlich von 7,25 Milliarden USD im Jahr 2026 auf 11,14 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,98 % während des Prognosezeitraums (2026–2031).
Welches Dienstleistungssegment hat den größten Marktanteil?
Transport dominierte im Jahr 2025 mit einem Marktanteil von 71,42 %, angetrieben durch den Anstieg der E-Commerce-Sendungen und den wachsenden Bedarf an schnelleren Last-Mile-Lieferlösungen.
Welche Region wächst am schnellsten?
Der Westen wächst mit einer CAGR von 9,58 %, unterstützt durch Hafeninfrastruktur und industrielle Diversifizierung.
Wie beeinflussen Schnellhandelsmodelle die Logistiknetzwerke?
Same-Day-Nachfrage treibt Investitionen in Dark Stores und KI-basierte Routenoptimierung voran und lenkt Kapital in Richtung Hyperlokal-Fulfillment.
Was ist die größte Hürde für die Expansion des E-Commerce im ländlichen Raum?
Unzureichende Straßen- und Lagerinfrastruktur erhöht die Lieferkosten und erschwert die Retourenlogistikabläufe.
Warum sind Retouren eine erhebliche Herausforderung in der Modelogistik?
Hohe, größenbedingte Rücksendequoten lösen kostspielige Retourenlogistik aus und veranlassen Anbieter, dedizierte Bearbeitungszentren und prädiktive Qualitätssysteme aufzubauen.