
Größe und Marktanteil des südkoreanischen Schokoladenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 714.82 Millionen US-Dollar |
| Marktgröße (2026) | 732.06 Millionen US-Dollar |
| Marktgröße (2031) | 824.68 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.41 % |
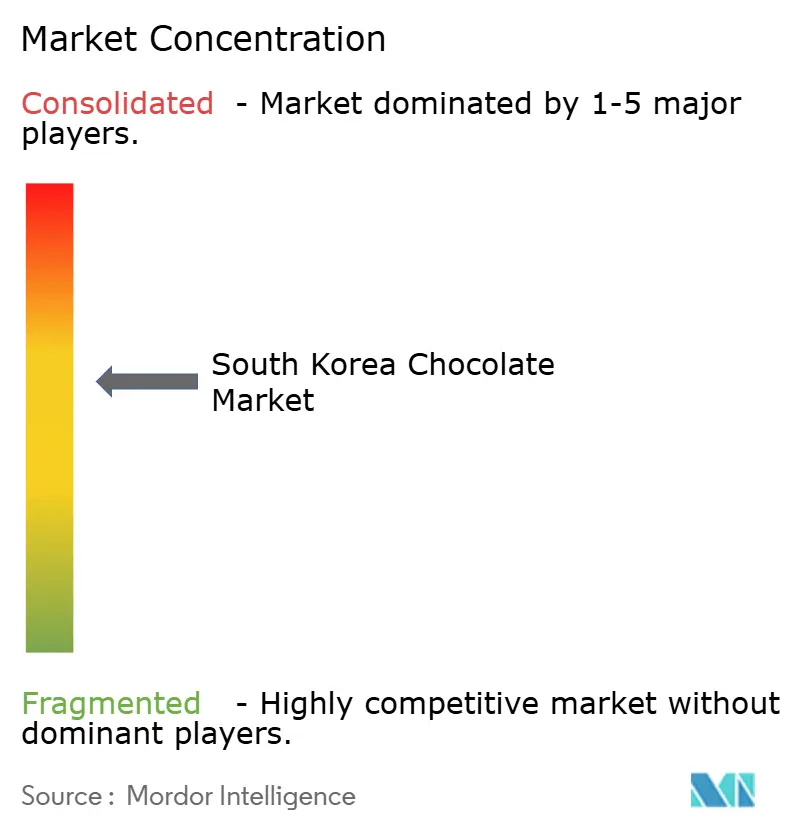
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südkoreanischen Schokoladenmarkts von Mordor Intelligence
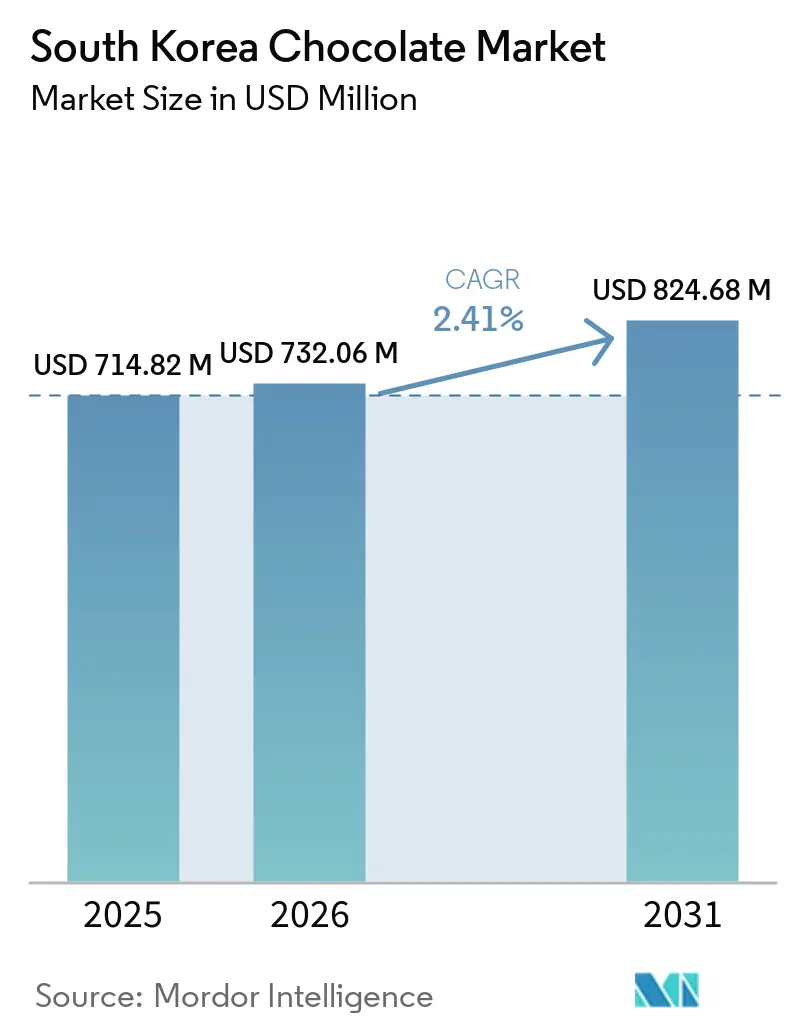
Der südkoreanische Schokoladenmarkt hatte im Jahr 2025 einen Wert von USD 714,82 Millionen und wird voraussichtlich von USD 732,06 Millionen im Jahr 2026 auf USD 824,68 Millionen bis 2031 wachsen, bei einer CAGR von 2,41 % während des Prognosezeitraums (2026–2031). Diese Wachstumstrajektorie spiegelt die Marktentwicklung wider, bei der Verbraucher zunehmend den alltäglichen Schokoladenkonsum mit einem wachsenden Interesse an Premiumangeboten in Einklang bringen. Die Marktdynamik wird durch den Einfluss sozialer Medien auf Verbraucherpräferenzen geprägt, begleitet von einer deutlichen Verlagerung hin zu gesundheitsbewussten Schokoladenoptionen. Südkoreas tief verwurzelte Schenktraditionen treiben weiterhin erhebliche saisonale Umsätze an, insbesondere während kultureller Feierlichkeiten wie dem Valentinstag und dem Weißen Tag. Das Ministerium für Lebensmittel- und Arzneimittelsicherheit (MFDS) setzt umfassende Qualitätskontrollmaßnahmen für inländische und importierte Schokoladen um und fördert dadurch das Verbrauchervertrauen in den Markt. Die Entwicklung der Branche wird durch das robuste Wachstum von E-Commerce-Plattformen, die verstärkte Einführung zuckerfreier Alternativen als Reaktion auf die gesundheitsbewusste koreanische Verbraucherbasis sowie durch kalkulierte Markteintritte globaler Schokoladenhersteller beschleunigt. Dieses Marktumfeld weist eine moderate Wettbewerbsintensität auf und bietet gleichzeitig tragfähige Chancen für spezialisierte Marktteilnehmer.
Wichtigste Erkenntnisse des Berichts
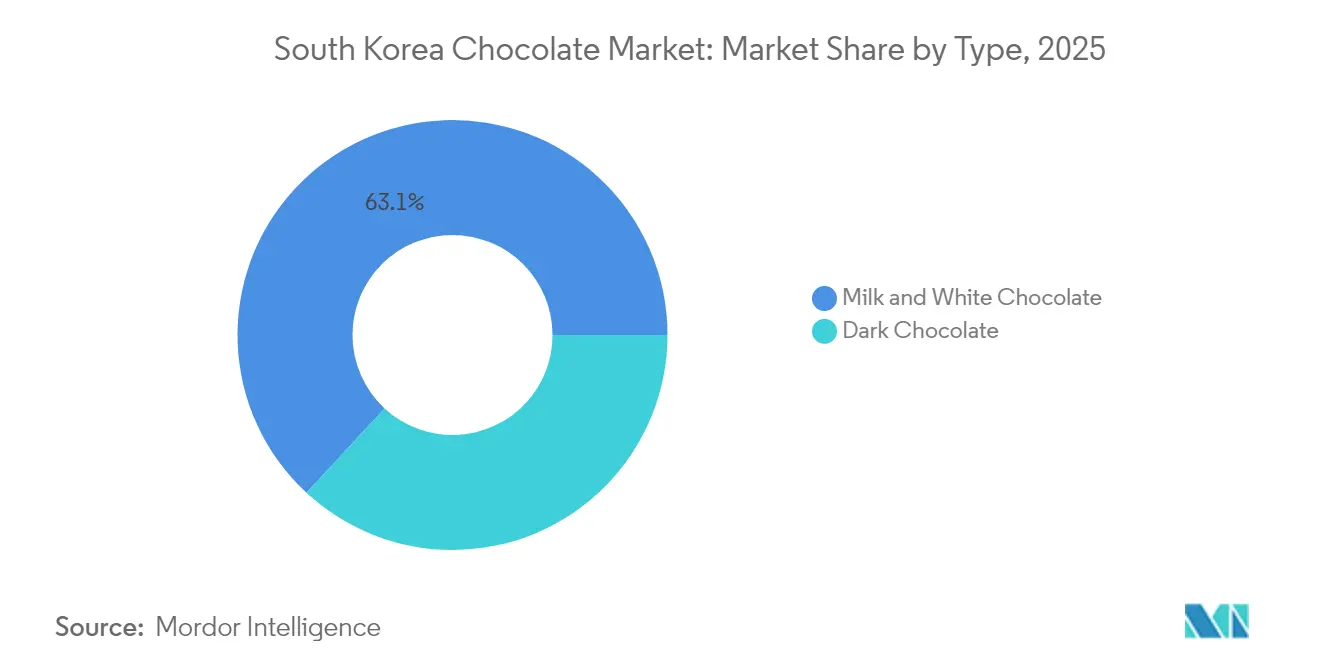
- Nach Typ führten Milch- und Weiße Schokolade mit einem Anteil von 63,12 % am Südkorea Schokoladenmarkt im Jahr 2025, während Zartbitterschokolade bis 2031 den schnellsten CAGR von 3,60 % verzeichnen soll.
- Nach Kategorie dominierten zuckerhaltige Produkte mit 81,70 % des Südkorea Schokoladenmarktvolumens im Jahr 2025, und zuckerfreie Linien werden voraussichtlich mit einem CAGR von 3,44 % wachsen.
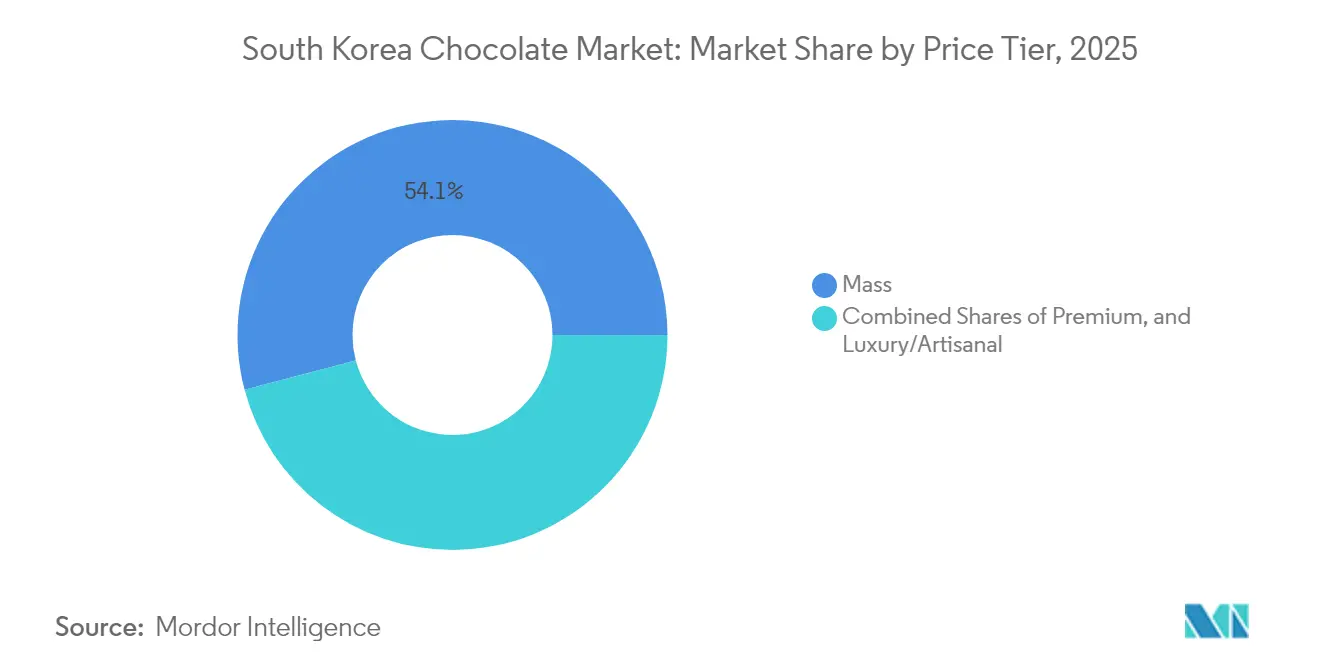
- Nach Preissegment entfielen 54,10 % des Umsatzes im Jahr 2025 auf Massenmarkt-Artikel; das Luxus-/Handwerkssegment ist auf einen CAGR von 3,62 % bis 2031 ausgerichtet.
- Nach Vertrieb hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Umsatzanteil von 46,05 %, während der Online-Handel bis 2031 einen CAGR von 3,81 % erreichen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den südkoreanischen Schokoladenmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Entwicklung der Geschmackspräferenzen hin zu internationalen und Fusionsaromen | +0.8% | National, konzentriert in den Ballungsräumen Seoul und Busan | Mittelfristig (2–4 Jahre) |
| Steigende Beliebtheit von Premium- und handwerklich hergestellten Schokoladen | +0.6% | National, mit frühen Gewinnen in wohlhabenden städtischen Bezirken | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Bio-, veganer und glutenfreier Schokolade | +0.4% | National, angeführt von gesundheitsbewussten Millennials und der Generation Z | Mittelfristig (2–4 Jahre) |
| Expansion globaler Marken und internationaler Angebote | +0.5% | National, insbesondere in großen Einzelhandelsketten | Kurzfristig (≤ 2 Jahre) |
| Starke Tradition des Schenkens von Schokolade | +0.3% | National, kulturell in allen Regionen verankert | Langfristig (≥ 4 Jahre) |
| Wachsendes Bewusstsein für nachhaltige/ethische Beschaffung und Verpackung | +0.2% | National, getrieben durch unternehmerische Initiativen im Bereich Umwelt, Soziales und Unternehmensführung (ESG) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Entwicklung der Geschmackspräferenzen hin zu internationalen und Fusionsaromen
Koreanische Verbraucher zeigen eine zunehmende Präferenz für internationale Schokoladensorten und Fusionsaromen, beeinflusst durch ihre Exposition gegenüber der globalen Kultur durch K-Pop, koreanische Dramen und internationale Reisen. Der Dubai-Schokoladentrend im Dezember 2023 veranschaulicht diesen Wandel, da die durch TikTok angetriebene Nachfrage nach pistaziengefüllten Schokoladen die Importe von Pistaziencreme und pistaziengearomtem Speiseeis im Jahr 2024 erheblich steigerte. Soziale Medien beschleunigen die Übernahme internationaler Aromen und veranlassen Convenience-Stores, lokalisierte Versionen trendiger Produkte einzuführen. Der Markt zeigt eine anhaltende Nachfrage nach europäischen Zartbitterschokoladen, japanischen Matcha-Kombinationen und südostasiatischen fruchtaromatisierten Sorten. Koreanische Hersteller haben sich angepasst, indem sie Fusionsprodukte entwickelt haben, die traditionelle koreanische Zutaten wie rote Bohnenpaste und grünen Tee mit internationalen Schokoladenformaten kombinieren. Dieser Trend ist besonders stark unter jungen Verbrauchern, die den Schokoladenkonsum sowohl als kulturellen Ausdruck als auch als Möglichkeit für Inhalte in sozialen Medien betrachten.
Steigende Beliebtheit von Premium- und handwerklich hergestellten Schokoladen
Das Luxusschokoladensegment in Südkorea verzeichnet eine signifikante Marktexpansion, die die Leistung des breiteren Süßwarenmarkts übertrifft. Dieses Wachstum spiegelt einen grundlegenden Wandel im Verbraucherverhalten wider, bei dem koreanische Käufer beim Schokoladenkauf zunehmend Premiumqualität gegenüber Quantität priorisieren. Der Trend ist besonders ausgeprägt bei Stadtbewohnern im Berufsleben und Doppelverdiener-Haushalten, deren steigendes verfügbares Einkommen die Erkundung von Premiumsüßwarenoptionen ermöglicht. Internationale Luxusmarken, darunter Godiva, ROYCE' und Hotel Chocolat, haben ihre Präsenz strategisch durch exklusive Boutiquen in Premium-Einkaufsvierteln etabliert, während inländische Hersteller erheblich in die Entwicklung handwerklicher Produktionsfähigkeiten investiert haben, um in diesem profitablen Marktsegment zu konkurrieren. Die Premiumschokoladenkategorie hat sich über Produktqualität hinaus entwickelt und umfasst nun anspruchsvolles Verpackungsdesign, überzeugende Markennarrative und immersive Einzelhandelserlebnisse, die eine Premiumpreispositionierung rechtfertigen. Der Markt verzeichnet ein wachsendes Verbraucherinteresse an Schokoladen mit einzelner Herkunft und Bean-to-Bar-Produkten, die anspruchsvolle Kunden ansprechen, die Handwerkskunst und Transparenz der Lieferkette schätzen. Die starke Unternehmensschenkkultur in Korea treibt den Premiumschokoladenabsatz weiter voran, wobei Unternehmen Luxusschokoladen für das Kundenbeziehungsmanagement und die Mitarbeiteranerkennung während traditioneller Schenkzeiten auswählen.
Wachsende Nachfrage nach Bio-, veganer und glutenfreier Schokolade
Koreanische Verbraucher zeigen eine starke Neigung zu funktionalen Schokoladenalternativen, die ihre Gesundheits- und Wellnessziele harmonisch verbinden, während sie gleichzeitig ihr Verlangen nach Genuss erfüllen. Die Null-Zucker-Bewegung des Landes hat den Markt für kohlensäurehaltige Getränke transformiert und anschließend das Schokoladensegment beeinflusst, wo zuckerfreie Varianten eine robuste Marktleistung aufweisen. Das steigende Verbraucherbewusstsein hinsichtlich Pestizidrückständen und ökologischer Nachhaltigkeit treibt die Nachfrage nach Bio-Schokoladenprodukten an, während vegane Alternativen bei der jüngeren Bevölkerungsgruppe Anklang finden, die pflanzliche Lifestyle-Entscheidungen trifft. Koreanische Hersteller gehen strategische Partnerschaften mit Gesundkostunternehmen ein, um Produkte mit alternativen Süßungsmitteln wie Stevia und Mönchsfrucht zu entwickeln. Internationale Marken haben auf das steigende Bewusstsein für Zöliakie reagiert, indem sie glutenfreie zertifizierte Angebote eingeführt haben. Diese gesundheitsbewusste Entwicklung passt nahtlos zu Koreas tief verwurzelter Betonung von Functional Foods und fördert einen dynamischen Markt für angereicherte Schokoladenprodukte mit Probiotika, Kollagen und traditionellen koreanischen Zutaten wie Ginseng und rotem Ginseng.
Expansion globaler Marken und internationaler Angebote
Internationale Schokoladenhersteller erweitern strategisch ihre Präsenz in Südkorea, indem sie die starke Verbraucherpräferenz für ausländische Lebensmittelmarken und die vorteilhaften Handelsbedingungen nutzen, die im Rahmen des Korea-US-Freihandelsabkommens etabliert wurden. Mars, ein bedeutender Akteur auf dem globalen Süßwarenmarkt, hat durch sorgfältig gestaltete lokalisierte Produkte und strategische Einzelhandelspartnerschaften eine erhebliche Marktdurchdringung demonstriert. Internationale Marken haben sich erfolgreich in Südkoreas tief verwurzelte Schenktraditionen integriert, indem sie marktspezifische Verpackungslösungen und saisonale Produktangebote entwickelt haben, die auf lokale Feiern und Bräuche zugeschnitten sind. Dem etablierten Muster anderer multinationaler Lebensmittelunternehmen folgend, investieren diese Hersteller in inländische Produktionsanlagen in ganz Südkorea, um ihre Lieferkettenabläufe zu optimieren und importbedingte Kosten zu senken, wodurch sie ihre Wettbewerbsposition im Markt stärken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Lebensmittelkennzeichnung und regulatorische Anforderungen an Zutaten | -0.3% | National, durchgesetzt durch das Ministerium für Lebensmittel- und Arzneimittelsicherheit (MFDS) landesweit | Kurzfristig (≤ 2 Jahre) |
| Komplexität in der Logistik für die Kühlkettenlieferung von Schokolade | -0.2% | National, besonders betroffen sind ländliche und abgelegene Gebiete | Mittelfristig (2–4 Jahre) |
| Volatilität im Devisenmarkt, die die Importkosten/-preisgestaltung beeinflusst | -0.4% | National, betrifft alle importierten Schokoladenprodukte | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsanforderungen, die Produktions- und Verpackungskosten erhöhen | -0.2% | National, getrieben durch unternehmerische Compliance-Anforderungen im Bereich Umwelt, Soziales und Unternehmensführung (ESG) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Lebensmittelkennzeichnung und regulatorische Anforderungen an Zutaten
Das Ministerium für Lebensmittel- und Arzneimittelsicherheit (MFDS) unterhält einen umfassenden Regulierungsrahmen für Schokoladenprodukte, der die Marktdynamik erheblich beeinflusst und insbesondere kleine Importeure und handwerkliche Hersteller betrifft. Die Vorschriften umfassen detaillierte Kennzeichnungsanforderungen in koreanischer Sprache, einschließlich umfassender Zutatendeklarationen, Nährwertangaben, Allergeninformationen und Dokumentation der Produktionsstätten. Die Standards legen spezifische Mindestkakaogehaltsschwellen für verschiedene Schokoladenkategorien fest [1]. Für internationale Hersteller fügen HACCP-Zertifizierungsprotokolle dem Markteintrittsverfahren erhebliche Komplexität hinzu. Die Vorschriften schreiben auch strenge Bleigehaltsbeschränkungen für Kakaopulver vor, was gründliche Testverfahren erforderlich macht. Das MFDS-Lebensmittelzusatzstoff-Genehmigungssystem beschränkt Hersteller auf die Verwendung nur zugelassener Substanzen in ihren Formulierungen, was die Produktinnovation und die Entwicklung neuer Zutatenkombinationen einschränkt. Während diese Regulierungsmaßnahmen den Verbraucherschutz und die Lebensmittelsicherheit gewährleisten, schaffen sie erhebliche Markteintrittsherausforderungen, die etablierte Unternehmen mit robuster Compliance-Infrastruktur gegenüber kleineren Spezialanbietern bevorzugen.
Komplexität in der Logistik für die Kühlkettenlieferung von Schokolade
Die Schokoladenlieferkette in Korea steht vor erheblichen betrieblichen Herausforderungen und wachsendem Kostendruck aufgrund strenger temperaturgesteuerter Verteilungsanforderungen. Dies ist besonders in den Sommermonaten evident, wenn die Umgebungstemperaturen die optimalen Lagerbedingungen für Schokoladenprodukte erheblich überschreiten. Premium- und handwerkliche Schokoladen erfordern noch strengere Temperaturkontrollen, um ihre Qualitätseigenschaften zu erhalten und die Bildung von Fettreif während der Transport- und Lagerprozesse zu verhindern. Der rasch wachsende E-Commerce-Schokoladeneinzelhandelsmarkt hat die Nachfrage nach ausgefeilten Kühlkettenlösungen intensiviert, da Direktlieferungen an Verbraucher spezialisierte Verpackungen und zeitkritische Versandprotokolle erfordern. Die Vertriebsherausforderungen werden in ländlichen und abgelegenen Gebieten noch ausgeprägter, wo verlängerte Transportstrecken und unzureichende Kühlinfrastruktur erhebliche Hindernisse für die Marktexpansion darstellen. Inländische Hersteller und Importeure müssen erhebliche Investitionen in eine umfassende Kühlketteninfrastruktur tätigen, einschließlich gekühlter Lagerfazilitäten, temperaturgesteuerter Transportfahrzeuge und spezialisierter Verpackungsmaterialien, was zu erhöhten Betriebskosten im gesamten Vertriebsnetz führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Zartbitterschokolade gewinnt gesundheitsbewussten Schwung
Zartbitterschokolade verzeichnet im südkoreanischen Süßwarenmarkt einen signifikanten Schwung, wobei Prognosen eine CAGR von 3,60 % bis 2031 anzeigen. Diese Wachstumstrajektorie ist besonders bemerkenswert im Vergleich zur etablierten Dominanz der Milch- und Weißschokoladensegmente, die derzeit im Jahr 2025 einen erheblichen Marktanteil von 63,12 % halten. Die zunehmende Verbraucherpräferenz für Zartbitterschokolade entspricht den übergreifenden Gesundheits- und Wellnesstrends in Korea, wo Verbraucher aktiv nach Produkten mit höherem Kakaogehalt suchen. Das virale Dubai-Schokoladenphänomen hat die Anziehungskraft von Zartbitterschokolade weiter verstärkt, da koreanische Verbraucher dunklere Sorten zunehmend mit Premiumqualität und anspruchsvollen Geschmacksprofilen assoziieren.
Die traditionellen Milch- und Weißschokoladensegmente behaupten ihre Marktführungsposition weiterhin durch tief verwurzelte Verbraucherpräferenzen und umfangreiche Einzelhandelsvertriebsnetze. Diese Segmente glänzen besonders bei kulturellen Schenkgelegenheiten wie dem Valentinstag und dem Weißen Tag, wo sie die bevorzugte Wahl vieler Verbraucher bleiben. Der Markt zeigt klare Generationenpräferenzen, wobei jüngere Verbraucher zu Zartbitterschokoladenvarianten tendieren, die aufgrund ihrer wahrgenommenen gesundheitlichen Vorteile und des niedrigeren Zuckergehalts bevorzugt werden. Im Gegensatz dazu halten ältere Bevölkerungsgruppen an ihrer Loyalität gegenüber konventionellen Milchschokoladenformulierungen fest. Weiße Schokolade nimmt eine eigenständige Marktposition ein und findet ihre primären Anwendungen in saisonalen Produkteinführungen und Premiumpralinenageboten, wo sie spezifische Verbraucherpräferenzen und Nutzungsanlässe bedient.
Nach Kategorie: Zuckerfreie Alternativen beschleunigen sich inmitten von Wellness-Trends
Der südkoreanische Schokoladenmarkt bleibt fest in traditionellen zuckerbasierten Produkten verankert, die im Jahr 2025 einen Marktanteil von 81,70 % ausmachen. Diese Dominanz spiegelt tief verwurzelte Verbraucherpräferenzen und gut etablierte Herstellungsprozesse wider, die über Jahrzehnte verfeinert wurden. Der Markt erlebt jedoch einen bemerkenswerten Wandel, da zuckerfreie Alternativen als bedeutendes Wachstumssegment auftreten und bis 2031 mit einer CAGR von 3,44 % voranschreiten.
Südkoreas Transformation in den Null-Zucker-Konsummustern spiegelt sich in der erheblichen Expansion des Markts für kohlensäurehaltige Getränkealternativen während der Nachpandemiezeit wider. Unternehmen wie Lotte Chilsung diversifizieren strategisch ihre zuckerfreien Produktportfolios, um den sich wandelnden Präferenzen gesundheitsbewusster Verbraucher gerecht zu werden. Diese Marktanpassung zielt speziell auf Personen ab, die Diabetes managen, auf Gewichtsmanagement fokussierte Verbraucher und Eltern, die ernährungsphysiologisch ausgewogene Getränkeoptionen für ihre Kinder suchen.
Nach Preisklasse: Luxussegment übertrifft den Massenmarkt
Massenmarktschokolade dominiert die südkoreanische Süßwarenlandschaft mit einem Marktanteil von 54,10 % im Jahr 2025. Diese bedeutende Marktpräsenz wird auf etablierte Vertriebsnetze zurückgeführt, die Convenience-Stores, Supermärkte und Online-Plattformen umfassen, kombiniert mit wettbewerbsfähigen Preisstrategien, die eine breite Verbraucherzugänglichkeit gewährleisten. Unterdessen demonstrieren die Luxus- und Handwerkssegmente ein robustes Wachstumspotenzial, das voraussichtlich bis 2031 mit einer CAGR von 3,62 % expandieren wird, was auf einen bemerkenswerten Wandel in den Verbraucherpräferenzen hindeutet.
Die Marktentwicklung spiegelt das anspruchsvolle Kaufverhalten koreanischer Verbraucher wider, die den alltäglichen Schokoladenkonsum mit Premiumgenüssen in Einklang bringen. Die Wachstumstrajektorie des Premiumsegments wird durch die strategische Expansion internationaler Luxusmarken in den koreanischen Markt gestärkt, begleitet vom Aufkommen lokaler handwerklicher Chocolatiers. Dieses Wachstum wird durch Koreas tief verwurzelte Unternehmensschenkkultur weiter verstärkt, bei der Premiumschokoladenpräsentationen als wichtige Instrumente für Geschäftsbeziehungen dienen. Luxusschokoladenhersteller haben ihre Produkte erfolgreich positioniert, indem sie traditionelles Handwerk betonen, die Beschaffung von Kakao aus einzelnen Ursprüngen authentifizieren und immersive Einzelhandelsumgebungen schaffen, die ihre Premiumpreisstruktur rechtfertigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Online-Einzelhandel transformiert Einkaufsmuster
Die Einzelhandelslandschaft für den Schokoladenvertrieb in Südkorea zeigt eine klare Dominanz traditioneller stationärer Geschäfte, wobei Supermärkte und Verbrauchermärkte im Jahr 2025 einen erheblichen Marktanteil von 46,05 % auf sich vereinen. Diese Führungsposition ergibt sich aus ihrer weitreichenden physischen Präsenz in städtischen und vorstädtischen Gebieten in Verbindung mit tief verwurzelten Einkaufsgewohnheiten der Verbraucher. Parallel dazu verzeichnet das Online-Einzelhandelssegment eine erhebliche Dynamik und soll bis 2031 mit einem CAGR von 3,81 % wachsen, da Verbraucher digitale Einkaufsplattformen zunehmend annehmen.
Dieser Wandel spiegelt umfassendere Veränderungen in der südkoreanischen Einzelhandelsdynamik wider, die besonders deutlich im Anstieg der Online-Lebensmittelkäufe bei jüngeren Generationen und zeitlich eingeschränkten Doppelverdiener-Haushalten zu erkennen sind. Der Convenience-Store-Kanal behauptet seine robuste Leistung durch strategisch positionierte Filialen, die Impulskäufe nutzen und agile Produktrotationsstrategien umsetzen, um trendige Artikel wie Dubai-Schokoladensorten anzubieten. Fachgeschäfte haben ihre Nische gefunden, indem sie sich auf Premium-, Bio- und importierte Schokoladenauswahl konzentrieren, bei der Produktkompetenz und sorgfältig kuratierte Sortimente anspruchsvolle Verbraucher bedienen. Die digitale Transformation der Vertriebskanäle hat neue Marktchancen geschaffen, insbesondere für Direktvertriebsmarken, Abonnementdienste und Unternehmen, die personalisierte Schokoladenprodukte anbieten. Diese Marktentwicklung hat den Vertrieb vereinfacht und ermöglicht es handwerklichen Schokoladenherstellern, Verbraucher im ganzen Land zu erreichen, ohne auf ein umfangreiches stationäres Einzelhandelsnetz angewiesen zu sein.
Geografische Analyse
Der südkoreanische Schokoladenmarkt funktioniert innerhalb eines einheitlichen nationalen Rahmens, wobei regionale Unterschiede die Bevölkerungsdichte und die Verteilungsmuster zwischen städtischen und ländlichen Gebieten widerspiegeln. Der Großraum Seoul sowie wichtige städtische Zentren, darunter Busan, Daegu und Incheon, sind maßgeblich für die Gestaltung der Konsummuster verantwortlich. Diese Regionen profitieren von erheblicher Kaufkraft der Verbraucher, einer starken Präsenz internationaler Marken und einer fortschrittlichen Einzelhandelsinfrastruktur, die Premium-Produktsegmente effektiv unterstützt.
Die geografische Verteilung spiegelt Südkoreas überwiegend städtische Bevölkerungsstruktur wider und schafft konzentrierte Nachfragezentren, die eine effiziente Distribution und zielgerichtete Marketingansätze ermöglichen. Internationale Schokoladenhersteller wählen in der Regel Seoul als Einstiegspunkt, bevor sie ihre Präsenz auf andere Großstädte ausweiten. Inländische Unternehmen wie Lotte und Orion haben unterdessen umfassende Vertriebsnetze aufgebaut, die Verbraucher sowohl in städtischen als auch in ländlichen Märkten effektiv bedienen.
Ländliche Gebiete stehen vor besonderen Herausforderungen in der Kühlkettenlogistik, wo längere Transportwege und unzureichende Kühlinfrastruktur die Verfügbarkeit von Premium-Produkten und Online-Einkaufsmöglichkeiten einschränken. Das Ministerium für Lebensmittel- und Arzneimittelsicherheit setzt im gesamten Land umfassende regulatorische Standards um und gewährleistet einheitliche Anforderungen an Produktqualität und -sicherheit in allen Regionen. Diese regulatorische Einheitlichkeit schafft günstige Bedingungen für die Umsetzung nationaler Markenstrategien und eine effektive Verwaltung von Importverfahren.
Regulatorisches Umfeld
Schokolade, die in Südkorea verkauft wird, unterliegt dem Regelwerk des Ministry of Food and Drug Safety (MFDS), einschließlich des Food Sanitation Act und der MFDS Food Code-Standards, die Produktkategorien (zum Beispiel Milchschokolade, weiße Schokolade und Halbschokolade) mit Mindestanforderungen an Kakao- und/oder Milchfeststoffgehalt definieren. Die MFDS-Standards legen außerdem Kontrollen für Schadstoffe und Inhaltsstoffe fest, einschließlich Grenzwerten für Blei in Kakaopulver, und schreiben eine koreanischsprachige Kennzeichnung mit Zutatenlisten, Allergendeklarationen, Nährwertangaben und Rückverfolgbarkeitsdetails für sowohl inländische als auch importierte Produkte vor. Die Einhaltung von HACCP ist eine zentrale betriebliche Anforderung für Hersteller.
Für Import und Vermarktung umfasst die MFDS-Aufsicht auch die Registrierung ausländischer Produktionsanlagen und Praktiken zur Etikettenprüfung, was die Compliance-Hürden für Nischenimporteure und kleine handwerkliche Marken erhöht. Ein wichtiger aktueller Compliance-Ankerpunkt ist die Ausweitung der MFDS-Nährwertkennzeichnungs- und Informationsstandards für zuckerfreie/ohne Zuckerzusatz-Angaben ab dem 1. Januar 2026, was den Bedarf an Aktualisierungen von Verpackungen und Angabenbelegen sowohl bei Mainstream- als auch bei „Better-for-you“-Schokoladenlinien erhöht. An der Grenze unterliegt Schokolade der HS-Position 1806 zudem einer Zollbehandlung (mit einem in Zoll-/Tarifreferenzen genannten Grundsatz von 8%), was sich auf die endgültige Regalpreisgestaltung im Vergleich zu lokal produzierten Alternativen auswirken kann.
Wettbewerbslandschaft
Der südkoreanische Schokoladenmarkt weist eine mittlere Marktkonzentration auf, in der etablierte koreanische Konzerne neben internationalen Marken agieren. Jeder Marktteilnehmer verfolgt eigenständige Positionierungsstrategien und nutzt Vertriebsnetze, um seine Marktpräsenz zu sichern. Die inländischen Branchenführer Lotte Wellfood und Orion haben ihren Erfolg auf einem tiefen Verständnis des lokalen Marktes, starken Einzelhandelspartnerschaften und der Fähigkeit aufgebaut, Produkte zu entwickeln, die den kulturellen Präferenzen der Koreaner entsprechen. Internationale Unternehmen wie Mars, Ferrero und Nestlé behaupten ihren Wettbewerbsvorteil durch etablierte globale Markenbekanntheit und eine Premium-Marktpositionierung. Diese Marktstruktur hat tragfähige Chancen für handwerkliche Produzenten und Spezialmarken geschaffen, die sich auf gesundheitsbewusste Verbraucher, Premium-Geschenkemärkte und spezifische Geschmackspräferenzen konzentrieren, die von Massenmarktunternehmen noch nicht ausreichend bedient werden.
Der Einsatz fortschrittlicher Technologie hat sich als entscheidender Differenzierungsfaktor in der Wettbewerbslandschaft herausgestellt, insbesondere in Bereichen wie E-Commerce-Fähigkeiten, Lieferkettenoptimierung und Verbraucherinteraktionsplattformen. Diese technologischen Fortschritte ermöglichen es Unternehmen, aufkommende Trends – wie das jüngste Dubai-Schokoladen-Phänomen – effektiv zu erfassen und darauf zu reagieren. Die Marktteilnehmer verbessern ihre Abläufe kontinuierlich durch Investitionen in die Kühlkettenlogistikinfrastruktur, digitale Marketinginitiativen und ausgefeilte Datenanalysesysteme, die es ihnen ermöglichen, sich wandelnde Verbraucherpräferenzen besser zu verstehen und mit agilen Produktentwicklungsstrategien darauf zu reagieren.
Die aktuellen Marktdynamiken deuten auf ein erhebliches Potenzial für eine Branchenkonsolidierung durch verschiedene strategische Initiativen hin. Unternehmen erkunden Möglichkeiten für Partnerschaften, Akquisitionsaktivitäten und Joint Ventures, die lokales Markt-Know-how effektiv mit internationalen Markenportfolios verbinden. Diese strategischen Ausrichtungen ermöglichen es Organisationen, komplementäre Stärken zu nutzen, insbesondere in technologischen Fähigkeiten und Marktzugang, und so robustere und wettbewerbsfähigere Geschäftseinheiten im südkoreanischen Schokoladenmarkt zu schaffen.
Marktführer der südkoreanischen Schokoladenindustrie
-
Lotte Wellfood Co., Ltd.
-
Orion Confectionery Co., Ltd.
-
Crown Confectionery Co., Ltd.
-
Ferrero International S.A.
-
Mars, Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Vertikale Integration und lokale Verarbeitungskapazität entwickeln sich zu einem praktischen Betätigungsfeld für Hersteller, die die Volatilität bei Kakaorohstoffen bewältigen und die Qualitätskontrolle in Südkorea verschärfen möchten. Im Februar 2026 nahm Lotte Wellfood den Vollbetrieb einer neuen Kakaobohnen-Verarbeitungslinie in seinem Werk in Yangsan auf, wodurch die Kakaomasse-Produktionskapazität auf 2,5 Tonnen pro Stunde angehoben und der Produktionsprozess um etwa 25% verkürzt wurde. Dies unterstützt eine Bean-to-Bar-artige Positionierung, schnellere Produktiteration und widerstandsfähigere Beschaffungsstrategien für Schokolade und schokoladenbasierte Süßwaren.
Betriebliche Effizienz und compliance-gerechte Produkterneuerung schaffen ebenfalls Raum für differenzierte Angebote in den Kategorien zuckerfrei und Premium. Smart-Factory-Automatisierung wird auf Süßwarenprozesse angewendet, einschließlich automatisierter Beschichtung und Verbesserungen der Förderbandstabilität, um Fehler zu reduzieren und dem Druck bei Arbeitskosten und allgemeinen Kosten zu begegnen. Gleichzeitig zwingt die Verschärfung der MFDS-Informationsstandards für zuckerfrei/ohne Zuckerzusatz ab Januar 2026 Marken dazu, ihre Kennzeichnungsdisziplin und Zutatentransparenz zu stärken. Diese Verschiebungen decken sich mit der beobachteten Nachfrage nach Premium-Geschenkartikeln und gesundheitsorientierten Formulierungen und schaffen Chancen für konforme zuckerfreie Portfolios, Premium-Sortimente mit stärkeren Herkunftserzählungen und e-commerce-freundliche SKUs, die durch temperaturgeführte Logistik unterstützt werden.
Aktuelle Branchenentwicklungen
- Juli 2026: Crown Confectionery führte die Cookdas Ube Edition als limitierte Sortimentserweiterung ein. Saisonale und geschmacksgeführte Rotationen wie diese unterstützen die Regaldifferenzierung in einem Markt, der von durch soziale Medien getriebener Geschmacksentdeckung geprägt ist, während Mainstream-Marken in den Convenience- und Online-Kanälen aktiv bleiben.
- April 2025: Orion Corp. kündigte eine Investition von 580 Millionen USD über drei Jahre an, um die Snack-Produktionskapazität zu erweitern. Die zusätzliche Kapazität stärkt die inländische Versorgung und verstärkt die Wettbewerbsintensität bei Schokolade und schokoladenbasierten Süßwaren durch verbesserte Skaleneffekte und Markteinführungsagilität.
- Oktober 2024: Die saudi-arabische Vlinder Chocolate trat in den südkoreanischen Markt ein und nutzte den viralen Dubai-Schokoladen-Trend mit sechs vom Nahen Osten inspirierten Geschmacksrichtungen. Durch die Sicherung von Importgenehmigungen und den Ausbau der Distribution über große koreanische E-Commerce-Plattformen zeigte die Marke, wie grenzüberschreitende Neuheitsprodukte den Online-Handel nutzen können, um Probierkäufe und die Premiumisierung der Kategorie zu beschleunigen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Schokoladenprodukte, die in Südkorea verkauft werden und zum vom Käufer gezahlten Preis über den Einzelhandel und vergleichbare Verkaufsstellen bewertet werden. Er schließt Mainstream- und Premium-Schokoladenangebote ein, in USD ausgewiesen, im gesamten Land.
Ausschlüsse aus dem Umfang: Wir schließen Kakao-Rohstoffe und industrielle Kakaozutaten aus, die hauptsächlich zur Weiterverarbeitung und nicht als fertige Schokoladenprodukte verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Zartbitterschokolade
- Milch- und Weißschokolade
- Nach Kategorie
- Zucker
- Zuckerfrei
- Nach Preisklasse
- Massenmarkt
- Premium
- Luxus/Handwerklich
- Nach Vertriebskanal
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Einzelhandel
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde zunächst eingesetzt, um nachzuvollziehen, wie Schokolade von Importeuren und Herstellern in die Regale des Einzelhandels gelangt, und um die relevanten Nachfragetreiber in Südkorea zu verstehen. Wir haben öffentliche Quellen herangezogen, darunter Statistics Korea (KOSTAT) für Signale zu Haushaltsausgaben, die Handelsstatistiken des Korea Customs Service für kakao- und schokoladenbezogene Importe sowie das Ministerium für Lebensmittel- und Arzneimittelsicherheit für Kennzeichnungs- und Kategorievorschriften, die bestimmen, was als Schokolade verkauft wird.
Um realistische Annahmen zu Verkaufspreisen und Kanälen zu entwickeln, haben wir außerdem Unternehmensberichte und Investorenmaterialien, soweit verfügbar, Kategorienseiten im Einzel- und E-Commerce sowie seriöse Wirtschaftspresseberichte über Aktionen und Produkteinführungen ausgewertet. Wo Lücken verblieben, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Importund Export-Prüfungen auf Sendungsebene genutzt, die zur Bestätigung der Volumenrichtung beitragen. Die hier aufgeführten Desk-Research-Quellen sind lediglich illustrativ; für Querprüfungen und Klärungen wurden viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde anschließend eingesetzt, um die Desk-Research-Ergebnisse mit Personen zu überprüfen, die Preisgestaltung, Vertrieb und Käuferverhalten direkt beobachten. Dies half uns, die endgültigen Annahmen zu Kanalaufteilungen und dem Tempo der Premiumisierung zu festigen, und klärte auch, wie die Einführung zuckerfreier Produkte nach Einzelhändlertyp sichtbar wird.
Da es sich um einen Einzelländermarkt handelt, konzentrierten sich die Interviews auf nationale Dynamiken und deckten dabei dennoch verschiedene Vertriebsmodelle ab, einschließlich Convenience-gesteuerter Käufe und Online-Schenkungsspitzen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 17 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes durchgeführt. Die Top-down-Perspektive beginnt mit den Lebensmittelausgabenmustern des Landes und den Signalen aus dem Einzelhandelsumsatz und verengt sich dann mithilfe von Kategorieanteilen und Kanalgewichtungen auf Schokolade. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse anhand selektiver Bottom-up-Näherungen überprüft, darunter Stichprobenpreispunkte, multipliziert mit beobachteter Verpackungs- und Sortimentsaktivität über wichtige Kanäle.
Zu den im Modell verwendeten Eingaben gehörten Schokoladenimporttrends, Haushaltskonsumintensität und Schenkungsintensität, die Aufteilung der Verkäufe auf Supermärkte, Convenience Stores, Fachgeschäfte und Online-Kanäle sowie Preissegmentmixverschiebungen zwischen Massen- und Premiumsortimenten. Wir haben auch Kategoriesignale wie zuckerfreie Angaben und Veränderungen bei der Präferenz für dunkle Schokolade verfolgt, da diese die durchschnittlichen Verkaufspreise und den Absatzmix beeinflussen.
Für die Prognose wurde eine Szenarioanalyse eingesetzt. Der Basisszenario wurde an den Erwartungen der Primärbefragten für Volumenwachstum und Preisentwicklung in den nächsten Jahren ausgerichtet. Wenn eine Bottom-up-Prüfung für ein Nischenpreissegment oder einen kleineren Kanal dünn war, wurde die Lücke durch die Anwendung konservativer Bandbreiten geschlossen und anschließend mit dem Top-down-Nachfragepool abgeglichen, damit der endgültige Pfad konsistent blieb.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe wurden die Schätzungen anhand unabhängiger Signale wie Handelsbewegungen, Einzelhandelskanal-Dynamik und erwarteten Preisveränderungen trianguliert, sodass Ausreißer frühzeitig erkannt werden konnten. Große Abweichungen lösten eine eingehendere Überprüfung der Annahmen aus, und bei Bedarf wurden Folgekontakte aufgenommen, um die praktische Realität bei Preisgestaltung und Kanalmix erneut zu überprüfen.
Ein mehrstufiger interner Überprüfungsprozess wurde eingehalten, damit Berechnungen, Umrechnungen und Jahreszuordnungen über die gesamte Zeitreihe hinweg konsistent blieben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung verschieben können. Unmittelbar vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, um zu bestätigen, dass die neuesten Eingaben in der veröffentlichten Ansicht berücksichtigt sind.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Südkorea Schokoladenmarkt mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für Südkorea Schokolade zu sehen, da jeder Herausgeber die Marktgrenze auf leicht unterschiedliche Weise zieht und jeweils auch eigene Entscheidungen zu Preisen, Kanälen und Zeitpunkten trifft. Unterschiede können auch daher rühren, ob die Schätzung auf dem Einzelhandelsumsatzwert im Vergleich zum breiteren Süßwarenwert basiert und welches Jahr für die Währungsumrechnung verwendet wird.
Durch die Verfolgung von Preisbewegungen auf Kanalebene und des Aktualisierungszeitpunkts hält Mordor Intelligence den Gesamtwert an der in Südkorea verkauften fertigen Schokolade fest, anstatt den Umfang auf Kakaozutaten oder breitere kakaobasierte Produktkörbe auszuweiten, die den Wert aufblähen. Die Lücke wird auch dadurch beeinflusst, wie Premium- und handwerkliche Produkte behandelt werden, da Veränderungen im angenommenen Mix den durchschnittlichen Verkaufspreis in dieser Kategorie verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 732,06 Mio. USD (2026) | |
| Global Consultancy A | 975,70 Mio. USD (2025) | Verwendet eine breitere Schokoladendefinition mit vereinfachten Segmentaufteilungen (zum Beispiel traditionell versus künstlich), und die Preisbasis kann stärker auf verpackte Einzelhandelsdurchschnitte ausgerichtet sein, ohne die gleiche Kanalgewichtung nach südkoreanischem Vertriebsweg. |
| Industry Publisher B | 1.159,00 Mio. USD (2025) | Zählt Schokolade plus Kakaoerzeugnisse, was Backzutaten und andere kakaobasierte Verwendungen einbeziehen kann, und dieser breitere Warenkorb tendiert dazu, den Wert im Vergleich zum reinen Einzelhandelskonsum von fertiger Schokolade nach oben zu treiben. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Umfang und Zählregeln erklärt wird, insbesondere dadurch, ob Kakaoerzeugnisse und zutatengetriebene Nachfrage einbezogen werden. Wenn der Umfang auf fertige Schokolade beschränkt und der Kanalmix konsistent angewendet wird, lässt sich das Ergebnis leichter auf klare Nachfragetreiber und wiederholbare Prüfungen zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der südkoreanische Schokoladenmarkt voraussichtlich bis 2031 wachsen?
Der Wert des südkoreanischen Schokoladenmarkts wird voraussichtlich von USD 732,06 Millionen im Jahr 2026 auf USD 824,68 Millionen bis 2031 steigen, was einer CAGR von 2,41 % entspricht.
Welcher Schokoladentyp verzeichnet die schnellste Akzeptanz bei koreanischen Verbrauchern?
Zartbitterschokolade führt beim Wachstum mit einer CAGR von 3,60 %, angetrieben durch Wellness-Wahrnehmungen und Geschmackstrends in sozialen Medien.
Warum gewinnen zuckerfreie Schokoladen an Bedeutung?
Steigendes Gesundheitsbewusstsein und die breitere nationale Null-Zucker-Bewegung haben den Absatz zuckerfreier Schokoladen mit einer CAGR von 3,44 % angehoben.
Welche Rolle spielt der E-Commerce bei der Schokoladenverteilung?
Der Online-Einzelhandel ist der am schnellsten wachsende Kanal und expandiert mit einer CAGR von 3,81 % dank Same-Day-Lieferservices und temperaturgesteuerter Verpackung.
Wie prägt die MFDS-Regulierung den Markt?
Strenge Kakaogehalt- und Kennzeichnungsvorschriften erhöhen die Compliance-Kosten, stärken aber auch das Verbrauchervertrauen in die Produktsicherheit über alle Marken hinweg.