
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Wachstumsrate | 6.93 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des EPC-Markts für Stromerzeugung in Südostasien von Mordor Intelligence
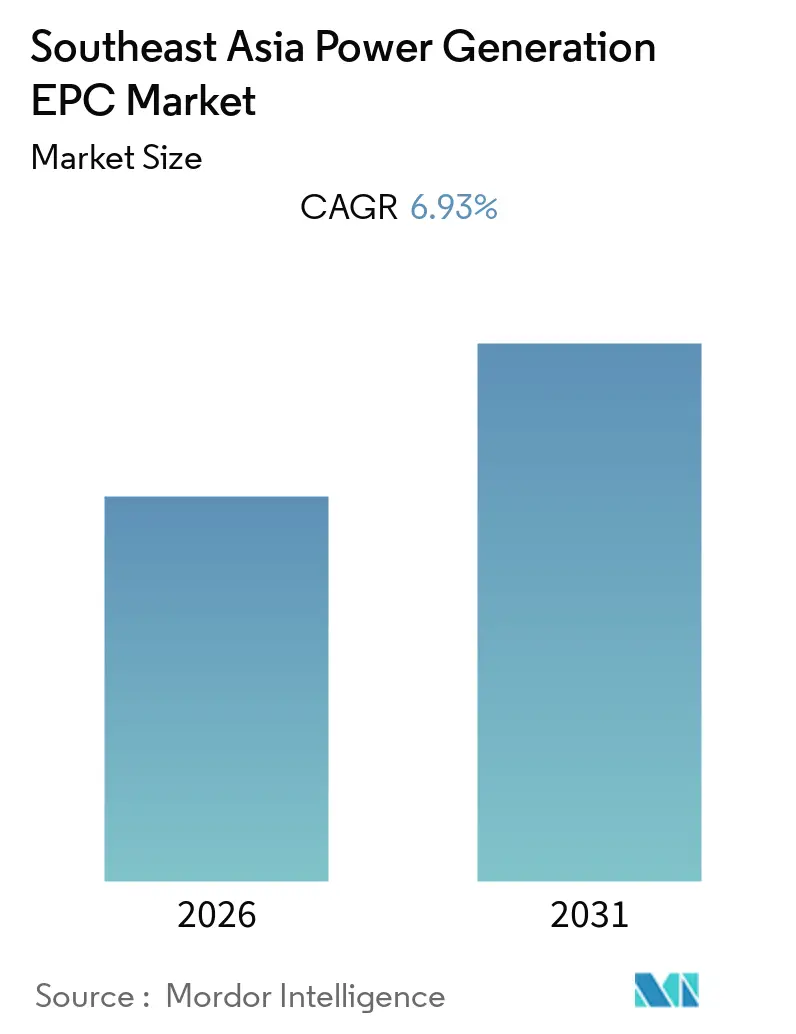
Es wird erwartet, dass der Südostasien Markt für Stromerzeugung EPC während des Prognosezeitraums eine CAGR von 6,93 % verzeichnen wird.
- Günstige staatliche Richtlinien und Vorgaben zur Förderung erneuerbarer Energiequellen sowie ein wachsender Fokus auf die Reduzierung von Kohlenstoffemissionen in der gesamten Region dürften den Markt für Stromerzeugung EPC aus erneuerbaren Energien in erheblichem Maße ankurbeln.
- Es wird erwartet, dass der Energiebedarf in der südostasiatischen Region zwischen 2019 und 2040 um etwa zwei Drittel steigen wird, was zu massiven Investitionen in neue Stromerzeugung, -verteilung und -übertragung führt und den EPC-Marktteilnehmern in den kommenden Jahren erhebliche Marktchancen eröffnet.
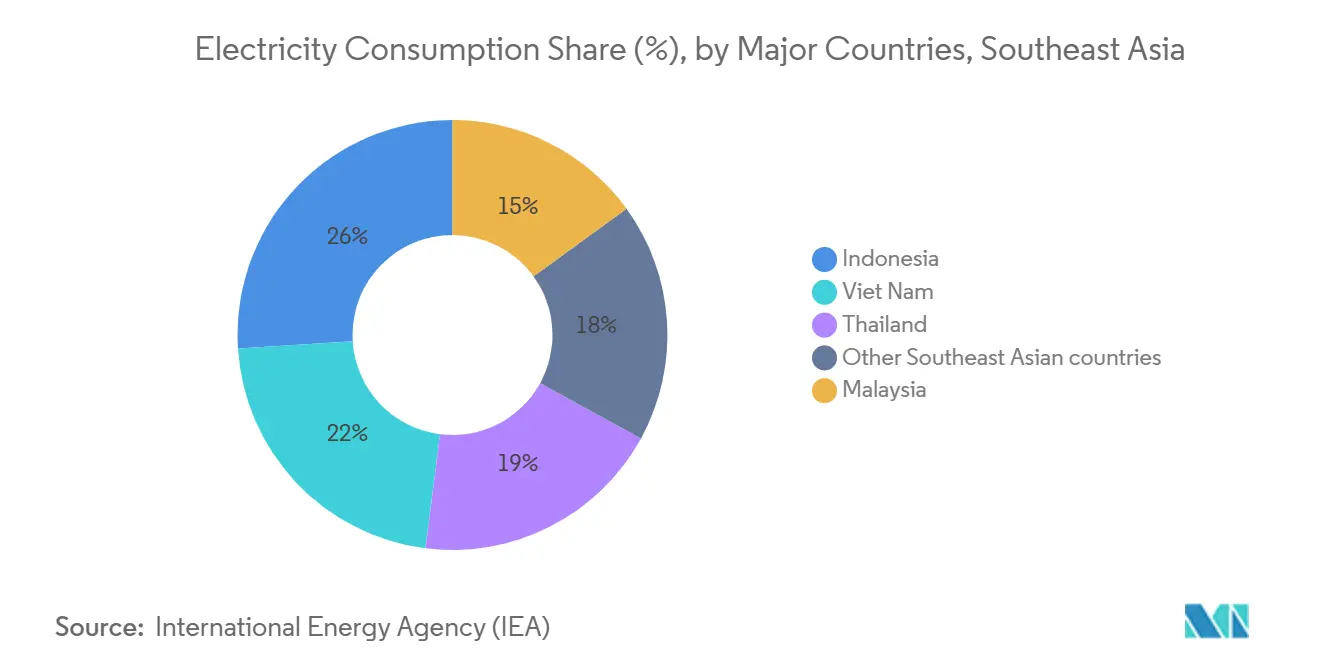
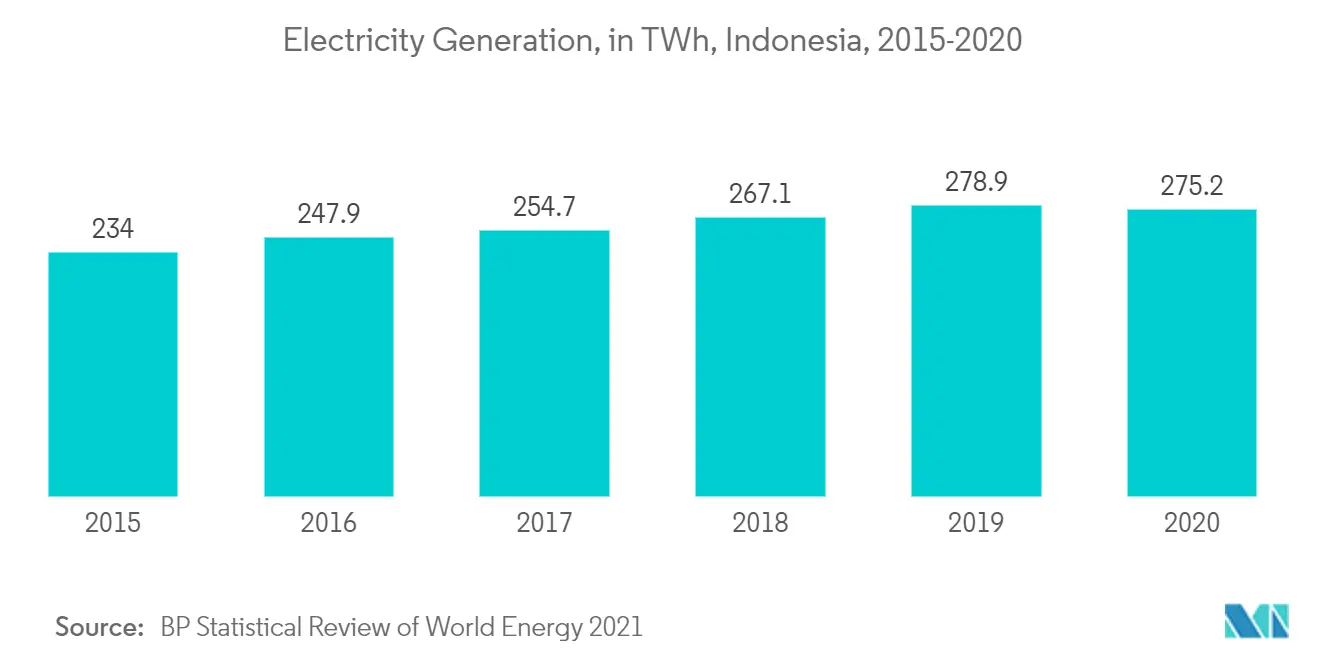
- Indonesien, die größte Volkswirtschaft Südostasiens, verzeichnete 2021 die höchste Stromerzeugung. Es wird erwartet, dass das Land den Markt für Stromerzeugung EPC während des Prognosezeitraums mit geplanten Projekten dominieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Erneuerbare Energiequellen werden eine erhebliche Nachfrage verzeichnen
- Der Verband Südostasiatischer Nationen (ASEAN) hat sich das ehrgeizige Ziel gesetzt, bis 2025 23 % seiner Primärenergie aus erneuerbaren Quellen zu beziehen und einen Anteil von 35 % an der installierten Kapazität zu erreichen. Der Energiebedarf in der Region wird voraussichtlich um 50 % steigen. Dies wiederum dürfte dem EPC-Markt für Stromerzeugung in Südostasien im Bereich erneuerbarer Energien einen erheblichen Auftrieb geben.
- Bis Ende 2020 erreichte die installierte Windenergieleistung in Vietnam 600 MW. Die von der vietnamesischen Regierung festgelegten beschleunigten Ziele sollen bis 2025 11.800 MW erreichen, was den EPC-Markt für Stromerzeugung in der gesamten Region ankurbeln dürfte.
- Günstige staatliche Maßnahmen der malaysischen Regierung zur Erhöhung des Anteils erneuerbarer Energien im Land dürften den Markt stärken. Das von der Regierung eingeführte Netto-Metering-3.0-Programm zur Förderung des Einsatzes von Solarstromanlagen im Wohn- und Gewerbebereich dürfte die Nachfrage nach dem EPC-Markt für Stromerzeugung ankurbeln.
- Aufgrund bevorstehender Projekte wächst der Anteil erneuerbarer Energien an der Stromerzeugung in Thailand erheblich. Mit 7.406 MW im Jahr 2014 und 11.991 MW im Jahr 2020 steigt die installierte Kapazität erneuerbarer Energien im Land kontinuierlich an.
- Darüber hinaus plant die Electricity Generating Authority of Thailand (EGAT), bis 2037 2,7 GW schwimmende Solarstromkapazität auf den Stauseen zu errichten. Das Ziel wird darin bestehen, zahlreiche Möglichkeiten zu schaffen, um den EPC-Markt erheblich voranzutreiben. Daher stärken die oben genannten Faktoren den Marktanteil des EPC-Markts für Stromerzeugung in der Region weiter.
- Daher wird erwartet, dass das Segment der erneuerbaren Energiequellen auf Basis der oben genannten Faktoren im Prognosezeitraum eine erhebliche Nachfrage verzeichnen wird.

Indonesien wird den Markt dominieren
- Indonesien ist eine der größten Volkswirtschaften in Südostasien. Der Stromsektor des Landes ist bei der Stromerzeugung stark auf fossile Brennstoffe angewiesen, insbesondere auf Braunkohle und Steinkohle. Obwohl Erdgas nicht dasselbe wie Kohle ist, wird es voraussichtlich ebenfalls ein integraler Bestandteil des Energiemixes des Landes bleiben.
- Die indonesische Regierung hat einen neuen Strombeschaffungsplan (RUPTL) eingeführt, nach dem das Land bis 2030 4,7 GW Solarenergie hinzufügen will. Dies dürfte den Marktanteil des Landes im EPC-Markt für Stromerzeugung im Bereich erneuerbarer Energien vorantreiben.
- Der steigende Investitionstrend im Bereich erneuerbarer Energien in Indonesien dürfte das Marktwachstum steigern. Im Jahr 2020 wurden im Bereich erneuerbarer Energien Investitionen in Höhe von 1,36 Milliarden USD verzeichnet.
- Die indonesische Regierung plant, Kohlekraftwerke durch Kernreaktoren zu ersetzen, um die Kohlenstoffemissionen zu senken und gleichzeitig die Stromerzeugung aus Kernkraftwerken zu steigern. Das Land hat jedoch im Vergleich zu allen anderen Ländern in der südostasiatischen Region ein immenses Potenzial zur Erzeugung von Kernenergie.
- Daher wächst die Stromerzeugung mit steigendem Strombedarf ebenfalls. Indonesien erzeugte im Jahr 2020 275,2 TWh Strom. Es wird erwartet, dass neue Projekte den steigenden Strombedarf im Prognosezeitraum decken und einen erheblichen Markt antreiben werden.
- Daher wird erwartet, dass Indonesien auf Basis der oben genannten Faktoren den EPC-Markt für Stromerzeugung in Südostasien im Prognosezeitraum dominieren wird.
Regulatorisches Umfeld
Die EPC-Aktivität im Bereich der Stromerzeugung in Südostasien wird durch nationale Elektrizitätsrahmenwerke sowie durch die zunehmende ASEAN-geführte Koordination bei grenzüberschreitenden Verbundnetzen geprägt. Im Oktober 2025 unterstützten die ASEAN-Energieminister eine Absichtserklärung zum Enhanced ASEAN Power Grid (APG), um Regeln, technische Anforderungen und Finanzierungsansätze für Verbundnetze aufeinander abzustimmen und damit die länderübergreifende Projektentwicklung sowie harmonisierte Netzanschlusspraktiken zu unterstützen.
Auf Länderebene hat Vietnam zentrale Entwicklungs- und Beschaffungsvorschriften aktualisiert, die die EPC-Vergabe und die Finanzierbarkeit von Projekten betreffen. Das vietnamesische Dekret Nr. 56/2025/ND-CP (in Kraft seit 3. März 2025) konkretisiert das Elektrizitätsgesetz mit Bestimmungen zur Planung der Stromentwicklung, zum Bau und zur Ausschreibung zur Auswahl von Investoren, während die Resolution Nr. 253/2025/QH15 Mechanismen für die nationale Energieentwicklung 2026–2030 bereitstellt (in Kraft ab 1. März 2026). Vietnam passte außerdem seinen Rahmen für direkte Stromabnahmeverträge durch das Dekret Nr. 243/2026/ND-CP (datiert vom 26. Juni 2026) an, was sich auf Vertragswege für Erzeuger erneuerbarer Energien und damit auf die EPC-Paketierung und Abnahmestrukturen auswirkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für EPC im Bereich der Stromerzeugung in Südostasien beginnt typischerweise mit der Projektinitiierung (Versorgungsunternehmen, unabhängige Stromerzeuger und staatliche Planer), führt dann über Machbarkeitsstudien und Genehmigungsverfahren, Finanzierung, EPC-Vertragsvergabe, Ausrüstungsbeschaffung, Bau, Inbetriebnahme bis hin zur langfristigen Betriebsunterstützung. Großprojekte nutzen häufig Konsortialstrukturen, die internationale OEMs und EPC-Kompetenz mit lokalen Ingenieur- und Baupartnern verbinden, darunter Vietnams O-Mon-IV-Projekt, bei dem Petrovietnam einen EPC-Vertrag mit einem Joint Venture aus Doosan Enerbility und PECC2 abschloss (Juni 2025), gefolgt von der Lieferung wichtiger Gasturbinenausrüstung durch Mitsubishi Power (September 2025).
Auf der Angebotsseite umfasst die Kette OEMs (Gasturbinen, Kessel, Generatoren), Balance-of-Plant-Lieferanten, Bau- und Elektroinstallateure sowie spezialisierte Logistikanbieter. Netzausbau und Verbundnetzprojekte fügen weitere Stufen hinzu, darunter Hochspannungstransformatoren, Schaltanlagen, HGÜ-Kabel und -Umrichter sowie Kabelverlegeschiffe, wo gemeldete Engpässe und verlängerte Lieferzeiten Beschaffungsrisiken und Zeitplandruck für EPC-Auftragnehmer erzeugen. Eigentümer und EPC-Unternehmen koordinieren sich zudem hinsichtlich Integrationsanforderungen (Frequenz und Interoperabilität) für den grenzüberschreitenden Stromhandel, was den Fokus stärker auf HGÜ- und Steuerungssystempakete verschieben und die Abhängigkeit von einer engen Gruppe qualifizierter Lieferanten erhöhen kann.
Wettbewerbslandschaft
Marktkonzentration
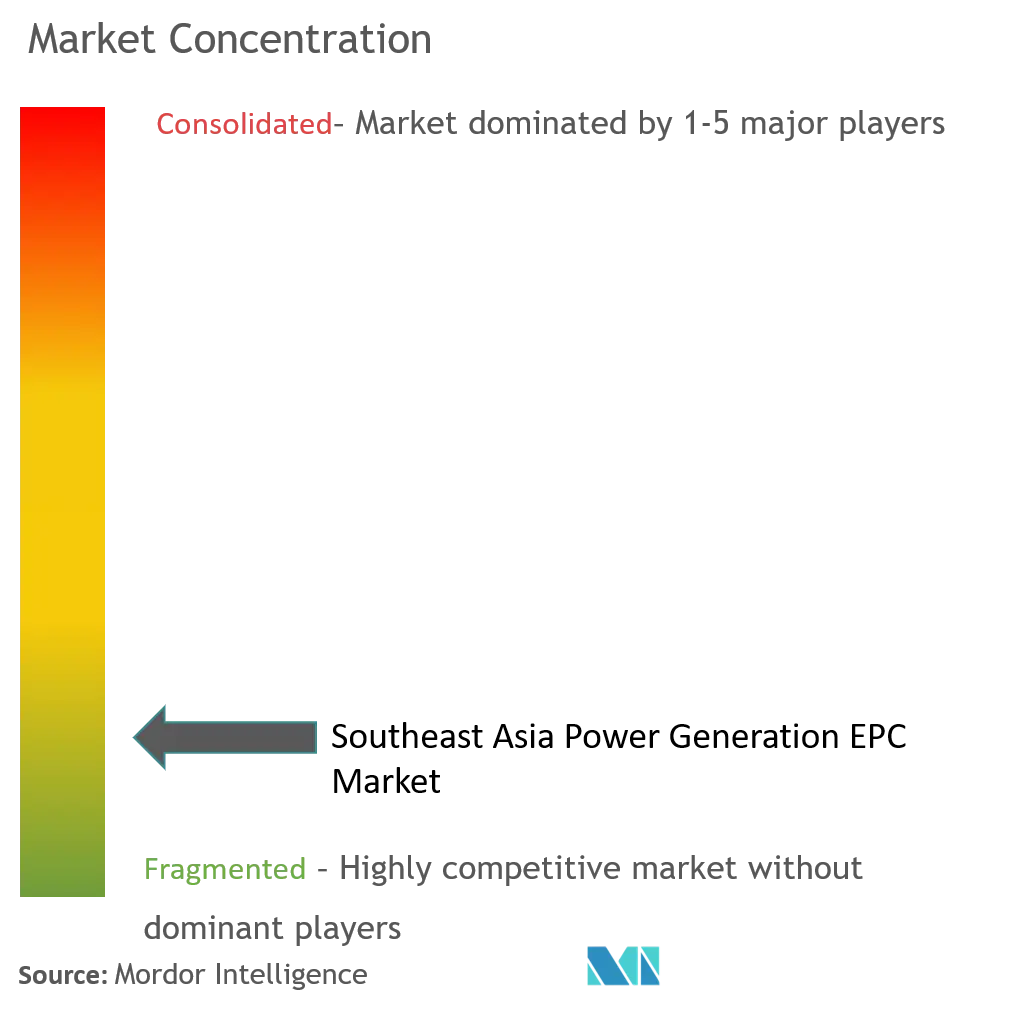
Der EPC-Markt für Stromerzeugung in Südostasien ist mäßig fragmentiert. Zu den wichtigsten Unternehmen zählen Mitsubishi Heavy Industries Ltd, Hyundai Engineering Co. Ltd, Sumitomo Corporation, Poyry PLC und Indika Energy.
Marktführer der EPC-Branche für Stromerzeugung in Südostasien
-
Sumitomo Corporation
-
Poyry PLC
-
Indika Energy
-
Mitsubishi Heavy Industries, Ltd.
-
Hyundai Engineering Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südostasien Markt für Stromerzeugung EPC Unternehmen in diesem Bericht
- Hyundai Engineering Co., Ltd.
- Larsen & Toubro Limited
- Mitsubishi Heavy Industries, Ltd.
- Poyry PLC
- Toshiba Corp.
- Indika Energy
- Sumitomo Corporation
- Punj Lloyd Limited
- China Huadian Engineering Co. Ltd
- Kawasaki Heavy Industries Ltd
- Fluor Corporation
- Trung Nam Group
- IHI Corp
- JGC Holdings Corporation
Lesen Sie die Analyse der Südostasien Markt für Stromerzeugung EPC-Unternehmen
Marktchancen und Zukunftsaussichten
Großprojekte für Gas-zu-Strom und LNG-gekoppelte Kombikraftwerke erweitern den EPC-Auftragspool, insbesondere dort, wo Regierungen und Versorgungsunternehmen von der Planung zur Vergabe übergehen. In Vietnam unterzeichnete Vietnam Electricity (EVN) im Februar 2026 einen EPC-Vertrag über 962 Millionen USD für das 1.612-MW-LNG-Kraftwerksprojekt Quang Trach II mit einem von PowerChina und Lilama geführten Konsortium, und GE Vernova erhielt später (Juni 2026) einen Auftrag zur Lieferung wichtiger Turbomaschinen für dasselbe Projekt. Zusammen bekräftigen diese Vergaben eine Pipeline großer, EPC-geführter thermischer Kapazitätserweiterungen mit erheblichem Balance-of-Plant- und Netzanschlussumfang.
EPC-Chancen im Bereich erneuerbare Energien gehen ebenfalls über die reine Erzeugung hinaus in Richtung Hybridkonfigurationen, die Solarenergie und Speicher kombinieren, was die technische Komplexität und den Gesamtumfang pro Projekt erhöht. Auf den Philippinen unterzeichnete Levanta Renewables im April 2026 einen EPC-Vertrag mit der China Energy Engineering Group für eine 166-MWp-Solaranlage in Kombination mit einem 80-MWh-Batteriespeichersystem, was einen Trend hin zu Firmierungs- und Netzstützungsfunktionen widerspiegelt. Parallel dazu erzeugt die Agenda des Enhanced ASEAN Power Grid konkrete Arbeitsströme: Die APG-Task-Forces trafen sich im April 2026, um Arbeitspläne und technische Kartierungen zu verfeinern, und die Asian Development Bank richtete im April 2026 einen Regional Connectivity Fund for Energy in Southeast Asia im Rahmen des ASEAN Infrastructure Fund ein. Diese Schritte unterstützen länderübergreifende Übertragungs- und Verbundnetzprogramme, die den adressierbaren EPC-Markt auf Hochspannungsumspannwerke, Verbindungsleitungen und grenzüberschreitende Infrastruktur ausweiten, die den multilateralen Stromhandel ermöglicht.
Neueste Industrielle Entwicklungen in Südostasien Markt für Stromerzeugung EPC
- Juni 2026: Ein von Sumitomo Corporation und Hitachi Zosen Corporation geführtes Konsortium unterzeichnete eine geänderte öffentlich-private Partnerschaftsvereinbarung zur Weiterentwicklung des regionalen Abfall-zu-Energie-Projekts Legok Nangka in West-Java, Indonesien. Die Vereinbarung unterstützt einen kommunal verknüpften Erzeugungsprojekttyp, der typischerweise integriertes EPC über Abfallverarbeitung, Kraftwerksblock und Netzanschluss erfordert, wodurch die Nachfrage über das konventionelle thermische EPC hinaus erweitert wird.
- Oktober 2025: Meralco PowerGen wählte ein Konsortium aus Mitsubishi Power und Jurong Engineering Limited zur Entwicklung einer 670-MW-wasserstofffähigen Kombikraftwerksanlage in Singapur aus. Die Auswahl unterstreicht anhaltende Investitionen in hocheffiziente Gaserzeugung und erweitert den EPC-Umfang um wasserstofffähige Spezifikationen, Integration und zukünftige Anforderungen an die Brennstoffflexibilität.
- August 2024: Mitsubishi Power erhielt einen Auftrag zur Lieferung einer M701F-Gasturbine und einer Dampfturbine für ein 500-MW-Kombikraftwerk in Miri, Sarawak, Malaysia. Der Auftrag unterstützt die regionale GuD-Projektpipeline und zeigt, wie OEM-geführte Ausrüstungspakete EPC-Zeitpläne, Integrationsarbeiten und langfristige Serviceabkommen beeinflussen können.
Südostasien Markt für Stromerzeugung EPC Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Diese Methodik erfasst Umsätze aus Engineering-, Beschaffungs- und Bauleistungen, die für Stromerzeugungsprojekte in ganz Südostasien erbracht werden, bei denen Auftragnehmer dafür vergütet werden, Anlagen zu planen, wichtige Ausrüstungen zu beschaffen und bis zur Inbetriebnahme zu errichten.
Ausschlüsse aus dem Umfang: Wir schließen reine Betriebs- und Wartungsverträge, Kraftstoffversorgung und -handel sowie EPC für Stromübertragung und -verteilung aus, sofern diese nicht in einem Stromerzeugungsauftrag gebündelt sind.
Segmentierungsübersicht
- Quelle
- Konventionelle Wärmekraft
- Erneuerbare Energie
- Kernkraft
- Geografie
- Indonesien
- Thailand
- Malaysia
- Vietnam
- Philippinen
- Übriges Südostasien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Projektpipeline und den Nachfragekontext für EPC-Aktivitäten in ganz Südostasien zu ermitteln und das Modell anschließend in konsistenten öffentlichen Zeitreihen zu verankern. Wir haben typischerweise Quellen wie IEA- und IRENA-Statistiken, ASEAN-Energiepublikationen, nationale Energieministerien und Regulierungsbehörden sowie Planungsdokumente von Versorgungsunternehmen herangezogen, die bevorstehende Kapazitätserweiterungen ausweisen.
Um die Pipeline in einen EPC-Wertpool zu übersetzen, haben wir außerdem Ausschreibungsportale und öffentliche Vergabebekanntmachungen, Zoll- und Handelsstatistiken für große Stromerzeugungsanlagenkategorien sowie geprüfte Einreichungen und Investorenpräsentationen börsennotierter Auftragnehmer und Ausrüstungslieferanten ausgewertet. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde selektiv eingesetzt, um Umsatzaufteilungen zu standardisieren und Doppelzählungen bei Konsortialaufträgen zu vermeiden. Diese Quellenliste ist nicht abschließend; weitere öffentliche Dokumente wurden geprüft, um Daten zu erheben, Annahmen zu validieren und Unklarheiten bei begrenzten Offenlegungen zu klären.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich darauf, was in dieser Region als EPC-Umsatz verbucht wird und wie sich Vertragsstrukturen auf Preisgestaltung und Timing von der Auftragsvergabe bis zur Inbetriebnahme auswirken. Wir haben mit EPC-Auftragnehmern, Projektentwicklern, Versorgungsunternehmen, Kreditgebern und Ingenieursberatern in den abgedeckten Ländern gesprochen und die Eingaben anschließend abgeglichen, um Annahmen zu Kosten-pro-MW-Spannen, Lokalisierungsfaktoren und Terminverzögerungen zu harmonisieren.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | CXOs: 15 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem geplante und im Bau befindliche Stromerzeugungskapazitätserweiterungen nach Land und Technologie mithilfe typischer Kosten-pro-MW-Spannen und einer beobachteten Aufteilung von Ausrüstung gegenüber Hoch-, Elektro- und Montagearbeiten in einen EPC-Ausgabenpool umgerechnet werden. Anschließend werden die Gesamtwerte durch selektive Bottom-up-Näherungen überprüft, beispielsweise durch Zusammenfassungen angekündigter Vertragsabschlüsse, Stichproben von Projektkostenbenchmarks und Kanalprüfungen zu Nachfragemustern bei Turbinen, Kesseln, Solaranlagen und Balance-of-Plant-Komponenten.
Zu den wichtigsten Modelleingaben zählen jährliche Kapazitätserweiterungen (MW), die Verschiebung des Anteils von thermischer zu erneuerbarer Energie, der Projektgrößenmix und die Bauzeitpläne, Signale zur lokalen Wertschöpfung und Importabhängigkeit sowie typische Vertragsstrukturen für EPC gegenüber EPCM. Für die Prognose wurde eine Szenarioanalyse zu politisch getriebenen Zielen für erneuerbare Energien, netzbedingten Zuverlässigkeitsanforderungen, die Gaszusätze beeinflussen, und erwarteten Finanzierungsbedingungen durchgeführt; anschließend wurde die endgültige Entwicklung mit dem Expertenkonsens aus den Interviews abgeglichen. Wo die Offenlegung von Aufträgen begrenzt ist, wurden Lücken durch die Anwendung konservativer Umrechnungsfaktoren von Pipeline-Phasen bis zum Financial Close geschlossen, gefolgt von einer Anpassung auf Basis der jüngsten Verzögerungen zwischen Auftragsvergabe und Inbetriebnahme in der Region.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden mit unabhängigen Signalen wie nationalen Stromerzeugungsentwicklungsplänen, Ausschreibungsvolumina und der Entwicklung wichtiger Ausrüstungsimporte abgeglichen; Unstimmigkeiten wurden vor der Freigabe geprüft. Wenn sich ein Ländertotal ohne klaren Pipeline-Treiber stark veränderte, wurden die zugrunde liegenden Kosten-pro-MW-Spannen und der angenommene Zeitplan großer Projekte erneut geprüft; bei Bedarf wurden Quellen erneut kontaktiert.
Jeder Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Projektaufträge, Stornierungen oder politische Veränderungen eintreten. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit die Kunden die aktuellsten Annahmen und die neueste validierte Markteinschätzung erhalten.
Vergleich der Marktgröße des Südostasien Markts für Stromerzeugung EPC von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Stromerzeugung EPC in Südostasien stimmen häufig nicht überein, da Gruppen unterschiedliche Projekttypen, Jahre und Vertragsumfänge berücksichtigen und lokale Währungen zu unterschiedlichen Zeitpunkten in USD umrechnen. Selbst bei identischer Geografie kann die Behandlung von gebündelten, vom Auftraggeber gelieferten Ausrüstungen, begrenzter Sichtbarkeit von Baubeginnmitteilungen und reinen EPCM-Verträgen den Wert erheblich verändern.
Ausschreibungskalender, Kapazitätserweiterungsziele in nationalen Stromplänen und eine Gegenprüfung der Offenlegungen großer Projektaufträge sind die Belege, die verwendet werden, um Mordor Intelligence an der regional beobachtbaren EPC-Auftragspipeline zu verankern; dieselben Prüfungen werden auch eingesetzt, um Arbeiten herauszufiltern, die außerhalb des Stromerzeugung EPC liegen, wie eigenständige Übertragungsausbauten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,20 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 18,75 Milliarden USD (2026) | Diese Schätzung scheint eine breitere Vertragsdefinition anzuwenden, die EPCM und einen größeren Anteil an Balance-of-Plant-Arbeiten berücksichtigen kann; zudem wird eine schnellere Pipeline-zu-Umsatz-Konvertierung für mehrjährige Projekte angenommen. |
| Branchenpublikation B | 14,50 Milliarden USD (2023) | Diese Zahl ist an ein früheres Basisjahr gebunden und spiegelt möglicherweise eine engere Auswahl offengelegter Projekte wider, mit weniger Anpassungen für Verzögerungen und Neuausrichtungen bei großen Wärme- und Wasserkraftaufträgen. |
Insgesamt wird die Streuung hauptsächlich durch Vertragsumfangsgrenzen, das Timing des Basisjahres und die Art der Umsatzerfassung bei mehrjährigen Projekten bestimmt. Durch die Verankerung der Annahmen an Länderplänen für Kapazitätserweiterungen und der Sichtbarkeit von Aufträgen sowie die Plausibilitätsprüfung der Gesamtwerte anhand von Stichproben der Kosten-pro-MW-Spannen bleibt das Ergebnis auf klare Eingaben und nachvollziehbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Größe des EPC-Markts für Stromerzeugung in Südostasien?
Es wird erwartet, dass der EPC-Markt für Stromerzeugung in Südostasien im Prognosezeitraum (2026–2031) eine CAGR von 6,93 % verzeichnen wird.
Wer sind die wichtigsten Akteure im EPC-Markt für Stromerzeugung in Südostasien?
Sumitomo Corporation, Poyry PLC, Indika Energy, Mitsubishi Heavy Industries, Ltd. und Hyundai Engineering Co., Ltd. sind die wichtigsten Unternehmen, die im EPC-Markt für Stromerzeugung in Südostasien tätig sind.
Welche Jahre deckt dieser EPC-Markt für Stromerzeugung in Südostasien ab?
Der Bericht deckt die historische Marktgröße des EPC-Markts für Stromerzeugung in Südostasien für die Jahre 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert außerdem die Marktgröße des EPC-Markts für Stromerzeugung in Südostasien für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.