
Größe und Marktanteil des südamerikanischen Sportschuhmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 13.45 Milliarden US-Dollar |
| Marktgröße (2026) | 14.47 Milliarden US-Dollar |
| Marktgröße (2031) | 20.81 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.55 % |
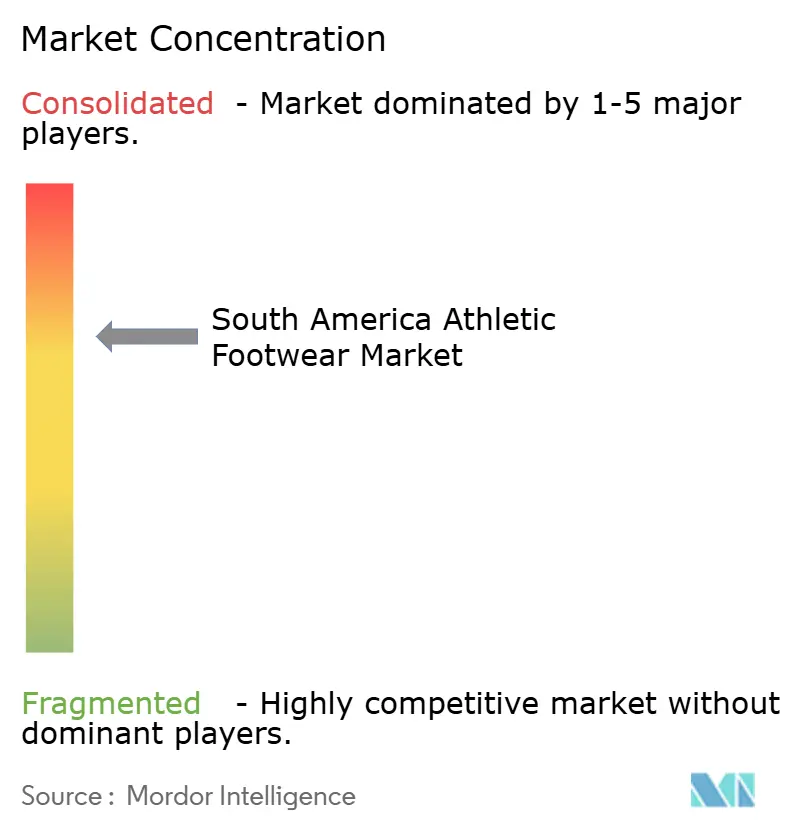
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Sportschuhmarkts durch Mordor Intelligence
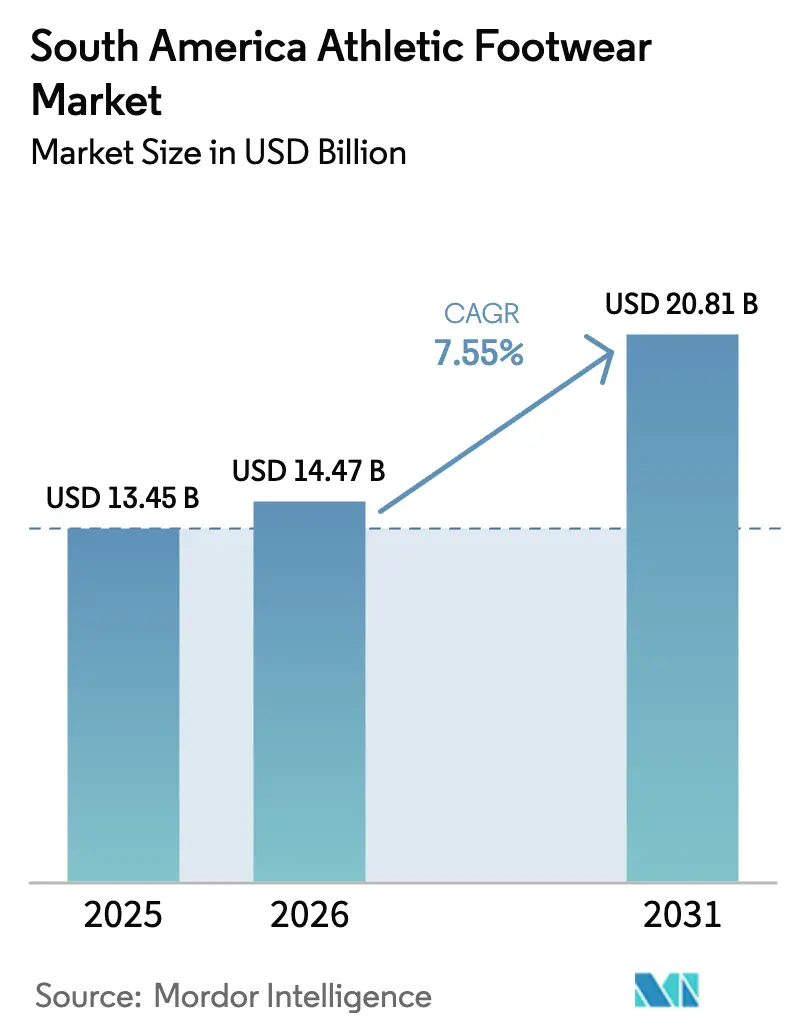
Die Marktgröße des südamerikanischen Sportschuhmarkts wurde im Jahr 2025 auf 13,45 Milliarden USD geschätzt und soll von 14,47 Milliarden USD im Jahr 2026 auf 20,81 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 7,55 % während des Prognosezeitraums (2026–2031). Das Marktwachstum wird durch zunehmendes Gesundheitsbewusstsein, das Wachstum der Mittelschicht und eine steigende Sportbeteiligung angetrieben. Die Expansion internationaler Marken und das Wachstum von E-Commerce-Plattformen haben die Zugänglichkeit von Sportschuhen für verschiedene südamerikanische Verbrauchersegmente verbessert. Der Markt umfasst verschiedene Produktkategorien, darunter Laufschuhe, Trainingsschuhe, sportartspezifische Schuhe und Freizeitschuhe im Sportstil. Brasilien und Argentinien sind die größten Märkte in der Region, gefolgt von Kolumbien und Chile. Lokale Hersteller konkurrieren zunehmend mit globalen Marken, indem sie kostengünstige Alternativen anbieten, während Premiumsegmente weiterhin von internationalen Marktteilnehmern dominiert werden. Der Markt profitiert auch von wachsenden Fitnesstrends, der Urbanisierung und dem steigenden verfügbaren Einkommen junger Verbraucher.
Wesentliche Erkenntnisse des Berichts
- Nach Aktivität hielt der Bereich Sportschuhe im Jahr 2025 einen Umsatzanteil von 43,88 %; Laufschuhe sind auf Kurs für eine CAGR von 8,05 % bis 2031.
- Nach Produkttyp sicherten sich Schuhe im Jahr 2025 einen Anteil von 83,10 % am südamerikanischen Sportschuhmarkt, während Stiefel bis 2031 mit einer CAGR von 7,78 % zulegen sollen.
- Nach Endnutzer entfielen im Jahr 2025 64,72 % der Marktgröße des südamerikanischen Sportschuhmarkts auf Männer; das Kindersegment wächst mit einer CAGR von 8,15 % bis 2031.
- Nach Kategorie entfielen im Jahr 2025 67,85 % des Umsatzes auf Massenmarktlinien; für Premiumpreissegmente wird eine CAGR von 8,35 % prognostiziert.
- Nach Vertriebskanal führten Sport- und Athletikfachgeschäfte im Jahr 2025 mit einem Anteil von 48,76 %; der Online-Handel expandiert mit einer CAGR von 8,92 %.
- Nach Geografie trug Brasilien im Jahr 2025 32,12 % des Umsatzes bei; Argentinien ist mit einer CAGR von 9,10 % bis 2031 der am schnellsten wachsende Markt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Sportschuhmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einfluss von Social-Media-Plattformen und Promi-Endorsements | +3.35% | Brasilien, Argentinien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Günstige staatliche Initiativen zur Förderung der Sportkultur | +2.25% | Brasilien, Argentinien | Langfristig (≥ 4 Jahre) |
| Signifikantes Wachstum der Sportbeteiligungsrate von Frauen | +1.55% | Brasilien, Argentinien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Technologische Innovationen in der Produktentwicklung | +1.25% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Initiativen zur Förderung von Sport und körperlicher Aktivität | +2.00% | Brasilien, Argentinien, übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Urbanisierung und Entstehung von Fitnesstrends | +1.80% | Brasilien, Argentinien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einfluss von Social-Media-Plattformen und Promi-Endorsements
Social-Media-Plattformen haben die Marketingstrategien für Sportschuhe in Südamerika durch die Implementierung von Direktvertriebsmechanismen grundlegend verändert. Nikes strategische Kooperationen mit Profisportlern, darunter LeBron James, Michael Jordan und Serena Williams, verdeutlichen diesen methodischen Ansatz zur Marktdurchdringung. Diese Athleten fungieren als autorisierte Markenrepräsentanten – ein Faktor von erheblicher Bedeutung in Südamerika, wo Sportpersönlichkeiten, vorwiegend Fußballprofis, einen beträchtlichen kulturellen Einfluss ausüben. Social-Commerce-Plattformen, insbesondere Facebook, Instagram und TikTok, haben sich über die bloße Produktentdeckung hinaus zu umfassenden Beschaffungsmechanismen für Sportschuhe entwickelt. Die Präsenz von 112,55 Millionen Facebook-Nutzern in Brasilien im Jahr 2024 belegt die signifikante Marktdurchdringung der Plattform innerhalb dieser geografischen Region [1].
Günstige staatliche Initiativen zur Förderung der Sportkultur
Staatliche Initiativen in ganz Südamerika haben umfassende Sportentwicklungsprogramme als strategische Maßnahmen zur Förderung der öffentlichen Gesundheit und als wirtschaftliche Impulsgeber implementiert, was in der Folge die Nachfrage nach Sportschuhen steigert. Brasiliens strategische Investitionen in die Sportinfrastruktur, im Anschluss an seine Rolle als Gastgeber bedeutender internationaler Sportveranstaltungen, haben einen erweiterten Zugang zu Sportanlagen über Ballungsgebiete hinaus ermöglicht. Argentiniens Umsetzung handelsliberalisierender Maßnahmen hat den Sportschuhmarkt durch eine verstärkte internationale Marktbeteiligung und verbesserte Verbraucheroptionen im Premiumsegment neu strukturiert. Die systematische Einbindung von Sportprogrammen in Bildungseinrichtungen der gesamten Region hat eine nachhaltige Jugendpartizipation an sportlichen Aktivitäten gefördert und damit eine solide Grundlage für eine weitere Marktexpansion geschaffen.
Signifikantes Wachstum der Sportbeteiligungsrate von Frauen
Die zunehmende Beteiligung von Frauen an sportlichen Aktivitäten in ganz Südamerika erzeugt eine kontinuierliche Nachfrage nach frauenspezifischen Sportschuhprodukten. Sportschuhhersteller in der Region implementieren umfassende Produktentwicklungsinitiativen und zielgerichtete Marketingstrategien. Bei den Olympischen Sommerspielen 2024 umfasst die brasilianische Delegation 276 Athleten, die in 39 Sportdisziplinen antreten, wobei Athletinnen 55 % (153 Athleten) des Aufgebots stellen, wie das Brasilianische Olympische Komitee (COB) berichtet [2]. Hersteller implementieren wissenschaftlich entwickelte Schuhdesigns, die speziell auf die Biomechanik von Frauen zugeschnitten sind und vom herkömmlichen Ansatz abweichen, bei dem bestehende Herrenschuhmodelle lediglich modifiziert wurden. Die strategische Verbindung von Leistungsmerkmalen mit ästhetischen Elementen hat die Nutzung von Damen-Sportschuhen über sportliche Aktivitäten hinaus erweitert, was zu einer erhöhten Kauffrequenz und einem gesteigerten Customer Lifetime Value innerhalb dieses Marktsegments führt.
Technologische Innovationen in der Produktentwicklung
Technologische Fortschritte bei Sportschuhen haben die Leistungsfähigkeit erheblich verbessert und Verbraucher verschiedener Preissegmente dazu veranlasst, in höherwertige Schuhprodukte zu investieren. Im Dezember 2024 stellte Freudenberg auf der Fachmesse Inspiramais in Brasilien ein hochwertiges lösungsmittelfreies veganes Wildleder aus Mikrofaservliesstoffen vor. Das Unternehmen steigerte den Einsatz von Recyclingmaterialien in seinem Produktportfolio und integrierte Oberfutterliner und Einlegesohlen mit einem Recyclinganteil von 35 % bis 100 %, um den Anforderungen der Verbraucher an nachhaltige Produkte gerecht zu werden. Nikes Umsetzung des Projekts „Athlete Imagined Revolution” (AIR) setzt Technologie der künstlichen Intelligenz ein, um auf Basis einer umfassenden Athletendatenanalyse individuelle Schuhe zu entwickeln. Die weit verbreitete Verfügbarkeit fortschrittlicher Technologien über mehrere Preispunkte hinweg hat im Massenmarktsegment neue Leistungsstandards etabliert und zwingt Hersteller dazu, ihre Innovationsinitiativen zu beschleunigen, um ihre Wettbewerbsfähigkeit auf dem südamerikanischen Markt zu erhalten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Produktfälschungen | -1.45% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Hohe Einfuhrzölle und Steuern erhöhen die Einzelhandelspreise | -1.20% | Brasilien, Argentinien, übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Verbraucherpräferenz für traditionelles Schuhwerk schränkt das Marktwachstum ein | -0.80% | Brasilien, Argentinien, übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Wirtschaftliche Instabilität und Währungsschwankungen beeinträchtigen die Kaufkraft | -1.10% | Brasilien, Argentinien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Produktfälschungen
Der Markt für gefälschte Sportschuhe in Südamerika untergräbt die Marktintegrität durch seine Auswirkungen auf den Markenwert, das Verbrauchervertrauen und legitime Vertriebskanäle. Berichten von INTERPOL zufolge wurden im Jahr 2024 Beschlagnahmungen im Wert von 225 Millionen USD durchgeführt [3]. Fälschungsoperationen haben sich von einfachen Imitationen zu ausgefeilten Repliken entwickelt, die authentische Produkte sehr eng nachahmen, was sowohl die Identifizierung durch Verbraucher als auch den Markenschutz erheblich erschwert. Laut dem Bericht der OECD „Mapping Global Trade in Fakes 2025” erreichte das Volumen gefälschter Schuhe 467 Milliarden USD und repräsentierte 2,3 % der gesamten weltweiten Importe (OECD/EUIPO). Die Expansion des E-Commerce hat die Fälschungsverteilung durch Kleinsendungen unbeabsichtigt begünstigt, die Erkennungssystemen entgehen, was Marken dazu veranlasst, fortschrittliche Authentifizierungstechnologien und Verbrauchersensibilisierungsprogramme zu implementieren, um die Marktauswirkungen zu mindern.
Hohe Einfuhrzölle und Steuern erhöhen die Einzelhandelspreise
Einfuhrzölle und Steuern auf Sportschuhprodukte erhöhen die Einzelhandelspreise erheblich und schränken dadurch das Marktwachstum sowie die Zugänglichkeit für Verbraucher ein. In Ländern wie Kolumbien und Argentinien sind Importeure und Einzelhändler mit erheblichen Kostenbelastungen durch hohe Zölle konfrontiert. Kolumbiens Einführung einer Verlängerung des 35-prozentigen Zolls auf importiertes Schuhwerk verdeutlicht diese Marktbedingungen. Diese zusätzlichen Kosten werden in der Folge durch höhere Einzelhandelspreise an die Verbraucher weitergegeben, was die Zugänglichkeit von Sportschuhen verringert, insbesondere in preissensiblen Schwellenmärkten. Die daraus resultierenden Preiserhöhungen dämpfen die Nachfrage, begrenzen die Marktexpansion und können potenziell informelle Marktimporte fördern, da Verbraucher erschwingliche Alternativen suchen. Darüber hinaus wirken erhebliche Zölle abschreckend auf internationale Marken, die einen Markteintritt oder eine Marktexpansion erwägen, was in der Folge die Verbraucherauswahl und den Wettbewerb reduziert und sich auf Produktinnovation und Preiswettbewerbsfähigkeit auswirkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aktivität: Laufschuhe führen die Leistungsrevolution an
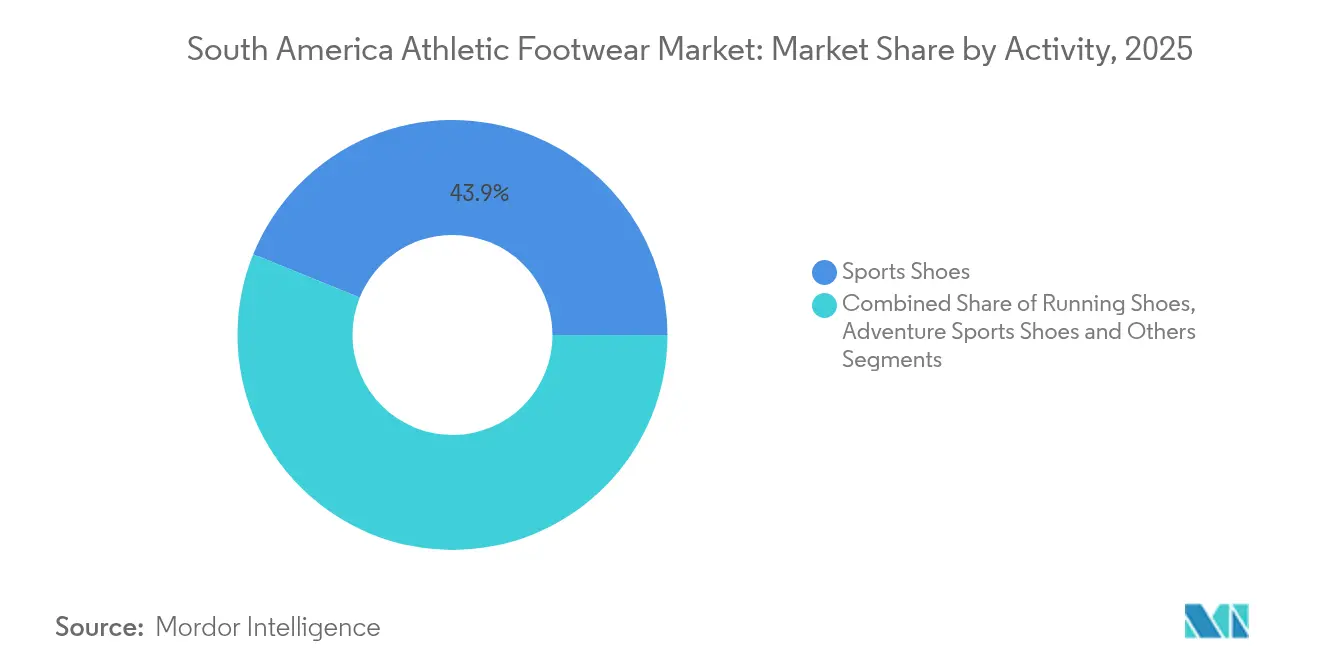
Sportschuhe nehmen mit einem Marktanteil von 43,88 % im Jahr 2025 die dominierende Position ein, was auf ihre Vielseitigkeit sowohl für sportliche Aktivitäten als auch für den Freizeitbereich zurückzuführen ist. Laufschuhe sollen von 2026 bis 2031 die höchste Wachstumsrate mit einer CAGR von 8,05 % erzielen, angetrieben durch die expandierende Laufkultur und die verstärkte Beteiligung an Marathons und gemeinschaftlichen Veranstaltungen. Das Wachstum des Segments wird durch technologische Fortschritte gestärkt, darunter Nikes KI-optimierte Air-Technologie, die Leistung und Individualisierungsoptionen verbessert. Die Aktivitätssegmentierung des südamerikanischen Sportschuhmarkts spiegelt ausgeprägte Verbraucherpräferenzen wider, die durch globale Fitnesstrends und regionale Sporttraditionen beeinflusst werden.
Abenteuersportschuhe erfahren in Brasilien und Argentinien eine steigende Nachfrage, wo die vielfältige Topografie Outdooraktivitäten unter städtischen Verbrauchern begünstigt. Das Wachstum des Segments wird durch technische Innovationen wie Freudenbergs atmungsaktive wasserdichte Membranen unterstützt, die die Leistung unter anspruchsvollen Bedingungen verbessern. Das Segment der sonstigen Produkttypen, das Schuhe für Tennis, Basketball und Volleyball umfasst, verzeichnet ein stetiges Wachstum durch spezialisierte Sportgemeinschaften und internationale Sportveranstaltungen. Der Markt entwickelt sich weiter, da athletische Funktionalität mit Modepräferenzen verschmilzt, insbesondere in städtischen Gebieten, wo Sportschuhe sowohl Leistungs- als auch Stilzwecken dienen.


Nach Produkttyp: Schuhe behaupten Dominanz, während Stiefel an Dynamik gewinnen
Schuhe halten im Jahr 2025 einen Marktanteil von 83,10 %, was auf ihre Vielseitigkeit, Kosteneffizienz und Eignung für das Klima der Region zurückzuführen ist. Der südamerikanische Sportschuhmarkt weist ausgeprägte Verbraucherpräferenzen nach Produkttypen auf. Adidas meldete im Jahr 2024 einen globalen Anstieg der Schuhverkäufe um 17 %, wobei Lateinamerika ein Wachstum von 28 % erzielte. Das Unternehmen prognostiziert für 2025 ein zweistelliges Wachstum in Lateinamerika.
Das Stiefel-Segment soll von 2026 bis 2031 mit einer CAGR von 7,78 % wachsen, was die allgemeine Wachstumsrate des Markts übersteigt. Diese Expansion geht auf eine verstärkte Beteiligung an Abenteuersportarten und Outdooraktivitäten zurück, insbesondere in Brasilien und Argentinien. Technische Innovationen, darunter spezialisierte Einlegesohlen und wasserdichte Membranen von Freudenberg, verbessern die Leistung und den Komfort unter anspruchsvollen Bedingungen. Das Segment verzeichnet saisonale Nachfrageschwankungen mit Verkaufsspitzen während der Wintermonate im südlichen Argentinien und Chile. Diese Saisonalität stellt Einzelhändler vor Herausforderungen im Bestandsmanagement und ermöglicht gleichzeitig Premiumpreisgestaltung in Nachfragespitzenzeiten.
Nach Endnutzer: Männer führen, während das Kindersegment das höchste Wachstumspotenzial zeigt
Herrenschuhe halten mit 64,72 % im Jahr 2025 den größten Marktanteil, angetrieben durch höhere Sportbeteiligungsraten und eine größere Kaufkraft in den südamerikanischen Ländern. Große Sportschuhmarken konzentrieren sich durch vielfältige Produktangebote und zielgerichtete Marketingkampagnen intensiv auf dieses Segment. Das Damensegment verzeichnet ein stetiges Wachstum, das durch die zunehmende Sportbeteiligung und die Verbindung von sportlichen und modischen Schuhpräferenzen unterstützt wird. Der südamerikanische Sportschuhmarkt zeigt ausgeprägte Muster in den Endnutzersegmenten.
Das Kindersegment soll von 2026 bis 2031 die höchste Wachstumsrate mit einer CAGR von 8,15 % erzielen und damit beide Erwachsenensegmente übertreffen. Dieses Wachstum ist auf mehrere Faktoren zurückzuführen: eine stärkere Betonung körperlicher Aktivitäten für Kinder, ausgeweitete Schulsportprogramme und den wachsenden Einfluss von Kindern auf Familienentscheidungen beim Einkauf. Das Segment profitiert vom häufigen Erneuerungsbedarf aufgrund des Wachstums der Kinder und ihrer aktiven Nutzung. Sportschuhhersteller entwickeln Produkte mit spezialisierten Technologien für die biomechanischen Anforderungen von Kindern und integrieren dabei Designs, die junge Nutzer ansprechen, um frühzeitige Markenbeziehungen aufzubauen, die bis ins Erwachsenenalter andauern können.
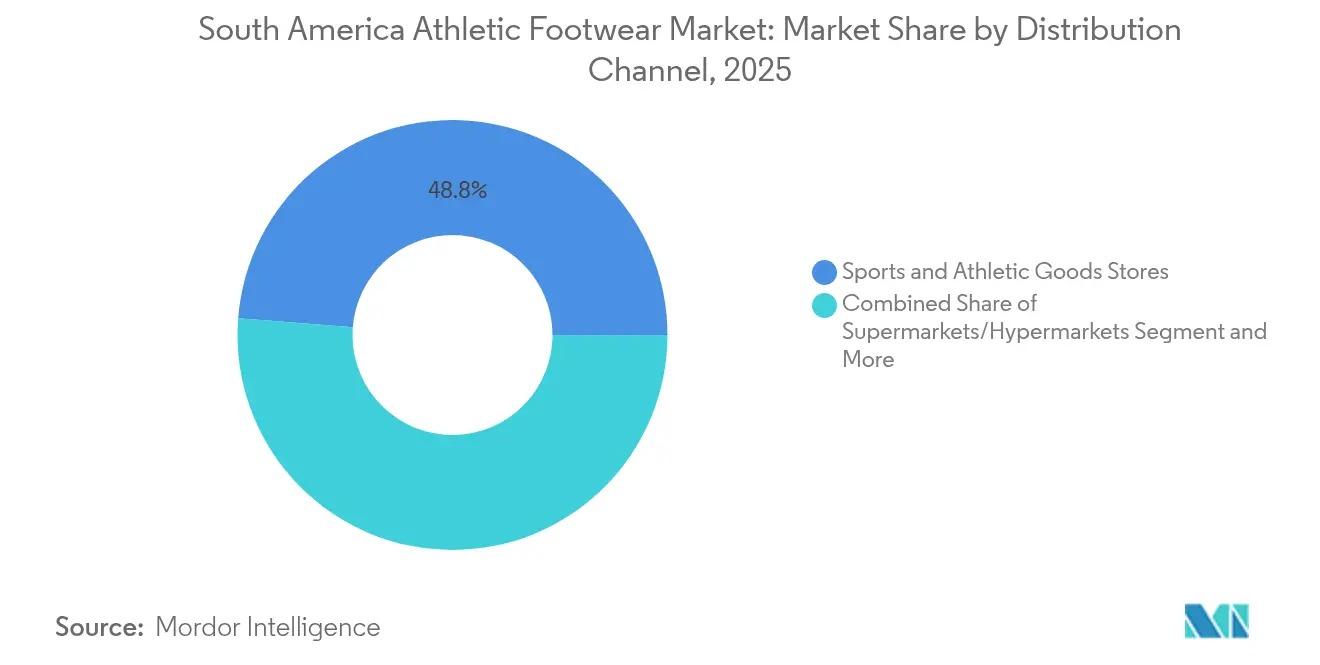
Nach Vertriebskanal: Traditioneller Einzelhandel führt, während E-Commerce rapide wächst
Sport- und Athletikfachgeschäfte dominieren den Sportschuhvertrieb in Südamerika mit einem Marktanteil von 48,76 % im Jahr 2025. Diese spezialisierten Einzelhändler zeichnen sich durch Produktkompetenz, Anprobeservices und markenfokussierte Einkaufserlebnisse aus. Ihre Rolle ist für Verbraucher, die Premium- und technische Schuhe kaufen, unverzichtbar, bei denen professionelle Beratung von hohem Wert ist. Supermärkte/Hypermärkte dienen als wichtige Kanäle für Sportschuhe im Massenmarkt und bieten Zugänglichkeit und wettbewerbsfähige Preise für Basis- und Freizeitprodukte. Sonstige Vertriebskanäle, darunter Kaufhäuser und Markenoutlets, haben eine beständige Marktpräsenz.
Online-Einzelhandelsgeschäfte sollen von 2026 bis 2031 eine CAGR von 8,92 % erzielen, angetrieben durch die digitale Transformation und die sich verändernden Einkaufspräferenzen in der Region. Die Ausweitung von Logistiknetzwerken, digitalen Zahlungslösungen und das gestiegene Verbrauchervertrauen in den Online-Schuhkauf unterstützen dieses Wachstum. Marken stärken ihre Online-Präsenz durch Direktvertriebsplattformen. Das Wachstum des Online-Kanals ermöglicht es internationalen Marken, ohne umfangreiche stationäre Einzelhandelsnetzwerke in den Markt einzutreten, was den Marktwettbewerb und die Produktvielfalt erhöht.
Nach Kategorie: Massenmarkt dominiert, während das Premiumsegment zulegt
Die Massenmarktkategorie hält im Jahr 2025 einen Marktanteil von 67,85 % und bedient vorrangig preissensible Verbraucher in der gesamten Region. Die Dominanz dieses Segments ist in Ländern mit einer erheblichen mittleren und unteren Mittelschicht besonders ausgeprägt, wo der Preis das entscheidende Kaufkriterium darstellt. Das Massensegment ist durch die breitere Verfügbarkeit von Sportschuhtechnologien gewachsen, da Merkmale, die früher Premiumprodukten vorbehalten waren, nun zu günstigeren Preisen zugänglich sind. Brasiliens Vulcabras exemplifiziert diesen Trend und wurde zum größten Sportschuhhersteller des Landes, indem es wertorientierte Produkte mit wettbewerbsfähigen Leistungsmerkmalen anbietet. Der südamerikanische Sportschuhmarkt ist in zwei Hauptkategorien unterteilt, die die regionalen wirtschaftlichen Bedingungen und Verbraucherpräferenzen widerspiegeln.
Das Premiumsegment macht im Jahr 2025 32,15 % des Marktanteils aus und soll von 2026 bis 2031 mit einer CAGR von 8,35 % wachsen. Dieses Wachstum wird durch eine expandierende wohlhabende Verbraucherbasis und ein zunehmendes Verbraucherinvestment in hochleistungsfähige Sportschuhe angetrieben. Die Expansion des Segments wird ferner durch den „Masstige”-Trend unterstützt, bei dem Premiumprodukte für die aufstrebende Mittelschicht zugänglicher werden. Verbraucher in diesem Segment suchen Produkte, die Massenmarktzugänglichkeit mit Prestige verbinden, angetrieben durch persönliche Zufriedenheit und gesellschaftliche Anerkennung.
Geografische Analyse
Brasilien macht im Jahr 2025 32,12 % des südamerikanischen Sportschuhmarkts aus, was auf seine wirtschaftliche Stellung und Bevölkerungsgröße zurückzuführen ist. Die etablierten Einzelhandelsnetzwerke des Landes und hohe Sportbeteiligungsraten, insbesondere im Fußball, Laufen und Fitnessbereich, unterstützen das Marktwachstum.
Der Brasilianische Verband der Schuhindustrien prognostiziert für den Schuhsektor Wachstumsraten von 3 % im Jahr 2024 und 2 % im Jahr 2025. Argentinien weist das stärkste Wachstumspotenzial in der Region auf, mit einer erwarteten CAGR von 9,10 % von 2026 bis 2031. Der Markt hat sich durch Handelsliberalisierung weiterentwickelt, was im Jahr 2025 infolge von Änderungen der Importvorschriften zu einer Verdoppelung der internationalen Schuhmarken führte.
Allerdings stellen anhaltende wirtschaftliche Instabilität und der Rückgang der inländischen Fertigungskapazitäten erhebliche Hindernisse für die Marktentwicklung dar. Das übrige Südamerika, bestehend aus Chile, Kolumbien, Peru und Uruguay, bietet auf Basis der jeweiligen wirtschaftlichen Entwicklung, Einzelhandelsinfrastruktur und Sportbeteiligungsraten unterschiedliche Marktchancen. Diese Märkte erfordern strategische Ansätze, die den regionalen Verbraucherpräferenzen, der Vertriebsinfrastruktur und der wettbewerblichen Marktdynamik entsprechen.
Regulatorisches Umfeld
Handels- und Zollvorschriften bleiben ein Schwankungsfaktor für Preisgestaltung und Beschaffung von Sportschuhen in ganz Südamerika. Ein zentraler Ankerpunkt ist die vorläufige Anwendung des EU-Mercosur-Handelspfeilers ab 1. Mai 2026, der eine gemeinsame Ursprungszertifizierung und Ursprungsregeln einführte, die nicht-ursprüngliche Vorleistungen typischerweise auf etwa 40-50% des Ab-Werk-Werts begrenzen, wobei bestimmte niedrigpreisige Schuhe einen Regionalanteil von 60% benötigen, um für Präferenzen infrage zu kommen. Der Zollschutz prägt weiterhin den regionalen Wettbewerb, einschließlich der kolumbianischen Politik zu erhöhten Zöllen auf Schuhwaren, die auf dem Markt als 35%ige Zollverlängerung auf Importe angeführt wird, was die Anlandekosten für internationale Marken und grenzüberschreitende Sortimentsstrategien beeinflusst.
Im Bereich der Produktkonformität unterhält die Andengemeinschaft verbindliche technische Anforderungen an die Kennzeichnung von Schuhwaren durch Resolution Nr. 2107 (für Bolivien, Kolumbien, Ecuador und Peru). Die Vorschriften verlangen eine dauerhafte Kennzeichnung in spanischer Sprache, einschließlich Angaben zu Herkunft und Materialzusammensetzung, was sich auf das Verpackungsdesign und das SKU-Management für Marken auswirkt, die in mehreren südamerikanischen Märkten verkaufen. Die Durchsetzung gegen illegalen Handel ist ein weiterer regulatorischer Druckpunkt angesichts des Ausmaßes der Produktfälschung, das im breiteren Marktkontext angeführt wird (von INTERPOL gemeldete Beschlagnahmungen im Jahr 2024), was Marken und Marktplätze zu strengeren Authentifizierungs-, Kanalkontroll- und Dokumentationspraktiken drängt.
Wettbewerbslandschaft
Der südamerikanische Sportschuhmarkt weist eine mäßig konzentrierte Struktur auf, wobei große globale Unternehmen wie Nike, Inc., Adidas AG, Puma SE, Decathlon S.A. und Under Armour Inc. durch ihre lokalen Fertigungskapazitäten und Marktkenntnisse bedeutende Marktanteile kontrollieren. Argentiniens Handelsliberalisierungspolitik hat den Marktwettbewerb intensiviert und zu einer verstärkten Beteiligung in verschiedenen Preissegmenten und Vertriebskanälen geführt.
Unternehmen konkurrieren vorrangig durch technologischen Fortschritt, Nachhaltigkeitsinitiativen und digitale Fähigkeiten. Nikes Umsetzung des Projekts „Athlete Imagined Revolution” (AIR) verdeutlicht diesen Trend, indem es künstliche Intelligenz einsetzt, um auf Basis von Athletendaten individuelle Schuhe zu entwickeln. Der Markt bietet Chancen in spezialisierten Segmenten, insbesondere bei nachhaltigen Sportschuhen. So stellte Freudenberg beispielsweise auf der Fachmesse Inspiramais in Brasilien ein lösungsmittelfreies veganes Wildleder aus Mikrofaservliesstoffen vor. Das Wachstum des E-Commerce hat die Wettbewerbsdynamik verändert, die Eintrittsbarrieren für digital-first-Marken gesenkt und gleichzeitig traditionelle Einzelhändler dazu gedrängt, ihre Omnichannel-Präsenz zu stärken.
Darüber hinaus stehen Brasilien und Argentinien, gestützt durch eine junge Bevölkerung und proaktive staatliche Sportprogramme, an der Spitze des Markts und zeigen sowohl Größe als auch Wachstumspotenzial. Regionale Akteure und Neueinsteiger fördern derweil Innovation und Wettbewerb, insbesondere in den Bereichen nachhaltiges und spezialisiertes Schuhwerk.
Marktführer im südamerikanischen Sportschuhsektor
-
Nike, Inc.
-
Adidas AG
-
Puma SE
-
Decathlon SA
-
Under Armour Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regionale Fertigung und Exportpositionierung schaffen Freiraum neben dem schnell wachsenden Online-Kanal des Marktes. Der EU-Mercosur-Handelspfeiler, der ab 1. Mai 2026 vorläufig angewendet wird, bietet einen klaren Weg für südamerikanische Lieferanten, unter präferenziellem Zugang in Europa zu konkurrieren. Ursprungsanforderungen, einschließlich Fällen, in denen ein Regionalanteil von 60% erforderlich ist, erhöhen zudem den Anreiz, die Lokalisierung von Obermaterialien, Komponenten und Veredelungsschritten innerhalb der mit dem Mercosur verbundenen Lieferketten zu vertiefen. Für Marken und Hersteller verschiebt dies die Chance hin zur Lieferantenentwicklung, regionalen Tier-2-Materialien und konformitätsbereiter Ursprungsdokumentation, anstatt sich primär auf vollständig importierte Produkte zu verlassen, die stärker Zöllen und Frachtvolatilität ausgesetzt sind.
Nearshoring innerhalb Südamerikas spiegelt sich auch in neuen Kapazitätsentscheidungen wider, die mit lokalen Kosten- und Steuerregelungen verbunden sind. Paraguays Maquila-Rahmenwerk (Gesetz Nr. 7.547/2025) hat bereits Investitionen in die Sportschuhproduktion angezogen, darunter Grupo Dass' 40-Millionen-USD-Werk im Parque Industrial Almasol in Asunción zur Belieferung großer Marken wie Nike und Adidas. Dieser Kapazitätszuwachs unterstützt schnellere Nachschubprogramme für Sport- und Sportartikelgeschäfte, den größten Kanal im Jahr 2025, sowie für die E-Commerce-Abwicklung, während er Marken hilft, Compliance und Preisgestaltung in Märkten zu bewältigen, in denen Importzölle weiterhin eine Einschränkung darstellen.
Aktuelle Branchenentwicklungen
- Juni 2026: Einführung der von KidSuper entworfenen Fußballschuhe „Future“, inspiriert vom Phönix, für Neymar Jr. in Brasilien. Die Markteinführung zielt auf das hochwertige Fußballschuhsegment in Brasilien ab und stärkt die Positionierung im Fußball-Lifestyle.
- Juni 2026: Veröffentlichung der Kollektion „TRVL WEAR“ in Brasilien in Partnerschaft mit Salehe Bembury, mit Velum SB NITRO Sneakers. Die Kollektion erweitert das vom Fußball inspirierte Lifestyle-Schuhwerk in wichtigen südamerikanischen Märkten.
- Mai 2026: Eröffnung einer neuen Produktionsstätte im Parque Industrial Almasol in Asunción, Paraguay, mit einer Investition von 40 Millionen USD zur Belieferung von Nike, Adidas und anderen Marken in ganz Südamerika. Die Anlage verbessert die regionale Versorgungssicherheit und verkürzt die Lieferzeiten, wodurch die Präsenz globaler Marken in Südamerika gestärkt wird.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze, die mit in Südamerika verkauften Sportschuhen für Sport, Fitness und aktiven Lebensstil erzielt werden. Verkäufe werden am Verkaufsort über Einzelhandels- und Online-Kanäle erfasst und in USD verfolgt.
Ausgeschlossene Bereiche: Diese Marktgrößenbestimmung schließt nicht-sportliches Freizeitschuhwerk und reine Bekleidungsausgaben aus und zählt keine gebrauchten oder informellen Second-Hand-Transaktionen.
Übersicht der Segmentierung
- Nach Aktivität
- Laufschuhe
- Sportschuhe
- Abenteuersportschuhe
- Sonstige Produkttypen
- Nach Produkttyp
- Schuhe
- Stiefel
- Nach Endnutzer
- Männer
- Frauen
- Kinder
- Nach Kategorie
- Premium
- Massenmarkt
- Nach Vertriebskanal
- Sport- und Athletikfachgeschäfte
- Supermärkte/Hypermärkte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Brasilien
- Argentinien
- Übriges Südamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um Marktgrenzen festzulegen und das grundlegende Nachfragebild pro Land zu erstellen, anschließend wurden die Annahmen durch Interviews getestet. Wir haben uns auf öffentliche Statistiken und Branchenveröffentlichungen bezogen, wie UN-Comtrade-Handelsdaten für Schuhwaren, nationale Statistikbehörden für VPI und Haushaltsausgabenindikatoren, Zeitreihen zu Devisenkursen der Zentralbanken sowie Arbeits- und demografische Tabellen aus Quellen wie der Weltbank.
Wir haben zudem, sofern verfügbar, Zoll- und Tarifdokumentationen, Materialien zu Sportbeteiligung und Gesundheitstrends von Ministerien und Gesundheitsbehörden sowie Nachhaltigkeits- oder Kennzeichnungsrichtlinien überprüft, die den Produktmix beeinflussen. Unternehmensberichte, Investorenpräsentationen, Verbandswebsites und angesehene Presseartikel wurden herangezogen, um Kanalverschiebungen wie E-Commerce und Multi-Marken-Einzelhandelsdynamiken zu verstehen. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzinformationen, Nachrichten- und Finanzverfolgung sowie Patentdatenbanken genutzt, um Innovationsthemen zu identifizieren, die den durchschnittlichen Verkaufspreis und die Ersatzzyklen beeinflussen können. Diese Quellen sind beispielhaft, und viele weitere Referenzen wurden ebenfalls für die Datenerhebung, Gegenprüfungen und Klärungen während der Analyse verwendet.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit Schuhherstellern, Importeuren, Distributoren, Einzelhändlern, E-Commerce-Spezialisten und Sportkäufern in Südamerika durch. Die Antworten prüfen Einzelhandelspreise, Verkaufsraten, Kanalmix, lokale Produktion, Importaktivität und Nachfrageverschiebungen und helfen uns, sekundäre Annahmen zu hinterfragen und Lücken zu schließen, bevor die endgültige Analyse trianguliert wird.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 15% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 20% | Manager: 55% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung wurde mittels einer Top-Down-Nachfragepoolbewertung erstellt. Bevölkerungs-, Einkommens- und Urbanisierungssignale, Proxy-Trends zur Sportbeteiligung sowie Indikatoren für Schuhimporte und lokale Versorgung wurden verwendet, um die adressierbaren Ausgaben nach Land zu rekonstruieren. Nachdem die Ländergesamtsummen gebildet wurden, wurden sie anhand von Marktfingerabdrücken wie dem Verhältnis von Männern-Frauen-Kindern, dem Anteil von Premium versus Massenmarkt und dem über Online-Kanäle abgewickelten Anteil aufgeteilt.
Um die Gesamtsummen realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen. Dazu gehörten stichprobenartige Preisbänder nach wichtigen Aktivitätstypen, kanalbezogene Realitätsprüfungen bei Einzelhändlern und Vertriebshändlern sowie Plausibilitätsprüfungen anhand offengelegter regionaler Umsatzsignale von börsennotierten Unternehmen, sofern verfügbar. Wo Länderdaten dünn waren, wurden Lücken durch transparente Proxy-Variablen behandelt, und anschließend wurden die Annahmen während der Interviews einem Stresstest unterzogen.
Prognosen wurden mittels Szenarioanalyse erstellt, gestützt auf Einschätzungen auf Variablenebene, die in den Primärgesprächen erhoben wurden, insbesondere zu Preisentwicklung, Promotionstakt und E-Commerce-Durchdringung. Das Modell wurde anschließend für alternative Devisen- und Inflationsverläufe erneut durchgerechnet, damit die Wachstumsgeschichte erklärbar bleibt und mit beobachtbaren wirtschaftlichen Bedingungen übereinstimmt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen wie Handelsströmen, Verbraucherpreistrends und beobachtbarer Kanalexpansion gegengeprüft, um zu bestätigen, dass sich Wachstum und Preisgestaltung in einem glaubwürdigen Bereich bewegten. Traten auf Länderebene Abweichungen auf, überprüften wir die Treiber erneut, gefolgt von einer zweiten Prüfung von Annahmen wie Kategoriemix, Anteil von importierter versus lokal bezogener Ware und Zeitpunkt der Währungsumrechnung.
Vor der endgültigen Freigabe wurden Modell und Erzählstruktur in mehreren Analystenschritten überprüft, damit Berechnungslogik, Einheiten und Definitionen über alle Abschnitte hinweg konsistent blieben. Berichte werden jährlich aktualisiert, und wesentliche Ereignisse wie starke Devisenbewegungen, größere politische Änderungen oder Kanalunterbrechungen können eine Zwischenprüfung auslösen. Kurz vor der Auslieferung wird ein letzter Aktualisierungsdurchgang abgeschlossen, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Sportschuhe in Südamerika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Sportschuhe in Südamerika können sich unterscheiden, da die Marktgrenze nicht immer auf die gleiche Weise gehandhabt wird. Preisannahmen und die Wahl des Zeitpunkts der Währungsumrechnung können ebenfalls die USD-Gesamtsumme verändern. Einige Studien vermischen zudem breiteres Sportschuhwerk mit angrenzenden Freizeitsneakern, was den erfassten Nachfragepool verändert.
Durch die Verfolgung realisierter Preisbänder und Promotionsintensität nach Land und die anschließende Aktualisierung des Zeitpunkts der Devisenumrechnung im Modell hält Mordor Intelligence die Schätzung an den tatsächlichen Abverkauf ausschließlich von Sportschuhwerk gebunden. Dies vermeidet die Vermischung mit reiner Lifestyle-Sneaker-Nachfrage oder die Annahme einer einheitlichen regionalen Preiskurve.
Vergleichsanalyse (Benchmark)
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,45 Mrd. USD (2025) | |
| Fachzeitschrift A | 12,10 Mrd. USD (2025) | Verwendet eine engere Auswahl an verfolgten Kanälen, die den Fachhandel und Online-Verkäufe unterrepräsentiert, und wendet eine konservative Preisgestaltung an, die den Premiummix in Brasilien und Argentinien nicht vollständig widerspiegelt. |
| Regionale Beratungsgesellschaft B | 15,20 Mrd. USD (2025) | Fasst breiteres Sportschuhwerk und einen Teil der Lifestyle-Sneaker-Nachfrage in denselben Bereich zusammen und stützt sich auf eine einheitliche regionale ASP-Steigerung, ohne länderspezifische Promotions- und Devisenkurseffekte zu trennen. |
Die Spanne zwischen den Quellen ergibt sich hauptsächlich daraus, was als Sportschuhwerk gezählt wird, wie die Länderpreisgestaltung behandelt wird und ob Devisen- und Inflationseffekte konsistent zeitlich eingeordnet werden. Unser Ansatz bleibt wiederholbar, da jede Ländergesamtsumme aus klaren Nachfragesignalen aufgebaut und anschließend durch Kanal- und Preisdiskussionen überprüft wird, bevor die endgültige Zahl festgelegt wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Sportschuhmarkt derzeit?
Der Markt erzielte im Jahr 2026 einen Wert von 14,47 Milliarden USD und ist auf dem Weg, bis 2031 einen Wert von knapp 20,81 Milliarden USD zu erreichen.
Welches Land trägt den größten Umsatz zum südamerikanischen Sportschuhmarkt bei?
Brasilien führt mit einem Anteil von 32,12 % im Jahr 2025, dank seiner bevölkerungsreichen Basis, der inländischen Fertigung und der Fußballkultur.
Welches Segment wächst am schnellsten?
Laufschuhe weisen die höchste aktivitätsbezogene CAGR von 8,05 % auf, angetrieben durch die urbane Marathon-Beteiligung und individuelle Fitnesstrends.
Wie groß ist das Premiumsegment im Vergleich zum Massenmarktschuhwerk?
Massenmarktprodukte halten 67,85 % des Umsatzes im Jahr 2025, aber Premiumkategorien expandieren mit einer CAGR von 8,35 % schneller, aufgrund der Technologieakzeptanz und steigender Einkommen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

