
Marktgröße und Marktanteil für Solarwechselrichter
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 15.24 Milliarden US-Dollar |
| Marktgröße (2031) | 21.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.79 % |
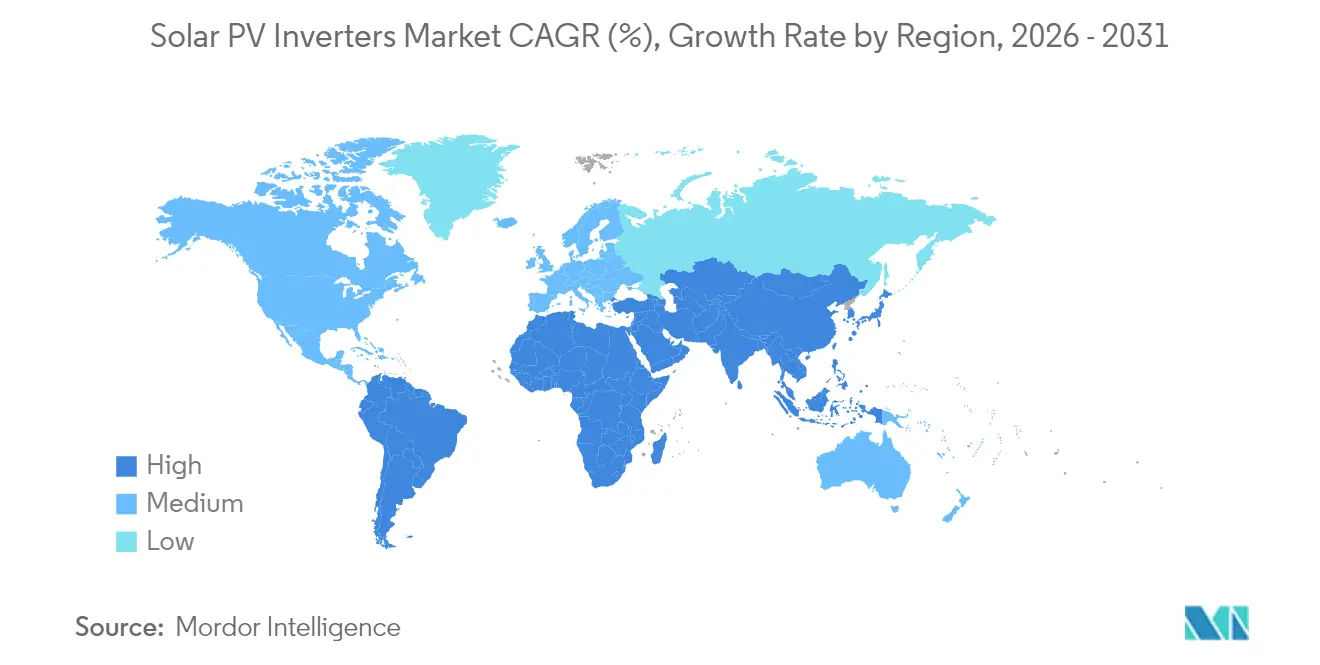
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
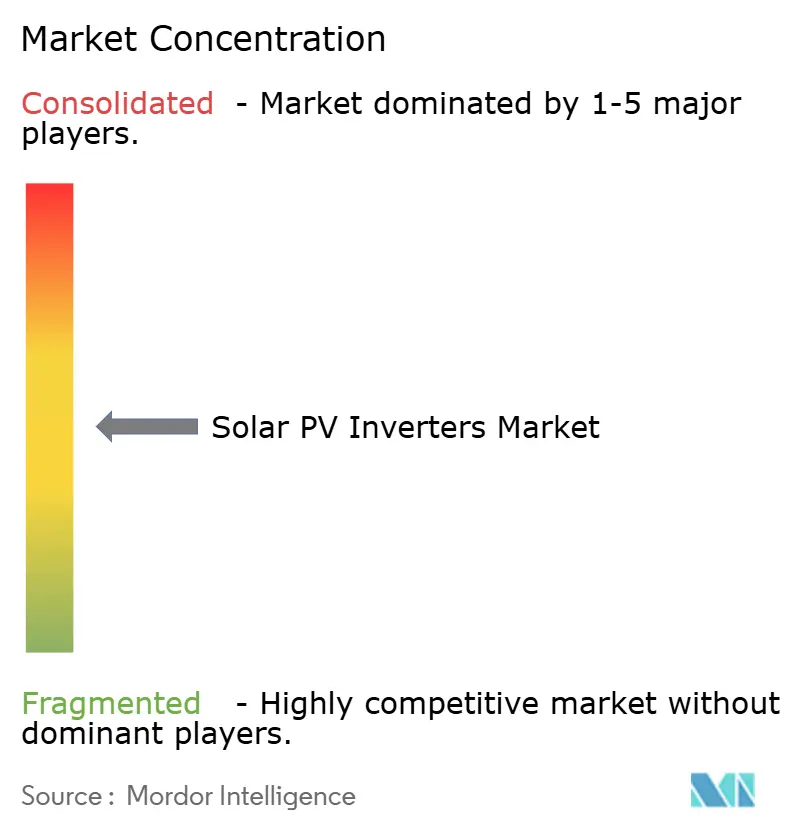
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solarwechselrichter von Mordor Intelligence
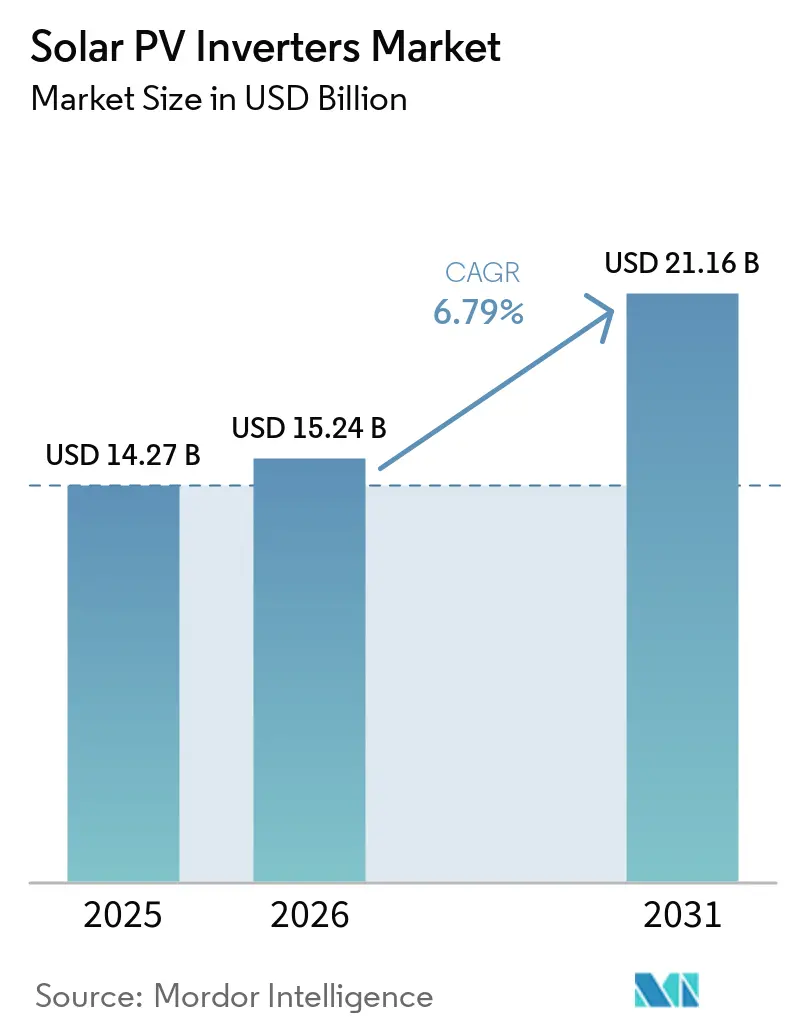
Die Marktgröße für Solarwechselrichter soll von 14,27 Milliarden USD im Jahr 2025 auf 15,24 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 21,16 Milliarden USD bei einer CAGR von 6,79 % über 2026–2031 erreichen.
Die Expansion des Marktes wird durch einen Wandel von der einfachen Gleichstrom-Wechselstrom-Umwandlung hin zu intelligenten, netzbildenden Lösungen untermauert, die die Stromqualität sichern und neue Einnahmequellen für Betreiber erschließen. Der asiatisch-pazifische Raum verankert die globale Nachfrage, doch der Nahe Osten ist nun das am schnellsten wachsende Gebiet, da große Versorgungsprojekte auf Netzmodernisierungsagenden treffen. Robuste Ersatzzyklen in Japan, Dachsolarvorschriften in Indien und Hochspannungsdesigns in den Vereinigten Staaten und Europa verstärken die kurzfristigen Stückzahlen, während anhaltende SiC/IGBT-Engpässe und steigende Abregelung in China das Expansionstempo dämpfen. Trotz dieser Gegenwinds hält die Premiumpreisgestaltung für fortschrittliche Netzunterstützungsfunktionen den aggregierten Umsatz im Markt für Solarwechselrichter aufwärts [1].
Wichtigste Erkenntnisse des Berichts
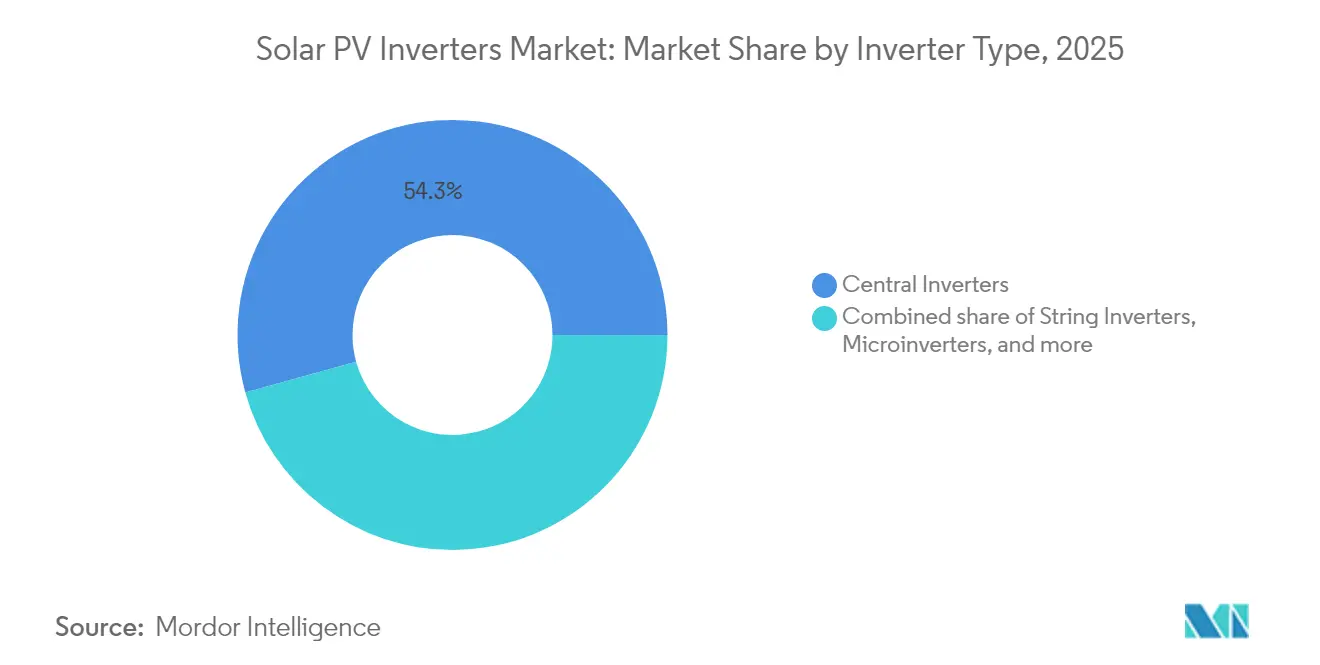
- Nach Wechselrichtertyp hielten Zentralsysteme im Jahr 2025 einen Umsatzanteil von 54,30 %, während Mikrowechselrichter bis 2031 voraussichtlich die schnellste CAGR von 7,96 % verzeichnen werden.
- Nach Anwendung entfielen im Jahr 2025 62,25 % der Marktgröße für Solarwechselrichter auf Installationen im Versorgungsmaßstab, während der Wohnbereich bis 2031 mit einer CAGR von 7,45 % wachsen soll.
- Nach Phase führten Dreiphasengeräte im Jahr 2025 mit einem Marktanteil von 71,20 % bei Solarwechselrichtern; für Einphasengeräte wird zwischen 2026 und 2031 eine CAGR von 7,05 % prognostiziert.
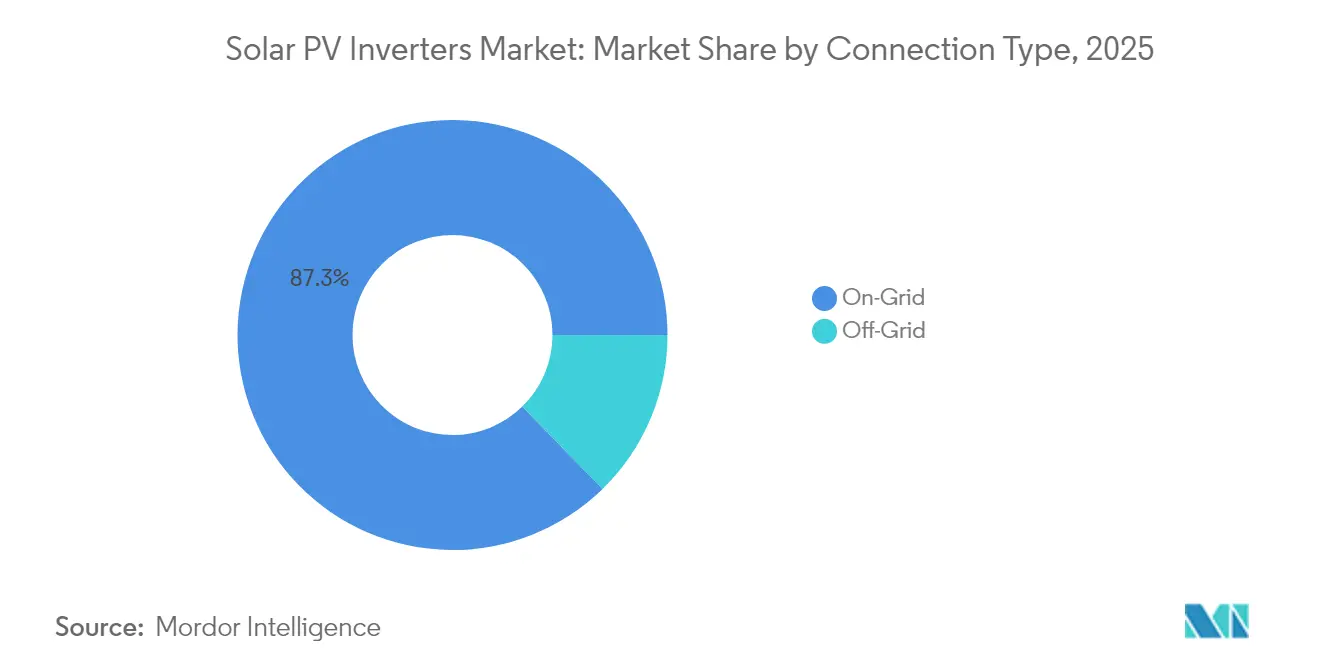
- Nach Anschlusstyp erzielten netzgebundene Designs im Jahr 2025 einen Umsatzanteil von 87,30 %, während netzunabhängige Lösungen bis 2031 mit einer CAGR von 8,32 % wachsen dürften.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 54,40 % der weltweiten Lieferungen; der Nahe Osten und Afrika ist mit einer CAGR von 9,31 % bis 2031 die am schnellsten wachsende Region.
- Auf Unternehmensebene kontrollierten die zehn größten Anbieter gemeinsam einen erheblichen Anteil des Umsatzes von 2024, was eine stark konzentrierte Marktlandschaft widerspiegelt, die Eintrittsbarrieren für neue Marktteilnehmer erhöht.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Einführung von Hochspannungs-1.500-V-Stringwechselrichtern in Projekten im Versorgungsmaßstab (USA, Spanien) | +1.2% | Global, mit Konzentration in den USA und Spanien | Mittelfristig (2–4 Jahre) |
| Obligatorische Dachsolarvorschriften in indischen Gewerbegebäuden steigern die Nachfrage nach Wechselrichtern ≤100 kW | +0.8% | Indien, mit Ausstrahlungseffekten auf Südostasien | Kurzfristig (≤ 2 Jahre) |
| Aggressiver Ersatzzyklus von Wechselrichtern, die während des japanischen Einspeisevergütungsbooms 2012–2016 installiert wurden | +0.6% | Japan, mit Lektionen für Märkte früher Anwender | Mittelfristig (2–4 Jahre) |
| Integration fortschrittlicher Netzunterstützungsfunktionen, die die durchschnittlichen Verkaufspreise in Europa anheben | +0.9% | Europa, mit Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum von hybriden Photovoltaik-Speicherlösungen, die bidirektionale Wechselrichter in Australien antreiben | +0.7% | Australien, mit Replikation in Märkten mit Batterieanreizen | Mittelfristig (2–4 Jahre) |
| Lokalisierungsanreize in Brasilien fördern die heimische Herstellung von Zentralwechselrichtern | +0.4% | Brasilien, mit potenziellem Ausbau nach Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Einführung von Hochspannungs-1.500-V-Stringwechselrichtern in Projekten im Versorgungsmaßstab (USA, Spanien)
Versorgungsentwickler spezifizieren zunehmend 1.500-V- und pilotieren 2.000-V-Gleichstromarchitekturen, um die Systemausgleichskosten zu senken und die Leistungsdichte zu steigern. GE Vernova's 2.000-V-Plattform zeigt eine Leistungssteigerung von 30 %, die die Stromgestehungskosten senkt. Diese Spannungsmigration macht 1.000-V-Anlagen auf neuen Baustellen wirtschaftlich obsolet und fördert Nachrüstprojekte, insbesondere dort, wo Fläche und Netzkapazität größere Blockgrößen ermöglichen. Die erhöhte Halbleiternachfrage folgt, verschärft die Versorgung mit SiC-Bauelementen und erhöht die strategische Bedeutung von Wärmedesign-Expertise bei führenden Marken.
Obligatorische Dachsolarvorschriften in indischen Gewerbegebäuden steigern die Nachfrage nach Wechselrichtern ≤100 kW
Indiens Politik verpflichtet neue und bestehende Gewerbegebäude zur Installation von Dachanlagen, was den anhaltenden Bedarf an Wechselrichtern ≤100 kW antreibt. Rekordzusätze von 4 GW im Geschäftsjahr 2024 signalisieren das Ausmaß der Chance [2]. Inländische Hersteller profitieren von Importsubstitutionszielen, die in den 110-GW-Zell-und-Modul-Ausbau des Landes bis 2026 eingebettet sind, und stärken die lokale Wertschöpfungskette. Während in mehreren Bundesstaaten noch Umsetzungslücken bestehen, schaffen standardisierte Installationspraktiken eine Vorlage für eine breitere Nutzung im Wohnbereich.
Aggressiver Ersatzzyklus von Wechselrichtern, die während des japanischen Einspeisevergütungsbooms 2012–2016 installiert wurden
Einspeiseprämienvorgaben veranlassen japanische Anlagenbetreiber dazu, jahrzehntealte String-Wechselrichter gegen Geräte auszutauschen, die Blindleistung liefern und Echtzeit-Preissignalen folgen. Tokios Solarpflicht für Neubauten ab 2025 beschleunigt die Nachfrage nach Geräten zur Spannungsregelung und schafft damit Erlöspotenziale im Premiumsegment. Der japanische Zyklus bietet einen Leitfaden für andere reife PV-Märkte, in denen frühe Installationen gleichzeitig altern und strengere Netzanschlussbedingungen gelten.
Integration fortschrittlicher Netzunterstützungsfunktionen, die die durchschnittlichen Verkaufspreise in Europa anheben
Europa schreibt nun ferngesteuerte, intelligente Wechselrichter für neue Projekte vor. Deutschlands Solarspitzen-Gesetz, das seit März 2025 in Kraft ist, begrenzt die Einspeisung auf 60 %, sofern keine fortschrittliche Steuerungsfähigkeit eingesetzt wird. SMA's Einsatz von 2-kV-SiC-MOSFETs in seiner führenden Zentralplattform unterstreicht den erforderlichen Leistungssprung zur Erfüllung dieser Vorschriften. Ähnliche Regeln in Spanien, Italien und dem Vereinigten Königreich erhöhen die durchschnittlichen Verkaufspreise im regionalen Markt für Solarwechselrichter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Engpässe und Preisvolatilität bei Hochstrom-SiC/IGBT-Leistungsmodulen | -1.4% | Global, mit akuten Auswirkungen in Premiumsegmenten | Kurzfristig (≤ 2 Jahre) |
| Steigende Abregelung im Nordwesten Chinas dämpft Bestellungen für Zentralwechselrichter | -0.9% | China, mit Ausstrahlungseffekten auf die globale Preisgestaltung | Mittelfristig (2–4 Jahre) |
| Fragmentierte US-Netzanschlusskodizes erhöhen Zertifizierungskosten | -0.6% | Vereinigte Staaten, mit indirekten Auswirkungen auf globale Standards | Mittelfristig (2–4 Jahre) |
| Brandschutzbedenklichkeiten bei Dach-Gleichstromkreisen verlangsamen die Einführung von Mikrowechselrichtern in Deutschland | -0.4% | Deutschland und EU, mit potenziellem Ausbreiten auf andere Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Engpässe und Preisvolatilität bei Hochstrom-SiC/IGBT-Leistungsmodulen
Die Engpässe bei der SiC-Wafer-Versorgung schränken weiterhin hocheffiziente Wechselrichter ein und erhöhen die Materialkosten. Wolfspeed's finanzielle Schwierigkeiten verstärken die Risikowahrnehmung, während Infineon's Umstieg auf kostengünstige 200-mm-SiC-Wafer ab 2026 Erleichterung signalisiert [3]. Europäische und nordamerikanische Hersteller, die auf fortschrittliche Halbleiter für netzbildende Funktionalität angewiesen sind, erfahren eine stärkere Margenverengung als vertikal integrierte chinesische Wettbewerber, die auf Siliziumalternativen zurückgreifen können.
Steigende Abregelung im Nordwesten Chinas dämpft Bestellungen für Zentralwechselrichter
Die Abregelung im Nordwesten Chinas könnte von 2,4 % im Jahr 2023 auf 10 % bis 2030 steigen. Große Versorgungsanlagen sind mit Umsatzerosion konfrontiert, was Entwickler dazu zwingt, Projekte zu verschieben oder zu verkleinern und Bestellungen für Zentralgeräte zu reduzieren. Die marktbasierte Preisgestaltung für erneuerbare Energie, die ab Juni 2025 gilt, verschärft den Wettbewerb um Netzkapazität. Ein landesweiter Speicherausbau könnte langfristige Risiken ausgleichen, aber die kurzfristigen Auftragsbücher bleiben anfällig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wechselrichtertyp:
Mikrowechselrichter gewinnen an DynamikZentralgeräte behielten im Jahr 2025 eine Umsatzführung von 54,30 %, doch Mikrowechselrichter werden voraussichtlich mit einer CAGR von 7,96 % wachsen, da sich Elektronik auf Modulebene über die Nische der frühen Anwender hinausbewegt. Enphase lieferte im Jahr 2025 mehr als 6,5 Millionen inländische Mikrowechselrichter aus, erfüllte die US-Lokalisierungskriterien und unterstrich die kommerzielle Größenordnung des Segments. Der Markt für Solarwechselrichter belohnt Unternehmen, die ASIC-Design, drahtlose Daten und Wärmetechnik in einem miniaturisierten Formfaktor kombinieren. Zentralarchitekturen sehen sich in China aufgrund von Abregelung einer flachen Nachfrage gegenüber, bleiben aber anderswo in Versorgungsprojekten verankert, insbesondere dort, wo anlagenweite Steuerungen und wettbewerbsfähige Investitionskosten Priorität haben.
Die Wettbewerbsintensität ist in der Mikroelektronik ausgeprägt; Barrieren entstehen durch Firmware-Komplexität und Sicherheitszertifizierungen und nicht durch reine Hardwarekosten. Folglich haben es Niedrigpreisanbieter schwer, mit schnellen Funktionserweiterungen wie Schnellabschaltung und Batterieschnittstellenmodi Schritt zu halten. Trotz robustem Volumenwachstum werden Mikrowechselrichter Stringplattformen vor dem nächsten Jahrzehnt voraussichtlich nicht überholen, was den Markt für Solarwechselrichter nach Architektur diversifiziert hält.


Nach Anwendung:
Prosumer-Nachfrage verringert den AbstandVersorgungsanlagen erfassten 62,25 % der Lieferungen von 2025, was große Projektpipelines widerspiegelt, die unter langfristigen Stromabnahmeverträgen gesichert sind. Dennoch sollten Wohnsysteme jährlich um 7,45 % wachsen, da Netzdienstleistungen und Nettovergütungsrahmen die Haushaltsökonomie verbessern. Indiens Pradhan-Mantri-Surya-Ghar-Programm zielt bis März 2027 auf 30 GW Dachanlagen ab, während Australiens Trend zur Batterienachrüstung die Anschlussraten erhöht. Gewerbliche Dächer profitieren von Indiens Dachsolarvorschriftswelle, sehen sich aber in anderen Regionen mit vorsichtigen Finanzierungsbedingungen konfrontiert, die die Amortisationszeiten verlängern.
Prosumer schätzen zunehmend bidirektionale Fähigkeiten und Inselmodusresilienz, was Wechselrichter-OEMs dazu veranlasst, Batteriesteuerungslogik zu integrieren. Der daraus resultierende Anstieg der durchschnittlichen Verkaufspreise kompensiert das langsamere makroökonomische Installationswachstum und unterstützt die aggregierte Umsatzentwicklung im Markt für Solarwechselrichter. Versorgungsentwickler konzentrieren sich unterdessen auf 1.500-V- und 2.000-V-Plattformen und koppeln diese mit STATCOM-ähnlichen Funktionalitäten, um strengere Netzcode-Anforderungen zu erfüllen.
Nach Phase:
Wohnmaßstab treibt die Einphasennutzung anDreiphasenmaschinen machten im Jahr 2025 71,20 % des Umsatzes aus, verankert in gewerblichen Dachanlagen und Versorgungsinstallationen. Einphasengeräte verfolgen jedoch eine CAGR von 7,05 %, da die Haushaltsvolumina in Europa, Indien und Australien steigen. Die staatliche Genehmigung von Balkonsolar-Kits bis zu 800 W in Deutschland veranschaulicht, wie Plug-and-Play-Designs ein Kapazitätswachstum an der Basis schaffen. In Zukunft könnten größere US-Häuser und japanische Komplexe quasi-dreiphasige Lösungen erfordern, was die historischen Grenzen zwischen den beiden Kategorien verwischt.
Kostensenkungen bei digitalen Steuerplatinen und Leistungsstufen ermöglichen es Einphasenprodukten, fortschrittliche netzbildende Algorithmen zu integrieren. Diese Fähigkeit reduziert Spannungsschwankungen und steigert die Akzeptanz bei Verteilnetzbetreibern. OEMs, die modulare Plattformen über beide Phasenvarianten hinweg standardisieren, sollten segmentübergreifende Synergien erzielen und gleichzeitig die Materialkosten im Griff behalten.
Nach Anschlusstyp:
Hybridflexibilität erweitert netzunabhängige NischenNetzgebundene Architekturen hielten im Jahr 2025 einen Anteil von 87,30 %, ermöglicht durch Nettomessungs- und Einspeisevergütungsrahmen. Netzunabhängige Lösungen, die voraussichtlich jährlich um 8,32 % wachsen werden, finden Anklang bei der Elektrifizierung in Subsahara-Afrika und abgelegenen Bergbaulagern, die Autonomie von schwachen Netzen fordern. Sinkende Lithium-Ionen-Kosten und robuste Wechselrichter-Ladegerät-Kombinationen vereinfachen den Einsatz, obwohl Wartung und anfängliche Investitionskosten eine weit verbreitete Nutzung noch hemmen.
Hybridsysteme, die nahtlos zwischen netzgebundenem und Inselbetrieb wechseln, überbrücken beide Segmente. Sie erfüllen Notstromerwartungen in ausfallgefährdeten Regionen wie Kalifornien und erzielen gleichzeitig Nachfragesteuerungserlöse bei Netzanschluss. Folglich priorisieren Wechselrichter-Firmware-Roadmaps die Mehrmodenfähigkeit als Grundlage und nicht als optionales Upgrade, was die Wertschöpfung im Markt für Solarwechselrichter stärkt.
Geografische Analyse
APAC-Markt für Solar-PV-Wechselrichter
Der asiatisch-pazifische Raum generierte 54,40 % der Lieferungen im Jahr 2025, gestützt durch Chinas vertikal integrierte Lieferkette und Indiens politisch getriebenen Ausbau von Dachanlagen. Während Chinas neues marktbasiertes Tarifsystem Neuinstallationen verlangsamen könnte, resultiert die Volumenresilienz aus Nachrüstungen, die Speicher und Hochspannungsstränge integrieren. Indiens Fertigungskapazität, die bis 2026 auf 110 GW anwachsen soll, strafft die inländischen Beschaffungskreisläufe und schützt den lokalen Markt für Solar-PV-Wechselrichter vor Importvolatilität, wenngleich regionale Unterschiede in der regulatorischen Umsetzung unmittelbare Gewinne dämpfen.
Markt für Solar-PV-Wechselrichter in Europa, Nordamerika und dem Nahen Osten
Der Nahe Osten, der mit einer CAGR von 9,31 % bis 2031 das stärkste Wachstum verzeichnet, verbindet Gigawatt-Projekte mit wirtschaftlichen Diversifizierungsplänen. Extreme Wüstenbedingungen treiben die Nachfrage nach Designs mit hoher Derating-Temperatur an und eröffnen Nischen für europäische OEMs, die auf versiegelte Schranklösungen spezialisiert sind. Netzausbaumaßnahmen in Saudi-Arabien und den Vereinigten Arabischen Emiraten erhöhen die Anforderungen an Niederspannungsdurchfahrt und Blindleistungsmanagement und zwingen Anbieter dazu, ihre Produkte gegen strengere Netzbetreiber-Benchmarks zu zertifizieren. Nordamerika und Europa operieren auf einer reifen Installationsbasis, in der Ersatz- und Nachrüstzyklen die inkrementelle Nachfrage dominieren. Die Steuergutschriften für inländische Inhalte des US Inflation Reduction Act beschleunigen die lokalisierte Produktion, wobei Anlagen in Texas, South Carolina und Arizona bis 2026 auf eine Jahresleistung von deutlich über 30 GW abzielen. Europas Anteil erneuerbarer Energien, der in Märkten wie Deutschland und Spanien 50 % übersteigt, steigert den Wert netzbildender Funktionen und ermöglicht es Anbietern, höhere Durchschnittsverkaufspreise weiterzugeben, selbst wenn die Neubaumengen stagnieren.

Regulatorisches Umfeld
Die Regulierung für Solar-PV-Wechselrichter wird in Bezug auf Netzstützungsleistung, Sicherheit und lokale Compliance-Pfade verschärft, was den Wert zertifizierter Ride-Through-, Blindleistungs- und Fernsteuerungsfunktionen erhöht. In Europa aktualisiert die deutsche VDE-AR-N 4105:2026 die Niederspannungsanschlussanforderungen für Wohn- und Hybridwechselrichter, während die EN IEC 62109-3:2026 die Sicherheitsprüfungen für PV-Wechselrichter erweitert, einschließlich der Robustheit in komplexeren netzgekoppelten Mehrquellenszenarien. Australien steuert den Marktzugang weiterhin über das Wechselrichter-Listungsprogramm des Clean Energy Council (ausgerichtet an AS/NZS 4777.2), das beeinflusst, welche Modelle Installateure im Rahmen gängiger Anschlussverfahren einsetzen können.
Große Märkte nutzen zudem Normen und Handelsinstrumente, die Beschaffung und Modellportfolios prägen. China hat Ende 2025 GB/T 46898-2025 für Wohn-Hybrid-PV- und Speicherwandler sowie GB/T 46987-2025 für Leistungswandlungsgeräte für PV-Systeme veröffentlicht, deren Umsetzung sich bis 2026 fortsetzt und Anforderungen an das Verhalten von PV-plus-Speicher-Wandlern formalisiert. In Indien hat MNRE die Selbstzertifizierungsbestimmungen für Wechselrichterkategorien höherer Leistung bis zum 31. Dezember 2026 verlängert, was Projekten hilft, voranzukommen, während die Compliance-Infrastruktur ausgebaut wird. In den Vereinigten Staaten hat NERC neue Standards für wechselrichterbasierte Ressourcen (IBR) genehmigt (PRC-028-1, PRC-029-1, PRC-030-1), mit wichtigen Compliance-Terminen für das Massenstromnetz zum 1. Oktober 2026, die die Anforderungen an Datenerfassung und Ride-Through erhöhen, die sich auf Wechselrichtersteuerungen und Zertifizierungsprozesse auswirken.
Wettbewerbslandschaft
Die Marktkonzentration ist mäßig konsolidiert: Die zehn größten Anbieter kontrollierten im Jahr 2024 einen erheblichen globalen Umsatzanteil. Chinesische Unternehmen nutzen Materialkostenvorteile und durchgängige vertikale Integration, um volumenstarke, preissensible Segmente zu dominieren. Europäische und amerikanische Marken differenzieren sich hingegen durch Firmware-Komplexität und Einhaltung inländischer Inhaltsvorschriften. SolarEdge beispielsweise produzierte im Juni 2025 sein 250.000stes Gerät in seinem Werk in Austin und unterstrich damit den Schwung der lokalisierten Skalierung.
Der Technologiewettbewerb konzentriert sich auf netzbildende Steuerungsschleifen, bidirektionale Schnittstellen und cybersichere Fernaktualisierungsfähigkeiten. SMA's Integration von 2-kV-SiC-MOSFETs zeigt einen Sprung in Richtung Ultrahochspannungslösungen, während GE Vernova's 2.000-V-Reihe auf Systemausgleichseinsparungen für große Entwickler abzielt. Enphase's Mikroelektronik-Kompetenz liefert Wettbewerbsvorteile in Firmware, ASICs und proprietären Kommunikationsprotokollen, was Schnellfolgestrategien von Niedrigkostenanbietern erschwert.
Fusionen und Übernahmen setzen sich fort, da Wechselrichterspezialisten nach Portfoliobreite suchen. Generac's Übernahme von Chilicon Power im Jahr 2024 eröffnete einen unmittelbaren Weg in Mikrowechselrichter-Hardware und -Überwachung. Hoymiles' Entscheidung, im selben Jahr ein mexikanisches Werk zu eröffnen, veranschaulicht die strategische Absicherung gegen US-Handelsunsicherheiten. Potenzielle Neueinsteiger sehen sich einer doppelten Hürde aus hohen Zertifizierungskosten und einer globalen Wertschöpfungskette gegenüber, in der etablierte Anbieter bereits den Löwenanteil der Vorqualifizierungslisten für Versorgungsunternehmen belegen, was die hohen Eintrittsbarrieren im Markt für Solarwechselrichter verstärkt.
Marktführer für Solarwechselrichter
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
SMA Solar Technology AG
-
SolarEdge Technologies Inc.
-
Enphase Energy Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Solar-PV-Wechselrichter
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- SMA Solar Technology AG
- SolarEdge Technologies Inc.
- Enphase Energy Inc.
- FIMER SpA
- Delta Electronics, Inc.
- Growatt New Energy Technology Co., Ltd.
- Ginlong (Solis) Technologies
- TMEIC Corporation
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Hitachi Energy Ltd.
- Omron Corporation
- Power Electronics España S.L.
- Chint Power Systems Co., Ltd.
- GoodWe Technologies Co., Ltd.
- GE Vernova
- Canadian Solar Inc. (CSI Solar)
- Toshiba Mitsubishi-Electric Industrial Systems Corp. (TMEIC)
- Kepco KPS (South Korea)

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo Politik oder Beschaffung sich in Lokalisierung, Zertifizierung und Fähigkeitsverbesserungen übersetzt. In den Vereinigten Staaten hat das Finanzministerium im Oktober 2024 die endgültigen Section-45X-Regeln festgelegt, die Wechselrichter-Gutschriften von 0,25 Cent pro Watt für zentrale Wechselrichter (über 1 MWac) bis zu 11 Cent pro Watt für Mikrowechselrichter ausdrücklich zuweisen, was die Wirtschaftlichkeit der heimischen Fertigung und der Lokalisierung der Lieferkette für qualifizierte Produkte verbessert. Dieser politische Rahmen spiegelt sich in industriellen Kapazitätserweiterungen wider, einschließlich der Eröffnung einer 167.000 Quadratfuß großen Fabrik von EPC Power im Juli 2026 in Fountain Inn, South Carolina, die 27 GW an jährlicher Leistungswandlungskapazität hinzufügt und die adressierbare Nachfrage über klassische Solarbauten hinaus auf netzintensive Lasten wie KI-Rechenzentren und Netzanschlüsse im Versorgungsmaßstab ausweitet.
In Europa zeigt sich das Lokalisierungsthema ebenfalls durch Lieferkapazität und politische Vorschläge und nicht nur durch Installationswachstum. Die regionale Wechselrichter-Fertigungskapazität überstieg 100 GWac (davon etwa 53 GWac für den Binnenmarkt verfügbar), was Raum für EU-qualifizierte Produktlinien schafft, die sich entwickelnden Netzcode- und Sicherheitsanforderungen entsprechen, ohne verlängerte Importvorlaufzeiten. Der Vorschlag der Europäischen Kommission vom März 2026 für eine Made-in-EU-Anforderung für öffentlich finanzierte Solarprojekte erhöht zudem den strategischen Wert von EU-Fertigungsstandorten und konformen Stücklistenstrategien. In Indien deutet die Verlängerung der BIS-bezogenen Compliance-Fristen für große Solarwechselrichter bis zum 31. Dezember 2026 auf eine kurzfristige Öffnung für Hersteller hin, die sich Testtermine, Dokumentation und lokale Unterstützung sichern können, insbesondere für leistungsstärkere String- und zentrale Plattformen, die in Versorgungs- und C&I-Dachanlagen verwendet werden.
Recent Industry Developments in Markt für Solar-PV-Wechselrichter
- Juli 2026: Sungrow unterzeichnete in Indien eine Rahmenvereinbarung über 4 GW Solarwechselrichter und 2 GWh Solar-plus-Speicher, mit Nennung von ReNew Power, Tata Power Renewable Energy, Adani Green Energy und NHPC Renewable Energy. Die Vereinbarung bündelt Wechselrichterlieferungen mit speicherorientierten Lösungen über einen definierten Rollout-Zeitraum und verstärkt die Verschiebung hin zu integrierter PV- und BESS-Beschaffung und höherwertigen Leistungswandlungspaketen.
- Juni 2026: Sungrow stellte auf der Intersolar Europe 2026 den SG510HX und eine schlüsselfertige MVS-Lösung vor, die einen 511,5-kW-Stringwechselrichter mit einer Mittelspannungsstation für Anwendungen im Versorgungsmaßstab kombiniert. Die Bündelung von Wechselrichter- und MV-Infrastruktur als System zielt auf die Vereinfachung des Balance-of-System ab und positioniert Hochleistungs-Stringarchitekturen als direkte Alternativen zu traditionellen zentralen Wechselrichterblöcken.
- September 2024: GE Vernova stellte eine 2.000-V-Versorgungswechselrichter-Plattform vor, die in Nordamerika pilotiert wurde und den Übergang zu Ultrahochspannungs-DC-Architekturen für große Anlagen hervorhebt. Die Einführung unterstützte Entwickler, die niedrigere Balance-of-System-Kosten anstreben, und erhöhte den Wettbewerbsdruck auf etablierte Anbieter von Wechselrichtern im Versorgungsmaßstab, ihre 2.000-V-fähigen Roadmaps zu beschleunigen.


Markt für Solar-PV-Wechselrichter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Methodik umfasst der Solar-PV-Wechselrichter-Markt die Erlöse aus Geräten, die Gleichstrom von Solarmodulen in nutzbaren Wechselstrom umwandeln, um ihn in Wohn-, Gewerbe-, Industrie- und Versorgungsanwendungen an Lasten, Batterien oder das Netz anzuschließen.
Ausschlüsse aus dem Umfang: Diese Marktgröße schließt PV-Module, Montagesysteme, eigenständige Transformatoren und Schaltanlagen sowie EPC- oder Betriebs- und Wartungsdienstleistungen aus, die nicht als Teil des Wechselrichterprodukts in Rechnung gestellt werden.
Segmentierungsübersicht
- Nach Wechselrichtertyp
- Zentralwechselrichter
- Stringwechselrichter
- Mikrowechselrichter
- Hybrid-/batteriekompatible Wechselrichter
- Nach Phase
- Einphasig
- Dreiphasig
- Nach Anschlusstyp
- Netzgebunden
- Netzunabhängig
- Nach Anwendung
- Wohngebäude
- Gewerbe und Industrie
- Versorgungsmaßstab
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die Faktenbasis für Installationen, Handelsströme und politische Zeitpläne aufzubauen, die die Wechselrichternachfrage prägen, und anschließend die Modellergebnisse auf Plausibilität zu prüfen. Wir stützten uns auf öffentliche Quellen wie IEA-PVPS-Statistiken, IRENA-Daten zur erneuerbaren Kapazität, Veröffentlichungen der U.S. EIA, Eurostat-Energiedatensätze und UN-Comtrade-Handelscodes, die uns helfen zu verstehen, wo Solarzubau und Gerätebewegungen tatsächlich stattfinden.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktkataloge und seriöse Energiefachpresse ausgewertet, um Verschiebungen im Produktmix – etwa von String- zu Zentralwechselrichtern sowie die Verbreitung von Hybrid- und batteriekompatiblen Designs – zu interpretieren. Wo Lücken in öffentlichen Finanzaufschlüsselungen bestehen, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken und eine Import- und Export-Sendungsdatenbank genutzt, um Technologierichtung und Versorgungswege gegenzuprüfen. Diese Sekundärquellen sind nicht erschöpfend; während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zu überprüfen, die in öffentlichen Statistiken nicht direkt beobachtbar sind – darunter typische Preise nach Leistungsklasse, Kanalmargen und der Anteil der Ersatznachfrage in reifen Märkten. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Installateuren, EPC-Teilnehmern sowie Versorgungs- und Gewerbe- und Industriekäufern in den wichtigsten Solarmärkten, damit Nachfrage- und Angebotssignale vor der Finalisierung der Gesamtwerte abgeglichen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 18 % | APAC: 46 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 37 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 45 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Für die Marktgrößenbestimmung beginnt das Kernmodell mit einem Top-down-Ansatz, bei dem der jährliche Solarzubau nach Region mithilfe typischer DC-zu-AC-Dimensionierungsverfahren, des Anwendungsmix und der Ersatzzyklen in einen Wechselrichternachfragepool umgerechnet wird. Um die Gesamtwerte realistischer zu gestalten, werden die Ergebnisse anschließend durch selektive Bottom-up-Prüfungen bestätigt – etwa durch Stichproben zu durchschnittlichen Verkaufspreisen nach Wechselrichtertyp und Region, Distributorkanal-Checks und eine begrenzte Zusammenfassung von Lieferantenerlösen, sofern die Produktoffenlegung eindeutig ist.
Zu den wichtigsten Modelleingaben zählen der jährliche PV-Kapazitätszubau (GW), Wechselrichterauslastungsquoten, der Mix aus Wohn- und Großanlagen, die Preisentwicklung nach Leistungsklasse sowie der Anteil von Hybrid- und speicherfähigen Einheiten. Auch die Verschärfung von Netzanschlussbedingungen und Ausschreibungspläne wurden verfolgt, da sie Erneuerungszyklen und den Zeitpunkt der Nachfrage stärker beeinflussen, als viele Käufer erwarten.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, unterstützt durch kurze ARIMA-Läufe auf dem historischen Nachfragepool; der endgültige Pfad wurde dann auf Basis von Expertenmeinungen zu politischer Kontinuität, Finanzierungsbedingungen und erwarteter Preisnormalisierung angepasst. Wo die Bottom-up-Transparenz in fragmentierten Kanälen schwach war, wurden konservative Lückenfüllungen mithilfe regionaler Durchschnittsverkaufspreisbänder und des Installationsmix vorgenommen und anschließend erneut mit Handels- und Versorgungsindikatoren abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen nicht von einem einzigen Datenstrom abhängen. Unsere Analysten vergleichen die modellierten Erlösgesamtwerte mit unabhängigen Signalen wie Trends bei Solarinstallationen, Versandindikatoren, veröffentlichten Kapazitätszubauten und dem erwarteten Verschiebungen im Wechselrichtertyp-Mix und überprüfen die Annahmen erneut, wenn große Abweichungen auftreten.
Vor der Freigabe werden Ausreißer in einem internen Analysten-Durchgang geprüft, und Interview-Nachfassaktionen werden ausgelöst, wenn Preise, Anwendungsmix oder politisches Timing über Regionen hinweg inkonsistent erscheinen. Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten – darunter größere politische Kehrtwenden oder plötzliche Preisschwankungen. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten, die mit den jüngsten öffentlichen Veröffentlichungen übereinstimmt.
Mordor Intelligence – Marktgröße des Solar-PV-Wechselrichter-Markts im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Solar-PV-Wechselrichter stimmen häufig nicht überein, weil jeder Herausgeber die Produktlinie unterschiedlich definiert, ein anderes Basisjahr wählt und eine eigene Preis- und Ersatzlogik anwendet. Wechselrichter liegen nahe an angrenzenden Leistungselektronikprodukten, sodass bereits eine kleine Umfangsentscheidung den Gesamtwert verändern kann, und der Prognosestil kann die Lücke weiter vergrößern.
Einige Schätzungen erweitern den Warenkorb, indem sie gleichstromseitige Geräte wie Leistungsoptimierer in den Wechselrichtergesamtwert einbeziehen, und einige gehen auch von einem schnelleren Anstieg des Durchschnittsverkaufspreises aus, der durch aktuelle Ausschreibungs- und Kanalfeedbacks nicht konsistent gestützt wird. Bei Mordor Intelligence wird ausschließlich der Wechselrichtererlös über Zentral-, String- und Mikrowechselrichtertypen erfasst, und reine Optimierererlöse werden ausgeschlossen; die Entwicklung des Durchschnittsverkaufspreises wird durch primäre Prüfungen nach Region und Anwendung aktualisiert, damit der Nachfragepool an installierte PV-Zubaukapazitäten und realistische Ersatzzyklen gebunden bleibt.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,24 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 15,15 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und einen anderen Zeitpunkt für Währungs- und Preiseingaben; die Umfangsbeschreibung legt nahe, dass Hybrid- und angrenzende Leistungselektronik in einigen Fällen in denselben Gesamtwert eingeflossen sein könnten. |
| Branchenpublikation B | 12,80 Mrd. USD (2024) | Scheint Leistungsoptimierer in die PV-Wechselrichterkategorie einzubeziehen, und der Wachstumspfad ist aggressiver, was vorkommen kann, wenn Ersatzzyklen und Anwendungsmix nicht durch kanal-seitige Preis- und Volumenprüfungen validiert werden. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was als Wechselrichter im Gegensatz zu angrenzender Elektronik gezählt wird, zuzüglich des Basisjahres und der Art, wie Preise fortgeschrieben werden. Indem der Nachfragepool an PV-Zubau und Ersatztiming verankert und die Durchschnittsverkaufspreisbänder durch Interviews geprüft werden, bleibt der Ansatz transparent und wiederholbar, auch wenn öffentliche Daten uneinheitlich sind.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Solarwechselrichter im Jahr 2026?
Der Markt für Solarwechselrichter beläuft sich im Jahr 2026 auf 15,24 Milliarden USD.
Wie schnell wird der Markt in den nächsten fünf Jahren wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 6,79 % wächst und bis 2031 21,16 Milliarden USD erreicht.
Welche Region führt die globale Nachfrage an?
Der asiatisch-pazifische Raum hält 54,40 % der Lieferungen aufgrund von Chinas Fertigungsmaßstab und Indiens Dachsolarvorschriften.
Welche Wechselrichtertopologie gewinnt am schnellsten Marktanteile?
Mikrowechselrichter verzeichnen das schnellste Wachstum mit einer CAGR von 7,96 %, angetrieben durch die Nutzung im Wohnbereich und bei dezentraler Stromerzeugung.
Wie konzentriert ist die Branche?
Die zehn größten Anbieter machen 60 % des Umsatzes von 2024 aus, was auf eine hohe Konzentration mit erheblichen Eintrittsbarrieren hinweist.
Was ist der wichtigste technologische Trend, der das Produktdesign prägt?
Netzbildende und bidirektionale Fähigkeiten, die Energiespeicherung und Zusatzdienstleistungen unterstützen, dominieren die aktuellen Forschungs- und Entwicklungs-Roadmaps.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

