
Indischer Solarwechselrichtermarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
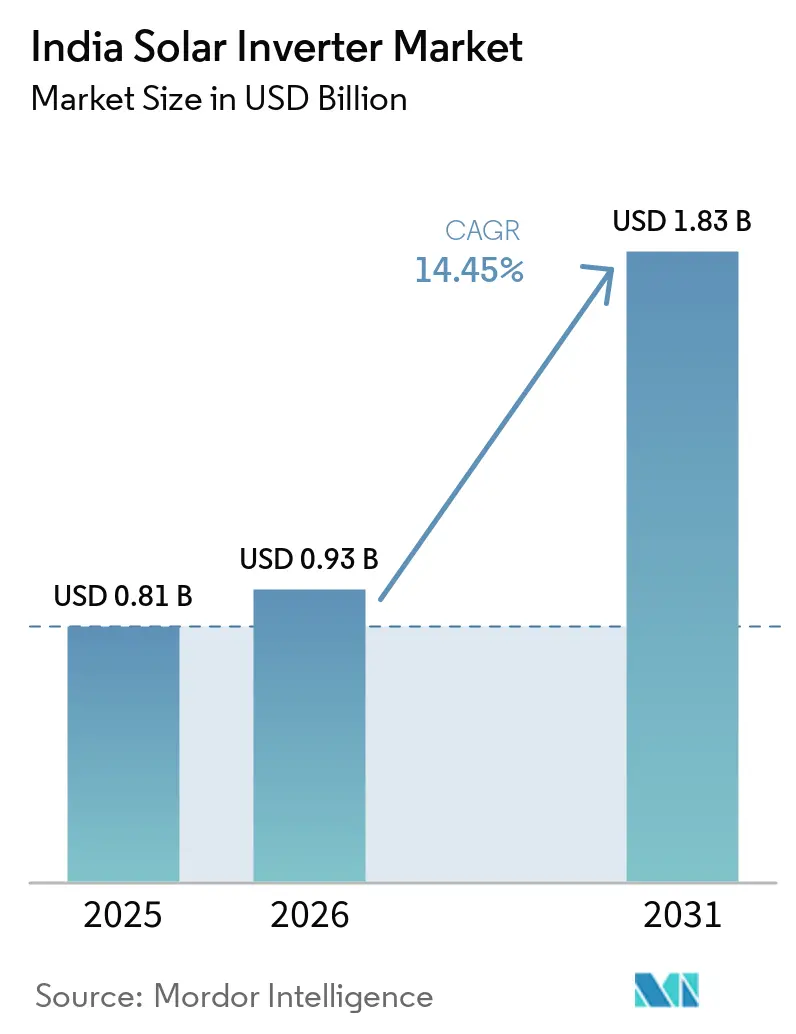
| Marktgröße im Basisjahr (2025) | 0.81 Milliarden US-Dollar |
| Marktgröße (2026) | 0.93 Milliarden US-Dollar |
| Marktgröße (2031) | 1.83 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.45 % |
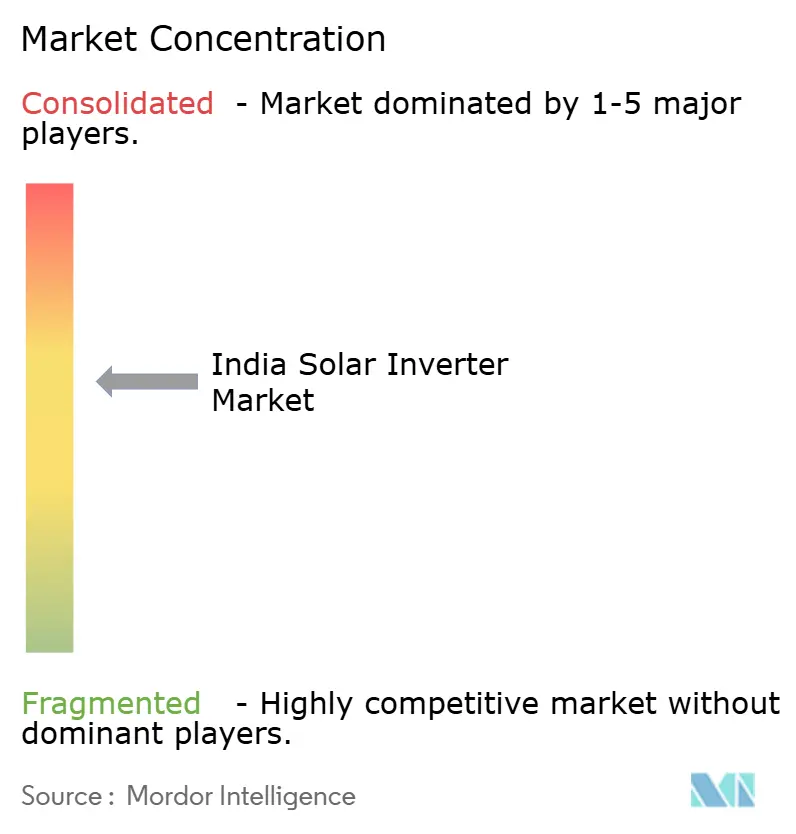
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Solarwechselrichtermarkts durch Mordor Intelligence
Die Größe des indischen Solarwechselrichtermarkts wird voraussichtlich von 0,81 Milliarden USD im Jahr 2025 auf 0,93 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,83 Milliarden USD erreichen, mit einer CAGR von 14,45 % über 2026–2031.
Rasche politische Unterstützung, sinkende Preise für Photovoltaik (PV)-Module und aggressive staatliche Verpflichtungen zum Kauf erneuerbarer Energien erweitern die Projektpipelines in Versorgungsmaßstab-Parks und verteilten Dachsystemen und steigern die Nachfrage nach hocheffizienten Umwandlungsgeräten. Zentralwechselrichter profitieren von den im Gigawatt-Maßstab im Bau befindlichen Solarparks in Rajasthan und Gujarat, während Stringwechselrichter gewerbliche Dächer dominieren, die modulare Erweiterung und einfachere Wartung bevorzugen. Dreiphasige Architekturen machen zwei Drittel der Lieferungen aus, da die meisten Anlagen an Mittelspannungsleitungen angeschlossen sind, die ausgeglichene Lasten und Blindleistungsunterstützung erfordern. Unterdessen expandieren netzunabhängige Lösungen, die mit Bewässerungspumpen und Dorf-Mikronetzen verbunden sind, schneller als das netzgebundene Segment, da PM-KUSUM-Anreize die Vorabkosten für Landwirte in Bundesstaaten mit unzuverlässigen Verteilungsnetzen senken.
Wichtigste Erkenntnisse des Berichts
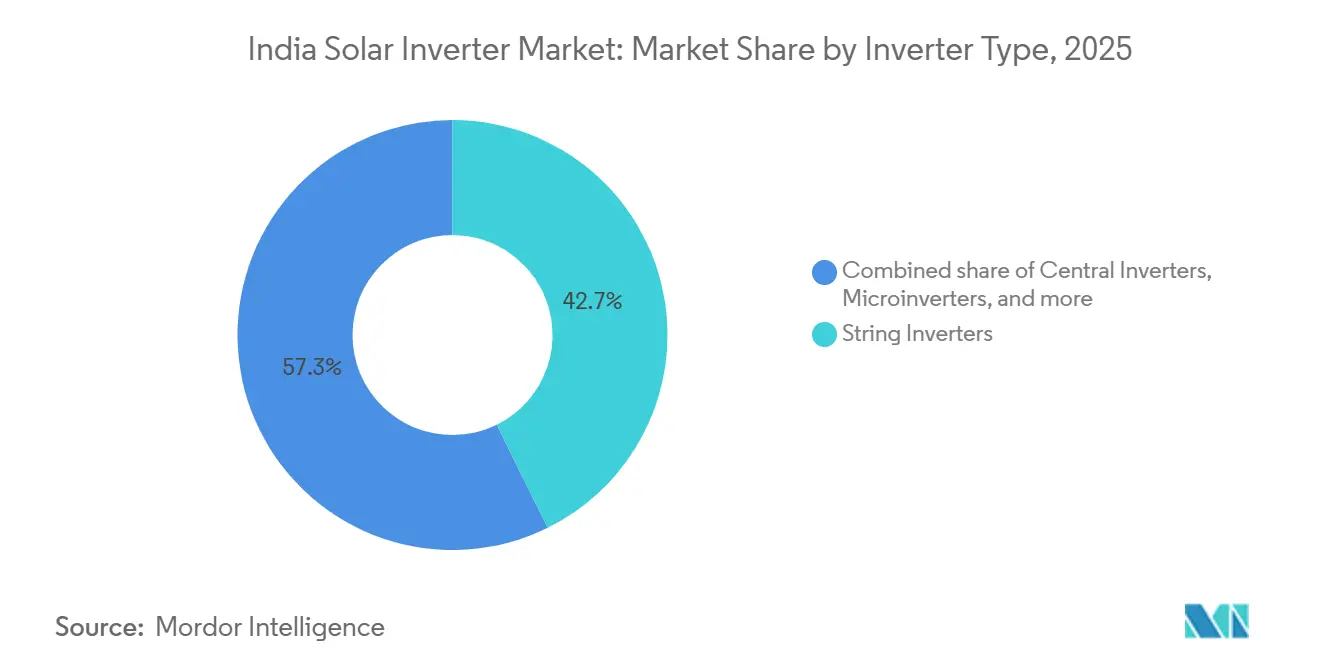
- Nach Wechselrichtertyp führten Stringwechselrichter mit einem Anteil von 42,7 % am indischen Solarwechselrichtermarkt im Jahr 2025, während Zentraleinheiten bis 2031 voraussichtlich mit einer CAGR von 17,3 % wachsen werden, da sich Multi-Gigawatt-Solarparks auf Hochkapazitätsblöcke standardisieren.
- Nach Phase entfielen dreiphasige Designs auf 67,4 % der Größe des indischen Solarwechselrichtermarkts im Jahr 2025, und dieselbe Kategorie wird bis 2031 voraussichtlich mit einer CAGR von 14,9 % wachsen, gestützt durch gewerbliche und versorgungsmaßstäbliche Bereitstellung.
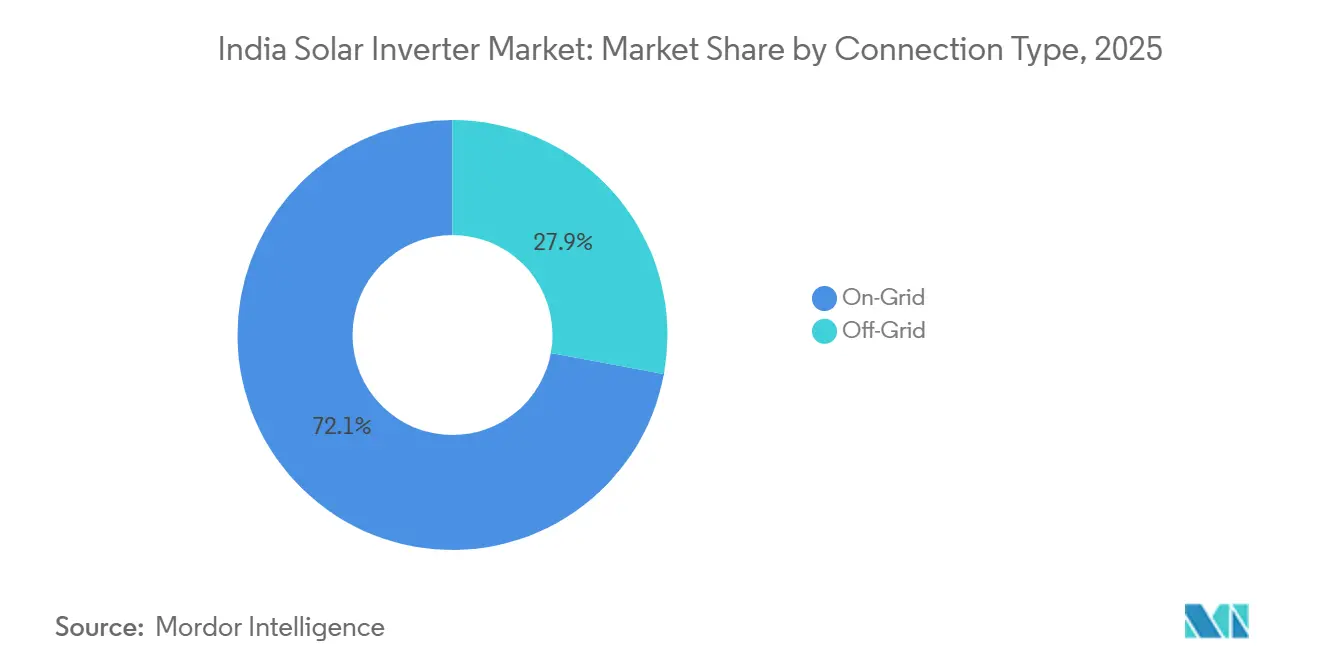
- Nach Anschlusstyp hielten netzgebundene Installationen 2025 einen Anteil von 72,1 % der Nachfrage; netzunabhängige Systeme wachsen am schnellsten und expandieren mit einer CAGR von 16,5 %, da die Leitungssolarisierung unter PM-KUSUM skaliert.
- Nach Anwendung beanspruchten Projekte im Versorgungsmaßstab 2025 einen Umsatzanteil von 61,4 %, während Wohnanlagen voraussichtlich das höchste Wachstum mit einer CAGR von 17,1 % über 2026–2031 verzeichnen werden, unterstützt durch die PM Surya Ghar Muft Bijli Yojana.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indischen Solarwechselrichtermarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Rascher Rückgang der PV-Modulpreise | +3.8% | Gujarat, Rajasthan, Tamil Nadu, nationale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Günstige Nettomessungsvorschriften | +2.9% | Delhi, Andhra Pradesh, Kerala, Telangana, nationale Einführung | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Dachinstallationen bei KMU | +4.2% | Maharashtra, Karnataka, Tamil Nadu, nationale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Beschleunigte solargebundene Ausschreibungen für grünen Wasserstoff | +3.6% | Gujarat, Rajasthan, aufstrebende Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Rückgang der PV-Modulpreise verändert die Kostenstruktur
Die Preise für PV-Module sanken Anfang 2025 auf 0,11 USD pro Watt, gegenüber 0,15 USD pro Watt im Vorjahr, wodurch die nivellierten Kosten für Solarenergie im Versorgungsmaßstab in Bundesstaaten mit hoher Einstrahlung unter 2,00 INR pro Kilowattstunde gedrückt wurden.[1]National Renewable Energy Laboratory, "Photovoltaic System Pricing Trends Q1 2025," nrel.gov Günstigere Module erhöhen den relativen Anteil der Wechselrichter am Gesamtsystembudget von 6 % auf 9 %, was Entwickler dazu veranlasst, Modelle mit gewichteten Wirkungsgraden über 98,5 % zu wählen, um die Projekterträge zu schützen. Die daraus resultierende Präferenz für 1.500-V-Zentralplattformen bei Projekten über 100 MW zeigt sich deutlich in den jüngsten Ausschreibungsvergaben in Rajasthan, wo Einzelstationsblöcke verteilte Strings ersetzten, um Verkabelungs- und Grabungskosten zu reduzieren. Gerätehersteller überarbeiten daher Leistungsblöcke mit Siliziumkarbid-Bauelementen, die thermische Verluste bei Umgebungstemperaturen über 45 °C minimieren, wie sie in Westindien typisch sind. Die Lieferkette verlagert sich infolgedessen auf inländische Montagelinien, die Megawatt-Einheiten in unter acht Wochen liefern können – ein logistikbasierter Differenzierungsfaktor in einem Markt, der darauf ausgerichtet ist, Kapazitäten vor den Tarifristen zum Geschäftsjahresende in Betrieb zu nehmen.
Günstige Nettomessungsvorschriften erschließen dezentrale Stromerzeugung
Achtundzwanzig indische Bundesstaaten und Unionsterritorien bieten nun Nettomessung an, und mehrere, darunter Delhi und Telangana, erlauben virtuelle Gutschriften über mehrere Liegenschaften hinweg – ein entscheidender Anreiz für Ketten und Wohnungsbaugesellschaften.[2]Andhra Pradesh Electricity Regulatory Commission, "Net Metering Regulations 2024," aperc.gov.in Telangana erhöhte seine Obergrenze pro Verbraucher im Jahr 2024 von 1 MW auf 10 MW und eröffnete damit Dachinstallationsmöglichkeiten für große Fabriken, die dreiphasige Wechselrichter mit Spannungsdurchfahrtsfunktionen benötigen.[3]Telangana State Renewable Energy Development Corporation, "Net Metering Guidelines 2024," tsredco.telangana.gov.in Die Amortisationszeiten für gewerbliche Systeme sind auf unter fünf Jahre gesunken, was die Beschaffung von Smart-Wechselrichtern vorantreibt, die mit IEEE 1547-2018 konform sind und Blindleistungsexport zur Stabilisierung von Leitungen ermöglichen. Bundesstaaten wie Kerala befreien Dachexporte auch von Durchleitungsgebühren, wenn die Erzeugung innerhalb der Stadtgrenzen verbraucht wird, was den Break-even-Horizont für kleine Unternehmen weiter verkürzt. Anbieter bündeln nun Fernüberwachungsplattformen und Firmware-Upgrades, da Installateure digitale Diagnose als entscheidenden Parameter bei Ausschreibungsvergaben nennen.
Zunehmende Dachinstallationen bei KMU treiben Segmentdiversifizierung voran
Kleine und mittlere Unternehmen installierten im Jahr 2024 2,8 GW Aufdach-Solaranlagen, da die Tarife für Gewerbekunden in Maharashtra und Karnataka 9,00 INR pro Kilowattstunde überschritten. Investitionszuschüsse von 20 % für Anlagen unter 10 kW im Rahmen des PM Surya Ghar-Programms reduzieren den Kapitalbedarf und ermutigen KMU, Dieselgeneratoren durch Solar-Batterie-Hybridsysteme zu ersetzen. Stringwechselrichter dominieren, da ihre Modularität es Unternehmen ermöglicht, die Kapazität in 10-kW-Schritten zu erweitern, die dem schrittweisen Lastwachstum entsprechen. Dennoch gewinnen Hybridkonzepte mit integrierten Batterieschnittstellen Marktanteile, da Unternehmen die abendlichen Lastspitzengebühren durch die Entladung gespeicherter Energie während der Tarifspitzenzeiten senken möchten. Anbieter, die eine Vorzertifizierung gemäß den Protokollen des Bureau of Indian Standards (BIS) vorweisen und fünfjährige Vor-Ort-Garantien anbieten, gewinnen Aufträge, da Finanzierungsanbieter auf nachgewiesene Zuverlässigkeit bestehen, bevor sie Kredite genehmigen.
Beschleunigte solargebundene Ausschreibungen für grünen Wasserstoff schaffen neue Nachfragevektoren
Die Solar Energy Corporation of India schrieb während 2024–2025 3,5 GW gebündelte Solar-Elektrolyseur-Ausschreibungen aus und verpflichtete Entwickler, PV mit Wasserstoffproduktion zu kombinieren, die sich schnell mit Netzbefehlen ändert. Diese Projekte benötigen Wechselrichter, die kurzzeitig eine 130%ige Überlast tolerieren und die Leistung in Millisekunden anpassen können, um den Lastschwankungen des Elektrolyseurs zu entsprechen. Gujarat und Rajasthan haben bereits 500-MW-Zentren genehmigt, was die Nachfrage nach bidirektionalen Wechselrichter-Steuerungspaketen ankurbelt, die Batteriepuffer verwalten und DC-Bus-Schwingungen verhindern können.[4]Ministry of New and Renewable Energy, "National Green Hydrogen Mission," mnre.gov.in Die Central Electricity Authority (CEA) behandelt diese Hybridkomplexe als Netzunterstützungsanlagen, sodass die Einhaltung neuer Hilfsdienst-Codes für die Finanzierung obligatorisch ist. Lieferanten, die Echtzeit-Droop-Steuerung und netzbildende Firmware in Leistungsstufen integrieren, werden bei Angebotsauswertungen nun vor konventionellen Einheiten in die engere Wahl gezogen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| BIS-Zertifizierungsengpässe für Importe | –2.1% | Landesweit, stark in Bundesstaaten, die auf importierte Hardware angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei der Landakquisition für große Parks | –1.8% | Rajasthan, Karnataka, Madhya Pradesh, Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
BIS-Zertifizierungsengpässe für Importe
Die Qualitätskontrollverordnung 2024 verlangt, dass jeder netzgekoppelte Wechselrichter über 10 kW ein BIS-Zeichen trägt, doch sind nur 12 inländische Labore akkreditiert, um die erforderlichen IS 61683- und IS 62116-Tests durchzuführen. Ausländische Hersteller stehen vor Wartezeiten von 3 bis 6 Monaten, was Betriebskapital bindet und Lieferungen für Projekte in Andhra Pradesh und Tamil Nadu verzögert. Kleinere Importeure haben die größten Schwierigkeiten, da ihnen Pufferbestände fehlen und sie keine Prioritätsplätze aushandeln können, was risikoaverse Entwickler dazu veranlasst, auf lokal montierte Modelle umzusteigen, die bereits über Zertifizierungen verfügen. Das Handelsministerium hat gegenseitige Anerkennungsabkommen mit nach ISO/IEC 17025 akkreditierten ausländischen Laboren signalisiert, aber eine vollständige Umsetzung ist vor Ende 2026 unwahrscheinlich.[5]Directorate General of Foreign Trade, "Quality Control Orders for Solar Inverters 2024," dgft.gov.in Bis dahin werden die Beschaffungspläne eng bleiben, und Entwickler berücksichtigen Zertifizierungsvorlaufzeiten in ihren Angebotsmargen.
Verzögerungen bei der Landakquisition für große Solarparks
Landwirte haben Entschädigungssätze und Umweltgenehmigungen in Rajasthans Bhadla Phase IV und Karnatakas Pavagada-Erweiterungen angefochten und damit über 5 GW geplanter Kapazität eingefroren. Langwierige Verhandlungen verlangsamen die Mobilisierung und verschieben die Wechselrichterbeschaffung, da EPC-Auftragnehmer ohne Landbesitz keine Lieferfenster bestätigen können. Zentralwechselrichter-Lieferanten, die sechsmonatige Vorlaufzeiten für maßgefertigte containerisierte Stationen benötigen, werden gebeten, Angebote länger als üblich aufrechtzuerhalten, was die Absicherungskosten erhöht. Fragmentierter Landbesitz in Uttar Pradesh und Madhya Pradesh verschärft das Problem, da Dutzende von Kleinbauern ein Vetorecht über zusammenhängende Parzellen haben, die für Arrays über 100 MW benötigt werden. Staatliche Versorgungsunternehmen experimentieren mit Landpools und Einheitsgenehmigungen, aber Analysten erwarten, dass sich die Fertigstellungspläne für große Parks in den mittelfristigen Bereich verschieben werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wechselrichtertyp: Zentraleinheiten gewinnen Versorgungsmomentum
Zentralwechselrichter werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 17,3 % wachsen – dem schnellsten Wachstum innerhalb des indischen Solarwechselrichtermarkts –, da Entwickler zunehmend Einzelstationsblöcke für Projekte über 100 MW bevorzugen. Diese Präferenz steigert die Marktgröße des indischen Solarwechselrichtermarkts im Zusammenhang mit Zentralplattformen, insbesondere in den Multi-Gigawatt-Parks in Rajasthan und Gujarat, wo Skaleneffekte eine Rolle spielen. Zentraleinheiten mit einer Leistung von 1 MW–5 MW senken die Systemnebenkosten durch Reduzierung der DC-Verkabelung und Grabenlängen. Anbieter integrieren Siliziumkarbid-Schalter und Flüssigkühlung, um das gewichtete Wirkungsgradmandat von 97,5 % des Bureau of Energy Efficiency, das ab 2026 gilt, zu übertreffen.
Stringwechselrichter hielten 2025 noch immer einen Anteil von 42,7 % am indischen Solarwechselrichtermarkt und dominierten Dächer und mittelgroße Industrieanlagen dank modularer Skalierbarkeit und einfacher Wartungsregimes. Mikrowechselrichter mit einem Marktanteil von weniger als 5 % sprechen beschattete Wohndächer an, wo Fehlanpassungen auf Modulebene die Energieerträge mindern, obwohl höhere Stückkosten die Akzeptanz begrenzen. Hybrid- und batteriebereit-Produkte steigen schnell, da die CEA bis 2029–30 336 GWh Speicherkapazität anstrebt und Entwickler zu bidirektionaler Elektronik drängt, die Hilfsdienst-Einnahmequellen erschließen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Phase: Dreiphasige Dominanz entspricht der Netztopologie
Dreiphasige Produkte sicherten sich 2025 einen Anteil von 67,4 % der Lieferungen und werden bis 2031 mit einer CAGR von 14,9 % wachsen, da die meisten gewerblichen und versorgungsmaßstäblichen Installationen an 11-kV- oder 33-kV-Leitungen angeschlossen sind, die ausgeglichene Lasten erfordern. Die Marktgröße des indischen Solarwechselrichtermarkts für dreiphasige Einheiten steigt mit jeder Nettomessungserweiterung, die die Dachobergrenzen für Fabriken anhebt. Überarbeitete Netzcodes erfordern Blindleistungsunterstützung innerhalb eines 0,9-voreilend-nacheilenden Bandes für Arrays über 100 kW – eine einfache Anforderung für dreiphasige Blöcke, aber schwierig für einphasige Alternativen.
Einphasige Systeme bleiben für Haushalte, die 1-kW-5-kW-Arrays im Rahmen des PM Surya Ghar-Programms installieren, unverzichtbar. Der Preiswettbewerb ist intensiv, da chinesische Importe unter 5.000 INR pro Einheit beginnen, aber inländische Monteure halten ihren Marktanteil durch Bündelung von Fünfjahres-Servicegarantien und BIS-genehmigten Sicherheitsfunktionen. Da sich die Tageszeittarife ausweiten, sollten Hybrid-Einphasig-Designs mit integrierten Batterieanschlüssen die Margen durch Lastspitzenkappung für Haushalte verteidigen.
Nach Anschlusstyp: Netzunabhängige Systeme profitieren vom landwirtschaftlichen Schub
Netzgebundene Geräte behielten 2025 einen Anteil von 72,1 % der Nachfrage, doch netzunabhängige und hybride Varianten wachsen mit einer CAGR von 16,5 % aufgrund der PM-KUSUM-Leitungssolarisierung, die auf 2 Millionen eigenständige Pumpen abzielt. Die Marktgröße des indischen Solarwechselrichtermarkts im Zusammenhang mit ländlichen Leitungen wächst daher schneller als der nationale Durchschnitt. Netzunabhängige Einheiten müssen Hitze, Staub und Spannungsschwankungen tolerieren und gleichzeitig konstantes Drehmoment für Bewässerungspumpen liefern, was Käufer zu IP65-bewerteten Gehäusen und Geräten mit breitem Eingangsbereich lenkt.
Ländliche Mikronetze, die Solar, Speicher und gelegentlichen Diesel kombinieren, erfordern auch Wechselrichter mit Schwarzstartfähigkeit, was Preisaufschläge hinzufügt, aber autonome Neustarts nach Ausfällen gewährleistet. Internationale Marken wie Victron und Schneider konkurrieren hier durch modulare Wechselrichter-Ladegerät-Stapel, die von 5 kW aufwärts skalierbar sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Wohngebäude-Boom verändert den Nachfragemix
Projekte im Versorgungsmaßstab sicherten sich 2025 61,4 % der Aufträge auf der Grundlage von 18,5 GW Kapazitätszuwächsen, die größtenteils Zentralwechselrichter verwendeten. Wohnanlagen werden jedoch bis 2031 voraussichtlich mit einer CAGR von 17,1 % wachsen – das schnellste Segment des indischen Solarwechselrichtermarkts –, da PM Surya Ghar-Subventionen die Kosten nach Anreizen für ein 3-kW-Dacharray unter 40.000 INR senken. Wohnkäufer wählen nun einphasige oder Mikrowechselrichter-Modelle, die Batterie-Erweiterungen unterstützen, um abendliche Spitzentarife von über 8,00 INR pro Kilowattstunde zu vermeiden.
Gewerbliche und industrielle Dächer expandieren weiter, da die Strompreise für Fabriken die Wohntarife übersteigen und überarbeitete Nettomessungsregeln Unternehmen ermöglichen, bis zu 90 % des Verbrauchs in Bundesstaaten wie Delhi und Kerala zu verrechnen. Entwickler von Versorgungsmaßstab-Parks schwenken auf Solar-plus-Speicher-Angebote um, die bidirektionale Wechselrichter mit 2–4-stündigen Entladefenstern erfordern, die durch SECI-Ausschreibungen festgelegt werden.
Geografische Analyse
Rajasthan, Gujarat und Tamil Nadu beherbergten zusammen bis Dezember 2025 48 % der nationalen Solarkapazität und bilden damit das Epizentrum des indischen Solarwechselrichtermarkts. Rajasthan führte mit 24,5 GW, größtenteils im Versorgungsmaßstab, und verlangte Zentralwechselrichter, die für 1.500-V-DC-Strings und AC-Ausgänge ausgelegt sind, die auf 33-kV-Umspannwerke abgestimmt sind. Gujarat folgte mit 17,8 GW, gleichmäßig aufgeteilt zwischen Parks und Dächern, die von einer virtuellen Nettomessungsobergrenze von 20 MW profitieren. Tamil Nadus 16,2 GW umfassen 4,5 GW Dachinstallationen in Textil- und Automobilclustern, was die Nachfrage nach dreiphasigen Stringmodellen verstärkt.
Karnataka und Maharashtra sind aufstrebende Wachstumspole und fügten 2024 zusammen mehr als 6 GW hinzu, unterstützt durch staatliche Subventionen für gewerbliche Dächer und innovative Schwimmsolar-Pilotprojekte, die korrosionsbeständige Wechselrichtergehäuse suchen. Andhra Pradesh und Telangana konzentrieren sich auf die Solarisierung landwirtschaftlicher Leitungen und installieren Hybrideinheiten, die während abendlicher Leitungsabschaltungen inseln können. Nördliche Bundesstaaten wie Uttar Pradesh hinken aufgrund von Land- und Netzeinschränkungen hinterher, schreiben jedoch Parks aus, die Zentralstationen mit Durchfahrtsfähigkeiten erfordern, die durch neue CEA-Codes definiert werden.
Über den Prognosehorizont hinaus bleiben westliche und südliche Zonen die größten Käufer dank überlegener Einstrahlung und proaktiver Politiken, obwohl östliche und nordöstliche Bundesstaaten Nischen netzunabhängiger Nachfrage aufweisen, wo schlechte Netzabdeckung Mikronetz-Bereitstellungen antreibt.
Regulatorisches Umfeld
Die Compliance für Solarwechselrichter in Indien wird durch die Qualitätskontroll- und Eignungsvorschriften des MNRE sowie durch BIS- und Netzcode-Anforderungen bestimmt. Das MNRE hat die Solar Systems, Devices, and Components Goods Order, 2025 (27. Januar 2025) bekannt gegeben, wodurch Solar-PV-Wechselrichter der obligatorischen BIS-Zertifizierung unterliegen. Die Konformitätsprüfung stützt sich üblicherweise auf Normen wie IS 16221 (Teil 2): 2015 (Sicherheit von Leistungswandlern) und IS 16169: 2014 (Inselnetzschutz), während leistungsbezogene Anforderungen wie IS 17980: 2022 (angelehnt an IEC 62891) für die Messung der MPPT-Effizienz herangezogen werden.
Der Zeitpunkt der Umsetzung ist ebenfalls eine wesentliche Beschaffungsvariable. Die Frist für die BIS-Zertifizierung von Solar-PV-Wechselrichtern über 200 kW wurde auf den 31. Dezember 2026 verlängert, wodurch der kurzfristige Lieferdruck für großformatige Versorgungsanlagen sinkt, während ein fester Übergangstermin beibehalten wird, der Anbieter mit lokalem Testzugang und bereits zertifizierten Produktfamilien begünstigt. Parallel dazu verschärfen sich die Anforderungen an Netzanbindung und Netzqualität durch CEA-verknüpfte Netzstützungsfunktionen, beispielsweise Blindleistung und Durchfahren von Netzfehlern für größere Anlagen. Dies erhöht die Bedeutung von Smart-Inverter-Firmware, dokumentierter Compliance und Bankfähigkeit für Projekte, die an zentrale und bundesstaatliche Beschaffungsprogramme gebunden sind.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat: Die fünf führenden Marken lieferten 2024 etwa drei Viertel der Lieferungen im Versorgungsmaßstab, aber Wohn- und Gewerbedächer bleiben fragmentiert mit mehr als 30 aktiven Marken. Chinesische Anbieter wie Sungrow und Huawei gewinnen Großparkaufträge durch vertikal integrierte Lieferketten und konzessionäre Exportkredite, um die Preise niedrig zu halten. Europäische Spezialisten SMA und Fronius schützen Premium-Nischen durch 10-Jahres-Garantien und Netzunterstützungs-Firmware, die Entwicklern hilft, Versicherungsrabatte zu sichern.
Die inländische Montage beschleunigt sich. Sungrow nahm im Januar 2026 ein 20-GW-Werk in Bengaluru in Betrieb, verkürzte die Lieferfenster auf unter drei Wochen und integrierte BIS-Testbereiche vor Ort. Delta Electronics erweiterte seine Hosur-Linie 2025 um 5 GW und integrierte Siliziumkarbid-Bauelemente, die den Umwandlungswirkungsgrad über 98,5 % anheben. Technologie ist ein wichtiger Differenzierungsfaktor: Anbieter, die netzbildende Mikrowechselrichter oder Hybridregler liefern, die Batteriemanagement und fortschrittlichen Inselschutz kombinieren, erzielen trotz intensivem Preiswettbewerb höhere Margen.
Die Markteintrittsbarrieren steigen. BIS-Zeichen sind obligatorisch, das Bureau of Energy Efficiency setzt ab Januar 2026 eine gewichtete Wirkungsgraduntergrenze von 97,5 % durch, und die CEA knüpft die Berechtigung für Hilfsdienste an nachgewiesene Droop-Steuerung und Schwarzstartfunktionalität. Lieferanten ohne akkreditierte Labore oder Felddaten zum Nachweis der Konformität verlieren Marktanteile, da Kreditgeber die Finanzierung von Projekten mit Zertifizierungsrisiko ablehnen.
Marktführer der indischen Solarwechselrichterbranche
Sungrow Power Supply Co., Ltd.
Huawei Technologies Co., Ltd.
SMA Solar Technology AG
FIMER S.p.A.
Delta Electronics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Weißraum bei hybriden und bidirektionalen Wechselrichterplattformen wächst, da sich Projektdesigns von reiner PV zu Solar-plus-Speicher und steuerbaren, netzstützenden Anlagen verschieben. Beschaffungskanäle von Versorgungsunternehmen, die regelmäßig indische Solarprojekte verankern, darunter Ausschreibungen von SECI, NHPC und SJVN, richten sich zunehmend auf Konfigurationen aus, die schnelles Hochfahren, stabilen Betrieb bei Netzereignissen und Kompatibilität mit Batteriespeichersystemen honorieren. Dies verschiebt die Nachfrage hin zu Wechselrichter-Controller-Paketen anstelle der einfachen DC-AC-Umwandlung. Auch Unternehmensaktivitäten zeigen die Richtung, etwa die Sungrow-verknüpfte Solar-plus-Speicher-Rahmenaktivität im Jahr 2026, die verdeutlicht, wie Wechselrichteranbieter speicherintegrierte Angebote bündeln, um mehrstaatliche Rollouts zu gewinnen.
Verteilte Erzeugung ist ein zweiter Chancenbereich, der sich auf Wohn- und KMU-Dachanlagen konzentriert, die konforme, wartbare und digital überwachte String- und Hybridwechselrichter benötigen. PM Surya Ghar Muft Bijli Yojana unterstützt weiterhin den Ausbau von Wohn-Dachanlagen, während die Ausweitung des Net-Metering in den Bundesstaaten und höhere Gewerbetarife die C&I-Dachanlagen aktiv halten. Diese Kombination begünstigt differenzierte Produkte wie batteriebereite Einphasengeräte, dreiphasige Stringwechselrichter für Fabriken und Servicemodelle, die Ausfallzeiten reduzieren. Gleichzeitig sorgen BIS-Zertifizierungswege und Kapazitätsengpässe bei Laboren dafür, dass Umsetzung und Lieferzeiten im Wettbewerb zentral bleiben, was Chancen für im Inland montierte, vorzertifizierte Portfolios sowie für Installateurschulungsprogramme bietet, die Inbetriebnahmefehler und Serviceaufwand nach dem Verkauf reduzieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Sungrow unterzeichnet eine Rahmenvereinbarung über Solar-plus-Speicher mit 2 GWh in Indien, die sich über vier Bundesstaaten und 4 GW gekoppelte Solar-PV-Installationen erstreckt. Die Vereinbarung erweitert die Integration von Energiespeichersystemen von Sungrow in Rajasthan, Gujarat, Karnataka und Tamil Nadu und verbessert die Netzresilienz sowie die Projektwirtschaftlichkeit. Der Deal erweitert den Marktzugang für Speicherlösungen im Versorgungsmaßstab und stärkt die inländische Bereitstellung.
- Juni 2026: SMA Solar Technology AG (SMA Solar India) geht eine strategische Partnerschaft mit Yuvaan Energy Limited ein, um Vertrieb und Lieferung von Wechselrichtern für Wohngebäude in ganz Indien zu verbessern. Der Schritt erweitert die Vertriebspräsenz und beschleunigt die Erschließung schnell wachsender Wohnsegmente. Er verstärkt den Wettbewerbsdruck auf Marken der mittleren Kategorie durch erweiterte Verfügbarkeit und After-Sales-Support.
- April 2026: Sungrow Power Supply Co Ltd startete gemeinsam mit CCSE ein Schulungsprogramm für Solar-PV-Installateure in Najafgarh, Neu-Delhi. Das Programm entwickelt die Fähigkeiten der Installateure und trägt zur Sicherstellung der regulatorischen Compliance bei, wodurch der Einfluss des Sungrow-Ökosystems auf den indischen Markt gestärkt wird. Es stärkt die Akzeptanz von Sungrow-Produkten durch verbesserte Installationsqualität und Zuverlässigkeit.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der indische Solarwechselrichtermarkt die Erlöse aus Solar-PV-Wechselrichtern, die für Installationen in Indien verkauft werden, einschließlich Geräten zur Umwandlung von Gleichstrom aus PV-Anlagen in nutzbaren Wechselstrom für netzgebundene oder netzunabhängige Nutzung.
Ausschlüsse aus dem Umfang: Diese Marktgröße umfasst keine Solarmodule, Montagestrukturen, als eigenständige Produkte verkaufte Überwachungssoftware oder umfassendere EPC- und Betrieb-und-Wartungs-Dienstleistungserlöse.
Segmentierungsübersicht
- Nach Wechselrichtertyp
- Zentralwechselrichter
- Stringwechselrichter
- Mikrowechselrichter
- Hybrid-/Batteriebereit-Wechselrichter
- Nach Phase
- Einphasig
- Dreiphasig
- Nach Anschlusstyp
- Netzgebunden
- Netzunabhängig
- Nach Anwendung
- Wohngebäude
- Gewerbe und Industrie
- Versorgungsmaßstab
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Nachfragepool und das Angebotsumfeld zu erfassen, bevor Interviews begonnen wurden. Wir stützten uns auf öffentliche Installations- und Erzeugungsindikatoren, Importbewegungshinweise und politische Ausrichtungen, um zu verstehen, wo Wechselrichternachfrage entsteht und wie sie sich über die Jahre verändert.
Typische Referenzen umfassten offizielle Datensätze und Veröffentlichungen wie das Ministerium für neue und erneuerbare Energien (MNRE), die Zentrale Elektrizitätsbehörde (CEA), Aktualisierungen des Bureau of Indian Standards (BIS) und das Tracking erneuerbarer Energien der Internationalen Energieagentur (IEA), sowie begutachtete Fachbeiträge zu Wechselrichterleistung und Netzintegration. Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, seriöse Energiefachpresse und Verbandsveröffentlichungen ausgewertet und Lücken durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Sendungsüberprüfungen ergänzt, wo dies hilfreich war. Die genannten Sekundärquellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Führungskräften aus dem Bereich Wechselrichter-OEM und -Vertrieb, EPC- und Projektentwicklungsteams sowie Eigentümern von Solaranlagen und Ingenieurmanagern durchgeführt. Die Ergebnisse wurden genutzt, um zu bestätigen, wie Aufträge nach Projekttyp fließen, wie sich die Preisgestaltung mit Leistungsklassen und Funktionen verändert und wo hybride und speichergekoppelte Nachfrage in Indiens wichtigsten Solarstaaten zu entstehen beginnt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | Vorstandsmitglieder: 14 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde mithilfe einer Top-down-Nachfragerekonstruktion ermittelt, bei der Indiens jährliche PV-Kapazitätszuwächse und der Inbetriebnahme-Mix in Wechselrichternachfrage nach Leistungsklassen, typischer Gleichstrom-zu-Wechselstrom-Dimensionierung sowie Ersatz- und Ersatzteilverhalten umgerechnet wurden. Nachdem dieser Nachfragepool gebildet wurde, wurde er mithilfe von Durchschnittsverkaufspreisbereichen in einen Wert umgewandelt, die für den Produktmix (String- vs. Zentral- vs. Mikrowechselrichter), Phasentyp, Effizienzklasse und Kanalaufschläge angepasst wurden.
Die Ergebnisse wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, unter Verwendung von Lieferantengesprächen zu Sendungsmengen, Vertriebskanalprüfungen und stichprobenartigen Preisbändern, multipliziert mit geschätzten Einheiten für wichtige Endanwendungen. Dies half dabei, Jahre zu korrigieren, in denen Installationen und Lieferungen nicht sauber übereinstimmen. Die Prognose nutzte eine Szenarioanalyse, gestützt auf Expertenkonsens, sodass die Trajektorien politische Zeitplanung und Netzbereitschaft widerspiegeln können, anstatt nur geglättete historische Kurven. Zu den wichtigsten Eingaben zählten neue Solarkapazitätszuwächse, das Tempo der Aufdachadoption, die Pipeline von Versorgungsmaßstabsprojekten, Modul- und Wechselrichterimporttrends sowie die erwartete Verschiebung hin zu leistungsstärkeren Stringwechselrichtern und hybridfähigen Designs, die gemeinsam Volumen und Preisgestaltung im Zeitverlauf prägen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schritten, damit die Zahlen nachvollziehbar und reproduzierbar bleiben. Modellergebnisse wurden mit unabhängigen Signalen verglichen, wie jährlichen Solarkapazitätszuwächsen, Wechselrichterlieferungshinweisen aus dem Vertriebskanal und der Preisentwicklung im Markt, und anschließend wurden Abweichungsprüfungen durchgeführt, um Ausreißer nach Jahr zu identifizieren.
Wenn eine Abweichung festgestellt wurde, wurden Annahmen überprüft und, falls erforderlich, Experten erneut kontaktiert, um zu bestätigen, ob das Problem auf den Lieferzeitpunkt, Mixveränderungen oder einen einmaligen Politik- und Zolleffekt zurückzuführen war. Jeder Datensatz und jeder Berechnungsschritt durchläuft eine Analytikerprüfung vor der Freigabe. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktgröße des indischen Solarwechselrichtermarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für indische Solarwechselrichter können weit auseinanderliegen, da die zugrunde liegenden Definitionen und Maßeinheiten nicht immer identisch sind. Unterschiede entstehen in der Regel dadurch, ob die Schätzung auf Basis von Umsatz oder versandten MW erstellt wird, ob Hybrid- und netzunabhängige Einheiten einbezogen sind und ob die Preisgestaltung als einzelner Durchschnittswert oder nach Leistungsklasse und Anwendungsfall modelliert wird.
Ein häufiger Treiber von Abweichungen ist die Vermischung von MW-Liefervolumina mit der Umsatzgröße, wobei Mordor Intelligence den Markt strikt in USD-Wert hält und die Preisgestaltung nach Wechselrichtertyp und Leistungsklasse aufbaut, anstatt einen einzigen breiten Umrechnungsfaktor anzuwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,81 Milliarden USD (2025) | |
| Branchenprogrammbericht A | 1,10 Milliarden USD (2026) | Wird häufig als herstellergestützte Prognose mit starkem Fokus auf netzgebundene Programme präsentiert, und die Umrechnung in USD-Wert kann abweichen, da der Einheitenmix und die Preisgestaltung nach Leistungsklasse nicht vollständig sichtbar sind. |
| Fachzeitschrift B | 1,10 Milliarden USD (2026) | Wiederholt in der Regel eine einzelne Schlagzeilen-Prognose und trennt möglicherweise keine Zeiteffekte wie Lieferungen gegenüber Inbetriebnahmen, was den Jahreswert verschieben kann, wenn sich Projektauftragsbestände verschieben. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Maßeinheiten und die Art, wie die Preisgestaltung in das Modelljahr übertragen wird. Durch die Verknüpfung des Werts mit einem definierten indischen Nachfragepool und anschließende Überprüfung mit Kanal- und Expertenfeedback bleibt das Ergebnis auf klare Eingaben zurückführbar, die überprüft werden können, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des indischen Solarwechselrichtermarkts bis 2031?
Der Markt wird bis 2031 voraussichtlich 1,83 Milliarden USD erreichen.
Wie schnell wächst das Wohnsegment?
Wohninstallationen werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 17,1 % wachsen – dem schnellsten Wachstum unter allen Anwendungen.
Welcher Wechselrichtertyp wird voraussichtlich das zukünftige Wachstum anführen?
Zentralwechselrichter sind mit einer CAGR von 17,3 % für das höchste Wachstum positioniert, da Entwickler Multi-Gigawatt-Solarparks bauen.
Warum dominieren dreiphasige Wechselrichter in Indien?
Sie eignen sich für Mittelspannungsleitungen, erfüllen neue Blindleistungsmandate und sicherten sich daher 2025 einen Anteil von 67,4 %.
Wie wirken sich die neuen BIS-Vorschriften auf ausländische Lieferanten aus?
Obligatorische inländische Tests können Importe um bis zu sechs Monate verzögern und veranlassen Entwickler, lokal zertifizierte Modelle zu bevorzugen.
Welche Rolle spielt PM-KUSUM bei der netzunabhängigen Nachfrage?
Das Programm subventioniert 2 Millionen eigenständige Solarpumpen und treibt eine CAGR von 16,5 % bei netzunabhängigen Wechselrichterverkäufen an.
Seite zuletzt aktualisiert am:



