
Smart Trash Bins Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 110.94 Millionen US-Dollar |
| Marktgröße (2031) | 218.69 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
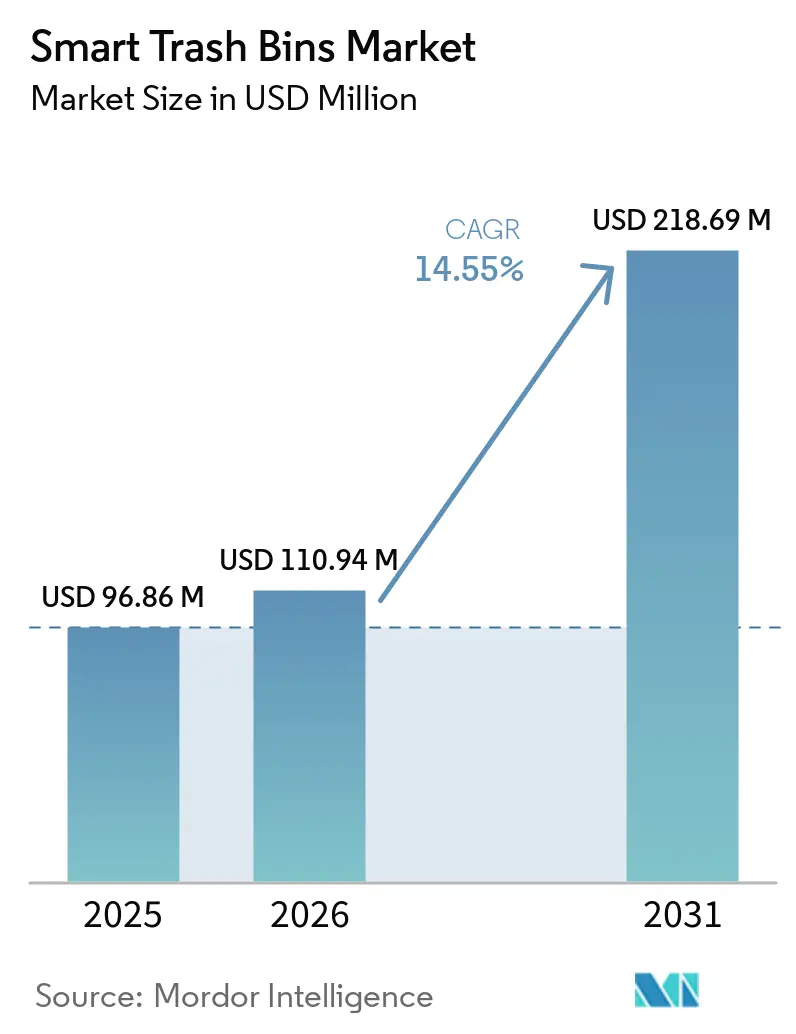
Smart Trash Bins Marktanalyse von Mordor Intelligence
Die Marktgröße für Smart Trash Bins wurde im Jahr 2025 auf USD 96,86 Millionen geschätzt und soll von USD 110,94 Millionen im Jahr 2026 auf USD 218,69 Millionen bis 2031 anwachsen, bei einer CAGR von 14,55 % während des Prognosezeitraums (2026–2031). Behörden für Siedlungsabfälle und gewerbliche Einrichtungen übernehmen intelligente Erfassungssysteme, da kommunale Digitalisierungsmandate, ein rasanter Rückgang der Sensorpreise und Kreislaufwirtschaftsvorschriften nun konvergieren. Nordamerikanische Städte haben die Technologie als erste eingeführt und belegt, dass optimierte Routen die Sammelkosten um bis zu 50 % senken und gleichzeitig die flottenbezogenen Emissionen reduzieren können. Hardware bleibt der größte Umsatzbeitrag, doch die Nachfrage verlagert sich rasch hin zu Analyseplattformen, die Füllstandsdaten für die vorausschauende Planung monetarisieren. Die Marktdynamik ist am stärksten in Regionen, die Fördergelder für Smart Cities mit Deponievermeidungszielen kombinieren und so langfristige Budgetmittel für vernetzte Behälter sicherstellen.
Wichtigste Berichtserkenntnisse
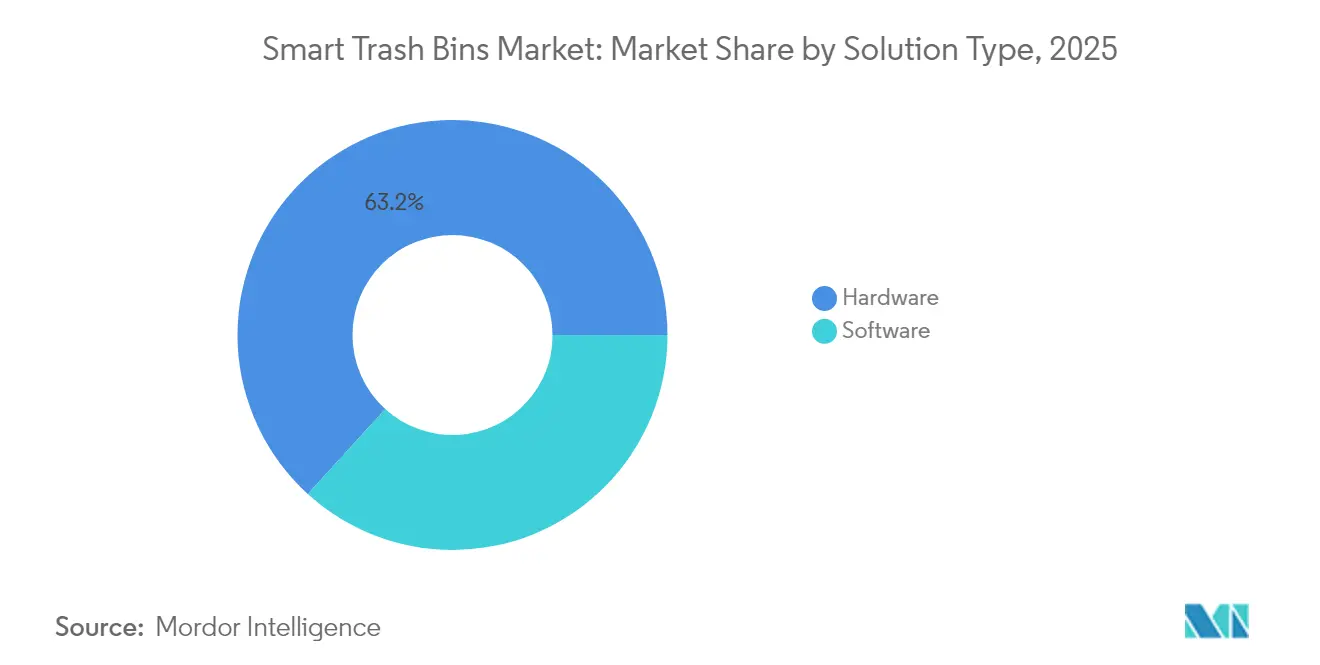
- Nach Lösungstyp hielt Hardware im Jahr 2025 einen Anteil von 63,25 % am Umsatz, während Software und Analysen bis 2031 mit einer CAGR von 15,78 % wachsen dürften.
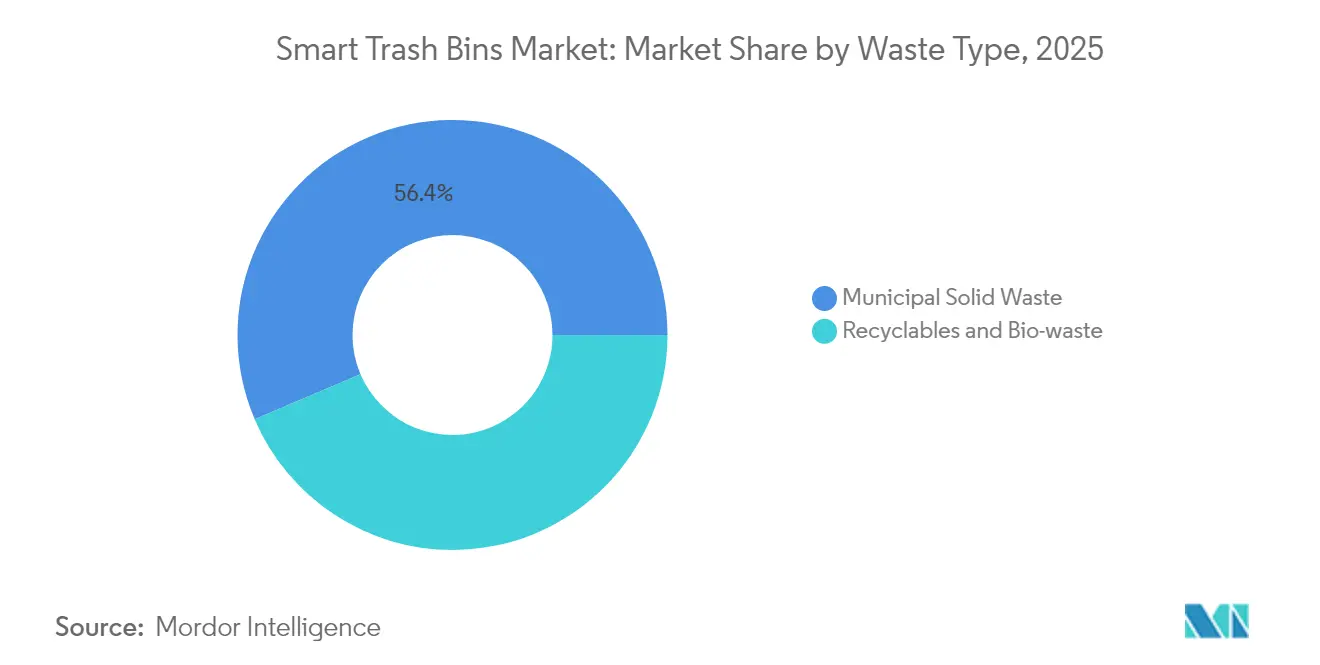
- Nach Abfalltyp führten Siedlungsabfälle mit einem Anteil von 56,40 % am Smart Trash Bins Markt im Jahr 2025; die Organika-Erfassung soll bis 2031 mit einer CAGR von 15,02 % expandieren.
- Nach Endnutzer erzielten gewerbliche Standorte im Jahr 2025 einen Umsatzanteil von 51,55 %, während kommunale Installationen voraussichtlich mit einer CAGR von 15,44 % über den Prognosezeitraum wachsen werden.
- Nach Vertriebskanal kontrollierte der Offline-Vertrieb im Jahr 2025 57,35 % des Umsatzes; Online-Kanäle sind auf eine CAGR von 15,61 % bis 2031 ausgerichtet.
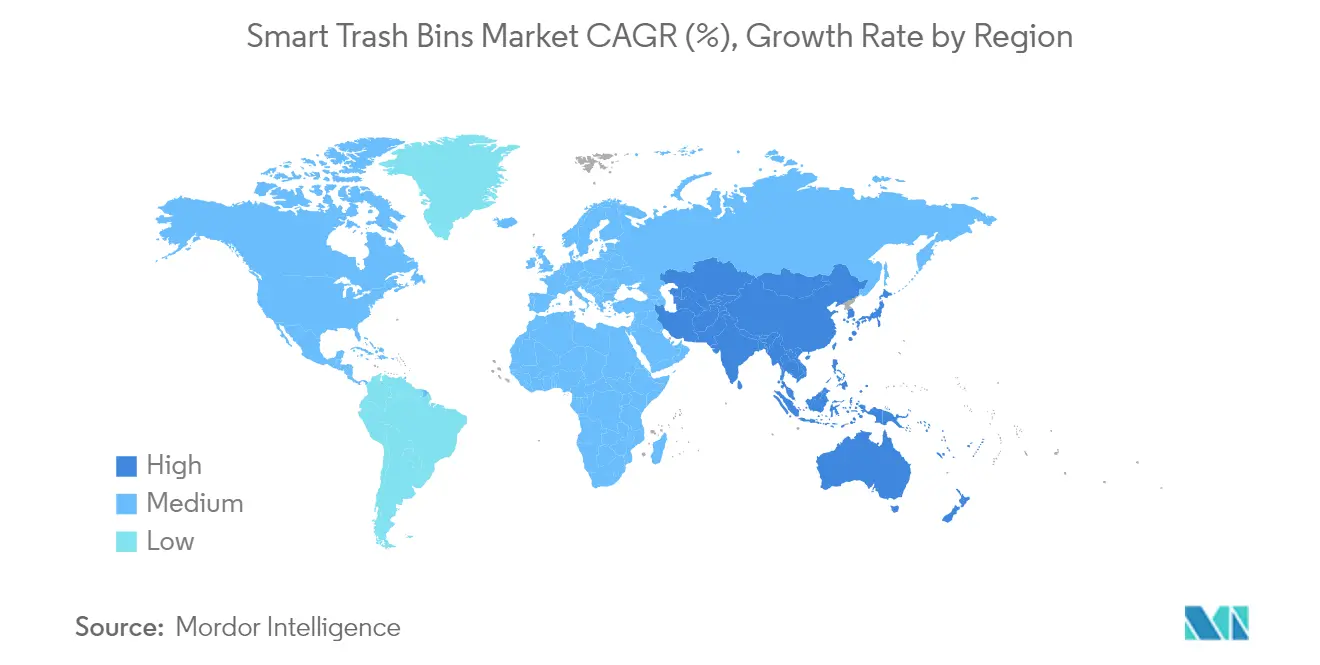
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 37,05 %; Asien-Pazifik ist mit einer CAGR von 15,92 % bis 2031 für das stärkste Wachstum positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Fördergelder und Mandate für Smart Cities | +3.2% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Rückgang der IoT-Sensorkosten | +2.8% | Kernbereich Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Kreislaufwirtschaftliche Deponievermeidungsvorschriften | +2.1% | EU, Ausweitung auf Nordamerika | Langfristig (≥4 Jahre) |
| Edge-KI-gestützte Kontaminationserkennung | +1.9% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Wachstum der städtischen Bevölkerung | +1.7% | Asien-Pazifik, MEA | Langfristig (≥4 Jahre) |
| Monetarisierung von CO₂-Gutschriften | +1.4% | Nordamerika, EU | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Förderung und Mandate für Smart Cities
Wachsende Kommunalhaushalte weisen vernetzte Abfallinfrastruktur nun als grundlegende Datenschicht für umfassendere städtische Analyseprogramme aus. Phoenix hat 418.000 Erfassungspunkte auf digitales Monitoring umgestellt, das die Routenoptimierung mit Nachhaltigkeits-Dashboards synchronisiert. Ähnliche Mittelzuweisungen finden sich in europäischen und kanadischen Förderprogrammen, die sensorisierte Behälter als Kernversorgungsinfrastruktur betrachten. Da Stadtplaner Abfallerzeugungsdaten mit Verkehrs- und Demografiekarten überlagern können, sind die Finanzierungsströme wiederkehrend geworden. Lieferanten profitieren von planbaren mehrjährigen Verträgen, die die Berechnung des Return on Investment verbessern, und das Modell repliziert sich in mittelgroßen US-Landkreisen und nordischen Kommunen.
Rascher Rückgang der IoT-Sensorkosten und Ausbau der Konnektivität
Die durchschnittlichen Preise für Füllstandssensoren fielen zwischen 2023 und 2025 um mehr als 35 %, was umfangreiche Installationen in budgetbeschränkten Gebietskörperschaften ermöglicht. Energieeffiziente Knoten laufen nun 70 Tage lang mit kleinen Batterien, während LPWAN-Rückkanal den Bedarf an Mobilfunk-Abonnements überflüssig macht. Asiatische Smart-City-Pilotprojekte bündeln LoRaWAN-Gateways zunehmend mit Straßenbeleuchtungs-Upgrades und beschleunigen so den Rollout in Vietnam und Indonesien. Der resultierende Netzwerkeffekt macht grundlegende Telemetrie zur Massenware und verlagert den Wettbewerbsvorteil auf Analysemarken, die Daten auf Behälterebene in präventive Wartungspläne übersetzen.
Kreislaufwirtschaftliche Vorschriften zur Deponievermeidung
Der EU-Aktionsplan für die Kreislaufwirtschaft verpflichtet Städte zur Überprüfung der Deponievermeidungsquoten, und ISO 59000 bietet Messleitlinien, die durch Echtzeit-Behältertelemetrie erfüllt werden können.[1] Frühe Anwender in Belgien und den Niederlanden integrieren Behälterdaten nun in Compliance-Dashboards und reduzieren so manuelle Prüfkosten. Nordamerikanische Provinzen erarbeiten vergleichbare Deponiegebührenregelungen und bereiten damit den Boden für die obligatorische Einführung von Kontaminationserkennungsdeckeln und Blockchain-Rückverfolgungsmodulen. Anbieter, die Compliance-Berichte in Abonnementpakete bündeln, sichern sich Prämienmargen.
Edge-KI-gestützte Kontaminationserkennung steigert den ROI
AETECHs energieeffiziente neuronale Netze identifizieren Recyclingmaterialien mit einer Präzision von 99,3 % und verhindern so die kostspielige Verarbeitung kontaminierter Chargen bei minimalem Energieverbrauch.[2] Die Funktion ermöglicht Routenanpassungen in Echtzeit, sendet kontaminierte Behälter an Spezialeinrichtungen und erhöht die Einsparungen bei Entsorgungsgebühren. Der höhere ROI verkürzt die Amortisationszeiten in umsatzstarken Gewerbegebieten von vier Jahren auf weniger als zwei. Wettbewerbsangebote erzielen nun höhere Bewertungen, wenn Plattformen KI-Inferenz am Edge statt in der Cloud integrieren.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Investitionskosten (CAPEX) und unsichere Amortisation | -2.3% | Kleinere Kommunen weltweit | Kurzfristig (≤2 Jahre) |
| Fragmentiertes Beschaffungswesen und lange Ausschreibungszyklen | -1.8% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Mangelnde Interoperabilitätsstandards | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Widerstand von Gewerkschaften | -0.9% | Gewerkschaftlich organisierte Märkte | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten (CAPEX) und Amortisationsunsicherheit
Vernetzte Behälter kosten je nach Verdichtungs- und KI-Funktionen USD 500–2.000 pro Einheit und belasten die Budgets von Städten mit weniger als 100.000 Einwohnern erheblich. Obwohl die Routenoptimierung die Flottenkilometer um 25–50 % reduzieren kann, fällt es Entscheidungsträgern schwer, sekundäre Vorteile wie reduzierte Littering-Mengen oder vermiedenes Methan zu quantifizieren. Haushaltszyklen erstrecken sich über zwei bis fünf Jahre und schaffen Diskrepanzen gegenüber der raschen Hardware-Iteration. Anbieter reagieren mit Leasing-to-own-Modellen und leistungsbasierten Verträgen, die monatliche Gebühren an verifizierte Deponievermeidungsgewinne knüpfen.
Fragmentiertes kommunales Beschaffungswesen und lange Ausschreibungszyklen
Die Richtlinien der US-amerikanischen Umweltschutzbehörde empfehlen, Ausschreibungen für Abfalldienstleistungen Jahre vor der Vergabe zu beginnen, um abweichende Zielvorstellungen in Einklang zu bringen, was die Vertriebszyklen verlängert.[3] Unterschiedliche technische Spezifikationen und Datenschutzregelungen zwingen Anbieter dazu, Angebote stadtweise anzupassen, was die Akquisekosten in die Höhe treibt. Kleinere Lieferanten scheiden frühzeitig aus Ausschreibungen aus, was den Wettbewerbsdruck verringert und Innovationen verlangsamt. Cloud-native Plattformen, die konfigurierbare APIs anbieten, mildern die Fragmentierung, benötigen jedoch gemeinsame Datenschemata, um grenzüberschreitend skalieren zu können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Hardware-Dominanz sieht sich Software-Disruption gegenüberHardware-Lösungen generieren nach wie vor den Großteil des Umsatzes im Smart Trash Bins Markt und machten 2025 63,25 % aus. Das Segment umfasst Füllstandssensoren, Solar-Verdichter, RFID-Tags und robuste Kommunikationsmodule, die als physische Schnittstelle zwischen Abfallströmen und Datenwolken dienen. Hardware-Verkäufe bildeten den anfänglichen Wachstumsmotor, da Kommunen greifbare Sachanlagen benötigten, um Fördermittelzahlungen freizuschalten, und Beschaffungsteams Investitionskosten-Modellen den Vorzug gaben, bei denen Geräte in Anlagenverzeichnisse aufgenommen werden. Die Standardisierung verringert die Leistungsunterschiede zwischen den Anbietern und macht Preisparität bei Sensor-Payloads zur Norm.
Software- und Analyseplattformen repräsentieren mit einer CAGR von 15,78 % bis 2031 nun die am schnellsten wachsende Umsatzkomponente. Der Wandel positioniert Daten statt Geräte als primären Werttreiber und ermöglicht es Lieferanten, prädiktive Algorithmen, Dashboard-Abonnements und den Zugang zu Anwendungsprogrammierschnittstellen an Drittplaner zu verkaufen. Infolgedessen soll der Anteil wiederkehrender Umsätze bis 2028 für führende Anbieter 40 % der Smart Trash Bins Marktgröße überschreiten. Edge-KI-Upgrades senken die Transportkosten weiter und sichern Budgetgenehmigungen selbst in CAPEX-beschränkten Kommunen. Dienstleister, die drahtlose Firmware-Updates mit Business-Intelligence-Tools kombinieren, erzielen höhere Verlängerungsraten und eine geringere Abwanderungsrate.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Transformation beschleunigt Online-WachstumOffline-Integratoren erzielten 57,35 % des Umsatzes im Jahr 2025, da sich städtische Ingenieurbüros weiterhin auf etablierte Anbieter für Installation, Schulung und mehrjährige Wartung verlassen. Lokale Distributoren navigieren durch Bauvorschriften, Zonenregeln und Tarifverträge, die häufig den Aufstellungsort und die Wartungspläne der Behälter vorgeben. Ihre Außentechniker führen auch Garantiereparaturen durch, die die Einhaltung von Service-Level-Vereinbarungen gewährleisten.
Online-Plattformen expandieren jedoch schnell mit einer CAGR von 15,61 %, da standardisierte, kleinere Smart Trash Bins in Kataloge auf industriellen Beschaffungsportalen Eingang finden. Kommunen nutzen E-Vergabeportale für Pilotbestellungen, die Proof-of-Concept-Kennzahlen bewerten, bevor stadtweite Ausschreibungen (RFPs) herausgegeben werden. Anbieter nutzen Direktvertriebskanäle, um Distributionsmargen zu umgehen und flottenweit erfasste Telemetriedaten ohne Datenweitergabeverzögerungen in zentralisierten Clouds zu bündeln. Über den Prognosehorizont hinweg werden digitale Kanäle voraussichtlich zweistellige Umsatzanteilssteigerungen verzeichnen, insbesondere bei kompakten Innenraumgeräten, die von privaten Campusanlagen erworben werden.
Nach Abfalltyp:
Organika treiben Innovation in der spezialisierten SammlungSiedlungsabfälle bleiben der dominante Strom und hielten 2025 56,40 % des Umsatzes, da jede städtische Zone eine häufige Restmüllsammlung erfordert. Intelligente Deckel, die den Füllstand alle zwei Stunden melden, ermöglichen es Flottenverantwortlichen, Routen dynamisch umzukonfigurieren, halbgefüllte Abholungen zu vermeiden und Überstundenkosten zu senken. Die Disziplin der kontinuierlichen Volumenmessung schreckt auch illegale Entsorgung ab und senkt die Reinigungsbudgets in zentralen Geschäftsvierteln.
Organika und Bioabfälle stellen mit einer prognostizierten CAGR von 15,02 % die dynamischste Chance dar. Kompostierungsmandate in Kanada und Westeuropa zahlen Gebührenrabatte bei verifizierten Deponievermeidungsmengen, was sensorisierte Organikbehälter wirtschaftlich attraktiv macht. Smart Trash Bins mit Temperatursonden und Geruchssensoren verhindern Kontaminierungen, die die Kompostqualität mindern. Verifizierte Datenströme qualifizieren sich für die Ausgabe von CO₂-Gutschriften und schaffen so einen zusätzlichen Einnahmehebel für Kommunalverwaltungen. Recyclingmaterialien bleiben ein reifes, aber stabiles Teilsegment; die Ergänzung durch KI-Bildverarbeitungsmodule, die eine Materialtyp-Genauigkeit von 99 % erzielen, schützt die Ballenreinheit und stützt die Rohstoffpreise.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Kommunale Einführung beschleunigt NachhaltigkeitszieleGewerbliche Einrichtungen wie Einkaufszentren, Unternehmensgeländen und Hotels führten die Einführung an und erzielten 2025 51,55 % des Umsatzes im Smart Trash Bins Markt. Ihre konzentrierten Abfallmengen verstärken die Einsparungen durch Verdichtung und Echtzeit-Planung, und betriebliche ESG-Scorecards erhöhen den Stellenwert sichtbarer Technologieinvestitionen. Private Käufer stehen zudem vor weniger Beschaffungshürden, was die Entscheidungszyklen auf Monate statt Jahre verkürzt.
Kommunale Installationen sind jedoch mit einer CAGR von 15,44 % für das schnellste Wachstum positioniert, da Klimaneutralitätsverpflichtungen verifizierbare Deponievermeidungsdaten erfordern. Städte installieren sensorisierte Behälter in Parks und Verkehrskorridoren, um Echtzeit-Littering-Trends zu erfassen und öffentliche Sauberkeitsindizes zu unterstützen, die Tourismus- und Stadtentwicklungsbudgets beeinflussen. Wohngebiet-Bordsteinpiloten im Vereinigten Königreich zeigen, wie Analysen auf Quartiersebene die richtige Flottengrößenbestimmung und die Aufschiebung von Investitionsgütern ermöglichen können. Der Skaleneffekt des öffentlichen Sektors wird seinen Anteil am Smart Trash Bins Markt bis 2031 ausbauen.
Geografische Analyse
Smart-Trash-Bins-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 37,05 % am globalen Umsatz, was auf frühe Förderprogramme, eine robuste IoT-Infrastruktur und etablierte Anbieter-Ökosysteme zurückzuführen ist. Phoenix digitalisierte wöchentliche Abholungen an 418.000 Standorten und verknüpfte Füllstands-APIs mit seinem Klima-Dashboard für eine transparente Leistungsüberwachung. Der Plan von New York City für stationäre Bordsteineinheiten unterstreicht, wie dichte städtische Strukturen die Einführung von Verdichtern begünstigen. Cloud-basierte Plattformen lassen sich nahtlos in 4G- und Niedrigenergie-Netzwerke integrieren, die in US-amerikanischen und kanadischen Ballungsräumen weit verbreitet sind, und gewährleisten eine hohe Betriebszeit sowie schnelle Firmware-Updates.
Smart-Trash-Bins-Markt Asien-Pazifik
Asien-Pazifik wird bis 2031 eine CAGR von 15,92 % verzeichnen – die höchste weltweit. Die rasche Urbanisierung zwingt lokale Regierungen dazu, veraltete Flottenmodelle zu überspringen und direkt in KI-gestützte Abfallinfrastruktur zu investieren. Südkoreas AETECH-Roboter sortieren 96 Artikel pro Minute und steigern den Durchsatz von Recyclingzentren, ohne den Personalbestand zu erweitern. Regierungen in Thailand, Vietnam und Indonesien verankern Abfalldatenanforderungen in Smart-City-Masterplänen und lösen damit wettbewerbsfähige Ausschreibungen im Wert von mehreren zehn Millionen USD aus. Die LPWAN-Abdeckung wächst, da Versorgungsunternehmen Netzwerk-Backbones aufbauen, was die Betriebskosten im Vergleich zur zellularen Telemetrie senkt.
Smart-Trash-Bins-Markt Europa
Europa verzeichnet eine stetige Expansion, die durch strenge Umleitungsquoten im Rahmen des EU-Aktionsplans für die Kreislaufwirtschaft gestützt wird. Die Mitgliedstaaten müssen Kontaminationsvorfälle und Recyclingergebnisse erfassen, was Kaufaufträge für Behälter mit optischen Sensoren und Barcode-Scannern antreibt. Die Europäische Umweltagentur validiert Technologiepiloten, die nach der Einführung intelligenter Behälter eine Reduzierung der Restabfallsammlungen um 30 % nachweisen. Nordische Städte nutzen 0G-Netzwerke von Heliot Europe, um ländliche Behälter zu überwachen, wo Mobilfunksignale schwach sind. Da ISO 59000 zunehmend Verbreitung findet, setzen Kommunen standardisierte APIs ein, um Umleitungskennzahlen direkt in Umweltaudit-Plattformen zu übertragen, was Software-als-Dienstleistung-Verlängerungen festigt.
Regulatorisches Umfeld
Die Einführung intelligenter Mülleimer wird zunehmend von Leistungs-, Datensicherheits- und Überwachungsanforderungen beeinflusst, die in kommunale Abfallwirtschaftsnormen eingebettet sind. In China legt GB/T 42767-2023 allgemeine Design- und Verwaltungsanforderungen für Anlagen zur Sammlung von Siedlungsabfällen fest, während Vorschriften auf Provinz- und Stadtebene zusätzliche Betriebskontrollen einführen, die die Spezifikationen vernetzter Behälter und die Datenverarbeitung betreffen.
Mehrere lokale Normen in China verweisen ausdrücklich auf digitale Überwachung und Cybersicherheitsanforderungen, die in Lieferantenanforderungen für Sensoren, Gateways und Plattformen einfließen. Die Norm DB32/T 4801-2024 der Provinz Jiangsu für intelligente Sammelanlagen für getrennt gesammelten Hausmüll enthält Datensicherheitsbestimmungen wie AES-256-Verschlüsselung und die Nutzung regierungsspezifischer Netzwerkübertragung. Die Norm DB3305/T 333-2024 von Huzhou (Zhejiang) schreibt unter anderem eine 15-tägige Videospeicherung zur Überwachung sowie dynamische Wiegeabweichungsgrenzen von plus oder minus 3 % für Sammelfahrzeuge vor. Parallel dazu weist ein nationales Normenprojekt (20253481-T-333, veröffentlicht am 12.06.2025 in der Datenbank der Staatlichen Verwaltung für Marktregulierung) für technische Anforderungen an intelligente Behälter, das vom National Urban Environment Sanitation Standardization Technical Committee entwickelt wird, auf eine anhaltende Entwicklung hin zu kodifizierten, interoperablen technischen Grundlagen hin, an denen sich Anbieter orientieren müssen und gegen die Kommunen beschaffen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für intelligente Mülleimer beginnt bei Komponentenlieferanten wie Sensoren, Kameras oder Optiken, Konnektivitätsmodulen und Energiesystemen einschließlich Solar und Batterien. OEMs montieren anschließend intelligente Behälter und Container, wobei einige Anbieter auch Kompaktierung und KI-gestützte Sortierung an Entsorgungsstellen abdecken. Die Kette erstreckt sich weiter auf Software- und IoT-Lösungsanbieter, die Telemetriedaten (Füllstand, Verunreinigungsereignisse, Temperatur oder Geruch, Standort) erfassen, Geräteflotten verwalten und Analysen für Routenoptimierung und Serviceplanung liefern. Enevo zum Beispiel spiegelt diese Plattformebene wider, indem es Daten auf Behälterebene in operative Pläne für Kommunen und Betreiber gewerblicher Einrichtungen umwandelt.
Nachgelagert installieren, in Betrieb nehmen und warten Systemintegratoren und Abfallwirtschaftsbetreiber die Anlagen und verbinden vernetzte Behälter mit kommunalen Betriebszentren und Compliance-Dashboards. Die Wertschöpfung verlagert sich von einmaligen Hardwareverkäufen hin zu wiederkehrenden Software-Abonnements, Firmware- oder OTA-Diensten und Datenprodukten wie Dashboards, APIs und digitalen Zwillingen. Diese Ergebnisse unterstützen Audits, Berichterstattung auf Serviceebene und Resilienzplanung. Anforderungen an Cybersicherheit, Überwachungsspeicherung und Wiegetoleranzen verstärken zudem die Notwendigkeit zertifizierter Hardware, sicherer Kommunikation und auditierbarer Datenpipelines im gesamten Ökosystem.
Wettbewerbslandschaft
Marktkonzentration
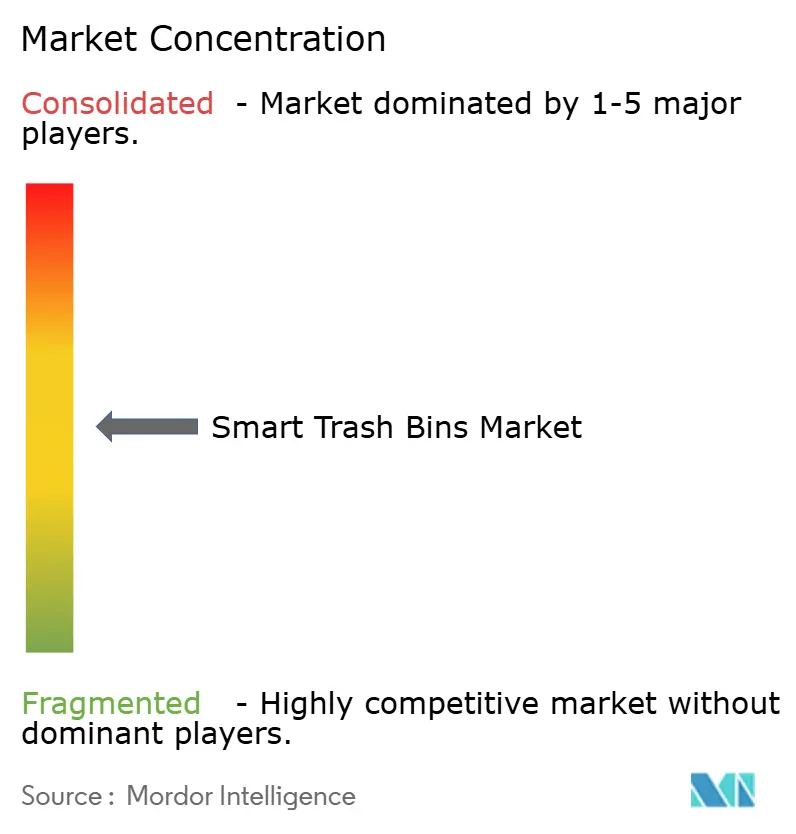
Der Smart Trash Bins Markt ist mäßig fragmentiert. Die fünf größten Lieferanten kontrollieren gemeinsam schätzungsweise 45 % des Umsatzes im Jahr 2025, während viele regionale Start-ups sich auf Nischenanwendungen konzentrieren. Bigbelly ist der etablierte Marktführer mit mehr als 1.800 kommunalen und privaten Kunden in 60 Ländern und bündelt Hardware-Leasing mit seiner CLEAN-Cloud, die Routenabläufe automatisiert.[4] Zu seinen Skalenvorteilen zählen ein globales Wartungsnetz und Einkaufsmacht bei Komponenten, die die Bruttomargenstärke sichern.
Disruptoren differenzieren sich durch Edge-KI-Fähigkeiten, die Sortiergenauigkeit und Energieeffizienz verbessern. AETECH sammelte 2025 8,6 Milliarden KRW ein, um kompakte Roboter zu kommerzialisieren, die in bestehende Förderbandlinien nachgerüstet werden und selbst bei Mischstoffströmen eine Reinheit von 99,3 % liefern. SusGlobal monetarisiert verifizierte Organika-Deponievermeidung durch den Verkauf von CO₂-Gutschriften im Wert von CAD 5–10 pro Tonne und veranschaulicht damit ein Erlösmodell, das über Hardware-Verkäufe hinausgeht. Start-ups integrieren auch Blockchain-Ledger, die Befüllungsereignisse mit Zeitstempeln versehen und unveränderliche Prüfprotokolle für erweiterte Herstellerverantwortungssysteme bieten.
Strategische Schritte konzentrieren sich auf vertikale Integration, wobei Sensorhersteller Datenanalyse-Studios akquirieren, um Full-Stack-Portfolios aufzubauen. Partnerschaften zwischen Antennenspezialisten und Behälterherstellern verbessern die Signalzuverlässigkeit in Untergeschossen und Hinterhöfen und erschließen neue Indoor-Anwendungen. Lieferanten erkunden auch Produkt-als-Service-Verträge, die CAPEX in Betriebsbudgets verlagern und Beschaffungshürden in kleineren Gebietskörperschaften angehen. Da Interoperabilitätsstandards noch im Fluss sind, entwickelt sich die Kontrolle über Ökosysteme in den nächsten fünf Jahren zu einem entscheidenden Wettbewerbsfeld.
Smart Trash Bins-Branchenführer
-
CleanRobotics
-
Ausko Pte Ltd
-
Evreka
-
Enevo Inc.
-
iTouchless Housewares and Products Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Mülleimer-Markt Unternehmen in diesem Bericht
- Bigbelly
- Ecube Labs
- Enevo Inc.
- Sensoneo
- CleanRobotics
- iTouchless Housewares and Products Inc.
- Ausko Pte Ltd
- Hangzhou Bosheen Household Technology
- Bine sp. z o.o.
- Akaba Ltd (Street Master)
- SmartBin (IoT Systems Group)
- EvoEco Inc.
- PEL Waste Reduction Equipment
- Compology
- Evreka
- Euronics Industries Pvt Ltd
- Sehaj Synergy Technologies Pvt Ltd
- SAGE Automation
- WasteHero
- RecycleSmart
Marktchancen und Zukunftsaussichten
Compliance-taugliche Daten und Auditierbarkeit schaffen Freiräume für Anbieter, die sichere Telemetrie, Überwachungsspeicherung und Berichterstattung in ein integriertes Angebot bündeln. Provinz- und Stadtvorschriften in China setzen bereits Anker wie AES-256-Verschlüsselung für intelligente Anlagen zur getrennten Abfallsammlung (DB32/T 4801-2024) und Anforderungen wie 15-tägige Videospeicherung sowie dynamische Wiegeabweichungsgrenzen von plus oder minus 3 % für Sammelfahrzeuge (DB3305/T 333-2024). Diese Bestimmungen erweitern die Möglichkeiten für Plattformanbieter, die Konfigurationsvorlagen, Compliance-Dashboards und verwaltete Konnektivität verkaufen, um den Anpassungsaufwand bei fragmentierten kommunalen Beschaffungen zu reduzieren.
Eine zweite Chance liegt in durchgängigen digitalen Ökosystemen, die Abfallerzeuger, Entsorgungsunternehmen, Recycler und öffentliche Stellen mithilfe von Werkzeugen wie digitalen Zwillingen, prädiktiver Analytik und Rückverfolgbarkeitsmodulen verbinden, um die Berichterstattung zur Kreislaufwirtschaft zu unterstützen. Operative Belege aus dem Berichtskontext, darunter Routenoptimierung, die die Sammelkosten in frühen nordamerikanischen Stadteinführungen um bis zu 50 % senkt, untermauern die Nachfrage nach analytikorientierten Paketen, bei denen Einsparungen an Abonnementwert geknüpft sind. Branchenprogramme und Leitlinien, die auf die Digitalisierung des Abfallmanagements ausgerichtet sind, einschließlich praktischer Leitfäden von Entwicklungsfinanzierungsinstitutionen wie der IFC, erweitern zudem die Möglichkeiten für Implementierungsdienstleistungen und Plattformisierung. Dies ist besonders relevant, wenn Kommunen einen standardisierten Datenaustausch über Smart-City-Dashboards anstelle isolierter Behältertelemetrie wünschen.
Neueste Industrielle Entwicklungen in Smart-Mülleimer-Markt
- Juli 2026: Evreka veröffentlichte ein technisches Update zu seiner Digital-Twin-Plattform für Abfallmanagement zur prädiktiven Intelligenz in der Betriebsplanung. Die Veröffentlichung stärkt Evrekas durchgängiges Softwareangebot und verbessert die prädiktive Planung für kommunale und gewerbliche Einsätze.
- Juli 2026: Evreka veröffentlichte ein technisches Update zu seiner Digital-Twin-Plattform für Abfallmanagement zur prädiktiven Intelligenz in der Betriebsplanung. Das Update stärkt Evrekas Software-Stack und unterstützt eine genauere Routen- und Zeitplanung für intelligente Abfallprogramme.
- April 2026: Ausko Pte Ltd veröffentlichte einen Leitfaden zu Singapurs Rückgabesystem für Getränkeverpackungen und wies auf ein Pfand-Rückerstattungsmodell von 10 Cent für Plastikflaschen und Metalldosen hin. Der Leitfaden positioniert Ausko als regulatorisch nahestehenden Wegbereiter und erweitert einen Referenzrahmen für Einsätze in regulierten Systemen.
Smart-Mülleimer-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Smart-Mülleimer-Markt vernetzte Abfallbehälter, die Sensoren und Konnektivität nutzen, um den Füllstand und den zugehörigen Status zu verfolgen, sowie die unterstützende Software, die zur Überwachung und Verwaltung dieser Behälter in Wohn-, Gewerbe- und kommunalen Umgebungen eingesetzt wird.
Ausschlüsse aus dem Umfang: Wir schließen herkömmliche nicht vernetzte Behälter sowie allgemeine städtische Abfalldienstleistungen aus, die nicht direkt mit Smart-Mülleimer-Hardware oder der zugehörigen Überwachungssoftware verbunden sind.
Segmentierungsübersicht
- Nach Lösungstyp (Wert)
- Hardware (Füllstandssensoren, RFID, optische Sensoren, Verdichtung)
- Software- / Analyseplattformen
- Nach Vertriebskanal (Wert)
- Offline (Distributoren, Systemintegratoren)
- Online (Direktvertrieb, E-Commerce)
- Nach Abfalltyp (Wert)
- Siedlungsabfälle
- Recyclingmaterialien
- Bioabfall / Organika
- Nach Endnutzer (Wert)
- Privathaushalte
- Gewerbebetriebe
- Kommunen / Öffentliche Räume
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit öffentlichen Signalen, die erklären, wo die Nachfrage nach vernetzten Behältern tendenziell entsteht und wie schnell Implementierungen skaliert werden können. Wir haben Quellen wie kommunale Festabfallstatistiken der Weltbank, städtische und nationale offene Datenportale für Abfallsammlungs-KPIs sowie OECD- oder EPA-ähnliche Datensätze ausgewertet, die Trends bei der Abfallerzeugung und -umleitung aufzeigen.
Um zu vermeiden, dass der Markt allein auf Basis von Öffentlichkeitsarbeit bewertet wird, haben wir auch Belege verwendet, die Projekte mit Beschaffungsvorgängen verknüpfen, wie z. B. Beschaffungsbekanntmachungen für Smart Cities, veröffentlichte Ausschreibungen sowie Normen oder Leitlinien von Abfall- und Recyclingverbänden. Unternehmensunterlagen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um die Produktpositionierung und die typische Preislogik zu erfassen, und diese wurden anschließend mit kostenpflichtigen Abonnements abgeglichen, die bei Unternehmensfinanzdaten, Vertragsverfolgung und Patentaktivitäten helfen. Die hier aufgeführten Desk-Quellen sind illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Validierung von Datenpunkten und zur Klärung von Annahmen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, was bei realen Implementierungen beschafft wird und wie der Wert zwischen Behälter-Hardware und Überwachungssoftware aufgeteilt ist. Wir haben mit kommunalen Abfallentscheidungsträgern, Anlagenbetreibern, Systemintegratoren sowie Komponenten- und Lösungsanbietern in den wichtigsten Regionen gesprochen, damit Adoptionsgeschwindigkeit, Austauschzyklen und Preisspannen vor der Fertigstellung des Modells einem Stresstest unterzogen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 15 % | APAC: 41 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 42 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 43 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem kommunale Abfallaktivitäten, die Intensität des Smart-City-Ausbaus und das Beschaffungsverhalten genutzt werden, um den adressierbaren Nachfragepool für vernetzte Behälter zu rekonstruieren und diesen anschließend mithilfe typischer Systemkonfigurationen in Werte zu übersetzen. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch die Stichprobenerhebung durchschnittlicher Verkaufspreise nach Behältertyp und die Hochrechnung einer Reihe sichtbarer Implementierungen und Kanalprüfungen, was dabei hilft, Über- und Unterzählungen zu korrigieren.
Zu den wichtigsten Eingangsgrößen, die das Modell prägen, gehören die Anzahl der pro Standorttyp installierten Behälter (Parks, Straßen, Campusgelände, Einkaufszentren), die erwarteten Austausch- und Wartungszyklen, der Anteil der Implementierungen, die Software-Abonnements beinhalten, regionale öffentliche Ausgabensignale für Smart-City- oder Sanitärprogramme sowie die Aufteilung nach Abfallströmen (kommunaler Festabfall, Wertstoffe und organische Abfälle), die den Sensorbedarf und die Preisgestaltung beeinflusst. Wo das primäre Feedback Lücken bei den gemeldeten Implementierungsvolumina aufzeigt, wird dies mit szenariobasierten Durchdringungsraten behandelt, die an Stadtgrößenklassen und die beobachtete Beschaffungshäufigkeit geknüpft sind.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch einen Expertenkonsens zu Sensorpreistrends, der Entwicklung der Konnektivitätskosten und dem Zeitplan kommunaler Digitalisierungsprogramme unterstützt werden. Kurzfristige Annahmen werden an Projektvorlaufzeiten angepasst, und das längerfristige Wachstum wird realistisch gehalten, indem die Adoption mit dem Wachstum der Abfallerzeugung und den Trends bei der Haushaltskapazität abgeglichen wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Werte nicht von einem einzigen Datensatz abhängen. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie öffentlich angekündigten Implementierungen, Ausschreibungsvolumina und typischen Stückökonomien aus Interviews und untersuchen dann alle großen Abweichungen vor der Freigabe.
Anomalien werden in Analyst-zu-Analyst-Prüfungen überprüft, gefolgt von einer gezielten Rückkontaktaufnahme mit Quellen, wenn ein Preispunkt oder eine Adoptionsannahme für eine Region oder einen Endnutzer nicht plausibel erscheint. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Nachfrageerwartungen verschieben, wie z. B. politische Änderungen, große kommunale Programme oder Angebotsengpässe. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Marktübersicht erhalten.
Vergleich der Smart-Mülleimer-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Smart-Mülleimer können weit auseinanderliegen, selbst wenn sie ähnliche Adoptionsfaktoren diskutieren, da der erfasste Produktumfang und die Wertkomponenten nicht immer identisch sind. Unterschiede darin, ob Software einbezogen wird, wie Implementierungen annualisiert werden und welche Endnutzer gezählt werden, erzeugen in der Regel den größten Teil der Streuung.
Die Hauptlücke ergibt sich daraus, ob Software-Abonnements und Analysegebühren neben der vernetzten Behälter-Hardware gezählt werden, wobei Mordor Intelligence beide nur dann einbezieht, wenn sie direkt mit der installierten Smart-Mülleimer-Überwachungsnutzung und aktiven Implementierungen verbunden sind. Ein weiterer Treiber ist das Basisjahr und der Währungszeitpunkt, da einige Quellen auf einem früheren Jahr verankern oder Listenpreise mit rabattierten öffentlichen Ausschreibungen vermischen, was den Wert verschiebt, selbst wenn die Stückvolumina ähnlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 110,94 Mio. USD (2026) | |
| Fachzeitschrift A | 84,19 Mio. USD (2024) | Verwendet ein früheres Basisjahr und scheint den Wert der Behälter-Hardware zu betonen, was die Gesamtwerte in Märkten unterschätzen kann, in denen Überwachungsplattformen als wiederkehrende Abonnements verkauft werden. |
| Regionale Unternehmensberatung B | 120,64 Mio. USD (2026) | Verankert auf einem späteren Jahr und kann aggressive Rollout-Annahmen für kommunale Programme widerspiegeln; möglicherweise werden Projektvorlaufzeiten und Beschaffungsverzögerungen nicht konsistent berücksichtigt. |
Zusammengenommen zeigt die Tabelle, dass die größten Schwankungen in der Regel davon abhängen, was gezählt wird und wann es gezählt wird, und nicht von einer völlig anderen Sichtweise auf die Adoption. Unser Ansatz hält die Schätzung auf Implementierungen, Preislogik und einige wiederholbare Prüfungen zurückführbar, sodass Entscheidungsträger den Gesamtwert auf klare Treiber zurückführen und ihn bei sich ändernden Bedingungen aktualisieren können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Smart Trash Bins Markt derzeit?
Der Markt beläuft sich im Jahr 2026 auf USD 110,94 Millionen und soll bis 2031 USD 218,69 Millionen erreichen.
Wie schnell wächst der Markt?
Er expandiert im Zeitraum 2026–2031 mit einer jährlichen Wachstumsrate (CAGR) von 14,55 %.
Welche Region hält den größten Marktanteil?
Nordamerika führt mit einem Umsatzanteil von 37,05 % im Jahr 2025, was auf frühe Fördergelder für Smart Cities und eine ausgereifte IoT-Infrastruktur zurückzuführen ist.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik soll die höchste CAGR von 15,92 % verzeichnen, angetrieben durch rasche Urbanisierung und staatlich geförderte Smart-City-Programme.
Welches Segment wächst schneller – Hardware oder Software?
Software- und Analyseplattformen wachsen mit einer CAGR von 15,78 % und übertreffen damit Hardware, da Kommunen datengestützte Optimierung anstreben.
Was ist die größte Eintrittshürde?
Hohe anfängliche Investitionskosten (USD 500–2.000 pro Einheit) und unsichere Amortisationszeiträume bleiben die wichtigsten Hindernisse für kleinere Kommunen.