
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.25 Milliarden US-Dollar |
| Marktgröße (2026) | 0.28 Milliarden US-Dollar |
| Marktgröße (2031) | 0.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.96 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verzehrfertige Lebensmittel in Singapur von Mordor Intelligence
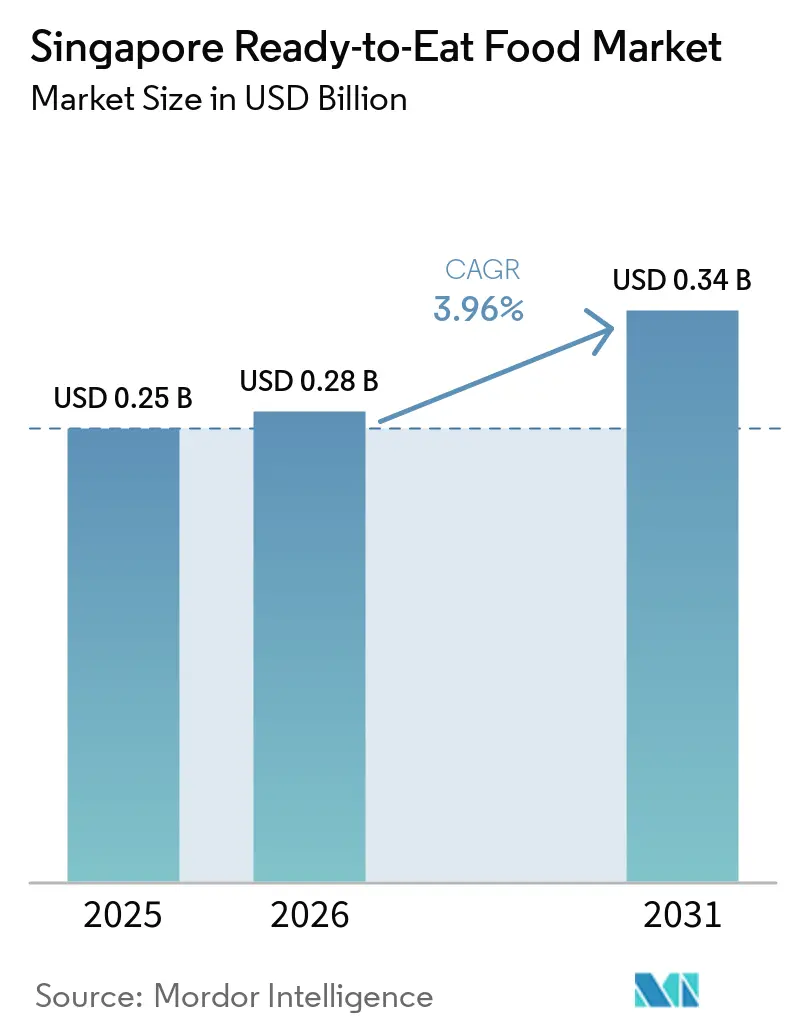
Die Marktgröße des Singapur Marktes für verzehrfertige Lebensmittel wird im Jahr 2026 auf 0,28 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 0,25 Milliarden USD, und soll bis 2031 auf 0,34 Milliarden USD ansteigen, mit einer CAGR von 3,96 %. Die Nachfragedynamik stützt sich auf zeitlich stark beanspruchte städtische Haushalte, die bereit sind, für Bequemlichkeit zu zahlen, auch wenn die lebendige Hawker-Kultur des Landes weiterhin gewohnheitsmäßige Mahlzeitenanlässe prägt. Doppelverdienerhaushalte, zunehmende E-Commerce-Durchdringung, funktionale Produktverbesserungen und Verpackungstechnologien, die die Haltbarkeit verlängern, tragen gemeinsam zu inkrementellen Mengenzuwächsen bei. Die Expansion von Eigenmarken durch führende Lebensmittelketten engt die Gewinnspannen von Markenherstellern ein und veranlasst etablierte Anbieter, Gesundheitsaussagen, ethnische Aromen und alternative Proteine einzusetzen, um Preisaufschläge zu rechtfertigen. Gleichzeitig positioniert Singapurs klarer regulatorischer Weg für neuartige Lebensmittel das Land als regionale Startrampe für kultiviertes Fleisch und Präzisionsfermentierungszutaten, was das Angebotsspektrum innerhalb des Singapur Marktes für verzehrfertige Lebensmittel weiter diversifiziert.
Wichtigste Erkenntnisse des Berichts
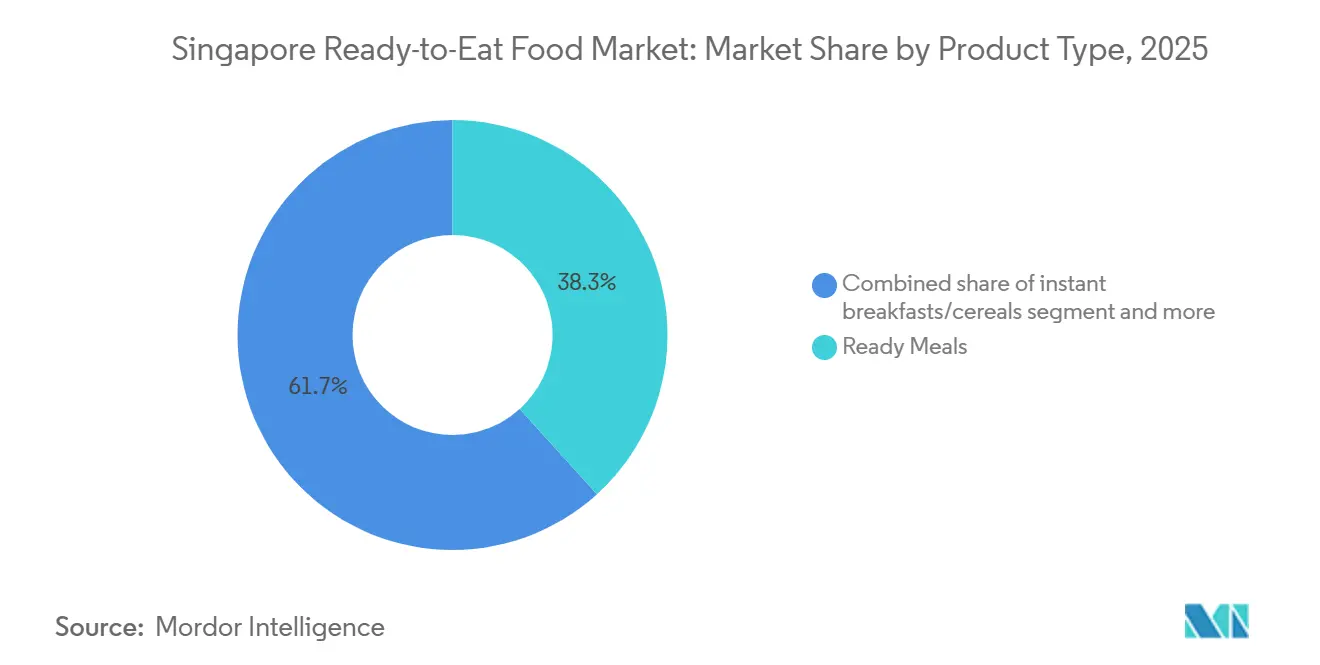
- Nach Produkttyp führten Fertiggerichte mit einem Anteil von 38,28 % am Singapur Markt für verzehrfertige Lebensmittel im Jahr 2025, und Instant-Suppen und Snacks werden voraussichtlich bis 2031 mit einer CAGR von 4,81 % wachsen.
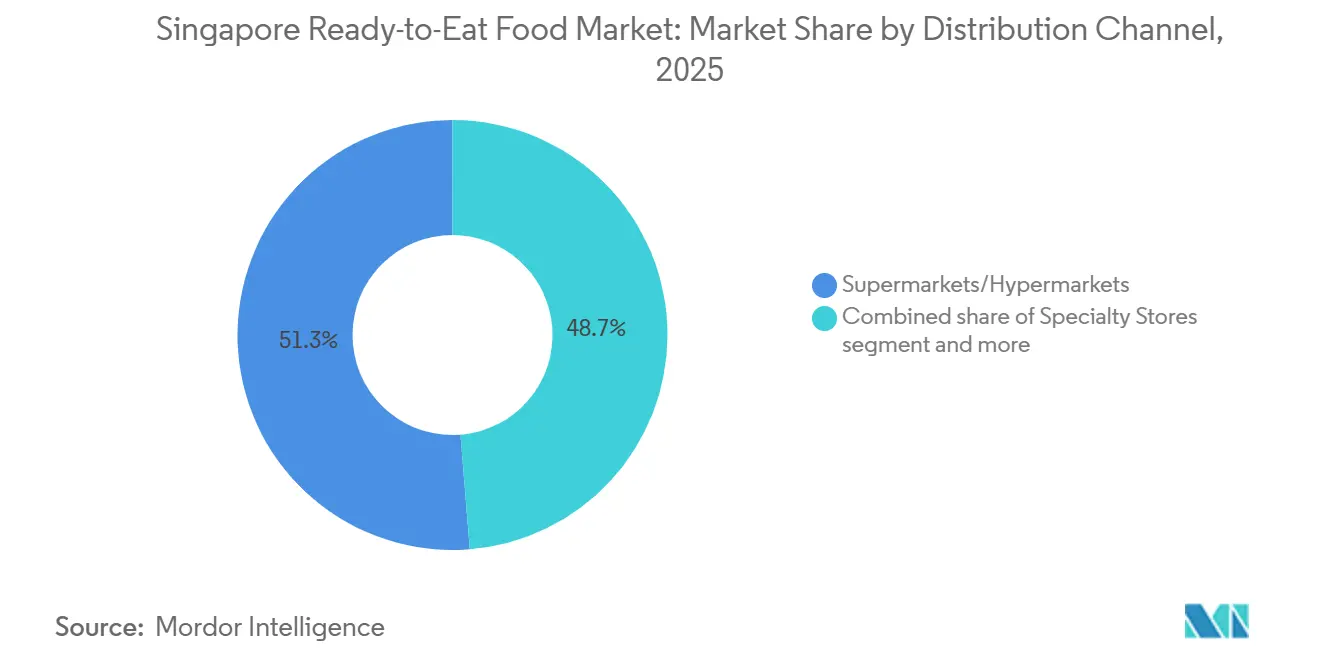
- Nach Vertriebskanal entfielen 51,27 % der Marktgröße des Singapur Marktes für verzehrfertige Lebensmittel im Jahr 2025 auf Supermärkte und Verbrauchermärkte, und der Online-Einzelhandel soll bis 2031 eine CAGR von 5,23 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für verzehrfertige Lebensmittel in Singapur
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung westlicher Convenience-Lebensmittel | +0.6% | National, mit höherer Durchdringung in expatriatenreichen Bezirken (Orchard, Marina Bay) | Mittelfristig (2–4 Jahre) |
| Doppelverdienerhaushalte auf der Suche nach zeitsparenden Mahlzeiten | +0.8% | National, konzentriert in HDB-Siedlungen und privaten Eigentumswohnungsanlagen | Langfristig (≥ 4 Jahre) |
| Expansion von E-Commerce und Essenslieferplattformen | +0.7% | National, mit frühen Gewinnen in Zentral- und Ostsingapur | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsbewusstsein treibt die Nachfrage nach biologischen, zuckerarmen und pflanzenbasierten verzehrfertigen Produkten | +0.5% | National, mit Schwerpunkt auf einkommensstärkeren Segmenten und jüngeren Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Kulturelle Vielfalt fördert vielfältige Küchen-Optionen bei verzehrfertigen Produkten | +0.4% | National, spiegelt malaiische, indische, chinesische und Fusionspräferenzen wider | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei der Verpackung verlängern die Haltbarkeit | +0.3% | National, mit Ausstrahlungseffekten auf regionale Exportmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Doppelverdienerhaushalte auf der Suche nach zeitsparenden Mahlzeiten
In Singapur haben hohe Erwerbsbeteiligungsquoten und lange Arbeitszeiten zu einem strukturellen Zeitdefizit geführt. Anbieter von verzehrfertigen Lebensmitteln begegnen dieser Nachfrage mit portionierten, mikrowellengeeigneten Optionen. Etwa 28 % der singapurischen Verbraucher berichten, nicht genügend Zeit zum Kochen zu haben, was den globalen Durchschnitt um 8 Prozentpunkte übersteigt. Darüber hinaus konsumieren 49 % der Singapurer mindestens einmal pro Woche Außer-Haus- oder Fertiggerichte. Haushaltsausgabenerhebungen zeigen einen deutlichen Anstieg der Ausgaben für Verpflegungsdienstleistungen, von SGD 404,1 (USD 299) im Jahr 1993 auf SGD 965,7 (USD 715) im Jahr 2023. Diese jährliche Wachstumsrate von 2,9 % übersteigt die allgemeine Inflation und deutet auf eine dauerhafte Verlagerung hin zu Convenience hin. Verbraucher in dieser demografischen Gruppe priorisieren Schnelligkeit und minimalen Reinigungsaufwand und wählen häufig verzehrfertige Mahlzeiten, die beliebte Hawker-Gerichte nachahmen, wie Hühnchen-Reis, Laksa und Nasi Lemak, verpackt in Einzel-Portionsschalen. Das Modell der progressiven Lohnentwicklung, das die mittleren monatlichen Einkommen für Beschäftigte im Gastronomiebereich im Jahr 2024 auf SGD 5.500 (USD 4.070) angehoben hat, hat die Zeitbudgets der Haushalte laut dem Ministerium für Arbeitskräfte weiter eingeschränkt[1]. Da höhere Löhne mehr Ausgaben für Convenience ermöglichen, ist die Motivation, von Grund auf zu kochen, gesunken.
Expansion von E-Commerce und Essenslieferplattformen
Im Jahr 2023 erreichten die Online-Umsätze mit Lebensmitteln und Getränken 2,31 Milliarden USD und trugen damit etwa 25 % bis 27 % zum Gesamtumsatz im Lebensmittel- und Getränkebereich bei. Online-Lebensmittelkanäle generierten im Jahr 2024 1,4 Milliarden USD und sollen bis 2033 auf 2,3 Milliarden USD wachsen. Rund 68 % der Singapurer nutzen täglich Essenslieferdienste und geben dabei durchschnittlich SGD 108 (USD 80) pro Monat aus. Die Plattform hat hohe Bestellvolumina aufrechterhalten, indem sie mit ComfortDelGro-Taxis für die letzte Meile der Lieferung kooperiert und so die Erfüllung innerhalb von 2 Stunden in dicht besiedelten Wohngebieten ermöglicht. Foodpandas Pandamart-Dunkelläden, die über 40.000 Lagereinheiten (SKU) führen, bieten eine durchschnittliche Lieferzeit von 25 Minuten. Dies positioniert verzehrfertige Produkte effektiv als bedarfsgesteuerte Mahlzeitenlösungen, die eher auf Schnelligkeit als auf Preis konkurrieren. Diese infrastrukturellen Fortschritte ermöglichen es Marken, traditionelle Einzelhandelsverhandlungen zu umgehen und limitierte Aromen oder funktionale Varianten mit minimalem Lagerrisiko zu testen. Dies hat die Produktentwicklungszyklen für digital-first-Markteinführungen von 18 Monaten auf unter 6 Monate verkürzt.
Gesundheitsbewusstsein treibt die Nachfrage nach biologischen, zuckerarmen und pflanzenbasierten verzehrfertigen Produkten
Im Jahr 2023 stiegen Singapurs Investitionen in alternative Proteine auf 170 Millionen USD, was einen deutlichen Anstieg gegenüber den 85 Millionen USD im Jahr 2021 darstellt. Dieser Anstieg wird sowohl durch staatlich unterstützte Initiativen als auch durch privates Kapital angetrieben, das regulatorische Klarheit bei neuartigen Zutaten sucht. Bis Mitte 2024 hatte die Singapurische Lebensmittelbehörde 16 zellbasierte und auf Präzisionsfermentation basierende Produkte zugelassen und die Stadt damit als globalen Knotenpunkt für die Erprobung von Formulierungen der nächsten Generation verzehrfertiger Lebensmittel etabliert. So wird beispielsweise GOOD Meats kultiviertes Hühnchen ab Mai 2024 bei Huber's Butchery für SGD 7,20 (USD 5,33) pro 120 Gramm erhältlich sein, wie von GOOD Meat und der Singapurischen Lebensmittelbehörde berichtet[2]. Nestlés Partnerschaft mit KosmodeHealth zur Entwicklung von proteinreichen, ballaststoffreichen Nudeln aus aufgewertetem Gerstengetreide – eine Initiative, die bei der Veranstaltung der Singapurischen Internationalen Handelskammer 2023 als „transformativste Zusammenarbeit” ausgezeichnet wurde – verdeutlicht die Verlagerung der Branche hin zu Kreislaufwirtschaftsprinzipien bei Mainstream-Produkten für verzehrfertige Lebensmittel. Darüber hinaus beeinflusst das Programm für gesündere Gastronomie des Gesundheitsförderungsrates, das reduzierte Natrium- und Zuckergehalte in teilnehmenden Betrieben vorschreibt, die Kategorien für verzehrfertige Einzelhandelsprodukte. Hersteller reformulieren ihre Produkte proaktiv, um diesen sich entwickelnden Standards gerecht zu werden und potenzielle Reputationsrisiken durch künftige regulatorische Maßnahmen zu reduzieren.
Technologische Fortschritte bei der Verpackung verlängern die Haltbarkeit
Die Hochdruckverarbeitung (HPP) von The Soup Spoon hat die Haltbarkeit von gekühlten Suppen von 14 Tagen auf 120 Tage und von Fertiggerichten von 3 Tagen auf 28 Tage verlängert. Dieser Fortschritt ermöglicht eine landesweite Distribution ohne die Kosten einer Tiefkühllieferkette und reduziert die Abschreibungsverluste des Einzelhandels um bis zu 40 %. Aktive Verpackungen, die Sauerstofffänger und antimikrobielle Folien umfassen, werden zu einem Standardmerkmal in Premium-Linien für verzehrfertige Lebensmittel. Darüber hinaus ermöglichen intelligente Verpackungen mit QR-Code-Frischeindikatoren und Zeit-Temperatur-Etiketten den Verbrauchern, die Kühlkettenintegrität vor dem Kauf zu überprüfen, was Vertrauensbedenken im Zusammenhang mit gekühlten Convenience-Lebensmitteln begegnet. Im April 2024 wurde das Nurasa Food Tech Centre, eine 3.840 Quadratmeter große Einrichtung, die von Temasek unterstützt wird, im Biopolis eröffnet. Dieses Zentrum bietet Co-Manufacturing-Infrastruktur für Start-ups, die innovative Sperrfolien und Schutzatmosphärenverpackungen entwickeln, die die Haltbarkeit bei Umgebungstemperatur ohne den Einsatz synthetischer Konservierungsstoffe verdreifachen können. Singapurs Position als regionaler Logistikknotenpunkt unterstreicht die strategische Bedeutung dieser Innovationen. So verwandelt beispielsweise eine Verlängerung der Haltbarkeit um 30 Tage Singapur in eine tragfähige Exportplattform für verzehrfertige Produkte, die für Malaysia, Indonesien und andere aufstrebende ASEAN-Märkte bestimmt sind, und macht einen inländischen technologischen Vorteil zu einem grenzüberschreitenden Wettbewerbsvorteil.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken hinsichtlich Konservierungsstoffen, Zusatzstoffen und hohem Natriumgehalt in verarbeiteten verzehrfertigen Lebensmitteln | -0.5% | National, mit erhöhter Aufmerksamkeit bei gesundheitsbewussten Millennials und der Generation Z | Langfristig (≥ 4 Jahre) |
| Strenge Vorschriften der Singapurischen Lebensmittelbehörde | -0.4% | National, betrifft alle Hersteller und Importeure von verzehrfertigen Lebensmitteln | Mittelfristig (2–4 Jahre) |
| Starke Hawker-Kultur und Vorliebe für frisch zubereitete Mahlzeiten | -0.6% | National, insbesondere in etablierten Wohnsiedlungen mit gut ausgebauten Hawker-Zentren | Langfristig (≥ 4 Jahre) |
| Hohe Betriebskosten durch Premium-Zutaten und fortschrittliche Verpackungen | -0.3% | National, mit Ausstrahlungseffekten auf die Exportpreiskonkurrenzfähigkeit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Hawker-Kultur und Vorliebe für frisch zubereitete Mahlzeiten
Singapurs 114 Hawker-Zentren, die von der Nationalen Umweltbehörde verwaltet werden und über 14.000 Stände umfassen, sind ein zentrales Element der Esskultur der Stadt. Etwa 70 % der Einwohner besuchen diese Einrichtungen vier oder mehr Mal pro Woche, was ihre Abhängigkeit von verpackten verzehrfertigen Alternativen verringert. Hawker-Mahlzeiten, die zwischen SGD 3 und SGD 5 (USD 2,22 bis USD 3,70) pro Portion kosten, sind erschwinglicher als die meisten gekühlten verzehrfertigen Produkte und werden als frischer wahrgenommen. Darüber hinaus verleiht das gemeinschaftliche Esserlebnis und die direkte Interaktion mit den Verkäufern einen sozialen Aspekt, der Wechselhürden schafft, die über reine Kostenüberlegungen hinausgehen. Die staatliche Unterstützung, einschließlich Subventionen für den Bau von Hawker-Zentren und Standmieten, steht im Einklang mit den Bemühungen, Singapurs kulinarisches Erbe zu bewahren. Diese Maßnahmen stellen sicher, dass frisch zubereitete Mahlzeiten sowohl zugänglich als auch erschwinglich bleiben, was den Aufpreis, den Verbraucher für Convenience zu zahlen bereit sind, effektiv begrenzt. Als Reaktion darauf ahmen Anbieter von verzehrfertigen Lebensmitteln Hawker-Aromen nach und arbeiten mit bekannten Hawker-Köchen zusammen, um gefrorene Versionen beliebter Gerichte unter gemeinsamer Marke anzubieten. Diese Produkte richten sich jedoch in erster Linie an ein Nischenpublikum, darunter Verbraucher, die reisen, spät arbeiten oder in neueren Siedlungen mit weniger Hawker-Optionen leben. Die Widerstandsfähigkeit des Hawker-Modells legt nahe, dass das Wachstum verzehrfertiger Lebensmittel in Singapur graduell bleiben wird und bestehende Optionen eher ergänzt als ersetzt. Exportmärkte mit weniger entwickelter Frischkostinfrastruktur bieten möglicherweise ein größeres Potenzial für höhere Renditen auf Marketinginvestitionen.
Strenge Vorschriften der Singapurischen Lebensmittelbehörde
Die Singapurische Lebensmittelbehörde (SFA) hat Vorschriften für neuartige Lebensmittel eingeführt, die Sicherheitsbewertungen vor der Markteinführung für Zutaten ohne eine Geschichte des menschlichen Verzehrs vorschreiben. Diese Regelung hat zu Verzögerungen von 6 bis 12 Monaten bei der Markteinführung pflanzenbasierter und zellkultivierter verzehrfertiger Produkte in Singapur im Vergleich zu Rechtsordnungen mit weniger strengen Vorschriften geführt. Darüber hinaus erzwingt der Standard SS 672:2021 für die Lieferung von verzehrfertigen Mahlzeiten in Singapur Compliance-Kosten zwischen SGD 15.000 und SGD 30.000 (ca. USD 11.100 bis USD 22.200) pro Lagereinheit (SKU). Diese Kosten entstehen durch Anforderungen an die Temperaturprotokollierung, Rückverfolgbarkeitsprotokolle und mikrobiologische Tests. Solche finanziellen Anforderungen entmutigen Kleinserienexperimente und verschaffen größeren Akteuren mit dedizierten Qualitätssicherungsteams einen Vorteil. Darüber hinaus reduzieren strenge Kennzeichnungsanforderungen, einschließlich Allergene, Nährwertangaben und Herkunftsland, den verfügbaren Verpackungsraum. Diese Einschränkung zwingt Marken dazu, zwischen der Hervorhebung von Marketingaussagen und der Erfüllung regulatorischer Offenlegungspflichten zu wählen. Obwohl diese Standards die öffentliche Gesundheit verbessern und Singapurs Ruf als sicherer Lebensmittelstandort stärken, schaffen sie auch einen zweigeteilten Markt. Multinationale Konzerne, die in der Lage sind, Compliance-Kosten auf regionale Portfolios zu verteilen, erlangen einen Vorteil gegenüber lokalen Start-ups. Diese Start-ups sind häufig auf Partnerschaften mit Auftragsherstellern angewiesen oder sehen sich mit verlängerten Markteinführungszeiten konfrontiert. Bis Mitte 2024 hatte die SFA 16 Anträge für neuartige Lebensmittel genehmigt, was auf Fortschritte im regulatorischen Rahmen hindeutet. Der nicht transparente, fallweise Prüfprozess der Behörde lässt Antragsteller jedoch über die Genehmigungszeiträume im Unklaren, was die Sorgfaltspflicht von Investoren und die Planung von Produkteinführungen erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Funktionale Aussagen gestalten den Portfoliomix neu
Im Jahr 2025 entfielen 38,28 % des Marktes auf Fertiggerichte, angetrieben von Doppelverdienerhaushalten, die Bequemlichkeit und Portionskontrolle gegenüber dem traditionellen Kochen bevorzugen. Instant-Suppen und Snacks, die bis 2031 mit einer CAGR von 4,81 % wachsen, führen das Wachstum der Produktkategorie mit funktionalen Vorteilen wie hohem Proteingehalt und pflanzenbasierten Brühen an. Instant-Frühstück und Cerealien gewannen mit angereicherten Hafermischungen und Protein-Granolas an Bedeutung, wie etwa die Einführungen von General Mills im Jahr 2024, die auf vielbeschäftigte Verbraucher abzielen. Backwaren und Fleischprodukte bedienen Nischenanlässe mit haltbaren Croissants und vakuumversiegelten Würstchen als Bäckereisubstitute. Pflanzenbasierte Fertiggerichte befinden sich zwar noch in der Entstehungsphase, expandieren jedoch, wobei die Produkte von Impossible Foods seit 2020 und 2021 in großen Einzelhandelsgeschäften erhältlich sind.
Funktionale Snacks und Protein-Snacks gestalten den Genussbereich um, indem sie gesundheitliche Vorteile hinzufügen, wie etwa Heal Nutritions Protein Puffs, die 20 Gramm Protein pro Packung in einzigartigen Geschmacksrichtungen bieten. Andere Produkttypen, darunter Saucen, Würzmittel und Mahlzeitenkits, schaffen Cross-Selling-Möglichkeiten, wie etwa Prima Tastes Saucensortiment und Hais Chicken Rice Sauce Kit, die schnelle Hawker-ähnliche Mahlzeiten ermöglichen. Diese Produkte verwischen die Grenze zwischen verzehrfertigen und selbst gekochten Mahlzeiten. Die Genehmigung von Solar Foods' Solein-Proteinpulver durch die Singapur Food Agency und dessen Einbindung in Fazer-Snackriegel im Jahr 2024 unterstreichen die regulatorische Akzeptanz innovativer Zutaten. Diese Entwicklung signalisiert potenzielle Verschiebungen der Produktgrenzen während des Prognosezeitraums.



Nach Vertriebskanälen: Eigenmarken setzen Markenmargen unter Druck
Im Jahr 2025 entfielen 51,27 % des Vertriebsanteils auf Supermärkte und Verbrauchermärkte, die Aktionspreise, strategische Endkappen-Platzierungen und Eigenmarkenprodukte effektiv einsetzen, um preisbewusste Käufer anzuziehen. Im Jahr 2024 erzielte das Eigenmarkensortiment von NTUC FairPrice einen Umsatz von über 1 Milliarde SGD (740 Millionen USD) und trug damit rund 20 % zum Gesamtumsatz der Gruppe bei. Diese Produkte erschienen in 70 % der Online-Lebensmittelkörbe, eine Durchdringungsrate, die Markenlieferanten unter Druck setzt, zu innovieren und Premiumpreise zu rechtfertigen oder das Risiko einzugehen, ausgelistet zu werden. Convenience-Stores und Lebensmittelgeschäfte konzentrieren sich auf schnelle Ergänzungskäufe und Impulskäufe. So bietet 7-Eleven Singapur beispielsweise mehr als 300 verzehrfertige Artikel (RTE-SKUs) an, darunter pflanzenbasierte Burger und ethnische Mahlzeitschalen, die auf Spätarbeiter und Verkehrsknotenpunkte ausgerichtet sind. Fachgeschäfte richten sich an wohlhabende Kunden, die biologische, importierte oder handwerklich hergestellte verzehrfertige Optionen suchen. Ein bemerkenswertes Beispiel ist Huber's Butchery, das im Mai 2024 kultiviertes Hühnchen von GOOD Meat zum Preis von 7,20 SGD (5,33 USD) pro 120 Gramm einführte und damit zeigt, wie Nischenanbieter Premiumpreise testen, bevor eine breitere Markteinführung erfolgt.
Online-Einzelhandelskanäle verzeichnen das stärkste Wachstum unter den Vertriebsformaten, mit einer prognostizierten CAGR von 5,23 % bis 2031. Dieses Wachstum wird durch Dark-Store-Netzwerke und 25-Minuten-Lieferfenster angetrieben, die die Lücke zwischen Impulskäufen und der Auftragserfüllung minimieren. Foodpandas pandamart führt über 40.000 Artikel und gewährleistet eine Lieferzeit von 25 Minuten. Ebenso ermöglicht RedMarts Zusammenarbeit mit ComfortDelGro-Taxis Same-Day-Lieferslots für Vorstadtgebiete, die zuvor auf wöchentliche Supermarktbesuche angewiesen waren. Andere Vertriebskanäle, wie Verkaufsautomaten, Betriebskantinen und Tankstellenmärkte, nutzen Mikro-Anlässe, bei denen Bequemlichkeit Preisüberlegungen überwiegt. Ihr kombinierter Marktanteil bleibt jedoch im Vergleich zur Dominanz von Großflächeneinzelhändlern und E-Commerce-Plattformen gering. Der Wechsel zum Online-Bestellen ermöglicht es verzehrfertigen Marken, Listungsgebühren zu umgehen und durch Direktverkauf an Verbraucher bessere Margen zu erzielen. Gleichzeitig setzt dieser Übergang Marken algorithmisch gesteuerten Sichtbarkeitsproblemen aus, bei denen Faktoren wie Suchranking und gesponserte Platzierungen die Verkaufsleistung neben der Produktqualität erheblich beeinflussen.

Geografische Analyse
Singapur, mit seiner kompakten Fläche von 734 Quadratkilometern und einer Bevölkerung von 5,9 Millionen, dient als hyper-urbanes Labor, in dem Muster der Akzeptanz verzehrfertiger Lebensmittel schneller entstehen als in den weitläufigen Märkten der Region. Diese Dichte intensiviert jedoch auch den Wettbewerb durch Hawker-Zentren und Restaurantlieferungen. Als regionaler Hauptsitz multinationaler Lebensmittelkonzerne wie Nestlé, Unilever und PepsiCo wird Singapur häufig zum Testgelände für Produktinnovationen. Diese Innovationen, einmal lokal erprobt, skalieren typischerweise innerhalb von nur 12 bis 18 Monaten auf ganz Südostasien. Diese Dynamik positioniert Singapur als unverhältnismäßig einflussreichen Testmarkt, insbesondere angesichts seiner relativ bescheidenen Umsatzbasis. Als Beleg für diesen Einfluss kündigte Nestlé im März 2025 eine Erweiterung seines Forschungs- und Entwicklungszentrums in Singapur an, unterstützt vom Wirtschaftsentwicklungsrat. Der Fokus liegt auf Formulierungen mit alternativen Proteinen und Technologien zur Zuckerreduzierung, die in Nachbarländern wie Malaysia, Indonesien, Thailand und den Philippinen eingesetzt werden sollen.
Singapurs Regierung zielt mit ihrer Initiative „30 bis 30” darauf ab, bis 2030 30 % des Ernährungsbedarfs der Nation lokal zu produzieren. Dieses Ziel treibt Investitionen in vertikale Farmen, Aquakultur und Präzisionsfermentationsanlagen an. Diese Anlagen versorgen nicht nur Hersteller von verzehrfertigen Lebensmitteln mit frischen Zutaten, sondern zielen auch darauf ab, die Abhängigkeit des Landes von Importen zu reduzieren und den Zyklus vom Erzeuger bis zum Verbraucher zu verkürzen. Im April 2024 nahm das Nurasa Food Tech Centre, eine 3.840 Quadratmeter große Einrichtung, die von Temasek unterstützt wird und im Biopolis angesiedelt ist, den Betrieb auf. Dieses Zentrum bietet Co-Manufacturing-Infrastruktur für Start-ups, die mit neuartigen Zutaten und Verpackungsformaten experimentieren. Dadurch subventioniert es effektiv Forschung und Entwicklung in der Frühphase, die andernfalls in kostengünstigere Rechtsordnungen abgewandert wäre. Singapurs strategische Position wird durch seine Freihandelsabkommen und den Frachtdurchsatz des Changi-Flughafens weiter gestärkt, der im Jahr 2019 7,4 Millionen Tonnen abwickelte. Dies macht Singapur zu einer erstklassigen Reexportplattform für verzehrfertige Produkte, die auf ASEAN-Märkte abzielen. Insbesondere können fortschrittliche Verpackungstechniken, die die Haltbarkeit um 30 Tage verlängern, die Distribution in Städte der zweiten und dritten Kategorie in diesen Märkten erleichtern, denen es häufig an Kühlketteninfrastruktur mangelt, wie von der Zivilluftfahrtbehörde Singapurs (CAAS) hervorgehoben[3].
Grenzüberschreitende E-Commerce-Plattformen nutzen das Label „Made in Singapore” und listen in Singapur hergestellte verzehrfertige Produkte in Nachbarmärkten. Dieses Label fungiert als Qualitätssignal und ermöglicht es diesen Produkten, in Indonesien und Malaysia einen Preisaufschlag von 10 % bis 15 % gegenüber lokal produzierten Alternativen zu erzielen. Als Beleg für Singapurs wachsenden Einfluss im Bereich der verzehrfertigen Lebensmittel machte Temasek Holdings im März 2025 Schlagzeilen mit dem Erwerb eines 10-prozentigen Anteils an Indiens Haldiram's, das das Unternehmen mit 10 Milliarden USD bewertet. Darüber hinaus unterstreicht die regulatorische Genehmigung des Unternehmens im November 2024 für eine Investition in Rebel Foods den Appetit singapurischen Kapitals auf die Skalierung von Plattformen für verzehrfertige Lebensmittel in Süd- und Südostasien, wobei Singapur sowohl als finanzieller Knotenpunkt als auch als operativer Blaupause hervortritt.
Regulatorisches Umfeld
Verzehrfertige Lebensmittel (RTE) in Singapur werden von der Singapore Food Agency (SFA) im Rahmen der Food Regulations reguliert, wobei die mikrobiologischen Anforderungen für RTE-Lebensmittel im Eleventh Schedule festgelegt sind (zum Beispiel E.-coli-Grenzwerte für relevante Kategorien). Importeure verarbeiteter Lebensmittel, einschließlich bestimmter RTE-Produkte, müssen sich bei der SFA registrieren, und ausgewählte Kategorien können je nach Herkunft und Risikoprofil zusätzliche Zertifizierungen und Herstellerregistrierungen erfordern.
Eine wesentliche Änderung im Compliance-Umfeld ist der Food Safety and Security Act 2025 (FSSA), der im Februar 2025 verabschiedet wurde. Der FSSA ersetzt den Sale of Food Act 1973 und erweitert die Aufsicht vom Lebensmittelverkauf auf die gesamte Lebensmittelversorgungskette, einschließlich Spenden und kostenloser Verteilung. Separat traten die Food (Amendment) Regulations 2025 am 30. Januar 2026 in Kraft, wodurch die Kennzeichnungsanforderungen für verpackte Lebensmittel aktualisiert wurden, um sie stärker an die Vorgaben des Codex Alimentarius anzupassen (einschließlich klarerer Parameter für glutenfreie Angaben). Dies erhöht die Anforderungen an die Governance von Angaben und erleichtert gleichzeitig die technische Abstimmung für multinationale Portfolios, die für mehrere Märkte formuliert sind.
Wettbewerbslandschaft
Marktkonzentration
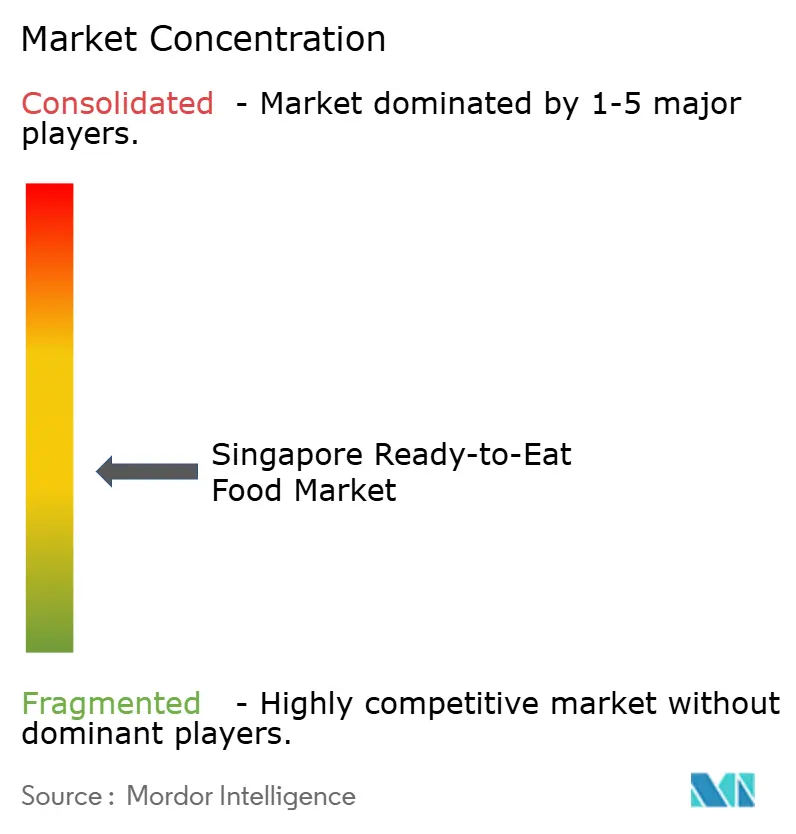
Der Markt für verzehrfertige Lebensmittel in Singapur weist eine moderate Fragmentierung auf, die durch den Wettbewerb zwischen etablierten multinationalen Unternehmen wie PepsiCo Inc., Nestlé S.A., Kellanova und General Mills Inc. gekennzeichnet ist. Die fragmentierte Marktstruktur ermöglicht es Nischenakteuren, spezifische Verbrauchersegmente anzusprechen, und schafft gleichzeitig Möglichkeiten für strategische Konsolidierung. Diese Dynamik wird durch die Partnerschaft zwischen SATS und Mitsui im Juli 2024 veranschaulicht, die SATS' kulinarisches Fachwissen und Produktionskapazitäten mit Mitsuis globalem Beschaffungs- und Vertriebsnetzwerk verbindet.
In Singapur nutzen Marktführer das günstige regulatorische Umfeld und die robuste Infrastruktur des Landes, um Produkte zu erproben, bevor sie regional eingeführt werden. Diese Unternehmen profitieren von Singapurs strategischer Position als Innovations- und Testzentrum und nutzen sein gut etabliertes Logistiknetzwerk und unterstützende Richtlinien, um ihre Angebote zu verfeinern, bevor sie ihre Aktivitäten in ganz Südostasien ausweiten. Kleinere Akteure hingegen erschließen sich eine Nische in Premium-Segmenten und heben sich durch gesundheitsorientierte Positionierung, Nachhaltigkeitsaussagen und einen Bezug zur kulturellen Authentizität ab – alles im Streben nach höheren Margen. Ihr Fokus auf Premiumisierung ermöglicht es ihnen, eine anspruchsvolle Verbraucherbasis zu bedienen, die bereit ist, für Qualität und Mehrwert einen Aufpreis zu zahlen. Insbesondere bietet der Markt reichlich Möglichkeiten, insbesondere bei pflanzenbasierten Fertiggerichten und funktionalen Lebensmitteln, die mit Singapurs wellnessorientiertem Trend und der wachsenden Nachfrage nach gesünderen, praktischen Optionen resonieren.
Neuere Marktteilnehmer meiden traditionelle Einzelhandelswege und entscheiden sich stattdessen für Direktvertriebsmodelle an Verbraucher. Durch die Nutzung der Möglichkeiten von E-Commerce-Plattformen erschließen diese Unternehmen den am schnellsten wachsenden Vertriebskanal im Bereich der verzehrfertigen Lebensmittel. Dieser Ansatz ermöglicht es ihnen, schnell mit Verbrauchern in Kontakt zu treten, Zwischenhändler zu umgehen und Kosten zu senken. Darüber hinaus ermöglicht er diesen Unternehmen, Echtzeit-Verbrauchereinblicke zu gewinnen, sich an sich verändernde Geschmäcker anzupassen und personalisierte Erlebnisse anzubieten, was ihre Marktpräsenz weiter stärkt.
Marktführer in der Branche für verzehrfertige Lebensmittel in Singapur
-
Nestlé S.A.
-
General Mills Inc.
-
PepsiCo Inc.
-
Kellanova
-
Prima Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Digitalisierungs- und Produktivitätsprogramme bieten RTE-Herstellern und Auftragsherstellern einen operativen Weg, um Entwicklungszyklen zu verkürzen und die Einhaltung der Kühlkette zu straffen. Im Februar 2026 haben Enterprise Singapore und IMDA einen überarbeiteten Food Manufacturing Industry Digital Plan eingeführt, um über 1.500 Lebensmittelhersteller bei der Einführung von Technologien anzuleiten, darunter Rückverfolgbarkeit, Qualitätskontrolle und Produktionsplanung, die die RTE-Ökonomie und die SKU-Agilität über gekühlte und ungekühlte Formate hinweg beeinflussen.
Innovationsförderung und F&E im Bereich Lebensmittelsicherheit schaffen ebenfalls Möglichkeiten für höherwertige RTE-Angebote, die Nährwert, verlängerte Haltbarkeit und neue Zutaten mit regulierungskonformer Dokumentation verbinden. Im Jahr 2025 stellte die SFA im Rahmen des Singapore Food Story (SFS) R&D Programme 42 Mio. SGD für 11 Projekte im Bereich Future Foods und Lebensmittelsicherheit bereit, mit A*STAR-verknüpfter Unterstützung wie dem MTC IAF-PP Food Manufacturing Grant (FMG), der sich auf Produktentwicklung, Nebenstromverwertung und nachhaltige Verpackung konzentriert. Zusammen mit dem bestehenden SFA-Sicherheitsrahmen für mikrobiologische RTE-Standards unterstützen diese Initiativen einen compliance-zentrierten Entwicklungsprozess für neu formulierte RTE-Varianten mit neuartigen Zutaten, die über zentrale Küchen und Auftragsfertigungsinfrastruktur skaliert werden.
Aktuelle Branchenentwicklungen
- Juli 2026: Nestle Professional Singapore brachte den KITKAT Chocolate Drink für Foodservice-Betreiber auf den Markt und erweiterte die Distribution über Café- und Gastronomienetzwerke wie Burger King, Nan Yang Dao, Kopitiam und Koufu. Die Einführung zielt auf foodservice-gebundene, gebrauchsfertige Getränkelösungen ab, die mit minimaler Vorbereitung im Hinterbereich eingesetzt werden können, und stärkt standardisierte Convenience-Formate neben dem Einzelhandels-RTE-Angebot.
- März 2026: Nestle rüstete seine Forschungs- und Entwicklungseinrichtungen in Singapur auf und führte einen regionalen R&D Accelerator ein, der Start-ups und lokalen KMU helfen soll, neue Produkte in unter sechs Monaten zu entwickeln und zu skalieren. Dies erweitert die in Singapur ansässige Formulierungs- und Skalierungskapazität für Convenience-Lebensmittel und unterstützt eine schnellere Iteration bei Angaben, Verpackung und Zutateninnovation, die in RTE-Pipelines einfließen kann.
- Juli 2024: SATS und Mitsui gaben eine Partnerschaft bekannt, die die kulinarischen und produktionstechnischen Fähigkeiten von SATS mit dem globalen Beschaffungs- und Vertriebsnetzwerk von Mitsui kombiniert. Die Zusammenarbeit verbessert den Zugang zu Zutaten und grenzüberschreitenden Routen für verpackte Mahlzeitenlösungen und unterstützt Skaleneffekte und eine breitere Kanalreichweite für RTE- und angrenzende Convenience-Food-Formate.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt verpackte verzehrfertige Lebensmittel, die in Singapur verkauft werden und direkt oder nach kurzem Aufwärmen verzehrt werden. Dazu gehören tiefgekühlte, gekühlte und haltbare Formate, und der Fokus liegt auf Käufen für zu Hause über den Einzel- und Online-Lebensmittelhandel.
Ausschlüsse aus dem Umfang: Frische Feinkostthekenartikel, Cateringschalen, Tiernahrung und Verkäufe über Lebensmittellieferplattformen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Fertiggerichte
- Instant-Suppen und Snacks
- Instant-Frühstück/Cerealien
- Backwaren
- Fleischprodukte
- Pflanzenbasierte Fertiggerichte
- Funktionale Snacks/Protein-Snacks
- Sonstige Produkttypen
- Nach Vertriebskanälen
- Supermärkte/Hypermärkte
- Convenience-/Lebensmittelgeschäfte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Supermärkte/Hypermärkte
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Festlegung der Marktgrenzen und der Erhebung der Datenreihen, die die Singapur-Nachfrage nach verpackten verzehrfertigen Artikeln am besten erklären. Wir haben öffentliche Statistiken und Regelwerke aus Quellen wie dem Singapur Department of Statistics, der Singapur Food Agency, den UN-Comtrade-Handelstabellen sowie Gesundheits- und Ernährungsreferenzen der Weltgesundheitsorganisation ausgewertet, um den Verbrauchskontext und die Importabhängigkeit zu verstehen.
Um das Modell an dem auszurichten, worauf Käufer zugreifen können, haben wir auch Einzelhändler- und Markenwebsites für Packungsgrößen und -formate, Unternehmensberichte und Investorenpräsentationen für Kategoriekommentare sowie seriöse Pressemitteilungen für Preis- und Vertriebsveränderungen genutzt. Bei Bedarf wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten sowie eine Import-Export-Datenbank auf Sendungsebene und eine Patentdatenbank verwendet, um Lieferantenaktivitätssignale und Innovationspipelines zu validieren. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um die Sekundärforschungsannahmen darüber zu überprüfen, welche Artikel als verzehrfertig eingestuft werden, wie die Preisstufen nach Lagertyp aussehen und wie der Online-Einzelhandel und Convenience-Kanäle die Zusammensetzung verändern. Die Interviews umfassten Hersteller verpackter Lebensmittel, Importeure und Distributoren, Einzelhandels-Kategorieteams sowie Verpackungs- und Kühlkettenakteure. Die Beiträge füllten Lücken im Artikelkorb und halfen dabei, die Endtotale mit dem tatsächlichen Marktverhalten in Singapur in Einklang zu bringen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Akteure: 22 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem nationale Verbrauchsindikatoren, Ausgabenmuster für verpackte Lebensmittel und Importflusssignale zu einem Nachfragepool für verzehrfertige Produkte in Singapur zusammengeführt werden. Sobald dieser Pool etabliert ist, wird er mithilfe marktspezifischer Filter eingegrenzt, wie etwa der Aufteilung zwischen tiefgekühlten, gekühlten und Umgebungstemperaturverpackungen, dem Anteil von Mahlzeiten gegenüber Snack-Artikeln sowie dem Anteil der Verkäufe über Supermärkte, Convenience-Stores, Fachgeschäfte und den Online-Einzelhandel.
Um sicherzustellen, dass der Gesamtwert realistisch ist, wird er durch selektive Bottom-up-Überprüfungen auf Basis von Stichproben aus Marken- und Einzelhändlersortimenten, beobachteten Packungsgrößenbereichen und der Logik des Preises pro Packung abgeglichen. Diese werden dann mit angemessenen Umschlagsraten nach Kanal abgeglichen. Wenn eine Kategorie keine sauberen Volumendaten veröffentlicht, werden Lücken mithilfe von Proxy-Reihen wie dem Importwert nach relevanten HS-Codes, der Verbreitung von Verpackungsformaten und der Intensität der Verteilung über haltbare gegenüber Kühlkettenformaten geschlossen. Für die Prognose wird eine Szenarioanalyse um einen Basisfall herum angewendet, und die Vorausschau wird auf Variablen verankert, die mit Branchengesprächspartnern erörtert wurden, darunter die Weitergabe von Preisinflation, Trends zur Zeitknappheit in Haushalten, die Convenience-Lebensmittel begünstigen, sowie das Tempo neuer Produkteinführungen bei Fertiggerichten und Instant-Snacks.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen, wie etwa Handelsbewegungen für wichtige Fertiggerichtlinien, Einzelhandelspreisänderungen in den wichtigsten Kanälen und Verschiebungen bei der Kühlraum- oder Umgebungsregalzuteilung, damit das Modell nicht von dem abweicht, was beobachtbar ist. Varianzprüfungen werden auf mehreren Ebenen durchgeführt, und wenn ein Segment ungewöhnlich groß oder klein erscheint, werden die Annahmen überprüft und bei Bedarf werden Gesprächspartner erneut kontaktiert, um Klärung zu erhalten.
Vor der Freigabe durchlaufen die Zahlen eine schrittweise Analystenprüfung, damit Berechnungsfehler, Einheitenabweichungen und Währungszeitprobleme frühzeitig erkannt werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis eintritt, wie etwa ein starker Anstieg der Inputkosten oder eine bedeutende politische Änderung, die verpackte Lebensmittel betrifft. Unmittelbar vor der Lieferung wird ein abschließender Datendurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zu diesem Zeitpunkt erhalten.
Marktgröße des Singapur Marktes für verzehrfertige Lebensmittel von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen können variieren, weil die Definition von verzehrfertig nicht immer einheitlich angewendet wird und auch die Kanalabdeckung sowie die Basisjahrespreisgestaltung unterschiedlich behandelt werden können. Einige Studien stützen sich stark auf breite Gesamtwerte für verpackte Lebensmittel, während andere von engeren Käuferverhaltensignalen ausgehen, was selbst für dasselbe Land zu einer merklichen Streuung führen kann.
Verkäufe über Lebensmittellieferplattformen liegen außerhalb des Umfangs von Mordor Intelligence, und dieser einzelne Ausschluss kann die Lücke gegenüber Schätzungen vergrößern, die gelieferte zubereitete Mahlzeiten mit im Einzelhandel verpackten Produkten bündeln. Unterschiede entstehen auch dadurch, ob frische Feinkosttheken in Fertiggerichte eingemischt werden, wie Gekühltes gegenüber Tiefgekühltem aufgeteilt wird und ob die Währungsumrechnung einen Jahresdurchschnittskurs oder einen Stichtagskurs verwendet. Der Aktualisierungszeitpunkt spielt ebenfalls eine Rolle, da kurzfristige Inflation und Aktionsintensität den Wert in Singapur schnell verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,25 Milliarden USD (2025) | |
| Branchendaten-Herausgeber A | 3,43 Milliarden USD (2024) | Verwendet eine breitere Definition von verzehrfertig, die offenbar zusätzliche Angrenzungen zu zubereiteten Lebensmitteln und Verpackungstechnologien einschließt, und berichtet zudem ein früheres Basisjahr, was den vergleichbaren Gesamtwert gegenüber einer reinen Einzelhandelsverpackungsperspektive aufblähen kann. |
| Marktberatung B | 0,24 Milliarden USD (2025) | Wendet wahrscheinlich einen engeren Produktkorb und eine andere Kanalgewichtung an, und der Wert kann sich verschieben, wenn die durchschnittlichen Verkaufspreise mithilfe eines einfachen Trends projiziert werden, anstatt sie mit beobachteten Packungspreisstufen nach Lagertyp abzugleichen. |
Insgesamt ergibt sich die Streuung hauptsächlich daraus, was in der Praxis als verzehrfertig gezählt wird und welche Vertriebswege in den Nachfragepool einbezogen werden. Wenn der Umfang auf verpackte Einzelhandels- und Online-Lebensmittelartikel beschränkt wird und die Preislogik anhand realer Packungsgrößen und Regalformate überprüft wird, bleibt der resultierende Marktwert von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für verzehrfertige Lebensmittel in Singapur?
Der Markt wird im Jahr 2026 auf 0,28 Milliarden USD geschätzt und repräsentiert eine Einzelstadt-Verbraucherbasis mit hoher Kaufkraft.
Welche Wachstumsrate wird für den Markt für verzehrfertige Lebensmittel in Singapur bis 2031 prognostiziert?
Der Umsatz soll bis 2031 auf 0,34 Milliarden USD steigen, was einer CAGR von 3,96 % über den Zeitraum entspricht.
Wie prägen Gesundheitstrends die Produktinnovation?
Marken reformulieren mit reduziertem Natriumgehalt, natürlichen Konservierungsstoffen und pflanzenbasierten Proteinen, um das wachsende Gesundheitsbewusstsein anzusprechen und die Nutri-Grade-Kennzeichnung einzuhalten.
Warum gilt Singapur als regionaler Ausgangspunkt für verzehrfertige Produkte?
Eine kompakte Geografie, optimierte Lebensmittelsicherheitsgenehmigungen und eine hohe Expatriaten-Vielfalt ermöglichen es Unternehmen, neue Aromen lokal zu testen, bevor sie auf breitere ASEAN-Märkte skalieren.