
Marktgröße und Marktanteile für halbautomatische und manuelle Abfüllanlagen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.48 Milliarden US-Dollar |
| Marktgröße (2031) | 6.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für halbautomatische und manuelle Abfüllanlagen von Mordor Intelligence
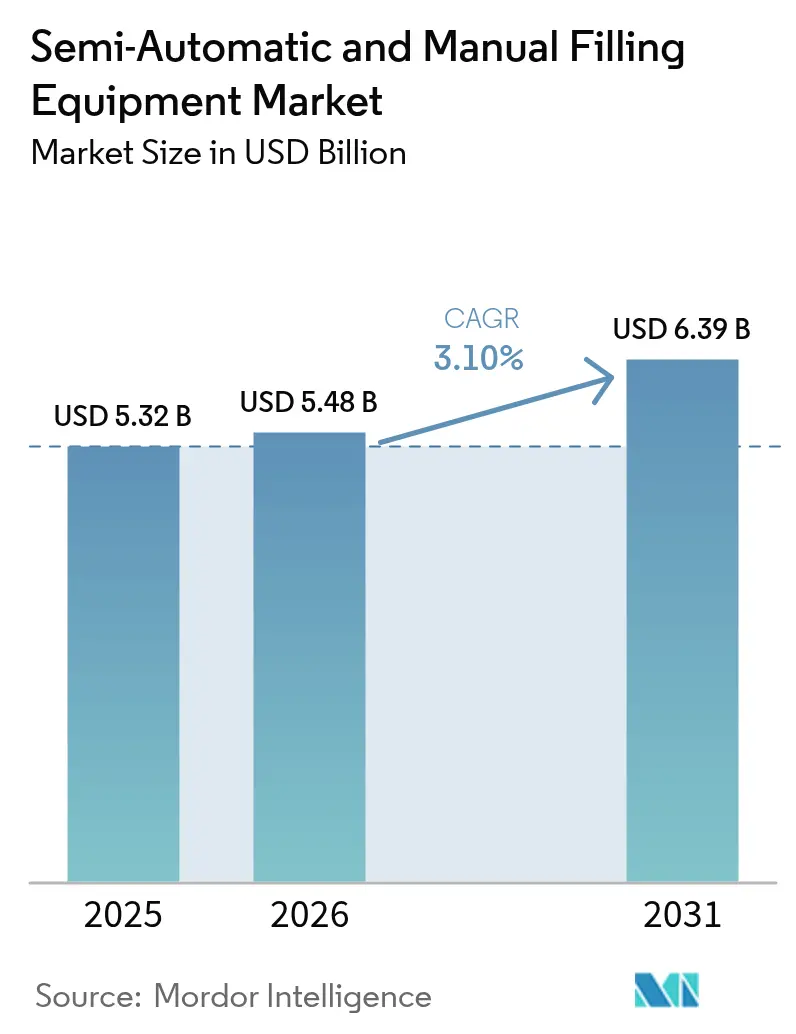
Die Marktgröße für halbautomatische und manuelle Abfüllanlagen wird im Jahr 2026 auf 5,48 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 in Höhe von 5,32 Milliarden USD, mit Projektionen für 2031, die 6,39 Milliarden USD zeigen, und einer jährlichen Wachstumsrate (CAGR) von 3,10 % über den Zeitraum 2026–2031. Die aktuelle Expansion hängt von einer stabilen Nachfrage nach anpassungsfähigen Maschinen mit geringerem Investitionsaufwand ab, die Herstellern dabei helfen, den Durchsatz an schwankende Auftragsvolumina anzupassen und gleichzeitig strengeren Lebensmittel- und Arzneimittelvorschriften zu entsprechen. Halbautomatische Systeme halten 86,43 % des Marktanteils für halbautomatische und manuelle Abfüllanlagen im Jahr 2024, da sie moderate Automatisierungsvorteile mit schnellen Formatwechseln kombinieren, die für mittelständische Unternehmen geeignet sind. Das Wachstum von Craft-Getränken, personalisierten Pharma-Chargen und modularen Aufrüstungen, die schrittweise Kapazitätserweiterungen schaffen, verstärken die Kaufaktivitäten. Der Wettbewerbsdruck bleibt hoch, da europäische Marktführer und aufstrebende asiatische Anbieter modulare Designs und integrierte Datenprotokollierung anbieten, um den Anforderungen an elektronische Chargenaufzeichnungen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
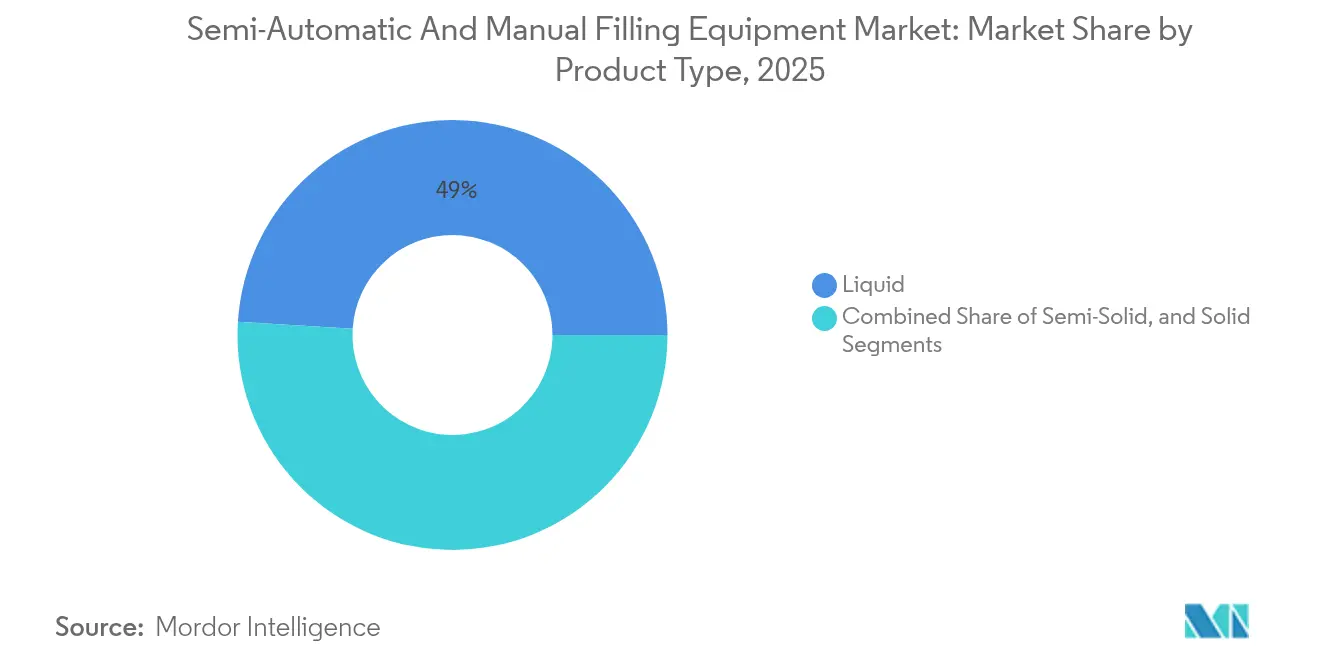
- Nach Produkttyp entfielen 49,02 % des Marktanteils für halbautomatische und manuelle Abfüllanlagen im Jahr 2025 auf flüssige Anwendungen.
- Nach Endnutzerbranche wird die Marktgröße für die Lebensmittelverarbeitung voraussichtlich mit einer CAGR von 4,12 % bis 2031 wachsen.
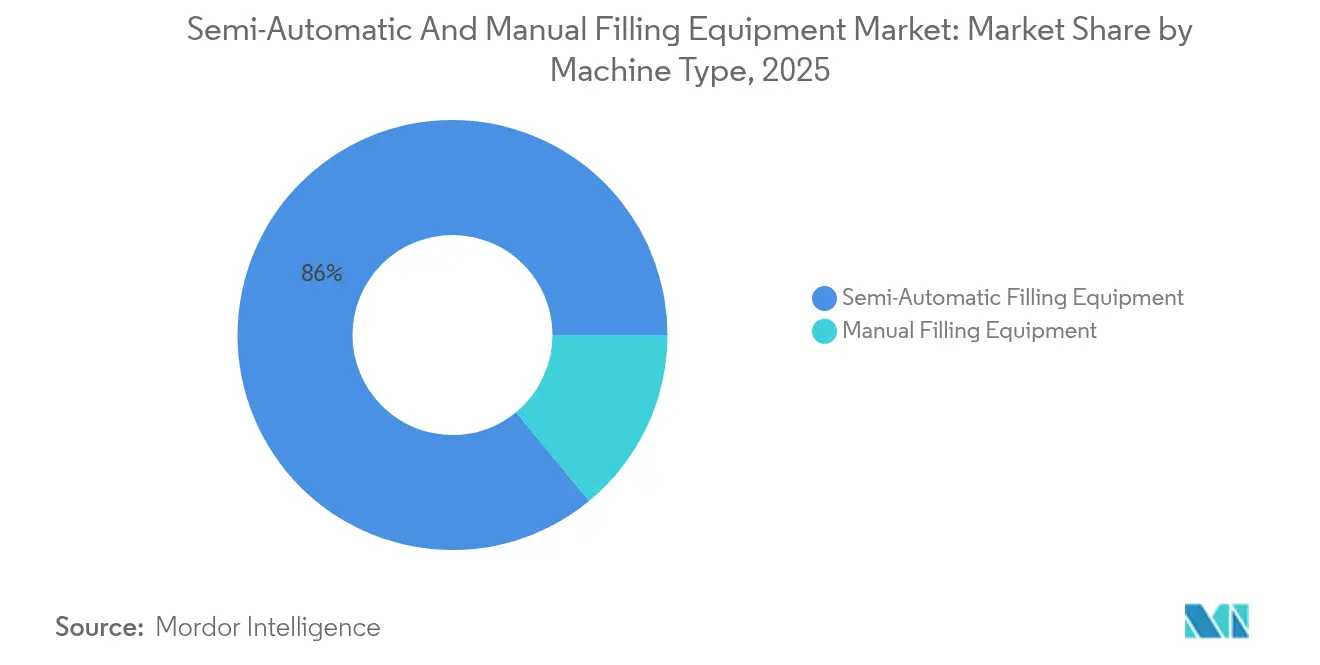
- Nach Maschinentyp entfielen 85,96 % des Marktanteils für halbautomatische und manuelle Abfüllanlagen im Jahr 2025 auf halbautomatische Systeme.
- Nach Behältertyp wird die Marktgröße für Beutel und Sachets voraussichtlich mit einer CAGR von 3,78 % bis 2031 wachsen.
- Nach Geografie entfiel 43,12 % des Marktanteils für halbautomatische und manuelle Abfüllanlagen im Jahr 2025 auf den asiatisch-pazifischen Raum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Einführung modularer halbautomatischer Linien durch lebensmittelverarbeitende KMU | +0.8% | Global, mit frühen Gewinnen im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg der Produktion personalisierter Pharmazeutika in geringen Stückzahlen, die manuelle Abfüllvorrichtungen erfordern | +0.6% | Nordamerika und EU, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Expansion von Craft-Getränkemarken mit Bedarf an flexiblen Abfülllösungen | +0.5% | Kernmarkt Nordamerika, Ausweitung auf EU und APAC | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für elektronische Chargenaufzeichnungen, der intelligente halbautomatische Nachrüstungen antreibt | +0.4% | Global, angeführt von FDA- und EU-Konformitätsregionen | Mittelfristig (2–4 Jahre) |
| Boom der Einzelhandels-Nachfüllstationen zur Steigerung der Nachfrage nach tragbaren manuellen Abfüllvorrichtungen | +0.3% | EU und Nordamerika, aufstrebender urbaner asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Wachstum von Mikrofabriken in aufstrebenden Volkswirtschaften, das manuelle Kits mit geringem Investitionsaufwand begünstigt | +0.4% | APAC-Kernmarkt, Ausweitung auf MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung modularer halbautomatischer Linien durch lebensmittelverarbeitende KMU
Kleine und mittelgroße Lebensmittelunternehmen investieren in modulare halbautomatische Anlagen, die eine schrittweise Skalierung ermöglichen und gleichzeitig die präventiven Kontrollvorschriften gemäß 21 CFR Teil 117 erfüllen.[1]US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit, "Fortschrittliche Fertigung", FDA.gov Plug-and-Play-Abfüller minimieren die Installationsausfallzeiten, ermöglichen es Verarbeitern, saisonale Lagereinheiten ohne umfangreiche Umrüstung zu betreiben, und unterstützen den Markt für halbautomatische und manuelle Abfüllanlagen, indem sie die Maschinenlebensdauer durch schrittweisen Modultausch verlängern. Gerätehersteller bündeln cloudbasierte Überwachungslösungen, um Produktionsdaten zu erfassen, die Prüfer nun auf Linienebene anfordern. Modulare Rahmengestelle erleichtern auch die Umsiedlung, wenn Verarbeiter in neue lebensmittelgerechte Räumlichkeiten umziehen, und schützen so frühere Kapitalinvestitionen.
Anstieg der Produktion personalisierter Pharmazeutika in geringen Stückzahlen, die manuelle Abfüllvorrichtungen erfordern
Die Entwicklung hin zu patientenspezifischen Behandlungen hat die Nachfrage nach manuellen und halbautomatischen Abfüllvorrichtungen mit präziser Dosierungskontrolle erhöht, die für Chargen geeignet sind, die selten mehrere tausend Einheiten überschreiten. Der FDA-Leitfaden zur fortschrittlichen Fertigung betont die Agilität der Ausrüstung gegenüber reiner Geschwindigkeit. Manuelle Abfüller unterstützen klinische Studienchargen und Orphan-Drug-Produktionsläufe, bei denen Umrüstungen häufig und strenge Reinigungsverifizierungen obligatorisch sind. Anbieter integrieren geschlossene Gewichtskontrollen und Einwegproduktpfade, um das Kontaminationsrisiko zu minimieren. Diese Nische festigt den Markt für halbautomatische und manuelle Abfüllanlagen, da pharmazeutische Käufer flexible Rahmengestelle gegenüber formatfesten Hochgeschwindigkeitslinien bevorzugen.
Expansion von Craft-Getränkemarken mit Bedarf an flexiblen Abfülllösungen
Daten der Alkohol- und Tabaksteuer- und Handelsbehörde zeigen ein kontinuierliches Wachstum bei der Lizenzierung kleiner Brauereien, Cidereien und Produzenten von Fertigcocktails.[2]Alkohol- und Tabaksteuer- und Handelsbehörde, "Jährlicher Statistikbericht", TTB.gov Craft-Unternehmen benötigen Abfüller, die in Minuten zwischen Flaschengrößen, Dosenverschlüssen oder Fasseinheiten wechseln können, und halbautomatische Varianten schließen diese Agilitätslücke. Maschinenbauer reagieren mit Universalspannvorrichtungen, servogesteuerten Verschließköpfen und Rezeptspeicherung für karbonisierte oder mit Stickstoff versetzte Produkte. Die Craft-Welle hält den Markt für halbautomatische und manuelle Abfüllanlagen somit in Nordamerika und zunehmend in Europa und Asien lebendig, wo lokale Spezialmarken ähnlichen Geschäftsmodellen folgen.
Regulatorischer Druck für elektronische Chargenaufzeichnungen, der intelligente halbautomatische Nachrüstungen antreibt
FDA 21 CFR Teil 211 und entsprechende EU-Vorschriften zwingen Unternehmen, Echtzeit-Chargendaten zu erfassen. Die Nachrüstung älterer halbautomatischer Stationen mit Sensoren für Temperatur, Volumen, Drehmoment und Zeitstempel ermöglicht die Einhaltung der Vorschriften ohne Verschrottung nützlicher Hardware. Anbieter bündeln nun Edge-Device-Gateways und Validierungspakete, die direkt in Plattformen für elektronische Chargenaufzeichnungen eingebunden werden. Diese Upgrades verlängern die Gerätelebensdauer, stärken die Prüfungsbereitschaft und unterstützen die schrittweise Digitalisierung, was kontinuierliche Käufe innerhalb des Marktes für halbautomatische und manuelle Abfüllanlagen fördert.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Wartungs- und Ausfallzeitkosten für halbautomatische Maschinen | -0.7% | Global, mit besonderer Auswirkung auf aufstrebende Märkte | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bedienern in Entwicklungsregionen | -0.5% | Aufstrebende Märkte im asiatisch-pazifischen Raum, MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Globale Abschaffung veralteter Pneumatik, die Nachrüstungsausgaben erhöht | -0.4% | Global, mit höheren Auswirkungen in etablierten Regionen | Langfristig (≥ 4 Jahre) |
| Volatile Preise für lebensmittelgerechte Schmierstoffe, die die Gesamtbetriebskosten erhöhen | -0.3% | Global, mit Rohstoffpreisschwankungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Wartungs- und Ausfallzeitkosten für halbautomatische Maschinen
Halbautomatische Abfüller setzen Pneumatik, Servoantriebe und speicherprogrammierbare Steuerungen (SPS) ein, die regelmäßige Wartung und qualifizierte Fehlerbehebung erfordern. Ersatzteile für proprietäre Ventile oder Sensoren können kostspielig sein, und ungeplante Stillstände stören die Lieferpläne. ISO/TC 313 schreibt präventive Protokolle vor, die kleinere Unternehmen manchmal aufschieben, was den Verschleiß erhöht und die mittlere Reparaturzeit verlängert.[3]Internationale Organisation für Normung, "ISO/TC 313 Verpackungsmaschinen", ISO.org Daraus resultierende Bedenken hinsichtlich der Betriebskosten dämpfen die Kaufentscheidungen in finanzschwachen Unternehmen innerhalb des Marktes für halbautomatische und manuelle Abfüllanlagen.
Mangel an qualifizierten Bedienern in Entwicklungsregionen
Werkerweiterungen im asiatisch-pazifischen Raum und MEA übersteigen die Kapazitäten der Berufsausbildung, was zu einem Mangel an Technikern führt, die in der Lage sind, Düsen zu kalibrieren, Drehmomentobergrenzen einzustellen oder Validierungszyklen durchzuführen. Anbieter haben begonnen, videogeführte Wartungsmodule und Augmented-Reality-Overlays für Smartphones zu liefern, doch die Akzeptanz ist dort langsam, wo die Internetbandbreite begrenzt ist. Der Fachkräftemangel begrenzt die Nutzungsraten und verlangsamt neue Einsätze in diesen regionalen Segmenten des Marktes für halbautomatische und manuelle Abfüllanlagen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Diversifizierter Materialumschlag erweitert das UmsatzpotenzialFlüssige Formate erwirtschafteten 49,02 % des Umsatzes im Jahr 2025 und verdeutlichen eine anhaltende Übereinstimmung zwischen Standard-Düsenkonstruktionen und dem Durchsatz für Getränke, Pharmazeutika und Kosmetika. Dieser Anteil verankert den Markt für halbautomatische und manuelle Abfüllanlagen, da Hochviskositätspumpen und CIP-fähige Verteiler die Produktivität konstant halten. Halbfeste Produkte verzeichnen, obwohl eine Minderheit, eine CAGR von 3,92 % aufgrund von Premium-Hautpflegebalsamen und topischen Arzneimitteln, die luftfreie Kolben für präzise Dosierung erfordern. Anbieter bündeln beheizte Mäntel und Vakuum-Hilfsmodule, um Viskositätsschwankungen zu handhaben und die Dosierungswiederholbarkeit zu schützen. Die Feststoffdosierung bleibt ein Spezialgebiet, das die Kapselabfüllung, Gewürzbeutel oder Vitaminpulversticks umfasst, die sich auf gravimetrische Schnecken im Vergleich zu volumetrischen Kolben stützen. Das Wachstum hängt hier eher von der Beliebtheit von Nahrungsergänzungsmitteln als vom Massendurchsatz ab.
Die regulatorische Aufmerksamkeit erstreckt sich auf jede Produktklasse. FDA-Lebensmittelkontaktvorschriften gemäß 21 CFR Teil 177 verlangen, dass benetzte Edelstahlkomponenten und Dichtungen für die Hochtemperatursanierung ausgelegt sind. Dieselben Vorschriften gelten auch für Kosmetik- und OTC-Fabriken, die Geräte zwischen essbaren und topischen Lagerhaltungseinheiten (SKUs) teilen. Für Feststoffe und Halbfeststoffe vereinfachen Einweg-Kontaktkits die Reinigung und belegen gegenüber Prüfern, dass die Chargenaufteilung lückenlos ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Endnutzerbranche:
Getränkestärke hält an, während Lebensmittel zulegenGetränke machten 2025 einen Umsatzanteil von 24,41 % aus, was auf die etablierte Flaschen-und-Dosen-Infrastruktur und die anhaltende Ausweitung der Craft-Brau-Lizenzierung zurückzuführen ist. Reformulierungen karbonisierter Getränke, Hard Seltzer und funktionelle Wässer erfordern weiterhin präzise Entgasungs- oder Schaumkontrollmodule, die typischerweise in halbautomatischen Linien zu finden sind. Die Lebensmittelverarbeitung ist jedoch auf Kurs für eine CAGR von 4,12 %, da KMU-Snack- und Saucenproduzenten im Heimbereich gewachsene Prozesse in kommerzielle Volumina umwandeln. Die Einhaltung der Präventivkontrollregel ermutigt sie, vorvalidierte Abfüller für Allergenumrüstungen zu erwerben und erhöht so die Durchdringungsrate. Pharmazeutika verzeichnen durch personalisierte Medizin und Orphan-Drug-Richtlinien schrittweise Gewinne, die die Nachfrage nach flexiblen, platzsparenden Rahmengestellen erhöhen. Kosmetika und Haushaltswaren, obwohl kleinere Segmente, nutzen die Markenaufwertung durch Glas-Tropfflaschen, luftfreie Pumpen und recycelbare Aluminiumverpackungen, um Gerätenachrüstungen zu rechtfertigen, die nicht-traditionelle Behälter unterstützen.
Branchenübergreifende Gemeinsamkeiten liegen in den Prüfungserwartungen, einschließlich Chargenrückverfolgbarkeit, hygienischem Design und minimalem Produktverlust. Der Markt für halbautomatische und manuelle Abfüllanlagen bevorzugt daher Designs, die ähnliche hygienische Grundlagen replizieren und gleichzeitig schnelle Werkzeugwechsel für unterschiedliche Produktviskositäten ermöglichen.
Nach Maschinentyp:
Halbautomatische Architektur behält ihren VorrangDie Maschinentypensegmentierung zeigt halbautomatische Varianten mit einem Anteil von 85,96 % und einem CAGR-Ausblick von 3,26 %. Speicherprogrammierbare Steuerungen (SPS) in Kombination mit manueller Überwachung schaffen den idealen Mittelweg für den Ausstoß pro eingesetztem Kapital, was für mittelständische Verarbeiter entscheidend ist. Servogesteuerte Kolben erreichen bis zu 40 Zyklen pro Minute und behalten dabei die handgeführte Flexibilität für Spezialläufe bei. Manuelle Stationen werden weiterhin für maßgeschneiderte Anwendungen verkauft – Fläschchenabfüllung in der klinischen Forschung, fassgereifter Craft-Ales oder Start-up-Würzlinien –, bei denen Bediener taktile Kontrolle und visuelles Feedback benötigen. Manuelle Modelle dienen auch als Pilotplattformen vor Investitionen in höheren Durchsatz und sichern so eine beständige, wenn auch nischige, adressierbare Nachfrage innerhalb des breiteren Marktes für halbautomatische und manuelle Abfüllanlagen.
Sicherheitsvorschriften verstärken die Divergenz. Die EU-Maschinenrichtlinie 2006/42/EG verpflichtet Originalhersteller (OEM), Schutzvorrichtungen, Not-Aus-Schalter und Verriegelungen zu integrieren, die sich leichter in halbautomatische Rahmen einbauen lassen. Käufer schätzen die vorzerifizierten CE-Kennzeichen, die Fabrikzulassungen beschleunigen und Versicherungsprämien reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Behältertyp:
Flexible Verpackungen gewinnen an Boden, ohne starre Marktführer zu verdrängenStarre Flaschen und Gläser machten 2025 39,22 % des Umsatzes aus, was auf ausgereifte Glas- und PET-Lieferketten sowie die Vertrautheit der Verbraucher zurückzuführen ist. Halbautomatische Monoblöcke mit Drehtischen bewältigen sowohl karbonisierte als auch stille Flüssigkeiten und gewährleisten die anhaltende Abhängigkeit der Fabrik. Dennoch werden Beutel und Sachets voraussichtlich mit einer CAGR von 3,78 % wachsen, angetrieben durch Portabilität, E-Commerce-Versandeffizienzen und geringere Materialmengen. Tubenanwendungen bringen einen schrittweisen Mehrwert für Premium-Hautpflegeprodukte und verschreibungspflichtige Cremes, bei denen die luftfreie Dosierung die Haltbarkeit verlängert. Dosen bleiben stabil, gebunden an fertige Spirituosencocktails und Energydrinks, Bereiche, in denen die Barriereeigenschaften von Metall geschätzt werden. Der Markt für halbautomatische und manuelle Abfüllanlagen unterstützt daher ein Spektrum von Werkzeugkits, von Vakuumgreifausläufen für Standbeutel bis hin zu Stickstoffspülinjektoren, die das Kopfraumvolumen von Craft-Bier erhalten.
Normen wie 21 CFR Teil 177 regulieren die Harzmigration und veranlassen Originalhersteller (OEM), UV-resistente Polycarbonatschilde und Schnellverschlussmanschetten einzusetzen, um die Allergen-Sanierung zu erleichtern. Die Handhabung flexibler Verpackungen bringt mechanische Herausforderungen mit sich, darunter die Unterstützung des Beutelhalses und die Vermeidung von Falten, die F&E-Budgets ankurbeln und wettbewerbsfähige IP-Anmeldungen vorantreiben.
Geografische Analyse
Markt für halbautomatische und manuelle Abfüllanlagen im asiatisch-pazifischen Raum
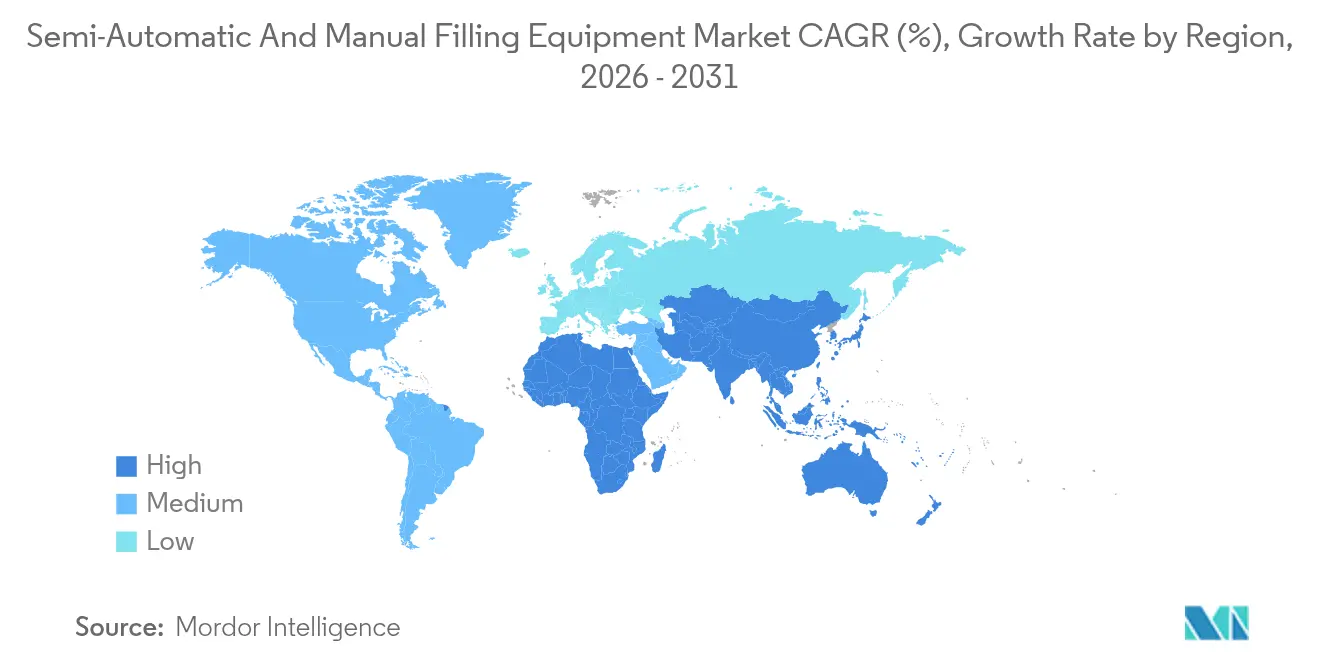
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 43,12 % und wird voraussichtlich bis 2031 mit einer CAGR von 4,55 % wachsen, was ihn zur größten und am schnellsten wachsenden Region im Markt für halbautomatische und manuelle Abfüllanlagen macht. Die Nationale Medizinproduktebehörde Chinas modernisierte die Anforderungen an Zulassungsdossiers, was zu Umrüstungen von Pharmalinien führte, die datenprotokollierungsfähige Abfüllmaschinen bevorzugen. Gleichzeitig erweitern ASEAN-Snackmarken ihre Exportpräsenz und setzen halbautomatische Abfüllmaschinen ein, die mit Halal- und HACCP-Richtlinien kompatibel sind. Staatliche Fördermittel für Industrie-4.0-Upgrades in Südkorea und Singapur subventionieren darüber hinaus intelligente Nachrüstungen.
Markt für halbautomatische und manuelle Abfüllanlagen in Nordamerika
Nordamerikas reife Basis ersetzt schrittweise ältere Maschinen, um elektronische Chargenprotokolle und CIP-Verteiler zu integrieren. Craft-Getränke-Start-ups in den Vereinigten Staaten und Kanada, begünstigt durch vereinfachte Lizenzierungsverfahren in mehreren Bundesstaaten, kaufen weiterhin rege manuelle Abfüllmaschinen, bis das Wachstum Investitionen in servoangetriebene Verschließmaschinen rechtfertigt. Das Risiko von Lebensmittelsicherheitsklagen veranlasst US-amerikanische Verarbeiter zudem, Abfüllmaschinen mit hygienischen Zertifizierungen zu bevorzugen, wodurch die Aftermarket-Umsätze im Markt für halbautomatische und manuelle Abfüllanlagen gestützt werden.
Markt für halbautomatische und manuelle Abfüllanlagen in Europa
Europa weist eine mit Nordamerika vergleichbare Marktreife auf, lenkt die Ausgaben jedoch in Richtung Nachhaltigkeit, Leichtbau-Flaschenprojekte und Nachfüllkiosk-Pilotprojekte, vorwiegend in den Benelux-Ländern und den nordischen Ländern. CE-gekennzeichnete Geräte profitieren von vereinfachten Zollabfertigungsverfahren, was den Export europäischer Hersteller in Nahost-Drehkreuze erleichtert. Unterdessen lenken die Überlegungen der Europäischen Union zum digitalen Produktpass Investitionen in rückverfolgbarkeitsfähige Maschinen.
Markt für halbautomatische und manuelle Abfüllanlagen in Südamerika und dem Nahen Osten und Afrika
Südamerika und der Cluster Naher Osten-Afrika liegen in absoluten Zahlen zurück, verzeichnen jedoch eine zunehmende Mikrofabrik-Aktivität. Lokale Snack-Aromen, Kräuterextrakte und handwerkliche Haushaltsreiniger dringen in heimische Supermärkte vor und treiben die Nachfrage nach manuellen Einstiegslösungen an. Währungsvolatilität verzögert gelegentlich größere Investitionsausgaben, doch durch Geberfinanzierung unterstützte Ernährungssicherheitsprogramme bündeln häufig halbautomatische Abfüllmaschinen in schlüsselfertige Linien.

Regulatorisches Umfeld
Die Compliance-Anforderungen für halbautomatische und manuelle Abfüllanlagen werden durch Vorschriften für Lebensmittel, Pharmazeutika und Maschinensicherheit geprägt, mit zunehmendem Schwerpunkt auf hygienischem Design, Dokumentation und Datenintegrität. In den Vereinigten Staaten umfasst die FDA cGMP für Fertigarzneimittel gemäß 21 CFR Part 211 Kontrollen für automatische, mechanische und elektronische Anlagen (zum Beispiel Kalibrierung und Routineprüfungen gemäß 21 CFR 211.68), was die Nachfrage nach validierten Füllmaschinen und auditfähiger Datenprotokollierung in regulierten Arzneimittelbetrieben unterstützt.
In Europa bewegt sich die Regelung der Maschinensicherheit von der Maschinenrichtlinie 2006/42/EG hin zur Verordnung (EU) 2023/1230, mit einer verbindlichen Compliance-Frist zum 20. Januar 2027. Dieser Zeitplan prägt bereits die Roadmaps für Neukonstruktionen und Rezertifizierungen der OEMs. Für Lebensmittelanwendungen bestimmt die dokumentierte gute Herstellungspraxis für Lebensmittelkontaktmaterialien gemäß Verordnung (EG) Nr. 2023/2006 sowie harmonisierte Normen wie EN 12463:2021 (Sicherheits- und Hygieneanforderungen für Abfüllmaschinen für pastöse Lebensmittel) die Materialauswahl, die Erwartungen an die Reinigbarkeit, die Schutzvorrichtungen und die mit der Anlage gelieferten Dokumentationspakete.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für halbautomatische und manuelle Abfüllanlagen erstreckt sich von F&E und Anwendungstechnik über die Beschaffung von Metallen und Automatisierungskomponenten, Fertigung und Montage bis hin zum Vertrieb über OEM-Direktverkauf und Integratoren. Der Aftermarket umfasst Ersatzteile, Kalibrierung, Service und Validierungsunterstützung. Vorgelagerte Inputs umfassen typischerweise Edelstahl- und Aluminiumstrukturen (häufig hergestellt mittels CNC-Bearbeitung, Laserschneiden und TIG-Schweißen) sowie zentrale zugekaufte Komponenten wie Pumpen und Ventile, Servomotoren, SPS, HMI-Panels und Sensoren, die eine wiederholbare Dosierung und grundlegende Datenerfassung unterstützen.
Ausführungsengpässe treten häufig bei der Verfügbarkeit und den Lieferzeiten hochpräziser importierter Automatisierungsteile (Servoantriebe, Sensoren, Steuerungen) auf, zusammen mit der Servicebene, die erforderlich ist, um halbautomatische Systeme mit minimalen Ausfallzeiten am Laufen zu halten, insbesondere in Schwellenregionen, in denen der Mangel an qualifizierten Bedienern häufiger auftritt. Auf der nachgelagerten Seite kümmern sich Systemintegratoren und regionale Service-Hubs um Installation, Wechselteil-Werkzeuge und Compliance-Dokumentation (IQ/OQ-Pakete und Kalibrierungspläne). Modulare Architekturen und standardisierte Ersatzteile helfen OEMs und Endnutzern zudem, die gesamten Lebenszykluskosten zu kontrollieren und Nachrüstungen zu vereinfachen, die Anforderungen an elektronische Batch-Aufzeichnungen und Rückverfolgbarkeit unterstützen.
Wettbewerbslandschaft
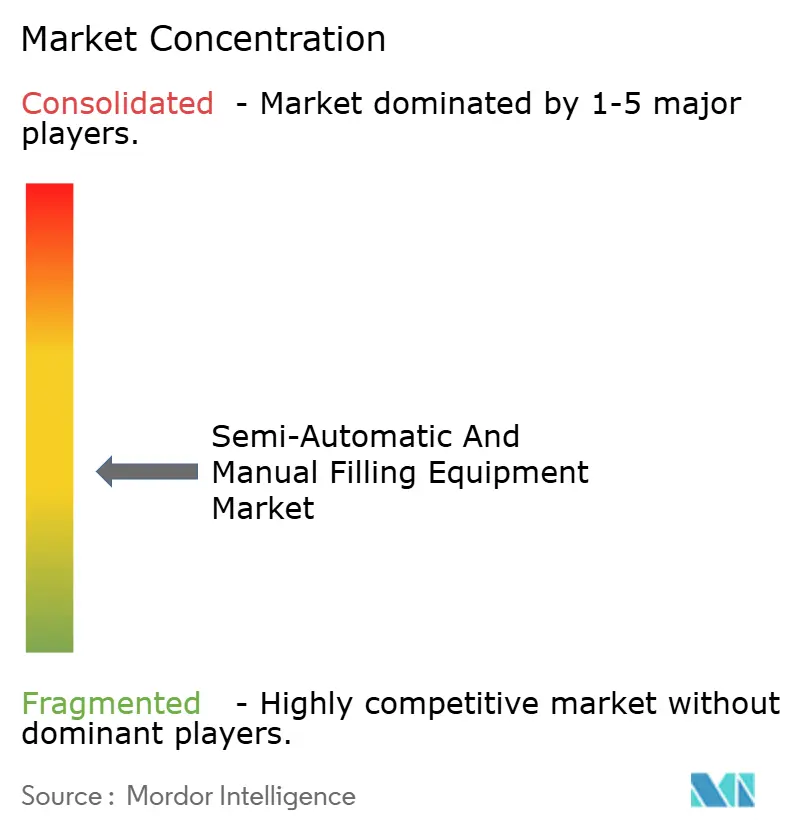
Der Markt für halbautomatische und manuelle Abfüllanlagen bleibt fragmentiert. Europäische Marktführer wie IMA Group, Syntegon Technology, Coesia und GEA verfügen weiterhin über Premium-Portfolios, die konformitätsbereit sind. Asiatische Wettbewerber, insbesondere aus China und Südkorea, bieten kostengünstige modulare Rahmen an und verringern so die Preislücken. Die US-amerikanischen Unternehmen ProMach und JBT Corporation setzen auf Fusionen und Übernahmen, um Nischentechnologien zu erwerben, wie z. B. mobile Craft-Bier-Abfüller oder vakuumunterstützte Rohrabfüller.
Strategische Prioritäten konzentrieren sich auf Industrie-4.0-Funktionen, vorausschauende Wartung, OPC-UA-Konnektivität und KI-gestützte Anomalieerkennung. Patentrennen zielen auf Schnellverschlusswerkzeuge, servogesteuerte Mehrformat-Drehtische und Echtzeit-Inline-Gewichtsverifizierung ab. Nachhaltigkeitsdifferenzierer umfassen energieeffiziente Pneumatikkreise und Designs, die für die Handhabung von Post-Consumer-Recyclat-Harzen optimiert sind. Der Preisdruck hält an, aber Kundendienstvereinabarungen nach dem Verkauf und Validierungsdokumentation fügen etablierten Anbietern Umsatzresilienz hinzu.
Regionale Servicehubs entstehen in Indien, Thailand und Mexiko und verkürzen so die Vorlaufzeiten für Ersatzteile und Vor-Ort-Techniker. Partnerschaften mit lokalen Systemintegratoren helfen westlichen Marken, sich an nationale Spannungsstandards und Sprachschnittstellen anzupassen. Gleichzeitig bieten aufstrebende Nachfüllstationsspezialisten Nischenwettbewerb, obwohl viele Kernventiltechnologie von größeren Originalherstellern lizenzieren.
Marktführer der Branche für halbautomatische und manuelle Abfüllanlagen
IMA Group
Robert Bosch GmbH (Syntegon Technology GmbH)
ProMach Inc.
Coesia S.p.A.
GEA Group AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für halbautomatische und manuelle Abfüllanlagen
- IMA Group
- Robert Bosch GmbH (Syntegon Technology GmbH)
- ProMach Inc.
- Coesia S.p.A.
- GEA Group AG
- Krones AG
- JBT Corporation
- Nordson Corporation
- Accutek Packaging Equipment Company, Inc.
- Liquid Packaging Solutions Inc.
- Neostarpack Co. Ltd.
- Universal Filling Machine Co.
- Vitro Phamra Company
- IC Filling Systems
- Shanghai Gieni Industry Co. Ltd.
- Jet Pack Machines Pvt Ltd.
- Lodha International LLP
- Machpack Process Machines Pvt. Ltd.
- Guangdong Rich Packing Machinery Co. Ltd.
- Shenzhen Penglai Industrial Corporation Limited
Lesen Sie die Analyse der halbautomatische und manuelle Abfüllanlagen-Unternehmen

Marktchancen und Zukunftsaussichten
Whitespace-Chancen konzentrieren sich auf compliance-getriebene Nachrüstungen und modulare Erweiterungen, die KMU helfen, den Durchsatz zu steigern, ohne den installierten Bestand zu ersetzen. Der Markt zeigt bereits eine starke Präferenz für halbautomatische Architekturen (85,96 % Anteil im Jahr 2025). Gleichzeitig führen verschärfte Compliance-Anforderungen in Pharma und Lebensmitteln zu einer Nachfrage nach Nachrüstsätzen, die kalibrierte Sensoren, zeitgestempelte Protokollierung und inspektionsbereite Dokumentation hinzufügen, abgestimmt auf die Erwartungen der FDA 21 CFR Part 211 für den kontrollierten Anlageneinsatz. In Europa schafft der Übergang zur Verordnung (EU) 2023/1230 mit einer Compliance-Frist zum 20. Januar 2027 ein definiertes Upgrade-Fenster für sowohl OEMs als auch Endnutzer, einschließlich Sicherheitsfunktionen, Schutzvorrichtungen und Steuerungen bei Neuanlagen und, wo praktikabel, bei aufgearbeiteten Gestellen.
Die Diversifizierung von Behältern und Hygienestandards erweitert ebenfalls das adressierbare Chancenfeld für flexible Plattformen mit geringem Platzbedarf. Flüssigkeiten machen 2025 49,02 % des Umsatzes aus, während Beutel und Sachets der am schnellsten wachsende Behältertyp im Berichtsumfang sind, was den Bedarf an Werkzeugsätzen (Beutelstützen, Handhabung zur Faltenvermeidung, verlustarme Ventile) erhöht, die sich schnell zwischen SKUs austauschen lassen. Ein verwandter Nachweis zeigt sich bei Anbietern, die auf der Interpack 2026 integrierte Linienkonzepte und Upgrades der aseptischen Fähigkeiten präsentieren, was aktive Investitionen in Designs mit höherer Hygiene, schnellere Umrüstungen und datenbereite Architekturen widerspiegelt, die von halbautomatischen Stationen zu stärker integrierten Abfüll- und Verpackungszellen skaliert werden können.
Recent Industry Developments in Markt für halbautomatische und manuelle Abfüllanlagen
- April 2026: ProMach übernahm Evolution BPS, einen britischen Anbieter von Verpackungsanlagen und Engineering-Dienstleistungen, und erweiterte damit seine lokale Präsenz in Großbritannien und Irland. Die Transaktion stärkt die Kapazitäten im Außendienst und in der Projekttechnik, die die Installation halbautomatischer Linien, Upgrades und die Reaktionszeiten im Aftermarket für Kunden aus der Lebensmittel- und Getränkeindustrie unterstützen.
- April 2026: Syntegon brachte RackSter auf den Markt, ein dampfsterilisierbares, mobiles Multirack-Containmentsystem für den automatisierten, handschuhlosen aseptischen Teiletransfer. Diese Fähigkeit unterstützt schnellere aseptische Batch-Wechsel und eine Verringerung des Kontaminationsrisikos und steht im Einklang mit Pharma-Abfüllbetrieben, die zunehmend validierte Handhabung und wiederholbare Verfahren priorisieren.
- Januar 2025: Die IMA Group eröffnete ein Werk für pharmazeutische Abfüllanlagen in Singapur und erhöhte damit ihre Kapazität im asiatisch-pazifischen Raum, um die regionale Nachfrage im Zusammenhang mit personalisierter Medizin und lokalen regulatorischen Anmeldeanforderungen zu bedienen. Die Investition verbessert die Nähe zu den schnell wachsenden APAC-Kunden und verkürzt die Liefer- und Support-Zyklen für regulierte Abfüllanwendungen.


Markt für halbautomatische und manuelle Abfüllanlagen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst halbautomatische und manuelle Maschinen, die zum Abfüllen fester, halbfester und flüssiger Produkte in Behälter entlang industrieller Verpackungslinien verwendet werden. Die Werte spiegeln Anlagenverkäufe für Abfüllaufgaben über gängige Behälterformate wider, die von Herstellern verwendet werden.
Ausschlüsse aus dem Geltungsbereich: Vollautomatische Abfülllinien und nachgeschaltete Verpackungsanlagen wie Verschließen, Etikettieren und Kartonieren sind in dieser Größenbestimmung nicht enthalten.
Übersicht der Segmentierung
- Nach Produkttyp
- Feststoff
- Halbfeststoff
- Flüssigkeit
- Nach Endnutzerbranche
- Lebensmittel
- Getränke
- Pharmazie
- Kosmetik und Haushalt
- Sonstige Endnutzerbranchen
- Nach Maschinentyp
- Halbautomatische Abfüllanlagen
- Manuelle Abfüllanlagen
- Nach Behältertyp
- Flaschen und Gläser
- Beutel und Sachets
- Dosen
- Tuben
- Sonstige Behältertypen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit der Verankerung des Nachfragekontexts und der Muster der Anlagenadoption in der Lebensmittel-, Getränke-, Pharma- und Kosmetikproduktion. Wir haben öffentliche Quellen wie UN-Comtrade-Handelsstatistiken, Fertigungsdaten des US Census Bureau, Industrieproduktionsreihen von Eurostat, makroökonomische Indikatoren der Weltbank und Fertigungsindikatoren der OECD ausgewertet, um zu verfolgen, wo die Verpackungsaktivität zunimmt und wo sie sich abschwächt.
Um die Angebotsseite fundiert zu halten, haben wir Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen auf Kapazitätserweiterungen, Produkteinführungen und Kanalschwerpunkte hin durchsucht. Auch Patentdatenbanken wurden überprüft, um zu erkennen, wo sich halbautomatische Formate verbessern, zum Beispiel beim Umrüstdesign und der Dosiergenauigkeit. Bei Bedarf nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen sowie eine Import- und Exportdatenbank auf Sendungsebene, hauptsächlich um Signale zur Lieferantenpräsenz gegenzuprüfen. Die genannten Beispiele sind lediglich illustrativ, da bei der Erhebung, Validierung und Klärung auch weitere öffentliche und proprietäre Quellen herangezogen wurden.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu bestätigen, was in realen Kaufentscheidungen als halbautomatisch versus manuell gilt, und um Preisgestaltung und Ersatzzyklen zu überprüfen. Wir sprachen mit Anlagenherstellern, Distributoren, Systemintegratoren und Endnutzern in APAC, EMEA und Amerika, um Annahmen zu typischen Durchsatzanforderungen, Behältermix und compliance-getriebenen Upgrades zu validieren, insbesondere in regulierten Abfüllumgebungen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 17 % | APAC: 48 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 31 % | EMEA: 32 % |
| Kleinere Anbieter: 20 % | Manager: 52 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem Fertigungsproduktion und Verpackungsaktivitätsindikatoren genutzt werden, um die adressierbaren Anlagenausgaben zu rekonstruieren, die dann auf den halbautomatischen und manuellen Anteil gefiltert werden. In der Praxis wird dies durch den Endverbrauchs-Produktionsmix und die Anwendungsfälle geprägt, in denen manuelle oder halbautomatische Anlagen bevorzugt werden, etwa bei Kleinserien, häufigen Umrüstungen und budgetbeschränkten Linien.
Das Modell wird durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenbasierter durchschnittlicher Verkaufspreise nach Maschinenkategorie multipliziert mit wahrscheinlichen Bedarfsbereichen bei den Stückzahlen, zuzüglich Kanal-Feedback zu Bestellgrößen. Zu den wichtigsten Inputs zählen Trends bei verpackten Lebensmitteln und Getränken, pharmazeutische Produktion und Compliance-Upgrade-Aktivitäten, Verschiebungen bei Behälterformaten (Flaschen, Gläser und Beutelformate), typische Ersatz- und Aufarbeitungszyklen sowie die regionale Verfügbarkeit von Arbeitskräften, die die Automatisierungswahl beeinflusst. Wo die Bottom-up-Abdeckung in kleineren Ländern dünn ist, füllen wir Lücken mithilfe von Proxy-Indikatoren wie Industrieproduktion und Handelsströmen und bestätigen dies anschließend durch Interviewprüfungen.
Prognosen basieren hauptsächlich auf Szenarioanalysen, bei denen die wichtigsten Nachfragetreiber in einem Basisszenario projiziert und dann mit langsameren Investitionszyklen und schnelleren compliance-getriebenen Upgrades stresstestet werden. Annahmen werden nachvollziehbar gehalten, damit ein Kunde verfolgen kann, wie sich Aktivitätsindikatoren in Adoption und Preisgestaltung übersetzen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale hinweg, gefolgt von einer Ausreißerprüfung, bevor die Zahlen finalisiert werden. Wir vergleichen Wachstumspfade mit verwandten Trends bei Verpackungsmaschinen, Import- und Exportbewegungen für relevante Anlagenkategorien und regionaler Fertigungsdynamik und überprüfen anschließend jede größere Abweichung anhand von Interview-Feedback.
Es wird ein mehrstufiger Überprüfungsprozess angewandt, bei dem Berechnungen, Umrechnungen und Annahmen von einem weiteren Analysten geprüft werden, bevor die Freigabe erfolgt. Der Datensatz wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie zum Beispiel starke Währungsverschiebungen, regulatorische Änderungen, die Abfülllinien betreffen, oder ein klarer Sprung bei den Investitionsausgaben der Endnutzer. Vor der Auslieferung erhält das Modell einen letzten Durchgang, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Markt für halbautomatische und manuelle Abfüllanlagen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diesen Bereich können weit voneinander abweichen, selbst wenn die Themenbezeichnung dieselbe ist. Die Unterschiede ergeben sich meist daraus, welche Anlagentypen gezählt werden, welche Jahre als Ausgangspunkt behandelt werden und wie Preisgestaltung und Ersatzbedarf gehandhabt werden.
Bei halbautomatischen und manuellen Abfüllanlagen ist ein häufiger Treiber für Abweichungen, ob Schätzungen stillschweigend vollautomatische Linien oder verwandte Verpackungsschritte wie Verschließen und Etikettieren einbeziehen, was die Gesamtsummen schnell erhöhen kann. Ein weiterer Treiber ist die Annahme zur Wachstumskurve, bei der sich einige Herausgeber auf aggressive Automatisierungsnarrative stützen, ohne die Kaufsituationen zu überprüfen, in denen manuelle und halbautomatische Formate weiterhin bestehen. Die Streuung spiegelt auch das Timing der Aktualisierungen und die Art und Weise wider, wie die Währungsumrechnung über Regionen mit volatilen Wechselkursen hinweg angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,48 Mrd. USD (2026) | |
| Branchenforschungsverlag A | 5,79 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und scheint breitere betriebliche Kennzahlen mit der Marktgrößenbestimmung zu vermischen, was angrenzende Anlagenaktivität einbeziehen und den Wert im Vergleich zu einem strikten anlagenbezogenen Geltungsbereich erhöhen kann. |
| Branchenforschungsverlag B | 6,50 Mrd. USD (2024) | Meldet einen höheren Ausgangswert und einen längeren Zeithorizont, und der Segmentierungsansatz deutet auf einen breiteren Einschlussbereich und schnellere Wachstumsannahmen hin, was die Gesamtsumme erhöhen kann, wenn Automatisierungs-Upgrades und Betriebsmodi nicht klar getrennt werden. |
Die Tabelle zeigt, dass die Kontrolle des Geltungsbereichs und die Wahl des Startjahrs einen Großteil der Differenz erklären, insbesondere wenn angrenzende Verpackungsanlagen in die Zählung einbezogen werden. Indem die Gesamtsumme an die Verkäufe von halbautomatischen und manuellen Abfüllanlagen gebunden wird und Preisgestaltung und Ersatzzeitpunkt durch Feldprüfungen validiert werden, bleibt die Basislinie stärker nachvollziehbar an reale Kaufmuster gebunden – dies ist der von Mordor Intelligence angewandte Ansatz.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für halbautomatische und manuelle Abfüllanlagen bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 6,39 Milliarden USD erreichen, was einer CAGR von 3,10 % über den Zeitraum 2026–2031 entspricht.
Welche Region zeigt das schnellste Nachfragewachstum bei Abfüllanlagen?
Der asiatisch-pazifische Raum führt mit einer CAGR von 4,55 % bis 2031, angetrieben durch die Expansion in der Pharmazeutik und Lebensmittelverarbeitung.
Warum dominieren halbautomatische Maschinen gegenüber manuellen Alternativen?
Halbautomatische Systeme bieten einen höheren Durchsatz und integrierte Sicherheitsfunktionen und sind dabei erschwinglicher als vollautomatische Lösungen, mit einem Marktanteil von 85,96 % im Jahr 2025.
Welches Endnutzersegment wächst am schnellsten?
Die Lebensmittelverarbeitung wächst mit einer CAGR von 4,12 %, da KMU-Verarbeiter konforme, flexible Linien einsetzen.
Wie beeinflussen Vorschriften zu elektronischen Chargenaufzeichnungen das Gerätedesign?
Regulierungsbehörden erwarten jetzt Echtzeit-Chargendaten, was Nachrüstungen mit Sensoren und Konnektivität vorantreibt, um 21 CFR Teil 211 und entsprechenden EU-Anforderungen zu entsprechen.
Welcher Behältertrend verändert die Abfüllerspezifikationen?
Die Nachfrage nach Beuteln und Sachets wächst mit einer CAGR von 3,78 % und treibt die Entwicklung von Beutelstützmodulen und abfallreduzierten Dosierventilen voran.
Seite zuletzt aktualisiert am:



