
Marktgröße und Marktanteil für Abfüllmaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.3 Milliarden US-Dollar |
| Marktgröße (2031) | 10.29 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
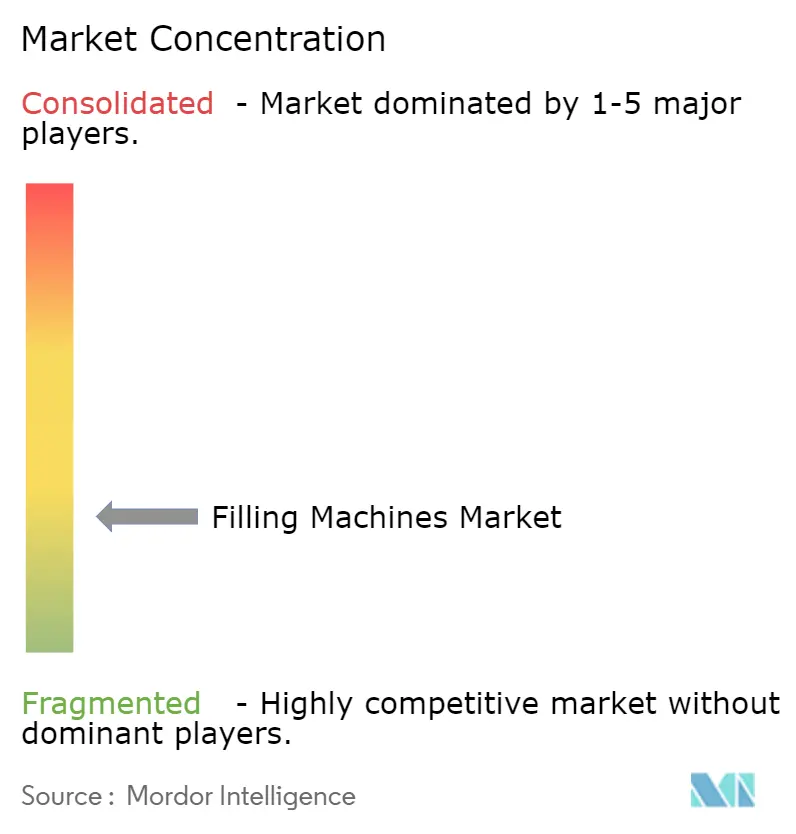
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Abfüllmaschinen von Mordor Intelligence
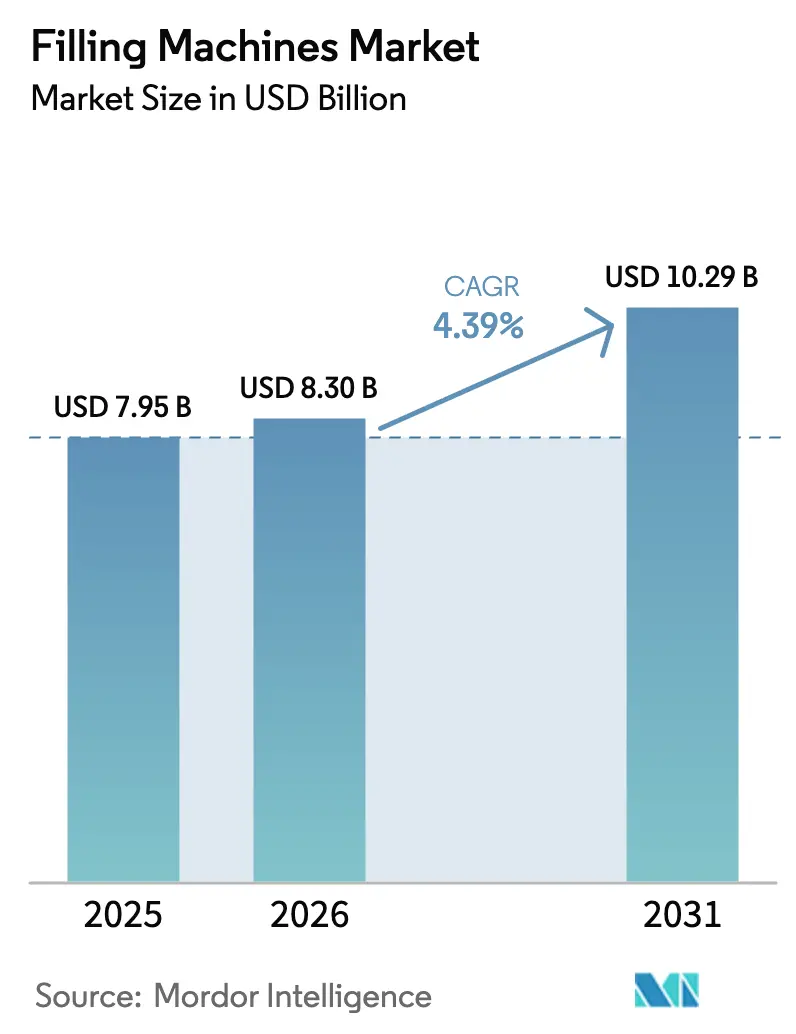
Die Marktgröße für Abfüllmaschinen wurde 2025 auf USD 7,95 Milliarden bewertet und wird voraussichtlich von USD 8,3 Milliarden im Jahr 2026 auf USD 10,29 Milliarden bis 2031 wachsen, bei einer CAGR von 4,39 % während des Prognosezeitraums (2026–2031). Die Nachfrage verlagert sich von reinen Kapazitätserweiterungen hin zu Geräten, die Geschwindigkeit mit schnellen Umrüstungen, digitaler Diagnose und regulatorisch-konformer Hygiene verbinden. Das Wachstum wird durch strengere Lebensmittelsicherheits- und Pharmaziestandards angetrieben, die Ersatzzyklen auslösen, durch die weltweite SKU-Explosion, die Fabriken zwingt, kleinere Lose zu produzieren, sowie durch den Anstieg von Trinkfertig-Getränken (RTD), die ultraschnelle Hochgeschwindigkeitslinien erfordern. Asien-Pazifik hält den größten regionalen Anteil und die stärksten Wachstumsaussichten, angetrieben durch Investitionen Chinas und Indiens in die Lebensmittelverarbeitung und die Herstellung von Biologika. Rotationssysteme bleiben das Arbeitspferd für Hochvolumen-Getränkelinien, aber aseptische Plattformen und vollautomatische Linien skalieren schneller, da Biologika, Premium-Getränke und Arbeitskräftemangel die Wirtschaftlichkeit von Produktionsanlagen neu gestalten.
Wesentliche Erkenntnisse des Berichts
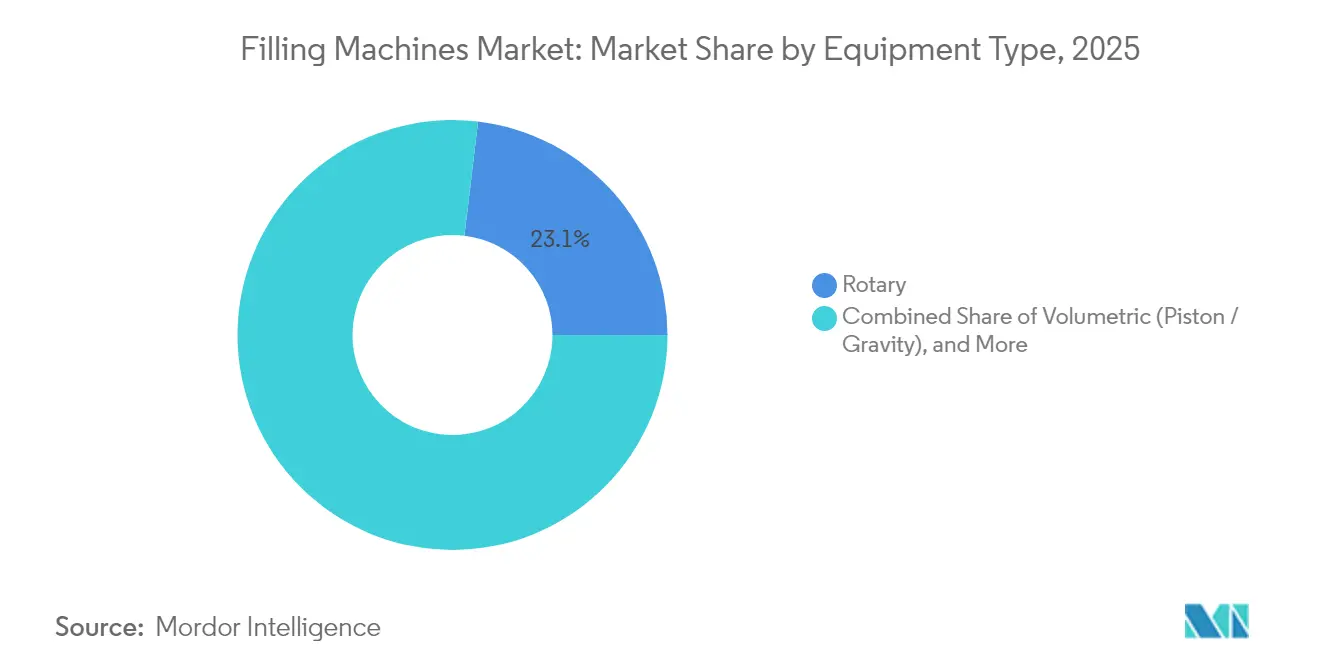
- Nach Gerätetyp führten Rotations-Abfüllsysteme mit einem Marktanteil von 23,10 % im Markt für Abfüllmaschinen im Jahr 2025; aseptische Systeme werden voraussichtlich bis 2031 mit einer CAGR von 7,12 % expandieren.
- Nach Automatisierungsgrad entfielen auf halbautomatische Maschinen 57,80 % der Marktgröße für Abfüllmaschinen im Jahr 2025; vollautomatische Systeme verzeichnen die höchste CAGR von 5,42 % bis 2031.
- Nach Endverbrauchsindustrie hielt der Bereich Lebensmittel und Getränke 2025 einen Umsatzanteil von 40,10 %; Pharmazeutika und Biologika verzeichneten zwischen 2026 und 2031 die schnellste CAGR von 7,28 %.
- Nach Behältertyp dominierten Flaschen 2025 mit 35,10 %, während Dosen aus Nachhaltigkeitsgründen mit einer CAGR von 8,05 % vorankommen.
- Nach Geographie erzielte Asien-Pazifik 2025 einen Anteil von 39,20 % am Markt für Abfüllmaschinen und wächst bis 2031 mit einer CAGR von 8,42 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Nachfrage nach Trinkfertig-Getränken für Hochgeschwindigkeits-Hygienelinen | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung aseptischer Technologie zur Verlängerung der Haltbarkeit | +0.9% | Global, angeführt von Pharmazentren in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Automatisierungsannahme zur Kompensation von Fachkräftemangel | +0.8% | Primär Nordamerika und EU, mit Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strengere Lebensmittelsicherheitsvorschriften, die Geräteaufrüstungen vorschreiben | +0.6% | Global, mit strenger Durchsetzung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Schnellwechsel-Agilität für Multi-SKU-Direktvertriebsmarken | +0.5% | Nordamerika und EU, aufkommend in städtischen Asien-Pazifik-Zentren | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Inline-Inspektion als Treiber von ROI durch vorausschauende Wartung | +0.4% | Fortgeschrittene Fertigungsregionen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Nachfrage nach Trinkfertig-Getränken für Hochgeschwindigkeits-Hygienelinien
Trinkfertig-Getränke befinden sich auf einem klaren Weg in Richtung USD 1 Billion bis 2032, was Abfüller zwingt, Linien zu installieren, die 100.000 Flaschen pro Stunde überschreiten, ohne die Sterilität zu beeinträchtigen, Dairy Foods. Auf Milch basierte Trinkfertig-Produkte enthalten wärmeempfindliche Proteine und funktionelle Zusätze, sodass Linien laminares Abfüllen und sofortige Reinigung liefern müssen. Zuckerreduzierte und laktosefreie Varianten stellen Viskositätsherausforderungen dar, die Kolbenpumpen- oder Massendurchflussmesser-Systeme durch selbstständige Anpassung der Durchflussraten lösen. Krones lieferte kürzlich eine PET-Linie an Nu-Pure Beverages, die Abfüllen, Verschließen und Inspektion in einem Rahmen verbindet, um Stellfläche zu sparen. Der Wunsch der Verbraucher nach Bequemlichkeit, kombiniert mit Premium-Ernährungstrends, treibt weiterhin Investitionen in modulare Systeme an, die zwischen mehreren Trinkfertig-Rezepturen wechseln können, während mikrobiologische Keimzahlen unterhalb akzeptierter Grenzwerte gehalten werden.
Zunehmende Einführung aseptischer Technologie zur Verlängerung der Haltbarkeit
Das aseptische Abfüllen beschleunigte sich 2024, da Pharma- und Lebensmittelunternehmen darauf abzielten, Kühlkettenkosten durch Umgebungslagerlösungen um bis zu 40 % zu senken, FDA.[1]U.S. Food & Drug Administration, "Leitfaden für die Industrie: Sterile Arzneimittel, hergestellt durch aseptische Verarbeitung," fda.gov Emergent BioSolutions übernahm SA25-Roboterarbeitszellen, die Produkt, Behälter und Bediener isolieren, wodurch flexible Fläschchengrößen und eine höhere Sterilitätssicherheit erreicht werden. Aktualisierte FDA-Leitlinien heben die Genauigkeit von Dosierpumpen und die Validierung der Sterilisation hervor, was Anbieter dazu veranlasst, handschuhfreie Isolatoren zu installieren, die das Interventionsrisiko senken und gleichzeitig den Biologika-Durchsatz beschleunigen. Lebensmittelmarken nutzen dieselben aseptischen Prinzipien, um konservierungsmittelfreie Säfte mit einer Haltbarkeit von 12 Monaten anzubieten, was eine sektorübergreifende Designkonvergenz signalisiert.
Automatisierungsannahme zur Kompensation von Fachkräftemangel
Acht von zehn Pharmaunternehmen meldeten 2024 einen Mangel an Validierungsingenieuren, der Linienqualifizierungen um bis zu 12 Monate verzögerte und die Automatisierung förderte. Die Wimperntusche-Linie von Mary Kay reduzierte den Personalbestand von 14 auf 2 Bediener, nachdem servopositonierte Abfüller integriert wurden, was die Produktion auf 60 Stück pro Minute steigerte, Packaging World. KI-Algorithmen passen jetzt die Düsenausrichtung und Temperatur in Echtzeit an, reduzieren ungeplante Ausfallzeiten um 30 % und senken den Energieverbrauch. Da digitale Zwillinge an Bedeutung gewinnen, liefern Anbieter vorab validierte Rezeptsätze, die die Werksabnahmetests verkürzen und knappes Fachpersonal entlasten.
Strengere Lebensmittelsicherheitsvorschriften, die Geräteaufrüstungen vorschreiben
Das Lebensmittelsicherheitsmodernisierungsgesetz (FSMA) setzt Gefahrenanalyseprotokolle durch, die korrosionsbeständige Oberflächen und dokumentierte Reinigung-an-Ort-Zyklen (CIP) fordern, Bundesregister.[2]Bundesregister, "FSMA-Abschlussregel zu Präventivkontrollen für menschliche Lebensmittel," federalregister.gov Überarbeitungen des Anhangs 1 drängen pharmazeutische Abfüller ebenfalls zu geschlossenen Isolatoren mit Echtzeit-Überwachung lebensfähiger Partikel, Hygenix. Hersteller spezifizieren daher hygienische Schweißnähte, ablauffreundliche Winkel und integrierte Sensorsätze, die Druck, Durchfluss und Temperatur automatisch protokollieren. Einheitliche Designstandards entstehen, die es Anbietern ermöglichen, eine Plattform sowohl an Pharma- als auch an Lebensmittelanlagen zu verkaufen, was F&E-Kosten senkt und die Reichweite erweitert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen (CAPEX) für fortschrittliche Abfüllsysteme | -0.8% | Global, mit besonders starken Auswirkungen auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Komplexe regionsspezifische Validierungs- und Compliance-Last | -0.6% | Global, mit den stärksten Auswirkungen in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Versorgungsvolatilität bei pharmazeutisch-zugelassenen Einwegkomponenten | -0.4% | Globale pharmazeutische Fertigungsregionen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Validierungsingenieuren, der die Linienbereitstellung verzögert | -0.3% | Primär Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen (CAPEX) für fortschrittliche Abfüllsysteme
Hochmoderne aseptische Abfüller können USD 5 Millionen übersteigen, wobei die Qualifizierung die Projektbudgets um 25 % erhöht, was kleine und mittlere Unternehmen (KMU) und Prozessoren in Schwellenmärkten belastet. Einwegbeutel senken die Reinigungskosten, verursachen jedoch jährliche sechsstellige Verbrauchsmaterialkosten. Auftragsfertigern (CMOs) tragen einen Großteil dieser Investitionskosten, aber die Kapazität hinkt der Nachfrage immer noch hinterher, was zu langen Lieferzeiten führt.
Komplexe regionsspezifische Validierungs- und Compliance-Last
Unterschiedliche Anforderungen der FDA, der Europäischen Arzneimittel-Agentur (EMA) und der Pharmaceuticals and Medical Devices Agency (PMDA) erfordern separate Dokumentationssätze, was den Ingenieursaufwand erhöht und die Werksabnahmetests verzögert, ISPE. Die Überprüfung von Rohstoffen durch mehrere Behörden verstärkt Verzögerungen und trägt zu 27 % der weltweiten Arzneimittelengpässe bei. Die Harmonisierung im Rahmen von ICH Q12 schreitet langsam voran, sodass Anbieter konfigurierbare Validierungspakete pflegen müssen, was die Preise erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Rotation dominiert, während aseptische Systeme beschleunigenRotationsplattformen lieferten 2025 einen Marktanteil von 23,10 % im Markt für Abfüllmaschinen aufgrund der bewährten Betriebszeit in Kohlensäure- und Stillgetränkelinien. In nachgelagerten Bereichen verzeichnen aseptische Einheiten die herausragende CAGR von 7,12 % bis 2031, da Biologika und konservierungsmittelfreie Säfte hermetisch versiegelte Dosierkammern erfordern. Die Marktgröße für Abfüllmaschinen für aseptische Einheiten wird voraussichtlich wachsen, was den Fokus der Anbieter auf isolierte Robotik unterstreicht. Anbieter kombinieren Kolben-, Massendurchfluss- und Zeitdruck-Module in einem Gehäuse, was Anlagen die Flexibilität gibt, morgens wasserähnliche Sportgetränke und abends hochviskose Smoothies zu verarbeiten.
Volumetrische Kolbenabfüller bleiben bei Saucen und Cremes beliebt, während Nettogewicht-Systeme für pharmazeutische 1%-Dosierungen bevorzugt werden. Tetra Pak's A1 1100 verbindet aseptische Barrieren mit 7-reihigen Antrieben und liefert 40.000 Packungen pro Stunde, Tetra Pak. Pulverabfüller werden jetzt in Flüssigkeitslinien integriert, sodass Auftragsdienstleister für Entwicklung und Herstellung (CDMOs) ihre Erlöse diversifizieren können, ohne neue Reinräume hinzuzufügen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Automatisierungsgrad:
Halbautomatisch dominiert, aber vollständige Automatisierung gewinnt an DynamikHalbautomatische Maschinen hielten 2025 einen Marktanteil von 57,80 % im Markt für Abfüllmaschinen, indem sie Kapitalrestriktionen mit Bedienersteuerung ausbalancieren. Dennoch schreitet die vollständige Automatisierung mit einer CAGR von 5,42 % voran, angetrieben durch Lohninflation und Mangel an Validierungsingenieuren. Die Marktgröße für Abfüllmaschinen für vollautomatische Linien wird voraussichtlich wachsen, unterstützt durch KI-Selbstdiagnose, die Ausfallzeiten reduziert. IoT-verknüpfte Mensch-Maschine-Schnittstellen (HMIs) speisen Daten direkt in unternehmensweite Qualitätssysteme ein und reduzieren den manuellen Papierkram. Manuelle Tischgeräte bleiben unverzichtbar für empfindliche Kosmetik und pharmazeutische Pilotchargen, die menschliches Feingefühl erfordern.
Hybridsysteme integrieren jetzt kollaborative Roboter (Cobots), die Tabletts beladen oder rückverfolgbare Etiketten anbringen und manuelle Geschicklichkeit mit maschineller Wiederholgenauigkeit verbinden. Da regulatorische Prüfungen online verlagert werden, setzen Fabriken auf automatisch generierte Prüfpfade, was Software-Fähigkeiten zu einem zentralen Ausschreibungskriterium macht.
Nach Endverbrauchsindustrie:
Lebensmittel und Getränke halten das Volumen, Pharma führt das Wachstum anLebensmittel und Getränke beanspruchten 2025 einen Umsatzanteil von 40,10 %, gestützt durch einen Post-Pandemie-Anstieg bei Functional Drinks und fettarmen Milchprodukten. Pharma und Biologika übertreffen jedoch alle anderen Segmente mit einer CAGR von 7,28 %, da Zell- und Gentherapien sowie injizierbare Biologika zunehmen. Die Marktgröße für Abfüllmaschinen im Pharmabereich wird voraussichtlich wachsen, da CDMOs bestrebt sind, saubere Isolatoren und Kleinstvolumen-Nester hinzuzufügen. Kosmetik steigt bei Premium-Hautpflegeprodukten, die luftfreie Pumpen erfordern, leicht an.
Biologika-Fläschchenabfüller müssen verschachtelte Behälter innerhalb von Eingeschränkten Zugangssperrsystemen (RABS) oder Isolatoren beladen und dabei Partikelziele von ≤ 0,5 µm erfüllen. Die Überschneidung von pharmazeutischen und hochwertigen Lebensmittelsicherheitsregeln veranlasst Anbieter, ein Gehäuse zu entwerfen, das für beide zertifiziert ist, was den ROI verbessert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Behältertyp:
Flaschen führen, Dosen beschleunigen dank Recycling-AttraktivitätFlaschen aus Glas oder PET sicherten sich 2025 einen Anteil von 35,10 %, aufgrund ihrer Allgegenwart bei Erfrischungsgetränken, Nahrungsergänzungsmitteln und Körperpflegeprodukten. Aluminiumdosen schreiten jedoch mit einer CAGR von 8,05 % voran, angetrieben durch betriebliche CO₂-Verpflichtungen und die Migration von Craft-Getränken zu schlanken Formaten. Die Marktgröße für Abfüllmaschinen für Dosenlinien wächst am schnellsten in Nordamerika, wo Brauereien auf stickstoffgefüllte Kaffees und Hard Seltzers umrüsten.
Beutel und Sachets gewinnen bei Würzsaucen und Babynahrung, was sanfte Vakuumabfüller erfordert, um Lufteinschlüsse zu vermeiden. Fläschchen und Spritzen nehmen in der Pharmazie aufgrund von Heiminjektionen zu. Geräte, die in einer Schicht von Dosen auf schlanke Aluminiumflaschen umgestellt werden können, gewinnen jetzt Ausschreibungen.
Nach Abfülltechnologie:
Kolbendominanz trifft auf Massendurchfluss-PräzisionKolbenabfüller lieferten 2025 einen Ausgabenanteil von 24,20 %, da Verdrängungsprinzipien bei stückigen Suppen und Lotionen effektiv sind. Massendurchflussmesser wachsen bis 2031 mit einer CAGR von 7,02 % und liefern eine Genauigkeit von ±0,2 % sowie Inline-Verifizierung, die für regulierte Arzneimittel und Trinkfertig-Kaffees mit Milch geeignet ist. Die Marktgröße für Abfüllmaschinen für Massendurchflusslinien wird voraussichtlich im Prognosezeitraum verdoppelt, da die IoT-Metrologie-Preise sinken.
Schwerkraft bleibt die günstige Wahl für Wasser- und Weinbehälter, während Vakuum-Überlaufabfüllung empfindliche Parfüme ohne Schaumbildung füllt. Schneckensysteme optimieren Nahrungsergänzungskapkapseln. GEA's SmartFil bietet mehr als 100 werkzeuglose Konfigurationen für die Pulverdosierung.
Geografische Analyse
APAC-Markt für Abfüllmaschinen
Asien-Pazifik erwirtschaftete 39,20 % des Umsatzes im Jahr 2025 und wächst mit einer CAGR von 8,42 %, was die Investitionen Chinas und Indiens in haltbare Molkereiprodukte und Impfstoff-Abfüllanlagen widerspiegelt. Vietnam und Indonesien erweitern ihre Getränkekapazitäten, unterstützt durch Freihandelsabkommen, die multinationale Lohnabfüller anziehen. Lokale OEMs lizenzieren nun Servoantriebe von europäischen Partnern, was die Kosten für Einstiegsmaschinen senkt und die regionale Wettbewerbsfähigkeit steigert.
Nordamerika-Markt für Abfüllmaschinen
Nordamerika belegt den zweiten Platz nach Wert, gestützt durch margenstarke Biologika, Craft-Getränke und Reshoring-Verpflichtungen zur Reduzierung von Lieferrisiken. Fördermittel im Rahmen des US Inflation Reduction Act fließen in aseptische Spritzenlinien, während kanadische Molkereigenossenschaften Beutelabfüller mit energierückgewinnenden CIP-Schleifen erneuern. Die Marktgröße für Abfüllmaschinen in Nordamerika wird voraussichtlich stetig wachsen, da Predictive-Maintenance-Verträge Hardware, Software und Ersatzteile in Abonnementmodellen bündeln.
EMEA- und Südamerika-Markt für Abfüllmaschinen
Europa bleibt der Innovationskern, wobei deutsche, italienische und schwedische Anbieter digitale Isolatoren und recyclingfähige Dosenabfüller exportieren. Die Ziele des EU Green Deal beschleunigen den Einsatz kohlenstoffarmer Motoren und geschlossener Wasserkreislaufsysteme. Osteuropa stellt veraltete Schwerkraftlinien auf servogesteuerte Nettogewichtsplattformen um, um Eigenmarken-Exporteure zu bedienen. Der Nahe Osten & Afrika sowie Südamerika liegen beim installierten Maschinenbestand zurück, zeigen jedoch eine zweistellige Nachfrage nach Einstiegs-Rotationseinheiten in der Molkerei-, Saft- und Pharma-Sekundärverpackung.


Regulatorisches Umfeld
Füllmaschinen werden durch sich überschneidende Sicherheits-, Hygienedesign- und Qualitätsanforderungen in den wichtigsten Endverbrauchssektoren geprägt. In der Europäischen Union wird der Rahmen für Maschinensicherheit durch die Verordnung (EU) 2023/1230 aktualisiert, die die bisherige Maschinenrichtlinie 2006/42/EG ersetzt und die Anforderungen an Risikobewertung, Dokumentation und Konformitätsverfahren verschärft, die das Maschinendesign, die Schutzvorrichtungen und die funktionale Sicherheit von Füllstraßen betreffen, die in die EU verkauft werden.
In der globalen Beschaffung orientieren sich OEMs häufig an ISO 12100 (Risikobeurteilung und Risikominderung) und regionalen Maschinennormen wie ANSI/PMMI B155.1 in den Vereinigten Staaten, neben den CE-Kennzeichnungspflichten in Europa. Für regulierte Anwendungen erstreckt sich die Compliance auch auf betriebliche und materielle Anforderungen: Pharmazeutische Fill-Finish-Umgebungen müssen den cGMP-Vorgaben (21 CFR Parts 210/211) und den Erwartungen an aseptische Verarbeitung entsprechen, während Käufer aus dem Lebensmittel- und Getränkesektor bei der Lieferantenqualifizierung zunehmend auf ISO 22000 und FSSC 22000 verweisen. Entscheidungen bezüglich des Materialkontakts, wie etwa FDA 21 CFR 177.2600 für bestimmte Elastomere, sowie validierte Reinigungs- oder Sterilisationsdokumentationen beeinflussen Dichtungen, Produktwege und die mit modernen Füllanlagen verbundenen elektronischen Aufzeichnungsspuren.
Wettbewerbslandschaft
Die Landschaft ist mäßig fragmentiert. Marktführer verfolgen die vertikale Integration, um vollständige „Verschluss-bis-Karton”-Lösungen zu liefern. Krones erwarb Netstal für Spritzguss und W.M. Sprinkman für US-amerikanische Prozesstanks, was das Molkereiangot erweitert und die Lieferung in Amerika verkürzt, Krones. Tetra Pak eröffnete ein schwedisches Fermentations-Forschungs- und Entwicklungszentrum, um seinen Abfüllkern mit vorgelagerter Verarbeitung zu verankern. Sidel skaliert PET-Vorformlingssimulationswerkzeuge, die direkt mit seinen EvoFILL-Plattformen verknüpft sind.
Digitale Kompetenz ist jetzt entscheidend. Antares Vision erwarb FT System für EUR 67,7 Millionen und integrierte ROBO-QCS-Vision in 5.200 Abfüller, was Kunden KI-gestützte Fehleranalysen ermöglicht, PowderBulkSolids. ProMach übernahm MBF und Zacmi und stärkte damit die Nischenkompetenz in Wein und viskosen Lebensmitteln. Mittelgroße asiatische Anbieter konzentrieren sich auf Preis-Leistungs-Kombinationen und bieten servobasierte Rotationslinien mit einem Rabatt von 20 % gegenüber EU-Modellen an, was ihnen Marktanteile in südostasiatischen Brauereien sichert.
Weiße Flecken auf der Landkarte umfassen aseptische Mikroabfüllung für Zell- und Gentherapien sowie Trinkfertig-Kaffee-Nitro-Dosenlinien. Nachhaltigkeitsdruck treibt F&E in Richtung Niedertemperatur-Sterilisationsmittel und recyclingfähige Monomaterial-Beutelabfüller. OEMs bündeln IIoT-Plattformen mit lebenslangem Service, um Umsätze zu sichern und sich gegen Kommoditisierung zu schützen.
Marktführer für Abfüllmaschinen
JBT Corporation
Ronchi Mario SPA
Barry-Wehmiller Companies Inc.
Krones AG
Tetra Laval Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Abfüllmaschinen
- Krones AG
- Tetra Laval Group
- Syntegon Technology GmbH
- KHS GmbH
- JBT Corporation
- Ronchi Mario S.p.A.
- Barry-Wehmiller Companies Inc.
- Coesia Group
- GEA Group AG
- Serac Group
- IMA Group
- Shibuya Corporation
- Pro Mach Inc.
- Accutek Packaging Equipment
- Shemesh Automation
- US Bottlers Machinery
- Fuji Machinery Co. Ltd.
- OPTIMA Packaging Group
- Adelphi Group

Marktchancen und Zukunftsaussichten
Es entsteht eine Marktlücke bei durchsatzstarken, robotergestützten Modulen, die den Platzbedarf reduzieren und die Flexibilität bei der Behälterhandhabung vor der Füllmaschine verbessern. Im Mai 2026 stellte Krones sein robotergestütztes Behälterverteilsystem Robobox SynFlow vor, mit angegebenen Durchsatzbereichen von 55.000 bis 105.000 Behältern pro Stunde. Die Markteinführung spiegelt die Nachfrage der Käufer nach Automatisierung wider, die die Linieneffizienz stabilisiert, während die Anzahl der SKUs steigt und die manuelle Handhabung zu einem Engpass wird. Dies eröffnet OEMs und Systemintegratoren die Möglichkeit, robotergestützte Zu- und Abführung, Umrüstlogik und Diagnostik als Nachrüstschicht für bestehende Rotations- und Nettogewichtslinien zu standardisieren, insbesondere in Getränke- und Großvolumen-Lebensmittelbetrieben.
Eine zweite Chance liegt in der Ausweitung auf Produktionsmodelle für Fertiggerichte und Premium-Tiernahrung, die eine durchgängige Verarbeitung, aseptische Handhabung und flexible Verpackung mit schnellen Umrüstungen wünschen. Im Mai 2026 unterzeichnete JBT Marel eine exklusive Partnerschaft mit Aurum Process Technology, um aseptische Lebensmittelverarbeitung mit flexiblen Verpackungslösungen zu integrieren, was die aktiven Bestrebungen von Füllmaschinenanbietern unterstreicht, über die Füllmaschine hinaus in validierte Prozess-zu-Verpackungs-Architekturen zu expandieren. Der Markt belohnt weiterhin Anlagen, die die regionsübergreifende Compliance vereinfachen, etwa durch konfigurierbare Validierungspakete, die auf die Erwartungen von FDA/EMA/PMDA abgestimmt sind, und die Konnektivität für auditfähige Rückverfolgbarkeit integrieren. Dies schafft Raum für Differenzierung durch Software, Inspektion und Service, anstatt allein über Kapazität zu konkurrieren.
Recent Industry Developments in Markt für Abfüllmaschinen
- Mai 2026: Ronchi Mario SpA wird in Italia Imballaggio im Zusammenhang mit der Interpack 2026 vorgestellt. Der Beitrag beleuchtet das 60-jährige Jubiläum des Unternehmens sowie Fortschritte im Bereich Füll- und Robotertechnik.
- März 2026: Barry-Wehmiller (BW Packaging) kündigte sein Interpack-2026-Produktportfolio an, darunter Angelus-Verschließsysteme, Hayssen-Beutelabfüllung und Sleevit-Etikettiersysteme. Die Ankündigung deutet auf Konsolidierung und integrierte Verpackungslinienlösungen hin, mit potenziellem Nachfrageeffekt für BW-Packaging-Marken im globalen Markt.
- Januar 2025: Antares Vision übernahm FT System für 67,7 Mio. EUR und erweiterte damit die Bildverarbeitungsprüfkapazitäten auf 5.200 Füllmaschinen weltweit. Der Deal stärkt die KI-gestützte Fehleranalyse und die durchgängige digitale Qualitätskontrolle über die installierte Basis hinweg.


Markt für Abfüllmaschinen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze, die mit Füllmaschinen erzielt werden, die zur Dosierung von Flüssigkeiten, Halbflüssigkeiten, Pulvern oder Granulaten in Behälter in industriellen Verpackungslinien eingesetzt werden, einschließlich des Verkaufs neuer Anlagen und der standardmäßigen Integration, die für den Betrieb der Maschine vor Ort erforderlich ist.
Ausgeschlossen aus dem Anwendungsbereich: Weiterverkauf von Gebrauchtanlagen, eigenständige Etikettier- und Sekundärverpackungsmaschinen sowie routinemäßige Betriebsversorgungseinrichtungen werden nicht berücksichtigt, es sei denn, sie sind gebündelt und als Teil des Kaufs der Füllmaschine bepreist.
Übersicht der Segmentierung
- Nach Gerätetyp
- Aseptisch
- Rotation
- Volumetrisch (Kolben / Schwerkraft)
- Nettogewicht
- Weitere Gerätetypen
- Nach Automatisierungsgrad
- Vollautomatisch
- Halbautomatisch
- Manuell / Handgehalten
- Nach Endverbrauchsindustrie
- Lebensmittel und Getränke
- Pharmazeutika und Biologika
- Kosmetik und Körperpflege
- Chemikalien und Industrie
- Weitere Endverbrauchsindustrien
- Nach Behältertyp
- Flaschen
- Dosen
- Beutel und Sachets
- Tuben und Kartuschen
- Fläschchen / Spritzen
- Weitere Behältertypen
- Nach Abfülltechnologie
- Schwerkraft
- Kolben
- Zeitdruck
- Masse / Durchflussmesser
- Vakuum
- Schnecke (Pulver)
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir begannen mit Sekundärforschung, um den Nachfragepool zu kartieren und die grundlegenden Grenzen dafür festzulegen, wo Füllmaschinen tatsächlich gekauft, ersetzt oder aufgerüstet werden. Öffentliche Quellen wurden genutzt, um das Modell an die tatsächliche Fertigungsaktivität anzugleichen, darunter UN-Comtrade-Handelsstatistiken für Verpackungsmaschinenströme, Industrieproduktionsreihen der Weltbank und der OECD sowie Sektorleistungsindikatoren des US Census Bureau und von Eurostat.
Um zu vermeiden, dass das Modell ausschließlich auf Makroindikatoren aufgebaut wird, haben wir auch Geschäftsberichte von Unternehmen, Investorenpräsentationen und Ankündigungen von Werkserweiterungen geprüft, um Kapazitätserweiterungen und Ersatzzyklen in den Bereichen Lebensmittel, Getränke, Pharma und Körperpflege zu verstehen. Patentdatenbanken wurden geprüft, um technologische Trends zu erkennen, beispielsweise aseptische und hochpräzise Dosierung, und eine Datenbank auf Sendungsebene für Import-Export wurde selektiv genutzt, um die Anlagenbewegung in wichtigen Zentren zu überprüfen. Die oben aufgeführten Sekundärforschungsquellen sind lediglich beispielhaft, und wir nutzten zusätzliche öffentliche Dokumente und Referenzen, um Daten zu sammeln, Annahmen zu validieren und Fragen während der Analyse zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde anschließend eingesetzt, um zu testen, was die Sekundärforschung nicht vollständig abbilden kann, insbesondere durchschnittliche Verkaufspreisspannen, Verschiebungen im Automatisierungsgrad-Mix und wie oft Linien aufgerüstet statt ersetzt werden. Wir sprachen mit Maschinenherstellern, Systemintegratoren, Lohnverpackern sowie Ansprechpartnern aus Engineering und Beschaffung bei Endanwendern in den wichtigsten Verbraucherregionen, um Auslastung, Bestelldurchlaufzeiten und kurzfristige Investitionsabsichten zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 16 % | APAC: 49 % |
| Mid-Tier: 51 % | Funktions-/Abteilungsleiter: 34 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 50 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down- und Bottom-up-Ansatzes, bei dem Verpackungslinienerweiterungen und Ersatznachfrage anhand von Fertigungsleistungssignalen und Verpackungsintensität in den Endverbrauchsbranchen rekonstruiert und anschließend anhand typischer Preisbänder in Anlagenausgaben umgerechnet wurden. Nachdem dieser Nachfragepool gebildet war, wurden selektive Bottom-up-Prüfungen angewendet, wie etwa der durchschnittliche Verkaufspreis auf Stichprobenbasis multipliziert mit der geschätzten Einheitennachfrage nach Anwendung, sowie Kanalprüfungen anhand von Auftragsbüchern, um die Gesamtwerte anzupassen, wenn der erste Durchgang zu hoch oder zu niedrig erschien.
Zu den verfolgten Schlüsseleingaben gehören das Wachstum der Produktion von verpackten Lebensmitteln und Getränken, die pharmazeutische Produktion und die Erweiterung steriler Kapazitäten, die Automatisierungsakzeptanz in Verpackungslinien, typische Umrüstbedarfe durch SKU-Wachstum sowie regionale Investitionszyklen in neue Werke. Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch eine leichtere Regressionsüberlagerung, die Anlagenausgaben mit Industrieproduktions- und Investitionsindikatoren verknüpft, und anschließend anhand der Angaben der Befragten zu Budgetierung, Vorlaufzeiten und Lieferplänen verfeinert. Wo die Bottom-up-Sichtbarkeit in kleineren Ländern gering war, verwendeten wir regionale Proxys auf Basis von Fertigungsmix und Importintensität und überprüften diese anschließend anhand von Handelssignalen und Interview-Feedback erneut.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch Triangulation der Resultate über unabhängige Signale hinweg, einschließlich Handelsströme von Verpackungsmaschinen, Produktionsreihen im Endverbrauch und der implizierten Anlagenausgaben pro Einheit verpackter Produktion. Ausreißer werden frühzeitig markiert, dann werden die Annahmen hinter ASP, Volumen und Mix überprüft, gefolgt von einer internen Überprüfung, damit die Zahlen über Regionen und Endanwender hinweg konsistent sind.
Bleiben nach diesen Prüfungen große Abweichungen bestehen, werden Experten erneut kontaktiert, um zu bestätigen, ob das Problem eine tatsächliche Marktveränderung widerspiegelt, beispielsweise einen Investitionsstopp oder eine Welle von Aufrüstungen, oder einen Modellierungsfehler. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn größere Ereignisse die Nachfrage wesentlich verändern. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die aktuellste Sicht basierend auf den neuesten verfügbaren Informationen erhalten.
Marktgröße des globalen Füllmaschinenmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Füllmaschinen können weit auseinanderliegen, da unterschiedliche Studien nicht immer denselben Anlagenrahmen, Zeitraum oder dieselbe Preislogik zugrunde legen. In unserer Arbeit streben wir an, das Modell rückverfolgbar zu beobachtbaren Nachfragetreibern zu halten, und wir validieren diese Treiber durch Interviews, damit die Gesamtsumme nachvollziehbar ist.
Die Handelsbewegung von Verpackungsmaschinen, Trends bei der Endverbrauchsproduktion sowie Feedback von Werksingenieuren zu Ersatzzyklen verankern die Schätzung von Mordor Intelligence in einem realistischen Kaufzyklus, anstatt angrenzende Verpackungsanlagen einzubeziehen oder aggressive Automatisierungssprünge anzunehmen. Unterschiede entstehen auch dadurch, ob eine Zahl Füll- und Verschließsysteme zusammen einbezieht, einen breiteren Verpackungsmaschinenbereich verwendet, einen einheitlichen globalen ASP ohne regionalen Mix anwendet oder Währungsumrechnungen zu unterschiedlichen Zeitpunkten vornimmt, was die Gesamtsummen in Jahren mit Wechselkursvolatilität verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,3 Mrd. USD (2026) | |
| Fachzeitschrift A | 8,7 Mrd. USD (2025) | Gruppiert Füllmaschinen häufig mit Verschließ- und Verkorkungsmodulen in einem einzigen Linienwert, was die Gesamtsumme erhöht, wenn der Umfang nicht nach Anlagenrahmen getrennt wird. |
| Branchenverband B | 4,84 Mrd. USD (2025) | Tendiert dazu, sich auf eine engere Maschinendefinition zu konzentrieren, und stützt sich möglicherweise stärker auf gemeldete Handels- und Mitgliederverkaufsdaten, was die inländische Produktion und Nicht-Mitgliedslieferanten in mehreren Regionen unterschätzen kann. |
Der Vergleich zeigt, dass die Spanne hauptsächlich durch Umfang und Zählregeln erklärt wird, nicht nur durch Wachstumserwartungen. Wenn der Nachfragepool auf klaren Produktionssignalen aufgebaut und anschließend anhand des praktischen Kaufverhaltens und der Preisspannen überprüft wird, bleibt der resultierende Marktwert leichter nachvollziehbar und von Jahr zu Jahr wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Abfüllmaschinen?
Er beläuft sich 2026 auf USD 8,3 Milliarden und soll bis 2031 USD 10,29 Milliarden erreichen.
Welche Region führt den Markt für Abfüllmaschinen an?
Asien-Pazifik hält 2025 einen Anteil von 39,20 % und verzeichnet auch die schnellste CAGR von 8,42 % bis 2031.
Welches Gerätesegment wächst am schnellsten?
Aseptische Abfüllsysteme verzeichnen die höchste CAGR von 7,12 %, da Biologika und konservierungsmittelfreie Lebensmittel an Bedeutung gewinnen.
Warum gewinnen vollautomatische Abfülllinien an Beliebtheit?
Arbeitskräftemangel und die Notwendigkeit einer konsistenten regulatorischen Compliance treiben eine CAGR von 5,42 % für vollautomatische Maschinen an.
Wie beeinflussen Nachhaltigkeitsziele die Behälterwahl?
Aluminiumdosen wachsen mit einer CAGR von 8,05 %, da ihre Recyclingfähigkeit mit betrieblichen CO₂-Zielen übereinstimmt.
Welcher technologische Trend bietet Herstellern den größten ROI?
KI-gestützte vorausschauende Wartung reduziert ungeplante Ausfallzeiten um bis zu 40 % und steigert die Gesamtanlageneffektivität.
Seite zuletzt aktualisiert am:



