
Dimensão e Quota do Mercado de Equipamentos de Enchimento Semiautomáticos e Manuais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.10 % |
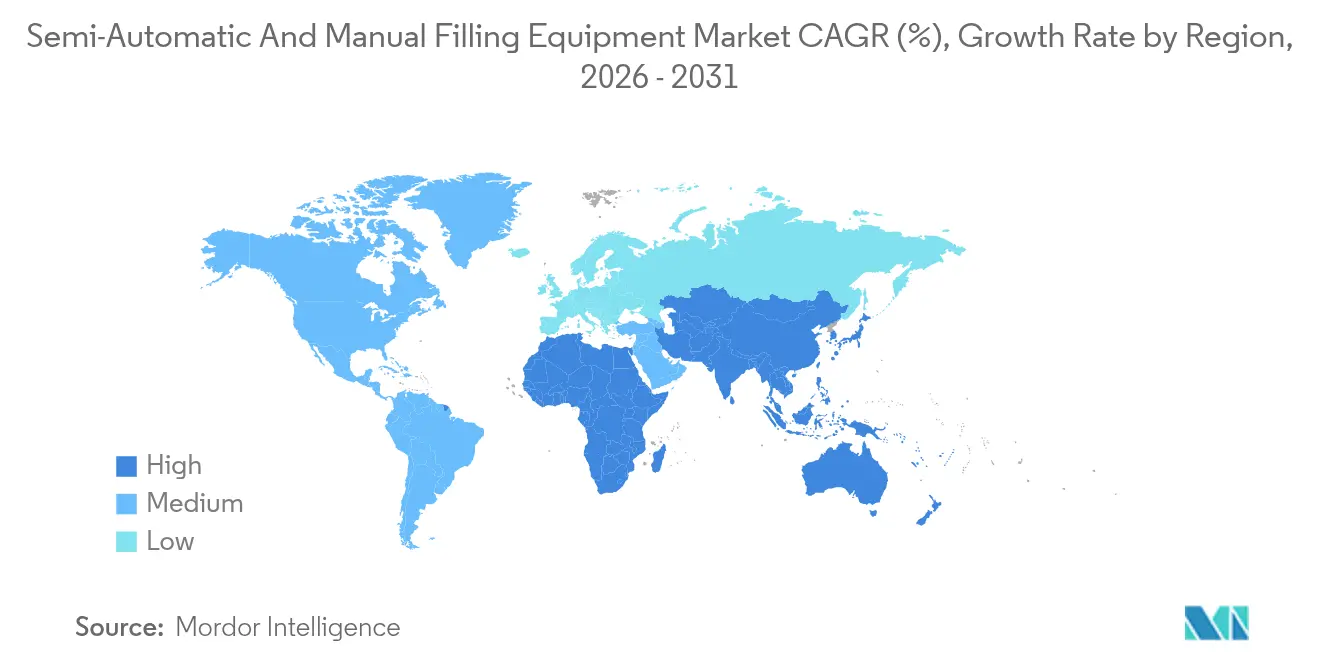
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
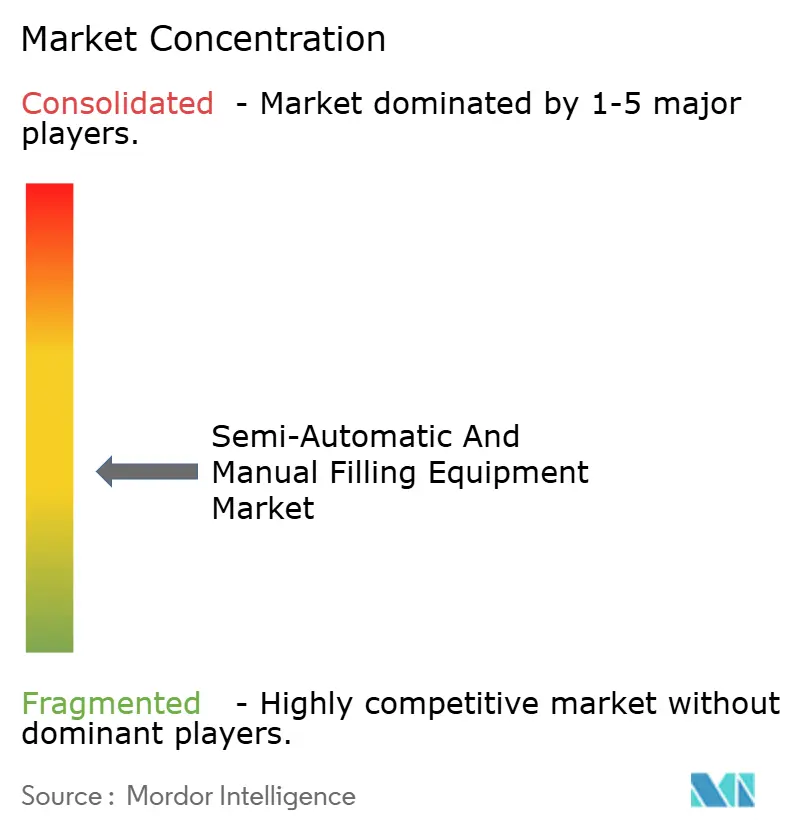
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Enchimento Semiautomáticos e Manuais pela Mordor Intelligence
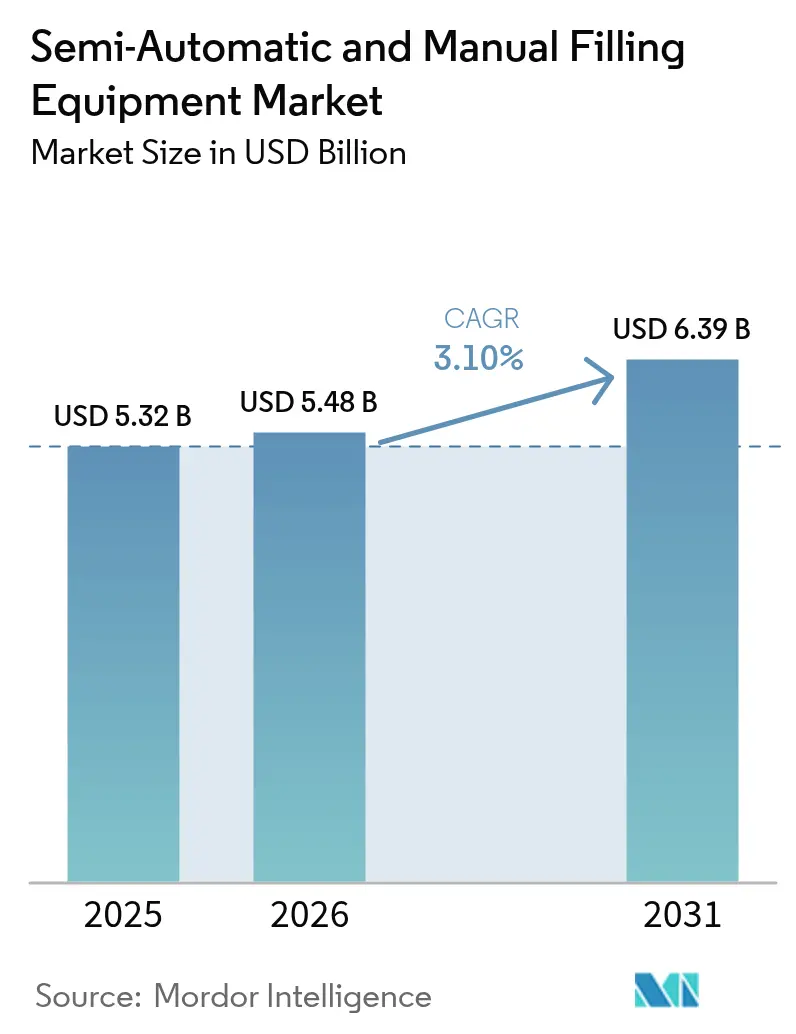
A dimensão do mercado de equipamentos de enchimento semiautomáticos e manuais em 2026 é estimada em USD 5,48 mil milhões, crescendo a partir do valor de 2025 de USD 5,32 mil milhões, com projeções para 2031 a indicar USD 6,39 mil milhões, crescendo a um CAGR de 3,10% entre 2026 e 2031. A expansão atual depende da procura constante de maquinaria adaptável e de menor despesa de capital, que ajuda os fabricantes a alinhar a capacidade de produção com volumes de pedidos flutuantes, cumprindo simultaneamente a regulamentação cada vez mais rigorosa em matéria de alimentos e medicamentos. Os sistemas semiautomáticos detêm 86,43% da quota do mercado de equipamentos de enchimento semiautomáticos e manuais em 2024, pois combinam os benefícios de uma automação moderada com rápidas mudanças de formato, adequando-se a empresas de média escala. O crescimento das bebidas artesanais, os lotes farmacêuticos personalizados e as atualizações modulares que criam capacidade incremental reforçam a atividade de aquisição. A intensidade competitiva mantém-se elevada, com os incumbentes europeus e os fornecedores asiáticos emergentes a oferecerem designs modulares e registo de dados integrado para satisfazer as regras de registo eletrónico de lotes.
Principais Conclusões do Relatório
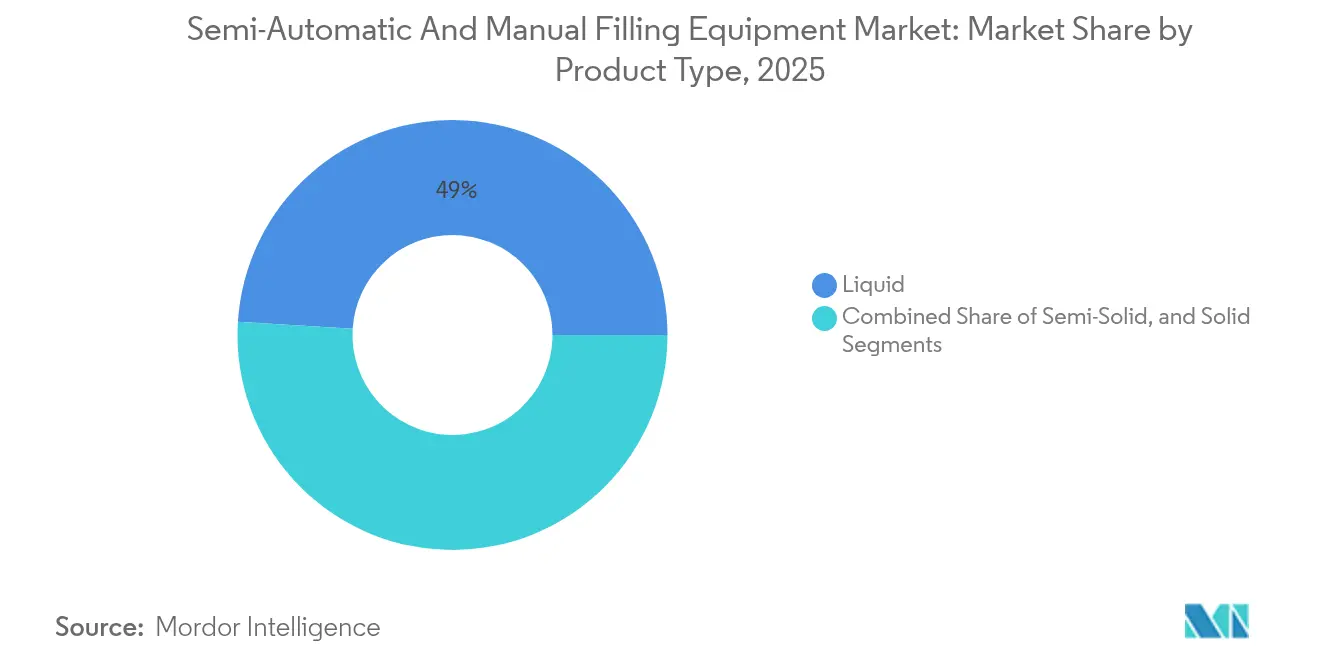
- Por tipo de produto, as aplicações líquidas captaram 49,02% da quota do mercado de equipamentos de enchimento semiautomáticos e manuais em 2025.
- Por setor de utilizador final, a dimensão do mercado para o processamento alimentar prevê-se que avance a um CAGR de 4,12% até 2031.
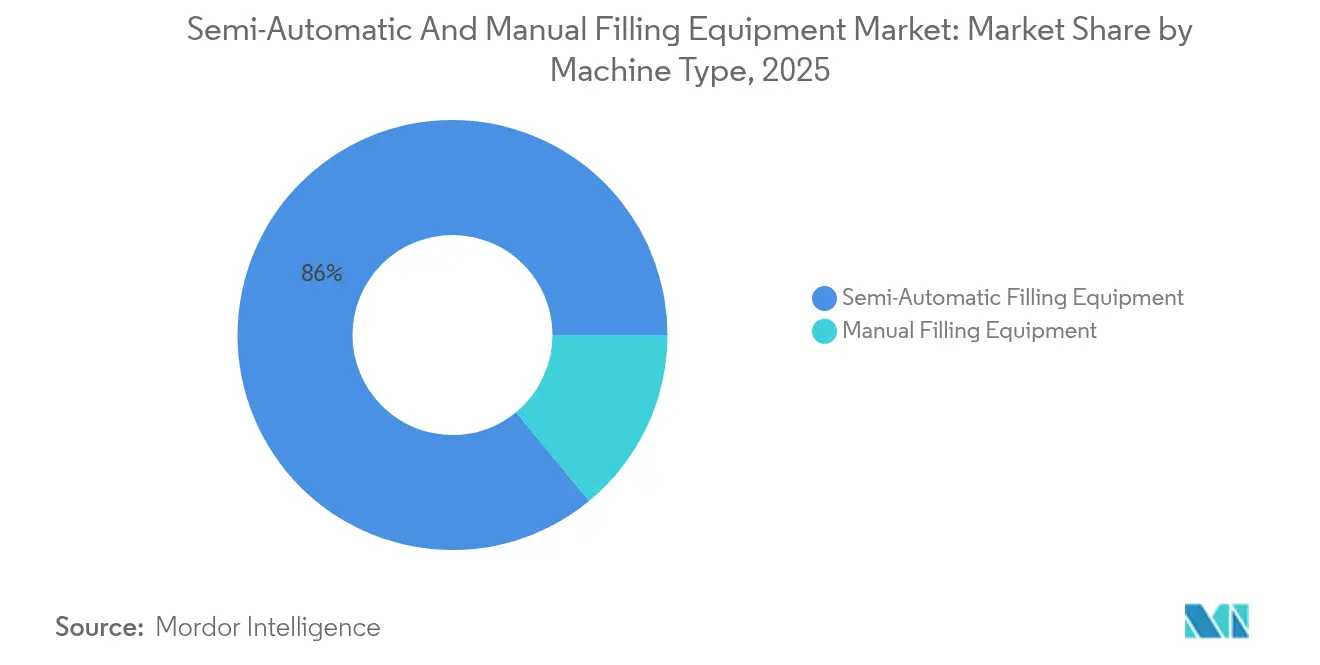
- Por tipo de máquina, os sistemas semiautomáticos captaram 85,96% da quota do mercado de equipamentos de enchimento semiautomáticos e manuais em 2025.
- Por tipo de recipiente, a dimensão do mercado para bolsas e saquetas prevê-se que avance a um CAGR de 3,78% até 2031.
- Por geografia, a Ásia-Pacífico captou 43,12% da quota do mercado de equipamentos de enchimento semiautomáticos e manuais em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Adoção Acelerada de Linhas Semiautomáticas Modulares por Processadores Alimentares PME | +0.8% | Global, com ganhos iniciais na Ásia-Pacífico e na América do Norte | Médio prazo (2 a 4 anos) |
| Aumento da Produção Farmacêutica Personalizada de Baixo Volume com Necessidade de Enchedores Manuais | +0.6% | América do Norte e UE, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão de Marcas de Bebidas Artesanais com Procura de Soluções de Enchimento Flexíveis | +0.5% | América do Norte como núcleo, com propagação para a UE e APAC | Curto prazo (≤ 2 anos) |
| Pressão Regulatória para Registos Eletrónicos de Lotes a Impulsionar Retrofits Semiautomáticos Inteligentes | +0.4% | Global, liderado pelas regiões de conformidade da FDA e da UE | Médio prazo (2 a 4 anos) |
| Boom das Estações de Reabastecimento no Retalho a Impulsionar Enchedores Manuais Portáteis | +0.3% | UE e América do Norte, com emergência na Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Crescimento de Microfábricas em Economias Emergentes a Favorecer Kits Manuais de Baixo CAPEX | +0.4% | APAC como núcleo, com expansão para MEA e América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de Linhas Semiautomáticas Modulares por Processadores Alimentares PME
As pequenas e médias empresas alimentares estão a investir em equipamentos semiautomáticos modulares que permitem um aumento de escala progressivo, cumprindo simultaneamente os mandatos de controlo preventivo ao abrigo de 21 CFR Parte 117.[1]Administração de Alimentos e Medicamentos dos EUA, "Fabrico Avançado," FDA.gov Os enchedores plug-and-play minimizam o tempo de inatividade durante a instalação, permitem que os processadores operem unidades de stock sazonais sem reprocessamento extenso e apoiam o mercado de equipamentos de enchimento semiautomáticos e manuais ao prolongar a vida útil das máquinas através de trocas incrementais de módulos. As empresas de equipamentos estão a agrupar monitorização baseada na nuvem para capturar dados de produção que os auditores agora solicitam com granularidade ao nível da linha. As estruturas de skid modulares também facilitam a relocalização quando os processadores se mudam para novas instalações de grau alimentar, preservando assim investimentos de capital anteriores.
Aumento da Produção Farmacêutica Personalizada de Baixo Volume com Necessidade de Enchedores Manuais
A evolução para tratamentos específicos do paciente aumentou a procura de enchedores manuais e semiautomáticos com controlo preciso da dose, adequados para lotes que raramente excedem vários milhares de unidades. As orientações da FDA sobre fabrico avançado salientam a agilidade do equipamento em detrimento da velocidade pura. Os enchedores manuais apoiam lotes de ensaios clínicos e produções de medicamentos órfãos, nos quais as mudanças de formato são frequentes e a verificação rigorosa da limpeza é obrigatória. Os fornecedores estão a integrar verificações de peso em circuito fechado e percursos de produto de uso único para reduzir o risco de contaminação cruzada. Este nicho consolida o mercado de equipamentos de enchimento semiautomáticos e manuais, uma vez que os compradores farmacêuticos preferem skids flexíveis em detrimento de linhas de alta velocidade com formato fixo.
Expansão de Marcas de Bebidas Artesanais com Procura de Soluções de Enchimento Flexíveis
Os dados do Gabinete de Impostos sobre Álcool e Tabaco e Comércio indicam um crescimento contínuo do licenciamento entre pequenas cervejarias, cidrerias e produtores de cocktails prontos a beber.[2]Gabinete de Impostos sobre Álcool e Tabaco e Comércio, "Relatório Estatístico Anual," TTB.gov Os operadores artesanais necessitam de enchedores que alternem entre tamanhos de garrafas, tampas de latas ou unidades de barril em minutos, e as variantes semiautomáticas satisfazem esta lacuna de agilidade. Os construtores de máquinas respondem com grampos universais, cabeças de encapsulamento acionadas por servo e armazenamento de receitas para produtos carbonatados ou infundidos com azoto. O movimento artesanal mantém assim o mercado de equipamentos de enchimento semiautomáticos e manuais dinâmico na América do Norte e, crescentemente, na Europa e na Ásia, onde as marcas de especialidade locais seguem modelos de negócio semelhantes.
Pressão Regulatória para Registos Eletrónicos de Lotes a Impulsionar Retrofits Semiautomáticos Inteligentes
O 21 CFR Parte 211 da FDA e as regulamentações paralelas da UE pressionam as empresas a capturar dados de lote em tempo real. A adaptação de estações semiautomáticas legadas com sensores de temperatura, volume, binário e registos de tempo proporciona conformidade sem descartar hardware útil. Os fornecedores agrupam agora gateways de dispositivos de borda e pacotes de validação que mapeiam diretamente para plataformas de registo eletrónico de lotes. Estas atualizações prolongam os ciclos de vida dos equipamentos, reforçam a preparação para auditorias e apoiam a digitalização incremental, alimentando a continuidade das aquisições no mercado de equipamentos de enchimento semiautomáticos e manuais.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevados Custos de Manutenção e Tempo de Inatividade para Máquinas Semiautomáticas | -0.7% | Global, com impacto particular nos mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de Operadores Qualificados nas Regiões em Desenvolvimento | -0.5% | Mercados emergentes da APAC, MEA e América do Sul | Médio prazo (2 a 4 anos) |
| Eliminação Global de Pneumáticos Legados a Inflacionar as Despesas de Retrofit | -0.4% | Global, com maior impacto nas regiões estabelecidas | Longo prazo (≥ 4 anos) |
| Preços Voláteis de Lubrificantes de Grau Alimentar a Aumentar o Custo Total de Propriedade | -0.3% | Global, com oscilações nos preços das matérias-primas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Manutenção e Tempo de Inatividade para Máquinas Semiautomáticas
Os enchedores semiautomáticos incorporam sistemas pneumáticos, acionamentos por servo e PLCs que necessitam de manutenção programada e resolução de problemas qualificada. As peças de substituição para válvulas ou sensores proprietários podem ser dispendiosas, e as paragens não planeadas perturbam os calendários de entrega. A ISO/TC 313 prescreve protocolos preventivos que as empresas de menor dimensão por vezes adiam, agravando o desgaste e aumentando o tempo médio de reparação.[3]Organização Internacional de Normalização, "ISO/TC 313 Maquinaria de Embalagem," ISO.org As preocupações resultantes com o OPEX moderam as decisões de aquisição nas empresas com restrições de capital no mercado de equipamentos de enchimento semiautomáticos e manuais.
Escassez de Operadores Qualificados nas Regiões em Desenvolvimento
As expansões de fábricas na APAC e MEA superam a capacidade de formação profissional, deixando uma lacuna em técnicos capazes de calibrar bicos, definir limites de binário ou executar ciclos de validação. Os fornecedores começaram a fornecer módulos de manutenção guiados por vídeo e sobreposições de realidade aumentada para smartphones, mas a adoção é gradual onde a largura de banda da internet é limitada. A escassez de competências reduz as taxas de utilização e abranda as novas implementações nessas fatias regionais do mercado de equipamentos de enchimento semiautomáticos e manuais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Manuseamento Diversificado de Materiais Expande o Potencial de ReceitasOs formatos líquidos geraram 49,02% das receitas em 2025, ilustrando um alinhamento duradouro entre os designs de bicos standard e a capacidade de produção para bebidas, produtos farmacêuticos e cosméticos. Essa quota ancora o mercado de Equipamentos de Enchimento Semiautomáticos e Manuais, uma vez que as bombas de alta viscosidade e os coletores compatíveis com CIP mantêm a produtividade estável. Os produtos semissólidos, embora minoritários, registam um CAGR de 3,92% impulsionado por bálsamos de cuidados de pele premium e medicamentos tópicos que exigem pistões sem ar para dosagem precisa. Os fornecedores agrupam jaquetas aquecidas e módulos de assistência a vácuo para gerir as flutuações de viscosidade, protegendo a repetibilidade da dose. A dosagem de sólidos continua a ser um campo especializado que envolve o enchimento de cápsulas, saquetas de tempero ou palitos de pó vitamínico, que dependem de roscas gravimétricas em vez de pistões volumétricos. O crescimento aqui depende da popularidade dos nutracêuticos em vez do volume de produção em massa.
A atenção regulatória abrange todas as classes de produtos. As normas da FDA para contacto com alimentos, conforme descrito no 21 CFR Parte 177, exigem que os componentes molhados e as juntas em aço inoxidável sejam classificados para sanitização a alta temperatura. As mesmas regras também se aplicam às fábricas de cosméticos e de medicamentos de venda livre que partilham equipamentos entre SKUs alimentares e tópicos. Para sólidos e semissólidos, os kits de contacto de uso único simplificam a limpeza e demonstram aos auditores que a segregação de lotes é hermética.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Setor de Utilizador Final:
A Força das Bebidas Mantém-se Enquanto a Alimentação AceleraAs bebidas representaram 24,41% das receitas em 2025, refletindo a infraestrutura consolidada de garrafas e latas e a expansão contínua do licenciamento de cerveja artesanal. As reformulações de bebidas carbonatadas, os seltzers alcoólicos e as águas funcionais continuam a exigir módulos precisos de desgaseificação ou controlo de espuma, tipicamente encontrados em linhas semiautomáticas. O processamento alimentar, contudo, está no caminho de um CAGR de 4,12%, à medida que os produtores PME de snacks e molhos convertem processos caseiros em volumes comerciais. O cumprimento da regra de Controlos Preventivos incentiva-os a adquirir enchedores pré-validados para mudanças de alergénios, impulsionando assim a penetração. Os produtos farmacêuticos mantêm ganhos incrementais através da medicina personalizada e das políticas de medicamentos órfãos, que aumentam a procura de skids flexíveis de pequena dimensão. Os cosméticos e os bens domésticos, embora menores, aproveitam a premiumização das marcas utilizando conta-gotas de vidro, bombas sem ar e alumínio reciclável para justificar retrofits de equipamentos que suportam recipientes não tradicionais.
Os pontos em comum entre setores residem nas expectativas de auditoria, incluindo a rastreabilidade de lotes, o design higiénico e a minimização da perda de produto. O mercado de equipamentos de enchimento semiautomáticos e manuais favorece, portanto, designs que replicam padrões higiénicos semelhantes, enquanto oferecem trocas rápidas de ferramentas para viscosidades de produtos divergentes.
Por Tipo de Máquina:
A Arquitetura Semiautomática Retém a PrimaziaA segmentação por tipo de máquina mostra variantes semiautomáticas com uma participação de 85,96% e uma perspetiva de CAGR de 3,26%. Os PLCs de controlo associados à supervisão manual criam o ponto ideal de produção por capital investido, o que é crítico para os processadores de médio porte. Os pistões acionados por servo atingem até 40 ciclos por minuto, mantendo a flexibilidade de alimentação manual para produções de especialidade. As estações manuais continuam a ser vendidas para aplicações personalizadas como o enchimento de frascos em investigação clínica, cervejas artesanais envelhecidas em barril ou linhas de condimentos em fase de arranque, onde os operadores exigem controlo tátil e feedback visual. Os modelos manuais também servem como plataformas piloto que precedem investimentos de maior capacidade de produção, garantindo um bolso endereçável persistente, embora de nicho, dentro do mercado de equipamentos de enchimento semiautomáticos e manuais mais amplo.
As regulamentações de segurança amplificam a divergência. A Diretiva de Máquinas da UE 2006/42/CE obriga os OEMs a integrar proteções, paragens de emergência e intertravamentos, que podem ser mais facilmente incorporados nas estruturas semiautomáticas. Os compradores apreciam os emblemas CE pré-certificados que aceleram as aprovações de fábricas e reduzem os prémios de seguro.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Recipiente:
As Embalagens Flexíveis Ganham Terreno Sem Deslocar os Líderes RígidosAs garrafas e frascos rígidos compreenderam 39,22% das receitas em 2025, capitalizando nas cadeias de fornecimento maduras de vidro e PET, bem como na familiaridade dos consumidores. Os monoblocos semiautomáticos com torretas rotativas gerem tanto líquidos carbonatados como líquidos tranquilos, garantindo a dependência contínua das fábricas. Contudo, prevê-se que as bolsas e saquetas cresçam a um CAGR de 3,78%, impulsionadas pela portabilidade, pelas eficiências de envio em comércio eletrónico e por menores pegadas de material. As aplicações de tubos trazem uma mais-valia incremental para cuidados de pele premium e cremes de prescrição, onde a dosagem sem ar prolonga a vida útil. As latas mantêm-se estáveis, ligadas a cocktails alcoólicos prontos a beber e bebidas energéticas, campos que valorizam as propriedades de barreira do metal. O mercado de Equipamentos de Enchimento Semiautomáticos e Manuais sustenta consequentemente um espectro de kits de ferramentas, que vão desde bicos de preensão a vácuo para doypacks até injetores de purga de azoto que preservam o espaço de cabeça da cerveja artesanal.
Normas como o 21 CFR Parte 177 regulam a migração de resinas, levando os OEMs a utilizar escudos de policarbonato resistentes a UV e vedações de libertação rápida para facilitar a sanitização de alergénios. O manuseamento de embalagens flexíveis introduz desafios mecânicos, incluindo o suporte do gargalo da bolsa e a prevenção de vincos, que estimulam os orçamentos de I&D e impulsionam os registos de propriedade intelectual competitivos.
Análise Geográfica
Mercado de Equipamentos de Enchimento Semiautomáticos e Manuais na APAC
A região da Ásia-Pacífico deteve 43,12% da receita em 2025 e está projetada para avançar a um CAGR de 4,55% até 2031, tornando-a tanto a maior quanto a de crescimento mais rápido dentro do mercado de equipamentos de enchimento semiautomáticos e manuais. A Administração Nacional de Produtos Médicos da China modernizou os requisitos de dossiê, impulsionando reformas em linhas farmacêuticas que favorecem equipamentos de enchimento com registro de dados. Simultaneamente, marcas de snacks da ASEAN estão expandindo sua presença nas exportações e adotando equipamentos de enchimento semiautomáticos compatíveis com as diretrizes halal e HACCP. Subsídios governamentais para atualizações da Indústria 4.0 na Coreia do Sul e em Singapura subsidiam ainda mais as modernizações inteligentes.
Mercado de Equipamentos de Enchimento Semiautomáticos e Manuais na América do Norte
A base madura da América do Norte substitui incrementalmente máquinas legadas para incorporar registros eletrônicos de lotes e coletores CIP. Startups de bebidas artesanais nos Estados Unidos e no Canadá, impulsionadas pelo licenciamento simplificado em vários estados, continuam realizando compras ágeis de equipamentos de enchimento manuais até que a escala justifique investimentos em tampadores acionados por servomotores. O risco de litígios relacionados à segurança alimentar também motiva os processadores norte-americanos a preferirem equipamentos de enchimento com certificações higiênicas, sustentando assim a receita do mercado de pós-venda de equipamentos de enchimento semiautomáticos e manuais.
Mercado de Equipamentos de Enchimento Semiautomáticos e Manuais na Europa
A Europa equipara-se à maturidade norte-americana, mas direciona os gastos para a sustentabilidade, projetos de redução de peso em embalagens e pilotos de quiosques de reabastecimento, principalmente nos países do Benelux e nórdicos. Equipamentos com marcação CE desfrutam de processamento aduaneiro simplificado, facilitando as exportações dos fabricantes europeus para os centros do Oriente Médio. Enquanto isso, as deliberações da União Europeia sobre passaportes digitais de produtos estão orientando o capital para máquinas com capacidade de rastreabilidade.
Mercado de Equipamentos de Enchimento Semiautomáticos e Manuais na América do Sul e no MEA
A América do Sul e o cluster do Oriente Médio-África ficam atrás em termos absolutos, mas apresentam crescente atividade de microfábricas. Sabores locais de snacks, extratos herbais e produtos de limpeza doméstica artesanais estão entrando nos supermercados domésticos, impulsionando a demanda por kits manuais de nível básico. A volatilidade cambial ocasionalmente atrasa investimentos de capital maiores, mas programas de segurança alimentar financiados por doadores frequentemente incluem equipamentos de enchimento semiautomáticos em linhas turnkey.

Panorama regulatório
Os requisitos de conformidade para equipamentos de enchimento semiautomáticos e manuais são moldados por normas de alimentos, farmacêuticas e de segurança de máquinas, com ênfase crescente em design higiênico, documentação e integridade de dados. Nos Estados Unidos, o cGMP da FDA para produtos farmacêuticos acabados sob o 21 CFR Part 211 inclui controles para equipamentos automáticos, mecânicos e eletrônicos (por exemplo, calibração e verificações de rotina sob o 21 CFR 211.68), o que sustenta a demanda por enchedoras validadas e registro de dados pronto para auditoria em operações farmacêuticas regulamentadas.
Na Europa, a regulamentação de segurança de máquinas está migrando da Diretiva de Máquinas 2006/42/EC para o Regulamento (UE) 2023/1230, com prazo obrigatório de conformidade em 20 de janeiro de 2027. Esse cronograma já está moldando os roteiros de redesign e recertificação dos fabricantes de equipamentos originais (OEMs). Para aplicações alimentares, boas práticas de fabricação documentadas para materiais em contato com alimentos sob o Regulamento (CE) n.º 2023/2006, junto com normas harmonizadas como a EN 12463:2021 (requisitos de segurança e higiene para máquinas de enchimento de alimentos pastosos), orientam a seleção de materiais, as expectativas de limpabilidade, a proteção mecânica e os pacotes de documentação entregues com o equipamento.
Análise da cadeia de valor
A cadeia de valor para equipamentos de enchimento semiautomáticos e manuais vai da pesquisa e desenvolvimento e engenharia de aplicação ao fornecimento de metais e componentes de automação, fabricação e montagem, e depois distribuição por meio de vendas diretas de OEMs e integradores. O pós-venda abrange peças de reposição, calibração, serviço e suporte à validação. As entradas upstream normalmente incluem estruturas de aço inoxidável e alumínio (frequentemente produzidas via usinagem CNC, corte a laser e soldagem TIG), além de componentes comprados essenciais, como bombas e válvulas, servomotores, CLPs, painéis IHM e sensores que suportam dosagem repetível e captura básica de dados.
Os pontos de estrangulamento na execução tendem a aparecer na disponibilidade e nos prazos de entrega de peças de automação importadas de maior precisão (servoacionamentos, sensores, controladores), além da camada de serviço necessária para manter os sistemas semiautomáticos funcionando com tempo de inatividade mínimo, especialmente em regiões emergentes, onde a escassez de operadores qualificados é mais comum. No lado downstream, integradores de sistemas e centros regionais de serviço lidam com instalação, ferramental de troca de peças e documentação de conformidade (pacotes IQ/OQ e planos de calibração). Arquiteturas modulares e peças de reposição padronizadas também ajudam OEMs e usuários finais a controlar os custos totais do ciclo de vida e a simplificar retrofits que atendem aos requisitos de registro eletrônico de lote e rastreabilidade.
Panorama Competitivo
O mercado de equipamentos de enchimento semiautomáticos e manuais permanece fragmentado. Os incumbentes europeus como IMA Group, Syntegon Technology, Coesia e GEA continuam a deter portfólios premium e prontos para conformidade. Os concorrentes asiáticos, particularmente os da China e da Coreia do Sul, oferecem estruturas modulares de custo eficiente, reduzindo assim as diferenças de preço. A ProMach e a JBT Corporation, com sede nos EUA, recorrem a fusões e aquisições para adquirir tecnologias de nicho, como enchedores móveis para cerveja artesanal ou enchedores de tubos com assistência a vácuo.
As prioridades estratégicas concentram-se em torno de funcionalidades da Indústria 4.0, manutenção preditiva, conectividade OPC-UA e deteção de anomalias assistida por IA. As corridas a patentes têm como alvo ferramentas de libertação rápida, torretas multiformato acionadas por servo e verificação de peso em linha em tempo real. Os diferenciadores de sustentabilidade incluem circuitos pneumáticos de baixa energia e designs otimizados para o manuseamento de resina reciclada pós-consumo. A pressão de preços persiste, mas os contratos de serviço pós-venda e a documentação de validação acrescentam resiliência de receitas para os fornecedores estabelecidos.
Os centros de serviço regionais estão a proliferar na Índia, na Tailândia e no México, reduzindo assim os prazos de entrega de peças e de técnicos no local. As parcerias com integradores de sistemas locais ajudam as marcas ocidentais a adaptar-se às normas de tensão doméstica e às interfaces de idioma. Entretanto, os especialistas emergentes em estações de reabastecimento oferecem concorrência de nicho, embora muitos licenciem a tecnologia de válvulas principal de OEMs de maior dimensão.
Líderes do Setor de Equipamentos de Enchimento Semiautomáticos e Manuais
IMA Group
Robert Bosch GmbH (Syntegon Technology GmbH)
ProMach Inc.
Coesia S.p.A.
GEA Group AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Enchimento Semiautomáticos e Manuais
- IMA Group
- Robert Bosch GmbH (Syntegon Technology GmbH)
- ProMach Inc.
- Coesia S.p.A.
- GEA Group AG
- Krones AG
- JBT Corporation
- Nordson Corporation
- Accutek Packaging Equipment Company, Inc.
- Liquid Packaging Solutions Inc.
- Neostarpack Co. Ltd.
- Universal Filling Machine Co.
- Vitro Phamra Company
- IC Filling Systems
- Shanghai Gieni Industry Co. Ltd.
- Jet Pack Machines Pvt Ltd.
- Lodha International LLP
- Machpack Process Machines Pvt. Ltd.
- Guangdong Rich Packing Machinery Co. Ltd.
- Shenzhen Penglai Industrial Corporation Limited

Oportunidades de mercado e perspectivas futuras
As oportunidades inexploradas se concentram em retrofits orientados por conformidade e em complementos modulares que ajudam as PMEs a aumentar a produtividade sem substituir as bases instaladas. O mercado já demonstra forte preferência por arquiteturas semiautomáticas (85,96% de participação em 2025). Ao mesmo tempo, o endurecimento dos requisitos de conformidade farmacêutica e alimentar está se traduzindo em demanda por kits de retrofit que adicionam sensores calibrados, registro com marcação de tempo e documentação pronta para inspeção, alinhada às expectativas do 21 CFR Part 211 da FDA para uso controlado de equipamentos. Na Europa, a transição para o Regulamento (UE) 2023/1230, com prazo de conformidade em 20 de janeiro de 2027, cria uma janela definida de atualização tanto para OEMs quanto para usuários finais, incluindo funções de segurança, proteção mecânica e controles em novas construções e, quando viável, em estruturas reformadas.
A diversificação de embalagens e os padrões de higiene também expandem o conjunto de oportunidades endereçáveis para plataformas flexíveis e de pequena ocupação de espaço. Os líquidos representam 49,02% da receita em 2025, enquanto sachês e bolsas são o tipo de embalagem de crescimento mais rápido dentro do escopo do relatório, aumentando a necessidade de kits de ferramental (suporte para bolsas, manuseio antivincos, válvulas de baixo desperdício) que possam ser trocados rapidamente entre SKUs. Um ponto de prova relacionado é visível em fornecedores que apresentam conceitos de linha integrados e atualizações de capacidade asséptica na Interpack 2026, refletindo investimento ativo em designs de maior higiene, trocas mais rápidas e arquiteturas prontas para dados que podem escalar de estações semiautomáticas para células de enchimento e embalagem mais integradas.
Recent Industry Developments in Mercado de Equipamentos de Enchimento Semiautomáticos e Manuais
- Abril de 2026: a ProMach adquiriu a Evolution BPS, fornecedora britânica de equipamentos de embalagem e serviços de engenharia, ampliando sua presença local no Reino Unido e na Irlanda. O negócio fortalece a capacidade de serviço de campo e engenharia de projetos que apoia instalações de linhas semiautomáticas, atualizações e tempos de resposta de pós-venda para usuários do setor de alimentos e bebidas.
- Abril de 2026: a Syntegon lançou o RackSter, um sistema móvel de contenção multirrack esterilizável a vapor, projetado para transferência asséptica de peças automatizada e sem luvas. Essa capacidade apoia trocas de lote assépticas mais rápidas e a redução do risco de contaminação, alinhando-se a operações de enchimento farmacêutico que cada vez mais priorizam manuseio validado e procedimentos repetíveis.
- Janeiro de 2025: o IMA Group inaugurou uma fábrica de equipamentos de enchimento farmacêutico em Singapura, aumentando sua capacidade na Ásia-Pacífico para atender à demanda regional ligada à medicina personalizada e às necessidades locais de registro regulatório. O investimento melhora a proximidade com clientes da APAC em rápido crescimento e reduz os ciclos de entrega e suporte para aplicações de enchimento regulamentadas.


Mercado de Equipamentos de Enchimento Semiautomáticos e Manuais Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange máquinas semiautomáticas e manuais usadas para encher produtos sólidos, semissólidos e líquidos em recipientes ao longo de linhas de embalagem industrial. Os valores refletem as vendas de equipamentos para tarefas de enchimento nos formatos de recipientes comuns usados pelos fabricantes.
Exclusões de escopo: linhas de enchimento totalmente automáticas e equipamentos de embalagem downstream, como tampeamento, rotulagem e empacotamento de caixas, não são contabilizados nesta dimensão de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Sólido
- Semissólido
- Líquido
- Por Setor de Utilizador Final
- Alimentação
- Bebidas
- Farmacêutico
- Cosméticos e Uso Doméstico
- Outros Setores de Utilizadores Finais
- Por Tipo de Máquina
- Equipamentos de Enchimento Semiautomáticos
- Equipamentos de Enchimento Manuais
- Por Tipo de Recipiente
- Garrafas e Frascos
- Bolsas e Saquetas
- Latas
- Tubos
- Outros Tipos de Recipientes
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Médio Oriente
- África
- África do Sul
- Egito
- Nigéria
- Restante de África
- Médio Oriente
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa ancorando o contexto de demanda e os padrões de adoção de equipamentos nos setores de alimentos, bebidas, farmacêutico e cosméticos. Revisamos fontes públicas como estatísticas comerciais da UN Comtrade, dados de manufatura do US Census Bureau, séries de produção industrial do Eurostat, indicadores macroeconômicos do Banco Mundial e indicadores de manufatura da OCDE para acompanhar onde a atividade de embalagem está se expandindo e onde está desacelerando.
Para manter o lado da oferta bem fundamentado, analisamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa em busca de aumentos de capacidade, lançamentos de produtos e foco de canal. Bancos de dados de patentes também foram revisados para identificar onde os formatos semiautomáticos estão melhorando, por exemplo, no design de troca e na precisão de dosagem. Quando necessário, usamos assinaturas pagas para dados financeiros e inteligência de empresas, além de um banco de dados de importação e exportação em nível de embarque, principalmente para verificar sinais de presença de fornecedores. Os exemplos citados são apenas ilustrativos, já que a coleta, validação e esclarecimento também utilizaram fontes públicas e proprietárias adicionais.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para confirmar o que se considera semiautomático versus manual nas decisões reais dos compradores, e para verificar a coerência de preços e ciclos de substituição. Conversamos com fabricantes de equipamentos, distribuidores, integradores de sistemas e usuários finais na APAC, EMEA e Américas para validar premissas sobre necessidades típicas de produtividade, mix de recipientes e atualizações orientadas por conformidade, especialmente em ambientes de enchimento regulamentados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 17% | APAC: 48% |
| Nível médio: 49% | Líderes funcionais/de unidade: 31% | EMEA: 32% |
| Players menores: 20% | Gerentes: 52% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, em que indicadores de produção industrial e atividade de embalagem são usados para reconstruir os gastos endereçáveis em equipamentos, filtrados então pela participação semiautomática e manual. Na prática, isso é moldado pelo mix de produção de uso final e pelos casos de uso em que equipamentos manuais ou semiautomáticos são preferidos, como lotes pequenos, trocas frequentes e linhas com restrição orçamentária.
O modelo é corroborado usando aproximações bottom-up seletivas, incluindo preços médios de venda amostrados por categoria de máquina multiplicados por faixas prováveis de demanda por unidade, além de feedback de canal sobre tamanhos de pedidos. As principais entradas incluem tendências de produção de alimentos e bebidas embalados, atividade de produção farmacêutica e de atualização de conformidade, mudanças nos formatos de recipientes (garrafas, potes e formatos de bolsa), ciclos típicos de substituição e reforma, e disponibilidade regional de mão de obra que influencia as escolhas de automação. Onde a cobertura bottom-up é limitada em países menores, preenchemos lacunas usando indicadores proxy, como produção industrial e fluxos comerciais, e depois confirmamos com verificações via entrevista.
As previsões são construídas principalmente usando análise de cenários, projetando os principais impulsionadores de demanda sob um caso-base e depois testando com ciclos de capex mais lentos e atualizações orientadas por conformidade mais rápidas. As premissas são mantidas rastreáveis para que o cliente possa acompanhar como os indicadores de atividade se traduzem em adoção e precificação.
Validação de dados e ciclo de atualização
A validação é conduzida por meio de triangulação entre sinais independentes, seguida por revisão de outliers antes de os números serem finalizados. Comparamos as trajetórias de crescimento com tendências relacionadas de máquinas de embalagem, movimentos de importação e exportação para categorias de equipamentos relevantes e o ímpeto de manufatura regional, e depois reverificamos qualquer grande variação em relação ao feedback das entrevistas.
Um processo de revisão em várias etapas é seguido, com cálculos, conversões e premissas verificados por outro analista antes da aprovação final. O conjunto de dados é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como oscilações cambiais abruptas, mudanças regulatórias que afetam linhas de enchimento ou uma mudança clara de patamar nos gastos de capital dos usuários finais. Antes da entrega, o modelo recebe uma revisão final para que os clientes recebam a visão mais atual disponível.
Comparação do dimensionamento do mercado de equipamentos de enchimento semiautomáticos e manuais da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para esse espaço podem parecer muito distantes entre si, mesmo quando o rótulo do tema é o mesmo. As diferenças geralmente vêm de quais tipos de equipamento são contabilizados, quais anos são tratados como ponto de partida e como a precificação e a demanda de substituição são tratadas.
Em equipamentos de enchimento semiautomáticos e manuais, um fator comum de divergência é se as estimativas incluem silenciosamente linhas totalmente automáticas ou etapas de embalagem relacionadas, como tampeamento e rotulagem, o que pode elevar os totais rapidamente. Outro fator é a premissa da curva de crescimento, em que alguns publicadores se apoiam em narrativas agressivas de automação sem verificar as situações de compra em que os formatos manuais e semiautomáticos ainda persistem. A dispersão também reflete o momento de atualização e como a conversão de moeda é aplicada em regiões com taxas de câmbio voláteis.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,48 bilhões de USD (2026) | |
| Editora de Pesquisa do Setor A | 5,79 bilhões de USD (2023) | Usa um ano-base anterior e parece combinar métricas operacionais mais amplas com o dimensionamento de mercado, o que pode incorporar atividades de equipamentos adjacentes e inflar o valor em relação a um escopo estritamente restrito a equipamentos. |
| Editora de Pesquisa do Setor B | 6,50 bilhões de USD (2024) | Relata um valor inicial mais alto e um horizonte mais longo, e a abordagem de segmentação sugere um conjunto de inclusão mais amplo e premissas de crescimento mais rápidas, o que pode elevar o total se as atualizações de automação e os modos operacionais não forem separados de forma clara. |
A tabela mostra que o controle de escopo e a escolha do ano de partida explicam grande parte da diferença, especialmente quando equipamentos de embalagem adjacentes são misturados na contagem. Ao vincular o total às vendas de equipamentos de enchimento semiautomáticos e manuais e validar a precificação e o momento de substituição por meio de verificações de campo, a linha de base permanece mais rastreável em relação aos padrões reais de compra, que é a abordagem aplicada pela Mordor Intelligence.


Questões-Chave Respondidas no Relatório
Qual é o valor projetado do mercado de equipamentos de enchimento semiautomáticos e manuais até 2031?
Prevê-se que o mercado atinja USD 6,39 mil milhões até 2031, refletindo um CAGR de 3,10% no período de 2026-2031.
Qual região apresenta o crescimento de procura mais rápido para equipamentos de enchimento?
A Ásia-Pacífico lidera com um CAGR de 4,55% até 2031, impulsionado pela expansão farmacêutica e do processamento alimentar.
Por que razão as máquinas semiautomáticas dominam em relação às alternativas manuais?
Os sistemas semiautomáticos proporcionam maior capacidade de produção e funcionalidades de segurança integradas, mantendo-se mais acessíveis do que a automação total, captando uma quota de 85,96% em 2025.
Qual é o segmento de utilizador final que está a expandir-se mais rapidamente?
O processamento alimentar avança a um CAGR de 4,12%, à medida que os processadores PME adotam linhas conformes e flexíveis.
Como é que as regras de registo eletrónico de lotes estão a influenciar o design de equipamentos?
Os reguladores esperam agora dados de lote em tempo real, impulsionando retrofits com sensores e conectividade para satisfazer o 21 CFR Parte 211 e os equivalentes da UE.
Que tendência em matéria de recipientes está a reformular as especificações dos enchedores?
A procura de bolsas e saquetas está a crescer a um CAGR de 3,78%, impulsionando o desenvolvimento de módulos de suporte de bolsas e válvulas de dosagem de baixo desperdício.
Página atualizada pela última vez em:



