
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 115.10 Millionen US-Dollar |
| Marktgröße (2026) | 125.45 Millionen US-Dollar |
| Marktgröße (2031) | 192.95 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.99 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ghanaischen Saatgutmarkts durch Mordor Intelligence
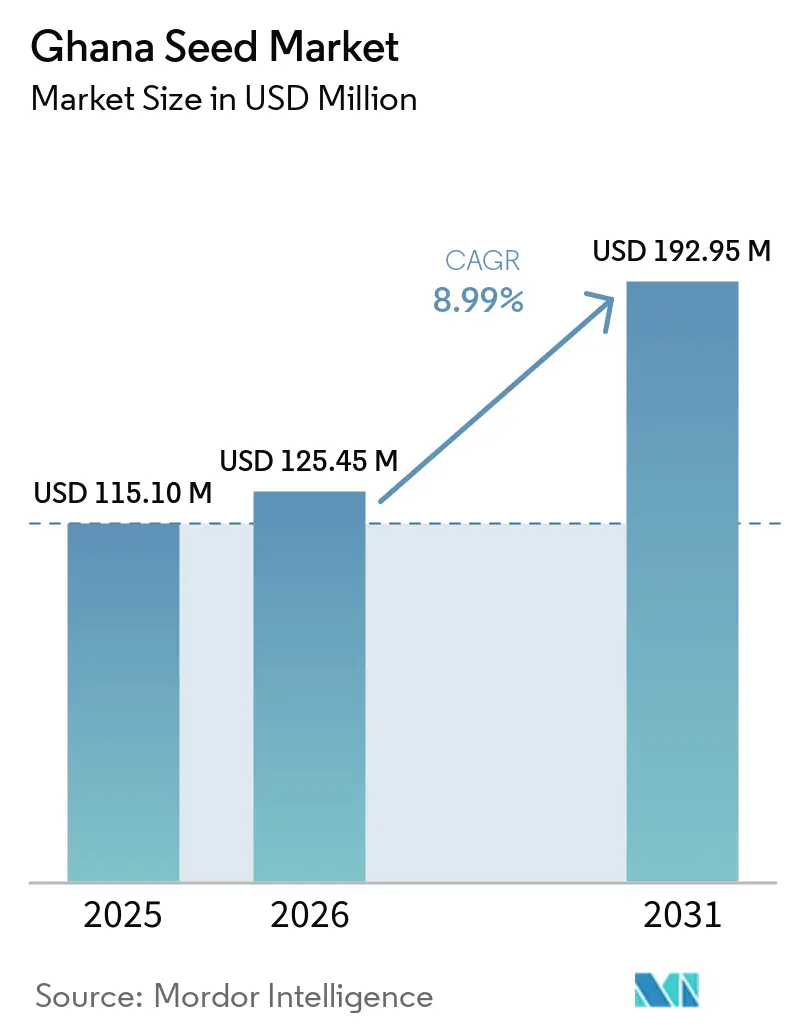
Die Größe des ghanaischen Saatgutmarkts soll von 115,10 Millionen USD im Jahr 2025 auf 125,45 Millionen USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 192,95 Millionen USD bei einer CAGR von 8,99 % über den Zeitraum 2026–2031 erreichen. Starke staatliche Unterstützung, die zunehmende Verbreitung klimaresilienter Sorten sowie der Ausbau digitaler Vertriebswege steigern gemeinsam die Nachfrage nach zertifiziertem Saatgut. Das Programm „Planting for Food and Jobs 2.0” subventioniert jetzt bis zu 30 % der Kosten für zertifiziertes Saatgut und erweitert den formalen Absatz über die größeren gewerblichen Erzeuger hinaus. Zusätzlichen Schwung verleiht die Unterstützung der Weltbank in Höhe von 125,94 Millionen USD für das Programm zur Stärkung der Resilienz des westafrikanischen Ernährungssystems für Ghana, das digitale Beratungsleistungen und Praktiken der nachhaltigen Intensivierung finanziert, die auf Qualitätssaatgut angewiesen sind [1]. Klimaresilienz-Initiativen im Bereich der Landwirtschaft zeigen messbare Wirkung: Das Forschungsprogramm für Klimaresilienz in Afrika (AICCRA) berichtet von Ertragssteigerungen von bis zu 62 % in fünf Regionen durch Demonstrationsparzellen, die dürre- und schädlingstolerante Sorten fördern [2].
Wichtigste Erkenntnisse des Berichts
- Nach Saatguttyp hielt Hybridsaatgut im Jahr 2025 einen Marktanteil von 65,20 % am ghanaischen Saatgutmarkt, während GV-Saatgut (gentechnisch verändertes Saatgut) bis 2031 voraussichtlich mit einer CAGR von 9,27 % zulegen wird.
- Nach Kulturpflanzentyp entfielen im Jahr 2025 51,30 % des Marktvolumens des ghanaischen Saatgutmarkts auf Getreide und Körnerfrüchte, während Obst und Gemüse bis 2031 voraussichtlich mit einer CAGR von 8,61 % expandieren werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke zum ghanaischen Saatgutmarkt
Wirkungsanalyse der Wachstumstreiber*
| Treiber | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Staatliche Initiativen und Agrarpolitik | +2.8% | National, am stärksten in den nördlichen und oberen Regionen | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach verbesserten Kulturpflanzensorten | +2.1% | Landesweit, mit Schwerpunkt auf den Savannenzonen und Übergangsgebieten | Langfristig (≥ 4 Jahre) |
| Zunehmendes Bewusstsein für Saatgutqualität | +1.4% | Ländliche Gemeinden über Beratungsdienste | Kurzfristig (≤ 2 Jahre) |
| Vertragslandwirtschaftsmodelle, die den Absatz von zertifiziertem Saatgut ankurbeln | +1.2% | Nordghana und Bono East | Mittelfristig (2–4 Jahre) |
| Nachfrage nach klimaresilientem Saatgut aufgrund unregelmäßiger Niederschläge | +1.8% | Am höchsten im dürreempfindlichen nördlichen Korridor | Langfristig (≥ 4 Jahre) |
| Wachstum von E-Commerce-Plattformen für landwirtschaftliche Betriebsmittel | +0.9% | Städtische und stadtnahe Märkte, die sich in Richtung ländlicher Nutzer ausdehnen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Initiativen und Agrarpolitik
Das Programm „Planting for Food and Jobs 2.0” verändert die Nachfragedynamik nach Saatgut grundlegend, indem es bis zu 30 % der Kosten für zertifiziertes Saatgut für Kleinbauern übernimmt und damit die Marktdurchdringung des formalen Markts über die traditionellen gewerblichen Landwirtschaftssegmente hinaus direkt ausweitet. Der Ghanaische Agrarinvestitionsplan stellt beträchtliches Kapital für die Saatgutvermehrung bereit und fördert die private Beteiligung, um Skalierungskapazitäten über öffentliche Forschungsstationen hinaus zu gewährleisten. Die Finanzierung durch die Weltbank lenkt zusätzlich Mittel in digitale Beratungsleistungen und verknüpft staatliche Unterstützung mit datengesteuerter Agrarwissenschaft. Diese aufeinander abgestimmten Maßnahmen gestalten die Nachfrage insgesamt neu, indem sie Erschwinglichkeit, Zugänglichkeit und technologische Akzeptanz fördern, obwohl Ineffizienzen bei der Bereitstellung von Betriebsmitteln die Wirkung abschwächen könnten.
Steigende Nachfrage nach verbesserten Kulturpflanzensorten
Die Maiserträge auf Kleinbauernbetrieben liegen unter 2 Metriktonnen pro Hektar, doch die Forschung belegt, dass moderne Hybriden die Produktion auf 6 Metriktonnen steigern können – eine Steigerung von 40–60 % gegenüber lokalem Saatgut. Dürretolerante Maislinien wie TZEE Y POP STR QPM und EVDT W 99 STR QPM liefern bis zu 52 % mehr Körner und bieten damit einen überzeugenden wirtschaftlichen Anreiz zur Verwendung von zertifiziertem Saatgut. Die daraus resultierende Rentabilität setzt sich in einer stärkeren Marktbeteiligung fort: Studien zeigen einen Anstieg des Betriebseinkommens um 150 %, wenn dürretolerante Sorten eingesetzt werden. Umfragen zu Farmpräferenzen zeigen durchgängig, dass Frühreife und Dürretoleranz zu den wichtigsten Auswahlkriterien zählen und die Züchtungspipelines in Richtung stresstoleranterer Genetik lenken.
Zunehmendes Bewusstsein für Saatgutqualität
Mehr als 120 ausgebildete Saatgutinspektoren führten 2024 Radiokampagnen durch, die 1,2 Millionen Landwirte erreichten, und stärkten damit die Bekanntheit von Zertifizierungskennzeichen und Keimfähigkeitsstandards [3]. Die Ghanaische Normenbehörde legt Benchmarks fest, die das Vertrauen in formale Vertriebskanäle stärken, und partizipative Feldtage im Rahmen des Forschungsprogramms für Klimaresilienz in Afrika (AICCRA) ermöglichen es Erzeugern, nebeneinanderliegende Parzellen zu begutachten, die Leistungsunterschiede visuell veranschaulichen. Obwohl elektronische Landwirtschaftsdienstleistungen in der Wahrnehmung gegenüber anderen Säulen zurückbleiben, zieht das feldbasierte Lernen die Nachfrage weiterhin in Richtung qualitätsgesichertem Saatgut.
Vertragslandwirtschaftsmodelle, die den Absatz von zertifiziertem Saatgut ankurbeln
Von Brauereien geleitete Sorghum-Outgrower-Programme verbinden jetzt 25.000 Kleinbauern mit garantierten Absatzmärkten und schreiben zertifiziertes Saatgut vor, wodurch die Risikoverteilung entlang der gesamten Wertschöpfungskette ausgewogen gestaltet wird. Diese Verträge beinhalten Finanzierungen für Traktorleistungen und Beratungsunterstützung, stärken die Saatgutleistung und sichern die Abnahme. Pioneer-Hybriden, die über solche Programme verbreitet werden, zeigen ausgeprägte Ertragssteigerungen und lösen Folgeakzeptanz bei benachbarten Nicht-Vertragslandwirten aus. Der Erfolg des Modells hängt jedoch davon ab, zuverlässige Abnahmebeziehungen aufrechtzuerhalten und sicherzustellen, dass die Vertragsbedingungen für Kleinbauern wirtschaftlich attraktiv bleiben.
Wirkungsanalyse der Markthemmnisse*
| Hemmnis | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Eingeschränkter Zugang zu Finanzierung und Technologie | −2.3% | Am höchsten in den nördlichen und oberen Regionen | Langfristig (≥ 4 Jahre) |
| Hohe Saatgutproduktionskosten | −1.8% | Landesweit, mit Auswirkungen auf lokale und importierte Preise | Mittelfristig (2–4 Jahre) |
| Verbreitung von Fälschungssaatgut aufgrund mangelhafter Durchsetzung | −1.5% | Informelle Kanäle auf ländlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Rückgang der Bodennährstoffe, der die Saatgutleistung mindert | −1.2% | Intensiv bewirtschaftete südliche und mittlere Anbaugürtel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eingeschränkter Zugang zu Finanzierung und Technologie
Nur 18 % der Landwirte erfüllen die Voraussetzungen für formale Bankkredite, und modernes Hybridsaatgut kann fünfmal so viel kosten wie traditionelles, aus der Vorjahresernte gewonnenes Saatgut. Die Kreditaversion ist auf fehlende Sicherheiten und Risikowahrnehmungen zurückzuführen, was Landwirte in die Hände informeller Kreditgeber mit belastenden Konditionen treibt. Digitale Finanzierungslösungen könnten einen Teil dieser Lücke schließen, doch die Smartphone-Durchdringung und Datennetzabdeckung bleiben uneinheitlich und bremsen die Akzeptanz. Die digitale Kluft verstärkt diese Herausforderungen: Die begrenzte Smartphone-Durchdringung und Internetkonnektivität in ländlichen Gebieten schränkt den Zugang zu digitalen Finanzdienstleistungen und landwirtschaftlichen Informationsplattformen ein, die Saatgutkäufe erleichtern könnten.
Verbreitung von Fälschungssaatgut aufgrund mangelhafter Durchsetzung
Razzien der Saatgutinspektionsbehörde beschlagnahmten 2024 280 Metriktonnen gefälschten Maissaatguts, was auf erhebliche Verluste in informellen Handelskanälen hinweist. Gefälschte Lieferungen untergraben das Vertrauen der Landwirte, verursachen Ernteausfälle und bremsen den Absatz von zertifiziertem Saatgut, selbst wenn die Nachfrage steigt. Umsetzungslücken im Rahmen des Pflanzen- und Düngemittelgesetzes behindern weiterhin eine umfassende Überwachung, insbesondere in abgelegenen Bezirken. Die Verbreitung von Fälschungssaatgut trifft überproportional ressourcenschwache Landwirte, die kostengünstigere Alternativen suchen, und schafft einen Teufelskreis, bei dem diejenigen, die am dringendsten Produktivitätssteigerungen benötigen, das höchste Risiko saatgutbedingter Ernteausfälle tragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Saatguttyp: Hybridführerschaft steht vor der Herausforderung durch Biotechnologie
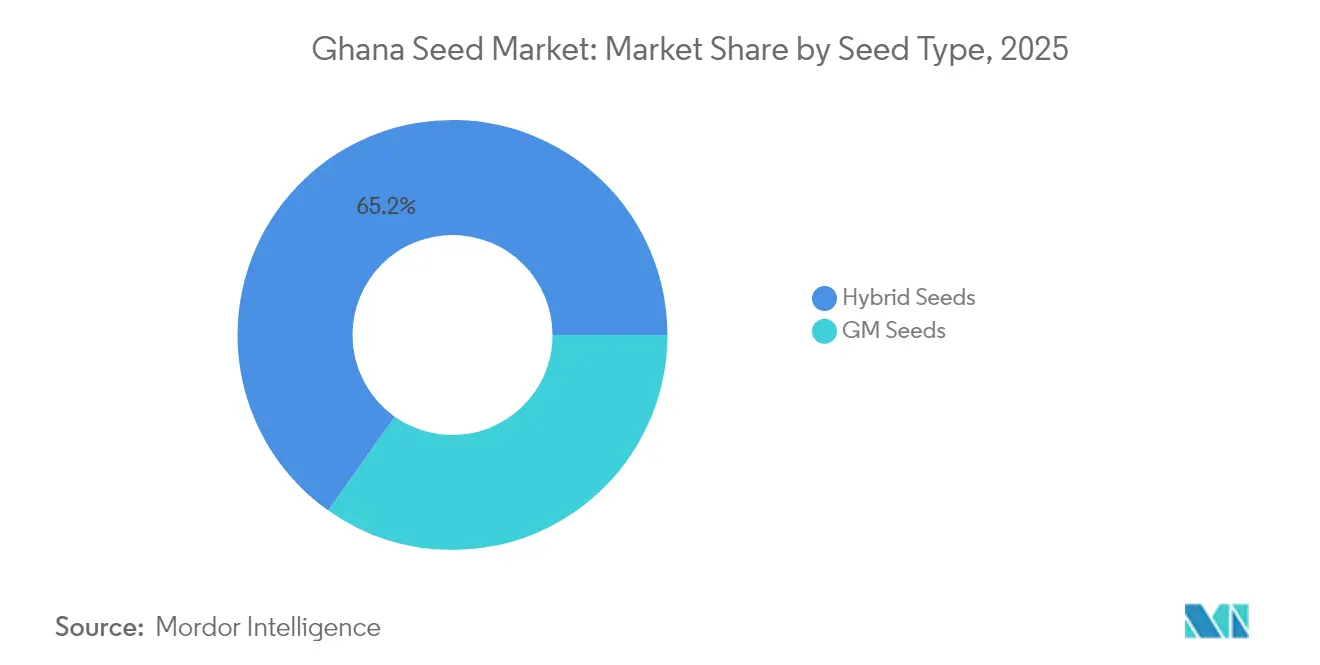
Hybridsaatgut erzielte 2025 einen Marktanteil von 65,20 % am ghanaischen Saatgutmarkt, begünstigt durch jahrzehntelange Erfahrung im Beratungswesen und bei Händlern. Innerhalb des Marktvolumens des ghanaischen Saatgutmarkts wird für GV-Saatgut (gentechnisch verändertes Saatgut) bis 2031 eine CAGR von 9,27 % prognostiziert, im Anschluss an die wegweisende Zulassung der schoten-bohrer-resistenten Kuhbohne.
Die Stimmung der Landwirte wägt nun das Ertragspotenzial gegenüber wahrgenommener Biosicherheit ab, und frühe Felddaten zeigen eine potenzielle Verdopplung der Erträge bei geringeren Insektizidkosten, was die Abwägung zugunsten der Akzeptanz von Biotechnologie verschiebt. Regulatorische Klarheit seitens der Ghanaischen Biosicherheitsbehörde und öffentliche Demonstrationen werden entscheidend für eine breitere Verbreitung von GV-Saatgut (gentechnisch verändertem Saatgut) sein. Inzwischen bleiben offen bestäubte Sorten bei ressourcenschwachen Haushalten bestehen, die Saatgutgewinnung bevorzugen, stehen jedoch angesichts des zunehmenden Produktivitätsdrucks vor relativen Rückgängen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanzentyp: Getreidevorherrschaft trifft auf Gemüseaufschwung
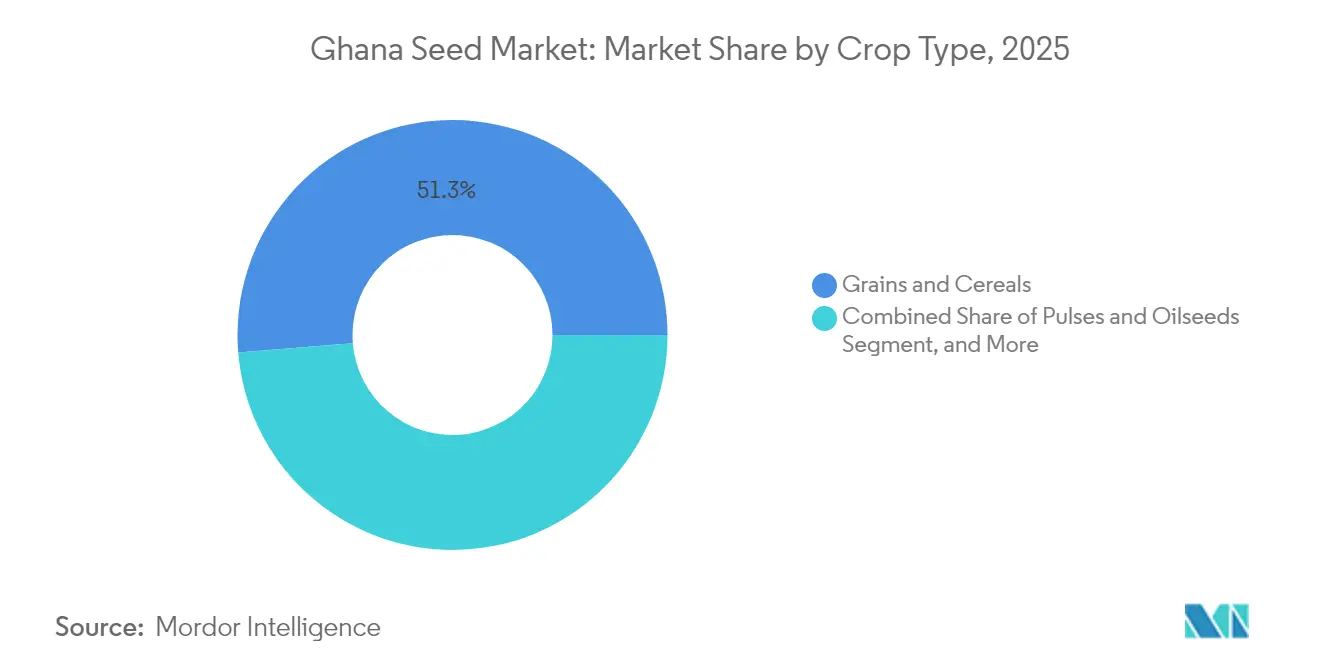
Getreide und Körnerfrüchte hielten 2025 einen Anteil von 51,30 % am Marktvolumen des ghanaischen Saatgutmarkts, gestützt durch die Grundnahrungsmittelrolle von Mais und kontinuierliche staatliche Förderprogramme. Der ghanaische Saatgutmarkt für Getreide wächst stetig auf der Grundlage von Ernährungssicherheitserfordernissen und etablierter Mühlkapazität.
Demgegenüber steigt die Nachfrage nach Obst- und Gemüsesaatgut mit einer CAGR von 8,61 %, angetrieben durch städtische Ernährungsveränderungen und Exportchancen. Die Schulungsarbeit von East-West Seed mit Landwirten unterstreicht die wachsende Professionalität im hochwertigen Gartenbau. Hülsenfrucht- und Ölsaatensegmente gewinnen schrittweise durch Vorteile der Stickstoffbindung und durch brauereigetriebene Sorghum-Programme hinzu, während Futterpflanzen und Wurzelfrüchte auf Nischenmärkte für Futter- und Verarbeitungszwecke abzielen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordghana positioniert sich als das am dynamischsten wachsende Gebiet innerhalb des ghanaischen Saatgutmarkts, beflügelt durch Klimastress, Geberaufmerksamkeit und politische Anreize, die gemeinsam die Verbreitung dürretoleranter Mais- und schädlingsresistenter Kuhbohnensorten fördern. Demonstrationen in 31 Technologieparks haben 390.000 Landwirte angezogen und deutliche Ertragssteigerungen verzeichnet, was die regionale Nachfrage nach zertifiziertem Saatgut direkt ankurbelt. Infrastrukturdefizite bestehen fort, doch das Programm „One Village One Dam” und verbesserte Zubringerstraßen erleichtern schrittweise die Logistik auf der letzten Meile.
Südghana, insbesondere die Regionen Ashanti und Eastern, behält den größten Anteil am ghanaischen Saatgutmarktvolumen, dank höherer Kaufkraft, dichter Händlernetze und der Nähe zu Mühlen- und Geflügelindustrien, die Maisproduktion verbrauchen. Landwirte bevorzugen hier frühreife Hybriden, um zwei Anbauzyklen pro Jahr zu ermöglichen, was zu wiederholten Saatgutkäufen führt. Gemüsesaatgutverkäufe steigen ebenfalls in stadtnahen Gürteln, wo Verbraucher ihre Ernährung diversifizieren und Händler regionale Exportkanäle erschließen.
Die Küsten- und Übergangszonen bilden ein intermediäres Band, in dem vielfältige Ökosysteme sowohl Getreide- als auch Gartenbauanbau unterstützen. Die Einführung von Qualitätsproteinmais-Hybriden ist in der Wald-Savanne-Übergangszone am stärksten verbreitet, angetrieben durch aktive Beratung und die Nachfrage von Schulspeisingsprogrammen. Allerdings bedroht der Nährstoffabbau in intensiv bewirtschafteten Gebieten die Ertragsnachhaltigkeit und signalisiert eine Chance für integrierte Boden-Saatgut-Pakete, die Düngerberatung mit leistungsstarker Genetik bündeln.
Regulatorisches Umfeld
Ghanas Saatgutsektor wird primär durch das Plants and Fertilizer Act, 2010 (Act 803) geregelt, wobei die Plant Protection and Regulatory Services Directorate (PPRSD) des Ministry of Food and Agriculture über die Ghana Seed Inspection Division (GSID) mit der Durchführung von Saatgutinspektionen und -zertifizierungen beauftragt ist. Importeure müssen sich bei der PPRSD registrieren und nach der Prüfung durch eine akkreditierte Forschungseinrichtung eine ministerielle Genehmigung für Saatgutimporte einholen, während im Inland produziertes zertifiziertes Saatgut mit amtlichen Kennzeichnungsetiketten versehen sein muss (üblicherweise weiß für Basissaatgut, blau für zertifiziertes Saatgut der ersten Generation und rot für zertifiziertes Saatgut der zweiten Generation und Hybride).
Um die Durchsetzung zu stärken und die Verbreitung von Fälschungen einzudämmen, bewegt sich Ghana zunehmend in Richtung einer rückverfolgbarkeitsgestützten Compliance über das Seed Tracker-System, das Aufkleber mit Angaben zum Produzenten und zum Zertifizierungsbeamten verwendet. Wo keine nationalen Standards verfügbar sind, wendet die Zertifizierung die ECOWAS-Feld- und Saatgutstandards an, was einen harmonisierten Compliance-Referenzpunkt für Unternehmen schafft, die in ganz Westafrika tätig sind, während gleichzeitig die Dokumentations- und Prozessanforderungen für inländische Vermehrer und Händler steigen.
Wettbewerbslandschaft
Marktkonzentration
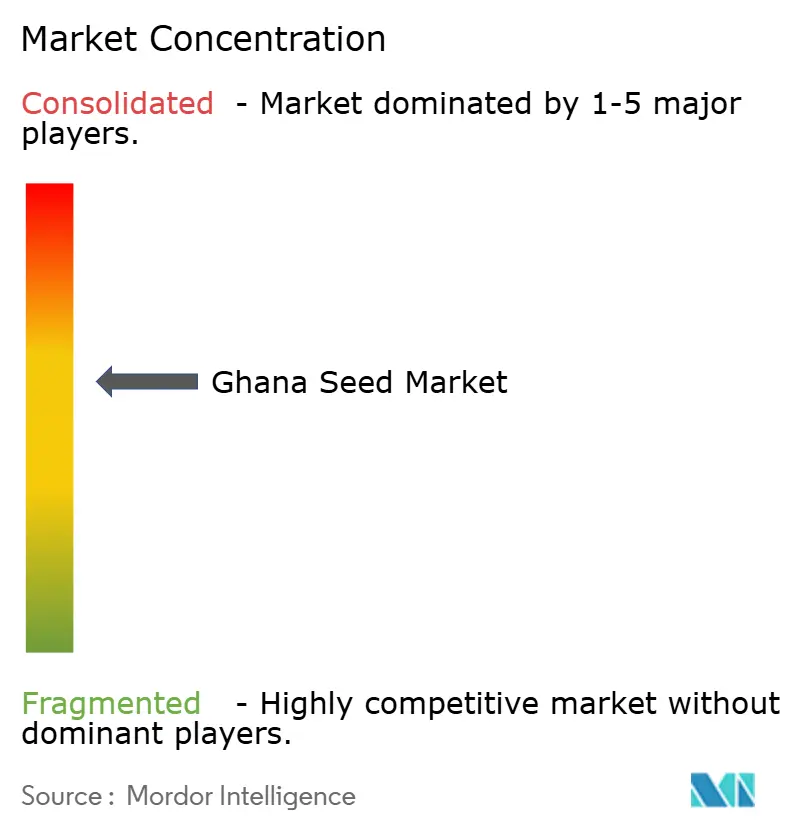
Der Saatgutmarkt Ghanas ist mäßig konzentriert, mit Seed Co. Limited, Syngenta AG, Rijk Zwaan Zaadteelt en Zaadhandel B.V., East-West Seed International Ltd. und M&B Seeds Company Limited als führenden Akteuren. Technologieintensität ist das neue Wettbewerbsfeld. Multinationale Unternehmen investieren in KI-gestützte Züchtung, betriebliche Datenerfassung und drohnenbasierte Phänotypisierung, um Produktentwicklungszyklen zu verkürzen. Gleichzeitig schalten sich digitale Plattformen wie AgroCenta zwischen Produzenten und Anbauer und bieten Datenanalysen, die in Züchtungsprioritäten zurückfließen. Compliance-Kosten im Zusammenhang mit phytosanitären Exportzertifizierungen begünstigen kapitalstarke Bestandsunternehmen, dennoch bestehen Marktlücken in klimaresilienten Nischen, spezialisierten Gemüselinien und Vertragslandwirtschafts-Ökosystemen.
Strategische Schritte verdeutlichen diese Dynamiken. Im März 2025 eröffnete Bayer eine Maissamenfabrik, die darauf ausgelegt ist, regionale Lieferketten zu stärken und die Saatgutqualitätskontrolle zu verbessern, mit einer spezifischen Kapazität für Ghana. Die KI-Kooperation von Syngenta zielt darauf ab, komplexe Genetik schneller zu entschlüsseln und dem Unternehmen einen Vorsprung bei gestapelten Merkmalen zu verschaffen. Lokale Partnerschaften, wie jene zwischen CSIR-CRI und Arima Farms zur Verbesserung der Weizensamenqualität, zeigen inländische Innovationen, die dazu beitragen könnten, die Importabhängigkeit zu verringern.
Marktführer der ghanaischen Saatgutbranche
-
Seed Co. Limited
-
Syngenta AG
-
Rijk Zwaan Zaadteelt en Zaadhandel B.V.
-
M&B Seeds Company Limited
-
East-West Seed International Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Kurzfristige Whitespace-Potenziale konzentrieren sich auf die Skalierung der lokalen Vermehrung und die Verringerung der Abhängigkeit von importierten Sorten, indem die Verbindung zwischen öffentlichen Zuchtprogrammen und privaten Vermehrern gestärkt wird, während gleichzeitig die Erschwinglichkeit und das Vertrauen in zertifiziertes Saatgut verbessert werden. Im März 2026 skizzierte die Regierung einen Modernisierungsplan für den Saatgutsektor im Zusammenhang mit der 24-Hour-Economy-Agenda, einschließlich eines strukturierten Onboarding-Prozesses für KMU und eines zeitgebundenen Roadmap-Prozesses, und im Juni 2026 weihte das Ministry of Food and Agriculture einen National Seed Council mit einem Mandat ein, das die Beschleunigung der Zertifizierung lokaler Sorten umfasst. Diese Schritte unterstützen Chancen bei der Kommerzialisierung lokaler Sorten, schnelleren Markteinführungszyklen und erweiterten Händlernetzwerken, die die Qualitätssicherungsanforderungen erfüllen können.
Kommerzielle Chancen erstrecken sich auch auf preisgeführte Formalisierung und rückverfolgbarkeitsgestützten Vertrieb. Im März 2026 kündigte die National Seed Trade Association of Ghana (NASTAG) eine Preissenkung von 20 bis 25% für zertifiziertes Saatgut für die Saison 2026 an, was in Kombination mit Subventionsprogrammen und Beratungsdiensten Raum für ein Volumenwachstum unter Kleinbauern schafft. Parallele Durchsetzungsmaßnahmen gegen gefälschtes Saatgut und der Ausbau der aufkleberbasierten Rückverfolgbarkeit im Rahmen von Seed Tracker erhöhen das Wertversprechen für konforme Marken, insbesondere bei Hybridmais, klimaresistenten Getreidesorten im nördlichen Korridor und höherwertigem Gartenbau, der durch die Ghana National Horticulture Seed Roadmap (2026-2029) unterstützt wird.
Aktuelle Branchenentwicklungen
- April 2026: Legacy Crop Improvement Centre (LCIC) übernahm das in Malawi ansässige Unternehmen Renaissance Seeds im Rahmen einer panafrikanischen Expansionsstrategie. Die Transaktion stärkt den Zugang von LCIC zu regionalen Vermehrungs- und Vertriebskapazitäten und unterstützt die grenzüberschreitende Sortenplatzierung sowie einen höheren Durchsatz für Hybridsaatgut-Portfolios, die für West- und Südafrika relevant sind.
- April 2025: Die World Bank genehmigte eine zusätzliche Finanzierung von 125,94 Millionen USD für das West Africa Food System Resilience Program für Ghana. Das Paket finanziert digitale Beratungsdienste und Maßnahmen zur nachhaltigen Intensivierung, die die Nachfrage nach qualitätsgesichertem Saatgut durch eine datengestützte Agronomie und eine verbesserte Sortenverbreitung erhöhen.
- Juli 2024: Ghana kommerzialisierte seine erste gentechnisch veränderte Nutzpflanze, schädlingsresistente Kuhbohnen, nach Freigabe durch die Ghana Biosafety Authority. Die Markteinführung schuf einen Präzedenzfall für Wege zur Biotech-Kommerzialisierung und erweiterte den adressierbaren Markt für reguliertes GV-Saatgut über Versuche und begrenzte Freisetzungen hinaus.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Ghana Saatgutmarkt den Wert des für den Anbau von Kulturpflanzen in Ghana verkauften Saatguts, gemessen am Punkt des Saatgutverkaufs für Feld- und Gartenbaukulturen.
Ausschlüsse aus dem Umfang: Betriebseigenes Saatgut, das nicht gehandelt wird, auf dem Betrieb zurückbehaltenes Getreide zur Aussaat ohne Verkauf sowie Nicht-Saatgut-Betriebsmittel wie Düngemittel und Pflanzenschutzmittel sind ausgeschlossen.
Segmentierungsübersicht
- Saatguttyp
- Hybridsaatgut
- GV-Saatgut
- Offen bestäubte Sorten
- Kulturpflanzentyp
- Getreide und Körnerfrüchte
- Hülsenfrüchte und Ölsaaten
- Obst und Gemüse
- Sonstige Kulturpflanzentypen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird eingesetzt, um den Nachfrage- und Angebotskontext zu etablieren und Annahmen an sichtbaren Landwirtschafts- und Handelsmustern in Ghana zu verankern. Wir beziehen uns auf öffentliche Agrarstatistiken und politische Dokumente, um die Entwicklung der Anbauflächen, die Anbauintensität und die Kulturpflanzenprioritäten zu verstehen, die die Saatgutnachfrage und saisonale Zeitplanung beeinflussen.
Zu den typischerweise verwendeten Quellen zählen offizielle und frei zugängliche Referenzen wie Veröffentlichungen des Ghana Ministry of Food and Agriculture, FAOSTAT, UN Comtrade, der Weltbank-Datenkatalog sowie begutachtete Agronomiezeitschriften, die Sortenzulassung und Saatguterneuerungsverhalten behandeln. Wir prüfen außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen für Preisentwicklungen und Kanalstrukturen, und wir nutzen selektiv kostenpflichtige Abonnements für Importund Exportdaten auf Sendungsebene sowie für Unternehmensfinanzdaten und Nachrichten zur Validierung von Handelsströmen und Unternehmensgrößen. Diese Liste der Sekundärquellen ist illustrativ und nicht erschöpfend; viele weitere öffentliche Referenzen werden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Interviews und Umfragen mit Saatgutproduzenten, Importeuren, Agrohändlern, Spezialisten des öffentlichen Sektors, Forschern und Betriebsmittelhändlern in Ghana werden genutzt, um Akzeptanz, Preisgestaltung, Subventionseffekte, informelles Angebot und Importverfügbarkeit zu prüfen. Die Befragten helfen auch dabei, Lücken in öffentlichen Aufzeichnungen zu klären, einschließlich der Art und Weise, wie Saatgut durch lokale Vertriebskanäle bewegt wird. Ihre Beiträge werden mit Sekundärbelegen verglichen, bevor Annahmen und die abschließende Analyse bestätigt werden.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 20 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Akteure: 25 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Anbaufläche nach wichtigen Kulturpflanzengruppen in Ghana mit Aussaatraten und dem Anteil der Landwirte, die kommerzielles Saatgut kaufen, kombiniert und anschließend anhand beobachteter Preisspannen in Werte umgerechnet wird. Um die Gesamtergebnisse realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie etwa die Stichprobenerhebung des Händlerdurchsatzes, die Überprüfung saatgutbezogener Importmuster, wo relevant, sowie einfache Durchschnittsverkaufspreis-mal-Volumen-Prüfungen für einige prioritäre Kulturpflanzen.
Zu den wichtigsten Eingaben im Modell zählen der Kulturpflanzenmix (Getreide und Körnerfrüchte gegenüber Gartenbau), Saatguterneuerungsraten gegenüber betriebseigenen Praktiken, die Entwicklung der Hybrid- und Freibestäuber-Akzeptanz, die Importabhängigkeit bei bestimmten Saatguttypen sowie der typische Kaufkalender, der an Pflanzfenster und Niederschlagsvariabilität gebunden ist. Wo Daten dünn sind, werden Lücken durch in Interviews vereinbarte begrenzte Spannen behandelt, und anschließend werden die Mittelpunkte gegen Betriebswirtschaft und Erschwinglichkeit einem Stresstest unterzogen, damit die Ergebnisse plausibel bleiben.
Für die Prognose wird eine Szenarioanalyse verwendet, um zu reflektieren, wie Programmintensität, Zertifizierungsdurchsetzung und landwirtschaftliche Einkommensbedingungen die Akzeptanz verschieben können, und anschließend wird der endgültige Ausblick gegen den Expertenkonsens zu realistischer Durchdringung und Preisentwicklung über die Zeit geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit kein einzelner Datenpunkt das Ergebnis bestimmt. Wir vergleichen Ergebnisse mit unabhängigen Signalen wie der Entwicklung der Anbauflächen, der in Kanälen beobachteten Preisentwicklung und der Importintensität, und ungewöhnliche Sprünge werden bis auf die Treiberebene zurückverfolgt, bevor sie freigegeben werden.
Eine zweite Analystenprüfung wird durchgeführt, um Berechnungen, Einheiten und Währungskonsistenz zu überprüfen, und große Abweichungen lösen Folgefragen zur Klärung von Annahmen aus. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse die Saatgutnachfrage oder Preisgestaltung wesentlich verändern. Vor der Auslieferung wird ein erneuter Prüfdurchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten, die durch dieselben wiederholbaren Schritte gestützt wird.
Marktgröße des Ghana Saatgutmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für den Ghana Saatgutmarkt zu sehen, da Herausgeber nicht immer dieselben Saatgutkategorien, Kanäle und Preisgrundlagen messen. Lücken entstehen auch dadurch, ob informelle Verkäufe gezählt werden, wie betriebseigene Praktiken behandelt werden und wie schnell Annahmen aktualisiert werden, wenn Programme und Preise sich ändern.
Durch die Überprüfung von Anbauflächen, Aussaatraten und kulturpflanzenspezifischer Akzeptanz in jedem Aktualisierungszyklus verknüpft Mordor Intelligence die Gesamtsumme mit einem praktischen Nachfragepool, der die Pflanzrealität und das saisonale Kaufverhalten in Ghana widerspiegelt, anstatt sich hauptsächlich auf eine partielle formale Verkaufserfassung oder ältere Durchschnittspreise zu stützen.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 115,10 Mio. USD (2025) | |
| Marktforschungsanbieter A | 9,29 Mio. USD (2024) | Verwendet eine engere Umsatzgrenze, die offenbar auf ausgewählte formale Markensaatgutverkäufe ausgerichtet ist, was bedeutende Mengen, die bei Grundnahrungsmitteln und öffentlichen Vertriebskanälen verwendet werden, außer Acht lassen kann. |
| Medienmitteilung B | 14,98 Mio. USD (2022) | Berichtet eine kurzfristige Wachstumszahl, ohne den vollständigen Basiswert und die Einschlussregeln klar anzugeben, was den Markt komprimieren kann, wenn die Abdeckung der Saatguttypen und Preisaktualisierungen begrenzt sind. |
Die Bandbreite der Zahlen erklärt sich hauptsächlich dadurch, was in die Saatgutmengen einbezogen wird und wie Preise und Akzeptanz von Jahr zu Jahr aktualisiert werden. Ein Modell, das auf Anbauflächen und Nutzungsraten aufgebaut und dann gegen Kanalpreise und Handelssignale gegengeprüft wird, ist leichter zu reproduzieren und zu prüfen, wenn sich Annahmen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte CAGR des Ghana Saatgutmarkts?
Der Markt wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,99 % wachsen.
Welcher Saatguttyp hatte 2025 den größten Marktanteil?
Hybridsaatgut hatte 2025 mit 65,20 % den größten Anteil, unterstützt durch etablierte Beratungsdienste und eine hohe Vertrautheit der Händler.
Welcher Kulturpflanzentyp hatte 2025 den größten Marktanteil?
Getreide und Körnerfrüchte hatten 2025 mit 51,30 % den größten Anteil, unterstützt durch die Bedeutung von Mais als Grundnahrungsmittel und fortlaufende staatliche Förderprogramme.
Was sind die wichtigsten Treiber des Ghana Saatgutmarkts?
Zu den wichtigsten Treibern zählen staatliche Initiativen, die steigende Nachfrage nach verbesserten Kulturpflanzensorten und ein wachsendes Bewusstsein für Saatgutqualität.