
Marktgröße und -anteil für Such- und Rettungsausrüstung (SAR)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
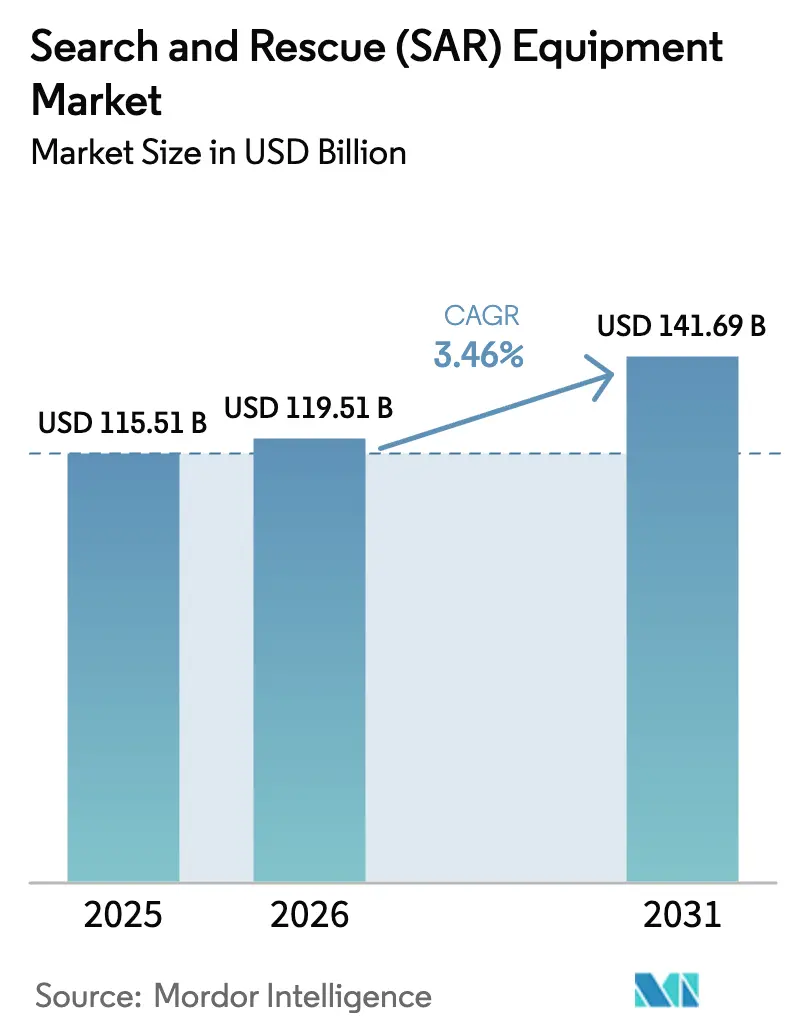
| Marktgröße (2026) | 119.51 Milliarden US-Dollar |
| Marktgröße (2031) | 141.69 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Such- und Rettungsausrüstung (SAR) von Mordor Intelligence
Die Marktgröße für Such- und Rettungsausrüstung wurde im Jahr 2025 auf 115,51 Milliarden USD geschätzt und soll von 119,51 Milliarden USD im Jahr 2026 auf 141,69 Milliarden USD bis 2031 wachsen, bei einem CAGR von 3,46 % während des Prognosezeitraums (2026–2031). Die zunehmende Häufigkeit und Intensität klimabedingter Katastrophen, die Umstellung auf Cospas-Sarsat-Baken der nächsten Generation sowie kontinuierliche Modernisierungszyklen bei Verteidigungs- und Zivilflotten stützen die Nachfrage weiterhin. Autonome Luft-, See- und Bodenplattformen, die mit LEO-Satellitennetzwerken verbunden sind, verbessern die Missionsreichweite. Gleichzeitig halten staatliche Fördermaßnahmen – wie Kanadas Ausgaben für das Waldbrand-Management und die rescEU-Flotte der Europäischen Union – die Beschaffungspipelines aktiv. Zugleich stellen Interoperabilitätslücken zwischen analogen Funkgeräten und aufkommenden digitalen Systemen ein Ausführungsrisiko dar, und strengere Haushalte nach der Pandemie könnten Kapitalprogramme in einigen hochverschuldeten Volkswirtschaften verlangsamen.
Wichtigste Erkenntnisse des Berichts
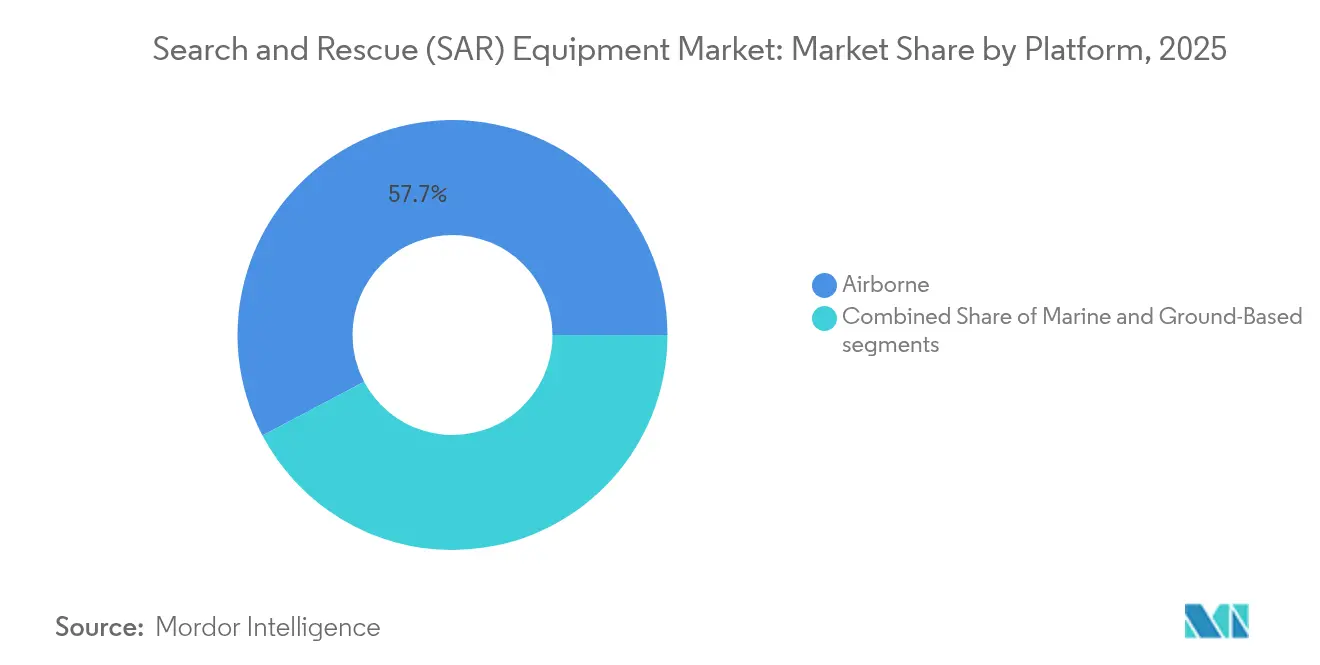
- Nach Plattform hielten luftgestützte Systeme im Jahr 2025 einen Anteil von 57,74 % am Markt für Such- und Rettungsausrüstung, während bodengestützte Systeme mit einem CAGR von 6,05 % bis 2031 das schnellste Wachstum verzeichneten.
- Nach Ausrüstungstyp wiesen Kommunikationssysteme mit einem CAGR von 7,12 % das höchste Wachstumsprofil auf, während Rettungsausrüstung im Jahr 2025 einen Anteil von 32,10 % an der Marktgröße für Such- und Rettungsausrüstung beibehielt.
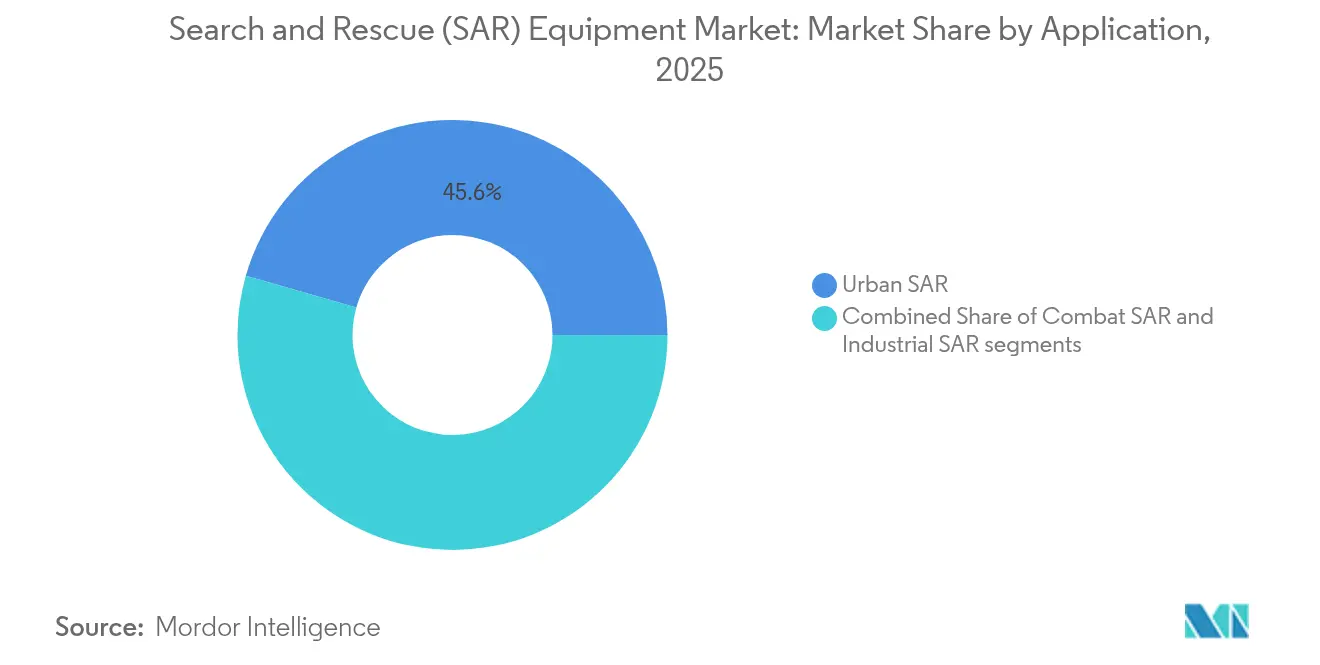
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 45,55 % auf Urban-SAR; Industrie-SAR soll bis 2031 mit einem CAGR von 5,62 % wachsen.
- Nach Endnutzer führten Verteidigungs- und Militärbehörden im Jahr 2025 mit einem Umsatzanteil von 51,00 %, während Industriebetreiber bis 2031 voraussichtlich einen CAGR von 5,66 % verzeichnen werden.
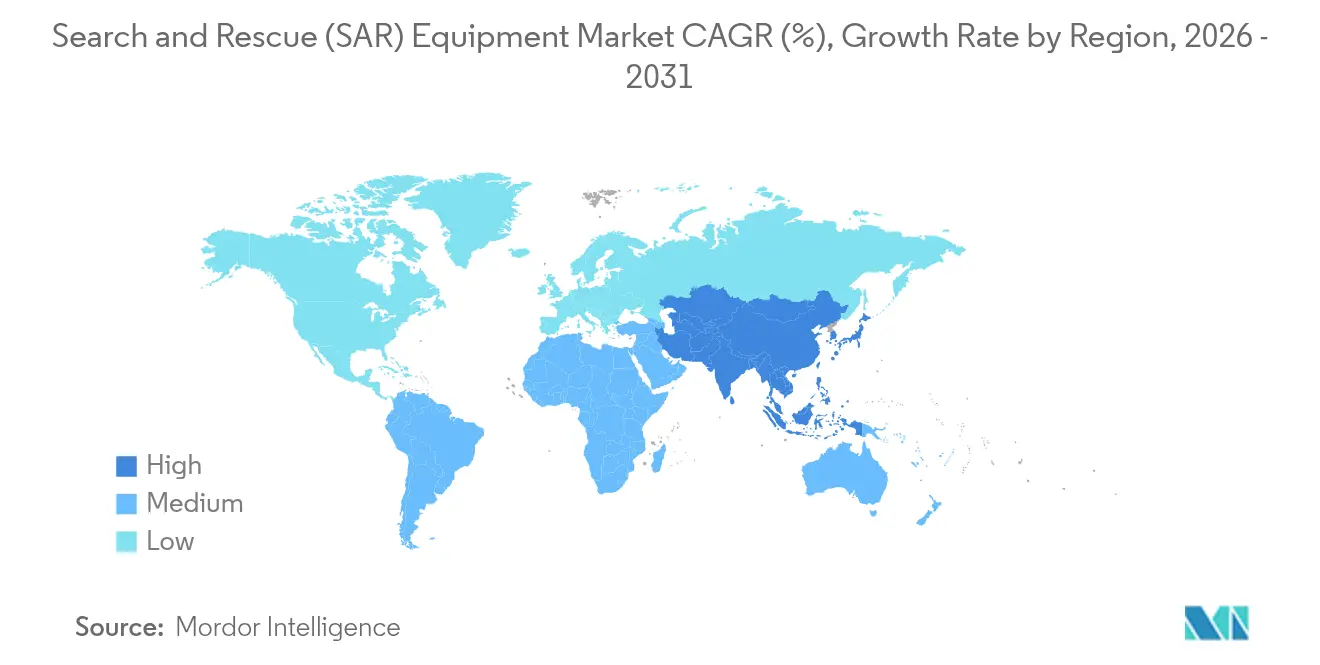
- Nach Geografie trug Nordamerika im Jahr 2025 38,12 % des Umsatzes bei; Asien-Pazifik soll bis 2031 mit einem CAGR von 5,57 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Such- und Rettungsausrüstung (SAR)
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit und Schwere klimabedingter Katastrophen, die die multi-domänen SAR-Beschaffung ankurbeln | +0.8% | Global, konzentriert in Nordamerika, Europa und Küstenregionen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Verbreitung von UAVs und autonomen Plattformen für die weiträumige Bilderfassung | +0.6% | Global, frühe Einführung in Nordamerika und Europa, Ausweitung auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von LEO-Satelliten und IoT zur Ermöglichung von Echtzeit-Lagebilderfassung | +0.5% | Globale Abdeckung mit Schwerpunkteinsatz in abgelegenen und maritimen Gebieten | Mittelfristig (2–4 Jahre) |
| Ausbau von Offshore-Energie-, abgelegenen Bergbau- und polaren Logistikzentren | +0.4% | Arktische Routen, Offshore-Energiekorridore, abgelegene Bergbaustandorte weltweit | Langfristig (≥ 4 Jahre) |
| Verpflichtende Migration auf Cospas-Sarsat MEOSAR-Baken der 2. Generation | +0.3% | Globaler See- und Luftfahrtsektor | Kurzfristig (≤ 2 Jahre) |
| Globaler Ersatzzyklus für veraltete SAR-Drehflügler und Starrflügelflotten | +0.4% | Vorrangig Nordamerika und Europa, Ausstrahlungseffekte auf entwickelte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit und Schwere klimabedingter Katastrophen, die die multi-domänen SAR-Beschaffung ankurbeln
Schwere Unwetter verursachten im Jahr 2024 weltwirtschaftliche Schäden von 380 Milliarden USD und hinterließen eine Versicherungsschutzlücke von 69 %. Regierungen reagieren darauf, indem sie Mittel von der Soforthilfe nach Ereignissen auf den proaktiven Kapazitätsaufbau verlagern. Natural Resources Canada stellte 346,1 Millionen USD für Waldbrandausrüstung und -schulung bereit, und ähnliche Verpflichtungen finden sich im FEMA-Haushalt von 33,1 Milliarden USD für das Haushaltsjahr 2025. Die zunehmende Zahl von Milliardenschäden verursachenden Unwettern erhöht den Bedarf an multi-domänen Einsatzmitteln, die schnell in Wäldern, an Küsten und in städtischen Zentren eingesetzt werden können, und treibt den Markt für Such- und Rettungsausrüstung in Richtung Flottenmodernisierung und technologisch hochwertigerer Nutzlasten.
Verbreitung von UAVs und autonomen Plattformen für die weiträumige Bilderfassung
Mit Wärmebildkameras ausgestattete Drohnen erzielen in Versuchen zur menschlichen Detektion eine Präzision von 95 %, und YOLOv8-Inferenzmodelle ermöglichen die Echtzeit-Zielbestätigung. Da die Drohnenausgaben im Verteidigungsbereich steigen, entwickeln sich die Kostenkurven zugunsten ziviler SAR-Behörden, die auf „Drohnen-als-Dienstleistung”-Verträge setzen. Gemischte Flotten – wie die Bell-429-Hubschrauber der Queensland Police und Drehflügler-UAS – veranschaulichen die operative Optimierung in dichtem städtischem Gelände.
Konvergenz von LEO-Satelliten und IoT zur Ermöglichung von Echtzeit-Lagebilderfassung
Galileo-SAR-Dienste erreichen eine Detektionswahrscheinlichkeit von 100 % bei einer Ortungsgenauigkeit von 99,8 % innerhalb von 5 km.[1]Quelle: Internationale Zivilluftfahrt-Organisation, „Präsentation beim Such- und Rettungs-Workshop”, icao.int Der globale GNSS-Umsatz ist auf dem Weg, sich bis 2033 mehr als zu verdoppeln, und der Return Link Service bietet Überlebenden nun die Bestätigung von Notsignalen. In Kombination mit Erdbeobachtungsdaten erhalten Einsatzkräfte kontinuierliche Wetter-, Wärmebild- und Verkehrsupdates. Verbrauchergeräte wie Smartphones und Satelliten-SOS erweitern die Redundanz zusätzlich, wenn terrestrische Netzwerke ausfallen.
Ausbau von Offshore-Energie-, abgelegenen Bergbau- und polaren Logistikzentren
Neue arktische Schifffahrtskorridore und Offshore-Plattformen treiben den Aufbau zweckgebundener Kapazitäten voran. Equinors Fünfjahresleasing von AW-139-Hubschraubern, agentenbasierte SAR-Zeit-Bewegungs-Modelle für die Barentssee und nationale Workshop-Ergebnisse zur Krisenreaktion im Nordatlantik signalisieren Bedarf an saisonaladaptiver Ausrüstung, polartauglichen Kommunikationsmitteln und multinationalen Koordinationsprotokollen.[2]Quelle: Offshore Magazine, „Equinor verstärkt Such- und Rettungshubschrauberflotte in der Nordsee”, offshore-mag.com
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Mehrbehörden-Zertifizierung (Cospas-Sarsat, IMO, FAA, EASA) | –0.4% | Global, erhöhte Komplexität bei internationalen Einsätzen | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Schulungen für urbane Robotik-SAR-Besatzungen | –0.3% | Städtische Zentren weltweit, akuter Mangel in Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Post-pandemische Haushaltskonsolidierung, die Kapitalbeschaffungen verzögert | –0.2% | Entwickelte Volkswirtschaften mit hohem Schulden-BIP-Verhältnis | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätslücken zwischen analogen Legacy-Funkgeräten und digitalen/KI-Systemen der nächsten Generation | –0.3% | Global, mit Konzentration von Legacy-Systemen in etablierten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Mehrbehörden-Zertifizierungsanforderungen
Die Einhaltung der Vorgaben von IMO, FAA, EASA und Cospas-Sarsat verlängert die Produktzyklen und erhöht die Testkosten, insbesondere bei Dual-Use-Nutzlasten, die separate Zulassungen für militärische und zivile Zwecke benötigen. Die Änderungen des IAMSAR-Handbuchs fügen Verpflichtungen zur Ausrüstungsverfolgung hinzu, und FCC-Regeländerungen in den 70/80/90-GHz-Bändern erfordern eine Koordinierung zwischen See- und Luftfahrtdomänen, was die Einstiegshürde für kleine Anbieter weiter erhöht.
Mangel an zertifizierten Schulungen für urbane Robotik-SAR-Besatzungen
FEMA unterstützt national lediglich 28 Urban-Such-und-Rettungs-Einsatzkräfte vom Typ 1, während SkillsUSA-Wettbewerbe auf einen weltweiten Mangel an Technikern hinweisen, die Drohnen, Bodenroboter und KI-gestützte Sensoren bedienen können. CERT-Programme auf Gemeindeebene decken grundlegende Erste Hilfe ab, doch die Skalierung eines fortgeschrittenen Lehrplans auf die Komplexität von Plattformen der nächsten Generation bleibt eine langfristige Herausforderung für die vollständige Nutzung der Ausrüstung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform: Luftgestützte Systeme bilden die Umsatzbasis
Luftgestützte Einsatzmittel generierten 2025 57,74 % des Umsatzes und unterstreichen damit die Abhängigkeit des Marktes für Such- und Rettungsausrüstung von Hubschraubern, Starrflüglern und UAS. Airbus' RACER-Demonstrator erreicht eine Reisegeschwindigkeit von 400 km/h und erzielt 20 % weniger Kraftstoffverbrauch, was den Missionseinsatzbereich für Hochgeschwindigkeitsrettungen erweitert. Starrflügelmodelle ergänzen die Reichweite für Einsätze auf offener See, während Langzeit-UAS mit Synthetic-Aperture-Radar Detektionslücken über rauer See schließen. Der kombinierte Einsatz bemannter und unbemannter Plattformen reduziert Sortieklassen und lenkt bemannte Plattformen zu bestätigten Überlebendenstandorten.
Bodengestützte Plattformen weisen jedoch mit 6,05 % den schnellsten CAGR auf, da Urbanisierung und Industriekorridore Geländefahrzeuge, Roboter-Crawler und tragbare Exoskelette für Rettungen in beengten Räumen erfordern. Die Integration mit 5G- und Edge-Computing-Knoten ermöglicht die nahezu sofortige Video-Übertragung zu Befehlsstellen. Die Marktgröße für Such- und Rettungsausrüstung bei Bodenlösungen soll stetig steigen, da Städte kritische Infrastrukturen absichern und private Betreiber Vor-Ort-Einsatzflotten vorschreiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Ausrüstungstyp: Kommunikationssysteme beschleunigen den digitalen Übergang
Die Migration von analogen VHF-Funkgeräten zu software-definierten Mehrband-Geräten treibt einen CAGR von 7,12 % für Kommunikationsausrüstung an. Die FCC-Zulassung für Hochfrequenz-Luft-Boden-Verbindungen erschließt Gigabit-Kanäle für die Sensorfusion, während MEOSAR-Bereitschaftsfristen die Baken-Erneuerungszyklen vorantreiben. Im Jahr 2025 führte Rettungsausrüstung weiterhin den Gesamtumsatz mit 32,10 % an und umfasst Tragen, Hydraulikwerkzeuge und Evakuierungskits. Da Behörden jedoch dem Echtzeit-Datenaustausch Priorität einräumen, wird der Marktanteil von Kommunikationssuiten schneller wachsen.
Suchsensoren profitieren von verbesserten ungekühlten IR-Arrays, und Such- und Rettungsradare setzen auf Phased-Array-Steuerung zur Rauschunterdrückung. Technische Ausrüstung – Planungs-, Analyse- und 3D-Kartierungssoftware – nutzt KI zur automatisierten Besatzungsaufgabenzuweisung und Lagerbestandswarnungen. Andere Kategorien umfassen aufkommende IoT-Baken und autonome Tender für Gefahrstoffszenarien und diversifizieren so die Lieferantenmöglichkeiten innerhalb der breiteren Such- und Rettungsausrüstungsbranche.
Nach Anwendung: Industrielle Umgebungen übertreffen das allgemeine Wachstum
Urban-SAR behauptete 2025 mit 45,55 % des Umsatzes die Führungsposition, doch Industrie-SAR verzeichnet mit einem CAGR von 5,62 % Wachstum, da Offshore-Windkraft, Tiefwasser-Kohlenwasserstoffe und abgelegene Mineralressourcen eine dedizierte Abdeckung erfordern. Betreiber finanzieren zunehmend autarke Plattformen und verweisen dabei auf den regulatorischen Druck, die Reaktionszeiten zu verkürzen, wenn staatliche Einsatzmittel weit entfernt sind. Daher soll die Marktgröße für Such- und Rettungsausrüstung im industriellen Einsatz schneller wachsen als in den Kampf- oder maritimen öffentlichen Sicherheitssegmenten.
Kampf-SAR bleibt für Verteidigungsministerien strategisch bedeutsam, die Nachtsichtgeräte, Drohnenabwehr- und elektronische Kriegsführungssuiten aufrüsten. Städtische Umgebungen setzen auf Robotik, Wärmebildgebung und Mehrband-Kommunikation zur Bewältigung von Hochhaus-Rettungen und Tunnelzwischenfällen. Jede Anwendungsvertikale speist spezialisierte Nutzlast-Roadmaps innerhalb des übergeordneten Marktes für Such- und Rettungsausrüstung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Industriebetreiber intensivieren ihre Beschaffung
Verteidigungs- und Militärbehörden machten 2025 51,00 % des Umsatzes aus, doch Industriebetreiber – Öl, Gas, Bergbau und Offshore-Windkraft – befinden sich mit einem CAGR von 5,66 % auf einem Wachstumspfad, da sie in autarke Flotten investieren. Dual-Use-Lieferketten ermöglichen es Auftragnehmern, militärische Avionik für zivile Plattformen umzuwidmen, was mit Nachhaltigkeitsauflagen und Versicherungserwartungen in Einklang steht. Öffentliche Sicherheitsbehörden profitieren weiterhin von FEMA-Zuschüssen und regionalen Kostenteilungsprogrammen, obwohl das Investitionstempo unter der Haushaltskonsolidierung nachlassen könnte.
Die sektorübergreifende Konvergenz nimmt zu: RTX Corporation setzt hyperspektrale Sensoren ein, die für die kommerzielle Pipeline-Überwachung adaptierbar sind, während private Energiekonzerne freie Hubschrauberkapazitäten in nachfrageschwachen Zeitfenstern an Küstenwachteinheiten verleasen. Solche Partnerschaften erweitern die adressierbaren Umsätze, ohne öffentliche Haushalte zu überlasten, und stärken die Resilienz im gesamten Markt für Such- und Rettungsausrüstung.
Geografische Analyse
Nordamerika kontrollierte 2025 38,12 % des Umsatzes, getragen von FEMAs Haushalt von 33,1 Milliarden USD und anhaltenden Ausgaben der Küstenwache, der Luftwaffe und für staatliche Waldbrandbekämpfung. Die integrierte Luft- und Raumfahrt-Industriebasis der Region beschleunigt die Einführung von Hybrid-Elektro-Antrieben, Polarhärtungs-Kits und cloudbasierter Befehlssoftware und hält den Markt für Such- und Rettungsausrüstung in Bezug auf Fähigkeiten an der Spitze.
Europa hält durch die rescEU-Pooling-Einsatzmittel und Galileos ausgereifte SAR-Nutzlast einen erheblichen Marktanteil. Gemeinsame Beschaffung treibt Mengenrabatte, während arktische Mitgliedstaaten Mittel in eisklassige Rümpfe und Langstreckendrohnen lenken. Europas regulatorischer Schwerpunkt auf grüner Luftfahrt treibt Lieferanten auch dazu an, biokraftstoffkompatible Motoren und recycelbare Verbundstrukturen zu entwickeln.
Der Asien-Pazifik-Raum ist das am schnellsten wachsende Territorium mit einem CAGR von 5,57 %. Schnelle Küstenurbanisierung, häufige Taifune und Erdbebengefahren zwingen Regierungen zur Aufstockung ihrer Bestände – von Japans satellitengestütztem Führungssystem-Upgrade bis hin zu Australiens Disaster Ready Fund. Industrie-SAR-Umsätze wachsen, da LNG-Tanker, Offshore-Plattformen und Bergbaustandorte in Bergen maßgeschneiderte Kits erwerben. Grenzüberschreitende Katastrophenschutzübungen fördern die Angleichung von Vorgehensweisen und stärken die regionale Nachfrage nach interoperablen Systemen.

Regulatorisches Umfeld
Das regulatorische Umfeld für SAR-Ausrüstung wird durch sich überschneidende Regelwerke aus den Bereichen Seefahrt, Luftfahrt und Frequenzspektrum geprägt, die sich auf Baken, Kommunikation und Erfassungssysteme auswirken. Für die Ortung von Seenot befindet in der IMO-Resolution MSC.510(105) technische Merkmale für 9-GHz-Radartransponder für Suche und Rettung (SART) festgelegt, während Nutzer von persönlichen Notfallbaken in der Luftfahrt und im Outdoor-Rettungsbereich nationalen Funkvorschriften unterliegen, wie etwa dem FCC-Rahmenwerk für PLBs (47 CFR 95.2987), das die Zertifizierung an RTCM-Normen und unabhängige Testvalidierung knüpft.
In Europa werden Funk- und Sensoreinsätze durch harmonisierte Normen und nationale Schnittstellenspezifikationen beeinflusst, darunter ETSI EN 303 661 für die Frequenznutzung von bodengestütztem Radar mit synthetischer Apertur (GBSAR), wobei sich Umsetzungs- und Harmonisierungsfristen bis 2026 erstrecken. Die deutsche Bundesnetzagentur veröffentlicht zudem Schnittstellenspezifikationen für Funkparameter von Notfallbaken, einschließlich der Anwendungsfälle bei 121,5 MHz und 406 MHz, was Konformitätsprüfpunkte für Anbieter schafft, die in mehreren Rechtsräumen tätig sind, sowie für Betreiber grenzüberschreitender SAR-Einsätze.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für SAR-Ausrüstung beginnt mit der Definition der Einsatzanforderungen und der Beschaffung durch Verteidigungsministerien, Küstenwachen, Behörden der öffentlichen Sicherheit und industrielle Betreiber. Sie führt weiter über Plattform- und Subsystem-OEMs (einschließlich Zellen, Funkgeräten, Sensoren, Baken, Winden/Hebevorrichtungen und Führungs- und Kontrollsoftware), gefolgt von Zertifizierungs- und Testdienstleistungen, und schließlich über die Einsatzbereitstellung durch Integratoren, Schulungsanbieter und MRO-Organisationen, die die Einsatzbereitschaft aufrechterhalten. Zertifizierungsabhängigkeiten bei IMO- und Luftfahrtbehörden sowie Funkzulassungen erhöhen die Rolle von Testlabors und Compliance-Spezialisten früher in der Kette, da Programme zunehmend auf Cospas-Sarsat-Baken der nächsten Generation umsteigen. Gleichzeitig steigern Mehrbandkommunikation und Radarnutzlasten den Aufwand für die Systemintegration.
Vorgelagerte Engpässe bei hochwertiger Elektronik, einschließlich Halbleitern und spezialisierten Sende-/Empfangsmodulen für Radar und fortschrittliche Kommunikation, können Terminrisiken verursachen und Systemführer sowie Zulieferer der ersten Ebene zu langfristigerer Beschaffung und Dual-Sourcing bewegen. Nachgelagert expandieren dienstleistungsorientierte Modelle, wobei öffentlich-private Betriebsvereinbarungen und langfristige Wartungsverträge für die Lebenszyklusökonomie zentral werden; so haben Leonardo und Heli-One beispielsweise die Unterstützung für Norwegens AW101-SAR-Flotte bis 2030 verlängert, was verdeutlicht, wie MRO-Kapazität und Ersatzteilversorgung den Gesamtwert eines Programms zunehmend über die anfängliche Ausrüstungslieferung hinaus verankern.
Wettbewerbslandschaft
Der Markt zeigt eine moderate Konzentration: Große Verteidigungskonzerne kombinieren Flugzeugzellen, Sensoren und Vernetzungssoftware zu schlüsselfertigen Paketen, dennoch lässt die Kategorienfragmentierung Raum für Nischeninnovatoren. RTX Corporations Auftragsbestand von 218 Milliarden USD und jährliche F&E-Ausgaben von 10,3 Milliarden USD veranschaulichen Skalenvorteile. Airbus nutzt Drehflügler-Geschwindigkeitsrekorde, um Ausschreibungen für Hochgeschwindigkeit auf Langstrecken zu gewinnen, während Leonardo AW-139-Varianten anbietet, die auf Offshore-Leasing zugeschnitten sind, wie Equinors Nordsee-Programm.
Technologietrends betonen offene Avionik-Architekturen, KI-gestützte Missionsplanung und modulare Nutzlastbuchten. Etablierte Akteure kooperieren mit Software-Start-ups für Computer-Vision-Triagetools oder Satellitenkommunikationsbetreibern für robuste L-Band-Konnektivität. Neue Marktteilnehmer konzentrieren sich auf schwarmfähige Mikro-UAS, Niedrig-SWaP-Sensoren und cloudnative Befehls-Dashboards und erodieren so schrittweise den Marktanteil der Incumbents in Teilsystem-Nischen.
Industriebetreiber beschaffen zunehmend direkt, was die Margen für Zwischenhändler schmälert, spezialisierten Anbietern jedoch einen Einstiegspunkt bietet. Gleichzeitig setzen Regierungen Regeln für inländischen Anteil durch, was die Bezugsquellen für ausländische Hauptauftragnehmer umgestalten und gemeinsame Montagelinien einladen könnte. Langfristig wird das strategische Manövrieren davon abhängen, Zertifizierungszyklen zu beschleunigen und Schulungslösungen zu bündeln, um Qualifikationslücken zu schließen.
Marktführer der Such- und Rettungsausrüstungsbranche (SAR)
RTX Corporation
Thales Group
Honeywell International, Inc.
Leonardo S.p.A.
Textron Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die Kommerzialisierung und Auslagerung von SAR-Dienstleistungen schafft Freiraum für Betreiber und OEMs, Luftfahrzeuge, Einsatzausrüstungspakete und verfügbarkeitsbasierten Support in mehrjährige Verpflichtungen zu bündeln. Das britische UKSAR2G-Programm, das in Branchenberichten rund um Bristow mit 1,6 Milliarden GBP bewertet wird, zeigt, wie staatliche Nachfrage durch vertraglich vereinbarte Betriebsleistungen erfüllt werden kann, wodurch sich die Kaufkriterien hin zu Einsatzzuverlässigkeit, Schulung und integrierter Kommunikation verschieben, statt auf eigenständige Hardwarebeschaffung zu setzen.
Flottenmodernisierung und Aufrüstungen der Einsatzausrüstung bieten zudem zusätzliches Potenzial bei mittelschweren Hubschraubern und deren Subsystemen, einschließlich Winden, Beleuchtung, Sensoren und sicherer Kommunikation, zusammen mit langfristigen Supportpaketen. Im Juni 2026 gab Leonardo eine Bestellung von Avincis über 15 Hubschrauber (AW169 und AW139) bekannt, um Notfallmedizin und Such- und Rettungsdienste in Europa auszubauen, und im Februar 2026 wählte Leonardo die Rettungswinde Pegasus für die AW139 aus, was auf anhaltende Investitionen in einsatzkritische Hebe- und Bergungsausrüstung hinweist. Auf technologischer Seite unterstreichen normbasierte Funkkonformität und europäische Harmonisierungsarbeiten, einschließlich ETSI EN 303 661 bis 2026, die Nachfrage nach Anbietern, die zertifizierte, interoperable Nutzlasten über verschiedene Rechtsräume hinweg liefern können, insbesondere dort, wo weiterhin gemischte analog-digitale Flotten im Einsatz sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Thales stellte ein neues leistungsstarkes LED-Such- und Landelichtsystem (SLL) für SAR-Einsätze vor, mit softwaredefinierter Architektur und bündiger Integration. Die Entwicklung erweitert die nächtliche SAR-Fähigkeit und unterstützt die einfachere Sensorintegration über verschiedene Plattformen hinweg. Dies stärkt die Position von Thales bei einsatzkritischer SAR-Hardware und unterstützt breitere Nachrüstmöglichkeiten für Plattformen.
- Juni 2026: Leonardo gab eine Bestellung von Avincis über 15 Hubschrauber (10 AW169 und 5 AW139) zur Unterstützung des Ausbaus von SAR- und medizinischen Diensten in Europa bekannt, Lieferungen 2028–2031. Der Ausbau der mittelschweren SAR-Hubschrauberflotte in Europa zeigt anhaltende Nachfrage nach vielseitigen luftgestützten Fähigkeiten im zivilen und militärischen Kontext. Die Vereinbarung sichert Leonardos langfristige Wartungspipelines und stärkt seine europäische SAR-Präsenz.
- Februar 2026: Leonardo wählte die Rettungswinde der nächsten Generation Pegasus von Onboard Systems für die Plattform AW139 aus, um Zuverlässigkeit und Einsatzfähigkeit zu verbessern. Die Aufrüstung verbessert Rettungseinsätze und ermöglicht Mehrzweck-SAR-Einsätze auf der Plattform. Die Wahl stärkt Leonardos Ökosystem mit einem modernen Windenlieferanten und Nachrüstmöglichkeiten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Ausrüstung, die zur Ortung, Kommunikation und sicheren Rettung von Personen in Not über Land-, See- und Luftoperationen hinweg eingesetzt wird. Wir erfassen den Verkauf spezieller SAR-Hardware und -Systeme, die von Teams der öffentlichen Sicherheit, Verteidigung und industriellen Einsatzkräften genutzt werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen allgemeine PSA und routinemäßige medizinische Verbrauchsmaterialien aus, die nicht primär für Such- und Rettungseinsätze beschafft oder genutzt werden.
Übersicht der Segmentierung
- Nach Plattform
- Luftgestützt
- Hubschrauber
- Starrflügelflugzeuge
- Unbemannte Luftfahrzeuge (UAVs)
- Marine
- Bodengestützt
- Luftgestützt
- Nach Ausrüstungstyp
- Rettungsausrüstung
- Hydraulische Rettungswerkzeuge
- Medizinische Versorgung und Evakuierungskits
- Suchausrüstung
- Wärme-/IR-Sensoren
- Such- und Rettungsradare
- Kommunikationsausrüstung
- SATCOM-Terminals
- Software-definierte Funkgeräte
- Technische Ausrüstung
- Planungs- und Führungssysteme
- Sonstige Ausrüstung
- Rettungsausrüstung
- Nach Anwendung
- Kampf-SAR
- Urban-SAR
- Industrie-SAR
- Nach Endnutzer
- Verteidigungs- und Militärbehörden
- Öffentliche Sicherheit und Strafverfolgung
- Industriebetreiber
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, das im öffentlichen Bereich Messbare zu strukturieren und diese Elemente dann den SAR-Anwendungsfällen zuzuordnen, damit sich das Modell nicht in breitere Sicherheits- oder Verteidigungsausgaben verirrt. Wesentliche Eingaben stammen aus offiziellen Datensätzen und Normungsorganisationen, wie etwa der NOAA für Wetter- und Sturmauswirkungen, der FEMA für Katastrophenschutzprogramme, der US-Küstenwache für die Berichterstattung über SAR-Einsätze, ICAO- und IMO-Leitlinien für Sicherheitsanforderungen in Luft- und Seefahrt sowie dem Cospas-Sarsat-Programm für Aktualisierungen des Baken- und Alarmierungsökosystems.
Danach prüfen wir Angebots- und Nachfragesignale, die zur Bemessung der adressierbaren Ausgaben beitragen, darunter Haushaltsdokumente und Beschaffungsbekanntmachungen von Regierungen, Jahresberichte und Investorenpräsentationen von Unternehmen, seriöse Pressemitteilungen zu Flottenaufrüstungen sowie von Fachleuten begutachtete Fachzeitschriften, die die Leistung von Rettungskommunikation, Erfassungs- und Überlebensausrüstung behandeln. Wo hilfreich, nutzen wir kostenpflichtige Abonnementquellen zu Unternehmensfinanzen sowie globalen Verträgen und Ausschreibungen, um Umsatzaufteilungen der Anbieter zu standardisieren und den Zeitplan von Programmen zu bestätigen. Die hier aufgeführten Desk-Quellen sind lediglich beispielhaft, und wir haben zusätzliche Referenzen genutzt, um Daten zu sammeln, Annahmen zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um das, was Desk-Quellen nicht vollständig zeigen können, einem Belastungstest zu unterziehen, vor allem den Anteil des Ausrüstungsumsatzes, der tatsächlich SAR-getrieben ist, gegenüber angrenzenden Sicherheitsausgaben. Wir haben mit Beschaffungs- und Betriebsverantwortlichen aus Verteidigung, Küstenwache und Seefahrtdiensten, Katastrophenmanagement sowie industriellen Einsatzteams gesprochen und diese befragt. Anschließend haben wir Annahmen nach Region erneut überprüft, da sich Einsatzmix und Ersatzzyklen je nach Einsatzgebiet und Beschaffungstakt unterscheiden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 17 % | APAC: 52 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 24 % | EMEA: 29 % |
| Kleinere Akteure: 17 % | Manager: 59 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit einem Top-down-Ansatz, bei dem Vorfallsexposition und Vorsorgeausgaben in einen adressierbaren Nachfragepool je Plattform übersetzt werden, der anschließend anhand von Adoptions- und Ersatzmustern angepasst wird, die von Nutzern gemeldet werden. Um die Zahlen fundiert zu halten, gleichen wir sie mit selektiven Bottom-up-Prüfungen ab, einschließlich stichprobenweiser Umsatzaufteilungen der Anbieter, programmspezifischer Beschaffungszeitpläne und Volumen-zu-ASP-Abgleichen für gängige SAR-Ausrüstungspakete.
Zu den bei der Größenbestimmung verwendeten Eingaben gehören Indikatoren zu Häufigkeit und Schwere von Katastrophen, Anzahl aktiver Flotten und Anlagen für SAR-fähige Plattformen, Aufrüstungszyklen bei Baken und Notfallkommunikation (einschließlich Übergängen bei der Satellitenalarmierung), Signale zu Ausgaben für Schulung und Einsatzbereitschaft sowie typische Überholungs- oder Ersatzintervalle für Einsatzausrüstung. Prognosen stützen sich auf Szenarioanalysen, bei denen Basis-, konservative und beschleunigte Beschaffungspfade an die in Interviews bestätigte Haushaltstransparenz und operative Prioritäten zurückgebunden werden. Wenn Bottom-up-Daten für kleinere Anbieter unvollständig sind, schließen wir Lücken anhand von Umsatzverhältnissen vergleichbarer Unternehmen und der Ausschreibungsdichte und normalisieren die Gesamtwerte anschließend so, dass sie mit beobachtbaren Nachfrageindikatoren übereinstimmen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale hinweg validiert. Wir prüfen die modellierten Ausgaben anhand der Beschaffungsaktivität, der Trends bei der Einsatzintensität und der Umsatzentwicklung auf Anbieterseite. Starke Ausschläge werden von Analysten auf Treiber wie Einzeljahre mit außergewöhnlichen Katastrophen, verzögerte Lieferpläne oder Wechselkurseffekte hin überprüft, und Annahmen werden bei Bedarf nach Nachfassgesprächen überarbeitet.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige interne Überprüfung, einschließlich Abweichungsprüfungen auf regionaler und Plattformebene sowie Konsistenzprüfungen gegenüber historischen Mustern. Berichte werden jährlich aktualisiert, wobei bei bedeutenden Ereignissen zwischenzeitliche Aktualisierungen ausgelöst werden, etwa bei großen Beschaffungsaufträgen, regulatorischen Änderungen, die vorgeschriebene Ausrüstung betreffen, oder größeren Verschiebungen bei der Finanzierung der Katastrophenhilfe. Unmittelbar vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktschätzung für Such- und Rettungsausrüstung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Zahlen können in diesem Markt weit voneinander abweichen, da die Grenze zwischen SAR-Ausrüstung und breiterer Sicherheits-, Notfallmedizin- und Verteidigungsausrüstung nicht immer gleich gezogen wird. Wir sehen Abweichungen am häufigsten, wenn Studien einen breiten Ausrüstungskorb ansetzen, einheitliche Ersatzzeitpunkte annehmen oder Währungen anhand unterschiedlicher Basisjahresdurchschnitte umrechnen.
Die Hauptabweichung entsteht durch die Vermischung allgemeiner Notfallausrüstung mit der SAR-Nachfrage. Mordor Intelligence erfasst Umsätze nur, wenn die Ausrüstung für Suche, Erfassung, Rettung oder einsatzkritische SAR-Kommunikation beschafft wird, und nicht für routinemäßige Sicherheitsbestände oder Nicht-SAR-medizinische Verbrauchsmaterialien.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 115,51 Milliarden USD (2025) | |
| Globale Beratungsgesellschaft A | 98,40 Milliarden USD (2025) | Verwendet einen engeren Anwendungsbereich mit Schwerpunkt auf Rettungs- und Bergungsausrüstung und scheint Systeme für Suche, Erfassung und SAR-Kommunikation zu untererfassen, was den adressierbaren Ausgabenpool verringert. |
| Branchenverband B | 132,20 Milliarden USD (2025) | Erweitert den Anwendungsbereich auf breitere Ausgaben für Notfallreaktion und Sicherheitsausrüstung und wendet aggressive Erneuerungsannahmen an, die die jährliche Ersatznachfrage über typische SAR-Aufrüstungszyklen hinaus anheben. |
Insgesamt spiegelt die Spannbreite hauptsächlich wider, was als SAR-spezifische Ausrüstung gezählt wird und wie Ersatzzyklen im Basisjahr behandelt werden. Unser Ansatz bleibt auf beobachtbare Nachfragesignale zurückführbar und ist wiederholbar, da jede Anpassung an Einsatznutzung, Beschaffungszeitpunkt und Validierungsfeedback von Endnutzern zurückgebunden ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Such- und Rettungsausrüstung?
Der Markt wird im Jahr 2026 auf 119,51 Milliarden USD geschätzt und soll bis 2031 mit einem CAGR von 3,46 % auf 141,69 Milliarden USD wachsen.
Welches Plattformsegment führt den Markt an?
Luftgestützte Systeme dominierten 2025 mit einem Umsatzanteil von 57,74 % und spiegeln die Missionsvariabilität von Hubschraubern, Starrflüglern und UAS wider.
Warum sind Kommunikationssysteme die am schnellsten wachsende Ausrüstungskategorie?
Behörden ersetzen analoge Funkgeräte durch Mehrband-Software-definierte Geräte zur Unterstützung von KI- und Satellitendatenströmen, was dem Segment einen CAGR von 7,12 % verleiht.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum verzeichnet das schnellste regionale Wachstum, da Küstenentwicklung, häufige Naturkatastrophen und Verteidigungsaufrüstungen die Beschaffung antreiben.
Wie beeinflussen Industriebetreiber die Nachfrage?
Unternehmen aus der Offshore-Energie, dem Bergbau und der polaren Logistik investieren in autarke Flotten und machen Industriebetreiber zur am schnellsten wachsenden Endnutzergruppe.
Was ist das größte Hemmnis für das Marktwachstum?
Komplexe Mehrbehörden-Zertifizierungsprozesse verlängern die Entwicklungszeiten und erhöhen die Kosten, insbesondere für neue Marktteilnehmer, die Dual-Use-Ausrüstung herstellen.
Seite zuletzt aktualisiert am:



