
Taille et part du marché des équipements de recherche et de sauvetage (SAR)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 119.51 Milliards de dollars |
| Taille du Marché (2031) | 141.69 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.46 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de recherche et de sauvetage (SAR) par Mordor Intelligence
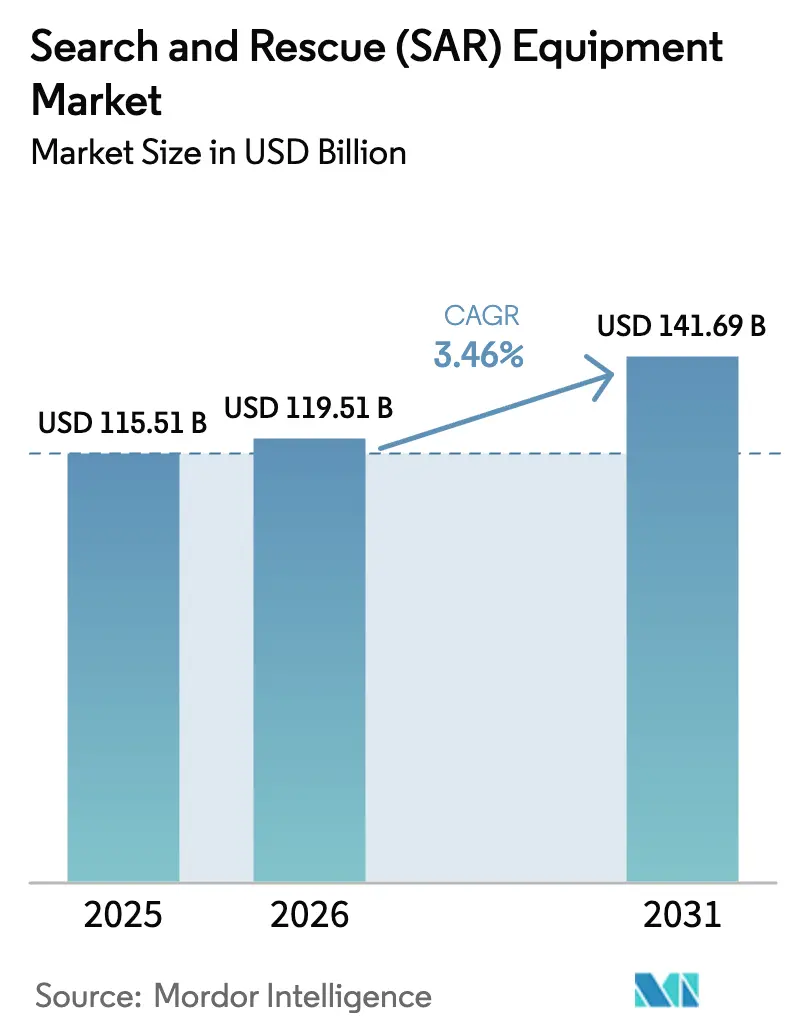
La taille du marché des équipements de recherche et de sauvetage a été évaluée à 115,51 milliards USD en 2025 et devrait progresser de 119,51 milliards USD en 2026 pour atteindre 141,69 milliards USD d'ici 2031, à un TCAC de 3,46 % au cours de la période de prévision (2026-2031). La fréquence croissante des catastrophes liées au climat, le passage aux balises Cospas-Sarsat de nouvelle génération et les cycles de modernisation réguliers des flottes de défense et civiles continuent de soutenir la demande. Les plateformes aériennes, de surface et terrestres autonomes reliées aux réseaux de satellites en orbite basse terrestre (LEO) améliorent la portée des missions. Parallèlement, les mesures de relance gouvernementales, telles que les dépenses canadiennes en matière de gestion des incendies de forêt et la flotte rescEU de l'Union européenne, maintiennent les pipelines de passation de marchés actifs. Dans le même temps, les lacunes en matière d'interopérabilité entre les radios analogiques et les systèmes numériques émergents représentent un risque d'exécution, et la contraction des budgets post-pandémique pourrait ralentir les programmes d'investissement dans plusieurs économies fortement endettées.
Principaux enseignements du rapport
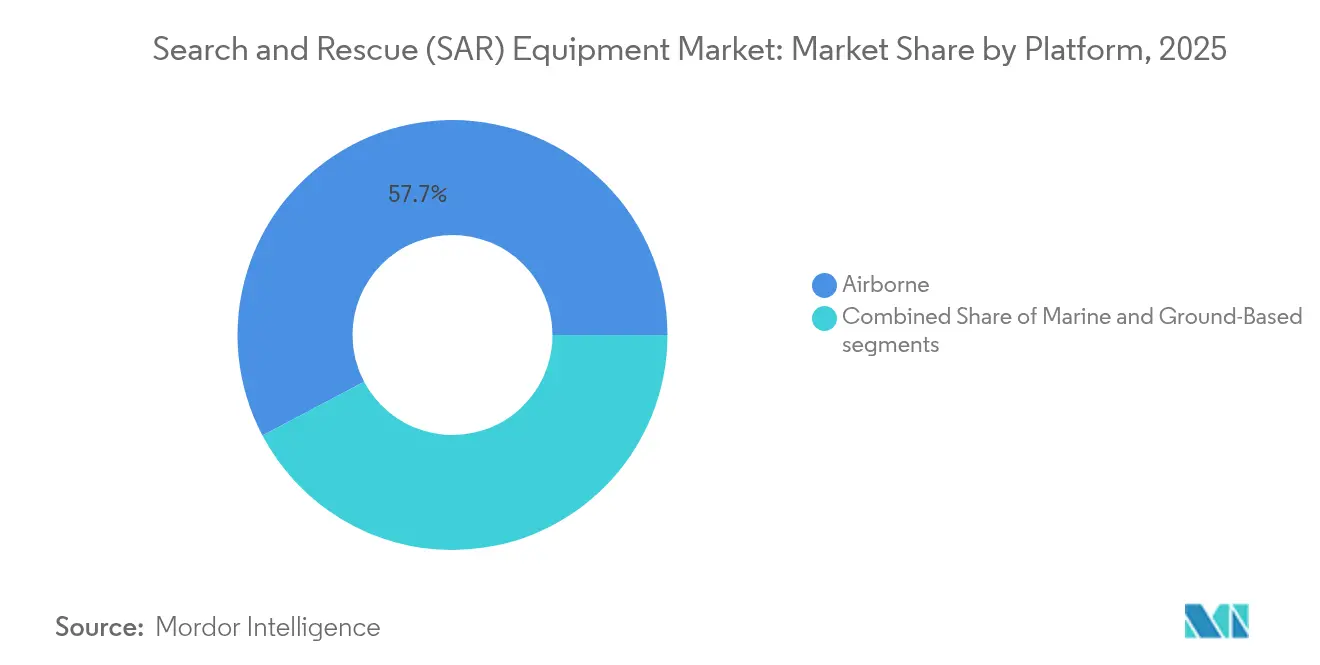
- Par plateforme, les systèmes aériens ont représenté 57,74 % de la part de marché des équipements de recherche et de sauvetage en 2025, tandis que les systèmes terrestres ont enregistré la croissance la plus rapide avec un TCAC de 6,05 % jusqu'en 2031.
- Par équipement, les systèmes de communication ont affiché le profil de croissance le plus élevé avec un TCAC de 7,12 %, tandis que les équipements de sauvetage ont conservé 32,10 % de la taille du marché des équipements de recherche et de sauvetage en 2025.
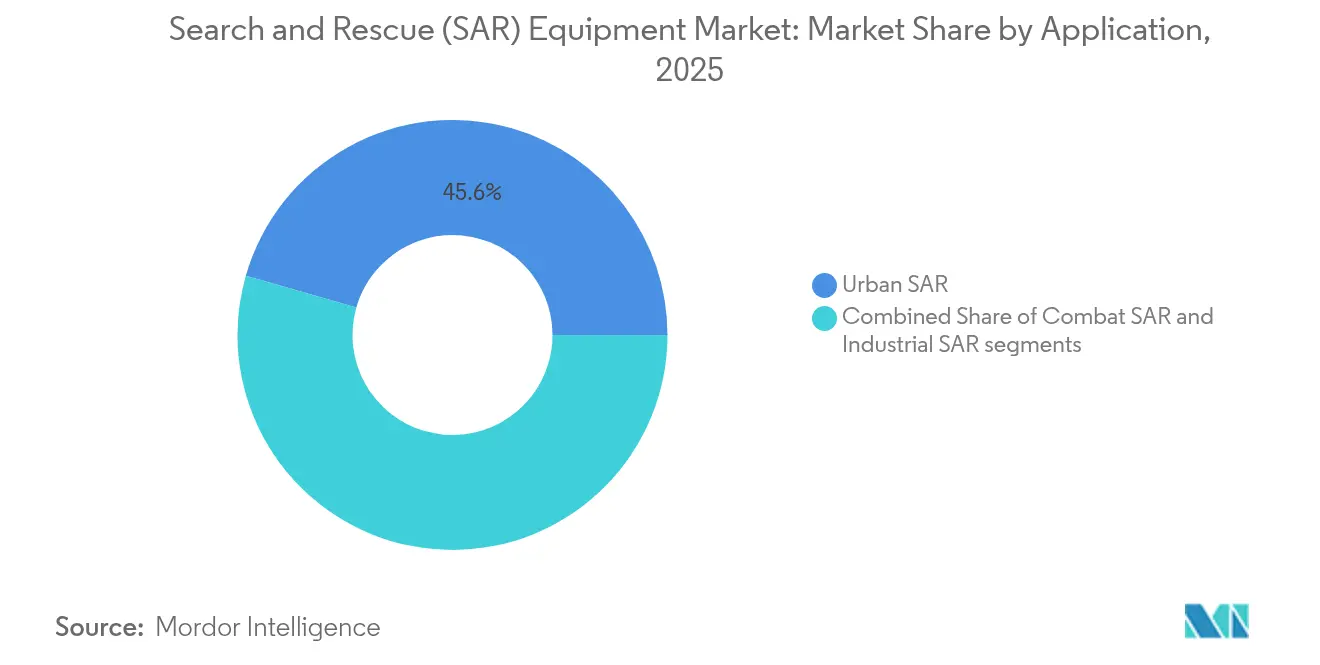
- Par application, le SAR urbain a représenté une part de 45,55 % en 2025 ; le SAR industriel devrait progresser à un TCAC de 5,62 % jusqu'en 2031.
- Par utilisateur final, les agences de défense et militaires ont dominé avec une part de revenus de 51,00 % en 2025, tandis que les opérateurs industriels devraient enregistrer un TCAC de 5,66 % jusqu'en 2031.
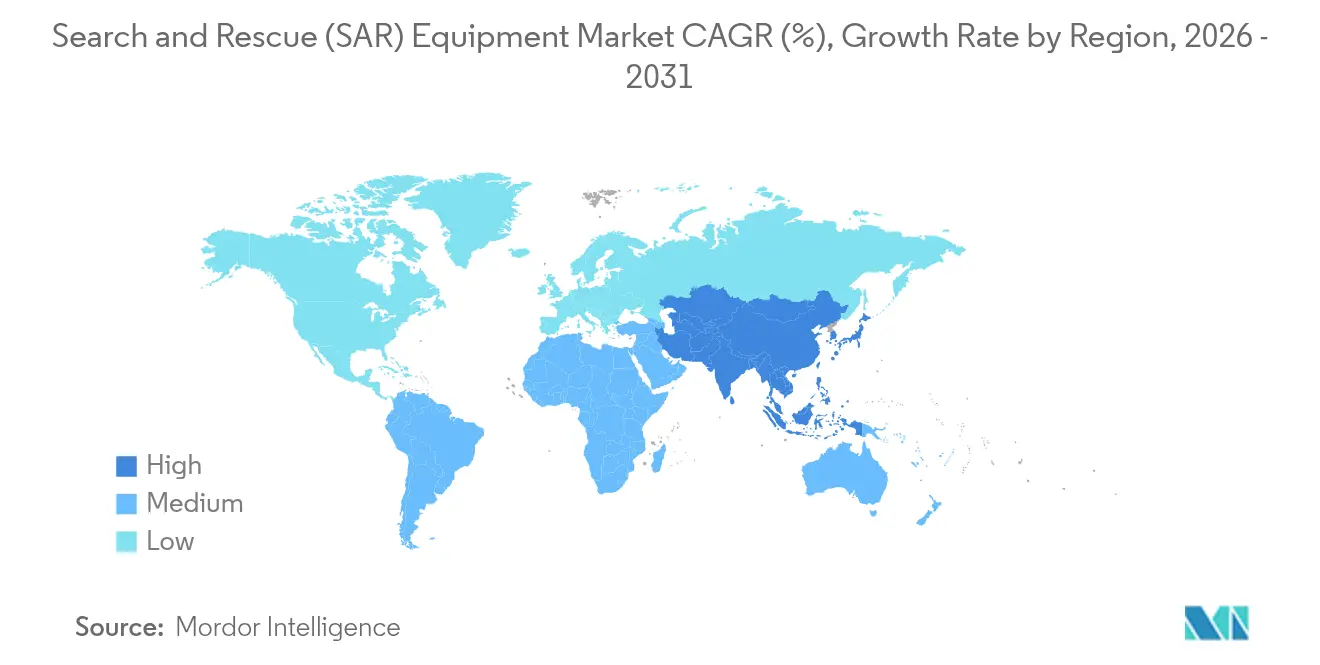
- Par géographie, l'Amérique du Nord a contribué à 38,12 % des revenus de 2025 ; l'Asie-Pacifique devrait croître à un TCAC de 5,57 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des équipements de recherche et de sauvetage (SAR)
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fréquence et gravité croissantes des catastrophes liées au climat stimulant les achats SAR multi-domaines | +0.8% | Mondial, concentré en Amérique du Nord, en Europe, dans les régions côtières d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération des UAV et des plateformes autonomes pour l'imagerie à grande surface | +0.6% | Mondial, adoption précoce en Amérique du Nord et en Europe, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Convergence des satellites LEO et de l'IoT permettant une connaissance situationnelle en temps réel | +0.5% | Couverture mondiale avec déploiement prioritaire dans les zones éloignées et maritimes | Moyen terme (2-4 ans) |
| Expansion des hubs énergétiques offshore, miniers éloignés et logistiques polaires | +0.4% | Routes arctiques, corridors énergétiques offshore, sites miniers éloignés dans le monde entier | Long terme (≥ 4 ans) |
| Migration obligatoire vers les balises Cospas-Sarsat MEOSAR de 2e génération | +0.3% | Secteurs maritimes et aéronautiques mondiaux | Court terme (≤ 2 ans) |
| Cycle mondial de remplacement des flottes vieillissantes de giravions et d'aéronefs à voilure fixe SAR | +0.4% | Principalement Amérique du Nord et Europe, extension vers les marchés d'Asie-Pacifique développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fréquence et gravité croissantes des catastrophes liées au climat stimulant les achats SAR multi-domaines
Les phénomènes météorologiques extrêmes ont causé 380 milliards USD de pertes économiques mondiales en 2024, laissant un écart de protection de 69 % dans la couverture d'assurance. Les gouvernements réagissent en réorientant les financements du secours post-événement vers la constitution proactive de capacités. Ressources naturelles Canada a réservé 346,1 millions USD pour les équipements et la formation en matière de lutte contre les incendies de forêt, et des engagements similaires figurent dans le budget 2025 de la FEMA (Federal Emergency Management Agency) de 33,1 milliards USD. L'augmentation du nombre de tempêtes provoquant des milliards de dollars de dégâts renforce le besoin d'actifs multi-domaines pouvant être déployés rapidement à travers les forêts, les côtes et les centres urbains, ce qui oriente le marché des équipements de recherche et de sauvetage vers le renouvellement des flottes et des charges utiles à plus haute technologie.
Prolifération des UAV et des plateformes autonomes pour l'imagerie à grande surface
Les drones équipés de capteurs thermiques atteignent désormais une précision de 95 % lors des essais de détection humaine, et les modèles d'inférence YOLOv8 permettent une confirmation des cibles en temps réel. À mesure que les dépenses en drones de défense augmentent, les courbes de coûts favorisent l'adoption par les agences SAR civiles d'une contractualisation de type « drone en tant que service ». Les flottes mixtes, telles que les hélicoptères Bell 429 de la police du Queensland et les UAV à voilure tournante, illustrent l'optimisation opérationnelle en terrain urbain dense.
Convergence des satellites LEO et de l'IoT permettant une connaissance situationnelle en temps réel
Les services SAR Galileo atteignent une probabilité de détection de 100 % avec une précision de localisation de 99,8 % dans un rayon de 5 km.[1]Source : Organisation de l'aviation civile internationale, « Présentation de l'atelier sur la recherche et le sauvetage », icao.int Les revenus mondiaux du GNSS (système mondial de navigation par satellite) sont en passe de plus que doubler d'ici 2033, et le service de liaison retour offre désormais une confirmation des signaux de détresse aux survivants. Associés aux flux d'observation de la Terre, les intervenants disposent de mises à jour continues sur la météo, les données thermiques et le trafic. Les appareils grand public, tels que les smartphones et les dispositifs SOS par satellite, renforcent encore la redondance lorsque les réseaux terrestres tombent en panne.
Expansion des hubs énergétiques offshore, miniers éloignés et logistiques polaires
Les nouveaux corridors de navigation arctiques et les plateformes offshore suscitent le développement de capacités dédiées. Le bail de cinq ans d'Equinor pour des hélicoptères AW 139, les modèles de simulation temporelle-motrice SAR pour la mer de Barents et les conclusions des ateliers nationaux sur la gestion des crises en Atlantique Nord indiquent une demande pour des équipements adaptés aux conditions saisonnières, des communications homologuées pour les zones polaires et des protocoles de coordination multinationale.[2]Source : Offshore Magazine, « Equinor renforce sa flotte d'hélicoptères de recherche et de sauvetage en mer du Nord », offshore-mag.com
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences strictes de certification multi-agences (Cospas-Sarsat, IMO, FAA, EASA) | –0.4% | Mondial, complexité accrue dans les opérations internationales | Moyen terme (2-4 ans) |
| Pénurie de formation certifiée pour les équipes SAR en robotique urbaine | –0.3% | Centres urbains dans le monde entier, pénuries aiguës dans les régions en développement | Long terme (≥ 4 ans) |
| Rigueur budgétaire post-pandémique retardant les acquisitions en capital | –0.2% | Économies développées à ratio dette/PIB élevé | Court terme (≤ 2 ans) |
| Lacunes en matière d'interopérabilité entre les radios analogiques héritées et les systèmes numériques/IA de nouvelle génération | –0.3% | Mondial, avec concentration des systèmes hérités sur les marchés établis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes de certification multi-agences
Le respect des mandats de l'IMO (Organisation maritime internationale), de la FAA (Administration fédérale de l'aviation), de l'EASA (Agence européenne de la sécurité aérienne) et de Cospas-Sarsat prolonge les cycles produits et augmente les coûts de test, en particulier pour les charges utiles à double usage nécessitant des homologations militaires et civiles distinctes. Les amendements au Manuel IAMSAR (Manuel international de recherche et de sauvetage aéronautiques et maritimes) ajoutent des obligations de suivi des équipements, et les changements de règles de la FCC (Commission fédérale des communications) dans les bandes 70/80/90 GHz nécessitent une coordination entre les domaines maritime et aéronautique, renforçant ainsi la barrière pour les nouveaux entrants.
Pénurie de formation certifiée pour les équipes SAR en robotique urbaine
La FEMA ne soutient que 28 groupes d'intervention de type 1 en matière de recherche et de sauvetage urbains à l'échelle nationale, tandis que les compétitions SkillsUSA mettent en évidence un déficit mondial de techniciens capables de piloter des drones, des robots terrestres et des capteurs à intelligence artificielle intégrée. Les programmes CERT (équipes communautaires de réponse aux urgences) au niveau local couvrent les premiers secours de base, mais l'adaptation d'un programme d'enseignement avancé pour répondre à la complexité des plateformes de nouvelle génération reste un défi à long terme pour une utilisation complète des équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme : les systèmes aériens ancrent la base de revenus
Les actifs aériens ont généré 57,74 % des revenus de 2025, soulignant la dépendance du marché des équipements de recherche et de sauvetage envers les hélicoptères, les aéronefs à voilure fixe et les UAV. Le démonstrateur RACER d'Airbus offre une vitesse de croisière de 400 km/h et des gains de consommation de carburant de 20 %, élargissant l'enveloppe de mission pour les extractions à grande vitesse. Les modèles à voilure fixe augmentent l'autonomie pour les opérations en haute mer, tandis que les UAV à longue endurance équipés de radars à ouverture synthétique comblent les lacunes de détection au-dessus des mers agitées. La coordination mixte habitée-non habitée réduit les cycles de sorties et oriente les plateformes avec équipage vers les sites de survivants confirmés.
Les plateformes terrestres, cependant, affichent le TCAC le plus rapide à 6,05 %, car l'urbanisation et les corridors industriels exigent des véhicules tout-terrain, des robots rampants et des exosquelettes portables pour les sauvetages en espace confiné. L'intégration avec les nœuds 5G et d'informatique en périphérie de réseau permet un déchargement vidéo quasi instantané vers les postes de commandement. La taille du marché des équipements de recherche et de sauvetage pour les solutions terrestres devrait augmenter régulièrement à mesure que les villes renforcent les infrastructures critiques et que les opérateurs privés imposent des flottes d'intervention sur site.


Par équipement : les systèmes de communication accélèrent la transition numérique
La migration des radios analogiques VHF (très haute fréquence) vers des appareils multiband à définition logicielle entraîne un TCAC de 7,12 % pour les équipements de communication. L'approbation de la FCC pour les liaisons haute fréquence air-surface débloque des canaux en gigabit pour la fusion de capteurs, tandis que les échéances de conformité MEOSAR (système de satellite en orbite terrestre moyenne pour la recherche et le sauvetage) accélèrent les cycles de renouvellement des balises. En 2025, les équipements de sauvetage ont toujours dominé le chiffre d'affaires global à 32,10 %, couvrant les brancards, les coupe-courants électriques et les kits d'évacuation. Pourtant, à mesure que les agences privilégient l'échange de données en temps réel, la part de marché des suites de communication connaîtra une croissance plus rapide.
Les capteurs de recherche bénéficient de réseaux IR (infrarouge) non refroidis améliorés, et les radars de sauvetage adoptent la direction à réseau phasé pour le rejet des fouillis. Les équipements techniques — logiciels de planification, d'analytique et de cartographie 3D — exploitent l'IA (intelligence artificielle) pour automatiser l'affectation des tâches aux équipes et les alertes de niveau de stock. D'autres catégories capturent les balises IoT émergentes et les auxiliaires autonomes destinés aux scénarios de matières dangereuses, diversifiant les opportunités pour les fournisseurs au sein du secteur plus large des équipements de recherche et de sauvetage.
Par application : les environnements industriels surpassent la croissance globale
Le SAR urbain a conservé sa position de leader avec 45,55 % des revenus en 2025, mais le SAR industriel affiche un TCAC de 5,62 % alors que les parcs éoliens offshore, les hydrocarbures en eaux profondes et les actifs miniers éloignés nécessitent une couverture dédiée. Les opérateurs financent de plus en plus des plateformes autonomes, invoquant la pression des régulateurs pour réduire les délais d'intervention lorsque les actifs gouvernementaux sont éloignés. Par conséquent, la taille du marché des équipements de recherche et de sauvetage pour usage industriel devrait se développer plus rapidement que les segments de combat ou de sécurité publique maritime.
Le SAR de combat reste stratégiquement important pour les ministères de la défense qui modernisent leurs équipements de vision nocturne, de contre-UAV et de guerre électronique. Les environnements urbains se tournent vers la robotique, l'imagerie thermique et les communications multibandes pour gérer les extractions en immeuble de grande hauteur et les incidents en tunnel. Chaque vertical d'application alimente des feuilles de route de charges utiles spécialisées au sein du marché global des équipements de recherche et de sauvetage.
Par utilisateur final : les opérateurs industriels intensifient leurs achats
Les agences de défense et militaires ont représenté 51,00 % des ventes de 2025, mais les opérateurs industriels — pétrole, gaz, mines et éolien offshore — sont sur une trajectoire de TCAC de 5,66 % alors qu'ils investissent dans des flottes autonomes. Les chaînes d'approvisionnement à double usage permettent aux sous-traitants de réutiliser l'avionique de qualité militaire pour les plateformes civiles, en accord avec les mandats de développement durable et les exigences des assureurs. Les services de sécurité publique continuent de bénéficier des subventions de la FEMA et des programmes régionaux de partage des coûts, bien que le rythme des investissements puisse se modérer sous l'effet du resserrement budgétaire.
La convergence intersectorielle est en hausse : RTX Corporation, prime de défense, déploie des capteurs hyperspectraux adaptables à la surveillance commerciale des pipelines, tandis que les grands groupes énergétiques privés louent du temps de giravion disponible aux unités de garde côtière pendant les périodes de faible demande. Ces partenariats étendent le chiffre d'affaires adressable sans surcharger les budgets publics, renforçant la résilience au sein du marché des équipements de recherche et de sauvetage.
Analyse géographique
L'Amérique du Nord a contrôlé 38,12 % du chiffre d'affaires de 2025, ancrée par le budget annuel de 33,1 milliards USD de la FEMA et les dépenses soutenues des garde-côtes, de l'armée de l'air et des programmes étatiques de lutte contre les incendies de forêt. La base industrielle aérospatiale intégrée de la région accélère le déploiement de la propulsion hybride-électrique, des kits de renforcement polaire et des logiciels de commandement en nuage, maintenant le marché des équipements de recherche et de sauvetage à la pointe des capacités.
L'Europe maintient une part importante grâce aux actifs mutualisés de rescEU et à la charge utile SAR mature de Galileo. Les achats conjoints génèrent des remises sur volume, tandis que les États membres arctiques canalisent des fonds vers des coques de classe glace et des drones à longue portée. L'accent réglementaire de l'Europe sur l'aviation verte incite également les fournisseurs à développer des moteurs compatibles avec les biocarburants et des structures composites recyclables.
L'Asie-Pacifique est le théâtre à la croissance la plus rapide avec un TCAC de 5,57 %. L'urbanisation côtière rapide, la fréquence des typhons et les risques sismiques poussent les gouvernements à augmenter leurs inventaires — de la mise à niveau du commandement par satellite du Japon au Fonds de préparation aux catastrophes de l'Australie. Les revenus du SAR industriel progressent à mesure que les méthaniers, les plateformes offshore et les sites miniers en montagne acquièrent des kits sur mesure. Les exercices transfrontaliers de secours en cas de catastrophe favorisent la convergence doctrinale et renforcent la demande régionale de systèmes interopérables.

Paysage réglementaire
L'environnement réglementaire des équipements SAR est façonné par des régimes maritimes, aéronautiques et spectraux qui se recoupent et qui affectent les balises, les communications et les charges utiles de détection. Pour la localisation des détresses maritimes, la résolution MSC.510(105) de l'OMI définit les caractéristiques techniques des transpondeurs de recherche et de sauvetage (SART) à 9 GHz, tandis que les utilisateurs de balises de localisation personnelles dans l'aviation et le sauvetage en extérieur opèrent selon des règles radio nationales telles que le cadre de la FCC pour les PLB (47 CFR 95.2987), qui lie la certification aux normes RTCM et à une validation d'essai indépendante.
En Europe, les déploiements radio et de capteurs sont influencés par des normes harmonisées et des spécifications d'interface nationales, notamment la norme ETSI EN 303 661 relative à l'utilisation des fréquences pour les radars à synthèse d'ouverture au sol (GBSAR), avec des échéances de mise en œuvre et d'harmonisation s'étendant jusqu'en 2026. L'Agence fédérale des réseaux allemande publie également des spécifications d'interface régissant les paramètres radio des balises d'urgence, y compris les cas d'utilisation à 121,5 MHz et 406 MHz, créant des points de contrôle de conformité pour les fournisseurs vendant dans plusieurs juridictions et pour les opérateurs menant des missions SAR transfrontalières.
Analyse de la chaîne de valeur
La chaîne de valeur des équipements SAR commence par la définition des exigences de mission et les achats effectués par les ministères de la défense, les gardes-côtes, les agences de sécurité publique et les opérateurs industriels. Elle passe ensuite par les fabricants OEM de plateformes et de sous-systèmes (y compris les cellules d'aéronef, les radios, les capteurs, les balises, les treuils/palans et les logiciels de commandement et de contrôle), puis par les services de certification et d'essai, et enfin par le déploiement via des intégrateurs, des organismes de formation et des organisations de MRO qui assurent le maintien en condition opérationnelle. Les dépendances de certification vis-à-vis de l'OMI et des autorités de l'aviation, ainsi que les homologations radio, renforcent le rôle des laboratoires d'essai et des spécialistes de la conformité plus tôt dans la chaîne, à mesure que les programmes migrent vers les balises Cospas-Sarsat de nouvelle génération. Dans le même temps, les charges utiles de communication multibande et de radar accroissent l'effort d'intégration au niveau système.
Les contraintes en amont sur l'électronique haut de gamme, notamment les semi-conducteurs et les modules d'émission-réception spécialisés utilisés dans les radars et les communications avancées, peuvent engendrer des risques de calendrier et poussent les maîtres d'œuvre et les fournisseurs de rang inférieur vers des approvisionnements à délais plus longs et une double source. En aval, les modèles axés sur les services se développent, avec des dispositifs d'exploitation public-privé et des contrats de maintenance à long terme devenant centraux dans l'économie du cycle de vie ; par exemple, Leonardo et Heli-One ont prolongé le soutien à la flotte SAR AW101 de la Norvège jusqu'en 2030, renforçant la manière dont la capacité de MRO et l'approvisionnement en pièces détachées ancrent de plus en plus la valeur totale des programmes au-delà de la livraison initiale de l'équipement.
Paysage concurrentiel
Le marché présente une concentration modérée : les grands conglomérats de défense combinent cellules d'aéronefs, capteurs et logiciels de mise en réseau en packages clés en main, mais la fragmentation par catégorie laisse de la place aux innovateurs de niche. Le carnet de commandes de 218 milliards USD de RTX Corporation et ses dépenses annuelles en R&D de 10,3 milliards USD illustrent les avantages d'échelle. Airbus exploite ses records de vitesse en giravion pour remporter des appels d'offres à haute altitude et longue portée, tandis que Leonardo propose des variantes AW 139 adaptées aux baux offshore comme le programme de mer du Nord d'Equinor.
Les tendances technologiques mettent l'accent sur l'avionique à architecture ouverte, la planification de mission assistée par IA et les baies de charge utile modulaires. Les acteurs établis s'associent à des start-ups logicielles pour des outils de triage par vision par ordinateur ou à des opérateurs de communications par satellite pour une connectivité résiliente en bande L. Les nouveaux entrants se concentrent sur les micro-UAV capables d'essaims, les capteurs à faible consommation de puissance, de poids et de volume (SWaP), et les tableaux de bord de commandement natifs en nuage, érodant progressivement la part des acteurs établis dans les niches de sous-systèmes.
Les opérateurs industriels achètent de plus en plus directement, comprimant les marges des intermédiaires mais offrant aux fournisseurs spécialisés un point d'entrée. Pendant ce temps, les gouvernements imposent des règles de contenu national, ce qui pourrait remodeler l'approvisionnement pour les primes étrangers et inciter à la création de lignes d'assemblage en coentreprise. À terme, les manœuvres stratégiques dépendront de l'accélération des cycles de certification et de l'intégration de solutions de formation pour combler les lacunes en compétences.
Leaders du secteur des équipements de recherche et de sauvetage (SAR)
RTX Corporation
Thales Group
Honeywell International, Inc.
Leonardo S.p.A.
Textron Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
La commercialisation et l'externalisation des services SAR créent un espace pour que les opérateurs et les OEM regroupent aéronefs, kits de mission et soutien basé sur la disponibilité au sein d'engagements pluriannuels. Le programme britannique UKSAR2G, cité à 1,6 milliard de GBP dans les rapports du secteur concernant Bristow, montre comment la demande gouvernementale peut être satisfaite par des opérations sous contrat, déplaçant les critères d'achat vers la fiabilité de déploiement, la formation et les communications intégrées plutôt que vers l'achat de matériel autonome.
La modernisation des flottes et les mises à niveau des kits de mission soutiennent également des opportunités supplémentaires dans les hélicoptères à charge moyenne et leurs sous-systèmes, y compris les treuils, l'éclairage, les capteurs et les communications sécurisées, aux côtés de forfaits de soutien de longue durée. En juin 2026, Leonardo a annoncé une commande d'Avincis pour 15 hélicoptères (AW169 et AW139) afin d'étendre les services médicaux d'urgence et de recherche et sauvetage en Europe, et en février 2026, Leonardo a sélectionné le treuil de sauvetage Pegasus pour l'AW139, indiquant un investissement continu dans les équipements de levage et de récupération critiques pour la mission. Sur le plan technologique, les travaux de conformité radio guidés par les normes et d'harmonisation européenne, y compris la norme ETSI EN 303 661 jusqu'en 2026, mettent en évidence la demande pour des fournisseurs capables de livrer des charges utiles certifiées et interopérables à travers les juridictions, en particulier là où des flottes mixtes analogiques-numériques sont encore en service.
Développements récents du secteur
- Juillet 2026 : Thales a annoncé un nouveau système de projecteur de recherche et d'atterrissage (SLL) à LED haute puissance pour les missions SAR, avec une architecture définie par logiciel et une intégration encastrée. Ce développement élargit la capacité SAR de nuit et facilite l'intégration des capteurs sur différentes plateformes. Cela renforce la position de Thales dans le matériel SAR critique pour la mission et soutient des opportunités plus larges de rétrofit de plateformes.
- Juin 2026 : Leonardo a annoncé une commande d'Avincis pour 15 hélicoptères (10 AW169 et 5 AW139) pour soutenir l'expansion des services SAR et médicaux en Europe, livraisons de 2028 à 2031. L'expansion de la flotte d'hélicoptères SAR à charge moyenne en Europe montre une demande continue pour des capacités aéroportées polyvalentes dans des contextes civils et de défense. L'accord sécurise les pipelines de maintenance à long terme de Leonardo et renforce son empreinte SAR en Europe.
- Février 2026 : Leonardo a sélectionné le treuil de sauvetage de nouvelle génération Pegasus d'Onboard Systems pour la plateforme AW139 afin d'améliorer la fiabilité et la capacité opérationnelle. Cette mise à niveau améliore les opérations de sauvetage et permet des déploiements SAR multi-missions sur la plateforme. Ce choix renforce l'écosystème de Leonardo avec un fournisseur de treuils moderne et des opportunités de rétrofit.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les équipements utilisés pour localiser, communiquer avec et récupérer en toute sécurité les personnes en détresse dans les opérations terrestres, maritimes et aériennes. Nous comptons la vente de matériel et de systèmes SAR dédiés utilisés par les équipes de sécurité publique, de défense et d'intervention industrielle.
Exclusions de périmètre : nous excluons les équipements de protection individuelle à usage général et les consommables médicaux courants qui ne sont pas achetés ou utilisés principalement pour des missions de recherche et sauvetage.
Aperçu de la segmentation
- Par plateforme
- Aérien
- Hélicoptères
- Aéronefs à voilure fixe
- Véhicules aériens sans pilote (UAV)
- Maritime
- Terrestre
- Aérien
- Par équipement
- Équipements de sauvetage
- Outils de sauvetage électriques
- Kits médicaux et d'évacuation
- Équipements de recherche
- Capteurs thermiques / IR
- Radars de sauvetage
- Équipements de communication
- Terminaux SATCOM
- Radios à définition logicielle
- Équipements techniques
- Systèmes de planification et de commandement
- Autres équipements
- Équipements de sauvetage
- Par application
- SAR de combat
- SAR urbain
- SAR industriel
- Par utilisateur final
- Agences de défense et militaires
- Sécurité publique et application de la loi
- Opérateurs industriels
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par organiser ce qui est mesurable dans le domaine public, puis nous mettons en correspondance ces éléments avec les cas d'usage SAR afin que le modèle ne dérive pas vers des dépenses de sécurité ou de défense plus larges. Les principales données sont issues d'ensembles de données officiels et d'organismes de normalisation, tels que la NOAA pour les impacts météorologiques et des tempêtes, la FEMA pour les programmes de réponse aux catastrophes, la garde côtière américaine pour les rapports de mission SAR, les orientations de l'OACI et de l'OMI pour les exigences de sécurité aéronautique et maritime, et le programme Cospas-Sarsat pour les mises à jour de l'écosystème de balises et d'alerte.
Ensuite, nous examinons les signaux de l'offre et de la demande qui aident à dimensionner les dépenses adressables, y compris les documents budgétaires gouvernementaux et les avis d'appel d'offres, les rapports annuels d'entreprises et les présentations aux investisseurs, les communiqués de presse fiables sur les mises à niveau de flottes, et les revues à comité de lecture qui traitent des performances des équipements de communication de secours, de détection et de survie. Lorsque cela est utile, nous utilisons des sources payantes couvrant les finances des entreprises et les contrats et appels d'offres mondiaux, afin de normaliser la répartition des revenus des fournisseurs et de confirmer le calendrier des programmes. Les sources documentaires énumérées ici sont uniquement illustratives, et nous avons également utilisé des références supplémentaires pour collecter des données, valider des hypothèses et clarifier des points ambigus.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver ce que les sources documentaires ne peuvent pas entièrement démontrer, principalement la part des revenus d'équipement réellement pilotée par le SAR par rapport aux dépenses de sécurité adjacentes. Nous avons échangé avec et interrogé des parties prenantes des achats et des opérations dans les domaines de la défense, des services de garde-côtes et maritimes, de la gestion des urgences et des équipes d'intervention industrielle. Nous avons ensuite revérifié les hypothèses par région, car la composition des missions et les cycles de remplacement diffèrent selon le théâtre d'opérations et le rythme des achats.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Direction générale : 17 % | APAC : 52 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 29 % |
| Acteurs plus petits : 17 % | Managers : 59 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le modèle commence par une construction descendante où l'exposition aux incidents et les dépenses de préparation sont traduites en un pool de demande adressable par plateforme, puis ajustées à l'aide des schémas d'adoption et de remplacement rapportés par les utilisateurs. Pour garder les chiffres ancrés dans la réalité, nous les corroborons par des vérifications ascendantes sélectives, y compris des répartitions de revenus de fournisseurs échantillonnées, le calendrier des achats au niveau des programmes et des recoupements volume-par-ASP pour les paniers d'équipements SAR courants.
Les données utilisées dans le dimensionnement comprennent les indicateurs de fréquence et de gravité des catastrophes, le nombre de flottes et d'actifs actifs pour les plateformes SAR, les cycles de mise à niveau des balises et des communications d'urgence (y compris les transitions vers l'alerte satellite), les signaux de dépenses de formation et de préparation, et les intervalles typiques de remise en état ou de remplacement des équipements de mission. Les prévisions s'appuient sur une analyse de scénarios, où les trajectoires d'achat de base, conservatrice et accélérée sont liées à la visibilité budgétaire et aux priorités opérationnelles confirmées lors des entretiens. Lorsque les données ascendantes sont incomplètes pour les plus petits fournisseurs, nous combler les lacunes en utilisant les ratios de revenus comparables et la densité des appels d'offres, puis nous normalisons les totaux afin qu'ils restent cohérents avec les indicateurs de demande observables.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à travers des signaux indépendants. Nous vérifions les dépenses modélisées par rapport à l'activité d'achat, aux tendances d'intensité des missions et à l'orientation des revenus côté fournisseurs. Toute variation marquée est examinée par les analystes pour en identifier les facteurs, tels que des années de catastrophes exceptionnelles, des calendriers de livraison retardés ou des effets de conversion de devises, puis les hypothèses sont revues avec des appels de suivi si nécessaire.
Avant validation finale, le travail passe par un examen interne à plusieurs étapes, incluant des vérifications d'écart aux niveaux régional et des plateformes, ainsi que des contrôles de cohérence par rapport aux tendances historiques. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées lorsque des événements significatifs se produisent, tels que d'importantes attributions de marchés, des changements réglementaires affectant les équipements obligatoires, ou des évolutions majeures du financement de la réponse aux catastrophes. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Estimation de Mordor Intelligence du marché des équipements de recherche et de sauvetage comparée à d'autres estimations publiées
Les chiffres publiés peuvent sembler très éloignés les uns des autres sur ce marché, car la frontière entre les équipements SAR et le matériel de sécurité, médical d'urgence et de défense plus large n'est pas toujours tracée de la même manière. Nous observons le plus souvent des écarts lorsque les études appliquent un panier d'équipements large, supposent un calendrier de remplacement uniforme, ou convertissent les devises en utilisant des moyennes d'année de base différentes.
L'écart principal provient du fait de mélanger les équipements généraux de réponse d'urgence avec la demande SAR. Mordor Intelligence ne comptabilise les revenus que lorsque l'équipement est acheté pour la recherche, la détection, le sauvetage ou les communications SAR critiques pour la mission, et non pour les stocks de sécurité courants ou les consommables médicaux non liés au SAR.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 115,51 milliards USD (2025) | |
| Cabinet de conseil mondial A | 98,40 milliards USD (2025) | Utilise un périmètre plus restreint centré sur le matériel de sauvetage et de récupération, et semble sous-estimer les systèmes de recherche, de détection et de communication SAR, ce qui réduit le pool de dépenses adressables. |
| Association professionnelle B | 132,20 milliards USD (2025) | Élargit le périmètre aux dépenses plus larges de réponse d'urgence et d'équipement de sécurité, et applique des hypothèses de renouvellement agressives qui augmentent la demande de remplacement annuelle au-delà des cycles de mise à niveau SAR typiques. |
Pris ensemble, cet écart reflète principalement ce qui est comptabilisé comme équipement spécifiquement SAR et la manière dont les cycles de remplacement sont traités dans l'année de base. Notre approche reste traçable par rapport à des signaux de demande observables, et elle est reproductible car chaque ajustement est relié à l'usage de la mission, au calendrier des achats et aux retours de validation des utilisateurs finaux.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des équipements de recherche et de sauvetage ?
Le marché est évalué à 119,51 milliards USD en 2026 et devrait croître jusqu'à 141,69 milliards USD d'ici 2031 à un TCAC de 3,46 %.
Quel segment de plateforme domine le marché ?
Les systèmes aériens ont dominé avec une part de revenus de 57,74 % en 2025, reflétant la flexibilité de mission des hélicoptères, des aéronefs à voilure fixe et des UAV.
Pourquoi les systèmes de communication sont-ils la catégorie d'équipement à la croissance la plus rapide ?
Les agences remplacent les radios analogiques par des appareils multiband à définition logicielle pour prendre en charge les flux de données IA et satellitaires, conférant au segment un TCAC de 7,12 %.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche la croissance régionale la plus rapide, portée par le développement côtier, la fréquence des catastrophes naturelles et les modernisations de défense qui stimulent les achats.
Comment les opérateurs industriels influencent-ils la demande ?
Les entreprises des secteurs de l'énergie offshore, des mines et de la logistique polaire investissent dans des flottes autonomes, faisant des opérateurs industriels le groupe d'utilisateurs finaux à la croissance la plus rapide.
Quel est le principal frein à la croissance du marché ?
Les processus de certification multi-agences complexes allongent les délais de développement et augmentent les coûts, en particulier pour les nouveaux entrants fabriquant des équipements à double usage.
Dernière mise à jour de la page le:



