
Tamaño y Cuota del Mercado de Equipos de Búsqueda y Rescate (SAR)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 119.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 141.69 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.46 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Búsqueda y Rescate (SAR) por Mordor Intelligence
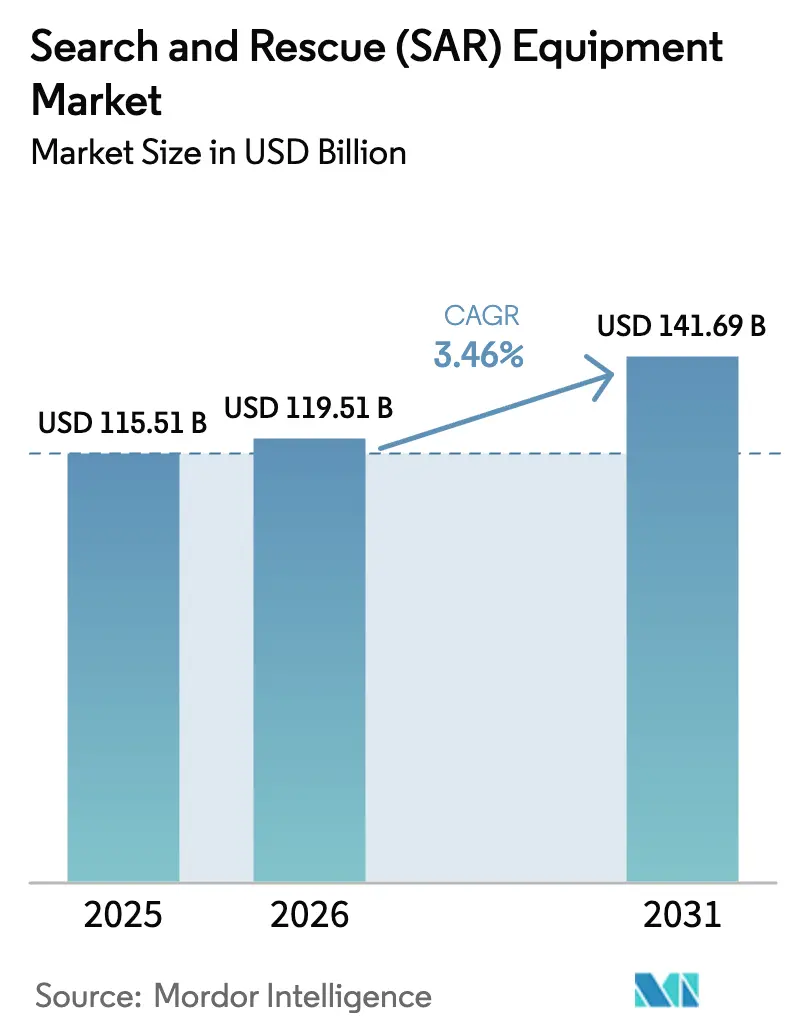
El tamaño del mercado de equipos de búsqueda y rescate fue valorado en USD 115,51 mil millones en 2025 y se estima que crecerá desde USD 119,51 mil millones en 2026 hasta alcanzar USD 141,69 mil millones en 2031, a una CAGR del 3,46% durante el período de previsión (2026-2031). La creciente frecuencia de desastres provocados por el clima, la transición a balizas Cospas-Sarsat de nueva generación y los ciclos constantes de modernización en flotas de defensa y civiles continúan sustentando la demanda. Las plataformas autónomas aéreas, de superficie y terrestres vinculadas a redes de satélites en órbita baja terrestre (LEO) están ampliando el alcance de las misiones. Al mismo tiempo, el estímulo gubernamental, como el gasto de Canadá en gestión de incendios forestales y la flota rescEU de la Unión Europea, mantiene activos los canales de adquisición. Simultáneamente, las brechas de interoperabilidad entre radios analógicas y los emergentes sistemas digitales suponen un riesgo de ejecución, y la mayor austeridad presupuestaria pospandémica podría ralentizar los programas de capital en varias economías con elevado endeudamiento.
Conclusiones clave del informe
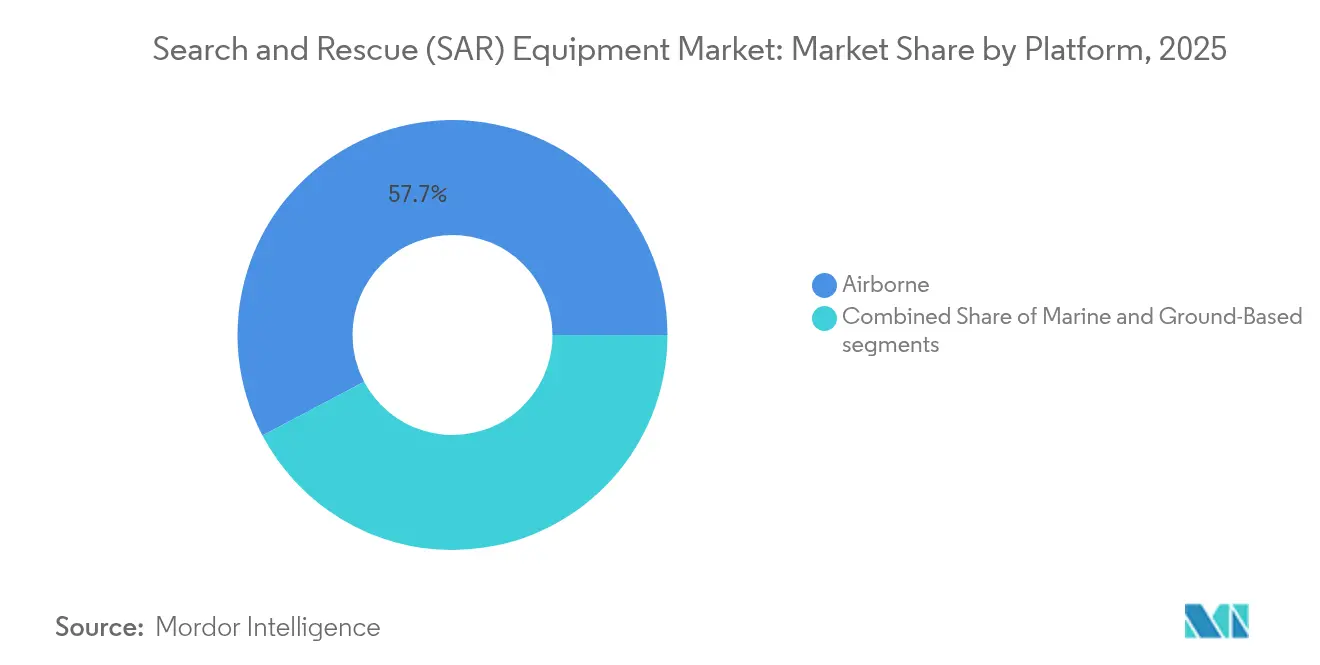
- Por plataforma, los sistemas aéreos representaron el 57,74% de la cuota del mercado de equipos de búsqueda y rescate en 2025, mientras que los sistemas terrestres registraron el crecimiento más rápido con una CAGR del 6,05% hasta 2031.
- Por equipo, los sistemas de comunicación lideraron el perfil de mayor crecimiento con una CAGR del 7,12%, mientras que los equipos de rescate mantuvieron el 32,10% del tamaño del mercado de equipos de búsqueda y rescate en 2025.
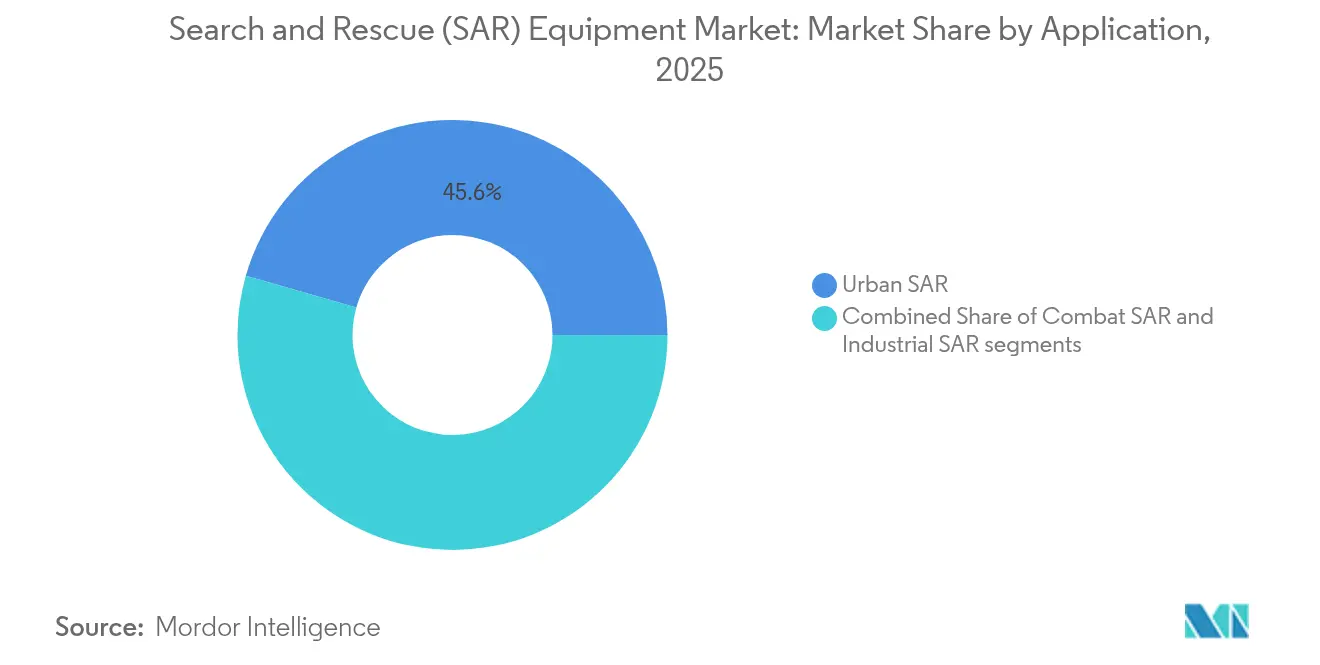
- Por aplicación, el SAR urbano representó una cuota del 45,55% en 2025; se proyecta que el SAR industrial se expanda a una CAGR del 5,62% hasta 2031.
- Por usuario final, las agencias de defensa y militares lideraron con una cuota de ingresos del 51,00% en 2025, mientras que se espera que los operadores industriales registren una CAGR del 5,66% hasta 2031.
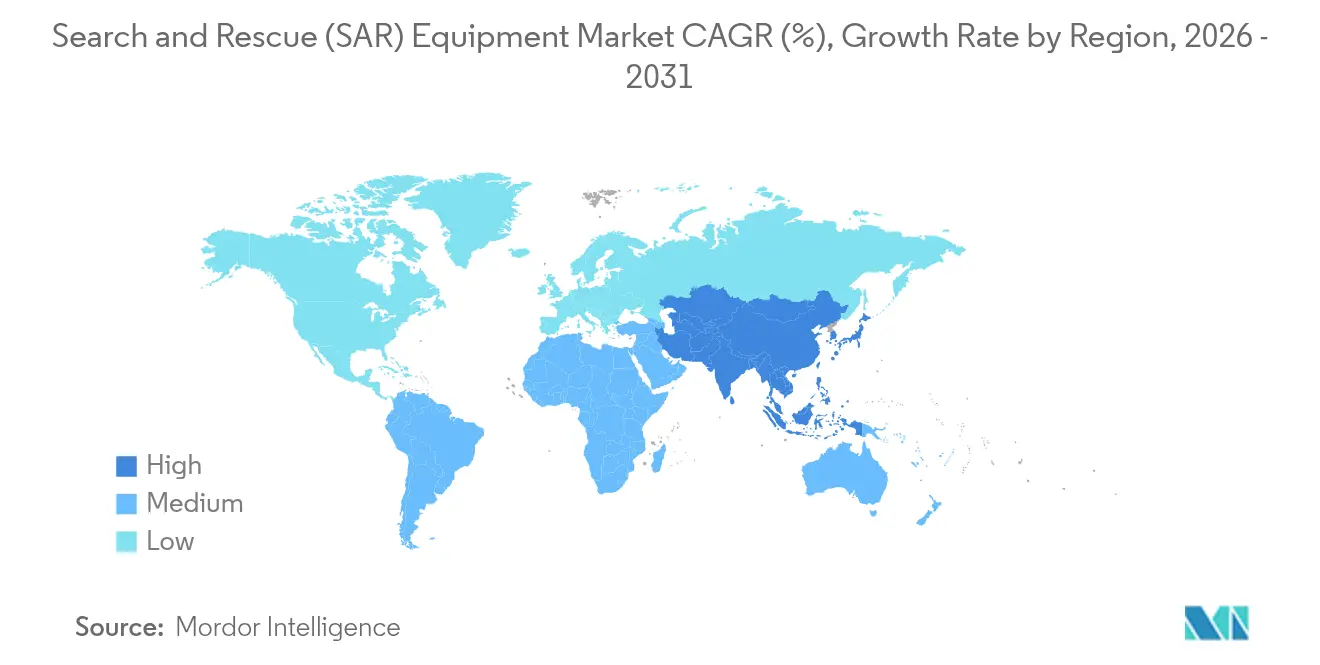
- Por geografía, América del Norte aportó el 38,12% de los ingresos de 2025; Asia-Pacífico está previsto que crezca a una CAGR del 5,57% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado global de equipos de búsqueda y rescate (SAR)
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mayor frecuencia y severidad de los desastres provocados por el clima que impulsan la adquisición de equipos SAR multidominio | +0.8% | Mundial, concentrado en América del Norte, Europa y regiones costeras de Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de vehículos aéreos no tripulados (UAV) y plataformas autónomas para imágenes de área amplia | +0.6% | Mundial, adopción temprana en América del Norte y Europa, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Convergencia de satélites LEO e IoT para la conciencia situacional en tiempo real | +0.5% | Cobertura mundial con despliegue prioritario en zonas remotas y marítimas | Mediano plazo (2-4 años) |
| Expansión de centros de energía costa afuera, minería remota y logística polar | +0.4% | Rutas árticas, corredores de energía costa afuera, ubicaciones mineras remotas en todo el mundo | Largo plazo (≥ 4 años) |
| Migración obligatoria a balizas Cospas-Sarsat MEOSAR de segunda generación | +0.3% | Sectores marítimo y de aviación a nivel mundial | Corto plazo (≤ 2 años) |
| Ciclo de reemplazo global de aeronaves de ala rotatoria y de ala fija SAR envejecidas | +0.4% | América del Norte y Europa principalmente, con expansión hacia los mercados desarrollados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor frecuencia y severidad de los desastres provocados por el clima que impulsan la adquisición de equipos SAR multidominio
Los fenómenos meteorológicos severos causaron pérdidas económicas mundiales de USD 380 mil millones durante 2024, dejando una brecha de protección del 69% en la cobertura de seguros. Los gobiernos están respondiendo desplazando fondos desde la asistencia posterior a los eventos hacia la construcción proactiva de capacidades. Recursos Naturales de Canadá destinó USD 346,1 millones para equipos y capacitación contra incendios forestales, y compromisos similares figuran en el presupuesto de USD 33,1 mil millones de FEMA para el ejercicio fiscal 2025. La mayor frecuencia de tormentas con pérdidas superiores a mil millones de dólares intensifica la necesidad de activos multidominio que puedan desplegarse rápidamente en bosques, costas y centros urbanos, orientando el mercado de equipos de búsqueda y rescate hacia renovaciones de flotas y cargas útiles de mayor tecnología.
Proliferación de vehículos aéreos no tripulados (UAV) y plataformas autónomas para imágenes de área amplia
Los drones equipados con sensores térmicos ofrecen actualmente una precisión del 95% en pruebas de detección humana, y los modelos de inferencia YOLOv8 permiten la confirmación de objetivos en tiempo real. A medida que el gasto en drones de defensa escala, las curvas de costos favorecen que las agencias civiles de SAR adopten la contratación de "dron como servicio". Las flotas mixtas, como los helicópteros Bell 429 de la Policía de Queensland combinados con vehículos aéreos no tripulados de ala rotatoria, ilustran la optimización operativa en terrenos urbanos densos.
Convergencia de satélites LEO e IoT para la conciencia situacional en tiempo real
Los servicios SAR de Galileo alcanzan una probabilidad de detección del 100% con una precisión de localización del 99,8% dentro de un radio de 5 km.[1]Fuente: Organización de Aviación Civil Internacional, "Presentación del Taller de Búsqueda y Rescate," icao.int Los ingresos globales del GNSS están en camino de más que duplicarse para 2033, y el Servicio de Enlace de Retorno ahora ofrece confirmación de señales de socorro a los sobrevivientes. Combinado con datos de observación terrestre, los equipos de respuesta obtienen actualizaciones continuas sobre el clima, temperatura y tráfico. Los dispositivos de consumo, como los teléfonos inteligentes y los sistemas de SOS satelital, amplían aún más la redundancia cuando las redes terrestres fallan.
Expansión de centros de energía costa afuera, minería remota y logística polar
Los nuevos corredores de navegación árticos y las plataformas costa afuera están impulsando el desarrollo de capacidades específicas. El arrendamiento a cinco años por parte de Equinor de helicópteros AW 139, los modelos de tiempo-movimiento SAR basados en agentes para el Mar de Barents y los hallazgos de talleres nacionales sobre respuesta a crisis en el Atlántico Norte indican una demanda de equipos adaptados a las estaciones, comunicaciones con clasificación polar y protocolos de coordinación multinacional.[2]Fuente: Offshore Magazine, "Equinor Refuerza su Flota de Helicópteros de Búsqueda y Rescate en el Mar del Norte," offshore-mag.com
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Estrictos requisitos de certificación multiagencia (Cospas-Sarsat, IMO, FAA, EASA) | –0.4% | Mundial, con mayor complejidad en operaciones internacionales | Mediano plazo (2-4 años) |
| Escasez de formación certificada para equipos de SAR urbano con robótica | –0.3% | Centros urbanos en todo el mundo, con escasez aguda en regiones en desarrollo | Largo plazo (≥ 4 años) |
| Austeridad fiscal pospandémica que retrasa las adquisiciones de capital | –0.2% | Economías desarrolladas con altas ratios de deuda sobre PIB | Corto plazo (≤ 2 años) |
| Brechas de interoperabilidad entre radios analógicas heredadas y sistemas digitales/IA de nueva generación | –0.3% | Mundial, con concentración de sistemas heredados en mercados consolidados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictos requisitos de certificación multiagencia
El cumplimiento de los mandatos de IMO, FAA, EASA y Cospas-Sarsat prolonga los ciclos de producto y eleva los costos de prueba, en particular para las cargas útiles de doble uso que requieren aprobaciones militares y civiles por separado. Las enmiendas al Manual IAMSAR añaden obligaciones de seguimiento de equipos, y los cambios normativos de la FCC en las bandas de 70/80/90 GHz exigen coordinación entre los dominios marítimo y de aviación, reforzando la barrera de entrada para los nuevos participantes de menor tamaño.
Escasez de formación certificada para equipos de SAR urbano con robótica
FEMA respalda únicamente 28 grupos de trabajo de búsqueda y rescate urbano de Tipo 1 a nivel nacional, mientras que las competencias de SkillsUSA ponen de manifiesto un déficit mundial de técnicos capaces de operar drones, robots terrestres y sensores habilitados por IA. Los programas comunitarios CERT cubren primeros auxilios básicos, pero escalar un currículo avanzado para responder a la complejidad de las plataformas de nueva generación sigue siendo un desafío a largo plazo para la plena utilización de los equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por plataforma: Los sistemas aéreos anclan la base de ingresos
Los activos aéreos generaron el 57,74% de los ingresos de 2025, lo que subraya la dependencia del mercado de equipos de búsqueda y rescate de helicópteros, aeronaves de ala fija y vehículos aéreos no tripulados (UAV). El demostrador RACER de Airbus ofrece una velocidad de crucero de 400 km/h y una reducción del consumo de combustible del 20%, ampliando el alcance de misión para extracciones de alta velocidad. Los modelos de ala fija amplían el alcance en operaciones de mar abierto, mientras que los UAV de larga duración equipados con radar de apertura sintética cubren las brechas de detección en mares agitados. La coordinación mixta tripulada y no tripulada reduce los ciclos de salida y dirige las plataformas tripuladas a los lugares donde se ha confirmado la presencia de supervivientes.
Sin embargo, las plataformas terrestres registran la CAGR más rápida, del 6,05%, a medida que la urbanización y los corredores industriales exigen vehículos todo terreno, robots articulados y exoesqueletos portátiles para rescates en espacios confinados. La integración con nodos de 5G y computación en el borde permite la transferencia casi instantánea de vídeo a los puestos de mando. Se espera que el tamaño del mercado de equipos de búsqueda y rescate para soluciones terrestres crezca de manera sostenida a medida que las ciudades refuercen su infraestructura crítica y los operadores privados exijan flotas de respuesta in situ.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por equipo: Los sistemas de comunicación aceleran la transición digital
La migración de radios analógicas VHF a dispositivos multibanda definidos por software impulsa una CAGR del 7,12% para los equipos de comunicación. La aprobación de la FCC para enlaces de alta frecuencia aire-superficie desbloquea canales de gigabit para la fusión de sensores, mientras que los plazos de preparación para MEOSAR aceleran los ciclos de renovación de balizas. En 2025, los equipos de rescate aún lideraban los ingresos totales con el 32,10%, incluyendo camillas, cortadoras eléctricas y kits de evacuación. Sin embargo, a medida que las agencias priorizan el intercambio de datos en tiempo real, la cuota de mercado de los conjuntos de comunicación experimentará un crecimiento más rápido.
Los sensores de búsqueda se benefician de matrices de infrarrojos sin enfriar mejoradas, y los radares de rescate adoptan la dirección por arreglo de fase para el rechazo de interferencias. El equipamiento técnico —software de planificación, análisis y cartografía 3D— aprovecha la IA para automatizar la asignación de tareas a las tripulaciones y las alertas de nivel de inventario. Otras categorías capturan balizas IoT emergentes y asistentes autónomos orientados a escenarios con materiales peligrosos, diversificando las oportunidades para los proveedores dentro de la industria de equipos de búsqueda y rescate en sentido amplio.
Por aplicación: Los entornos industriales superan el crecimiento general
El SAR urbano mantuvo el liderazgo con el 45,55% de los ingresos en 2025, aunque el SAR industrial registra una CAGR del 5,62% a medida que la energía eólica costa afuera, los hidrocarburos en aguas profundas y los activos minerales remotos demandan cobertura dedicada. Los operadores financian cada vez más plataformas autónomas, citando la presión regulatoria para acortar los tiempos de respuesta en zonas donde los activos gubernamentales son distantes. Por consiguiente, se prevé que el tamaño del mercado de equipos de búsqueda y rescate para uso industrial se expanda con mayor rapidez que los segmentos de combate o de seguridad pública marítima.
El SAR de combate sigue siendo estratégicamente importante para los ministerios de defensa que actualizan los equipos de visión nocturna, los sistemas contra vehículos aéreos no tripulados y las suites de guerra electrónica. Los entornos urbanos se inclinan hacia la robótica, las imágenes térmicas y las comunicaciones multibanda para gestionar extracciones en edificios de gran altura e incidentes en túneles. Cada vertical de aplicación alimenta hojas de ruta de carga útil especializadas dentro del mercado de equipos de búsqueda y rescate en su conjunto.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: Los operadores industriales intensifican la adquisición
Las agencias de defensa y militares representaron el 51,00% de las ventas de 2025, pero los operadores industriales —petróleo, gas, minería y energía eólica costa afuera— siguen una trayectoria de CAGR del 5,66% al invertir en flotas autosuficientes. Las cadenas de suministro de doble uso permiten a los contratistas reutilizar aviónica de grado militar para instalaciones civiles, alineándose con los mandatos de sostenibilidad y las expectativas de las aseguradoras. Los departamentos de seguridad pública continúan beneficiándose de las subvenciones de FEMA y los esquemas regionales de reparto de costos, aunque el ritmo de inversión de capital podría moderarse bajo la austeridad fiscal.
La convergencia intersectorial está en aumento: RTX Corporation despliega sensores hiperespectrales adaptables para el monitoreo comercial de oleoductos, mientras que las grandes empresas energéticas privadas arriendan tiempo de aeronaves de ala rotatoria disponible a unidades de guardia costera durante períodos de baja demanda. Tales asociaciones amplían los ingresos potenciales sin sobreextender los presupuestos públicos, fortaleciendo la resiliencia en todo el mercado de equipos de búsqueda y rescate.
Análisis geográfico
América del Norte controló el 38,12% de la facturación de 2025, respaldada por el presupuesto anual de USD 33,1 mil millones de FEMA y los desembolsos sostenidos de la Guardia Costera, la Fuerza Aérea y los programas estatales contra incendios forestales. La base aeroespacial e industrial integrada de la región acelera la incorporación de propulsión híbrida eléctrica, kits de refuerzo para condiciones polares y software de mando basado en la nube, manteniendo al mercado de equipos de búsqueda y rescate a la vanguardia en capacidades.
Europa mantiene una cuota significativa a través de los activos mancomunados de rescEU y la madura carga útil SAR de Galileo. Las adquisiciones conjuntas generan descuentos por volumen, mientras que los estados miembros del Ártico canalizan fondos hacia cascos de clase de hielo y drones de largo alcance. El énfasis regulatorio de Europa en la aviación verde también orienta a los proveedores hacia el desarrollo de motores compatibles con biocombustibles y estructuras de materiales compuestos reciclables.
Asia-Pacífico es el mercado de más rápido crecimiento con una CAGR del 5,57%. La rápida urbanización costera, la frecuencia de los tifones y los riesgos sísmicos obligan a los gobiernos a ampliar sus inventarios —desde la modernización del sistema de mando habilitado por satélite de Japón hasta el Fondo de Preparación ante Desastres de Australia. Los ingresos del SAR industrial crecen a medida que los buques transportadores de GNL, las plataformas costa afuera y los sitios de minería en montaña adquieren kits a medida. Los ejercicios transfronterizos de asistencia ante desastres fomentan la convergencia doctrinal y consolidan la demanda regional de sistemas interoperables.

Panorama regulatorio
El entorno regulatorio de los equipos SAR está determinado por regímenes marítimos, aeronáuticos y de espectro que se superponen y afectan a las balizas, las comunicaciones y las cargas útiles de detección. Para la localización de buques en peligro, la Resolución MSC.510(105) de la OMI define las características técnicas de los transpondedores de búsqueda y salvamento (SART) de 9 GHz, mientras que los usuarios de balizas de localización personal en aviación y rescate al aire libre operan bajo normas de radio nacionales como el marco de la FCC para PLB (47 CFR 95.2987), que vincula la certificación a las normas RTCM y a la validación de pruebas independientes.
En Europa, las implementaciones de radio y sensores están influenciadas por normas armonizadas y especificaciones de interfaz nacionales, incluida la ETSI EN 303 661 para el uso de frecuencias del Radar de Apertura Sintética Terrestre (GBSAR), con plazos de implementación y armonización que se extienden hasta 2026. La Agencia Federal de Redes de Alemania también publica especificaciones de interfaz que rigen los parámetros de radio de las balizas de emergencia, incluidos los casos de uso de 121,5 MHz y 406 MHz, lo que crea puntos de control de cumplimiento para los proveedores que venden en múltiples jurisdicciones y para los operadores que realizan misiones SAR transfronterizas.
Análisis de la cadena de valor
La cadena de valor de los equipos SAR comienza con la definición de los requisitos de la misión y la adquisición por parte de ministerios de defensa, guardacostas, agencias de seguridad pública y operadores industriales. Luego pasa por los fabricantes de plataformas y subsistemas (incluidos fuselajes, radios, sensores, balizas, cabrestantes/grúas y software de mando y control), seguida de servicios de certificación y pruebas, y finalmente el despliegue a través de integradores, proveedores de formación y organizaciones de MRO que sostienen la preparación operativa. Las dependencias de certificación entre la OMI y las autoridades de aviación, junto con las aprobaciones de radio, aumentan el papel de los laboratorios de pruebas y los especialistas en cumplimiento normativo en etapas más tempranas de la cadena a medida que los programas migran hacia balizas Cospas-Sarsat de próxima generación. Al mismo tiempo, las cargas útiles de comunicaciones multibanda y radar elevan el esfuerzo de integración a nivel de sistema.
Las restricciones ascendentes en electrónica de gama alta, incluidos los semiconductores y los módulos especializados de transmisión-recepción utilizados en radares y comunicaciones avanzadas, pueden generar riesgos de calendario y llevar a los contratistas principales y proveedores de nivel inferior hacia adquisiciones de plazos más largos y doble abastecimiento. Aguas abajo, los modelos orientados a servicios están en expansión, y los acuerdos operativos público-privados y los contratos de mantenimiento a largo plazo se están volviendo centrales para la economía del ciclo de vida; por ejemplo, Leonardo y Heli-One ampliaron el soporte para la flota AW101 SAR de Noruega hasta 2030, lo que refuerza cómo la capacidad de MRO y el suministro de repuestos anclan cada vez más el valor total del programa más allá de la entrega inicial del equipo.
Panorama competitivo
El mercado muestra una concentración moderada: los principales conglomerados de defensa combinan células, sensores y software de red en paquetes llave en mano, aunque la fragmentación por categoría deja espacio para innovadores de nicho. El orden de cartera de USD 218 mil millones de RTX Corporation y su gasto anual en I+D de USD 10,3 mil millones ejemplifican las ventajas de escala. Airbus aprovecha los récords de velocidad de sus aeronaves de ala rotatoria para asegurar licitaciones de gran altitud y largo alcance, mientras que Leonardo ofrece variantes del AW 139 adaptadas para arrendamientos costa afuera como el programa de Equinor en el Mar del Norte.
Las tendencias tecnológicas enfatizan la aviónica de arquitectura abierta, la planificación de misiones asistida por IA y las bahías de carga útil modulares. Los actores consolidados se asocian con empresas emergentes de software para herramientas de triaje mediante visión artificial u operadores de comunicaciones satelitales para conectividad resiliente en banda L. Los nuevos participantes se centran en micro-UAV con capacidad de enjambre, sensores de bajo tamaño, peso y potencia (SWaP), y paneles de mando nativos en la nube, erosionando gradualmente la cuota de los actores establecidos en nichos de subsistemas.
Los operadores industriales adquieren cada vez más de forma directa, comprimiendo los márgenes de los intermediarios pero proporcionando a los proveedores especializados un punto de apoyo. Mientras tanto, los gobiernos impulsan normas de contenido nacional, lo que podría reformar el abastecimiento para las empresas extranjeras principales e invitar al montaje en empresas conjuntas. Con el tiempo, la maniobra estratégica dependerá de acelerar los ciclos de certificación y de agrupar soluciones de formación para cerrar las brechas de competencias.
Líderes de la Industria de Equipos de Búsqueda y Rescate (SAR)
RTX Corporation
Thales Group
Honeywell International, Inc.
Leonardo S.p.A.
Textron Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La comercialización y la externalización de los servicios SAR crean espacio para que los operadores y los OEM combinen aeronaves, kits de misión y soporte basado en disponibilidad en compromisos plurianuales. El programa UKSAR2G del Reino Unido, citado en 1.6 mil millones de GBP en informes del sector en torno a Bristow, muestra cómo la demanda gubernamental puede satisfacerse mediante operaciones contratadas, desplazando los criterios de compra hacia la fiabilidad de despacho, la formación y las comunicaciones integradas en lugar de la adquisición de hardware independiente.
La modernización de flotas y las mejoras de kits de misión también respaldan oportunidades adicionales en helicópteros de elevación media y sus subsistemas, incluidos cabrestantes, iluminación, sensores y comunicaciones seguras, junto con paquetes de soporte de larga duración. En junio de 2026, Leonardo reveló un pedido de Avincis de 15 helicópteros (AW169 y AW139) para ampliar los servicios médicos de emergencia y de búsqueda y rescate en Europa, y en febrero de 2026 Leonardo seleccionó el cabrestante de rescate Pegasus para el AW139, lo que indica una inversión continua en equipos críticos de elevación y recuperación para misiones. En el plano tecnológico, el cumplimiento normativo de radio impulsado por estándares y el trabajo de armonización europea, incluida la ETSI EN 303 661 hasta 2026, ponen de relieve la demanda de proveedores que puedan entregar cargas útiles certificadas e interoperables en distintas jurisdicciones, especialmente donde aún operan flotas mixtas analógico-digitales.
Desarrollos recientes del sector
- Julio de 2026: Thales anunció un nuevo sistema de luz de búsqueda y aterrizaje (SLL) LED de alta potencia para misiones SAR, con arquitectura de software definido e integración empotrada. El desarrollo amplía la capacidad SAR nocturna y facilita la integración de sensores en distintas plataformas. Esto fortalece la posición de Thales en hardware SAR crítico para la misión y respalda oportunidades más amplias de modernización de plataformas.
- Junio de 2026: Leonardo anunció un pedido de Avincis de 15 helicópteros (10 AW169 y 5 AW139) para apoyar la expansión de los servicios SAR y médicos en Europa, con entregas entre 2028 y 2031. La expansión de la flota de helicópteros SAR de elevación media en Europa muestra una demanda continua de capacidades aéreas versátiles en contextos civiles y de defensa. El acuerdo asegura las canalizaciones de mantenimiento a largo plazo de Leonardo y refuerza su presencia SAR en Europa.
- Febrero de 2026: Leonardo seleccionó el cabrestante de rescate de próxima generación Pegasus de Onboard Systems para la plataforma AW139 con el fin de mejorar la fiabilidad y la capacidad operativa. La mejora refuerza las operaciones de rescate y permite despliegues SAR multimisión en la plataforma. La elección refuerza el ecosistema de Leonardo con un proveedor de cabrestantes moderno y oportunidades de modernización.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los equipos utilizados para localizar, comunicarse y recuperar de forma segura a las personas en peligro en operaciones terrestres, marítimas y aéreas. Contabilizamos la venta de hardware y sistemas SAR dedicados utilizados por equipos de seguridad pública, defensa y respuesta industrial.
Exclusiones del alcance: excluimos el equipo de protección personal de uso general y los consumibles médicos rutinarios que no se adquieren ni utilizan principalmente para misiones de búsqueda y rescate.
Descripción general de la segmentación
- Por plataforma
- Aéreo
- Helicópteros
- Aeronaves de ala fija
- Vehículos aéreos no tripulados (UAV)
- Marino
- Terrestre
- Aéreo
- Por equipo
- Equipos de rescate
- Herramientas de rescate a motor
- Kits médicos y de evacuación
- Equipos de búsqueda
- Sensores térmicos / de infrarrojos (IR)
- Radares de rescate
- Equipos de comunicación
- Terminales SATCOM
- Radios definidas por software
- Equipos técnicos
- Sistemas de planificación y mando
- Otros equipos
- Equipos de rescate
- Por aplicación
- SAR de combate
- SAR urbano
- SAR industrial
- Por usuario final
- Agencias de defensa y militares
- Seguridad pública y fuerzas del orden
- Operadores industriales
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos organizando lo que es medible en el dominio público, y luego mapeamos esos elementos a casos de uso SAR para que el modelo no se desvíe hacia un gasto más amplio en seguridad o defensa. Los insumos clave se extraen de conjuntos de datos oficiales y organismos normativos, como la NOAA para los impactos meteorológicos y de tormentas, la FEMA para los programas de respuesta a desastres, la Guardia Costera de EE. UU. para los informes de misiones SAR, las directrices de la OACI y la OMI para los requisitos de seguridad aérea y marítima, y el programa Cospas-Sarsat para las actualizaciones del ecosistema de balizas y alertas.
Después de eso, revisamos las señales de demanda y oferta que ayudan a dimensionar el gasto abordable, incluidos los documentos de presupuesto gubernamental y los avisos de contratación, los informes anuales de las empresas y las presentaciones para inversores, los comunicados de prensa fiables sobre modernización de flotas, y revistas revisadas por pares que analizan el rendimiento de los equipos de comunicaciones de rescate, detección y supervivencia. Cuando resulta útil, utilizamos fuentes de suscripción de pago que cubren las finanzas de las empresas y los contratos y licitaciones a nivel mundial, para estandarizar los desgloses de ingresos de los proveedores y confirmar los plazos de los programas. Las fuentes documentales enumeradas aquí son solo ilustrativas, y también utilizamos referencias adicionales para recopilar datos, validar supuestos y aclarar puntos poco claros.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba lo que las fuentes documentales no pueden mostrar completamente, principalmente la proporción de los ingresos por equipos que realmente están impulsados por SAR frente al gasto en seguridad adyacente. Hablamos y encuestamos a partes interesadas en adquisiciones y operaciones en defensa, guardacostas y servicios marítimos, gestión de emergencias y equipos de respuesta industrial. Luego, volvimos a verificar los supuestos por región, ya que la combinación de misiones y los ciclos de reemplazo difieren según el teatro de operaciones y el ritmo de adquisición.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 17% | APAC: 52% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 24% | EMEA: 29% |
| Actores más pequeños: 17% | Gerentes: 59% | América: 19% |
Dimensionamiento del mercado y previsión
El modelo comienza con una construcción de arriba hacia abajo en la que la exposición a incidentes y el gasto en preparación se traducen en un fondo de demanda abordable por plataforma, que luego se ajusta utilizando los patrones de adopción y reemplazo reportados por los usuarios. Para mantener las cifras fundamentadas, corroboramos con verificaciones selectivas de abajo hacia arriba, incluidos desgloses de ingresos de proveedores muestreados, calendarios de adquisición a nivel de programa y verificaciones cruzadas de volumen por ASP para conjuntos comunes de equipos SAR.
Los insumos utilizados en el dimensionamiento incluyen indicadores de frecuencia y gravedad de desastres, recuentos de flotas y activos activos para plataformas con capacidad SAR, ciclos de actualización de balizas y comunicaciones de emergencia (incluidas las transiciones a alertas satelitales), señales de gasto en formación y preparación, e intervalos típicos de renovación o reemplazo para equipos de misión. Las previsiones se apoyan en análisis de escenarios, donde las trayectorias de adquisición base, conservadora y acelerada se vinculan a la visibilidad presupuestaria y a las prioridades operativas confirmadas en las entrevistas. Cuando los datos de abajo hacia arriba están incompletos para proveedores más pequeños, cubrimos las brechas utilizando ratios de ingresos comparables y densidad de licitaciones, y luego normalizamos los totales para que sigan siendo coherentes con los indicadores de demanda observables.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes. Verificamos el gasto modelado frente a la actividad de adquisición, las tendencias de intensidad de las misiones y la dirección de los ingresos de los proveedores. Cualquier fluctuación pronunciada es revisada por analistas para identificar factores como años de desastres puntuales, calendarios de entrega retrasados o efectos de conversión de divisas, y luego los supuestos se revisan con llamadas de seguimiento cuando es necesario.
Antes de la aprobación final, el trabajo pasa por una revisión interna de varios pasos, que incluye verificaciones de varianza a nivel regional y de plataforma, además de verificaciones de coherencia con patrones históricos. Los informes se actualizan anualmente, con actualizaciones intermedias activadas cuando ocurren eventos importantes, como grandes adjudicaciones de contratos, cambios regulatorios que afectan al equipo obligatorio o cambios importantes en la financiación de la respuesta a desastres. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible.
Comparación de la estimación de Mordor Intelligence del mercado de equipos de búsqueda y rescate con otras estimaciones publicadas
Las diferentes cifras publicadas pueden parecer muy dispares en este mercado porque la línea entre los equipos SAR y el equipo más amplio de seguridad, emergencias médicas y defensa no siempre se traza de la misma manera. Vemos brechas con mayor frecuencia cuando los estudios aplican una cesta de equipos amplia, asumen un calendario de reemplazo uniforme o convierten divisas utilizando promedios de año base diferentes.
La principal brecha proviene de mezclar el equipo general de respuesta a emergencias con la demanda SAR. Mordor Intelligence contabiliza los ingresos solo cuando el equipo se adquiere para búsqueda, detección, rescate o comunicaciones SAR críticas para la misión, y no para existencias de seguridad rutinarias o consumibles médicos no relacionados con SAR.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 115.51 mil millones de USD (2025) | |
| Consultora Global A | 98.40 mil millones de USD (2025) | Utiliza un alcance más limitado centrado en equipos de rescate y recuperación, y parece subestimar los sistemas de búsqueda, detección y comunicaciones SAR, lo que reduce el fondo de gasto abordable. |
| Asociación Sectorial B | 132.20 mil millones de USD (2025) | Amplía el alcance hacia un gasto más general en equipos de respuesta a emergencias y seguridad, y aplica supuestos de renovación agresivos que elevan la demanda de reemplazo anual más allá de los ciclos típicos de actualización SAR. |
En conjunto, la dispersión refleja principalmente qué se cuenta como equipo específico de SAR y cómo se tratan los ciclos de reemplazo en el año base. Nuestro enfoque se mantiene trazable a señales de demanda observables, y es repetible porque cada ajuste está vinculado al uso de la misión, los plazos de adquisición y los comentarios de validación de los usuarios finales.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de equipos de búsqueda y rescate?
El mercado está valorado en USD 119,51 mil millones en 2026 y se prevé que crezca hasta USD 141,69 mil millones en 2031 a una CAGR del 3,46%.
¿Qué segmento de plataforma lidera el mercado?
Los sistemas aéreos dominaron con una cuota de ingresos del 57,74% en 2025, lo que refleja la flexibilidad de misión de los helicópteros, las aeronaves de ala fija y los UAV.
¿Por qué los sistemas de comunicación son la categoría de equipo de más rápido crecimiento?
Las agencias están sustituyendo las radios analógicas por dispositivos multibanda definidos por software para soportar flujos de datos de IA y satélite, otorgando al segmento una CAGR del 7,12%.
¿Qué región crece con mayor rapidez?
Asia-Pacífico registra el crecimiento regional más rápido a medida que el desarrollo costero, la frecuencia de desastres naturales y las actualizaciones de defensa impulsan la adquisición.
¿Cómo influyen los operadores industriales en la demanda?
Las empresas de energía costa afuera, minería y logística polar están invirtiendo en flotas autosuficientes, convirtiendo a los operadores industriales en el grupo de usuarios finales de más rápido crecimiento.
¿Cuál es la mayor restricción al crecimiento del mercado?
Los complejos procesos de certificación multiagencia prolongan los plazos de desarrollo y elevan los costos, en particular para los nuevos participantes que fabrican equipos de doble uso.
Última actualización de la página el:



