
Größe und Marktanteil des saudi-arabischen Geflügelmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.13 Milliarden US-Dollar |
| Marktgröße (2026) | 5.43 Milliarden US-Dollar |
| Marktgröße (2031) | 7.22 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.85 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des saudi-arabischen Geflügelmarkts von Mordor Intelligence
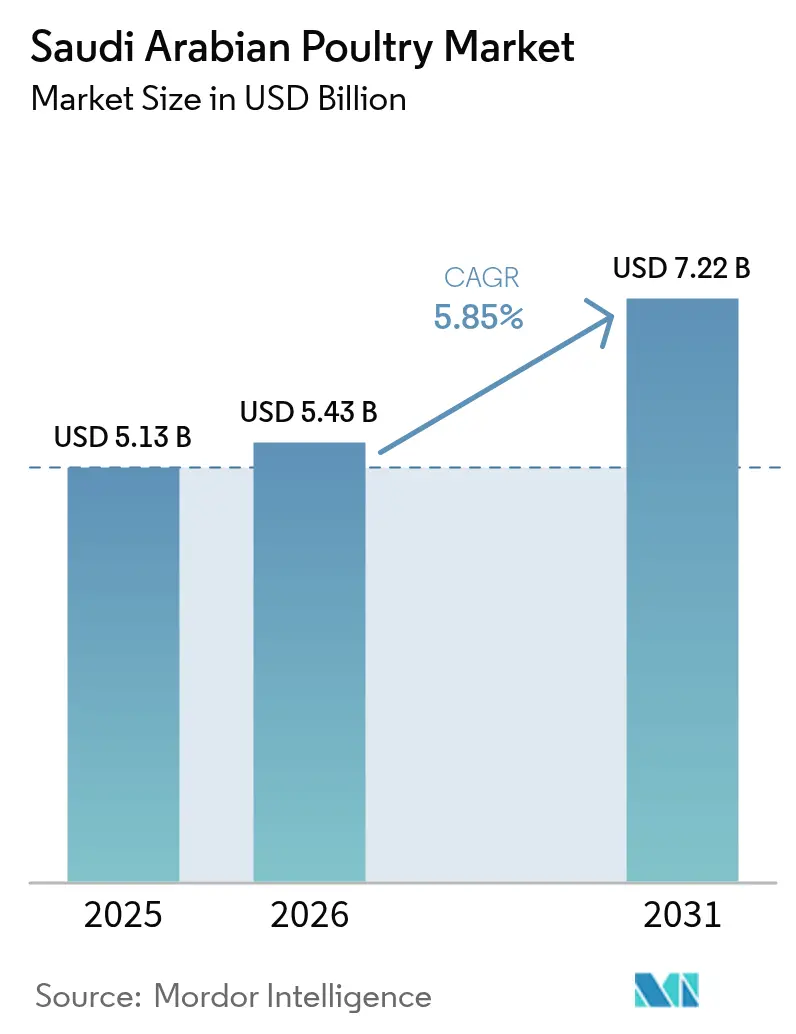
Die Größe des saudi-arabischen Geflügelmarkts wurde im Jahr 2025 auf 5,13 Milliarden USD geschätzt und soll von 5,43 Milliarden USD im Jahr 2026 auf 7,22 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,85 % während des Prognosezeitraums (2026–2031). Der saudi-arabische Geflügelmarkt verzeichnet ein erhebliches Wachstum, das durch den hohen Geflügelfleischkonsum in der überwiegend islamischen Bevölkerung des Landes angetrieben wird. Im Dezember 2024 meldete die Allgemeine Behörde für Statistik Saudi-Arabiens (GASTAT) einen jährlichen Pro-Kopf-Geflügelfleischkonsum von 43,40 kg im Land. Die Marktexpansion wird zusätzlich durch zunehmenden Tourismus, das Wachstum der Gastronomiebranche, sich verändernde Verbraucherpräferenzen und verbesserte Einzelhandelsvertriebsnetze unterstützt. Darüber hinaus sind Fast-Food-Ketten wie Al Baik, KFC und Herfy wesentliche Treiber dieses Trends, da sie stark auf verarbeitetes Geflügel angewiesen sind. Auch der wachsende Einfluss westlicher und internationaler Küchen hat zu einer erhöhten Nachfrage nach verarbeiteten Hühnerprodukten wie Nuggets und Würstchen geführt, die häufig in Supermärkten wie Danube und Carrefour zu finden sind. Die steigende Nachfrage nach tierischem Protein und die Verbraucherpräferenz für fettarme, proteinreiche Ernährung haben den Geflügelfleischkonsum in Saudi-Arabien erheblich gesteigert. Die Marktexpansion zeigt sich in jüngsten Entwicklungen, wie der Ankündigung von Meats & Cuts, einem auf handwerkliche Fleischerei und Feinkost spezialisierten Unternehmen aus den Vereinigten Arabischen Emiraten, im Februar 2024, 14 neue Filialen in der GCC-Region zu eröffnen. Diese Entwicklungen haben neue Chancen für sowohl inländische als auch internationale Akteure geschaffen, ihre Marktpräsenz durch innovative Einzelhandelskonzepte und verbesserte Kundenerlebnisse auszubauen.
Wichtigste Erkenntnisse des Berichts
- Nach Form entfielen auf Frisch/Gekühlt-Produkte im Jahr 2025 55,08 % des saudi-arabischen Geflügelmarktvolumens, während Konservenprodukte mit einer CAGR von 7,21 % wachsen.
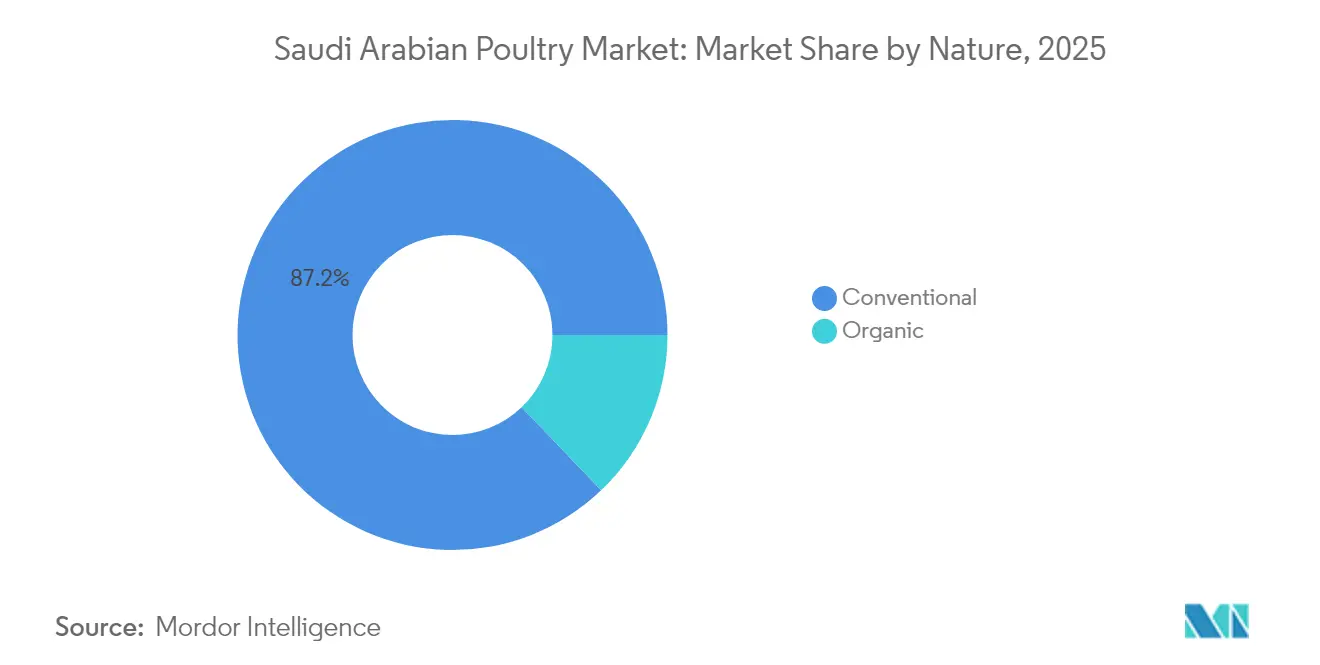
- Nach Art hielt das Konventionelle Segment im Jahr 2025 einen Anteil von 87,15 %, während Biologische Angebote bis 2031 auf eine CAGR von 7,08 % zusteuern.
- Nach Vertriebskanal behielt der Außer-Haus-Handel im Jahr 2025 einen Anteil von 63,72 %; der Gastronomiebereich hingegen soll bis 2031 eine CAGR von 6,27 % verzeichnen.
- Nach Region hielt die Westliche Region im Jahr 2025 einen Marktanteil von 50,10 % am saudi-arabischen Geflügelmarkt und soll bis 2031 mit einer CAGR von 7,62 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum saudi-arabischen Geflügelmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu verarbeiteten und wertgesteigerten Produkten | +1.2% | Kern in der Westlichen Region, Ausweitung auf die Zentrale Region | Mittelfristig (2–4 Jahre) |
| Expansion von Gastronomie- und Schnellrestaurantketten | +1.0% | Westliche und Zentrale Region, Ausstrahlungseffekte auf die Nördliche Region | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung für die heimische Produktion | +0.8% | National, mit konzentrierten Vorteilen in der Zentralen und Westlichen Region | Langfristig (≥ 4 Jahre) |
| Kulturelle Präferenz | +0.6% | National, am stärksten in traditionellen Regionen | Langfristig (≥ 4 Jahre) |
| Gesundheitsbewusstsein der Verbraucher | +0.5% | Städtische Zentren in der Westlichen und Zentralen Region | Mittelfristig (2–4 Jahre) |
| Innovation bei Produktformaten und Verpackungen | +0.4% | Zunächst Westliche Region, nationale Einführung geplant | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu verarbeiteten und wertgesteigerten Produkten
Das Segment für verarbeitetes Geflügel im Königreich erlebt eine beispiellose Transformation, da Hersteller von der Massenproduktion zu wertoptimierten Angeboten übergehen. Die Eröffnung von JBS's Nugget-Anlage in Jeddah im November 2024 mit einem Investitionsvolumen von 50 Millionen USD verdeutlicht diesen Wandel, der auf den wachsenden Markt für Convenienceprodukte abzielt und gleichzeitig 500 spezialisierte Arbeitsplätze schafft. Diese strategische Neuausrichtung adressiert das jährliche Wachstum von 25 % im Online-Lebensmittelhandel, wo verarbeitete Produkte Premiumpreise und Vorteile durch längere Haltbarkeit erzielen. Die Fokussierung der Tyson-Tanmiah-Partnerschaft auf die Verdoppelung der Kapazität für verarbeitete Produkte durch fortschrittliche Marinierungsund Zartmachungstechnologien signalisiert die branchenweite Erkenntnis, dass Wertschöpfung die Margenausweitung in einem zunehmend wettbewerbsintensiven Umfeld vorantreibt. Staatliche Anreize durch den Landwirtschaftlichen Entwicklungsfonds zielen gezielt auf Verarbeitungsinfrastruktur ab, wobei Baladys Expansionsplan über 1,14 Milliarden SAR 40 % der Investitionen für Produktlinien verarbeiteter Produkte vorsieht. Die Entwicklung des Sektors hin zu kochfertigen und verzehrfertigen Formaten entspricht dem demografischen Wandel, da 70 % der Bevölkerung unter 35 Jahren Bequemlichkeit gegenüber traditionellen Zubereitungsmethoden bevorzugt.
Expansion von Gastronomie- und Schnellrestaurantketten
Das explosive Wachstum des Gastronomiesektors schafft strukturelle Nachfrageverschiebungen, die die Geflügelkonsummuster im gesamten Königreich grundlegend verändern. Die Expansion von Al Tazaj auf 125 Filialen in der MENA-Region, unterstützt durch den strategischen Verkauf eines 30-%-Anteils von Fakieh Poultry Farms im Dezember 2024, zeigt, wie die vertikale Integration zwischen Produzenten und Schnellrestaurantbetreibern das Mengenwachstum vorantreibt. Das prognostizierte jährliche Wachstum des Gastronomiemarkts von 10 % bis 2030 schafft planbare Nachfrageströme, die es Produzenten ermöglichen, die Effizienz der Lieferkette und die Produktstandardisierung zu optimieren. Der Sektor profitiert von Tourismusmaßnahmen im Rahmen von Vision 2030, bei denen das Wachstum internationaler Besucherzahlen die Nachfrage nach standardisierten, halal-zertifizierten Geflügelprodukten in Hotel- und Restaurantketten antreibt. Schnellrestaurantbetreiber verlangen zunehmend spezialisierte Schnitte und Portionsgrößen, was Produzenten zu flexiblen Fertigungssystemen drängt, die sowohl Einzelhandels- als auch Gastronomievorgaben erfüllen können.
Staatliche Unterstützung für die heimische Produktion
Die Aufstockung der landwirtschaftlichen Fördermittel des Königreichs um 2 Milliarden USD für 2025 stellt eine strategische Beschleunigung der heimischen Geflügelkapazität dar und zielt auf kritische Infrastrukturlücken ab, die die Selbstversorgung historisch eingeschränkt haben. Das subventionierte Kreditprogramm des Landwirtschaftlichen Entwicklungsfonds hat bedeutende Expansionen ermöglicht, darunter Baladys Kapazitätssteigerung um 200 Millionen Tiere, während das 2-Milliarden-USD-Projekt einer Nutztierhaltungsstadt in der Östlichen Provinz den größten integrierten Geflügelkomplex im Nahen Osten schaffen wird. Das Ernährungssicherheitsmandat von Vision 2030 treibt gezielte Investitionen in Zuchtbestände, Verarbeitungstechnologie und Kühlketteninfrastruktur voran, wobei die Saudi-arabische Exportentwicklungsbehörde spezialisierte Unterstützung für Geflügelexporteure bietet, die regionale Marktzugänge anstreben [1]Quelle: Saudi Press Agency, "Paket von Dienstleistungen und Programmen zur Steigerung des Beitrags von Nicht-Öl-Exporten zum BIP", spa.gov.sa. Die strategische Partnerschaft der Regierung mit China, die im Mai 2025 durch landwirtschaftliche Abkommen im Wert von 3,7 Milliarden USD formalisiert wurde, führt fortschrittliche Züchtungstechnologien und nachhaltige Landwirtschaftspraktiken ein, die die Produktivität steigern und gleichzeitig die Umweltauswirkungen reduzieren. Die regulatorische Vereinfachung durch die aktualisierten Importverfahren der Saudi-arabischen Behörde für Lebensmittel und Arzneimittel senkt die Compliance-Kosten für inländische Produzenten und wahrt gleichzeitig strenge Qualitätsstandards, die die Marktpositionierung gegenüber Importen schützen.
Kulturelle Präferenz
Die tief verwurzelte Präferenz saudi-arabischer Verbraucher für frisches, lokal produziertes Geflügel schafft nachhaltige Wettbewerbsvorteile für inländische Produzenten, die den Preiswettbewerb übersteigen. Untersuchungen zeigen, dass 69 % der saudi-arabischen Verbraucher aktiv lokale Lebensmittelprodukte gegenüber Importen bevorzugen, wobei diese Präferenz bei Geflügel besonders ausgeprägt ist, wo Frische und Halal-Zertifizierung mit kulturellen Werten zusammentreffen. Halal-Zertifizierungsanforderungen schaffen natürliche Markteintrittsbarrieren für internationale Wettbewerber, während inländische Produzenten von etablierten Beziehungen zu islamischen Zertifizierungsstellen und dem Verständnis religiöser Anforderungen profitieren. Die Lebensmittelprioritätsmatrix des Königreichs, die zur Unterstützung der Nationalen Strategie für Landwirtschaft 2030 entwickelt wurde, identifiziert Geflügel aufgrund der Konsumhäufigkeit und kulturellen Akzeptanz als hochprioritäre Proteinquelle. Regionale Präferenzen variieren erheblich, wobei Verbraucher in der Westlichen Region eine höhere Akzeptanz für verarbeitete Formate zeigen, während die Märkte der Zentralen Region stärkere traditionelle Präferenzen für den Kauf ganzer Tiere aufrechterhalten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Krankheits- und Vogelgripperisiken | -0.7% | National, mit erhöhtem Risiko in der Östlichen Provinz | Kurzfristig (≤ 2 Jahre) |
| Verlagerung der Verbraucher hin zu Alternativen | -0.5% | Städtische Zentren in der Westlichen und Zentralen Region | Langfristig (≥ 4 Jahre) |
| Umwelt- und Nachhaltigkeitsbedenken | -0.4% | National, akut in wasserarmen Regionen | Langfristig (≥ 4 Jahre) |
| Volatilität der Futterkosten | -0.3% | National, alle Produktionsregionen betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Krankheits- und Vogelgripperisiken
Der Geflügelsektor des Königreichs steht vor anhaltenden Biosicherheitsherausforderungen, wobei dokumentierte Ausbrüche des aviären Enzephalomyelitisvirus in der Östlichen Provinz die anhaltende Komplexität des Krankheitsmanagements verdeutlichen. Die globale Strategie zur hochpathogenen aviären Influenza für 2024–2033 betont den kritischen Bedarf an verstärkten Überwachungs- und Präventionsmaßnahmen, was angesichts der Position Saudi-Arabiens als bedeutender Geflügelimporteur aus Regionen mit dokumentierten HPAI-Fällen besonders relevant ist[2]Quelle: Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, "Verstärkte Überwachungs- und Präventionsmaßnahmen", openknowledge.fao.org. Biosicherheitsinvestitionen haben sich nach internationalen Ausbrüchen intensiviert, wobei Produzenten fortschrittliche Überwachungssysteme und Impfprotokolle einführen, die die Produktionskosten um 3–5 % erhöhen, aber wesentlichen Schutz vor katastrophalen Verlusten bieten. Die Konzentration des Sektors auf wenige große Produzenten schafft systemische Risiken, bei denen Krankheitsausbrüche in großen Betrieben die nationalen Lieferketten und das Verbrauchervertrauen erheblich beeinträchtigen könnten. Regulatorische Rahmenbedingungen erfordern kontinuierliche Aktualisierungen, um aufkommenden Erregern zu begegnen, wobei die Saudi-arabische Behörde für Lebensmittel und Arzneimittel strenge Importkontrollen und inländische Überwachungsprogramme einführt, um den Status des Königreichs als krankheitsfreie Zone in wichtigen Geflügelsegmenten aufrechtzuerhalten.
Umwelt- und Nachhaltigkeitsbedenken
Wasserknappheit stellt die bedeutendste langfristige Einschränkung für die Expansion des Geflügelsektors dar, da die Landwirtschaft 88 % der Süßwasserressourcen des Königreichs verbraucht und nur 1 % der Landfläche für landwirtschaftliche Nutzung geeignet ist. Der erhebliche Wasserbedarf des Nutztiersektors steht im Widerspruch zu den nationalen Wasserschutzprioritäten und treibt Investitionen in geschlossene Kreislaufsysteme und alternative Wasserquellen voran, die den Kapitalbedarf um 15–20 % erhöhen. Die Auswirkungen des Klimawandels auf die landwirtschaftliche Produktivität, wobei Temperatur- und Niederschlagsveränderungen die Erträge von Futterpflanzen negativ beeinflussen, schaffen zusätzlichen Kostendruck für Produzenten, die von importiertem Getreide abhängig sind. Das Engagement der Regierung, bis 2030 600 Millionen Bäume zu pflanzen und eine Globale Wasserorganisation zu gründen, spiegelt die Anerkennung von Umweltbeschränkungen wider, die die Agrarpolitik und Investitionsentscheidungen zunehmend beeinflussen werden. Nachhaltige Landwirtschaftspraktiken, einschließlich Präzisionslandwirtschaft und Abfallmanagementinnovationen, erfordern erhebliche Vorabinvestitionen, bieten aber langfristige betriebliche Vorteile und Vorteile bei der Einhaltung gesetzlicher Vorschriften.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form: Frischprodukte treiben Premium-Positionierung voran
Frisch/Gekühlt-Produkte halten im Jahr 2025 einen Marktanteil von 55,08 % und spiegeln die kulturelle Präferenz saudi-arabischer Verbraucher für wahrgenommene Qualität und Frische gegenüber Bequemlichkeit wider (Al Rajhi Capital). Konservenprodukte verzeichnen jedoch mit einer CAGR von 7,21 % bis 2031 das schnellste Wachstum, angetrieben durch die steigende Nachfrage aus dem Gastronomiebereich und die Vorteile längerer Haltbarkeit unter den anspruchsvollen klimatischen Bedingungen des Königreichs. In Saudi-Arabien kaufen Verbraucher zunehmend vorgewürzte und marinierte Tiefkühlgeflügelprodukte. So stellte Seara beispielsweise im Februar 2022 auf der Gulfood 2022 sein „Shawaya”-Hähnchen vor, was eine bemerkenswerte Entwicklung auf dem Tiefkühlkostmarkt darstellt. Dieses marinierte Tiefkühlhähnchen wurde für das direkte Garen aus dem Gefrierschrank in den Ofen konzipiert. Das Produktsortiment umfasst marinierte Tiefkühlhähnchen in drei regionalen Geschmacksrichtungen sowie eine vormarinierte zarte Hähnchenvariante. Frisches und gekühltes Geflügelfleisch bietet im Vergleich zu Tiefkühlprodukten eine größere kulinarische Flexibilität. Verbraucher können frisches und gekühltes Geflügelfleisch leicht marinieren, würzen und zubereiten, was zu verbesserten Aromen und Texturen führt. Marktteilnehmer stärken ihre Marktpräsenz weiterhin durch vertikale Integration, nachhaltige Praktiken und fortschrittliche Produktionsmethoden. So erzielte Tanmiah, ein führender Produzent von frischem Hähnchen in Saudi-Arabien, beispielsweise im Juli 2024 die AA+-Bewertung von BRCGS, was einen bedeutenden Meilenstein in der Lebensmittelsicherheitszertifizierung darstellt.
Konservengeflügelprodukte werden aufgrund ihrer Bequemlichkeit und ihrer gebrauchsfertigen Eigenschaften weit verbreitet eingesetzt. Diese Produkte, die in der Regel vorgekocht sind, machen Prozesse wie Auftauen, Marinieren oder Garen aus dem Rohzustand überflüssig. Sie können direkt in verschiedene Gerichte eingearbeitet werden, darunter Sandwiches, Salate, Suppen oder Eintöpfe, was erhebliche Zeit- und Arbeitsersparnisse bietet. Lieferanten führen hochwertige Produkte ein, wie biologische und Freilandhaltungsoptionen, um die Nachfrage nach Premium-Zutaten zu befriedigen. Beispiele hierfür sind biologische Hähnchenbrust in der Dose, Entenkeule aus Freilandhaltung in der Dose, Gourmet-Putenbrust in der Dose, Premium-Wachtel in der Dose und biologisches Cornish-Hähnchen in der Dose, die Möglichkeiten für erweiterte kulinarische Anwendungen bieten. So ist beispielsweise Swanson White Premium Chunk Canned Chicken, hergestellt von Campbell Soup Company, zu 98 % fettfrei, glutenfrei, enthält 18 Gramm Protein pro 127-Gramm-Dose und wird ohne Antibiotika oder zugesetztes MSG hergestellt und ist sowohl über stationäre Einzelhandelsgeschäfte als auch über Online-Plattformen im gesamten Markt erhältlich.


Nach Art: Biologisches Wachstum beschleunigt Premium-Trends
Das Konventionelle Segment hält im Jahr 2025 einen Marktanteil von 87,15 %, unterstützt durch etablierte Lieferketten und Kostenwettbewerbsfähigkeit, die mit den Kaufmustern der breiten Verbraucherschicht übereinstimmen. Biologische Produkte, die zwar eine kleinere Basis darstellen, expandieren bis 2031 mit einer CAGR von 7,08 %, angetrieben durch gesundheitsbewusste Verbraucher und Premium-Positionierungsstrategien unter städtischen Bevölkerungsgruppen. Die Wachstumsdynamik des biologischen Segments spiegelt breitere Ernährungsveränderungen unter einkommensstarken Verbrauchern wider, die wahrgenommene Gesundheitsvorteile priorisieren und bereit sind, Premiumpreise für zertifizierte Produkte zu zahlen. Die staatliche Unterstützung für nachhaltige Landwirtschaftspraktiken, einschließlich biologischer Zertifizierungsprogramme, schafft regulatorische Rückenwind, die die Marktexpansion erleichtern und gleichzeitig Qualitätsstandards sicherstellen.
Konventionelle Produzenten reagieren auf das biologische Wachstum durch integrierte Strategien, die die Umstellung von Teilen ihrer Betriebe auf biologische Standards umfassen, während sie gleichzeitig eine kosteneffiziente konventionelle Produktion für preissensible Segmente aufrechterhalten. Der Sektor profitiert von der zunehmenden Verfügbarkeit biologischer Futterzutaten und verbesserten Zertifizierungsprozessen, die die Compliance-Kosten und die Markteinführungszeit für biologische Produkte reduzieren. Verbraucheraufklärungsinitiativen, unterstützt durch Gesundheitsbewusstseinskampagnen, treiben die Adoptionsraten für biologische Produkte weiterhin voran, insbesondere unter jüngeren Bevölkerungsgruppen, die bei Kaufentscheidungen ein stärkeres Umweltbewusstsein und eine höhere Gesundheitspriorisierung zeigen.
Nach Vertriebskanal: Beschleunigung im Gastronomiebereich verändert den Zugang
Außer-Haus-Handelskanäle halten im Jahr 2025 einen Marktanteil von 63,72 %, dominiert von Supermärkten und Verbrauchermärkten, die von Skaleneffekten und der Verbraucherpräferenz für Einkaufserlebnisse aus einer Hand profitieren. Innerhalb des Außer-Haus-Handels führen Supermärkte und Verbrauchermärkte den Marktanteil an, gefolgt von Convenience-Stores, die den unmittelbaren Konsumbedarf bedienen, während Online-Einzelhandelsgeschäfte ein rasantes Wachstum verzeichnen, das durch die digitale Akzeptanz und Verbesserungen der Lieferinfrastruktur angetrieben wird. Gastronomiekanäle wachsen trotz eines derzeit kleineren Anteils bis 2031 mit einer CAGR von 6,27 %, angetrieben durch die Expansion des Gastronomiesektors und das Tourismuswachstum im Rahmen der Vision-2030-Initiativen. Die Kanalentwicklung spiegelt strukturelle Veränderungen in den saudi-arabischen Konsummustern wider, bei denen Auswärtsessen und Essenslieferdienste unter städtischen Verbrauchern an Bedeutung gewinnen.
BinDawoods Investition von 390 Millionen USD in Lieferzentren verdeutlicht die Infrastrukturentwicklung, die zur Unterstützung von Omnichannel-Vertriebsstrategien erforderlich ist, die traditionellen Einzelhandel und aufkommende digitale Kanäle verbinden. Die Durchdringung des Online-Einzelhandels schafft neue Möglichkeiten für den Direktvertrieb an Verbraucher und spezialisierte Produktangebote, die traditionelle Vertriebsbeschränkungen umgehen. Die Integration von Kühlkettenlogistik mit digitalen Plattformen ermöglicht den Vertrieb von frischem Geflügel über Online-Kanäle, der zuvor durch Temperaturkontroll- und Lieferzeitbeschränkungen eingeschränkt war.
Geografische Analyse
Die Marktdominanz der Westlichen Region mit einem Anteil von 50,10 % im Jahr 2025, kombiniert mit der schnellsten Wachstumsrate von 7,62 % CAGR bis 2031, spiegelt strategische Vorteile wider, die über traditionelle Marktmetriken hinausgehen. Jeddahs Transformation zu einem Verarbeitungszentrum, exemplifiziert durch die Eröffnung von JBS's Nugget-Anlage im Wert von 50 Millionen USD im November 2024, nutzt die Hafeninfrastruktur für effiziente Futterimporte und bedient sowohl inländische als auch Exportmärkte. Die Region profitiert von der Nähe zum religiösen Tourismus in Mekka, der eine konsistente Nachfrage nach halal-zertifizierten Produkten von internationalen Besuchern und Pilgern schafft. Staatliche Investitionen in die Lebensmittelverarbeitungsinfrastruktur, einschließlich spezialisierter Wirtschaftszonen, bieten regulatorische Vorteile und Infrastrukturunterstützung, die internationale Partnerschaften und Technologietransferabkommen anziehen. Die Küstenlage der Westlichen Region ermöglicht eine effiziente Kühlkettenlogistik für Importe und Exporte und positioniert lokale Produzenten, um regionale Marktchancen entlang des Roten-Meer-Korridors zu nutzen. Fortschrittliche Einzelhandelsinfrastruktur, einschließlich moderner Verbrauchermärkte und aufkommender E-Commerce-Fulfillment-Center, schafft Vertriebseffizienzen, die eine Premium-Produktpositionierung und Margenausweitung unterstützen.
Die Zentrale Region, verankert durch Riyadhs Status als Verwaltungs- und Finanzzentrum, behält eine erhebliche Marktpräsenz durch institutionelle Nachfrage und unternehmerische Kaufkraft. Staatliche Beschaffungsrichtlinien bevorzugen lokale Produzenten und schaffen planbare Nachfrageströme, die Kapazitätsplanung und Investitionsentscheidungen ermöglichen. Die Rolle der Region als Verkehrsknotenpunkt erleichtert die Verteilung in andere geografische Segmente und unterstützt die Konzentration der Hauptsitze und Verwaltungsfunktionen großer Geflügelunternehmen. Riyadhs wachsende Expatriate-Bevölkerung treibt die Nachfrage nach vielfältigen Produktformaten und internationalen Küchenzutaten an und schafft Möglichkeiten für spezialisierte Geflügelprodukte und wertgesteigerte Angebote. Die Investitionen der Zentralen Region in Logistikinfrastruktur, einschließlich automatisierter Verteilzentren und Kühllagerhäuser, verbessern die Effizienz der Lieferkette und reduzieren Produktverluste und Qualitätsverschlechterungen während des Transports.
Die Nördliche und Südliche Region stellen aufkommende Wachstumschancen dar, wobei das geplante 2-Milliarden-USD-Projekt einer Nutztierhaltungsstadt in der Östlichen Provinz voraussichtlich den größten integrierten Geflügelkomplex im Nahen Osten schaffen wird. Diese Regionen profitieren von niedrigeren Grundstückskosten und staatlichen Anreizen für die landwirtschaftliche Entwicklung, die Investitionen in großmaßstäbliche Produktionsanlagen anziehen, die Skaleneffekte nutzen. Die geografische Diversifizierungsstrategie reduziert Konzentrationsrisiken und erschließt gleichzeitig die lokale Marktnachfrage und unterstützt regionale wirtschaftliche Entwicklungsziele im Rahmen von Vision 2030. Die Verfügbarkeit von Wasserressourcen variiert erheblich zwischen den Regionen, wobei nördliche Gebiete größeren Einschränkungen gegenüberstehen, die die Einführung wassereffizienter Produktionstechnologien und alternativer Wasserquellen vorantreiben. Die Nähe der Regionen zu internationalen Grenzen schafft Möglichkeiten für grenzüberschreitenden Handel und die Entwicklung von Exportmärkten, insbesondere für Produzenten, die ihre Einnahmequellen über den inländischen Konsum hinaus diversifizieren möchten.
Wertschöpfungskettenanalyse
Die saudi-arabische Geflügelwertschöpfungskette wird von vertikal integrierten Akteuren dominiert, die den Import von Futtermitteln und die lokale Futtermittelherstellung mit Elterntierfarmen, Brütereien, Broiler-Aufzucht, Primär- und Sekundärverarbeitung sowie temperaturgeführter Distribution in Einzelhandel und Gastronomie verbinden. Große Produzenten wie Almarai, Tanmiah und Al-Watania sind über mehrere Stufen hinweg tätig, um Kosten und Qualität zu steuern, während spezialisierte Zulieferer Genetik, Impfstoffe, Ausrüstung und Verpackungen bereitstellen. Die Kühlkettenleistung ist besonders entscheidend für die frischen/gekühlten Formate, die den Konsum dominieren. Jüngste Kapazitätserweiterungen und geplante Bauprojekte, darunter das Programm der Balady Poultry Trading Co. über 1,14 Milliarden SAR für Brüterei- und Verarbeitungsanlagen, deuten auf anhaltende Investitionen in mittleren und nachgelagerten Stufen hin, statt auf eine reine Ausweitung der Farmkapazitäten.
Zentrale Reibungspunkte konzentrieren sich auf die Abhängigkeit von Vorprodukten und Ressourcenbeschränkungen. Die Abhängigkeit von importiertem Getreide führt zu volatilen Futterkosten, während die Wasserknappheit die Kapitalintensität neuer Farmen und Verarbeitungsanlagen erhöht. Vorschriften zur Halal-Schlachtung und den technischen Spezifikationen der SFDA prägen die inländischen Verarbeitungspraktiken und Importströme und beeinflussen die Lieferantenqualifizierung sowie Prüfregime entlang von Farmen, Schlachthöfen und Logistik. Der Vertrieb teilt sich zwischen modernen Off-Trade-Kanälen (Hypermärkte/Supermärkte und wachsende Online-Belieferung) und On-Trade-Kanälen (QSR und Gastgewerbe), wobei Verarbeiter die Zuschnittspezifikationen und Verpackungsformate anpassen, um beide Kanäle effizient zu bedienen.
Wettbewerbslandschaft
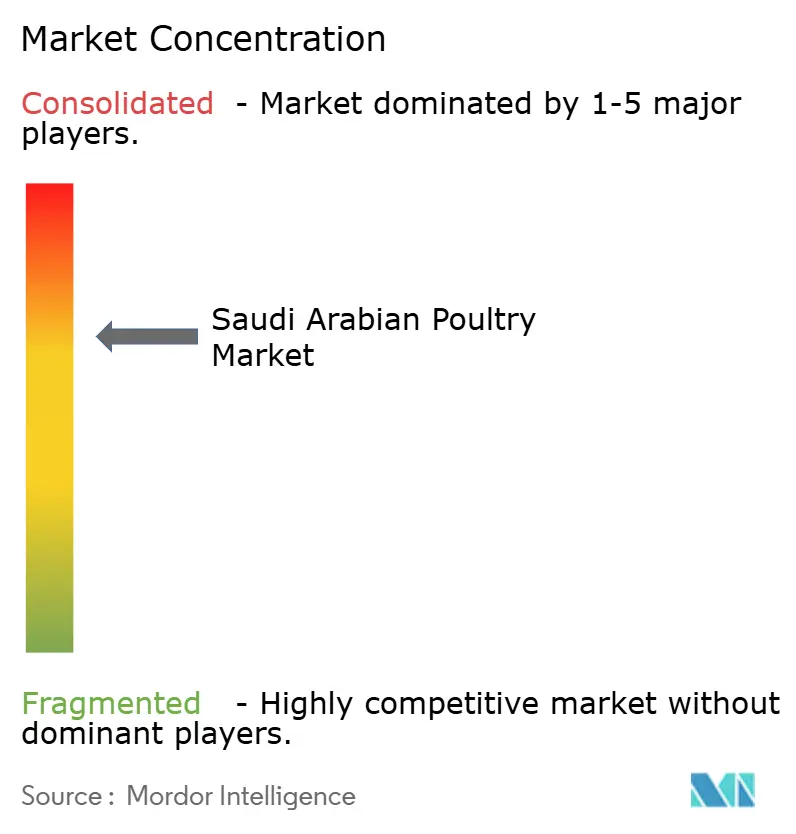
Der saudi-arabische Geflügelmarkt weist eine leicht hohe Konzentration auf, die durch intensiven Wettbewerb unter etablierten Akteuren und aufkommende Konsolidierungsmöglichkeiten gekennzeichnet ist. Der laufende Übernahmekampf im Wert von 2 Milliarden SAR (533 Millionen USD) um Al Watania Poultry zwischen Almarai und Tanmiah verdeutlicht den strategischen Wert und die Konsolidierungsdynamik des Sektors. Zu den Marktteilnehmern gehören unter anderem Al-Watania Poultry, Fakieh Group, Almarai, Tanmiah Food Company und Sunbulah Group.
Marktführer setzen auf vertikale Integrationsstrategien und kontrollieren Futterproduktion, Zucht, Verarbeitung und Vertrieb, um Wertschöpfungskettenmargen zu erzielen und Qualitätskonsistenz zu gewährleisten. Die Technologieadoption dient als wichtiges Differenzierungsmerkmal, wobei KI-basierte Überwachungssysteme eine Präzision von 93,1 % im Herdenmanagement erreichen und die IoT-Integration die Echtzeit-Optimierung von Futterverwertungsquoten und Umgebungskontrollen ermöglicht. Strategische Partnerschaften mit internationalen Akteuren treiben Technologietransfer und Marktzugang voran, wie die Tyson-Tanmiah-Zusammenarbeit zeigt, die die Kapazität für verarbeitete Produkte verdoppelt und gleichzeitig fortschrittliche Fertigungstechniken einführt.
Chancen ergeben sich bei biologischen Produkten, spezialisierten verarbeiteten Formaten und der regionalen Marktdurchdringung, wo kleinere Akteure Nischenpositionierung und Agilität als Vorteile nutzen können. Der regulatorische Rahmen des Sektors, einschließlich Halal-Zertifizierungsanforderungen und Standards der Saudi-arabischen Behörde für Lebensmittel und Arzneimittel, schafft natürliche Markteintrittsbarrieren und schützt gleichzeitig inländische Produzenten vor internationalem Wettbewerb. Aufkommende Disruptoren konzentrieren sich auf nachhaltige Produktionsmethoden, die Integration alternativer Proteine und Direktvertriebsmodelle an Verbraucher, die traditionelle Großhandelskanäle umgehen und Premiumpreise für differenzierte Produkte erzielen.
Marktführer der saudi-arabischen Geflügelindustrie
Al-Watania Poultry
Fakieh Group
Tanmiah Food Company
Sunbulah Group.
Almarai Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Investitionsgetriebene Kapazitätserweiterungen und Verarbeitungsupgrades schaffen Raum in hochwertigen verarbeiteten Formaten, wobei jüngste Maßnahmen internationaler und lokaler Akteure zeigen, wohin sich die Produktion entwickelt. BRF und Halal Products Development Co. (HPDC, Tochtergesellschaft von PIF) kündigten im April 2025 eine Verarbeitungsanlage in Jeddah im Wert von 160 Millionen USD an, und JBS verpflichtete sich im Januar 2026 zu 85 Millionen USD zur Erweiterung der Geflügelproduktion in Jeddah und Dammam. Zusammen unterstreichen diese Schritte den Fokus auf halal-zertifizierte, industrielle Verarbeitung, die sowohl Einzelhandel als auch Gastronomie bedienen kann. Während frisch/gekühlt das größte Formatsegment bleibt, liegen zusätzliche Chancen auch im Ausbau der Kühlkettenabdeckung und der Lokalisierung von SKUs für modernen Einzelhandel und E-Commerce, wo sich Verarbeiter durch marinierte, küchenfertige und portionierte Angebote differenzieren können, die auf QSR-Spezifikationen abgestimmt sind.
Technologie und Biosicherheit stellen ebenfalls ein investierbares Chancenfeld dar, da Produzenten versuchen, Futterverwertung und Herdengesundheit unter Ressourcenbeschränkungen zu verbessern. Die MEWA-verknüpfte Finanzierung über den Agricultural Development Fund, einschließlich Unterstützungsniveaus von bis zu 70 % der Investitionskosten bei Einsatz erstklassiger Technologien, fördert die Einführung von Automatisierungs- und Überwachungssystemen. Der Vertrag von Naqi Water mit Big Dutchman (Juni 2026) veranschaulicht die anhaltenden Ausgaben für moderne Geflügelausrüstung auf Farmebene. Auf der Handelsseite erhöht das aktive Länder- und Betriebszulassungssystem der SFDA, einschließlich temporärer Einfuhrverbote im Zusammenhang mit Krankheitsüberwachung, wie in den Listen vom Mai 2026 widergespiegelt, den Wert von Qualitätssystemen, Rückverfolgbarkeit und regelkonformer Beschaffung, was Lieferanten und Verarbeiter begünstigen kann, die Halal- und Gesundheitszertifikatsanforderungen konsistent nachweisen können.
Aktuelle Branchenentwicklungen
- Juni 2026: Die Naqi Water Company unterzeichnete einen Vertrag mit Big Dutchman zur Lieferung von Geflügelmaschinen und -ausrüstung mit dem Ziel, die Produktionskapazität zu erweitern. Der Deal untermauert die anhaltende Verschiebung hin zu stärker automatisierten Farminfrastrukturen, um Effizienz und Durchsatz unter lokalen Ressourcenbeschränkungen zu steigern.
- September 2025: Die Tanmiah Food Company eröffnete eine neue primäre Geflügelverarbeitungsanlage in Al Majmaa (Majmaa 2) sowie eine automatisierte Futtermittelmühle in Dahna. Die zusätzlichen Verarbeitungs- und Futterkapazitäten stärken die vertikale Integration und unterstützen höhere Mengen standardisierter Produkte für Einzelhandel und Gastronomie.
- November 2024: JBS eröffnete eine Nugget-Verarbeitungsanlage in Jeddah mit einer berichteten Investition von 50 Millionen USD. Der Schritt erweitert die inländische Wertschöpfungskapazität und richtet die Produktion näher an der Nachfrage aus QSR und convenience-orientierten Einzelhandelsformaten aus.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der saudi-arabische Geflügelmarkt als der Wert von Geflügelfleisch und Eiern gemessen, die in Saudi-Arabien für den menschlichen Verzehr verkauft werden, über Einzelhandel und Gastronomie hinweg, einschließlich frischer, gefrorener und verarbeiteter Geflügelprodukte.
Umfangsausschlüsse: Diese Marktgrößenbestimmung schließt Futtermittel, Tierarzneimittel, landwirtschaftliche Ausrüstung und den Handel mit lebenden Vögeln aus, sofern diese nicht im Verkaufswert von Geflügelfleisch oder Eiern abgebildet sind.
Übersicht der Segmentierung
- Nach Form
- Konserven
- Frisch/Gekühlt
- Gefroren
- Verarbeitet
- Aufschnitt
- Mariniert/Zarte Stücke
- Fleischbällchen
- Nuggets
- Würstchen
- Sonstiges verarbeitetes Geflügel
- Nach Art
- Biologisch
- Konventionell
- Nach Vertriebskanal
- Außer-Haus-Handel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Sonstige
- Gastronomie
- Außer-Haus-Handel
- Nach Region
- Westliche Region
- Nördliche Region
- Südliche Region
- Zentrale Region
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit offiziellen Produktions-, Handels- und Konsumsignalen, um Volumina und Nachfragerichtung zu verankern, bevor der Wert modelliert wurde. Wir untersuchten öffentliche Datensätze und Veröffentlichungen wie Berichte der General Authority for Statistics Saudi-Arabiens, Aktualisierungen des Ministry of Environment, Water and Agriculture, FAOSTAT, UN Comtrade sowie ausgewählte Zoll- und Tarifhinweise, die helfen, Importabhängigkeit und Produktmix zu interpretieren.
Anschließend nutzten wir Geschäftsberichte und Investorenunterlagen von Unternehmen, Ankündigungen großer Einzelhändler und Gastronomiebetriebe sowie seriöse Presseberichte, um Preismaßnahmen, Kapazitätserweiterungen und Verschiebungen hin zu verarbeiteten Produkten zu verstehen. Soweit verfügbar, zogen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten, Patentaktivitäten sowie eine Datenbank auf Sendungsebene für Import-Export heran, um Umfang und zeitlichen Verlauf der in öffentlichen Daten beobachteten Veränderungen zu validieren. Diese Sekundärquellen sind beispielhaft, und wir nutzten auch weitere öffentliche und kostenpflichtige Referenzen, um Lücken zu schließen und Annahmen zu bestätigen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung des Nachfragepools und der Preislogik durch Interviews und strukturierte Umfragen mit Geflügelverarbeitern, Distributoren, Einzelhändlern, Kühlkettenteilnehmern und Einkäufern aus der Gastronomie. Da dies ein Einzellandmarkt ist, konzentrierten wir uns auf die Überprüfung von Unterschieden nach Produktform, Kanal und Region innerhalb Saudi-Arabiens, sodass die endgültigen Zahlen tatsächliche Handelsmuster widerspiegeln und nicht nur die Produktionskapazität.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 17% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 23% |
| Kleinere Akteure: 17% | Manager: 60% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-Down- und Bottom-Up-Ansatzes, bei dem zunächst nationale Konsum- und Angebotsindikatoren rekonstruiert und anschließend selektiv anhand von Stichprobenpreisen und Kanalaufteilungen gegengeprüft wurden. Auf der Top-Down-Seite wurden die Volumina anhand von Produktions- und Handelssignalen gestaltet und dann mittels durchschnittlicher Preisannahmen nach Form und Kanal (frisch oder gekühlt, gefroren und verarbeitet) in Werte umgerechnet, gefolgt von einer Prüfung anhand der implizierten Pro-Kopf-Konsumrichtung.
Um das Modell praktikabel zu halten, leistete ein kleiner Satz von Inputs den Großteil der Arbeit, darunter der Pro-Kopf-Konsum von Geflügelfleisch, Änderungen des Importanteils, inländische Produktionstrends, die Verschiebung des Mixes hin zu verarbeiteten Produkten sowie Verschiebungen des Anteils zwischen Einzelhandel und Gastronomie im Zusammenhang mit Tourismus und Außer-Haus-Verzehr. Die Prognose stützte sich auf Szenarioanalysen, bei denen makroökonomische Nachfragetreiber innerhalb realistischer Bandbreiten angepasst und anschließend mit Experteneinschätzungen zu Angebotsausweitung, Kühlkettenbereitschaft und Preisweitergabe stresstestet wurden. Wo Bottom-Up-Daten für kleinere Kanäle fehlten, wurden Lücken mittels Proxy-Anteilen aus vergleichbaren Einzelhändlern und Distributoreninterviews gefüllt und anschließend neu ausgeglichen, damit die Summe dem makroökonomischen Nachfragepool entspricht.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, beginnend mit internen Konsistenzprüfungen wie Volumen-Wert-Beziehungen, Plausibilität der Preisentwicklung und Kanalanteilssummen, die sich sauber addieren müssen. Die Ergebnisse wurden anschließend mit unabhängigen Signalen verglichen, wie Importtrends, Produktionsankündigungen und beobachteten Verschiebungen bei der Verfügbarkeit verarbeiteter Produkte, und jede größere Abweichung löste eine erneute Überprüfung der Annahmen aus.
Vor der Freigabe wurden Modell und Bericht von einem weiteren Analysten überprüft, und Rückfragen wurden geführt, wenn ein Datenpunkt richtungsmäßig falsch oder zu groß erschien, um durch Saisonalität erklärt zu werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätserweiterungen, politische Änderungen mit Auswirkungen auf Importe oder starke Preisausschläge. Unmittelbar vor der Auslieferung führen wir einen letzten Durchgang durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den saudi-arabischen Geflügelmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den saudi-arabischen Geflügelmarkt können weit voneinander abweichen, selbst wenn ähnliche Begriffe wie Broiler, Eier und verarbeitete Produkte verwendet werden. Die Unterschiede resultieren üblicherweise aus dem Zeitpunkt der Preisermittlung, dem verwendeten Zeitpunkt der Währungsumrechnung und der Frage, ob der Wert die Endmarktverkäufe oder eine breitere Wertschöpfungskettenzahl darstellt.
In unserer Arbeit wird die durchschnittliche Jahrespreisgestaltung anhand einer konsistenten Währungszeitpunktbestimmung aktualisiert und dann vor der Finalisierung der Summen anhand von Kanalprüfungen validiert, weshalb Mordor Intelligence deutlich näher an einer Endverbraucherverkaufssicht liegt als Schätzungen, die auf einem Einzelzeitpunktpreis oder einer breiteren Umsatzdefinition beruhen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,43 Milliarden USD (2026) | |
| Fachpublikation A | 17,33 Milliarden USD (2024) | Verwendet eine deutlich größere Wertbasis, die wahrscheinlich geflügelbezogene Umsätze über die gesamte Kette hinweg vermischt, und es ist unklar, ob die Preisgestaltung für dasselbe Jahr auf Einzelhandels-, Großhandels- oder Ab-Hof-Ebene erfolgt. |
| Branchenbulletin B | 19,00 Milliarden USD (2024) | Gibt einen höheren Ausgangswert an, der möglicherweise einen erweiterten Umfang (z. B. breitere Geflügelkategorien) einschließt und möglicherweise eine andere Preisbasis sowie einen anderen Zeitpunkt der Währungsumrechnung anwendet, was den berichteten USD-Wert erhöht. |
Die Streuung der veröffentlichten Zahlen verweist hauptsächlich auf Umfangsgrenzen und die Art, wie Preise für ein bestimmtes Jahr in USD umgerechnet werden. Indem der Nachfragepool an im Land verkauftes Geflügelfleisch und Eier gebunden bleibt und Preise sowie Kanalaufteilungen vor der Festlegung des Modells erneut überprüft werden, ist die resultierende Größe leichter nachvollziehbar und reproduzierbar, wenn neue Daten eingehen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle saudi-arabische Geflügelmarkt?
Die Größe des saudi-arabischen Geflügelmarkts wird im Jahr 2026 auf 5,43 Milliarden USD geschätzt und soll während des Prognosezeitraums (2026–2031) eine CAGR von 5,85 % verzeichnen.
Welche saudi-arabische Region führt derzeit beim Geflügelkonsum und der Geflügelproduktion?
Die Westliche Region hält einen Anteil von 50,10 % und ist auf dem Weg zu einer CAGR von 7,62 %, gestärkt durch Jeddahs expandierendes Verarbeitungszentrum.
Welches Wachstumstempo verzeichnen verarbeitete und konservierte Geflügelformate?
Konservenlinien expandieren mit einer CAGR von 7,21 %, da die Nachfrage nach Bequemlichkeit steigt, während breitere verarbeitete Angebote durch neue Nugget- und Marinierungskapazitäten an Volumen gewinnen.
Seite zuletzt aktualisiert am:



