
Marktgröße und Marktanteil für Geospatial Analytics in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
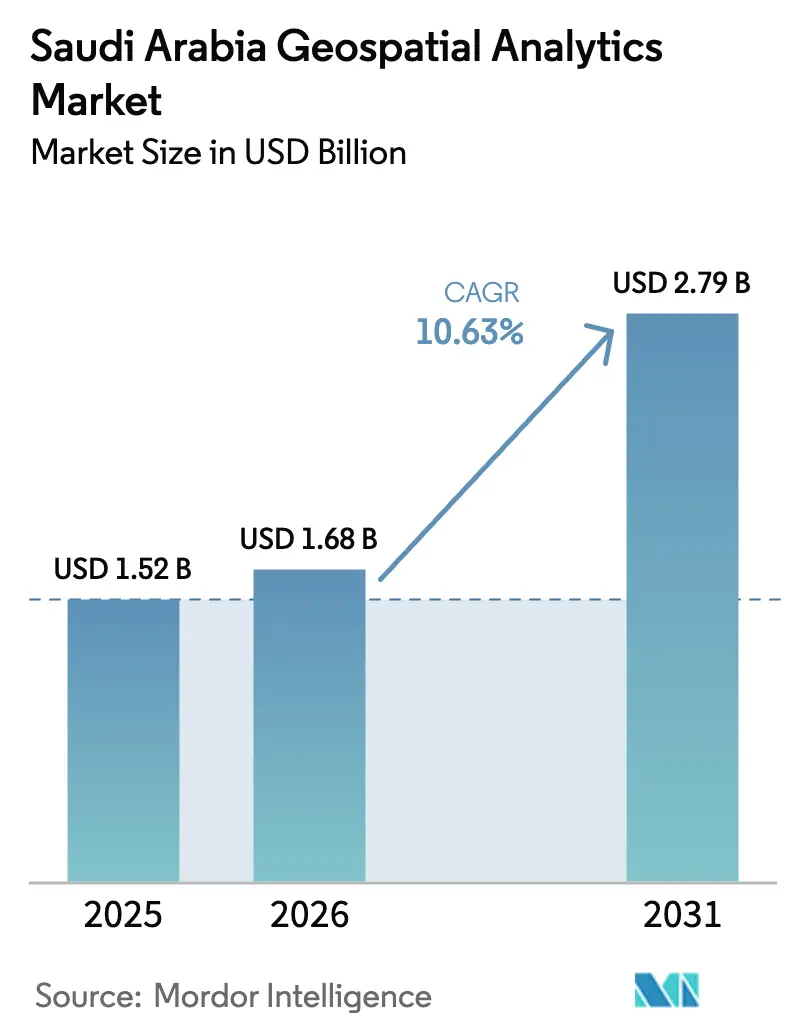
| Marktgröße im Basisjahr (2025) | 1.52 Milliarden US-Dollar |
| Marktgröße (2026) | 1.68 Milliarden US-Dollar |
| Marktgröße (2031) | 2.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.63 % |
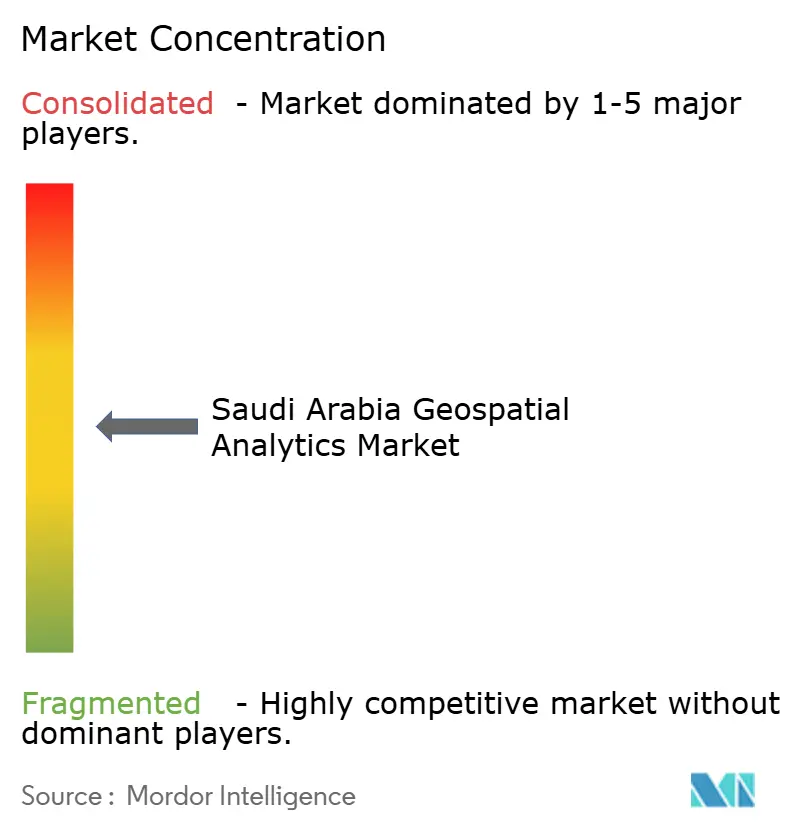
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geospatial Analytics in Saudi-Arabien von Mordor Intelligence
Die Marktgröße für Geospatial Analytics in Saudi-Arabien wird im Jahr 2026 auf USD 1,68 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 in Höhe von USD 1,52 Milliarden, mit Projektionen für 2031 in Höhe von USD 2,79 Milliarden und einem CAGR von 10,63 % über den Zeitraum 2026–2031. Die Dynamik resultiert aus den Smart-City-Mandaten der Vision 2030, der Digitalisierung des öffentlichen Sektors und einem landesweiten Wandel hin zu Cloud-first-Rauminfrastrukturen. Der Markt für Geospatial Analytics in Saudi-Arabien profitiert weiterhin von Hyperscale-Rechenzentrum-Rollouts, die die Gesamtbetriebskosten senken, sowie von umfangreichen Erdbeobachtungsdaten, die Echtzeit-Monitoring-Anwendungsfälle erschließen. Die wachsende kommerzielle Nachfrage, insbesondere im Einzel- und Logistikbereich, signalisiert eine Diversifizierung über staatliche Projekte hinaus. Eine moderate Marktkonzentration fördert Technologiepartnerschaften, während das Datenschutzgesetz für personenbezogene Daten eine strenge Compliance-Grundlage schafft, die Bereitstellungsentscheidungen prägt.[1]Finanzministerium KSA, "Das saudische Finanzministerium gibt die Haushaltserklärung für das Geschäftsjahr 2025 bekannt," mof.gov.sa
Wesentliche Erkenntnisse des Berichts
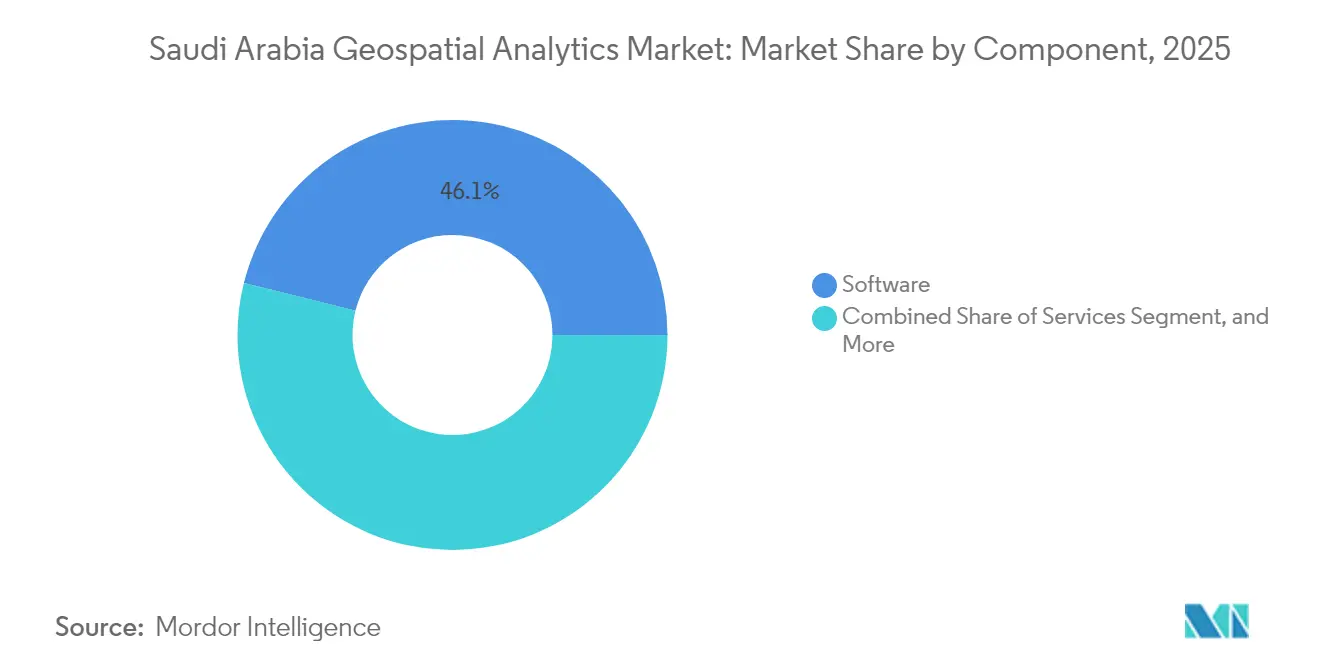
- Nach Komponente führte Software im Jahr 2025 mit einem Umsatzanteil von 46,12 % auf dem Markt für Geospatial Analytics in Saudi-Arabien; Daten und Inhalte sollen bis 2031 mit einem CAGR von 11,78 % wachsen.
- Nach Typ entfiel im Jahr 2025 ein Anteil von 45,15 % des Marktes für Geospatial Analytics in Saudi-Arabien auf die Oberflächenanalyse, während räumliches Data-Mining und prädiktive Modellierung mit einem CAGR von 12,18 % bis 2031 voranschreiten.
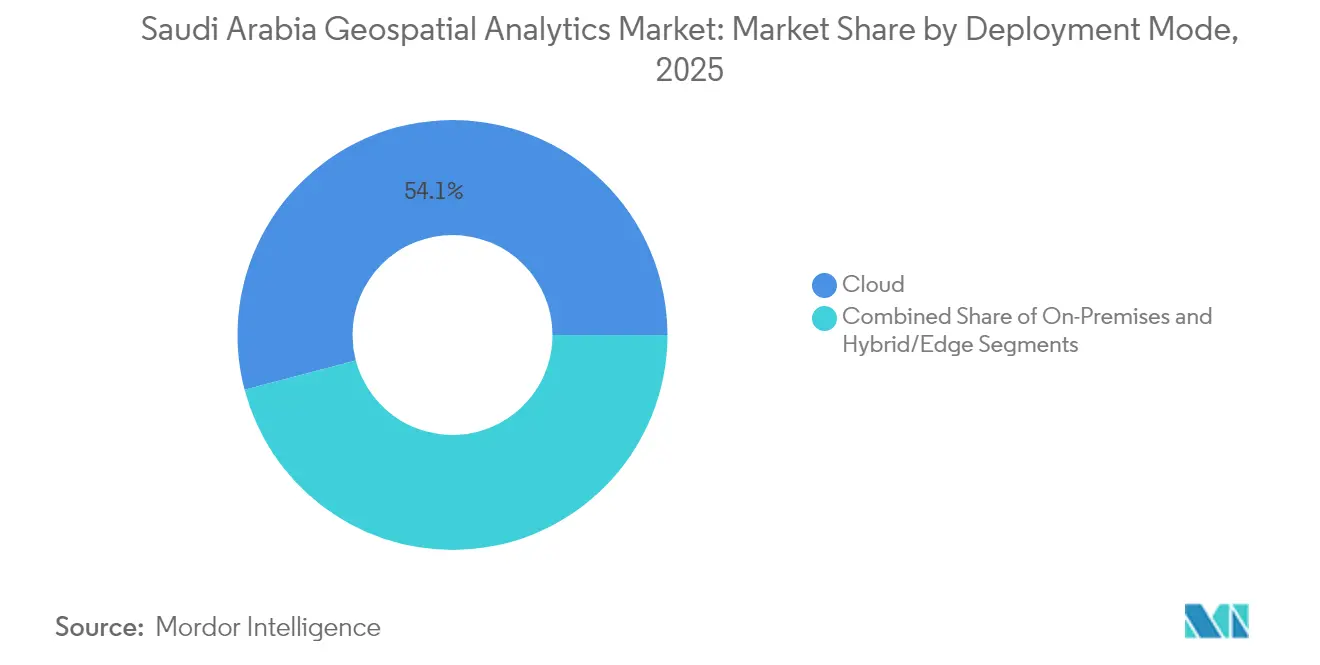
- Nach Bereitstellungsmodell erfasste Cloud im Jahr 2025 54,10 % des Umsatzes des Marktes für Geospatial Analytics in Saudi-Arabien und wächst bis 2031 mit einem CAGR von 11,55 %.
- Nach Datenquelle dominierte Satelliten- und Luftbilddaten im Jahr 2025 mit 44,62 % der Nachfrage auf dem Markt für Geospatial Analytics in Saudi-Arabien; mobile und soziale Medien-Geodaten sollen mit einem CAGR von 12,09 % steigen.
- Nach Endnutzer-Vertikal entfielen im Jahr 2025 27,84 % der Ausgaben auf dem Markt für Geospatial Analytics in Saudi-Arabien auf Behörden und Smart-City-Verwaltungen, während Einzel- und standortbasierte Dienste einen CAGR von 12,52 % verzeichnen dürften.
- Nach Region dominierte die Zentralregion mit einem Anteil von 42,96 % auf dem Markt für Geospatial Analytics in Saudi-Arabien im Jahr 2025, während die Ostregion den schnellsten CAGR von 11,78 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Geospatial Analytics in Saudi-Arabien
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smart-City-Mandate der Vision 2030 | +2.8% | Zentral und West | Langfristig (≥ 4 Jahre) |
| Rasanter Cloud-Ausbau | +2.1% | Zentral und Ost | Mittelfristig (2–4 Jahre) |
| GIS-Einführung in Megaprojekten | +1.9% | West und Zentral | Langfristig (≥ 4 Jahre) |
| Zugang zu hochauflösenden EO- und SAR-Daten | +1.4% | National | Mittelfristig (2–4 Jahre) |
| APIs der Nationalen Geospatial-Plattform | +1.2% | Zentral | Kurzfristig (≤ 2 Jahre) |
| NSG–Esri GeoAI-Allianz | +0.9% | Zentral mit nationaler Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smart-City-Mandate der Vision 2030 beschleunigen die Nachfrage nach Standortintelligenz
Die Vision 2030 sieht für 2025 Ausgaben in Höhe von SAR 1,285 Billionen für Entwicklungsprogramme vor und treibt die großflächige Einführung von Geospatial Analytics in NEOM, dem Roten Meer-Projekt und Qiddiya voran. Das lineare Stadtdesign von NEOM ist auf kontinuierliche räumliche Modellierung für Infrastrukturplanung, Umweltmonitoring und Besucherservices angewiesen.[2]NEOM, "NEOM Offizielle Website," neom.com Siebenundneunzig Prozent der Regierungsdienstleistungen sind inzwischen digitalisiert und erzeugen Datensätze, die einer standortbasierten Analyse bedürfen. Versorgungsunternehmen integrieren Geospatial Analytics zur Verwaltung intelligenter Stromnetze, während die Saudi Green Initiative mit ihrem Ziel, bis 2030 10 Milliarden Bäume zu pflanzen, auf räumliche Eignungsmodellierung angewiesen ist. Diese Programme verankern geospatiales Denken gemeinsam fest in der nationalen Entwicklung und verankern damit den Markt für Geospatial Analytics in Saudi-Arabien dauerhaft.
Rasanter Cloud- und Hyperscale-Rechenzentrumausbau senkt die TCO
Cloud-Anbieter haben USD 2,5 Milliarden in lokale Rechenzentren investiert und damit eine souveräne Infrastruktur geschaffen, die grenzüberschreitende Datenübertragungsengpässe beseitigt.[3]fDi Intelligence, "Silicon Kingdom: Türen für globale Geschäfte öffnen?" fdiintelligence.com Die Sonderwirtschaftszone für Cloud-Computing von 2023 bietet Steueranreize und Lokalisierungsklarheit und ermutigt Organisationen, räumliche Arbeitslasten zu migrieren. Elastische Rechenkapazität ermöglicht ressourcenintensive Prozesse wie digitale Zwillinge und KI-gestützte Bildanalytik. Die Übernahme von UP42 durch Neo Space Group verdeutlicht, wie lokale Unternehmen Cloud-Plattformen nutzen, um On-Demand-Analytik zu skalieren. Niedrigere Investitionsausgaben beschleunigen die Cloud-Einführung und stärken die führende Stellung der Cloud im Markt für Geospatial Analytics in Saudi-Arabien.
Weit verbreitete GIS-Einführung in Versorgungs- und Infrastruktur-Megaprojekten
Versorgungsunternehmen, die für eine Baupipeline im Wert von USD 1,5 Billionen verantwortlich sind, nutzen Geospatial-Tools für die Standortwahl von Anlagen, vorausschauende Wartung und Routenoptimierung. NEOMs 100 % erneuerbares Stromnetz ist auf räumliche Ressourcenbewertungen angewiesen; Saudi Aramco integriert Geospatial Analytics für die Pipeline-Integrität und Umweltkonformität. Projekte des Wasser- und Elektrizitätsunternehmens nutzen Standortintelligenz, um Reaktionszeiten bei Ausfällen zu verkürzen. Jede Implementierung erweitert den installierten Bestand an räumlichen Plattformen und stimuliert die Nachfrage nach Dienstleistungen und hochauflösenden Datensätzen auf dem Markt für Geospatial Analytics in Saudi-Arabien.
Kommerzielle Verfügbarkeit hochauflösender EO-Konstellationen und SAR-Daten
Der lokale Zugang zu Submeter-Bildern und SAR-Daten verbessert die Abdeckung über staubreichen Wüsten und Küstengebieten. Ministerien, die für Landwirtschaft und Umwelt zuständig sind, beschaffen inzwischen kontinuierliche Monitoring-Datensätze zur Unterstützung der Ernährungssicherheit und Landrehabilitierungsprogramme. Hohe Wiederholungsraten ermöglichen die Fortschrittsverfolgung bei Gigaprojekten und treiben das zweistellige Wachstum des Daten-und-Inhalte-Segments an.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorlizenzierungs- und Bildgebungskosten für KMU | -1.8% | Nord und Süd | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Datensouveränitätsbeschränkungen | -1.2% | National | Mittelfristig (2–4 Jahre) |
| GASGI-Genehmigungszyklen für UAV/LiDAR | -0.9% | National | Kurzfristig (≤ 2 Jahre) |
| Mangel an zweisprachigen Geodatenwissenschaftlern | -0.7% | Zentral und Ost | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Lizenzierungs- und Datenbeschaffungskosten für KMU
Unternehmens-GIS-Suites erfordern häufig Anfangszahlungen von über USD 50.000, und erstklassige Satellitenbildpakete verursachen zusätzliche Kosten. Kostenhürden behindern kleinere Unternehmen, insbesondere in Regionen, die von KMU dominiert werden. Die regulatorische Sandbox von SDAIA bietet Experimentierraum, dennoch verzögern Budgetrealitäten vollständige Bereitstellungen. Diese Investitionskostenhürde verlangsamt das breitere Ökosystemwachstum im Markt für Geospatial Analytics in Saudi-Arabien.
Datenschutz- und Datensouveränitätsbedenken
Die seit September 2024 geltende Durchsetzung des Datenschutzgesetzes für personenbezogene Daten legt strenge Regeln für Geospatial-Datensätze fest, die Einzelpersonen identifizieren können. Grenzüberschreitende Übertragungen erfordern nun SDAIA-Verträge, und die Kontrollen der Nationalen Cybersicherheitsbehörde verursachen zusätzlichen Sicherheitsaufwand. Internationale Anbieter müssen Verarbeitungs-Pipelines lokalisieren, was die Projektvorlaufzeiten und -kosten verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software-Plattformen verankern das Marktwachstum
Die Marktgröße für Geospatial Analytics in Saudi-Arabien zeigt, dass Softwarelösungen im Jahr 2025 einen Anteil von 46,12 % ausmachen. Cloud-native GIS-Suites lassen sich nahtlos in nationale E-Government-Systeme integrieren und ermöglichen es Ministerien, Vermögenswerte zu visualisieren und Wachstumsszenarien zu modellieren. Anbieter betten KI-Module zur automatisierten Merkmalsextraktion ein und richten sich dabei an der Nationalen Strategie für Daten und KI aus. Daten und Inhalte, die mit einem CAGR von 11,78 % wachsen, profitieren vom erweiterten Zugang zu EO-Konstellationen und SAR-Feeds, die auf Wüstenklimabedingungen eingehen.
Professionelle Dienstleistungen florieren, da Behörden individuelle Dashboards und prädiktive Modelle für die Megaprojektüberwachung anfordern. Lokale Anbieter wie Neo Space Group bündeln Bildmaterial mit Analyse-Toolkits und reduzieren so die Abhängigkeit von ausländischen Daten. Die Nachfrage nach Hardware und Sensoren bleibt stabil, angetrieben durch IoT-Geräte in intelligenten Stromnetzen und Umweltmonitoring-Stationen. Diese Dynamiken stärken gemeinsam die führende Stellung von Software und verdeutlichen den sich entwickelnden Komponentenmix des Marktes für Geospatial Analytics in Saudi-Arabien.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichterwerb verfügbar


Nach Typ: Oberflächenanalyse führt, prädiktive Modellierung steigt stark an
Die Oberflächenanalyse hielt im Jahr 2025 einen Marktanteil von 45,15 % auf dem Markt für Geospatial Analytics in Saudi-Arabien, was den intensiven Einsatz bei der Geländemodellierung für Bauprojekte und die Standortwahl erneuerbarer Energien widerspiegelt. Tiefbauteams überlagern Topografie mit Ingenieursplanungen, um Erdarbeitskosten zu reduzieren. Räumliches Data-Mining und prädiktive Modellierung verzeichnen einen CAGR von 12,18 %, da Behörden maschinelles Lernen auf Verkehrsströme, Klimaprognosen und die Überwachung der öffentlichen Gesundheit anwenden.
Netzwerk- und Standortanalyse unterstützt Logistikkorridore, die Golfhäfen mit Binnendrehscheiben verbinden. Geovisualisierungstools ermöglichen immersive 3D-Stadtdigitalzwillinge, die von NEOM-Planern zur Einbindung von Interessengruppen genutzt werden. Staatliche Finanzierung für KI-Forschung beschleunigt die Algorithmenentwicklung und gewährleistet, dass prädiktive Modellierung im Prognosehorizont einen größeren Anteil der Marktgröße für Geospatial Analytics in Saudi-Arabien einnehmen wird.
Nach Bereitstellungsmodell: Cloud baut seinen Vorsprung aus
Cloud erfasste im Jahr 2025 54,10 % des Umsatzes und wächst mit einem CAGR von 11,55 %, was sie zum primären Bereitstellungsmodell für den Markt für Geospatial Analytics in Saudi-Arabien macht. Organisationen setzen räumliche Arbeitslasten auf in Saudi-Arabien gehosteten Instanzen von Azure, Google Cloud und Oracle ein, um Lokalisierungsanforderungen zu erfüllen. Pay-as-you-go-Preisgestaltung senkt Einstiegshürden und unterstützt die Spitzenverarbeitung von Fernerkundungsbildern.
On-Premises-Systeme halten sich in Verteidigungs- und kritischen Infrastrukturumgebungen, in denen Air-Gap-Umgebungen obligatorisch sind. Hybrid- und Edge-Setups adressieren Echtzeit-Anforderungen wie intelligente Kreuzungen, die Millisekunden-Latenz erfordern. Mit zunehmender 5G-Abdeckung werden Edge-Knoten Videoanalytik und LiDAR vor Ort verarbeiten und so zentralisierte Cloud-Pipelines ergänzen, anstatt sie zu ersetzen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichterwerb verfügbar
Nach Datenquelle: Satelliten dominieren, mobile Daten gewinnen an Bedeutung
Satelliten- und Luftbilddaten machten im Jahr 2025 44,62 % der Nachfrage aus und unterstreichen die Abhängigkeit von der Überwachung aus der Luft bei der Aufsicht über Gigaprojekte. SAR-Sensoren liefern wolkendurchdringende Ansichten, die für sandstormgefährdete Regionen unerlässlich sind. Die mit mobilen und sozialen Medien-Geodaten verbundene Marktgröße für Geospatial Analytics in Saudi-Arabien wächst am schnellsten mit einem CAGR von 12,09 %, da Anonymisierungsrahmen Einzelhandels- und Mobilitätsanalytik ermöglichen.
UAV-basiertes LiDAR erschließt Submillimeter-Kartierung für die Erhaltung des kulturellen Erbes und die volumetrische Lagerbestandsprüfung, doch GASGI-Genehmigungsfristen bleiben ein Engpass. Kontinuierliche Feeds von IoT-Sensoren in Versorgungsunternehmen, Pipelines und der Landwirtschaft liefern hochfrequente Aktualisierungen, die bei Fusion mit Satellitenbildern mehrskalige Entscheidungsworkflows ermöglichen.
Nach Endnutzer-Vertikal: Staatliche Dominanz trifft auf Einzelhandelsaufschwung
Behörden und Smart-City-Verwaltungen generierten im Jahr 2025 27,84 % der Ausgaben, getrieben durch die Ziele für digitale Dienste der Vision 2030. Ministerien sind auf Unternehmens-GIS angewiesen, um Infrastrukturausgaben und Umweltkennzahlen zu verfolgen. Einzel- und standortbasierte Dienste sollen das Wachstum mit einem CAGR von 12,52 % anführen, da Einkaufszentren, Schnellservicerestaurants und E-Commerce-Unternehmen Besucherfrequenzanalytik für die Standortauswahl nutzen.
Versorgungs- und Energieunternehmen nutzen Geospatial Analytics für die Netzoptimierung, während Verteidigungsbehörden hochsichere Plattformen fordern. Agrarprogramme nutzen Fernerkundung zur Optimierung der Bewässerung in wasserarmen Zonen im Einklang mit FAO-gestützten Effizienzpiloten. Diese vielfältigen Anwendungsfälle erweitern den Markt für Geospatial Analytics in Saudi-Arabien über seine Grundlage im öffentlichen Sektor hinaus.
Geografische Analyse
Die Zentralregion, einschließlich Riad, hielt im Jahr 2025 einen Anteil von 42,96 % und festigt damit ihren Status als administrativer und technologischer Knotenpunkt des Marktes für Geospatial Analytics in Saudi-Arabien. Die Führungsposition der Zentralregion auf dem Markt für Geospatial Analytics in Saudi-Arabien ergibt sich aus der Konzentration von Ministerien in Riad, die für digitale Governance, Beschaffung und regulatorische Aufsicht zuständig sind. Haushaltsmittel, die im Finanzplan 2025 verzeichnet sind, reservieren umfangreiches Kapital für Smart-City-Projekte und stimulieren die kontinuierliche Beschaffung von Geodaten und Plattform-Rollouts. Bildungseinrichtungen in der Hauptstadt schaffen eine Pipeline von GIS-Absolventen und lindern den Fachkräftemangel teilweise.
Die Ostregion verzeichnet den höchsten CAGR von 11,78 %, angetrieben durch die Modernisierung des Energiesektors und Upgrades der Hafenlogistik. Die Ostregion wächst rasch auf der Grundlage von Saudi Aramcos Initiativen für digitale Ölfelder, Upgrades von Petrochemieanlagen und Hafenautomatisierung in Dammam und Jubail. Diese Industrien integrieren Standortintelligenz, um Ausfallzeiten zu reduzieren, Pipelines zu verwalten und Umweltkonformität sicherzustellen. Bergbaukonzessionen, die über die Ta'adeen-Plattform kartiert werden, erweitern die Marktgröße für Geospatial Analytics in Saudi-Arabien für die Mineralexploration und Betriebsüberwachung.
Der westliche Korridor profitiert von Gigaprojekten wie NEOMs linearer Stadt, der Luxustourismuszone am Roten Meer und der Unterhaltungsstadt Qiddiya. Jedes Projekt erfordert multidisziplinäre räumliche Lösungen, die Umweltverträglichkeitsprüfungen, die Verfolgung des Baufortschritts und die Optimierung von Besucherströmen abdecken. Religiöse Tourismuszentren in Makkah und Madinah setzen Crowd-Management-Analytik ein, um die Sicherheit der Pilger zu gewährleisten. Nördliche und südliche Provinzen nutzen Präzisionslandwirtschaft und Anwendungen zur Grenzsicherheit, was verdeutlicht, wie die vielfältige Geografie die Nachfragemuster prägt.
Regulatorisches Umfeld
Die Erzeugung von Geodaten sowie Vermessungs- und Bildgebungsaktivitäten in Saudi-Arabien werden von der General Authority for Survey and Geospatial Information (GEOSA) überwacht, die durch den Beschluss Nr. 90 (2020) des Ministerrats eingerichtet wurde. GEOSA erlässt und setzt nationale Geodatenrichtlinien durch, die Datenklassifizierung, Lizenzierung, Preisgestaltung, Weitergabe und Schutz abdecken, und verwaltet Lizenzen und Genehmigungen für Aktivitäten wie Luftbildfotografie, hydrographische Seevermessung und Panoramafotografie. Diese Anforderungen können sich auf Projektzeitpläne für UAV, LiDAR und Feldvermessungen auswirken.
Interoperabilitäts- und Qualitätsanforderungen werden durch nationale Geodatenstandards festgelegt, die mit der Saudi Standards, Metrology and Quality Organization (SASO) abgestimmt und an ISO/TC 211 und das Open Geospatial Consortium (OGC) angeglichen sind. Parallel dazu beeinflussen die Durchsetzungsgrundlage des Datenschutzgesetzes (in Kraft seit September 2024) und damit verbundene Cybersicherheitskontrollen, wie Standortdatensätze gespeichert, verarbeitet und übertragen werden, was Anbieter und Nutzer zu in Saudi-Arabien gehosteter Verarbeitung und strengerer Governance für personenbezogene Daten drängt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Geodatenanalyse in Saudi-Arabien beginnt mit der Datenerfassung und -aggregation, einschließlich Satelliten- und Luftbildaufnahmen, UAV/Drohnenvermessungen (genehmigungspflichtig durch GEOSA) und IoT-Sensordatenströmen von Versorgungsunternehmen und Infrastruktur. Vorgelagerte Anbieter umfassen Erdbeobachtungsdatenanbieter und lokale Aggregatoren, während GEOSA die Konsolidierung und den Zugang zu öffentlichen Daten über Mechanismen wie das National Geospatial Infrastructure Window und das umfassendere Rahmenwerk des Saudi Arabian National Geospatial Ecosystem (SANGE) unterstützt, das Richtlinien, Standards, Schlüsseltechnologien und Kapazitätsaufbau verbindet.
Die Midstream- und Downstream-Ebenen umfassen Geodatenplattformen (Unternehmens-GIS, Cloud-native Analytik und GeoAI-Toolchains), Systemintegratoren und professionelle Dienstleistungen, die digitale Zwillinge, sektorspezifische Dashboards und Vorhersagemodelle für Regierungen, Versorgungsunternehmen, Energie- und gewerbliche Nutzer konfigurieren. Die inländische Kapazität wächst durch Neo Space Group (NSG), einen dem Public Investment Fund (PIF) gehörenden Akteur, der EO-Dienstleistungen und Geodatenanalytik anbietet und plattformbasierte Distribution (UP42) nutzt, um Daten und Analytik aus mehreren Quellen zu paketieren. Die Kette endet mit der Operationalisierung durch Smart-City-Behörden und Unternehmen, wobei Compliance, Datenresidenz und zweisprachige Ermöglichung die Anbieterauswahl und Bereitstellungsarchitekturen prägen.
Wettbewerbslandschaft
Der Markt für Geospatial Analytics in Saudi-Arabien beherbergt eine ausgewogene Mischung aus internationalen Plattformanbietern und schnell aufsteigenden inländischen Unternehmen. Esris langjährige Regierungsbeziehungen verankern großangelegte GIS-Implementierungen, während Hexagon und Trimble spezialisierte Vermessungs- und Anlagenverwaltungsmodule anbieten. Neo Space Group beschleunigt die vertikale Integration durch die Übernahme von UP42, um die lokale Kontrolle über die Bereitstellung von Satellitenbildern zu sichern.[4]Space Watch Africa, "In Saudi-Arabien ansässiges Agrar-Klima-Start-up iyris bereit zur Skalierung," spacewatchafrica.com
Globale Cloud-Anbieter bauen regionale Präsenz auf, um Datenhaltungsgesetze zu erfüllen und schlüsselfertige Raumdienste-Stacks bereitzustellen. Die NSG–Esri GeoAI-Allianz trainiert Algorithmen auf arabischsprachigen Datensätzen und erstellt lokalisierte Merkmalskataloge, die Leistungsbenchmarks erhöhen. Start-ups nutzen die offenen APIs der Nationalen Geospatial-Plattform, um sektorspezifische Dashboards für Einzelhandelsanalytik und Logistikrouting anzubieten.
Die Wettbewerbsdynamik konzentriert sich auf die Einhaltung der Datenlokalisierung, KI-Integration und die Entwicklung zweisprachiger Schnittstellen. Unternehmen, die Bildmaterial, Software und Domänenberatung bündeln, gewinnen an Bedeutung bei Behörden, die mit engen Fristen der Vision 2030 beauftragt sind. Moderate Konsolidierung koexistiert mit ausreichend Raum für Nischenspezialisten und hält den Markt für Geospatial Analytics in Saudi-Arabien lebendig und diszipliniert.
Marktführer für Geospatial Analytics in Saudi-Arabien
Environmental Systems Research Institute, Inc.
Neo Space Group JSC
Saudi Company for Artificial Intelligence
TechButtons IT Solutions LLC
xMap Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Weißräume in Saudi-Arabien konzentrieren sich auf die konforme, standardbasierte Weitergabe und Kommerzialisierung nationaler Datensätze und daraus abgeleiteter Analyseprodukte in Sektoren, die sich oft auf maßgeschneiderte staatliche Beschaffung verlassen haben. Von GEOSA betriebene Kontroll- und Compliance-Mechanismen sowie dessen Sandbox-Umgebung zum Testen von Lösungen wie mobiler Kartierung, digitaler Kartierung und intelligenter Navigation bieten lokalen Unternehmen und internationalen Anbietern einen Weg, ihre Angebote unter saudischen Anforderungen zu validieren, bevor Bereitstellungen skaliert werden.
Die Plattformisierung des Zugangs zur Erdbeobachtung schafft ebenfalls Raum für differenzierte Datenprodukte und vertikale Lösungen. Die Übernahme von UP42 durch NSG sowie der Aufbau einer lokalen digitalen Erdbeobachtungsplattform unterstützen Chancen bei analysefertigen Bildern, Höheninformationen und Sektorpaketen, die Landwirtschaftsüberwachung, Stadtplanung, Immobilien- und Infrastrukturüberwachung sowie Katastrophenmanagement-Workflows umfassen. Mit der bestehenden Durchsetzungsgrundlage des Datenschutzgesetzes sind Anbieter, die in Saudi-Arabien gehostete Verarbeitung, Privacy-by-Design-Workflows für mobile und Standortdaten sowie OGC/ISO-konforme Interoperabilität bieten, besser positioniert, um sowohl nationale Programme als auch wachsende kommerzielle Anwendungsfälle in Logistik und Standortintelligenz im Einzelhandel zu bedienen.
Aktuelle Branchenentwicklungen
- Juli 2026: Intermap Technologies geht eine Partnerschaft mit NSG UP42 ein, um den Zugang zu Höheninformationen in Saudi-Arabien zu erweitern. Die Integration von Höhendaten unterstützt den nationalen EO-Marktplatz durch verbesserte Geländeerfassungsfähigkeiten. Die Zusammenarbeit lässt den souveränen EO-Stack reifen und erweitert die hochauflösenden Geländedatendienste innerhalb der NSG-UP42-Plattform.
- Oktober 2025: NSG Geospatial Services führt NeoMaps ein, eine nationale Plattform für Erdbeobachtung und Geodatenanalytik. Die nationale Plattform stärkt die Datensouveränität und die Position von NSG im saudischen Geodaten-Ökosystem. Die Initiative unterstützt die digitale Transformation im Rahmen von Vision 2030, indem sie zentralisierten Zugang zu EO-Daten und Analysewerkzeugen ermöglicht.
- August 2025: NSG führt den Earth Observation EO Marketplace ein, betrieben von UP42. Der Marktplatz schafft ein lokales Daten-Ökosystem und verschafft saudischen Geodatendiensten einen Wettbewerbsvorteil, indem er den Zugang zu kuratierten EO-Daten und Analysefunktionen erleichtert. Der Schritt steht im Einklang mit den nationalen Zielen, datengetriebene Entscheidungsfindung in Regierung und Industrie zu beschleunigen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Ausgaben in Saudi-Arabien für Software, Plattformen und Dienstleistungen, die zur Erfassung, Verwaltung und Analyse standortbezogener Daten zur Unterstützung der Entscheidungsfindung in öffentlichen und privaten Anwendungsfällen genutzt werden.
Ausgeschlossene Bereiche: Verbraucher-Navigationsapps und allgemeine IT-Dienstleistungen, die keine geodatenanalytische Leistung beinhalten, sind von den Marktgesamtwerten ausgeschlossen.
Übersicht der Segmentierung
- Nach Komponente
- Software
- Dienstleistungen
- Daten und Inhalte
- Hardware und Sensoren
- Nach Typ
- Oberflächenanalyse
- Netzwerk- und Standortanalyse
- Geovisualisierung
- Räumliches Data-Mining und prädiktive Modellierung
- Nach Bereitstellungsmodell
- Cloud
- On-Premises
- Hybrid/Edge
- Nach Datenquelle
- Satelliten- und Luftbilddaten
- UAV/Drohne
- GIS- und IoT-Sensor-Feeds
- Mobile und soziale Medien-Geodaten
- Nach Endnutzer-Vertikal
- Behörden und Smart-City-Verwaltungen
- Verteidigung und Nachrichtendienste
- Versorgungsunternehmen und Energie
- Landwirtschaft und natürliche Ressourcen
- Transport und Logistik
- Immobilien und Bauwesen
- Gesundheitswesen und öffentliche Gesundheit
- Einzel- und standortbasierte Dienste
- Weitere Endnutzer-Vertikale (Bankwesen, Versicherungen, Tourismus)
- Nach Region
- Zentral (Riad, Qassim)
- West (Makkah, Madinah)
- Ost (Ash-Sharqiyah)
- Nord (Tabuk, Hail, Nördliche Grenzen, Al-Jouf)
- Süd (Asir, Jazan, Najran, Al-Bahah)
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Schreibtischrecherche wurde genutzt, um die Marktgrenze festzulegen, Nachfragetreiber zu kartieren und vor Beginn der Interviews plausible Bandbreiten für die wichtigsten Eingaben zu setzen. Wir haben öffentliche und offizielle Quellen wie Updates zum Programm Saudi Vision 2030, Veröffentlichungen der General Authority for Statistics, Kommunikations- und Datengovernance-Publikationen von SDAIA und verwandten Behörden sowie offene Geodatenstandarddokumentationen von OGC herangezogen, ergänzt durch peer-begutachtete Fachzeitschriften zu Fernerkundung und GIS.
Um Aktivität mit Ausgaben zu verknüpfen, haben wir außerdem Regierungsportale und Ausschreibungsbekanntmachungen sowie Unternehmensunterlagen, Investorenpräsentationen, Verbandswebsites und angesehene Presseberichte über Bereitstellungen in Smart Cities, Versorgungswirtschaft, Transport sowie Öl und Gas ausgewertet. Wo hilfreich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Patentdatenbanken sowie globale Verträge und Ausschreibungen genutzt, um die Präsenz von Anbietern, Partnerschaftsaktivitäten und Projektzeitpläne gegenzuprüfen. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und weitere Referenzen wurden verwendet, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, Adoptionsgrade, Preislogik und die Abgrenzung zwischen Analytik und angrenzenden Kartierungsarbeiten zu validieren. Wir sprachen mit einer Mischung aus Lösungsanbietern, Systemintegratoren und Endnutzern aus Regierung, Versorgungswirtschaft, Öl und Gas, Bauwesen und Logistik, um typische Vertragsstrukturen und die Bereitstellungsmischung im gesamten Land zu bestätigen. Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um Annahmen zur Projektphasierung, zu wiederkehrenden Softwareumsätzen und zur Rolle cloud-basierter Bereitstellung bei saudischer Beschaffung zu verfeinern.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 12 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Anbieter: 22 % | Manager: 47 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, bei dem öffentliche Investitionszyklen, die Intensität der Smart-City-Einführung und Digitalisierungsprioritäten in wahrscheinliche Ausgaben für Geodatenanalytik in wichtigen Vertikalmärkten übersetzt werden. Um die Berechnung realistisch zu halten, umfassten die Eingaben den Rhythmus nationaler Infrastrukturprogramme, den Anteil der Projekte, die GIS- und Fernerkundungsergebnisse erfordern, typische Abonnement- versus Dienstleistungsanteile bei saudischen Geschäften und die Akzeptanzrate von Cloud-Bereitstellungen in regulierten Umgebungen.
Diese Summen wurden anschließend mit selektiven Bottom-up-Näherungen überprüft, einschließlich stichprobenweiser Geschäftswerte aus Ausschreibungen, Kanalprüfungen zu Projektgrößen und ASP-mal-Volumen-Schätzungen für wiederkehrende Softwarenutzer, sofern die Interviewsignale konsistent waren. Wenn Anbieter-Zusammenfassungen nicht mit ausreichender Zuverlässigkeit abgeschlossen werden konnten, wurden Lücken mit konservativen Durchdringungsbändern behandelt, die mit mehreren Befragten bestätigt und nur angepasst wurden, wenn Beschaffungsnachweise eine Änderung stützten. Für die Prognose wurde eine Szenarioanalyse rund um öffentliche Haushaltszyklen und Projektzeitpläne angewendet, und die Ergebnisse wurden anschließend geglättet, um abrupte Jahr-für-Jahr-Sprünge zu vermeiden, die nicht der Ausführung mehrjähriger Verträge entsprechen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten überprüft, damit die endgültigen Zahlen nicht auf einer einzigen Eingabequelle beruhen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Dynamik von Ausschreibungsvergaben, politisch bedingten Digitalisierungszeitplänen und beobachteten Bereitstellungsmustern in wichtigen Endnutzer-Vertikalmärkten, und Anomalien werden vor der Freigabe überprüft.
Wenn eine große Abweichung auftritt, werden Annahmen überarbeitet und Experten erneut kontaktiert, um zu bestätigen, ob es sich um ein Timing-, Umfangs- oder Preisproblem handelt. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei bedeutenden Ereignissen, und ein abschließender Analystendurchgang wird kurz vor der Lieferung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den saudi-arabischen Markt für Geodatenanalytik mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den saudi-arabischen Markt für Geodatenanalytik können weit voneinander abweichen, da Publisher unterschiedlich definieren, was als Geodatenanalytik gilt, und außerdem unterschiedliche Preis- und Zeitannahmen anwenden. Unterschiede zeigen sich häufig darin, ob Implementierungsdienstleistungen enthalten sind, wie wiederkehrende Abonnements behandelt werden und wie schnell angenommen wird, dass große Regierungsprogramme in kostenpflichtige Bereitstellungen umgesetzt werden.
Umsätze aus der Satellitenherstellung liegen außerhalb des Geltungsbereichs von Mordor Intelligence für diesen Markt, wodurch angrenzender Wert entfernt wird, den manche Schätzungen in ihre Summen einbeziehen, und die verbleibenden Ausgaben sind an Software- und Analytikdienstleistungen gebunden, die auf Beschaffungs- und Bereitstellungssignale zurückgeführt werden können. Die Streuung ergibt sich auch aus dem für die Währungsumrechnung verwendeten Jahr, der Behandlung einmaliger Dienstleistungen im Vergleich zu Verlängerungen und ob für zukünftige Jahre ein Basisszenario oder ein aggressiveres Rollout-Szenario verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,52 Mrd. USD (2025) | |
| Regionale Unternehmensberatung A | 1,40 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und stützt die Größenbestimmung oft auf historische Ausgaben, ohne die Phasierung mehrjähriger Programme vollständig zu normalisieren, was den aktuellen Anstieg der Abonnements unterschätzen kann. |
| Fachzeitschrift B | 0,41 Mrd. USD (2024) | Spiegelt oft eine engere Sichtweise wider, die sich nur auf GIS-Software konzentriert, und kann einen großen Anteil der Integrations- und Analytikdienstleistungsumsätze im Zusammenhang mit Smart-City- und Infrastrukturprojekten ausschließen. |
Zusammengenommen zeigen die drei Zahlen, dass Umfang und Timing den größten Teil der Abweichung erklären, insbesondere in Bezug auf angrenzende Satellitenwertschöpfungsketten und ob mit Bereitstellungen verbundene Dienstleistungen mitgezählt werden. Wenn Annahmen an beobachtbare Projektaktivitäten und wiederholbare Preisprüfungen gebunden bleiben, hilft dies, die Markt-Gesamtsumme transparent und Jahr für Jahr besser nachvollziehbar zu halten.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Geospatial Analytics in Saudi-Arabien bis 2031 erreichen?
Er soll USD 2,79 Milliarden erreichen, was ein nachhaltiges zweistelliges Wachstum widerspiegelt.
Welche Komponente führt derzeit die Ausgaben für Geospatial-Lösungen in Saudi-Arabien an?
Software-Plattformen halten 46,12 % des Umsatzes 2025 aufgrund ihrer Integration in staatliche digitale Dienste.
Warum wächst die Cloud-Bereitstellung schneller als On-Premises-Setups?
Lokale Hyperscale-Rechenzentren senken die Kosten und erfüllen Datenlokalisierungsregeln, wodurch Cloud-Bereitstellungen einen CAGR von 11,55 % erreichen.
Welche Datenquelle wächst am schnellsten?
Mobile und soziale Medien-Geodaten wachsen mit einem CAGR von 12,09 %, da datenschutzkonforme Analytikrahmen reifen.
Welche Region wird bis 2031 die höchste Wachstumsrate verzeichnen?
Die Ostregion soll mit einem CAGR von 11,78 % wachsen, angetrieben durch die Modernisierung des Energiesektors und Hafenlogistikprojekte.
Welche wichtige Regulierung beeinflusst Datenverarbeitungsentscheidungen?
Das Datenschutzgesetz für personenbezogene Daten, das seit September 2024 vollständig durchsetzbar ist, regelt den Datenschutz und grenzüberschreitende Übertragungen.
Seite zuletzt aktualisiert am:



