
Marktgröße und Marktanteil für Geospatiale Analytik in Frankreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
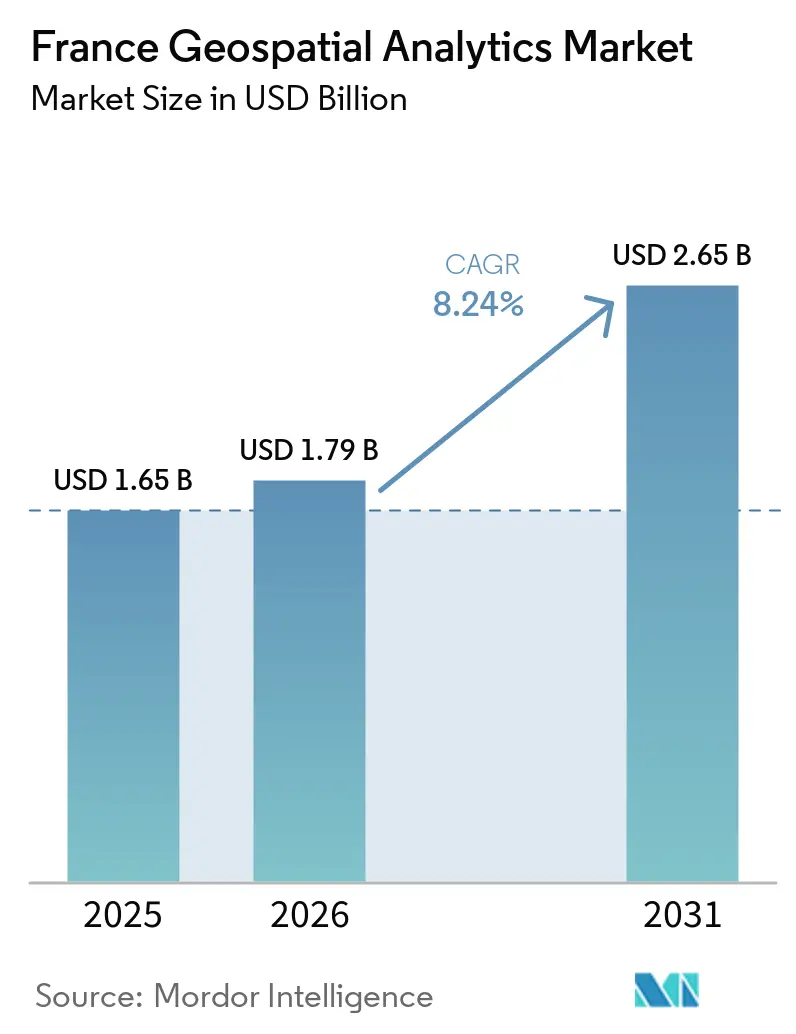
| Marktgröße im Basisjahr (2025) | 1.65 Milliarden US-Dollar |
| Marktgröße (2026) | 1.79 Milliarden US-Dollar |
| Marktgröße (2031) | 2.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.24 % |
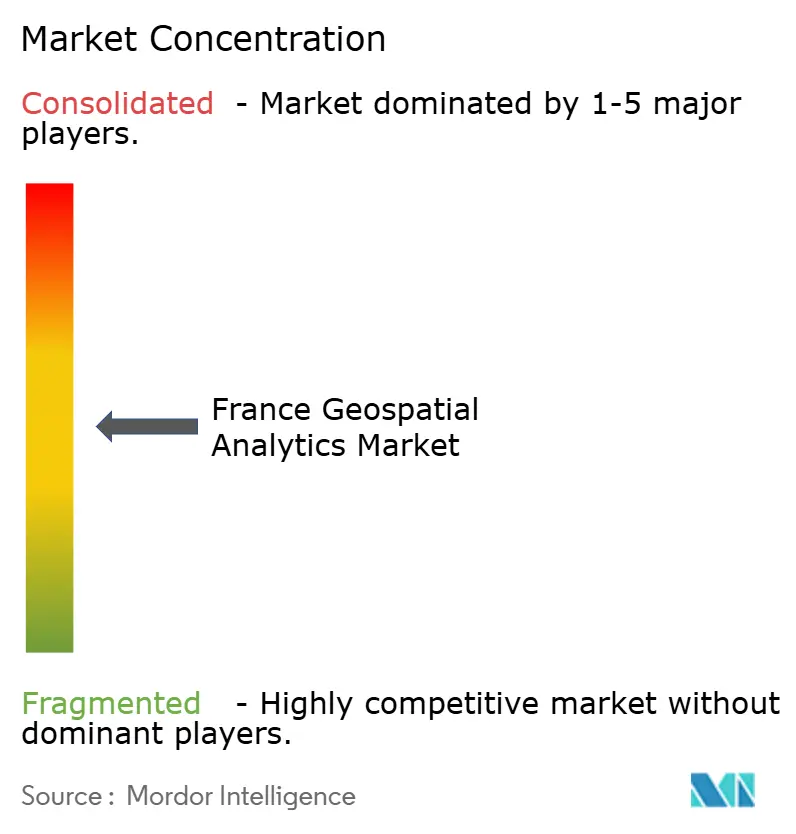
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geospatiale Analytik in Frankreich von Mordor Intelligence
Die Marktgröße für Geospatiale Analytik in Frankreich wird voraussichtlich von 1,65 Milliarden USD im Jahr 2025 auf 1,79 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 8,24 % über den Zeitraum 2026–2031 einen Wert von 2,65 Milliarden USD erreichen.
Frankreich profitiert von einer langjährigen Raumfahrttradition, umfangreicher öffentlicher Förderung und strengen Regeln zur digitalen Souveränität, die die Ausgaben auf inländische Anbieter lenken. Der Start des militärischen Erdbeobachtungssatelliten CSO-3 im März 2025 stärkt die nationale Unabhängigkeit in der Bildgebung und erweitert gleichzeitig die Möglichkeiten zur Lizenzierung hochauflösender Daten an europäische Verbündete.[1]Unterdessen fördert der Fonds vert in Höhe von 2 Milliarden EUR die Nachfrage nach räumlichen Überwachungstools, die die Projektförderfähigkeit validieren, insbesondere in Sektoren, die ab 2026 Berichte über Biodiversitätsauswirkungen einreichen müssen.[2] Der rasche 5G-Ausbau im Rahmen des Programms „Réseaux du Futur” treibt den Markt für Geospatiale Analytik in Frankreich in Richtung Echtzeit-Sensorfusion, und die von IGN und Cerema geleitete Digitaler-Zwilling-Initiative ermutigt Stadtverwaltungen, Standortintelligenz in jeden Stadtplanungs-Workflow einzubetten. Kapitalzuflüsse und eine exportfreundliche Satellitenflotte verschaffen lokalen Anbietern einen Vorteil, da sich das Land als kontinentales Zentrum für souveräne Raumintelligenz positioniert.
Wichtigste Erkenntnisse des Berichts
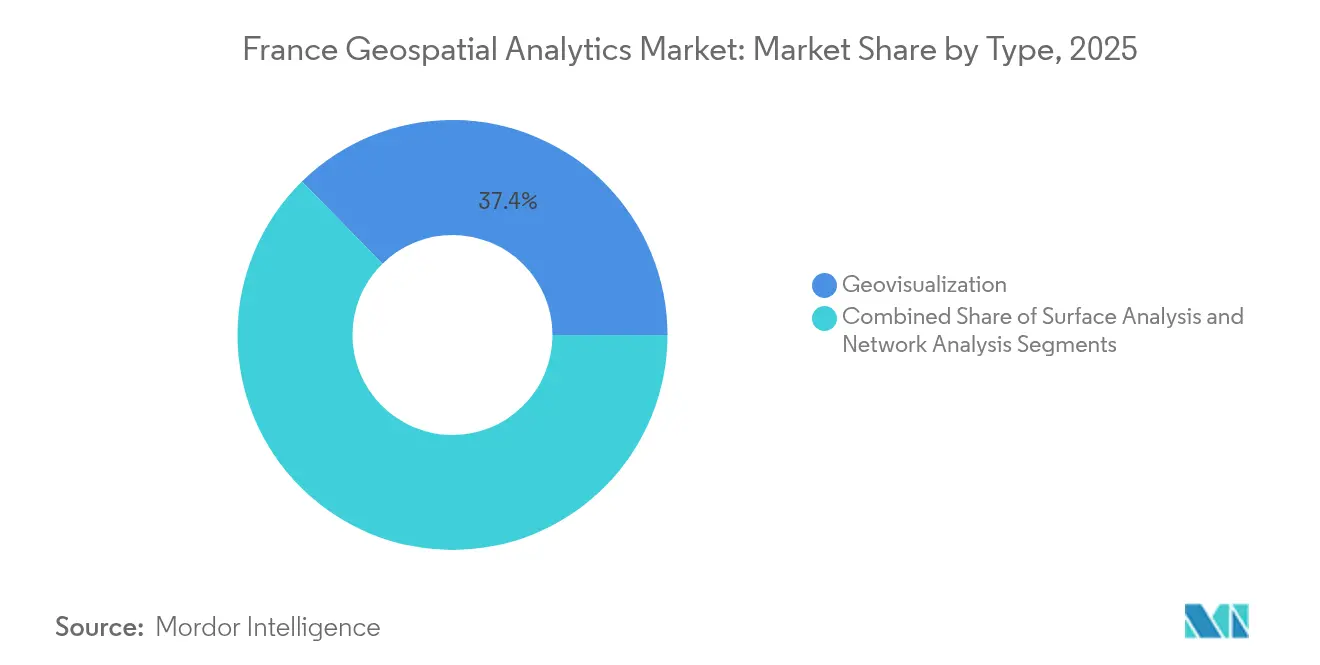
- Nach Typ führte die Geovisualisierung mit einem Anteil von 37,35 % am Markt für Geospatiale Analytik in Frankreich im Jahr 2025, während die Netzwerkanalyse bis 2031 mit einer CAGR von 13,15 % wachsen soll.
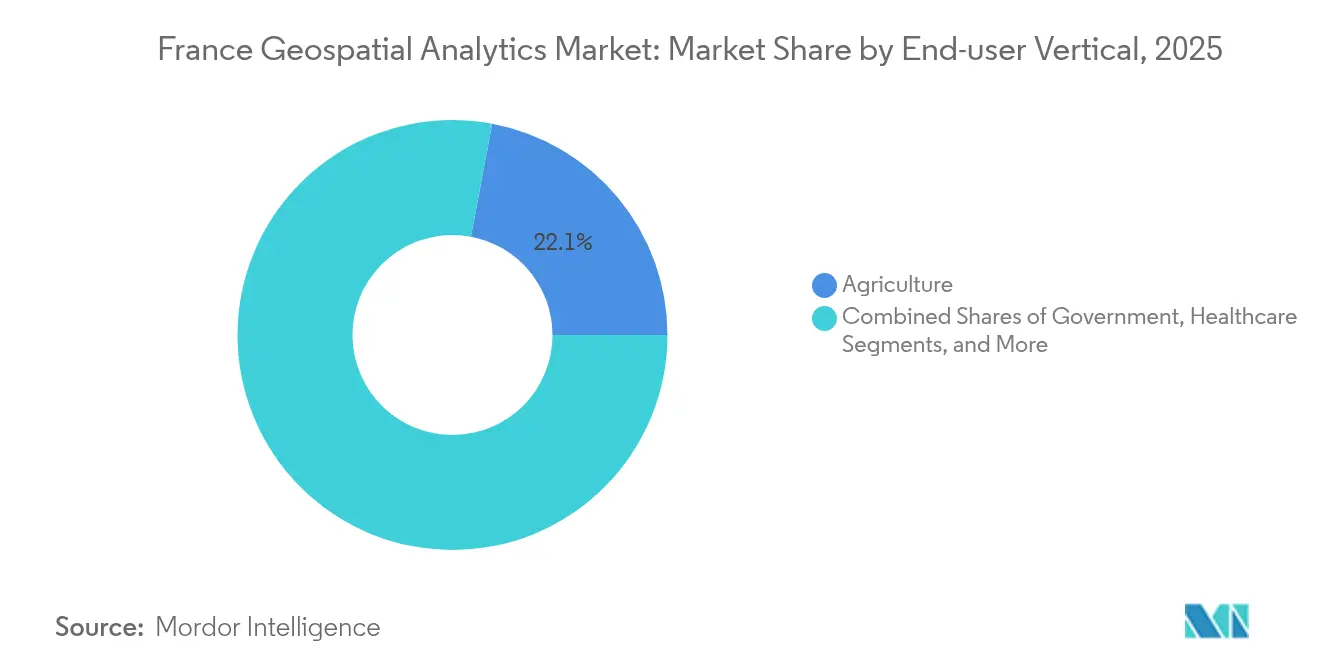
- Nach Endanwender-Vertikal hielt die Landwirtschaft 2025 einen Anteil von 22,05 % am Markt für Geospatiale Analytik in Frankreich; für Automobil und Transport wird bis 2031 eine Expansion mit einer CAGR von 14,21 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse zur Geospatialen Analytik in Frankreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Förderung für Smart Cities und Mobilität | +2.1% | National; frühe Gewinne in Paris, Lyon, Marseille | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Verteidigungssatellitenkonstellation (CSO-3) | +1.8% | National; Ausstrahlungseffekte auf EU-Partner | Langfristig (≥ 4 Jahre) |
| ESG- und Grüner-Haushalt-Compliance-Mandate | +1.4% | National; Industrieregionen | Kurzfristig (≤ 2 Jahre) |
| Echtzeit-Datenströme durch 5G-IoT | +1.2% | Stadtzentren; Ausweitung auf ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Pflicht zur Berichterstattung über Biodiversitätsauswirkungen (2026) | +0.9% | National; Schutzgebiete | Kurzfristig (≤ 2 Jahre) |
| Einführung von Präzisionsrebbau-Plattformen | +0.7% | Bordeaux, Burgund, Loiretal | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Förderung für Smart Cities und Mobilität
Frankreich leitet im Jahr 2025 475 Millionen EUR in den Straßenbau und weitere 294 Millionen EUR in die Straßeninstandhaltung.[3] Kommunen erhalten diese Mittel nur, wenn sie Effizienzgewinne nachweisen können, was die Nachfrage nach Geospatialen Dashboards steigert, die den Fahrbahnzustand, den Verkehrsfluss und den CO₂-Fußabdruck nahezu in Echtzeit verfolgen. Das private 5G-Netz in Istres zeigt, wie Geospatiale Analytik die kommunalen Betriebskosten um 40 % senkt und gleichzeitig die Genauigkeit der Notfalleinsatzroutenplanung verbessert.[4] Die nationale Digitaler-Zwilling-Plattform, vorangetrieben von IGN, Cerema und Inria, ermöglicht es Städten, Überschwemmungs-, Wärmeinsel- und Verkehrsszenarien zu simulieren und räumliche Daten in prädiktive Anlagenmanagement-Tools umzuwandeln. Frankreichs Bekenntnis zu Interoperabilitätsstandards gewährleistet reproduzierbare Einsätze in 35.000 Gemeinden und schafft dauerhafte Einnahmequellen für Anbieter, deren Software die neuen Schemata unterstützt. Mit zunehmenden Mengen an LiDAR-, CCTV- und Sensordaten wird sich der Markt für Geospatiale Analytik in Frankreich von der deskriptiven Kartierung hin zur antizipatorischen Entscheidungsunterstützung entwickeln.
Nachfrage nach Verteidigungssatellitenkonstellation (CSO-3)
Das CSO-Programm im Wert von 795 Millionen EUR liefert Bildmaterial mit einer Auflösung von 35 cm, das die strategischen Geheimdienstkriterien der NATO erfüllt und gleichzeitig unter französischem Kommando verbleibt. Klauseln zur Datenkommerzialisierung ermöglichen eine sichere Weitergabe an vertrauenswürdige europäische Partner und schaffen damit einen Exportkanal, der zuvor nicht existierte. Der Vertrag der Ukraine im Jahr 2025 mit einer Tochtergesellschaft von Safran zur Integration von CSO-Daten in ihre Verteidigungsplanungsplattform unterstreicht das Marktpotenzial der Konstellation über Frankreich hinaus. Nachgelagert erhalten Versicherungsunternehmen, Versorgungsunternehmen und Forstbetriebe Zugang zu einem Maß an räumlicher Präzision, das zuvor der Verteidigung vorbehalten war, und erweitern damit die Anwendungsmöglichkeiten für Geospatial Imagery Analytics. Die Konstellation ist in das C40S-System zur Weltraumdomänenüberwachung integriert, sodass KI-Algorithmen Anomalien erkennen und Echtzeit-Warnmeldungen an zivile und militärische Nutzer senden können. Jeder neue analytische Anwendungsfall erhöht das Transaktionsvolumen und festigt Satellitendaten als Grundlage des Marktes für Geospatial Analytics in Frankreich.
ESG- und Grüner-Haushalt-Compliance-Mandate
Umweltvorschriften werden jedes Jahr strenger. Ab 2026 müssen börsennotierte Unternehmen Biodiversitätsauswirkungen mit georeferenzierten Nachweisen melden. Geospatiale Plattformen automatisieren die Überwachung auf Standortebene, überlagern Datenbanken geschützter Arten und erstellen prüfbare Compliance-Berichte, wodurch die manuellen Prüfkosten für große Industrieunternehmen um bis zu 60 % gesenkt werden. Die von Thales Alenia Space verwaltete Carb-Chaser-Konstellation wird zertifizierte CO₂-Säulenmessungen liefern, die Regulierungsbehörden als rechtsgültigen Nachweis akzeptieren. Frankreich investierte zudem 53 Millionen EUR in BRGM zur Kartierung strategischer Mineralien – ein Vorhaben, das hochauflösende topografische und Untergrundsdaten erfordert. Diese öffentlichen Projekte stärken das kommerzielle Vertrauen in die inländische Geospatiale Infrastruktur und beschleunigen die Einführung in der Schwerindustrie und im Finanzsektor.
Echtzeit-Datenströme durch 5G-IoT
Das Programm Réseaux du Futur stellt 65 Millionen EUR für 5G-Advanced- und 6G-Testumgebungen bereit. Edge-fähige Antennen übertragen Bilder, GNSS-Messwerte und Sensorausgaben mit einer Latenz von unter 10 ms an Cloud-Knoten, sodass Landwirte Bodenfeuchtezonen überwachen und Stadtbeamte die Auslastung von Fahrradspuren verfolgen können. LTE-M-Einsätze unterstützen bereits energiearme Geräte, die jahrelang mit einer einzigen Batterie geolokal erfasste Messungen übertragen. Die Kombination aus Hochbandbreiten-Backhaul und energieeffizienten Edge-Geräten führt den Markt für Geospatiale Analytik in Frankreich in Geschäftsmodelle der kontinuierlichen Überwachung über, bei denen Kunden für das Streaming von situativem Lagebewusstsein statt für einmalige Kartenebenen bezahlen. Telekommunikationsanbieter und reine Analytikunternehmen kooperieren nun, um räumliche KI in ihre Dienstleistungskataloge einzubetten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrations- und Migrationskosten | −1.6% | National; Unternehmenssektor | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in der Geodatenwissenschaft | −1.3% | National; Paris und Lyon | Langfristig (≥ 4 Jahre) |
| Fragmentierung kommunaler Datenstandards | −0.9% | Regional; variiert nach Ebene | Mittelfristig (2–4 Jahre) |
| Einschränkungen beim Cloud-Souveränitäts-Hosting | −0.7% | National; grenzüberschreitende Geschäfte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Migrationskosten
Eine vollständige Geospatiale Implementierung kann 500.000 EUR übersteigen, sobald Datenaufnahme-Pipelines, Sensor-Gateways und Schulungsprogramme berücksichtigt werden. Viele kleine und mittelständische Unternehmen verzögerten Projekte, nachdem die Bauleistung im dritten Quartal 2024 um 8,4 % zurückging, was die Empfindlichkeit von räumlichen IT-Budgets gegenüber makroökonomischen Bedingungen verdeutlicht. Ältere Ressourcenplanungssoftware verfügt häufig nicht über räumliche Felder, was Unternehmen zwingt, Middleware zu erwerben und spezialisierte Integratoren einzustellen. Dies erhöht die Gesamtbetriebskosten und macht den Amortisationszeitraum im Vergleich zu Cloud-CRM- oder ERP-Investitionen weniger attraktiv. Solange Plug-and-Play-Konnektoren nicht ausgereift sind, werden hohe Einstiegskosten das Wachstum im Markt für Geospatiale Analytik in Frankreich dämpfen.
Fachkräftemangel in der Geodatenwissenschaft
Die Nachfrage nach Analysten, die Satellitenbildklassifikatoren mit GPU-basierter Inferenz kombinieren können, übersteigt das Angebot bei weitem. Universitäten aktualisieren ihre Lehrpläne, doch der Absolventenstrom beschränkt sich auf einige Hundert pro Jahr – zu wenig, um offene Stellen in den Technologieclustern Paris-Saclay, Toulouse und Sophia Antipolis zu besetzen. Unternehmen wie Thales führen interne Bootcamps durch, doch die Anlaufzeit verzögert Projektstarts. Die Knappheit treibt die Gehälter in die Höhe und verlagert einige Projekte ins Ausland, was im Widerspruch zu Datensouveränitätsmandaten steht. Der Talentmangel bremst daher den Schwung im Markt für Geospatiale Analytik in Frankreich, bis umfassendere MINT-Initiativen größere Absolventenjahrgänge hervorbringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Geovisualisierung dominiert durch interaktive Intelligenz
Die Geovisualisierung hielt im Jahr 2025 einen Anteil von 37,35 % am Markt für Geospatiale Analytik in Frankreich, was den Bedarf öffentlicher Behörden an kartenorientierten Dashboards widerspiegelt, die nicht-technisches Personal schnell interpretieren kann. Haushaltsbeamte verwenden farbkodierte Ebenen zur Priorisierung von Infrastrukturrisiken, während Weinbergmanager den Pflanzenstresspegel auf einer mobilen Heatmap überwachen. Die Marktgröße für Geospatiale Analytik in Frankreich im Bereich Geovisualisierung wird voraussichtlich mit einer CAGR von 7,12 % wachsen, da 3D-Engines und browserbasierte Punktwolken-Renderer die Workstation-Grenzen aufheben. Anbieter integrieren Barrierefreiheitsfunktionen wie Sprachnavigation und Kontrast-Umschalter, unterstützt durch Forschungsergebnisse der Université Claude Bernard Lyon 1, die Vorteile mobiler Geovisualisierung für Nutzer mit Sehbeeinträchtigungen nachgewiesen hat.
Die Netzwerkanalyse ist das am schnellsten wachsende Teilsegment mit einer CAGR von 13,15 % bis 2031. Dieser Anstieg korreliert mit dem Ausbau der Ladeinfrastruktur für Elektrofahrzeuge, bei dem Planer den optimalen Stationsabstand und die Netzauswirkungen bewerten. Die Oberflächenanalyse verzeichnet weiterhin eine stabile Nachfrage von Präzisionslandwirtschafts- und Bergbaukunden, die terrainbewusste Düngepläne oder Sprengrisikokonturen benötigen. Der kombinierte Schwung über die Teilsegmente hinweg signalisiert, dass der Markt für Geospatiale Analytik in Frankreich sich von der statischen Kartenerstellung hin zu analytischen Workflows ausweiten wird, die Routing-, Näherungs- und Höhenparameter innerhalb einer einzigen Oberfläche integrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endanwender-Vertikal: Landwirtschaft führt, während Automobil beschleunigt
Die Landwirtschaft machte 2025 einen Anteil von 22,05 % der Marktgröße für Geospatiale Analytik in Frankreich aus. Weinbauprojekte verwenden Multispektralbilder in Verbindung mit IoT-Bodensonden zur Feinabstimmung der Bewässerung, was Wasser spart und die Traubenqualität verbessert. Landwirte in Bordeaux und Burgund verknüpfen NDVI-Trends auf Parzellenniveau mit Ertragsprognosen und können dann Futures an Rohstoffbörsen genauer bepreisen. Luftsprühunternehmen laden Verschreibungskarten in autonome Drohnen, was zeigt, wie Geospatiale Analytik jetzt sowohl vorgelagerte Anbauenentscheidungen als auch nachgelagerte Handelsfunktionen beeinflusst.
Das Vertikal Automobil und Transport wird zwischen 2026 und 2031 eine CAGR von 14,21 % verzeichnen. Hochauflösende Basiskarten, zentimetergenauige GNSS-Korrekturen und Telemetrie von Straßenrandeinheiten bilden die Grundlage für fortschrittliche Fahrerassistenzsysteme und Robotaxi-Pilotprojekte. Die Marktgröße für Geospatiale Analytik in Frankreich für Automobilakteure profitiert von öffentlichen Smart-Road-Budgets und strengen EU-Sicherheitszielen. Anwendungen in den Bereichen Versorgung, Telekommunikation und Verteidigung weiten sich ebenfalls aus, da 5G-Abdeckung und das CSO-Programm die Latenz reduzieren und die Bildauflösung verbessern. Da sich die Nachfrage über Vertikals verteilt, diversifizieren Anbieter ihre SaaS-Angebote, um die Abhängigkeit von einer einzelnen Branche zu minimieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Markt für Geospatiale Analytik in Frankreich ist stark auf den Inlandsmarkt ausgerichtet und nutzt 2,5 Milliarden EUR für KI und 1,8 Milliarden EUR für Quantentechnologie im Rahmen von France 2030. Anwendungsfälle im Bereich Luft- und Raumfahrt sowie Verteidigung konzentrieren sich auf Toulouse und Paris, während Agrar-Tech-Unternehmen in Bordeaux, Dijon und Montpellier verankert sind. Digitale Souveränitätspolitiken verlangen, dass sensible Datensätze auf SecNumCloud-zertifizierter Infrastruktur gespeichert werden, was lokale Anbieter begünstigt und Gemeinschaftsunternehmen mit Nicht-EU-Hyperscalern erschwert.
Gleichzeitig erweitert die europäische Integration die adressierbare Nachfrage. Frankreich leitet den EU-Piloten des digitalen Zwillings „Destination Earth” und exportiert Methodik und Software-Vorlagen an Partnerstaaten. Der Verkauf von CSO-3-Bildmaterial an verbündete Regierungen generiert externe Einnahmen und stärkt die regionalen Sicherheitsbeziehungen. Das Lizenzierungsabkommen der Ukraine im Jahr 2025 veranschaulicht, wie verteidigungsrelevante Daten unter angemessenen Exportkontrollen in kommerzielle Lieferketten eintreten können.
Über Europa hinaus erkunden französische Satellitenprimärunternehmen Märkte in Afrika und dem Nahen Osten und bieten Überwachungspakete für Pipeline-Sicherheit und Desertifikationsbeobachtung an. Sie nutzen Exportkreditversicherungen von Bpifrance, um ausländische Geschäfte abzusichern. Inländische Souveränitätsanforderungen in Kombination mit selektiven grenzüberschreitenden Allianzen positionieren den Markt für Geospatiale Analytik in Frankreich auf einer Doppelspurstrategie: Schutz kritischer Vermögenswerte im Inland, während Mehrwertdienste im Ausland monetarisiert werden.
Regulatorisches Umfeld
Frankreichs Regelwerk für Geodatenanalytik stützt sich auf EU-Interoperabilitäts- und Open-Data-Verpflichtungen, insbesondere die INSPIRE-Richtlinie. Der Conseil national de l’information géolocalisée (CNIG) liefert Governance-Leitlinien zu Standards für Geodaten und zur Ausrichtung auf europäische hochwertige Datensätze.
Bei der Verteilung souveräner Daten strukturiert IGN die nationale Kartenbereitstellung über cartes.gouv.fr neu, das im Dezember 2025 als souveränes kartografisches Portal eingeführt wurde, um das bisherige Géoportail zu ersetzen, dessen Schließung für September 2026 vorgesehen ist. Regionale Territorial Data Committees (CTD) wurden im Jahr 2025 in mehreren Regionen eingerichtet, darunter Pays de la Loire, Hauts-de-France, Grand-Est und Occitanie, wodurch die Mehrebenen-Governance gestärkt und mehr Gewicht auf einheitliche Schemata und interoperable Dienste für Anwendungsfälle im öffentlichen Sektor und in regulierten Bereichen gelegt wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Geodatenanalytik in Frankreich beginnt mit der Datenerfassung und -verwaltung, einschließlich Satelliten- und Luftbildern, LiDAR und Vermessung, mobilem Mapping sowie autoritativen Referenzdatensätzen. Nationale Institutionen wie IGN stellen grundlegende Daten, Hosting und gemeinsame Plattformen bereit, die nachgeschaltete Nutzer verwenden. Datenaggregation und -kuratierung fließen anschließend in Integrationsebenen wie ETL, APIs, Metadaten/Katalog, Identitäts- und Zugriffskontrolle sowie souveräne Hosting-Anforderungen für sensible Anwendungen ein, bevor sie in Analyse- und Anwendungsebenen wie Geovisualisierung, Netzwerkanalyse und Oberflächenanalyse übergehen, die über GIS-Suiten, Digital-Twin-Toolchains und branchenspezifische Lösungen bereitgestellt werden.
Die nachgelagerte Nachfrage konzentriert sich auf Ingenieurbüros, Systemintegratoren und Softwareanbieter, die Geodatenanalytik in Design-, Bau- und Asset-Management-Workflows einbetten. Unternehmen wie Egis nutzen Bentley Systems-Software bei großen französischen Projekten, um Modelle und geografischen Kontext zu koordinieren. Öffentlich-private Zusammenarbeit zeigt sich auch bei nationalen Digital-Twin-Initiativen, darunter ein von 1Spatial France geleitetes Konsortium für den digitalen Zwilling der französischen Gebiete (JUNN), das Datenanbieter, Plattformbetreiber und Anwendungsentwickler mit Endnutzern im öffentlichen Sektor und regulierten Betreibern verbindet.
Wettbewerbslandschaft
Der Markt weist eine moderate Fragmentierung auf. Thales Alenia Space und Airbus Defence and Space Intelligence führen die kapitalintensiven Orbitalsegmente an, sichern mehrjährige Verteidigungsverträge und dominieren die optische Satellitenflotte airbus.com. Softwareorientierte Herausforderer nutzen KI und Cloud, um die Margen der Platzhirsche in analytischen Schichten zu untergraben. Die Übernahme von Preligens durch Safran für 220 Millionen EUR im Jahr 2024 brachte automatisierte Objekterkennung in das Angebot ein und verdeutlicht den Wandel von Hardware zu KI-Plattformen.
Mittelgroße Unternehmen wie Mytraffic und Geoblink kombinieren mobile Besucherfrequenzdaten mit Geospatialer Clusterbildung, um Entscheidungen über Einzelhandelsstandorte zu steuern, was auf Wachstum in B2B-SaaS-Nischen hindeutet. Akademische Spin-offs kommerzialisieren Geospatiale Wissensgraphen, geschützt durch aktuelle Patentanmeldungen, die räumliche Entitäten auf semantische Tripel abbilden. Cloud-native Architekturen gewinnen Ausschreibungen, bei denen öffentliche Behörden elastische Skalierbarkeit und SecNumCloud-Zertifizierung fordern, und setzen Legacy-Desktop-GIS-Anbieter unter Druck, ihre Codebasen zu überarbeiten.
Zu den strategischen Schritten gehören gemeinsame Datenverteilungsportale zwischen Airbus und CNES, 3D-Punktwolken-Streaming-Lösungen von Hexagon und Digitaler-Zwilling-Allianzen zwischen IGN, Cerema und Inria. Die Wettbewerbsintensität wird voraussichtlich zunehmen, da Telekommunikationsunternehmen Geospatiale Analytik in private 5G-Angebote bündeln und das Feld von Spezialisten auf Netzwerkbetreiber ausweiten. Die Fähigkeit, souveränes Hosting mit automatisierter Erkenntnisgewinnung zu verbinden, wird die zukünftige Marktanteilseroberung im Markt für Geospatiale Analytik in Frankreich bestimmen.
Marktführer im Bereich Geospatiale Analytik in Frankreich
-
Trimble Geospatial
-
Bentley Systems, Inc
-
Esri France
-
CLS Groupe
-
Intermap Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist der nationale und lokale Einsatz von Digital Twins im Zusammenhang mit öffentlicher Entscheidungsfindung, Klimaanpassung und dem Lebenszyklusmanagement von Infrastruktur. Die Finanzierung France 2030 umfasst eine Zuweisung von 25 Millionen EUR für die Entwicklung des nationalen digitalen Zwillings der französischen Gebiete (JUNN), und IGN sowie Partner positionieren gemeinsame Komponenten, einschließlich Datendiensten, 3D-/4D-Modellierung und Interoperabilitätsmustern, zur Wiederverwendung durch Städte, Departements und Betreiber. Dieses Setup schafft Raum für Anbieter, die wiederverwendbare Konnektoren, Qualitätskontrollwerkzeuge und prüfbare Analytik für die öffentliche Beschaffung bereitstellen, insbesondere dort, wo harmonisierte Schemata die kommunale Fragmentierung verringern.
Große Infrastrukturprogramme sind ein weiterer Nachfragetreiber für Geodatenmodellierung und Kollaborationssoftware, die in die Ingenieurleistung eingebettet ist. Projekte wie der 107 km lange Kanal Seine-Nord Europe und die Linie 16 des Grand Paris Express (mit Startphasen, die für Ende 2026 genannt werden) ziehen bereits BIM-Geodaten-Konvergenz, Änderungsverfolgung und Reality-Capture vom Feld ins Büro über mehrere Beteiligte hinweg an. In verteidigungsnahen und souveränen Mapping-Workflows deutet die Arbeit von IGN im Jahr 2026 zur Automatisierung der Militärgeografie und zur Strukturierung der industriellen Zusammenarbeit auf eine Nachfrage nach gesicherten Pipelines und in Frankreich gehosteter Verarbeitung hin, was Anbieter begünstigt, die Reality Capture, Analytikautomatisierung und kontrollierte Verteilung im Einklang mit souveränen Datenpraktiken kombinieren.
Aktuelle Branchenentwicklungen
- April 2026: Trimble veröffentlichte Trimble RealWorks v2026.10, das Workflows für die Laserscan-Verarbeitung automatisiert und die Datenintegration innerhalb des Trimble-Geospatial-Ökosystems verbessert. Das Update verbessert die durchgängige Verarbeitung von Geodaten und stärkt Frankreichs souveräne Analytikfähigkeiten.
- März 2026: Bentley Systems öffnete die Einreichungen für die Year in Infrastructure und YII Awards 2026, mit dem Finale vom 6.–7. Oktober 2026 in Singapur. Die infrastrukturorientierte Geodatensoftware und Digital-Twin-Workflows zeigen anhaltende Anbieteraktivität rund um die Reifung von Digital Twins in Frankreich/Europa.
- Januar 2026: Esri France (Esri) und Shom führten das Custom Chart Builder-Tool zur automatisierten Erstellung von Papier-Seekarten ein. Die Automatisierung der Kartenerstellung im nationalen Maßstab durch eine öffentliche Behörde unterstützt souveräne maritime Geodatenfähigkeiten und die automatisierte Kartenerstellung in Frankreich.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Geospatial Analytics in Frankreich Software und Dienstleistungen, die zur Verarbeitung standortbezogener Daten zu Erkenntnissen eingesetzt werden, einschließlich räumlicher Modellierung, Geovisualisierungsausgaben und Analysen, die auf GIS- und Fernerkundungsdatenströmen aufsetzen, wie sie von öffentlichen und privaten Nutzern in Frankreich genutzt werden.
Ausschlüsse aus dem Umfang: Wir schließen reine Hardwareverkäufe (wie GNSS-Geräte, Drohnen und Sensoren) sowie den Verkauf von Rohbildmaterial oder Basiskartendaten aus, sofern diese nicht mit Analysearbeiten gebündelt sind.
Segmentierungsübersicht
- Nach Typ
- Oberflächenanalyse
- Netzwerkanalyse
- Geovisualisierung
- Nach Endanwender-Vertikal
- Landwirtschaft
- Versorgung und Kommunikation
- Verteidigung und Nachrichtenwesen
- Regierung
- Bergbau und natürliche Ressourcen
- Automobil und Transport
- Gesundheitswesen
- Immobilien und Bauwesen
- Weitere Endanwender-Vertikals
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit öffentlichen Datensätzen, die dabei helfen, den Nachfragepool in Frankreich zu verankern, wie etwa INSEE-Branchenindikatoren, Eurostat-Reihen zur digitalen Wirtschaft und offene Veröffentlichungen des Weltraumprogramms der Europäischen Union (einschließlich nachgelagerter Nutzungssignale von Copernicus). Wir haben außerdem französische öffentliche Kartierungs- und Erdbeobachtungsinstitutionen für den Adoptionskontext und Programmbudgets herangezogen sowie Beschaffungsportale, die zeigen, wo Analysearbeiten eingekauft werden.
Um diese Signale in ein verwendbares Marktmodell umzuwandeln, haben wir sie mit anbieterseitigen Offenlegungen kombiniert, wie Jahresberichten und Investorenpräsentationen, sowie mit Verbandsveröffentlichungen und vertrauenswürdiger Presseberichterstattung über neue Einsätze. Wo hilfreich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie zur Durchsicht von Patenten und Ausschreibungsankündigungen genutzt, um Produktschwerpunkte und Kaufzyklen zu bestätigen. Diese Desk-Quellen sind illustrativ, und viele weitere Referenzen wurden verwendet, um Datenpunkte während der Studie zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, wofür in Frankreich tatsächlich als Geospatial Analytics bezahlt wird und wie sich die Ausgaben auf Softwarelizenzen, Cloud-Nutzung und Dienstleistungen aufteilen, die an spezifische Anwendungsfälle geknüpft sind. Wir sprachen mit einer Mischung aus Anbietern, Systemintegratoren, Käufern aus dem öffentlichen Sektor und Unternehmensnutzern aus gängigen Nachfragesegmenten und nutzten anschließende Folgefragen, um Lücken bei Preisgestaltung, Projektlaufzeiten und Implementierungstempo zu schließen.
Da gemeldete Umsätze organisationsübergreifend unterschiedlich bezeichnet werden können, haben wir Annahmen mit Praktikern abgeglichen, die Budgets und Rollouts aus erster Hand kennen, einschließlich Befragter, die nationale und regionale Aktivitäten innerhalb Frankreichs abdecken.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 18 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte nach einem Top-down-Ansatz, bei dem nationale digitale und geospatiale Nachfragesignale in einen adressierbaren Analyseausgabenpool für Frankreich übersetzt und anschließend auf der Grundlage typischer Projektvertragsgestaltungen in Software und Dienstleistungen aufgeteilt wurden. Um die Gesamtwerte realistisch zu halten, wurden sie durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Anbieterumsatzaufteilungen, Kanalprüfungen bei Integratoren sowie einfache Prüfungen von Durchschnittsverkaufspreisen multipliziert mit Nutzervolumen für gängige Einsatzszenarien.
Zu den wichtigsten Eingangsgrößen zählten die Intensität öffentlicher Programme (Erdbeobachtungs- und Kartierungsinitiativen), das Tempo von Digitaler-Zwilling- und Smart-City-Projekten, Cloud-Adoptionsmuster, die wiederkehrende Analysegebühren beeinflussen, typische Vertragslaufzeiten für öffentliche Ausschreibungen sowie das Nutzungswachstum in Sektoren wie Versorgung, Verkehr und verteidigungsbezogene Kartierung. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, bei denen Basis-, konservative und Expansionsszenarien durch Interview-Rückmeldungen zu Budgetprioritäten, Beschaffungshürden und der Rate geformt wurden, mit der Pilotprojekte in skalierte Produktionssysteme überführt werden. Wenn Anbieteroffenlegungen keine Trennung von Analysen und angrenzenden GIS-Arbeiten vornahmen, wurden Anteile anhand von Leistungsbeschreibungen, Ausschreibungspositionen und wiederholten Expertenprüfungen geschätzt, bevor sie angewendet wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation aus drei Perspektiven validiert: Nachfragesignale, Anbieterberichte und unabhängige Benchmarks wie Ausschreibungsaktivitäten und Zeitpläne öffentlicher Programme. Varianzprüfungen wurden bei ungewöhnlichen Sprüngen bei impliziten Preisen oder der Adoption durchgeführt, und jeder Ausreißer löste eine zweite Überprüfung aus, bei der die Quellenhistorie und die Konvertierungsannahmen erneut geprüft wurden.
Vor der Freigabe durchlaufen das Modell und der Bericht eine mehrstufige Analystenprüfung, damit Definitionen, Einheiten und die Währungsbehandlung konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage verschieben, wie etwa größere politische Änderungen, große Vertragsabschlüsse oder sprunghafte Veränderungen beim Zugang zu Satellitendaten. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten verfügbaren Indikatoren in den Zahlen und der Darstellung berücksichtigt sind.
Vergleich der Marktgrößenbestimmung für Geospatial Analytics in Frankreich von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Geospatial Analytics in Frankreich können weit auseinanderliegen, da Gruppen nicht immer dieselben Ausgaben erfassen und zudem unterschiedliche Basisjahre, Währungszeitpunkte und Regeln dafür verwenden, was als Analytics gegenüber allgemeiner Kartierungssoftware gilt.
Die Tabelle zeigt eine Streuung, die sich hauptsächlich durch Umfang und Umsatzbehandlung erklären lässt: Einige Schätzungen fassen breitere geospatiale oder standortbezogene Dienste in einem Gesamtwert zusammen, andere schließen Hardware oder Rohdatenabonnements ein. Der hier verwendete Benchmark bleibt näher an bezahlten Analyseausgaben, indem eigenständige Bildmaterial- oder Basiskartendaten von Analyse-Workloads getrennt werden und Frankreich-spezifische Nachfrageprüfungen anhand von Beschaffungsrhythmus und Branchenadoptionssignalen angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,79 Mrd. USD (2026) | |
| Branchenverband A | 2,35 Mrd. USD (2026) | Häufig ausgerichtet auf eine breitere Sichtweise der géonumérique-Wirtschaft, die umfassendere geospatiale Dienste und angrenzende standortbezogene Aktivitäten einschließen kann, die nicht immer bezahlte Analyselieferungen darstellen. |
| Öffentlicher Sektor Briefing B | 1,30 Mrd. USD (2025) | Typischerweise verankert an einer engeren Perspektive auf öffentliche Programmausgaben und einem früheren Basisjahr, was die Nutzung im privaten Sektor unterschätzen und die Erfassung neuerer cloudgetriebener wiederkehrender Analysegebühren verzögern kann. |
Im Modell von Mordor Intelligence werden Umsätze erfasst, wenn sie mit Analysesoftware und -dienstleistungen verknüpft sind, die an Nutzer in Frankreich geliefert werden. Dies reduziert Doppelzählungen mit allgemeinen GIS-Werkzeugen und mit Rohdatenzugangspositionen. Insgesamt treiben breitere Definitionen die Gesamtwerte nach oben, während engere, auf den öffentlichen Sektor beschränkte Perspektiven tendenziell zu niedrigeren Schätzungen führen; der Ansatz erleichtert zudem die jährliche Wiederholung der Schritte.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Geospatiale Analytik in Frankreich?
Die Marktgröße für Geospatiale Analytik in Frankreich beläuft sich im Jahr 2026 auf 1,79 Milliarden USD.
Wie schnell wird der Markt bis 2031 wachsen?
Der Markt soll voraussichtlich eine CAGR von 8,24 % verzeichnen und bis 2031 einen Wert von 2,65 Milliarden USD erreichen.
Welches Anwendungssegment ist heute das größte?
Die Landwirtschaft führt mit einem Anteil von 22,05 % am Markt für Geospatiale Analytik in Frankreich im Jahr 2025 aufgrund der weit verbreiteten Einführung von Präzisionslandwirtschaft.
Was treibt das rasche Wachstum im Automobil-Vertikal an?
Die Nachfrage nach Kartierung für autonome Fahrzeuge und Smart-Road-Planung treibt eine CAGR von 14,21 % bei Anwendungsfällen im Bereich Automobil und Transport an.
Welchen Nutzen bringt CSO-3 für kommerzielle Nutzer?
Der Satellit liefert Bilder mit 35 cm Auflösung, die der Zivilsektor unter kontrollierten Vereinbarungen lizenzieren kann, wodurch die Genauigkeit der Stadtplanung, des Versicherungswesens und der Umweltüberwachung verbessert wird.
Warum ist Talentmangel ein Hemmnis?
Universitäten bilden zu wenige Absolventen aus, die sowohl in räumlicher Analytik als auch in KI versiert sind, was Projektdurchführungen verzögert und die Gehaltskosten für spezialisierte Stellen erhöht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
