
Marktgröße und Marktanteil für Umkehrosmosemembranen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
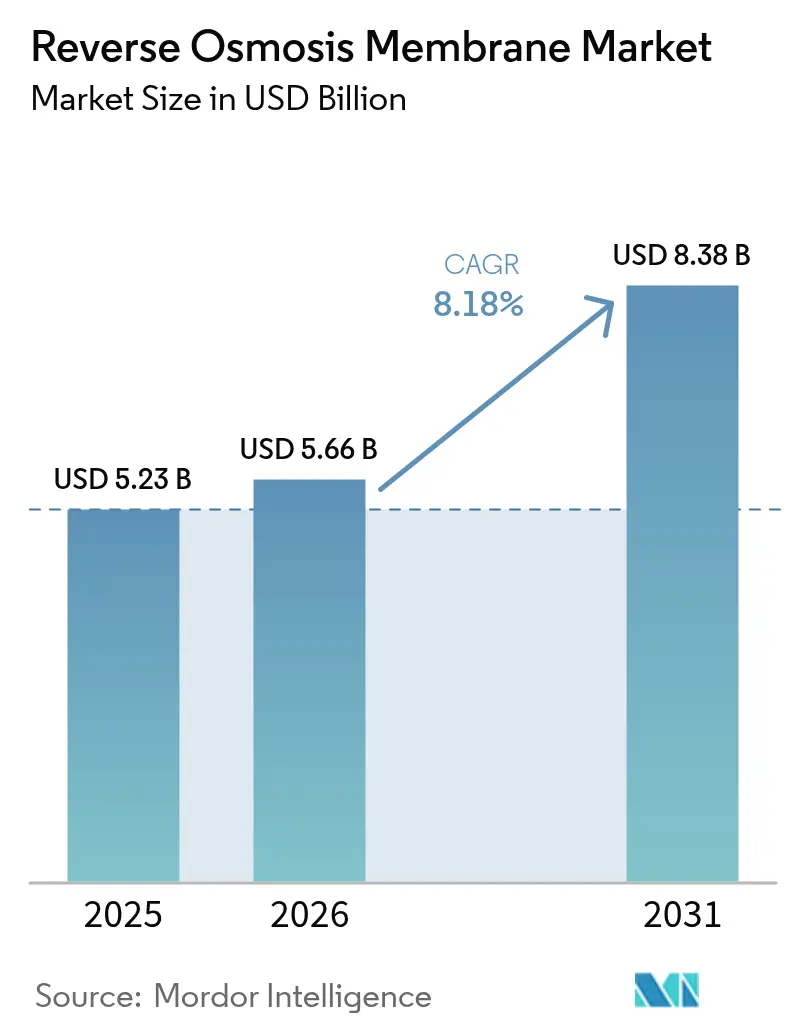
| Marktgröße (2026) | 5.66 Milliarden US-Dollar |
| Marktgröße (2031) | 8.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.18 % |
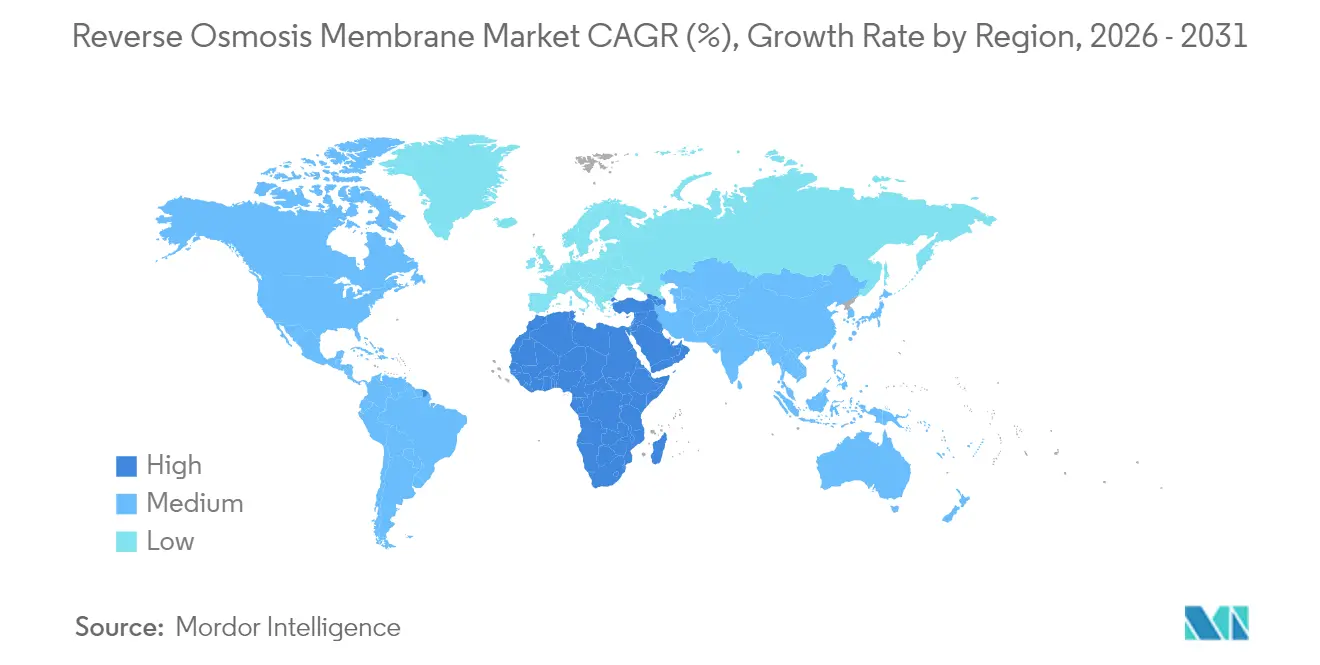
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
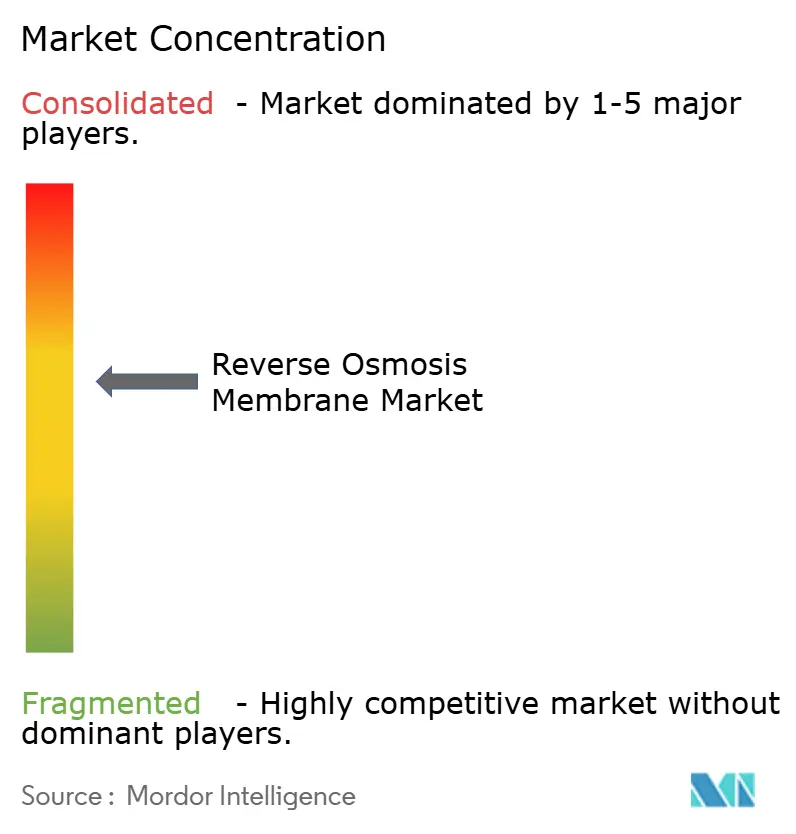
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Umkehrosmosemembranen durch Mordor Intelligence
Es wird erwartet, dass die Marktgröße für Umkehrosmosemembranen von 5,23 Milliarden USD im Jahr 2025 auf 5,66 Milliarden USD im Jahr 2026 wächst und bis 2031 bei einer CAGR von 8,18 % über den Zeitraum 2026–2031 voraussichtlich 8,38 Milliarden USD erreichen wird. Wasserknappheit, verschärfte Einleitungsvorschriften und Verbesserungen der Membrantechnologie steigern gemeinsam die Nachfrage nach Dünnschicht-Verbundstoff (TFC)-Elementen in Industrie- und Kommunalanlagen in allen wichtigen Regionen. Regulierungsbehörden in der Europäischen Union, China und den Vereinigten Staaten begrenzen nun vorrangige Schadstoffe wie PFAS und bestimmte pharmazeutische Wirkstoffe auf Teile-pro-Billion-Ebenen, was rasche Upgrades veralteter Aufbereitungslinien auf Dünnschicht-Module erforderlich macht, die diese Grenzwerte zuverlässig einhalten können. Gleichzeitig verbessern Hohlfaser-Innovationen die Fouling-Beständigkeit und Packungsdichte und ermöglichen kompakte Systeme für netzunabhängige oder platzbeschränkte Installationen.
Wichtigste Erkenntnisse des Berichts
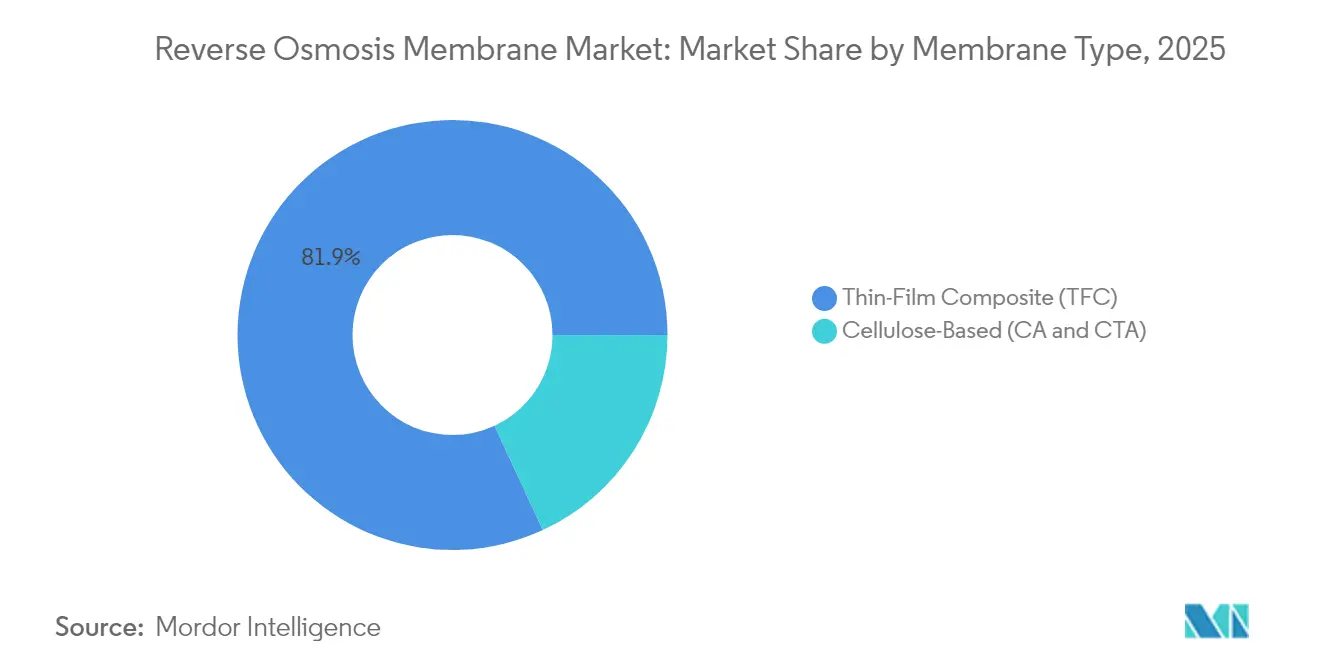
- Nach Membrantyp erfassten Dünnschicht-Verbundstoff-Elemente im Jahr 2025 einen Umsatzanteil von 81,90 %, während zellulose-basierte Membranen die höchste prognostizierte CAGR von 8,62 % bis 2031 verzeichneten.
- Nach Konfiguration hielten spiralgewickelte Elemente im Jahr 2025 einen Marktanteil von 69,60 % am Markt für Umkehrosmosemembranen, während Hohlfaser-Module voraussichtlich mit einer CAGR von 8,55 % bis 2031 expandieren werden.
- Nach Endverbraucherbranche entfielen auf kommunale und Entsalzungsversorgungsunternehmen im Jahr 2025 ein Anteil von 37,85 % an der Marktgröße für Umkehrosmosemembranen, und das Gesundheitswesen und die Pharmaindustrie entwickeln sich mit einer CAGR von 8,92 % bis 2031.
- Nach Geografie führte Asien-Pazifik mit einem Umsatzanteil von 45,60 % im Jahr 2025, während die Region Naher Osten und Afrika voraussichtlich mit einer CAGR von 8,78 % bis 2031 expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach reinem und trinkbarem Wasser | +2.1% | Global mit Schwerpunkt auf Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausbau der Meerwasserentsalzungskapazität | +1.8% | Naher Osten und küstennahes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strengere Normen für industrielle Abwassereinleitungen | +1.2% | Nordamerika und EU; Ausbreitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Wohnbereichs-POU/POE-Filtereinheiten | +0.9% | Nordamerika, Europa, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Niederdruckumkehrosmosemembranen ermöglichen netzunabhängige Nutzung | +0.6% | Ländliches Asien-Pazifik, Subsahara-Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach reinem und trinkbarem Wasser
Der Klimawandel verstärkt den Wasserstress für 40 % der Weltbevölkerung und steigert die Attraktivität der Membranaufreinigung, die salzige oder kontaminierte Versorgungen in großem Maßstab aufbereiten kann[1]Europäische Umweltagentur, „Änderungen der Industrieemissionsrichtlinie 2024,” eea.europa.eu. Kommunale Versorgungsunternehmen in Indien, Vietnam und Nigeria planen jetzt Umkehrosmose-Aufrüstungen in Fünfjahres-Investitionsplänen ein, da die Betriebskosten seit 2020 dank höherflussiger TFC-Membranen um 25 % gesunken sind. Das Stadtwachstum verstärkt diesen Druck, da Megastädte neue Trinkwasserquellen erschließen müssen, ohne die Aufbereitungsinfrastruktur zu vergrößern. Plasma-gestützte Oberflächenmodifikation reduziert Biofouling-Vorfälle weiter und ermöglicht längere Laufzeiten zwischen Reinigungszyklen. Sinkende Modulpreise stehen daher im Einklang mit den Zielen des öffentlichen Sektors, die Ziele des Nachhaltigkeitsziels 6 bis 2030 zu erreichen.
Ausbau der Meerwasserentsalzungskapazität
Allein das NEOM-Versorgungsunternehmen in Saudi-Arabien wird Membranen in einer Menge benötigen, die 15 % der aktuellen jährlichen globalen Produktion entspricht, was die Vorbestellungsaktivitäten für hochflussige, niederdruckige Membranen beschleunigt. Marokkos Agadir-Erweiterung und Jordaniens Rotes-Meer-Projekt schränken das Angebot ähnlich ein und veranlassen asiatische Produzenten in Südkorea und China, Linienausbauten bis 2026 zu planen. Skalierungseffizienzen in Mega-Anlagen senken die Levelisierten Wasserkosten jetzt auf unter 0,50 USD pro Kubikmeter, was die Umkehrosmose als Standardtechnologie für neue Kapazitäten festigt. Diese Trends stärken die langfristige Nachfragesichtbarkeit für die Teilnehmer des Marktes für Umkehrosmosemembranen.
Strengere Normen für industrielle Abwassereinleitungen
Die Europäische Union reduzierte die zulässigen pharmazeutischen und chemischen Einleitungen im Jahr 2024 um 30 % und zwang damit zu Aufrüstungen, die nur die Membranfiltration zuverlässig erfüllen kann[2]Weltgesundheitsorganisation, „Globaler Wasserversorgungssicherheitsbericht 2024,” who.int . China folgte mit Grenzwerten für Textil- und Petrochemieindustrie, die faktisch Null-Flüssig-Abfall-Systeme mit mehrstufiger Umkehrosmose plus Kristallisatoren vorschreiben. US-amerikanische staatliche Regulierungsbehörden zielen unterdessen auf PFAS-Werte unter vier Teilen pro Billion ab, ein Niveau, das mit konventionellen adsorptiven oder biologischen Verfahren nicht erreichbar ist.
Wachstum bei Wohnbereichs-POU/POE-Filtereinheiten
Wohninstallationen stiegen 2024 in Nordamerika und Europa um 35 %, da Verbraucher auf Medienberichte über PFAS, Nitrate und endokrine Disruptoren reagierten. Miniaturisierte Dünnschicht-Module sind jetzt für unter 100 USD für Point-of-Use-Systeme im Einzelhandel erhältlich, während die Smart-Home-Integration in Echtzeit Sensoralarme liefert, wenn die Rückhalteleistung nachlässt. Abonnementbasierte Filteraustauschmordelle verbessern die Erschwinglichkeit weiter, indem sie die Kosten über Dreijahresverträge verteilen. In Japan und Südkorea installieren Wohnungsbauträger zentrale Point-of-Entry-Systeme, um den Immobilienwert zu steigern, und erweitern so die installierte Basis für den Aftermarket-Membranverkauf. Anbieter nutzen E-Commerce-Kanäle, um Verbraucher mit mittlerem Einkommen in Indonesien und Mexiko zu erreichen, und erzielen seit 2023 ein zweistelliges Sendungswachstum.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Austauschkosten für Membranen | -1.4% | Global, besonders ausgeprägt in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Fouling- und Scaling-Probleme | -0.8% | Industrielle Anwendungen weltweit, Regionen mit heißem Klima | Mittelfristig (2–4 Jahre) |
| Lieferkettenrisiko bei speziellen Polyamid-Einsatzstoffen | -0.5% | Global, konzentriert in Asien-Pazifik-Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Austauschkosten für Membranen
Membranelemente machen häufig 35–45 % der gesamten Betriebsausgaben aus, und Preisvolatilität bei Polyamid-Einsatzstoffen kann die Stückkosten auf bis zu 300 USD pro 8-Zoll-Spirale treiben, was die Einführung in kostenempfindlichen Märkten abschreckt. Kleinere kommunale Betreiber in Südostasien verlängern die Elementlebensdauer manchmal über die Herstellerrichtlinien hinaus, und tauschen so höheren Energieverbrauch gegen geringere kurzfristige Kapitalaufwendungen ein. Finanzierungsinstitutionen verlangen jetzt in Projektmodellen Fünfjahres-Ersatzrücklagenkonten, was den Anfangsmittelbedarf erhöht und die Amortisationszeit verlängert. Komponentenwiederverwendung und -recycling sind nach wie vor begrenzt, obwohl Pilotprogramme in Spanien und Singapur Potenzial für die Rückgewinnung von Polypropylengehäusen zeigen. Bis Sekundärmärkte oder Recyclingströme ausgereift sind, wird der Austauschaufwand das Installationswachstum bei budgetbeschränkten Käufern einschränken.
Anhaltende Fouling- und Scaling-Probleme
Umkehrosmoseanlagen verlieren jährlich 15–25 % des Flusses durch Biofouling und mineralische Scaling und erfordern chemische Reinigungen alle 4–6 Wochen, die Ausfallzeiten und Betriebskosten erhöhen. Biofilmwachstum kann innerhalb von Wochen auftreten, wenn der Nährstoffgehalt erhöht ist, insbesondere in Abwässern der Lebensmittelverarbeitung. Scaling durch Calciumcarbonat oder Silica beschleunigt sich bei Hochrückgewinnungsdesigns, die zur Salzlakeminimierung verfolgt werden, und zwingt Betreiber dazu, geringere Rückgewinnungsraten zu akzeptieren oder kostspielige Antiscalant-Dosiersysteme zu installieren. Obwohl oberflächengepfropfte zwitterionische Beschichtungen und Graphenoxid-Zwischenschichten erste Erfolge in Labortests zeigen, ist ein kommerzieller Nachweis der Haltbarkeit über Dreijahreszyklen hinaus noch begrenzt. Diese betrieblichen Probleme können dazu führen, dass einige industrielle Anwender die Einführung der Umkehrosmose zugunsten weniger effizienter, aber besser verstandener Aufbereitungsverfahren aufschieben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Membrantyp:
Dominanz des Dünnschicht-Verbundstoffs treibt Innovationen voranDünnschicht-Verbundstoff-Membranen erfassten im Jahr 2025 einen Marktanteil von 81,90 % am Markt für Umkehrosmosemembranen und profitierten von einer Salzrückhalteeffizienz von 99,5 % und breiter chemischer Stabilität. Robuste Investitionen in automatisierte Beschichtungslinien erzielen jetzt einen konsistenten Rolle-zu-Rolle-Durchsatz von über 10.000 m² pro Tag, was die Kosten senkt und gleichzeitig die Qualität verbessert. Zellulose-basierte Alternativen behalten Nischen in der Getränke- und Molkerei-Klärung, wo Biologisch abbaubarkeit und Chlortoleranz wichtiger sind als die Rückhalteeffizienz. Dennoch vergrößert sich der Leistungsabstand jedes Jahr, da lösungsmittelfreie Grenzflächenpolymerisation ultradünne Sperrschichten unter 50 nm schafft, die den Pumpenergieverbrauch um 10–15 % reduzieren.
Im Zeitraum 2026–2031 wird die TFC-Nachfrage mit einer CAGR von 8,49 % steigen, da Entsalzungs-Mega-Anlagen höherflussige, niederdruckige Varianten vorschreiben, um Energieziele unter 3 kWh/m³ zu erreichen. Die Marktgröße für Umkehrosmosemembranen für Celluloseacetat-Produkte soll bis 2031 auf unter 145 Millionen USD schrumpfen, da Vorschriften langlebigere, abfallärmere Lösungen bevorzugen. Nachhaltigkeitsnarrative könnten das Interesse an biobasierten Membranen wiederbeleben, doch Recyclingsysteme für TFC-Elemente entwickeln sich schneller und dämpfen diesen Vorteil. Anbieter erproben derzeit per- und polyfluoralkylfreie Synthesewege, um künftige Umweltscrutiny vorwegzunehmen, ohne die Leistung zu beeinträchtigen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Konfiguration:
Spiralgewickelte Marktführerschaft sieht sich der Hohlfaser-Herausforderung gegenüberSpiralgewickelte Elemente hielten im Jahr 2025 69,60 % der Marktgröße für Umkehrosmosemembranen dank gut etablierter Lieferketten und unkomplizierter Retrofit-Kompatibilität. Hochdruckbehälter, Patronengehäuse-Standards und einfachere Logistik begünstigen das etablierte Format. Dennoch werden Hohlfaser-Module voraussichtlich eine CAGR von 8,55 % erzielen und damit bis 2031 jede andere Konfiguration übertreffen.
Höhere Packungsdichte ermöglicht es Hohlfaser-Systemen, denselben Permeatfluss in Gehäusen zu liefern, die 40 % kürzer sind – ein entscheidender Vorteil, wo Anlagenflächen Premium-Wert besitzen, etwa auf Offshore-Ölplattformen und in dichten Stadtbezirken. Die Rückspülfähigkeit, die bei Spiralelementen fehlt, verlängert die Betriebszeit in partikelreichen Gewässern weiter und steht im Einklang mit den Zielen zur Reduzierung chemischer Reinigungen. Fertigungsdefekte plagten einst die Faserintegität, aber laserüberwachte Spinnlinien treiben jetzt die Berstdrücke über 100 bar, wodurch Zuverlässigkeitshürden überwunden werden. Investitionen in dedizierte Hohlfaser-Werke durch japanische und koreanische Marktführer signalisieren das Vertrauen, dass die Nachfrage schnell genug skalieren wird, um Kapazitätserweiterungen zu rechtfertigen.
Nach Endverbraucherbranche:
Gesundheitliche Präzision treibt das schnellste WachstumKommunale und Entsalzungsversorgungsunternehmen dominierten im Jahr 2025 mit einem Anteil von 37,85 % an der Marktgröße für Umkehrosmosemembranen, da von Dürre betroffene Regionen stark auf langlebige TFC-Investitionen setzten. Das Gesundheitswesen und die Pharmaindustrie werden jedoch mit einer CAGR von 8,92 % bis 2031 das Wachstum anführen, angetrieben durch den steigenden Biologika-Output in Indien und Brasilien sowie strengere USP-Wasserspezifikationen.
Pharmaunternehmen benötigen mehrstufige RO-EDI (Elektrodeionisierung)-Strecken, die unter der Guten Herstellungspraxis validiert sind, was die Anforderungen an Membranleistung und Rückverfolgbarkeit erhöht. Anbieter differenzieren sich durch Profile von auslaugbaren Stoffen, Endotoxin-Rückhalt und elektronische Chargenaufzeichnungsplattformen, die FDA-Audits vereinfachen. Der Markt für Umkehrosmosemembranen zieht nun Spezialpolymerunternehmen an, die ultrareine Einsatzstoffe liefern wollen und so das Risiko extrahierbarer organischer Verbindungen mindern, die die Arzneimittelreinheit gefährden könnten. Diese Premiumnische liefert Margen von bis zu 25 % über kommunalen Ausschreibungen und schafft Anreize für kontinuierliche Forschung und Entwicklung.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Geografische Analyse
APAC-Markt für Umkehrosmosemembranen
Asien-Pazifik entfiel im Jahr 2025 mit 45,60 % auf den Umsatz des Marktes für Umkehrosmosemembranen, gestützt durch Chinas Null-Flüssigkeitsablass-Initiative und Indiens Smart-Cities-Programme. Chinesische Textil-, Elektronik- und petrochemische Anlagen verbrauchten zusammen bis 2024 über 30 % der weltweiten Membranproduktion. Inländische Hersteller in den Provinzen Jiangsu und Zhejiang skalieren schnell, verkürzen Lieferzeiten und senken die Gesamtkosten im Vergleich zu importierten Membranen. Indiens Nationales Wasserprogramm schreibt bis 2030 eine Recyclingquote von 20 % vor, was staatliche Versorgungsunternehmen dazu veranlasst, Umkehrosmose als Rückgrat neuer Wasserwiederverwendungsprojekte in Pune, Surat und Chennai zu integrieren.
MEA-Markt für Umkehrosmosemembranen
Der Nahe Osten und Afrika werden mit einem CAGR von 8,78 % bis 2031 das schnellste regionale Wachstum verzeichnen, angetrieben durch 20 Milliarden USD an Entsalzungsausgaben im Rahmen von Saudi-Arabiens Vision 2030 sowie mehrere öffentlich-private Partnerschaften in den Vereinigten Arabischen Emiraten, Katar und Oman. Afrikanische Staaten wie Kenia und Ghana erproben solarbetriebene Umkehrosmoseanlagen für ländliche Gemeinden ohne Netzanschluss, was eine dezentralisierte Entwicklung signalisiert, die sich von den Großprojekten am Golf deutlich unterscheidet.
Markt für Umkehrosmosemembranen in Nordamerika und Europa
Nordamerika und Europa bleiben reife, aber lukrative Märkte, da Ersatzgeschäfte und die Einhaltung regulatorischer Anforderungen für stetige Umsätze sorgen. Die Richtlinie über Industrieemissionen der Europäischen Kommission zwingt Chemieunternehmen nun zur Nachrüstung von Mehrbarrierensystemen, wobei häufig Hohlfaser-Vorfilter in Kombination mit TFC-Spiralmodulen eingesetzt werden, um die Einleitungsgrenzwerte zu erfüllen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Umkehrosmose-(RO)-Membranen beginnt mit vorgelagerten Spezialchemikalien und Polymeren, die zum Aufbau von Dünnfilmkomposit-(TFC)-Strukturen verwendet werden, einschließlich Monomeren wie m-Phenylendiamin (MPD) und Trimesoylchlorid (TMC), Lösungsmitteln wie N-Methyl-2-pyrrolidon (NMP) und porösen Trägermaterialien (üblicherweise Polysulfon-basierte Träger mit Polyester- oder Polypropylen-Rückseite). Diese Inputs fließen in den zentralen Fertigungsschritt ein, die interfaziale Polymerisation auf einem porösen Träger, gefolgt von der Elementumwandlung (spiralförmig gewickelt oder andere Konfigurationen), Qualitätsprüfung und Modulmontage. Das Lieferrisiko konzentriert sich auf wichtige Zwischenprodukte, wobei die TMC-Produktion stark auf China konzentriert ist, wo regelmäßige Umweltschutzmaßnahmen in Chemieclustern die Verfügbarkeit eingeschränkt und zur Preisvolatilität bei RO-Monomeren und verwandten Ausgangsstoffen beigetragen haben.
Im Midstream-Bereich differenzieren sich große Membranhersteller durch proprietäre Dünnfilmchemien, Automatisierung von Beschichtungs- und Umwandlungslinien sowie strengere Prozesskontrolle, um Ausbeute und Konsistenz für kommunale/Entsalzungs- und industrielle Wiederverwendungsanwendungen zu steigern. Im Downstream-Bereich gelangen Elemente über OEM-Systemintegratoren, EPCs und Distributoren zu Endnutzern (kommunale und Entsalzungsbetriebe, industrielles Prozesswasser, Energieerzeugung, Lebensmittel- und Getränkeindustrie sowie Gesundheitswesen/Pharma). In dieser Ebene schaffen Ersatzteilgeschäft, CIP-Kompatibilität (Clean-in-Place) und Leistungsgarantien einen wiederkehrenden Umsatzstrom. Handelsmaßnahmen und Zölle auf importierte Module und Komponenten haben zu einer erhöhten Variabilität der Anlandekosten geführt, was Multi-Sourcing, regionale Lagerhaltung und Lokalisierungsstrategien verstärkt, um Projektzeitpläne zu schützen und die Logistikrisiken zu verringern.
Wettbewerbslandschaft
Die Branche für Umkehrosmosemembranen weist eine moderate Fragmentierung auf. DuPont, Toray Industries und LG Chem nutzen proprietäre Dünnschicht-Chemistrien, Rückwärtsintegration in Polyamid und vollautomatisierte Beschichtungslinien, die die Ausbeuten über 98 % heben. Die Wettbewerbsintensität hat sich auf Fouling-Minderungsinnovationen verlagert. Torays hydrophile Nanoschicht verlängert die Reinigungsintervalle um 20 %, während DuPont eine chlortolerante Membran kommerzialisiert hat, die auf Wiederverwendungsschemata mit variablen Vorbehandlungen abzielt. Die Anzahl der Schutzrechtsanmeldungen überstieg 2024 200, konzentriert auf Oberflächenschicht-Pfropfung und lösungsmittelfreie Grenzflächenpolymerisationsmethoden, die die Treibhausgasintensität reduzieren.
Branchenführer im Markt für Umkehrosmosemembranen
TORAY INDUSTRIES, INC.
NITTO DENKO CORPORATION
LG Chem
Koch Membrane Systems, Inc
DuPont
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Umkehrosmosemembranen
- applied membranes, inc.
- Aquatech
- Axeon Water Technologies
- BNKO Environmental Techology (Shanghai) Co., Ltd
- DuPont
- GEA Group Aktiengesellschaft
- Koch Membrane Systems, Inc
- Lenntech B.V.
- LG Chem
- Membranium
- NITTO DENKO CORPORATION
- Pentair
- Permionics Membranes Private Limited
- Pure Aqua, Inc.
- Samco Technologies, Inc
- Scinor Water America, LLC
- Synder Filtration, Inc
- TORAY INDUSTRIES, INC.
- Toyobo.Co.Ltd
- Veolia Water Technologies

Marktchancen und Zukunftsaussichten
Kurzfristig entsteht Freiraum bei der Lokalisierung von Fertigungs- und Serviceinfrastrukturen in wachstumsstarken Regionen, da Versorgungsunternehmen und industrielle Käufer kürzere Lieferzeiten und Versorgungssicherheit sowohl für Neubau- als auch für Ersatzbedarf anstreben. Konkrete Investitionen unterstreichen diesen Wandel: Saudi-Arabien nahm im November 2025 eine große RO-Membranfertigungsanlage in Dammam in Betrieb (ein Gemeinschaftsunternehmen von Abunayyan Holding und Toray Industries) mit einer angegebenen Kapazität von 300.000 Einheiten pro Jahr. DuPont unterzeichnete im September 2025 zudem eine Vereinbarung zur Übernahme von Sinochem (Ningbo) RO Memtech, um eine zusätzliche Fertigungspräsenz in China zu etablieren. Für Lieferanten entstehen dadurch Chancen bei der Beschaffung mit qualifizierten lokalen Inhalten, schnelleren Nachrüstzyklen für kommunale und Entsalzungsanlagen sowie gebündelten Angeboten aus Lieferung und Support im Zusammenhang mit langfristigen Membranersatzprogrammen.
Technologiegetriebene Chancen konzentrieren sich auf Meerwasserentsalzungsmembranen, die die Bor- und Salzrückhaltung erhöhen und gleichzeitig die chemische Beständigkeit verbessern, wodurch Systemdesigner Anlagen vereinfachen und die betriebliche Komplexität reduzieren können. Sie zeigen sich auch bei Membranen für die industrielle Abwasserwiederverwendung, die für anspruchsvollere Zuläufe ausgelegt sind. Toray kündigte die TSW-K/M/V-Serie für die Meerwasserentsalzung mit einem Markteinführungstermin im Oktober 2026 an und stellte außerdem die TLF-400ULD-Membran vor, die auf industrielle Abwasserwiederverwendung und Abwasserbehandlung ausgerichtet ist – ein Hinweis auf den Fokus der Anbieter auf leistungsfähigere Elemente für Wiederverwendung und regulierungsgetriebene Upgrades. Weiterer Freiraum entsteht bei Materialien, die die Chlortoleranz und Haltbarkeitsgrenzen herkömmlicher Polyamide adressieren, wobei Entwickler nicht-polyamidbasierte Ansätze verfolgen, um den adressierbaren Anwendungsbereich zu erweitern, wo die Vorbehandlung variabel ist und häufig Desinfektionsmittelkontakt besteht.
Recent Industry Developments in Markt für Umkehrosmosemembranen
- Juni 2026: Toray Industries kündigte neue Angebote für Umkehrosmose-Membranelemente an, darunter die TSW-K/M/V-Serie für die Meerwasserentsalzung und die TLF-400ULD für die industrielle Abwasserwiederverwendung und Abwasserbehandlung. Die Einführung zielt auf höhere Rückhaltung und chemische Beständigkeit bei der Entsalzung ab und erweitert zugleich die Eignung für Wiederverwendungsanwendungen, bei denen Zulaufvariabilität und Foulingdruck höher sind. Das Update stärkt Torays Positionierung sowohl bei Mega-Entsalzungsausschreibungen als auch bei industriellen Nachrüstprojekten, die Betriebszeit und stabile Compliance-Leistung priorisieren.
- September 2025: DuPont unterzeichnete eine Vereinbarung zur Übernahme von Sinochem (Ningbo) RO Memtech Co., Ltd., um die FILMTEC-Umkehrosmosemembranfertigung nach China auszuweiten. Die Errichtung eines weiteren Fertigungsstandorts in einem wichtigen Nachfragezentrum unterstützt kürzere Lieferzeiten und eine verbesserte Versorgungskontinuität für kommunale, industrielle und Entsalzungsprojekte. Dieser Schritt spiegelt zudem den zunehmenden Wettbewerbsfokus auf lokalisierte Produktion wider, um Logistikrisiken zu steuern und den Präferenzen der heimischen Beschaffung zu entsprechen.
- Juli 2024: LG Water Solutions sicherte sich einen Lieferauftrag für mehr als 23.000 Einheiten seiner SW 440 GR G2 Meerwasser-Umkehrosmosemembranen für die Entsalzungsanlage Ghubrah III im Oman. Der Zuschlag verankert eine bedeutende Nachfragemenge in einem großen Entsalzungsprojekt und unterstreicht die Rolle langfristiger Membranlieferverträge beim Gewinn von Programmen im Versorgungsmaßstab. Er hebt zudem den strategischen Wert leistungsbewährter SWRO-Produktlinien in den Projektpipelines der Golfregion hervor.


Markt für Umkehrosmosemembranen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Verkaufswert von Umkehrosmosemembranen, die zur Entfernung gelöster Salze und Schadstoffe in der Wasseraufbereitung in kommunalen, industriellen und gebäudetechnischen Systemen eingesetzt werden. Wir betrachten den Markt als Membranelemente, die in installierte Systeme und Ersatzzyklen in allen wichtigen Regionen geliefert werden.
Ausgeschlossen aus dem Anwendungsbereich: Vollständige RO-Systeme, Pumpen, Gehäuse, Chemikalien oder vollständige EPC-Projektumsätze werden nicht erfasst. Nur der Wert des Membranprodukts wird berücksichtigt.
Übersicht der Segmentierung
- Nach Membrantyp
- Dünnschicht-Verbundstoff (TFC)
- Zellulose-basiert (CA und CTA)
- Nach Konfiguration
- Spiralgewickelt
- Hohlfaser
- Platten- und Rahmen
- Rohrförmig
- Nach Endverbraucherbranche
- Wohnbereich
- Gewerbe und institutioneller Bereich
- Kommunale und Entsalzungsversorgungsunternehmen
- Industrielles Prozesswasser
- Stromerzeugung
- Lebensmittel und Getränke
- Gesundheitswesen und Pharmazeutika
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer klaren Faktenbasis darüber, wo RO-Membranen eingesetzt werden und was die Nachfrage in jedem Endanwendungsbereich antreibt. Öffentliche Quellen wie die US EPA, USGS-Wassernutzungsdaten, FAO AQUASTAT, Weltbank-Wasser- und Sanitärindikatoren sowie IEA-Daten zum Energiesektor helfen uns, Nachfragesignale zu verankern, die den Behandlungskapazitätsbedarf abbilden.
Wir prüfen zudem Unternehmensberichte, Investorenpräsentationen, seriöse Presseberichterstattung sowie Verbands- oder Konferenzmaterialien, die Entsalzungserweiterungen, Wasserwiederverwendungsziele und industrielle Wasserverknappung behandeln. Wo hilfreich, nutzen wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, um Preisrichtungen und Handelsströme für wichtige Membranformate abzugleichen. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche werden genutzt, um zu bestätigen, wie sich die Nachfrage zwischen Neuinstallationen und Ersatz aufteilt und wie sich Preis- und Lebensdauerannahmen je nach Zulaufwasserqualität und Systemdesign verändern. Wir sprechen mit Membranherstellern, Vertriebspartnern, EPC- und Anlagenbetreibern sowie industriellen Wassernutzern in APAC, EMEA und Amerika, damit das Modell die Beschaffungsmuster widerspiegelt, die während der Kaufzyklen auftreten, und nicht nur angekündigte Kapazitätspläne.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 13% | APAC: 51% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 27% | EMEA: 30% |
| Kleinere Akteure: 16% | Manager: 60% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung verwendet einen Top-down-Ansatz, bei dem die Nachfragepools der Wasseraufbereitung anhand von Indikatoren wie Entsalzungskapazitätserweiterungen, kommunalen Aufbereitungs- und Wiederverwendungsprojekten, Trends bei der industriellen Wasserentnahme sowie Energie- und Prozesswasserbedarf rekonstruiert werden. Diese werden dann in Membranfläche oder Elementnachfrage umgerechnet. Um das Ergebnis realistisch zu halten, führen wir zudem selektive Bottom-up-Prüfungen mit Stichproben von Lieferantenumsätzen, Kanalprüfungen zu Ersatzraten und typischen ASP-Bandbreiten nach Modultyp (spiralgewickelt versus andere Formate) durch, bevor die endgültigen Summen festgelegt werden.
Wichtige Inputs, die in diesem Markt eine Rolle spielen, umfassen Betriebsstunden der Anlagen, Salzgehalt und Foulingrisiko des Zulaufwassers (was die Ersatzhäufigkeit beeinflusst), Zielwerte für das Rückgewinnungsverhältnis sowie den Anteil von Dünnfilmkompositmembranen gegenüber celluloseBasierten Produkten in unterschiedlichen Anwendungen. Die Preisgestaltung erfolgt über eine einfache ASP-Progression, die an die Kostenrichtung von Harz- und Filmvorprodukten, Produktmix und regionales Ausschreibungsverhalten gekoppelt ist, und wird anschließend auf eine konsistente Währungszeitachse normalisiert. Für die Prognose wird eine Szenarioanalyse rund um den Ausbau der Entsalzung und die Dynamik der Wasserwiederverwendungspolitik verwendet. Wir testen die Szenarien mit Expertenkonsens aus Interviews, damit der Wachstumspfad nicht übermäßig optimistisch wirkt. Wo Bottom-up-Signale für kleinere Länder fehlen, ergänzen wir mit Pro-Kopf-Benchmarks zur Wasseraufbereitung und passen dies anschließend anhand der lokalen Industriedichte und der Sichtbarkeit der Projektpipeline an.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden trianguliert, indem geprüft wird, ob die implizierten Membranmengen mit bekannten Kapazitätserweiterungen, Ersatzzyklen und der Richtung der Handelsströme übereinstimmen. Wir vergleichen zudem regionale Aufteilungen mit unabhängigen Signalen wie Projektzuschlägen und Ausgabenmustern der Versorgungsunternehmen. Ausreißer werden markiert und schrittweise überprüft, zunächst auf Annahmenebene und dann auf Ergebnisebene, und wir kontaktieren Quellen erneut, wenn Abweichungen nicht durch Mix oder Zeitpunkt erklärt werden können.
Der Datensatz und das Modell werden vor der Freigabe von mehreren Analysten überprüft, um Berechnungsfehler und inkonsistente Definitionen frühzeitig zu erkennen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei größeren Ereignissen vorgenommen, einschließlich großer Entsalzungsaufträge, regulatorischer Änderungen mit Auswirkungen auf die Wiederverwendung oder starker Rohstoffpreisverschiebungen. Vor der endgültigen Lieferung wird eine letzte Prüfung durchgeführt, um sicherzustellen, dass die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für Umkehrosmosemembranen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zur Größe des RO-Membranmarktes unterscheiden sich häufig, selbst wenn das Thema identisch erscheint, da sich die Abgrenzung zwischen Membranen, vollständigen RO-Systemen und breiterer Wasseraufbereitungsausrüstung verschieben kann. Unterschiede zeigen sich auch, wenn Studien unterschiedliche Basisjahre, Währungszeitpunkte und unterschiedliche Behandlungen von Ersatznachfrage gegenüber reinen Neuanlagenerweiterungen wählen.
Die Tabelle zeigt eine Spannweite um den Wert für 2025, und im Modell von Mordor Intelligence beschränkt sich die Erfassung auf Membranproduktumsätze über Endanwendungen wie kommunale und Entsalzungsbetriebe, industrielles Prozesswasser und Wohnanwendungen. Vollständige Systemhardware oder EPC-Projektwerte werden nicht in dieselbe Summe einbezogen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,23 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 4,77 Mrd. USD (2025) | Verwendet einen engeren Nachfrageaufbau, der sich stärker auf Neuinstallationen und ein engeres Set von Endanwendungen zu stützen scheint, was Ersatzzyklen in industriellen und kommunalen Anlagen unterzählen kann. |
| Branchenforschungsgruppe B | 4,19 Mrd. USD (2025) | Wendet eine andere Basisjahr-Abgrenzung und andere Produktmix-Annahmen an und kann bestimmte Membranmodulformate und angrenzende Reinigungsanwendungen als außerhalb des Anwendungsbereichs behandeln, wodurch der erfasste Wert verringert wird. |
Zusammengenommen deutet der Vergleich darauf hin, dass Abgrenzungs- und Ersatzraten-Annahmen die Hauptursachen für die Abweichung sind, und nicht einfache Rechenunterschiede. Indem wir die Nachfrage an Signale zur Wasseraufbereitungskapazität koppeln und anschließend mit realen Preis- und Ersatzverhaltensdaten validieren, halten wir die Schätzung nachvollziehbar auf klaren Eingaben, die überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Umkehrosmosemembranen im Jahr 2026?
Die Marktgröße für Umkehrosmosemembranen beläuft sich im Jahr 2026 auf 5,66 Milliarden USD.
Wie hoch ist die prognostizierte CAGR für Umkehrosmosemembranen bis 2031?
Die Branchenumsätze werden voraussichtlich mit einer CAGR von 8,18 % bis 2031 wachsen.
Welche Region repräsentiert die größte Nachfrage?
Asien-Pazifik führt mit einem Anteil von 45,60 % aufgrund von Industrie- und Kommunalprojekt-Pipelines.
Welches Endverbrauchssegment expandiert am schnellsten?
Das Gesundheitswesen und die Pharmaindustrie werden voraussichtlich mit einer CAGR von 8,92 % wachsen, da sich die USP-Wasserstandards verschärfen.
Welche Konfiguration gewinnt gegenüber spiralgewickelten Elementen an Boden?
Hohlfaser-Module werden voraussichtlich mit einer CAGR von 8,55 % bis 2031 vorankommen.
Welcher Faktor schränkt die breitere Einführung am stärksten ein?
Hohe Membranersatzkosten, die bis zu 45 % der Betriebsausgaben ausmachen, bleiben das größte Hindernis.
Seite zuletzt aktualisiert am:



