
Tamaño y Participación del Mercado de Membranas de Ósmosis Inversa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.38 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.18 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
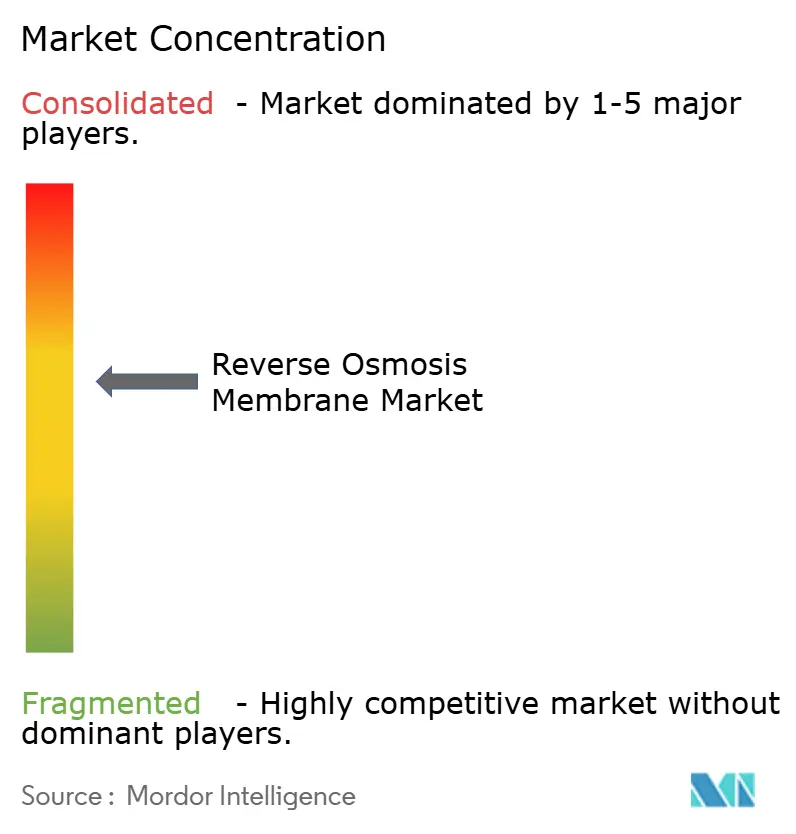
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Membranas de Ósmosis Inversa por Mordor Intelligence
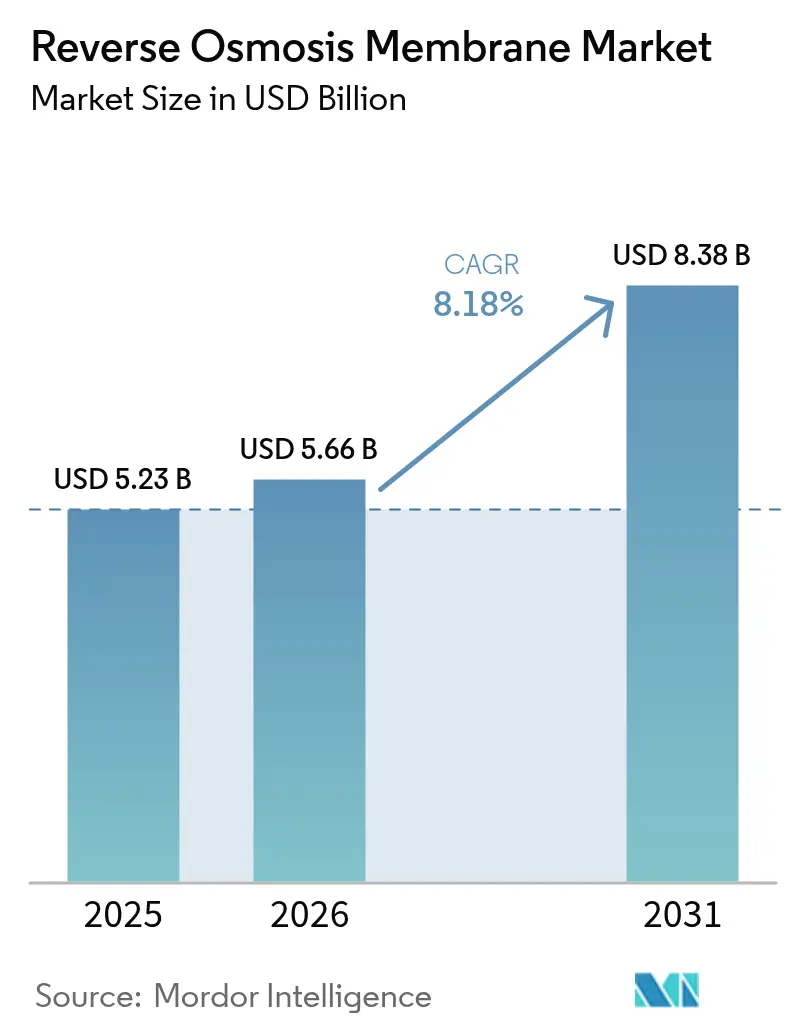
Se espera que el tamaño del mercado de Membranas de Ósmosis Inversa crezca de 5.230 millones de USD en 2025 a 5.660 millones de USD en 2026, y se prevé que alcance 8.380 millones de USD en 2031 con una CAGR del 8,18% durante el período 2026-2031. Las presiones derivadas de la escasez hídrica, el endurecimiento de las normativas sobre vertidos y las mejoras en la tecnología de membranas impulsan colectivamente la demanda de elementos compuestos de película delgada (TFC, por sus siglas en inglés) en plantas industriales y municipales de todas las principales regiones. Los organismos reguladores de la Unión Europea, China y los Estados Unidos establecen ahora límites a contaminantes prioritarios como los PFAS y ciertos principios activos farmacéuticos en niveles de partes por billón, lo que impulsa rápidas actualizaciones de las líneas de tratamiento convencionales hacia módulos de película delgada capaces de cumplir sistemáticamente esos límites. Al mismo tiempo, las innovaciones en fibra hueca mejoran la resistencia al ensuciamiento y la densidad de empaque, permitiendo sistemas compactos para instalaciones fuera de la red eléctrica o en espacios reducidos.
Conclusiones Clave del Informe
- Por tipo de membrana, los elementos compuestos de película delgada captaron el 81,90% de la cuota de ingresos en 2025, mientras que las membranas a base de celulosa registraron la CAGR proyectada más alta, del 8,62%, hasta 2031.
- Por configuración, los dispositivos enrollados en espiral mantuvieron el 69,60% de la participación del mercado de membranas de ósmosis inversa en 2025, mientras que se prevé que los módulos de fibra hueca se expandan a una CAGR del 8,55% hasta 2031.
- Por industria de uso final, los servicios municipales y de desalinización representaron el 37,85% del tamaño del mercado de membranas de ósmosis inversa en 2025, y el sector de salud y farmacéutico avanza a una CAGR del 8,92% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 45,60% de la cuota de ingresos en 2025, mientras que se prevé que la región de Oriente Medio y África se expanda a una CAGR del 8,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de agua pura y potable | +2.1% | Global con enfoque en APAC y MEA | Largo plazo (≥ 4 años) |
| Expansión de la capacidad de desalinización de agua de mar | +1.8% | Oriente Medio y APAC costero | Mediano plazo (2-4 años) |
| Normativas más estrictas sobre vertidos industriales de efluentes | +1.2% | América del Norte y UE; extendiéndose a APAC | Corto plazo (≤ 2 años) |
| Crecimiento en unidades de filtración residencial PDU/PDE | +0.9% | América del Norte, Europa, APAC urbano | Mediano plazo (2-4 años) |
| Membranas de ósmosis inversa de baja presión que habilitan el uso fuera de la red eléctrica | +0.6% | APAC rural, África Subsahariana, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Agua Pura y Potable
El cambio climático intensifica el estrés hídrico para el 40% de la población mundial, amplificando el atractivo de la purificación por membrana, que puede procesar suministros salobres o contaminados a gran escala[1]Agencia Europea de Medio Ambiente, "Enmiendas de 2024 a la Directiva sobre Emisiones Industriales," eea.europa.eu. Los servicios municipales de India, Vietnam y Nigeria incluyen ahora actualizaciones de ósmosis inversa en sus planes de inversión de capital a cinco años, dado que los costos operativos han caído un 25% desde 2020 gracias a láminas TFC de mayor flujo. El crecimiento urbano agrava esta presión, ya que las megaciudades deben asegurar nuevas fuentes de agua potable sin ampliar su huella de tratamiento. La modificación superficial por plasma reduce aún más los episodios de bioensuciamiento, permitiendo tiempos de funcionamiento más prolongados entre ciclos de limpieza in situ. La caída de los precios de los módulos se alinea así con los objetivos del sector público de alcanzar las metas del Objetivo de Desarrollo Sostenible 6 para 2030.
Expansión de la Capacidad de Desalinización de Agua de Mar
Solo el servicio NEOM de Arabia Saudita demandará membranas equivalentes al 15% de la producción anual global actual, acelerando la actividad de pedidos anticipados para láminas de alto flujo y baja presión. La ampliación de Agadir en Marruecos y el Proyecto del Mar Rojo de Jordania tensionan igualmente el suministro, lo que lleva a los productores asiáticos de Corea del Sur y China a planificar ampliaciones de capacidad para 2026. Las eficiencias de escala en las megaplantas reducen ahora los costos nivelados del agua por debajo de 0,50 USD por metro cúbico, consolidando la ósmosis inversa como la tecnología predeterminada para nueva capacidad. Estas tendencias refuerzan la visibilidad de la demanda a largo plazo para los participantes del mercado de membranas de ósmosis inversa.
Normativas Más Estrictas sobre Vertidos Industriales de Efluentes
La Unión Europea redujo en un 30% los vertidos permitidos de productos farmacéuticos y químicos en 2024, obligando a realizar actualizaciones que solo la filtración por membrana puede satisfacer de manera fiable[2]Organización Mundial de la Salud, "Informe Global de Seguridad Hídrica 2024," who.int . China siguió con umbrales para el sector textil y petroquímico que exigen en la práctica sistemas de cero descarga líquida basados en ósmosis inversa multietapa más cristalizadores. Los reguladores estatales de Estados Unidos, por su parte, fijan límites para PFAS por debajo de cuatro partes por billón, un nivel inalcanzable con esquemas convencionales de adsorción o biológicos.
Crecimiento en Unidades de Filtración Residencial PDU/PDE
Las instalaciones residenciales aumentaron un 35% en América del Norte y Europa en 2024, a medida que los consumidores reaccionaron ante la cobertura mediática sobre PFAS, nitratos y disruptores endocrinos. Los módulos de película delgada miniaturizados se comercializan ahora por menos de 100 USD para sistemas de punto de uso, mientras que la integración en el hogar inteligente ofrece alarmas de sensores en tiempo real cuando el rechazo disminuye. Los modelos de sustitución de filtros por suscripción mejoran aún más la asequibilidad al distribuir los costos en contratos de tres años. En Japón y Corea del Sur, los promotores de apartamentos instalan sistemas centralizados de punto de entrada para incrementar el valor de las propiedades, ampliando la base instalada para las ventas de membranas del mercado posventa. Los fabricantes aprovechan los canales de comercio electrónico para llegar a consumidores de ingresos medios en Indonesia y México, logrando un crecimiento de envíos de dos dígitos desde 2023.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de adquisición y reemplazo de membranas | -1.4% | Global, especialmente agudo en mercados en desarrollo | Corto plazo (≤ 2 años) |
| Problemas persistentes de ensuciamiento e incrustaciones | -0.8% | Aplicaciones industriales a nivel global, regiones de clima cálido | Mediano plazo (2-4 años) |
| Riesgo en la cadena de suministro de materias primas de poliamida especiales | -0.5% | Global, concentrado en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición y Reemplazo de Membranas
Los elementos de membrana representan con frecuencia entre el 35% y el 45% del gasto operativo total, y la volatilidad de los precios en las materias primas de poliamida puede elevar los costos unitarios a 300 USD por espiral de 8 pulgadas, lo que desalienta la adopción en mercados sensibles al precio. Los operadores municipales más pequeños del Sudeste Asiático extienden a veces la vida útil de los elementos más allá de las directrices del fabricante, sacrificando un mayor consumo de energía a cambio de un menor desembolso de capital a corto plazo. Las instituciones financieras ahora exigen cuentas de reserva de reemplazo a cinco años en los modelos de proyectos, aumentando los requisitos de efectivo inicial y alargando los plazos de recuperación de la inversión. La reutilización y el reciclaje de componentes siguen siendo limitados, aunque los programas piloto en España y Singapur muestran potencial para recuperar carcasas de polipropileno. Hasta que los mercados secundarios o las cadenas de reciclaje maduren, el costo de reemplazo limitará el crecimiento de las instalaciones entre los compradores con restricciones presupuestarias.
Problemas Persistentes de Ensuciamiento e Incrustaciones
Las plantas de ósmosis inversa pierden entre el 15% y el 25% del flujo anualmente debido al bioensuciamiento y las incrustaciones minerales, lo que requiere limpiezas químicas cada 4 a 6 semanas que incrementan el tiempo de inactividad y los costos operativos. El crecimiento de biopelículas puede producirse en cuestión de semanas cuando los niveles de nutrientes son elevados, especialmente en efluentes de procesamiento de alimentos. Las incrustaciones de carbonato de calcio o sílice se aceleran en los diseños de alta recuperación adoptados para minimizar la salmuera, lo que obliga a los operadores a aceptar recuperaciones más bajas o a instalar costosos sistemas de dosificación de antiincrustantes. Aunque los recubrimientos zwitteriónicos injertados en superficie y las intercapas de óxido de grafeno muestran resultados preliminares prometedores en pruebas de laboratorio, la prueba comercial de durabilidad más allá de tres años de ciclo sigue siendo limitada. Estos inconvenientes operativos pueden llevar a algunos usuarios industriales a aplazar la adopción de la ósmosis inversa en favor de rutas de tratamiento menos eficientes pero mejor conocidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Membrana:
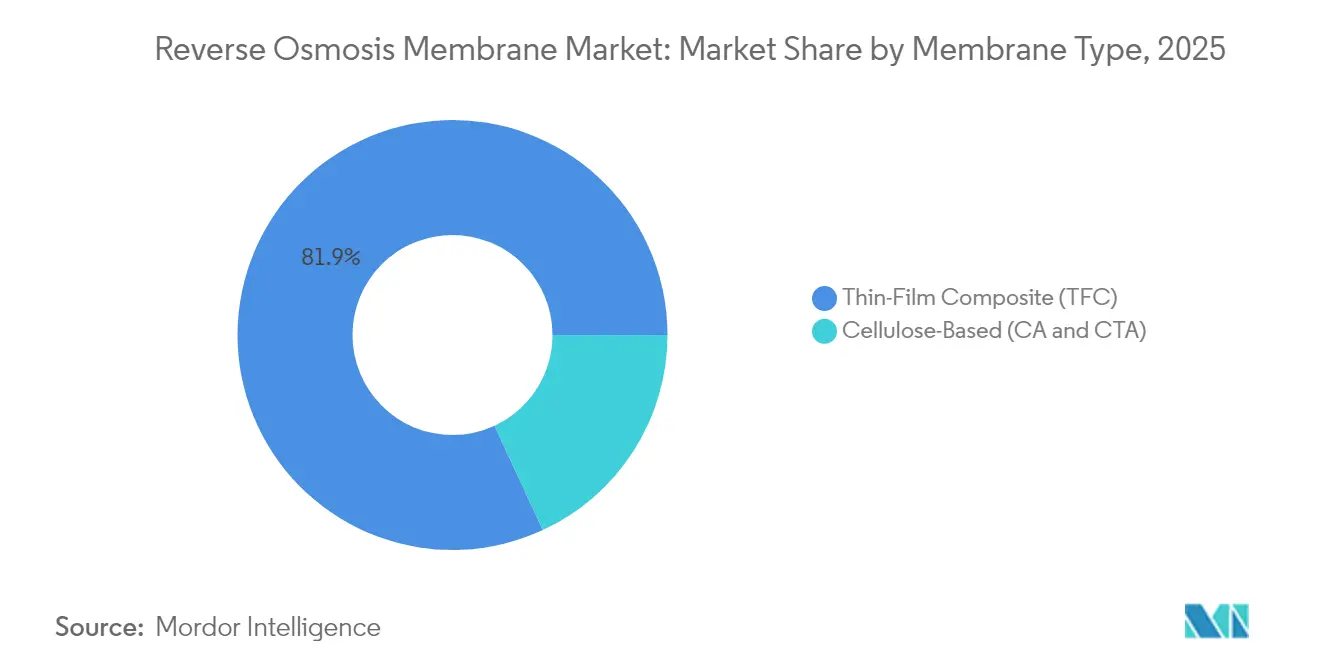
La Dominancia Compuesta de Película Delgada Impulsa la InnovaciónLas láminas compuestas de película delgada captaron el 81,90% de la cuota del mercado de membranas de ósmosis inversa en 2025, beneficiándose de un rechazo de sal del 99,5% y una amplia estabilidad química. La sólida inversión en líneas de recubrimiento automatizadas genera ahora un rendimiento continuo constante superior a 10.000 m² por día, reduciendo costos al tiempo que mejora la calidad. Las alternativas a base de celulosa mantienen posiciones en la clarificación de bebidas y lácteos, donde la biodegradabilidad y la tolerancia al cloro importan más que la eficiencia de rechazo. No obstante, la brecha de rendimiento se amplía cada año a medida que la polimerización interfacial sin disolvente crea capas de barrera ultradelgadas de menos de 50 nm, reduciendo la energía de bombeo entre un 10% y un 15%.
Durante el período 2026-2031, la demanda de TFC crecerá a una CAGR del 8,49% a medida que las megaplantas de desalinización especifiquen variantes de mayor flujo y baja presión para alcanzar objetivos energéticos inferiores a 3 kWh/m³. Se prevé que el tamaño del mercado de membranas de ósmosis inversa para productos de acetato de celulosa se reduzca a menos de 145 millones de USD en 2031, a medida que la regulación favorezca soluciones de mayor vida útil y menor generación de residuos. Los argumentos de sostenibilidad podrían revivir el interés en las membranas de origen biológico; sin embargo, los esquemas de reciclaje para elementos TFC avanzan más rápidamente, atenuando esa ventaja. Los proveedores ensayan ahora rutas de síntesis libres de per- y polifluoroalquilos para anticiparse al escrutinio ambiental futuro sin sacrificar el rendimiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Configuración:
El Liderazgo Enrollado en Espiral Enfrenta el Desafío de la Fibra HuecaLos elementos enrollados en espiral mantuvieron el 69,60% del tamaño del mercado de membranas de ósmosis inversa en 2025 gracias a cadenas de suministro bien establecidas y una compatibilidad de actualización directa. Los recipientes de alta presión, los estándares de carcasas de cartuchos y la logística más sencilla favorecen al formato establecido. Sin embargo, se proyecta que los módulos de fibra hueca registren una CAGR del 8,55%, superando a todas las demás configuraciones hasta 2031.
Una mayor densidad de empaque permite que los sistemas de fibra hueca entreguen el mismo caudal de permeado en carcasas un 40% más cortas, lo cual representa una ventaja decisiva donde las superficies de planta tienen un valor premium, como en plataformas petrolíferas en alta mar y distritos urbanos densos. La capacidad de retrolavado, ausente en los elementos enrollados en espiral, extiende aún más el tiempo de actividad operativa en aguas ricas en partículas y se alinea con los objetivos de reducción de limpieza química. Los defectos de fabricación afectaban antes la integridad de las fibras, pero las líneas de hilado monitoreadas por láser elevan ahora las presiones de rotura por encima de 100 bar, superando los obstáculos de fiabilidad. La inversión en plantas dedicadas de fibra hueca por parte de grandes empresas japonesas y coreanas señala la confianza en que la demanda escalará lo suficientemente rápido como para justificar las ampliaciones de capacidad.
Por Industria de Uso Final:
La Precisión Sanitaria Impulsa el Crecimiento Más RápidoLos servicios municipales y de desalinización dominaron en 2025, representando el 37,85% del tamaño del mercado de membranas de ósmosis inversa, ya que las regiones afectadas por la sequía intensificaron sus inversiones en TFC de larga duración. Sin embargo, el sector de salud y farmacéutico liderará el crecimiento con una CAGR del 8,92% hasta 2031, impulsado por el aumento de la producción de biológicos en India y Brasil, además de especificaciones más estrictas de agua USP.
Los fabricantes de medicamentos requieren trenes de ósmosis inversa multietapa con electrodesionización (EDI) validados bajo Buenas Prácticas de Manufactura, lo que eleva las exigencias de rendimiento y trazabilidad de las membranas. Los proveedores se diferencian por los perfiles de lixiviables, la retención de endotoxinas y las plataformas de registros de lotes electrónicos que agilizan las auditorías de la Administración de Alimentos y Medicamentos (FDA). El mercado de membranas de ósmosis inversa atrae ahora a empresas de polímeros especiales que buscan suministrar materias primas ultrapuras, mitigando el riesgo de orgánicos extraíbles que podrían comprometer la pureza del medicamento. Este nicho premium ofrece márgenes hasta un 25% superiores a los de las licitaciones municipales, lo que incentiva la investigación y el desarrollo continuos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Membranas de Ósmosis Inversa en Asia-Pacífico
Asia-Pacífico representó el 45,60% de los ingresos del mercado de membranas de ósmosis inversa en 2025, impulsado por la iniciativa de descarga cero de líquidos de China y los despliegues de Ciudades Inteligentes de India. Las instalaciones chinas de textiles, electrónica y petroquímica consumieron conjuntamente más del 30% de la producción mundial de membranas en 2024. Los productores nacionales escalan rápidamente en las provincias de Jiangsu y Zhejiang, acortando los plazos de entrega y reduciendo el costo de llegada en comparación con las láminas importadas. La Misión Nacional del Agua de India exige un 20% de reciclaje para 2030, lo que lleva a las empresas de servicios públicos estatales a integrar la ósmosis inversa como columna vertebral de los nuevos proyectos de reutilización del agua en Pune, Surat y Chennai.
Mercado de Membranas de Ósmosis Inversa en Oriente Medio y África
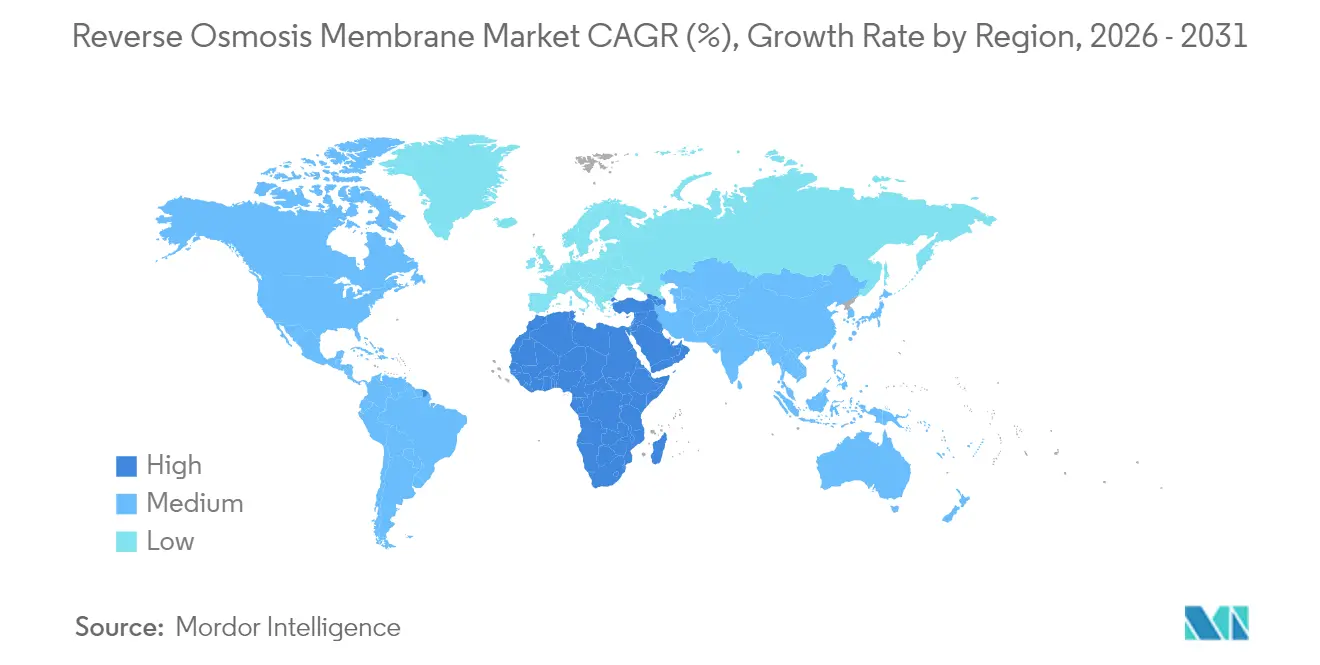
Oriente Medio y África registrarán el crecimiento regional más rápido con una CAGR del 8,78% hasta 2031, impulsado por 20.000 millones de USD en gasto en desalinización en el marco de la Visión 2030 de Arabia Saudita y múltiples asociaciones público-privadas en los Emiratos Árabes Unidos, Qatar y Omán. Países africanos como Kenia y Ghana están implementando unidades de ósmosis inversa alimentadas por energía solar para comunidades rurales donde no hay conexión a la red eléctrica, lo que señala una trayectoria descentralizada distinta a la de los megaproyectos del Golfo.
Mercado de Membranas de Ósmosis Inversa en América del Norte y Europa
América del Norte y Europa siguen siendo mercados maduros pero lucrativos, ya que el negocio de reemplazo y el cumplimiento normativo sustentan ventas estables. La Directiva de Emisiones Industriales de la Comisión Europea obliga ahora a los productores químicos a modernizar sistemas de múltiples barreras, optando frecuentemente por prefiltros de fibra hueca seguidos de espirales de película delgada de película compuesta (TFC) para alcanzar los umbrales de descarga.

Análisis de la cadena de valor
La cadena de valor de las membranas de ósmosis inversa (OI) comienza con productos químicos especializados y polímeros de origen ascendente utilizados para construir estructuras de película fina compuesta (TFC), incluyendo monómeros como la m-fenilendiamina (MPD) y el cloruro de trimesoílo (TMC), disolventes como la N-metil-2-pirrolidona (NMP), y materiales de soporte porosos (comúnmente soportes a base de polisulfona con refuerzo de poliéster o polipropileno). Estos insumos alimentan la etapa central de fabricación, la polimerización interfacial sobre un soporte poroso seguida de la conversión de elementos (configuración en espiral u otras), pruebas de calidad y ensamblaje de módulos. El riesgo de suministro se concentra en intermediarios clave, con la producción de TMC fuertemente concentrada en China, donde acciones periódicas de cumplimiento ambiental en los centros químicos han restringido la disponibilidad y contribuido a la volatilidad de precios de los monómeros de OI y las materias primas relacionadas.
En el segmento intermedio, los grandes fabricantes de membranas se diferencian mediante formulaciones químicas de película fina patentadas, automatización de las líneas de recubrimiento y conversión, y un control de procesos más estricto para elevar los rendimientos y la consistencia en aplicaciones municipales/de desalinización e industriales de reutilización. En el segmento posterior, los elementos se desplazan a través de integradores de sistemas OEM, EPC y distribuidores hasta los usuarios finales (empresas municipales y de desalinización, agua de proceso industrial, energía, alimentos y bebidas, y salud/farmacéutica). En esta capa, el reemplazo de posventa, la compatibilidad de limpieza in situ y las garantías de rendimiento generan un flujo de ingresos recurrente. Las medidas comerciales y los aranceles sobre módulos y componentes importados han añadido variabilidad al costo de entrega, lo que refuerza las estrategias de abastecimiento múltiple, almacenamiento regional y localización para proteger los cronogramas de proyectos y reducir la exposición logística.
Panorama Competitivo
La industria de membranas de ósmosis inversa exhibe una fragmentación moderada. DuPont, Toray Industries y LG Chem aprovechan sus propias químicas de película delgada, la integración hacia atrás en poliamida y líneas de recubrimiento totalmente automatizadas que elevan los rendimientos por encima del 98%. La intensidad competitiva se ha desplazado hacia las innovaciones en mitigación del ensuciamiento. La nanocapa hidrófila de Toray extiende los intervalos de limpieza in situ en un 20%, mientras que DuPont comercializó una lámina tolerante al cloro dirigida a esquemas de reutilización con pretratamiento variable. Las presentaciones de propiedad intelectual superaron las 200 en 2024, concentradas en el injerto de la capa superficial y los métodos de polimerización interfacial sin disolvente que reducen la intensidad de gases de efecto invernadero.
Líderes de la Industria de Membranas de Ósmosis Inversa
TORAY INDUSTRIES, INC.
NITTO DENKO CORPORATION
LG Chem
Koch Membrane Systems, Inc
DuPont
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Membranas de Ósmosis Inversa
- applied membranes, inc.
- Aquatech
- Axeon Water Technologies
- BNKO Environmental Techology (Shanghai) Co., Ltd
- DuPont
- GEA Group Aktiengesellschaft
- Koch Membrane Systems, Inc
- Lenntech B.V.
- LG Chem
- Membranium
- NITTO DENKO CORPORATION
- Pentair
- Permionics Membranes Private Limited
- Pure Aqua, Inc.
- Samco Technologies, Inc
- Scinor Water America, LLC
- Synder Filtration, Inc
- TORAY INDUSTRIES, INC.
- Toyobo.Co.Ltd
- Veolia Water Technologies
Lea el análisis de las empresas de membrana de ósmosis inversa

Oportunidades de mercado y perspectivas futuras
Se está formando un espacio de oportunidad a corto plazo en torno a la localización de la fabricación y los servicios en regiones de alto desarrollo, ya que las empresas de servicios públicos y los compradores industriales buscan plazos de entrega más cortos y garantía de suministro tanto para la demanda de obra nueva como de reemplazo. Inversiones concretas destacan este cambio, con Arabia Saudita inaugurando una gran planta de fabricación de membranas de OI en Dammam en noviembre de 2025 (una empresa conjunta entre Abunayyan Holding y Toray Industries) y una capacidad declarada de 300.000 unidades por año. DuPont también firmó un acuerdo en septiembre de 2025 para adquirir Sinochem (Ningbo) RO Memtech con el fin de establecer presencia de fabricación adicional en China. Para los proveedores, estas acciones crean oportunidades en adquisiciones calificadas de contenido local, ciclos de renovación más rápidos para plantas municipales y de desalinización, y ofertas combinadas de suministro más soporte vinculadas a programas de reemplazo de membranas a más largo plazo.
La oportunidad impulsada por la tecnología se concentra en membranas de desalinización de agua de mar que elevan el rechazo de boro y sales al tiempo que mejoran la resistencia química, permitiendo a los diseñadores de sistemas simplificar los trenes y reducir la complejidad operativa. También aparece en membranas de reutilización de aguas residuales industriales diseñadas para manejar alimentaciones más difíciles. Toray anunció la serie TSW-K/M/V para desalinización de agua de mar con un cronograma de lanzamiento en octubre de 2026, y también anunció la membrana TLF-400ULD orientada a la reutilización de aguas residuales industriales y al tratamiento de aguas cloacales, lo que indica el énfasis de los proveedores en elementos de mayor rendimiento para reutilización y actualizaciones impulsadas por el cumplimiento normativo. Está surgiendo un espacio adicional en materiales que abordan la tolerancia al cloro y los límites de durabilidad de la poliamida convencional, con desarrolladores que buscan enfoques sin poliamida para ampliar los casos de uso abordables donde el pretratamiento es variable y la exposición a desinfectantes es frecuente.
Recent Industry Developments in Mercado de Membranas de Ósmosis Inversa
- Junio de 2026: Toray Industries anunció nuevas ofertas de elementos de membranas de ósmosis inversa, incluyendo la serie TSW-K/M/V orientada a la desalinización de agua de mar y la TLF-400ULD diseñada para la reutilización de aguas residuales industriales y el tratamiento de aguas cloacales. El lanzamiento apunta a un mayor rechazo y resistencia química para la desalinización, ampliando al mismo tiempo su adecuación en aplicaciones de reutilización donde la variabilidad de la alimentación y la presión de incrustación son mayores. La actualización refuerza el posicionamiento de Toray tanto en licitaciones de mega-desalinización como en proyectos de renovación industrial que priorizan el tiempo de actividad y un desempeño de cumplimiento estable.
- Septiembre de 2025: DuPont firmó un acuerdo para adquirir Sinochem (Ningbo) RO Memtech Co., Ltd. con el fin de expandir la fabricación de membranas de ósmosis inversa FILMTEC hacia China. El establecimiento de otra base de fabricación dentro de un centro importante de demanda respalda plazos de entrega más cortos y una mayor continuidad de suministro para proyectos municipales, industriales y de desalinización. Este movimiento también refleja un mayor énfasis competitivo en la producción localizada para gestionar el riesgo logístico y alinearse con las preferencias de adquisición nacionales.
- Julio de 2024: LG Water Solutions obtuvo un contrato de suministro por más de 23.000 unidades de sus membranas de ósmosis inversa de agua de mar SW 440 GR G2 para la planta de desalinización Ghubrah III en Omán. La adjudicación asegura demanda de volumen para un gran proyecto de desalinización y refuerza el papel de los acuerdos de suministro de membranas a largo plazo en la obtención de programas a escala de servicios públicos. También eleva el valor estratégico de las líneas de productos SWRO de rendimiento comprobado en las carteras de proyectos de la región del Golfo.


Mercado de Membranas de Ósmosis Inversa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de ventas de las membranas de ósmosis inversa utilizadas para eliminar sales disueltas y contaminantes en el tratamiento del agua en sistemas municipales, industriales y a nivel de edificios. Consideramos el mercado como elementos de membrana suministrados a sistemas instalados y ciclos de reemplazo, en las principales regiones.
Exclusiones del alcance: no se cuentan los sistemas completos de OI, bombas, carcasas, productos químicos ni los ingresos completos de proyectos EPC. Solo se considera el valor del producto de membrana.
Descripción general de la segmentación
- Por Tipo de Membrana
- Compuesta de Película Delgada (TFC)
- A Base de Celulosa (CA y CTA)
- Por Configuración
- Enrollada en Espiral
- Fibra Hueca
- Placa y Marco
- Tubular
- Por Industria de Uso Final
- Residencial
- Comercial e Institucional
- Servicios Municipales y de Desalinización
- Agua de Proceso Industrial
- Generación de Energía
- Alimentos y Bebidas
- Salud y Farmacéutico
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la construcción de una base de hechos clara sobre dónde se utilizan las membranas de OI y qué impulsa la demanda en cada entorno de uso final. Fuentes públicas como la EPA de EE. UU., los informes de uso de agua de la USGS, FAO AQUASTAT, los indicadores de agua y saneamiento del Banco Mundial, y los datos del sector energético de la IEA nos ayudan a anclar las señales de demanda que se corresponden con las necesidades de capacidad de tratamiento.
También revisamos informes de empresas, presentaciones para inversores, coberturas de prensa confiables y materiales de asociaciones o conferencias que abordan las ampliaciones de desalinización, los objetivos de reutilización de agua y el ajuste del agua industrial. Cuando resulta útil, utilizamos suscripciones de pago centradas en datos financieros e inteligencia empresarial, bases de datos de patentes, y datos de importación y exportación a nivel de envíos para verificar la dirección de precios y los flujos comerciales de los formatos clave de membranas. Estas fuentes no son exhaustivas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizan para confirmar cómo se divide la demanda entre nuevas instalaciones y reemplazos, y cómo cambian los supuestos de precio y vida útil según la calidad del agua de alimentación y el diseño del sistema. Hablamos con proveedores de membranas, socios de canal, operadores de EPC y de plantas, y usuarios industriales de agua en APAC, EMEA y América, de modo que el modelo refleje los patrones de adquisición que se manifiestan durante los ciclos de compra, y no solo los planes de capacidad anunciados.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos ejecutivos: 13% | APAC: 51% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 27% | EMEA: 30% |
| Actores más pequeños: 16% | Gerentes: 60% | América: 19% |
Dimensionamiento y previsión del mercado
Nuestro dimensionamiento utiliza una construcción de arriba hacia abajo donde los grupos de demanda de tratamiento de agua se reconstruyen a partir de indicadores como las ampliaciones de capacidad de desalinización, los proyectos municipales de tratamiento y reutilización, las tendencias de captación de agua industrial y los requisitos de agua para energía y procesos. Estos se traducen luego en demanda de área de membrana o de elementos. Para mantener el resultado realista, también realizamos verificaciones selectivas de abajo hacia arriba utilizando ingresos muestreados de proveedores, verificaciones de canal sobre las tasas de reemplazo, y bandas de PVP típicas por tipo de módulo (arrollamiento en espiral frente a otros formatos) antes de fijar los totales finales.
Los insumos clave que importan en este mercado incluyen las horas de operación de la planta, la salinidad del agua de alimentación y el riesgo de incrustación (que afecta la frecuencia de reemplazo), los objetivos de tasa de recuperación, y la proporción de membranas de película fina compuesta frente a productos a base de celulosa en diferentes usos. Los precios se gestionan mediante una progresión simple del PVP vinculada a la dirección de costos de las resinas y películas de entrada, la combinación de productos y el comportamiento de las licitaciones regionales, y luego se normalizan a un momento de tipo de cambio consistente. Para la previsión, se utiliza el análisis de escenarios en torno a la expansión de la desalinización y el impulso de las políticas de reutilización de aguas residuales. Sometemos los escenarios a pruebas de estrés con el consenso de expertos de las entrevistas para que la trayectoria de crecimiento no parezca demasiado optimista. Cuando faltan señales de abajo hacia arriba para países más pequeños, completamos los datos utilizando referencias de agua tratada per cápita, y luego ajustamos según la intensidad industrial local y la visibilidad de la cartera de proyectos.
Validación de datos y ciclo de actualización
Los resultados se triangulan verificando si los volúmenes implícitos de membranas se alinean con las ampliaciones de capacidad conocidas, los ciclos de reemplazo y la dirección de los flujos comerciales. También comparamos las divisiones regionales con señales independientes como las adjudicaciones de proyectos y los patrones de gasto de las empresas de servicios públicos. Los valores atípicos se señalan y se revisan por etapas, primero a nivel de los supuestos y luego a nivel de los resultados, y volvemos a contactar a las fuentes cuando la variación no puede explicarse por la combinación de productos o el momento temporal.
El conjunto de datos y el modelo son revisados por varios analistas antes de su aprobación final para detectar errores de cálculo e inconsistencias de definiciones en una etapa temprana. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, incluyendo grandes adjudicaciones de desalinización, cambios regulatorios que afectan la reutilización, o variaciones abruptas en los precios de las materias primas. Antes de la entrega final, se completa una última revisión para garantizar que los clientes reciban la visión más actual disponible.
Tamaño del mercado de membranas de ósmosis inversa de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas sobre el tamaño del mercado de membranas de OI a menudo difieren, incluso cuando el tema parece idéntico, porque la línea de alcance puede moverse entre membranas, sistemas de OI completos y equipos de tratamiento de agua más amplios. Las diferencias también surgen cuando los estudios eligen distintos años base, momentos de tipo de cambio y la forma en que tratan la demanda de reemplazo frente a solo las nuevas incorporaciones de plantas.
La tabla muestra un rango de valores en torno a la cifra de 2025, y en el modelo de Mordor Intelligence el conteo se limita a los ingresos de productos de membrana en usos finales como empresas municipales y de desalinización, agua de proceso industrial y aplicaciones residenciales. No incluye el hardware completo del sistema ni el valor de los proyectos EPC en el mismo total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,23 mil millones de USD (2025) | |
| Consultoría Global A | 4,77 mil millones de USD (2025) | Utiliza una construcción de demanda más estrecha que parece inclinarse más hacia las nuevas instalaciones y un conjunto de usos finales más limitado, lo que puede subestimar los ciclos de reemplazo en plantas industriales y municipales. |
| Grupo de Investigación del Sector B | 4,19 mil millones de USD (2025) | Aplica un enfoque de año base diferente y supuestos de combinación de productos distintos, y puede tratar ciertos formatos de módulos de membrana y usos de purificación adyacentes como fuera de alcance, reduciendo el valor contabilizado. |
En conjunto, la comparación señala que los supuestos de alcance y tasa de reemplazo son los principales impulsores de la variación, más que simples diferencias de cálculo. Al vincular la demanda a señales de capacidad de tratamiento de agua y luego validar con comportamientos reales de precios y reemplazo, mantenemos la estimación trazable a insumos claros que pueden verificarse y actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de membranas de ósmosis inversa en 2026?
El tamaño del mercado de membranas de ósmosis inversa asciende a 5.660 millones de USD en 2026.
¿Cuál es la CAGR prevista para las membranas de ósmosis inversa hasta 2031?
Se proyecta que los ingresos de la industria crezcan a una CAGR del 8,18% hasta 2031.
¿Qué región representa la mayor demanda?
Asia-Pacífico lidera con una cuota del 45,60% debido a las carteras de proyectos industriales y municipales.
¿Qué segmento de uso final se expande más rápidamente?
Se prevé que el sector de salud y farmacéutico crezca a una CAGR del 8,92% a medida que se endurecen los estándares de agua USP.
¿Qué configuración está ganando terreno frente a los elementos enrollados en espiral?
Se proyecta que los módulos de fibra hueca avancen a una CAGR del 8,55% hasta 2031.
¿Qué factor limita más la adopción generalizada?
Los altos costos de reemplazo de membranas, que representan hasta el 45% de los gastos operativos, siguen siendo la principal barrera.
Última actualización de la página el:



