
Marktgröße und Marktanteil für Membrantrennungstechnologie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 27.53 Milliarden US-Dollar |
| Marktgröße (2031) | 33.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.21 % |
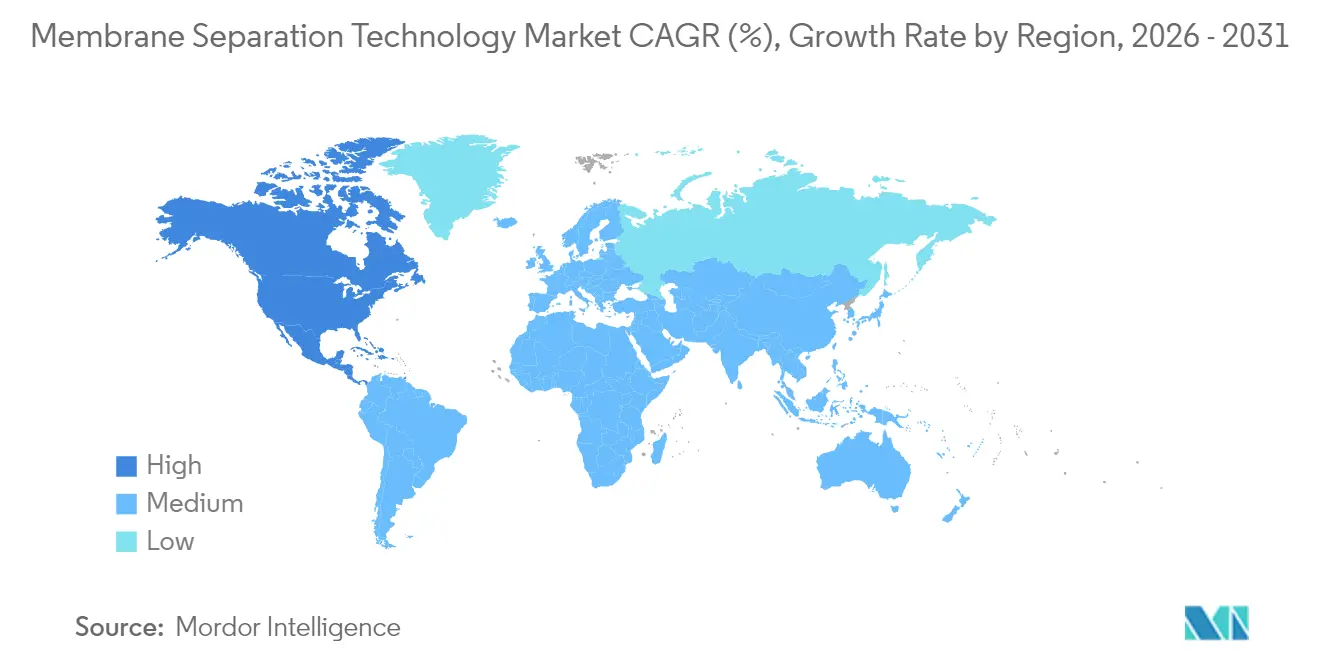
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
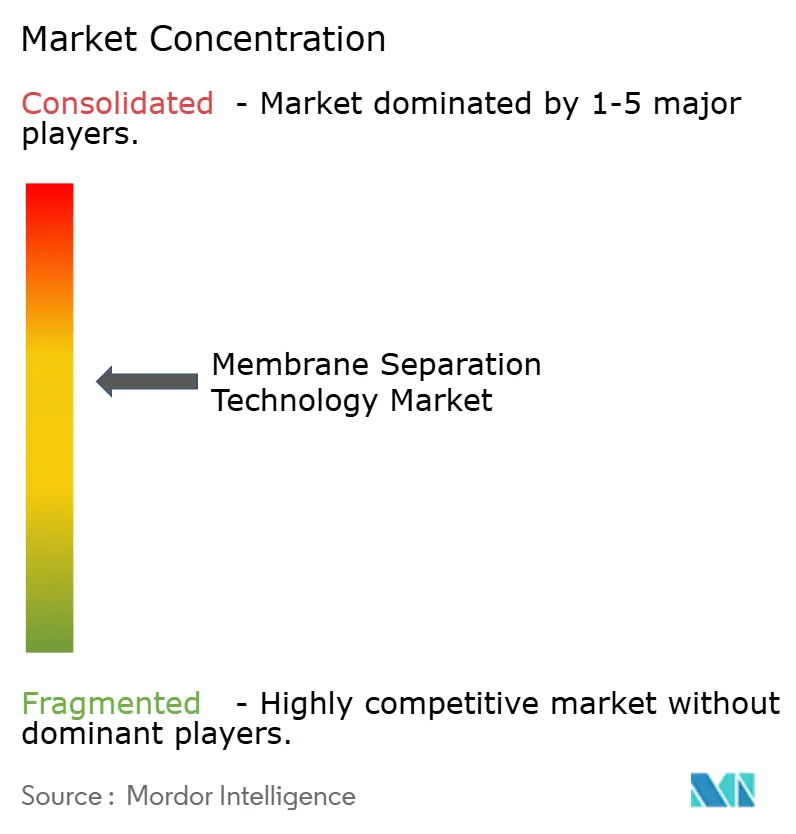
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Membrantrennungstechnologie von Mordor Intelligence
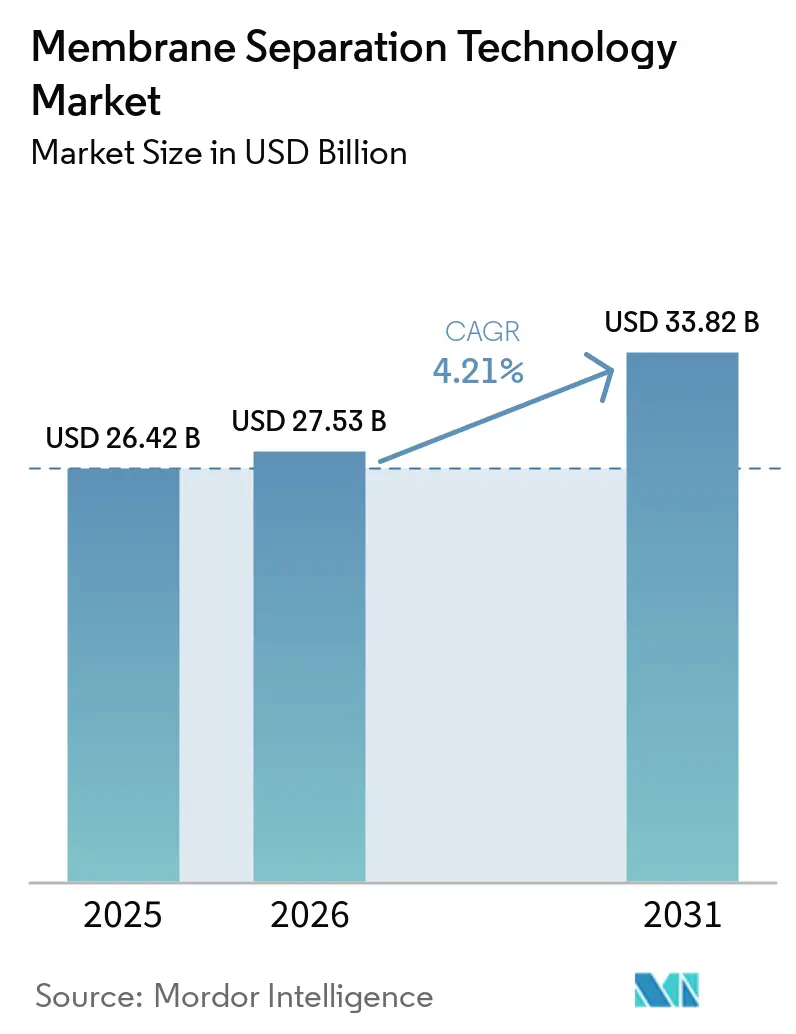
Die Marktgröße des Marktes für Membrantrennungstechnologie soll von 26,42 Milliarden USD im Jahr 2025 auf 27,53 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 33,82 Milliarden USD bei einem CAGR von 4,21 % über den Zeitraum 2026–2031 erreichen. Die robuste Nachfrage nach hochwertigem Wasser, strengere Einleitungsvorschriften und rasche Fortschritte in der Membranchemie bilden das Fundament dieser Expansion. Die Umkehrosmose dominiert, da groß angelegte Entsalzungsprojekte nach wie vor auf ihre hohe Salzrückhaltung setzen, doch Vorwärtsosmose-Pilotanlagen und intelligentere Hybridsysteme verringern den Effizienzabstand. Polymermembranen bleiben das Arbeitspferd dank ihrer Kostenvorteile, aber Verbund-Hybrid-Designs mit Graphenoxid oder metallorganischen Gerüstverbindungen gewinnen aufgrund ihrer höheren Selektivität und besseren Fouling-Beständigkeit an Aufmerksamkeit. Hohlfasermodule dominieren die Installationen, da ihre selbsttragende Geometrie mehr Oberfläche pro Behälter bietet, das Installationsgewicht reduziert und den langfristigen Wartungsaufwand senkt. Regional gesehen behält der industrielle Aufschwung im Asien-Pazifik-Raum die Führungsposition, während neue PFAS-Vorschriften in Nordamerika die Nachfrage nach Nanofiltration und Umkehrosmose der nächsten Generation ankurbeln.
Wichtigste Erkenntnisse des Berichts
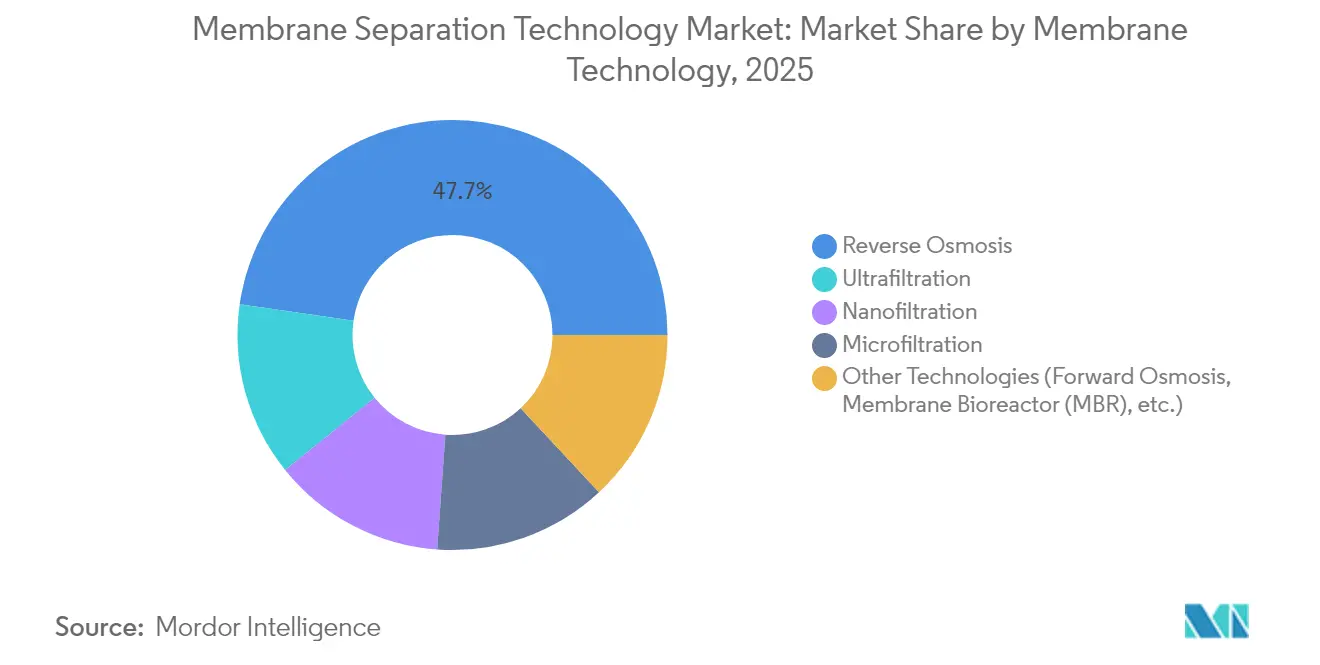
- Nach Membrantechnologie entfiel im Jahr 2025 ein Marktanteil von 47,73 % auf die Umkehrosmose im Markt für Membrantrennungstechnologie, während Vorwärtsosmose- und Membranbioreaktorsysteme bis 2031 den schnellsten CAGR von 4,92 % verzeichnen sollen.
- Nach Membranmaterial entfielen im Jahr 2025 64,52 % der Marktgröße für Membrantrennungstechnologie auf Polymervarianten; Verbund-Hybrid-Varianten sind im Prognosezeitraum auf einen CAGR von 5,11 % ausgerichtet.
- Nach Modulkonfiguration entfielen im Jahr 2025 52,66 % der Marktgröße für Membrantrennungstechnologie auf Hohlfaser, und es wird prognostiziert, dass dieser Anteil zwischen 2026 und 2031 mit einem CAGR von 4,96 % wächst.
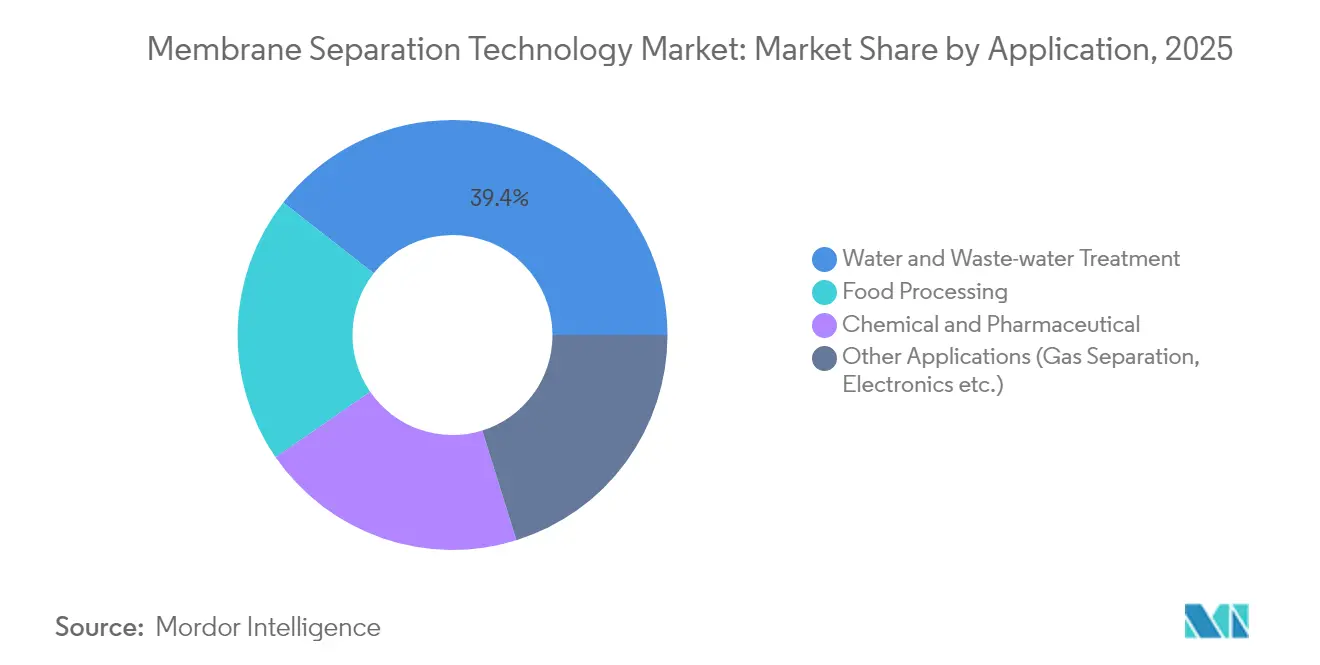
- Nach Anwendung führte die Wasser- und Abwasserbehandlung im Jahr 2025 mit einem Umsatzanteil von 39,42 %, während die chemische und pharmazeutische Verarbeitung bis 2031 mit einem CAGR von 5,09 % wachsen soll.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2025 einen Umsatzanteil von 40,83 %, während Nordamerika mit einem CAGR von 4,86 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Wasser- und Abwasserbehandlung | +1.2% | Global, mit höchster Auswirkung in Asien-Pazifik und Naher Osten | Langfristig (≥ 4 Jahre) |
| Wachstum in der Lebensmittel-, Getränke- und Pharmaverarbeitung | +0.8% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strengere Vorschriften für industrielle Abwässer | +0.7% | Global, angeführt von EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von Vorwärtsosmose und elektrisch reaktiven Membranen | +0.5% | Nordamerika und EU, Pilotprojekte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach der Verarbeitung von alkoholarmen Getränken | +0.3% | Global, konzentriert auf entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Wasser- und Abwasserbehandlung
Wasserknappheit betrifft weltweit 2 Milliarden Menschen und schafft eine beispiellose Nachfrage nach membranbasierten Aufbereitungstechnologien, die zuvor als unbrauchbar geltende kontaminierte Wasserquellen verarbeiten können. Kommunale Wasseraufbereitungsanlagen setzen zunehmend auf Membranbioreaktorsysteme; allein China hat über 300 MBR-Anlagen implementiert, die ein nahezu 100-prozentiges jährliches Wachstum im Vergleich zur globalen Rate von 10,9 % erzielen. Die Fähigkeit der Technologie, hochwertiges Abwasser zu erzeugen, das für die direkte Wiederverwendung geeignet ist, treibt die Einführung in wassergestressten Regionen voran, wo herkömmliche Behandlungsmethoden nicht ausreichen, um strenge Einleitungsstandards zu erfüllen. Fortschrittliche Membrankonfigurationen ermöglichen es Versorgungsunternehmen, Trinkwasser aus Quellen mit hohem Salzgehalt und organischer Kontamination zu gewinnen. Der Trend zu dezentralen Wasseraufbereitungssystemen schafft neue Marktsegmente, insbesondere in Industriezonen, wo die Vor-Ort-Behandlung Transportkosten und Risiken der Einhaltung gesetzlicher Vorschriften reduziert.
Wachstum in der Lebensmittel-, Getränke- und Pharmaverarbeitung
Molkereigruppen verlassen sich heute auf Querstrom-Mikrofiltration, um Molkenproteine ohne Hitzeschäden zu konzentrieren und Produktlinien in hochmargige Nährstoffisolate zu erweitern. Pharmabetriebe wechseln von der Destillation zur Ultrafiltration für Wasser für Injektionszwecke; Asahi Kaseis neueste Anlage entfernt 99,999 % der Endotoxine und reduziert dabei den Energieverbrauch um 30 %[1]Asahi Kasei Corporation, "UF-UF-Systeme für pharmazeutisches Wasser," asahikasei.com. Der Aufschwung bei alkoholarmen Getränken stärkt die Nachfrage weiter, da Hohlfaser-Nanofiltration Ethanol entfernt und dabei empfindliche Aromastoffe besser als Vakuumverdampfung erhält. Membranschritte isolieren auch bioaktive Inhaltsstoffe für funktionelle Lebensmittel bei Umgebungstemperaturen, schützen hitzeempfindliche Nahrungsergänzungsmittel und senken die Betriebskosten.
Strengere Vorschriften für industrielle Abwässer
Die EU-Richtlinie über Industrieemissionen verpflichtet Chemieanlagen zur Einführung bester verfügbarer Techniken und fördert den Einsatz keramischer Nanofiltrationsleitungen, die hohen Temperaturen und aggressiven Lösungsmitteln standhalten. Nordamerikanische Raffinerien folgen diesem Trend, da die US-amerikanische Umweltschutzbehörde die Schwermetallgrenzwerte in Einleitungsgenehmigungen verschärft. Modulare Membran-Skids ermöglichen stufenweise Erweiterungen, wenn die Vorschriften strenger werden, und umgehen kostspielige Tiefbauarbeiten. In Verbindung mit der Echtzeit-Leitfähigkeitsüberwachung helfen Membranen Fabriken, 40–60 % des Prozesswassers zu recyceln, den Frischwasserentzug zu reduzieren und ESG-Vorgaben zu erfüllen.
Einführung von Vorwärtsosmose und elektrisch reaktiven Membranen
Vorwärtsosmoseanlagen nutzen heute recycelbare Ziehungslösungen und reduzieren den spezifischen Energieverbrauch um 30 % gegenüber klassischer Umkehrosmose bei hochsalzhaltigen Strömen. Laborprototypen elektrisch gesteuerter Nanokanäle verändern die Permeabilität mit einem Ein-Volt-Signal, replizieren 15 bar hydraulischen Druck und ermöglichen eine spontane Anpassung. KI-gekoppelte Membranbioreaktoren prognostizieren Fouling und planen Reinigungszyklen automatisch, verlängern die Membranlebensdauer um 25 % und reduzieren den Chemikalieneinsatz. Diese Durchbrüche eröffnen neue Möglichkeiten in schwierigen Nischen wie der Behandlung von Produktionswasser und der selektiven Ressourcenrückgewinnung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebskosten | -0.9% | Global, am ausgeprägtesten in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Membranverschmutzung und Wartungskomplexität | -0.6% | Global, insbesondere in industriellen Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Bevorstehende PFAS-Beschränkungen für Membrankomponenten | -0.4% | EU und Nordamerika, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebskosten
Keramikmembranen überdauern polymere Konkurrenten, erfordern jedoch teurere Aluminium- oder Zirkoniumoxid-Substrate, was die Installationskosten in einkommensschwachen Regionen um bis zu 50 % erhöht. Wo die Strompreise 0,12 USD/kWh übersteigen, können Energiekosten die Gesamtbetriebskosten über den Lebenszyklus um 20–30 % gegenüber herkömmlicher Klärung erhöhen. Investoren fordern klare Amortisationsperspektiven, was die Beschaffungszyklen für öffentliche Versorgungsunternehmen verlängert, die bereits mit Budgetbeschränkungen konfrontiert sind. Finanzierungshürden fördern innovative Leasingmodelle und ergebnisbasierte Verträge, die das Kapitalrisiko auf Lieferanten verlagern, doch die Einführung bleibt in Märkten mit eingeschränktem Kreditzugang langsam.
Membranverschmutzung und Wartungskomplexität
Biofouling reduziert den Fluss in Lebensmittel- und Getränkeanwendungen, die reich an Proteinen und Polysacchariden sind. Graphenoxid-Oberflächenbeschichtungen verzögern die Besiedlung, fügen jedoch Fertigungsschritte und Kostenaufschläge von 10–12 % hinzu. Industriellen Anwendern fehlt es oft an ausgebildeten Technikern, um frühzeitiges Fouling zu diagnostizieren, was zu täglichen Reinigungen führt, die den Chemikalieneinsatz und die Ausfallzeiten erhöhen. Prädiktive Analyseplattformen, die mit Transmembrandruck-Sensoren verbunden sind, beginnen diese Lücke zu schließen, aber eine breite Einführung hängt von stärkeren digitalen Kompetenzen auf Anlagenebene ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Membrantechnologie:
Umkehrosmose hält eine komfortable Führungsposition, aber Alternativen beschleunigen sichDie Umkehrosmose trug im Jahr 2025 mit 47,73 % zum Markt für Membrantrennungstechnologie bei, gestützt durch Meerwasserentsalzungs-Megaprojekte und industrielle Wiederverwendungsprogramme. Versorgungsunternehmen wählen Umkehrosmose wegen ihrer nahezu universellen Chemikalienbarriere und der ausgereiften Lieferbasis, die die Investitionskosten dämpft. Vorwärtsosmose zusammen mit Membranbioreaktoren ist nun das am schnellsten wachsende Cluster mit einem CAGR von 4,92 %, was zeigt, dass Betreiber niedrigere Energieprofile für Einspeisungen mit hohem Gesamtlösungsgehalt wünschen. Ultrafiltration und Nanofiltration gewinnen weiterhin Raum, indem sie spezifische Lösungsmittelbereiche abdecken und als robuste Vorbehandlungsschritte fungieren, die nachgelagerte Umkehrosmose-Anlagen schützen.
Hybridanlagen, die Mikrofiltration, Nanofiltration und fortschrittliche Oxidation in einem kompakten Skid verbinden, befinden sich in Europa in der Pilotphase. Diese modulare Architektur verkürzt die Inbetriebnahme um 25 % und erreicht die angestrebte Ablaufqualität ohne maßgeschneiderte Tiefbauarbeiten. Die Branche für Membrantrennungstechnologie sieht daher, dass Integratoren eher über intelligente Prozesssteuerungen und interoperable Elementdesigns als über Polymerrezepturen konkurrieren.


Nach Membranmaterial:
Polymervarianten bleiben das Rückgrat, aber Verbund-Hybrid gewinnt an DynamikPolymere Membranen machten 2025 64,52 % der Marktgröße für Membrantrennungstechnologie aus, was auf skalierbare Extrusionslinien und gut erforschte Chemien zurückzuführen ist. Polyethersulfon und Polyvinylidenfluorid dominieren Trinkwasseranwendungen, bei denen mechanische Belastbarkeit und Chlortoleranz besonders geschätzt werden. Allerdings veranlassen bevorstehende PFAS-Ausstiegspläne die Anbieter dazu, Formulierungen anzupassen und fluorfreie Alternativen zu testen.
Komposit-Hybridmembranen werden bis 2031 eine CAGR von 5,11 % verzeichnen, indem Graphenoxid, Zeolithe oder metallorganische Gerüstverbindungen in Polymermatrizen eingebettet werden, die die Selektivität erhöhen, ohne die Permeabilität für Gastrennungsmembran-Anwendungen zu beeinträchtigen. Pilotprojekte mit keramisch gestützten Kompositen übertreffen bereits herkömmliche Polymere in heißen Säureströmen und verschaffen ihnen Marktanteile in der Petrochemie und im Bergbau. Die daraus resultierende Materialdiversifizierung verringert die Abhängigkeit von einem einzelnen chemischen Rohstoff und mindert regulatorische Risiken, die den Markt für Membrantrennungstechnologie andernfalls verlangsamen könnten.
Nach Modulkonfiguration:
Hohlfaser sichert sich sowohl Volumen als auch DynamikHohlfasern hielten 2025 einen Anteil von 52,66 % der Lieferungen und werden voraussichtlich bis 2031 mit einer CAGR von 4,96 % wachsen, was sie zum unangefochtenen Marktführer in der Oberflächeneffizienz macht. In der Membrantechnologie für Biowissenschaften kommen Kapsel- und Kartuschenformate in Pilotanlagen zum Einsatz, während Hohlfasermodule in kommerziellen Biopharmaproduktionslinien verwendet werden. Anlagenbetreiber bevorzugen diese Geometrie, da sie selbsttragend ist, auf Abstandshalter verzichtet und höhere Packungsdichten liefert, die den Platzbedarf um bis zu 20 % reduzieren. Gasdichte Hohlfaserbündel zielen nun auf die Wasserstoffrückgewinnung und CO₂-Abscheidung ab und erweitern damit die Umsatzperspektiven.
Spiralgewickelte Elemente behaupten ihre Stellung in Umkehrosmoseanlagen dank standardisierter Abmessungen und kostengünstiger Gehäuse. Platten-Rahmen-Stapel übernehmen Nischenaufgaben im hygienischen Bereich, wo ein vollflächiger Reinigung-in-Place-Zugang zwingend erforderlich ist. Rohrmodule sind zwar eine Nischenlösung, bewähren sich jedoch in Zellstoff- und Papierfabriken, die hohe Feststoffbelastungen verarbeiten. Fortschritte bei der automatisierten Vergussmasse-Applikation und der Faserdichtigkeitsprüfung geben Anlagenleitern die Gewissheit störungsfreier Betriebsabläufe und stärken die zunehmende Akzeptanz von Hohlfasern.
Nach Anwendung:
Wasseraufbereitung dominiert weiterhin, während Pharma voranschreitetWasser- und Abwasserbehandlung machte im Jahr 2025 39,42 % des Umsatzes aus und bleibt zentral für den Markt für Membrantrennungstechnologie. Kommunale Anlagen setzen auf Hohlfaser-Ultrafiltration als Polierschritt vor der Desinfektion und ermöglichen so Programme zur direkten Trinkwasserwiederverwendung, die den Grundwasserstress ausgleichen. Industriecluster fügen geschlossene Spülwasserkreisläufe mit Nanofiltration hinzu, um Einnahmegebühren zu senken und Null-Flüssigkeitsablass-Vorgaben zu erfüllen.
Chemische und pharmazeutische Linien werden, obwohl kleiner, bis 2031 einen CAGR von 5,09 % verzeichnen – den steilsten unter den Endanwendungen. Biologika-Unternehmen installieren Einweg-Tangentialflussfilter, um Chargenumstellungen zu beschleunigen und gleichzeitig das Sterilitätsrisiko gering zu halten. Getränkegruppen erweitern die Reichweite von alkoholfreiem Bier und Wein, einem Segment, das maßgeblich auf spiralgewickelte Nanofiltrationskassetten setzt, um flüchtige Aromen zu erhalten. Diese Trends festigen Membranen als wesentliche Enabler von Produktinnovationen und grünen Fertigungsagenden.
Geografische Analyse
APAC-Markt für Membrantrennungstechnologie
Asien-Pazifik erwirtschaftete 2025 40,83 % des weltweiten Umsatzes, gestützt durch zweistelliges Industriewachstum in China, Indien und Vietnam. China hat im vergangenen Jahr mehr als 300 Membranbioreaktor-Projekte umgesetzt und damit seine Bereitschaft unter Beweis gestellt, direkt zu fortschrittlichen Behandlungstechnologien überzugehen, ohne auf veraltete Belüftungsteiche zurückzugreifen (CHINA-WATER.ORG). Regionale Elektronikclustern erweitern die Kapazität für ultrareines Wasser in Wafer-Qualität quartalsweise, was Lieferanten von polymeren Ultrafiltrations- und Umkehrosmose-Skids einen verlässlichen Vertriebskanal verschafft. Staatliche Subventionen für die Trinkwasseraufbereitung im ländlichen Raum erweitern die adressierbare Marktbasis zusätzlich.
Nordamerika-Markt für Membrantrennungstechnologie
Nordamerika ist auf dem Weg zur schnellsten Wachstumsrate mit einem CAGR von 4,86 % bis 2031, da verschärfte PFAS-Grenzwerte im Trinkwasser dringende Nachrüstaufträge auslösen. Mehrere US-amerikanische Kommunen haben Design-Build-Verträge für Nanofiltrationsleitungen vergeben, die garantiert 99 % der langkettigen PFAS entfernen, was die Nachfrage nach Niederdruckmembranen mit hoher Selektivität ankurbelt (EPA.GOV). Als nächstes folgen Kanadas Bergbauunternehmen: Überarbeitete Einleitungsgrenzwerte für Selen und Nitrat bedeuten, dass Membrankonzentratoren mehrstufige chemische Behandlungsverfahren ersetzen.
EMEA-Markt für Membrantrennungstechnologie
Europa stellt eine reife, aber innovative Marktlandschaft dar, in der strenge industrielle Emissionsobergrenzen kontinuierliche Modernisierungen fördern. Deutschland und die Niederlande verfeinern die keramische Nanofiltration für schwer behandelbare Sickerwässer und Raffinerieabfälle und erschließen damit Anwendungsfälle, die sich schrittweise auf benachbarte Märkte ausweiten. Gleichzeitig beschleunigt der Nahe Osten die großmaßstäbliche Meerwasserentsalzung, wobei in der Regel Energierückgewinnungsgeräte mit fortschrittlichen Dünnschicht-Verbundmembranen kombiniert werden. Afrikanische Versorgungsunternehmen hinken hinterher, erhalten jedoch konzessionäre Finanzierungen für containerisierte Behandlungsanlagen, die Defizite in der Rohrinfrastruktur umgehen, und legen damit den Grundstein für langfristiges Wachstum.

Regulatorisches Umfeld
Die Nachfrage nach Membrantrenntechnologie ist zunehmend an verschärfte Compliance-Regelungen für Trinkwasser und Einleitungen gekoppelt, insbesondere bei Mikroschadstoffen. In den Vereinigten Staaten halten Maßnahmen der US EPA im Bereich PFAS im Trinkwasser, einschließlich einer im Mai 2026 vorgeschlagenen Regel zur Verlängerung der Compliance-Frist, Nanofiltration und Umkehrosmose im Zentrum kommunaler Nachrüstungspläne. US EPA Region 8 veröffentlichte im April 2026 zudem ein finales NPDES-Merkblatt für eine Sammelgenehmigung, die Abwassereinleitungen im Zusammenhang mit der Trinkwasserproduktion abdeckt, und stuft Membranfiltration darin ausdrücklich als regulierte Behandlungskategorie ein.
In Europa formalisiert die Governance der Wasserwiederverwendung weiterhin Validierungs- und Risikomanagementanforderungen für Projekte zur Wasserrückgewinnung. Die Delegierte Verordnung (EU) 2024/1261 der Kommission legt technische Anforderungen im Zusammenhang mit dem Risikomanagement gemäß der Verordnung (EU) 2020/741 fest. In China stärkt ein Satz von Normen, die 2026 veröffentlicht werden und in Kraft treten, darunter HG/T 5111-2025, umgesetzt am 1. März 2026, und GB/T 46604-2025, umgesetzt am 1. Mai 2026, sowie die Veröffentlichung von JB/T 15460-2026 am 28. April 2026 (umgesetzt am 2. November 2026), die spezifikationsgeleitete Beschaffung von Hohlfasermodulen und integrierten Flachmembran-Anlagen zur häuslichen Abwasserbehandlung, wodurch die Compliance-Anforderungen bei Moduldesign, Prüfung und Systemintegration steigen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Polymer- und Keramik-Inputs, einschließlich PES und PVDF für Polymermembranen sowie Aluminiumoxid oder Zirkonoxid für Keramikmembranen. Nach der Fertigung von Membranblättern oder -fasern wandelt die Lieferkette Elemente in Konfigurationen wie Spiralwickel-, Hohlfaser-, Rohr- und Platten-Rahmen-Formate um, die anschließend zu skid-montierten Systemen verpackt werden.
Systemintegratoren und EPC-Partner stellen in der Regel Vorbehandlungs-, Steuerungs- und Clean-in-Place-Architekturen für die kommunale Trinkwasserwiederverwendung und Abwasserbehandlung sowie für industrielle ZLD-/MLD-Anlagen und pharmazeutische Wassersysteme fertig. Nachgeschaltet konzentriert sich die Kanalmacht häufig bei Versorgungsunternehmen und industriellen Betreibern, die Leistungsgarantien (Permeatqualität, Rückgewinnung, Verfügbarkeit) und Servicepakete beschaffen, was Anbieter mit Außendienst- und digitalen Überwachungsfähigkeiten begünstigt. Energie- und Chemikalienverbrauch, Fouling-Management sowie Versorgungskontinuität bei Spezialmaterialien und hochpräziser Modulfertigung bleiben zentrale Reibungspunkte, was Anbieter dazu ermutigt, Partnerschaften für Pilotprojekte, Validierung und Lebenszyklus-Serviceverträge anzustreben, anstatt Einzelverkäufe von Elementen zu tätigen.
Wettbewerbslandschaft
Das globale Angebot ist mäßig konsolidiert. DuPont, 3M, Toray und Veolia hielten 2024 zusammen einen kombinierten Marktanteil von 52 % und nutzten umfangreiche Patentportfolios, breite Elementkataloge und Servicenetzwerke. DuPont stornierte im März 2025 eine geplante Ausgliederung des Wassergeschäfts, was das Vertrauen signalisiert, dass Trinkwasser- und Lithiumextraktionsmembranen interne Investitionen rechtfertigen. Das Unternehmen bündelt weiterhin Ionenaustausch- und Membranprodukte für ganzheitliche Behandlungspakete und erhöht so die Wechselkosten für Kunden.
Strategische Schritte nehmen zu: Thermo Fisher zahlte 4,1 Milliarden USD für die Reinigungseinheit von Solventum, um das Bioproduktionsangebot zu stärken und Querverkäufe in Einwegbaugruppen zu ermöglichen[2]Thermo Fisher Scientific, "Thermo Fisher übernimmt die Reinigungs- und Filtrationseinheit von Solventum," thermofisher.com. Toray skaliert Graphenoxidbeschichtungen auf Hohlfasern, um Fouling in Membranbioreaktoren zu reduzieren, während Veolia elektrisch reaktive Membranen erprobt und deren Kommerzialisierung bis 2028 anstrebt. Kleinere Innovatoren wie NX Filtration und Aquaporin verfolgen Börsengänge oder Lizenzvereinbarungen und setzen darauf, dass biomimetische Kanäle und dünne nanoporöse Schichten Premiumnischen erschließen werden.
Chancen entstehen in der Lithiumsolereinigung, wo Nanofiltration divalente Ionen selektiv zurückhält, aber Lithium bei hohem Fluss durchlässt. Mehrere australische Start-ups erproben diese Membranen in Chile und Argentinien, um reagenzienintensive Fällungsverfahren zu umgehen. KI-gestützte prädiktive Wartung entwickelt sich ebenfalls zu einem Wettbewerbsfeld; Serviceverträge versprechen nun Verfügbarkeitsbenchmarks mit Strafklauseln, die Anbieter dazu veranlassen, Cloud-Analysen und Edge-Sensoren in installierten Flotten einzusetzen.
Marktführer in der Membrantrennungstechnologie-Branche
DuPont
TORAY ENGINEERING Co.,Ltd.
Veolia Water Technologies & Solutions
Nitto Denko Corporation
3M
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Membrantrennungstechnologie
- 3M
- ALFA LAVAL
- Aquaporin A/S
- Asahi Kasei Corporation
- AXEON Water
- DuPont
- Kovalus Separation Solutions
- KUBOTA Corporation
- LG Chem
- Nitto Denko Corporation
- Pall Corporation
- Pentair
- Samco Technologies, Inc.
- Sartorius AG
- Thermo Fisher Scientific
- TORAY ENGINEERING Co.,Ltd.
- Veolia Water Technologies & Solutions
- Xylem
Lesen Sie die Analyse der Membrantrennungstechnologie-Unternehmen

Marktchancen und Zukunftsaussichten
Die unmittelbarste Chance liegt in der regulierten PFAS-Compliance und der allgemeinen Verschärfung der Trinkwasserqualität, wo kommunale Käufer Nachrüstungen mit Nanofiltration und Umkehrosmose vorschreiben, um Schadstoffziele mit messbaren Betriebskostenergebnissen zu erreichen. Wasserwiederverwendung und industrielle Programme mit hoher Rückgewinnungsrate schaffen ebenfalls Freiraum für ZLD-/MLD-orientierte Elemente und chemisch robustere Membranen, unterstützt durch Anbieteraktivitäten wie die Einführung der FilmTec Fortilife XC-Max UHP- und XC220-RO-Elemente von DuPont im April 2026 für fortschrittliche ZLD-/MLD- und Ressourcenrückgewinnungsanwendungen.
Die Projektaktivität deutet auf Adoptionsvektoren jenseits der konventionellen Meerwasser-RO hin. IDE Technologies unterzeichnete im Januar 2026 einen Vertrag mit SIPCOT für ein 60-MLD-SWRO-Entsalzungswerk in Tuticorin, Indien. Im Juni 2026 vergab Maynilad an Acuriant die erste Phase einer 100-MLD-Nachrüstung mit keramischer Ultrafiltration am PWTP-1 in Metro Manila, was die kommunale Bereitschaft zeigt, keramische UF für die Haltbarkeit bei Nachrüstungen einzusetzen. Auf der Angebotsseite begann AdiMem Technologies (eine Einheit von Vipul Organics) im April 2026 mit dem kommerziellen Vertrieb aus seiner Anlage in Sayakha, Gujarat, für im Inland entwickelte RO- und UF-Membranen, was auf einen Ausbau der regionalen Lieferkette hindeutet, der Lieferzeiten verkürzen und preiswettbewerbsfähige Ausschreibungen bei Großabnehmern im Wasser- und Industriebereich unterstützen kann.
Recent Industry Developments in Markt für Membrantrennungstechnologie
- April 2026: DuPont brachte die Umkehrosmose-Membranelemente FilmTec Fortilife XC-Max UHP und XC220 auf den Markt, die auf ZLD-/MLD- und Ressourcenrückgewinnungssysteme ausgerichtet sind. Die Einführung erweitert die Optionen für hohe Rückgewinnungsraten bei der industriellen Wasserwiederverwendung und stärkt DuPonts Position im Bereich hochwertiger RO-Elementlieferungen für kommunale und industrielle Kunden. Dieser Schritt unterstützt umfassendere Nachrüstungs- und Neubauprojekte, die eine robuste Membranleistung erfordern.
- September 2025: Veolia unterzeichnete einen 30-jährigen Betriebs- und Wartungsvertrag für eine Anlage zur industriellen Wasserwiederaufbereitung im Wert von 500 Millionen USD bei SATORP in Jubail Industrial City, Saudi-Arabien, unter Einbindung von ZeeWeed-Membranen. Der langfristige Servicevertrag verstärkt den Trend zu Lebenszykluslösungen, die Membranen, Leistungsgarantien und Anlagenoptimierung bündeln.
- Mai 2024: Veolia (über SIDEM) unterzeichnete einen Vertrag zur Lieferung von Umkehrosmose-Technologie für das Meerwasserentsalzungswerk Hassyan mit einer Kapazität von 818.000 Kubikmetern pro Tag in Dubai, VAE, mit geplantem Betriebsbeginn im Jahr 2026. Das Projekt verleiht dem Einsatz von SWRO im Nahen Osten zusätzlichen Umfang und unterstützt die fortschreitende Standardisierung von Lieferungen und Service-Ökosystemen für RO-Elemente mit hohem Volumen.


Markt für Membrantrennungstechnologie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Membrantrennungstechnologie Umsätze aus membranbasierter Trennung, die zur Entfernung, Konzentration oder Reinigung von Flüssigkeiten und Gasen in industriellen und kommunalen Anwendungen eingesetzt wird, einschließlich der für diese Prozesse verkauften Membranelemente und zugehörigen Module.
Ausschlüsse aus dem Umfang: Nicht-Membran-Trenngeräte (wie Zentrifugen und konventionelle thermische Destillationsanlagen) sowie routinemäßige Anlagendienstleistungen, die nicht als Membrantrennungsprodukte verkauft werden, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Membrantechnologie
- Umkehrosmose
- Ultrafiltration
- Nanofiltration
- Mikrofiltration
- Sonstige Technologien (Vorwärtsosmose, Membranbioreaktoren usw.)
- Nach Membranmaterial
- Polymer
- Keramik
- Verbund / Hybrid (Graphen, metallorganische Gerüstverbindungen, Zeolith)
- Nach Modulkonfiguration
- Spiralwicklung
- Hohlfaser
- Platten-Rahmen
- Rohrmodul
- Nach Anwendung
- Wasser- und Abwasserbehandlung
- Lebensmittelverarbeitung
- Chemische und pharmazeutische Verarbeitung
- Sonstige Anwendungen (Gastrennung, Elektronik usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau des Nachfrage- und Angebotskontexts, der hinter der Membranadoption steht. Wir haben öffentliche Quellen herangezogen, wie z. B. Wasservorschriften und Leitlinien der US EPA, USGS-Statistiken zur Wasser- und Industriewassernutzung, Eurostat-Indikatoren zur industriellen Produktion sowie UN Comtrade-Handelsströme für relevante Filtrations- und membranbezogene Produktkategorien.
Um die Annahmen realistisch zu halten, haben wir auch Patentdatenbanken für Membranmaterialien und Moduldesigns, begutachtete Fachzeitschriften zu Leistungstrends bei Umkehrosmose (RO), Ultrafiltration (UF), Nanofiltration (NF) und Mikrofiltration (MF) sowie Veröffentlichungen von Verbänden und Normungsgremien zu Prüfmethoden und Membranbewertungen ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Kapazitätserweiterungen, Expansionspläne und Preiskommentare zu identifizieren. Darüber hinaus wurden selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Import-Export-Datenbank auf Sendungsebene genutzt, um Richtungsvolumina und Lieferantenexposition zu validieren. Diese Liste ist illustrativ; viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Kreuzverifizierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Membranherstellern, Systemintegratoren, EPC-gebundenen Experten und Endnutzern in den Bereichen kommunale Wasserversorgung, industrielle Abwasserbehandlung, Lebensmittelverarbeitung und Chemie geführt, um sekundäre Annahmen bei Bedarf zu korrigieren. Für einen globalen Markt wie diesen haben wir sichergestellt, dass die Beiträge ausgewogen über APAC, EMEA und Amerika verteilt sind, da Regulierungsintensität, Wiederverwendungsbedarf und Projektzyklen je nach Region sehr unterschiedlich sein können.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 12 % | APAC: 47 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 28 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 60 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem makroökonomische Aktivitäten in der Wasseraufbereitung und industriellen Verarbeitung, Handels- und Produktionssignale sowie der Technologiedurchdringungsgrad genutzt werden, um den adressierbaren Nachfragepool für Membrantrennung zu rekonstruieren. Das Modell wird anschließend durch selektive Bottom-up-Näherungen überprüft, beispielsweise durch Stichproben-Durchschnittsverkaufspreise multipliziert mit geschätzten Volumina für gängige Modulformate (Spiralwicklung und Hohlfaser) sowie durch Kanalfeedback zu Austauschzyklen. Die Gesamtwerte werden angepasst, wenn die Überprüfungen nicht übereinstimmen.
Relevante Eingangsgrößen in diesem Markt umfassen kommunale und industrielle Investitionszyklen in der Wasseraufbereitung, den Schwung bei Entsalzungs- und Wiederverwendungsprojekten, verschärfte Schadstoffvorschriften, die höhere Rückhalteanforderungen erfordern, die Membranaustauschhäufigkeit nach Anwendung sowie Verschiebungen im Technologiemix zwischen RO, UF, NF und MF, die den durchschnittlichen Verkaufspreis im Zeitverlauf verändern. Da länderspezifische Daten uneinheitlich sein können, werden Lücken durch regionales Proxying geschlossen, das an beobachtbaren Indikatoren wie Industrieproduktion, Abwasserbehandlungsintensität und Importtrends verankert ist und anschließend durch Interviews validiert wird.
Prognosen werden mithilfe einer Szenarioanalyse erstellt, die durch trendbasierte Glättung der zentralen Nachfragetreiber unterstützt wird. Eine Vorausschau wird erst festgeschrieben, nachdem die Variablen mit den Konsenskorridoren übereinstimmen, die von Praktikern zu Kapazitätswachstum, Projektzeitplanung und Preisentwicklung geäußert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchläufen, bei denen die Ergebnisse mit unabhängigen Signalen wie Projektpipelines, Handelsrichtungen und beobachteten Adoptionsverschiebungen in wichtigen Anwendungen verglichen werden. Ausreißer werden vor der Freigabe untersucht. Tritt eine starke Abweichung auf, überprüfen die Analysten die Eingangsdatenreihen, überarbeiten die Konvertierungs- und Inflationsbehandlung und nehmen erneut Kontakt zu Quellen auf, wenn sich ein Treiber wesentlich verändert hat.
Der Bericht wird in einem jährlichen Zyklus aktualisiert. Zwischenaktualisierungen werden ausgelöst, wenn wesentliche regulatorische Maßnahmen, große Kapazitätserweiterungen oder abrupte Veränderungen bei Zulaufwasser- und Energiekosten die Nachfrageannahmen verschieben. Vor der Auslieferung wird ein abschließender Überprüfungsdurchlauf durchgeführt, damit die Zahlen die neuesten verfügbaren öffentlichen Daten und die aktuellsten Marktgespräche widerspiegeln.
Marktgröße für Membrantrennungstechnologie von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für Membrantrennungstechnologie zu sehen, da Herausgeber nicht immer dieselben Umsatzkategorien berücksichtigen oder dieselben Zeitpunkte für Währungs- und Preisannahmen verwenden. Die Spanne vergrößert sich auch, wenn eine Schätzung auf aggressiven Adoptionskurven basiert und eine andere stärker auf beobachteten Projektflüssen und Ersatznachfrage beruht.
Einige veröffentlichte Zahlen schließen angrenzende Filtrations- und Aufbereitungshardware oder umfassendere Ausgaben auf Anlagenebene ein, was die Gesamtsumme schnell erhöht. Bei Mordor Intelligence ist die Marktgesamtsumme auf Membrantrennungstechnologien und ihre zugehörigen Modulkonfigurationen über alle Anwendungen hinweg begrenzt. Anschließend werden Querprüfungen wie Technologiemix (RO, UF, NF, MF) und Austauschzykluslogik angewendet, um Doppelzählungen zu minimieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,53 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 34,65 Milliarden USD (2025) | Verwendet eine breitere Basisjahresgröße, die eine schnellere Durchdringung und höhere gemischte Preise über mehrere Anwendungen hinweg widerspiegeln kann. Der Zeitrahmenunterschied kann die Gesamtwerte aufgrund von Währungs- und Inflationszeitpunkten ebenfalls verschieben. |
| Branchenpublikation B | 25,65 Milliarden USD (2024) | Verankert die Schätzung in einem früheren Basisjahr und kann zu diesem Zeitpunkt einen anderen Technologie- und Anwendungsmix anwenden, was den impliziten Durchschnittsverkaufspreis und die berücksichtigte Adoption in industriellen und kommunalen Projekten verringern kann. |
Insgesamt zeigt die Tabelle, dass die Jahresauswahl und der Umfang der berücksichtigten membranbezogenen Ausgaben die beiden größten Treiber hinter den Unterschieden sind. Unser Ansatz bleibt nachvollziehbar, da die Gesamtsumme aus klaren Nachfrageindikatoren aufgebaut, mit praktischer Preis- und Volumenlogik überprüft und vor der Fertigstellung der Prognosen auf Abweichungen geprüft wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Membrantrennungstechnologie derzeit?
Der Markt wird im Jahr 2026 auf 27,53 Milliarden USD geschätzt und soll bis 2031 einen Wert von 33,82 Milliarden USD erreichen.
Welche Membrantechnologie hat heute den größten Marktanteil?
Die Umkehrosmose führt mit 47,73 % des globalen Umsatzes dank ihrer etablierten Rolle bei der Entsalzung und der Produktion von hochreinem Wasser.
Welches Anwendungssegment wächst bis 2031 am schnellsten?
Die chemische und pharmazeutische Verarbeitung soll mit einem CAGR von 5,09 % wachsen, bedingt durch strengere Reinheitsanforderungen bei Biologika und sterilen Formulierungen.
Warum ist Nordamerika der am schnellsten wachsende regionale Markt?
Neue PFAS-Grenzwerte für Trinkwasser haben beschleunigte Investitionen in Nanofiltration und Niederdruckumkehrosmose-Ersatzlösungen ausgelöst.
Was ist das größte Hemmnis für eine breitere Einführung von Membrantechnologien?
Hohe Investitionsausgaben und Betriebskosten, insbesondere für keramische Systeme, verzögern weiterhin Käufe in Entwicklungsregionen.
Seite zuletzt aktualisiert am:



