
Taille et part du marché des membranes d'osmose inverse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
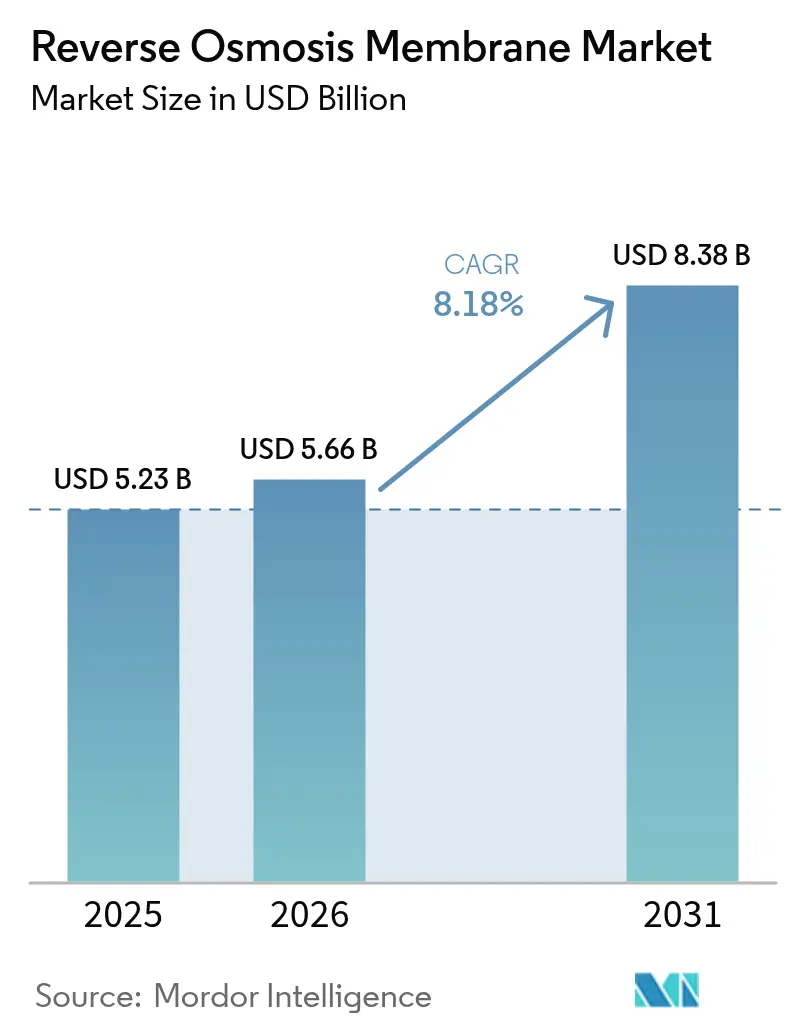
| Taille du Marché (2026) | 5.66 Milliards de dollars |
| Taille du Marché (2031) | 8.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.18 % |
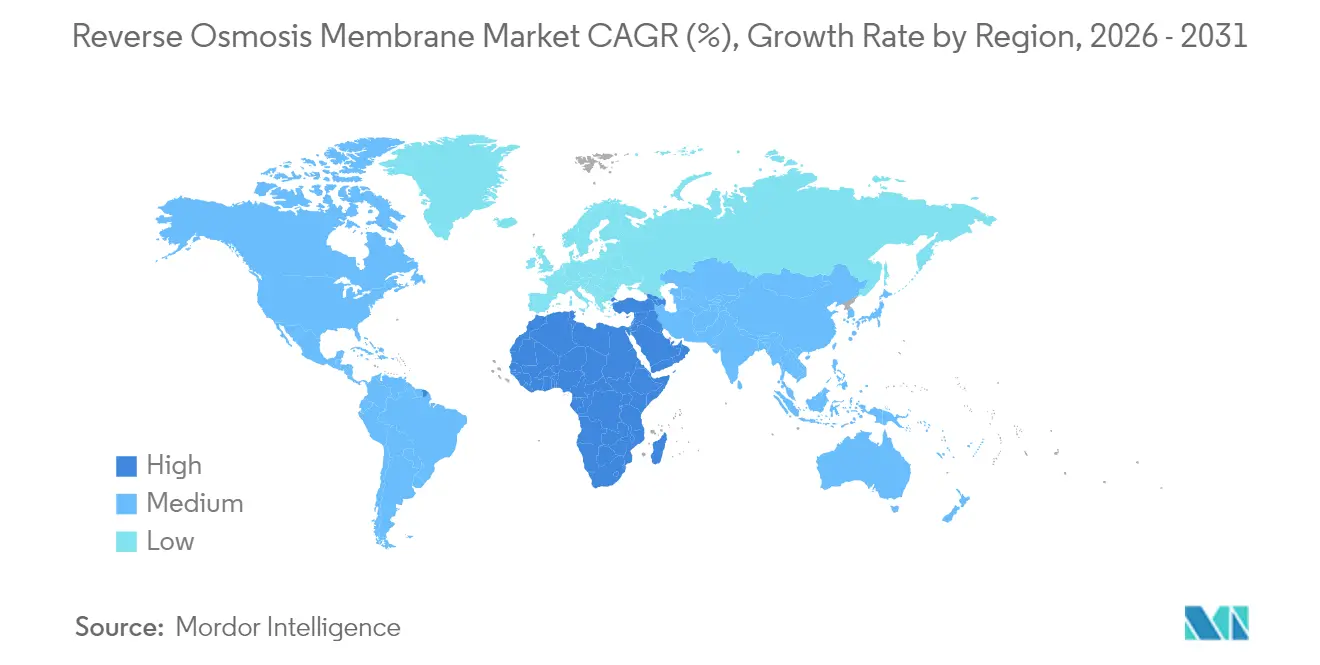
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
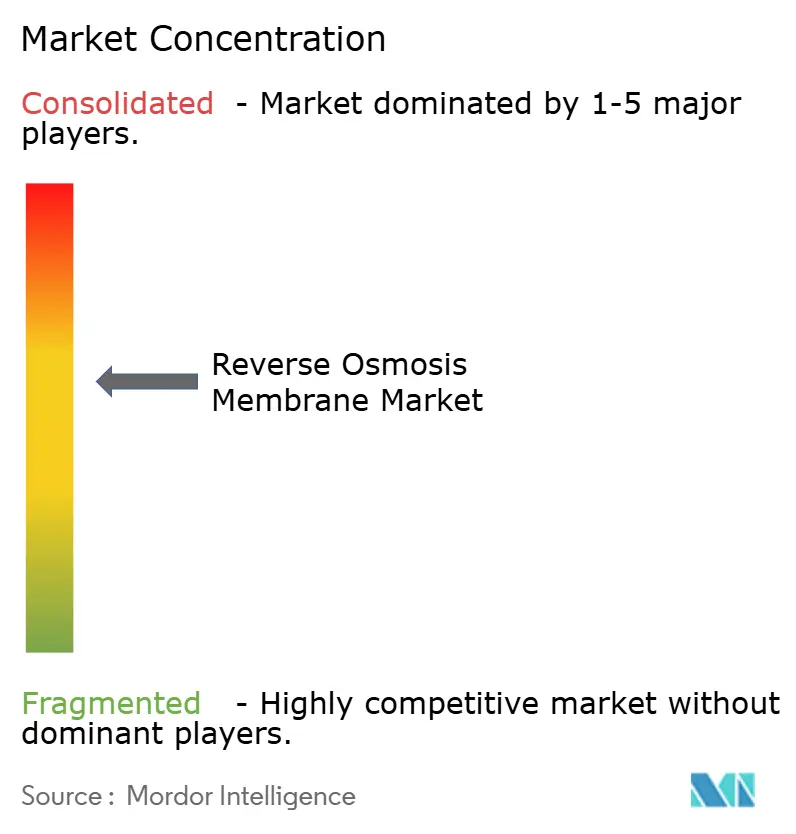
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des membranes d'osmose inverse par Mordor Intelligence
La taille du marché des membranes d'osmose inverse devrait passer de 5,23 milliards USD en 2025 à 5,66 milliards USD en 2026, et devrait atteindre 8,38 milliards USD d'ici 2031, avec un TCAC de 8,18 % sur la période 2026-2031. Les pressions liées à la pénurie d'eau, le renforcement des réglementations sur les rejets et les améliorations technologiques des membranes stimulent collectivement la demande d'éléments composites à couche mince (TFC) dans les installations industrielles et municipales de toutes les grandes régions. Les agences réglementaires de l'Union européenne, de la Chine et des États-Unis plafonnent désormais les contaminants prioritaires tels que les PFAS et certains principes actifs pharmaceutiques à des niveaux de l'ordre du millionième de milliardième (parties par trillion), ce qui pousse à une modernisation rapide des lignes de traitement existantes vers des modules à couche mince capables de respecter systématiquement ces limites. Parallèlement, les innovations en matière de fibres creuses améliorent la résistance à l'encrassement et la densité d'emballage, permettant des systèmes compacts pour les installations hors réseau ou à espace restreint.
Principaux enseignements du rapport
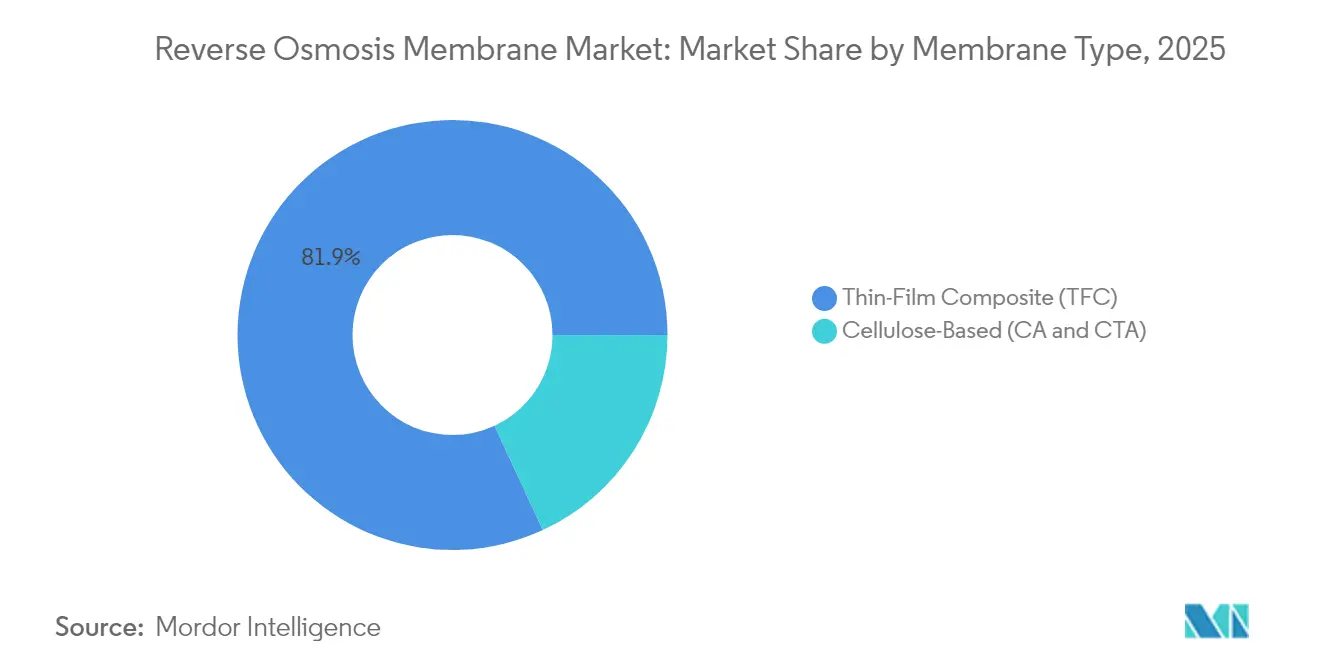
- Par type de membrane, les éléments composites à couche mince ont capturé 81,90 % de la part de marché en 2025, tandis que les membranes à base de cellulose affichent le TCAC prévisionnel le plus élevé, à 8,62 %, jusqu'en 2031.
- Par configuration, les dispositifs à enroulement spiralé détenaient 69,60 % de la part du marché des membranes d'osmose inverse en 2025, tandis que les modules à fibres creuses devraient se développer à un TCAC de 8,55 % jusqu'en 2031.
- Par secteur d'utilisation finale, les services publics municipaux et de dessalement représentaient une part de 37,85 % de la taille du marché des membranes d'osmose inverse en 2025, et les secteurs de la santé et des produits pharmaceutiques progressent à un TCAC de 8,92 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique était en tête avec une part de revenus de 45,60 % en 2025, tandis que la région Moyen-Orient et Afrique devrait se développer à un TCAC de 8,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante en eau pure et potable | +2.1% | Mondial, avec accent sur l'APAC et le MEA | Long terme (≥ 4 ans) |
| Expansion des capacités de dessalement de l'eau de mer | +1.8% | Moyen-Orient et APAC côtière | Moyen terme (2-4 ans) |
| Normes plus strictes de rejet des effluents industriels | +1.2% | Amérique du Nord et UE ; extension à l'APAC | Court terme (≤ 2 ans) |
| Croissance des unités de filtration résidentielle POU/POE | +0.9% | Amérique du Nord, Europe, APAC urbaine | Moyen terme (2-4 ans) |
| Membranes d'osmose inverse basse pression permettant un usage hors réseau | +0.6% | APAC rurale, Afrique subsaharienne, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en eau pure et potable
Le changement climatique intensifie le stress hydrique pour 40 % de la population mondiale, amplifiant l'attrait de la purification par membrane capable de traiter à grande échelle des approvisionnements en eau saumâtre ou contaminée[1]Agence européenne pour l'environnement, "Amendements 2024 à la directive sur les émissions industrielles," eea.europa.eu. Les services publics municipaux en Inde, au Viêt Nam et au Nigeria intègrent désormais les mises à niveau en osmose inverse dans leurs plans d'investissement quinquennaux, car les coûts d'exploitation ont diminué de 25 % depuis 2020 grâce aux feuilles TFC à flux plus élevé. La croissance urbaine aggrave cette pression, les mégapoles devant sécuriser de nouvelles sources d'eau potable sans augmenter leur empreinte de traitement. La modification de surface assistée par plasma réduit davantage les épisodes de biocolmatage, permettant des durées de fonctionnement plus longues entre les cycles de nettoyage en place. La baisse des prix des modules s'aligne donc sur les objectifs du secteur public visant à atteindre les cibles de l'Objectif de développement durable 6 d'ici 2030.
Expansion des capacités de dessalement de l'eau de mer
Le seul service public NEOM d'Arabie saoudite nécessitera des membranes équivalant à 15 % de la production annuelle mondiale actuelle, accélérant l'activité de précommande pour des feuilles à flux élevé et basse pression. L'expansion d'Agadir au Maroc et le projet mer Rouge de Jordanie resserrent également l'offre, incitant les producteurs asiatiques en Corée du Sud et en Chine à planifier des extensions de lignes d'ici 2026. Les économies d'échelle dans les méga-installations permettent désormais de ramener le coût nivelé de l'eau en dessous de 0,50 USD par mètre cube, confirmant l'osmose inverse comme technologie par défaut pour les nouvelles capacités. Ces tendances renforcent la visibilité à long terme de la demande pour les acteurs du marché des membranes d'osmose inverse.
Normes plus strictes de rejet des effluents industriels
L'Union européenne a réduit de 30 % les rejets pharmaceutiques et chimiques autorisés en 2024, contraignant à des mises à niveau que seule la filtration membranaire peut satisfaire de manière fiable[2]Organisation mondiale de la santé, "Rapport mondial sur la sécurité de l'eau 2024," who.int . La Chine a suivi avec des seuils pour les secteurs textile et pétrochimique qui imposent de facto des systèmes à zéro rejet liquide utilisant une osmose inverse multi-étages associée à des cristalliseurs. Les régulateurs des États américains ciblent quant à eux les PFAS en dessous de quatre parties par trillion, un niveau inaccessible avec les procédés d'adsorption ou biologiques conventionnels.
Croissance des unités de filtration résidentielle POU/POE
Les installations résidentielles ont augmenté de 35 % en Amérique du Nord et en Europe en 2024, les consommateurs réagissant à la couverture médiatique des PFAS, des nitrates et des perturbateurs endocriniens. Les modules à couche mince miniaturisés sont désormais disponibles au détail à moins de 100 USD pour les systèmes au point d'utilisation, tandis que l'intégration dans la maison connectée fournit des alarmes de capteurs en temps réel lorsque le taux de rejet diminue. Les modèles d'abonnement pour le remplacement des filtres améliorent encore l'accessibilité financière en répartissant les coûts sur des contrats de trois ans. Au Japon et en Corée du Sud, les promoteurs immobiliers installent des systèmes centralisés au point d'entrée pour valoriser les propriétés, élargissant la base installée pour les ventes de membranes sur le marché secondaire. Les fournisseurs exploitent les canaux de commerce électronique pour atteindre les consommateurs aux revenus intermédiaires en Indonésie et au Mexique, générant une croissance à deux chiffres des expéditions depuis 2023.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé d'acquisition et de remplacement des membranes | -1.4% | Mondial, particulièrement aigu dans les marchés en développement | Court terme (≤ 2 ans) |
| Problèmes persistants d'encrassement et d'entartrage | -0.8% | Applications industrielles mondiales, régions à climat chaud | Moyen terme (2-4 ans) |
| Risque sur la chaîne d'approvisionnement en matières premières polyamide de spécialité | -0.5% | Mondial, concentré dans les pôles de fabrication Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'acquisition et de remplacement des membranes
Les éléments de membrane représentent souvent 35 à 45 % des dépenses d'exploitation totales, et la volatilité des prix des matières premières polyamide peut pousser les coûts unitaires jusqu'à 300 USD pour un spiralé de 8 pouces, dissuadant l'adoption sur les marchés sensibles aux coûts. Les petits opérateurs municipaux en Asie du Sud-Est prolongent parfois la durée de vie des éléments au-delà des recommandations des fabricants, échangeant une consommation d'énergie plus élevée contre une mise de fonds à court terme plus faible. Les institutions de financement demandent désormais des comptes de réserve de remplacement sur cinq ans dans les modèles de projet, augmentant les besoins en liquidités initiales et allongeant le délai de rentabilisation. La réutilisation et le recyclage des composants restent limités, bien que des programmes pilotes en Espagne et à Singapour montrent des perspectives pour la récupération des boîtiers en polypropylène. Jusqu'à ce que les marchés secondaires ou les filières de recyclage arrivent à maturité, les coûts de remplacement freineront la croissance des installations chez les acheteurs aux budgets contraints.
Problèmes persistants d'encrassement et d'entartrage
Les installations d'osmose inverse perdent 15 à 25 % de flux annuellement en raison du biocolmatage et de l'entartrage minéral, nécessitant des nettoyages chimiques toutes les 4 à 6 semaines qui augmentent les temps d'arrêt et les coûts d'exploitation. La croissance de biofilm peut survenir en quelques semaines lorsque les niveaux de nutriments sont élevés, en particulier dans les effluents de transformation alimentaire. L'entartrage par carbonate de calcium ou silice s'accélère dans les conceptions à fort taux de récupération poursuivies pour la minimisation de la saumure, obligeant les opérateurs à accepter des taux de récupération plus faibles ou à installer des systèmes d'injection d'antitartre coûteux. Bien que les revêtements zwitterioniques greffés en surface et les intercouches d'oxyde de graphène montrent des résultats prometteurs dans les essais en laboratoire, la preuve commerciale de leur durabilité au-delà de trois ans reste limitée. Ces contraintes opérationnelles peuvent conduire certains utilisateurs industriels à différer l'adoption de l'osmose inverse au profit de méthodes de traitement moins efficaces mais mieux maîtrisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de membrane :
la dominance des composites à couche mince stimule l'innovationLes feuilles composites à couche mince ont capturé 81,90 % de la part du marché des membranes d'osmose inverse en 2025, bénéficiant d'un taux de rejet du sel de 99,5 % et d'une large stabilité chimique. Les investissements robustes dans les lignes de revêtement automatisées permettent désormais un débit rouleau à rouleau régulier de plus de 10 000 m² par jour, réduisant les coûts tout en améliorant la qualité. Les alternatives à base de cellulose conservent leur place dans la clarification des boissons et des produits laitiers où la biodégradabilité et la tolérance au chlore importent davantage que l'efficacité de rejet. Néanmoins, l'écart de performance se creuse chaque année à mesure que la polymérisation interfaciale sans solvant crée des couches barrières ultra-minces de moins de 50 nm, réduisant l'énergie de pompage de 10 à 15 %.
Sur la période 2026-2031, la demande de TFC progressera à un TCAC de 8,49 % à mesure que les méga-installations de dessalement spécifient des variantes à flux plus élevé et basse pression pour atteindre des objectifs énergétiques inférieurs à 3 kWh/m³. La taille du marché des membranes d'osmose inverse pour les produits en acétate de cellulose devrait se réduire à moins de 145 millions USD d'ici 2031, la réglementation favorisant des solutions à plus longue durée de vie et moins de déchets. Les narratifs de durabilité pourraient raviver l'intérêt pour les membranes biosourcées, mais les programmes de recyclage des éléments TFC progressent plus rapidement, atténuant cet avantage. Les fournisseurs testent désormais des voies de synthèse sans substances per- et polyfluoroalkylées pour anticiper les futures contraintes environnementales sans sacrifier les performances.


Par configuration :
le leadership de l'enroulement spiralé face au défi des fibres creusesLes éléments à enroulement spiralé détenaient 69,60 % de la taille du marché des membranes d'osmose inverse en 2025 grâce à des chaînes d'approvisionnement bien établies et à une compatibilité de rétrofit simple. Les cuves haute pression, les normes de boîtiers cartouches et la logistique épurée favorisent tous le format dominant. Pourtant, les modules à fibres creuses devraient afficher un TCAC de 8,55 %, dépassant toutes les autres configurations jusqu'en 2031.
Une densité d'emballage plus élevée permet aux systèmes à fibres creuses de délivrer le même débit de perméat dans des boîtiers 40 % plus courts, un avantage décisif là où l'empreinte des installations a une valeur premium, comme sur les plateformes pétrolières offshore et dans les quartiers urbains denses. La capacité de lavage à contre-courant, absente dans les éléments spiralés, prolonge davantage le temps de fonctionnement dans les eaux chargées en particules et s'aligne sur les objectifs de réduction des nettoyages chimiques. Des défauts de fabrication affectaient autrefois l'intégrité des fibres, mais les lignes de filage surveillées par laser poussent désormais les pressions d'éclatement au-delà de 100 bar, surmontant les obstacles de fiabilité. L'investissement dans des usines dédiées aux fibres creuses par les grands groupes japonais et coréens témoigne de la confiance que la demande se développera suffisamment vite pour justifier des extensions de capacité.
Par secteur d'utilisation finale :
la précision dans les soins de santé stimule la croissance la plus rapideLes services publics municipaux et de dessalement ont dominé en 2025, représentant 37,85 % de la taille du marché des membranes d'osmose inverse, les régions touchées par la sécheresse ayant redoublé leurs investissements dans des éléments TFC à longue durée de vie. Cependant, les secteurs de la santé et des produits pharmaceutiques mèneront la croissance avec un TCAC de 8,92 % jusqu'en 2031, alimenté par l'essor de la production de produits biologiques en Inde et au Brésil ainsi que par des spécifications plus strictes de l'eau selon la Pharmacopée des États-Unis (USP).
Les fabricants de médicaments exigent des trains multi-passes osmose inverse-EDI (électrodéionisation) validés dans le cadre des Bonnes Pratiques de Fabrication, élevant les exigences de performance et de traçabilité des membranes. Les fournisseurs se différencient sur les profils de lixiviables, la rétention des endotoxines et les plateformes de dossiers de lot électroniques qui rationalisent les audits de la FDA. Le marché des membranes d'osmose inverse attire désormais des entreprises spécialisées en polymères visant à fournir des matières premières ultra-pures, atténuant le risque de composés organiques extractibles susceptibles de compromettre la pureté des médicaments. Ce segment de niche premium offre des marges jusqu'à 25 % supérieures aux appels d'offres municipaux, incitant à la recherche et au développement continus.

Analyse géographique
Marché des Membranes d'Osmose Inverse en Asie-Pacifique
L'Asie-Pacifique a représenté 45,60 % du chiffre d'affaires du marché des membranes d'osmose inverse en 2025, portée par la politique de zéro rejet liquide de la Chine et les déploiements du programme Villes Intelligentes de l'Inde. Les installations chinoises des secteurs textile, électronique et pétrochimique ont ensemble consommé plus de 30 % de la production mondiale de membranes en 2024. Les producteurs nationaux montent rapidement en capacité dans les provinces du Jiangsu et du Zhejiang, réduisant les délais de livraison et abaissant le coût rendu par rapport aux feuilles importées. La Mission nationale de l'eau de l'Inde impose un taux de recyclage de 20 % d'ici 2030, incitant les services publics des États à intégrer l'osmose inverse comme colonne vertébrale des nouveaux projets de réutilisation de l'eau à Pune, Surat et Chennai.
Marché des Membranes d'Osmose Inverse au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique enregistreront la croissance régionale la plus rapide, avec un CAGR de 8,78 % jusqu'en 2031, portée par 20 milliards USD de dépenses en dessalement dans le cadre de la Vision 2030 de l'Arabie Saoudite et de multiples partenariats public-privé aux Émirats arabes unis, au Qatar et à Oman. Des États africains tels que le Kenya et le Ghana pilotent des unités d'osmose inverse alimentées à l'énergie solaire pour les communautés rurales non raccordées au réseau électrique, signalant une trajectoire décentralisée distincte des méga-projets du Golfe.
Marché des Membranes d'Osmose Inverse en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe demeurent des marchés matures mais lucratifs, les activités de remplacement et la conformité réglementaire soutenant des ventes régulières. La directive sur les émissions industrielles de la Commission européenne contraint désormais les producteurs chimiques à moderniser leurs systèmes à barrières multiples, optant souvent pour des préfiltres à fibres creuses suivis de spirales à couche mince composite pour atteindre les seuils de rejet.

Analyse de la chaîne de valeur
La chaîne de valeur des membranes d'osmose inverse (OI) commence par les produits chimiques spécialisés et polymères en amont utilisés pour construire les structures composites à film mince (TFC), notamment des monomères tels que la m-phénylènediamine (MPD) et le chlorure de trimésoyle (TMC), des solvants tels que la N-méthyl-2-pyrrolidone (NMP), et des matériaux support poreux (généralement des supports à base de polysulfone avec un support en polyester ou polypropylène). Ces intrants alimentent l'étape de fabrication centrale, la polymérisation interfaciale sur un support poreux suivie de la conversion en éléments (bobinés en spirale ou autres configurations), les essais qualité et l'assemblage des modules. Le risque d'approvisionnement est concentré sur des intermédiaires clés, la production de TMC étant fortement concentrée en Chine, où des actions périodiques de mise en conformité environnementale dans les pôles chimiques ont resserré la disponibilité et contribué à la volatilité des prix des monomères d'OI et des matières premières associées.
En amont-aval, les grands producteurs de membranes se différencient par des chimies de film mince propriétaires, l'automatisation des lignes de revêtement et de conversion, et un contrôle des procédés plus strict pour améliorer les rendements et la cohérence pour les applications municipales/de dessalement et de réutilisation industrielle. En aval, les éléments transitent par les intégrateurs de systèmes OEM, les EPC et les distributeurs jusqu'aux utilisateurs finaux (services municipaux et de dessalement, eau de process industrielle, énergie, agroalimentaire, et santé/pharmaceutique). À ce niveau, le remplacement après-vente, la compatibilité avec le nettoyage en place et les garanties de performance créent un flux de revenus récurrent. Les mesures commerciales et les tarifs sur les modules et composants importés ont ajouté une variabilité des coûts rendus, ce qui renforce les stratégies de sourcing multiple, de stockage régional et de localisation pour protéger les calendriers de projets et réduire l'exposition logistique.
Paysage concurrentiel
Le secteur des membranes d'osmose inverse présente une fragmentation modérée. DuPont, Toray Industries et LG Chem s'appuient sur des chimies propriétaires de couche mince, une intégration verticale dans le polyamide et des lignes de revêtement entièrement automatisées qui élèvent les rendements au-dessus de 98 %. L'intensité concurrentielle s'est déplacée vers les innovations d'atténuation de l'encrassement. La nanocouche hydrophile de Toray prolonge les intervalles de nettoyage en place de 20 %, tandis que DuPont a commercialisé une feuille tolérante au chlore ciblant les schémas de réutilisation avec un prétraitement variable. Les dépôts de propriété intellectuelle ont dépassé 200 en 2024, concentrés sur le greffage de la couche de surface et les méthodes de polymérisation interfaciale sans solvant qui réduisent l'intensité en gaz à effet de serre.
Leaders du secteur des membranes d'osmose inverse
TORAY INDUSTRIES, INC.
NITTO DENKO CORPORATION
LG Chem
Koch Membrane Systems, Inc
DuPont
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Membranes d'Osmose Inverse
- applied membranes, inc.
- Aquatech
- Axeon Water Technologies
- BNKO Environmental Techology (Shanghai) Co., Ltd
- DuPont
- GEA Group Aktiengesellschaft
- Koch Membrane Systems, Inc
- Lenntech B.V.
- LG Chem
- Membranium
- NITTO DENKO CORPORATION
- Pentair
- Permionics Membranes Private Limited
- Pure Aqua, Inc.
- Samco Technologies, Inc
- Scinor Water America, LLC
- Synder Filtration, Inc
- TORAY INDUSTRIES, INC.
- Toyobo.Co.Ltd
- Veolia Water Technologies

Opportunités de marché et perspectives d'avenir
Un espace de croissance à court terme se forme autour de la localisation des empreintes de fabrication et de service dans les régions à forte croissance, les services publics et les acheteurs industriels recherchant des délais de livraison plus courts et une assurance d'approvisionnement, tant pour la demande de nouvelles constructions que de remplacement. Des investissements concrets illustrent cette évolution, avec l'Arabie saoudite inaugurant une grande installation de fabrication de membranes d'OI à Dammam en novembre 2025 (une coentreprise entre Abunayyan Holding et Toray Industries) avec une capacité annoncée de 300 000 unités par an. DuPont a également signé un accord en septembre 2025 pour acquérir Sinochem (Ningbo) RO Memtech afin d'établir une présence de fabrication supplémentaire en Chine. Pour les fournisseurs, ces actions créent des opportunités dans l'approvisionnement en contenu local qualifié, des cycles de remise à niveau plus rapides pour les usines municipales et de dessalement, et des offres groupées d'approvisionnement et de support liées à des programmes de remplacement de membranes à plus long terme.
L'opportunité portée par la technologie se concentre sur les membranes de dessalement d'eau de mer qui augmentent le rejet du bore et des sels tout en améliorant la résistance chimique, permettant aux concepteurs de systèmes de simplifier les trains et de réduire la complexité opérationnelle. Elle apparaît également dans les membranes de réutilisation des eaux usées industrielles conçues pour traiter des flux d'alimentation plus difficiles. Toray a annoncé la série TSW-K/M/V pour le dessalement d'eau de mer avec un calendrier de lancement en octobre 2026, et a également annoncé la membrane TLF-400ULD destinée à la réutilisation des eaux usées industrielles et au traitement des eaux usées, soulignant l'accent mis par les fournisseurs sur des éléments plus performants pour la réutilisation et les mises à niveau motivées par la conformité. Un espace supplémentaire émerge dans les matériaux qui répondent aux limites de tolérance au chlore et de durabilité du polyamide conventionnel, les développeurs poursuivant des approches sans polyamide pour élargir les cas d'usage adressables où le prétraitement est variable et l'exposition aux désinfectants fréquente.
Recent Industry Developments in Marché des Membranes d'Osmose Inverse
- Juin 2026 : Toray Industries a annoncé de nouvelles offres d'éléments de membrane d'osmose inverse, notamment la série TSW-K/M/V destinée au dessalement d'eau de mer et la TLF-400ULD conçue pour la réutilisation des eaux usées industrielles et le traitement des eaux usées. Le lancement vise un rejet et une résistance chimique plus élevés pour le dessalement tout en élargissant l'adéquation dans les applications de réutilisation où la variabilité de l'alimentation et la pression d'encrassement sont plus élevées. Cette mise à jour renforce le positionnement de Toray à la fois dans les appels d'offres de méga-dessalement et dans les projets de rénovation industrielle qui privilégient la disponibilité et une performance de conformité stable.
- Septembre 2025 : DuPont a signé un accord pour acquérir Sinochem (Ningbo) RO Memtech Co., Ltd. afin d'étendre la fabrication des membranes d'osmose inverse FILMTEC en Chine. L'établissement d'une autre base de fabrication au sein d'un grand centre de demande favorise des délais plus courts et une meilleure continuité d'approvisionnement pour les projets municipaux, industriels et de dessalement. Cette démarche reflète également un accent concurrentiel accru sur la production localisée pour gérer le risque logistique et s'aligner sur les préférences d'approvisionnement domestique.
- Juillet 2024 : LG Water Solutions a obtenu un contrat de fourniture de plus de 23 000 unités de ses membranes d'osmose inverse d'eau de mer SW 440 GR G2 pour l'usine de dessalement de Ghubrah III à Oman. Cette attribution ancre la demande de volume dans un grand projet de dessalement et renforce le rôle des accords d'approvisionnement de membranes à long terme dans la conquête de programmes à l'échelle des services publics. Elle rehausse également la valeur stratégique des gammes de produits SWRO à performance prouvée dans les pipelines de projets de la région du Golfe.


Marché des Membranes d'Osmose Inverse Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des ventes de membranes d'osmose inverse utilisées pour éliminer les sels dissous et les contaminants dans le traitement de l'eau à travers les systèmes municipaux, industriels et de bâtiment. Nous traitons le marché comme des éléments de membrane fournis dans les systèmes installés et les cycles de remplacement, à travers les principales régions.
Exclusions du périmètre : il ne comptabilise pas les systèmes d'OI complets, les pompes, les boîtiers, les produits chimiques, ni les revenus complets de projets EPC. Seule la valeur du produit membrane est prise en compte.
Aperçu de la segmentation
- Par type de membrane
- Composite à couche mince (TFC)
- À base de cellulose (CA et CTA)
- Par configuration
- Enroulement spiralé
- Fibres creuses
- Plaque et cadre
- Tubulaire
- Par secteur d'utilisation finale
- Résidentiel
- Commercial et institutionnel
- Services publics municipaux et de dessalement
- Eau industrielle de process
- Production d'énergie
- Alimentation et boissons
- Santé et produits pharmaceutiques
- Par zone géographique
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction d'une base factuelle claire sur les lieux d'utilisation des membranes d'OI et les facteurs de demande dans chaque contexte final. Des sources publiques telles que l'US EPA, les publications sur l'utilisation de l'eau de l'USGS, la FAO AQUASTAT, les indicateurs de la Banque mondiale sur l'eau et l'assainissement, et les données du secteur de l'énergie de l'AIE nous aident à ancrer les signaux de demande qui correspondent aux besoins de capacité de traitement.
Nous examinons également les dépôts d'entreprises, les présentations aux investisseurs, la couverture presse réputée, et les documents d'associations ou de conférences qui traitent des ajouts de dessalement, des objectifs de réutilisation de l'eau et du resserrement de l'eau industrielle. Le cas échéant, nous utilisons des abonnements payants axés sur les données financières et de renseignement d'entreprises, des bases de données de brevets, et des données d'importation et d'exportation au niveau des expéditions pour vérifier de manière croisée la direction des prix et les flux commerciaux pour les principaux formats de membranes. Ces sources ne sont pas exhaustives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des discussions primaires sont utilisées pour confirmer comment la demande se répartit entre nouvelles installations et remplacements, et comment les hypothèses de prix et de durée de vie évoluent selon la qualité de l'eau d'alimentation et la conception du système. Nous échangeons avec des fournisseurs de membranes, des partenaires de distribution, des exploitants EPC et d'installations, et des utilisateurs industriels d'eau à travers l'APAC, l'EMEA et les Amériques, afin que le modèle reflète les schémas d'achat qui apparaissent au cours des cycles d'achat, et non uniquement les plans de capacité annoncés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Dirigeants (CXO) : 13 % | APAC : 51 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 30 % |
| Acteurs plus petits : 16 % | Managers : 60 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Notre dimensionnement utilise une construction descendante où les bassins de demande de traitement de l'eau sont reconstitués à partir d'indicateurs tels que les ajouts de capacité de dessalement, les projets de traitement municipal et de réutilisation, les tendances de prélèvement d'eau industrielle, et les besoins en eau pour l'énergie et les procédés. Ceux-ci sont ensuite traduits en demande de surface ou d'éléments de membrane. Pour garder le résultat réaliste, nous effectuons également des vérifications ascendantes sélectives à l'aide de revenus de fournisseurs échantillonnés, de vérifications de canaux sur les taux de remplacement, et de fourchettes de prix de vente moyen (ASP) typiques par type de module (bobiné en spirale par rapport à d'autres formats) avant l'établissement des totaux finaux.
Les intrants clés qui comptent sur ce marché incluent les heures d'exploitation des usines, la salinité de l'eau d'alimentation et le risque d'encrassement (qui affecte la fréquence de remplacement), les objectifs de taux de récupération, et la part des membranes composites à film mince par rapport aux produits à base de cellulose dans différents usages. Les prix sont traités via une progression simple de l'ASP liée à la direction des coûts d'intrants de résine et de film, au mix produit, et au comportement des appels d'offres régionaux, puis normalisés selon un calendrier de devises cohérent. Pour les prévisions, une analyse de scénarios est utilisée autour du déploiement du dessalement et de l'élan des politiques de réutilisation des eaux usées. Nous soumettons les scénarios à des tests de résistance avec un consensus d'experts issu des entretiens afin que la trajectoire de croissance ne paraisse pas trop optimiste. Lorsque les signaux ascendants manquent pour les petits pays, nous complétons à l'aide de références d'eau traitée par habitant, puis ajustons en utilisant l'intensité industrielle locale et la visibilité du pipeline de projets.
Validation des données et cycle de mise à jour
Les résultats sont triangulés en vérifiant si les volumes de membranes implicites s'alignent avec les ajouts de capacité connus, les cycles de remplacement, et la direction des flux commerciaux. Nous comparons également les répartitions régionales à des signaux indépendants tels que les attributions de projets et les schémas de dépenses des services publics. Les valeurs aberrantes sont signalées et examinées par étapes, d'abord au niveau des hypothèses puis au niveau des résultats, et nous recontactons les sources lorsque la variance ne peut être expliquée par le mix ou le calendrier.
L'ensemble de données et le modèle sont revus par plusieurs analystes avant validation finale pour détecter rapidement les erreurs de calcul et les définitions incohérentes. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs surviennent, notamment de grandes attributions de projets de dessalement, des changements réglementaires affectant la réutilisation, ou des variations marquées des prix des matières premières. Avant la livraison finale, une dernière révision est effectuée pour garantir que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché des membranes d'osmose inverse de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour la taille du marché des membranes d'OI diffèrent souvent, même lorsque le sujet semble identique, car le périmètre peut varier entre membranes, systèmes d'OI complets, et équipements de traitement de l'eau plus larges. Des différences apparaissent également lorsque les études choisissent des années de base et des calendriers de devises différents, et selon la manière dont elles traitent la demande de remplacement par rapport aux seuls ajouts de nouvelles installations.
Le tableau montre une dispersion autour de la valeur de 2025, et dans le modèle de Mordor Intelligence, le décompte se limite aux revenus des produits membranes à travers les usages finaux tels que les services municipaux et de dessalement, l'eau de process industrielle, et les applications résidentielles. Il ne regroupe pas le matériel de systèmes complets ni la valeur des projets EPC dans le même total.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,23 milliards USD (2025) | |
| Cabinet de conseil mondial A | 4,77 milliards USD (2025) | Utilise une construction de demande plus restreinte qui semble s'appuyer davantage sur les nouvelles installations et un ensemble d'usages finaux plus étroit, ce qui peut sous-estimer les cycles de remplacement dans les usines industrielles et municipales. |
| Groupe de recherche sectorielle B | 4,19 milliards USD (2025) | Applique un cadrage d'année de base différent et des hypothèses de mix produit différentes, et peut considérer certains formats de modules de membrane et usages de purification adjacents comme hors périmètre, réduisant la valeur comptabilisée. |
Pris ensemble, cette comparaison indique que le périmètre et les hypothèses de taux de remplacement sont les principaux moteurs de la variance, plutôt que de simples différences de calcul. En liant la demande aux signaux de capacité de traitement de l'eau puis en validant avec le comportement réel des prix et des remplacements, nous maintenons l'estimation traçable à des intrants clairs qui peuvent être vérifiés et mis à jour.


Questions clés traitées dans le rapport
Quelle est la taille du marché des membranes d'osmose inverse en 2026 ?
La taille du marché des membranes d'osmose inverse s'élève à 5,66 milliards USD en 2026.
Quel est le TCAC prévisionnel pour les membranes d'osmose inverse jusqu'en 2031 ?
Les revenus du secteur devraient croître à un TCAC de 8,18 % jusqu'en 2031.
Quelle région représente la demande la plus importante ?
L'Asie-Pacifique est en tête avec une part de 45,60 % grâce aux projets industriels et municipaux en cours.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
Les secteurs de la santé et des produits pharmaceutiques devraient croître à un TCAC de 8,92 % à mesure que les normes d'eau de la Pharmacopée des États-Unis (USP) se renforcent.
Quelle configuration gagne du terrain face aux éléments à enroulement spiralé ?
Les modules à fibres creuses devraient progresser à un TCAC de 8,55 % jusqu'en 2031.
Quel facteur freine le plus largement l'adoption ?
Les coûts élevés de remplacement des membranes, représentant jusqu'à 45 % des dépenses d'exploitation, restent le principal obstacle.
Dernière mise à jour de la page le:



