
Tamanho e Participação do Mercado de Membranas de Osmose Reversa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
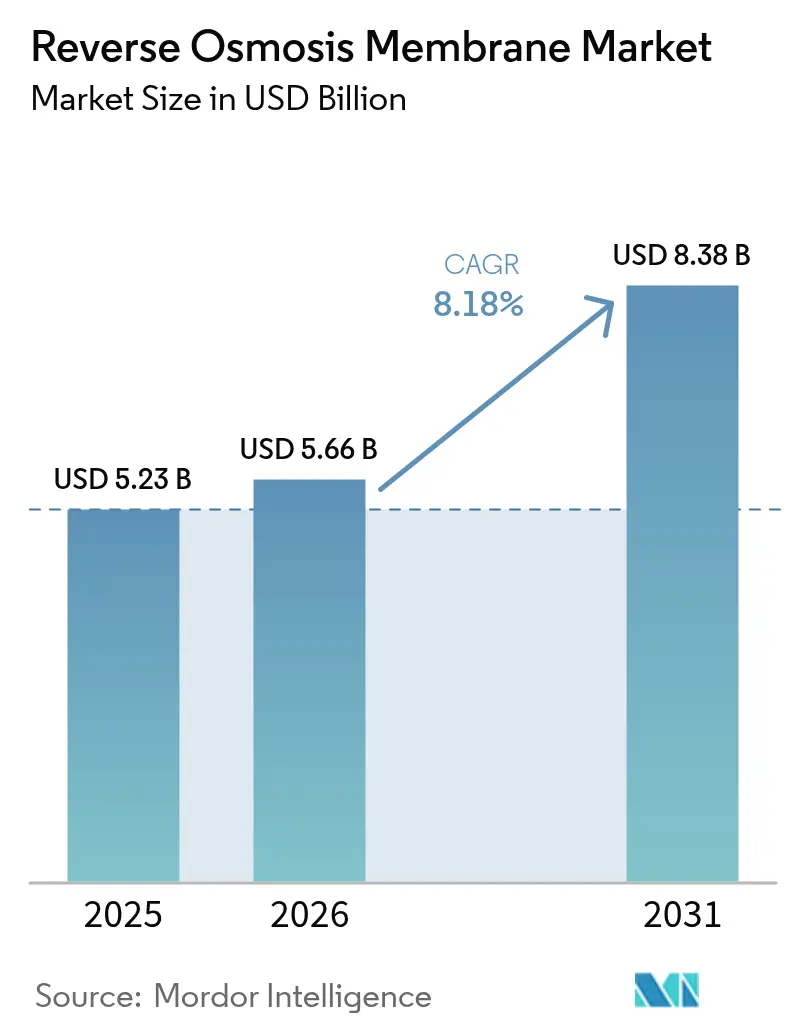
| Tamanho do Mercado (2026) | 5.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.18 % |
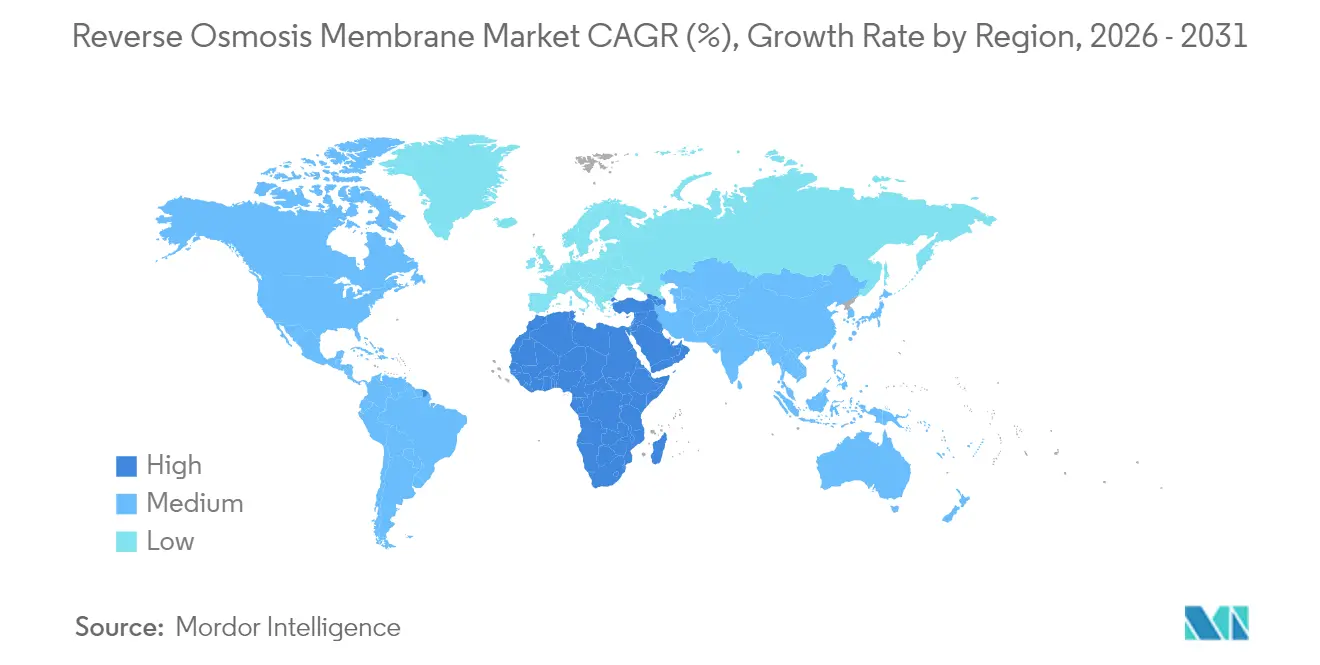
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
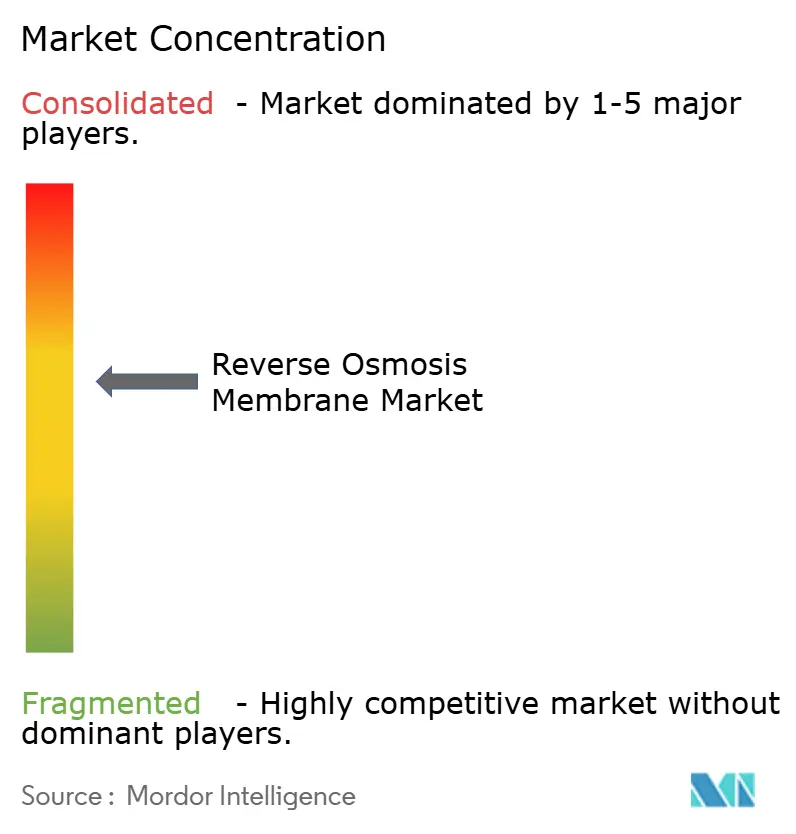
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Membranas de Osmose Reversa pela Mordor Intelligence
Espera-se que o tamanho do mercado de membranas de osmose reversa cresça de USD 5,23 bilhões em 2025 para USD 5,66 bilhões em 2026, com previsão de atingir USD 8,38 bilhões até 2031, a um CAGR de 8,18% no período 2026-2031. As pressões de escassez hídrica, o endurecimento das regulamentações de descarte e os avanços na tecnologia de membranas impulsionam coletivamente a demanda por elementos compostos de filme fino (TFC) em instalações industriais e municipais em todas as principais regiões. As agências reguladoras da União Europeia, da China e dos Estados Unidos estabelecem agora limites para contaminantes prioritários, como PFAS e princípios ativos farmacêuticos específicos, em níveis de partes por trilhão, levando à rápida modernização de linhas de tratamento convencionais para módulos de filme fino capazes de atender consistentemente a esses limites. Ao mesmo tempo, inovações em fibra oca melhoram a resistência ao incrustamento e a densidade de empacotamento, viabilizando sistemas compactos para instalações fora da rede elétrica ou com espaço restrito.
Principais Conclusões do Relatório
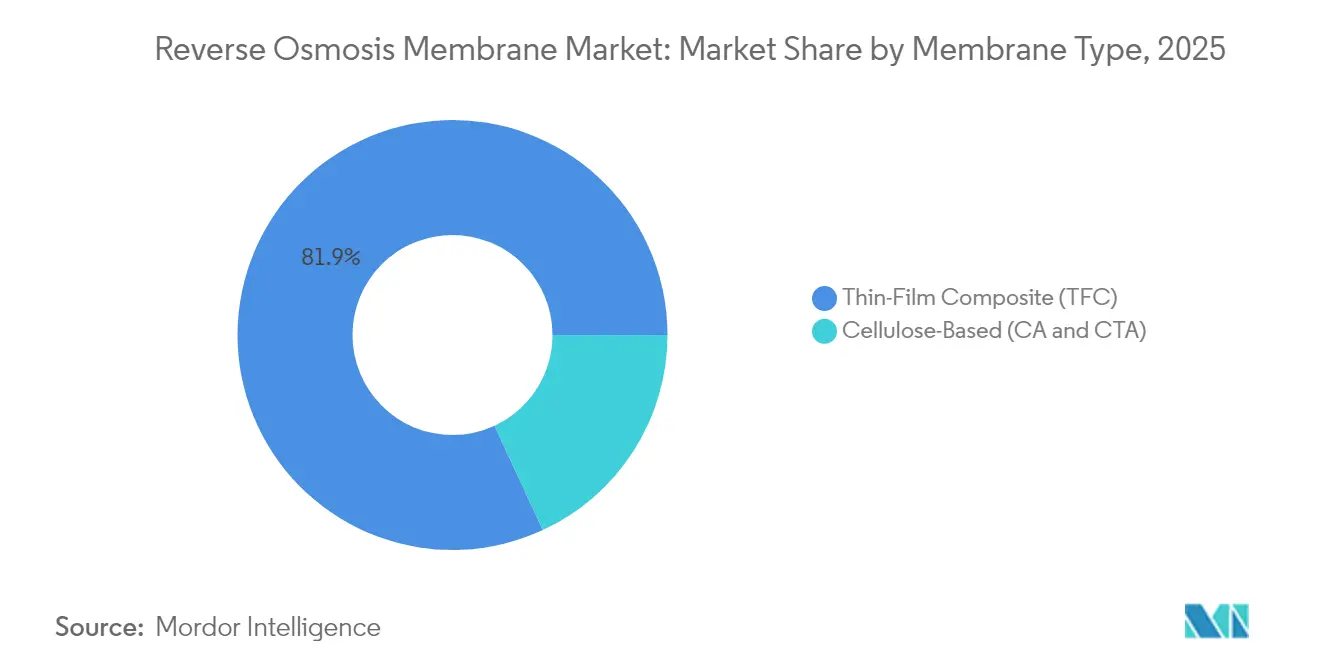
- Por tipo de membrana, os elementos compostos de filme fino capturaram 81,90% da participação de receita em 2025, enquanto as membranas à base de celulose registraram o maior CAGR projetado de 8,62% até 2031.
- Por configuração, os dispositivos de enrolamento em espiral detiveram 69,60% da participação do mercado de membranas de osmose reversa em 2025, ao passo que os módulos de fibra oca devem se expandir a um CAGR de 8,55% até 2031.
- Por indústria de uso final, as utilidades municipais e de dessalinização responderam por 37,85% do tamanho do mercado de membranas de osmose reversa em 2025, e o setor de saúde e farmacêutico avança a um CAGR de 8,92% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 45,60% de participação de receita em 2025, enquanto a região do Oriente Médio e África está prevista para se expandir a um CAGR de 8,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por água pura e potável | +2.1% | Global com foco em APAC e MEA | Longo prazo (≥ 4 anos) |
| Expansão da capacidade de dessalinização de água do mar | +1.8% | Oriente Médio e APAC costeira | Médio prazo (2-4 anos) |
| Normas mais rígidas de descarte de efluentes industriais | +1.2% | América do Norte e UE; estendendo-se à APAC | Curto prazo (≤ 2 anos) |
| Crescimento das unidades de filtração residencial no ponto de uso/ponto de entrada | +0.9% | América do Norte, Europa, APAC urbana | Médio prazo (2-4 anos) |
| Membranas de osmose reversa de baixa pressão viabilizando uso fora da rede elétrica | +0.6% | APAC rural, África Subsaariana, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Água Pura e Potável
As mudanças climáticas intensificam o estresse hídrico para 40% da população global, amplificando o apelo da purificação por membrana, que pode processar suprimentos salobros ou contaminados em escala[1]Agência Europeia do Ambiente, "Alterações à Diretiva de Emissões Industriais de 2024," eea.europa.eu. As utilidades municipais da Índia, do Vietnã e da Nigéria agora incluem modernizações de osmose reversa em planos de capital quinquenais, pois os custos operacionais caíram 25% desde 2020, graças a folhas de TFC de maior fluxo. O crescimento urbano agrava essa pressão, uma vez que as megacidades precisam garantir novas fontes potáveis sem aumentar a área de tratamento. A modificação superficial por plasma reduz ainda mais os episódios de bioincrustação, permitindo períodos de operação mais longos entre os ciclos de limpeza no local. A queda nos preços dos módulos alinha-se, portanto, aos objetivos do setor público de atingir as metas do Objetivo de Desenvolvimento Sustentável 6 até 2030.
Expansão da Capacidade de Dessalinização de Água do Mar
Somente a utilidade NEOM da Arábia Saudita demandará membranas equivalentes a 15% da produção anual global atual, acelerando a atividade de pré-encomendas para folhas de alto fluxo e baixa pressão. A expansão de Agadir, em Marrocos, e o Projeto do Mar Vermelho da Jordânia também restringem o fornecimento, levando produtores asiáticos da Coreia do Sul e da China a planejar expansões de linhas até 2026. As eficiências de escala em mega-instalações agora reduzem os custos nivelados da água abaixo de USD 0,50 por metro cúbico, consolidando a osmose reversa como a tecnologia padrão para novas capacidades. Essas tendências reforçam a visibilidade da demanda de longo prazo para os participantes do mercado de membranas de osmose reversa.
Normas Mais Rígidas de Descarte de Efluentes Industriais
A União Europeia reduziu as emissões farmacêuticas e químicas permitidas em 30% em 2024, obrigando modernizações que somente a filtração por membrana pode atender de forma confiável[2]Organização Mundial da Saúde, "Relatório Global de Segurança Hídrica 2024," who.int . A China seguiu com limites para os setores têxtil e petroquímico que efetivamente exigem sistemas de descarga líquida zero com osmose reversa multietapa mais cristalizadores. Os reguladores estaduais dos EUA, por sua vez, visam PFAS abaixo de quatro partes por trilhão, um nível inatingível com esquemas convencionais de adsorção ou biológicos.
Crescimento das Unidades de Filtração Residencial no Ponto de Uso/Ponto de Entrada
As instalações residenciais cresceram 35% na América do Norte e na Europa em 2024, à medida que os consumidores reagiram à cobertura midiática sobre PFAS, nitratos e disruptores endócrinos. Módulos miniaturizados de filme fino são agora comercializados por menos de USD 100 em sistemas no ponto de uso, enquanto a integração com residências inteligentes fornece alarmes de sensores em tempo real quando a rejeição diminui. Modelos de substituição de filtros por assinatura melhoram ainda mais a acessibilidade ao distribuir os custos ao longo de contratos de três anos. No Japão e na Coreia do Sul, os incorporadores de apartamentos instalam sistemas centralizados no ponto de entrada para aumentar o valor dos imóveis, ampliando a base instalada para vendas de membranas no pós-venda. Os fornecedores utilizam canais de comércio eletrônico para alcançar consumidores de renda média na Indonésia e no México, gerando crescimento de dois dígitos nos embarques desde 2023.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de aquisição e substituição de membranas | -1.4% | Global, particularmente crítico em mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Problemas persistentes de incrustação e depósitos minerais | -0.8% | Aplicações industriais globalmente, regiões de clima quente | Médio prazo (2-4 anos) |
| Risco na cadeia de suprimentos para insumos de poliamida especial | -0.5% | Global, concentrado em centros de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição e Substituição de Membranas
Os elementos de membrana frequentemente representam 35-45% das despesas operacionais totais, e a volatilidade dos preços dos insumos de poliamida pode elevar os custos unitários a USD 300 por espiral de 8 polegadas, inibindo a adoção em mercados sensíveis ao custo. Operadores municipais menores no Sudeste Asiático às vezes estendem a vida útil dos elementos além das diretrizes do fabricante, trocando maior consumo de energia por menores desembolsos de capital no curto prazo. As instituições financeiras agora solicitam reservas de substituição de cinco anos nos modelos de projetos, aumentando os requisitos iniciais de caixa e prolongando o período de retorno. A reutilização e a reciclagem de componentes permanecem limitadas, embora programas-piloto na Espanha e em Singapura demonstrem potencial para recuperar carcaças de polipropileno. Enquanto os mercados secundários ou os fluxos de reciclagem não amadurecerem, as despesas de substituição restringirão o crescimento das instalações entre compradores com restrições orçamentárias.
Problemas Persistentes de Incrustação e Depósitos Minerais
As instalações de osmose reversa perdem de 15 a 25% do fluxo anualmente por bioincrustação e depósitos minerais, exigindo limpezas químicas a cada 4-6 semanas, o que aumenta o tempo de inatividade e os custos operacionais. O crescimento de biofilmes pode ocorrer em poucas semanas quando os níveis de nutrientes estão elevados, especialmente em efluentes de processamento de alimentos. Os depósitos de carbonato de cálcio ou sílica se aceleram em projetos de alta recuperação adotados para minimização de salmoura, forçando os operadores a aceitar recuperações menores ou instalar sistemas caros de dosagem de antiincrustante. Embora revestimentos zwiteriônicos enxertados em superfície e intercamadas de óxido de grafeno demonstrem resultados iniciais promissores em ensaios laboratoriais, a comprovação comercial de durabilidade além de três anos de ciclo permanece limitada. Esses problemas operacionais podem levar alguns usuários industriais a adiar a adoção da osmose reversa em favor de rotas de tratamento menos eficientes, mas mais conhecidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Membrana:
A Dominância do Composto de Filme Fino Impulsiona a InovaçãoAs folhas compostas de filme fino capturaram 81,90% da participação do mercado de membranas de osmose reversa em 2025, beneficiando-se de 99,5% de rejeição de sal e ampla estabilidade química. O robusto investimento em linhas de revestimento automatizadas agora garante rendimento consistente de rolo a rolo acima de 10.000 m² por dia, reduzindo custos e melhorando a qualidade. As alternativas à base de celulose mantêm posição em clarificação de bebidas e laticínios, onde a biodegradabilidade e a tolerância ao cloro importam mais do que a eficiência de rejeição. No entanto, a diferença de desempenho se amplia a cada ano, à medida que a polimerização interfacial sem solvente cria camadas de barreira ultrafinas abaixo de 50 nm, reduzindo a energia da bomba em 10-15%.
No período 2026-2031, a demanda por TFC crescerá a um CAGR de 8,49%, pois as mega-instalações de dessalinização especificam variantes de maior fluxo e baixa pressão para atingir metas de energia abaixo de 3 kWh/m³. O tamanho do mercado de membranas de osmose reversa para produtos de acetato de celulose está previsto para encolher para menos de USD 145 milhões até 2031, à medida que a regulamentação favorece soluções de vida mais longa e menor desperdício. Narrativas de sustentabilidade poderiam reviver o interesse em membranas de origem biológica, mas os esquemas de reciclagem para elementos de TFC avançam mais rapidamente, atenuando essa vantagem. Os fornecedores testam atualmente rotas de síntese isentas de per e polifluoroalquila para antecipar futuros escrutínios ambientais sem sacrificar o desempenho.


Por Configuração:
A Liderança do Enrolamento em Espiral Enfrenta o Desafio da Fibra OcaOs elementos de enrolamento em espiral detiveram 69,60% do tamanho do mercado de membranas de osmose reversa em 2025, graças a cadeias de suprimentos bem estabelecidas e compatibilidade direta com retrofits. Vasos de alta pressão, padrões de alojamento de cartuchos e logística mais eficiente favorecem o formato consolidado. No entanto, os módulos de fibra oca estão projetados para registrar um CAGR de 8,55%, superando todas as demais configurações até 2031.
A maior densidade de empacotamento permite que os sistemas de fibra oca ofereçam o mesmo fluxo de permeado em alojamentos 40% mais curtos, uma vantagem decisiva onde as áreas de instalação têm valor elevado, como plataformas de petróleo offshore e distritos urbanos densos. A capacidade de retrolavagem, ausente nos elementos de enrolamento em espiral, estende ainda mais o tempo operacional em águas ricas em partículas e alinha-se com os objetivos de redução de limpeza química. Defeitos de fabricação antes comprometiam a integridade da fibra, mas linhas de fiação monitoradas a laser agora elevam as pressões de ruptura acima de 100 bar, superando os obstáculos de confiabilidade. Os investimentos em plantas dedicadas à fibra oca por grandes fabricantes japoneses e coreanos sinalizam confiança de que a demanda escalará rápido o suficiente para justificar expansões de capacidade.
Por Indústria de Uso Final:
A Precisão na Área da Saúde Impulsiona o Crescimento Mais RápidoAs utilidades municipais e de dessalinização dominaram em 2025, respondendo por 37,85% do tamanho do mercado de membranas de osmose reversa, à medida que regiões afetadas por seca intensificaram os investimentos em TFC de longa duração. No entanto, saúde e farmacêutico liderará o crescimento com um CAGR de 8,92% até 2031, impulsionado pelo aumento da produção de biológicos na Índia e no Brasil, além de especificações mais rigorosas de água da USP.
Os fabricantes de medicamentos exigem trens de osmose reversa-EDI (eletrodesionização) de múltiplos passes validados sob as Boas Práticas de Fabricação, elevando as exigências de desempenho e rastreabilidade das membranas. Os fornecedores se diferenciam por perfis de lixiviáveis, retenção de endotoxinas e plataformas eletrônicas de registro de lotes que simplificam as auditorias da FDA. O mercado de membranas de osmose reversa atrai agora empresas de polímeros especiais com o objetivo de fornecer insumos ultrapuros, mitigando o risco de orgânicos extraíveis que poderiam comprometer a pureza dos medicamentos. Esse nicho premium gera margens até 25% superiores às das licitações municipais, incentivando pesquisa e desenvolvimento contínuos.

Análise Geográfica
Mercado de Membranas de Osmose Reversa da APAC
A Ásia-Pacífico respondeu por 45,60% da receita do mercado de membranas de osmose reversa em 2025, impulsionada pela iniciativa de descarga zero de líquidos da China e pelos programas de Cidades Inteligentes da Índia. As instalações têxteis, eletrônicas e petroquímicas chinesas consumiram juntas mais de 30% da produção global de membranas em 2024. Os produtores domésticos escalam rapidamente nas províncias de Jiangsu e Zhejiang, reduzindo os prazos de entrega e diminuindo o custo de desembarque em comparação com as folhas importadas. A Missão Nacional da Água da Índia determina 20% de reciclagem até 2030, levando as concessionárias estaduais a integrar a osmose reversa como espinha dorsal dos novos projetos de reuso de água em Pune, Surat e Chennai.
Mercado de Membranas de Osmose Reversa do MEA
O Oriente Médio e a África registrarão o crescimento regional mais rápido, com CAGR de 8,78% até 2031, impulsionado por 20 bilhões de USD em gastos com dessalinização no âmbito da Visão 2030 da Arábia Saudita e por múltiplas parcerias público-privadas nos Emirados Árabes Unidos, no Catar e em Omã. Países africanos como Quênia e Gana estão pilotando unidades de osmose reversa movidas a energia solar para comunidades rurais sem acesso à rede elétrica, sinalizando uma trajetória descentralizada distinta dos megaprojetos do Golfo.
Mercado de Membranas de Osmose Reversa da América do Norte e Europa
A América do Norte e a Europa permanecem mercados maduros, porém lucrativos, uma vez que o negócio de reposição e a conformidade regulatória sustentam vendas estáveis. A Diretiva de Emissões Industriais da Comissão Europeia agora obriga os produtores químicos a instalar sistemas de múltiplas barreiras, optando frequentemente por pré-filtros de fibra oca seguidos de espirais de TFC para atingir os limites de descarga.

Análise da cadeia de valor
A cadeia de valor das membranas de osmose reversa (OR) começa com produtos químicos especializados e polímeros a montante, usados para construir estruturas de filme fino composto (TFC), incluindo monômeros como m-fenilenodiamina (MPD) e cloreto de trimesoíla (TMC), solventes como N-metil-2-pirrolidona (NMP), e materiais de suporte porosos (geralmente suportes à base de polissulfona com reforço de poliéster ou polipropileno). Esses insumos alimentam a etapa central de fabricação, a polimerização interfacial sobre um suporte poroso, seguida pela conversão em elementos (enrolados em espiral ou outras configurações), testes de qualidade e montagem dos módulos. O risco de fornecimento está concentrado em intermediários-chave, com a produção de TMC fortemente concentrada na China, onde ações periódicas de conformidade ambiental em polos químicos têm reduzido a disponibilidade e contribuído para a volatilidade de preços dos monômeros de OR e insumos relacionados.
No segmento intermediário, os grandes fabricantes de membranas se diferenciam por meio de químicas proprietárias de filme fino, automação das linhas de revestimento e conversão, e controle de processo mais rigoroso para elevar rendimentos e consistência em aplicações municipais/dessalinização e reuso industrial. No segmento a jusante, os elementos passam por integradores de sistemas OEM, EPCs e distribuidores até chegarem aos usuários finais (concessionárias municipais e de dessalinização, água de processo industrial, energia, alimentos e bebidas, e saúde/farmacêutica). Nessa camada, a substituição no pós-venda, a compatibilidade com limpeza in-loco (CIP) e as garantias de desempenho criam um fluxo de receita recorrente. Medidas comerciais e tarifas sobre módulos e componentes importados aumentaram a variabilidade dos custos desembarcados, o que reforça estratégias de múltiplas fontes de fornecimento, estocagem regional e localização para proteger cronogramas de projetos e reduzir a exposição logística.
Cenário Competitivo
O setor de membranas de osmose reversa apresenta fragmentação moderada. DuPont, Toray Industries e LG Chem aproveitam as próprias químicas de filme fino, a integração retroativa em poliamida e as linhas de revestimento totalmente automatizadas que elevam os rendimentos acima de 98%. A intensidade competitiva se deslocou para inovações de mitigação de incrustação. A nanocamada hidrofílica da Toray estende os intervalos de limpeza no local em 20%, enquanto a DuPont comercializou uma folha tolerante ao cloro voltada a esquemas de reuso com pré-tratamento variável. Os registros de propriedade intelectual superaram 200 em 2024, concentrados em métodos de enxertia de camada superficial e polimerização interfacial sem solvente que reduzem a intensidade de emissão de gases de efeito estufa.
Líderes do Setor de Membranas de Osmose Reversa
TORAY INDUSTRIES, INC.
NITTO DENKO CORPORATION
LG Chem
Koch Membrane Systems, Inc
DuPont
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Membranas de Osmose Reversa
- applied membranes, inc.
- Aquatech
- Axeon Water Technologies
- BNKO Environmental Techology (Shanghai) Co., Ltd
- DuPont
- GEA Group Aktiengesellschaft
- Koch Membrane Systems, Inc
- Lenntech B.V.
- LG Chem
- Membranium
- NITTO DENKO CORPORATION
- Pentair
- Permionics Membranes Private Limited
- Pure Aqua, Inc.
- Samco Technologies, Inc
- Scinor Water America, LLC
- Synder Filtration, Inc
- TORAY INDUSTRIES, INC.
- Toyobo.Co.Ltd
- Veolia Water Technologies

Oportunidades de mercado e perspectivas futuras
Espaços de oportunidade de curto prazo estão se formando em torno da localização de operações de fabricação e serviços em regiões de alto crescimento, à medida que concessionárias e compradores industriais buscam prazos de entrega mais curtos e garantia de suprimento tanto para demanda de novas construções quanto de substituição. Investimentos concretos evidenciam essa mudança, com a Arábia Saudita inaugurando uma grande instalação de fabricação de membranas de OR em Dammam em novembro de 2025 (uma joint venture entre Abunayyan Holding e Toray Industries) e capacidade declarada de 300.000 unidades por ano. A DuPont também assinou um acordo em setembro de 2025 para adquirir a Sinochem (Ningbo) RO Memtech, a fim de estabelecer presença adicional de fabricação na China. Para os fornecedores, essas ações criam oportunidades em aquisições qualificadas de conteúdo local, ciclos de retrofit mais rápidos para plantas municipais e de dessalinização, e ofertas combinadas de fornecimento e suporte vinculadas a programas de substituição de membranas de longo prazo.
A oportunidade impulsionada pela tecnologia está se concentrando em membranas de dessalinização de água do mar que aumentam a rejeição de boro e sal, ao mesmo tempo em que melhoram a resistência química, permitindo que os projetistas de sistemas simplifiquem os trens e reduzam a complexidade operacional. Ela também está aparecendo em membranas de reuso de águas residuais industriais projetadas para lidar com alimentações mais desafiadoras. A Toray anunciou a série TSW-K/M/V para dessalinização de água do mar com previsão de lançamento em outubro de 2026, e também anunciou a membrana TLF-400ULD voltada para reuso de águas residuais industriais e tratamento de esgoto, apontando para a ênfase dos fornecedores em elementos de maior desempenho para reuso e upgrades orientados por conformidade. Espaços adicionais de oportunidade estão surgindo em materiais que abordam a tolerância ao cloro e os limites de durabilidade da poliamida convencional, com desenvolvedores buscando abordagens não baseadas em poliamida para ampliar os casos de uso viáveis onde o pré-tratamento é variável e a exposição a desinfetantes é frequente.
Recent Industry Developments in Mercado de Membranas de Osmose Reversa
- Junho de 2026: a Toray Industries anunciou novas ofertas de elementos de membrana de osmose reversa, incluindo a série TSW-K/M/V voltada para dessalinização de água do mar e a TLF-400ULD projetada para reuso de águas residuais industriais e tratamento de esgoto. O lançamento visa maior rejeição e resistência química para dessalinização, ampliando ao mesmo tempo a adequação em aplicações de reuso onde a variabilidade da alimentação e a pressão de incrustação são maiores. A atualização fortalece o posicionamento da Toray tanto em grandes licitações de dessalinização quanto em projetos industriais de retrofit que priorizam disponibilidade e desempenho estável de conformidade.
- Setembro de 2025: a DuPont assinou um acordo para adquirir a Sinochem (Ningbo) RO Memtech Co., Ltd. para expandir a fabricação de membranas de osmose reversa FILMTEC na China. O estabelecimento de outra base de fabricação dentro de um grande centro de demanda apoia prazos de entrega mais curtos e melhor continuidade de fornecimento para projetos municipais, industriais e de dessalinização. Esse movimento também reflete uma ênfase competitiva crescente na produção localizada para gerenciar o risco logístico e alinhar-se às preferências de aquisição doméstica.
- Julho de 2024: a LG Water Solutions garantiu um contrato de fornecimento de mais de 23.000 unidades de suas membranas de osmose reversa para água do mar SW 440 GR G2 para a Estação de Dessalinização Ghubrah III, em Omã. O contrato ancora a demanda por volume em um grande projeto de dessalinização e reforça o papel dos acordos de fornecimento de membranas de longo prazo na conquista de programas em escala de concessionária. Também eleva o valor estratégico das linhas de produtos SWRO com desempenho comprovado nos pipelines de projetos da região do Golfo.


Mercado de Membranas de Osmose Reversa Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor das vendas de membranas de osmose reversa usadas para remover sais dissolvidos e contaminantes no tratamento de água em sistemas municipais, industriais e em nível de edificação. Tratamos o mercado como elementos de membrana fornecidos para sistemas instalados e ciclos de substituição, em todas as principais regiões.
Exclusões de escopo: não são contabilizados sistemas completos de OR, bombas, invólucros, produtos químicos ou receitas integrais de projetos EPC. Apenas o valor do produto de membrana é considerado.
Visão geral da segmentação
- Por Tipo de Membrana
- Composto de Filme Fino (TFC)
- À Base de Celulose (CA e CTA)
- Por Configuração
- Enrolamento em Espiral
- Fibra Oca
- Placa e Quadro
- Tubular
- Por Indústria de Uso Final
- Residencial
- Comercial e Institucional
- Utilidades Municipais e de Dessalinização
- Água de Processo Industrial
- Geração de Energia
- Alimentos e Bebidas
- Saúde e Farmacêutico
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma base factual clara sobre onde as membranas de OR são utilizadas e o que impulsiona a demanda em cada contexto de uso final. Fontes públicas como a EPA dos EUA, dados de uso de água do USGS, FAO AQUASTAT, indicadores de água e saneamento do Banco Mundial e dados do setor de energia da IEA nos ajudam a ancorar sinais de demanda que se relacionam com as necessidades de capacidade de tratamento.
Também analisamos relatórios corporativos, apresentações a investidores, cobertura de imprensa confiável e materiais de associações ou conferências que discutem novas adições de dessalinização, metas de reuso de água e o aperto da disponibilidade de água industrial. Quando útil, utilizamos assinaturas pagas focadas em dados financeiros e inteligência empresarial, bancos de dados de patentes e dados de importação e exportação em nível de embarque para verificar de forma cruzada a direção de preços e os fluxos comerciais dos principais formatos de membrana. Essas fontes não são exaustivas, e muitas outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
Discussões primárias são usadas para confirmar como a demanda se divide entre novas instalações e substituições, e como as premissas de preço e vida útil variam de acordo com a qualidade da água de alimentação e o design do sistema. Conversamos com fornecedores de membranas, parceiros de canal, operadores de EPC e de plantas, e usuários industriais de água em toda a Ásia-Pacífico, EMEA e Américas, para que o modelo reflita os padrões de aquisição que aparecem durante os ciclos de compra, e não apenas os planos de capacidade anunciados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos: 13% | Ásia-Pacífico: 51% |
| Nível médio: 58% | Líderes funcionais/de unidade: 27% | EMEA: 30% |
| Participantes menores: 16% | Gerentes: 60% | Américas: 19% |
Dimensionamento e Previsão de Mercado
Nosso dimensionamento utiliza uma construção top-down, na qual os grupos de demanda de tratamento de água são reconstruídos a partir de indicadores como adições de capacidade de dessalinização, projetos municipais de tratamento e reuso, tendências de captação de água industrial e requisitos de água para energia e processos. Esses dados são então traduzidos em demanda por área de membrana ou por elemento. Para manter o resultado realista, também realizamos verificações seletivas bottom-up usando receitas amostrais de fornecedores, verificações de canal sobre taxas de substituição e faixas típicas de preço médio de venda (ASP) por tipo de módulo (enrolado em espiral versus outros formatos), antes de definir os totais finais.
As principais entradas relevantes neste mercado incluem as horas de operação das plantas, a salinidade da água de alimentação e o risco de incrustação (que afeta a frequência de substituição), as metas de taxa de recuperação e a participação de membranas de filme fino composto em comparação com produtos à base de celulose em diferentes usos. Os preços são tratados por meio de uma progressão simples de ASP vinculada à direção dos custos de insumos de resina e filme, ao mix de produtos e ao comportamento das licitações regionais, sendo então normalizados para um período cambial consistente. Para as previsões, é utilizada uma análise de cenários em torno da expansão da dessalinização e do impulso das políticas de reuso de águas residuais. Testamos os cenários sob estresse com o consenso de especialistas obtido nas entrevistas, para que a trajetória de crescimento não pareça excessivamente otimista. Quando faltam sinais bottom-up para países menores, preenchemos as lacunas usando referências de água tratada per capita, ajustando posteriormente de acordo com a intensidade industrial local e a visibilidade do pipeline de projetos.
Validação de Dados e Ciclo de Atualização
Os resultados são triangulados verificando se os volumes de membrana implícitos se alinham com as adições de capacidade conhecidas, os ciclos de substituição e a direção dos fluxos comerciais. Também comparamos as divisões regionais com sinais independentes, como concessões de projetos e padrões de gastos das concessionárias. Valores discrepantes são identificados e revisados em etapas, primeiro no nível das premissas e depois no nível dos resultados, e entramos novamente em contato com as fontes quando a variação não pode ser explicada por mix ou tempo.
O conjunto de dados e o modelo são revisados por vários analistas antes da aprovação final, para identificar erros de cálculo e definições inconsistentes desde o início. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, incluindo grandes concessões de dessalinização, mudanças regulatórias que afetam o reuso, ou variações abruptas nos preços de matérias-primas. Antes da entrega final, é realizada uma última revisão para garantir que os clientes recebam a visão mais atual disponível.
Comparação do Tamanho do Mercado de Membranas de Osmose Reversa da Mordor Intelligence com Outras Estimativas Publicadas
Os números publicados para o tamanho do mercado de membranas de OR frequentemente diferem, mesmo quando o tema parece idêntico, porque a linha de escopo pode variar entre membranas, sistemas completos de OR e equipamentos de tratamento de água mais amplos. As diferenças também surgem quando os estudos escolhem anos-base diferentes, momentos cambiais distintos e formas diferentes de tratar a demanda de substituição em comparação apenas com novas adições de plantas.
A tabela mostra uma dispersão em torno do valor de 2025, e, no modelo da Mordor Intelligence, a contagem se limita às receitas de produtos de membrana em usos finais como concessionárias municipais e de dessalinização, água de processo industrial e aplicações residenciais. Ela não agrega o valor de hardware de sistemas completos nem o valor de projetos EPC ao mesmo total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,23 bilhões de USD (2025) | |
| Consultoria Global A | 4,77 bilhões de USD (2025) | Utiliza uma construção de demanda mais restrita, que parece se apoiar mais em novas instalações e em um conjunto mais limitado de usos finais, o que pode subestimar os ciclos de substituição em plantas industriais e municipais. |
| Grupo de Pesquisa Setorial B | 4,19 bilhões de USD (2025) | Aplica um enquadramento de ano-base diferente e premissas de mix de produtos distintas, podendo considerar certos formatos de módulos de membrana e usos de purificação adjacentes como fora do escopo, reduzindo o valor contabilizado. |
Em conjunto, a comparação indica que as premissas de escopo e taxa de substituição são os principais fatores da variação, e não simples diferenças de cálculo. Ao vincular a demanda a sinais de capacidade de tratamento de água e depois validá-la com preços e comportamento de substituição do mundo real, mantemos a estimativa rastreável a entradas claras que podem ser verificadas e atualizadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de membranas de osmose reversa em 2026?
O tamanho do mercado de membranas de osmose reversa é de USD 5,66 bilhões em 2026.
Qual é o CAGR previsto para membranas de osmose reversa até 2031?
As receitas do setor estão projetadas para crescer a um CAGR de 8,18% até 2031.
Qual região representa a maior demanda?
A Ásia-Pacífico lidera com 45,60% de participação, devido aos pipelines de projetos industriais e municipais.
Qual segmento de uso final está crescendo mais rapidamente?
Saúde e farmacêutico está previsto para crescer a um CAGR de 8,92% à medida que as normas de água da USP se tornam mais rigorosas.
Qual configuração está ganhando terreno frente aos elementos de enrolamento em espiral?
Os módulos de fibra oca estão projetados para avançar a um CAGR de 8,55% até 2031.
Qual fator mais restringe a adoção mais ampla?
Os altos custos de substituição de membranas, representando até 45% das despesas operacionais, permanecem a principal barreira.
Página atualizada pela última vez em:



