
Marktgröße und Marktanteil für Fernwaffensysteme
Marktübersicht
| Studienzeitraum | 2025 - 2031 |
|---|---|
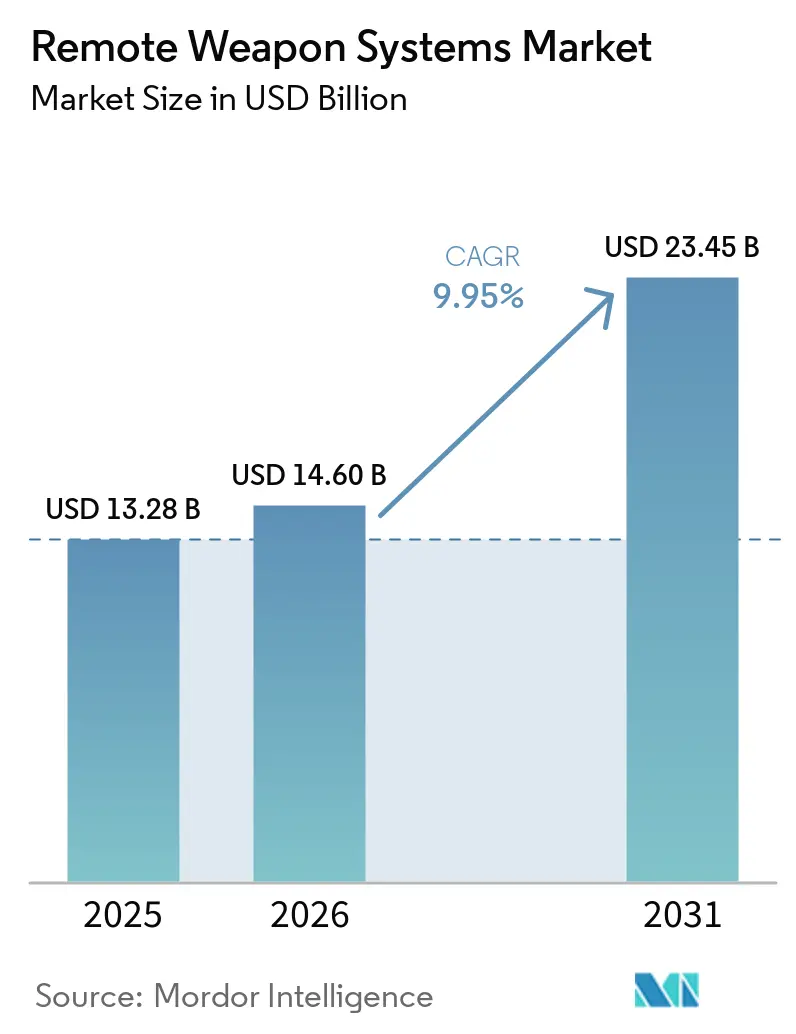
| Marktgröße (2026) | 14.60 Milliarden US-Dollar |
| Marktgröße (2031) | 23.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.95 % |
| Schnellstwachsender Markt | Lateinamerika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fernwaffensysteme durch Mordor Intelligence
Der Markt für Fernwaffensysteme wird voraussichtlich von USD 13,28 Milliarden im Jahr 2025 auf USD 14,6 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 9,95 % über den Zeitraum 2026–2031 USD 23,45 Milliarden erreichen. Dieser Schwung resultiert aus der Beschleunigung von Verteidigungsmodernisierungsprogrammen, der steigenden Nachfrage nach Lösungen für den Einsatz auf Distanz sowie aus raschen technologischen Fortschritten bei autonomer Feuerleitungssoftware. Landstreitkräfte rüsten gepanzerte Fahrzeugflotten kontinuierlich mit mittelkalibrigen Systemen nach, während Marinestreitkräfte stabilisierte Lafetten auf Patrouillenfahrzeugen integrieren, um Drohnen- und Kleinbootbedrohungen zu begegnen. Behörden für innere Sicherheit setzen Fernwaffensysteme auch zur Grenzüberwachung ein, wodurch die Kundenbasis über traditionelle Militärnutzer hinaus erweitert wird. Gleichzeitig verbessern KI-gestützte Zielerkennungsmodule die Genauigkeit und reduzieren die Arbeitsbelastung der Bediener, was die Beschaffung von Varianten der nächsten Generation vorantreibt. Internationale Lieferanten nutzen langfristige Serviceverträge und Offsetvereinbarungen, um Folgeaufträge zu sichern, obwohl Komponentenengpässe und Exportkontrollvorschriften wiederkehrende Lieferkettenherausforderungen darstellen.
Wichtigste Erkenntnisse des Berichts
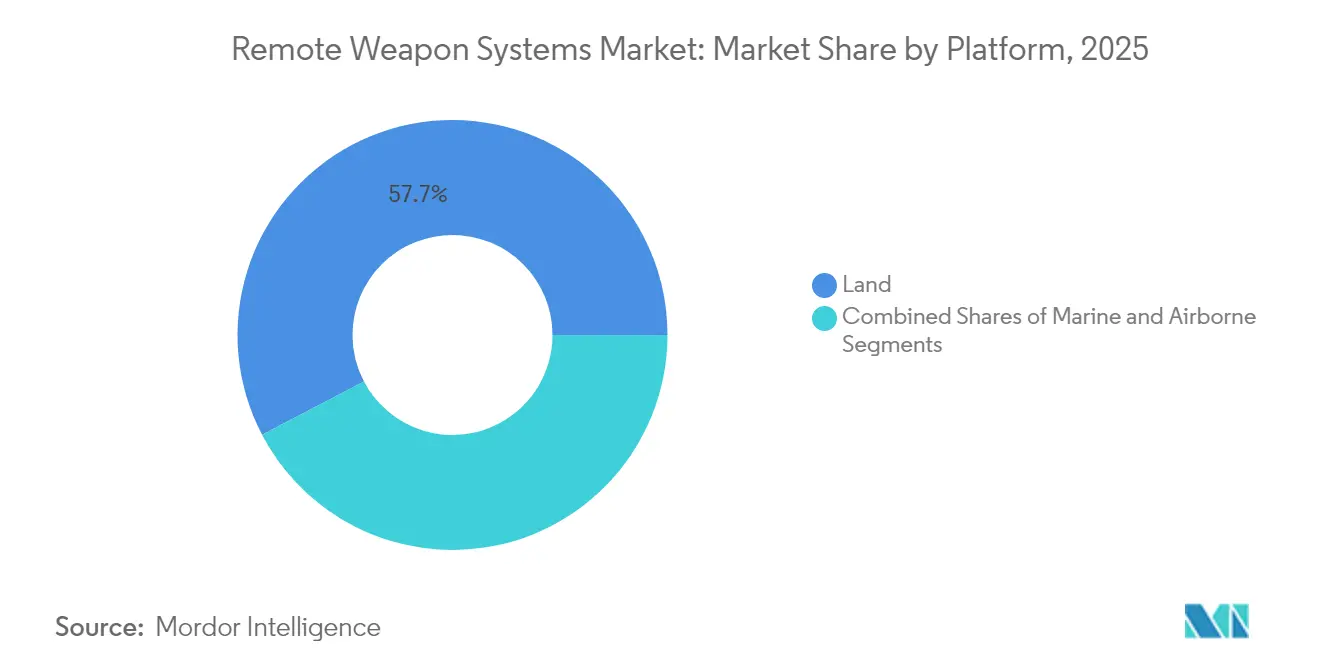
- Nach Plattform beherrschten Landsysteme im Jahr 2025 einen Marktanteil von 57,68 % am Markt für Fernwaffensysteme und sollen bis 2031 mit einem CAGR von 10,12 % wachsen.
- Nach Waffentyp sicherten sich mittelkalibrige Einheiten im Jahr 2025 einen Marktanteil von 46,10 % am Markt für Fernwaffensysteme, und raketenintegrierte Stationen sollen zwischen 2026 und 2031 mit dem schnellsten CAGR von 10,06 % wachsen.
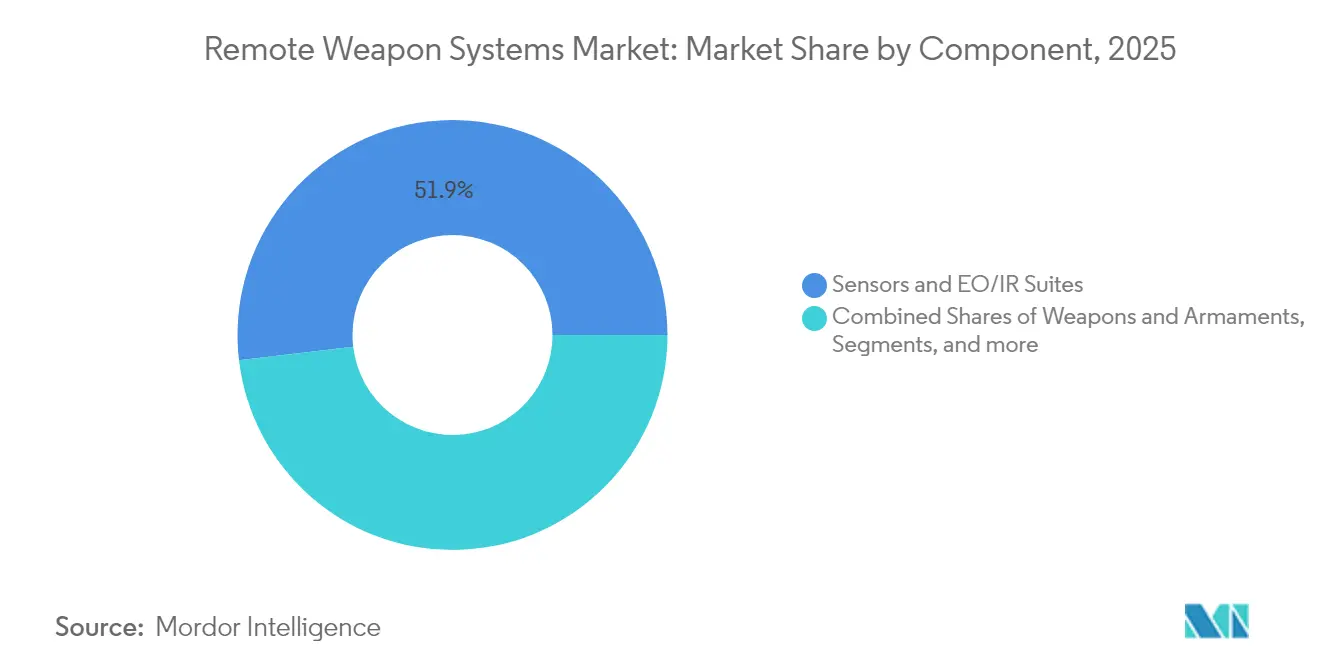
- Nach Komponente entfielen auf Sensoren und EO/IR-Suiten im Jahr 2025 ein Anteil von 51,88 % an der Marktgröße für Fernwaffensysteme, und Waffen und Rüstungsgüter führten das Wachstum mit einem CAGR von 10,14 % bis 2031 an.
- Nach Endnutzer hielten Militärkunden im Jahr 2025 einen Marktanteil von 77,65 % am Markt für Fernwaffensysteme, und Anwendungen im Bereich der inneren Sicherheit verzeichnen den stärksten Anstieg mit einem CAGR von 10,08 % bis 2031.
- Nach Geografie erzielte Europa im Jahr 2025 einen Umsatzanteil von 42,20 % am Markt für Fernwaffensysteme, und der asiatisch-pazifische Raum ist mit einem CAGR von 10,02 % bis 2031 auf das schnellste regionale Wachstum ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Nachfrage nach unbemannten Bodenkampffahrzeugen | +2.1% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu mittelkalibrigen (20–40 mm) Fernwaffensystemen auf Schützenpanzern und Offshore-Patrouillenfahrzeugen | +1.8% | Europa und asiatisch-pazifischer Raum, Ausstrahlungseffekte in den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Integration von KI-gestützten automatischen Zielverfolgungsfeuerleitsystemen | +1.5% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Marinemodernisierungsprogramme im Indopazifik | +1.3% | Kernbereich asiatisch-pazifischer Raum, Ausstrahlungseffekte in den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Nachrüstprogramme für veraltete gepanzerte Fahrzeugflotten in Europa | +1.0% | Europa, selektive Übernahme durch NATO-Verbündete | Kurzfristig (≤ 2 Jahre) |
| Miniaturisierte Sensoren zur Ermöglichung von drohnengestützten Fernwaffensystemen | +0.8% | Global, geführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach unbemannten Bodenkampffahrzeugen
Wachsende Investitionen in unbemannte Bodenfahrzeuge erhöhen den Bedarf an modularen Waffenstationen, die für autonome Plattformen konzipiert sind. Das Programm für Roboter-Kampffahrzeuge des US-Heeres, verschiedene NATO-Experimentiervorhaben und operative Erkenntnisse aus der Ukraine zeigen, wie ferngesteuert bewaffnete unbemannte Bodenfahrzeuge Aufklärung und direkte Feuerunterstützung leisten können, während die Gefährdung der Truppen minimiert wird.[1]Patrick Tucker, „Army Robotic Combat Vehicle Moves Ahead”, Defense One, defenseone.com Der europäische Lieferant Milrem Robotics meldete für sein THeMIS-Bodenfahrzeug im Jahr 2024 ein dreistelliges Bestellwachstum, wobei die meisten Konfigurationen von Partnern gelieferte Fernwaffensysteme integrieren.[2]Tom Kington, „Milrem Robotics Triples THeMIS Orders”, Defense News, defensenews.com Diese Initiativen schaffen standardisierte Schnittstellenanforderungen und beschleunigen die Serienproduktion anpassungsfähiger Lafetten und zugehöriger Sensorsuiten. Kontinuierliche KI-Verbesserungen stehen ferner im Einklang mit unbemannten Konzepten und ermöglichen halbautonome Einsätze, die den sich entwickelnden Einsatzregeln entsprechen. Es wird erwartet, dass dieser Trend die mittelfristige Nachfrage aufrechterhalten wird, da die Streitkräfte Beschaffungsziele formalisieren und operative Einheiten über mehrere Führungsebenen hinweg einführen.
Verlagerung hin zu mittelkalibrigen Fernwaffensystemen auf Schützenpanzern und Offshore-Patrouillenfahrzeugen
Globale Beschaffungsteams bevorzugen 20–40 mm-Bewaffnungen für Schützenpanzer und Offshore-Patrouillenfahrzeuge, um leicht gepanzerte Fahrzeuge, Drohnen und befestigte Stellungen zu bekämpfen. Polens Kauf des ZSSW-30-Turms im Wert von USD 704,96 Millionen, der für Borsuk-Schützenpanzer bestimmt ist, verkörpert diese Verlagerung.[3]Polnisches Verteidigungsministerium, „ZSSW-30 Contract Details”, defence24.pl Auf der Seeseite hat Leonardo die MARLIN-WS Seetests an Bord italienischer Patrouillenboote abgeschlossen, was die Nachfrage nach stabilisierten Marinelafetten bestätigt.[4]Leonardo SpA, „MARLIN-WS Sea Trials Completed”, naval-technology.com Mittelkalibrige Munition liefert höhere Letalität ohne den logistischen Aufwand der Raketenlogistik und entspricht den NATO-STANAGs für die Munitionsaustauschbarkeit. Die Kombination aus vielseitigen Munitionsarten, Panzerdurchschlagsvermögen und Kostenvorteilen treibt kurzfristige Beschaffungsentscheidungen voran, insbesondere bei Upgrading-Programmen, die eine rasche Wirkung auf dem Gefechtsfeld anstreben.
Integration von KI-gestützten automatischen Zielverfolgungsfeuerleitsystemen
In Feuerleitsysteme eingebettete Algorithmen der Künstlichen Intelligenz automatisieren Zielerkennung, Klassifizierung und ballistische Korrekturen. Systeme wie das ukrainische Wolly nutzen maschinelles Lernen, um legitime Bedrohungen in komplexen städtischen Umgebungen zu unterscheiden und die kognitive Belastung der Besatzungen zu reduzieren. Israelische Anbieter integrieren ähnliche Werkzeuge und erstellen prädiktive Vorhaltepunktberechnungen für Drohnen- und Schnellbootziele. KI unterstützt Strategien zur Personalreduzierung und verbessert die Trefferwahrscheinlichkeit beim ersten Schuss, was für Marine- und Grenzsicherheitsbehörden mit begrenztem Personal attraktiv ist. Dennoch erschweren kontrollierte Exportvorschriften im Rahmen von ITAR und dem Wassenaar-Arrangement internationale Verkäufe und verlangen von Lieferanten, Compliance-Kontrollpunkte im gesamten Entwicklungszyklus einzurichten. Langfristig, wenn sich die algorithmische Leistung verbessert und ethische Nutzungsrichtlinien klarer werden, sollen KI-reiche Fernwaffensysteme neue Bauplattformen dominieren.
Zunehmende Marinemodernisierungsprogramme im Indopazifik
Steigende maritime Spannungen in den Meeren Süd- und Ostchinas veranlassen Küstenstaaten zur Beschaffung von Offshore-Patrouillenfahrzeugen, die mit Fernwaffensystemen für eine 360-Grad-Abdeckung ausgestattet sind. China rüstet seine expandierende Küstenwachen- und Marineinventar mit einheimischen Lafetten aus, während Indiens Projekt 17A-Tarnkappenfregatte ausländisch gelieferte Systeme unter Technologietransferklauseln integriert. Die USA erleichtern Beschaffungen durch Auslandsmilitärverkäufe (Foreign Military Sales, FMS) und genehmigten zuletzt fortschrittliche Feuerleitsysteme für Taiwan. Singapore Technologies Engineering hat Produktionslinien erweitert, um regionale Verträge zu erfüllen, und kombiniert dabei radararme Gehäuse mit digitalen Nachtsichtkameras. Da die regionalen Verteidigungsbudgets steigen, drängen Konzepte der multidomänen Abschreckung die Marinen dazu, vernetzte Fernwaffensysteme sowohl auf großen Überwasserkampfschiffen als auch auf Hilfsschiffen zu integrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Eskalierendes Kollisionsrisiko durch Weltraumschrott und strengere Entsorgungsvorschriften | −0.5% | Global, konzentriert auf raumfahrende Nationen | Langfristig (≥ 4 Jahre) |
| Frequenznutzungskonflikte mit terrestrischen 5G/6G-Betreibern | −0.8% | Nordamerika und Europa, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Hohe Endkosten, die die Übernahme in einkommensschwachen Regionen hemmen | −1.2% | Afrika, Lateinamerika, Teile Asiens | Kurzfristig (≤ 2 Jahre) |
| Fachkräfte- und spezialisierte Komponentenlieferkettenmangel | −1.5% | Global, am akutesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Endkosten, die die Übernahme in einkommensschwachen Regionen hemmen
Stückpreise zwischen USD 200.000 und USD 2 Millionen stellen erhebliche Hürden für afrikanische, lateinamerikanische und kleinere asiatische Streitkräfte dar. Begrenzte Budgets priorisieren Truppentransport und Unterhalt gegenüber fortschrittlicher Feuerleitungselektronik. Die Lebenszykluskosten steigen, wenn Trainingssimulatoren, Wartungsersatzteile und Spezialmunition berücksichtigt werden, was finanzschwache Behörden abschreckt, obwohl potenzielle Vorteile für den Kräfteschutz bestehen. Regionale Hersteller versuchen abgespeckte Varianten, aber Fähigkeitskompromisse verringern oft die Exportattraktivität. Internationale Zuschüsse und Auslandsmilitärfinanzierungsprogramme mildern in ausgewählten Fällen die Kapitalausgaben, doch Verwaltungsverzögerungen und politische Kontrolle verlängern die Beschaffungszyklen.
Fachkräfte- und spezialisierte Komponentenlieferkettenmangel
Verteidigungsunternehmen als Originalgerätehersteller sehen sich mit verlängerten Vorlaufzeiten für Halbleiter, Präzisionsgetriebe und Infrarotdetektoren konfrontiert. Im Jahr 2024 überstieg die durchschnittliche Lieferzeit für missionskritische Chips 50 Wochen, was die Lagerkosten erhöhte und die Auslieferung von Schiffssätzen verzögerte. Qualifizierte Maschinenbauer und Softwareentwickler sind ebenfalls knapp, da kommerzielle Technologieunternehmen Talente mit höherer Vergütung abwerben. Hersteller reagieren mit Doppelbeschaffung, vertikaler Integration von Unterbaugruppen und Personalentwicklungspartnerschaften mit Berufsschulen. Exportkontrollprüfungen verlangsamen zudem die Einbindung alternativer Nicht-US-Lieferanten und verstärken die mittelfristigen Produktionsherausforderungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Dominanz der Landplattformen treibt Marktwachstum voranLandsysteme machten im Jahr 2025 einen Marktanteil von 57,68 % am Markt für ferngesteuerte Waffensysteme aus, angetrieben durch NATO-Aufrüstungen gepanzerter Fahrzeuge und aufkommende unbemannte Bodenkampfprogramme. Innerhalb dieses Bereichs wird die Marktgröße für ferngesteuerte Waffensysteme allein für Schützenpanzer bis 2031 mit einer CAGR von 10,12 % wachsen. Der Ersatz manuell ausgerichteter Turmgeschütze durch stabilisierte Türme erhöht die Überlebensfähigkeit und entspricht der netzwerkzentrierten Doktrin. Schnellfeuer-Mittelkalibermontierungen, häufig kombiniert mit panzerabwehrgelenkten Raketen, ermöglichen den Mehrzweckeinsatz gegen Drohnen und leichte Panzerfahrzeuge. Lieferantenrahmen bündeln in der Regel Ausbildung, Ersatzteile und Inlandsassemblierung, um Ausgleichsquoten zu erfüllen, was die Beteiligung der lokalen Industrie und die politische Akzeptanz stärkt.
Marine-Plattformen stellen den zweitgrößten Umsatzpool dar, angetrieben durch die Expansion der indopazifischen Flotte. Patrouillenboote, Korvetten und Amphibienschiffe setzen zweiachsige Montierungen ein, die Seegangsausgleich und 360-Grad-Abdeckung bieten. Die breite Akzeptanz dieses Marktsegments spiegelt die verstärkte Abschreckung gegen Piraterie, den Schutz der Fischerei und Küstenüberwachungsaufgaben wider. Die luftgestützte Integration bleibt ein Nischen-, aber vielversprechendes Gebiet, mit Hubschrauber-Türgeschützersatz und UCAV-Pods, die von Spezialeinheiten evaluiert werden, was eine Überschneidung mit dem Markt für luftgestützte intelligente Waffen schafft. Da Herausforderungen durch Flugzeugvibrationen und Rückstoß durch den Einsatz leichter Dämpfer gemildert werden, erwartet das Segment stetige, wenn auch bescheidene Beiträge zum Gesamtwachstum.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Waffentyp:
Mittelkalibrige Systeme führen die Marktentwicklung anMittelkalibrige Kanonen lieferten im Jahr 2025 einen Marktanteil von 46,10 % am Markt für Fernwaffensysteme. Laufende Konflikte unterstreichen den Wert programmierbarer Luftsprenggranaten und höherer Mündungsenergie bei der Drohnenabwehr. Die Marktgröße für Fernwaffensysteme im Bereich 20–40 mm-Kaliber soll voraussichtlich mit einer jährlichen Rate von 9,18 % wachsen und damit das kleinkalibrige Segment übertreffen. Betreiber nennen die Munitionsgemeinsamkeit mit älteren Bordkanonen und überlegene Distanzlethality als Beschaffungsgründe. Interoperabilität mit NATO-30-mm-Beständen vereinfacht auch die Logistikketten bei Koalitionseinsätzen.
Raketenintegrierte Stationen, die derzeit nur einen Anteil von 9,85 % halten, sollen mit dem schnellsten Tempo bei einem CAGR von 10,06 % wachsen, was die Nachfrage nach multidomäner Letalität widerspiegelt. Die Entwicklung hin zu leichten koaxialen Startvorrichtungen ermöglicht es Fahrzeugen, gepanzerte Bedrohungen zu neutralisieren, ohne dedizierte Raketenturmturme zu benötigen. Kleinkaliber-Optionen (≤12,7 mm) ziehen weiterhin kostenbewusste Käufer und nichtmilitärische Behörden an, insbesondere für Grenzschutzüberwachungstürme. Nicht-letale Nutzlastenstationen füllen eine wachsende Nische für innere Sicherheit, indem sie Blendgeräte, Akustikgeräte und Pfefferballer kombinieren, insbesondere rund um kritische Infrastrukturperimeter.
Nach Komponente:
Sensoren treiben technologischen Fortschritt voranSensoren und EO/IR-Suiten machten im Jahr 2025 51,88 % des Komponentenumsatzes aus, aufgrund ihrer zentralen Rolle bei der Zielerfassung und dem Tag-/Nacht-Einsatz. Hochauflösende Wärmebildgeräte, Laserentfernungsmesser und Schwachlicht-Kameras integrieren sich mit ballistischen Rechnern, um Schieß-Lösungen innerhalb von Millisekunden zu berechnen. Die Marktgröße für Fernwaffensysteme bei Sensorpaketen soll voraussichtlich von einem stetigen Vorwärtswachstum von 8,64 % profitieren, was die zunehmende Miniaturisierung und Kostensenkungen bei ungekühlten Detektoren widerspiegelt. Multispektrale Fusion erweitert die Genauigkeit der Bedrohungsklassifizierung, eine Voraussetzung für halbautonome Einsatzregeln.
Waffen und Rüstungsgüter stellen das am schnellsten wachsende Komponentensegment mit einem CAGR von 10,14 % dar, getrieben durch die Nachfrage nach Munitionsvielseitigkeit, Integration von geführten Geschossen und fortschrittlicher Rückstoßminderung. Stabilisierungseinheiten verfügen über aktive Kreisel und elektromechanische Antriebe, die die Zielfähigkeit aufrechterhalten, wenn Fahrzeuge unwegsames Gelände befahren. Mensch-Maschine-Schnittstellen wechseln zu Touchscreen-Displays und tragbaren Augmented-Reality-Brillen, was mit umfassenderen Digitalisierungsprogrammen für Soldaten übereinstimmt. Alle Teilsysteme müssen MIL-STD-810 für Umweltrobustheit und MIL-STD-461 für elektromagnetische Verträglichkeit erfüllen, was Entwicklungszeitpläne verlängert, aber die plattformübergreifende Eignung sicherstellt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Militärische Anwendungen dominieren den MarktMilitärbehörden machten im Jahr 2025 einen Marktanteil von 77,65 % am Markt für Fernwaffensysteme aus, getrieben durch Mandaten zum Kräfteschutz und doktrinäre Verlagerungen hin zu vernetzter Letalität. Hochintensive Operationen in Osteuropa, dem Nahen Osten und dem indopazifischen Raum drängen Heere und Marinen zur raschen Modernisierung ihrer Schießplattformen. Die Standardisierung auf modulare Fernwaffensysteme vereinfacht die Wartung, ermöglicht rasche Technologieeinsätze und gewährleistet Plattformgemeinsamkeit über Flotten hinweg. Die Fernwaffensystem-Branche verzeichnet auch die militärische Präferenz für schlüsselfertige Inlandsunterstützung, was kooperative Fertigungsabkommen stimuliert.
Kunden aus dem Bereich innere Sicherheit und Strafverfolgung verzeichnen das schnellste Wachstum mit einem CAGR von 10,08 %. Grenzschutzbehörden integrieren Fernwaffensysteme auf Überwachungstürmen und schnellen Abfangbooten, um Schmuggel zu verhindern, während Betreiber kritischer Infrastruktur nicht-letale Varianten übernehmen. Beschaffungskriterien unterscheiden sich vom Militärsegment und betonen geringeren Rückstoß, vereinfachte Benutzerausbildung und Einhaltung inländischer Einsatzregeln. Lieferanten reagieren mit handelsüblichen Architekturen, Fernbedienkonsolen und skalierbaren Letalitätsmodulen, um die adressierbare Nachfrage zu erweitern.
Geografische Analyse
Europäischer Markt für ferngesteuerte Waffensysteme
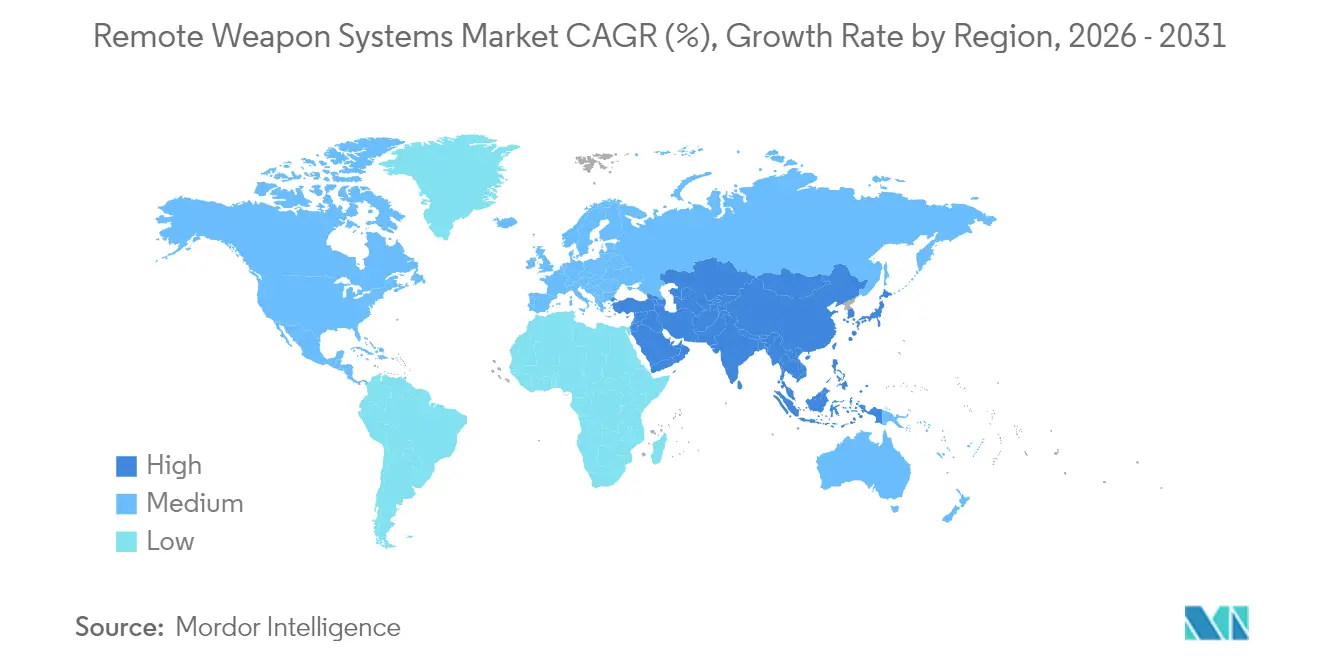
Europa führte den Markt für ferngesteuerte Waffensysteme im Jahr 2025 mit einem Umsatzanteil von 42,20 %. Finanzierungsschübe im Rahmen der NATO-Verteidigungsausgabenzusagen beschleunigen die Nachrüstung gepanzerter Fahrzeuge und die Beschaffung von Marine-Patrouillenbooten. Deutschlands Puma- und Belgiens Jaguar-Programme verdeutlichen multinationale Beschaffungssynergien, während Polens ZSSW-30-Vertrag die Lieferkette Osteuropas neu gestaltet. Regionale Hersteller profitieren von Exportkreditagenturen und Zuschüssen des Europäischen Verteidigungsfonds, die Forschung und Entwicklung sowie Joint-Venture-Fabriken subventionieren. Robuste Kundendienst-Netzwerke, zentralisierte Ausbildungszentren und gemeinsame Munitionslager stärken die langfristige Kundenbindung.
Markt für ferngesteuerte Waffensysteme im asiatisch-pazifischen Raum und in Nordamerika
Der asiatisch-pazifische Raum verzeichnete bis 2031 die höchste Wachstumsrate mit einem CAGR von 10,02 %. Maritime Streitigkeiten, die Verbreitung von U-Booten und Drohneneingriffe veranlassen regionale Flotten zur Einführung stabilisierter Waffenhalterungen. Inlandsproduktionsvorschriften in Indien und Indonesien fördern Technologietransfervereinbarungen und steigern den lokalen Wertschöpfungsanteil, ohne Leistungsstandards zu beeinträchtigen. Chinas volumengetriebene Nachfrage unterstützt Skaleneffekte bei elektrooptischen Sensorarrays und übt Preisdruck auf westliche Lieferanten aus. Dennoch sichern die US-amerikanischen Wege des Foreign Military Sales ihren Einfluss in Taiwan, Südkorea und den Philippinen und sorgen für ein ausgewogenes Marktgefüge.
Markt für ferngesteuerte Waffensysteme in Nordamerika, dem Nahen Osten und Afrika sowie Lateinamerika
Nordamerika bleibt aufgrund der US-amerikanischen Modernisierungsprogramme ein strategisches Zentrum. Die Initiativen des Marine Corps für amphibische Kampffahrzeuge und der Armee für robotische Kampffahrzeuge erfordern KI-fähige Türme und gemeinsame Kontrollstationen. Aufrüstungen kanadischer gepanzerter Unterstützungsfahrzeuge schaffen inkrementelle Nachfrage, obwohl Exportkontrollbeschränkungen die Produktion vorwiegend auf alliierte Kunden lenken. Der Nahe Osten verzeichnet selektive Beschaffungen, die durch Grenzschutzanforderungen und Anforderungen zur Drohnenabwehr getrieben werden, während Afrika und Lateinamerika trotz aufkommender Herausforderungen durch illegalen Handel kostenbedingt eingeschränkt bleiben.

Regulatorisches Umfeld
Fernbedienbare Waffensysteme (RWS) werden durch sich überlappende Regelwerke zur Waffensicherheit, Autonomie und Exportkontrolle geprägt, die zunehmend softwaregestützte Zielerfassung und Sensorfusion abdecken. In den Vereinigten Staaten legt die DoD-Directive 3000.09 Anforderungen an die Autonomie von Waffensystemen fest, was sich auf die Verifizierungs- und Validierungserwartungen für RWS mit automatischer Zielerkennung oder anderen autonomen Funktionen auswirkt. Die DoD-Instruction 5000.69 verlangt zudem gemeinsame Sicherheitsüberprüfungen (Joint Services Weapon System Safety) für Waffensysteme, die von zwei oder mehr DoD-Komponenten genutzt werden, was gemeinsame Konfigurationen und Dokumentationspakete für große Programme beeinflusst.
Die Exportfähigkeit ist eine zentrale Einschränkung und ein wichtiges Unterscheidungsmerkmal. Das US-Außenministerium reguliert über das Directorate of Defense Trade Controls (DDTC) im Rahmen der ITAR Verteidigungsgüter und technische Daten für viele RWS-Konfigurationen, insbesondere wenn diese in Kampfplattformen integriert oder mit sensibler Software gekoppelt sind, was den Compliance-Aufwand für Hauptauftragnehmer und Subsystemlieferanten erhöht. In Europa wurde die Gemeinsame Militärgüterliste der Europäischen Union am 23. Februar 2026 aktualisiert, was harmonisierte Kontrollgrundlagen stärkt, die grenzüberschreitende Transfers von kompletten Stationen, Sensor-Payloads und zugehörigen technischen Daten innerhalb und außerhalb der EU betreffen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von RWS beginnt mit spezialisierten Vorprodukten (Elektrooptik, Infrarotdetektoren, Laserentfernungsmesser, Rechenmodule, Präzisionsantriebe und Getriebe, stabilisierte Gimbals und robuste Bedienerschnittstellen) und erstreckt sich dann über die Subsystemfertigung, Systemintegration, Plattformqualifizierung und die Instandhaltung über den gesamten Lebenszyklus. Die Integration von Sensorik und Feuerleitung ist ein wesentlicher Werttreiber, da EO/IR-Suiten und die zugehörige Verarbeitung viele Konfigurationen dominieren. Stabilisierungseinheiten und Rückstoßmanagement beeinflussen zudem stark die Leistung auf beweglichen Land- und Marineplattformen. MIL-STD-konforme Umwelt- und elektromagnetische Verträglichkeitstechnik sowie Waffensicherheitsdokumentation sind fest in Design und Qualifizierung integriert, was Zeit und Kosten erhöht, jedoch die Wiederverwendung über mehrere Plattformen hinweg unterstützt.
Nachgelagert beschaffen Hauptauftragnehmer und Plattform-OEMs (Integratoren von Panzerfahrzeugen und Marineschiffen) RWS zunehmend über mehrjährige Rahmenverträge, die Ersatzteile, Schulungen und Depot-Support bündeln. Offset- und Lokalmontagebestimmungen beeinflussen, wo die endgültige Integration erfolgt. Aktuelle Programmaktivitäten spiegeln diese Struktur wider: Patria beauftragte Kongsberg mit Lieferungen von PROTECTOR RS4 für deutsche und schwedische CAVS 6x6-Fahrzeuge (Februar 2026), während General Dynamics Land Systems EOS Defense Systems USA für eine bedeutende US-Army-Bodenkampfplattform mit Fertigung in Huntsville, Alabama, auswählte (angekündigt 2026). Tier-2-Zulieferer liefern maschinell gefertigte und elektromechanische Komponenten für diese Programme, und die Kette bleibt anfällig für Engpässe bei Halbleitern, Präzisionsgetrieben und der Verfügbarkeit von IR-Detektoren.
Wettbewerbslandschaft
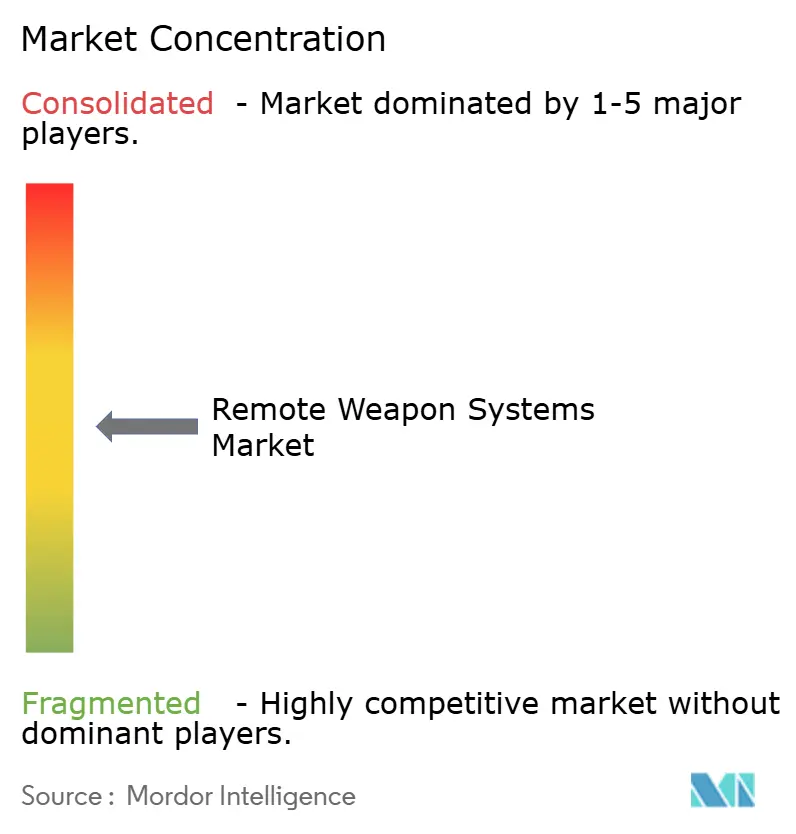
Der Markt weist eine moderate Konsolidierung auf, wobei führende Akteure einen bedeutenden Anteil halten. Kongsberg Gruppen, Elbit Systems und Rafael Advanced Defense Systems verankern Führungspositionen durch jahrzehntelange Nutzerbeziehungen und proprietäre Sensorfusionstechnologie. Jüngste Produkteinführungszyklen führen KI-gesteuerte Zielerkennung, modulare RaketenAdapter und Stabilisierung der nächsten Generation ein und erhalten so den Wettbewerbsvorteil. Raumfahrtkonzerne, darunter RTX und Leonardo, treten durch Akquisitionen ein, während Singapore Technologies Engineering kostengünstige Fertigung nutzt, um in preissensible asiatische Programme einzudringen.
Patentierte Algorithmen für automatisierte ballistische Lösungen und Rückstoßdämpfungsmechanismen verlängern technologische Wettbewerbsvorteile. Exportlizenzportfolios und Compliance-Infrastruktur bilden weitere Markteintrittsbarrieren, da aufstrebenden Lieferanten die Breite der Genehmigungen fehlt, um multiregionale Ausschreibungen zu adressieren. Nischenanbieter wie EOS Defense Systems erringen dennoch Marktanteile durch gegen Drohnen optimierte Varianten für Expeditionskräfte, und Hanwha Systems sichert sich inländische koreanische Programme im Rahmen der Selbstversorgungspolitik der Verteidigungsindustrie. Strategische Kooperationen, Offsetpartnerschaften und Koproduktionsabkommen bleiben bevorzugte Taktiken, um Lokalisierungsvorschriften zu erfüllen und politische Risiken zu reduzieren.
Die Anfälligkeit der Lieferkette prägt die Wettbewerbsstrategie, da Halbleitermangel und Verzögerungen bei Speziallegierungen die Lieferpläne gefährden. Größere Unternehmen setzen auf Doppelbeschaffung, Komponentenbevorratung und vertikale Integration, um die vertragliche Leistung aufrechtzuerhalten. Digitale-Zwillings-Software beschleunigt Wartungsausbildungszyklen und untermauert prädiktive lebenszyklusbegleitende Supportangebote und stärkt die Kundenbindung über Produktlebenszyklen von annähernd 25 Jahren. Die Wettbewerbsintensität wird voraussichtlich zunehmen, da KI-zentrierte Start-ups mit Plattform-Originalgeräteherstellern zusammenarbeiten und die Grenze zwischen Software- und Hardware-Wertschöpfung weiter verwischen.
Marktführer für Fernwaffensysteme
Rheinmetall AG
Kongsberg Gruppen ASA
Elbit Systems Ltd.
Rafael Advanced Defense Systems Ltd.
ASELSAN
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ferngesteuerte Waffensysteme
- Kongsberg Gruppen ASA
- Elbit Systems Ltd.
- Rafael Advanced Defense Systems Ltd.
- RTX Corporation
- Saab AB
- Leonardo S.p.A
- Electro Optic Systems (EOS)
- ASELSAN
- General Dynamics Corporation
- BAE Systems plc
- Thales Group
- FN Browning Group
- Rheinmetall AG
- Hanwha Systems Co., Ltd.
- Singapore Technologies Engineering Ltd.
- Moog Inc.
- IAI
- KNDS N.V.
Lesen Sie die Analyse der ferngesteuerte Waffensysteme-Unternehmen

Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich auf Multi-Waffen-RWS-Upgrades mit Counter-UAS-Fähigkeit und Neubauintegrationen, da Käufer Konfigurationen flottenweit standardisieren, um Schulung und Instandhaltung zu vereinfachen. Beschaffungsaktivitäten im frühen Jahr 2026 verdeutlichen diese Richtung: Kongsberg erhielt eine Vertragsänderung für PROTECTOR RT20-Türme für das US Marine Corps Advanced Reconnaissance Vehicle (ARV) und sicherte sich zudem Aufträge im Zusammenhang mit Patria CAVS 6x6-Fahrzeugen für Deutschland und Schweden (140 Millionen EUR, Februar 2026). In Schweden bestellte die FMV Saab Trackfire RWS (rund 1,5 Milliarden SEK, Januar 2026) für die Modernisierung von Heer und amphibischen Kräften, was die Nachfrage nach stabilisierten Lafetten sowohl bei Land- als auch bei Küstenstreitkräften verstärkt.
Ein zweiter Weißraumbereich betrifft die Einführung von RWS jenseits traditioneller bemannter Plattformen, einschließlich modularer Architekturen für unbemannte Landfahrzeuge und konfigurierbare Bodenstationen. In diesen Fällen sind gemeinsame Steuerungsschnittstellen und sicherheitsgeprüfte Autonomiefunktionen neben der Lafette von Bedeutung. Industrielle Standorte und lokalisierte Produktion können zudem Chancen für Zulieferer schaffen, die compliance-fertige Exporte mit Montage und Instandhaltung im Land kombinieren können. Die Vertragsaktivitäten von EOS Defense Systems USA im Zusammenhang mit einem großen US-Army-Bodenkampfprogramm sowie weitere im April 2026 gemeldete US-Aufträge zeigen, wie Hauptauftragnehmer RWS-Arbeiten in heimische Fertigungsökosysteme verlagern. Regionsübergreifend drängen Exportkontrollbeschränkungen (ITAR/EU-Kontrollen) und dringende Anforderungen zur Drohnenabwehr Käufer zu Anbietern mit etablierten Genehmigungsprozessen, validierten Software-Baselines und ausgereiftem Support über den gesamten Lebenszyklus.
Recent Industry Developments in Markt für ferngesteuerte Waffensysteme
- Juni 2026: Electro Optic Systems (EOS) meldete einen Großauftrag für sein Counter-Drohnen-Fernbedienwaffensystem Slinger von der in den VAE ansässigen Generation 5 Holding L.L.C. und skizzierte Pläne im Zusammenhang mit einem Joint Venture. Der Schritt hob counter-UAS-konfigurierte RWS als hochwertige Beschaffungskategorie hervor und stärkte die Positionierung von EOS im Nahen Osten, wo schnelle Einführung und lokalisierte industrielle Beteiligung die Auftragsvergabe beeinflussen.
- Oktober 2025: Kongsberg Defence and Aerospace kündigte eine Partnerschaft mit der US Army an, um Fähigkeiten zur Abwehr unbemannter Luftfahrzeugsysteme in RWS zu integrieren, die im Rahmen des CROWS-Programms geliefert werden. Die Partnerschaft verband flottenweite Nachrüstungswege mit neuen Ergänzungen bei Sensorik und Feuerleitung und verstärkte den Wandel von einfachen Lafetten zu integrierten, aufrüstbaren Waffen- und Sensorknoten.
- April 2024: Milrem Robotics meldete für 2024 ein dreistelliges Wachstum der Bestellungen für sein unbemanntes Landfahrzeug THeMIS, wobei viele Konfigurationen von Partnern gelieferte Fernbedienwaffensysteme integrieren. Dies deutete auf eine steigende Nachfrage nach modularen, unbemannt-kompatiblen Waffenstationen hin und verstärkte die Betonung standardisierter mechanischer und digitaler Schnittstellen zwischen UGVs und RWS-Lieferanten.


Markt für ferngesteuerte Waffensysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst fernbediente Waffenstationen und ferngesteuerte Waffensysteme, die es einem Bediener ermöglichen, Ziele aus geschützten Positionen zu erkennen, zu verfolgen und zu bekämpfen, entweder auf einer Plattform oder als feste Installation. Der Umsatz wird für vollständige Systeme und die Kernhardware erfasst, die ihren Einsatz ermöglicht.
Ausschlüsse aus dem Umfang: Wir schließen manuelle Waffenmontierungen, einfache Geschütztürme ohne Fernbetätigung und allgemeine Kommunikationsausrüstung aus, die unabhängig von einem Waffensystem verkauft wird.
Segmentierungsübersicht
- Nach Plattform
- Land
- Gepanzerte Kampffahrzeuge
- Autonome Plattformen / Unbemannte Bodenfahrzeuge
- Stationäre Bodenstützpunkte
- Marine
- Patrouillenschiffe und Offshore-Patrouillenfahrzeuge
- Korvetten und Fregatten
- Luftgestützt
- Hubschrauber
- Starrflügelflugzeuge
- Unbemannte Luftfahrzeuge / Unbemannte Kampfluftfahrzeuge
- Land
- Nach Waffentyp
- Kleinkaliber (≤12,7 mm)
- Mittelkaliber (20–40 mm)
- Raketenintegrierte Stationen
- Nicht-Letale Nutzlasten
- Nach Komponente
- Sensoren und EO/IR-Suiten
- Waffen und Rüstungsgüter
- Mensch-Maschine-Schnittstelle (MMS)
- Feuerleitung und Ballistische Rechner
- Stabilisierungseinheiten
- Nach Endnutzer
- Militär
- Innere Sicherheit
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischforschung
Schreibtischforschung wird verwendet, um den Nachfragekontext festzulegen und Annahmen realistisch zu halten, bevor wir mit Branchenteilnehmern sprechen. Wir beziehen uns auf öffentliche Verteidigungshaushalt- und Beschaffungssignale (wie offizielle Veröffentlichungen des Verteidigungsministeriums und Haushaltsdokumente), Rüstungstransferoffenlegungen und Vertragsbekanntmachungen, soweit verfügbar. Wir verwenden auch Quellen wie SIPRI, UN Comtrade für Handelsmuster in Bezug auf relevante Waffen- und Optikkategorien sowie NATO- oder nationale Normungsdokumente, die Systemanforderungen und Integrationserwartungen klären.
Um den Kontext in Markteingaben zu übersetzen, prüfen wir Jahresberichte, 10-K-ähnliche Einreichungen und Investorenpräsentationen von börsennotierten Verteidigungsgruppen sowie Pressemitteilungen und seriöse Verteidigungsmedienberichte, die Programmzeitpläne und Upgrades erwähnen. Patentdatenbanken werden überprüft, um festzustellen, wo Innovationen in den Bereichen Stabilisierung, Feuerleitkontrolle und Elektrooptik aktiv sind, und eine Import-/Export-Versanddatenbank auf Sendungsebene wird selektiv verwendet, um die Handelsflussrichtung für wichtige Teilsysteme zu validieren. Diese Schreibtischforschungsquellen sind illustrativ, und viele andere öffentliche Dokumente und Datensätze wurden ebenfalls für die Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, zu bestätigen, was tatsächlich gekauft und installiert wird, und dann unsere Volumen- und Preisannahmen einem Stresstest zu unterziehen. Wir sprechen mit einer Mischung aus Systemintegratoren, Teilkomponentenlieferanten und beschaffungsorientierten Experten und decken APAC, EMEA und Amerika ab, damit regionale Kaufzyklen nicht übergewichtet werden. Wo Sekundärdaten dünn sind, wird das Interview-Feedback verwendet, um Bereiche für Upgraderaten, typische Konfigurationen und den zeitlichen Abstand zwischen Auftragsvergabe und Lieferung einzugrenzen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 12 % | APAC: 41 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 34 % | EMEA: 33 % |
| Kleinere Akteure: 15 % | Manager: 54 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Aufbau, der die Nachfrage anhand von Verteidigungsbeschaffungssignalen, Plattformmodernisierungsplänen und beobachteten Lieferplänen für Fahrzeuge, Marineplattformen und Luftfahrzeuge rekonstruiert, die typischerweise diese Stationen tragen. Dieser Nachfragepool wird mithilfe von Systemeinbauraten und einer praktischen Preisleiter nach Plattform und Waffenklasse in einen Marktwert umgewandelt und dann durch die finanzierten und in die Integration übergehenden Programme gefiltert.
Um die Gesamtsummen zu verankern, korroborieren wir das Ergebnis mit selektiven Bottom-up-Annäherungen, wie z. B. der Stichprobenentnahme von Stückzahlen aus öffentlichen Vertragsbekanntmachungen, der Nutzung von Kanalprüfungen zu typischen Stücklistenaufteilungen und dem Vergleich implizierter Umsätze mit der in Interviews besprochenen Lieferantenexposition. Zu den wichtigsten Eingaben gehören Trends bei den Verteidigungskapitalausgaben, aktive Beschaffungs- und Nachrüstprogramme, installierte Basis und Ersatzzyklen für gepanzerte Fahrzeuge und Marineschiffe, durchschnittlicher Systeminhalt nach Komponente (Montierung, Stabilisierung, Feuerleitkontrolle, Elektrooptik) und Preisentwicklung nach Integrationskomplexität. Prognosen werden mithilfe einer Szenarioanalyse erstellt, die auf Expertenmeinungen zur Beschaffungszeitplanung verankert ist, mit separaten Fällen für schnellere Modernisierung, verzögerte Auftragsvergaben und stabiles Haushaltswachstum. Bei Lücken in dünn besiedelten Regionen wenden wir Proxy-Penetrationsraten aus vergleichbaren Programmen an und validieren dann die Richtung mit den Befragten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, darunter die Gegenprüfung implizierter Stückzahlen mit öffentlichen Plattformlieferungen und Upgrade-Ankündigungen sowie die Prüfung, ob regionale Ausgabenanteile mit der beobachteten Beschaffungsaktivität übereinstimmen. Ausreißer werden überprüft, Annahmen werden erneut geöffnet, wenn große Abweichungen auftreten, und eine Nachverfolgung wird ausgelöst, wenn das Interview-Feedback mit den Schreibtischsignalen zu Zeitplanung oder Preisgestaltung in Konflikt steht.
Vor der Freigabe durchlaufen das Modell und die schriftliche Logik schrittweise Analytikerprüfungen, damit Berechnungsverknüpfungen, Währungsbehandlung und Wachstumstreiber über alle Abschnitte hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Vertragsabschlüsse, Konflikte oder Haushaltsänderungen die kurzfristige Nachfrage verschieben. Kurz vor der Lieferung führt ein Analyst einen neuen Durchgang durch, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Marktgröße für ferngesteuerte Waffensysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ferngesteuerte Waffensysteme unterscheiden sich häufig, weil Unternehmen die Grenze unterschiedlich ziehen, was als vollständiges System gilt, welche Plattformen einbezogen werden und welches Jahr sie als aktuellen Wert behandeln. Unterschiede entstehen auch dadurch, wie die Beschaffungszeitplanung gehandhabt wird, da Aufträge weit vor den Lieferungen bekannt gegeben werden können, bevor sie als anerkannter Umsatz verbucht werden.
Vertragsauftragssummen, Plattformlieferpläne und das Tempo der Nachrüstprogramme sind die Belege, die die Schätzung von Mordor Intelligence in Höhe von 14,6 Milliarden USD (2026) mit dem verknüpfen, was voraussichtlich innerhalb des Jahres geliefert und integriert wird. Wenn diese Signale nicht konsistent angewendet werden, können einige Schätzungen stärker auf langfristige Absichten ausgerichtet sein, angrenzende Waffenstationskategorien vermischen oder eine glattere Preiskurve anwenden, die keine höherpreisigen stabilisierten und sensorintensiven Konfigurationen widerspiegelt.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,6 Milliarden USD (2026) | |
| Global Consultancy A | 11,66 Milliarden USD (2025) | Verwendet ein Basisjahr 2025, und der Umfang ist weniger explizit darin, wie die Zeitplanung von Auftragsvergabe versus Lieferung behandelt wird, was beeinflussen kann, was in beschaffungsintensiven Märkten als Umsatz des laufenden Jahres gezählt wird. |
| Industry Publisher B | 7,5 Milliarden USD (2025) | Scheint eine engere systemdefinition anzuwenden, die begrenzt, was als vollständiges ferngesteuertes Waffensystem gezählt wird, was die Gesamtsummen reduzieren kann, wenn Elektrooptik-, Stabilisierungs- und Feuerleitkontrollinhalte nicht vollständig erfasst werden. |
Über die drei Zahlen hinweg wird die Streuung hauptsächlich durch die Jahresausrichtung und durch den Umfang des als umsatzrelevant gezählten Systeminhalts erklärt. Indem wir die Berechnungen auf Beschaffungssignale und interviewvalidierte Preisgestaltung und Zusammensetzung zurückführen, können wir eine ausgewogene Gesamtsumme präsentieren, die mit denselben Schritten wiederholt und aktualisiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Fernwaffensysteme im Jahr 2031 voraussichtlich erreichen?
Es wird prognostiziert, dass er USD 23,45 Milliarden erreicht, unterstützt durch einen CAGR von 9,95 % zwischen 2026 und 2031.
Welche Plattformkategorie führt derzeit die Ausgaben für Fernwaffensysteme an?
Landsysteme machen 57,68 % des Umsatzes von 2025 aus, getrieben durch Rüstungsfahrzeug-Nachrüstungen und Programme für unbemannte Bodenfahrzeuge.
Warum gewinnen mittelkalibrige Stationen bei der Beschaffung an Vorzug?
Die 20–40 mm-Klasse bietet höhere Letalität gegen Drohnen und leichte Panzerung bei weiterhin kostengünstigen Lösungen im Vergleich zu Raketenoptionen.
Welche Region verzeichnet das schnellste Wachstum bei neuen Installationen?
Der asiatisch-pazifische Raum weist bis 2031 den höchsten CAGR von 10,02 % auf, dank Marinemodernisierungsinitiativen.
Welchen Nutzen bieten KI-gestützte Feuerleitsysteme für Bediener?
Integrierte Algorithmen automatisieren Zielerkennung und ballistische Berechnungen, verbessern die Trefferwahrscheinlichkeit beim ersten Schuss und reduzieren die Arbeitsbelastung der Besatzung.
Was schränkt die Verbreitung in finanzschwachen Verteidigungsmärkten ein?
Hohe Endkosten, laufende Wartungskosten und eingeschränkter Zugang zu Finanzierungsprogrammen hemmen die breite Einführung.
Seite zuletzt aktualisiert am:



