
Marktgröße und Marktanteil für Formtrennmittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.71 Milliarden US-Dollar |
| Marktgröße (2032) | 3.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.13 % |
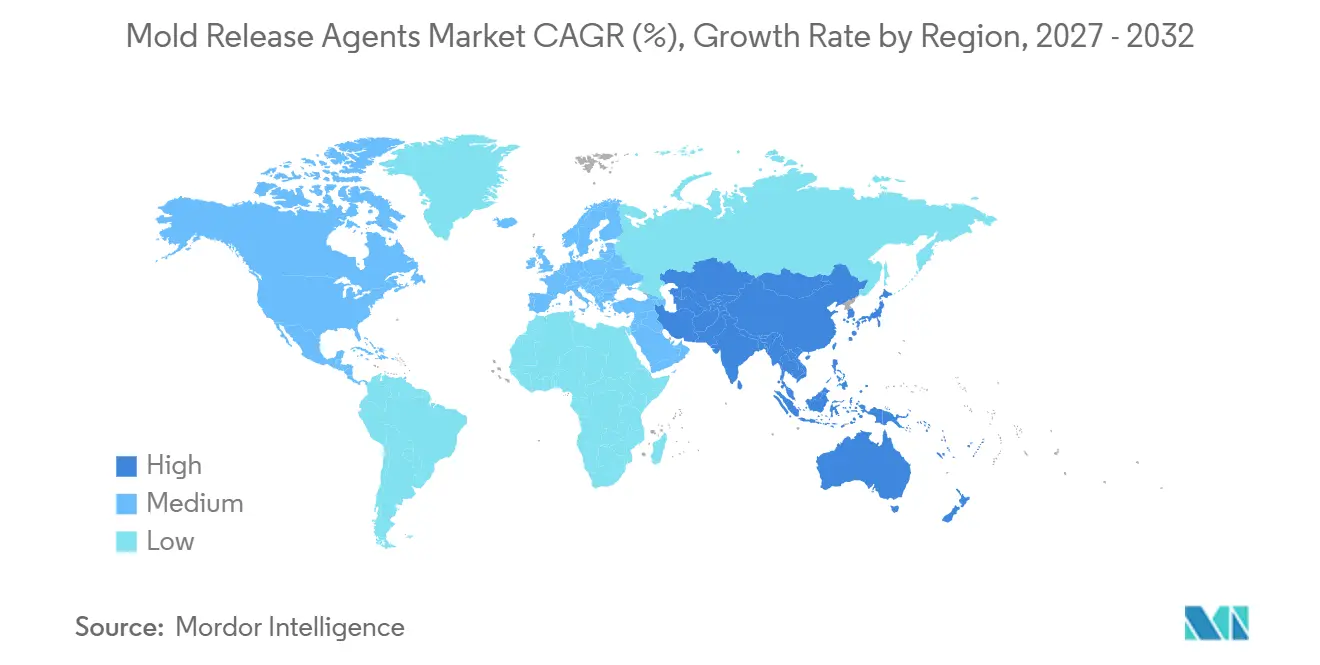
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
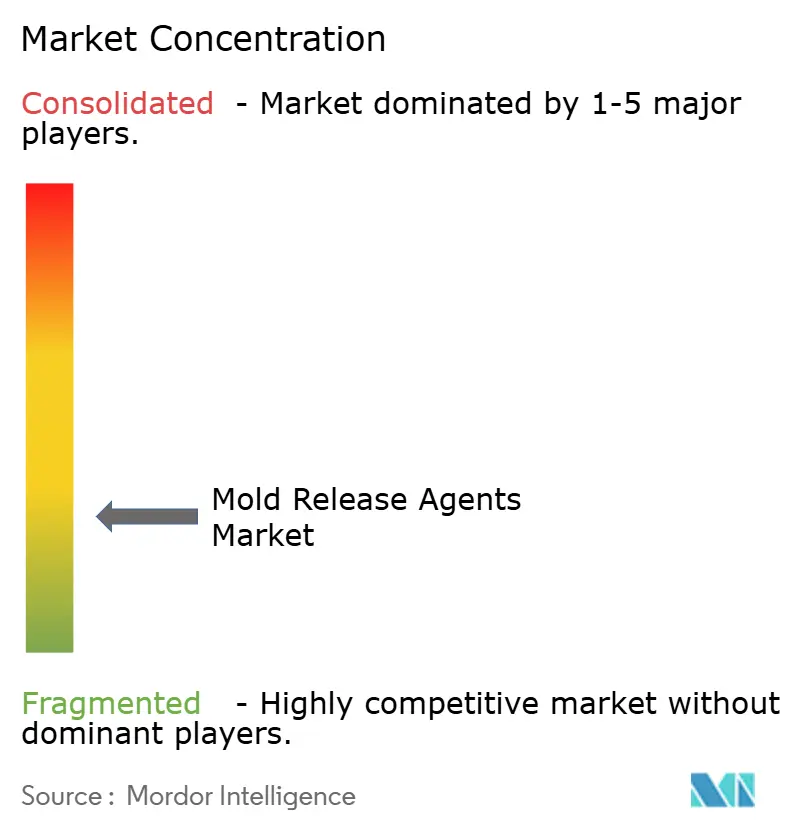
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Formtrennmittel von Mordor Intelligence
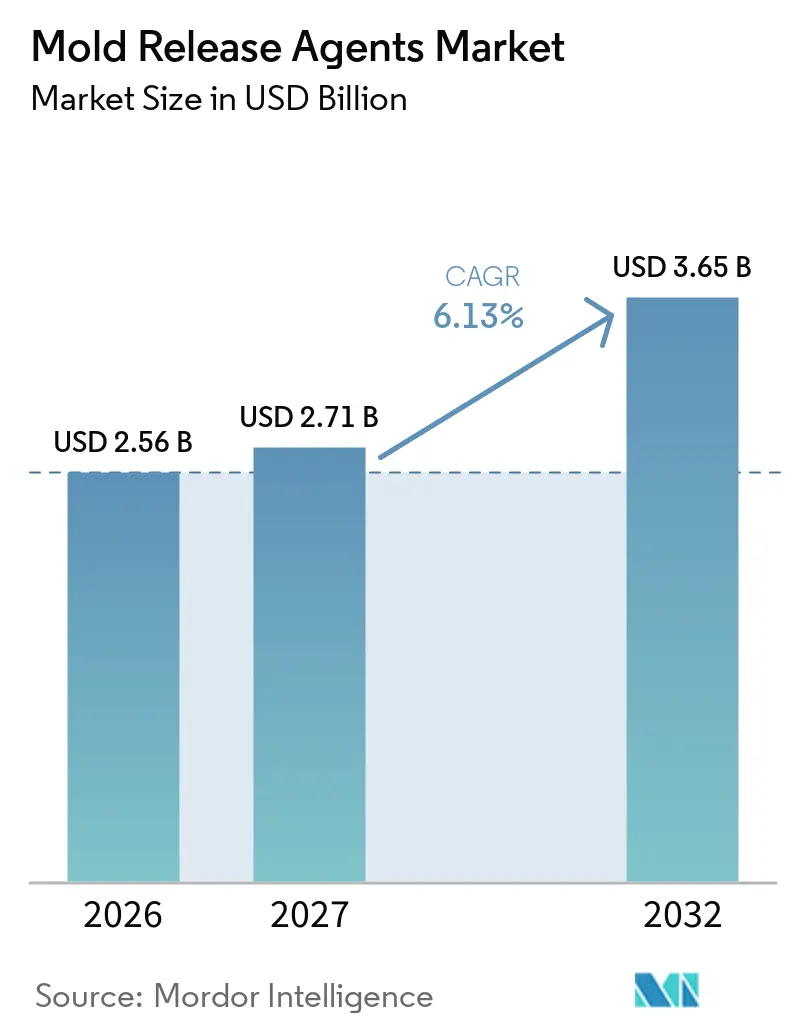
Die Marktgröße für Formtrennmittel wurde 2026 auf 2,56 Milliarden USD geschätzt und soll von 2,71 Milliarden USD im Jahr 2027 auf 3,65 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2027–2032). Der Markt für Formtrennmittel wird von Herstellern getragen, die eine gleichmäßige Entformung, geringeren Ausschuss und eine längere Formlebensdauer beim Gießen, bei Kunststoffen, Gummi und Verbundwerkstoffen benötigen. Die Elektrifizierung des Automobilsektors erhöht den Einsatz von Aluminium-Druckgussteilen, was die Anforderungen an eine stabile Trennleistung beim Hochdruckdruckguss verstärkt. Die Entwicklung wasserbasierter und fluorfreier Produkte gewinnt an Bedeutung, da Emissionsvorschriften und Kundenqualifizierungsanforderungen die Formulierungsentscheidungen neu gestalten. Luft- und Raumfahrt- sowie Windkomponentenhersteller schaffen Chancen für Lieferanten, die anspruchsvolle Mehrzyklusleistungen und Zertifizierungsanforderungen erfüllen können. Der Markt für Formtrennmittel begünstigt auch Lieferanten, die Kunden bei Produktversuchen, Geräteeinstellungen und Genehmigungsprozessen unterstützen können.
Wichtigste Erkenntnisse des Berichts
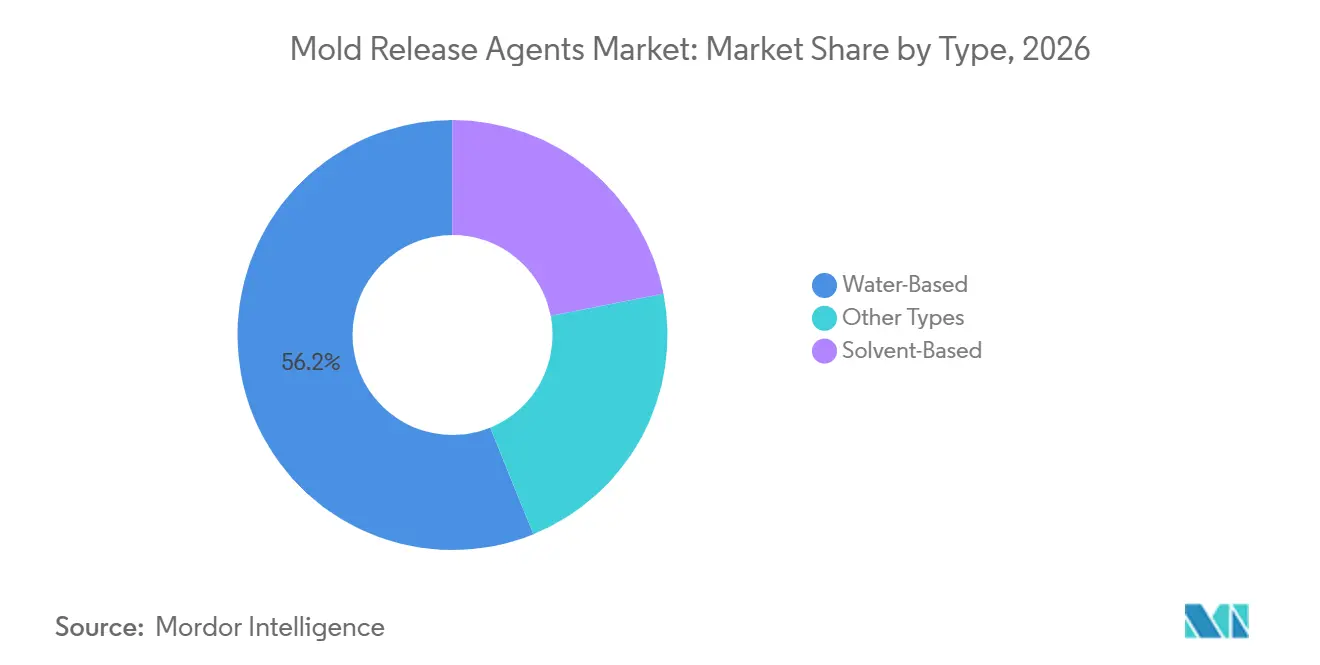
- Nach Typ hielten wasserbasierte Trennmittel im Jahr 2026 einen Marktanteil von 56,15 % am Markt für Formtrennmittel und werden voraussichtlich bis 2032 mit einer CAGR von 6,46 % wachsen.
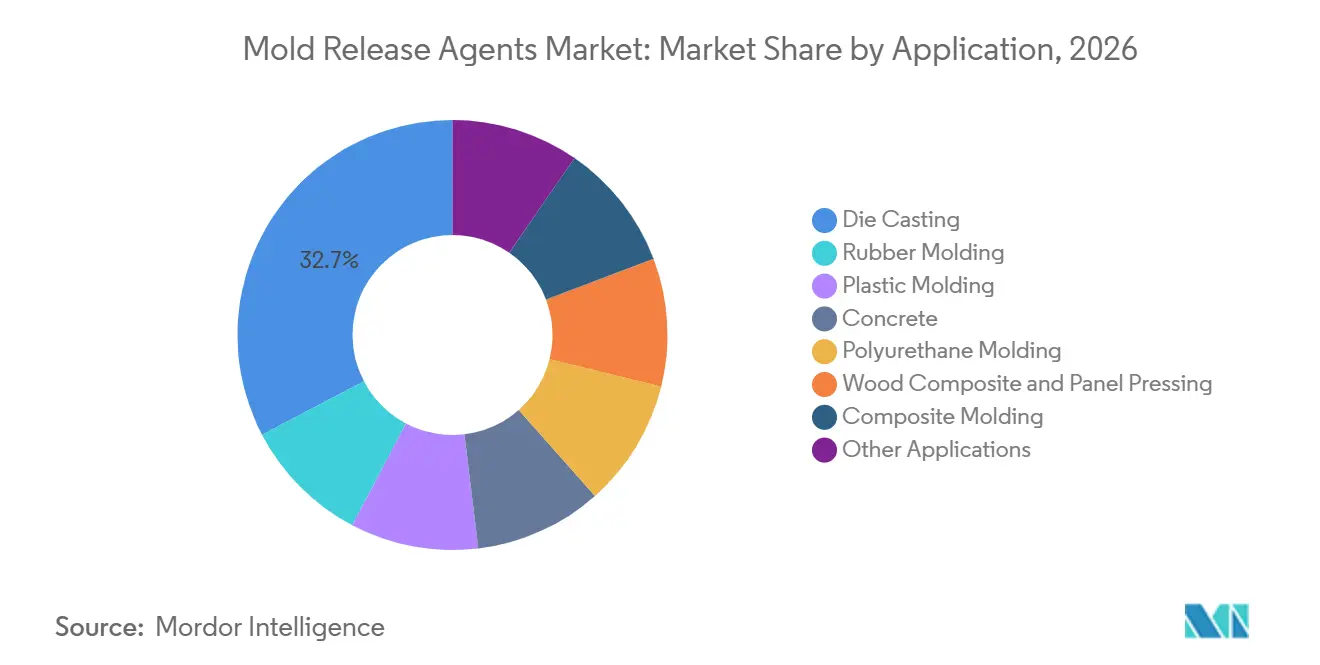
- Nach Anwendung hielt Druckguss im Jahr 2026 einen Marktanteil von 32,67 % am Markt für Formtrennmittel, während Polyurethanformung voraussichtlich bis 2032 mit einer CAGR von 7,19 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 44,73 % am Markt für Formtrennmittel und wird voraussichtlich bis 2032 mit einer CAGR von 7,13 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau im Automobilbereich und Strukturguss für Elektrofahrzeuge | +1.8% | Global, konzentriert in Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Produktion von Formteilen in Asien-Pazifik | +1.5% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wechsel zu wasserbasierten und PFAS-freien Formulierungen | +1.2% | Global, mit regulatorisch bedingter Beschleunigung in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Verbundwerkstoffherstellung in der Luft- und Raumfahrt sowie der Windenergie | +0.9% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach längerer Formlebensdauer und geringerem Ausschuss | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau im Automobilbereich und Strukturguss für Elektrofahrzeuge
Die weltweiten Verkäufe von Elektrofahrzeugen erreichten 2025 20 Millionen Einheiten, was mehr als einem von vier weltweit verkauften Neuwagen entspricht. Elektrofahrzeugplattformen verwenden gewichtsmäßig 25–27 % mehr Aluminium als Plattformen mit Verbrennungsmotor. Batteriegehäuse, Motorgehäuse und Unterbodenstrukturen sind auf Druckgussteile angewiesen, was die Nachfrage im Markt für Formtrennmittel stützt. Hochdruckdruckguss machte 2025 70–80 % der Automobilgussteile aus, und größere Gießmaschinen erhöhen den Bedarf an stabilem Formschutz und Wärmeübertragung. Chem-Trend L.P. brachte im März 2025 SL-10187 für den Hochdruckaluminiumguss auf den Markt, mit Biostabilität, Wärmeaustausch und Schweißschutz als angegebenen Leistungszielen. Ein Ausfall in einer Strukturgusszelle kann Ausschuss- und Garantiekosten verursachen, die die Kosten des Trennmittels übersteigen, was technisch qualifizierte Lieferbeziehungen begünstigt.
Wechsel zu wasserbasierten und PFAS-freien Formulierungen
Die U.S. Environmental Protection Agency änderte 2025 die nationalen Standards für flüchtige organische Verbindungen (VOC) für Aerosolbeschichtungen. Die Regelung legte die Grenzwertgrenze für die Kategorie Formtrennbeschichtungen auf 1,10 g O₃/g Produkt fest und trat am 17. Juli 2025 in Kraft[1]. Diese Anforderung unterstützt die Entwicklung von Produkten mit niedrigem VOC-Gehalt und stärkt die wirtschaftliche Grundlage für wasserbasierte Systeme im Markt für Formtrennmittel. Produktänderungen können Tests, Dokumentation und Kundengenehmigungen erfordern, bevor ein neu formuliertes Material wieder auf eine genehmigte Lieferantenliste aufgenommen werden kann. Größere Lieferanten können parallele Entwicklungsprogramme und technischen Support über mehrere Produktlinien hinweg finanzieren. Kleinere Hersteller können einen schwierigeren Übergang erleben, wenn Formulierungsarbeiten und Kundenversuche gleichzeitig stattfinden.
Wachsende Produktion von Formteilen in Asien-Pazifik
Die Produktionsbasis in Asien-Pazifik stützt die Nachfrage nach Formtrennprodukten, die beim Druckguss, Spritzguss und der Gummiverarbeitung eingesetzt werden. Indien entwickelt sich zu einem weiteren Nachfragezentrum, wobei Aktivitäten im Bereich spritzgegossener Kunststoffe und Investitionen von Automobilzulieferern die Nutzung in verschiedenen Formgebungsverfahren unterstützen. Vietnam, Thailand und Indonesien nehmen Aktivitäten in der Elektronik- und Leichtfahrzeugmontage auf, was Chancen für den Markt für Formtrennmittel schafft, wenn neue Fertigungslinien installiert werden. Lieferanten können stärkere Kundenbeziehungen aufbauen, wenn sie neben dem Material selbst auch Prozessberatung anbieten.
Ausbau der Verbundwerkstoffherstellung in der Luft- und Raumfahrt sowie der Windenergie
Verbundwerkstoffformen für Windturbinenblätter erfordern Trennprodukte, die ihre Leistung über wiederholte Entformungszyklen aufrechterhalten können. Großmaßstäbliche Tests an 40-Meter-Blattformen ergaben, dass die Entformungskräfte mit aufeinanderfolgenden Zyklen anstiegen. Dies erhöht den Wert von Mehrzyklusprodukten im Markt für Formtrennmittel, insbesondere wenn die Formreinigung die Produktionszeit beeinflusst. Luft- und Raumfahrtkunden verlangen außerdem eine umfangreiche Produktqualifizierung, bevor Trennmaterialien in strukturellen Verbundwerkstoffprozessen eingesetzt werden können. Chem-Trend L.P. erhielt im Februar 2026 eine Integrated Product Support (IPS)-Zertifizierung für Zyvax 1070W EU für Anwendungen beim automatisierten Bandlegen und der Faserplatzierung in der Luft- und Raumfahrt. Die Zertifizierung umfasste ein wasserbasiertes, fluorfreies, silikonfreies Produkt und erhöhte die genehmigten Lösungen des Lieferanten für diesen Kunden auf 5.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| VOC-, PFAS- und Lösungsmittel-Compliance-Kosten | -0.8% | Nordamerika und EU, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität und Verfügbarkeitsschwankungen bei Rohstoffen | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Silikonmigration und Haftungsversagen nach dem Formen | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
VOC-, PFAS- und Lösungsmittel-Compliance-Kosten
VOC-Grenzwerte (flüchtige organische Verbindungen) verpflichten Hersteller, die in Aerosol- und anderen Trennprodukten verwendeten Trägersysteme zu überprüfen. Die US-amerikanischen Bundesvorschriften für Aerosolbeschichtungen von 2025 machen regulatorische Dokumentation und Formulierungstests für Lieferanten in dieser Kategorie wichtiger. Die Neuqualifizierung durch Kunden kann Zeit und Kosten verursachen, wenn ein Hersteller eine etablierte Chemie ersetzt. Diese Anforderungen können Unternehmen begünstigen, die über Laborkapazitäten, Anwendungsingenieure und umfangreiche Kundensupportteams verfügen. Der Markt für Formtrennmittel kann sich daher in regulierten Produktkategorien stärker konzentrieren, ohne dass sich die Anzahl der Lieferanten abrupt ändert. Kunden können auch aktualisierte Anwendungshinweise und Umweltdokumentation anfordern, wenn sich Sprühpraktiken oder die Produktzusammensetzung ändern.
Preisvolatilität und Verfügbarkeitsschwankungen bei Rohstoffen
Der Markt für Formtrennmittel ist auf Silikonöle, Wachse und Spezialtenside angewiesen, die auf unterschiedliche Versorgungsbedingungen reagieren. Silikonbasierte Trennmaterialien sind der Verfügbarkeit und den Kosten zyklischer Siloxan-Vorprodukte ausgesetzt, während wachsbasierte Produkte von erdölgebundenen Einsatzstoffen abhängen. Diese Exposition kann die Margen verringern, wenn Lieferverträge sofortige Preisanpassungen verhindern. Hersteller mit längeren Liefervereinbarungen können plötzliche Schwankungen bei den Inputkosten besser bewältigen. Regionale Lieferanten haben möglicherweise weniger Flexibilität, Kostenänderungen aufzufangen und gleichzeitig Leistungsspezifikationen einzuhalten. Die Versorgungskontinuität bleibt wichtig, da Formkunden in der Regel gleichbleibende Produktion und geringen Ausschuss gegenüber häufigen Materialwechseln priorisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Wasserbasierte Systeme führen sowohl bei Volumen als auch beim WachstumWasserbasierte Systeme hielten 2026 einen Marktanteil von 56,15 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,46 % wachsen. Dieses Segment hatte 2026 die größte Marktgröße unter den aufgeführten Produkttypen im Markt für Formtrennmittel. Wasserbasierte Emulsionen können Silikonpolymere, Wachsdispersionen, Fettsäurederivate und andere Wirkstoffe zur Unterstützung der Benetzung und Filmbildung verwenden. Die Materialien sind zunehmend relevant, wenn Kunden Produkte mit niedrigerem VOC-Gehalt suchen, ohne auf Mehrfachtrennleistung zu verzichten. Chem-Trend L.P. präsentierte 2775W auf der Composites and Advanced Materials Expo (CAMX) 2025 als wasserbasierten, VOC-freien, fluorfreien Trennmittel, das bis zu 4-mal mehr Trennvorgänge pro Anwendung als herkömmliches Pastenwachs bieten soll. Diese Art von Produkt zeigt, wie Leistungsverbesserungen den Übergang weg von Lösungsmittelträgern in Verbundwerkstoffprozessen unterstützen können.
Lösungsmittelbasierte Systeme spielen weiterhin eine Rolle bei der Hochgeschwindigkeits-Gummivulkanisierung, komplexen Formfüllungen und in Anlagen, wo Wasserqualität oder Betriebstemperatur die Emulsionsstabilität beeinflussen. Ihre fortgesetzte Nutzung spiegelt prozessspezifische Anforderungen wider und keinen einheitlichen Produktwechsel. Andere Typen umfassen Aerosol- und Trockenfilmprodukte, die in Wartungs- und Präzisionsanwendungen eingesetzt werden. Diese Kategorien bedienen engere Bedürfnisse und haben eine stabilere Nachfrage. Die Formtrennmittelbranche erfordert weiterhin mehrere Chemien, da einzelne Fertigungslinien unterschiedliche Zykluszeiten, Temperaturen und Oberflächenfinish-Anforderungen haben. Lieferanten, die wasserbasierte Produkte und spezialisierte Alternativen anbieten, können Kunden bedienen, die Materialien für mehrere Anwendungen qualifizieren müssen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Druckguss sichert den Umsatz, während Polyurethanformung am schnellsten wächstDruckguss hielt 2026 einen Marktanteil von 32,67 %. Das Verfahren nutzt hohe Taktfrequenzen, große Formoberflächen und kontrollierte Verdünnung, was eine gleichmäßige Nachfrage nach Trennmaterialien erzeugt. Aluminiumbatteriegehäuse, Motorgehäuse und Unterbodenstrukturen unterstützen den Einsatz von Druckgussteilen in der Elektrofahrzeugproduktion. Die weltweiten Elektrofahrzeugverkäufe erreichten 2025 20 Millionen Einheiten und stärken die Fertigungsbasis für diese Anwendungen. Der Markt für Formtrennmittel profitiert dort, wo Gießereilieferanten zuverlässige Entformung, Oberflächenqualität und Formschutz über lange Produktionsläufe benötigen.
Gummiformung stützt die Nachfrage in der Reifenproduktion, bei industriellen Dichtungen und flexiblen Automobilkomponenten. LANXESS bedient die Gummiwertschöpfungskette über sein Rhein-Chemie-Geschäft, das Verarbeitungsadditive und verwandte Materialien für Gummihersteller anbietet. Kunststoffformung unterstützt die Produktion von Unterhaltungselektronik, Verpackungen und Medizinprodukten, insbesondere dort, wo Spritzgusskapazitäten ausgebaut werden. Polyurethanformung wird voraussichtlich bis 2032 mit einer CAGR von 7,19 % wachsen, unterstützt durch Anwendungen in Automobilsitzen, Dämmung, Schuhwerk und medizinischen Gussteilen. Verbundwerkstoffformung, Betonschalungsfreigabe und Holzverbundstoffpressung bedienen jeweils unterschiedliche Fertigungsketten. Verbundwerkstoffanwendungen folgen der Luft- und Raumfahrt- sowie Windaktivität, während Beton- und Holzverbundstoffanwendungen mit der Bau- und Infrastrukturnachfrage verknüpft sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Formtrennmittel-Markt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 44,73 % und wird voraussichtlich bis 2032 mit einer CAGR von 7,13 % wachsen. China ist das wichtigste regionale Produktionszentrum aufgrund seiner Automobilgussoperationen und der großen Fertigungsbasis für Elektronik. Indien trägt durch sein Automobilzulieferernetzwerk und seine Kunststoffverarbeitungskapazitäten zur Nachfrage bei. Japan und Südkorea unterstützen Präzisionsanwendungen, die eine genaue Kontrolle der Oberflächenqualität von Formteilen erfordern. Diese Fertigungscluster verschaffen dem Formtrennmittel-Markt eine breite Kundenbasis in den Bereichen Guss, Kautschuk, Kunststoffe und Verbundwerkstoffe.
ASEAN-, Nordamerika- und Europa-Formtrennmittel-Markt
Vietnam, Thailand und Indonesien ziehen Elektronik- und Automobilmontage aus Produktionsstandorten mit höheren Kosten an. Diese Aktivität schafft neue Anforderungen an zugelassene Trennmaterialien, da Ausrüstungen und Lieferbeziehungen aufgebaut werden. Nordamerika und Europa sind wichtige Wertmärkte aufgrund ihrer regulatorischen Anforderungen, qualifizierten Lieferketten und der Konzentration von Hochspezifikationsanwendungen. In Nordamerika ist die Nachfrage nach Strukturaluminiumguss mit Investitionen in die Produktion von Elektrofahrzeugen verknüpft. Europa verfügt über eine etablierte Fertigungsbasis für Luft- und Raumfahrt sowie Windkraftverbundwerkstoffe, die den Einsatz von Produkten unterstützt, die anspruchsvolle Qualifikationsanforderungen erfüllen. LANXESS gab im September 2025 eine Erweiterung der Produktion von Kautschukverarbeitungspromotoren in seiner Anlage in Bushy Park, South Carolina, bekannt, wobei der Produktionsbeginn für November 2025 geplant ist[2].
Südamerika- und MEA-Formtrennmittel-Markt
Südamerika sowie der Nahe Osten und Afrika tragen durch Anwendungen mit spezifischen lokalen Nachfragemustern bei. Brasilien unterstützt die Betonschalungstrennmittel und den Automobilguss durch seine Bau- und Industrieaktivitäten. Argentinien liefert zusätzliche Nachfrage durch Landmaschinen und Automobilkomponenten. Die Länder des Golfkooperationsrats entwickeln die nachgelagerte Kunststoff- und Kautschukverarbeitung, wodurch Chancen entstehen, die an kohlenwasserstoffbasierte Rohstoffe geknüpft sind. Südafrika unterstützt die Nachfrage durch Automobilguss und die Herstellung von Katalysatoren. Infrastrukturbezogene Betontrennmittelanwendungen bilden in diesen Regionen eine stabile Basis, auch wenn speziellere Anwendungen in einem anderen Tempo wachsen.
Wettbewerbslandschaft
Der Markt für Formtrennmittel ist stark fragmentiert, wobei die fünf größten Akteure Henkel AG & Co. KGaA, Shin-Etsu Chemical Co., Ltd., Wacker Chemie AG, Dow und DAIKIN INDUSTRIES, Ltd. umfassen. Globale Lieferanten haben stärkere Positionen dort, wo Luft- und Raumfahrt, Automobilhersteller (OEM) und Verbundwerkstoffproduzenten zertifizierte Materialien und lange Genehmigungszyklen erfordern. Regionale Lieferanten bedienen weiterhin preissensible Gummi-, Kunststoff- und Betonanwendungen. Der Markt für Formtrennmittel belohnt technischen Service, da die Materialleistung eng mit dem Formzustand, der Applikationsmethode und den nachgelagerten Veredelungsanforderungen verbunden ist.
Freudenberg SE hat über Chem-Trend L.P. ein Portfolio genehmigter Zyvax-Verbundwerkstoff-Trennprodukte entwickelt. Die IPS-Genehmigung von Chem-Trend L.P. im Februar 2026 für Zyvax 1070W EU fügte eine wasserbasierte Lösung für die automatisierte Luft- und Raumfahrt-Verbundwerkstoffproduktion hinzu. Chem-Trend L.P. erhielt im Februar 2026 auch IPS-Genehmigungen für Zyvax WaterShield EU und Zyvax Sealer 1028W EU. Diese Genehmigungen können Wechselhürden schaffen, da ein Kunde seine eigene Prozessqualifizierung durchführen muss, bevor er eine Alternative übernimmt. DAIKIN INDUSTRIES, Ltd. erhielt im Juli 2025 das US-Patent 12391831 für eine fluorhaltige Polymer-Formtrennmittelzusammensetzung. Shin-Etsu Chemical Co., Ltd. erhielt im November 2025 das US-Patent 12473473 für eine Silikontrennmittelzusammensetzung, die fluorhaltige und fluorfreie Silikone kombiniert.
LANXESS bleibt durch sein Rhein-Chemie-Geschäft und das integrierte Verarbeitungsadditivangebot für die Gummiformung relevant. Die US-Produktionserweiterung des Unternehmens stärkt die lokale Verfügbarkeit für Gummikunden in Nordamerika. Wacker Chemie AG präsentierte POWERSIL Resin 710 auf der JEC World 2026 für Hochtemperatur-Verbundwerkstoffanwendungen und positionierte es als Alternative zu PTFE und PEEK in bestimmten Anwendungen. Dow, DAIKIN INDUSTRIES, Ltd., Shin-Etsu Chemical Co., Ltd. und Wacker Chemie AG konkurrieren durch ihre werkstoffwissenschaftlichen Kompetenzen in Silikon-, Fluorpolymer- und verbundwerkstoffbezogenen Anwendungen. Nicht-Silikon- und fluorfreie Systeme bleiben relevant, wo geformte Teileoberflächen späteres Kleben oder Lackieren unterstützen müssen. Die Formtrennmittelbranche wird voraussichtlich wettbewerbsintensiv bleiben, da Produktqualifizierung, Anwendungsunterstützung und Formulierungsbreite neben dem Preis eine wichtige Rolle spielen.
Marktführer in der Formtrennmittelbranche
-
Henkel AG & Co. KGaA
-
Shin-Etsu Chemical Co., Ltd.
-
Wacker Chemie AG
-
Dow
-
DAIKIN INDUSTRIES, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Formtrennmittel-Markt Unternehmen in diesem Bericht
- AXEL Plastics Research Laboratories, Inc.
- Chem-Trend L.P.
- Cresset Chemical
- DAIKIN INDUSTRIES, Ltd.
- Dow
- Freudenberg SE
- Henkel AG & Co. KGaA
- LANXESS
- Marbocote
- McGee Industries, Inc.
- Michelman, Inc.
- Miller-Stephenson Chemical Company, Inc.
- REXCO
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
Neueste Industrielle Entwicklungen in Formtrennmittel-Markt
- April 2026: Shanghai LoreChem Co., Ltd. präsentierte ihre halbpermanenten Formtrennmittel LubeKote und ThinkBond-Klebstofflösungen auf internationalen Branchenausstellungen. Die Präsentation unterstützt den Markt für Formtrennmittel durch die Förderung von Trennmitteltechnologien für Gummiformung, Polyurethanverarbeitung, Automobilkomponenten und Schuhwarenherstellung.
- April 2026: LANXESS präsentierte sein Gummiverarbeitungsportfolio auf der India Rubber Expo 2026, einschließlich der Reifenvulkanisierungs-Trennmittel Rhenodiv BP-337 und BP-338. Diese Produkte unterstützen den Markt für Formtrennmittel, indem sie eine saubere Entformung vulkanisierter Reifen ermöglichen und gleichzeitig den Materialverbrauch im Vergleich zu herkömmlichen reaktiven Systemen reduzieren.
Globaler Berichtsumfang des Marktes für Formtrennmittel
Formtrennmittel sind Substanzen, die auf Formoberflächen aufgetragen werden, um zu verhindern, dass geformte Materialien haften, und um die Entnahme fertiger Teile zu erleichtern. Sie unterstützen eine reibungslosere Entformung, reduzieren Oberflächenfehler und tragen zur Verbesserung der Produktionseffizienz in Fertigungs- und Materialverarbeitungsbetrieben bei.
Der Markt für Formtrennmittel ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in wasserbasiert, lösungsmittelbasiert und andere Typen unterteilt. Nach Anwendung ist der Markt in Druckguss, Gummiformung, Kunststoffformung, Beton, Polyurethanformung, Holzverbundstoff- und Plattenpressung, Verbundstoffformung und andere Anwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Formtrennmittel in 15 Ländern. Für jedes Segment wurden Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Wasserbasiert |
| Lösungsmittelbasiert |
| Andere Typen |
| Druckguss |
| Gummiformung |
| Kunststoffformung |
| Beton |
| Polyurethanformung |
| Holzverbundstoff- und Plattenpressung |
| Verbundstoffformung |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Wasserbasiert | |
| Lösungsmittelbasiert | ||
| Andere Typen | ||
| Nach Anwendung | Druckguss | |
| Gummiformung | ||
| Kunststoffformung | ||
| Beton | ||
| Polyurethanformung | ||
| Holzverbundstoff- und Plattenpressung | ||
| Verbundstoffformung | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Formtrennmittel?
Die Marktgröße für Formtrennmittel wurde 2026 auf 2,56 Milliarden USD geschätzt und soll von 2,71 Milliarden USD im Jahr 2027 auf 3,65 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp führt den Marktanteil bei Formtrennmitteln an?
Wasserbasierte Trennmittel führen mit einem Marktanteil von 56,15 % im Jahr 2026 und werden voraussichtlich bis 2032 mit einer CAGR von 6,46 % wachsen.
Welche Anwendung hatte 2026 den größten Marktanteil?
Druckguss hielt 2026 einen Marktanteil von 32,67 %.
Welche Anwendung wird voraussichtlich bis 2032 wachsen?
Polyurethanformung wird voraussichtlich bis 2032 mit einer CAGR von 7,19 % wachsen.