
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 213.99 Gigawatt |
| Marktvolumen (2031) | 300.66 Gigawatt |
| Wachstumsrate (2026 - 2031) | 7.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pumpspeicherkraftwerke (PHS) von Mordor Intelligence
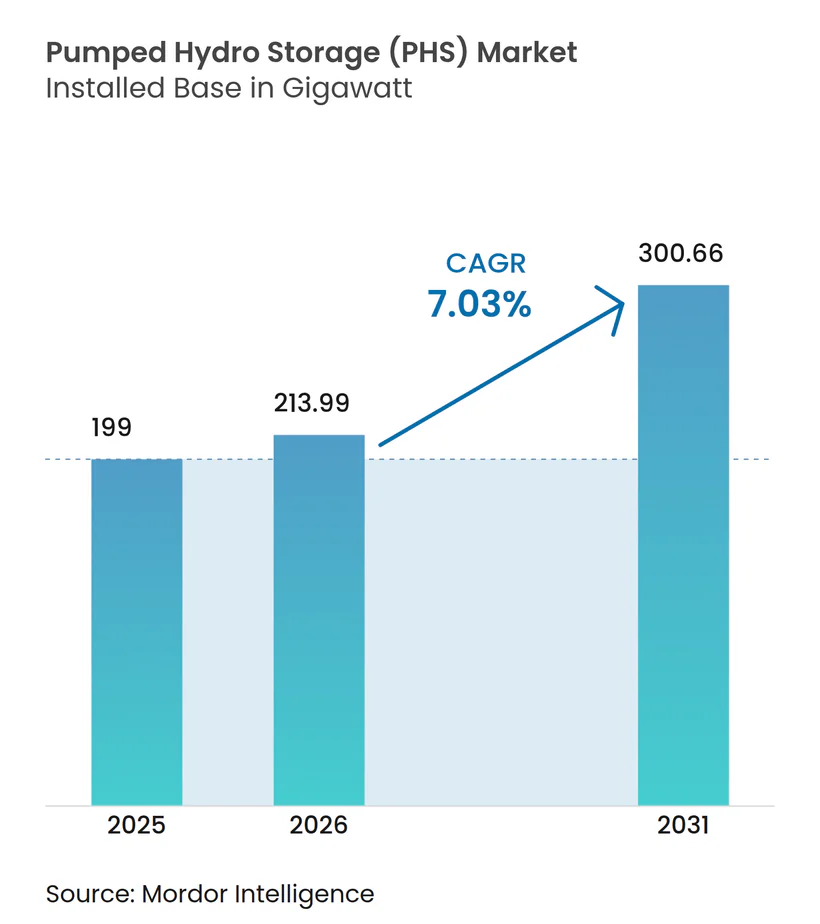
Die Größe des Marktes für Pumpspeicherkraftwerke wurde im Jahr 2025 auf 199 Gigawatt geschätzt und wird voraussichtlich von 213,99 Gigawatt im Jahr 2026 auf 300,66 Gigawatt bis 2031 wachsen, bei einer CAGR von 7,03 % während des Prognosezeitraums (2026-2031).
Der rasante Ausbau erneuerbarer Energien im Netzmaßstab, unterstützende steuerliche Anreize und die Modernisierung alternder Wasserkraftanlagen stützen weiterhin die Nachfrage. Der geringere ökologische Fußabdruck der Technologie mit geschlossenem Kreislauf beschleunigt Projektgenehmigungen, während gemeinsame Eigentümerstrukturen das individuelle Projektrisiko angesichts kapitalintensiver Bilanzen reduzieren. Der asiatisch-pazifische Raum bleibt der wichtigste Wachstumsmotor, getragen von Chinas Ziel von 120 GW bis 2030 und Indiens neu liberalisierten Entwicklungsrichtlinien. Entwickler kombinieren Pumpspeicheranlagen mit schwimmender Solarenergie und der Umnutzung stillgelegter Bergwerke, wodurch der geografische Anwendungsbereich realisierbarer Standorte erweitert wird. Dennoch dämpfen langwierige Umweltprüfungen und Unklarheiten bei den Netzentgelten die kurzfristige Inbetriebnahmedynamik.
Wichtigste Erkenntnisse des Berichts
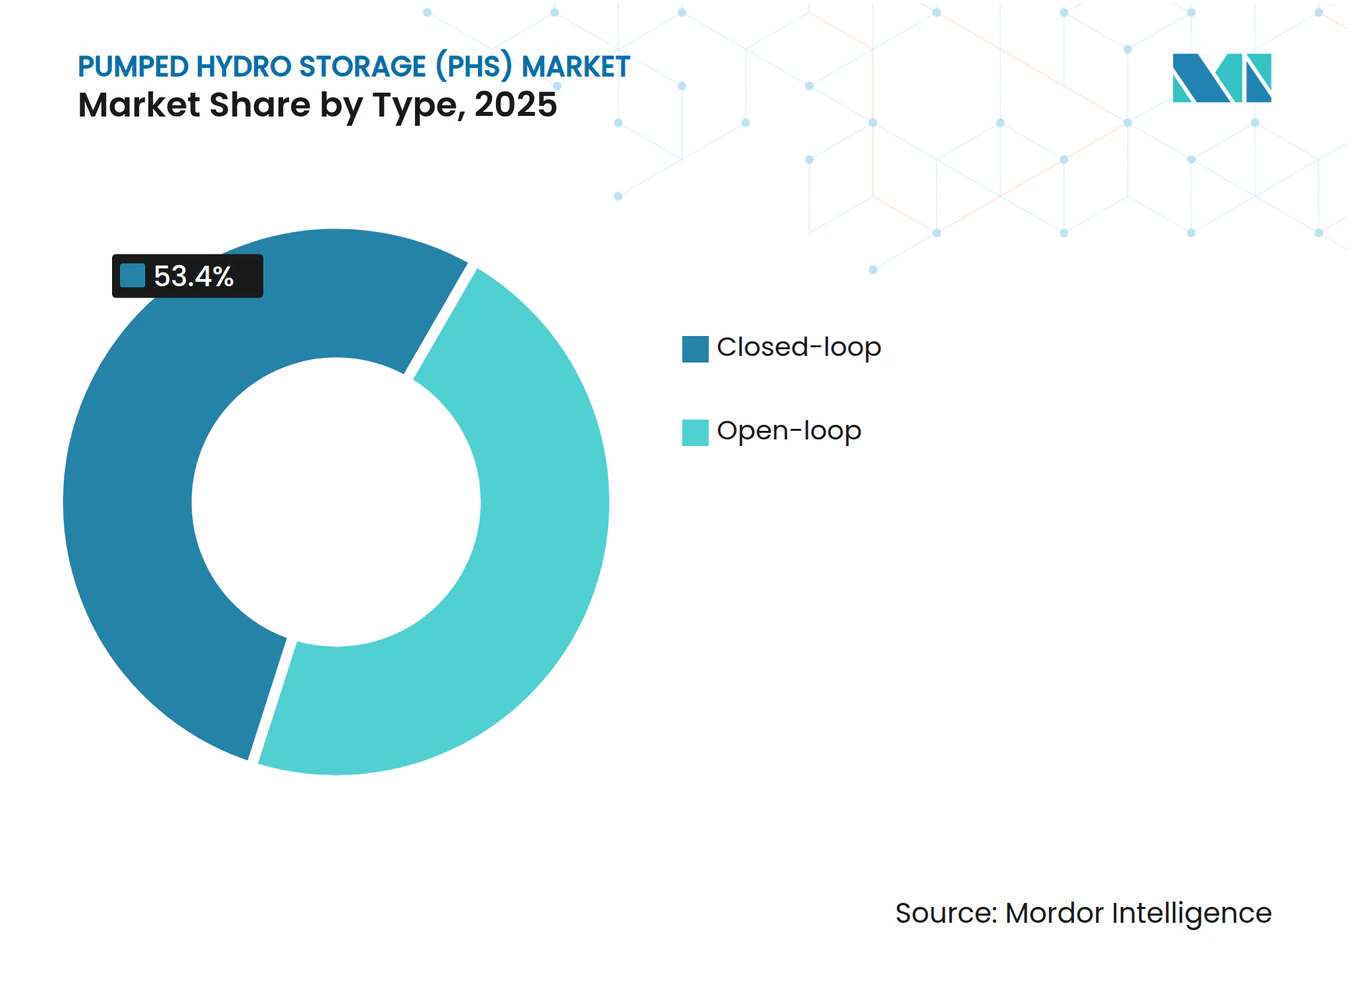
- Nach Typ hielten Systeme mit geschlossenem Kreislauf im Jahr 2025 53,40 % des Marktanteils von Pumpspeicherkraftwerken und expandieren bis 2031 mit einer CAGR von 7,56 %.
- Nach Nennleistung führte das Segment 200-1.000 MW im Jahr 2025 mit 45,20 % der Marktgröße für Pumpspeicherkraftwerke, während Projekte unter 200 MW bis 2031 mit einer CAGR von 8,06 % voranschreiten.
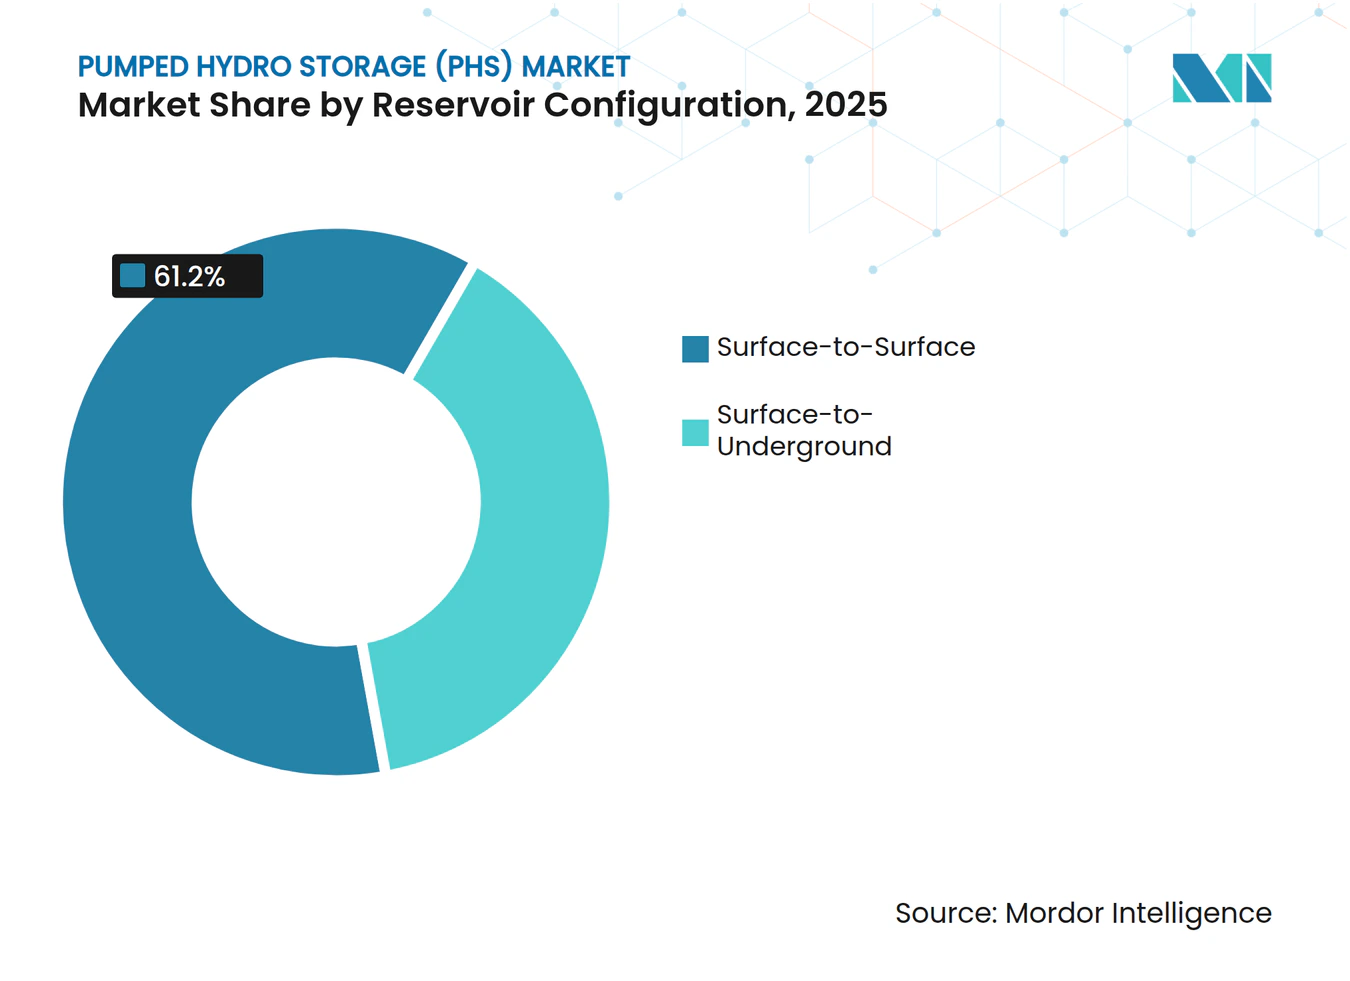
- Nach Reservoirkonfiguration behielten Oberfläche-zu-Oberfläche-Anlagen 2025 einen Umsatzanteil von 61,20 %; Oberfläche-zu-Untergrund-Installationen weisen bis 2031 eine CAGR von 7,89 % auf.
- Nach Anwendung eroberte der Bereich Erneuerbare Energien-Ausgleich 2025 einen Anteil von 50,30 % an der Marktgröße für Pumpspeicherkraftwerke und wird bis 2031 voraussichtlich eine CAGR von 7,29 % verzeichnen.
- Nach Geografie kontrollierte der asiatisch-pazifische Raum 2025 einen Umsatzanteil von 48,40 % und verzeichnet eine CAGR von 8,85 %, angetrieben durch die Pipelines in China und Indien.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Vorgaben zur Integration erneuerbarer Energien im Netzmaßstab | 2.10% | Global, mit frühen Erfolgen in der EU, China, Kalifornien | Mittelfristig (2-4 Jahre) |
| Repowering alternder Staudämme mit reversiblen Einheiten | 1.80% | Nordamerika & EU, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Anreize für Langzeitspeicher im Inflation Reduction Act (USA) | 1.50% | National, mit Konzentration in westlichen Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Schnellverfahren für Genehmigungen in der EU für strategische Energiespeicheranlagen | 1.20% | EU-Kern, Ausweitung auf UK und Norwegen | Mittelfristig (2-4 Jahre) |
| Co-Location mit schwimmender Solarenergie zur Erhöhung des Kapazitätsfaktors rund um die Uhr | 0.90% | APAC-Kern, aufkommend in Brasilien und im Mittelmeerraum | Langfristig (≥ 4 Jahre) |
| Nutzung stillgelegter Bergwerke & Steinbrüche für schonende Projekte mit geschlossenem Kreislauf | 0.70% | Global, mit Pilotprojekten in Australien, USA, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorgaben zur Integration erneuerbarer Energien im Netzmaßstab treiben die Beschleunigung des Ausbaus voran
Obligatorische Ziele für saubere Energie veranlassen Versorgungsunternehmen und staatliche Planer, den Markt für Pumpspeicherkraftwerke auszubauen, wobei Chinas Zusage für 120 GW bis 2030 ein Beispiel für den politisch gesteuerten Ausbau ist. Das "PSH-plus"-Modell verbindet erneuerbare Cluster mit angrenzenden Speichern, was Abregelungen verringert und die Kosten für den Netzausbau senkt. Europa spiegelt dies durch seine Liste der Vorhaben von gemeinsamem Interesse (Projects of Common Interest) wider, die 12 Speicherprojekte umfasst, die von optimierten Genehmigungsverfahren profitieren.[1] Das spanische Subventionsfenster in Höhe von 700 Millionen Euro unterstreicht die nationale Umsetzung und bietet eine klare Umsatzsichtbarkeit, die die Renditen der Investoren absichert.
Repowering alternder Wasserkraftinfrastruktur erschließt verborgene Kapazitäten
Die Modernisierung bestehender Staudämme durch Hinzufügen reversibler Pumpturbinen haucht alten Anlagen neues Leben ein, ohne die Landnutzungskontroversen von Greenfield-Bauten. Die 430-Millionen-USD-Initiative des US-Energieministeriums zur Aufrüstung der heimischen Flotte zeigt das Ausmaß der verborgenen Potenziale. Die 1-Milliarde-USD-Sanierung von acht Stationen durch Ontario Power Generation bringt 1.617 MW über hocheffiziente Einheiten, während die Sanierungen von neun Anlagen in Mexiko die Jahresproduktion um 1.754 GWh steigern und die Betriebsdauer um fünf Jahrzehnte verlängern werden.
Anreize des Inflation Reduction Act katalysieren die Wiederbelebung des US-Marktes
Eine Investitionssteuergutschrift von 30 % sowie Boni für heimische Anteile gelten nun für eigenständige Speicher, was die Projektwirtschaftlichkeit neu gestaltet und eine US-Pipeline von 39,5 GW anwachsen lässt, von denen drei Projekte bereits vollständig von der FERC lizenziert sind. Die staatliche Unterstützung für die Umnutzung von Bergbaugebieten, wie das Lewis Ridge-Kraftwerk in Kentucky, unterstreicht, wie Politik Umweltsanierung mit Netzanforderungen in Einklang bringen kann.[2]
EU-Schnellgenehmigungsverfahren optimieren die Entwicklung strategischer Anlagen
In Anbetracht des knappen Klimazeitplans bis 2030 hat Brüssel die Mitgliedstaaten angewiesen, die Genehmigungszyklen für vorrangige Speicherprojekte zu verkürzen, was mit dem beschleunigten Zweijahresfenster der FERC für US-Anträge mit geschlossenem Kreislauf harmoniert. Das britische Cap-and-Floor-System schützt Investoren vor volatilen Händlerrenditen (Merchant Returns), indem es Mindest-Cashflows garantiert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Langwierige Umweltverträglichkeitsprüfungen | -1.90% | Global, am stärksten in entwickelten Märkten | Mittelfristig (2-4 Jahre) |
| Hohe Vorabinvestitionen (CAPEX) im Vergleich zu Lithium-Ionen-Alternativen | -1.40% | Global, betrifft insbesondere Projekte unter 1 GW | Kurzfristig (≤ 2 Jahre) |
| Knappheit geeigneter Zwei-Reservoir-Topografien in städtischen Zentren | -1.10% | Dicht besiedelte städtische Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Unklarheit bei den Netzentgelten für Speicher-Arbitrage-Umsätze | -0.80% | Deregulierte Märkte, hauptsächlich USA und EU | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige Umweltverträglichkeitsprüfungen schränken Entwicklungszeitpläne ein
Studien zu Geologie, Biodiversität und kulturellem Erbe können 5-10 Jahre in Anspruch nehmen und führen zu Kostenüberschreitungen und Genehmigungsmüdigkeit. Konzepte mit geschlossenem Kreislauf mindern die Auswirkungen auf Gewässer, dennoch erfordern hydrogeologische Risiken weiterhin fallspezifische Prüfungen, wie der Antrag in Mineville in New York zeigt.[3]
Hohe Vorabinvestitionen (CAPEX) im Vergleich zu Lithium-Ionen-Alternativen
Ein 100-MW-Pumpspeicherkraftwerk mit 10 Stunden Kapazität kostet etwa 263 USD/kWh, verglichen mit den geringeren Einstiegskosten von Batterien für 2-4-Stunden-Dienste. Lange Anlagenlebensdauern mildern die Lebenszykluskosten, lassen Entwickler jedoch nach Mischfinanzierungen (Blended Finance) suchen, bis sich Amortisationen einstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Systeme mit geschlossenem Kreislauf treiben Innovationen voranAnlagen mit geschlossenem Kreislauf machten 2025 53,40 % des Marktanteils von Pumpspeicherkraftwerken aus und verzeichnen eine CAGR von 7,56 %, größtenteils, weil die Entkopplung von Flüssen aquatische Störungen verringert und Genehmigungen beschleunigt. Die Federal Energy Regulatory Commission bietet nun ausschließlich für solche Projekte eine beschleunigte zweijährige Lizenz an, was ihren Umsetzungsvorteil stärkt. Anlagen mit offenem Kreislauf behalten eine beträchtliche Basis, sehen sich jedoch einer verschärften Prüfung des Ökosystems gegenüber, insbesondere dort, wo Durchflussregulierungen oder Fischtreppen umstritten sind.
Konzepte mit geschlossenem Kreislauf erschließen auch neue Topografien, einschließlich stillgelegter Bergbaugruben und Steinbrüche, was die geografische Reichweite des Marktes für Pumpspeicherkraftwerke erweitert. Lebenszyklusanalysen zeigen ein geringeres Sedimentationsrisiko und einfachere Entwässerungsprozesse, was den Betreibern hilft, über Jahrzehnte hinweg hohe Round-Trip-Effizienzen (Wirkungsgrade) aufrechtzuerhalten. Parallel dazu verfeinern Zulieferer drehzahlvariable Pumpturbinen, die in speziell gebaute Reservoirs passen und schnelle Moduswechsel ermöglichen, was für den Ausgleich erneuerbarer Energien entscheidend ist.



Nach Nennleistung:
Dominanz im mittleren Maßstab mit Beschleunigung bei kleinen AnlagenAnlagen zwischen 200 MW und 1.000 MW lieferten 2025 45,20 % der Marktgröße für Pumpspeicherkraftwerke, da sie den Kapitalaufwand mit den Aufnahmegrenzen der Netze in Einklang bringen. Regionale Betreiber wie das 1.250-MW-Projekt von Adani Green in Uttar Pradesh demonstrieren, wie eine synchronisierte Inbetriebnahme mit Netzausbauten vor Abregelungen durch Netzengpässe (Congestion Curtailment) schützt.
Mit dem Aufkommen verteilter Architekturen verzeichnen Installationen unter 200 MW bis 2031 eine CAGR von 8,06 %. Ihr geringerer ökologischer Fußabdruck sichert eine schnellere Zustimmung der lokalen Behörden, und modulare Bauarbeiten senken das Terminrisiko, was das Interesse der Investoren weckt. Umgekehrt stehen Projekte über 1.000 MW, obwohl sie viel Schwungmasse (Bulk Inertia) bieten, vor längeren Vorlaufzeiten und einer erhöhten öffentlichen Prüfung – wie Chinas 3,6-GW-Bau in Fengning zeigt, der erhebliche ökologische Ausgleiche erforderte.
Nach Reservoirkonfiguration:
Vorherrschaft von Oberfläche-zu-Oberfläche mit Untergrund-InnovationenOberfläche-zu-Oberfläche-Layouts behielten 2025 61,20 % des Umsatzes, da Auftragnehmer vertraute Staudamm- und Druckrohrleitungstechniken nutzen, was Lernkurven verkürzt und einen vorhersehbaren Betrieb gewährleistet. Beschleunigte Methoden der Betonplatzierung und die Überwachung mittels digitaler Zwillinge reduzieren nun Bauüberschreitungen weiter.
Oberfläche-zu-Untergrund-Konzepte, obwohl neuer, wachsen mit einer CAGR von 7,89 %. Umnutzungen von Bergwerken, wie Lewis Ridge in Kentucky oder Mineville in New York, nutzen bestehende Schächte als untere Reservoirs, verringern den Bedarf an Erdbewegungen und ermöglichen städtische oder stadtnahe Standorte, an denen es an Höhenunterschieden mangelt. Fortschrittliche felsmechanische Modellierungen untermauern die Stabilität, helfen bei der Einholung von Umweltgenehmigungen und erweitern den Markt für Pumpspeicherkraftwerke.

Nach Anwendung:
Die Dominanz des Erneuerbaren-Ausgleichs spiegelt die Netzentwicklung widerAnwendungen zum Erneuerbaren-Ausgleich eroberten 2025 50,30 % des Anteils an der Marktgröße für Pumpspeicherkraftwerke und verzeichnen eine CAGR von 7,29 %. Abregelungsereignisse durch Wind- und Solarüberschüsse erzeugen kostengünstige Off-Peak-Energie, die sich ideal für Pumpzyklen eignet. Das Kidston-Projekt koppelt eine 250-MW-Anlage mit einer Vor-Ort-PV, was eine feste, steuerbare Leistung demonstriert, die traditionelle Spitzenlastkraftwerke (Peaker) nur schwer erreichen können.
Systemdienstleistungen (Ancillary Services) – Frequenzgang, Spannungsstützung, rotierende Reserve – erzielen nun erstklassige Knotenpreise, was die Sanierung von Anlagen mit drehzahlvariablen Maschinen vorantreibt, die innerhalb von 30 Sekunden von null auf volle Leistung hochfahren können. Energiearbitrage bleibt für Spreads von >8 Stunden rentabel, obwohl Batterien die 1-4-Stunden-Nische dominieren, was Pumpspeicherbetreiber dazu veranlasst, Langzeitspeicherprodukte (Long-Duration) zu priorisieren, an denen es im Netz mangelt.
Geografische Analyse
APAC-Markt für Pumpspeicherkraftwerke (PSW)
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 48,40 % am Markt für Pumpspeicherkraftwerke und verzeichnet einen CAGR von 8,85 %, bedingt durch Chinas installierte Basis von 50,94 GW und eine aggressive Pipeline von mehr als 300 Anlagen. Pekings Planungsregime integriert Speicher mit erneuerbaren Energiequellen, minimiert Abregelungen und senkt die Kosten für den Netzausbau, während Indiens technisches Potenzial von 103 GW weitgehend ungenutzt bleibt, nach der Veröffentlichung unterstützender Tarifrichtlinien jedoch nun für den Ausbau bereit ist.
Europa-Markt für Pumpspeicherkraftwerke (PSW)
Der europäische Markt für Pumpspeicherkraftwerke profitiert von politischem Rückhalt durch den EU-Fahrplan zur Netzmodernisierung im Umfang von 584 Milliarden EUR, der Speicher als vorrangige Anlageklasse ausweist. Institutionelle Kreditgeber wie die Europäische Investitionsbank vergeben Vorzugsdarlehen – 108 Millionen EUR an Iberdrola im Jahr 2025 – zur Modernisierung und Leistungssteigerung iberischer Anlagen, um die Speichereffizienz zu verbessern und die Spitzenlastkapazität zu erhöhen. Alpenländer nutzen weiterhin ihre natürlichen Höhenvorteile, während der britische Cap-and-Floor-Mechanismus Glenmuckloch und Coire Glas für endgültige Investitionsentscheidungen vorbereitet hat.
Nordamerika-Markt für Pumpspeicherkraftwerke (PSW)
Nordamerika erholt sich unter dem Inflation Reduction Act, der dem Markt für Pumpspeicherkraftwerke durch eine 30-prozentige Investitionssteuergutschrift (ITC) direkte Gleichstellung mit Batteriespeichern gewährt. Eine Pipeline von 39,5 GW erstreckt sich über Arizona, Oregon und die Appalachen, wobei drei Projekte bereits die FERC-Genehmigung erhalten haben. Kanada konzentriert sich auf die Modernisierung; das 1 Milliarde USD umfassende Programm von Ontario Power Generation veranschaulicht, wie die Modernisierung alternder Turbinen unmittelbare zusätzliche Megawatt ohne neue Tiefbauarbeiten erbringen kann.
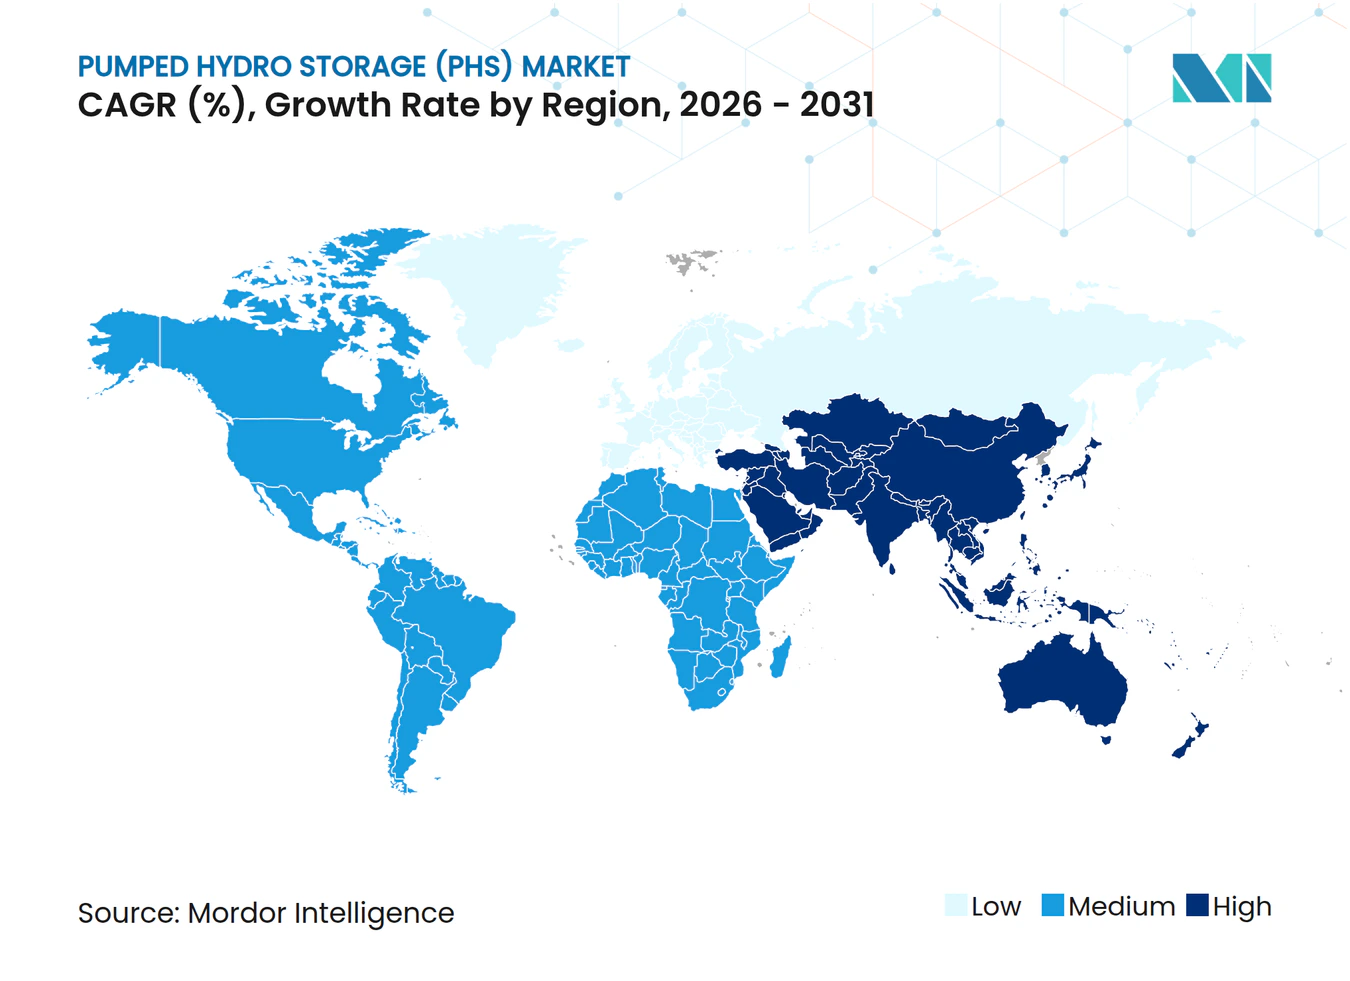
Regionale Ausgaben
Regulatorisches Umfeld
Die Politik im Bereich Pumpspeicherkraftwerke wird zunehmend als strategisches Netzgut behandelt, wobei Regulierungsbehörden und Regierungen eine schnellere Genehmigung mit Maßnahmen zu Erlösen und Netzzugang kombinieren. In den Vereinigten Staaten bietet der Inflation Reduction Act Investitionsförderung für eigenständige Speicherlösungen, während FERC für geschlossene Pumpspeicherprojekte einen beschleunigten zweijährigen Genehmigungsweg anbietet, was die Betonung des Berichts auf Konfigurationen mit geringeren Auswirkungen unterstreicht.
In Europa konzentriert sich die politische Arbeit darauf, Genehmigungen zu verkürzen und den verfahrensbezogenen Aufwand für Speicher und zugehörige Netzinfrastruktur zu verringern, einschließlich Strängen, die mit EU-weiten Vorschriften verknüpft sind, sowie praktischer Instrumente für subnationale Behörden (zum Beispiel das Diagnosetool der OECD von Oktober 2025 zur Reduzierung regulatorischer Hürden). Das Vereinigte Königreich hat einen Cap-and-Floor-Ansatz für langfristige Stromspeicherung vorangetrieben, wobei Ofgem als Regulierungsbehörde benannt wurde, während Indien seinen unterstützenden Rahmen durch Entwurfsrichtlinien des Ministeriums für Energie und eine Roadmap der Central Electricity Authority gestärkt hat, die bis 2035-36 auf 100 GW Pumpspeicherkapazität abzielt. Ergänzt wird dies durch bundesstaatliche Umsetzungsprogramme (wie in Madhya Pradesh), die Standortzuweisungs- und Beschaffungswege formalisieren.
Wettbewerbslandschaft
Marktkonzentration
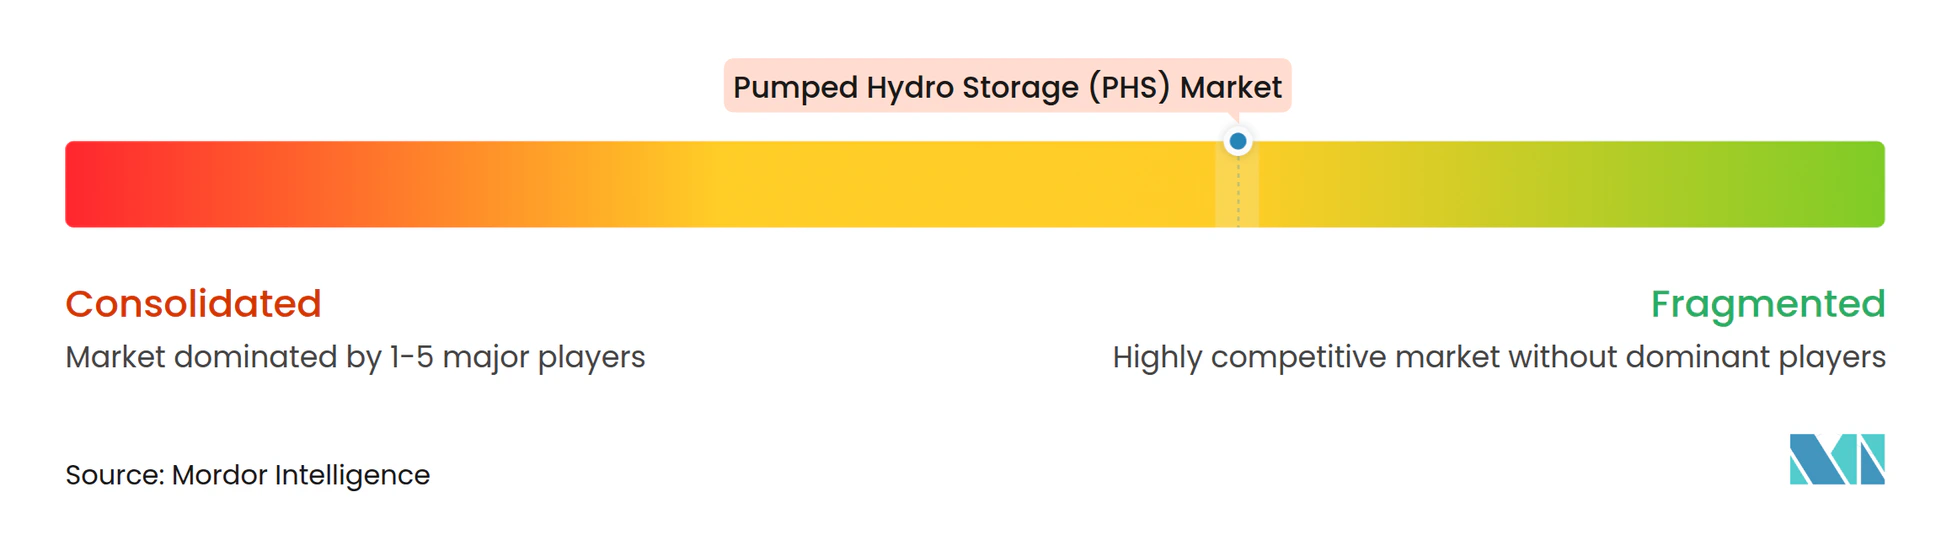
Der Markt für Pumpspeicherkraftwerke ist moderat konzentriert und wird von alten Turbinenherstellern und EPC-Auftragnehmern dominiert, die jahrzehntelange Zuverlässigkeit liefern. Allein Andritz hat über 550 Einheiten mit insgesamt 40 GW geliefert und nutzt proprietäre drehzahlvariable Designs, um wiederkehrende Serviceverträge zu sichern. GE Vernova und Voith nutzen ebenfalls Lebenszyklus-Support-Vereinbarungen, die sie für 30-50 Jahre in die Betriebs- und Wartungsbudgets (O&M) der Betreiber einbetten.
Risikominderung prägt die Eigentumsverhältnisse. In den Vereinigten Staaten befinden sich 34 % der installierten Pumpspeicherkapazität in Joint Ventures, im Vergleich zu nur 2 % bei klassischen Laufwasserkraftwerken. Die Verteilung von Kapital und Genehmigungsrisiken ermöglicht es Versorgungsunternehmen, unabhängigen Stromerzeugern und Pensionsfonds, Projekte von über 1 Milliarde USD gemeinsam zu finanzieren. Aufkommende Entwicklungen mit geschlossenem Kreislauf bündeln häufig Umweltsanierungen, was es Bergbauunternehmen ermöglicht, aus Verbindlichkeiten auszusteigen, während die Eigenkapitalpartner langfristige Cashflows erhalten.
Technologische Differenzierung bleibt bestehen. Drehzahlvariable Maschinen ermöglichen einen schnellen Moduswechsel und Turbinenwirkungsgrade von über 85 %, was für Frequenzregulierungsmärkte entscheidend ist. Im Argonne National Laboratory in der F&E befindliche tauchfähige Pumpturbinen versprechen geringere Aushubvolumina, während geomechanische Speicherkonzepte versuchen, Wasser in ausgekleideten Felskavernen zu komprimieren, was die Bauwerkskosten potenziell drastisch senken könnte. Lieferanten werben um Entwickler durch Performance-Analysen via digitalem Zwilling (Digital Twin), die Effizienzabweichungen anzeigen und den Einsatz (Dispatch) optimieren und so Aftermarket-Einnahmequellen einbetten.
Branchenführer für Pumpspeicherkraftwerke (PHS)
-
Enel SpA
-
China Three Gorges Corporation
-
Electricité de France (EDF)
-
Duke Energy Corporation
-
Iberdrola SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pumpspeicherkraftwerke (PHS) Unternehmen in diesem Bericht
- Operators
- Technology Providers
Marktchancen und Zukunftsaussichten
Eine große realisierbare Projektpipeline und ausdrücklichere Langzeitspeicherprogramme erweitern den adressierbaren Markt für Pumpspeicherkraftwerke, insbesondere dort, wo Netze höhere Anteile variabler erneuerbarer Energien aufnehmen und mehrstündige Flexibilität jenseits der 1-4-Stunden-Batterienische benötigen. Daten der International Hydropower Association zeigen, dass die globale Pumpspeicherkapazität im Jahr 2025 die 200 GW-Marke überschritten hat, wobei 11,7 GW im Jahr 2025 in Betrieb genommen wurden und eine Entwicklungspipeline von 621 GW besteht (davon 243 GW im Bau), was sowohl das Umfang der Chance als auch die Ausführungslücke zwischen angekündigten und tatsächlich realisierbaren Projekten verdeutlicht.
Kurzfristiger Freiraum zeigt sich in (i) hybriden Konfigurationen und Steuerungsupgrades, die Zusatzdienstleistungen monetarisieren, ohne vollständig neue Bauwerke zu erfordern, und (ii) Jurisdiktionen, in denen die Politik direkt die Kostenhürden bei der Lieferung senkt. Enels BESS4HYDRO-Nachrüstung am Pumpspeicherwerk Dossi in Italien zeigt die Richtung hin zur Kombination von hydraulischer Speicherung mit Batterien, um Reaktionsfähigkeit und die Erfassung von Wert aus Zusatzdienstleistungen zu verbessern. Getrennt davon verbessert Indiens Verordnung vom Juni 2025, die eine 100%ige Befreiung von ISTS-Gebühren für Pumpspeicherprojekte mit Bauarbeiten, die bis zum 30. Juni 2028 vergeben wurden, verlängert, die Finanzierbarkeit von Projekten für den zwischenstaatlichen Stromversand. Auf der Angebots- und Fähigkeitsseite unterstützt Chinas anhaltende Standardisierungs- und Inbetriebnahmetätigkeit, einschließlich mehrerer 2026 in Betrieb genommener Mehrfachaggregat-Anlagen, einen wachsenden Markt für drehzahlvariable Maschinen, Hochdruckdesigns und durch Sanierung getriebene Leistungssteigerungen, im Einklang mit dem Fokus des Berichts auf die Modernisierung alternder Wasserkraftanlagen und Genehmigungen für geschlossene Systeme.
Neueste Industrielle Entwicklungen in Markt für Pumpspeicherkraftwerke (PHS)
- Juli 2026: Enel Green Power eröffnete das BESS4HYDRO-Projekt am Wasserkraftwerk Dossi in Valbondione, Italien, das eine 4-MW-Lithium-Ionen-Batterie in die bestehende Anlage integriert, um Flexibilität und Netzdienstleistungen zu verbessern. Der hybride Aufbau erweitert die Bandbreite der Zusatzdienstleistungen, die erbracht werden können, ohne sich ausschließlich auf hydraulisches Zyklen zu verlassen, und zeigt einen Weg zur Aufwertung ausgereifter Pumpspeicheranlagen durch zusätzliche Leistungselektronik und schnell reagierende Speicherung auf.
- Februar 2025: NTPC Limited und EDF India Private Limited unterzeichneten eine Kooperationsvereinbarung zur Erkundung von Pumpspeicher- und Wasserkraftmöglichkeiten in Indien. Die Zusammenarbeit stärkt die Entwicklungsbasis für große, kapitalintensive Projekte, indem lokaler Marktzugang und Systemplanungsfähigkeiten mit der Wasserkraftexpertise eines großen Versorgungsunternehmens kombiniert werden, was mit Indiens wachsendem politischen Fokus auf den Ausbau von Pumpspeicherwerken übereinstimmt.
- Dezember 2024: Enel kündigte Pläne an, das Pumpspeicherwerk Dossi im Rahmen der BESS4HYDRO-Initiative mit Batteriespeicher nachzurüsten, strukturiert als 4-MW/8-MWh-Lithium-Ionen-Installation und unterstützt durch EU-weite Innovationsförderung. Die Positionierung einer Batterienachrüstung an einem etablierten Pumpspeicherstandort verdeutlicht, wie Betreiber mehr Netzwert aus bestehenden Speicherbecken und Turbinen gewinnen können, während der neue Umweltfußabdruck begrenzt bleibt.
Markt für Pumpspeicherkraftwerke (PHS) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Pumpspeicherkraftwerke Pumpspeicher-Wasserkraftanlagen, die zur Stromspeicherung eingesetzt werden, indem Wasser zwischen zwei Reservoirs bewegt und bei der Entladung zur Stromerzeugung genutzt wird. Die Marktgröße konzentriert sich auf die installierte Kapazität und die erwarteten Kapazitätszuwächse, gemessen in Gigawatt.
Ausschlüsse aus dem Umfang: Konventionelle Laufwasserkraftwerke ohne Pumpzyklus sowie reine Batteriespeichersysteme ohne Pumpspeicher-Wasserreservoirs werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Typ
- Offener Kreislauf
- Geschlossener Kreislauf
- Nach Nennleistung (MW)
- Unter 200 MW
- 200 bis 1.000 MW
- Über 1.000 MW
- Nach Reservoirkonfiguration
- Oberfläche-zu-Oberfläche
- Oberfläche-zu-Untergrund
- Nach Anwendung
- Erneuerbare Energien-Ausgleich
- Netzsystemdienstleistungen
- Arbitrage & Spitzenlastabdeckung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Restliches Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Restlicher asiatisch-pazifischer Raum
- Südamerika
- Argentinien
- Restliches Südamerika
- Naher Osten und Afrika
- Iran
- Marokko
- Südafrika
- Restlicher Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit öffentlichen Kapazitäts- und Erzeugungsdatensätzen, um die globale Pumpspeicherbasis anhand einheitlicher Definitionen neu aufzubauen. Wir stützen uns auf Quellen wie die Internationale Wasserkraftvereinigung, die IEA-Stromstatistiken, die US EIA, Eurostat sowie nationale Energieministerien und Regulierungsbehörden, die Anlagenlisten, Kapazitätstabellen und Netzplanungsdokumente veröffentlichen.
Um zu überprüfen, was wann gebaut wird, sichten wir außerdem Einreichungen von Projektentwicklern und Versorgungsunternehmen, Jahresberichte, Projektankündigungen sowie seriöse Presseberichte zu Genehmigungen und Inbetriebnahmen. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten hilft uns, Eigentümerwechsel, Projektverzögerungen und Inbetriebnahme-Updates zu verfolgen, die andernfalls übersehen werden könnten. Die hier aufgeführten Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Projektzeitpläne, typische Hochlaufraten und den praktischen Unterschied zwischen angekündigter und finanzierungsbereiter Kapazität zu validieren. Wir sprechen mit EPC- und Ausrüstungsteams, Versorgungsunternehmen und Netzplanern, Projektentwicklern sowie Beratern in der Region APAC, EMEA und Amerika, damit die Annahmen mit der tatsächlichen Baurealität vor Ort abgeglichen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 13 % | APAC: 47 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 38 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Unsere Marktgrößenbestimmung basiert auf einem Top-down-Aufbau aus der installierten Pumpspeicherkapazität und der vorausschauenden Projektpipeline. Wir rekonstruieren die Pipeline anhand von Länder- und regionalen Anlagenregistern sowie Netz- und Genehmigungsoffenlegungen. Sobald der Nachfragepool aufgebaut ist, werden die Gesamtwerte durch selektive Bottom-up-Näherungen einem Stresstest unterzogen, beispielsweise durch stichprobenartige MW-Aggregationen nach Geografie, typische Einheitengrößen nach Projekttyp (offener Kreislauf vs. geschlossener Kreislauf) sowie Plausibilitätsprüfungen zu Inbetriebnahmeplänen.
Einige praktische Eingangsgrößen prägen das Modell, darunter angekündigte versus im Bau befindliche MW, durchschnittliche Bau- und Genehmigungsvorlaufzeiten, Stilllegungs- und Modernisierungsmuster älterer Anlagen sowie der Bedarf an Netzflexibilität im Zusammenhang mit dem Ausbau erneuerbarer Energien. Wo Projektdaten unvollständig sind, wenden wir konservative Zeitregeln an und überprüfen diese anschließend in Interviews, damit Lücken die kurzfristige Kapazität nicht aufblähen. Die Prognose nutzt Szenarioanalysen, gestützt auf Expertenmeinungen zur Genehmigungsgeschwindigkeit und zu Ausgaben für die Netzzuverlässigkeit, gefolgt von einem annualisierten Hochlaufprofil, damit der Output widerspiegelt, wie Projekte tatsächlich in Betrieb gehen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, wie länderspezifische Kapazitätsangaben, Inbetriebnahme-Nachrichtenfluss und Netzentwicklungspläne. Ausreißer werden vor der Freigabe zur Überprüfung durch Analysten markiert. Wenn ein großes Projekt verzögert, storniert oder neu genehmigt wird, nehmen wir erneut Kontakt zu den Quellen auf und aktualisieren die Zeitlogik, damit die Prognose nicht abdriftet.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa politische Änderungen, die die Wasserkraftgenehmigung betreffen, oder wichtige Projektgenehmigungsentscheidungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten Anlagenzugänge und Terminplanänderungen in den Zahlen berücksichtigt sind, die die Kunden erhalten.
Marktgröße für Pumpspeicherkraftwerke von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Pumpspeicherkraftwerke stimmen häufig nicht überein, da einige Studien die installierte Kapazität messen, während andere einen USD-Wert auf Basis angenommener Ausrüstungs- und Baukosten veröffentlichen. Unterschiede treten auch auf, wenn ein Herausgeber frühe Ankündigungen zählt und ein anderer nur Projekte berücksichtigt, die bereits genehmigt oder im Bau sind.
Inbetriebnahmezeitpläne und die verifizierte globale installierte Basis sind die wesentlichen Belegnachweise, die Mordor Intelligence an einer GW-Kapazitätssicht für 2026 festhalten lassen, die naturgemäß nicht mit USD-Wertschätzungen übereinstimmt, die Annahmen zu Durchschnittsverkaufspreisen und Kostenentwicklung einbeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 213,99 GW (2026) | |
| Global Consultancy A | 71,71 Milliarden USD (2025) | Wird als Wertmarkt in USD ausgewiesen, sodass der Gesamtwert von angenommenen EPC- und Ausrüstungspreisen, Kostenentwicklung und Währungszeitpunkt abhängt und nicht nur von der installierten und geplanten Kapazität in GW. |
| Industry Publisher B | 43,67 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und eine USD-Wertdarstellung, die breitere Kostenelemente und unterschiedliche Projekteinschlussregeln umfassen kann, insbesondere bei angekündigter Kapazität, die noch nicht baureif ist. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Einheit und Abgrenzungsentscheidungen, nicht durch eine Uneinigkeit darüber, dass Pumpspeicher wächst. Indem wir das Modell auf Projekt-MW, Zeitplanung und Validierungsprüfungen zurückführbar halten, können wir jeden Schritt klar erläutern und es schnell aktualisieren, wenn große Projekte ihre Zeitpläne verschieben.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der aktuelle Markt für Pumpspeicherkraftwerke?
Die Marktgröße für Pumpspeicherkraftwerke liegt 2026 bei 213,99 GW und wird voraussichtlich bis 2031 300,66 GW erreichen.
Welche Region ist auf dem Markt für Pumpspeicherkraftwerke führend?
Der asiatisch-pazifische Raum führt 2025 mit einem Umsatzanteil von 48,40 % und einem CAGR-Ausblick von 8,85 % bis 2031, hauptsächlich angetrieben von China und Indien.
Warum wachsen Systeme mit geschlossenem Kreislauf schneller?
Anlagen mit geschlossenem Kreislauf umgehen Flüsse, was Umweltgenehmigungen erleichtert und sie für beschleunigte Zulassungen qualifiziert, was die Bauzeiten verkürzt.
Wie wirkt sich der Inflation Reduction Act auf Pumpspeicher in den USA aus?
Eine 30%ige Investitionssteuergutschrift gilt nun für eigenständige Speicher, was die Entwicklung einer 39,5-GW-Projektpipeline unterstützt und die Finanzierungsbedingungen verbessert.
Welche Hürde verzögert Pumpspeicherprojekte am meisten?
Mehrjährige Umweltverträglichkeitsprüfungen, insbesondere in dicht regulierten Märkten, verlängern die Projektvorlaufzeiten oft um bis zu ein Jahrzehnt.
Werden Pumpspeicherkraftwerke durch Batterien ersetzt?
Lithium-Ionen dominieren bei Kurzdiensten, aber Pumpspeicher behalten bei Anwendungen über 8-10 Stunden Kostenvorteile und eine längere Lebensdauer.