
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 13.03 Megawatt |
| Marktvolumen (2026) | 15.76 Megawatt |
| Marktvolumen (2031) | 40.76 Megawatt |
| Wachstumsrate (2026 - 2031) | 20.92 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Energiespeichersysteme im Vereinigten Königreich von Mordor Intelligence
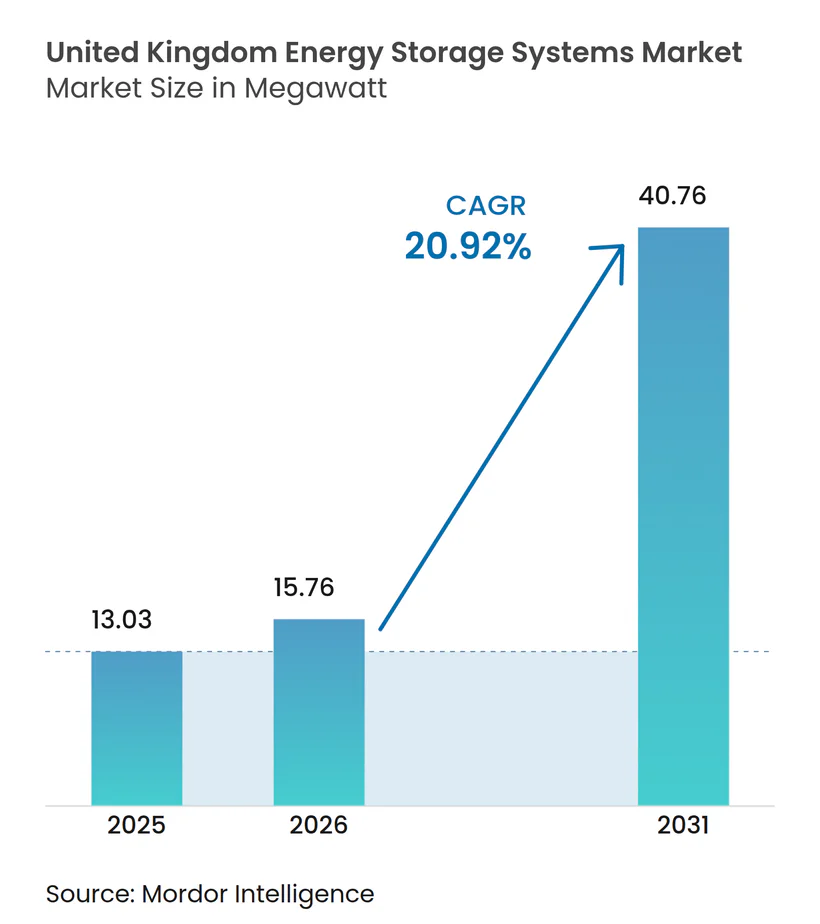
Die Marktgröße für Energiespeichersysteme im Vereinigten Königreich wird im Jahr 2026 auf 15,76 Megawatt geschätzt, ausgehend vom Wert des Jahres 2025 von 13,03 Megawatt, mit Prognosen für 2031 von 40,76 Megawatt, und wächst mit einer CAGR von 20,92 % über den Zeitraum 2026–2031.
Der Markt wurde 2020 durch COVID-19 negativ beeinflusst. Derzeit hat der Markt das Niveau vor der Pandemie wieder erreicht.
- Mittelfristig wird erwartet, dass der wachsende Sektor erneuerbarer Energien, unterstützende Regierungsrichtlinien und -programme für Energiespeichersysteme (ESS) sowie die verbesserte Wirtschaftlichkeit der Energiespeicherung das Wachstum des untersuchten Marktes vorantreiben werden.
- Andererseits hat die Schließung des FiT-Programms und anderer Förderprogramme im Land die Installationen von Dach-Photovoltaikanlagen seit März 2019 verlangsamt, was das Marktwachstum negativ beeinflussen könnte und eine der wesentlichen Wachstumshemmnisse für den Markt darstellt.
- Dennoch wird erwartet, dass die zunehmende Einführung von ESS durch den Gewerbe- und Industriesektor im Prognosezeitraum Wachstumschancen bieten wird.
Markttrends und Einblicke
Batterienergiespeichersysteme werden voraussichtlich eine erhebliche Nachfrage verzeichnen
- Batterien gelten als eine kritische Technologie im Übergang zu einem nachhaltigen Energiesystem. Die Batterienergiespeichersysteme werden eingesetzt, um Spannung und Frequenz zu regulieren, Spitzenlastgebühren zu senken, erneuerbare Quellen zu integrieren und eine Notstromversorgung bereitzustellen. Batterien spielen eine entscheidende Rolle in Energiespeichersystemen und sind für etwa 60 % der Gesamtkosten des Systems verantwortlich.
- In der jüngsten Vergangenheit haben Lithium-Ionen-Batterien aufgrund ihrer sinkenden Preise eine enorme Nachfrage im Batterienergiespeichermarkt im Vereinigten Königreich erfahren. Darüber hinaus wird erwartet, dass Lithium-Ionen-Batterien den größten Anteil am Batterienergiespeichermarkt halten werden, da sie einen geringeren Wartungsaufwand erfordern, leicht sind, eine zuverlässige Zyklenlebensdauer aufweisen, eine hohe Energiedichte in Bezug auf das Volumen bieten und eine hohe Lade-/Entladeeffizienz besitzen.
- Das Vereinigte Königreich hat in diesem Jahr rund 800 MWh neue Energiespeicherkapazität für Versorgungsunternehmen hinzugefügt. Darüber hinaus stieg die Energiespeicher-Pipeline des Landes erheblich um 34,5 GW. Insgesamt wurden bis Ende 2022 rund 2,4 GW/2,6 GWh Batterienergiespeicherstandorte ans Netz angeschlossen.
- Daher werden flexible Technologien wie Batterien voraussichtlich Teil des intelligenteren Stromnetzes des Vereinigten Königreichs werden, die Integration von mehr CO₂-armer Strom-, Wärme- und Verkehrstechnologie unterstützen und das Energiesystem des Vereinigten Königreichs bis 2050 voraussichtlich bis zu 60 Milliarden USD einsparen.
- Im November 2022 ging in East Yorkshire im Vereinigten Königreich das größte Batteriespeichersystem auf dem europäischen Kontinent in Betrieb. Diese spezielle Anlage kann 196 Megawattstunden (MWh) Strom pro Zyklus speichern, was ausreicht, um rund 300.000 Haushalte zwei Stunden lang mit Strom zu versorgen. Solche bevorstehenden Projekte werden voraussichtlich die Nachfrage nach Batterien im Vereinigten Königreich im Prognosezeitraum erhöhen.
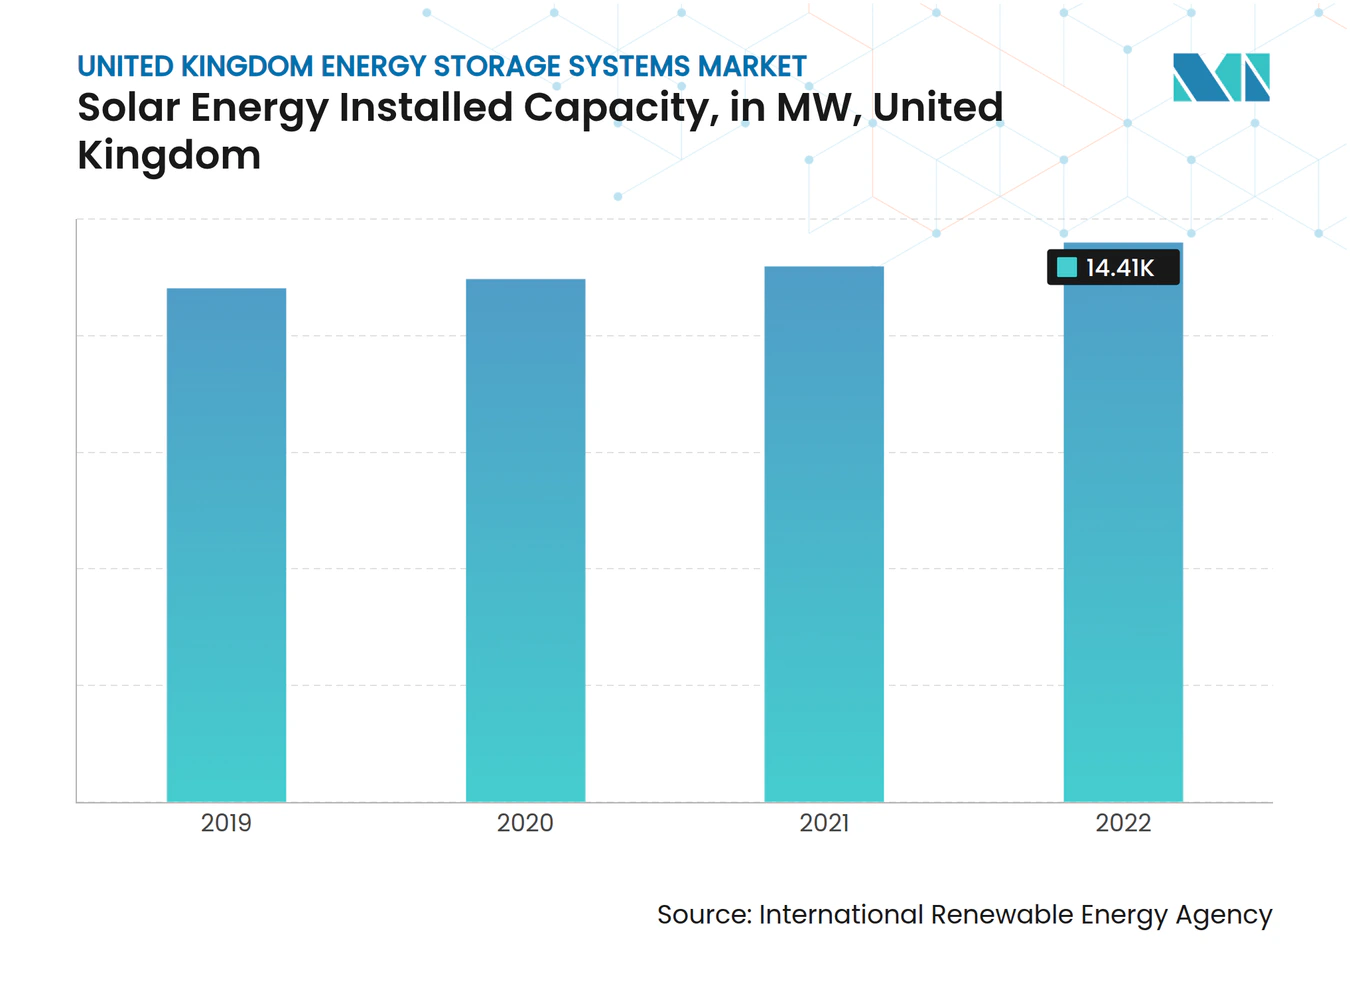
- Bis Ende Dezember 2022 hatte das Vereinigte Königreich rund 14,4 GW installierte Solarkapazität registriert, und die neu hinzugefügte Kapazität betrug im selben Jahr rund 613 MW.
- Daher wird erwartet, dass die bevorstehenden Energiespeicherprojekte im Land und die Notwendigkeit, erneuerbare Quellen mit dem nationalen Stromnetz zu integrieren, die Nachfrage nach Batterienergiespeichersystemen im Prognosezeitraum antreiben werden.

Wachstum im Sektor erneuerbarer Energien zur Ankurbelung der Nachfrage nach Energiespeichersystemen
- Da erneuerbare Ressourcen wie Solar- und Windenergie intermittierend und in unterschiedlichem Maße Strom erzeugen, ist die Speicherung dieser Energie für den Einsatz in Zeiten hoher Nachfrage von entscheidender Bedeutung.
- Aus diesem Grund werden moderne Energiespeichersysteme (ESS) zu einem unverzichtbaren Bestandteil von Projekten im Bereich erneuerbarer Energien. Das rasche Wachstum im Sektor erneuerbarer Energien wird voraussichtlich einer der stärksten Treiber für das Wachstum des ESS-Marktes im Vereinigten Königreich sein.
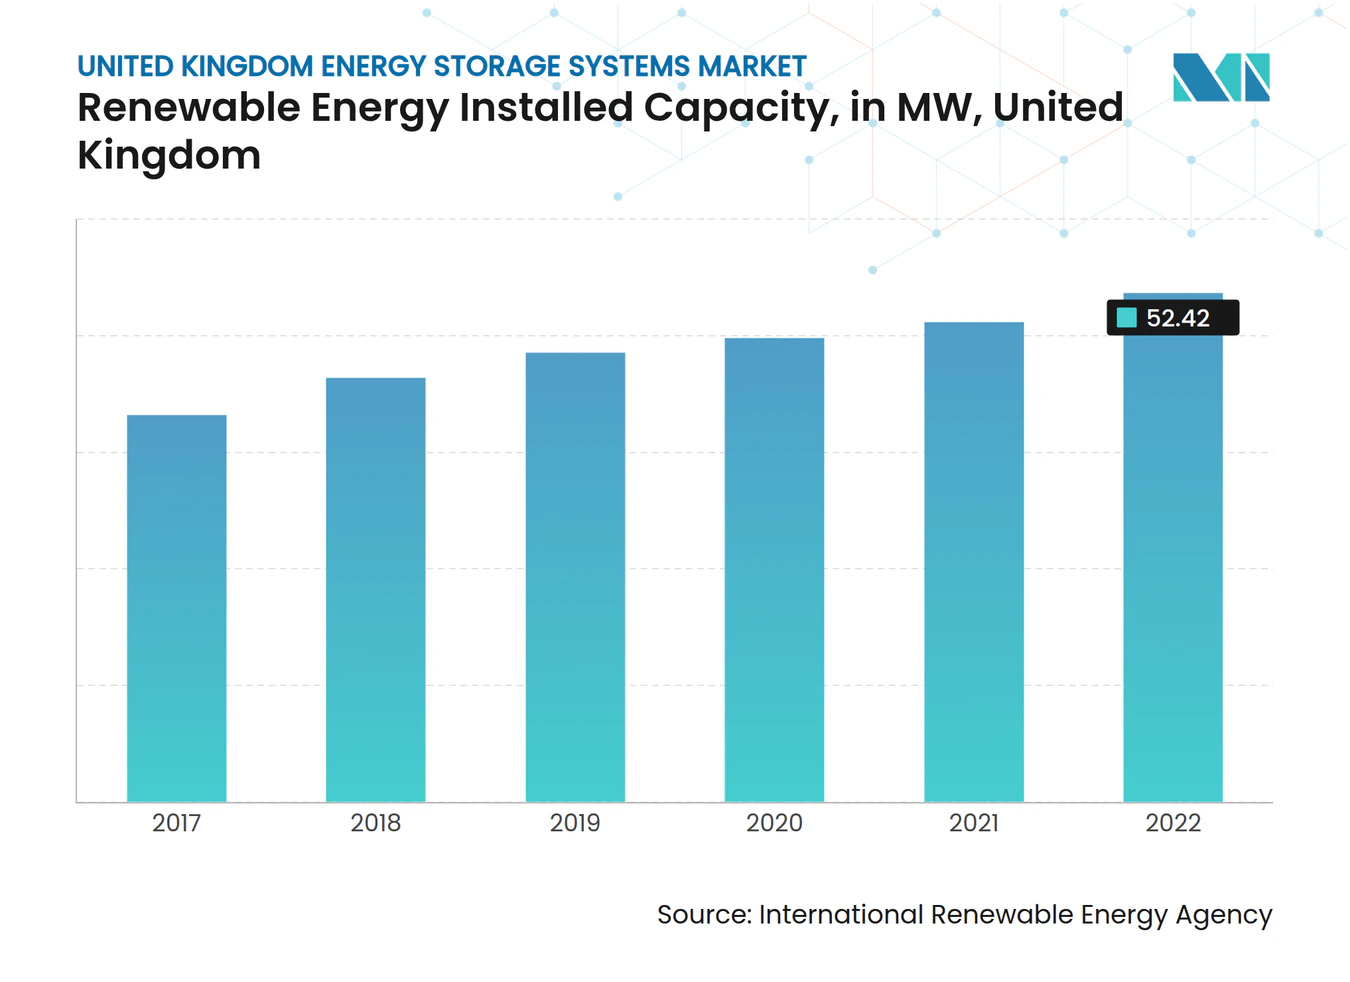
- Die Kapazität erneuerbarer Energien hat sich in diesem Jahr erheblich entwickelt und macht fast 52,42 GW der kumulierten erneuerbaren Energieleistung aus. Erneuerbare Energien erzeugten im vergangenen Jahr mehr als 42 % des vom Land benötigten primären Stroms.
- Günstige staatliche Politiken, die sinkenden Preise für Solarmodule und Windturbinen sowie Vereinbarungen zur Reduzierung des wachsenden CO₂-Fußabdrucks sind einige der herausragenden Faktoren, die das Kapazitätswachstum im Land unterstützen.
- Im November 2022 kündigte die britische Regierung an, Energiespeicherprojekten eine Förderung von 32,9 Millionen EUR bereitzustellen. Zu diesen Projekten gehört die Entwicklung neuer Energiespeichertechnologien wie Thermobatterien und Flüssigstromquellen im Rahmen des Wettbewerbs für Langzeitspeicher erneuerbarer Energie (LODES).
- Im Mai 2022 gingen ABB und Ecotricity eine Partnerschaft ein, um 2023 ein 10-MW-Batterienergiespeicherprojekt auf dem bestehenden 6,9-MW-Windpark von Ecotricity in Gloucestershire zu errichten. Das Projekt wird aus einem 10-MW/20-MWh-Lithium-Ionen-Energiespeichersystem bestehen. Die Lithium-Ionen-Batterien werden von Kore Power geliefert, und das Energiemanagementsystem Storage OS von ABB wird das BESS steuern.
- Daher wird erwartet, dass der Sektor erneuerbarer Energien mit staatlicher Unterstützung, Bedenken hinsichtlich der Energieversorgungssicherheit und sinkenden Kosten im Prognosezeitraum ein erhebliches Wachstum verzeichnen wird, wodurch die Nachfrage nach Energiespeichersystemen angetrieben wird.
Regulatorisches Umfeld
Die Elektrizitätsspeicherung in Großbritannien ist in den von Ofgem regulierten Rahmen eingebettet und wird nach den Bedingungen der Standard-Erzeugungslizenz als eine Form der Erzeugung behandelt, mit spezifischen Informations- und Offenlegungspflichten zur genauen Berechnung von Umlagen und Gebühren. Die Politik hat sich zudem von allgemeinen Flexibilitätsförderungen zu einer gezielten Förderung von Langzeitspeichern verschoben: Abschnitt 26 des Planning and Infrastructure Act 2025 trat im Februar 2026 in Kraft und schafft die gesetzliche Grundlage für ein Förderprogramm für Langzeit-Elektrizitätsspeicher (LDES).
Die Umsetzung schreitet durch die von Ofgem geleitete Ausgestaltung und Durchführung voran. Ofgem hat die LDES-Förderfähigkeit auf große Anlagen festgelegt (mindestens 50 MW mit mindestens 8 Stunden kontinuierlicher Erzeugungskapazität) und betreibt ein LDES-Cap-and-Floor-Regime, das an frühere infrastrukturähnliche Regulierungsmodelle angelehnt ist. Im Juni 2026 veröffentlichte Ofgem eine vorläufige Position für das erste Zeitfenster und identifizierte 16 Projekte mit insgesamt 7,6 GW und 137 GWh; die endgültige Bestätigung ist noch Gegenstand weiterer Konsultationen, wobei Entscheidungen für den Herbst 2026 geplant sind.
Wertschöpfungskettenanalyse
Die britische Wertschöpfungskette für Energiespeicher umfasst die vorgelagerte Zell- und Komponentenversorgung (bei Lithium-Ionen-Systemen größtenteils importiert), Systemintegration und Leistungswandlung, Software und Steuerungen (EMS und Dispatch-Optimierung), EPC- und Netzanschlussarbeiten sowie den laufenden Betrieb (Anlagenmanagement, Erweiterung und Wartung). Die Erträge werden durch die Teilnahme an Ausgleichs- und Flexibilitätsdiensten sowie durch die für Projekte verwendeten Vertragsstrukturen geprägt.
Die Abhängigkeit von externen Lieferanten bleibt im Batteriesegment deutlich sichtbar, wo das Marktangebot von internationalen Anbietern wie Contemporary Amperex Technology Co. Ltd (CATL) angeführt wird, während die britische Umsetzung üblicherweise ausländische Zellversorgung mit lokalen Entwicklern, Integratoren und EPC-Unternehmen kombiniert. Die nachgelagerte Umsetzung wird zunehmend durch den Netzzugang und die sich entwickelnden Erlösrahmenwerke für Speicher eingeschränkt. Im Dezember 2025 schloss der National Energy System Operator (NESO) eine Neuordnung der Warteschlange ab, durch die 153 GW an Batterieprojekten den Prioritätsstatus verloren – ein Hinweis auf die Bedeutung von Anschlussbereitschaft, Landrechten und Durchführbarkeitsprüfungen in Projektpipelines. Parallel dazu bietet das von Ofgem geleitete LDES-Cap-and-Floor-Regime (vorläufige Shortlist veröffentlicht im Juni 2026 für 16 Projekte mit insgesamt 7,6 GW und 137 GWh) einen zweiten Marktzugang für Anlagen mit längerer Speicherdauer, neben Merchant-Dispatch- und Tolling-ähnlichen Verträgen, und erweitert die adressierbare Lieferantenbasis über Lithium-Ionen hinaus auch auf Pumpspeicherkraftwerke und Flow-Batterien.
Wettbewerbslandschaft
Marktkonzentration
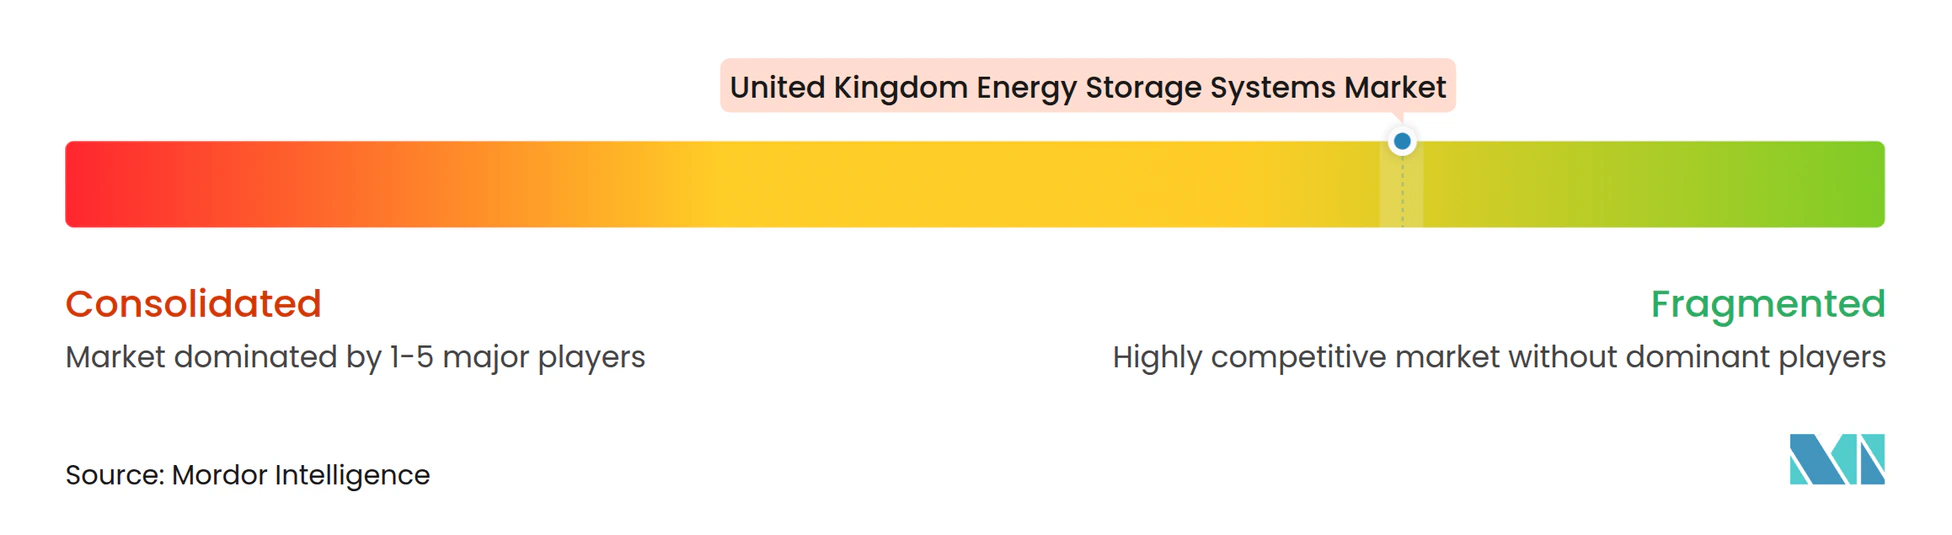
Der Markt für Energiespeichersysteme im Vereinigten Königreich ist fragmentiert. Zu den wichtigsten Akteuren auf dem Markt (in keiner bestimmten Reihenfolge) gehören Tesla Inc., Contemporary Amperex Technology Co. Ltd, Samsung SDI Co. Ltd, Siemens Energy SA und General Electric Company.
Marktführer der Energiespeichersysteme im Vereinigten Königreich
-
General Electric Company
-
Contemporary Amperex Technology Co. Ltd
-
Tesla Inc.
-
Samsung SDI Co. Ltd
-
Siemens Energy AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energiespeichersysteme im Vereinigten Königreich Unternehmen in diesem Bericht
- Tesla Inc.
- Contemporary Amperex Technology Co. Ltd
- Siemens Energy AG
- Wartsila Oyj Abp
- Electricite de France SA (EDF)
- General Electric Company
- LG Energy Solution Ltd
- ABB Ltd
- NGK Insulators Ltd
- Samsung SDI Co. Ltd
Marktchancen und Zukunftsaussichten
Die gezielte Förderung von Langzeitspeichern schafft einen klareren kommerziellen Weg für Speicher mit mehr als 8 Stunden Speicherdauer und verbessert die Finanzierbarkeit großer Projekte, die nicht zu kurzfristigen Merchant-Profilen passen. Abschnitt 26 des Planning and Infrastructure Act 2025 (in Kraft seit Februar 2026) liefert die gesetzliche Grundlage für ein LDES-Förderprogramm, und Ofgem hat die Umsetzung durch ein Cap-and-Floor-Regime vorangetrieben und im Juni 2026 eine vorläufige Position veröffentlicht, die 16 Projekte mit insgesamt 7,6 GW und 137 GWh für das erste Zeitfenster identifizierte. Dieser regulatorische Pfad unterstützt Chancen für Entwickler, OEMs und Integratoren in den Bereichen Pumpspeicherkraftwerke, Druckluftspeicher, für längere Speicherdauer ausgelegte Lithium-Ionen-Systeme und Flow-Batterien und steigert zudem die Nachfrage nach Spezialingenieurleistungen, Netzstudien und der Planung von Anlagen mit langen Lieferzeiten.
Die kommerzielle Nachfrage zeigt sich auch in der Verschiebung hin zu Netzbatterien mit längerer Speicherdauer und stabilitätsfokussierten Fähigkeiten. Im April 2026 gingen EDF und BW ESS eine Partnerschaft für das Hams Hall BESS-Projekt ein (350 MW/1,243 GWh, bis zu 3,5 Stunden Speicherdauer), und im Juni 2026 erreichte Zenobe den finanziellen Abschluss für Coalburn (200 MW/800 MWh), das vom Unternehmen als die erste netzskalige Batterie mit vierstündiger Speicherdauer im Vereinigten Königreich beschrieben wird, die diesen Meilenstein erreicht hat. Diese Ankündigungen unterstützen Chancen bei BESS-Konfigurationen mit mehr als vier Stunden Speicherdauer, netzbildenden Wechselrichtern und Stabilitätsdiensten sowie Optimierungsdiensten, die mehrere Ertragsströme monetarisieren können, während sich die Anschlusswarteschlangen verengen und die Anforderungen an die Projektumsetzung steigen.
Neueste Industrielle Entwicklungen in Markt für Energiespeichersysteme im Vereinigten Königreich
- Juni 2026: Zenobe gab den finanziellen Abschluss für das 200 MW/800 MWh Batteriespeichersystem Coalburn in Schottland bekannt, das vom Unternehmen als die erste netzskalige Batterie mit vierstündiger Speicherdauer im Vereinigten Königreich beschrieben wird, die diesen Meilenstein erreicht hat. Das Projekt ging in die Ausführungsphase über, wobei der Baubeginn für Juli 2026 geplant ist, was den Marktwandel hin zu Anlagen mit längerer Speicherdauer und Finanzierungsstrukturen jenseits eines rein merchantbasierten Engagements unterstützt.
- Dezember 2025: Matrix Renewables unterzeichnete eine umfassende EPC-Vereinbarung mit Tesla für ein eigenständiges 500 MW/1 GWh Batteriespeicherprojekt in Eccles, Schottland, wobei die Planungsauflagen erfüllt wurden. Der Umfang des Vertrags unterstreicht die Rolle integrierter OEM-plus-Lieferungsmodelle beim Ausbau von BESS im Vereinigten Königreich und signalisiert ein anhaltendes Interesse an Projekten im mehrhundert-Megawatt-Bereich.
- November 2025: Statera Energy sicherte sich den finanziellen Abschluss für die 680 MW/1.360 MWh Speicheranlage Carrington im Trafford Low Carbon Energy Park in Greater Manchester. Der Fortschritt der Finanzierung in dieser Größenordnung verleiht großen, netzskaligen Speicherclustern in der Nähe von Industriezentren zusätzlichen Schwung, wo Entlastungsmaßnahmen bei Netzengpässen und Flexibilitätsdienste kombiniert werden können, um Investitionsentscheidungen zu unterstützen.
Markt für Energiespeichersysteme im Vereinigten Königreich Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Energiespeichersysteme, die im Vereinigten Königreich installiert sind, gemessen als installierte Kapazität, und schließt die wichtigsten Speichertechnologien ein, die zur Speicherung von Strom und dessen späterer Abgabe an Endverbraucher oder das Netz verwendet werden.
Ausschlüsse aus dem Geltungsbereich: Konventionelle Erzeugungsanlagen, die keine Energiespeicherung durchführen, werden nicht berücksichtigt, und rein mechanische Notstromaggregate, die keine nutzbare elektrische Energie speichern, werden ausgeschlossen.
Segmentierungsübersicht
- Typ
- Batterien
- Pumpspeicherwasserkraft (PSH)
- Andere Typen
- Anwendung
- Wohngebäude
- Gewerbe und Industrie (C&I)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit begann mit der Erfassung der hinzugefügten Speicherkapazität, der in der Entwicklungspipeline befindlichen Projekte sowie der Signale aus der britischen Politik und dem Stromnetz hinsichtlich der Inbetriebnahme. Wir stützten uns auf öffentliche Quellen wie Energiestatistiken und politische Verlautbarungen der britischen Regierung, Veröffentlichungen der Energieregulierungsbehörde, Aktualisierungen von National Grid zu Netzanschlüssen und Engpässen sowie Branchenverbände aus den Bereichen Speicher und erneuerbare Energien.
Um die Annahmen auf einer soliden Grundlage zu halten, haben wir außerdem Projekt- und Technologiesignale aus Planungs- und Genehmigungsregistern, Konsultationspapieren und Marktregelbekanntmachungen sowie aus begutachteten Fachzeitschriften zu Batterieleistung und -degradation ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Energiefachpresse wurden genutzt, um Inbetriebnahmedaten, den Technologiemix und typische Systemkonfigurationen zu validieren. Kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie Nachrichten- und Finanzdienste wurden selektiv eingesetzt, um Eigentümerwechsel und wichtige Projektankündigungen gegenzuprüfen. Die hier aufgeführten Quellen sind lediglich illustrativ; viele weitere öffentliche Referenzen wurden verwendet, um Datenpunkte im Rahmen der Studie zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärerhebungen wurden genutzt, um Desk-Annahmen mit der Realität vor Ort abzugleichen – insbesondere hinsichtlich Inbetriebnahmezeitplänen, typischer Entladedauer nach Anwendungsfall sowie der Frage, wie Netzdienstleistungen und Strompreise Projektentscheidungen beeinflussen. Wir haben eine Mischung aus Integratoren, Projektentwicklern, Anlagenbetreibern und Großabnehmern im gesamten Vereinigten Königreich einbezogen, damit die Nachfragesignale nicht von einer einzigen Kundengruppe dominiert werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 45 % | Bereichs-/Abteilungsleiter: 42 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich durch eine Top-down-Rekonstruktion der installierten Kapazität, bei der angekündigte Projekte, der Status des Netzanschlusses, Inbetriebnahmedaten und Stilllegungen in jährliche Nettozugänge umgerechnet werden. Die Gesamtwerte werden anschließend durch selektive Bottom-up-Prüfungen anhand von Stichproben aus Projektanzahlen und typischen MW pro Standort einem Belastungstest unterzogen, gefolgt von einer Plausibilitätsprüfung anhand der öffentlich sichtbaren Pipeline- und Inbetriebnahmeaktivitäten.
Zu den wichtigsten Eingangsgrößen des Modells zählen jährlich in Betrieb genommene MW, der Reifegrad der Projektpipeline (frühe Phase, genehmigt, im Bau), die typische Entladedauer nach Anwendung (die die Systemauslegung beeinflusst), Verschiebungen im Mix zwischen Batterien und Pumpspeicherkraftwerken, Signale zur Teilnahme an Netzdienstleistungen sowie wesentliche politische oder marktrechtliche Änderungen, die den Investitionszeitpunkt beeinflussen. Wo Projektdaten unvollständig sind, werden Lücken durch konservative Inbetriebnahmewahrscheinlichkeitsgewichte nach Projektphase geschlossen und nach Expertenfeedback angepasst.
Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass Veränderungen bei Netzanschlussverzögerungen, Erwartungen an Dienstleistungserlöse und Technologiekosten abgebildet werden können, ohne ein einziges lineares Ergebnis zu erzwingen. Die endgültigen Jahrespfade werden mit dem Interviewkonsens zu kurzfristigen Baukapazitätsengpässen und mittelfristigen Wachstumstreibern abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten geprüft, damit ungewöhnliche Sprünge frühzeitig erkannt und vor der Freigabe erklärt oder korrigiert werden. Wir vergleichen die modellierten MW-Zugänge und die gesamte installierte Basis mit unabhängigen Signalen wie Ankündigungen zur Projektinbetriebnahme, Bewegungen in der Netzanschlusswarteschlange und politischen Zeitplänen; jede größere Abweichung löst eine erneute Überprüfung der Annahmen und eine erneute Kontaktaufnahme mit ausgewählten Befragten aus.
Ein zweiter Analyst überprüft die Berechnungen und die Eingangslogik, gefolgt von einer Konsistenzprüfung über Diagramme, Tabellen und den Berichtstext hinweg. Der Bericht wird jährlich aktualisiert; tritt ein wesentliches Ereignis ein (beispielsweise eine bedeutende politische Änderung oder eine Welle von Projektverzögerungen), werden Zwischenaktualisierungen in Betracht gezogen. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste zum jeweiligen Zeitpunkt verfügbare Einschätzung erhalten.
Marktgröße des Marktes für Energiespeichersysteme im Vereinigten Königreich von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für britische Energiespeicher können weit auseinanderliegen, da der Markt manchmal in installierter MW und manchmal in Umsatz ausgedrückt wird und weil sich einige Studien ausschließlich auf Batterien konzentrieren, während andere mehrere Speichertechnologien einschließen. Unterschiede treten auch auf, wenn eine Schätzung nur netzgebundene Anlagen erfasst, während eine andere kleinere dezentrale Systeme mit abweichenden Größen- und Zeitregeln einbezieht.
Die größten Treiber der Abweichungen sind hier die Maßeinheit, die Technologieabdeckung und die Behandlung von Zeitplänen für Projekte, die angekündigt, aber noch nicht in Betrieb genommen wurden. Einige Schätzungen wenden globale Durchschnittspreise auf britische Installationen an oder gehen von schnelleren Hochlaufkurven aus der Entwicklungspipeline aus, was die Gesamtwerte im Vergleich zur kapazitätsorientierten Erfassung verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,76 MW (2026) | |
| Branchen-Datenbuch A | 0,23 Milliarden USD (2024) | Verwendet Umsatzdaten für reine Batteriesysteme und fasst Endanwendungen wie Rechenzentren und Telekommunikation mit eigenen Preisniveaus zusammen, sodass das Ergebnis nicht sauber mit einer MW-Installationskapazitätszählung über alle Technologien hinweg in Einklang gebracht werden kann. |
| Syndizierter Herausgeber B | 0,01 Milliarden USD (2024) | Berichtet installierte MW, scheint jedoch einen größeren Anteil der Pipeline als bereits online zu behandeln, was Kapazitäten vorziehen kann, die noch auf einen Netzanschluss oder die Inbetriebnahme warten. |
Was der Vergleich verdeutlicht, ist, dass die Streuung größtenteils durch die umsatzbasierte Größenbestimmung für reine Batteriesysteme auf der einen Seite und durch Annahmen zum Kapazitätszeitpunkt auf der anderen Seite erklärt wird. Wenn ausschließlich in Betrieb genommene installierte MW im Vereinigten Königreich gezählt und Pipeline-MW nach Netzanschluss- und Baustatus gewichtet werden, bleibt der Gesamtwert an beobachtbare Zugänge gebunden – dies ist die von Mordor Intelligence angewandte Prüfmethode.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Energiespeichersysteme im Vereinigten Königreich?
Die Marktgröße für Energiespeichersysteme im Vereinigten Königreich soll 2026 15,76 Megawatt erreichen und mit einer CAGR von 20,92 % wachsen, um bis 2031 40,76 Megawatt zu erreichen.
Was ist die aktuelle Marktgröße für Energiespeichersysteme im Vereinigten Königreich?
Im Jahr 2026 wird die Marktgröße für Energiespeichersysteme im Vereinigten Königreich voraussichtlich 15,76 Megawatt erreichen.
Wer sind die wichtigsten Akteure auf dem Markt für Energiespeichersysteme im Vereinigten Königreich?
General Electric Company, Contemporary Amperex Technology Co. Ltd, Tesla Inc., Samsung SDI Co. Ltd und Siemens Energy AG sind die wichtigsten Unternehmen, die auf dem Markt für Energiespeichersysteme im Vereinigten Königreich tätig sind.
Welche Jahre deckt der Markt für Energiespeichersysteme im Vereinigten Königreich ab, und wie groß war die Marktgröße im Jahr 2025?
Im Jahr 2025 wurde die Größe des Marktes für Energiespeichersysteme im Vereinigten Königreich auf 13,03 Megawatt geschätzt. Der Bericht umfasst die historische Marktgröße des Marktes für Energiespeichersysteme im Vereinigten Königreich für die Jahre: 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des Marktes für Energiespeichersysteme im Vereinigten Königreich für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.