
Prothetik- und Orthetikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.68 Milliarden US-Dollar |
| Marktgröße (2031) | 9.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
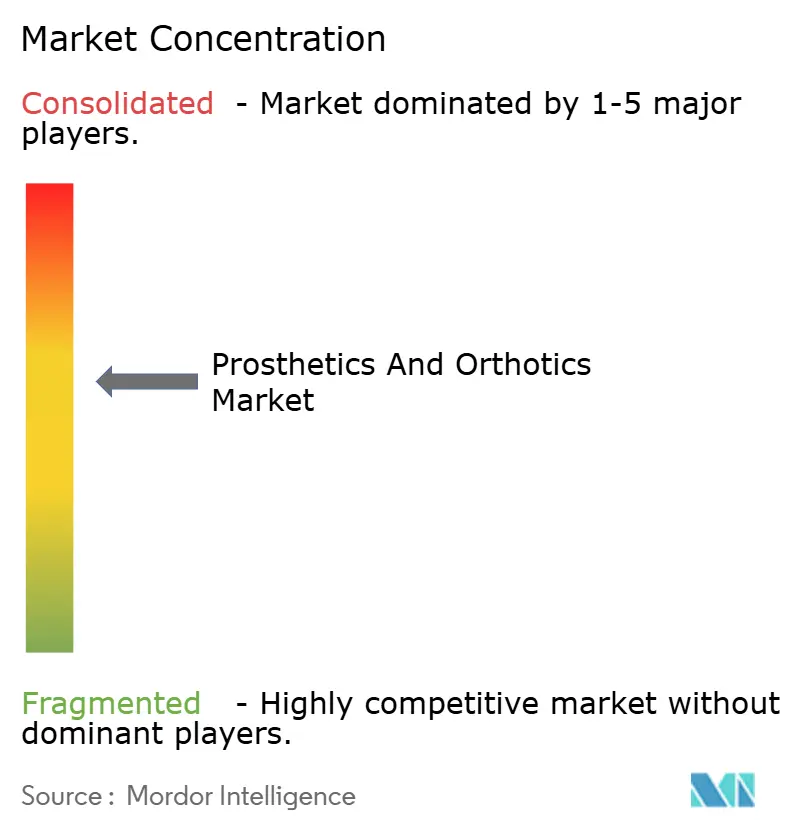
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Prothetik- und Orthetikmarkt Analyse von Mordor Intelligence
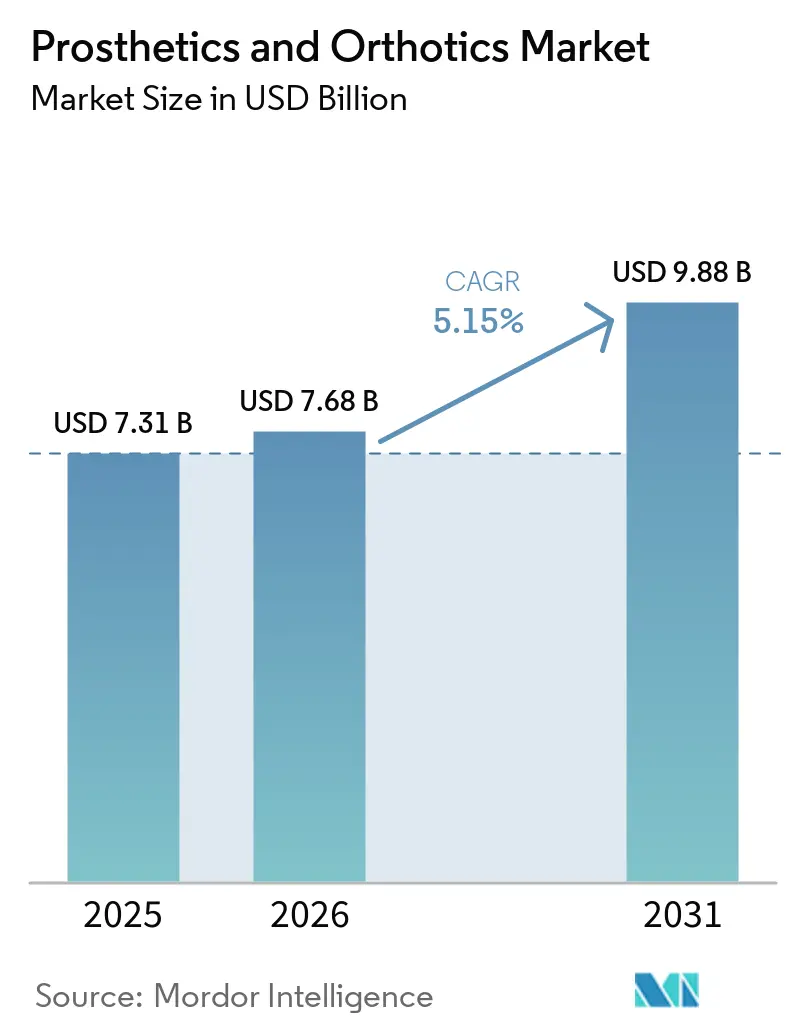
Die Marktgröße für Prothesen und Orthesen wird voraussichtlich von 7,31 Milliarden USD im Jahr 2025 auf 7,68 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 5,15 % über 2026–2031 voraussichtlich 9,88 Milliarden USD erreichen.
Steigende diabetesbedingte Amputationen, eine alternde Weltbevölkerung und rasche Fortschritte bei mikroprozessorgesteuerten Geräten stützen die Nachfrage gemeinsam. Anbieter integrieren zunehmend digitale Ganganalyseplattformen, die eine Fernbetreuung ermöglichen, während Kostenträger die Erstattung für hochwertige Komponenten ausweiten, die sturzbedingte Wiederaufnahmen reduzieren. Das Interesse von Private-Equity-Gesellschaften an spezialisierten Kliniknetzwerken verschärft die Wettbewerbsdynamik, und der 3D-Druck verkürzt die Vorlaufzeiten bei der Schaftherstellung und verbessert die Patientenerfahrung. Gleichzeitig beschleunigen militärische Forschungs- und Entwicklungspipelines die kommerzielle Innovation und liefern angetriebene Gelenke und neuronale Schnittstellen, die funktionale Maßstäbe neu definieren.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten Orthesen mit einem Marktanteil von 58,1 % am Markt für Prothesen und Orthesen im Jahr 2025, während Prothesen auf dem Weg sind, bis 2031 einen CAGR von 6,22 % zu erzielen.
- Nach Technologie hielten konventionelle körperbetriebene Systeme im Jahr 2025 einen Anteil von 45,11 % an der Marktgröße für Prothesen und Orthesen, während mikroprozessorgesteuerte Systeme bis 2031 mit einem CAGR von 6,11 % wachsen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 40,1 % des Umsatzes, während spezialisierte Prothesen- und Orthesenkliniken bis 2031 voraussichtlich mit einem CAGR von 7,43 % wachsen werden.
- Nordamerika hatte im Jahr 2025 einen Marktanteil von 43,3 % am Markt für Prothesen und Orthesen, während der asiatisch-pazifische Raum zwischen 2026 und 2031 mit einem CAGR von 7,91 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Anstieg diabetesbedingter Amputationen | +1.2% | Global, akut in Nordamerika, Naher Osten, Südasien | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und Belastung durch Osteoarthritis | +1.0% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Mikroprozessor- und myoelektrischen Technologien | +0.9% | Nordamerika, Europa, APAC | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattung in entwickelten Märkten | +0.8% | Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Einführung prädiktiver Ganganalysen | +0.6% | Nordamerika, Europa als Pilotregionen; APAC im Entstehen | Mittelfristig (2–4 Jahre) |
| Übertragung militärischer Forschung und Entwicklung auf zivile Geräte | +0.5% | Vereinigte Staaten, NATO-Verbündete, Israel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Anstieg diabetesbedingter Amputationen
Diabetesbedingte Amputationen der unteren Extremitäten bilden die Grundlage der Stückzahlnachfrage nach Prothesengliedmaßen, fördern aber auch die Erstattungslobbyarbeit, die fortschrittliche Geräte mit Ergebnissen der Gliedmaßenerhaltung verknüpft. Die Internationale Diabetes-Föderation zählte 2024 588,7 Millionen Menschen mit Diabetes und prognostiziert bis 2050 852,5 Millionen [1]. In den Vereinigten Staaten finden jährlich rund 165.000 Amputationskrankenhausaufenthalte statt, wobei afroamerikanische Bevölkerungsgruppen eine deutlich höhere Inzidenz aufweisen. Kanada verzeichnete im letzten Berichtszeitraum 7.720 diabetesbedingte Amputationen, was den Druck innerhalb von Einzahler-Systemen unterstreicht. Hersteller, die Sensoren zur Überwachung des Stumpfzustands integrieren, positionieren sich als Partner in der wertorientierten Versorgung und verlagern den Umsatz von episodischen Verkäufen hin zu wiederkehrenden Analyseabonnements.
Alternde Bevölkerung und Belastung durch Osteoarthritis
Die Weltgesundheitsorganisation prognostiziert bis 2050 2,1 Milliarden Menschen im Alter von 60 Jahren und älter, gegenüber 1,4 Milliarden im Jahr 2024 [2]. Knieosteoarthritis allein betrifft 365 Millionen Patienten und fördert die Verschreibung von Orthesenschienen, die den vollständigen Gelenkersatz verzögern. Japan, wo 29 % der Bevölkerung 65 Jahre oder älter sind, entwickelt ultraleichte Kohlefaser-Knöchel-Fuß-Orthesen, die sich nun in westlichen Märkten verbreiten. Anbieter, die Orthesen mit Telerehabilitationsplattformen kombinieren, erfassen Compliance-Daten, die von Kostenträgern geschätzt werden, die ergebnisbasierte Zahlungen anstreben.
Fortschritte bei Mikroprozessor- und myoelektrischen Technologien
Die Medicare-Richtlinie von 2024 erweitert die Abdeckung von Mikroprozessorkniegelenken auf K2-Geher und erschließt jährlich Zehntausende zusätzlicher Kandidaten. Ottobocks C-Leg 4 und Össurs POWER KNEE verfügen über Algorithmen des maschinellen Lernens, die das Sturzrisiko auf Treppen reduzieren. Eine Studie in Nature Medicine validierte die Agonist-Antagonist-Myoneurale Schnittstelle, die es Amputierten ermöglichte, 41 % schneller zu gehen und 187 % mehr Spitzenleistung als mit herkömmlichen Methoden zu erzeugen. Unternehmen, die in die chirurgische Ausbildung zu AMI-Techniken investieren, werden voraussichtlich das Premium-Segment bei Gliedmaßenverlust dominieren.
Ausweitung der Erstattung in entwickelten Märkten
Nordamerikanische und europäische Kostenträger weiten die Abdeckung für fortschrittliche Komponenten aus, nachdem Belege für geringere sturzbedingte Krankenhausaufnahmen vorliegen. US-amerikanische private Krankenversicherer, wie die Health Care Service Corporation, aktualisierten ihre Richtlinien im Anschluss an Medicare. Die deutschen Krankenkassen erstatten medizinisch notwendige Geräte, verlangen jedoch direkte Preisverhandlungen, was die Margen schmälert. Im Vereinigten Königreich haben Wartelistenengpässe des National Health Service einen Markt für selbst zahlende Schnellzugänge entstehen lassen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gerätekosten und uneinheitliche Erstattung | -0.7% | Global, akut in Ländern mit niedrigem und mittlerem Einkommen; Lücken bei der Unterversicherung in den USA | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Orthopädietechnikern | -0.5% | Vereinigte Staaten, Kanada, Westeuropa; aufstrebendes APAC | Mittelfristig (2–4 Jahre) |
| Volatilität in der Kohlefaser-Lieferkette | -0.3% | Global, konzentriert bei Nutzern von Verbundwerkstoffen in Luftfahrtqualität | Kurzfristig (≤ 2 Jahre) |
| Erstattungsrisiko bei ergebnisbasierter Vergütung | -0.2% | Pilotprojekte in den Vereinigten Staaten; begrenzte Akzeptanz in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gerätekosten und uneinheitliche Erstattung
Mikroprozessorkniegelenke werden zu Listenpreisen zwischen 18.000 und 100.000 USD angeboten, wobei Ottobocks C-Leg bei rund 50.000–70.000 USD liegt [3]. Medicaid-Obergrenzen und staatliche Unterschiede blockieren nach wie vor viele US-amerikanische Patienten, während die Eigenkosten in einkommensschwachen Ländern das Jahreseinkommen übersteigen. Gestaffelte Portfolios mit Upgrade-Pfaden sind nach wie vor selten, was eine Lücke für neue Marktteilnehmer hinterlässt.
Mangel an zertifizierten Orthopädietechnikern
In den Vereinigten Staaten praktizieren rund 10.000 zertifizierte Orthopädietechniker – ein alternder Talentpool, der mit der steigenden Nachfrage nicht Schritt halten kann. Nutzer im ländlichen Raum legen weite Strecken für Anpassungen zurück, was die Compliance untergräbt. Automatisierungstools zur Vorgestaltung von Schäften können die Arbeitsbelastung der Kliniker verringern, doch erfordern die Vorschriften nach wie vor eine lizenzierte Genehmigung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
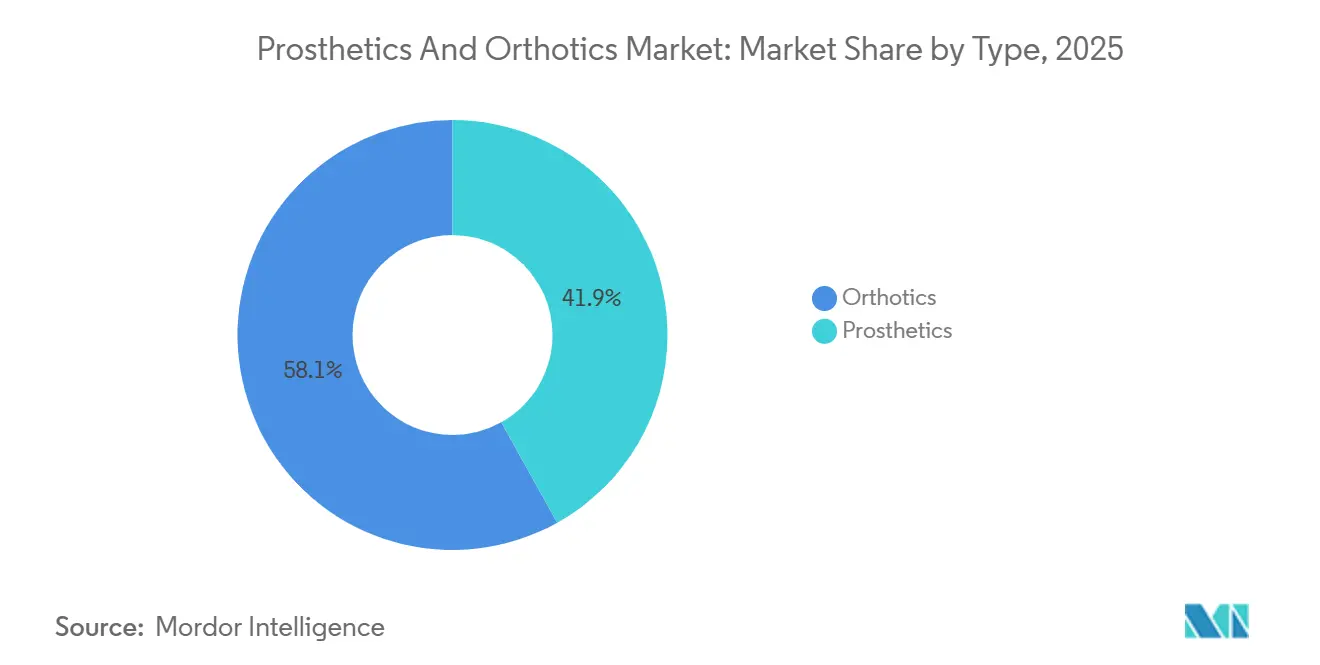
Orthesen dominieren, Prothesen beschleunigen sichDie Orthetik erfasste 2025 einen Marktanteil von 58,1 % am Prothetik- und Orthetikmarkt, angeführt von Unterschenkelorthesen für 365 Millionen Kniearthrose-Patienten. Wirbelsäulen- und Armstützen tragen zu stabilen Umsätzen bei und profitieren von vorgefertigten Artikeln, die über den E-Commerce bestellt werden. Die Prothetik hingegen trug eine kleinere Basis bei, wird jedoch einen CAGR von 6,22 % verzeichnen, angetrieben durch mikroprozessorgesteuerte Kniegelenke, die variable Schrittfrequenzen ermöglichen. 3D-gedruckte Prothesen umfassen individuell angepasste Prothesenschaftsysteme. Verbrauchsmaterialien wie Liner und Suspensionshülsen sorgen für wiederkehrende Umsätze, die das Wachstum des Prothetik- und Orthetikmarkts über Ersatzzyklen hinweg verankern.
Die Konformität mit ISO 22523 und ISO 8549 vereinfacht die CE-Kennzeichnung und die FDA-510(k)-Zulassungswege. Das Risiko der Commoditisierung in der Orthetik steigt, da der 3D-Druck die Markteintrittsbarrieren senkt, während proprietäre Steuerungsalgorithmen die Margen in der Prothetik schützen. Anbieter, die digitale Physiotherapieinhalte mit Orthesen bündeln, differenzieren sich zusätzlich in einem gesättigten Markt.


Nach Technologie:
Mikroprozessorsysteme gewinnen an BodenHerkömmliche körperbetriebene Geräte hielten 2025 einen Anteil von 45,11 % am Marktvolumen für Prothetik und Orthetik, dank ihrer Erschwinglichkeit und des geringen Wartungsaufwands. Dennoch wird für Mikroprozessor-Knie- und -Sprunggelenke bis 2031 ein CAGR von 6,11 % prognostiziert. Elektrische myoelektrische Hände richten sich an Nutzer, die eine präzise Greiffunktion für Bürotätigkeiten benötigen, während Hybridsysteme eine batteriefreie Sicherungslösung bieten, die von militärischen Anwendern geschätzt wird.
Additiv gefertigte Schäfte reduzieren die Herstellungszeit auf 48 Stunden, obwohl Ermüdungsbeschränkungen die Akzeptanz für definitive Prothesen einschränken. Robotergestützte Rehabilitationsexoskelette generieren sitzungsbasierte Einnahmen in Therapiezentren, und sensorische Rückkopplungsprototypen wie das OPRA-System von Integrum AB ebnen den Weg zur intuitiven Gliedmaßensteuerung. Mikroprozessorsysteme hielten 2024 einen Umsatzanteil von 57,7 % und bleiben das Rückgrat des Markts für robotergestützte Prothesen. Der Technologiemix neigt sich damit zugunsten intelligenter, serviceorientierter Hardware, die hohe Durchschnittsverkaufspreise aufrechterhält.
Nach Endnutzer:
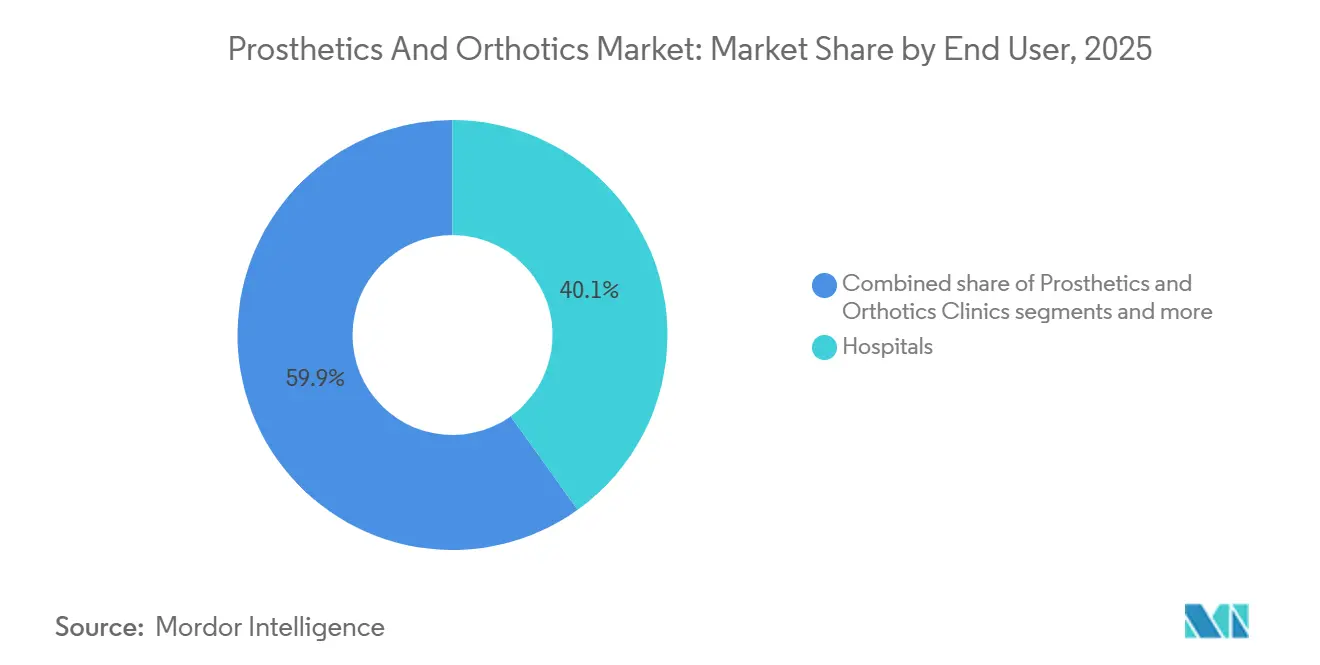
Kliniken gewinnen spezialisierte AnpassungenKrankenhäuser und Kliniken machten im Jahr 2025 40,1 % des Umsatzes aus und bündelten Akutversorgung, Rehabilitation und Erstversorgungsgeräte. Spezialisierte Prothesen- und Orthesenkliniken werden jedoch voraussichtlich einen CAGR von 7,43 % erzielen, da Private-Equity-Finanzierungen Zusammenschlüsse fördern, die digitales Scannen am selben Tag anbieten. Häusliche Pflegekanäle expandieren über frei verkäufliche Orthesen, die mit Telecoaching geliefert werden, während Einrichtungen für Veteranen vorhersehbare Gerätezyklen zu ausgehandelten Preisen aufrechterhalten.
Aufkommende Direktvertriebsportale verkaufen kosmetische Abdeckungen und Aktivitätsfüße und gewinnen Zubehöranteile, ohne Anpassungsvorschriften zu verletzen. Ein Omnichannel-Modell – Erstanpassung in Krankenhäusern, komplexe Fälle in Spezialkliniken, Verbrauchsmaterialien online – entspricht am besten den sich wandelnden Nutzerpräferenzen.

Geografische Analyse
Prothetik- und Orthetikmarkt Nordamerika
Nordamerika hielt im Jahr 2025 mit 43,3 % den größten Anteil am Prothetik- und Orthetikmarkt, gestützt durch VA-Finanzierung und Medicare-Reformen. Kanadas Einzahler-Modell erstattet klinisch notwendige Hilfsmittel, doch lange Wartezeiten fördern ein paralleles Selbstzahlersegment. Mexiko ist auf Spendenorganisationen und Medizintourismus angewiesen, was die Nachfrage nach Premiumprodukten begrenzt.
Prothetik- und Orthetikmarkt Europa
Europa belegt nach Wert den zweiten Rang; das deutsche Pflichtversicherungssystem finanziert Hilfsmittel, begrenzt jedoch die Erstattungssätze unterhalb der vollen Kosten, was das Volumen steigert, aber die Rentabilität schmälert. Die Medizinprodukteverordnung der Europäischen Union belastet die Kapazitäten der benannten Stellen, verzögert Produkteinführungen und dämpft kurzfristige Zuwächse beim Marktvolumen für Prothetik und Orthetik.
Prothetik- und Orthetikmarkt APAC, MEA und Südamerika
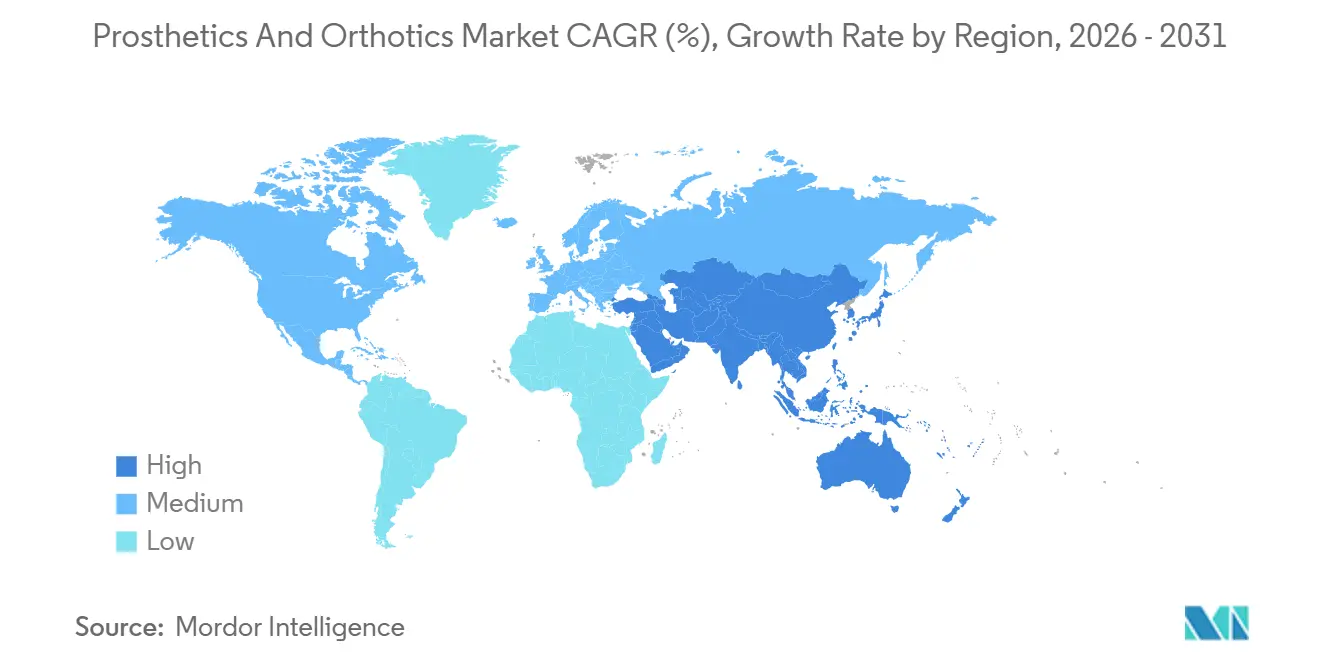
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 7,91 % prognostiziert, angetrieben durch Indiens Subventionsprogramm zur Unterstützung von Personen mit Behinderungen, Chinas ausgeweitete städtische Krankenversicherungsabdeckung und Japans überalterter Bevölkerung, die nach leichten Orthesen sucht. Südkorea und Australien weisen eine hohe Pro-Kopf-Nutzung im Rahmen universeller Versorgungssysteme auf. Südostasien bleibt kostensensibel und bevorzugt kostengünstige mechanische Prothesen. Der Nahe Osten spaltet sich zwischen GCC-Staaten, die Premiumprodukte erstatten, und dem subsaharischen Afrika, wo NGO-Spenden dominieren. Das Wachstum in Südamerika wird durch fiskalische Einschränkungen in Brasilien und Argentinien gedämpft.

Regulatorisches Umfeld
In den Vereinigten Staaten fallen viele Prothesen- und Orthesenprodukte unter die FDA-Regulierung gemäß 21 CFR Part 890, Subpart D (Physical Medicine Prosthetic Devices), wobei ein erheblicher Anteil als Klasse I unter allgemeinen Kontrollen eingestuft ist und je nach Produktcode und Angaben von der Vermarktungsanzeige (Premarket Notification) befreit sein kann. Dieser Rahmen verkürzt die Markteinführungszeit für Standard-Orthesen und -Komponenten, doch die Hersteller müssen weiterhin Kennzeichnung, Meldung unerwünschter Ereignisse und, sofern zutreffend, Qualitätsmanagementpflichten im Zusammenhang mit der Geräteklassifizierung und den Vertriebsmodellen erfüllen.
In Europa treibt die Verordnung (EU) 2017/745 (EU-MDR) einen lebenszyklusbasierten Compliance-Ansatz voran, der auf klinischer Bewertung und klinischer Nachbeobachtung nach dem Inverkehrbringen (PMCF) aufbaut, ergänzt durch zusätzliche Anforderungen an die Rückverfolgbarkeit über UDI und die EUDAMED-Architektur. Sonderanfertigungen werden durch spezifische Bestimmungen (Anhang XIII) geregelt, was die Compliance-Anforderungen für maßgefertigte Orthesen und Schäfte erhöht, selbst wenn diese außerhalb der Standard-CE-Kennzeichnungswege liegen. Weltweit unterstützt die Normungsarbeit über ISO/TC 168, einschließlich ISO 22523:2006, die Angleichung von Leistungs- und Sicherheitsprüfungen und hilft multinationalen Anbietern, Einreichungen für mehrere Märkte sowie Anforderungen an die Austauschbarkeit von Komponenten zu bewältigen.
Wettbewerbslandschaft
Ottobock, Össur und Hanger Inc. machen gemeinsam einen erheblichen Anteil des globalen Umsatzes aus und hinterlassen einen fragmentierten Schwanz aus regionalen Spezialisten und Auftragsfertigern. Hangers Übernahme durch Patient Square Capital für 1,2 Milliarden USD verdeutlicht das wachsende Private-Equity-Interesse an cashflow-stabilen Kliniknetzwerken. Etablierte Unternehmen differenzieren sich durch proprietäre Mikroprozessoralgorithmen, vertikal integrierte Kliniken und Komponentenökosysteme, die markenübergreifende Kombinationen erschweren.
Aufstrebende Herausforderer nutzen den 3D-Druck, um maßgefertigte Schäfte zu günstigeren Preisen anzubieten, obwohl die regulatorische Aufsicht eine schnelle Skalierung einschränkt. Integrums osseointegrierende Implantate und der sensorische Rückkopplungsweg schaffen eine Premiumnische, die durch chirurgische Komplexität geschützt ist. Patentanmeldungen konzentrieren sich nun auf Software – Össurs Algorithmus zur Schaftanpassung mittels maschinellen Lernens aus dem Jahr 2024 ist ein Beispiel dafür –, was signalisiert, dass der Wettbewerbsvorteil ebenso sehr auf Daten wie auf Hardware beruht.
Anbieter robotischer Exoskelette wie Ekso Bionics und Cyberdyne monetarisieren sitzungsbasierte Modelle und umgehen damit den direkten Wettbewerb mit persönlichen Prothesen. Insgesamt definieren mittlere Konzentration und Technologiesegmentierung gemeinsam einen Markt, in dem Skalierung, digitale Infrastruktur und Klinikpartnerschaften die reine Fertigungskapazität überwiegen.
Marktführer im Prothetik- und Orthetikmarkt
-
Össur
-
Ottobock
-
Bauerfeind AG
-
Blatchford Limited
-
Hanger Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Prothetik- und Orthetikmarkt
- Bauerfeind
- Blatchford Group
- College Park Industries
- Cyberdyne
- Ekso Bionics
- Enovis
- Fillauer
- Hanger Inc.
- Integrum AB
- Johnson & Johnson
- Ortho Europe
- Ossur
- Ottobock
- Proteor
- Smiths Group
- Spinal Technology Inc.
- Steeper Group
- Stryker
- Thuasne
- Trulife
- WillowWood Global
- Zimmer Biomet

Marktchancen und Zukunftsaussichten
Aktive Neuro-Orthetik und mit Neuromodulation verbundene Lösungen bilden eine praktische Marktlücke, in der sich Orthesen von passiver Unterstützung hin zu therapieermöglichender Funktion entwickeln. Im Juli 2026 kündigte Ottobock die Übernahme von Fesia Technology an, um Funktionen der funktionellen Elektrostimulation (FES) für die Neuro-Orthetik hinzuzufügen, was verdeutlicht, wie etablierte Portfolios sich in Richtung Lähmung und neuromuskuläre Beeinträchtigung als Anwendungsfälle neben den traditionellen O&P-Anpassungsabläufen erweitern. Öffentlich diskutierte Produkt-Roadmaps auf der OTWorld 2026, einschließlich Ottobocks C-Brace-Interim-Konzept für die Frührehabilitation, deuten ebenfalls auf eine Nachfrage nach klinikfertigen Geräten hin, die früher im Behandlungspfad eingesetzt werden können.
Digitalisierte Fertigung und skalierbare Schaftproduktion mildern zudem die durch Klinikerknappheit und lange Lieferzeiten verursachten Kapazitätsengpässe. Im Juni 2026 meldete VYTRUVE, dass seit 2020 über 13.000 3D-gedruckte Prothesenschäfte über seine digitale Plattform produziert wurden, was zeigt, dass die additive Fertigung in klinischen Abläufen zu einem wiederkehrenden Durchsatz geworden ist. Im Premiumsegment bleiben mikroprozessorgesteuerte Knie ein zentrales Differenzierungsfeld: PROTEOR brachte im Juli 2026 das mikroprozessorgesteuerte Knie QUATTRO 2 in den Vereinigten Staaten auf den Markt und plant eine breitere weltweite Verfügbarkeit für September 2026, wodurch sich die Optionen für Anbieter und Kostenträger erweitern, die auf Sturzrisikominderung und gangadaptive Leistung fokussiert sind.
Recent Industry Developments in Prothetik- und Orthetikmarkt
- Juli 2026: Ottobock kündigte die Übernahme von Fesia Technology, S.L. an und erweitert damit sein Angebot um funktionelle Elektrostimulation (FES) für die Neuro-Orthetik. Die Übernahme stärkt Ottobocks Präsenz bei aktiven Orthesensystemen für neuromuskuläre Erkrankungen und erweitert das adressierbare Segment über den traditionellen Verkauf mechanischer Orthesen und Komponenten hinaus.
- Oktober 2025: Motorica führte einen digital orientierten Workflow für Prothesen der oberen Extremitäten mittels smartphonebasiertem 3D-Scanning und cloudbasierter Modellierung ein. Der Ansatz verringert die Abhängigkeit von physischen Abformungen und ermöglicht eine schnellere, ortsunabhängige Iteration beim Gerätedesign, was den Wettbewerbsdruck auf konventionelle Fertigungs- und Klinikabläufe erhöht.
- April 2025: Ossur stellte die Fußprothese Pro-Flex Terra vor, die gemeinsam mit BASF entwickelt wurde und das mikrozellulare Material Cellasto verwendet, um sich ohne mechanische Anpassungen an Gehbedingungen anzupassen. Die Markteinführung unterstreicht die anhaltende Materialinnovation bei energierückgewinnenden Füßen und stärkt die Differenzierung durch Komfort und Geländeanpassung bei Prothesen der unteren Extremitäten.


Prothetik- und Orthetikmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus prothetischen und orthetischen Geräten, die zur Wiederherstellung oder Unterstützung von Mobilität und Funktion in klinischen und institutionellen Versorgungsumgebungen eingesetzt werden. Er schließt die wichtigsten Gerätesysteme und zugehörigen Komponenten ein, die routinemäßig für die Anpassung und Nachsorge bereitgestellt werden.
Ausschlüsse aus dem Umfang: Wir schließen chirurgische orthopädische Implantate, allgemeine Rehabilitationsgeräte und routinemäßige physiotherapeutische Leistungen aus, die nicht Teil der Versorgung mit prothetischen oder orthetischen Geräten sind.
Segmentierungsübersicht
- Nach Typ
- Orthesen
- Orthesen der unteren Extremitäten
- Knöchel-Fuß-Orthesen (AFO)
- Knieorthesen
- Hüftorthesen
- Orthesen der oberen Extremitäten
- Wirbelsäulenorthesen
- Orthesen der unteren Extremitäten
- Prothesen
- Prothesen der unteren Extremitäten
- Mikroprozessorkniegelenke
- Angetriebene Knöchel/Füße
- Prothesen der oberen Extremitäten
- Liner, Schäfte und modulare Komponenten
- Prothesen der unteren Extremitäten
- Orthesen
- Nach Technologie
- Konventionell / Körperbetrieben
- Elektrisch betrieben / Myoelektrisch
- Mikroprozessorgesteuert
- Hybrid
- 3D-gedruckt / Additiv gefertigt
- Robotisch / Angetriebenes Exoskelett
- Sensorisch rückkopplungsfähig
- Nach Endnutzer
- Krankenhäuser
- Prothesen- und Orthesenkliniken
- Rehabilitationszentren
- Häusliche Pflegeeinrichtungen
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
In der Desk-Research-Phase kartieren wir den Versorgungspfad und den Gerätefluss, damit der Marktumfang praktisch und messbar bleibt. Öffentliche Quellen verankern den Nachfragepool und den medizinischen Kontext, wie etwa Behinderungs- und Verletzungsindikatoren der CDC und der WHO, OECD-Gesundheitsstatistiken zu Ausgaben und Versorgungszugang sowie CMS/Medicare-Referenzen für Kodierung und Erstattungsrichtungen (soweit zutreffend). Wir nutzen außerdem begutachtete klinische Fachzeitschriften, um typische Ersatzzyklen und die Einführung von Mikroprozessorkniegelenken und anderen angetriebenen Lösungen zu verstehen und zu sehen, wie Patientenergebnisse die Verschreibungspraxis beeinflussen.
Um diesen Kontext in Größenbestimmungseingaben umzuwandeln, prüfen wir Jahresberichte von Unternehmen, Investorenpräsentationen, Kommentare zu Quartalsergebnissen und seriöse Presseberichte über Produkteinführungen und Kapazitätserweiterungen. Wir nutzen außerdem kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken, um die Innovationsintensität nach Gerätetyp zu verfolgen. Die Liste der Desk-Research-Quellen ist nur illustrativ; zusätzliche öffentliche Dokumente und Datensätze wurden zur Querprüfung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung hat das auf Basis öffentlicher Informationen erstellte Modell einem Stresstest unterzogen, insbesondere dort, wo Preisgestaltung, Ersatzverhalten und Kanalstruktur je nach Land variieren. Wir haben mit Prothetikern und Orthetikern, Rehabilitationsklinikern, Distributoren sowie Fertigungs- und Produktmanagern gesprochen; die Eingaben wurden über die wichtigsten Regionen hinweg abgeglichen, damit lokale Erstattungsmuster und Ausschreibungsverhalten die Endergebnisse nicht verzerren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 15 % | APAC: 39 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 36 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 49 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem epidemiologische Annahmen zu behandelten Patienten, gefiltert nach Versorgungszugang und Erstattungsintensität, in einen jährlichen Gerätenachfragepool übersetzt wurden. Dieser Nachfragepool wurde anschließend mithilfe typischer Gerätezusammensetzungen und durchschnittlicher Verkaufspreisbereiche (ASP) nach Kategorie und Region in Werte umgerechnet, wobei die Annahmen angepasst wurden, wenn das Interview-Feedback auf abweichende Ersatzzeitpunkte oder Upgrade-Raten hinwies.
Zu den wichtigsten Modelleingaben zählen die Inzidenz diabetesbedingter Amputationen und Traumata, altersbedingte Mobilitätseinschränkungen sowie der Anteil der Versorgungen, die über Krankenhäuser im Vergleich zu spezialisierten Prothetik- und Orthetikkliniken abgewickelt werden. Wir modellieren Ersatz- und Neuanpassungszyklen für wichtige Orthesen und Gliedmaßensysteme sowie das Einführungstempo von mikroprozessor- und elektrisch angetriebenen Geräten. Die Prognose verwendet eine Szenarioanalyse, die an die Erstattungsaussichten, klinische Einführungsmuster und Erschwinglichkeitsbeschränkungen geknüpft ist. Um künstliche Sprünge zu vermeiden, wird der Wachstumspfad mithilfe einer Zeitreihenlogik geglättet, sodass plötzliche Sprünge markiert und erneut überprüft werden. Als praktische Querprüfung erstellen wir selektive Bottom-up-Näherungen unter Verwendung von Stichproben-ASP multipliziert mit geschätzten jährlichen Stückzahlen aus Kanalprüfungen und Lieferantenumsatzaufteilungen; Datenlücken werden durch die Anwendung konservativer Durchdringungsbereiche geschlossen, wenn Informationen auf Länderebene dünn sind.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden durch Triangulation über unabhängige Signale hinweg validiert, darunter die gemeldete Umsatzentwicklung von Unternehmen, Eingriffs- und Behinderungsindikatoren sowie die vom Modell erzeugte implizite Ausgabe pro Patient. Ausreißer werden schrittweise überprüft: zunächst durch Prüfung der Währungszeitpunkte und Inflationsannahmen, dann durch erneute Betrachtung der Gerätezusammensetzung und Ersatzzyklen und schließlich durch erneute Kontaktaufnahme mit ausgewählten Experten, wenn die Abweichung ungeklärt bleibt. Vor der Freigabe überprüft ein weiterer Analyst die gesamte Annahmenkette, damit die Logik von den Nachfragetreibern bis zum Endwert nachvollzogen werden kann.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa Erstattungsänderungen, große Akquisitionen oder bedeutende Produktklassenverschiebungen. Unmittelbar vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die aktuellste Sichtweise erhalten, die durch wiederholbare Prüfungen gestützt wird.
Vergleich der Prothetik- und Orthetikmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Prothetik und Orthetik weichen häufig voneinander ab, da jeder Herausgeber den Marktrahmen unterschiedlich definiert und anschließend eigene Preis- und Wachstumsannahmen anwendet. Die größten Unterschiede zeigen sich typischerweise darin, ob angrenzende Rehabilitationsprodukte einbezogen werden, wie der ASP im Zeitverlauf fortgeschrieben wird und wie häufig Annahmen nach politischen oder Ausschreibungsänderungen überarbeitet werden.
Einige veröffentlichte Schätzungen schließen breitere Mobilitäts- und Rehabilitationsgeräte ein oder vermischen Serviceumsätze aus Langzeitpflegepfaden. Bei Mordor Intelligence ist der Gesamtwert auf prothetische und orthetische Geräte sowie deren Kernkomponenten beschränkt, und der Schritt von 2025 auf 2026 wird anhand der Einführung von mikroprozessor- und elektrisch angetriebenen Systemen sowie realistischer Ersatzzyklen nach Region überprüft.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,31 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 7,84 Milliarden USD (2025) | Verwendet einen breiteren Geräterahmen, der zusätzliche rehabilitationsorientierte Produkte erfassen kann, und wendet häufig eine einheitlichere globale ASP-Progression an, die weniger empfindlich gegenüber erstattungsbedingten Preisobergrenzen ist. |
| Branchenverband B | 2,40 Milliarden USD (2021) | Spiegelt eine rein nordamerikanische Perspektive wider und ist an einen Kostenträger- und Anbieterkontext gebunden, sodass er nicht direkt mit einem globalen Gerätemarktvolumen für dasselbe Jahr vergleichbar ist. |
Zusammengenommen lässt sich die Streuung hauptsächlich durch die geografische Abdeckung und den Produktumfang erklären sowie durch die Art und Weise, wie die Preisgestaltung in der Prognose fortgeschrieben wird. Indem der Nachfragepool an behandelte Patienten, Ersatzverhalten und regionsspezifische Kanalrealitäten geknüpft wird, bleibt der resultierende Marktwert auf Eingaben zurückführbar, die ein Leser nachvollziehen und überprüfen kann.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Prothesen und Orthesen bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 9,88 Milliarden USD erreichen wird.
Welches Technologiesegment wächst am schnellsten im Markt für Prothesen und Orthesen?
Mikroprozessorgesteuerte Technologie führt mit einer prognostizierten CAGR von 6,11 % für 2026–2031.
Warum gilt der asiatisch-pazifische Raum als die attraktivste Wachstumsregion?
Politische Subventionen in Indien, Japans hochbetagte Bevölkerung und ein breiterer Versicherungsschutz in China treiben eine CAGR-Prognose von 7,91 % an.
Wie hat Medicare die US-amerikanische Nachfrage im Jahr 2024 beeinflusst?
Durch die Ausweitung der Abdeckung von Mikroprozessorkniegelenken auf K2-Geher wurden Zehntausende zusätzlicher anspruchsberechtigter Leistungsempfänger erschlossen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
