
Tamanho e Participação do Mercado de Filmes de Álcool Polivinílico (PVA)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
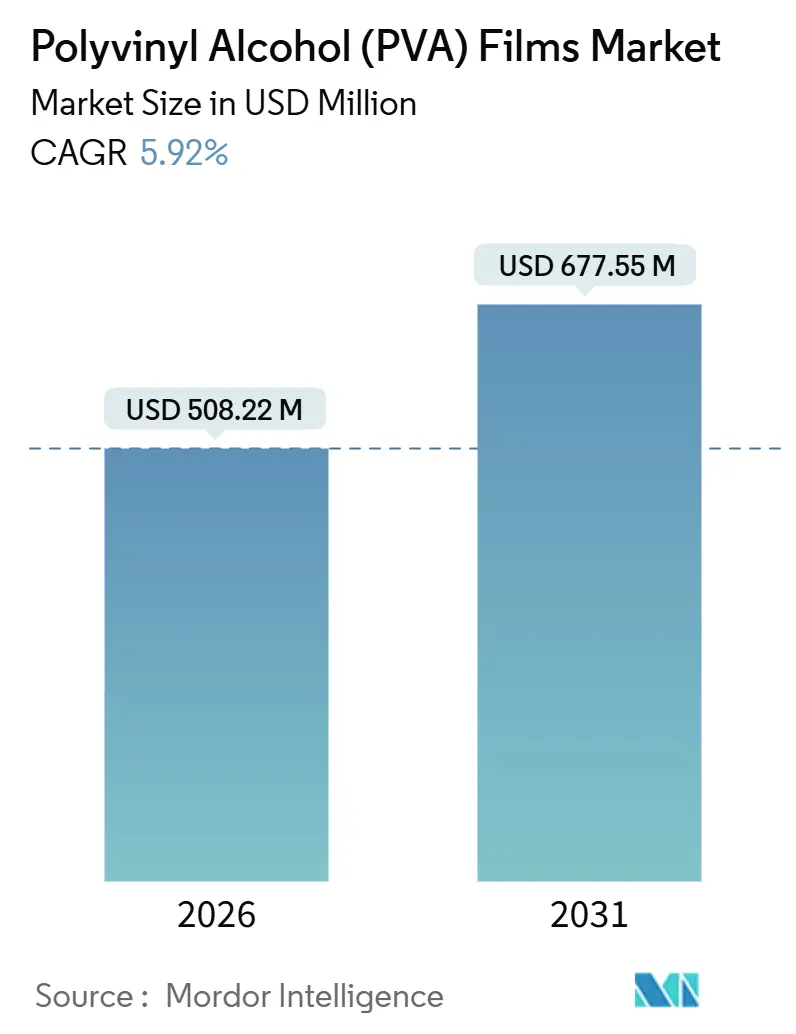
| Tamanho do Mercado (2026) | 508.22 Milhões de dólares |
| Tamanho do Mercado (2031) | 677.55 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filmes de Álcool Polivinílico (PVA) por Mordor Intelligence
O tamanho do Mercado de Filmes de Álcool Polivinílico é estimado em USD 508,22 milhões em 2026 e deverá atingir USD 677,55 milhões até 2031, a um CAGR de 5,92% durante o período de previsão (2026-2031). O crescimento decorre de três tendências convergentes, a saber: cápsulas detergentes solúveis em água fria, investimento em polarizadores de grau óptico e substituição, apoiada por políticas governamentais, de cobertura de polietileno por embalagens agrícolas hidrossolúveis. A América do Norte lidera atualmente pela força da adoção de cápsulas e da produção de filmes ópticos, mas a Ásia-Pacífico avança em ritmo mais acelerado de 6,88% à medida que China e Índia impõem regras de redução de plásticos que creditam explicitamente a embalagem hidrossolúvel. As estratégias competitivas giram em torno da integração vertical no insumo de monômero de acetato de vinila, graus de base biológica que reduzem as emissões de Escopo 3 e linhas de fundição de alta produtividade que encurtam os prazos de entrega dos pedidos. Produtores que equilibram controle de custos com melhorias funcionais estão posicionados para capturar aquisições que agora incorporam métricas de solubilidade, intensidade de carbono e rastreabilidade lado a lado.
Principais Conclusões do Relatório
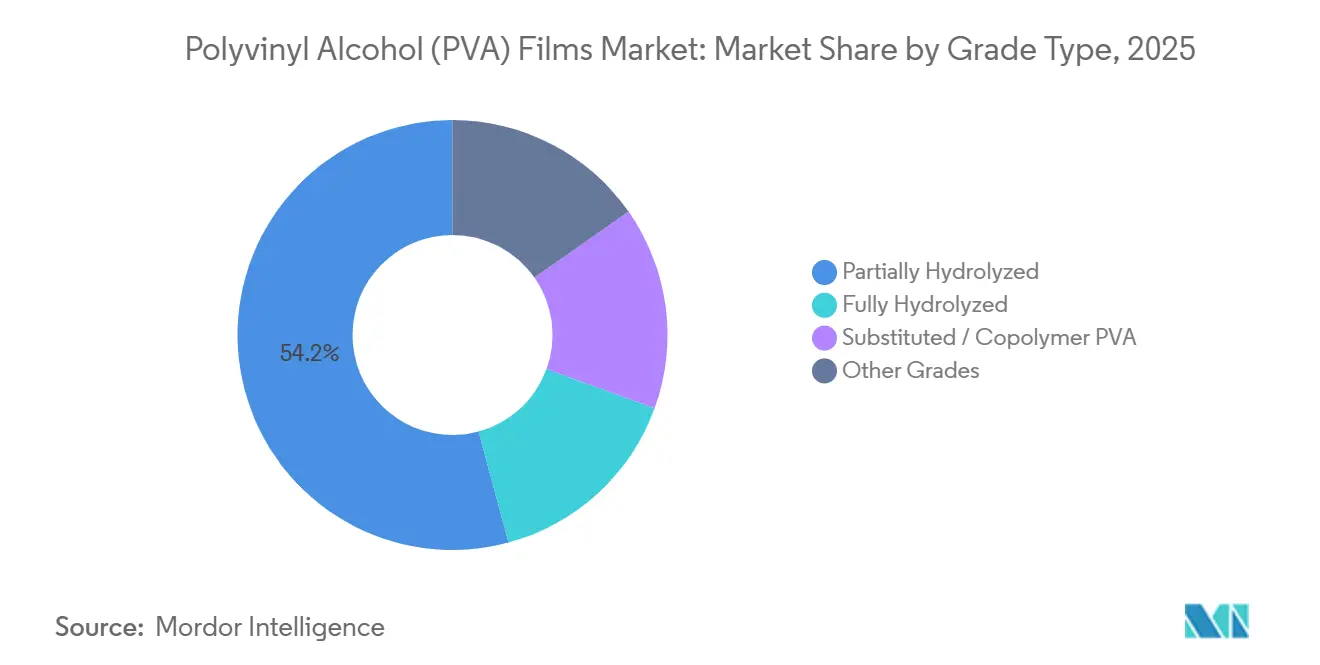
- Por tipo de grau, os filmes parcialmente hidrolisados lideraram com 54,19% de participação de receita em 2025; os graus substituídos/copolímeros têm previsão de expansão a um CAGR de 6,50% até 2031.
- Por aplicação, a embalagem de detergente em dose unitária representou uma participação de 43,65% do tamanho do mercado de filmes de álcool polivinílico em 2025, enquanto os filmes para uso em saúde avançam a um CAGR de 7,21% até 2031.
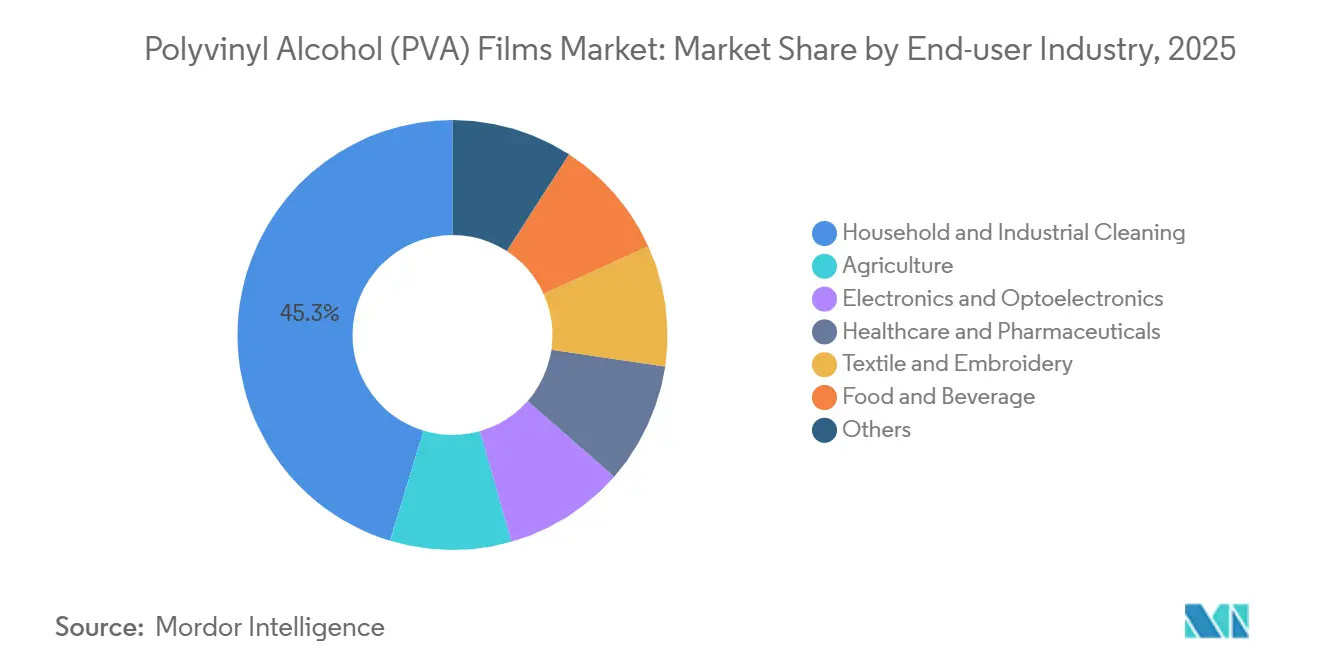
- Por setor de usuário final, a limpeza doméstica e industrial comandou 45,29% da participação de mercado de filmes de álcool polivinílico em 2025; espera-se que saúde e farmacêutico registrem o maior CAGR projetado de 7,89% até 2031.
- Por geografia, a América do Norte deteve 35,87% da receita em 2025; a Ásia-Pacífico tem projeção de crescimento mais rápido a um CAGR de 6,88% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Filmes de Álcool Polivinílico (PVA)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Aumento das cápsulas detergentes solúveis em água fria na América do Norte e Europa | +1.2% | América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Diretrizes de proibição de plásticos na Ásia-Pacífico acelerando embalagens agrícolas hidrossolúveis | +1.5% | Núcleo da APAC (China, Índia, Sudeste Asiático), com expansão para a América do Sul | Longo prazo (≥ 4 anos) |
| Expansão da produção de polarizadores de grau óptico para displays OLED e mini-LED | +1.0% | Global, concentrado no Leste Asiático (Japão, Coreia do Sul, China) | Médio prazo (2-4 anos) |
| Crescente demanda por embalagem de detergente em dose unitária em economias emergentes | +0.9% | América do Sul (Brasil), Ásia do Sul (Índia), Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Linhas circulares de engomagem têxtil adotando filmes de álcool polivinílico para revestimento temporário de fios | +0.4% | Global, adoção antecipada na Europa e no Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Cápsulas Detergentes Solúveis em Água Fria na América do Norte e Europa
Cápsulas que se dissolvem completamente abaixo de 15°C atendem aos ciclos de lavagem com economia de energia que representaram mais de 60% das lavagens em ambas as regiões durante 2025. Os formuladores alinharam a hidrólise do álcool polivinílico entre 87% e 92% para atender aos critérios mais rigorosos de ausência de resíduos incorporados na EN 13432, provocando um aumento nas retiradas de filme de plantas de detergentes que mudaram a produção de cápsulas para mais de 1.000 unidades por minuto. A receita de mercado das cápsulas de lavanderia hidrossolúveis subiu para USD 333,7 milhões em 2025 e tem previsão de superar USD 1,23 bilhão até 2034. O segmento de cápsulas de alto crescimento, portanto, sustenta o maior ganho de volume absoluto esperado no mercado de filmes de álcool polivinílico ao longo do período de perspectiva.
Diretrizes de Proibição de Plásticos na Ásia-Pacífico Acelerando Embalagens Agrícolas Hidrossolúveis
As Medidas de Gestão de Filmes Agrícolas da China exigem recuperação ou biodegradação certificada, afastando os formuladores de pesticidas das embalagens de polietileno em direção às embalagens de dose unitária de filmes de álcool polivinílico que se dissolvem em tanques de pulverização. A fiscalização se intensificou após abril de 2023, quando três ministérios realizaram inspeções conjuntas durante as temporadas de plantio de pico [1]Conselho de Estado Chinês, "Aviso sobre o Fortalecimento da Gestão de Filmes Agrícolas," GOV.CN. As regras de resíduos de pesticidas da Índia ecoam essa posição, proibindo a reutilização de embalagens vazias para qualquer contato com alimentos. Em conjunto, essas políticas explicam por que a Ásia-Pacífico é a geografia de avanço mais rápido no mercado de filmes de álcool polivinílico.
Expansão da Produção de Polarizadores de Grau Óptico para Displays OLED e Mini-LED
Nitto Denko, LG Chem e Sumitomo Chemical adicionaram novas linhas ao longo de 2025 para atender à crescente demanda de smartphones OLED e automotiva. Cada painel OLED incorpora dois polarizadores de álcool polivinílico de alta pureza que respondem por cerca de 10-12% do custo de materiais. O setor global de polarizadores tem previsão de expansão de USD 15,2 bilhões em 2024 para USD 22,8 bilhões até 2030, ancorando uma absorção estável de filmes ópticos totalmente hidrolisados.
Crescente Demanda por Embalagem de Detergente em Dose Unitária em Economias Emergentes
Consumidores urbanos na Índia, Brasil e Sudeste Asiático adotam cápsulas pela precisão de dosagem e para evitar derramamentos em residências compactas. A distribuição varejista se ampliou quando plataformas de comércio eletrônico listaram multipacks locais em 2024. Estatutos nacionais de resíduos plásticos que recompensam o conteúdo hidrossolúvel amplificam essa demanda, reforçando o crescimento do mercado de filmes de álcool polivinílico em nações em rápida industrialização.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Volatilidade no preço do monômero de acetato de vinila (VAM) | -0.8% | Global, aguda em regiões dependentes de VAM importado (América Latina, Oriente Médio) | Curto prazo (≤ 2 anos) |
| Custo mais elevado e resistência ao calor limitada em comparação com filmes de PE/PET | -0.6% | Global, mais pronunciado em climas tropicais e aplicações de embalagem a altas temperaturas | Médio prazo (2-4 anos) |
| Disponibilidade de substitutos como HPMC e biofilmes de PLA | -0.5% | América do Norte e Europa (farmacêutico, embalagem de alimentos); emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade no Preço do Monômero de Acetato de Vinila
O VAM à vista subiu USD 100 por tonelada em 2025 após a alta do etileno e do ácido acético, proporcionando a produtores integrados como Kuraray e Mitsubishi Chemical uma clara proteção de margem. Conversores independentes na América Latina documentaram erosão de margem de 200-300 pontos-base porque o VAM importado foi redirecionado para o setor de adesivos da China durante o pico. Contratos de longo prazo e investimento direto em unidades cativas de VAM permanecem o único amortecedor crível[2]ICIS, "Relatório Global do Mercado de VAM 2025," ICIS.COM.
Custo Mais Elevado e Resistência ao Calor Limitada em Comparação com Filmes de PE e PET
Os filmes de álcool polivinílico têm um prêmio de 40-80% sobre o polietileno e de 20-60% sobre o PET. Uma janela de transição vítrea de 58-85°C restringe o uso em ambientes de enchimento a quente ou tropicais, onde a umidade ambiente acelera o decaimento da resistência à tração. Os graus de copolímero de etileno elevam a resistência ao calor, mas sacrificam parcialmente a solubilidade rápida, limitando a migração para embalagens alimentícias convencionais. O gap custo-desempenho, portanto, limita a participação potencial endereçável para o mercado de filmes de álcool polivinílico em segmentos sensíveis a preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Grau - A Hidrólise Parcial Equilibra Dissolução e Durabilidade
Os filmes parcialmente hidrolisados forneceram 54,19% do mercado de filmes de álcool polivinílico em 2025 e têm previsão de permanecer o fluxo de receita dominante até 2031 porque a janela de hidrólise de 87-92% oferece dissolução rápida e resistência à tração robusta. Esses graus se dissolvem em 30-90 segundos a 20°C, permitindo enchedoras de cápsulas de alta velocidade que operam além de 1.000 unidades por minuto. Os filmes totalmente hidrolisados, com hidrólise acima de 98%, se destacam como polarizadores ópticos onde valores de barreira ao oxigênio abaixo de 0,02 cc m² dia se alinham com longa vida útil do plano traseiro, mas se decompõem com demasiada rapidez em água fria para uso em detergentes. Os graus de copolímero que enxertam etileno melhoram a resistência à termossoldagem e à umidade, crescendo a 6,50% até 2031 ao atender sacos de lavanderia e bases de bordado onde a dissolução retardada é desejada. Os graus especiais de baixa viscosidade e alta viscosidade atendem ao engomamento têxtil e às fitas adesivas, registrando expansão estável mas modesta.
A participação de mercado de filmes de álcool polivinílico no nível de grau ilustra o prêmio de versatilidade da hidrólise parcial. A Polyva aumentou a velocidade de fundição em 60% ao refinar a hidrólise para 90% junto com o temperamento de filme em linha, reduzindo eventos de fragilidade em 30% e elevando a utilização da planta para 85%. A Mitsubishi Chemical continua a aumentar a capacidade totalmente hidrolisada, visando 154 milhões de m² por ano até o exercício fiscal de 2027 em resposta ao aumento do tamanho dos painéis de televisão, assegurando assim sua posição apesar do crescimento mais lento em relação às cápsulas.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Aplicação - Filmes para Saúde Superam o Segmento Legado de Detergentes
A embalagem de detergente em dose unitária entregou 43,65% da receita por aplicação em 2025, cimentando as cápsulas como âncora do mercado de filmes de álcool polivinílico. No entanto, os filmes para uso em saúde registram um CAGR de 7,21% devido a imperativos regulatórios que priorizam o controle de infecções e a segurança dos trabalhadores. Os hospitais utilizam sacos de lavanderia hidrossolúveis que se dissolvem a 70°C, eliminando o manuseio manual de roupas de cama biológicas perigosas. As camadas de polarizadores ficam em segundo lugar por valor porque as telas OLED e mini-LED acomodam duas lâminas de álcool polivinílico de alta pureza por painel, e a produção anual de OLED tem previsão de atingir 1,2 bilhão de displays até 2027. O bordado e o engomamento têxtil mantêm participações estáveis, auxiliados pelas exportações de vestuário do Vietnã, Bangladesh e Turquia que dependem de bases laváveis.
O tamanho do mercado de filmes de álcool polivinílico para filmes de uso em saúde tem projeção de subir de USD 83 milhões em 2026 para USD 125 milhões até 2031, ilustrando a transformação em andamento em nichos regulamentados de alta margem. A marca MonoSol da Kuraray obteve credenciais USP Classe VI, desbloqueando sachês de desinfetante oral que se dissolvem diretamente na boca, e já envia filmes multicamadas descascáveis para produtores de produtos de venda livre nos Estados Unidos. Empacotadores de alimentos e bebidas avaliam compósitos de álcool polivinílico comestível misturado com gelatina para refeições de conveniência sensíveis ao oxigênio, sinalizando outro caminho de diversificação.
Por Setor de Usuário Final - Farmacêuticos Perturbam a Dominância da Limpeza
A limpeza doméstica e industrial preservou a maior fatia de 45,29% do mercado de filmes de álcool polivinílico em 2025, à medida que as cápsulas se entrincheiraram nos armários da América do Norte e da Europa. No entanto, saúde e farmacêutico entregarão o crescimento mais rápido de 7,89% até 2031, impulsionados por protocolos hospitalares de controle de infecções e dosagem de desinfetantes de uso único. A agricultura avança em direção a sachês de pesticidas hidrossolúveis à medida que China e Índia endurecem as leis de recolhimento de filmes. Eletrônica e optoeletrônica, lar dos polarizadores, registram uma taxa saudável de 6,5% na adoção de OLED e mini-LED. Têxtil e bordado consomem volumes estáveis, enquanto embalagem de alimentos e máscaras cosméticas formam nichos estratégicos, embora de menor escala.
Hospitais nos Estados Unidos referenciaram orientação da FDA emitida em 2024 que favorece a embalagem de desinfetante em dose unitária, traduzindo-se em reservas de filmes de álcool polivinílico de dois dígitos entre contratantes de serviços de lavanderia. Na China, a Anhui Wanwei executa um projeto de álcool polivinílico de base biológica visando 20.000 t por ano, especificamente direcionado a sachês agrícolas que cumprem o mandato nacional de recuperação. Os campeões japoneses e sul-coreanos de polarizadores juntos fornecem mais de 70% do mercado de OLED, e os investimentos em filmes de álcool polivinílico de alta transmitância mais finos sugerem proteção contínua de participação de material mesmo quando as unidades de painéis LCD se estabilizam.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Análise Geográfica
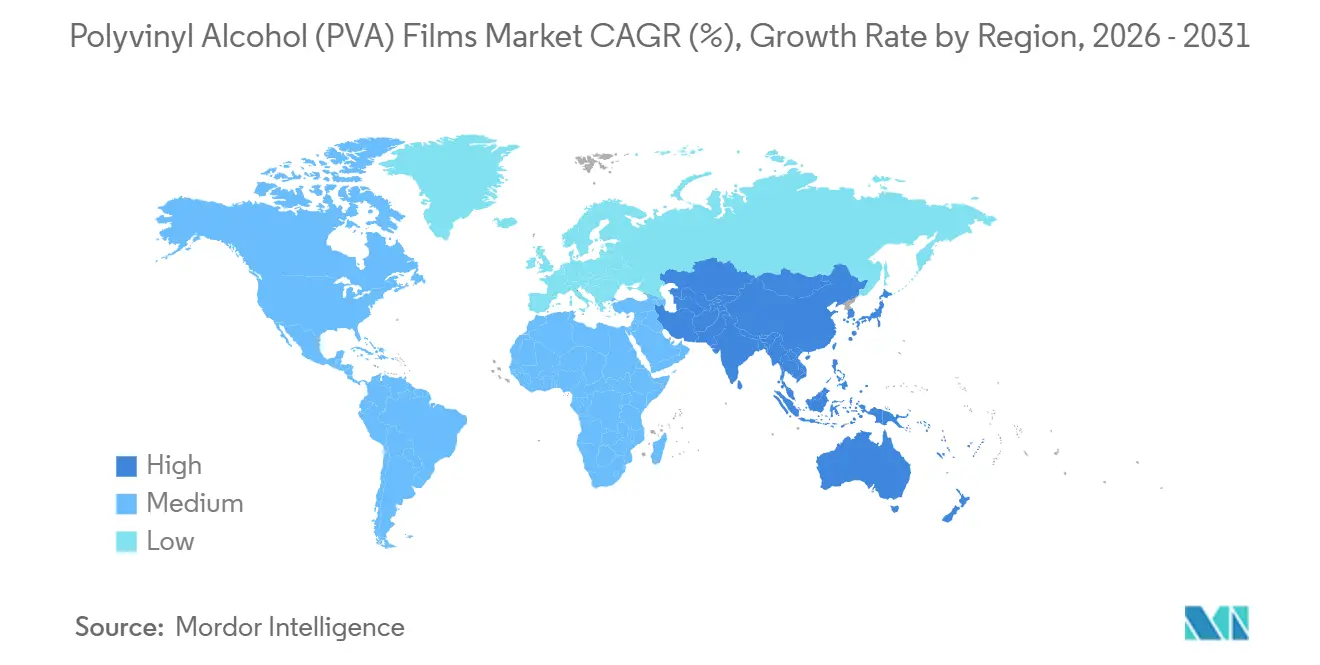
A América do Norte comandou 35,87% da receita em 2025 por meio da alta penetração de cápsulas e exportações de polarizadores para montadores de displays baseados no México. A Ásia-Pacífico, no entanto, ganha velocidade a um CAGR de 6,88% dadas as leis de recuperação de filmes agrícolas da China e a crescente rede varejista da Índia que vende cápsulas em cidades de segundo nível. A Europa avança 5,5% à medida que plantas circulares de engomagem têxtil surgem na Itália, Alemanha e Turquia sob o Pacto Ecológico Europeu. A América do Sul cresce a 5,2% com a mudança do Brasil para detergentes em cápsulas, e o Oriente Médio & África atinge 4,8%, onde os sachês agrícolas estão no início da curva de adoção.
O consumo de cápsulas da China subiu cerca de 30% em 2023, levando a Anhui Wanwei a acelerar uma linha de álcool polivinílico de base biológica que garantirá pedidos domésticos e de exportação. A Kuraray e a Mitsubishi Chemical do Japão dominam as exportações de filmes ópticos, com a última adicionando uma linha anual de 27 milhões de m² em Ogaki até o segundo semestre de 2027. A Índia aproveita as regras de resíduos de pesticidas que proíbem a reutilização de embalagens, impulsionando a demanda segura por volume de sachês hidrossolúveis. A Sumitomo Chemical da Coreia do Sul aumentou a capacidade de polarizadores em 25% em 2025 para aproveitar o impulso do mini-LED. A América do Norte vê potencial incremental nos filmes para uso em saúde, em vez das cápsulas de lavanderia, cuja penetração já supera 40% dos domicílios.

Panorama regulatório
A regulamentação dos filmes de PVA é moldada por autorizações de contato com alimentos, conformidade com substâncias químicas e regras emergentes de embalagem e microplásticos que examinam o comportamento de solubilidade e degradação. Nos Estados Unidos, o uso em contato com alimentos do filme de álcool polivinílico é regido pela FDA sob a norma 21 CFR 177.1670, e os fabricantes também utilizam o sistema Food Contact Notification (FCN) para formulações específicas, sendo as FCNs específicas de cada empresa e não transferíveis. Na União Europeia, o REACH (Regulamento (CE) n.º 1907/2006) trata polímeros como o PVA de forma diferente dos monômeros, deslocando a atenção da conformidade para o registro upstream e a documentação da cadeia de suprimentos de monômeros e aditivos.
A pressão regulatória sobre plásticos também está impulsionando o alinhamento de métodos de teste e normas para embalagens solúveis em água. A restrição da UE sobre microplásticos, sob o Regulamento (UE) 2023/2055 da Comissão, aumenta a necessidade de documentação sobre solubilidade e compatibilidade com o tratamento de águas residuais, especialmente para produtos posicionados como alternativas solúveis em água aos plásticos convencionais. Na China, a norma setorial QB/T 5786-2022 estabelece requisitos e métodos de teste para filmes de PVA destinados a embalagens, apoiando especificações de aquisição para cápsulas de detergente de dose unitária e agroquímicos e melhorando a comparabilidade entre fornecedores nas cadeias de suprimentos domésticas.
Análise da cadeia de valor
A cadeia de valor começa com insumos petroquímicos, notavelmente etileno e ácido acético, usados para produzir o monômero de acetato de vinila (VAM), seguido pela polimerização em acetato de polivinila e saponificação (hidrólise) em resina de álcool polivinílico (PVA). O risco upstream se concentra em custo e disponibilidade, pois o preço do VAM está ligado à energia, e o contexto do relatório destaca aumentos pontuais do VAM em 2025 que favoreceram produtores integrados com posições cativas de matéria-prima. O desempenho downstream em filmes de cápsulas de água fria, polarizadores ópticos de alta pureza e sacos de dissolução retardada é então impulsionado pela seleção de resina e controle de hidrólise entre graus parcialmente hidrolisados, totalmente hidrolisados e copolímeros.
A conversão midstream é liderada pela produção de filmes por meio de moldagem em solução, comum para alta transparência e controle preciso de espessura, e, em alguns formatos, por meio de abordagens baseadas em extrusão. Após a moldagem ou extrusão, o processo normalmente inclui corte e bobinamento, seguido de conversão específica da aplicação, como impressão, laminação e formação de embalagens de dose unitária. A moldagem em solução é intensiva em capital devido a fornos de secagem multizona e controle rigoroso de umidade, o que favorece vantagens de escala para produtores estabelecidos. Os canais downstream incluem fornecimento direto a clientes multinacionais de detergentes, saúde e materiais de display, além de rotas lideradas por distribuidores para conversores menores de agroquímicos e bordados, onde a logística deve considerar a proteção contra umidade durante o armazenamento e transporte, dada a sensibilidade dos filmes de PVA à umidade e temperatura.
Cenário Competitivo
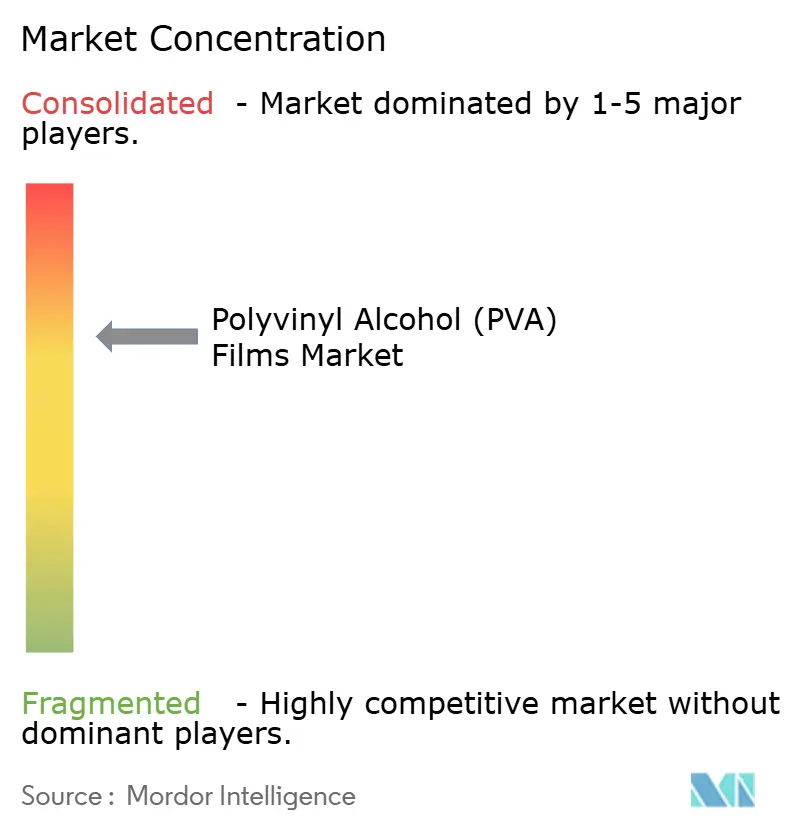
O mercado de filmes de álcool polivinílico é moderadamente concentrado. Conversores menores atendem a nichos de detergente, agroquímico e bordado onde agilidade e conformidade local superam a escala. Os desafiantes chineses Polyva e Anhui Wanwei comercializam álcool polivinílico derivado de plantas que substitui até 45% do insumo fóssil, abrindo caminho para as aquisições de Escopo 3 europeias. Os movimentos tecnológicos enfatizam fundição mais rápida, hidrólise controlada e camadas multifuncionais que mesclam inibição de corrosão ou proteção contra descarga eletrostática com solubilidade em água.
Líderes do Setor de Filmes de Álcool Polivinílico (PVA)
Kuraray Co., Ltd.
Mitsubishi Chemical Group Corporation
Aicello Corporation
SEKISUI CHEMICAL CO., LTD.
Ecopol
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está surgindo uma oportunidade de curto prazo em formatos de embalagem solúveis em água prontos para conformidade, projetados para o escrutínio cada vez mais rigoroso da UE sobre embalagens e microplásticos, onde os compradores exigem cada vez mais comportamento de biodegradação documentado e compatibilidade com o tratamento de águas residuais, além das especificações funcionais. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens, que entrou em vigor em fevereiro de 2025, com disposições aplicáveis a partir de 12 de agosto de 2026, cria um marco temporal para que marcas e conversores qualifiquem materiais e reformulem portfólios de embalagens, o que sustenta a demanda por filmes posicionados como alternativas solúveis em água em formatos de dose unitária. Isso é mais visível em embalagens de dose unitária de detergentes e agroquímicos, onde o desempenho de dissolução em água fria e o controle de resíduos já estão incorporados às especificações, e onde o contexto do relatório vincula a demanda à aplicação de medidas de redução de plástico na China e na Índia.
Programas de investimento e certificação do lado da oferta também criam espaço competitivo para ofertas diferenciadas de filmes. Em junho de 2025, a Kuraray anunciou uma expansão da capacidade de filme poval para uso óptico em sua planta Saijo, no Japão, adicionando 38 milhões de metros quadrados por ano e reforçando a demanda de estruturas polarizadoras OLED e mini-LED que incorporam camadas de PVA. Na China, a Ningxia Shuangying New Material Technology anunciou em março de 2026 o início da construção de um projeto de capacidade de PVA de 100.000 toneladas por ano em Ningxia, com produção-piloto planejada para novembro de 2026, o que sinaliza a continuidade da localização e ampliação de escala do fornecimento de matéria-prima de PVA para conversores de filmes. O conjunto de oportunidades está, portanto, se deslocando para fornecedores que combinam acesso confiável à resina e capacidade produtiva com credenciais de sustentabilidade verificáveis, além de desempenho adaptado à aplicação em embalagens de alta umidade, contenção na área de saúde e limpeza de filmes de grau óptico.
Desenvolvimentos recentes do setor
- Março de 2026: a Kuraray anunciou uma revisão de preços global para seus produtos de resina PVOH. A revisão afeta produtores de filmes e conversores cujos custos acompanham os índices de referência da resina, reforçando a vantagem de estratégias de aquisição que garantem fornecimento ou aproveitam posições integradas de matéria-prima.
- Junho de 2025: a Kuraray anunciou uma expansão da capacidade de produção de filme poval para uso óptico em sua planta Saijo, no Japão, adicionando 38 milhões de metros quadrados por ano, com conclusão prevista para dezembro de 2027. Esse investimento sustenta a demanda de maior valor por polarizadores ópticos e aumenta a disponibilidade de matéria-prima de filme de alta pureza para as cadeias de suprimentos de materiais de display.
- Outubro de 2024: o Mitsubishi Chemical Group anunciou uma expansão da capacidade do OPL Film (filme óptico de PVOH) em sua planta Central Japan, Ogaki (Kanda), em Gifu, adicionando 27 milhões de metros quadrados por ano e elevando a capacidade total para 154 milhões de metros quadrados anuais, com operações previstas para o segundo semestre do ano fiscal de 2027. O projeto fortalece a garantia de fornecimento de filmes de PVA de grau polarizador usados em painéis OLED e mini-LED e aumenta a pressão competitiva sobre os players consolidados no segmento óptico.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange a receita obtida com a venda de filmes de álcool polivinílico (PVA) projetados para dissolver em água ou fornecer desempenho de barreira funcional em aplicações de filmes de uso final.
Exclusões de escopo: exclui a avaliação exclusiva da resina de PVA upstream e estruturas de filme em que o PVA é uma camada secundária, e não o principal componente funcional do filme.
Visão geral da segmentação
- Por Tipo de Grau
- Totalmente Hidrolisado
- Parcialmente Hidrolisado
- PVA Substituído / Copolímero
- Outros Graus
- Por Aplicação
- Embalagem de Dose Unitária
- Detergentes
- Agroquímicos
- Desinfetantes
- Outras Embalagens de Dose Unitária
- Sacos de Lavanderia
- Bordado
- Painéis Polarizadores
- Outras Aplicações (Médico e Saúde, Embalagem de Alimentos e Bebidas)
- Embalagem de Dose Unitária
- Por Setor de Usuário Final
- Limpeza Doméstica e Industrial
- Agricultura
- Eletrônica e Optoeletrônica
- Saúde e Farmacêutico
- Têxtil e Bordado
- Alimentos e Bebidas
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para construir a estrutura inicial do modelo e estabelecer limites razoáveis para a demanda por aplicação e região. Utilizamos fontes públicas como a US International Trade Commission, a UN Comtrade, o US Census Bureau, o Eurostat e o portal da Alfândega do Japão para compreender a direção do comércio, as tendências de volume e os sinais de preços para categorias relacionadas a filmes.
Para evitar suposições no lado do setor, também analisamos relatórios anuais, apresentações a investidores e relatórios de sustentabilidade de produtores de filmes e produtos químicos especializados, além de sites de associações de embalagens e detergentes e periódicos revisados por pares sobre polímeros que discutem solubilidade em água e necessidades de desempenho de filmes. Assinaturas pagas selecionadas foram usadas apenas para dados financeiros de empresas e bases de dados de patentes, principalmente para confirmar áreas de foco de produtos e definir o momento de lançamento de novos graus. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar o que é contabilizado como receita de filmes de PVA e como os volumes se movem entre embalagens de dose unitária, sacos de lavanderia e usos ópticos especializados. Conversamos com uma combinação de produtores de filmes, compostadores, conversores e compradores downstream em toda a APAC, EMEA e Américas, e usamos esses insumos para refinar as premissas de preço médio de venda, as divisões de grau (totalmente vs. parcialmente hidrolisado) e taxas realistas de adoção por setor de usuário final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Executivos C-level: 14% | APAC: 40% |
| Nível médio: 47% | Líderes funcionais/de unidade: 36% | EMEA: 36% |
| Players menores: 14% | Gerentes: 50% | Américas: 24% |
Dimensionamento de Mercado e Previsão
A construção principal utilizou uma abordagem top-down e bottom-up. Os sinais de produção e comércio foram usados primeiro para reconstruir um conjunto realista de demanda endereçável para filmes de PVA por região e aplicação, e então os totais foram testados por meio de verificações seletivas com fornecedores e canais. Na prática, começamos a partir de âncoras de demanda visíveis, como embalagens de detergente e limpeza em dose unitária, e depois adicionamos outros usos de filmes após confirmar qual parcela dessas aplicações é efetivamente atendida por filmes de PVA.
Alguns insumos práticos foram tratados como palancas-chave no modelo, incluindo taxas de adoção de cápsulas solúveis em água na limpeza doméstica e industrial, mudanças de mix entre graus totalmente e parcialmente hidrolisados, diferenças regionais de preço ligadas aos custos da resina e a penetração de usos de filmes na área de saúde, onde o crescimento pode ser mais rápido. Também acompanhamos o comportamento da demanda relacionada a polarizadores, mas mantivemos essa definição rigorosamente delimitada para evitar misturá-la com usos de PVA não relacionados a filmes. Quando os detalhes bottom-up não estavam disponíveis para geografias menores, usamos divisões substitutas com base em padrões de comércio e feedback de conversores, e depois verificamos a consistência dos resultados em relação a adições de capacidade e comentários de utilização relatados.
Para a previsão, foi utilizada análise de cenários, com um caso-base refletindo o que a maioria dos entrevistados espera para novos formatos de dose unitária e para a substituição por embalagens dissolvíveis. Premissas-chave, como progressão de preços, mix de aplicações e crescimento regional, foram atualizadas para que a previsão permaneça realista quando os custos de matéria-prima e a pressão regulatória mudarem.
Validação de Dados e Ciclo de Atualização
Antes da aprovação final, os resultados do modelo foram verificados em relação a sinais independentes, incluindo movimentos de importação e exportação, projetos de expansão relatados e a participação relativa da demanda de limpeza e saúde implícita por indicadores downstream. Quando surgia um valor atípico, rastreávamos o fator causador uma premissa por vez, e recontatávamos as fontes se a variação não pudesse ser explicada com dados públicos.
Uma segunda revisão por analista foi realizada para confirmar definições, conversões e garantir que nenhuma contagem duplicada fosse introduzida ao passar de aplicações para regiões. Os relatórios são atualizados anualmente, e ajustes intermediários são feitos quando ocorre um evento material, como o início de uma grande capacidade, uma mudança de política que afete embalagens ou uma variação abrupta no custo de insumos. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação do Dimensionamento do Mercado de Filmes de Álcool Polivinílico (PVA) da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para filmes de PVA podem variar mesmo quando usam taxas de crescimento semelhantes. Um motivo é que o limite do que é contabilizado como venda de filme de PVA é tratado de forma diferente entre os relatórios. As diferenças também surgem da escolha do ano-base, da cobertura regional e de como os preços são convertidos e projetados.
Neste estudo, os maiores fatores de divergência são se as estimativas incluem o valor da resina de PVA upstream, se contabilizam estruturas de filme em que o PVA é apenas uma camada fina e como tratam os usos ópticos em comparação com a demanda de embalagens solúveis em água. Ao acompanhar o mix de graus e os fatores de volume liderados por aplicação, e depois atualizar as premissas de preço com verificações anuais, a Mordor Intelligence mantém o total vinculado à receita de filmes efetivamente vendida para usos finais definidos, em vez de expandir o número por meio de escopos adjacentes de polímeros ou resinas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,51 bilhão de USD (2026) | |
| Editora do Setor A | 0,41 bilhão de USD (2025) | Usa um ano-base anterior e um horizonte mais longo, e seu mapeamento de segmentos pode incluir usos finais e categorias de graus mais amplos, o que pode alterar o conjunto de receitas contabilizadas para filmes. |
| Editora do Setor B | 0,45 bilhão de USD (2024) | Ancora o modelo a um ano-base diferente e pode aplicar uma definição de embalagem e uma série de preços mais amplas, o que pode alterar o valor de mercado mesmo que os volumes sejam semelhantes. |
A dispersão entre as fontes é explicada principalmente pelas fronteiras de escopo e pela forma como preço e mix são tratados no ano inicial. Quando as definições permanecem estritamente vinculadas à receita de filmes e as mesmas âncoras de demanda são verificadas a cada ano, o tamanho de mercado resultante torna-se mais fácil de rastrear, atualizar e reutilizar no planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de filmes de álcool polivinílico?
O mercado global está em USD 508,22 milhões em 2026 e tem previsão de atingir USD 677,55 milhões até 2031.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico lidera com um CAGR de 6,88%, apoiada por mandatos rigorosos de redução de plásticos na China e na Índia.
Por que os graus parcialmente hidrolisados são dominantes?
Sua hidrólise de 87-92% proporciona dissolução rápida e resistência à tração robusta, adequando-se às cápsulas de detergente e às embalagens agrícolas.
Como os hospitais utilizam os filmes de álcool polivinílico?
As instalações de saúde utilizam sacos de lavanderia hidrossolúveis e sachês de desinfetante em dose única que se dissolvem ao contato, reduzindo o risco de transmissão de infecções.
O que limita uma adoção mais ampla dos filmes de álcool polivinílico?
O preço mais elevado em relação ao PE e ao PET e uma temperatura de transição vítrea abaixo de 85°C restringem o uso em embalagens de enchimento a quente ou tropicais.
Página atualizada pela última vez em:



