
ポリエチレンフォーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
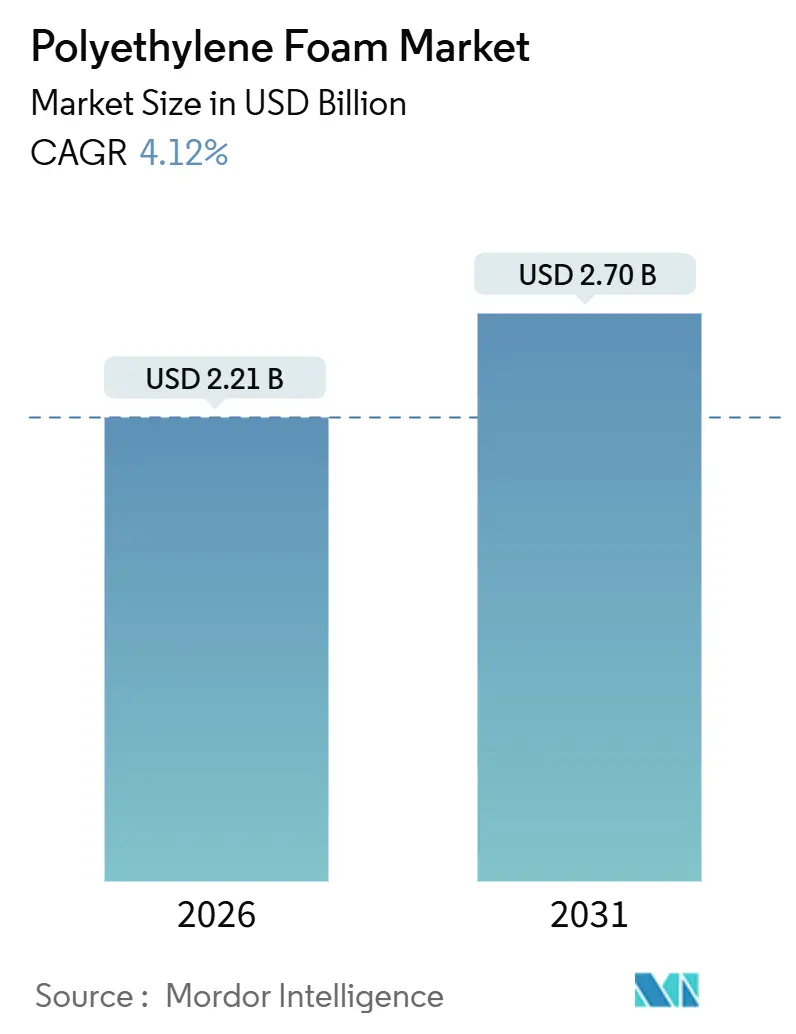
| 市場規模 (2026) | 2.21 十億米ドル |
| 市場規模 (2031) | 2.70 十億米ドル |
| 成長率 (2026 - 2031) | 4.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリエチレンフォーム市場分析
ポリエチレンフォーム市場規模は2026年に22億1,000万米ドルと推定され、予測期間(2026年〜2031年)においてCAGR 4.12%で成長し、2031年までに27億米ドルに達する見込みです。アジア太平洋地域では、自動車の軽量化、建築物の改修工事、医薬品コールドチェーン物流の拡大がポリエチレンフォーム市場のアドレサブルベースを広げており、成長を牽引しています。一方、北米および欧州における使い捨てプラスチック規制が、消費者向け電子商取引包装における需要を抑制しています。非架橋グレードは、熱成形が迅速で輸送コストが低いため依然として主流ですが、建築基準法や電池安全規制が耐湿性と寸法安定性を義務付ける分野では、架橋グレードがシェアを拡大しています。原料経済性は中国および中東の統合石油化学ハブに有利に働き、地域間の価格差が生じており、コンバーターは押出加工能力を東方へ移転させています。競争戦略は現在、引張強度を維持しながら再生材配合品を提供すること、および断熱材、コールドチェーン、電気自動車(EV)の騒音・振動・ハーシュネス(NVH)用途における空白領域の獲得を中心に展開されています。
レポートの主要ポイント
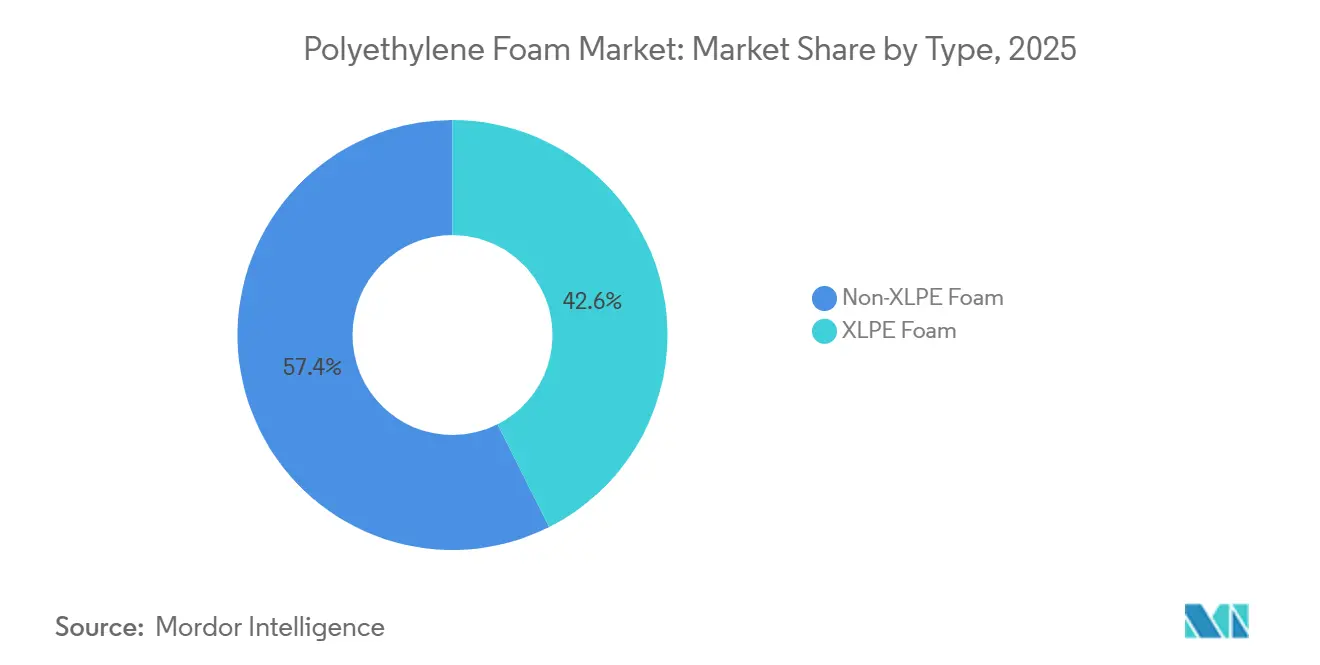
- タイプ別では、非XLPEフォームが2025年に57.42%の収益シェアを占めてトップとなり、XLPEフォームは2031年にかけてCAGR 5.24%で拡大する見込みです。
- 用途別では、包装材が2025年収益の39.36%を占め、「その他の用途」カテゴリーが2031年にかけて最も速いCAGR 5.18%を示す見込みです。
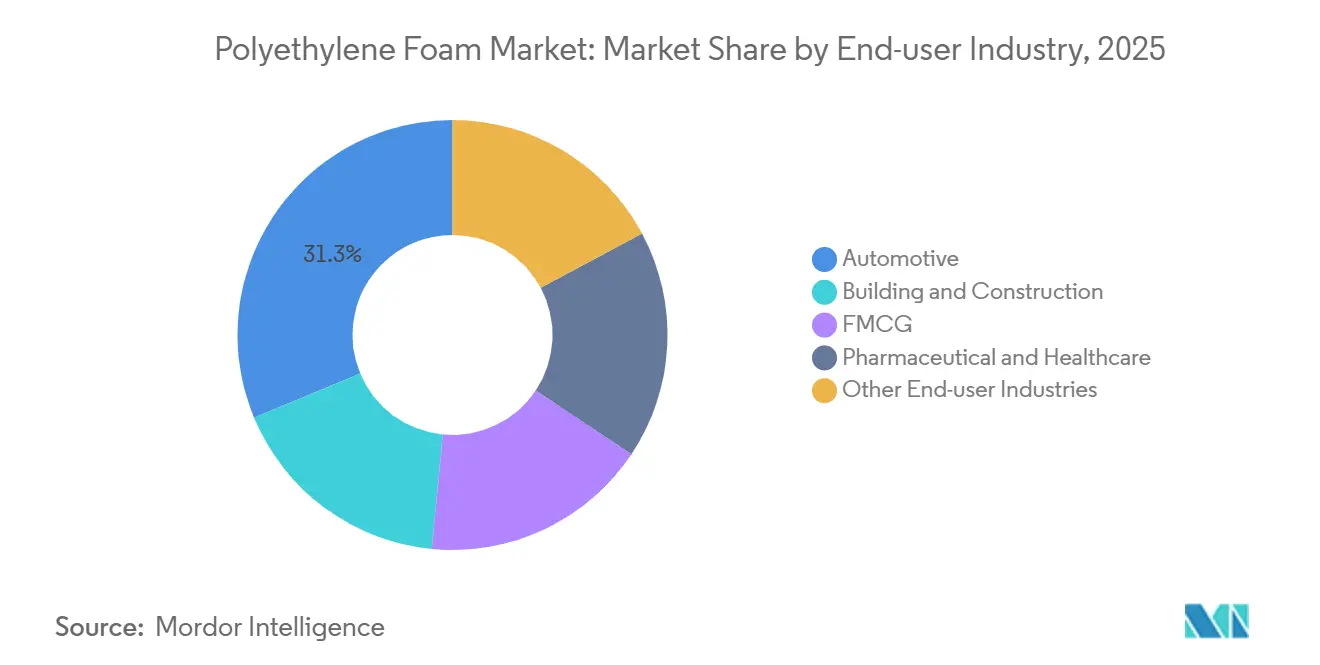
- エンドユーザー別では、自動車が2025年需要の31.28%を生み出しましたが、医薬品・ヘルスケアが2031年にかけてCAGR 6.22%で最も速く成長する見込みです。
- 地域別では、アジア太平洋が2025年収益の48.53%を占め、2031年にかけて年率6.03%の成長を維持すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のポリエチレンフォーム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引向け保護包装の急増 | +0.8% | 北米、欧州、ASEAN | 短期(2年以内) |
| 密閉セル断熱材を必要とする建築改修工事 | +1.2% | 北米、欧州、インド | 中期(2〜4年) |
| 電気自動車における軽量NVHソリューション | +1.0% | 中国、韓国、欧州への波及 | 中期(2〜4年) |
| バイオ医薬品およびミールキット向けコールドチェーンの拡大 | +0.9% | 北米、欧州、世界の医薬品物流回廊 | 長期(4年以上) |
| 再生材対応コンパティビライザーの技術革新 | +0.7% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電子商取引向け保護包装の急増
フルフィルメントセンターが梱包ラインを自動化し、荷物あたりの空隙充填材を削減している一方で、電子機器や機械の世界的なB2B出荷は、帯電防止および防湿保護のためにポリエチレンフォームインサートへの依存を続けています。2024年末までに、Amazonはすでにプラスチック製エアピローを廃止しており、2025年6月までに紙製充填材への移行を目指しています。この動きは、北米における低密度フォームの需要減少に寄与しています。欧州では、拡大生産者責任規則が紙への移行を加速させています。一方、ASEANの電子機器輸出は産業用クッション材の数量を安定的に維持しています[1]「ASEAN投資報告書2022」、ASEAN事務局、asean.org。小売包装の縮小にもかかわらず、精密ダイカットフォームは半導体物流において依然として最適な選択肢であり、安定した基礎的消費を確保しています。
密閉セル断熱材を必要とする建築改修工事
カリフォルニア州のタイトル24および改訂された欧州連合(EU)建築基準法は、床下空間および地下断熱材に対して高いR値と最小限の吸水性を重視しており、架橋ポリエチレン(XLPE)フォームへの選好につながっています。インドの建設生産高は2029年まで年間成長が予測されており、密閉セル断熱材の市場が拡大しています。XLPEの寸法安定性とカビへの耐性により、断熱コンクリート型枠、構造用断熱パネル、および改修用床下ライナーにおける最適な選択肢となっています。使い捨てプラスチックへの監視が強まる中でも、これらの基準主導の改修工事がポリエチレンフォーム市場に安定した勢いをもたらしています。
電気自動車における軽量NVHソリューション
中国の新エネルギー車の保有台数は2024年に記録を更新し、軽量化ニーズが高まっています。ポリウレタンがバッテリーパックの防炎バリアを主導する一方、ポリエチレンフォームはリサイクル性とコストが熱性能を上回るドアシール、トランクライナー、アンダーボディパネルにおいてニッチな地位を占めています。EU廃車指令に基づく解体容易化のためにモノマテリアルインテリアへ移行する自動車メーカーは、ポリエチレンフォームラミネートをますます採用しています。東南アジア全域でEV組立が地域化するにつれ、ギガファクトリーや部品クラスターへの近接性から地域のフォーム需要が恩恵を受けています。
バイオ医薬品およびミールキット向けコールドチェーンの拡大
メッセンジャーRNA(mRNA)ワクチンおよびモノクローナル抗体は、最大96時間にわたって−80℃〜+8℃を維持できるパッシブシッパーを必要とし、この仕様はXLPEフォームが反射バリアと組み合わせることで満たすことができます。HelloFreshなどのミールキット提供業者は引き続き二桁台の加入者成長を続けており、箱の重量を犠牲にせずに断熱性を維持するために、バイオベースポリエチレンと相変化ゲルを組み合わせたリサイクル可能なライナーをテストしています。その結果、米国食品医薬品局(FDA)および欧州医薬品庁(EMA)の検証プロトコルに準拠した高R値フォームパネルへの漸進的かつ持続的な需要が生まれており、ポリエチレンフォーム市場内の魅力的なニッチを確立しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エチレン原料価格の変動 | −0.6% | 欧州、北米、世界的な影響 | 短期(2年以内) |
| 使い捨てプラスチックフォームへの規制強化 | −0.9% | 欧州、カリフォルニア州、一部のASEAN経済圏 | 中期(2〜4年) |
| フォームリサイクルにおける回収・選別の課題 | −0.5% | 世界全体、新興市場で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エチレン原料価格の変動
スチームクラッキングによるエチレン生産量はナフサ価格とLNG供給量によって変動し、上昇局面においてコンバーターのマージンを圧迫します。中国の新たな石油化学コンプレックスは地域生産を増加させてスポット価格を抑制する一方、欧州のクラッカーはより高いエネルギーコストを負担しており、コンバーターは押出ラインを低コスト原料ハブの近くへ移転させています。Dow、BASFなどによる電化炉のパイロット事業は今後10年間で価格変動を緩和する可能性がありますが、短期的な価格ショックはポリエチレンフォーム市場にとって引き続き下振れリスクとなっています。
使い捨てプラスチックフォームへの規制強化
EUは2021年に発泡ポリスチレン製食器を禁止し、現在はすべてのフォーム包装に再生材含有量目標を課しています。カリフォルニア州および多くの米国自治体はポリスチレン製食品サービス用品を規制しており、一般の認識ではポリエチレンフォームも同じカテゴリーに分類されることが多くあります。路肩回収システムがフォームを分別することはほとんどないため、コンバーターは清潔な消費後原料の調達に苦労しており、需要成長を抑制するコンプライアンスおよびレピュテーション上の問題が生じています[2]「包装および包装廃棄物に関するEU規則2025/40」、EUR-Lex、eur-lex.europa.eu。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:架橋処理が性能上限を引き上げる
架橋ポリエチレン(XLPE)はプレミアム価格を獲得しており、2031年にかけてCAGR 5.24%を記録すると予測され、ポリエチレンフォーム市場全体の4.12%を上回ります。非XLPEは低密度と迅速な熱成形性により2025年に57.42%のシェアを保持しましたが、湿気が生じやすい構造物における密閉セル断熱材を義務付ける基準変更により、需要は着実にXLPEへとシフトしています。2025年のAngewandte Chemie誌の論文では、クリープ抵抗を犠牲にすることなくXLPEを再加工できる動的架橋剤が詳述されており、循環経済への道筋が開かれています。建築外皮およびEV熱バリアにおけるXLPE用途のポリエチレンフォーム市場規模は、再生材対応化学品がコモディティグレードとのコスト差を縮小するにつれて加速する見込みです。一方、非XLPEは容易なダイカットと既存のリサイクルストリームが競争優位を維持する保護包装において引き続き牽引力を持っています。欧州の食品接触規制2025/351が再生材含有量に対して高純度文書化を要求した際、ISO認証トレーサビリティシステムを持つコンバーターが長期契約を獲得し、市場階層の二極化がさらに進みました。


用途別:断熱材が成長エンジンとなる
包装は2025年の売上の39.36%を占めたが、断熱材、複合材、その他の特殊用途はより速い5.18%のCAGRで成長している。R値の最低基準を引き上げる建築基準法が独立気泡フォームボードへの安定した需要を促進し、航空宇宙および鉄道分野では構造重量を削減するためにフォームコアサンドイッチパネルが採用されている。Amazonの包装転換により北米での需要は減少したが、産業用電子機器の輸出がクッション材の需要量を健全に維持している。断熱材に関連するポリエチレンフォーム市場シェアは、モジュール建築、プレハブ壁、および断熱コンクリート型枠が防水・熱橋制御のためにXLPEパネルを採用するにつれて拡大している。フォームコアとカーボンファイバースキンを組みわせる複合材メーカーは、再生可能エネルギーナセルおよび高速鉄道向けの受注残を拡大しており、長期的な成長チャネルを支えている。
エンドユーザー産業別:医薬品が急速に成長
自動車が2025年消費量の31.28%を占めましたが、医薬品・ヘルスケアの出荷量はCAGR 6.22%で成長する見込みです。世界保健機関(WHO)のコールドチェーンガイドラインは熱伝導率の上限を0.040 W/m-Kと定めており、XLPEは反射フォイルとラミネートすることでこれを満たし、mRNAワクチンシッパーにおける検証を獲得しています。EV普及により自動車需要は安定を維持しており、エンジンルーム断熱材からバッテリーパックおよびインテリアNVHライナーへと製品構成がシフトしています。建築・建設はインドおよびASEANのインフラブームに乗っており、日用消費財(FMCG)包装は使い捨て禁止の影響を受けて減速しています。家具、寝具、スポーツ用品は、クッション性、耐久性、コストのバランスにより代替品が容易に見つからないため、ポリエチレンフォーム産業における持続的なニッチとして残っています。

地域分析
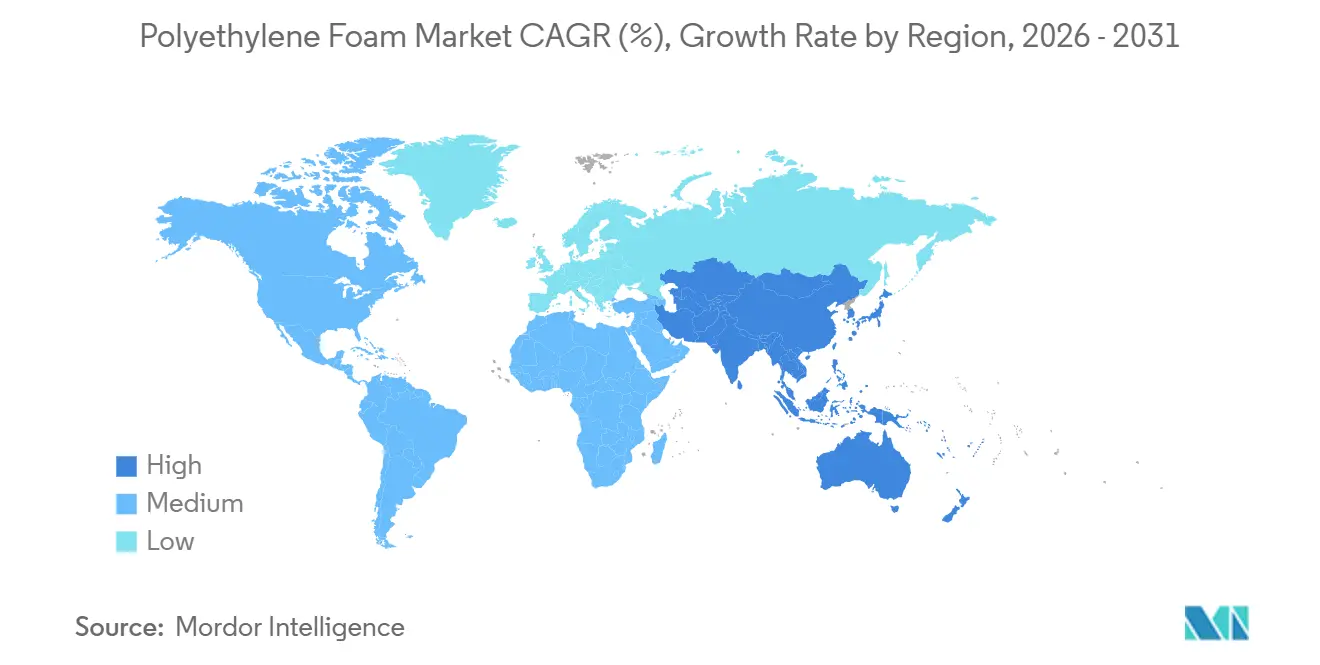
アジア太平洋は2025年収益の48.53%を占め、中国の新エネルギー車とインドの建設セクターの拡大に支えられ、2031年にかけて年率6.03%で成長する見込みです。統合コンプレックスからの地域的なエチレン過剰供給が樹脂価格を圧縮し、多国籍コンバーターが中国沿岸部での押出加工能力を拡大するインセンティブとなっています。日本と韓国は電子機器向けの帯電防止・難燃グレードを革新し、地域の付加価値輸出を支えています。
北米は、Amazonの紙への転換が消費者向け電子商取引フォームを削減する中、横ばいから低一桁台の成長を示していますが、インフレ削減法に基づく建築改修工事と医薬品コールドチェーンの拡大が一部の減少を相殺しています。EU規則2025/40は再生材含有量割当を施行しており、コンパティビライザー技術への設備投資を促し、ISO認証品質システムを持つ既存企業に有利に働いています。カリフォルニア州タイトル24の改訂が床下空間における防湿XLPEへの需要を維持しています。
南米、中東、アフリカは合わせてポリエチレンフォーム市場の小さいながらも拡大しつつある部分を形成しています。ブラジルの都市住宅プログラムとサウジアラビアのビジョン2030石油化学建設計画は新たな川下機会を約束しています。脆弱なリサイクルインフラが規制圧力を制限しているため、バージン樹脂が依然として標準であり、コンバーターは循環経済の実績よりも主に物流とサービスで競争しています。

バリューチェーン分析
ポリエチレンフォームのバリューチェーンは、上流のエチレンおよびポリエチレン(多くの場合LDPE)生産から始まり、原料経済性は中国と中東の統合ハブに有利に働く。これにより地域間の樹脂価格差が生じ、コンバーターの立地判断を左右する。フォームコンバーターは発泡剤(化学的または物理的)と性能添加剤、XLPE用の架橋剤を含む添加剤をPE樹脂に配合し、溶融物を押出成形(XLPEの場合はその後の架橋処理)で加工した後、包装、断熱、自動車のNVH対策、コールドチェーン輸送用の部品として切断、積層、打ち抜き加工を行う。
下流側では、流通は大手OEMおよび加工業者(自動車、家電、電子機器)への直接供給と、施工業者や物流ユーザー向けの包装・断熱ネットワークとの間で分かれる。食品接触用途、医療用途、コールドチェーン用途では、認定・適合要件がリードタイムを増加させ、ISOに基づく品質・トレーサビリティ体系を有する供給業者が有利になる傾向がある。供給リスクに関しては、中東の石油化学製品フローに影響を与える地政学的・物流上の混乱がポリエチレンの供給を圧迫し、価格の変動性を高めており、調達チームは調達先の多様化と、より柔軟な契約手法の活用を進めている。一方で一部のコンバーターは、最終用途クラスターに近い地域でのフォーム生産の現地化を検討している。
競合状況
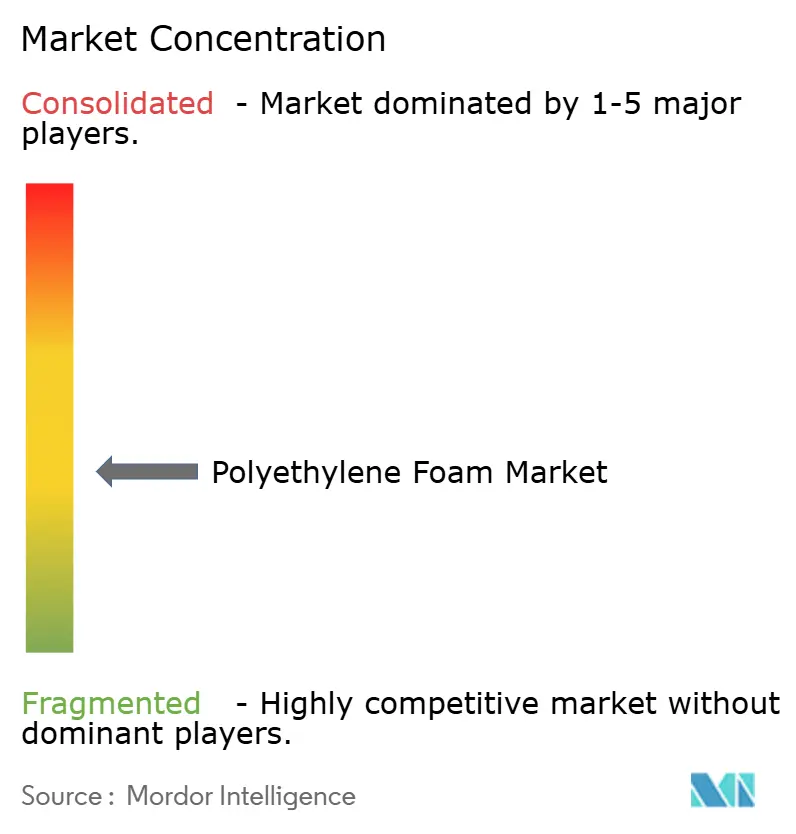
ポリエチレンフォーム市場は中程度に分散しています。技術が主要な競争の場となっています。大手コンバーターはダイカットとラミネーション工程を自動化して人件費を削減し、EV・電子機器組立の厳しい公差に対応しています。中小企業はカスタム配合と迅速な納期で自社のシェアを守っています。機械的損失なしに再生材含有量を可能にするコンパティビライザーの技術革新は、EU義務の下でファーストムーバーに価格決定力を与える一方、後発企業はマージン圧縮に直面しています。ISO 9001およびISO 14001などの認証は食品接触・医薬品包装のゲートキーパーとなり、統合を加速させるコンプライアンス障壁を形成しています。
ポリエチレンフォーム産業のリーダー企業
Sealed Air
Pregis LLC
JSP
Zotefoams PLC
Armacell
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
高性能かつ規制対応型のポリエチレンフォームソリューションを中心に空白領域が広がりつつあり、特にエンドユーザーが独立気泡による耐湿性、寸法安定性、そしてコモディティ緩衝材を超える実証済みの熱性能を求める分野で顕著である。架橋可能なポリエチレンの供給増加がこの流れを支えており、その一例としてBorougeはUAEに新設する年産100,000トンの架橋可能ポリエチレン工場から2026年に最初のバッチを供給する計画を進めている。これは建物外皮の断熱、工業用断熱、温度管理包装に関連するXLPEバリューチェーンを対象としている。
循環性を実現する経路も、機械的スクラップの再利用の段階を超えて進展している。コンバーターは、引張強度およびクリープ性能を維持するリサイクル原料配合の分野で優位性を築くことができ、従来のフォーム回収・分別が制約となっている分野でこの視点はますます重要になっている。KBRとReVentasが2026年に提携し、ポリエチレンおよびポリプロピレン向けの高分子溶解技術を規模拡大する新たなリサイクル経路が示すように、高付加価値用途に適した、バージン材相当の原料への移行が進んでいる。加工・流通の末端では、現場設置型の減容化システム(フォーム廃棄物を輸送用に圧縮する装置)や製造拠点でのクローズドループプログラムが逆物流の経済性を拡大し、包装用途や保護用途向けのより清潔なリサイクル資源へのアクセスを改善しつつ、より厳格化する包装廃棄物政策への対応を支えている。
最近の業界動向
- 2026年7月:Zotefoamsは、北米のフォーム生産能力を増強するため、ケンタッキー州の施設で1,380万米ドルの拡張を完了した。増強された生産能力は、エンジニアリングポリオレフィンフォーム等級を使用する医療、産業、保護包装用途向けの、より迅速な地域供給を支える。
- 2025年6月:Armacellはインドに新しい断熱材製造施設を開設し、工業用途および建築用途向けのポリエチレンフォーム製品を含む断熱材の現地供給を強化した。この投資により、インドの建設リフォームおよび工業用断熱の需要拠点への近接性が向上し、輸入供給と比較してリードタイムが短縮される。
- 2024年2月:Pregisは、ExxonMobilの高度リサイクル原料を活用して開発した、認証済みの循環型ポリエチレンフォーム包装を発売した。この製品は、輸送保護における性能要件を維持しながら、循環材料としての訴求を求める保護包装顧客向けにリサイクル原料の選択肢を追加するものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、すべての主要地域において、保護包装、断熱材、クッション材、および関連する産業用途などのエンドユースに向けて販売されるポリエチレンフォーム材料の価値として定義される。規模の算定は、川下での加工および直接使用のために購入される完成品または半完成品形態のPEフォームの需要を反映ている。
対象範囲の除外事項:本規模算定は、非ポリエチレンフォームポリマー(ポリウレタンフォームおよびポリスチレンフォームなど)を除外し、フォームの価値を確実に分離できない完成消費者製品も除外している。
セグメンテーション概要
- タイプ別
- XLPEフォーム
- 非XLPEフォーム
- 用途別
- クッション材
- 包装材
- その他の用途(断熱材、複合材料など)
- エンドユーザー産業別
- 自動車
- 建築・建設
- FMCG
- 医薬品・ヘルスケア
- その他のエンドユーザー産業(家具・寝具、スポーツなど)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、基本的な需要マップ、価格ロジック、および主要な外部シグナルを構築するために使用され、モデルが観察された市場状況と整合性を保つようにした。製造および建設指標に関する国家統計機関、プラスチック貿易フローに関するUN Comtrade、ポリマーおよびプラスチックに関する米国国際貿易委員会、ならびに米国エネルギー情報局などの機関からのエネルギーおよび石油化学価格系列などの公開情報源を参照した。規格および技術論文(例えば、ASTM参照および査読済み材料ジャーナル)は、フォームの種類を典型的な特性および用途に対応させるのに役立った。
産業面では、設備能力の変化、樹脂および添加剤のコスト動向、ならびに包装、建築、自動車分野における用途ミックスの変を追跡するために、企業の年次報告書、投資家向け資料、およびニュース報道も調査した。利用可能な場合、有料サブスクリプションは、企業財務情報、特許調査、および仮定を裏付けるための出荷レベルの貿易確認にのみ使用した。これらのデスクソースは網羅的なものではなく、作業中のクロスチェックおよび明確化のために追加の公開参照資料を使用した。
一次インタビューおよびサーベイ
一次調査は、フォームメーカー、コンバーター、ディストリビューター、ならびに包装および建設分野の大手エンドユーザーとのインタビューおよび構造化サーベイを中心に行った。これらの関係者は実際の購買量および仕様変更を把握しているためである。グローバル市場においては、価格帯、グレードミックス(XLPEと非XLPE)、および代替トレンドを確認するために、APAC、EMEA、および南北アメリカ全体でバランスよく回答を収集し、公開データによって残された乖離を調整するために使用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:12% | APAC:43% |
| 中位層:50% | 部門・ユニットリーダー:40% | EMEA:32% |
| 中小プレイヤー:15% | マネージャー:48% | 南北アメリカ:25% |
市場規模算定と予測
市場は、包装活動、建設断熱材使用シグナル、および製造生産高トレンドから需要プールを再構築し、その後ポリエチレンフォームの適用可能な用途に絞り込むトップダウンアプローチを用いて構築した。その構造が整った後、サンプリングされたメーカーおよびコンバーターの売上確認、一般的なフォームフォーマット別の数量、ならびに主要地域における平均販売価格と数量の整合性テストなど、選択的なボトムアップ近似によって合計値を裏付けた。
モデルで使用した入力には、フォーム価格に影響を与える樹脂および原料価格の方向性、主要用途におけるXLPEと非XLPEの間のシェア変化、建築における建設着工件数および断熱材採用状況、内装およびNVH用途に関連する自動車生産トレンド、ならびにフォームシートおよびロールの貿易フロー方向が含まれる。国レベルのデータポイントが弱い場合は、インタビューを通じて検証され近隣市場比率および転換強度の仮定を用いてブリッジし、その後、示唆される一人当たりおよび生産高当たりの消費量を再確認した。
予測については、エンドユース成長、価格転嫁、および包装材料に対する規制の影響に関する業界参加者のコンセンサス見解に基づいたベースケースを用いてシナリオ分析を実施した。その後、短期的な樹脂価格の急騰が予測において非現実的な需要急増を生じさせないよう、必要に応じて年次推移を平滑化した。
データ検証と更新サイクル
数値は、建設生産高当たりの示唆される消費量、地域生産量に対する貿易方向、および樹脂と転換経済に整合する価格帯など、独立したシグナルを通じた繰り返しのチェックによって検証した。大きな乖離はフラグを立て、別のアナリストがレビューし、乖離が定義上の不一致または一時的なイベントに起因する場合はフォローアップ通話を通じて再検討した。
承認前に、単位ロジック、通貨換算タイミング、および地域集計が一貫性を保つよう、モデル全体を段階的にレビューする。レポートは年次で更新され、主な設備能力の追加、包装に影響する規制変更、または原料の急激な変動など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最終確認を完了し、クライアントが最新の更新された見解を受け取れるようにしている。
Mordor Intelligenceのポリエチレンフォーム市場規模と他の公表推計との比較
ポリエチレンフォームの公表市場規模は必ずしも一致しない。主な理由は、情報源によって市場の境界設定が異なり、価格と数量のブリッジが同じ方法で構築されていないためである。ベンチマーク表は乖離を可視化し、基準年の選択、製品の包含範囲、および地域合計をUSDに換算する方法など、差異が生じる典型的な原因も示している。
この表は重要な乖離を浮き彫りにしている。Mordor Intelligenceのモデルでは、価値はXLPEと非XLPEに分類されたポリエチレンフォームに限定されており、隣接するポリマーフォームカテゴリーおよびより広範な完成品売上は、内部的にフォームを使用していても計上されていない。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 22.1億米ドル(2026年) | |
| グローバルコンサルタンシーA | 40.8億米ドル(2024年) | より早い基準年とより広い製品包含範囲を使用しており、タイプおよび密度の分類がより広範なPEフォームフォーマットを取り込む可能性があり、より狭いPEフォームのみの範囲にマッピングした場合に比較可能な価値を膨らませる価格仮定が含まれている。 |
| 産業出版社B | 37.0億米ドル(2024年) | ポリエチレンフォームのより広い定義と異なる通貨タイミングを適用している可能性があり、建設活動や保護包装強度などのエンドユース需要指標に対する十分なチェックなしに単純なCAGR推移に依存しているように見受けられる。 |
総合すると、この比較は、最大の乖離が通常、製品境界に何が含まれるか、および樹脂と転換経済から価格をどのように繰り越すかから生じることを示している。仮定を観察可能なエンドユースシグナルに結び付け、対象を絞ったサプライヤーおよびチャネルフィードバックでクロスチェックすることにより、公開データが不均一であっても推計は追跡可能かつ再現可能なままである。


レポートで回答される主要な質問
2031年までのポリエチレンフォーム市場の予測規模は?
ポリエチレンフォーム市場規模は、2026年の22億1,000万米ドルから成長し、CAGR 4.12%を記録して2031年までに27億米ドルに達すると予測されています。
2031年にかけて最も速く成長する用途は何ですか?
断熱材およびその他の特殊用途がCAGR 5.18%で上昇し、包装材およびクッション材セグメントを上回る見込みです。
アジア太平洋がポリエチレンフォーム需要の最大の貢献地域である理由は何ですか?
中国における急速なEV普及とインドにおける建設拡大が、同地域の2025年収益シェアを48.53%に押し上げており、予測CAGRは6.03%です。
最も高い成長余地を持つエンドユーザー産業はどれですか?
バイオ医薬品コールドチェーン出荷に牽引された医薬品・ヘルスケア用途が、2031年にかけてCAGR 6.22%で成長すると予測されています。
最終更新日:



