
Tamaño y Participación del Mercado de Espuma de Polietileno
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
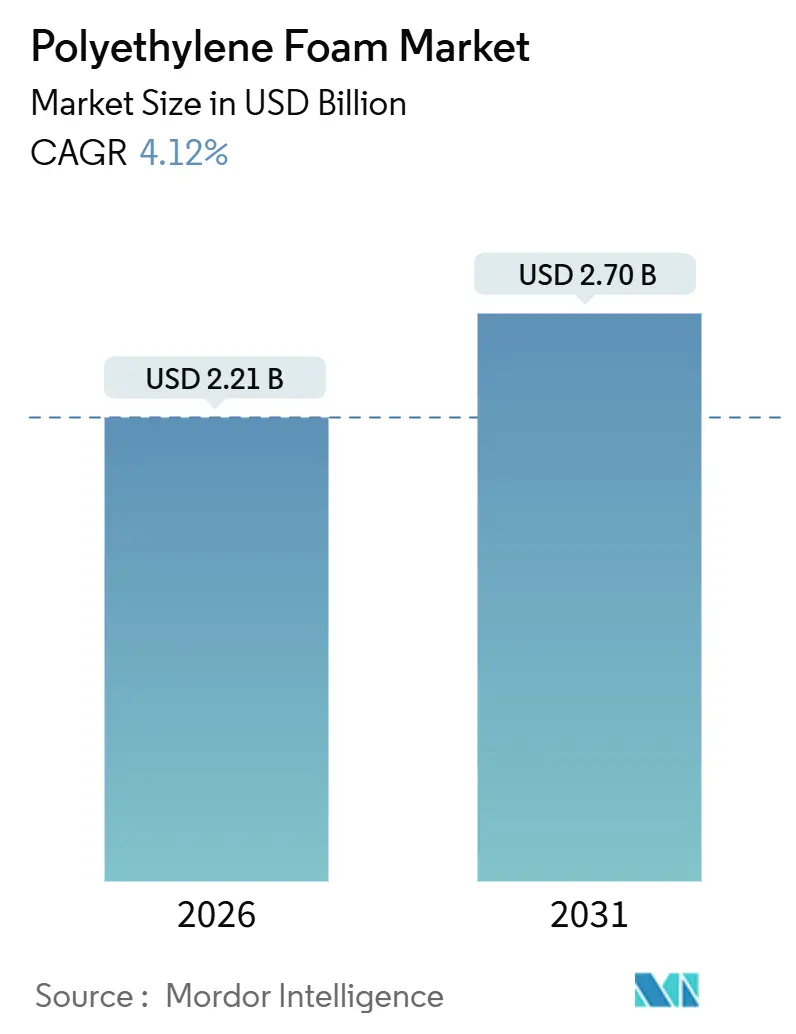
| Tamaño del Mercado (2026) | 2.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.70 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
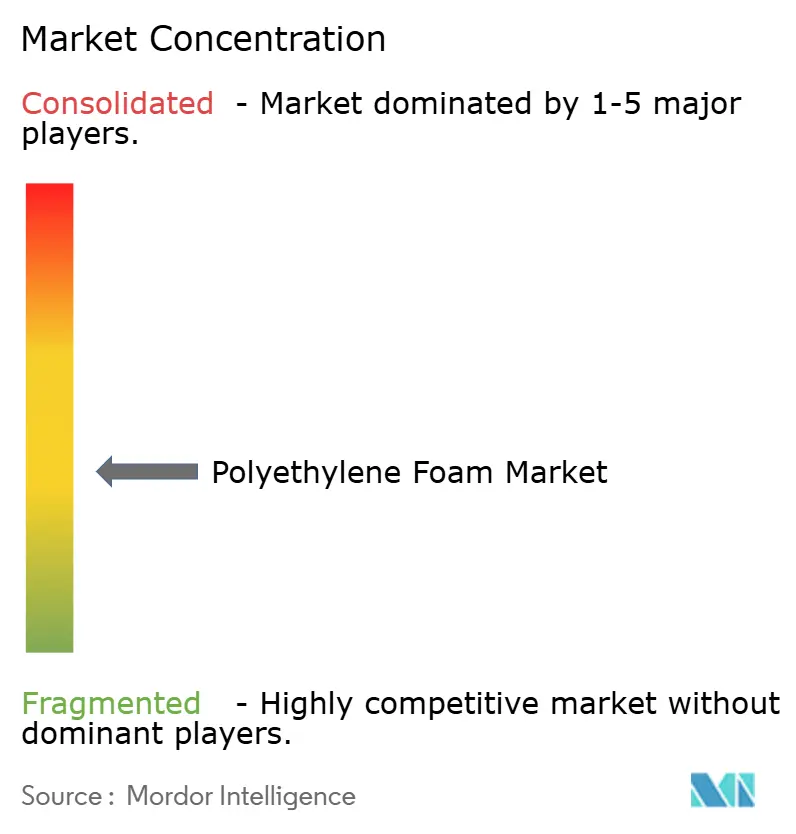
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Espuma de Polietileno por Mordor Intelligence
El tamaño del Mercado de Espuma de Polietileno se estima en USD 2,21 mil millones en 2026, y se espera que alcance USD 2,70 mil millones en 2031, a una CAGR del 4,12% durante el período de pronóstico (2026-2031). Asia-Pacífico está impulsando el crecimiento a medida que la reducción de peso en la industria automotriz, las renovaciones en construcción y la logística de cadena de frío farmacéutica amplían la base direccionable del mercado de espuma de polietileno, mientras que las regulaciones sobre plásticos de un solo uso en América del Norte y Europa moderan la demanda en el embalaje de comercio electrónico para consumidores. Los grados no reticulados aún dominan porque se termoforman rápidamente y cuestan menos de transportar, aunque las variantes reticuladas están ganando participación donde los códigos de construcción y las normas de seguridad de baterías exigen resistencia a la humedad y estabilidad dimensional. La economía de las materias primas favorece a los centros petroquímicos integrados en China y Oriente Medio, creando diferenciales de precios regionales que impulsan a los transformadores a reubicar la capacidad de extrusión hacia el este. Las estrategias competitivas giran ahora en torno a la entrega de mezclas con contenido reciclado que mantienen intacta la resistencia a la tracción, y a la captura de espacios en blanco en aplicaciones de aislamiento, cadena de frío y ruido-vibración-aspereza en vehículos eléctricos.
Conclusiones Clave del Informe
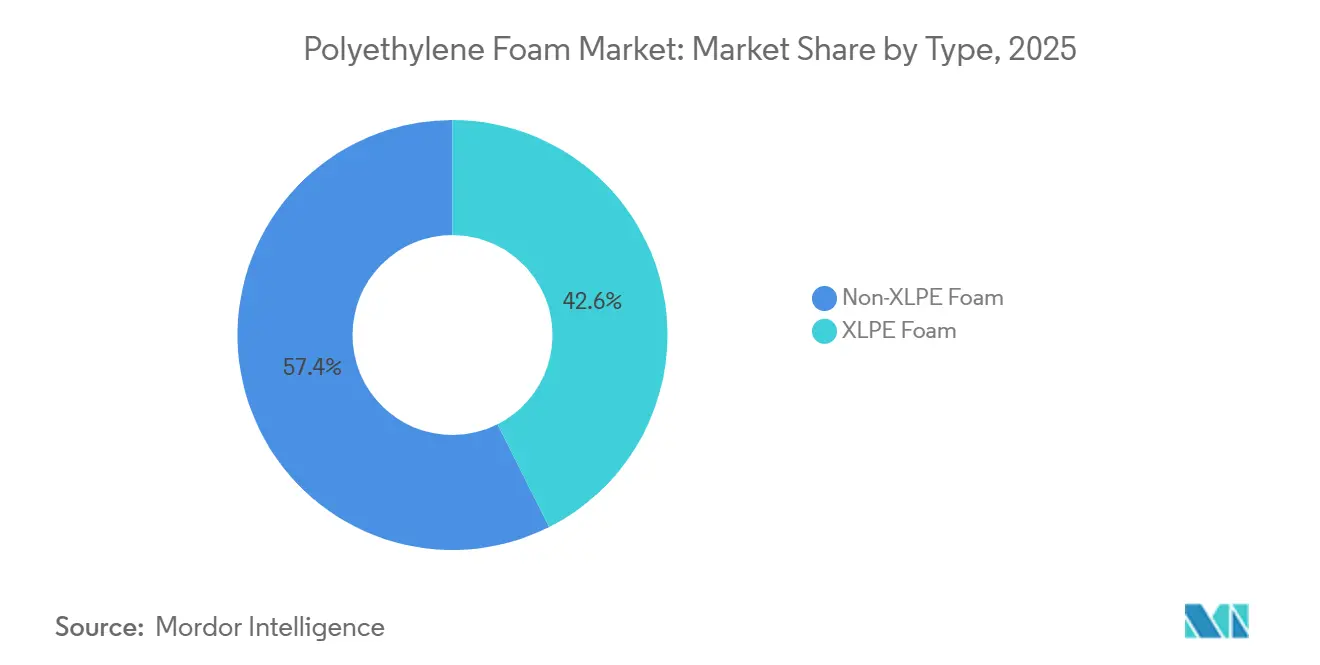
- Por tipo, la espuma no XLPE lideró con una participación de ingresos del 57,42% en 2025, mientras que se prevé que la espuma XLPE se expanda a una CAGR del 5,24% hasta 2031.
- Por aplicación, el embalaje capturó el 39,36% de los ingresos de 2025; el segmento de "otras aplicaciones" muestra la CAGR más rápida del 5,18% hasta 2031.
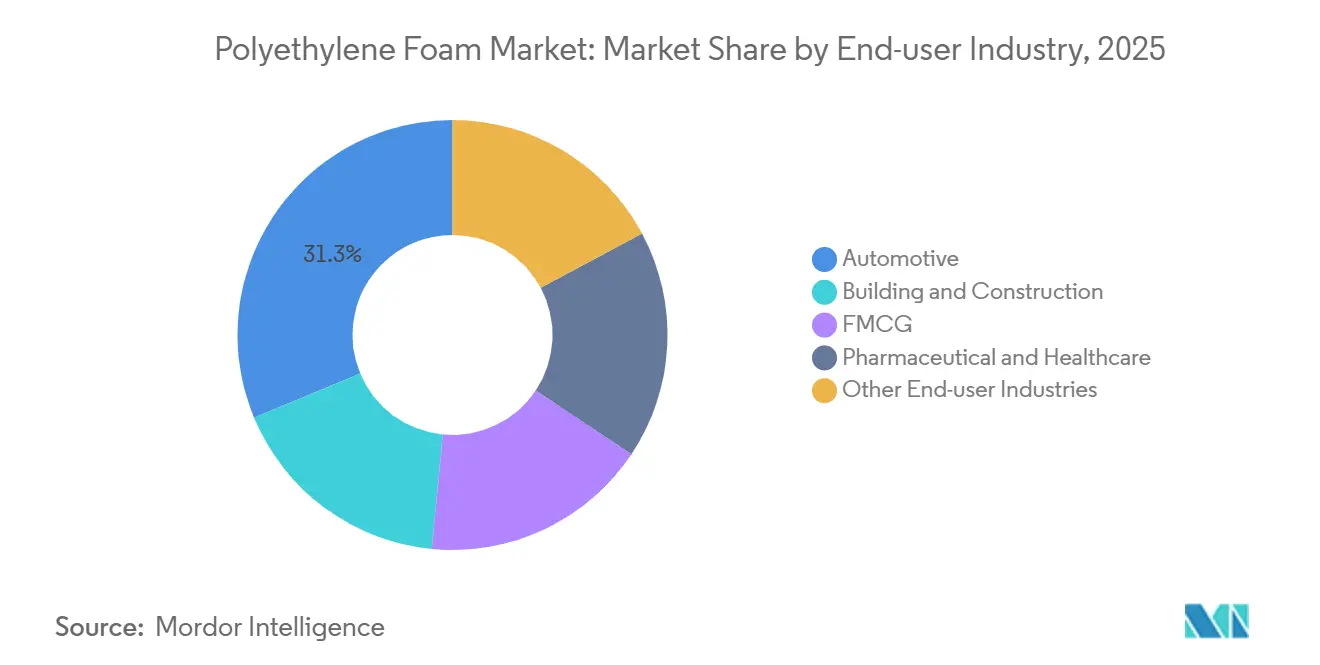
- Por usuario final, el sector automotriz generó el 31,28% de la demanda de 2025, aunque se prevé que farmacéutica y sanitaria crezcan más rápidamente con una CAGR del 6,22% hasta 2031.
- Por geografía, Asia-Pacífico contribuyó con el 48,53% de los ingresos de 2025 y se prevé que mantenga un crecimiento anual del 6,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Espuma de Polietileno
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en el embalaje protector para comercio electrónico | +0.8% | América del Norte, Europa, ASEAN | Corto plazo (≤ 2 años) |
| Renovaciones en construcción que demandan aislamiento de celda cerrada | +1.2% | América del Norte, Europa, India | Mediano plazo (2-4 años) |
| Soluciones ligeras de ruido-vibración-aspereza en vehículos eléctricos | +1.0% | China, Corea del Sur, expansión hacia Europa | Mediano plazo (2-4 años) |
| Expansión de la cadena de frío para biológicos y kits de comida | +0.9% | América del Norte, Europa, corredores farmacéuticos globales | Largo plazo (≥ 4 años) |
| Avances en compatibilizadores compatibles con reciclado | +0.7% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge en el Embalaje Protector para Comercio Electrónico
Si bien los centros de distribución están automatizando sus líneas de empaque y reduciendo el relleno de vacíos por paquete, los envíos B2B globales de electrónica y maquinaria continúan dependiendo de insertos de espuma de polietileno para protección antiestática y barrera contra la humedad. A finales de 2024, Amazon ya había eliminado las almohadas de aire de plástico y ahora apuntaba a relleno de papel para junio de 2025. Este movimiento está contribuyendo a una disminución de la demanda de espuma de baja densidad en América del Norte. En Europa, las normas de responsabilidad ampliada del productor están acelerando el cambio hacia el papel. Mientras tanto, las exportaciones de electrónica de la ASEAN mantienen estables los volúmenes de amortiguación industrial[1]"Informe de Inversión de la ASEAN 2022," Secretaría de la ASEAN, asean.org. A pesar de la contracción en el embalaje minorista, la espuma troquelada de precisión sigue siendo la opción preferida para la logística de semiconductores, garantizando un consumo base constante.
Renovaciones en Construcción que Demandan Aislamiento de Celda Cerrada
El Título 24 de California y los códigos de construcción actualizados de la Unión Europea enfatizan valores R elevados y mínima absorción de agua para el aislamiento de espacios de rastreo y bajo rasante, lo que lleva a una preferencia por la espuma de polietileno reticulado (XLPE). Se prevé que la producción de construcción en India crezca anualmente hasta 2029, ampliando el mercado de aislamiento de celda cerrada. La estabilidad dimensional del XLPE y su resistencia al moho lo han convertido en la opción preferida para encofrados de hormigón aislado, paneles estructurales aislados y revestimientos de espacios de rastreo en renovaciones. A pesar del creciente escrutinio sobre los plásticos de un solo uso, estas renovaciones impulsadas por normativas proporcionan un impulso constante al mercado de espuma de polietileno.
Soluciones Ligeras de Ruido-Vibración-Aspereza en Vehículos Eléctricos
El parque de vehículos de nueva energía de China alcanzó un récord en 2024, intensificando las necesidades de reducción de peso. Si bien el poliuretano domina las barreras contra llamas en los paquetes de baterías, la espuma de polietileno ocupa un nicho en sellos de puertas, revestimientos de maleteros y paneles inferiores de carrocería donde la reciclabilidad y el costo superan al rendimiento térmico. Los fabricantes de automóviles que avanzan hacia interiores de un solo material para facilitar el desmontaje bajo la Directiva de la Unión Europea sobre Vehículos al Final de su Vida Útil especifican cada vez más laminados de espuma de polietileno. A medida que el ensamblaje de vehículos eléctricos se localiza en todo el Sudeste Asiático, la demanda regional de espuma se beneficia de la proximidad a las gigafábricas y los clústeres de componentes.
Expansión de la Cadena de Frío para Biológicos y Kits de Comida
Las vacunas de ARNm y los anticuerpos monoclonales necesitan transportistas pasivos que mantengan temperaturas de −80 °C a +8 °C durante hasta 96 horas, una especificación que la espuma XLPE cumple cuando se combina con barreras reflectantes. Proveedores de kits de comida como HelloFresh continúan con un crecimiento de suscriptores de dos dígitos, probando revestimientos reciclables que mezclan polietileno de base biológica con geles de cambio de fase para reducir el peso de la caja sin sacrificar el aislamiento. El resultado es una demanda incremental pero duradera de paneles de espuma de alto valor R que cumplen con los protocolos de validación de la Administración de Alimentos y Medicamentos de los Estados Unidos y la Agencia Europea de Medicamentos, consolidando un nicho atractivo dentro del mercado de espuma de polietileno.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el precio de la materia prima de etileno | −0.6% | Europa, América del Norte, exposición global | Corto plazo (≤ 2 años) |
| Intensificación de las prohibiciones sobre espumas plásticas de un solo uso | −0.9% | Europa, California, economías selectas de la ASEAN | Mediano plazo (2-4 años) |
| Obstáculos de recolección y clasificación para el reciclaje de espuma | −0.5% | Global, más agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en el Precio de la Materia Prima de Etileno
La producción de etileno por craqueo con vapor fluctúa con los precios de la nafta y la disponibilidad de gas natural licuado, comprimiendo los márgenes de los transformadores durante los ciclos alcistas. Los nuevos complejos petroquímicos de China elevan la producción regional y suprimen los precios al contado, mientras que los crackers europeos soportan mayores costos energéticos, lo que lleva a los transformadores a trasladar las líneas de extrusión cerca de los centros de materias primas de bajo costo. Los pilotos de hornos electrificados de Dow, BASF y otros podrían reducir la volatilidad durante la próxima década, aunque los choques de precios a corto plazo siguen siendo un riesgo a la baja para el mercado de espuma de polietileno.
Intensificación de las Prohibiciones sobre Espumas Plásticas de un Solo Uso
La Unión Europea prohibió los artículos de alimentación de poliestireno expandido en 2021 y ahora impone objetivos de contenido reciclado en todos los embalajes de espuma. California y muchos municipios de los Estados Unidos restringen los artículos de poliestireno para servicios de alimentación, y la percepción pública frecuentemente agrupa la espuma de polietileno en la misma categoría. Como los sistemas de recogida en acera rara vez segregan la espuma, los transformadores tienen dificultades para obtener materia prima posconsumo limpia, lo que genera problemas de cumplimiento y reputación que frenan el crecimiento de la demanda[2]"Reglamento de la UE 2025/40 sobre Envases y Residuos de Envases," EUR-Lex, eur-lex.europa.eu.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Reticulación Eleva el Techo de Rendimiento
El polietileno reticulado (XLPE) capturó un precio premium y se prevé que registre una CAGR del 5,24% hasta 2031, superando el ritmo general del 4,12% del mercado de espuma de polietileno. El no XLPE mantuvo una participación del 57,42% en 2025 gracias a su baja densidad y rápida termoformabilidad, aunque los cambios normativos que exigen aislamiento de celda cerrada en ensamblajes propensos a la humedad desplazan constantemente la demanda hacia el XLPE. Un artículo de 2025 en Angewandte Chemie detalló reticuladores dinámicos que permiten reprocesar el XLPE sin sacrificar la resistencia a la fluencia, abriendo vías hacia la economía circular. El tamaño del mercado de espuma de polietileno para aplicaciones de XLPE en envolventes de edificios y barreras térmicas para vehículos eléctricos está preparado para acelerarse a medida que las químicas listas para el reciclado reducen la brecha de costos con los grados de uso general. Mientras tanto, el no XLPE mantiene su tracción en el embalaje protector donde el fácil troquelado y las corrientes de reciclaje existentes sostienen su ventaja competitiva. Cuando el reglamento europeo de contacto con alimentos 2025/351 exigió documentación de alta pureza para el contenido reciclado, los transformadores con sistemas de trazabilidad certificados por ISO aseguraron contratos a largo plazo, polarizando aún más los niveles del mercado.


Por Aplicación: El Aislamiento se Convierte en el Motor de Crecimiento
El envasado controló el 39,36% de los ingresos de 2025, aunque el aislamiento, los compuestos y otros usos especializados crecen a una CAGR más rápida del 5,18%. Los códigos de construcción que elevan los mínimos de valor R impulsan una demanda constante de planchas de espuma de celda cerrada, mientras que los sectores aeroespacial y ferroviario adoptan paneles sándwich con núcleo de espuma para reducir el peso estructural. El cambio en el envasado de Amazon eliminó demanda en América del Norte, pero las exportaciones de electrónica industrial mantienen saludables los volúmenes de amortiguación. La participación del mercado de espuma de polietileno vinculada al aislamiento se está ampliando a medida que la construcción modular, los muros prefabricados y los encofrados de hormigón aislado adoptan paneles de XLPE para el control de barreras de humedad y puentes térmicos. Los fabricantes de compuestos que combinan núcleos de espuma con pieles de fibra de carbono amplían sus carteras de pedidos en góndolas de energía renovable y trenes de alta velocidad, sustentando un canal de crecimiento a largo plazo.
Por Industria de Usuario Final: El Sector Farmacéutico Avanza Rápidamente
El sector automotriz representó el 31,28% del consumo de 2025, pero los envíos farmacéuticos y sanitarios crecerán a una CAGR del 6,22%. Las directrices de cadena de frío de la Organización Mundial de la Salud establecen un techo de conductividad térmica de 0,040 W/m-K, que el XLPE cumple cuando se lamina con papel de aluminio reflectante, obteniendo validación en transportistas de vacunas de ARNm. La adopción de vehículos eléctricos mantiene estable la demanda automotriz, desplazando la mezcla desde el aislamiento bajo el capó hacia los revestimientos de paquetes de baterías e interiores de ruido-vibración-aspereza. La construcción y edificación se beneficia de los auges de infraestructura en India y la ASEAN, mientras que el embalaje de bienes de consumo de alta rotación se desacelera donde las prohibiciones de un solo uso tienen efecto. Los muebles, la ropa de cama y los artículos deportivos siguen siendo un nicho duradero de la industria de espuma de polietileno, protegidos de sustitutos inmediatos por el equilibrio del material entre amortiguación, durabilidad y costo.

Análisis Geográfico
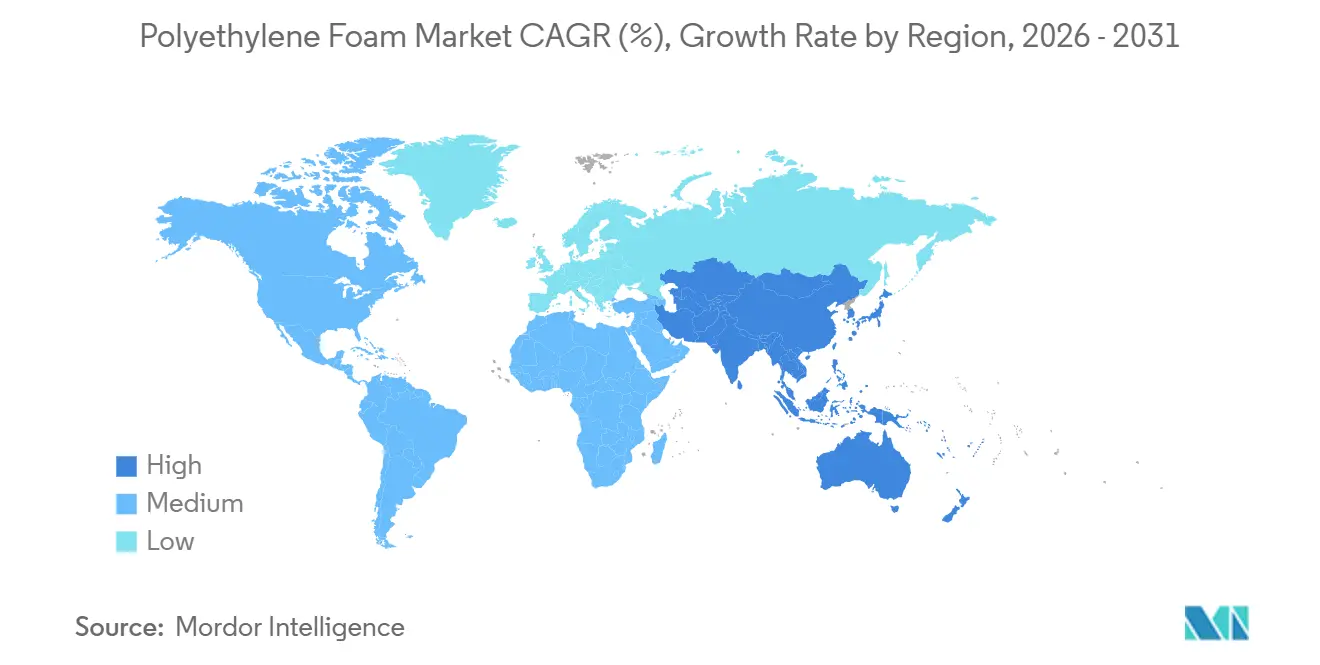
Asia-Pacífico contribuyó con el 48,53% de los ingresos de 2025 y está preparada para crecer un 6,03% anualmente hasta 2031, sustentada por los vehículos de nueva energía de China y la expansión del sector de la construcción en India. El exceso de oferta local de etileno proveniente de complejos integrados comprime los precios de la resina, incentivando a los transformadores multinacionales a ampliar la capacidad de extrusión en la costa de China. Japón y Corea del Sur innovan en grados antiestáticos y retardantes de llama para la electrónica, alimentando las exportaciones regionales de valor agregado.
América del Norte muestra un crecimiento plano o de un solo dígito bajo, ya que el giro de Amazon hacia el papel recorta la espuma para el comercio electrónico de consumo, aunque las renovaciones en construcción bajo la Ley de Reducción de la Inflación y las expansiones de la cadena de frío farmacéutica compensan parcialmente las caídas. El Reglamento de la Unión Europea 2025/40 impone cuotas de contenido reciclado, impulsando la inversión de capital en tecnología de compatibilizadores y favoreciendo a los operadores establecidos con sistemas de calidad certificados por ISO. Las actualizaciones del Título 24 de California sostienen la demanda de XLPE con barrera de vapor en espacios de rastreo.
América del Sur, Oriente Medio y África forman juntos una porción pequeña pero creciente del mercado de espuma de polietileno. Los programas de vivienda urbana de Brasil y el desarrollo petroquímico de la Visión 2030 de Arabia Saudita prometen nuevas oportunidades en la cadena de valor descendente. La débil infraestructura de reciclaje limita la presión regulatoria, por lo que la resina virgen sigue siendo la norma, lo que permite a los transformadores competir principalmente en logística y servicio en lugar de credenciales de circularidad.

Análisis de la cadena de valor
La cadena de valor del espumado de polietileno comienza con la producción ascendente de etileno y polietileno (a menudo LDPE), donde la economía de las materias primas favorece los centros integrados de China y Oriente Medio. Esto genera diferenciales regionales en el precio de la resina que condicionan las decisiones de ubicación de los convertidores. Los convertidores de espuma combinan la resina de PE con agentes espumantes (químicos o físicos) y aditivos de rendimiento, incluidos agentes de reticulación para XLPE, y luego procesan el fundido mediante extrusión (y, en el caso del XLPE, la posterior reticulación) antes de cortar, laminar y troquelar piezas para embalaje, aislamiento, NVH automotriz y transporte en cadena de frío.
En el extremo posterior de la cadena, la distribución se divide entre el suministro directo a grandes fabricantes de equipos originales y transformadores (automotriz, electrodomésticos, electrónica) y las redes de embalaje/aislamiento que atienden a contratistas y usuarios logísticos. En aplicaciones de contacto con alimentos y médicas o de cadena de frío, los requisitos de calificación y cumplimiento añaden tiempo de espera y tienden a favorecer a los proveedores con sistemas de calidad y trazabilidad basados en ISO. En cuanto al riesgo de suministro, las interrupciones geopolíticas y logísticas que afectan los flujos petroquímicos de Oriente Medio han ajustado la disponibilidad de polietileno y aumentado la volatilidad de precios, lo que ha llevado a los equipos de compras a diversificar el abastecimiento y utilizar una contratación más flexible, mientras que algunos convertidores consideran regionalizar la producción de espuma más cerca de los polos de uso final.
Panorama Competitivo
El mercado de espuma de polietileno está moderadamente fragmentado. La tecnología es el principal campo de batalla. Los grandes transformadores automatizan el troquelado y la laminación para reducir los costos laborales y cumplir con las tolerancias estrictas para ensamblajes de vehículos eléctricos y electrónica. Las empresas más pequeñas defienden su participación con formulaciones personalizadas y tiempos de respuesta rápidos. Los avances en compatibilizadores que permiten contenido reciclado sin pérdida mecánica otorgan poder de fijación de precios a los pioneros bajo los mandatos de la Unión Europea, mientras que los rezagados enfrentan una compresión de márgenes. Las certificaciones como ISO 9001 e ISO 14001 se convierten en guardianes para el embalaje en contacto con alimentos y farmacéutico, erigiendo barreras de cumplimiento que aceleran la consolidación.
Líderes de la Industria de Espuma de Polietileno
Sealed Air
Pregis LLC
JSP
Zotefoams PLC
Armacell
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se están abriendo espacios en blanco en torno a soluciones de espuma de polietileno de mayor rendimiento y alineadas con la normativa, particularmente donde los usuarios finales necesitan resistencia a la humedad de celda cerrada, estabilidad dimensional y rendimiento térmico validado más allá del acolchado convencional. Las nuevas incorporaciones de suministro de polietileno reticulable respaldan este cambio, incluido el plan de Borouge de entregar el primer lote de una nueva planta de polietileno reticulable de 100.000 tpy en los EAU en 2026, orientada a cadenas de valor de XLPE vinculadas al aislamiento de envolventes de edificios, aislamiento industrial y embalaje con control de temperatura.
Las vías que habilitan la circularidad también están avanzando más allá de la reutilización mecánica de chatarra. Los convertidores pueden posicionarse para mezclas con contenido reciclado que mantengan el rendimiento a la tracción y a la fluencia, un enfoque cada vez más relevante donde la recolección y clasificación de espuma convencional sigue siendo una limitación. Nuevas rutas de reciclaje, como la asociación entre KBR y ReVentas en 2026 para escalar la tecnología de disolución de polímeros para polietileno y polipropileno, apuntan a un avance hacia materias primas de calidad casi virgen adecuadas para aplicaciones de gama alta. En el extremo de fabricación y distribución, los sistemas de densificación in situ (utilizados para comprimir residuos de espuma para su transporte) y los programas de circuito cerrado en los sitios de fabricación amplían la economía de la logística inversa, mejorando el acceso a flujos reciclados más limpios para aplicaciones de embalaje y protección, al mismo tiempo que respaldan el cumplimiento de políticas de residuos de embalaje más estrictas.
Desarrollos recientes del sector
- Julio de 2026: Zotefoams completó una expansión de 13,8 millones de USD en su planta de Kentucky para aumentar la capacidad de producción de espuma en Norteamérica. La producción adicional respalda un suministro regional más rápido para aplicaciones médicas, industriales y de embalaje protector que utilizan grados de espuma de poliolefina de ingeniería.
- Junio de 2025: Armacell inauguró una nueva planta de fabricación de aislamiento en India para fortalecer el suministro local de materiales de aislamiento, incluidos productos de espuma de polietileno para aplicaciones industriales y de construcción. La inversión mejora la proximidad a los centros de demanda de renovación de la construcción y aislamiento industrial en India, reduciendo los plazos de entrega frente al suministro importado.
- Febrero de 2024: Pregis lanzó embalajes de espuma de polietileno con certificación circular, desarrollados con materia prima de reciclaje avanzado de ExxonMobil. El producto añade una vía de contenido reciclado para clientes de embalaje protector que buscan afirmaciones de materiales circulares, manteniendo los requisitos de rendimiento en la protección durante el tránsito.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado se define como el valor de los materiales de espuma de polietileno vendidos para usos finales como envasado protector, aislamiento, amortiguación y usos industriales relacionados, en todas las principales regiones. El dimensionamiento refleja la demanda de espuma de PE en formas terminadas o semiterminadas que se adquieren para conversión posterior y uso directo.
Exclusiones del alcance: Este dimensionamiento excluye los polímeros de espuma que no son de polietileno (como las espumas de poliuretano y poliestireno) y excluye los productos de consumo terminados en los que el valor de la espuma no puede separarse de manera confiable.
Descripción General de la Segmentación
- Por Tipo
- Espuma XLPE
- Espuma no XLPE
- Por Aplicación
- Amortiguación
- Embalaje
- Otras Aplicaciones (Aislamientos, Materiales Compuestos, etc.)
- Por Industria de Usuario Final
- Automotriz
- Construcción y Edificación
- Bienes de Consumo de Alta Rotación
- Farmacéutica y Sanitaria
- Otras Industrias de Usuario Final (Muebles y Ropa de Cama, Deportes, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para construir el mapa básico de demanda, la lógica de precios y las principales señales externas, de modo que el modelo se mantuviera alineado con las condiciones de mercado observadas. Se consultaron fuentes públicas como las agencias nacionales de estadística para indicadores de manufactura y construcción, UN Comtrade para flujos comerciales de plásticos, la Comisión de Comercio Internacional de los Estados Unidos para notas sobre polímeros y plásticos, y series de precios de energía y petroquímica de agencias como la Administración de Información Energética de los Estados Unidos. Las normas y documentos técnicos (por ejemplo, referencias ASTM y revistas de materiales revisadas por pares) nos ayudaron a relacionar los tipos de espuma con propiedades y casos de uso típicos.
En el ámbito de la industria, también revisamos informes anuales de empresas, presentaciones para inversores y cobertura de noticias para rastrear cambios de capacidad, movimientos de costos de resinas y aditivos, y cambios en la combinación de aplicaciones en envasado, construcción y automotriz. Cuando estuvieron disponibles, las suscripciones de pago se utilizaron únicamente para inteligencia financiera de empresas, búsquedas de patentes y verificaciones de comercio a nivel de envíos para respaldar los supuestos. Estas fuentes documentales no son exhaustivas, y se utilizaron referencias públicas adicionales para verificaciones cruzadas y aclaraciones durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con productores de espuma, convertidores, distribuidores y grandes usuarios finales en envasado y construcción, ya que estos observan volúmenes de compra reales y cambios en las especificaciones. Para un mercado global, las respuestas se equilibraron entre APAC, EMEA y las Américas para confirmar rangos de precios, combinación de grados (XLPE frente a no XLPE) y tendencias de sustitución, y luego se utilizaron para conciliar las brechas dejadas por los datos públicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 12% | APAC: 43% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 40% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 48% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El mercado se construyó utilizando un enfoque de arriba hacia abajo, en el que los grupos de demanda se reconstruyeron a partir de la actividad de envasado, las señales de uso de aislamiento en construcción y las tendencias de producción manufacturera, y luego se filtraron hacia las aplicaciones elegibles de espuma de polietileno. Una vez establecida esa estructura, los totales se corroboraron con aproximaciones selectivas de abajo hacia arriba, como verificaciones de ingresos de productores y convertidores muestreados, volumen por formatos comunes de espuma y una prueba de coherencia de precio de venta promedio por volumen para las regiones clave.
Los insumos utilizados en el modelo incluyeron la dirección de precios de resinas y materias primas, que afecta los precios de la espuma, el cambio de participación entre XLPE y no XLPE en las principales aplicaciones, los inicios de construcción y la adopción de aislamiento en edificación, las tendencias de producción automotriz vinculadas a usos interiores y de reducción de ruido, vibración y dureza (NVH), y la dirección de los flujos comerciales de láminas y rollos de espuma. Cuando un dato a nivel de país era débil, se utilizó como puente la relación con mercados vecinos y supuestos de intensidad de conversión validados mediante entrevistas, y luego se verificó el consumo implícito per cápita y por producción.
Para el pronóstico, se utilizó un análisis de escenarios con un caso base anclado en las perspectivas de consenso de los participantes de la industria sobre el crecimiento del uso final, la transferencia de precios y el impacto regulatorio en los materiales de envasado. La trayectoria año a año se suavizó cuando fue necesario para que los picos de corto plazo en resinas no generaran saltos de demanda poco realistas en el pronóstico.
Ciclo de Validación y Actualización de Datos
Los números se validaron mediante verificaciones repetidas a través de señales independientes, incluido el consumo implícito por producción de construcción, la dirección del comercio frente a la producción regional, y los rangos de precios que se alinean con la economía de resinas y conversión. Las variaciones grandes fueron señaladas, revisadas por otro analista y luego revisitadas mediante llamadas de seguimiento cuando la brecha provenía de una discrepancia definitoria o un evento puntual.
Antes de la aprobación final, el modelo completo se revisa en etapas para que la lógica de unidades, el momento de conversión de divisas y los totales regionales se mantengan consistentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes adiciones de capacidad, cambios regulatorios que afectan el envasado o variaciones bruscas en las materias primas. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Espuma de Polietileno de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la espuma de polietileno no siempre coinciden, principalmente porque el límite del mercado se establece de manera diferente entre las fuentes y los puentes de precio y volumen no se construyen de la misma manera. La tabla de referencia hace visible la dispersión, e indica también de dónde provienen típicamente las diferencias, como la elección del año base, las inclusiones de productos y la forma en que los totales regionales se convierten a dólares estadounidenses.
La tabla destaca una brecha clave, porque en el modelo de Mordor Intelligence el valor se limita a la espuma de polietileno dividida en XLPE y no XLPE, y las categorías de espuma de polímeros adyacentes y los ingresos más amplios de productos terminados no se contabilizan aunque utilicen espuma internamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,21 mil millones de USD (2026) | |
| Global Consultancy A | 4,08 mil millones de USD (2024) | Utiliza un año base anterior y un conjunto de inclusión de productos más amplio, con divisiones por tipo y densidad que pueden incorporar formatos de espuma de PE más amplios y supuestos de precios que inflan el valor comparable cuando se mapea a un alcance exclusivo de espuma de PE más estrecho. |
| Industry Publisher B | 3,70 mil millones de USD (2024) | Puede aplicar una definición más amplia de espumas de polietileno y un momento de conversión de divisas diferente, y parece basarse en una proyección de CAGR lineal sin suficientes verificaciones contra indicadores de demanda de uso final como la actividad de construcción y la intensidad del envasado protector. |
En conjunto, la comparación muestra que las mayores variaciones suelen provenir de lo que se incluye en el límite del producto y de cómo los precios se trasladan desde la economía de resinas y conversión. Al mantener los supuestos vinculados a señales de uso final observables y luego verificarlos con retroalimentación específica de proveedores y canales, la estimación sigue siendo trazable y reproducible incluso cuando los datos públicos son desiguales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de espuma de polietileno para 2031?
Se prevé que el tamaño del mercado de espuma de polietileno alcance USD 2,70 mil millones en 2031, frente a USD 2,21 mil millones en 2026, registrando una CAGR del 4,12%.
¿Qué aplicación crecerá más rápido hasta 2031?
Se espera que el aislamiento y otros usos especializados aumenten a una CAGR del 5,18%, superando a los segmentos de embalaje y amortiguación.
¿Por qué Asia-Pacífico es el mayor contribuyente a la demanda de espuma de polietileno?
La rápida adopción de vehículos eléctricos en China y la expansión de la construcción en India impulsan la participación de la región al 48,53% de los ingresos de 2025 con una CAGR prevista del 6,03%.
¿Qué industria de usuario final ofrece el mayor potencial de crecimiento?
Se proyecta que las aplicaciones farmacéuticas y sanitarias, impulsadas por los envíos de biológicos en cadena de frío, crezcan a una CAGR del 6,22% hasta 2031.
Última actualización de la página el:



