
Pico Projektor Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
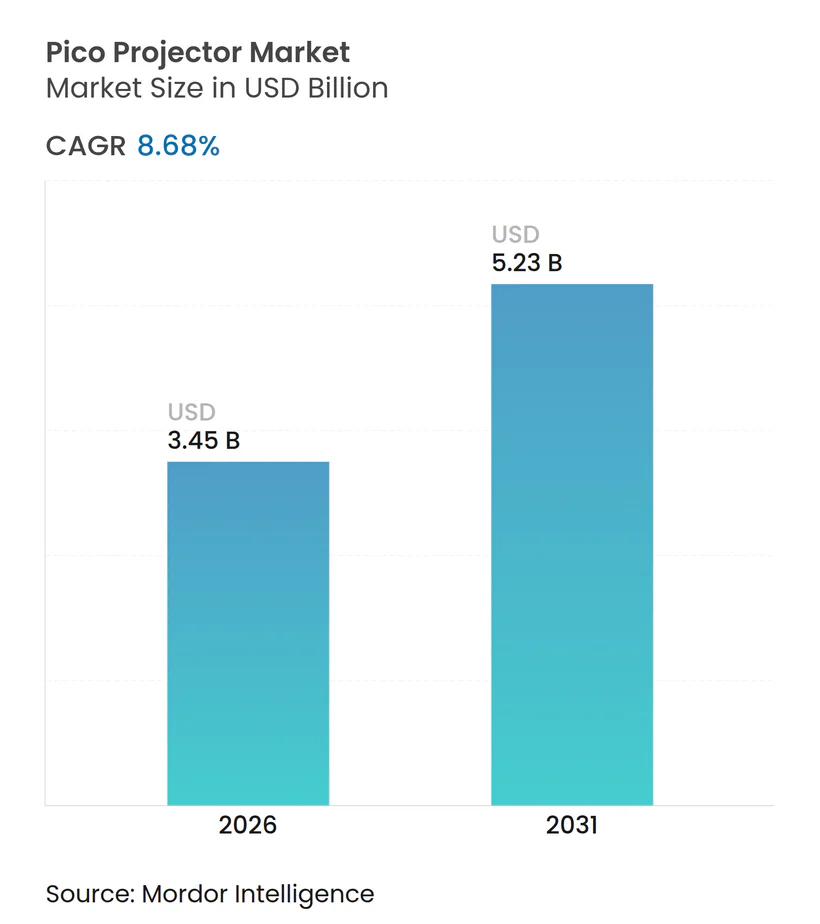
| Marktgröße (2026) | 3.45 Milliarden US-Dollar |
| Marktgröße (2031) | 5.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pico Projektor Marktanalyse von Mordor Intelligence
Die Pico Projektor Marktgröße wird 2026 auf USD 3,45 Milliarden geschätzt und soll bis 2031 bei einer CAGR von 8,68 % während des Prognosezeitraums (2026–2031) USD 5,23 Milliarden erreichen.
Smartphone-Hersteller, die Projektionsmodule einbetten, Automobilmarken, die Augmented-Reality-Head-up-Displays in Fahrzeugen der mittleren Preisklasse einsetzen, sowie Unternehmen, die feststehende Konferenzraumsysteme durch akkubetriebene Einheiten ersetzen, treiben diesen Wachstumsschub voran. Die rasche Migration von Quecksilberlampen auf Festkörper-LED- und Lasermodule verlängert die nutzbare Lebensdauer auf über 20.000 Stunden und senkt die Betriebskosten für Bildungsministerien, die in Regionen mit instabiler Netzstromversorgung tätig sind. Die Komponentenminiaturisierung ermöglicht es Verteidigungsunternehmen, robuste Projektoren in Helmträgersysteme einzubauen, während die Verbrauchernachfrage nach portablen Heimkino-Erlebnissen im Freien die Anbieter dazu bewegt, höhere Helligkeit zu Preisen unter USD 1.000 zu liefern. Gleichzeitig bestimmen Chipsatz-Fortschritte von Texas Instruments und MicroVision das Tempo für neue Formfaktoren und beleben ein multipolares Lieferanten-Ökosystem, das jede bedeutende Marke beliefert.
Wichtigste Erkenntnisse des Berichts
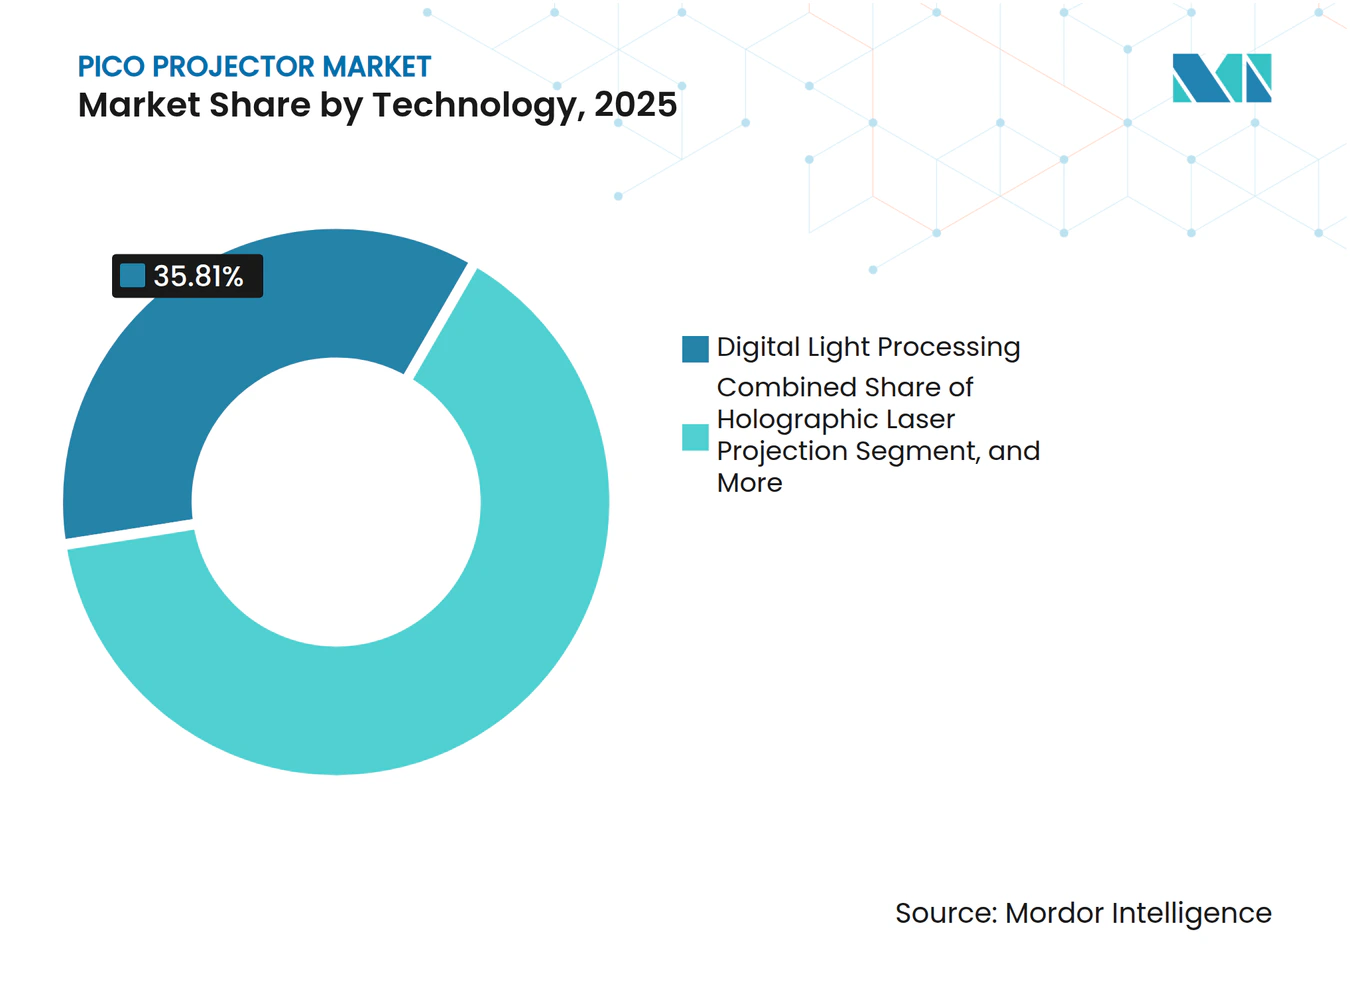
- Nach Technologie führte die Digitale Lichtverarbeitung im Jahr 2025 mit einem Pico Projektor Marktanteil von 35,81 %, während der Laserstrahlsteuerung eine Beschleunigung auf eine CAGR von 9,78 % bis 2031 prognostiziert wird.
- Nach Produkttyp entfielen 2025 auf eigenständige Geräte 40,66 % des Umsatzanteils; eingebettete Module sind bis 2031 auf eine Expansion mit einer CAGR von 10,11 % ausgerichtet.
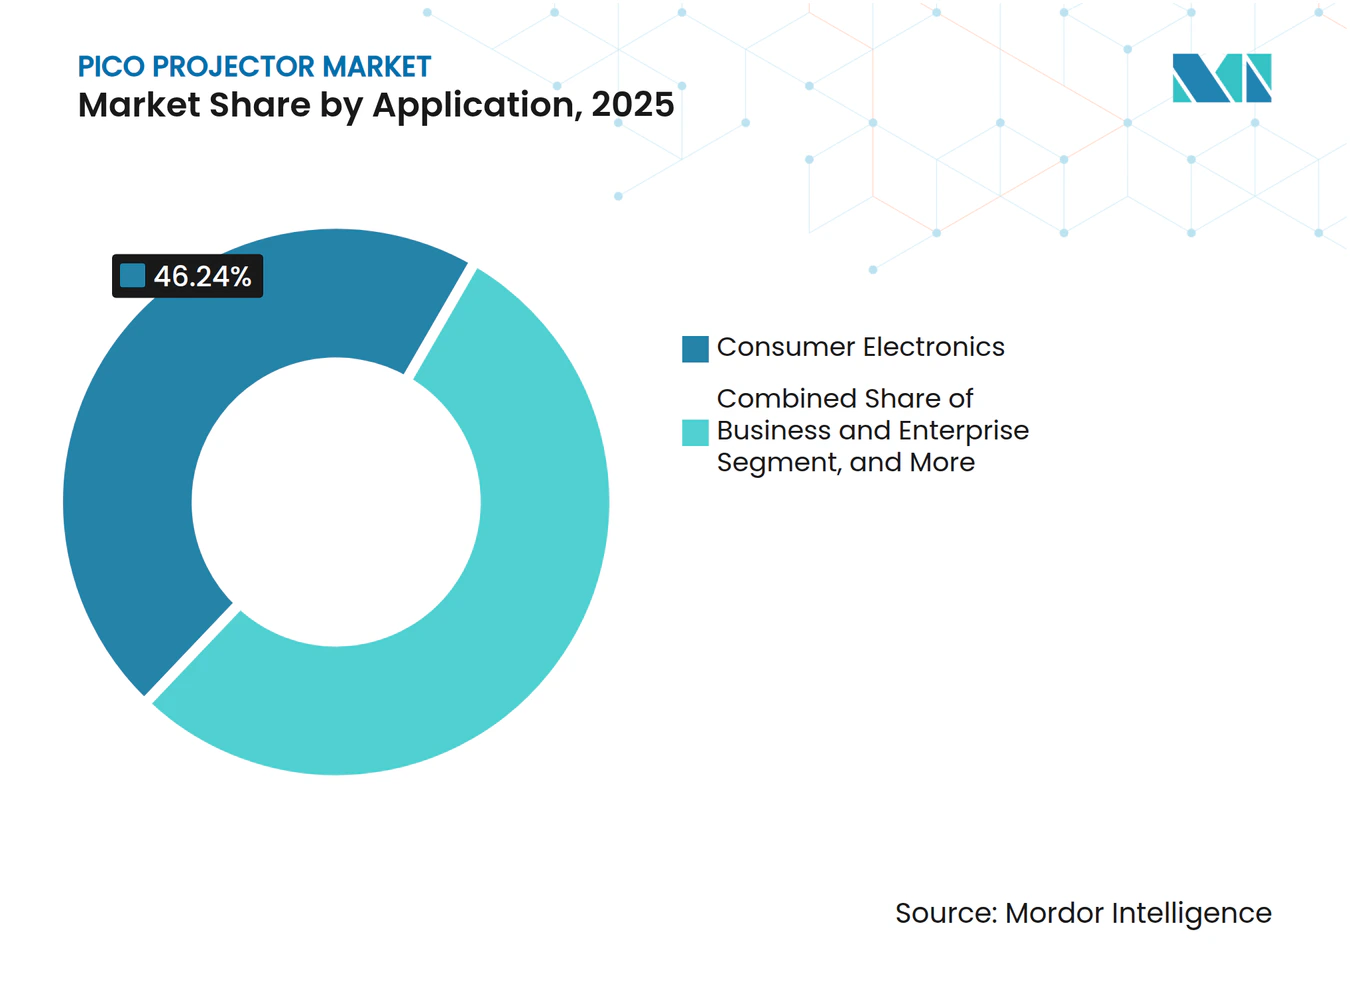
- Nach Anwendung erwirtschaftete die Unterhaltungselektronik 2025 einen Umsatzanteil von 46,24 %, und Automotive-Head-up-Displays verfolgen eine CAGR von 10,99 % bis 2031.
- Nach Helligkeit repräsentierte das Band von 100–500 Lumen 2025 44,73 % der Lieferungen, während das Segment über 1.000 Lumen im Zeitraum 2026–2031 voraussichtlich mit 9,12 % wachsen wird.
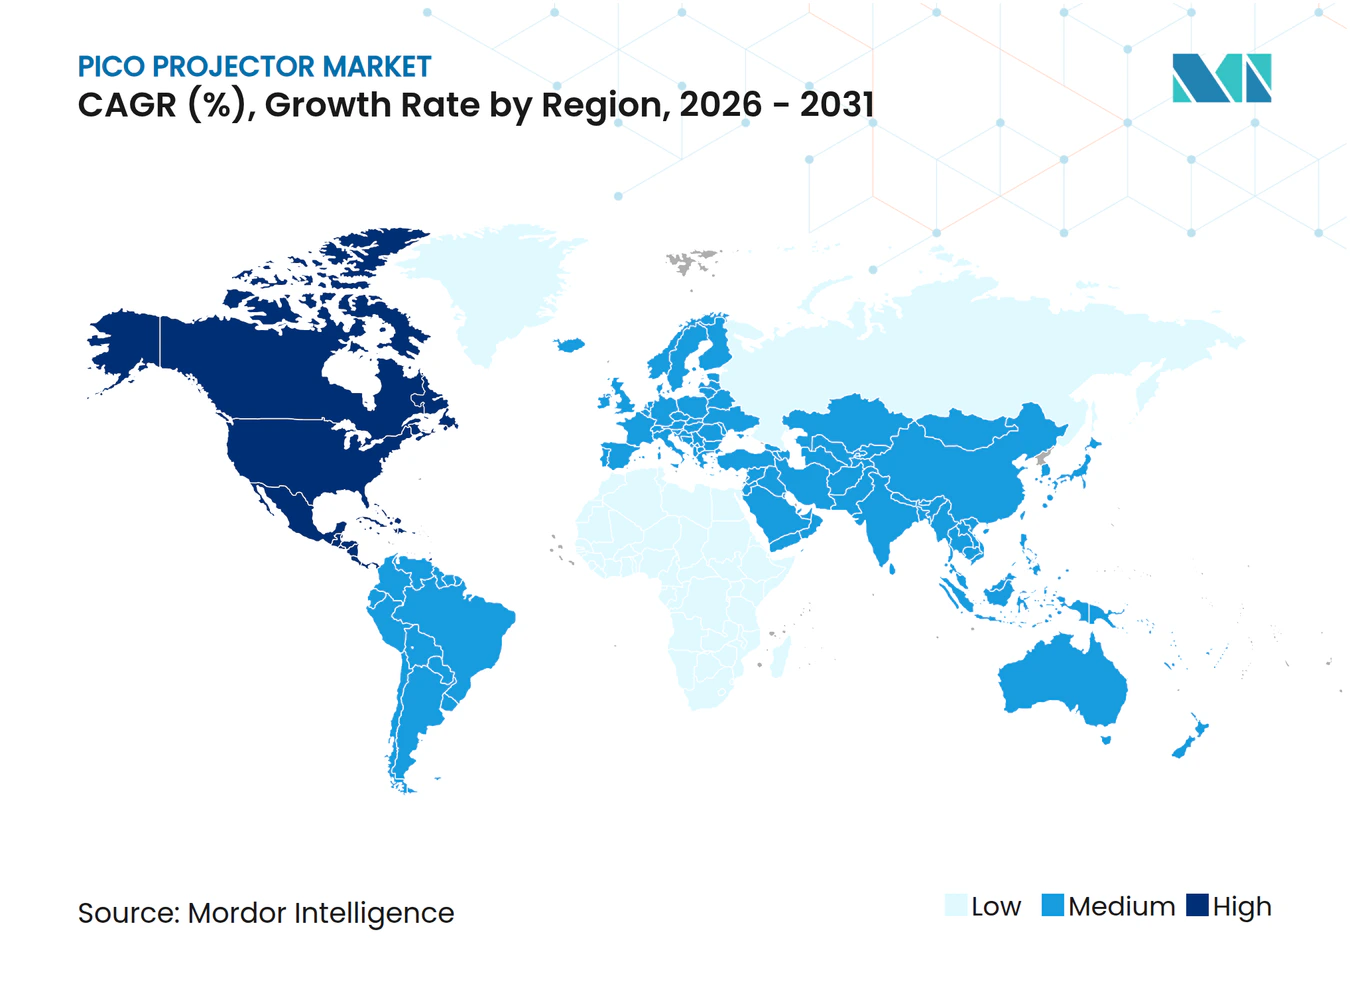
- Nach Geografie behielt Nordamerika 2025 einen Umsatzanteil von 36,92 %, doch Asien-Pazifik wird bis 2031 eine CAGR von 11,27 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Integration in Smartphones und Wearables | +1.8% | Global, mit früher Einführung in Asien-Pazifik (China, Südkorea) und Nordamerika | Mittelfristig (2–4 Jahre) |
| Aufstieg von hybridem Arbeiten und mobilen Präsentationen | +1.5% | Nordamerika und Europa, Ausbreitung auf urbane Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Festkörper-Lichtquellen (LED/Laser) | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Wachstum der Outdoor-/Heimunterhaltungskultur | +1.2% | Nordamerika, Europa, urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung von Automotive-Head-up-Displays und AR-Windschutzscheiben | +1.6% | Europa, Nordamerika, China (Premiumfahrzeugsegmente) | Langfristig (≥ 4 Jahre) |
| Subventionen für digitale Klassenzimmer in Schwellenmärkten | +0.9% | Asien-Pazifik (Indien, ASEAN), Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration in Smartphones und Wearables
Smartphone-Marken integrieren kompakte DLP- oder LBS-Module, um der Funktionsparität in gesättigten Gerätelinien zu entkommen. Samsung-Prototypen und Xiaomis Smart Projector L1 verwandeln ein faltbares Telefon in eine 100-Zoll-Anzeigefläche ohne externe Hardware. Metas fotoni-integrierter-Schaltkreis-Anzeige, veröffentlicht im Januar 2025, erreichte 10.000 Nits in einem Wafer-Scale-Formfaktor und skizzierte einen Weg zur echten Brillenprojektion.[1] XREAL und Qualcomm kombinieren Laserstrahlsteuerung mit 5G, um Reparaturanleitungen auf Maschinen zu überlagern und so Ausfallzeiten für Außendiensttechniker zu reduzieren. Sinkende Komponentenkosten und steigende Akkuenergiedichte dürften die Dauerprojektion vor 2028 zu einem standardmäßigen Flaggschiff-Feature machen.
Aufstieg von hybridem Arbeiten und mobilen Präsentationen
Portable, über USB-C betriebene Projektoren ersetzen feststehende Konferenzraumanlagen, da Unternehmen auf flexible Büroflächen setzen. Ankers Nebula Capsule 3 Laser, im September 2024 eingeführt, liefert 300 ANSI-Lumen für zweistündige Café-Meetings, während ViewSonics M2e 1.000 ANSI-Lumen mit sofortiger Keystone-Korrektur bietet und IT-Einrichtungsaufwand eliminiert. Abteilungsbudgets bevorzugen nun Self-Service-Geräte, die Mitarbeiter zwischen Homeoffice und Büro tragen können, was zu einem zweistelligen Stückzahlwachstum im Segment unter USD 700 führt.
Fortschritte bei Festkörper-Lichtquellen (LED/Laser)
LED- und Lasermodule haben nun Lebensdauern von über 30.000 Stunden und senken die Lampenersatzkosten über fünf Jahre um rund 40 %. Texas Instruments' DLPC8445-Controller unterstützt 4K/60 fps bei unter 50 W und ermöglicht lautlose, lüfterlose Designs. AAxas M8-Laserprojektor kombiniert 1.200 Laser-Lumen mit einem 15.000-mAh-Akku für kabellose Freilichtvorführungen. MEMS-Spiegel-Module von STMicroelectronics scannen weite Sichtfelder in millimetergroßen Paketen, klein genug für Kameragehäuse. Diese Fortschritte ermöglichen hellere Ausgabe ohne Wärmenachteile – eine Voraussetzung für eine breite Einführung im Klassenraum.
Einführung von Automotive-Head-up-Displays und AR-Windschutzscheiben
BMWs panoramisches iDrive-System, auf der CES 2025 vorgestellt, projiziert Navigationshinweise über die gesamte Windschutzscheibe und reduziert die Zeit, in der Fahrer vom Straßengeschehen abgelenkt werden. Continental und Visteon verfeinern lasergesteuerte, dreidimensionale Pfeile, die über dem Asphalt zu schweben scheinen und Fahrer durch komplexe Spurwechsel führen. Das SBIR-Thema A244-011 des US-amerikanischen Verteidigungsministeriums fordert visiergebundene Displays mit 2.000 ft-L und unterstreicht den Dual-Use-Bedarf. Da elektrische Fahrzeugarmaturenbretter Fläche an Touchscreens abgeben, werden Head-up-Displays zum primären Tachometer und sichern Projektionslieferanten einen stabilen Umsatzstrom.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Begrenzte Helligkeit in ultrakompakten Formfaktoren | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Konformitätskosten für photobiologische Sicherheit (IEC 62471) | -0.5% | Global, mit strengerer Durchsetzung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch große OLED-/Mini-LED-Fernsehgeräte | -0.6% | Nordamerika, Europa, urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität für DLP- und MEMS-Chips | -0.4% | Global, mit akuten Auswirkungen in den Fertigungszentren Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Laserstrahlsteuerung gewinnt gegenüber der DLP-MarktführerschaftDie Digitale Lichtverarbeitung hielt 35,81 % des Umsatzes 2025 und wird durch Texas Instruments' Patentschutzschild und die Zuverlässigkeit eines einzelnen Chips gestützt. Die Laserstrahlsteuerung soll mit einer CAGR von 9,78 % überholen, da MicroVisions PicoP-Module Farbräder eliminieren und die Optik auf einen Fußabdruck von unter 3 cm³ schrumpfen. Die Pico Projektor Marktgröße für die Laserstrahlsteuerung dürfte sich merklich ausweiten, wenn Augmented-Reality-Headsets für die Serienproduktion für Unternehmensserviceteams in die Massenproduktion gehen. Flüssigkristall auf Silizium bleibt eine Nische für kontrastreiche Heimkinos, aber der Marktanteil sinkt, da die Digitale Lichtverarbeitung natives 4K zu niedrigeren Kosten erreicht. Forschungsprototypen von Meta deuten darauf hin, dass flache Siliziumphotonik alle bestehenden Ansätze nach 2028 stören könnte – ein Joker, den Anbieter genau beobachten.
Holografische Techniken bleiben auf Konzeptfahrzeuge und Laboratorien beschränkt, da sie kohärentes Licht und rechnerisch intensive Wellenfrontsteuerung erfordern. LED/Laser-Hybride vereinen lange Lebensdauer mit moderater Helligkeit und dominieren Konsumentenmodelle im mittleren Preissegment. MEMS-Spiegel von STMicroelectronics ermöglichen eine Genauigkeit im Sub-Milliradian-Bereich, die für AR-Überlagerungen in militärischen Helmvisieren unerlässlich ist, und beweisen, dass präzises Scannen mit robustem Design koexistieren kann. Insgesamt treibt die gegenseitige Lizenzierung zwischen Chipsatz-Herstellern und Projektormarken einen tugendhaften Upgrade-Zyklus an, der den Pico Projektor Markt verankert, selbst wenn letztlich eine Architektur die Oberhand gewinnt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Eingebettete Integration übertrifft das Wachstum eigenständiger GeräteEigenständige Geräte entfielen 2025 auf 40,66 % des Umsatzes, da Nutzer die Plug-and-Play-Einfachheit schätzten. Dennoch wird für eingebettete Module eine CAGR von 10,11 % prognostiziert, da Telefon- und Wearable-Anbieter Projektion hinzufügen, um stagnierender Kamera-Innovation entgegenzuwirken. Die dem Pico Projektor Markt zugeschriebene Marktgröße für eingebettete Designs dürfte daher schneller wachsen als jede andere Produktklasse. Samsung-Prototypen demonstrieren das nahtlose Projizieren von Social-Media-Feeds an Wände, während BMW plant, Fond-Unterhaltungsmodule direkt in Kopfstützen einzubauen. Gleichzeitig zeigen robuste Outdoor-Geräte wie BenQs GS50, dass die eigenständige Kategorie noch expandieren kann, wenn die Designs Staub und leichtem Regen standhalten.
Media-Player-Varianten und USB-Sticks bedienen nun Nischenfälle, wie Außendienstmitarbeiter, die auf Präsentationen per Thumb-Drive angewiesen sind. Die weit verbreitete USB-C-Displayunterstützung verringert jedoch ihre strategische Relevanz. Der Preisdruck begünstigt eingebettete Module, da sie Gehäuse, Akkus und Lautsprecher weglassen und so die Stückliste bei einer Stückzahl von einer Million unter USD 30 senken. Dieses Kostengefälle macht es für Niedrighelligkeits-Plug-ins schwer, im Einzelhandel attraktiv zu bleiben.
Nach Anwendung:
Automotive-Head-up-Displays stören die Dominanz der UnterhaltungselektronikDie Unterhaltungselektronik erwirtschaftete 2025 46,24 % der Ausgaben, da Privathaushalte kinoleinwandgroße Bilder anstrebten, ohne Deckenmontagen zu installieren. Automotive-Head-up-Displays sind jedoch auf Kurs zu einer CAGR von 10,99 %, was einen strukturellen Wandel bei den Entstehungsorten der Stückzahlen signalisiert. Der Pico Projektor Marktanteil für Unterhaltungselektronik wird wahrscheinlich sinken, wenn die Infotainment-Migration von Wohnzimmern auf Fahrzeuge übergeht. BMWs panoramische Windschutzscheiben-Überlagerung verankert diesen Schwenk, und Tier-1-Zulieferer kalkulieren bereits für 2027-Plattformeinführungen ein zweistelliges Inhaltswachstum pro Fahrzeug.
Die Einführung in Wirtschaft und Unternehmen profitierte vom hybriden Arbeiten, aber Helligkeitsgrenzen schränken nach wie vor Präsentationen in großen Räumen ein. Bildungsministerien in Indien und Südostasien bestellen Zehntausende von Einheiten, um den K-12-Lehrplan zu animieren, und verpacken Projektoren mit Solarpanelen, wo die Netzversorgung unzuverlässig ist. Die Gesundheitsvisualisierung bleibt klein, aber profitabel; der laparoskopische Prototyp der ETH Zürich zeigt, wie strukturierte Lichtprojektion Chirurgen in Echtzeit führen kann. Luft- und Raumfahrt sowie Verteidigung, unterstützt durch US-SBIR-Zuschüsse, fordern robuste, tageslichtlesbare Module und halten die durchschnittlichen Verkaufspreise über USD 2.000.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Helligkeit:
Über 1.000 Lumen eilt voraus, da Laserkosten sinkenDie Gruppe von 100–500 Lumen lieferte 2025 44,73 % der Einheiten und eignet sich für Hotelzimmer und Freilichtvorführungen in der Dämmerung. Dennoch wird für Geräte über 1.000 Lumen eine CAGR von 9,12 % prognostiziert, da die Preise für Laserdioden sinken. Die Pico Projektor Marktgröße für hochhelle Modelle wird daher bis 2031 die Lücke zu den mittleren Segmenten schließen. XGIMIs Horizon S Max erreicht 3.100 ANSI-Lumen in einem Brotdosen-Gehäuse und ermöglicht die Nutzung bei eingeschaltetem Licht im Konferenzraum zum Preis von USD 1.999.[2] AAxas M8 zeigt, dass 1.200 Lumen jetzt mit Akkubetrieb realisierbar sind und Portabilitätsschwellen neu definieren.
Gadgets unter 100 Lumen verlieren an Bedeutung, da Smartphones selbst 800 Nits überschreiten. Die Klasse von 500–1.000 Lumen überbrückt Verbraucher- und Unternehmensanforderungen; BenQs GV31 mit 300 ANSI-Lumen bleibt für Präsentationen von Geschäftsreisenden beliebt, doch Nutzer zahlen zunehmend einen Aufpreis für Tageslichttauglichkeit. Laserfortschritte versprechen innerhalb von fünf Jahren eine 5.000-Stunden-Balance zwischen Akkulaufzeit und Helligkeit und positionieren portable Projektoren als echte TV-Ersatzgeräte.
Geografische Analyse
Nordamerika Pico-Projektor-Markt
Nordamerika entfiel im Jahr 2025 auf 36,92 % des weltweiten Umsatzes, angetrieben durch die frühe Unternehmenseinführung von USB-C-Portables und eine stetige Beschaffung robuster Displays für Trainingsgelände durch die Verteidigung. Verteidigungsausschreibungen wie SBIR A244-011 sichern US-Lieferanten eine Basisnachfrage über den Prognosezeitraum. Unternehmensrichtlinien zur Rückkehr ins Büro betonen kleine Besprechungsräume statt großer Auditorien, was perfekt zu Pico-Formfaktoren passt. Das Verbraucherinteresse konzentriert sich auf Open-Air-Kinoabende und Gaming, angetrieben durch erschwingliche 4K-Streaming-Sticks, die sich nahtlos über HDMI-ARC verbinden lassen.
APAC Pico-Projektor-Markt
Für den asiatisch-pazifischen Raum wird eine CAGR von 11,27 % prognostiziert – die weltweit höchste. Indiens IKT-Ausgaben im Rahmen von Samagra Shiksha in Höhe von INR 6,40 Lakh pro Schule (7.680 USD) umfassen explizite Posten für Projektoren und sichern bis 2031 planbare Ausschreibungen. Chinas Mittelschichtkäufer betrachten Triple-Laser-4K-Modelle unter 2.000 USD mittlerweile als erreichbaren Luxus. XGIMI's Börsengang in Hongkong im Juli 2024, bei dem 1,2 Milliarden HKD (154 Millionen USD) eingenommen wurden, stellt Kapital für die regionale Kanalexpansion bereit. Japan und Südkorea steigen auf Ultra-Kurzdistanz-Designs um, die für kompakte Wohnungen geeignet sind, wobei Epson und Sony ihren Marktanteil gegen aggressive chinesische Anbieter verteidigen.
EMEA und Südamerika Pico-Projektor-Markt
Europa liegt beim Volumen zurück, profitiert jedoch von Premium-Durchschnittsverkaufspreisen, da Head-up-Displays für Kraftfahrzeuge höhere Margen erzielen als Verbrauchergeräte. Die auf Elektrofahrzeugplattformen validierten Systeme von Continental und Visteon beschleunigen eine lokalisierte Lieferkette für MEMS-Spiegel und Laserdioden. Die strengere Durchsetzung der IEC 62471 verdrängt nicht konforme Importe aus dem Mainstream-Einzelhandel und schützt inländische OEMs. Regierungen im Nahen Osten leiten Erdöleinnahmen in Smart-City-Klassenzimmer, während Südamerika und Afrika volumenmäßig unterversorgt, für Anbieter mit solarkompatibler Batterietechnik jedoch strategisch bedeutsam bleiben. Acers C250i, der bei einer einzigen Ladung fünf Stunden lang betrieben werden kann, zielt auf diese netzunabhängigen Einsatzszenarien ab.[3]
Regulatorisches Umfeld
Pico-Projektoren und eingebettete Projektionsmodule unterliegen sich überlappenden Laser- und photobiologischen Sicherheitsanforderungen, die sich auf die Markteinführungszeit und die SKU-Ökonomie auswirken können. In den Vereinigten Staaten erlaubt das FDA Center for Devices and Radiological Health (CDRH) bestimmten laserbeleuchteten Projektoren, die Konformität über IEC 60825-1 Ed. 3 (und verwandte Klauseln aus Laser Notice No. 56) als alternativen Weg zu Teilen von 21 CFR 1040.10 und 1040.11 nachzuweisen, was Kennzeichnung, Berichterstattung und Designkontrollen für laserbasierte Pico-Projektoren im Verbraucher- und Profibereich prägt. In Kanada verstärkt die Aufsicht von Health Canada im Rahmen des Radiation Emitting Devices-Regelwerks die Gefahrenklassifizierung und Sicherheitserwartungen für Laserprodukte, was zusätzlichen Compliance-Aufwand für Anbieter bedeutet, die dieselbe Hardware in ganz Nordamerika vertreiben.
Handelsvorschriften beeinflussen auch Beschaffungs- und Vertriebsstrategien. Pico-Projektoren werden im Allgemeinen den HS/HTS-Kategorien für Videoprojektoren zugeordnet (zum Beispiel wird HTS 8528.62.00 häufig für Laser-/LED-Projektoren angegeben), und das Zollprofil kann je nach Ursprungsland variieren, selbst wenn die Grundklassifizierung mit den WTO-ITA-Prinzipien übereinstimmt. Für Outdoor- und Veranstaltungseinsätze können Veranstalterregeln eine zusätzliche betriebliche Ebene hinzufügen: LDI hat aktualisierte Sicherheitsanforderungen für Laser- und laserbeleuchtete Geräte für 2026 für seine Shows veröffentlicht, einschließlich FDA-Zertifizierungserwartungen für Laser-Anzeigegeräte und Projektoren, die bei Veranstaltungen eingeschaltet werden. Dies drängt Anbieter zu strengeren Dokumentations- und Verifizierungsprozessen für professionelle Einsätze.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Pico-Projektoren beginnt mit zentralen Grundkomponenten, darunter LED/Laserdioden, optische Elemente, MEMS-Spiegel/Mikrodisplays und Controller-ICs, und geht dann über zur Montage der optischen Engine und zur endgültigen Geräteintegration. Texas Instruments verankert den DLP-Zweig des Ökosystems durch seine Chipsatzplattform und Lizenzierungspräsenz. Laser-Beam-Scanning- und Beam-Steering-Architekturen sind stark abhängig von MEMS-Scanning und Laser-Treiberelektronik (zum Beispiel bietet Nisshinbo Micro Devices mehrkanalige Laserdioden-Treiber-ICs für Laser-Scanning-Projektoren an). Vorgelagerte Innovationen bei Mikrodisplays fließen in neue Engine-Designs ein: Anbieter wie JBD vermarkten kommerziell MicroLED-basierte Projektionsmodule und erweitern ihre Fertigungskapazitäten, während kompakte Light-Engine-Entwickler in Asien weiterhin die Grenzen bei Volumen und Größe für eingebettete Anwendungen verschieben.
Nachgelagert integrieren spezialisierte Anbieter optischer Engines sowie ODM-/OEM-Hersteller diese Baugruppen in eigenständige tragbare Projektoren, eingebettete Module für Smartphones und Wearables sowie Projektions- und HUD-Systeme in Automobilqualität. Branding, Software-UX und Vertriebszugang prägen den Weg zum Markt, wobei Unterhaltungselektronik über Einzelhandel und E-Commerce verkauft wird, während Automobil- und Verteidigungsprogramme über Tier-1- und Vertragskanäle abgewickelt werden. Die Kette bleibt anfällig für Abhängigkeiten von Einzelquellen (insbesondere DLP-Komponenten), Qualifizierungsanforderungen für den Automobileinsatz und Schwankungen der Anlandekosten, bei denen Zollreibungen kritische optische Baugruppen betreffen, was einige Anbieter dazu veranlasst, ihre Beschaffungsstrukturen und Produktkonfigurationen zur Risikosteuerung anzupassen.
Wettbewerbslandschaft
Marktkonzentration
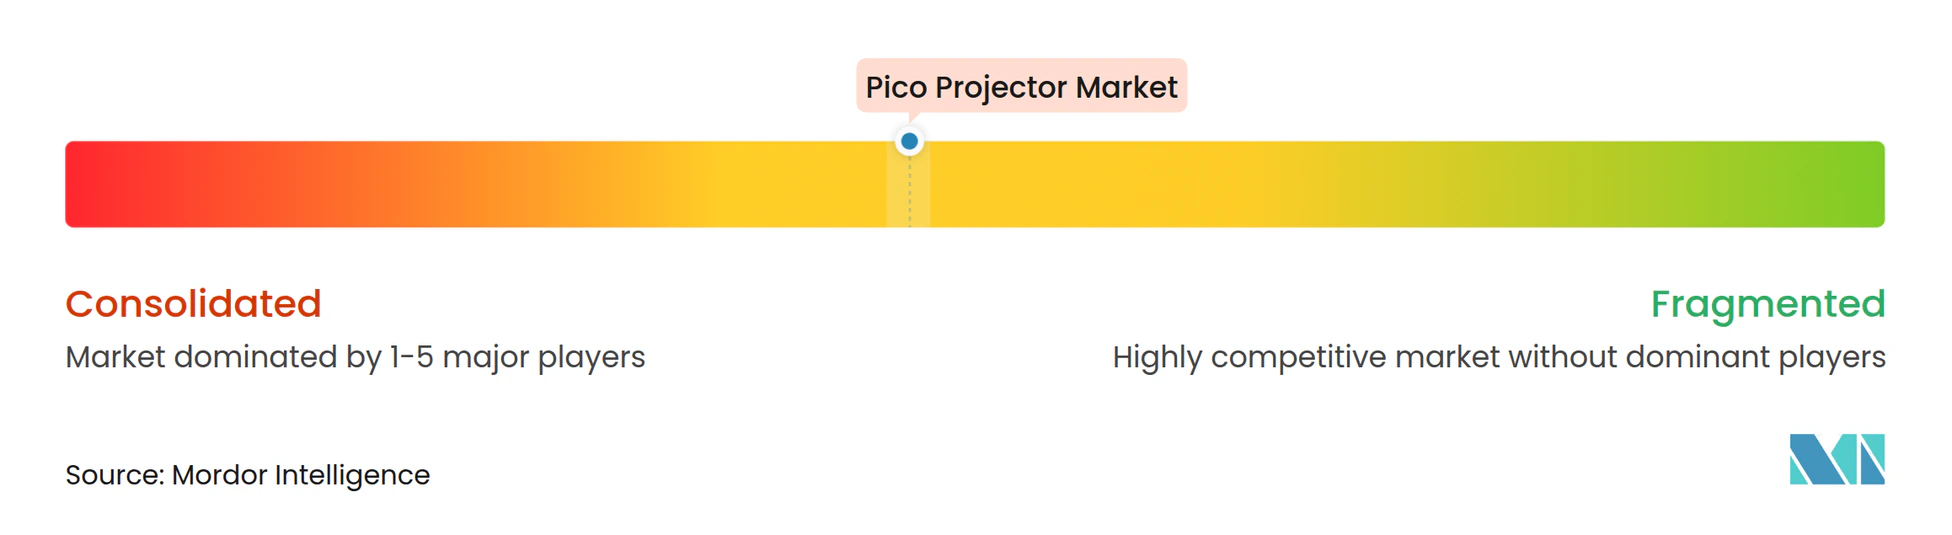
Die Pico-Projektion ist mäßig fragmentiert. Traditionelle Elektronikriesen wie LG, Sony und Epson nutzen jahrzehntelange optische Forschung und Entwicklung sowie starke Kundendienstnetzwerke. Chinesische Spezialisten XGIMI, Dangbei und JMGO senken Kosten durch vertikale Integration von der Laserdiode bis zur Endmontage und ermöglichen 4K-Modelle mit über 3.000 Lumen zu USD 1.999. Komponententorhüter Texas Instruments und MicroVision monetarisieren geistiges Eigentum durch Lizenzierung und gestalten Formfaktoren und Funktionssets im Tier-2-OEM-Pool. XGIMIs erfolgreicher IPO im Juli 2024 stellt frische Forschungs- und Entwicklungsmittel bereit, um japanische Platzhirsche in Farbgenauigkeit und HDR-Zertifizierung herauszufordern.
Strategische Divergenz ist sichtbar: Sony verfolgt IMAX-Enhanced-Auszeichnungen und Dolby-Vision-Unterstützung über USD 2.000, während Anker und AAXA mit vergleichbarer Auflösung portable Geräte unter USD 600 anstreben. Kopins Verteidigungsvertrag vom Oktober 2024 zur Entwicklung tageslichtlesbarer Helmmodule zeigt den hochmargigen Pfad in robusten, spezialisierten Nischen.[4] Metas Siliziumphotonik-Durchbruch könnte sowohl DLP als auch LCoS erodieren, wenn die Massenproduktion bis 2028 beginnt – ein existenzielles Risiko, das Anbieter nun durch die gemeinsame Entwicklung von Flachbildprototypen absichern.
Regulatorische Hürden stärken den Vorteil etablierter Anbieter. IEC-62471-Tests verlängern die Markteinführungszeiträume um bis zu einem halben Jahr und können USD 50.000 pro SKU kosten. Etablierte Marken absorbieren dies durch Mehrproduktlabore, während Startups die Kosten auf kleinere Stückzahlen umlegen müssen. Die Lieferkettenvolatilität für DLP- und MEMS-Wafer verlängert gelegentlich die Vorlaufzeiten auf über 16 Wochen, aber Multi-Sourcing-Vereinbarungen mildern Versorgungsengpässe für Tier-1-Akteure. Insgesamt halten diese Faktoren eine mittlere Konzentration aufrecht und lassen dennoch Raum für disruptive Herausforderer.
Branchenführer im Pico Projektor Markt
-
Aaxa Technologies Inc.
-
Sony Corporation
-
XGIMI Technology Co., Ltd.
-
Anker Innovations Ltd.
-
BenQ Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pico-Projektor-Markt Unternehmen in diesem Bericht
- LG Electronics Inc.
- XGIMI Technology Co., Ltd.
- Anker Innovations Ltd.
- BenQ Corporation
- AAXA Technologies Inc.
- ViewSonic Corporation
- Optoma Corporation
- Sony Group Corporation
- Samsung Electronics Co., Ltd.
- Koninklijke Philips N.V.
- Acer Inc.
- ASUS Tek Computer Inc.
- Hangzhou Dangbei Network Technology Co., Ltd.
- Shenzhen Holatek Co., Ltd. (JMGO)
- MicroVision Inc.
- Texas Instruments Incorporated
- NEC Corporation
- Seiko Epson Corporation
- Hisense Visual Technology Co., Ltd.
- Dell Technologies Inc.
- Xiami Communications Co., Ltd.
- Miroir USA, LLC
Marktchancen und Zukunftsaussichten
Ein klarer Freiraum liegt an der Schnittstelle von ultrakompakten optischen Engines und der Integration in Wearables, AR-Geräte und Mensch-Maschine-Schnittstellen in Automobilqualität, wo Leistung, Wärmemanagement und Modulvolumen den Einsatz stärker einschränken als die Auflösung. Im Jahr 2026 stellte JBD den Roadrunner II vor, ein mehrfarbiges 0,1-Zoll-SVGA-MicroLED-Projektionsmodul, das einen sehr niedrigen typischen Stromverbrauch neben einer Mikropixel-Rasterweite betont. Dies spiegelt eine aktive Verschiebung hin zu Projektions-Engines wider, die in kleine Formfaktoren passen, statt sich auf eigenständige Gehäuse zu verlassen. Getrennt davon schließt das Komponenten-Ökosystem Integrationslücken für Laser-Beam-Scanning-Designs: Nisshinbo Micro Devices vermarktet mehrkanalige Laserdioden-Treiber-ICs für Hochgeschwindigkeits-RGB/RGGB-Laser-Scanning-Projektoren und unterstützt so eine engere elektrische Integration und kompaktere Light-Engine-Designs.
Kommerzialisierungswege erweitern sich auch durch neue Optiken und Wafer-Level-Ansätze, die auf die Vereinfachung von Stückliste und Montage abzielen. Im April 2026 hob eine Crowdfunding-Kampagne ein ultrakompaktes Pico-Projektor-Konzept hervor, das Metalens-Optiken von Meta Optics Technologies mit einer LBS-Architektur nutzt, was die Marktnachfrage nach dünneren Kollimationsstapeln und differenzierter Portabilität signalisiert, selbst außerhalb traditioneller Tier-One-Markteinführungen. Insgesamt weisen MicroLED-Modul-Roadmaps, Laser-Beam-Scanning-Integration und Wafer-Level-Optik auf kurzfristige Produktifizierungschancen bei eingebetteter Pico-Projektion (Telefone, Wearables und robuste Feldwerkzeuge) sowie bei Automobil-HMI- und HUD-Subsystemen hin, wo Qualifizierungs- und Zuverlässigkeitsanforderungen tendenziell Anbieter begünstigen, die wiederholbare, miniaturisierte optische Engines in großem Maßstab liefern können.
Neueste Industrielle Entwicklungen in Pico-Projektor-Markt
- April 2026: XGIMI öffnete die Bestellungen für seine TITAN Noir Series 4K-Projektoren und hob dabei ein Dual Intelligent Iris System für dynamische Lichtsteuerung und Kontrastmanagement hervor. Die Markteinführung verstärkt die Verschiebung hin zu Differenzierung durch Premium-Bildverarbeitung und optische Steuerung, während kompakte Projektoren im Heimkinobereich mit großformatigen TV-Alternativen konkurrieren.
- Juli 2025: Sony machte den BRAVIA Projector 7 und den BRAVIA Projector 9 über autorisierte Kanäle in Indien käuflich verfügbar. Die Erweiterung der Verfügbarkeit in einem großen asiatisch-pazifischen Markt unterstützt eine breitere regionale Durchdringung für hochwertige Laserprojektionsplattformen und stärkt die Positionierung des BRAVIA-Ökosystems bei Heimkinogeräten.
- September 2024: XGIMI stellte mehrere neue Heim- und tragbare Projektormodelle vor, darunter den MoGo 3 Pro, Elfin Flip, AURA 2 und die HORIZON S Series. Die Breite der Ankündigungen unterstrich die Portfolio-Segmentierung über Tragbarkeits- und Leistungsstufen hinweg und half, Ersatzzyklen zu beschleunigen und die adressierbaren Einsatzfälle vom reisefreundlichen Betrachten bis hin zu Wohnzimmer- und dedizierten Heimkino-Setups zu erweitern.
Pico-Projektor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Pico-Projektor-Markt kompakte, tragbare Projektionsgeräte und eingebettete Projektionsmodule, die ein Bild für den persönlichen, Bildungs- oder Unternehmenszweck erzeugen und als fertige Hardwareprodukte verkauft werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen fest installierte Projektoren und Großveranstaltungsprojektoren aus, die nicht als Pico- oder ultra-portable Geräte positioniert sind.
Übersicht der Segmentierung
- Nach Technologie
- Digitale Lichtverarbeitung (DLP)
- Flüssigkristall auf Silizium (LCoS)
- Laserstrahlsteuerung (LBS)
- Holografische Laserprojektion
- LED-/Laser-Hybridmotoren
- Nach Produkttyp
- USB-Pico Projektor
- Eingebetteter Pico Projektor
- Media-Player-Pico Projektor
- Eigenständiger Pico Projektor
- Nach Anwendung
- Unterhaltungselektronik
- Wirtschaft und Unternehmen
- Bildung und Ausbildung
- Automotive-Head-up-Displays
- Gesundheitsvisualisierung
- Luft- und Raumfahrt sowie Verteidigung
- Industrie und sonstige Verwendungen
- Nach Helligkeit
- Unter 100 Lumen
- 100–500 Lumen
- 500–1.000 Lumen
- Über 1.000 Lumen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die anfängliche Marktstruktur aufzubauen und Annahmen zu Angebots- und Nachfragesignalen zu verankern, die wir anhand öffentlicher Daten überprüfen können. Wir nutzen typischerweise Quellen wie Handelsstatistiken der US International Trade Commission, UN Comtrade, OECD-Indikatoren und nationale statistische Ämter, da diese die Elektronikproduktion und Preisentwicklung zeigen können, die die Geräteausgaben beeinflussen.
Um den Umfang praktikabel zu halten, prüfen wir auch Jahresberichte und Investorenpräsentationen von Unternehmen, Produktdatenblätter, seriöse Presseberichterstattung und Branchenverbandsseiten im Zusammenhang mit Display- und Unterhaltungselektronik. Einige kostenpflichtige Datenbankabonnements werden selektiv für Unternehmensfinanzen, Patentrecherchen und Prüfungen auf Sendungsebene für Import und Export verwendet, wo dies hilft, Richtung und Zeitpunkt zu validieren. Die oben aufgeführten Quellen der Schreibtischrecherche sind nur beispielhaft, und wir greifen auch auf zusätzliche öffentliche Quellen für Datenerfassung, Validierung und Forschungsklärung zurück.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Personen, die den Markt aus verschiedenen Blickwinkeln berühren, darunter Gerätemarken, Beteiligte im Bereich Komponenten und optische Engines, Distributoren und institutionelle Käufer, die tragbare Projektion beschaffen. Da es sich um einen globalen Markt handelt, erstreckt sich die Kontaktaufnahme über wichtige Verbraucher- und Fertigungsregionen, und die Angaben der Befragten werden verwendet, um Adoptionstreiber, realistische Preisspannen und die Art, wie sich neue Anwendungsfälle in tatsächliche Kaufentscheidungen umwandeln, zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 15% | APAC: 51% |
| Mittleres Segment: 42% | Funktions-/Abteilungsleiter: 28% | EMEA: 30% |
| Kleinere Akteure: 22% | Manager: 57% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem Signale zu Ausgaben für Unterhaltungselektronik, Akzeptanz tragbarer Displays und regionale Geräteverfügbarkeit verwendet werden, um einen realistischen Nachfragepool für Pico-Projektoren zu rekonstruieren, der dann anhand von Preisspannen in Umsatz umgerechnet wird. Um die Schätzung fundiert zu halten, bestätigen wir das Ergebnis durch selektive Bottom-Up-Prüfungen, wie zum Beispiel den stichprobenweise ermittelten durchschnittlichen Verkaufspreis nach Helligkeitsklasse multipliziert mit erwarteten Stückzahlbereichen, die in Kanalprüfungen besprochen werden, und passen dann an, wenn die beiden Sichtweisen nicht übereinstimmen.
Wichtige Eingaben umfassen Verschiebungen im Helligkeitsmix (zum Beispiel die Bewegung von unter 100 Lumen hin zu höheren Lumenklassen), Änderungen bei den Lichtquellenpräferenzen, den Anteil eingebetteter versus eigenständiger Geräte, die Entwicklung des durchschnittlichen Verkaufspreises nach Auflösung und Funktionsumfang sowie die regionale Durchdringung im Zusammenhang mit Bildungs- und Unternehmenskaufzyklen. Wo ein Segment nur begrenzte öffentliche Sichtbarkeit hat, werden Lücken mit konservativen Bandbreiten behandelt, die wir durch Interview-Feedback verengen und dann anhand von Handelsströmen und Produkteinführungstakt testen.
Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsebene, wobei die wichtigsten Treiber jährlich aktualisiert und dann durch die Erwartungen der Branchenteilnehmer zu Preisgestaltung und Adoption moderiert werden. In der Praxis halten wir die Prognose reproduzierbar, indem wir klare Treiberreihen verwenden und die kleine Menge an Annahmen dokumentieren, die die größten Ausschläge verursachen, sodass Aktualisierungen mit konsistenter Logik wiederholt werden können.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Durchläufe, bei denen die Modellergebnisse mit unabhängigen Signalen verglichen werden, und Abweichungsprüfungen werden auf Regions- und Anwendungsfallebene durchgeführt, sodass Ausreißer frühzeitig erkannt werden. Wenn eine Annahme einen unerwarteten Wertsprung verursacht, wird der Treiber überprüft, die Berechnung erneut kontrolliert und Rückfragen an den relevanten Befragtentyp gesendet, bevor die Freigabe erfolgt.
Vor der Veröffentlichung überprüft ein zusätzlicher Analyst die Arbeit, und wir prüfen die Erzählung, damit die Zahlen mit den beobachteten Produkt- und Nachfragetrends übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse auftreten, die Angebot, Preisgestaltung oder Adoption verändern können. Unmittelbar vor der Lieferung führen wir einen letzten Durchgang durch, damit Kunden die neueste aktualisierte Sicht basierend auf den aktuellsten öffentlichen Informationen erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Pico-Projektoren mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Pico-Projektoren wirken oft unterschiedlich, da die Umfangsgrenzen nicht immer identisch sind und die Preislogik unterschiedlich angewendet wird. Wir sehen auch Abweichungen, wenn Basisjahre nicht übereinstimmen, wenn manche Studien auf aggressiven Wachstumsszenarien beruhen oder wenn ältere Annahmen nach Veränderungen im Produktmix nicht überprüft werden.
In diesem Markt stammen die größten Abweichungstreiber üblicherweise daraus, ob eingebettete Projektionsmodule genauso gezählt werden wie eigenständige Geräte, wie Helligkeits- und Auflösungsverbesserungen in durchschnittliche Verkaufspreise übersetzt werden und welche Anwendungen als echte Nachfrage behandelt werden im Gegensatz zu Pilotprojekten in einer frühen Phase. Der Zeitpunkt der Währungsumrechnung spielt ebenfalls eine Rolle, und auch der Aktualisierungstakt ist wichtig, da schnelle Produktzyklen einen ein Jahr alten Preissatz veraltet wirken lassen können.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,45 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 7,49 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster, und die implizite Preiskurve kann den kurzfristigen Wert aufblähen, wenn Funktionsverbesserungen ohne strenge Prüfungen nach Helligkeit und Produkttyp in durchschnittliche Verkaufspreise umgerechnet werden. |
| Branchenverlag B | 3,70 Mrd. USD (2023) | Verankert den Markt in einem älteren Jahr und kann neuere Adoptionsnischen verpassen, und die Abdeckung unterscheidet sich oft nach Produktkategorien und Anwendungen, was den erfassten Umsatzpool verschiebt, selbst wenn die Gerätedefinition ähnlich klingt. |
Prüfungen der Handelsstromrichtung und beobachtbare Verschiebungen bei Markteinführungen von Helligkeitsklassen sind die Belegpunkte, die Mordor Intelligence auf den realistischen Hardware-Umsatzpool ausgerichtet halten, und sie erklären auch, warum manche höheren Zahlen übertrieben wirken können, wenn Preisgestaltung und Umfang zu früh erweitert werden. Insgesamt geht es bei der Streuung der veröffentlichten Werte hauptsächlich um Zeitpunkt und Grenzen, und der zuverlässigste Weg, sie zu lesen, besteht darin, jede Zahl auf ihre Produktabdeckung, Anwendungsauswahl und Preisannahmen zurückzuführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Pico Projektor Markt im Jahr 2026?
Die Pico Projektor Marktgröße betrug 2026 USD 3,45 Milliarden und soll bis 2031 USD 5,23 Milliarden erreichen.
Welche Technologie führt den aktuellen Absatz an?
Die Digitale Lichtverarbeitung hielt 2025 einen Anteil von 35,81 % und behauptet die Führung durch bewährte Zuverlässigkeit und ein breites Patentportfolio.
Was ist die am schnellsten wachsende Anwendung?
Automotive-Head-up-Displays sollen dank breiterer Integration in Premium- und Mittelklasse-Elektrofahrzeuge mit einer CAGR von 10,99 % wachsen.
Welche Region wird die höchste CAGR verzeichnen?
Asien-Pazifik ist bis 2031 auf eine CAGR von 11,27 % ausgerichtet, gestützt durch indische Bildungssubventionen und steigende chinesische Verbrauchernachfrage.
Sind akkubetriebene Geräte hell genug für die Nutzung bei Tageslicht?
Hochhelle portable Geräte mit über 1.000 ANSI-Lumen, wie XGIMIs Horizon S Max, liefern nun tageslichtlesbare Bilder ohne Netzstromversorgung.