
DLP-Projektormarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
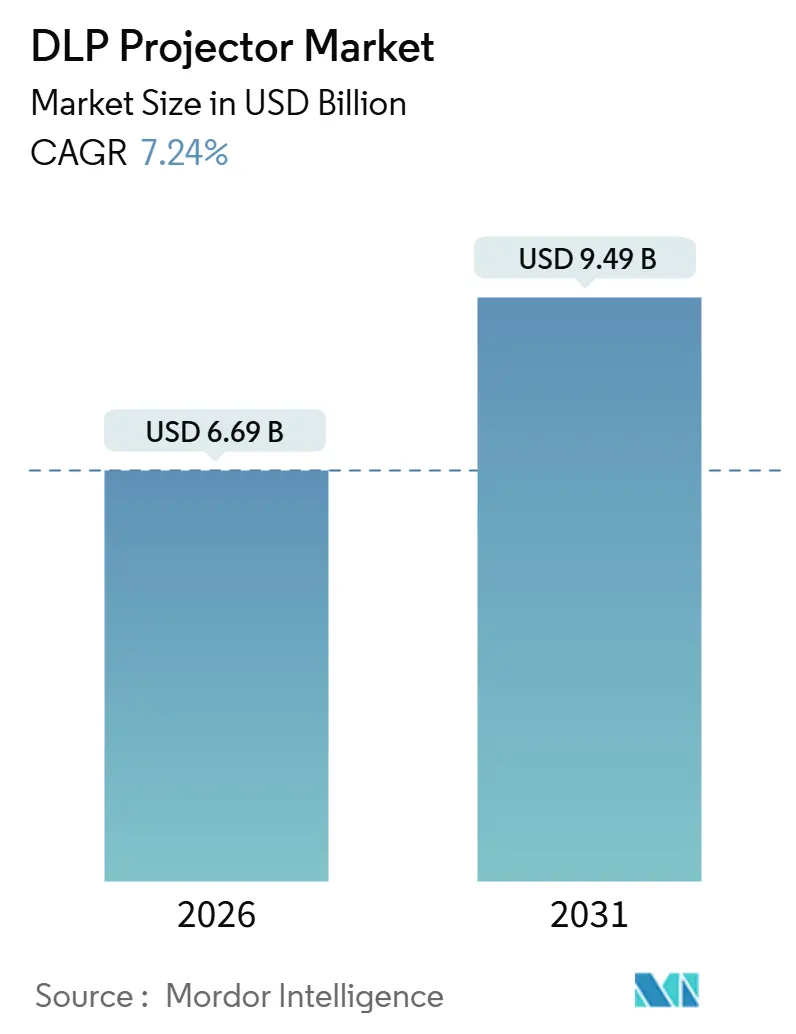
| Marktgröße (2026) | 6.69 Milliarden US-Dollar |
| Marktgröße (2031) | 9.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.24 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
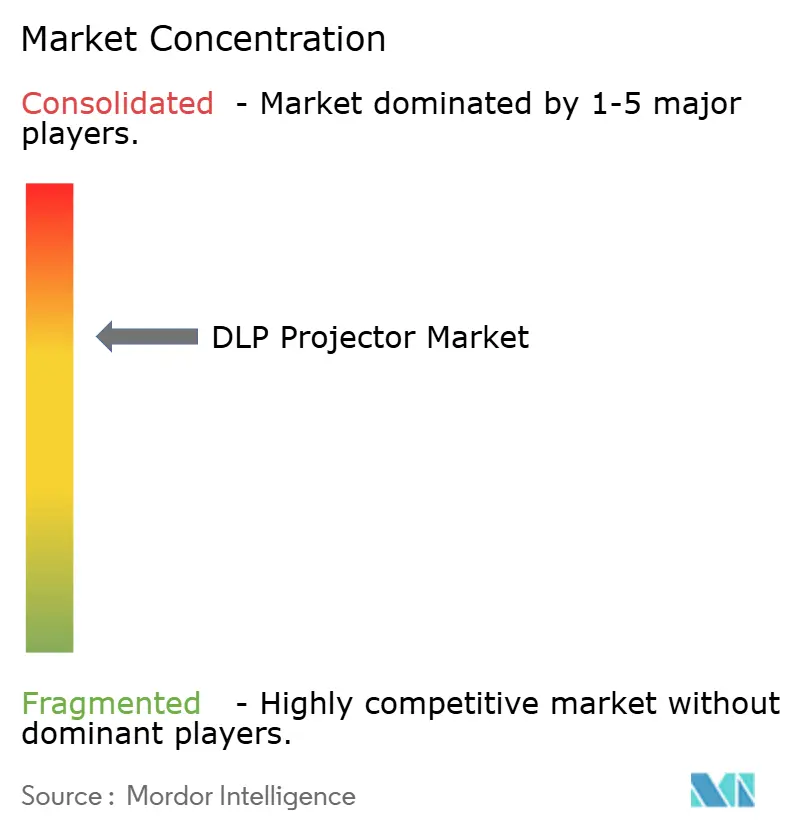
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DLP-Projektormarkt Analyse von Mordor Intelligence
Die Größe des DLP-Projektormarkts oder des Markts für Digitale Lichtverarbeitungs-Projektoren wird im Jahr 2026 auf 6,69 Milliarden USD geschätzt und soll bis 2031 einen Wert von 9,49 Milliarden USD erreichen, was einer CAGR von 7,24 % über den Prognosezeitraum entspricht. Die Dynamik wird durch eine Migration von Lampen- zu Laser-Lichtquellen getragen, ein Trend, der die Wartungskosten senkt und hochhelle Anwendungsfälle in den Bereichen Kino, Bildung, Unternehmen und Großveranstaltungsumgebungen erschließt. Die Akzeptanz wird zudem durch Verteidigungsprogramme gestützt, die Simulationssuiten finanzieren, sowie durch Einzelhändler, die Projektionsmapping zur Schaffung immersiver Einkaufserlebnisse einsetzen. Die Stückzahlen sind in reifen Regionen relativ stabil, während die durchschnittlichen Verkaufspreise steigen, da Käufer langlebige Modelle mit einem Lichtstrom von über 10.000 Lumen bevorzugen. Der Wettbewerbsdruck bleibt intensiv, da Texas Instruments eine gemeinsame Chipsatz-Grundlage liefert, die sowohl globalen Marken als auch preisbewussten chinesischen Anbietern ermöglicht, 4K-Geräte zu einem Preis unter 1.500 USD einzuführen. Das Substitutionsrisiko durch große Flachbildschirme besteht weiterhin, jedoch differenziert sich der DLP-Projektormarkt durch Bildschirmgrößen von über 100 Zoll, flexible Wurfverhältnisse und schnelle Ersatzzyklen für Lampeninstallationen.
Wichtigste Erkenntnisse des Berichts
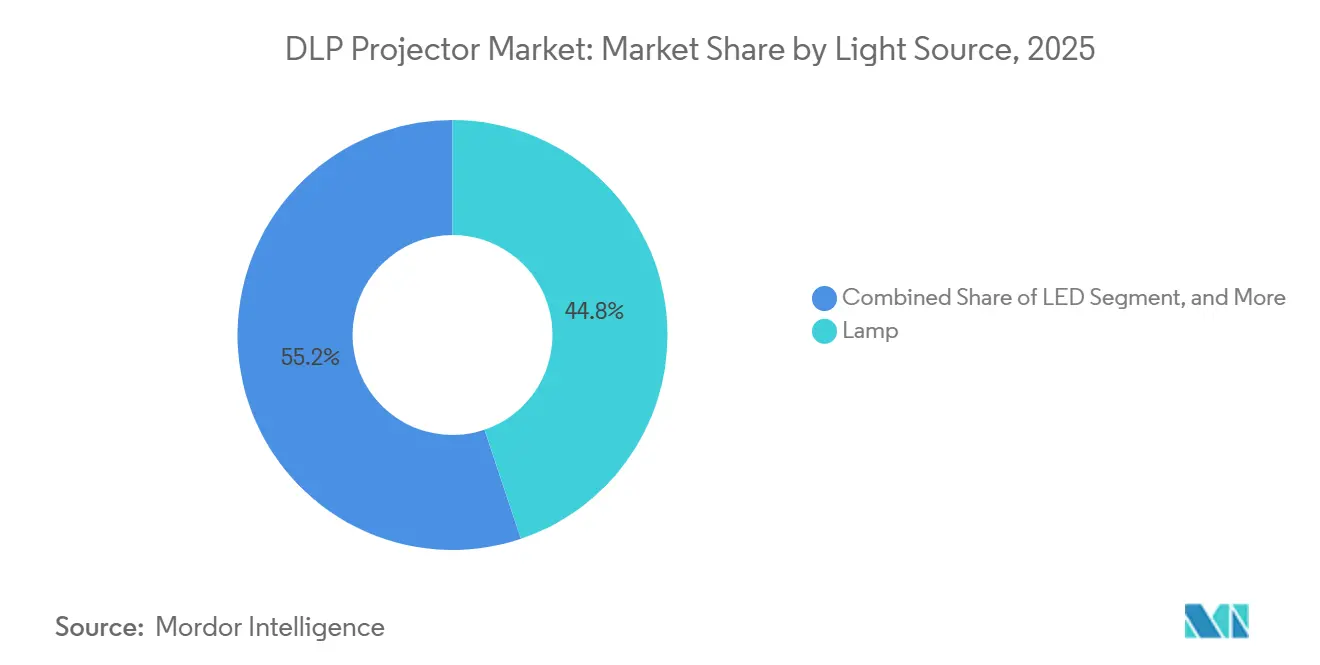
- Nach Lichtquelle hielten Lampensysteme im Jahr 2025 einen Marktanteil von 44,83 % am DLP-Projektormarkt oder am Markt für Digitale Lichtverarbeitungs-Projektoren, während Laservarianten bis 2031 voraussichtlich mit einer CAGR von 7,67 % wachsen werden.
- Nach Chip-Modell erfasste die Ein-Chip-Konfiguration im Jahr 2025 einen Marktanteil von 62,14 %, während das Drei-Chip-Segment bis 2031 mit einer CAGR von 7,51 % voranschreitet.
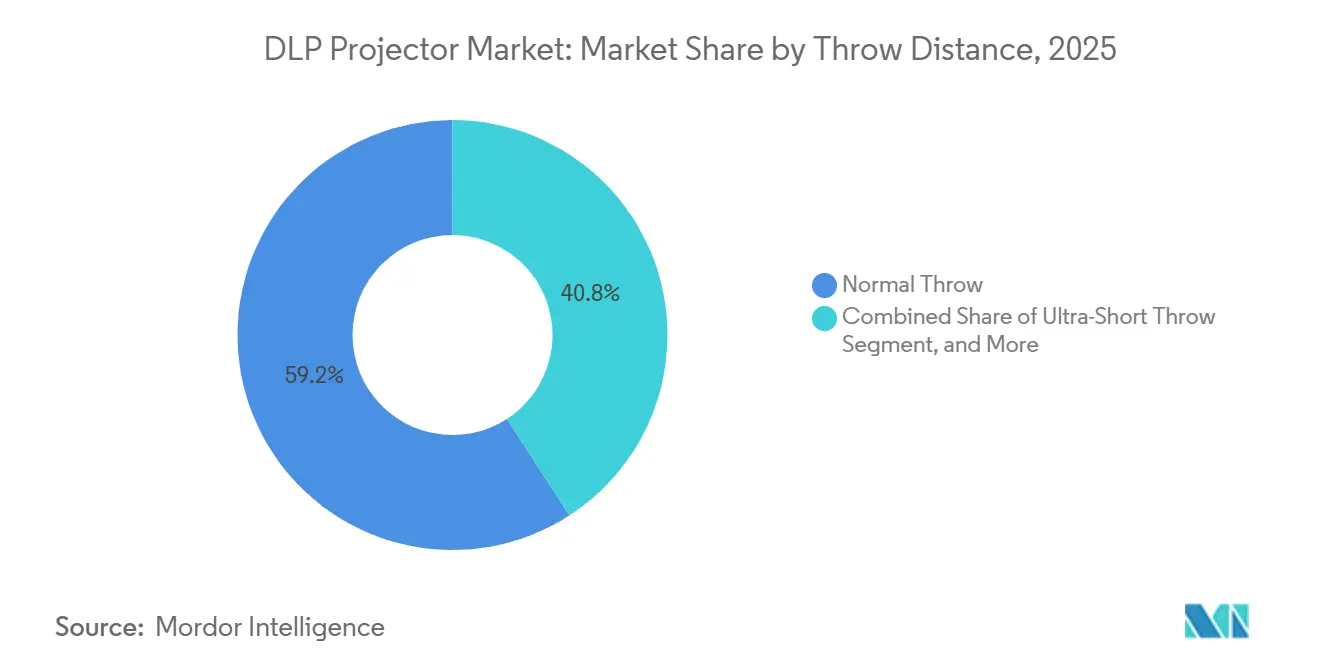
- Nach Wurfabstand hielten Normalwurf-Geräte im Jahr 2025 einen Marktanteil von 59,16 %, während Ultrakurzwurf-Modelle über denselben Zeitraum mit einer CAGR von 7,72 % wachsen.
- Nach Helligkeitsklasse verzeichneten Projektoren über 10.000 Lumen die schnellste CAGR von 7,88 %, während das Band von 2.500 bis 4.999 Lumen im Jahr 2025 für 42,38 % des Umsatzes verantwortlich war.
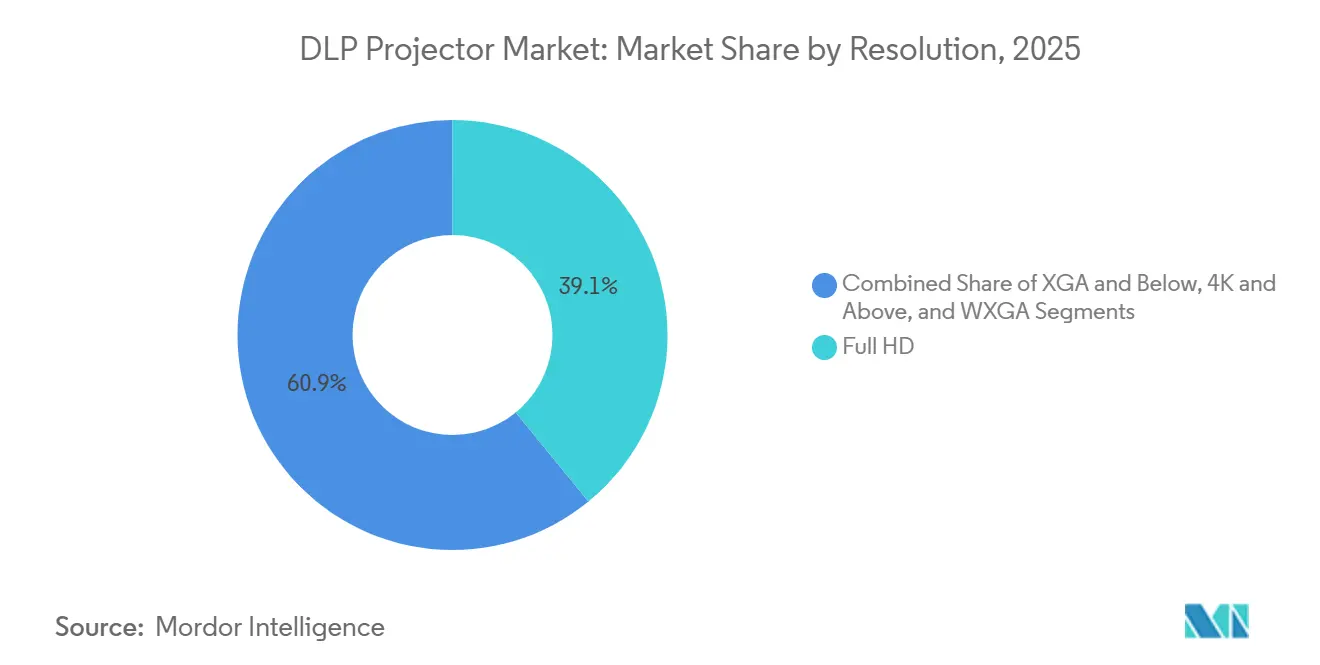
- Nach Auflösung hielt Full HD im Jahr 2025 einen Marktanteil von 39,11 %, und 4K-Geräte werden bis 2031 voraussichtlich mit einer CAGR von 7,91 % wachsen.
- Nach Anwendung führte Bildung mit einem Marktanteil von 34,16 % im Jahr 2025, und Simulation und Training soll während des Prognosezeitraums mit einer CAGR von 8,56 % wachsen.
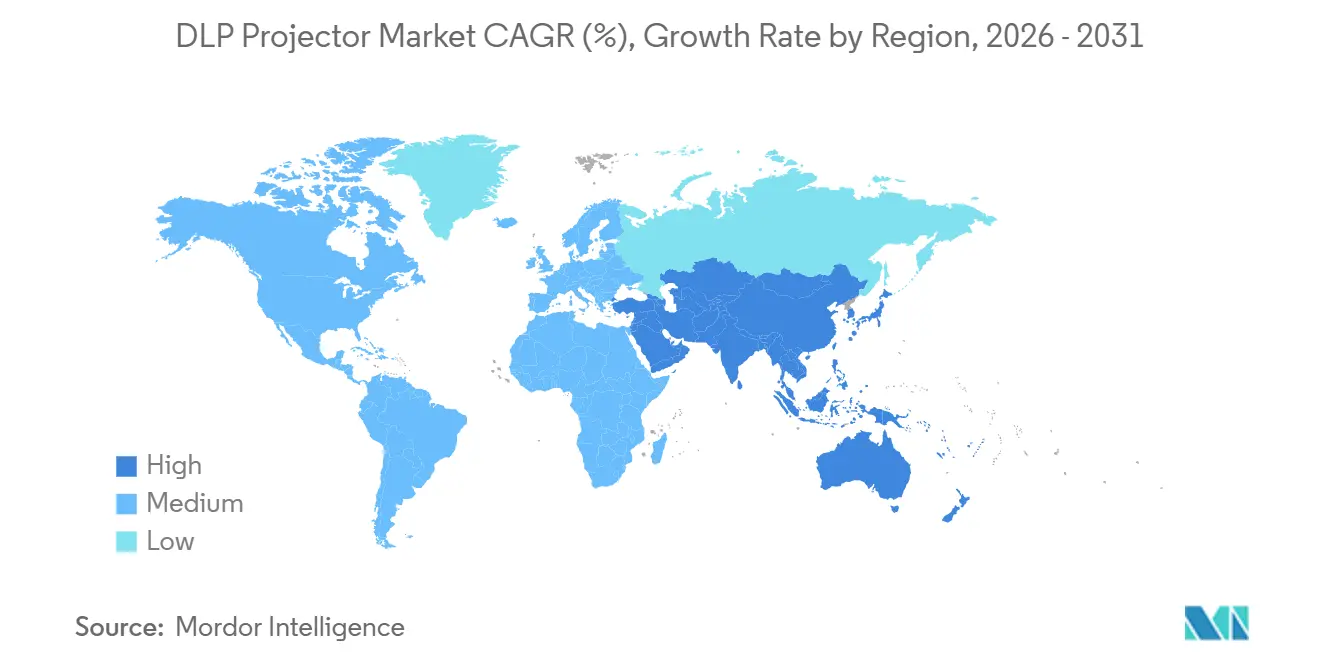
- Nach Geografie erwirtschaftete die Region Asien-Pazifik im Jahr 2025 36,77 % des Umsatzes, während der Nahe Osten die schnellste CAGR von 8,29 % bis 2031 verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale DLP-Projektormarkt Trends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage in der Unterhaltungsindustrie | +1.2% | Global, mit Schwerpunkt in Nordamerika und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Rasche Digitalisierung im Bildungssektor | +1.8% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Anstieg der Heimkino-Akzeptanz mit erschwinglichem 4K | +1.1% | Nordamerika, Europa und städtisches Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ersatzzyklus für Lampen-zu-Laser-Upgrades in Unternehmen | +1.5% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz in Simulation und Training für die Verteidigung | +0.9% | Nordamerika, Europa und Naher Osten | Langfristig (≥ 4 Jahre) |
| Wachstum immersiver Einzelhandelserlebnisse durch Projektionsmapping | +0.7% | Global, konzentriert in städtischen Zentren und stark frequentierten Einzelhandelsstandorten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Digitalisierung im Bildungssektor
Staatliche Konjunkturmaßnahmen für digitale Klassenzimmer beschleunigen Projektorausschreibungen, wie Indiens Plan zeigt, bis 2029 Projektorausgaben im Bildungssektor von über 2,1 Milliarden USD zu überschreiten. Lasermodelle laufen nun 20.000 Stunden vor einem Serviceeingriff, das Zehnfache des Lampenintervalls, was die Ausfallzeiten für Schulbezirke mit begrenztem Techniker-Personal reduziert.[1]Seiko Epson Corporation, "PowerLite L-Series Launch," epson.com Epsons PowerLite L-Serie vom Februar 2025, die zwölf Laser-SKUs mit 4.000–7.000 Lumen umfasst, wurde ausdrücklich für K-12- und Hochschul-Rollouts veröffentlicht.
Anstieg der Heimkino-Akzeptanz mit erschwinglichem 4K
Der DLP473TE 0,47-Zoll-Chipsatz von Texas Instruments, der im Juli 2025 eingeführt wurde, ermöglicht es Marken, native 4K-Projektoren zu einem Preis nahe 1.500 USD anzubieten. Hisense folgte kurz darauf mit dem PX3-Pro Dreifach-Laser-Ultrakurzwurf-Projektor mit 3.000 ANSI-Lumen und einem Wurfverhältnis unter 0,25, der als Alternative zu OLED-Fernsehern vermarktet wird.[2]Hisense Visual Technology, "TriChroma PX3-Pro Projector Details," hisense.com Optoma, BenQ und XGIMI stellten im selben Quartal ähnlich bepreiste Modelle vor und schufen so einen Preiskampf im Verbrauchersegment.
Ersatzzyklus für Lampen-zu-Laser-Upgrades in Unternehmen
Lampenwechsel kosten 200–400 USD alle 2.000–3.000 Betriebsstunden, während Lasermotoren 20.000–30.000 Stunden ohne Verbrauchsmaterialien betrieben werden. AMC Theatres hat mehr als 100 Millionen USD budgetiert, um 3.500 Kinosäle bis 2026 auf Laserprojektion umzurüsten.[3]AMC Theatres, "Laser Projection Upgrade Program," amctheatres.com Dolby und Christie haben im Mai 2025 gemeinsam ein Dolby Vision-Lasersystem für Premium-Großformatbildschirme eingeführt, was die Attraktivität von Laser für Unternehmens- und Kinoumgebungen unterstreicht.
Steigende Nachfrage in der Unterhaltungsindustrie
Panasonics PT-RQ45K, angekündigt im Juni 2025, liefert 40.000 Lumen für Projektionsmapping und Stadionshows und setzt damit neue Leistungsmaßstäbe für Live-Events. Barcos UDX-4K40 (37.500 Lumen) und Christies 32.000-Lumen Griffyn 4K32-RGB zielen ebenfalls auf Festivals und Arenen ab. Hochleistungsanlagen rechtfertigen Premiumticketpreise und veranlassen Veranstaltungsbetreiber im gesamten Nahen Osten, Projektoren mit einer Leistung von ≥ 20.000 Lumen für neue Attraktionen zu spezifizieren.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für laserbasierte DLP-Projektoren | -0.8% | Global, mit akuten Auswirkungen im preissensiblen Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Starker Wettbewerb durch LCD- und LCOS-Technologien | -0.5% | Global, konzentriert in Bildungs- und Unternehmenssegmenten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz großer Flachbildschirme als Alternativen | -0.9% | Nordamerika und Europa, mit aufkommendem Druck im städtischen Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenengpässe für Hochleistungs-Laserdioden | -0.4% | Global, mit Engpässen bei Systemen über 20.000 Lumen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für laserbasierte DLP-Projektoren
Lasergeräte sind nach wie vor 40 %–80 % teurer als ihre Lampenäquivalente, was die Akzeptanz in Entwicklungsmärkten einschränkt, darunter das nicht-städtische Indien, wo Lampenprojektoren vorherrschend bleiben. Hersteller bieten hybride Laser-Phosphor-Modelle an, um die Materialkosten zu senken, aber solche Kompromisse reduzieren die Farbraum-Abdeckung und die Helligkeitsgleichmäßigkeit.
Zunehmende Akzeptanz großer Flachbildschirme als Alternativen
Interaktive Flachbildschirme wurden 2023 mit mehr als 7,2 Millionen Einheiten ausgeliefert und verdrängten die Nachfrage nach Projektoren in Klassenzimmern mit einer Bildschirmgröße von 75 bis 85 Zoll. Langfristige Förderprogramme geben Schulbehörden die Planungssicherheit, interaktive Displays in großen Stückzahlen zu beschaffen, was eine planbare Fabrikauslastung unterstützt und die Stückpreise im Markt für interaktive Projektoren senkt. BenQs Vergleichsstudie zeigte, dass Konferenzräume unter 85 Zoll Plug-and-Play-LED-Bildschirme gegenüber deckenmontierter Projektion bevorzugen. Epson hält dagegen, indem das Unternehmen eine 100-Zoll-Laserprojektion vermarktet, die vergleichbare Flachbildschirmkosten unterbietet, doch sinkende LED-Preise weiten die Substitutionsbedrohung weiterhin aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lichtquelle: Laserakzeptanz erweitert sich über Anwendungsfälle hinweg
Lasersysteme befinden sich auf dem Weg zu einer CAGR von 7,67 %, was den gesamten DLP-Projektormarkt oder den Markt für Digitale Lichtverarbeitungs-Projektoren übertrifft, da Käufer Wartungseinsparungen priorisieren. Lampengeräte, die 2025 für 44,83 % des Umsatzes verantwortlich waren, bleiben in preissensiblen Mietmärkten und Schwellenländern verbreitet, wo kurzfristige Kapitalengpässe die Lebenszyklusökonomie überwiegen. Energieeffizienzstandards begünstigen sofort startfähige Lasermotoren, die im Standby weniger Strom verbrauchen, während Fortschritte bei Galliumnitrid-Dioden den Wirkungsgrad erhöhen. Die DLP-Projektormarktgröße für Lasergeräte wird voraussichtlich bis 2029 den Lampenumsatz übertreffen, angetrieben durch Kino-, Simulations- und Projektionsmapping-Projekte, die eine stabile Helligkeit von über 10.000 Lumen erfordern. Die Lampennachfrage besteht weiterhin in Südamerika und Afrika, wo die Auslastungsraten gering sind und bestehende Lagerbestände an Ersatzlampen die nutzbare Lebensdauer zu minimalen Mehrkosten verlängern.
Hersteller nutzen die Laserdynamik, indem sie Fünfjahresgarantien bündeln und Eco-Modi integrieren, die die Ausgabe bei statischen Inhalten dimmen. Unternehmenskäufer nennen reduzierte Ausfallzeiten und Lampenlogistik als Hauptgründe für die Standardisierung auf Laser, während Veranstaltungsbetreiber höhere Farbsättigung und Gleichmäßigkeit als Möglichkeit sehen, Premiumticketpreise zu rechtfertigen. Die Sequential Segmented Transfer DMD-Technologie festigt den Vorsprung des Lasers, indem sie eine 4K120-Hz-Leistung ermöglicht und DLP für Gaming- und Virtual-Reality-Arenen positioniert, die keine Anlaufverzögerungen der Lampenbeleuchtung tolerieren können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Chip-Modell: Kostenführerschaft des Ein-Chips gegenüber der Leistung des Drei-Chips
Das Ein-Chip-Design kontrollierte 2025 62,14 % der Umsatzbasis, was seinen Kostenvorteil in den Bereichen Bildung, Kleinunternehmen und Einsteiger-Heimkino widerspiegelt. Texas Instruments liefert eine breite SKU-Linie mit Pixelverschiebungsoptionen, die pseudo-4K-Bilder auf Budgethardware liefern und den Preisdruck auf Drei-Chip-Konkurrenten aufrechterhalten. Die Drei-Chip-Kategorie verzeichnet jedoch eine CAGR von 7,51 %, da große Veranstaltungsorte, Simulationssuiten und High-End-Kinos Farbagleichmäßigkeit über die roten, grünen und blauen Kanäle hinweg fordern. Der Marktanteil von Drei-Chip-Modellen am DLP-Projektormarkt oder am Markt für Digitale Lichtverarbeitungs-Projektoren wächst daher schneller als die Stückzahlen, da durchschnittliche Verkaufspreise über 30.000 USD die Umsatzgewichtungen aufblähen.
Komponenten-Roadmaps zeigen steigende Kreuzungspunkte, an denen Ein-Chip-Plattformen RGB-Laser und hochfrequente DMDs hinzufügen und damit die visuelle Lücke verringern, ohne Drei-Chip-Preisniveaus zu erreichen. Dennoch weisen Stadiumbetreiber, Planetarien und Flaggschiff-Kinos weiterhin Budgets für Drei-Chip-Anlagen zu, um Regenbogenartefakte zu vermeiden und eine Abdeckung von mehr als 95 % DCI-P3 aufrechtzuerhalten. Die regionale Akzeptanz ist auf Nordamerika, Europa und den Nahen Osten ausgerichtet, wo Fünfjahres-Serviceverträge häufig Kalibrierung und Ersatzteile bündeln.
Nach Wurfabstand: Ultrakurzwurf zielt auf raumarme Umgebungen
Die Auslieferungen von Ultrakurzwurf-Projektoren steigen mit einer CAGR von 7,72 %, befeuert durch Verbraucher, die 100-Zoll-Bilder aus weniger als 30 Zentimetern Entfernung wünschen. Normalwurf-Geräte halten 59,16 % des Umsatzes, da Deckenmontage-Infrastruktur bereits in Büros und Auditorien vorhanden ist. Kurzwurf-Optionen gewinnen schrittweise Anteile dort, wo Klassenzimmer keinen rückwärtigen Freiraum haben, aber dennoch eine Whiteboardinteraktion benötigen. Die DLP-Projektormarktgröße für Ultrakurzwurf-Heimkinomodelle überschritt 2025 die Marke von 1 Milliarde USD, angetrieben durch Dreifach-Lasermotoren, die 3.000 Lumen ohne Lüftergeräuschspitzen erzielen.
Einzelhandels-Showrooms präsentieren Ultrakurzwurf-Geräte mit Umgebungslichtzurückweisungsbildschirmen, was den Direktvergleich mit OLED-Fernsehern überzeugender macht. Gewerbliche Einsätze umfassen Museumsausstellungen, die Besucherschatten vermeiden, und digitale Beschilderung, die Schaufenster füllt. Obwohl optische Beschränkungen die maximale Bildschirmgröße auf etwa 140 Zoll begrenzen, überwiegen die Bequemlichkeit der Bodenaufstellung und die Vermeidung von Kabelverlegungen diese Kompromisse für viele Anwender.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Helligkeitsklasse: Hochlumen-Nachfrage spiegelt Investitionszyklen von Veranstaltungsorten wider
Projektoren mit einer Helligkeit über 10.000 Lumen wachsen am schnellsten mit einer CAGR von 7,88 %, getrieben durch Stadionrenovierungen, Projektionsmapping-Festivals und Touristenattraktionen. Das Mainstream-Band von 2.500 bis 4.999 Lumen macht nach wie vor 42,38 % des Umsatzes 2025 aus und deckt Besprechungsräume und Klassenzimmer mit gesteuerter Beleuchtung ab. Helligkeitssegmente zwischen 5.000 und 9.999 Lumen decken den Bedarf von Auditorien, während Geräte unter 2.500 Lumen dem tragbaren und dem Pico-Segment dienen. Flaggschiff-Modelle mit 40.000 Lumen werden eingeführt und unterstreichen, wie der DLP-Projektormarkt in Preisklassen über 100.000 USD vordringen kann, wo Bruttomargen doppelt so hoch sind wie bei Unternehmensmodellen.
Das Hochlumen-Wachstum ist geografisch auf Nordamerika, Europa und den Nahen Osten konzentriert, wo Eventveranstalter Budgets für große Freiluftdisplays bereitstellen. Stadtverwaltungen nutzen Projektionsmapping, um Kulturgüter während Festivals zu beleben und saisonale Spitzen in der Miet- und Bühnenausrüstungsnachfrage zu erzeugen. Demgegenüber verlassen sich Bildungskunden in Asien-Pazifik weiterhin auf 3.500-Lumen-Deckenmontagen, was die mittlere Helligkeitsklasse relevant hält.
Nach Auflösung: 4K gewinnt an Bedeutung, da Chipsatzpreise sinken
Native 4K-Projektoren werden voraussichtlich eine CAGR von 7,91 % verzeichnen, unterstützt durch Chipsatzkostensenkungen, die den Aufpreis gegenüber Full HD in einigen SKUs auf unter 300 USD verringern. Full HD hält 2025 einen Umsatzanteil von 39,11 %, da unternehmensweite PowerPoint-Inhalte und Unterrichtsmaterialien in Klassenzimmern noch immer in 1080p vorliegen. Die XGA-Stufe verbleibt in der Budgetbeschaffung, wo der Preis ausschlaggebend ist. Die DLP-Projektormarktgröße für 4K-Bildungsmodelle ist heute gering, wird jedoch voraussichtlich zunehmen, sobald digitale Lehrplanmaterialien über HD-Grafiken hinausgehen.
Inhaltsökosysteme spielen eine Rolle: Streaming-Plattformen bieten jetzt Live-Sport und Filme in 4K HDR an, was das hohe Kontrastverhältnis von DLP ausnutzt. Simulation und Gaming fördern weitere 4K-120-Hz-Betriebsmodi, während aufkommende 8K-Pilotprojekte Cockpit-Trainer bedienen, die eine Pixeldichte pro Sichtfeld erfordern. Hersteller erreichen 4K in Ein-Chip-Designs durch schnelle Pixelverschiebung, obwohl Drei-Chip-Geräte nach wie vor die höchste Bildschirmauflösung bieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Bildung dominiert, Simulation expandiert
Bildung machte 2025 34,16 % des Umsatzes aus, dank groß angelegter Beschaffungsprogramme in Indien, China und Indonesien. Simulation und Training verzeichnet die stärkste CAGR von 8,56 %, da Verteidigungseinrichtungen Flug- und Fahrzeugtrainer modernisieren, die 4K- und sogar 8K-Projektionswände erfordern. Geschäftsanwendungen reichen von Konferenzräumen bis hin zu Miet-Bühnenanlagen, während Heimunterhaltung in städtischen Gebieten zunimmt, wo Wohnzimmerflächen häufig einen Projektor einem 100-Zoll-Fernseher vorziehen. Großveranstaltungsinstallationen umfassen Stadion-Anzeigetafeln und Gotteshäuser, und Projektionsmapping-Werbung verwandelt Stadtfassaden in temporäre Bildschirme.
In Nordamerika und Europa rüsten Kinobetreiber ihre Kinosäle mit Laseranlagen auf, die die Wartung reduzieren und die Lieferung von HDR-Inhalten ermöglichen. Asien-Pazifik investiert weiterhin in die Digitalisierung von Klassenzimmern, ein Treiber, der eine stetige Nachfrage unterstützt, auch wenn die Verbraucherausgaben nachlassen. Auf Verteidigung ausgerichtete Simulationsprogramme erstrecken sich auf die Vereinigten Staaten, den Nahen Osten und NATO-Partner, die ihre Budgets auf immersive Trainingsmandate ausrichten.
Geografische Analyse
Asien-Pazifik erwirtschaftete 2025 36,77 % des Umsatzes, angetrieben durch Chinas Begeisterung für Verbraucherprojektoren und Indiens Förderungen für die Digitalisierung öffentlicher Schulen. Mehrere Provinzen subventionieren die lokale Montage von 4K-DLP-Modellen und halten die Kanalpreise niedrig genug, um über erstklassige Städte hinauszugehen. Japanische Unternehmen erneuern ihre Besprechungsraumflotten mit Lasergeräten, die dazu beitragen, interne Nachhaltigkeitsziele zu erfüllen, und verstärken damit die Ersatznachfrage, selbst wenn die Neubau-Büroflächen stagnieren.
Der Nahe Osten verzeichnet die schnellste CAGR von 8,29 %, angetrieben durch Megaprojekte in Saudi-Arabien und den Vereinigten Arabischen Emiraten, die Projektoren mit über 20.000 Lumen für Stadien, Kulturzentren und Ausstellungsgelände erfordern. Die Tourismusziele der Vision 2030 in Saudi-Arabien umfassen Projektionsmapping-Spektakel an Kulturstätten, während Dubais Veranstaltungskalender die Miet-Bühnenausrüstungsbestände aufrechterhält. Regionale Integratoren bündeln häufig langfristige Serviceverträge, was den Umsatz im Verhältnis zur Stückzahl aufbläht.
Nordamerika und Europa verzeichnen ein stetiges, aber langsameres Wachstum, das durch Unternehmens-Lampen-zu-Laser-Ersatzzyklen, Kinorenovierungen und Premium-Heimkino-Käufer geprägt ist, die Ultrakurzwurf-Designs bevorzugen. Das Substitutionsrisiko durch große Flachbildschirme ist in kleinen Konferenzräumen am höchsten, obwohl Projektorhersteller ihren Anteil in Räumen über 100 Zoll verteidigen. Südamerika und Afrika liegen aufgrund von Finanzierungsengpässen zurück, doch unregelmäßige Bildungsförderungen und durch Geber finanzierte IKT-Initiativen schaffen punktuell Nachfrage. Währungsvolatilität und Einfuhrzölle dämpfen die durchschnittlichen Verkaufspreise und veranlassen Hersteller, Lampenmodelle mit verlängerten Wartungsintervallen von 4.000 Stunden zu veröffentlichen.

Regulatorisches Umfeld
Die Sicherheits- und Leistungskonformität für DLP-Projektoren wird durch Rahmenwerke für optische Strahlung und Lasersicherheit geprägt, die je nach Lichtquelle variieren. Laserbeleuchtete Projektoren richten sich nach IEC 60825-1:2014 zur Sicherheitsklassifizierung von Laserprodukten, während IEC 62471-5:2015 einen projektorspezifischen photobiologischen Risikogruppenansatz bereitstellt, der sowohl für Lampen- als auch für Laserbildprojektoren gilt, einschließlich Kennzeichnungs- und Risikobewertungsanforderungen. In den Vereinigten Staaten erkennt die FDA CDRH Wege wie den Laser Notice No. 57 (8. Mai 2019) an, der die Konformität unter Verwendung bestimmter IEC-Normen als alternativen Weg für Anforderungen an Laserprodukte ermöglicht. Dies beeinflusst, wie Hersteller Gefahrendistanzen und Installationsbeschränkungen für Modelle mit höherem Risiko dokumentieren, einschließlich Risikogruppe 3.
Energiebezogene Vorschriften bilden eine zweite Compliance-Ebene, wobei Projektionsgeräte im Allgemeinen Ausnahmen erhalten. In der Europäischen Union gilt die Verordnung (EU) 2023/826 der Kommission ab dem 9. Mai 2025 und legt Ökodesign-Anforderungen für den Standby- und Aus-Zustand von elektronischen Geräten fest. Projektoren sind im Allgemeinen vom EU-Ökodesign-Rahmen für elektronische Displays gemäß Verordnung (EU) 2019/2021 ausgeschlossen, sodass die Produktsicherheitsdokumentation und Kennzeichnung für Laserplattformen weiterhin zentral bleiben, während sich energiepolitische Auswirkungen tendenziell indirekt über Funktionen wie Sofortstart-Verhalten und automatische Dimmung zeigen, die den Standby-Verbrauch in Unternehmens- und Bildungseinsätzen senken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für DLP-Projektoren ist durch eine konzentrierte vorgelagerte Komponentenstruktur geprägt. Texas Instruments ist der Alleinlieferant für DLP-Digital-Mikrospiegel-Geräte und eng verwandte Chipsatzelemente, einschließlich Steuerungen und Energiemanagement-Komponenten. Nachgelagert der Chipsatzebene bauen Hersteller optischer Module das optische System und die Lichtmaschine (Optik, Beleuchtungsmodule und die Integration, die zum Erreichen von Helligkeits- und Farbzielen erforderlich ist), während Systemintegratoren oder OEM-/ODM-Zusammenbauer die Elektronik, das thermische Design, das Gehäuse, die Firmware und die Endmontage abschließen. Die Markendifferenzierung bei Panasonic, Christie, Barco, BenQ, Optoma und XGIMI erfolgt typischerweise über die optische Engine, die Wahl der Lichtquelle (Lampe versus Laser), Bildverarbeitung, Akustik sowie Software oder Konnektivität, auch wenn die grundlegende DLP-Chipsatzbasis gemeinsam genutzt wird.
Vertrieb und Einsatz laufen über den Einzelhandel und E-Commerce für Heimkino sowie über A/V-Integratoren und Vermietungs-/Bühnenkanäle für Bildung, Unternehmen, Großveranstaltungen und Projection Mapping. Die Kette ist handelspolitischen Reibungen und Logistikstörungen ausgesetzt. Coretronic berichtete im April 2025 über eine Aussetzung der Lieferungen seiner Projektoren in die Vereinigten Staaten aufgrund von Zöllen, wobei die Lieferungen ab Mai 2025 schrittweise wieder aufgenommen wurden, was zeigt, wie grenzüberschreitende Kostenverschiebungen den Fertigwarenfluss unterbrechen und Änderungen bei Lagerhaltung, Beschaffung oder Routing erzwingen können. Auf der Komponentenseite sind Verfügbarkeitsengpässe bei Hochleistungslaserdioden und spezialisierter Optik am stärksten bei Systemen mit sehr hoher Lumenzahl ausgeprägt, was die Qualifizierung mehrerer Lieferanten und eine engere Zusammenarbeit zwischen Chipsatz-, optischen Modul- und Endmontageebenen für Produkte über 10.000 Lumen wichtig macht.
Wettbewerbslandschaft
Texas Instruments ist der einzige Lieferant von DLP-Digitalmikrospiegel-Geräten, eine Struktur, die Kernkomponenten standardisiert und es Projektormarken ermöglicht, sich durch Optik, Lichtquellen und Software-Ökosysteme zu differenzieren. Das Feld weist daher eine moderate Konzentration auf, wobei führende Akteure wie Panasonic, Christie Digital und Barco das Premium-Veranstaltungssegment dominieren. Unterdessen konkurrieren BenQ, Optoma und XGIMI aggressiv in den Wertsegmenten.
Das Interesse von Private-Equity-Gesellschaften zeigte sich, als Bain Capital Barco Ende 2024 privat übernahm und damit Investitionskapazität für die margenstarken Kino- und Simulationsvertikalen bereitstellte. Chinesische Verbrauchermarken nutzen inländische Lieferketten und E-Commerce-Vertrieb, um native 4K-Ultrakurzwurf-Geräte zu einem Preis unter 1.500 USD einzuführen, eine Strategie, die die Einstiegspreise weltweit untergräbt. Premium-Anbieter reagieren, indem sie Kalibrierung, erweiterte Garantien und Netzwerkverwaltungssuiten bündeln, die Projektoren in umfassendere Audio-/Video-Ökosysteme integrieren.
Technologie-Roadmaps betonen höhere Bildwiederholraten, Energieeffizienz und HDR-Fähigkeiten. Der neueste 0,47-Zoll-4K-Chipsatz ermöglicht gaming-orientierte 120-Hz-Modi, während Sequential Segmented Transfer DMD auf 8K bei 60 Hz für Virtual-Reality-Kuppeln voranschreitet. Software ist ein wachsendes Differenzierungsmerkmal, da Marken Streaming-Apps, Sprachassistenten und Cloud-Diagnose vorladen, die klebrige Ökosysteme schaffen. Der regulatorische Fokus auf den Stromverbrauch leitet die Aufnahme von Auto-Dimm- und Sofortstart-Funktionen, die Laserbeleuchtung begünstigen.
Marktführer der DLP-Projektorbranche
Texas Instruments Inc.
Barco NV
Optoma Corporation
Digital Projection Ltd.
NEC Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Migration zu Laser schafft weiterhin Freiräume für DLP-Plattformen, die hohe Helligkeit mit längeren Serviceintervallen verbinden, insbesondere dort, wo Käufer Flotten mit 10.000+ Lumen für Veranstaltungsorte, Simulationssuiten und Premium-Kinos standardisieren. Produktfahrpläne für 2026 zielen darauf ab, die Leistung für Großveranstaltungen in kompaktere Einzelchip-Architekturen zu bringen. Panasonic Connect stellte den PT-HTQ20 (1-Chip-DLP, 20.000 Lumen, Rec. 2020 Farbraum mit 4K über Quad Pixel Drive) mit geplanter Verfügbarkeit im vierten Quartal 2026 vor, und Christie kündigte im April 2026 die Korus-Serie an, die auf der 0,8-Zoll-HEP-DMD-Technologie von Texas Instruments basiert und für den 24/7-Profieinsatz ausgelegt ist. Diese Veröffentlichungen unterstützen Chancen für Integratoren und Marken, höherlumige DLP-Systeme mit Servicevereinbarungen, Fernüberwachung und Farbkalibrierungs-Workflows zu bündeln, die auf die Reduzierung der Gesamtausfallzeit für Unternehmen und Attraktionsbetreiber abzielen.
Das Konsumenten- und Prosumer-Segment bietet ebenfalls einen Monetarisierungspfad rund um 4K- und Premium-HDR-Funktionssätze, da Projektoren gegen große Flachbildschirme in Szenarien über 100 Zoll konkurrieren. Fortschritte bei Texas-Instruments-Chips, einschließlich des im Juli 2025 vorgestellten DLP473TE, der native 4K-Projektoren im Bereich von 1.500 USD ermöglicht, haben die adressierbare Basis für Ultra-Kurzdistanz- und Heimkinoprojektoren bereits erweitert. Gleichzeitig zeigen Neueinführungen 2026 wie der Optoma UHR90DV (RGB-Dreifachlaser-4K mit Dolby Vision und IMAX Enhanced) eine anhaltende funktionsgetriebene Segmentierung im High-End-Bereich. Erneuerungszyklen im Bildungs- und Unternehmensbereich unterstützen zudem die Bündelung von Kollaborations- und Casting-Software mit Lasermodellen, um den Projektor-Marktanteil gegenüber interaktiven Flachbildschirmen zu verteidigen, insbesondere in Räumen, in denen Installationsbeschränkungen eine Ultra-Kurzdistanz-Platzierung und Bildschirmgrößen über 100 Zoll begünstigen.
Aktuelle Branchenentwicklungen
- Juli 2026: Optoma brachte den UHR90DV auf den Markt, einen Flaggschiff-RGB-Dreifachlaser-4K-Heimkinoprojektor, und ergänzte sein Premium-Sortiment um Dolby Vision und IMAX Enhanced Positionierung. Die Veröffentlichung stärkt die funktionsgetriebene Differenzierung gegenüber High-End-Fernsehern und festigt Dreifachlaser-RGB als Wettbewerbsbenchmark für Farbraum- und HDR-Leistung im Heimkino.
- Mai 2026: Optoma erweiterte sein ProScene-Portfolio um den ZK1000, einen 4K-UHD+-(WQUXGA)-Laserprojektor mit Wechselobjektiv für professionelle Installationsanwendungen. Der Schritt erweitert Optomas Abdeckung von Einsätzen mit höherer Helligkeit und Integratorführung, bei denen Objektivflexibilität und Flottenstandardisierung die Kaufentscheidungen beeinflussen.
- August 2024: Texas Instruments stellte einen kompakten DLP-Display-Controller vor, der 4K-UHD-Projektordesigns in kleineren Formfaktoren ermöglicht. Durch die Senkung von Größen- und Integrationsbarrieren auf Controllerebene unterstützt die Ankündigung Bestrebungen der OEMs, 4K-Fähigkeit in tragbarere und platzbeschränkte Designs in Konsumenten- und Gewerbesegmenten zu bringen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der DLP-Projektor-Markt definiert als Umsatz aus Projektoren, die digitale Lichtverarbeitungstechnologie verwenden, erfasst am Verkaufspunkt in Endverbrauchskanälen über Regionen und Anwendungen hinweg.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-DLP-Projektortechnologien und Nicht-Projektor-Displaygeräte (wie Flachbildschirme und LED-Wände) aus, um eine Vermischung benachbarter Display-Kategorien zu vermeiden.
Segmentierungsübersicht
- Nach Lichtquelle
- Lampe
- LED
- Laser
- Nach Chip-Modell
- Ein-Chip
- Drei-Chip
- Nach Wurfabstand
- Normalwurf
- Kurzwurf
- Ultrakurzwurf
- Nach Helligkeitsklasse
- Unter 2.500 Lumen
- 2.500–4.999 Lumen
- 5.000–9.999 Lumen
- Über 10.000 Lumen
- Nach Auflösung
- XGA und darunter
- WXGA
- Full HD
- 4K und darüber
- Nach Anwendung
- Heimunterhaltung und Kino
- Geschäft
- Bildung
- Großveranstaltungen
- Simulation und Training
- Projektionsmapping-Werbung
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Restliches Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Restliches Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Restlicher Naher Osten
- Afrika
- Südafrika
- Ägypten
- Restliches Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die sachliche Grundlage für das Modell zu schaffen und unsere Annahmen vor der Expertenvalidierung realistisch zu halten. Wir haben öffentliche Quellen herangezogen, wie US-Census-Handelsdaten, UN Comtrade, makroökonomische Indikatoren der Weltbank sowie Normen und technische Hinweise von Gremien wie ISO und IEC, in denen Projektionsleistungsbegriffe definiert sind.
Wir haben außerdem öffentliche Finanzberichte, Investorenpräsentationen, Produktdatenblätter und seriöse Presseberichte genutzt, um Lieferrichtungen, Preisspannen und Einführungszeitpunkte neuer Lichtquellentypen zu verfolgen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Lieferantenaktivitäten und Produkt-Roadmaps gegenzuprüfen. Diese Beispiele sind illustrativ, da auch andere öffentliche Quellen für die Datenerhebung, Validierung und Klärung verwendet wurden.
Primärinterviews und Umfragen
Primäre Eingaben stammten aus Interviews und strukturierten Umfragen mit Stakeholdern entlang der Projektor-Wertschöpfungskette, einschließlich Teilnehmern des Komponentenökosystems, produkt- und preisseitigen Teams auf Markenseite, Kanalpartnern sowie Käufern aus dem Großveranstaltungs- und Bildungsbereich. Für einen globalen Markt wie diesen wurden die Antworten über APAC, EMEA und Amerika ausgewogen, sodass regionale Preisgestaltung, Nachfragesaisonalität und Beschaffungszyklen berücksichtigt werden konnten, und anschließend mit den Signalen aus der Sekundärforschung abgeglichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 15 % | APAC: 39 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 30 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 55 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktions- und Handelssignale, regionale Nachfragepools und die Akzeptanz nach Anwendung genutzt werden, um den Jahresumsatz für DLP-Projektoren zu rekonstruieren. Um die Gesamtwerte zu verankern, haben wir das Ergebnis anschließend mit selektiven Bottom-up-Prüfungen unter Verwendung von Stichproben des durchschnittlichen Verkaufspreises (ASP) nach Helligkeits- und Auflösungsbändern sowie Kanalprüfungen zur Einheitenbewegung in Schlüsselregionen abgeglichen.
Zu den im Modell verwendeten Schlüsselinputs gehören die Projektor-Lieferrichtung nach Region, Mixverschiebungen hin zu Laser- und LED-Lichtquellen, Helligkeitsklassennachfrage (einschließlich höherlumiger Veranstaltungsnutzung), Auflösungsupgrades (Full HD auf 4K und darüber hinaus) sowie der Anwendungsmix in den Bereichen Bildung, Geschäft, Heimunterhaltung und Großveranstaltungen. Wo die Datenlage für kleinere Regionen dünn war, wurden Lücken durch die Anwendung von Proxy-Indikatoren wie Importintensität und Beschaffungszyklusdauer geschlossen und anschließend durch Interview-Feedback korrigiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, um die unterschiedliche Geschwindigkeit von Upgrades und Ersatzzyklen über Anwendungen hinweg abzubilden. Die Szenarien wurden am Interview-Konsens zu Preistrends und Produktverfügbarkeit verankert. Die Endergebnisse wurden in USD mit konsistenten Jahresannahmen ausgedrückt, sodass die Zeitreihe vergleichbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit das Modell mit dem realen Marktverhalten konsistent bleibt. Die Ergebnisse wurden mit unabhängigen Signalen wie regionalen Handelsbewegungen, Produkteinführungsrhythmus und beobachtbaren Verschiebungen im ASP nach wichtigen Leistungsstufen verglichen, und ungewöhnliche Sprünge wurden vor der Freigabe überarbeitet.
Jeder Datensatz und jede Annahme wurde schrittweise überprüft, und Befragte wurden erneut kontaktiert, wenn Abweichungen außerhalb der erwarteten Bandbreiten lagen oder wenn ein wesentliches Marktereignis die Preisgestaltung oder das Angebot veränderte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence's Schätzung des DLP-Projektor-Markts im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für DLP-Projektoren stimmen häufig nicht überein, da die Zeitpunkt- und Preisannahmen abweichen, selbst wenn der Marktname gleich aussieht. Unterschiede entstehen auch dadurch, was jeder Herausgeber als Umsatz zählt und wie er die anwendungsgetriebene Nachfrage in Jahren mit schnellen Technologieverschiebungen behandelt.
Ein häufiger Treiber von Lücken ist der Aktualisierungsrhythmus des Eingabedatensatzes, da ASPs für Modelle mit höherer Helligkeit und 4K-Klasse sich schnell bewegen können, wenn die Laserdurchdringung steigt und sich Lagerzyklen normalisieren. Der Zeitpunkt der Währungsumrechnung kann ebenfalls die USD-Ansicht verändern. In dieser Studie wurden vierteljährliche Preisüberprüfungen, konsistentes Devisenkurs-Timing und erneute Validierungsgespräche genutzt, um den Wert für 2026 stabil zu halten. Dies ist der Hauptgrund, warum die Zahl bei Mordor Intelligence bei 6,69 Milliarden USD (2026) liegt, während einige andere Veröffentlichungen höher oder niedriger ansetzen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,69 Milliarden USD (2026) | |
| Global Consultancy A | 7,27 Milliarden USD (2026) | Verwendet eine höhere gemischte ASP-Trajektorie und eine breitere Anwendungszuordnung (einschließlich stärkerer Gewichtung von Großveranstaltungen und immersiver Nutzung), was den kurzfristigen Wert anheben kann, wenn angenommen wird, dass der Premium-Mix schneller skaliert. |
| Industry Publisher B | 6,17 Milliarden USD (2025) | Verankert das Basisjahr bei 2025 und wendet eine andere Devisenkurs-Timing- und Upgrade-Zyklusannahme an, was den Anstieg in das Jahr 2026 unterschätzen kann, wenn die Ersatznachfrage konservativer modelliert wird. |
Die Streuung über die drei Zahlen wird hauptsächlich dadurch erklärt, wie jede Schätzung die kurzfristige ASP-Bewegung behandelt, welches Jahr als Ankerpunkt gewählt wurde und den Zeitpunkt der Umrechnung in USD. Indem das Gesamtergebnis an beobachtbaren Mixverschiebungen (Lichtquelle, Helligkeit und Auflösung) verankert und anschließend mit wiederholbaren Kanal- und Experteneingaben überprüft wird, bleibt die endgültige Zahl nachvollziehbar und lässt sich leichter aktualisieren, wenn neue Signale erscheinen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der DLP-Projektormarkt im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 9,49 Milliarden USD erreichen.
Welche Lichtquelle wächst bei der Projektorakzeptanz am schnellsten?
Laserbeleuchtung schreitet mit einer CAGR von 7,67 % voran, da Käufer Lampengeräte ersetzen.
Welche Region führt beim globalen Umsatz?
Asien-Pazifik erwirtschaftete 2025 36,77 % des Umsatzes und bleibt der größte regionale Beitragsgeber.
Welche Helligkeitsklasse verzeichnet die höchste CAGR?
Projektoren über 10.000 Lumen verzeichnen bis 2031 das schnellste Wachstum von 7,88 %.
Wie beeinflussen Flachbildschirme die Projektornachfrage?
Große LED-Bildschirme konkurrieren direkt in Unternehmens- und Bildungsumgebungen und reduzieren die Markt-CAGR kurzfristig um 0,9 Prozentpunkte.
Welches Anwendungssegment expandiert am schnellsten?
Simulation und Training wird voraussichtlich mit einer CAGR von 8,56 % wachsen, bedingt durch Verteidigungsausgaben für immersive Umgebungen.
Seite zuletzt aktualisiert am:



