
Philippinen Fracht- und Logistikmarkt Größe und Marktanteil
Philippinen Fracht- und Logistikmarktanalyse von Mordor Intelligence
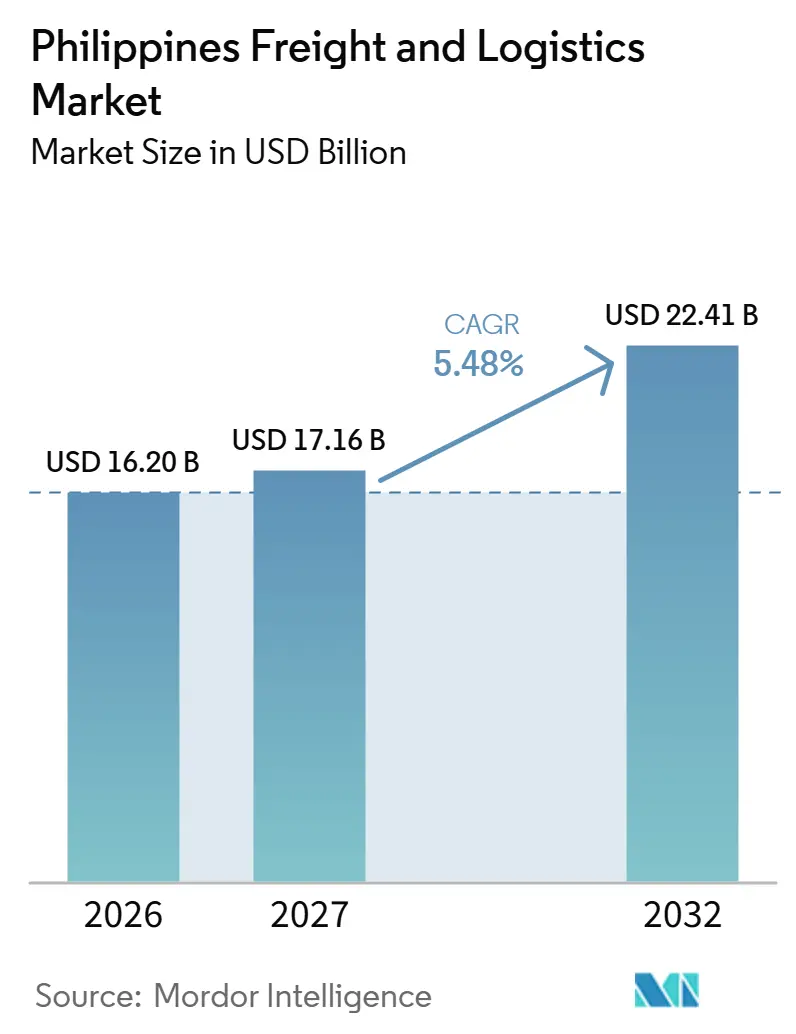
Die Größe des philippinischen Fracht- und Logistikmarkts wird voraussichtlich von 16,2 Milliarden USD im Jahr 2026 und 17,16 Milliarden USD im Jahr 2027 auf 22,41 Milliarden USD bis 2032 anwachsen und dabei eine CAGR von 5,48 % zwischen 2027 und 2032 verzeichnen.
Online-Handel und Einzelhandelsauffüllung verbreitern die Liefernachfrage auf den Philippinen, während die Handhabung von Lebensmitteln und Pharmazeutika spezialisierte Transporte begünstigt. Super-Taifun Uwan schloss im November 2025 das Tor am Manila Multipurpose Terminal, gefolgt von der Aussetzung der Schiffsbewegungen durch Tropensturm Basyang im Februar 2026 – mit Ausnahme von Schutzmaßnahmen – in Teilen von Luzon, Visayas und Mindanao. Taifun Maymay störte ab August 2026 den Betrieb des Hafens von Manila. Der durch den Nahost-Konflikt im März 2026 ausgelöste Kraftstoffpreisschock im philippinischen Inlandsschifffahrtsbereich stellt eine kostenseitige Gegenkraft dar. Infrastrukturpläne und Investitionen in Umschlagspunkte begünstigen Betreiber, die Kraftstoffkosten weitergeben und gleichzeitig inländische und grenzüberschreitende Übergaben koordinieren können.
Wichtigste Erkenntnisse des Berichts
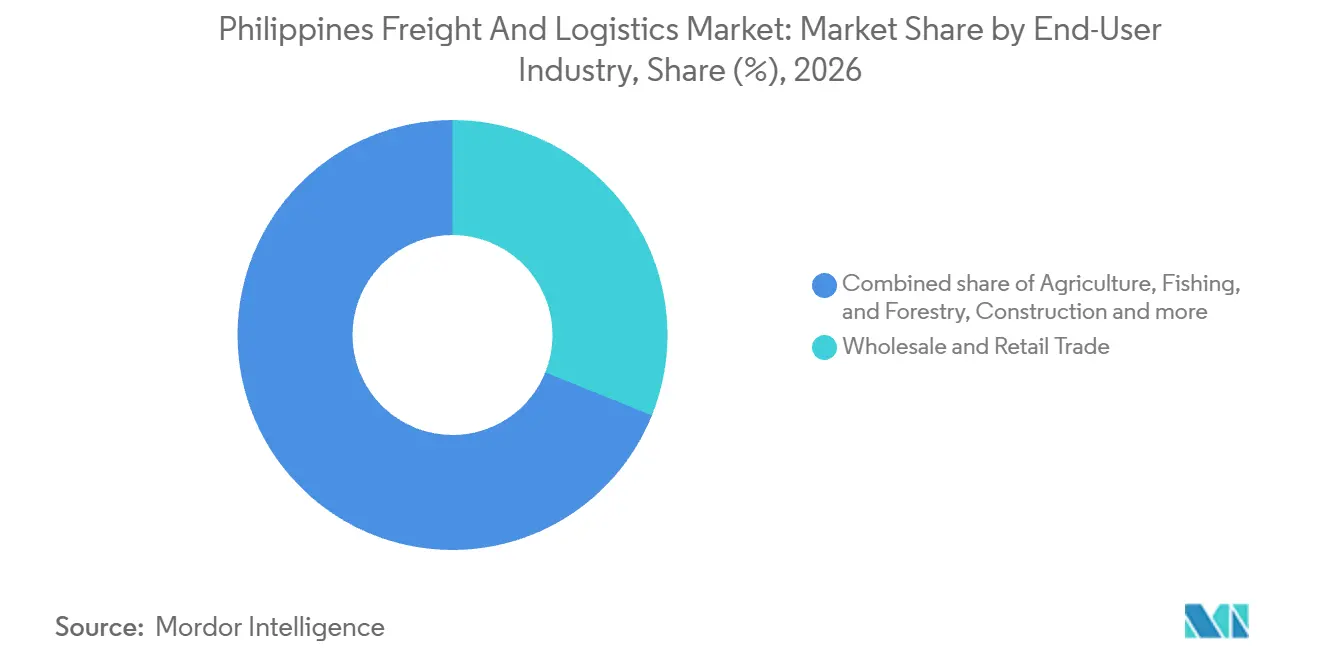
- Groß- und Einzelhandel hatte nach Endverbraucherbranche einen Marktanteil von 31,1 % am philippinischen Fracht- und Logistikmarkt im Jahr 2026 und wird voraussichtlich mit einer CAGR von 6,1 % während 2027–2032 am schnellsten wachsen.
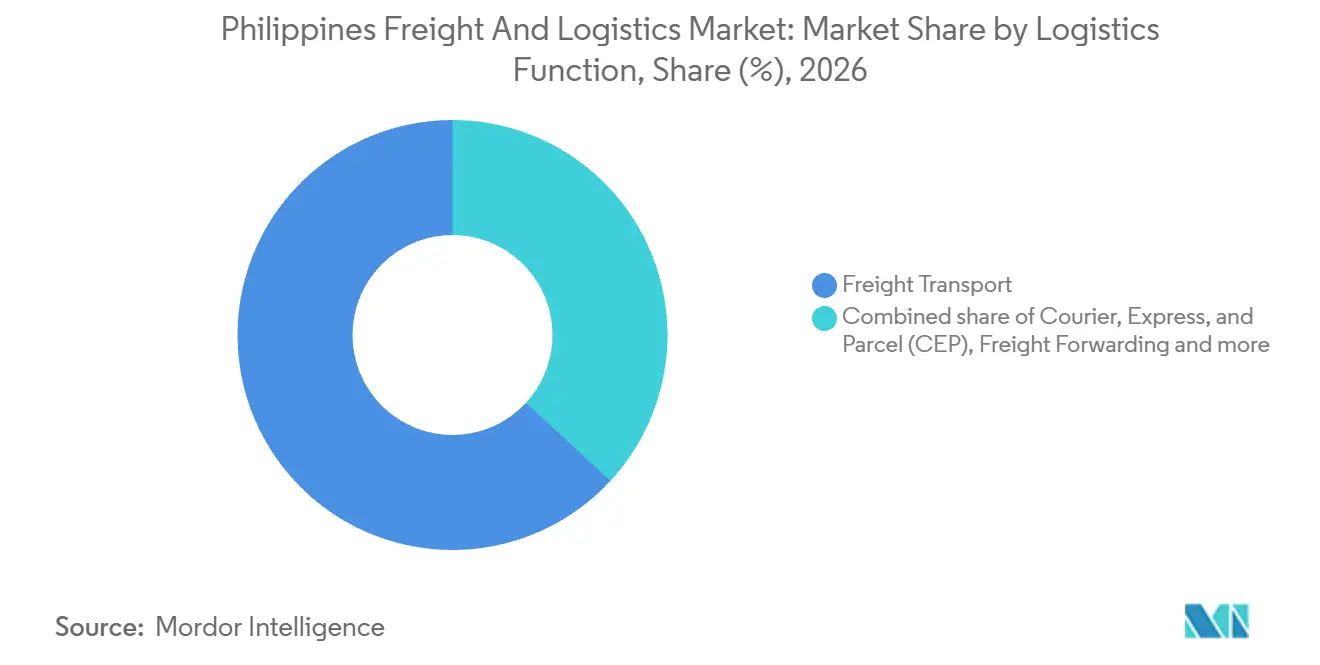
- Frachttransport entfiel nach Logistikfunktion auf einen Anteil von 63,14 % am philippinischen Fracht- und Logistikmarkt im Jahr 2026, während Kurier-, Express- und Paketdienste (KEP) voraussichtlich mit einer CAGR von 6,4 % während 2027–2032 am schnellsten wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der B2C-E-Commerce-Paketvolumina | +1.8% | Metro Manila, Luzon, Visayas und Mindanao | Kurzfristig (≤ 2 Jahre) |
| Build-Better-More-Infrastrukturpipeline | +1.65% | Landesweite philippinische Transportkorridore | Mittelfristig (2–4 Jahre) |
| Rückverlagerung der Fertigung innerhalb von ASEAN | +1.4% | Wirtschaftszonen in Luzon, Visayas und Mindanao | Mittelfristig (2-4 Jahre) |
| Wachstum bei temperaturgeführten Lebensmittel- und Pharmaströmen | +1.25% | Zentralluzon, Metro Manila und Clark | Mittelfristig (2-4 Jahre) |
| Ausbau digitaler Frachtabgleichsplattformen | +0.9% | Metro Manila, Luzon und Cebu | Kurzfristig (≤ 2 Jahre) |
| Nickelerzexporte für EV-Batterielieferketten | +0.73% | Landesweite philippinische Exportrouten und Hafenkorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der B2C-E-Commerce-Paketvolumina
Online-Konsumaktivitäten stärken die Nachfragebasis für die Paketzustellung auf den Philippinen. Google, Temasek und Bain schätzen, dass der philippinische E-Commerce-GMV von 20 Milliarden USD im Jahr 2024 auf 24 Milliarden USD im Jahr 2025 gestiegen ist, ein Anstieg von 20 %. Ihr Bericht von 2025 verzeichnet zudem ein Wachstum des philippinischen Video-Commerce-Transaktionsvolumens von 35 % im Jahresvergleich, während Verkäufer und Geschäfte um 90 % zunahmen. Steigende E-Commerce-Transaktionsaktivitäten und eine breitere Basis an Verkäufern und Geschäften stärken die Nachfrage nach der Zustellung auf der letzten Meile. KEP-Betreiber sehen sich daher einem stärkeren Volumenpotenzial gegenüber, wobei Servicedichte und Zustellökonomie bestimmen, wie viel Online-Wachstum in profitable Pakete umgewandelt wird.
Build-Better-More-Infrastrukturpipeline
Öffentliche Baumaßnahmen erweitern die physische Pipeline, die die Frachtanbindung unterstützen kann. Das DBM schlug für das Haushaltsjahr 2027 Build-Better-More-Ausgaben vor, die 13,8 % über dem GAA des Haushaltsjahres 2026 liegen, wobei die Finanzierung teilweise an laufende lokal finanzierte und durch ausländische Hilfe unterstützte Leitprojekte geknüpft ist. Das DBM berichtete auch, dass die Leitprojektpipeline von 186 auf 207 Projekte mit einem Gesamtwert von rund 176,7 Milliarden USD angewachsen ist. Das PPP-Zentrum meldete Ende 2025 nach 13 Vergaben im Laufe des Jahres 251 Projekte in der philippinischen PPP-Pipeline. Spediteure und Lagerentwickler können Korridore entsprechend dem Stand der geplanten Arbeiten anvisieren. Logistikgewinne hängen von Beschaffung und Fertigstellung ab, was stufenweise Kapazitätsverpflichtungen angemessener macht als eine Expansion, die allein auf der Größe der Pipeline basiert.
Rückverlagerung der Fertigung innerhalb von ASEAN
Die Neugestaltung der ASEAN-Lieferketten schafft eine Pipeline für fertigungsgebundene Fracht auf den Philippinen. Die UOB-Umfrage 2025 ergab, dass 75 % der globalen Führungskräfte planten, ihre Lieferketten innerhalb von 3 bis 5 Jahren neu zu konfigurieren. Sie ergab auch, dass 52 % der Unternehmen ein Nearshoring innerhalb von 3 Jahren in Betracht zogen und 45 % der Unternehmen, die ASEAN-Investitionen erwägen, lokale Lieferketten aufbauen wollten. PEZA genehmigte von Januar bis August 2026 196 neue und Erweiterungsprojekte, ein Anstieg von 9,5 % im Jahresvergleich, wobei das verarbeitende Gewerbe mit 80 Projekten führend war. Die Genehmigungen schaffen einen Trichter von Ansiedlern, die möglicherweise Zoll-, Lager- und Fernverkehrsdienstleistungen benötigen. Spediteure können maßgeschneiderte multimodale Dienstleistungen rund um Wirtschaftszonen positionieren, beginnend mit den Registrierungen in den Bereichen Elektronik, Luft- und Raumfahrt sowie Robotik innerhalb der Genehmigungen.
Wachstum bei temperaturgeführten Lebensmittel- und Pharmaströmen
Die Kapazität für temperaturgeführte Logistik wird durch Betriebsanlagen und geplante Einrichtungen gestärkt. Im September 2025 nahm 2GO SCVASI neue 40-Fuß-High-Cube-Kühlcontainer für den landesweiten Einsatz in der Agrarwirtschaft, der Lebensmittelproduktion und der Systemgastronomie in Betrieb. I Squared Capital legte am 24. Oktober 2025 den Grundstein für eine 130-Millionen-USD-Erweiterung des Royale Cold Storage in Plaridel, Bulacan, die 22.000 zusätzliche Palettenstellplätze für die Lebensmittellogistik schaffen soll. Die Fertigstellung war für Ende 2026 geplant. Im August 2025 meldete 2GO pharmazeutische Lieferungen von Zuellig Pharma-Hubs in Cebu, Iloilo, Bacolod und Tacloban an Apotheken, Drogerien, Ärzte und Krankenhäuser unter Verwendung von Fahrzeugen mit Umgebungstemperatur und temperaturgeführten Fahrzeugen. Diese Lebensmitteltransportanlagen und pharmazeutischen Lieferungen unterstützen Serviceverträge, die spezialisierte Handhabung mit der Verteilung an den tatsächlichen Empfänger verbinden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronischer Straßenstau in Metro Manila | -0.9% | Metro Manila und Hafen von Manila | Kurzfristig (≤ 2 Jahre) |
| Hohe Inlandsschifffahrtskosten zwischen den Inseln | -0.65% | Philippinische Inselrouten | Kurzfristig (≤ 2 Jahre) |
| Durch Taifune verursachte Lieferkettenunterbrechungen | -0.4% | Luzon, Visayas und Mindanao | Kurzfristig (≤ 2 Jahre) |
| Geringe Inanspruchnahme von Frachtversicherungen bei KMU | -0.3% | Landesweite KMU-Versandrouten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronischer Straßenstau in Metro Manila
Straßenstaus in Metro Manila schränken die Frachtproduktivität ein, selbst wenn die Hafenpläne eingehalten werden. Der TomTom-Index 2025 verzeichnete für Manila eine Stauquote von 57 % und 143 verlorene Stunden während der Stoßzeiten.[3] Im Juni 2026 erledigten Lkw oft nur noch 2 Containerbewegungen täglich gegenüber zuvor 3 bis 4, da Terminalwartezeiten, unvorhersehbare Staus und strengere Abgabefristen die Produktivität reduzierten. PHLPost eröffnete im Januar 2025 EMS-Hubs in Manila, Makati und Pasay, um die Abwicklung zu reduzieren und die Kosteneffizienz zu verbessern. Dezentralisierter Versand kann die Belastung für ein Netzwerk verringern, aber Verzögerungen, Lagergebühren und verpasste Abgabefristen erhöhen weiterhin die Kosten für die Bedienung dichter städtischer Routen.
Hohe Inlandsschifffahrtskosten zwischen den Inseln
Inselversender sahen sich nach dem durch den Nahost-Konflikt im März 2026 ausgelösten Kraftstoffpreisschock im philippinischen Inlandsschifffahrtsbereich mit kraftstoffbedingten Frachtratensteigerungen konfrontiert. Die MARINA-Richtlinie vom Juli 2026 reduzierte die zulässige Erhöhung von 20 % auf 10 % über den veröffentlichten Basissätzen vom 28. Februar 2026, während landwirtschaftliche und grundlegende oder kritische Güter zu dieser Basis zurückkehrten. Auf einem DTI-SCLG-Workshop im September 2025 nannte der CEO von FAST Logistics Regierungsdaten, wonach die nationalen multimodalen Logistikkosten bei rund 27,5 % des Umsatzes liegen. FAST Logistics konsolidierte 2025 KMU-Fracht, um Leerfahrten zu reduzieren und Kosten zu senken. Die Konsolidierung adressiert die Fahrzeugauslastung, aber die zulässigen Erhöhungen über der Schifffahrtsratenbasis vor dem Schock hinterlassen eine separate Kraftstoffkostenbelastung für Käufer von Inselfrachtleistungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
Groß- und Einzelhandel führt die Nachfrage anGroß- und Einzelhandel entfiel 2026 auf einen Anteil von 31,1 % am philippinischen Fracht- und Logistikmarkt und wird voraussichtlich mit einer CAGR von 6,1 % während 2027–2032 am schnellsten wachsen. Das 7-Eleven-Netzwerk von Philippine Seven erreichte bis zum 31. Dezember 2025 4.491 philippinische Filialen, gegenüber 4.130 im Jahr 2024. Die Umsätze in vergleichbaren Filialen im vierten Quartal stiegen um 3,1 %, während die Umsätze in vergleichbaren Filialen im Gesamtjahr um 0,9 % zurückgingen. Groß- und Einzelhandel, einschließlich Kraftfahrzeug- und Motorradreparatur, wuchs 2025 um 5,2 % und war der größte Beitrag zur wirtschaftlichen Expansion. Das erweiterte Filialnetz schafft einen größeren Vertriebsfußabdruck trotz schwächerer Umsätze in vergleichbaren Filialen im Gesamtjahr.
Das DBCC-Halbjahresupdate meldete ein Wachstum des Groß- und Einzelhandels von 5,7 % im ersten Halbjahr 2025 gegenüber 5,2 % im zweiten Halbjahr 2024. Der spätere Wert von 4,6 % im vierten Quartal zeigt, dass das Wachstum zum Jahresende nachlässt, anstatt sich zu beschleunigen. Im Juli 2025 kündigte Philippine Seven Verteilzentren in Zamboanga City und Ormoc City an, um 500 geplante neue Filialen zu unterstützen, hauptsächlich in Visayas und Mindanao. Dieser regionale Verteilungsplan macht den Zugang zu südlichen Verkaufsstellen zu einer konkreteren Logistikchance als eine Kapazitätserweiterung, die auf einem kontinuierlich beschleunigenden nationalen Handelswachstum basiert.

Nach Logistikfunktion:
Frachttransport sichert die Skalierung, während KEP beschleunigtFrachttransport entfiel 2026 auf einen Marktanteil von 63,14 % am philippinischen Fracht- und Logistikmarkt. Die Philippine Ports Authority meldete 308,5 Millionen Tonnen Ladung durch ihre Häfen im Jahr 2025, ein Anstieg von 6,6 % gegenüber 2024. Die von PPA-Häfen abgefertigte Inlandsfracht erreichte 2025 114,1 Millionen Tonnen, ein Anstieg von 8,84 % gegenüber 2024. In einer separaten Güterverkehrsreihe, die erstmals auch den Straßentransport einschloss, bezifferte die vorläufige Statistikbehörde der Philippinen den inländischen Handel 2025 auf 60,19 Millionen Tonnen, wobei der Wassertransport 53 % und der Straßentransport 47 % übernahm. Dieses physische Ausmaß macht Fernverkehr, Hafennahverkehr und modale Koordination zum Kernbedarf der Käufer in diesem Segment.
Kurier-, Express- und Paketdienste (KEP) werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 6,4 % während 2027–2032. Der Clark-Hub von UPS, der am 15. Oktober 2026 eröffnet wurde, kann bis zu 15.000 Pakete pro Stunde verarbeiten, bei einem erwarteten durchschnittlichen Tagesvolumen von 46.000 Paketen. Der Hub repräsentiert eine Investition von mehr als 80 Millionen USD und soll 170 wöchentliche Flugsegmente von Clark unterstützen.[1] Lagerhaltung und Lagerung umfasst die Vereinbarung von DHL Supply Chain Philippines vom 17. März 2025 zur Verwaltung des Calamba-Lagers von Universal Robina Corporation mit mehr als 22.000 Palettenstellplätzen. Die beiden Engagements trennen die Finanzierung eines Paket-Gateways von der Verwaltung eines Kundenlagers und setzen Express-Investoren und Vertragsoperatoren unterschiedlichen Kapitalbindungen aus.
Geografische Analyse
Metro Manila fungiert als Cross-Docking- und Einzelhandelsauffüllungsknoten, an dem konsolidierte Fracht auf eine dichte städtische Liefernachfrage trifft. Der etablierte NCR-Hub von Metro Manila, der von 2GO betrieben wird, unterstützt konsolidierten Transport und häufige Lieferungen an Filialen des modernen Handels. Die Häfen Batangas und Lucena in Calabarzon verarbeiteten im vierten Quartal 2025 7,04 Millionen bzw. 1,60 Millionen Tonnen, wobei das passagierorientierte Batangas im Kontrast zum breit aufgestellten Wachstum des Schiffsverkehrs und des Ladungsdurchsatzes in Lucena steht. 2GOs Cross-Dock in Pampanga erweitert den Produktfluss über Luzon hinaus und verbindet das nationale Netzwerk mit regionaler Zugänglichkeit. Die Kombination trennt die metropolitane Auffüllung von der Auswahl des südlichen Gateways, sodass ein Luzon-Vertriebsvertrag Cross-Docking adressieren kann, ohne die beiden Häfen als identische Frachtkanäle zu behandeln.
Die eigenen Vertriebspläne eines Einzelhändlers veranschaulichen die potenzielle Versandernachfrage in den Visayas. Im August 2025 gab Philippine Seven bekannt, Lager und Verteilzentren in Iloilo und Leyte für die eigene regionale Filialexpansion einzurichten. In Clark legte FedEx im Mai 2026 mit Robinsons Land Corporation als Entwickler den Grundstein für eine Gateway-Erweiterung, und die erweiterte Einrichtung soll im vierten Quartal 2028 eröffnet werden. Die Vertriebspläne des Einzelhändlers und die Gateway-Erweiterung in Clark betreffen unterschiedliche Versandabschnitte, sodass zusätzliche internationale Luftfrachtkapazität allein keine Waren an Inselgeschäfte liefern würde.
Subic Bay stärkt die maritime Seite des Netzwerks durch Wachstum bei der Frachtabwicklung und den Schiffsanläufen. Das Volumen nicht containerisierter Ladung in Subic Bay wuchs 2025 um 47 %, und die Anläufe ausländischer Schiffe stiegen um 17 %. Der Bau des neuen internationalen Containerhafens von Cebu begann im Februar 2025, mit einem geplanten 500-Meter-Kai für zwei Schiffe mit 2.000 TEU und einer angestrebten Fertigstellung Mitte 2028. Die gemeldeten Gewinne von Subic betreffen nicht containerisierte Ladung im Jahr 2025, während das Projekt in Cebu für ausländische Container konzipiert ist. Diese Ladungsunterscheidung gibt Versendern nicht containerisierter Ladung eine andere Gateway-Proposition als Container-Kunden, die auf das Cebu-Terminal warten.
Regulatorischer Rahmen und Ausblick
Aus der Perspektive eines Drittlogistikbetreibers vergleichen die ausgewählten Jurisdiktionen nationale Zoll- und Handelsregeln mit den Straßennutzungsregelungen in Metro Manila und Naga City, Cebu. Die nationale Spalte regelt die Importabwicklung und Handelserleichterung, während lokale Spalten den Lkw-Zugang und die Routenkonformität bestimmen. Die Bewertungen spiegeln wider, wie sich diese Regeln auf die Kostenprognostizierbarkeit, Bewegungsfenster und administrative Kontinuität auswirken.
Regulatorische Tabelle
| Entscheidungsfaktor | Philippinen | Metro Manila | Cebu |
|---|---|---|---|
| Zuständige Behörde | Zollbehörde, mit DOF und DICT für Handelssysteme | MMDA und Metro Manila Council | Verkehrsmanagementbehörde der Stadt Naga |
| Wesentliche Instrumente oder Ausrichtung | CMO 02-2025; Pilotprojekt für ein nationales Single Window mit Einführung 2026–2028; Importeurakkreditierung auf 3 Jahre verlängert | Resolution 26-07 Lkw-Fahrverbot und Nummernschildregelungsausnahmen für Kraftstoff und lebensnotwendige Güter | Verkehrsmanagement-Kodex-Verordnung 2018-007 in der durch Verordnung 2020-44 geänderten Fassung |
| Kommerzielle Auswirkung | Standardisierte Off-Dock-Gebühren, digitales Onboarding und längere Akkreditierung mit jährlicher Compliance | Berechtigte Kraftstoff- und lebensnotwendige Gütertransporte können während der Beschränkungen operieren; andere Fracht bleibt eingeschränkt | Lokale Routen- und Verstoßkonformität mit Strafen für Ersttäter |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Die nationale Attraktivität ist hoch und die Richtung ist Verbesserung, angesichts standardisierter Off-Dock-Gebühren, einer 3-jährigen Importeurakkreditierung mit jährlicher Compliance-Pflicht innerhalb von 30 Tagen nach jedem Jahrestag und stufenweisem digitalem Onboarding. Das Pilotprojekt für das nationale Single Window begann im Juni 2026, mit 72 Behörden, die für ein stufenweises Onboarding von 2026 bis 2028 vorgesehen sind.[2] Metro Manila ist mittel ohne Änderung, da Resolution 26-07 Ausnahmen für Kraftstoff-Lkw und berechtigte Fahrzeuge für lebensnotwendige Güter innerhalb allgemeiner Lkw-Beschränkungen bekräftigte. Naga City, Cebu, ist mittel ohne Änderung, da der geänderte Verkehrsmanagement-Kodex lokale Compliance-Verpflichtungen auferlegt und keinen angekündigten Übergang vorsieht.
Wertschöpfungskettenstufen
Die Kette verläuft von der Terminalabwicklung über Spedition, Fernverkehr, Lagerhaltung bis zur KEP-Zustellung. Jede Stufe erfasst eine andere Lieferantengebühr und sieht sich einer eigenen betrieblichen Einschränkung gegenüber. Resilienzmaßnahmen verlagern Kapazitäten, Routengestaltung und Ausrüstung um diese Engpässe herum.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Hafen- und Terminalabwicklung | Terminalbetreiber wie Asian Terminals und ICTSI | Stauerei-, Arrastre-, Lager-, Logistik- und Sonderdienstleistungsgebühren | Kai-, Hof- und Torstau bei hohem Durchsatz | Hybridkräne, Terminalzugmaschinen und zusätzliche Umschlagskapazität |
| Frachtspedition und Zoll | Frachtspediteure, Zollmakler wie AAI Worldwide Logistics, Kuehne+Nagel und Royal Cargo | Speditionsmarge, Zollmaklerei, Dokumentations- und Projektfrachtkoordinationsgebühren | Fragmentierte Dokumente und multimodale Übergaben | Integrierte Luft-, See-, Straßen- und Zollabwicklung |
| Multimodaler Fernverkehr | Multimodale Kontraktlogistikdienstleister, inländische Schifffahrtsbetreiber wie FAST Logistics, 2GO Group und IRIS Lines | See-, Straßen- und multimodale Transportgebühren, Konsolidierungs- und Projektbewegungsgebühren | Inselroutenlücken, Lkw-Beschränkungen und Leerrepositionierung | Neue Inlandsrouten und Elektroflotten, die während der Lkw-Sperrzeiten operieren |
| Lagerhaltung und Kontraktlogistik | Kontraktlogistikbetreiber, Lageranbieter wie DHL Supply Chain Philippines, FAST Logistics und Royal Cargo | Lager-, Fulfillment-, Cross-Docking-, Abwicklungs- und Vertragsmanagementgebühren | Kapazitäts-, Arbeits- und Durchsatzengpässe in dichten Korridoren | Lagerautomatisierung und erweiterte Palettenkapazität |
| KEP und Zustellung auf der letzten Meile | Kurier-, Fulfillment- und Paketbetreiber wie Ninja Van Philippines und 2GO Express | Paket-, Teilladungs-, Fulfillment-, Abholungs- und Zustellgebühren | Dichte auf der letzten Meile, Abgabefristen und Variabilität bei der Inselzustellung | Landesweiter Lkw-Einsatz sowie Teilladungs- und Fulfillment-Netzwerke |
| Quelle: Mordor Intelligence | ||||
Der konsolidierte Serviceerlös von Asian Terminals im Jahr 2025 stammte hauptsächlich aus der Stauerei mit 45 % und dem Arrastre mit 37 %, verglichen mit 10 % aus der Lagerung und 1 % aus der Logistik. Diese Mischung platziert die Einnahmen des Terminalbetreibers primär bei der Schiffs- und landseitigen Frachtabwicklung, wobei Lagerung und Logistik kleinere Anteile beisteuern. Ein Käufer, der eine End-to-End-Distribution anstrebt, benötigt daher einen Vertrag, der diese Abwicklungsdienstleistungen mit dem nachgelagerten Transport verbindet, anstatt eine Terminalgebühr als Zahlung für die gesamte Lieferung zu behandeln.
Wettbewerbslandschaft
Der Wettbewerb erstreckt sich auf integrierte Transportgruppen, Kuriernetzwerke, Kontraktlogistikbetreiber und Spediteure, wobei SM Investments Corp. durch das Transport- und Vertriebsgeschäft der 2GO Group vertreten ist. LBC Express Holdings, Inc. bedient Privat- und Geschäftskunden durch inländische und internationale Kurier- und Speditionsdienstleistungen per Luft, See und Straße. Das Manila Gateway von DHL Group's DHL Express in Parañaque wurde im Mai 2026 eingeweiht und verfügt über eine Kapazität von bis zu 2.400 Import- und 2.000 Exportpaketen pro Stunde. Royal Cargo kombiniert Spedition, Lkw-Transport, Lagerhaltung, Distribution, Zollabfertigung und Projekttransport in seinen philippinischen Operationen. DSV A/S (einschließlich Schenker) schloss die Übernahme des globalen Frachtspediteur- und Kontraktlogistikgeschäfts von DB Schenker am 30. April 2025 ab, wobei Schenker ab dem 1. Mai konsolidiert wurde.
2GO kündigte 2025 einen Plan für Routenverbesserungen und die Erweiterung von Kühlketten- und ISO-Tank-Diensten zu neuen Zielen an. Royal Cargo begann am 1. November 2025 mit der Umstellung seines 14.000-Paletten-Trockenlagers in Tunasan und plante den Vollbetrieb für den 15. Dezember 2025. Die angekündigte Routen- und Kühlkettenstrategie adressiert die Transportabdeckung, während die Tunasan-Umstellung die Trockengutlagerung betrifft. Für Versender trennt diese Unterscheidung temperatursensiblen Transport von der Trockengutlagerung bei der Definition von Verantwortlichkeiten im Rahmen eines kombinierten Logistikvertrags.
LBC meldete einen konsolidierten Bruttoumsatz von 7,22 Milliarden PHP (120,4 Millionen USD) für die sechs Monate bis Juni 2026, gegenüber 6,98 Milliarden PHP (116,4 Millionen USD) ein Jahr zuvor. Die Zahl ist der Bruttoumsatz über LBCs konsolidierte Geschäfte, die Logistik und Geldtransfer umfassen. Die Wettbewerbsrichtung wird Anbieter begünstigen, die See-, Straßen-, Luft-, Lager- und Zollübergaben in rechenschaftspflichtige Servicepakete integrieren. Die philippinischen Off-Dock-Abrechnungsregeln und das Pilotprojekt für das nationale Single Window machen Abrechnungs- und Dokumentationskompetenz neben dem Transport relevant. Ein kombinierter Transport- und Maklervertrag kann die Verantwortung für Frachtbewegung und Zolldokumentation beim selben Anbieter bündeln.
Führende Unternehmen im philippinischen Fracht- und Logistikmarkt
-
SM Investments Corp. (einschließlich 2GO Group)
-
LBC Express Holdings, Inc.
-
DHL Group
-
Royal Cargo
-
DSV A/S (einschließlich Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Philippinischer Fracht- und Logistikmarkt Unternehmen in diesem Bericht
- SM Investments Corp. (including 2GO Group)
- A.P. Moller - Maersk
- AAI Worldwide Logistics
- Air21 Global Inc.
- AP Cargo
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S (Including Schenker)
- Fast Logistics
- FedEx
- JRS Business Corporation
- Kuehne+Nagel
- LBC Express Holdings, Inc.
- LF Global Logistics Solutions, Inc.
- Mitsui O.S.K. Lines, Ltd.
- Ninja Van Group (Including Ninja Van Philippines)
- NYK (Nippon Yusen Kaisha) Line
- Orient Freight
- Royal Cargo
- United Parcel Service of America, Inc. (UPS)
Wesentliche Chancen für Marktteilnehmer
Kurzfristige Möglichkeiten konzentrieren sich auf noch nicht vergebene Infrastrukturkonzessionen, regionale Einzelhandelsexpansion, Ansiedlernachfrage und vorübergehende Kostenentlastung. Jede Zeile verknüpft einen offenen Käuferbedarf mit seinem Zeitplan, seiner Umsetzungsbarriere und einer machbaren Serviceantwort. Die stärksten Positionen begünstigen Anbieter, die Kapazitäten zusagen können und dabei Flexibilität bewahren, falls Projekte oder Rabatte sich verschieben.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Betrieb und Ausstattung des neuen internationalen Containerhafens Cebu | Das DOTr bereitet eine wettbewerbliche PPP-Ausschreibung für einen privaten Betreiber vor, während die Tiefbauarbeiten Mitte 2028 anvisieren | DOTr, IFC und potenzielle Hafenbetreiber | Aufbau eines Konzessionskonsortiums, das Terminalsysteme, Ausrüstung, Wartung und Inlandsverbindungen kombiniert | Die Ausschreibung wurde noch nicht gestartet oder vergeben, und der Hafen ist nicht in Betrieb | Terminalbetreiber, Ausrüstungsintegratoren und Spediteure in Zentralvisayas |
| Modernisierung des Poro Point Seehafens für containerisierte Nordluzon-Ströme | BCDA bereitet eine PPP für automatisierte Höfe, Lagererweiterung und digitales Frachtmanagement vor | BCDA, Poro Point Management Corp. und zukünftiger privater Partner | Kombination von Containerhoflayout mit Torautomatisierung, Lagerung und Straßen- oder Schienenanbindungen | Das Projekt befindet sich noch in der Vorbereitung und kein privater Betreiber wurde ausgewählt | Hafenentwickler, Terminaltechnologieunternehmen und Kontraktlogistikdienstleister in Nordluzon |
| Regionale Einzelhandelsverteilung in Visayas und Mindanao | Philippine Seven hatte rund 300 Filialen im Bau und erweiterte die Vertriebsinfrastruktur in dünn besiedelten Märkten | Philippine Seven und regionale Einzelhandelsauffüllungskäufer | Angebot gemeinsamer Verteilzentren, planmäßiger Fernverkehr und Zustellrouten auf der letzten Meile rund um neue Filialen | Genehmigungen und Stromverfügbarkeit können Eröffnungen verzögern, und kein Logistikanbieter wurde ausgewählt | Regionale Kontraktlogistikdienstleister, Lagerbetreiber und KEP-Anbieter |
| Logistikkapazität für die PEZA-Ansiedlerexpansion | PEZA genehmigte von Januar bis Juli 2026 174 Projekte, darunter 13 Logistikprojekte und prognostizierte Exporte von 5,91 Milliarden USD | Fertigungs- und Logistikansiedler in philippinischen Wirtschaftszonen | Vorpositionierung von Vertragslagerhaltung, Zollmaklerei und multimodaler Spedition vor Produktionsbeginn | Die Umwandlung von Genehmigungen in Investitionsausgaben, Einstellungen und Produktion bleibt ein Umsetzungsrisiko | Frachtspediteure, Zolllager und inländische Transportanbieter |
| Akkreditierter landwirtschaftlicher Lkw-Transport unter Mautrabattregelungen | Das DA sucht eine breitere Mautstraßenbeteiligung, während MPTC-Rabatte von 7 % bis 8 % bis zum 30. November 2026 für berechtigte akkreditierte Lkw laufen | Landwirtschaftliche Versender, akkreditierte Lkw-Fahrer und Farmlogistikkäufer | Anmeldung berechtigter Flotten, Konsolidierung von Ladungen und Optimierung von Routen während des Rabattzeitraums | Die Akkreditierung begrenzt die Berechtigung und der aktuelle Rabattzeitraum ist vorübergehend | Landwirtschaftliche Kontraktlogistikdienstleister, Lkw-Fahrer und teilnehmende Mautstraßenbetreiber |
| Quelle: Mordor Intelligence | |||||
Die Expansion von Philippine Seven im Jahr 2026 bietet die klarste kurzfristige Möglichkeit, da rund 300 Filialen im Bau waren und die Vertriebsinfrastruktur in dünneren Märkten in Visayas und Mindanao ausgebaut wurde. Filialeröffnungen erfordern Genehmigungen und ausreichende Stromversorgung, sodass Transport- und Auffüllungskapazitäten Standorten folgen sollten, die bereit sind zu handeln. Dies schafft ein standortspezifisches Serviceangebot für einen namentlich genannten Einzelhandelskäufer, während die Hafenbetriebskonzessionen in Vorbereitung sind. Lieferpakete, die an einzelne Filialeröffnungen geknüpft sind, können daher entwickelt werden, ohne Vermögenswerte an eine zukünftige Hafenkonzession zu binden.
Neueste Industrielle Entwicklungen in Philippinischer Fracht- und Logistikmarkt
- Oktober 2026: UPS eröffnete seinen Clark International Air Hub in Pampanga nach einer Investition von mehr als 80 Millionen USD, mit einer Kapazität von bis zu 15.000 Paketen pro Stunde und einem erwarteten durchschnittlichen Tagesvolumen von 46.000 Paketen.
- Mai 2026: DHL Express weihte ein Manila Gateway in Parañaque ein, das bis zu 2.400 Import- und 2.000 Exportpakete pro Stunde verarbeiten kann.
- Mai 2026: FedEx legte den Grundstein für eine Clark-Gateway-Erweiterung von mehr als 78.000 Quadratmetern, wobei der erweiterte Hub im vierten Quartal 2028 eröffnet werden soll.
Philippinischer Fracht- und Logistikmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der philippinische Fracht- und Logistikmarkt misst die jährlichen Ausgaben für ausgelagerte Bewegung, Spedition, Abwicklung, Lagerung und Mehrwertdienste für inländische Güter und Import-/Exportströme mit Bezug zu den Philippinen. Er erfasst Pakete und Fracht über Luft, Pipeline, Schiene, Straße, See, Binnenwasserstraßen, Terminals und Lagerhaltung.
Ausschlüsse aus dem Geltungsbereich: Personentransport, rein unternehmensinterne Logistikaktivitäten und eigenständige Lagerimmobilienmieten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Endverbraucherbranche
- Landwirtschaft, Fischerei und Forstwirtschaft
- Bauwesen
- Fertigung
- Öl und Gas, Bergbau und Steinbruch
- Groß- und Einzelhandel
- Sonstige
- Nach Logistikfunktion
- Kurier-, Express- und Paketdienste (KEP)
- Nach Zieltyp
- Inland
- International
- Nach Zieltyp
- Spedition
- Nach Transportmodus
- Luft
- See- und Binnenwasserstraßen
- Sonstige
- Nach Transportmodus
- Gütertransport
- Nach Transportmodus
- Luft
- Pipelines
- Schiene
- Straße
- See- und Binnenwasserstraßen
- Nach Transportmodus
- Lagerung und Lagerhaltung
- Nach Temperaturkontrolle
- Nicht temperaturgeführt
- Temperaturgeführt
- Nach Temperaturkontrolle
- Sonstige Dienstleistungen
- Kurier-, Express- und Paketdienste (KEP)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research nutzt offizielle und multilaterale Belege wie die OECD-Bewertung des philippinischen Logistikwettbewerbs für Sektorgrenzen, Erlösstruktur und regulatorische Einschränkungen, den Logistikleistungsindex der Weltbank für Zoll-, Infrastruktur- und Pünktlichkeitsindikatoren, das UNCTAD-Seeschifffahrtsprofil 2024 für Warenhandel, Transportdienstleistungshandel, Flotte und Hafenaktivität sowie die Straßenkarte des Asiatischen Entwicklungsbanktransportsektors für Straßen-, Hafen-, intermodale und städtische Konnektivitätskontexte. Diese Quellen liefern Nachfrage- und Betriebsindikatoren, die der ausgelagerten Serviceerlösgrenze des Berichts zugeordnet werden, ohne Frachttonnen oder BIP als Markterlös zu behandeln.
Jahresberichte von Unternehmen, regulatorische Einreichungen, Hafen- und Zollmitteilungen, Infrastrukturaktualisierungen und seriöse Pressemitteilungen werden zur Querprüfung von Flotten-, Lager-, Routen-, Handels-, Preis- und Projektsignalen sowie zur Kennzeichnung von Änderungen in philippinischen Korridoren verwendet. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung ist auf philippinische Versender, Frachtspediteure, Spediteure, Lager- und Fulfillment-Betreiber, Terminal- und Zollspezialisten sowie Logistikbeschaffungsleiter ausgerichtet, damit sekundäre Indikatoren anhand der Betriebspraxis überprüft werden können. Strukturierte Interviews oder Umfragen werden verwendet, um Servicedefinitionen, Streckenaktivitäten, Preis- und Volumenannahmen sowie Segmentzuordnungen zu überprüfen, wobei ungelöste Lücken für gezielte Nachverfolgung erfasst werden, anstatt sie mit nicht unterstützten Werten zu füllen. Die Ergebnisse werden über Befragtenrollen und unabhängige Betriebsindikatoren trianguliert, und Expertenprüfungen testen Prognosen auf Variablenebene.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 15 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des Anbieterserviceerlöses in USD für die Philippinen und verteilt ihn auf Endverbraucherbranchen und Logistikfunktionen anhand beobachtbarer Nachfrage- und Betriebsindikatoren. Hafenfrachtdurchsatz und inländisches Handelstonnenaufkommen verankern die Frachtaktivität, Waren-Import- und Exportwerte zeigen die Speditions- und Zollintensität an, der Bruttowertschöpfungszuwachs im Transport- und Lagerungsbereich verfolgt den Sektorimpuls, und E-Commerce- und Paketaktivitäten informieren die KEP-Nachfrage. Eine multivariate Regression setzt den Serviceerlös in Beziehung zu diesen Treibern, während exponentielle Glättung stabile kurze Reihen füllt und Szenarioanalysen Kraftstoff-, Infrastruktur-, Handels- und Wetterpfade testen. Sendungs-, Tonnen- und Paketindikatoren informieren die Nachfrage für die einzige wertbasierte Erlösprognose. Segmentanteile werden aus veröffentlichten Funktions- und Endverbraucherteilungen, Frachtindikatoren und gezielten Primärprüfungen aufgebaut. Selektive Bottom-up-Prüfungen verwenden Lieferantenaufstellungen, Kanalprüfungen und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Volumen. Lücken in diesen Prüfungen bleiben auf die unterstützten Indikatoren begrenzt und werden abgestimmt, bevor Gesamtsummen akzeptiert werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbietererlöse, Handels-, Hafendurchsatz-, Sektorleistungs-, Sendungsaktivitäts-, Anlagenkapazitäts- und Frachtratensignale und untersuchen dann Anomalien durch Quellenüberprüfungen, Einheiten- und Periodentests sowie Varianzschwellen gegenüber der vorherigen Reihe und benachbarten Segmenten. Ein zweiter Analyst überprüft Definitionen, Berechnungen, Segmentanteile, Prognosetreiber und geografische Konsistenz, und ungelöste wesentliche Abweichungen lösen eine erneute Kontaktaufnahme mit dem relevanten Befragtentyp oder eine dokumentierte Quellenaktualisierung vor der Freigabe aus. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Zoll-, Kraftstoff-, Infrastruktur-, Regulierungs-, Wetter- oder Betreiberereignis einen Input verändert, und einer neuen Überprüfung vor der Lieferung unterzogen.
Vergleich der Marktgröße des philippinischen Fracht- und Logistikmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der philippinische Fracht- und Logistikmarkt misst die jährlichen Ausgaben für ausgelagerte Bewegung, Spedition, Abwicklung, Lagerung und Mehrwertdienste für inländische Güter und Import-/Exportströme mit Bezug zu den Philippinen.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Hafenfrachtdurchsatz und inländisches Handelstonnenaufkommen verankern die Frachtaktivität, Waren-Import- und Exportwerte zeigen die Speditions- und Zollintensität an, der Bruttowertschöpfungszuwachs im Transport- und Lagerungsbereich verfolgt den Sektorimpuls, und E-Commerce- und Paketaktivitäten informieren die KEP-Nachfrage.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,16 Milliarden USD (2027) | |
| Globales Logistikforschungsunternehmen A | 12,48 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 27,3 % unter dem Wert dieses Berichts für 2027 von 17,16 Milliarden USD, 2 Jahre später. Sein veröffentlichter Logistik- und Lagerungsumfang listet Frachttransport, Spedition, Kontraktlogistik und Lagerhaltung sowie Kurier- oder Zustellung auf der letzten Meile auf, enthält jedoch keinen separaten Pool für sonstige Dienstleistungen, den der Bericht für Terminal-, Zoll-, Versicherungs- und Mehrwertdienste zählt. |
| Syndizierter Marktherausgeber B | 15,26 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 11,1 % unter dem Wert dieses Berichts für 2027 von 17,16 Milliarden USD, 2 Jahre später. Seine veröffentlichte Funktionsabdeckung listet Frachttransport, Frachtspedition, Lagerhaltung und Lagerung sowie Sonstiges auf, lässt jedoch eine eigenständige Kurier-, Express- und Paketfunktion aus, was eine dokumentierte engere Servicegrenze ergibt. |
Die Analysten von Mordor Intelligence triangulieren Anbietererlöse, Handels-, Hafendurchsatz-, Sektorleistungs-, Sendungsaktivitäts-, Anlagenkapazitäts- und Frachtratensignale und untersuchen dann Anomalien durch Quellenüberprüfungen, Einheiten- und Periodentests sowie Varianzschwellen gegenüber der vorherigen Reihe und benachbarten Segmenten.
Im Bericht beantwortete Schlüsselfragen
Was sind die Größe und die Wachstumsaussichten des philippinischen Fracht- und Logistikmarkts?
Der Markt beträgt 17,16 Milliarden USD im Jahr 2027 und wird voraussichtlich bis 2032 22,41 Milliarden USD erreichen, mit einer CAGR von 5,48 % während 2027–2032.
Was treibt die Paket- und Frachtnachfrage an?
Der philippinische E-Commerce-GMV stieg von 20 Milliarden USD im Jahr 2024 auf 24 Milliarden USD im Jahr 2025. Die Build-Better-More-Leitprojektpipeline wuchs von 186 auf 207 Projekte.
Welche Endverbraucherbranche führt die Logistiknachfrage an?
Groß- und Einzelhandel entfiel 2026 auf einen Anteil von 31,1 % und wird voraussichtlich mit einer CAGR von 6,1 % während 2027–2032 am schnellsten wachsen.
Welche Unternehmen erweitern ihre Logistikkapazitäten?
UPS eröffnete seinen Clark-Hub im Oktober 2026 mit einer Kapazität von 15.000 Paketen pro Stunde. DHL Express weihte im Mai 2026 ein Gateway in Parañaque ein.
Welche Herausforderung prägt den Sektorausblick?
Manila verzeichnete 2025 eine Stauquote von 57 % und 143 verlorene Stunden während der Stoßzeiten. Die Insellogistikkosten wurden mit rund 27,5 % des Umsatzes angegeben.
Wie unterscheiden sich Clark und Cebu als Logistik-Gateways?
Clark verfügt über einen in Betrieb befindlichen UPS-Express-Hub mit einem erwarteten Tagesvolumen von 46.000 Paketen. Der neue Containerhafen von Cebu begann im Februar 2025 mit dem Bau und ist für zwei Schiffe mit 2.000 TEU geplant.