
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 285.26 Millionen US-Dollar |
| Marktgröße (2027) | 296.38 Millionen US-Dollar |
| Marktgröße (2032) | 358.85 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.90 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des philippinischen Marktes für Diabetes-Medikamente durch Mordor Intelligence
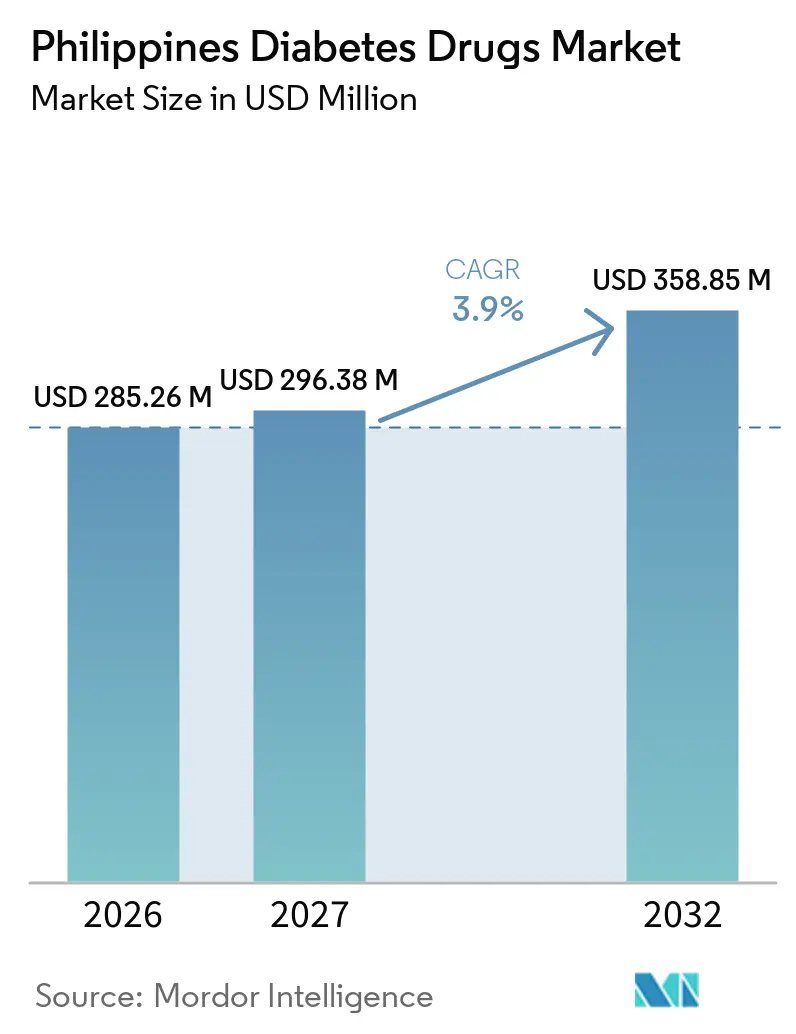
Die Größe des Philippinen Diabetes-Medikamente Marktes wurde im Jahr 2026 auf 285,26 Millionen USD geschätzt und soll von 296,38 Millionen USD im Jahr 2027 auf 358,85 Millionen USD bis 2032 wachsen, bei einer CAGR von 3,9 % während des Prognosezeitraums (2027–2032).
COVID-19 ist eine neuartige Erkrankung, die durch einen SARS-CoV-2-Virusstamm verursacht wird. Die meisten mit dem Virus infizierten Personen entwickeln eine leichte bis mittelschwere Atemwegserkrankung und erholen sich ohne besondere Behandlung. Ältere Menschen und Personen mit Grunderkrankungen wie Diabetes, Bluthochdruck, Herzerkrankungen, Lungenerkrankungen, Fettleibigkeit und Krebs haben ein höheres Risiko, schwere Erkrankungen zu entwickeln. Das Virus dringt in mehrere Zellen des Körpers ein, einschließlich Herz und Lunge, und verursacht entzündliche Veränderungen, die zu Entzündungen und Multiorganschäden führen. Diabetes und systemische Entzündungen wurden miteinander in Verbindung gebracht. Studien zufolge zeigten Diabetespatienten einen erhöhten Vireneintritt, eine verminderte Immunantwort, eine geringere Viruselimination und dysregulierte Entzündungsmarker.
Diabetespatienten haben möglicherweise dasselbe Risiko, sich mit COVID-19 zu infizieren, wie Menschen ohne Diabetes. Menschen mit Diabetes haben jedoch aufgrund der wesentlichen Merkmale der Erkrankung ein höheres Risiko für Krankenhausaufenthalte, Aufnahmen auf der Intensivstation, schwere Folgeerkrankungen und Sterblichkeit nach einer COVID-19-Erkrankung.
Im Hinblick auf Arzneimittel entfällt auf das Insulinsegment ein erheblicher Anteil am Philippinen Diabetes-Medikamente Markt, was die wachsende Abhängigkeit des Landes von pharmakologischen Interventionen zur Diabetesbehandlung widerspiegelt. Der Markt ist durch Bemühungen zur Verbesserung der Erschwinglichkeit und Verfügbarkeit von Insulin gekennzeichnet, insbesondere da ein erheblicher Teil der Gesundheitsausgaben durch Eigenzahlungen finanziert wird. Regierungsinitiativen zur Ausweitung des Zugangs zu unentbehrlichen Arzneimitteln sowie die zunehmende Beteiligung multinationaler Pharmaunternehmen unterstützen die Verbreitung von Insulinprodukten auf den Philippinen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Orale Antidiabetika haben im aktuellen Jahr den höchsten Marktanteil
Die Diabetesversorgung auf den Philippinen ist aufgrund unzureichender Ressourcen, staatlicher Unterstützung und wirtschaftlicher Rahmenbedingungen eingeschränkt. Im Bereich der Prävention deckt das nationale Versicherungssystem keine umfassende Diabetesversorgung ab, und private Versicherungsunternehmen bieten nur eine begrenzte Diabetesabdeckung. Infolgedessen sind die meisten Patienten gezwungen, Kosten wie Laboruntersuchungen und tägliche Medikamente selbst zu tragen.
Das Segment der oralen Antidiabetika profitiert von der weit verbreiteten Nutzung von Gemeinschaftsapotheken als erste Anlaufstelle für viele Diabetespatienten auf den Philippinen. Angesichts der finanziellen Belastung durch das langfristige Krankheitsmanagement bleiben kosteneffektive orale Therapien für einen Großteil der Bevölkerung die bevorzugte Behandlungsoption. Die zunehmende Verfügbarkeit von generischen Antidiabetika unterstützt die Segmentexpansion sowohl in städtischen als auch in ländlichen Märkten zusätzlich.
Wachsende Diabetespopulation auf den Philippinen
Diabetes ist eine komplexe Erkrankung, die durch erhöhte Blutzuckerwerte infolge einer gestörten Insulinsynthese und -wirkung gekennzeichnet ist. Insulin ist ein Pankreashormon, das den Blutzuckerspiegel reguliert. Unkontrollierter Diabetes kann zu Herzinfarkt, Schlaganfall, Beinamputation, Erblindung und Nierenversagen führen. Laut Statistiken des DOST-FNRI sind etwa 14,2 % der Bevölkerung von Prädiabetes betroffen. Werden Diabetes und Prädiabetes zusammengefasst, weist jeder fünfte Filipino abnormale Blutzuckerwerte auf.
Auf den Philippinen bestehen erhebliche Hindernisse im Gesundheitswesen, darunter eine begrenzte Gesundheitsfinanzierung, die zu hohen Eigenleistungen und einem fragmentierten Überweisungssystem von der Allgemeinversorgung zu spezialisierten Versorgungseinheiten führt. Die Identifizierung und Beseitigung dieser Hindernisse ist entscheidend für die Lösung des Problems beim Zugang zu Insulin und Diabetesbehandlung im Land.
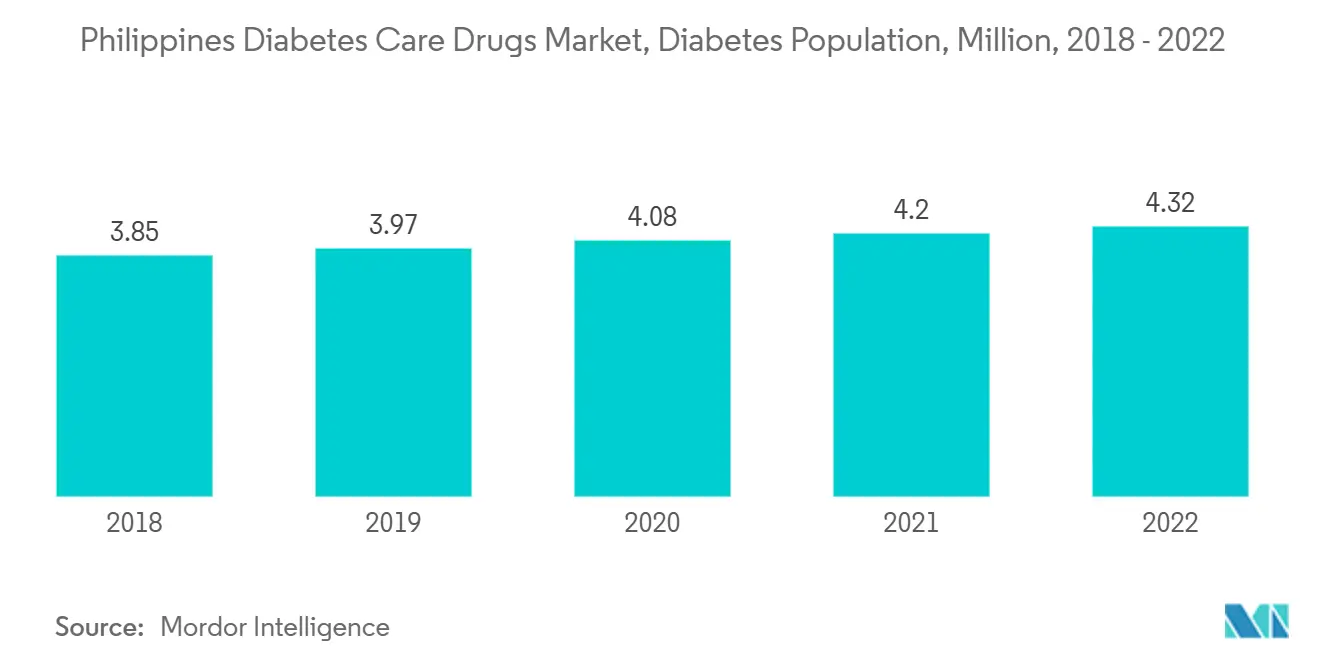
Millionen von Menschen in Ländern mit niedrigem und mittlerem Einkommen haben keinen Zugang zu Insulin und einer regelmäßigen Diabetesversorgung. Die Philippinen, ein Land mit niedrigem bis mittlerem Einkommen in Südostasien mit mehr als 4 Millionen erwachsenen Diabetikern, sind mit diesem Problem vertraut.
Die oben genannten Faktoren dürften das Marktwachstum im Prognosezeitraum daher vorantreiben.

Wettbewerbslandschaft
Marktkonzentration
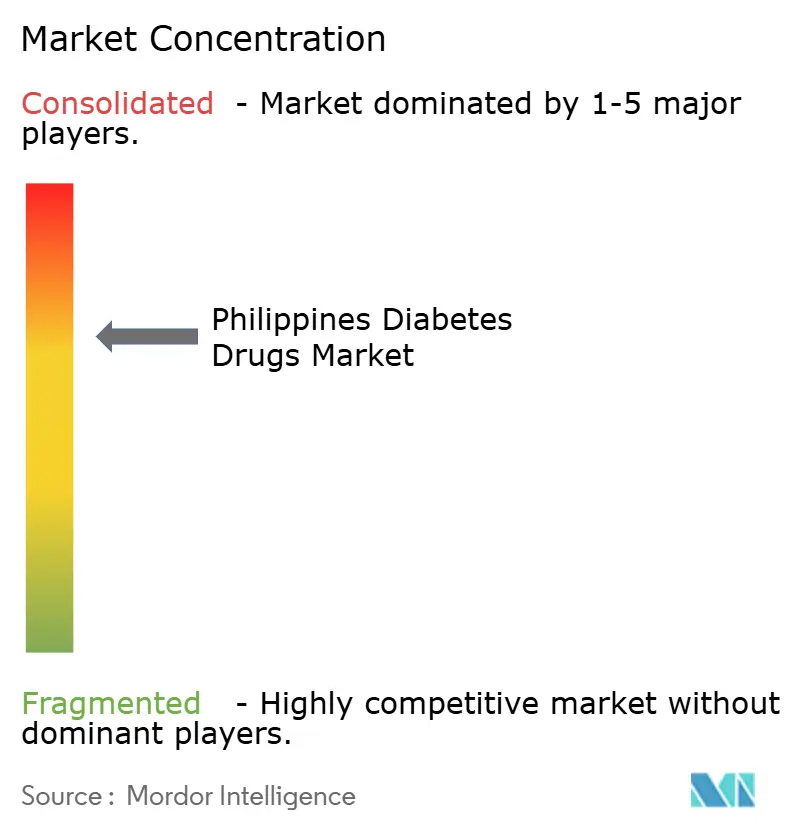
Der Philippinen Diabetes-Medikamente Markt ist durch die Präsenz multinationaler Pharmaunternehmen neben inländischen und regionalen Generikahersteller gekennzeichnet. Der Wettbewerb wird durch Bemühungen zur Verbesserung der Erschwinglichkeit und Zugänglichkeit von Diabetesmedikamenten angetrieben, da ein erheblicher Anteil der Gesundheitsausgaben im Land weiterhin durch Eigenzahlungen gedeckt wird. Die Marktteilnehmer erweitern ihre Reichweite über Krankenhausapotheken, Einzelhandelsapothekenketten und Gemeinschaftsapotheken, um die Produktverfügbarkeit sowohl in städtischen als auch in ländlichen Gebieten zu stärken. Darüber hinaus konzentrieren sich Unternehmen zunehmend auf Generika-Formulierungen, Patientenunterstützungsprogramme und strategische Partnerschaften mit Gesundheitsdienstleistern, um die Marktdurchdringung zu verbessern und der wachsenden Diabetesbelastung auf den Philippinen zu begegnen.
Marktführer der philippinischen Diabetes-Medikamenten-Branche
-
Eli Lilly
-
Boehringer Ingelheim
-
AstraZeneca
-
Sanofi
-
Novo Nordisk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Philippinischer Markt für Diabetes-Medikamente Unternehmen in diesem Bericht
- Takeda Pharmaceuticals
- Novo Nordisk
- Pfizer
- Eli Lilly and Company
- Janssen
- Astellas Pharma
- Boehringer Ingelheim
- Merck
- AstraZeneca
- Bristol-Myers Squibb
- Novartis
- Sanofi
Lesen Sie die Analyse der Philippinischer Markt für Diabetes-Medikamente-Unternehmen
Neueste Industrielle Entwicklungen in Philippinischer Markt für Diabetes-Medikamente
- März 2023: Die Zulassung von Brolucizumab durch die philippinische Behörde für Lebensmittel und Arzneimittel (FDA) zur Behandlung von Sehbeeinträchtigungen infolge eines diabetischen Makulaödems (DME) ist ein bedeutender Meilenstein. DME ist eine häufige mikrovaskuläre Komplikation bei Diabetespatienten, die das Sehvermögen erheblich beeinträchtigen und potenziell zur Erblindung führen kann. Dieser Meilenstein ist besonders bedeutsam für Personen im erwerbsfähigen Alter mit DME, da diese aufgrund des Managements verschiedener diabetesbedingter Erkrankungen häufig Schwierigkeiten bei der Therapietreue haben.
- November 2022: Die Centers for Disease Control and Prevention (CDC) eröffneten 2022 ein Büro auf den Philippinen, um bestehende Partnerschaften mit dem philippinischen Gesundheitsministerium (DOH) zu stärken und auszubauen. Die CDC unterstützt das DOH bei der Förderung eines breiten Spektrums an gesundheitlichen Prioritäten, einschließlich der Stärkung der globalen Gesundheitssicherheit in Asien.
Umfang des Berichts über den philippinischen Markt für Diabetes-Medikamente
Diabetes oder Diabetes mellitus beschreibt eine Gruppe von Stoffwechselerkrankungen, die durch einen hohen Blutzuckerspiegel bei einer Person gekennzeichnet sind. Bei Diabetes produziert der Körper entweder nicht genug Insulin, oder die Körperzellen reagieren nicht richtig auf Insulin, oder beides trifft zu. Der philippinische Markt für Diabetes-Pflegemedikamente ist nach Medikamenten segmentiert. Der Bericht bietet den Wert (in USD) und das Volumen (in Einheiten) für die oben genannten Segmente.
Segmentierungsübersicht
Orale Antidiabetika
| Biguanide | Metformin |
| Alpha-Glucosidase-Inhibitoren | Alpha-Glucosidase-Inhibitoren |
| Dopamin-D2-Rezeptoragonist | Bromocriptin |
| SGLT-2-Inhibitoren | Invokana (Canagliflozin) |
| Jardiance (Empagliflozin) | |
| Farxiga/Forxiga (Dapagliflozin) | |
| Suglat (Ipragliflozin) | |
| DPP-4-Inhibitoren | Onglyza (Saxagliptin) |
| Tradjenta (Linagliptin) | |
| Vipidia/Nesina (Alogliptin) | |
| Galvus (Vildagliptin) | |
| Sulfonylharnstoffe | Sulfonylharnstoffe |
| Meglitinide | Meglitinide |
Insuline
| Basalinsuline oder langwirksame Insuline | Lantus (Insulin Glargin) |
| Levemir (Insulin Detemir) | |
| Toujeo (Insulin Glargin) | |
| Tresiba (Insulin Degludec) | |
| Basaglar (Insulin Glargin) | |
| Bolusinsuline oder schnellwirksame Insuline | NovoRapid/Novolog (Insulin Aspart) |
| Humalog (Insulin Lispro) | |
| Apidra (Insulin Glulisin) | |
| Traditionelle Humaninsuline | Novolin/Actrapid/Insulatard |
| Humulin | |
| Insuman | |
| Biosimilar-Insuline | Insulin-Glargin-Biosimilars |
| Humaninsulin-Biosimilars |
Kombinationspräparate
| Insulinkombinationen | NovoMix (Zweiphasiges Insulin Aspart) |
| Ryzodeg (Insulin Degludec und Insulin Aspart) | |
| Xultophy (Insulin Degludec und Liraglutid) | |
| Orale Kombinationen | Janumet (Sitagliptin und Metformin) |
Nicht-insulinhaltige injizierbare Medikamente
| GLP-1-Rezeptoragonisten | Victoza (Liraglutid) |
| Byetta (Exenatid) | |
| Bydureon (Exenatid) | |
| Trulicity (Dulaglutid) | |
| Lyxumia (Lixisenatid) | |
| Amylin-Analogon | Symlin (Pramlintid) |
| Orale Antidiabetika | Biguanide | Metformin |
| Alpha-Glucosidase-Inhibitoren | Alpha-Glucosidase-Inhibitoren | |
| Dopamin-D2-Rezeptoragonist | Bromocriptin | |
| SGLT-2-Inhibitoren | Invokana (Canagliflozin) | |
| Jardiance (Empagliflozin) | ||
| Farxiga/Forxiga (Dapagliflozin) | ||
| Suglat (Ipragliflozin) | ||
| DPP-4-Inhibitoren | Onglyza (Saxagliptin) | |
| Tradjenta (Linagliptin) | ||
| Vipidia/Nesina (Alogliptin) | ||
| Galvus (Vildagliptin) | ||
| Sulfonylharnstoffe | Sulfonylharnstoffe | |
| Meglitinide | Meglitinide | |
| Insuline | Basalinsuline oder langwirksame Insuline | Lantus (Insulin Glargin) |
| Levemir (Insulin Detemir) | ||
| Toujeo (Insulin Glargin) | ||
| Tresiba (Insulin Degludec) | ||
| Basaglar (Insulin Glargin) | ||
| Bolusinsuline oder schnellwirksame Insuline | NovoRapid/Novolog (Insulin Aspart) | |
| Humalog (Insulin Lispro) | ||
| Apidra (Insulin Glulisin) | ||
| Traditionelle Humaninsuline | Novolin/Actrapid/Insulatard | |
| Humulin | ||
| Insuman | ||
| Biosimilar-Insuline | Insulin-Glargin-Biosimilars | |
| Humaninsulin-Biosimilars | ||
| Kombinationspräparate | Insulinkombinationen | NovoMix (Zweiphasiges Insulin Aspart) |
| Ryzodeg (Insulin Degludec und Insulin Aspart) | ||
| Xultophy (Insulin Degludec und Liraglutid) | ||
| Orale Kombinationen | Janumet (Sitagliptin und Metformin) | |
| Nicht-insulinhaltige injizierbare Medikamente | GLP-1-Rezeptoragonisten | Victoza (Liraglutid) |
| Byetta (Exenatid) | ||
| Bydureon (Exenatid) | ||
| Trulicity (Dulaglutid) | ||
| Lyxumia (Lixisenatid) | ||
| Amylin-Analogon | Symlin (Pramlintid) | |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der philippinische Markt für Diabetes-Pflegemedikamente?
Die Größe des Philippinen Diabetes-Versorgungsmedikamente Marktes soll im Jahr 2026 285,26 Millionen USD erreichen und mit einer CAGR von 3,9 % auf 358,85 Millionen USD bis 2032 wachsen.
Wie groß ist der Philippinen Diabetes-Versorgungsmedikamente Markt im Jahr 2027?
Im Jahr 2027 wird die Größe des Philippinen Diabetes-Versorgungsmedikamente Marktes voraussichtlich 296,38 Millionen USD erreichen.
Wer sind die wichtigsten Akteure auf dem philippinischen Markt für Diabetes-Pflegemedikamente?
Eli Lilly, Boehringer Ingelheim, AstraZeneca, Sanofi und Novo Nordisk sind die wichtigsten auf dem philippinischen Markt für Diabetes-Pflegemedikamente tätigen Unternehmen.
Welche Jahre deckt dieser Philippinen Diabetes-Versorgungsmedikamente Markt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des Philippinen Diabetes-Versorgungsmedikamente Marktes auf 274,55 Millionen USD geschätzt. Der Bericht deckt die historische Marktgröße des Philippinen Diabetes-Versorgungsmedikamente Marktes für die Jahre 2021, 2022, 2023, 2024, 2025 und 2026 ab. Der Bericht prognostiziert außerdem die Marktgröße des Philippinen Diabetes-Versorgungsmedikamente Marktes für die Jahre 2027, 2028, 2029, 2030, 2031 und 2032.