
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.67 Milliarden US-Dollar |
| Marktgröße (2026) | 1.74 Milliarden US-Dollar |
| Marktgröße (2031) | 2.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Raffinerie-Katalysatoren Marktanalyse von Mordor Intelligence
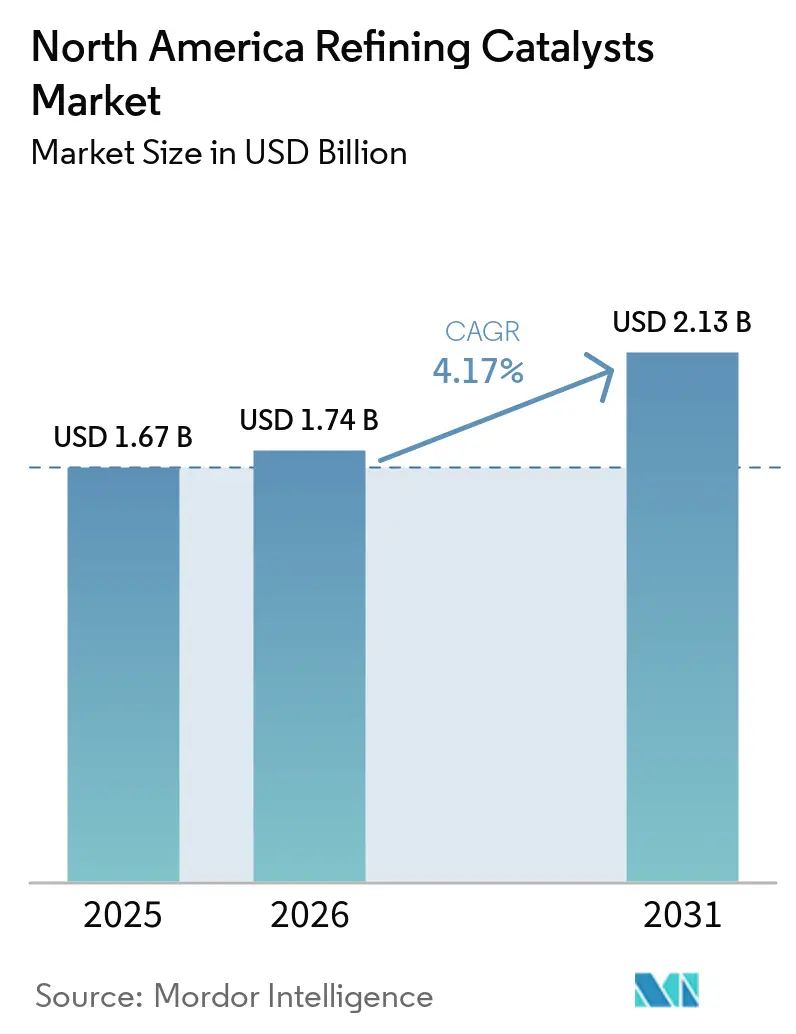
Die Nordamerika Raffinerie-Katalysatoren Marktgröße wurde im Jahr 2025 auf 1,67 Milliarden USD geschätzt und wird voraussichtlich von 1,74 Milliarden USD im Jahr 2026 auf 2,13 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,17 % während des Prognosezeitraums (2026–2031). Die Vereinigten Staaten bleiben das regionale Nachfragezentrum, da ihr umfangreiches Raffineriesystem über erhebliche Fluid-Catalytic-Cracking- (FCC) und Hydroprocessing-Kapazitäten verfügt. Standorte an der Golfküste in Texas und Louisiana bleiben bedeutend, da sie Zugang zu Rohölversorgung, Exportterminals und petrochemischer Infrastruktur kombinieren. Strengere Schwefelvorschriften, Raffineriemodernisierungen und die Co-Verarbeitung erneuerbarer Einsatzstoffe stützen den Nordamerika Raffinerie-Katalysatoren Markt. Metallkostenvolatilität und verzögerte Wartungsarbeiten können Katalysatorkäufe zwischen Quartalen verschieben, selbst wenn der zugrunde liegende Betriebsbedarf bestehen bleibt. Lieferanten reagieren durch technischen Service, spezialisierte Formulierungen und Portfolioerweiterungen in den Bereichen Raffination und Anwendungen für erneuerbare Kraftstoffe.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Zeolithe im Jahr 2025 einen Marktanteil von 32,67 % am Nordamerika Raffinerie-Katalysatoren Markt und werden voraussichtlich bis 2031 mit einer CAGR von 4,36 % wachsen.
- Nach Prozess hielt Fluid Catalytic Cracking im Jahr 2025 einen Marktanteil von 38,14 % am Nordamerika Raffinerie-Katalysatoren Markt, während Hydrocracken voraussichtlich bis 2031 mit einer CAGR von 4,71 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 76,52 % am Nordamerika Raffinerie-Katalysatoren Markt und werden voraussichtlich bis 2031 mit einer CAGR von 4,55 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Schwefel- und Kraftstoffqualitätsstandards | +1.1% | Vereinigte Staaten (EPA Tier 3), Kanada (ECCC-Kraftstoffqualitätsvorschriften) | Langfristig (≥ 4 Jahre) |
| Raffineriemodernisierung und Debottlenecking von Sekundäreinheiten | +0.9% | Vereinigte Staaten (Golfküste, Mittlerer Westen), Kanada | Mittelfristig (2–4 Jahre) |
| Verarbeitung schwererer und stärker verunreinigter Rohöle | +0.7% | Vereinigte Staaten (Golfküste), Kanada (Ölsand-Einsatzstoffkorridore) | Mittelfristig (2–4 Jahre) |
| Co-Verarbeitung von erneuerbarem Diesel und nachhaltigem Flugkraftstoff | +0.6% | Vereinigte Staaten (Kalifornien, Golfküste), Kanada | Langfristig (≥ 4 Jahre) |
| FCC-Ausbeute-Optimierung und petrochemische Integration | +0.4% | Vereinigte Staaten (Golfküste, Mittlerer Westen), Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Schwefel- und Kraftstoffqualitätsstandards
Das Tier-3-Benzinprogramm der Environmental Protection Agency schreibt einen jährlichen Durchschnittsschwefellimit von 10 Gewichts-ppm für in den Vereinigten Staaten geliefertes Benzin vor[1]. Fluid-Catalytic-Cracking-Naphtha bildete einen großen Teil des Benzinpools und trug einen erheblichen Anteil des Benzinschwefels bei, was die Hydroverarbeitung in der Fluid-Catalytic-Cracking-Anlage zu einem wichtigen Compliance-Punkt machte. Eine Erhöhung der Hydrotreater-Intensität kann Olefine reduzieren und die Oktanzahl senken, was teurere Blendingkomponenten erfordern kann. Dieses Betriebsgleichgewicht stützt die Nachfrage nach Katalysatoren, die die Aktivität verbessern und gleichzeitig die Selektivität erhalten. Viele US-amerikanische Raffinerien verließen sich auf Fluid-Catalytic-Cracking-Benzin-Nachbehandler ohne einen Einsatzstoff-Vorbehandler, was sie stärker exponierte, als die Kraftstoffspezifikationen strenger wurden. Compliance-Kosten schaffen auch einen Anreiz, die Schwefelleistung genau zu steuern, was die wiederkehrende Katalysatornachfrage im Nordamerika Raffinerie-Katalysatoren Markt stützt.
Raffineriemodernisierung und Debottlenecking von Sekundäreinheiten
Investitionen in Sekundäreinheitenkapazitäten bleiben ein Katalysatornachfragetreiber entlang der US-amerikanischen Golfküste. Valero Energy Corp. plante gezielte Upgrades, um die AVU-146-Rohöldestillationseinheit in Port Arthur, Texas, von 235.000 Barrel pro Tag (bpd) auf 260.000 bpd zu erhöhen, wobei die Arbeiten Anfang 2026 beginnen sollten. Exxon Mobil Corporation kündigte außerdem eine Rekonfiguration des Komplexes in Baytown, Texas, an, die 2028 in Betrieb gehen soll. Ein höherer Durchsatz durch bestehende Katalysatorbetten kann die Zykluslängen verkürzen und den Ersatzbedarf vorziehen. Dieser Effekt stützt den Nordamerika Raffinerie-Katalysatoren Markt, auch wenn Projekte keine neue Katalysatoreinheit hinzufügen. Wartungsaktivitäten können auch zu konzentrierten Katalysatorkäufen führen, wenn komplexe Einheiten abgeschaltet und neu befüllt werden.
Verarbeitung schwererer und stärker verunreinigter Rohöle
US-amerikanische Golfküstenraffinerien verarbeiten zunehmend schwerere, metallreichere Einsatzstoffe, was die Betriebsbelastung der Katalysatoren erhöht. Kanadisches Schweröl lieferte in den 12 Monaten bis Februar 2025 13,6 Millionen Barrel pro Monat an Golfküstenraffinerien. Die kanadische Ölsandproduktion erreichte 2024 3,3 Millionen bbl/d und sollte 2025 voraussichtlich 3,5 Millionen bbl/d erreichen. Das sich verändernde Rohölspektrum begünstigt Coker, Hydrocracker und Tiefkonversions-Entschwefelungseinheiten, die schwierigere Einsatzstoffe verarbeiten können. Eisen und Kalzium in Ölsandrohöl können die Poren von Fluid-Catalytic-Cracking-Katalysatoren blockieren und die Zugänglichkeit verringern. Eine schnellere Deaktivierung kann die Katalysatorzusatzraten erhöhen und metalltolerante Formulierungen gegenüber Standard-Nachfüllqualitäten begünstigen.
Co-Verarbeitung von erneuerbarem Diesel und nachhaltigem Flugkraftstoff
Die Co-Verarbeitung biobasierter Einsatzstoffe in bestehenden Hydrotreatern bietet einen kapitalärmeren Weg zur Produktion erneuerbarer Kraftstoffe. Die Internationale Zivilluftfahrtorganisation erkennt Co-Verarbeitung und Umrüstung als Wege an, die bestehende Raffinerieinfrastruktur für die Produktion von nachhaltigem Flugkraftstoff nutzen können[2]. Biobasierte Einsatzstoffe können Sauerstoff, Phosphor und andere Verunreinigungen einbringen, die herkömmliche Kobalt-Molybdän- und Nickel-Molybdän-Katalysatorformulierungen deaktivieren. BASF hat sein Elevolve-Portfolio für die Produktion von erneuerbarem Diesel und nachhaltigem Flugkraftstoff entwickelt. Topsoe bietet Co-Verarbeitungslösungen für Kerosin-Hydrobehandler an, die bei der Produktion von nachhaltigem Flugkraftstoff eingesetzt werden. Dieser Bedarf an verunreinigungstoleranten Schutzschichten und spezialisierten Katalysatorsystemen verlagert Käufe hin zu höherspezifizierten Qualitäten im Nordamerika Raffinerie-Katalysatoren Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Nickel-, Molybdän- und Edelmetallkosten | -0.8% | Globale Lieferketten; direkte Kostenauswirkungen in ganz Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Raffineriemargen und verzögerte Turnarounds | -0.7% | Vereinigte Staaten (Golfküste, Mittlerer Westen), Kanada | Kurzfristig (≤ 2 Jahre) |
| Kürzere Katalysatorzyklen durch Phosphor- und Alkalikontamination | -0.4% | Vereinigte Staaten (Schieferrohöle), Kanada (Ölsandrohöle) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Nickel-, Molybdän- und Edelmetallkosten
Nickel und Molybdän sind wichtige Kosteneinsatzstoffe für Nickel-Molybdän- und Kobalt-Molybdän-Hydroprocessing-Katalysatoren. Preisänderungen bei diesen Metallen können die Katalysatorpreise und Beschaffungsbudgets direkt beeinflussen. Lieferanten können rohstoffindexgebundene Vereinbarungen anstelle fester Jahrespreise verwenden, wenn sich die Einsatzstoffkosten stark bewegen. Dieser Ansatz überträgt einen Teil des Rohstoffpreisrisikos auf die Raffineriekäufer. Platin und Palladium, die in aluminiumoxidbasierten Edelmetallkatalysatoren verwendet werden, setzen Lieferanten auch einer geografisch konzentrierten Metallversorgung aus. Diese Kostenbewegungen können Margen einschränken und Kaufentscheidungen im gesamten Nordamerika Raffinerie-Katalysatoren Markt erschweren.
Volatilität der Raffineriemargen und verzögerte Turnarounds
Hohe Raffineriegewinnspannen können Betreiber dazu veranlassen, geplante Turnarounds zu verzögern, da das Abschalten einer Einheit profitablen Durchsatz opfert. Mehrere Raffinerien verschoben geplante Herbst-2026-Arbeiten auf 2027 und verzögerten damit vorübergehend Katalysatorwechsel. Verschiebungen reduzieren die kurzfristige Nachfrage, schaffen aber einen Rückstau an künftigen Ersatzaktivitäten. Verlängerte Laufzeiten unter Hochintensitätsbedingungen können das Risiko von hydrothermaler Sinterung und Metallansammlung erhöhen. Wenn Einheiten schließlich abgeschaltet werden, können Betreiber umfangreichere Katalysatorbettwechsel anstelle begrenzter Nachfüllungen benötigen. Dieses Muster kann die vierteljährliche Nachfrage für Lieferanten, die den Nordamerika Raffinerie-Katalysatoren Markt bedienen, weniger vorhersehbar machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
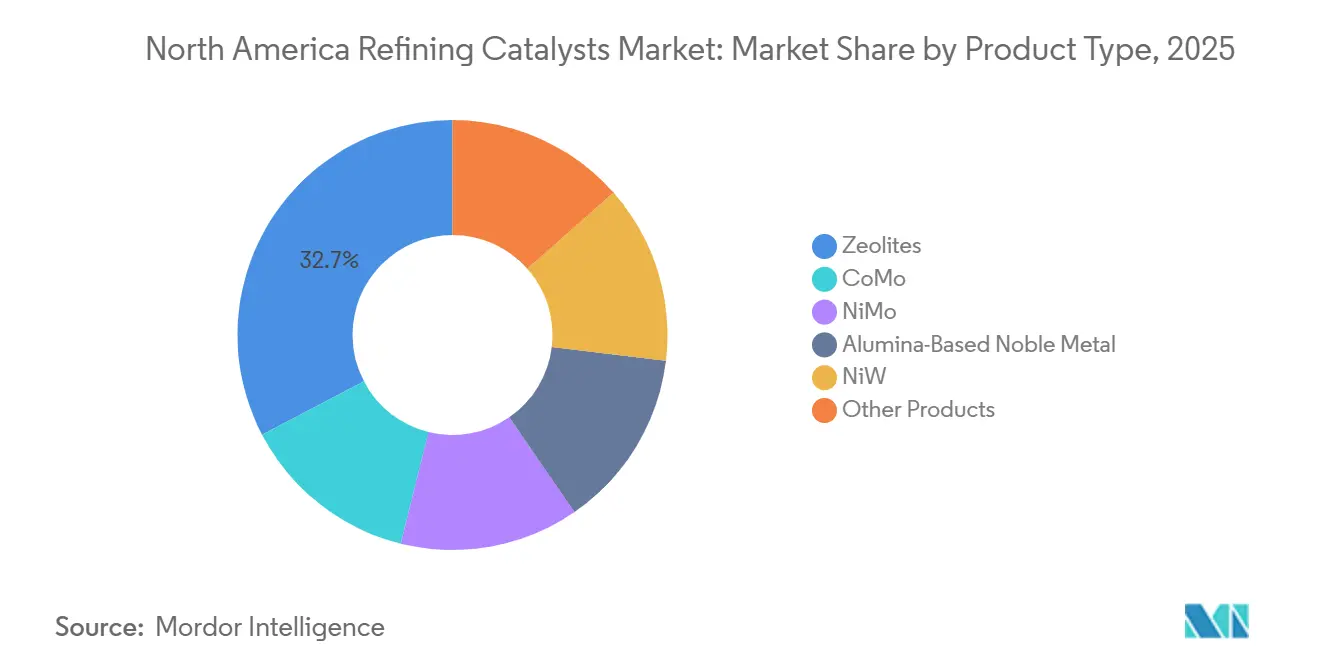
Zeolithe verankern sowohl Umsatz als auch WachstumZeolithe hielten im Jahr 2025 einen Anteil von 32,67 % am Nordamerika Raffinerie-Katalysatoren Markt, was ihre Rolle als aktive Crackkomponenten in Fluid-Catalytic-Cracking-Katalysatoren und als formselektive Materialien in Hydrocracking-Formulierungen widerspiegelt. Die Nordamerika Raffinerie-Katalysatoren Marktgröße für Zeolithe profitiert auch von der Raffinerienachfrage nach verbesserter Leistung in Crack- und Konversionseinheiten. Nickel-Molybdän-Formulierungen werden für die Tiefentschwefelung und die Destillat-Hydrobehandlung verwendet. Kobalt-Molybdän-Qualitäten werden bei der selektiven Hydroentschwefelung von Fluid-Catalytic-Cracking-Naphtha eingesetzt, wo Raffinerien die Olefinsättigung begrenzen und die Oktanzahl schützen möchten. Aluminiumoxidbasierte Edelmetallkatalysatoren dienen der selektiven Hydrierung und Reformierungsanwendungen. Ihr hoher Edelmetallgehalt begrenzt ihren Einsatz auf eine kleinere, hochpreisige Anwendungsbasis.
Zeolithe werden voraussichtlich bis 2031 mit einer CAGR von 4,36 % wachsen. Die wachsende Integration von Fluid Catalytic Cracking in petrochemische Betriebe stützt die Nachfrage nach ZSM-5-Additiven, die für eine höhere Propylenproduktion ausgelegt sind. Die Co-Verarbeitung von Bioeinsatzstoffen in Hydrocrackern erfordert auch Zeolithe mit geeigneten Porenstrukturen und hydrothermaler Stabilität. Dampf, der aus Einsatzstoff-Oxygenaten entsteht, kann unter konventionellen Betriebsbedingungen zu einer Gerüst-Dealuminierung führen. Zeolyst International bietet das Opal-Renew-Portfolio für die Nachfrage nach Katalysatoren für erneuerbare Kraftstoffe an. Ketjen berichtete, dass sein SaFeGuard-Katalysator die Zugänglichkeit des Fluid-Catalytic-Cracking-Katalysators in einem 30-tägigen Test um 77 % verbesserte, was die Relevanz von schwereinsatzstofftoleranten Formulierungen demonstriert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prozess:
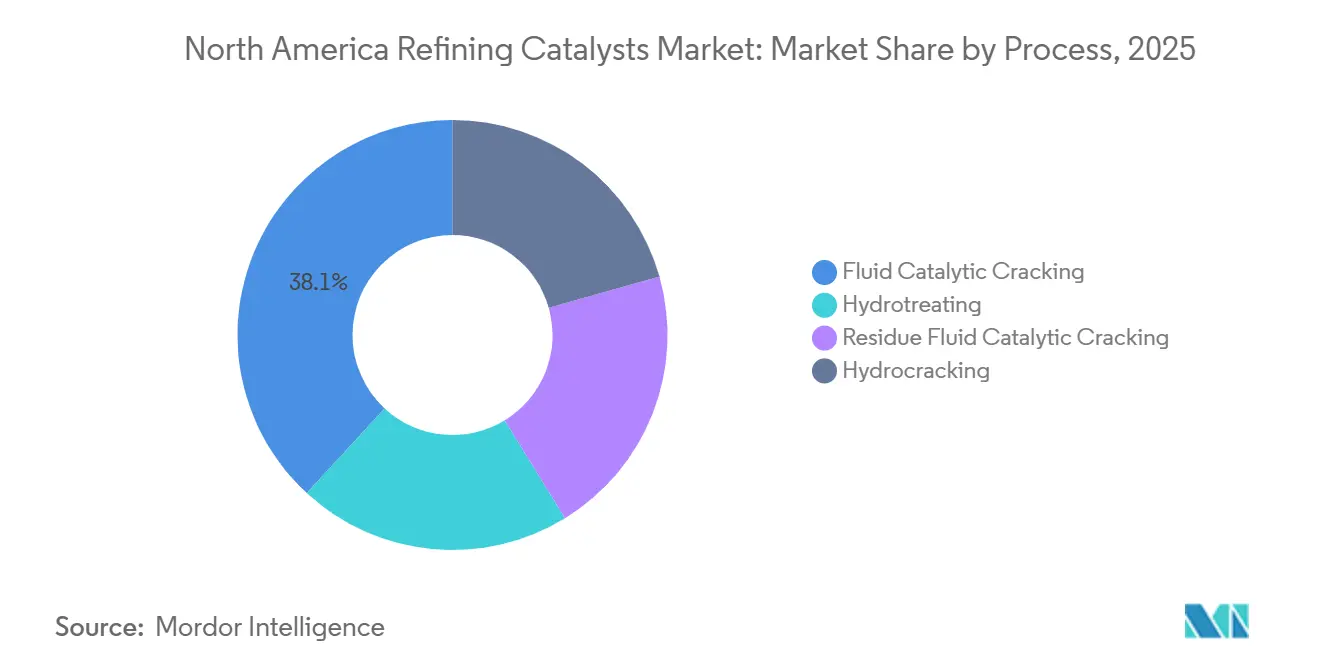
Fluid Catalytic Cracking dominiert den Umsatz, während Hydrocracken das Wachstum vorantreibtFluid Catalytic Cracking machte im Jahr 2025 38,14 % des Nordamerika Raffinerie-Katalysatoren Marktes aus. Fluid-Catalytic-Cracking-Einheiten zirkulieren und ersetzen Katalysatoren kontinuierlich in einer Wanderbettkonfiguration, was die Katalysatorbestände und den wiederkehrenden Beschaffungsbedarf erhöht. Das Ausmaß der Katalysatorprogramme in komplexen Golfküstenraffinerien kann dazu führen, dass Fluid Catalytic Cracking den größten Posten im Katalysatorbudget einer Raffinerie darstellt. Hydrobehandlung umfasst Benzin, Kerosin, Diesel, Vakuumgasöl, katalytisches Cracking-Benzin und Rückstandseinsatzstoffe. Sie profitiert von Schwefel-Compliance-Anforderungen und der Co-Verarbeitung erneuerbarer Kraftstoffe. Rückstands-Fluid-Catalytic-Cracking verarbeitet atmosphärische und Vakuumrückstände und kann bei metallreichen Einsatzstoffen eine schnellere Deaktivierung erfahren.
Hydrocracken wird voraussichtlich bis 2031 mit einer CAGR von 4,71 % wachsen. Die Nordamerika Raffinerie-Katalysatoren Branche ist auf Hydrocracken angewiesen, um Vakuumgasöl und Rückstandsströme in höherwertigeren Diesel und Kerosin umzuwandeln. Raffinerien nutzen diese Einheiten, um die Rohölschieferflexibilität zu verbessern und die Konversion schwieriger Einsatzstoffe zu vertiefen. Pemex schloss im Oktober 2025 einen Turnaround in seiner Raffinerie in Deer Park, Texas, ab, der eine 70.000-bpd-Hydrocracking-Einheit neben seinen Fluid-Catalytic-Cracking- und Coker-Einheiten umfasste. Hydrocracking-Katalysatoren erzielen typischerweise einen Aufpreis, da sie höhere Aktivmetallbeladungen und bifunktionale Zeolith-Metall-Formulierungen verwenden. Einsatzstoffkontamination erhöht auch den Wert fortschrittlicher Gradierungsstrategien und aktiverer Frischkatalysatoren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Vereinigte Staaten Markt für Raffinerie-Katalysatoren
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 76,52 % am nordamerikanischen Markt für Raffinerie-Katalysatoren und werden voraussichtlich bis 2031 mit einer CAGR von 4,55 % wachsen. Der Marktanteil der Vereinigten Staaten am nordamerikanischen Markt für Raffinerie-Katalysatoren spiegelt die umfangreiche Raffinerieinfrastruktur und die hohe Konzentration komplexer Anlagen wider. Texas und Louisiana beherbergen einen erheblichen Teil der nationalen Raffineriekapazität. Die Raffinerien an der Golfküste verarbeiten Rohöl aus den kanadischen Ölsanden, dem Permian Basin sowie importierte Schwerstromsorten. Regulatorische Verpflichtungen im Rahmen von Tier 3 und dem California Low Carbon Fuel Standard stützen die Nachfrage nach hochaktiven und langlebigen Katalysatorsorten. Valero plante den Start der Optimierung der Fluid Catalytic Cracking-Anlage in seiner Raffinerie St. Charles für das dritte Quartal 2026, während die Umrüstung der Exxon Mobil Corporation in Baytown weiterhin für einen Start im Jahr 2028 vorgesehen ist.
Kanada Markt für Raffinerie-Katalysatoren
In Kanada verarbeiten die Raffinerien schweres, schwefelreiches Ölsandöl, das pro Barrel eine höhere Katalysatoraktivität erfordert als leichte Süßölsorten. Nickel und Vanadium können die Katalysatordeaktivierung in diesen Betrieben beschleunigen. Es wird erwartet, dass die Erweiterung der inländischen Raffineriekapazität bis 2031 relativ begrenzt bleibt. Ein schwererer Einsatzstoffmix kann jedoch den Katalysatorverbrauch je Durchsatzeinheit weiter erhöhen. Natural Resources Canada stellte fest, dass integrierte Betreiber teilweise in Verarbeitungskapazitäten investieren, um inländische Absatzmärkte für die wachsende Ölsandproduktion zu schaffen.
Mexiko Markt für Raffinerie-Katalysatoren
Die Olmeca-Raffinerie von Pemex in Dos Bocas produzierte im ersten Quartal 2026 durchschnittlich 175.800 bbl/d, was unter der Auslegungskapazität von 340.000 bbl/d liegt. Der verzögerte Hochlauf schränkte die Nachfrage einer Raffinerie ein, von der erwartet worden war, dass sie den regionalen Verbrauch steigern würde. Alkylierungs- und Butanisomerisierungsanlagen hatten nach betrieblichen Rückschlägen noch keinen Vollbetrieb erreicht. Sollte Dos Bocas im Prognosezeitraum seinen geplanten Durchsatz erreichen, könnte die Konfiguration aus Fluid Catalytic Cracking und Hydrocracking eine weitere Katalysatornachfrage erzeugen. Die finanziellen Einschränkungen und die Betriebsbilanz von Pemex dämpfen die kurzfristigen Erwartungen für den nordamerikanischen Markt für Raffinerie-Katalysatoren.
Wettbewerbslandschaft
Marktkonzentration
Der Nordamerika Raffinerie-Katalysatoren Markt ist mäßig konzentriert, wobei die fünf größten Akteure Albemarle Corporation, W. R. Grace & Co.-Conn, BASF, Topsoe und Honeywell International Inc. umfassen. W. R. Grace & Co.-Conn hält das vollständige Eigentum am Advanced-Refining-Technologies-Hydroprocessing-Portfolio nach der Übernahme von Chevrons Anteil am Gemeinschaftsunternehmen. Honeywell International Inc. schloss im Juli 2026 die Übernahme des Catalyst-Technologies-Geschäfts von Johnson Matthey für 1,325 Milliarden GBP (ungefähr 1,77 Milliarden USD) ab. Die Kombination bringt die Prozesslizenzierung von Universal Oil Products (UOP) zusammen mit den Raffinerie- und Erneuerbare-Kraftstoffe-Katalysatorformulierungen von Johnson Matthey. BASF eröffnete im Mai 2026 ein neues angewandtes Forschungs- und Entwicklungszentrum an seinem Raffinerie-Katalysator-Standort in Attapulgus, Georgia.
Eigentümerwechsel schaffen Möglichkeiten für Axens, Topsoe, Evonik Industries AG und kleinere Lieferanten, Beziehungen zu Raffinerien aufzubauen, die eine Lieferantendiversifizierung anstreben. Axens erlangte im Januar 2026 die direkte Kontrolle über das Eurecat-Katalysatorrecycling-Gemeinschaftsunternehmen, nachdem es Albemarle Corporations 50-%-Anteil erworben hatte. Albemarle erklärte, dass die Transaktion Teil des Verkaufs seines Eurecat-Anteils und der Ketjen-Mehrheitsbeteiligung war. Katalysatorrecycling und die Verwertung verbrauchter Metalle können relevanter werden, da Raffinerien Wert aus deaktivierten Materialien schöpfen möchten. BASF nahm im März 2026 die industrielle Produktion von Katalysatoren mit seiner X3D-Technologie in Betrieb. Die Technologie verwendet optimierte Geometrien, um den Reaktordruckabfall zu reduzieren und die aktive Oberfläche zu vergrößern.
Technologische Differenzierung bleibt ein zentraler Wettbewerbsfaktor im Nordamerika Raffinerie-Katalysatoren Markt. Lieferanten konkurrieren bei Katalysatoraktivität, Selektivität, Widerstandsfähigkeit gegenüber Verunreinigungen und dem technischen Support während eines Einheitszyklus. BASFs Elevolve-Angebot adressiert Anwendungen für erneuerbaren Diesel und nachhaltigen Flugkraftstoff. Evonik Industries AG bietet den Excel-Katalysatorverjüngungsservice an, der darauf ausgelegt ist, die Aktivität verbrauchter Katalysatoren wiederherzustellen. JGC C&C und CLARIANT konkurrieren bei der Hydrobehandlung und spezialisierten Fluid-Catalytic-Cracking-Additiven. Langjährige Kundenbeziehungen und Betriebshistorien bleiben in diesen spezialisierten Anwendungen wichtig.
Nordamerika Raffinerie-Katalysatoren Branchenführer
-
Albemarle Corporation
-
W. R. Grace & Co.-Conn
-
BASF
-
Topsoe
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Markt für Raffinierungskatalysatoren Unternehmen in diesem Bericht
- Albemarle Corporation
- Axens
- BASF
- CLARIANT
- DuPont
- Evonik Industries AG
- Honeywell International Inc.
- JGC C&C
- Johnson Matthey
- Topsoe
- W. R. Grace & Co.-Conn
- Zeolyst International
Lesen Sie die Analyse der nordamerika raffinierungskatalysatoren-Unternehmen
Neueste Industrielle Entwicklungen in Nordamerika-Markt für Raffinierungskatalysatoren
- Juli 2026: Honeywell International Inc. schloss die Übernahme des Catalyst-Technologies-Geschäfts von Johnson Matthey für 1,325 Milliarden GBP (ungefähr 1,77 Milliarden USD) ab. Die Übernahme erweitert Honeywells Katalysatorportfolio und stärkt seine Fähigkeiten in den Bereichen Raffination, Hydroprocessing, erneuerbare Kraftstoffe und petrochemische Anwendungen und stützt den Nordamerika Raffinerie-Katalysatoren Markt.
- März 2026: Albemarle Corporation schloss den Verkauf einer Mehrheitsbeteiligung an seinem Ketjen-Raffinerie-Katalysatorgeschäft an KPS Capital Partners ab und behielt eine Minderheitsbeteiligung. Die Transaktion schafft eine neue Eigentumsstruktur für einen bedeutenden Raffinerie-Katalysatorlieferanten und unterstützt die weitere Entwicklung und Lieferung von FCC- und Hydroprocessing-Katalysatorlösungen.
Berichtsumfang des Nordamerika Raffinerie-Katalysatoren Marktes
Raffinerie-Katalysatoren sind spezialisierte Materialien, die verwendet werden, um chemische Reaktionen während der Erdölraffinierungsprozesse zu beschleunigen und zu steuern. Sie helfen dabei, Raffinerie-Einsatzstoffe in gewünschte Produkte umzuwandeln, die Prozesseffizienz zu verbessern und die Entfernung unerwünschter Verbindungen zu unterstützen.
Der Nordamerika Raffinerie-Katalysatoren Markt ist nach Produkttyp, Prozess und Geografie segmentiert. Nach Produkttyp ist der Markt in Zeolithe, CoMo, NiMo, aluminiumoxidbasiertes Edelmetall, NiW und sonstige Produkte segmentiert. Nach Prozess ist der Markt in Fluid Catalytic Cracking, Hydrobehandlung, Rückstands-Fluid-Catalytic-Cracking und Hydrocracken segmentiert. Hydrobehandlung ist weiter in Benzin, Kerosin, Diesel, Vakuumgasöl, katalytisches Cracking-Benzin und Rückstandseinsatzstoffe segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Raffinerie-Katalysatoren in 3 Ländern der Region. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
Nach Produkttyp
| Zeolithe |
| CoMo |
| NiMo |
| Aluminiumoxid-basiertes Edelmetall |
| NiW |
| Sonstige Produkte |
Nach Prozess
| Fluid Catalytic Cracking | |
| Hydrobehandlung | Benzin |
| Kerosin | |
| Diesel | |
| Vakuumgasöl | |
| Katalytisches Cracking-Benzin | |
| Rückstandseinsatzstoff | |
| Rückstands-Fluid-Catalytic-Cracking | |
| Hydrocracken |
Nach Geografie
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Zeolithe | |
| CoMo | ||
| NiMo | ||
| Aluminiumoxid-basiertes Edelmetall | ||
| NiW | ||
| Sonstige Produkte | ||
| Nach Prozess | Fluid Catalytic Cracking | |
| Hydrobehandlung | Benzin | |
| Kerosin | ||
| Diesel | ||
| Vakuumgasöl | ||
| Katalytisches Cracking-Benzin | ||
| Rückstandseinsatzstoff | ||
| Rückstands-Fluid-Catalytic-Cracking | ||
| Hydrocracken | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika Raffinerie-Katalysatoren Markt?
Der Nordamerika Raffinerie-Katalysatoren Markt beläuft sich im Jahr 2026 auf 1,74 Milliarden USD und wird voraussichtlich bis 2031 2,13 Milliarden USD erreichen.
Was treibt die Nachfrage nach Raffinerie-Katalysatoren in Nordamerika an?
Schwefel-Compliance-Anforderungen, Raffineriemodernisierung, die Verarbeitung schwererer Rohöle und die Co-Verarbeitung erneuerbarer Einsatzstoffe stützen die Nachfrage.
Welcher Produkttyp führte die Marktnachfrage im Jahr 2025 an?
Zeolithe führten mit einem Wertanteil von 32,67 % im Jahr 2025.
Welcher Prozess wird voraussichtlich bis 2031 am schnellsten wachsen?
Hydrocracken wird voraussichtlich bis 2031 mit einer CAGR von 4,71 % wachsen, gestützt durch den Bedarf an tieferer Konversion und Einsatzstoffflexibilität.