
Pharmazeutischer TIC-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.84 Milliarden US-Dollar |
| Marktgröße (2031) | 8.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.69 % |
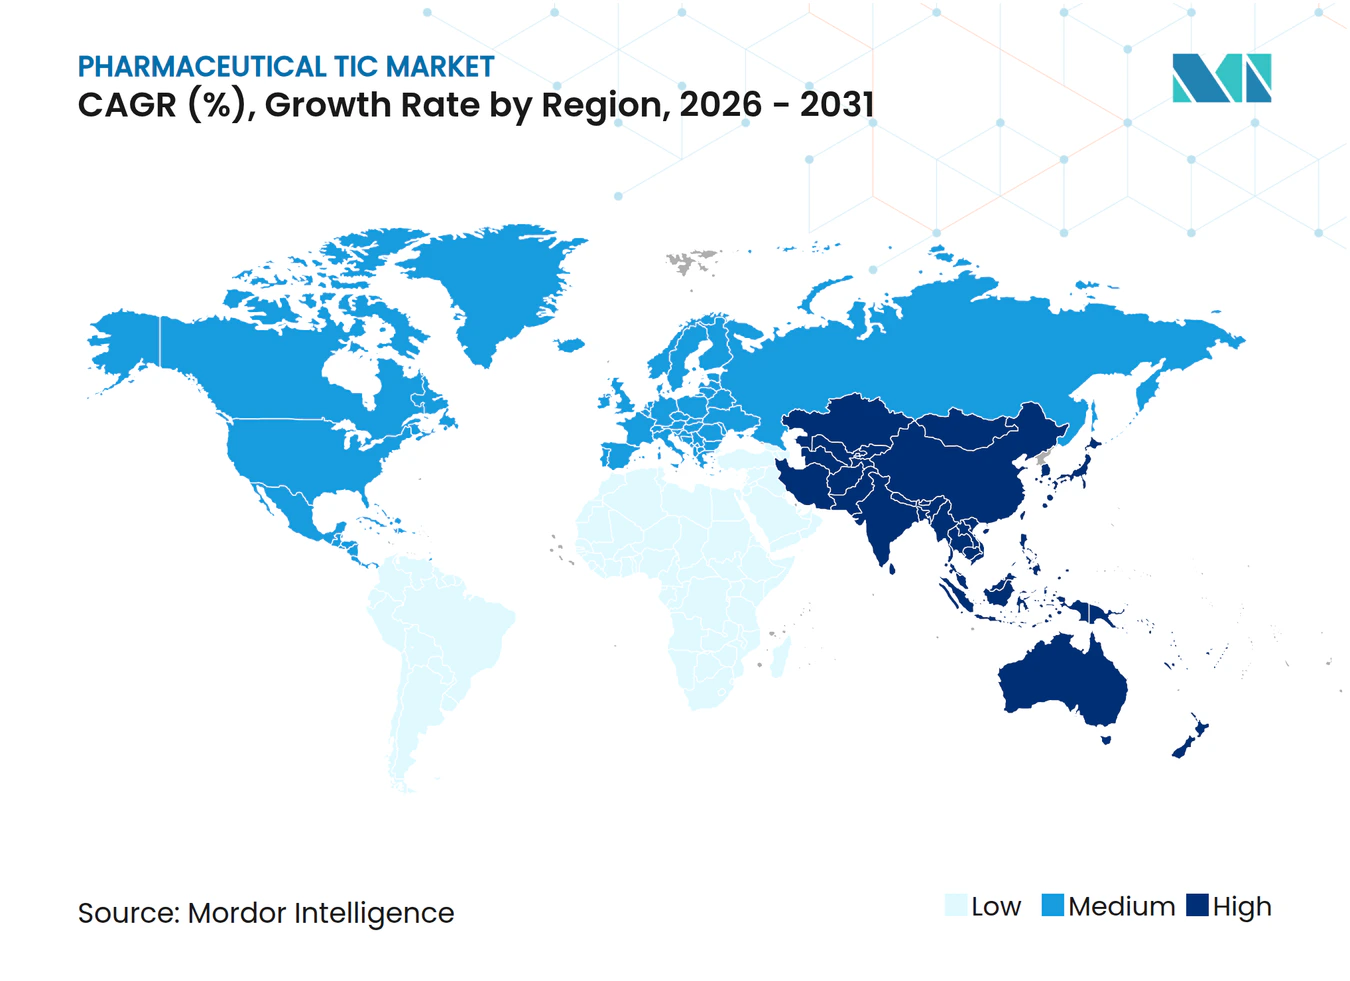
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pharmazeutischer TIC-Markt Analyse von Mordor Intelligence
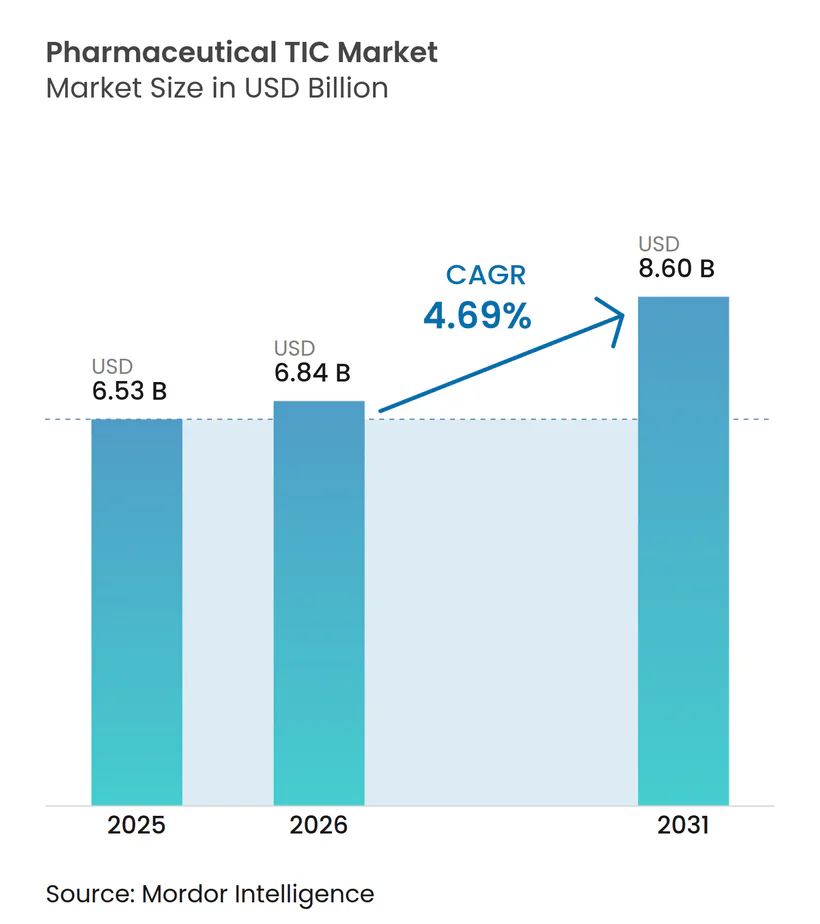
Der pharmazeutische TIC-Markt wurde im Jahr 2025 auf USD 6,53 Milliarden bewertet und wird voraussichtlich von USD 6,84 Milliarden im Jahr 2026 auf USD 8,60 Milliarden bis 2031 wachsen, mit einer CAGR von 4,69 % von 2026 bis 2031. Verschärfte regulatorische Wachsamkeit, belegt durch 112 FDA-Warnschreiben im Jahr 2025, veranlasst Unternehmen dazu, auf kontinuierliche Qualitätsüberwachung durch Dritte statt auf episodische interne Audits zu setzen.[1] Die aktualisierten GMP-Anhang-1-Regeln der Europäischen Arzneimittel-Agentur zur Kontaminationskontrolle haben die Nachfrage nach Umgebungsüberwachung und Inspektionen aseptischer Prozesse weiter ausgeweitet, während das im Februar 2026 gestartete FDA-PreCheck-Pilotprogramm ferngestützte Prüfmodelle und digitale Zwillinge validiert. Gleichzeitig suchen Hersteller, die auf kontinuierliche Fertigung und grüne Chemie umstellen, TIC-Partner, die in der Lage sind, Sensoren für die Prozessanalytik zu kalibrieren und Kohlenstoffreduzierungsansprüche zu verifizieren. Zusammen bewegen diese Faktoren den Markt für pharmazeutische Prüfung, Inspektion und Zertifizierung (TIC) in Richtung einer prädiktiven Qualitätssicherung, die in Produktionsabläufe eingebettet ist.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt die Prüfung im Jahr 2025 einen Marktanteil von 43,19 % am pharmazeutischen TIC-Markt, während die Zertifizierung mit einer CAGR von 4,71 % bis 2031 am schnellsten wachsen wird.
- Nach Beschaffungsart entfielen auf ausgelagerte Modelle im Jahr 2025 64,22 % des Marktanteils am pharmazeutischen TIC-Markt, und sie entwickeln sich mit einer CAGR von 5,98 % bis 2031.
- Nach Art der Leistungserbringung entfiel auf die Arbeit im externen Labor im Jahr 2025 ein Marktanteil von 56,31 % am pharmazeutischen TIC-Markt, während remote und digitale Plattformen das Wachstum mit einer CAGR von 4,86 % anführen.
- Nach Geografie trug Nordamerika im Jahr 2025 34,41 % zum Marktanteil am pharmazeutischen TIC-Markt bei, aber Asien-Pazifik wird voraussichtlich mit einer CAGR von 5,54 % bis 2031 am schnellsten expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge globale GMP-Durchsetzung | +1.2% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Beschleunigung der Biologika-Pipeline | +1.0% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Häufigkeit von Vorabzulassungsinspektionen | +0.8% | Nordamerika, Europa, Indien, China | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zur kontinuierlichen Fertigung | +0.7% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Zwillinge für die Ferninspektion | +0.5% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Validierung grüner Chemie | +0.4% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale GMP-Durchsetzung
Die FDA gab im Jahr 2025 die höchste Anzahl an Warnschreiben seit zwei Jahrzehnten heraus, größtenteils wegen Datenverstößen und aseptischer Fehler, was Hersteller dazu veranlasste, eine Drittvalidierung von Sterilabfüllanlagen und elektronischen Aufzeichnungen zu suchen.[2] Die Aktualisierung von Anhang 1 der Europäischen Arzneimittel-Agentur aus dem Jahr 2022 hat verbindliche Kontaminationskontrollregeln eingeführt, die nun die Nachfrage nach routinemäßiger Reinraumzertifizierung in der gesamten Region antreiben. Die WHO hat die Vorqualifizierung bis Ende 2025 auf 87 Standorte ausgeweitet, von denen jeder zweijährliche Audits durch zugelassene Prüfungs-, Inspektions- und Zertifizierungsstellen (TIC) erfordert. Erste Ergebnisse des FDA-PreCheck-Pilotprogramms zeigen, dass die Vorlaufzeiten für Inspektionen auf 60 Tage sinken, wenn akkreditierte TIC-Zusicherungen vorliegen. Insgesamt verankern diese Maßnahmen externe Prüfung und Zertifizierung als Grundlage des pharmazeutischen Betriebs.
Beschleunigung der Biologika-Pipeline mit Bedarf an komplexen Prüfungen
Die FDA genehmigte 2024 16 Biologika, wobei monoklonale Antikörper die Zulassungen dominierten, während die Europäische Arzneimittel-Agentur im selben Jahr zusätzlich 11 Biosimilars zuließ. Biologika erfordern fortschrittliche Assays wie Glykosylierungsprofilierung und Wirtszellprotein-Quantifizierung, über die nur wenige interne Labore verfügen. Die Überarbeitung von ICH Q5E im Jahr 2024 veranlasste viele Hersteller, Methoden über nach ISO/IEC 17025 akkreditierte Partner neu zu validieren. Wachsende Zell- und Gentherapie-Pipelines fügen dem Leistungsspektrum Tests zur Vektorpotenz und auf replikationskompetente Viren hinzu. Da sich die Produktportfolios in Nischen- und personalisierte Medikamente aufteilen, werden Auftragslabore mit fundierter Biologika-Expertise zu unverzichtbaren Partnern.
Zunehmende Häufigkeit von Vorabzulassungsinspektionen durch US-FDA und Europäische Arzneimittel-Agentur
Die FDA inspizierte im Jahr 2025 92 % der NDA-Einrichtungen vor der Zulassung, gegenüber 78 % im Jahr 2020, und verkürzte die Inspektionsfenster auf durchschnittlich 90 Tage. Die Europäische Arzneimittel-Agentur spiegelte diesen Trend mit einem Anstieg der Vorabzulassungs-Standortbesuche um 22 % gegenüber 2023 wider. Gegenseitige Anerkennungsabkommen ermöglichen es den Behörden, sich auf die Ergebnisse der jeweils anderen zu stützen, dennoch beauftragen Hersteller weiterhin unabhängige Scheinaudits, um Beobachtungen auf Formular 483 zu vermeiden, die Markteinführungen um bis zu ein Jahr verzögern können. Hybride Inspektionsmodelle, die eine digitale Dokumentenprüfung mit kürzeren Standortbesuchen kombinieren, steigern die Nachfrage nach Bewertungen der digitalen Bereitschaft weiter.
Verlagerung hin zur kontinuierlichen Fertigung in Pharmabetrieben
Achtzehn von der FDA zugelassene feste orale Arzneimittel nutzten im Jahr 2025 kontinuierliche Linien, verglichen mit neun im Jahr 2020, was die Abkehr vom Chargenbetrieb bestätigt. Regulierungsbehörden verlangen nun die Validierung von Sensoren für die Prozessanalytik und Echtzeit-Datenkontrollen – Leistungen, die häufig an TIC-Unternehmen ausgelagert werden, die mit der Einhaltung von 21 CFR Teil 11 vertraut sind. Kontinuierliche Arbeitsabläufe unterstützen die Echtzeit-Freigabeprüfung, jedoch erst nach externer Verifizierung der Sensorgenauigkeit, der statistischen Prozesskontrolle und des Abweichungsmanagements. Jährliche Drittpartei-Audits von PAT-Systemen werden daher zu einem fest eingeplanten Betriebsaufwand für Anlagen, die kontinuierliche Prozesse einführen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Prüfern in Schwellenmärkten | -0.6% | Asien-Pazifik (ohne Japan), Naher Osten, Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für fortschrittliche Analyseinstrumente | -0.5% | Global, stärker in kostensensiblen Regionen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte regulatorische Rahmenbedingungen im Nahen Osten | -0.3% | Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Ägypten | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten Laborgeräten | -0.2% | Nordamerika, Europa, Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Prüfern in Schwellenmärkten
Indiens CDSCO meldete im Jahr 2025 eine Vakanzquote von 40 % bei Inspektoren, und 62 % der Labore in Asien-Pazifik nannten Einstellungsprobleme für fortgeschrittene Biologika-Analysten.[3] Begrenzte Ausbildungspipelines und die Abwanderung von Talenten in besser bezahlte Pharmastellen verlängern den Prüfungsrückstand um 4 bis 6 Wochen. Führende TIC-Unternehmen haben mit regionalen Akademien und Universitätspartnerschaften reagiert, doch ein spürbares Beschäftigungswachstum ist noch einige Jahre entfernt, was eine rasche Serviceerweiterung in wachstumsstarken Regionen einschränkt.
Hohe Kosten für fortschrittliche Analyseinstrumente
Ultrahochleistungs-Flüssigchromatographie- oder TOF-MS-Geräte kosten jeweils USD 300.000 bis USD 1,2 Millionen, und biologika-spezifische LC-MS-Konfigurationen können USD 1,5 Millionen übersteigen. Kleine TIC-Labore in Indien, Brasilien und Südafrika verfügen häufig nicht über die Finanzierung für solche Ausgaben, was ihre Beteiligung an hochwertigen Biologika-Aufträgen einschränkt. Von großen Anbietern angebotene Geräteleasing-Programme erleichtern die Belastung, können jedoch die Servicepreise in die Höhe treiben und die Akzeptanz bei kostensensiblen Herstellern verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
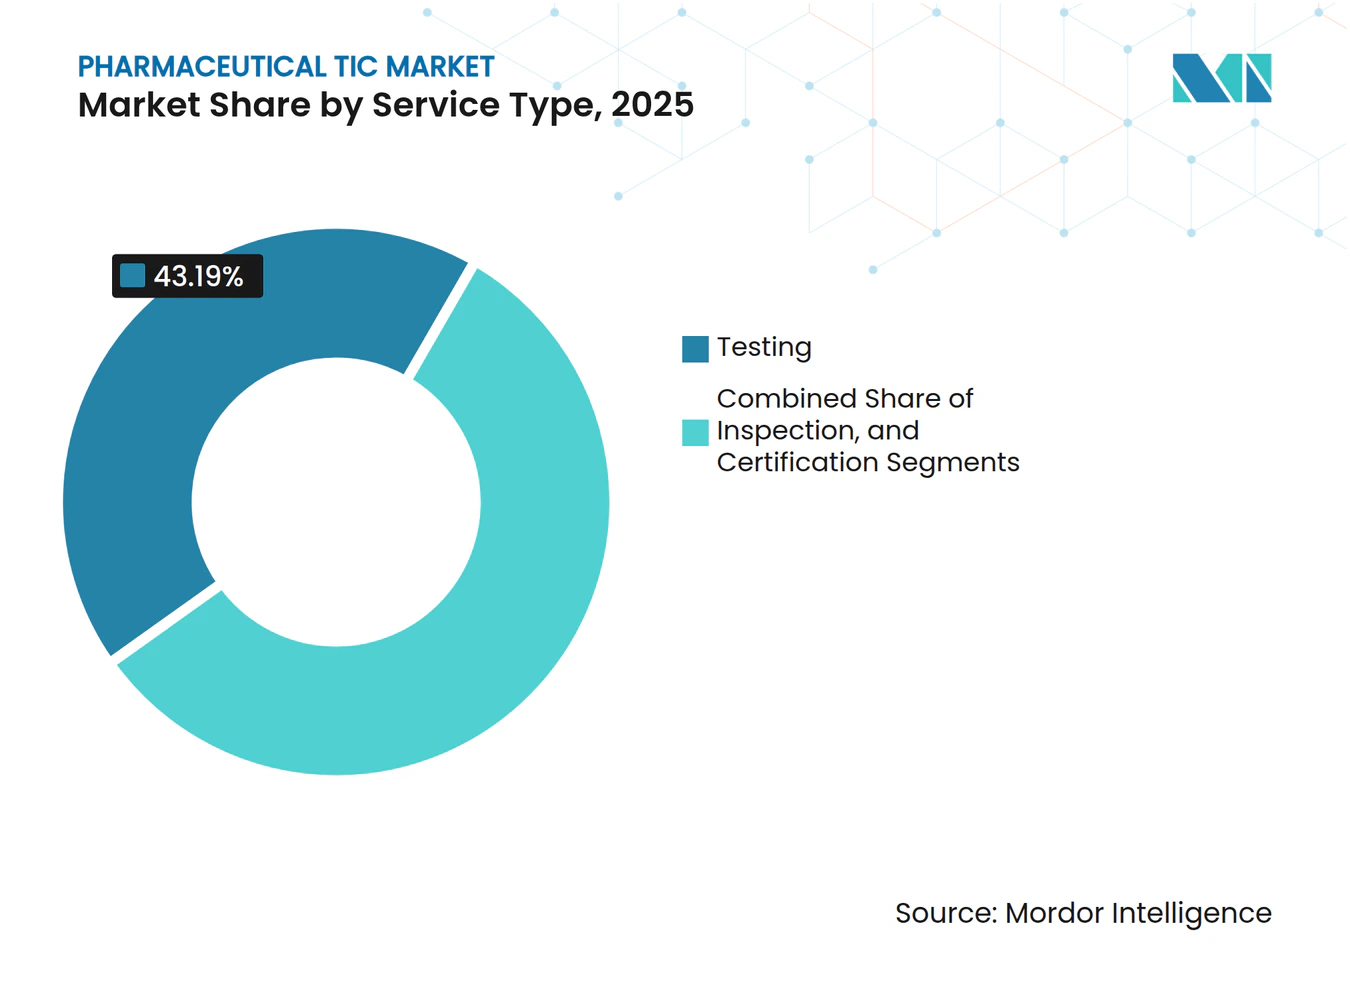
Prüfung dominiert den Umsatz, Zertifizierung beschleunigt sichDie Prüfung erzielte 43,19 % des Umsatzes im Jahr 2025 und verzeichnete damit den größten Marktanteil am pharmazeutischen TIC-Markt unter den Dienstleistungsarten. Die Nachfrage resultiert aus komplexen Assays für monoklonale Antikörper und Zell- und Gentherapien, die kostspielige, spezialisierte Instrumente erfordern, die in vielen internen Laboren nicht verfügbar sind. Die Zertifizierung ist zwar kleiner, wächst aber mit einer CAGR von 4,71 % am schnellsten, da Unternehmen ISO 13485 und die WHO-Vorqualifizierung anstreben, um Exporte zu erschließen. Die mit der Zertifizierung verbundene Größe des pharmazeutischen TIC-Marktes wird voraussichtlich stetig im Zuge globaler gegenseitiger Anerkennungsabkommen zunehmen.[4]
Der Margendruck ist bei Inspektionsdienstleistungen stärker, da Remote-Plattformen die Vor-Ort-Arbeit verkürzen, doch spezialisierte Audits für kontinuierliche Fertigung und Datenintegrität behalten ihre Preissetzungsmacht. Gebündelte mehrjährige Zertifizierungsverträge, die ISO 13485-, ISO 9001- und GDP-Audits kombinieren, positionieren TIC-Anbieter für wiederkehrende Einnahmen. Datenreiche Prüfungsabläufe schaffen auch langfristige Möglichkeiten in der Analytik und ermöglichen es Laboren, neben der Compliance auch zur Prozessoptimierung zu beraten.



Nach Beschaffungsart:
Auslagerung erweitert die ReichweiteAusgelagerte Vereinbarungen machten im Jahr 2025 64,22 % des Umsatzes aus und unterstreichen die Branchenpräferenz für kapitalschonende Qualitätsstrategien. Das Modell expandiert mit einer CAGR von 5,98 %, da die Auslagerung das Kapitalrisiko für Labore, die USD 8 Millionen oder mehr kosten, auf TIC-Partner verlagert. Bei Biologika übernehmen externe Labore bereits den Großteil der Glykanprofilierung und Peptidkartierung, was einen erheblichen Größenvorteil am pharmazeutischen TIC-Markt für ausgelagerte Akteure sichert.
Interne Prüfungen bestehen für hochvolumige, wenig komplexe Assays fort, scheitern jedoch bei Biologika und der Validierung kontinuierlicher Fertigung. Die Auslagerung gibt Auftraggebern auch geografische Flexibilität, indem sie lokale Labore in Indien oder China im Rahmen übergreifender globaler Verträge nutzen können. Da Regulierungsbehörden den kontinuierlichen Datenaustausch begrüßen, vertiefen TIC-Anbieter, die eine rund um die Uhr verfügbare virtuelle Überwachung anbieten, die Kundenbindung weiter.
Nach Art der Leistungserbringung:
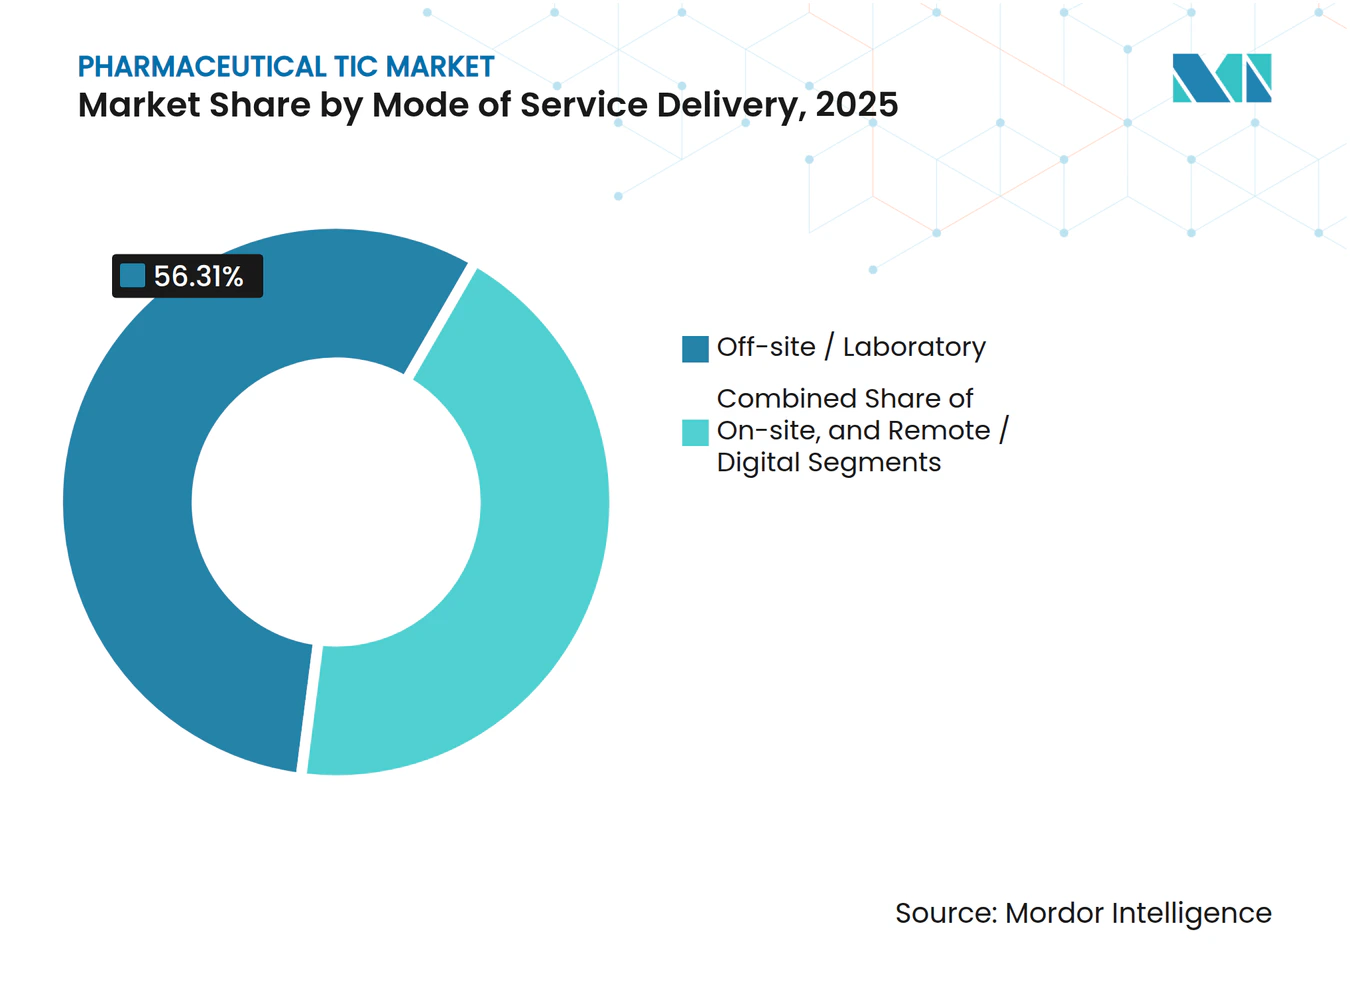
Remote-Plattformen gewinnen an BedeutungDie Arbeit im externen Labor machte im Jahr 2025 56,31 % des Umsatzes aus, dank zentralisierter LC-MS- und Mikrobiologie-Einheiten, die Skaleneffekte erzielen. Dennoch gestalten remote und digitale Inspektionen, die jährlich um 4,86 % wachsen, Compliance-Abläufe neu, da das FDA-PreCheck-Programm sichere Echtzeit-Datenfeeds akzeptiert. Frühe Anwender erzielen kürzere Zulassungszyklen, was eine breitere Akzeptanz fördert und den Marktanteil am pharmazeutischen TIC-Markt für Anbieter mit digitalem Schwerpunkt erhöht.
Vor-Ort-Audits bleiben für die Reinraumzertifizierung und Gerätequalifizierung, insbesondere in aseptischen Einrichtungen, unverzichtbar. Hybride Protokolle reduzieren jedoch die durchschnittlichen Standortbesuchstage von fünf auf zwei und drängen TIC-Unternehmen zu Abonnementmodellen, die kontinuierliche Fernüberwachung mit begrenzter physischer Verifizierung bündeln. Labore, die in sichere Datenaustauschinfrastruktur und KI-gestützte Anomalieerkennung investieren, sind am besten positioniert, um die bevorstehende Nachfrage zu erfassen.

Geografische Analyse
Pharmazeutischer TIC-Markt Nordamerika
Nordamerika entfiel 2025 auf 34,41 % des Umsatzes, da Biologika-Cluster in Massachusetts, New Jersey und North Carolina stark auf Drittvalidierungen angewiesen waren. Die strenge Aufsicht der Region, verstärkt durch 112 Warnschreiben im Jahr 2025, hat zur nahezu flächendeckenden Einführung akkreditierter Prüfverfahren entlang steriler Abfülllinien und elektronischer Aufzeichnungen geführt. Das PreCheck-Pilotprogramm 2026 verankert externe Audits durch digitale Zwillinge und Echtzeit-Datenströme weiter. Kanada und Mexiko tragen inkrementelle Volumina bei, da beide Länder ihre Produktion für die regionale Versorgung ausbauen, was neue Ausschreibungen für die WHO-Präqualifizierung und Exportzertifikate schafft.
Pharmazeutischer TIC-Markt APAC
Asien-Pazifik ist das am schnellsten wachsende Gebiet und verzeichnet bis 2031 eine CAGR von 5,54 %, begünstigt durch Indiens produktionsgebundene Anreize in Höhe von 150 Milliarden INR (12 Millionen USD) sowie 48 Biologika-Zulassungen in China im Jahr 2024.[5] Indische Einrichtungen sahen sich 2025 mit 87 FDA-Vorabgenehmigungsinspektionen konfrontiert – ein deutlicher Anstieg gegenüber 2020 –, was zur weitverbreiteten Einbindung von TIC-Unternehmen für Bereitschaftsprüfungen geführt hat. Chinas Vorstoß in den Bereich Trastuzumab- und Adalimumab-Biosimilars steigert den Analysebedarf weiter, während Japans risikobasiertes GMP-Regime kontinuierliche Fertigungsaudits priorisiert. Südkorea und Australien tragen Nischenvolumina durch exportorientierte Biologika- und Impfstoffanlagen bei.
Pharmazeutischer TIC-Markt EMEA und Südamerika
Europa verzeichnet eine beträchtliche Nachfrage auf der Grundlage der EMA-Annex-1-Kontaminationskontrollvorschriften von 2022. Deutschland, Frankreich und das Vereinigte Königreich bilden das Fundament der Biologika-Produktion, die umfangreiche Ladungsvarianten- und Wirksamkeitstests erfordert. Obwohl die gegenseitige Anerkennung zwischen der EU und den USA regulatorische Doppelarbeit reduziert, behalten Hersteller weiterhin lokale TIC-Partner für grenzüberschreitende Absicherung. Der Nahe Osten bleibt fragmentiert; Saudi-Arabien richtet sich an Vision 2030 aus, während die Vereinigten Arabischen Emirate und die Türkei eigenständige Rahmenbedingungen betreiben, was die Mehrjurisdiktionsberatung fördert. Südamerika und Afrika tragen derzeit bescheidene Umsätze bei, investieren jedoch in Kapazitäten, um die Importabhängigkeit zu verringern, und bereiten damit den Boden für eine stärkere TIC-Durchdringung nach 2028.
Wettbewerbslandschaft
Marktkonzentration
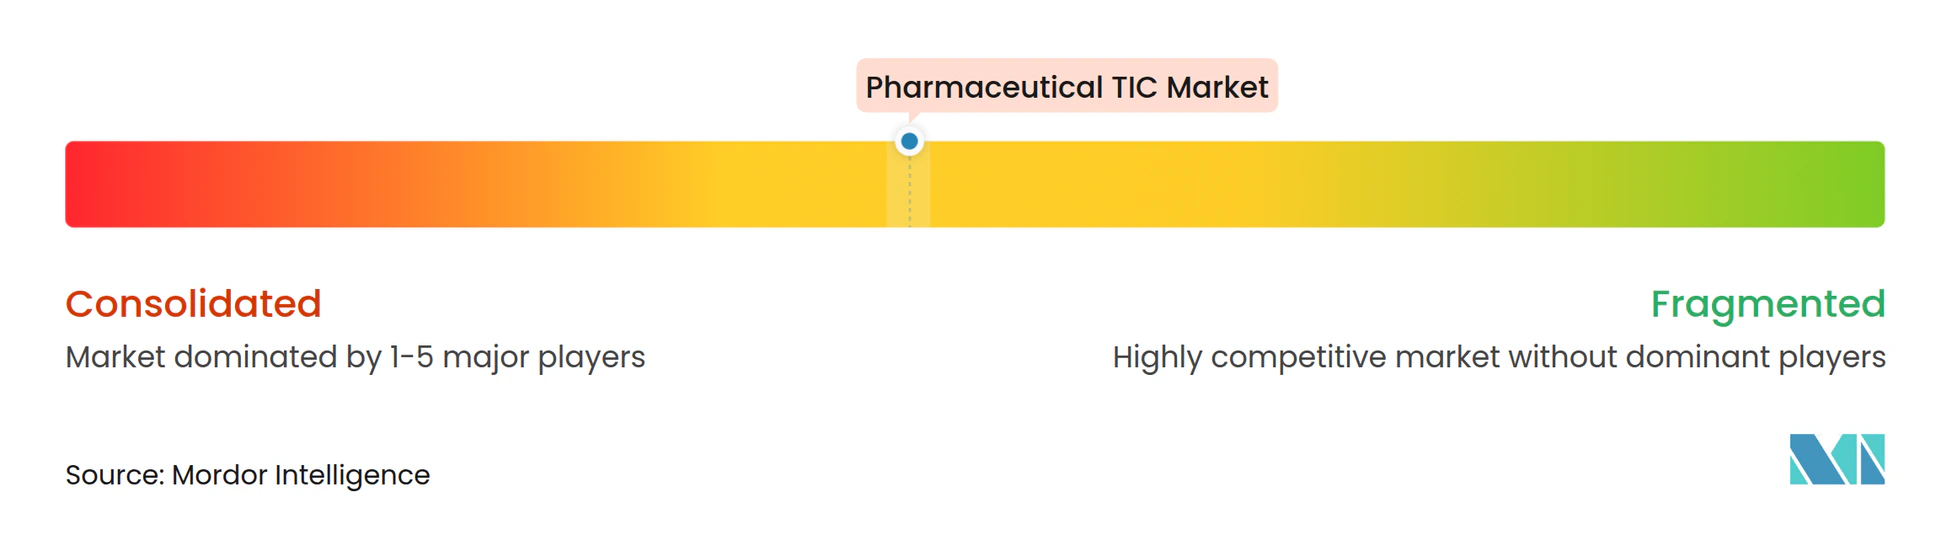
Der Markt weist eine moderate Konzentration auf, wobei die fünf größten Anbieter einen erheblichen Anteil am globalen Umsatz halten. Multinationale Unternehmen nutzen ISO/IEC-17025-Netzwerke und Anerkennungsabkommen, um große regionsübergreifende Aufträge zu gewinnen, stehen jedoch unter Preisdruck, da digitale Audits die Vor-Ort-Abrechnungen reduzieren. Regionale Spezialisten in Indien, China und Brasilien gewinnen Marktanteile durch schnellere Bearbeitungszeiten und detailliertes regulatorisches Know-how, obwohl begrenztes Kapital ihren Einstieg in kostspielige Biologika-Assays einschränkt.
Strategische Schwerpunkte konzentrieren sich auf den Aufbau von Zell- und Gentherapie-Kapazitäten, die Expansion in wachstumsstarke Regionen und Investitionen in digitale Plattformen, die eine kontinuierliche Überwachung ermöglichen. Jüngste Schritte umfassen die Übernahme von Vigil Biosciences durch Charles River für USD 485 Millionen, Eurofins' Biologika-Labor in Hyderabad für USD 19,4 Millionen und den Fünfjahresvertrag von SGS zur Validierung kontinuierlicher Fertigung mit einem multinationalen Auftraggeber. Diese veranschaulichen eine Hinwendung zu Premium-Nischen wie Vektorpotenz-Tests und PAT-Sensorkalibrierung.
Die technologische Differenzierung beschleunigt sich; Bureau Veritas führte Blockchain-Prüfpfade ein, und führende Anbieter integrieren KI-Anomalieerkennung in LIMS, um die Datenintegritätsregeln von 21 CFR Teil 11 und EU-Anhang 11 zu erfüllen.[6] Labore mit positiver FDA-Inspektionshistorie, Freigabe durch eine qualifizierte Person der Europäischen Arzneimittel-Agentur oder WHO-Akkreditierung erhalten Premium-Aufträge. Disruptoren, die rein virtuelle Überwachung über Cloud-Dashboards anbieten, erschließen sich Raum bei digital-nativen Biotechnologieunternehmen, die abonnementbasierte Compliance bevorzugen.
Marktführer der pharmazeutischen TIC-Branche
-
SGS SA
-
Eurofins Scientific SE
-
Bureau Veritas SA
-
TÜV SÜD AG
-
Intertek Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pharmazeutischer TIC-Markt Unternehmen in diesem Bericht
- SGS SA
- Eurofins Scientific SE
- Bureau Veritas SA
- TÜV SÜD AG
- Intertek Group plc
- Applus Services, S.A.
- UL Solutions Inc.
- DNV AS
- TÜV Rheinland AG
- ALS Limited
- Pace Analytical Services LLC
- NSF International
- Charles River Laboratories International, Inc.
- Element Materials Technology Group Limited
- Microbac Laboratories, Inc.
- Labstat International Inc.
- AmSpec LLC
- BSI Group (The British Standards Institution)
- Labcorp Drug Development, Inc.
- Pharmaron Beijing Co., Ltd.
Neueste Industrielle Entwicklungen in Pharmazeutischer TIC-Markt
- Februar 2026: Die FDA startete das PreCheck-Pilotprogramm, das qualifizierten Anlagen ermöglicht, Inspektionen innerhalb von 60 Tagen zu sichern, was den bisherigen Durchschnitt von 90 Tagen verkürzt und die Nachfrage nach akkreditierten TIC-Validierungen verankert.
- Januar 2026: SGS schloss die Übernahme von Applied Technical Services für USD 1,325 Milliarden ab und fügte 85 US-amerikanische Einrichtungen und mehr als 2.100 Mitarbeiter hinzu.
- Juli 2025: Eurofins Scientific erwarb Ascend Clinical für USD 89 Millionen und stärkte damit seinen bioanalytischen Fußabdruck.
- November 2025: Bureau Veritas erwarb das brasilianische Lab System Institute of Research and Testing und stärkte damit seine lateinamerikanische Präsenz.
Umfang des globalen Berichts über den pharmazeutischen TIC-Markt
Der Bericht über den pharmazeutischen TIC-Markt ist segmentiert nach Dienstleistungsart (Prüfung, Inspektion und Zertifizierung), Beschaffungsart (intern und ausgelagert), Art der Leistungserbringung (vor Ort, außerhalb des Standorts/Labor und remote/digital) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten, Afrika und Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Prüfung |
| Inspektion |
| Zertifizierung |
| Intern |
| Ausgelagert |
| Vor Ort |
| Außerhalb des Standorts / Labor |
| Remote / Digital |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Israel |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Dienstleistungsart | Prüfung | |
| Inspektion | ||
| Zertifizierung | ||
| Nach Beschaffungsart | Intern | |
| Ausgelagert | ||
| Nach Art der Leistungserbringung | Vor Ort | |
| Außerhalb des Standorts / Labor | ||
| Remote / Digital | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Israel | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der pharmazeutische TIC-Markt derzeit und welches Wachstum wird erwartet?
Der pharmazeutische TIC-Markt beläuft sich im Jahr 2026 auf USD 6,84 Milliarden und wird voraussichtlich bis 2031 bei einer CAGR von 4,69 % USD 8,60 Milliarden erreichen.
Welche Dienstleistungsart hält den größten Anteil im pharmazeutischen TIC-Bereich?
Die Prüfung führt mit 43,19 % des Umsatzes im Jahr 2025, da sie komplexe Assays für Biologika und fortschrittliche Therapien abdeckt.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Staatliche Anreize in Indien und ein Anstieg der Biologika-Zulassungen in China treiben eine regionale CAGR von 5,54 % bis 2031 an.
Wie beeinflusst die kontinuierliche Fertigung die TIC-Nachfrage?
Anlagen, die kontinuierliche Linien einführen, lagern die Validierung von PAT-Sensoren und Echtzeit-Freigabeprüfungen aus und erweitern damit das TIC-Engagement.
Welche Herausforderungen begrenzen die TIC-Expansion in Schwellenmärkten?
Mangel an ausgebildeten Prüfern und die hohen Kosten für fortschrittliche Instrumente verlangsamen den Serviceausbau und die Kapazitätsskalierung.
Welche aufkommende Technologie verändert die Inspektionspraktiken?
Remote-Prüfplattformen, die digitale Zwillinge und Blockchain-Prüfpfade nutzen, reduzieren die Tage für Vor-Ort-Besuche und beschleunigen Zulassungen.