
Marktgröße und Marktanteil für chirurgische Handschuhe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.26 Milliarden US-Dollar |
| Marktgröße (2031) | 6.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für chirurgische Handschuhe durch Mordor Intelligence
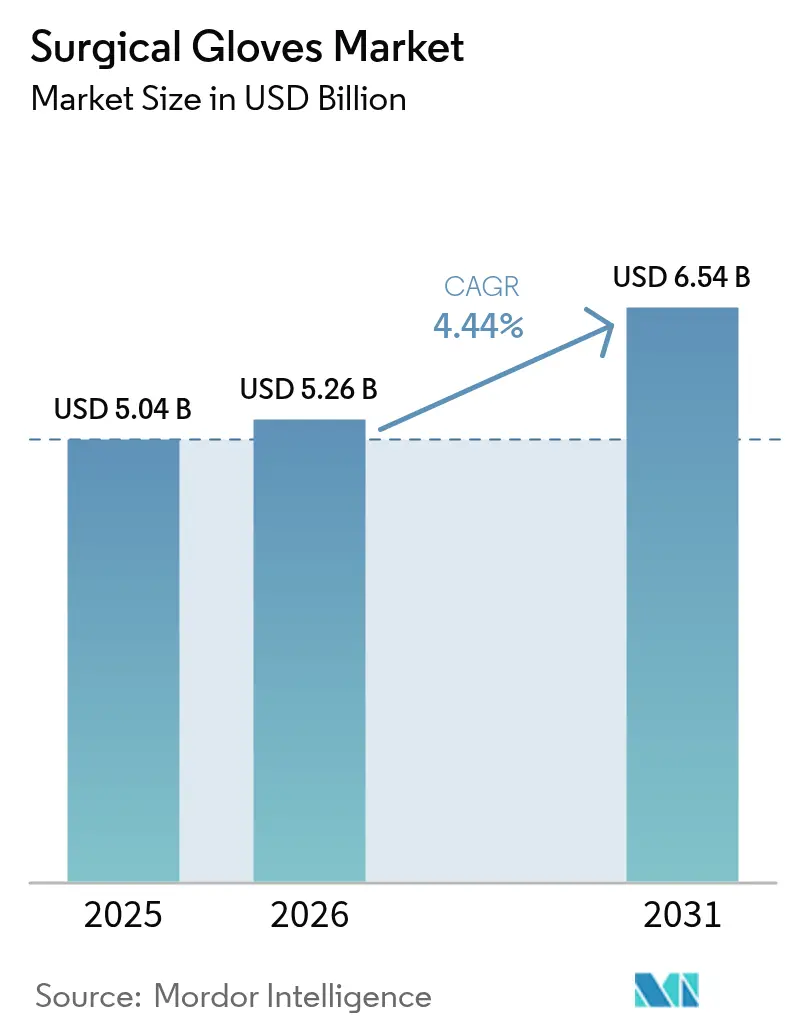
Die Marktgröße für chirurgische Handschuhe wurde im Jahr 2025 auf 5,04 Milliarden USD geschätzt und soll von 5,26 Milliarden USD im Jahr 2026 auf 6,54 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,44 % während des Prognosezeitraums (2026–2031). Das stabile Wachstum beruht auf einer alternden Weltbevölkerung, die einem steigenden Volumen an elektiven Eingriffen und Traumaoperationen unterzogen wird, einem anhaltenden postpandemischen Fokus auf Infektionskontrolle sowie kontinuierlicher Produktinnovation, die Sicherheit und taktile Leistung in Einklang bringt. Nordamerika bleibt der Umsatzanker, doch Asien-Pazifik gibt das Wachstumstempo vor, getragen von raschen Gesundheitsinvestitionen, einer breiteren Versicherungsabdeckung und steigenden chirurgischen Volumina. Materialtrends verlagern sich hin zu allergenarmen Polyisopren-Varianten, während Formfaktoren nach globalen Regulierungsverboten für gepuderte Handschuhe stark zu puderfreien Varianten tendieren. Krankenhäuser werden ihre Einkaufsmacht behalten, doch ambulante Operationszentren (ASCs) erzeugen neue Logistik- und Preisdrücke, die Lieferanten mit digitalen Bestellportalen und Just-in-time-Lieferung begünstigen.
Wichtigste Erkenntnisse des Berichts
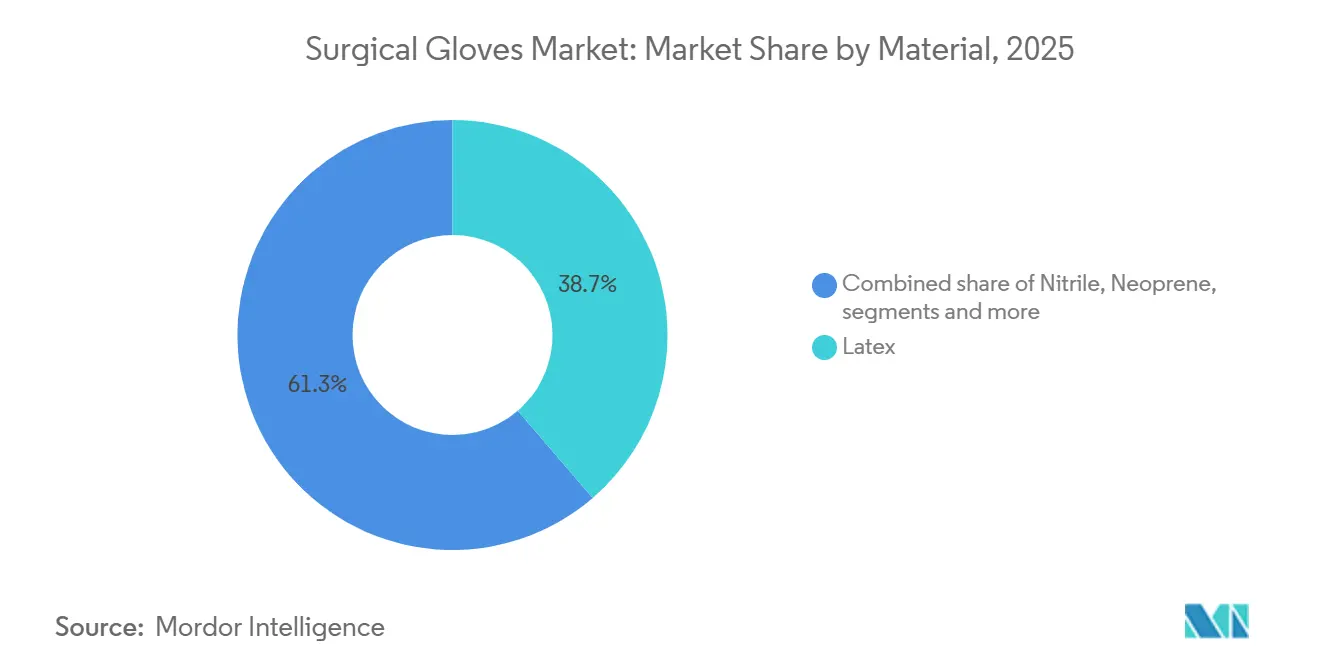
- Nach Material – Latex hielt im Jahr 2025 einen Marktanteil von 38,70 % am Markt für chirurgische Handschuhe; Polyisopren wird voraussichtlich bis 2031 die schnellste CAGR von 4,96 % verzeichnen.
- Nach Form – puderfreie Varianten hatten im Jahr 2025 einen Anteil von 87,65 % an der Marktgröße für chirurgische Handschuhe und expandieren bis 2031 mit einer CAGR von 5,92 %.
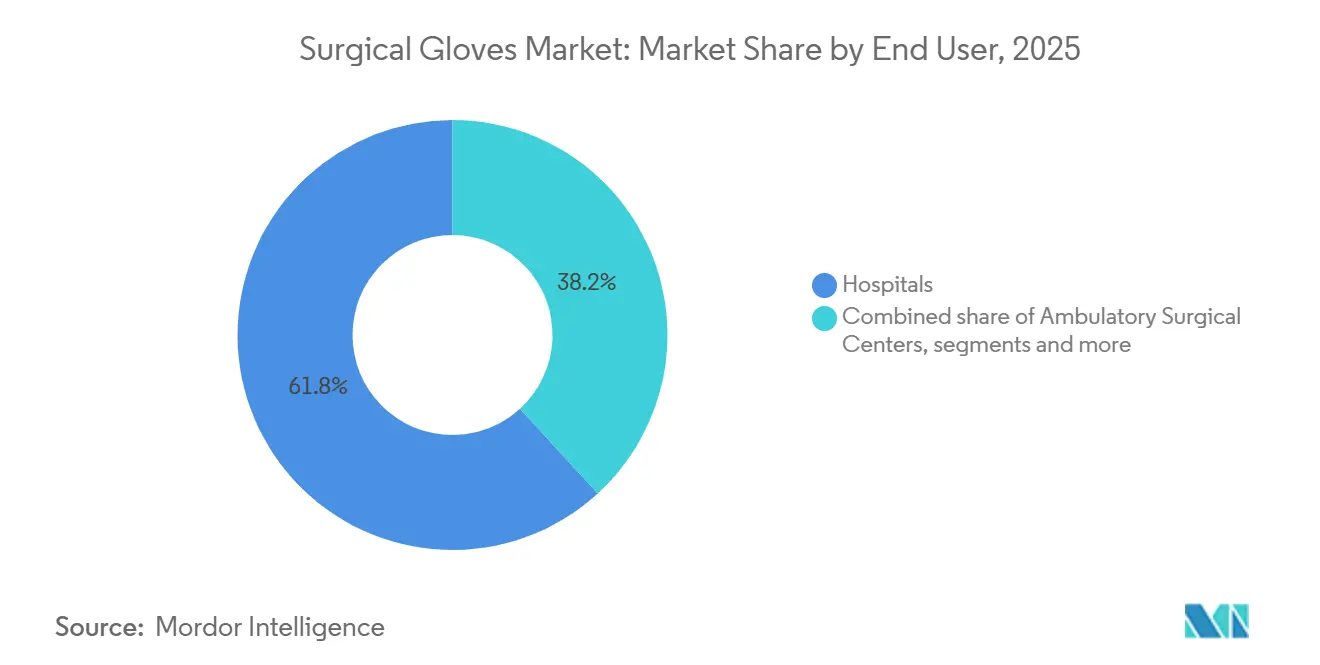
- Nach Endnutzer – Krankenhäuser machten im Jahr 2025 61,80 % der Marktgröße für chirurgische Handschuhe aus, während ASCs bis 2031 mit einer CAGR von 5,41 % wachsen.
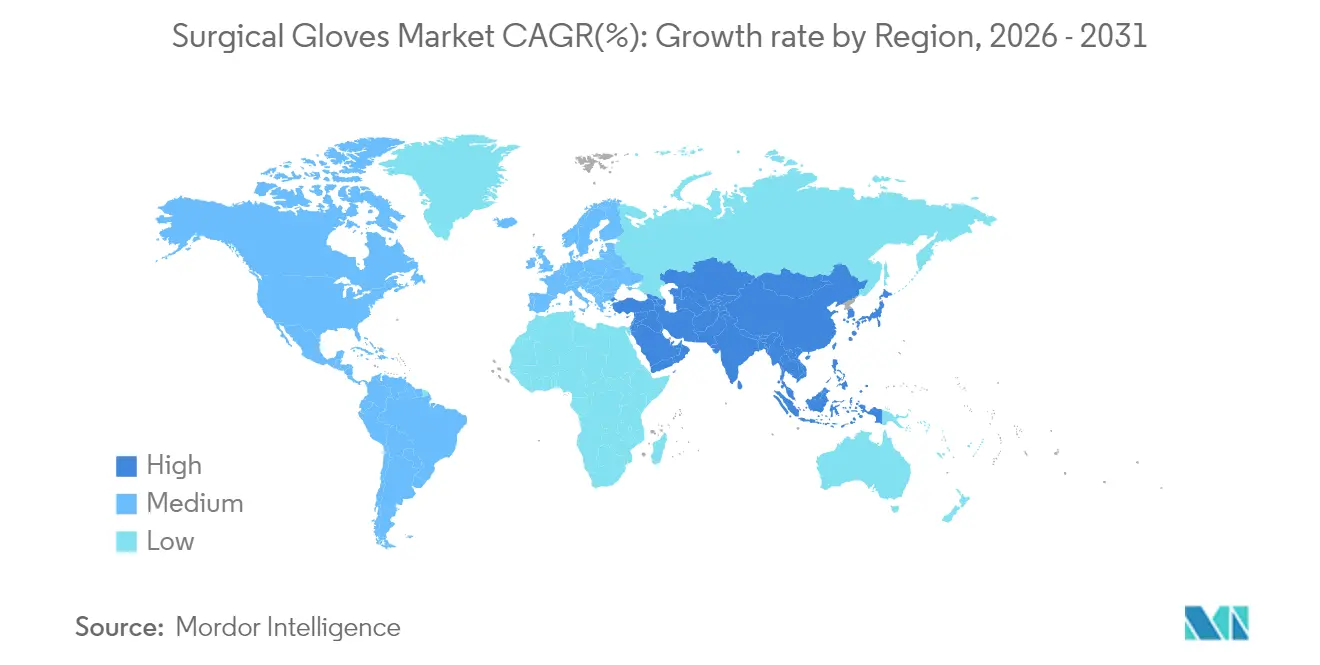
- Nach Geografie – Nordamerika führte im Jahr 2025 mit einem Umsatzanteil von 34,10 %; Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 5,26 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der weltweiten chirurgischen Eingriffe | +1.2% | Weltweit, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strenge Arbeitsschutzvorgaben in Schwellenmärkten | +0.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu puderfreien und beschleunigerfreien Chemikalien | +0.6% | Weltweit | Kurzfristig (≤ 2 Jahre) |
| Einführung von E-Commerce-Beschaffung durch Krankenhäuser und ASCs | +0.4% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Blockchain-gestützte Herkunftsverfolgung für Latex-Beschaffung | +0.2% | Weltweit, frühe Einführung in Nordamerika | Langfristig (≥ 4 Jahre) |
| Expansion der Roboterchirurgie treibt Nachfrage nach Handschuhen mit hoher Taktilität | +0.3% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der weltweiten chirurgischen Eingriffe
Elektive, Trauma- und ambulante Operationen steigen weiter an, da die Lebenserwartung steigt und minimalinvasive Techniken die Erholungszeit verkürzen. Sg2 prognostiziert, dass das Eingriffvolumen in ASCs bis 2034 um 21 % auf 44 Millionen Fälle steigen wird, was den geringeren Handschuhverbrauch pro Fall im Vergleich zu stationären Einrichtungen mehr als ausgleicht [1]Sg2, "Prognose der Auswirkungen von Veränderungen 2024," ascfocus.org. Orthopädische und Wirbelsäulenoperationen dominieren diese Welle und erfordern Handschuhe mit hoher Stichfestigkeit und taktiler Rückmeldung. Trotz knapper weltweiter Versorgung prognostiziert der Malaysische Verband der Gummihandschuh-Hersteller (MARGMA) für 2024 ein Defizit von 80 Milliarden Stück. Die Nachfrage soll 500 Milliarden Stück erreichen, die installierte Kapazität liegt jedoch nur bei 420 Milliarden. Diese Lücke erhält nicht nur die Preissetzungsmacht aufrecht, sondern fördert auch maßvolle Kapazitätserweiterungen und vermeidet spekulatives Überangebot. Krankenhäuser behalten komplexe Fälle und erhalten so die Nachfrage nach Premium-Handschuhen, während kostenbewusste ASCs zu Großeinkaufsverträgen neigen, die Artikel mit hohem Verbrauch bündeln. Insgesamt profitiert der Markt für chirurgische Handschuhe vom Volumenwachstum, auch wenn der Stückkostendruck zunimmt.
Strenge Arbeitsschutzvorgaben in Schwellenmärkten
Regierungen von Indien bis Indonesien verschärfen Vorschriften für persönliche Schutzausrüstung (PSA), die europäischen Normen entsprechen und zertifizierte chirurgische Handschuhe in Operationssälen und risikoreichen Industriezonen vorschreiben. Die Weltorganisation für geistiges Eigentum (WIPO) verzeichnet zwischen 2018 und 2023 eine CAGR von 26,4 % bei Patenten im Bereich Arbeitsschutz-Technologie, was den regulatorischen Schwung unterstreicht. Die Durchsetzung verlagert sich von Papierpüfungen hin zur digitalen Überwachung, was eine stetige statt sporadische Nachfrage nach Handschuhen erzeugt. Inlandsanteilsvorschriften fördern die lokale Fertigung, doch Qualitätsschwankungen zwischen den Werken erfordern strenge Lieferantenprüfungen durch globale Käufer.
Verlagerung hin zu puderfreien und beschleunigerfreien Chemikalien
Polyisopren- und fortschrittliche Nitril-Formulierungen ahmen nun die Elastizität von Latex nach, ohne Proteinallergene zu enthalten, doch die Produktionskomplexität erhöht die Fabrikumrüstungskosten um bis zu 20 %. Eine systematische Übersicht zeigt, dass das Tragen von Doppelhandschuhen die Perforationsrate des inneren Handschuhs um 80 % reduziert, was Krankenhäuser dazu veranlasst, dünne, hochleistungsfähige Varianten zu standardisieren. Der Wandel beschleunigt Innovationszyklen und steigert die Nachfrage nach Premium-Chemikalien, die höhere Durchschnittsverkaufspreise erzielen.
Einführung von E-Commerce-Beschaffung durch Krankenhäuser und ASCs
Lieferkettenerschütterungen haben Gesundheitsdienstleister dazu veranlasst, cloudbasierte Einkaufsportale zu nutzen, die Bedarfsprognosen, automatische Nachbestellung und Echtzeit-Preisgestaltung unterstützen. Cardinal Healths robotergestütztes Distributionszentrum im Wert von 340 Millionen USD in Fort Worth verkürzt die Zeit von der Bestellung bis zum Versand um 40–60 % und veranschaulicht die Infrastruktur, die der E-Commerce-Nutzung zugrunde liegt. ASCs, die mit schlankem Personal und begrenztem Lagerraum arbeiten, bevorzugen Lieferanten, die kleine, häufige Lieferungen garantieren können. Lieferanten, die Bestandsdaten mit Krankenhaus-ERP-Systemen integrieren, gewinnen an Bindungskraft und stärken die Investitionen in digitale Plattformen im gesamten Markt für chirurgische Handschuhe.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität (Naturkautschuklatex, Nitril) | -0.9% | Weltweit, akute Auswirkungen in Fertigungszentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Latexallergiebedenken und regulatorische Verbote gepuderter Handschuhe | -0.5% | Weltweit, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| ESG-Prüfung von Handschuhfabriken in Südostasien | -0.4% | Fertigungszentren in Asien-Pazifik, globale Auswirkungen auf die Lieferkette | Mittelfristig (2–4 Jahre) |
| Lieferkettenkonzentrationsrisiko in Malaysia und Thailand | -0.3% | Weltweit, ausgehend von der Fertigungsbasis in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Naturkautschuklatex (NRL) stieg im Oktober 2024 auf ein 13-Jahres-Preishoch, nachdem starke Regenfälle thailändische und chinesische Plantagen verwüsteten und die Margen von Handschuhherstellern, die auf südostasiatische Versorgung angewiesen sind, unter Druck setzten. Gleichzeitige Engpässe bei Nitrilbutadienkautschuk in den Vereinigten Staaten veranlassten die Bundesbehörden zu Ausnahmegenehmigungen für ausländische Beschaffung bis mindestens Ende 2025. Hersteller geben einen Teil der Kosten an Käufer weiter, doch langfristige Verträge begrenzen die Preisflexibilität und belasten die EBITDA-Margen. Die Diversifizierung in Guayule oder Scorzonera tau-saghyz verbleibt im Pilotmaßstab, was den Markt für chirurgische Handschuhe weiterhin Rohstoffschwankungen aussetzt.
Latexallergiebedenken und regulatorische Verbote
Sensibilisierungsraten von 8–12 % bei Beschäftigten im Gesundheitswesen halten den Druck auf Krankenhäuser aufrecht, die Latexexposition zu minimieren. Klinische Belege zeigen, dass latexfreie Handschuhe ein 4,24-fach höheres Perforationsrisiko aufweisen, was einen Beschaffungskompromiss zwischen Allergievermeidung und Barrierenintegrität schafft. Das Rupturrisiko treibt die Nachfrage nach Premium-Polyisopren an, das 15–20 % über dem Preis von herkömmlichem Latex liegt. Hersteller müssen parallele Produktionslinien betreiben, um divergierenden Kundenpräferenzen gerecht zu werden, was den Kapitalaufwand und die betriebliche Komplexität erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Polyisopren-Innovation treibt das Premium-Segment anIm Markt für chirurgische Handschuhe hält Latex mit 38,70 % Marktanteil aufgrund seiner niedrigen Kosten und bewährten Leistung eine starke Position. Dennoch migrieren Krankenhäuser hin zu latexfreien Operationssälen, was Polyisopren bis 2031 auf eine CAGR von 4,96 % treibt. Molekulardynamikstudien setzen die Glasübergangstemperatur von Polyisopren bei 204,2 K an, was Flexibilität und Reißfestigkeit ausbalanciert – Eigenschaften, die in der Mikrochirurgie geschätzt werden. Hersteller fügen Antioxidantien hinzu, um Verfärbungen zu verringern, und eine beschleunigerfreie Aushärtung senkt das Typ-IV-Allergierisiko. Nitril behält seine Stellung in Untersuchungsumgebungen, während Neopren chemikalienbeständige Nischen wie die Onkologie-Zubereitung füllt. Nachhaltige Beschaffung gewinnt an Bedeutung; Top Gloves BioGreen-Nitrilhandschuhe bauen sich unter anaeroben Deponierungsbedingungen ab und entsprechen damit den Abfallreduzierungsmandaten von Krankenhäusern.
Bei Ausschreibungen bewerten Käufer Materialien nun anhand einer gewichteten Matrix aus Allergenität, taktiler Reaktion, ökologischem Fußabdruck und Preis. Diese Verlagerung begünstigt vertikal integrierte Lieferanten, die Latexgewinnung, Compoundierung und Fertigwarenformung kontrollieren, da sie Formulierungen schnell anpassen können. Regionale Vertragsausschreibungen in Indien und Indonesien erfordern zunehmend lokalisierte Rohkautschukgehalte, was multinationale Unternehmen zu Joint Ventures oder Lohnfertigungsvereinbarungen drängt. Die daraus resultierenden taktischen Allianzen werden die Kapazitätserweiterungen im nächsten Zyklus des Marktes für chirurgische Handschuhe prägen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form:
Dominanz puderfreier Varianten beschleunigt sichPuderfreie Varianten eroberten im Jahr 2025 einen Anteil von 87,65 % an der Marktgröße für chirurgische Handschuhe, nachdem Verbote gepuderter Handschuhe in den wichtigsten Volkswirtschaften eingeführt wurden. Oberflächenbeschichtungschemikalien wie Polyurethane oder Chlorierung verleihen Handschuhen nun ein seidiges Gefühl, das das Anziehen ohne Maisstärke beschleunigt, während Mikrotexturierung den Griff in nassen Bereichen verbessert. Die Investitionsausgaben für die Umrüstung von Produktionslinien können bis zu 20 Millionen USD pro Werk betragen, was Eintrittsbarrieren errichtet, die die Konsolidierung beschleunigt haben, da kleinere asiatische Hersteller ausscheiden. Käufer profitieren von einem reduzierten Granulomrisiko und niedrigeren intraoperativen Partikelzahlen, was zu kürzeren Operationszeiten und weniger postoperativen Infektionen führt.
Umgekehrt konzentrieren sich verbleibende Nutzer gepuderter Handschuhe in kleinen Industriesegmenten, in denen chirurgische Sterilität nicht erforderlich ist, doch selbst diese Märkte stehen vor unmittelbaren Einschränkungen, da die Arbeitsschutzvorschriften verschärft werden. Automatisierungstechnologien wie Ansells DERMASHIELD-Sprühpolymere beschleunigen den Durchsatz und senken Fehlerquoten, was die Anlagengesamteffektivität auf den mittleren 80-%-Bereich verbessert. Solche Effizienzgewinne mildern den Kostennachteil, der historisch mit puderfreier Verarbeitung verbunden war, und ermöglichen es Lieferanten, Margen angesichts steigender Energie- und Arbeitskosten zu verteidigen.
Nach Endnutzer:
ASCs treiben strukturellen Marktumbruch voranKrankenhäuser verbrauchten im Jahr 2025 61,80 % der Marktgröße für chirurgische Handschuhe, doch der kumulative Effekt von Zahleranreizen und Arztbesitzstrukturen leitet einfachere Eingriffe in ASCs um, die mit einer CAGR von 5,41 % wachsen. ASCs standardisieren Tabletts und verfolgen eine Lieferantenkonsolidierung, wobei sie Lieferanten bevorzugen, die Handschuhe mit Abdecktüchern, Kitteln und Antiseptika unter einem Einzelquellen-Vertrag bündeln können. Sie benötigen auch digitale Dashboards, die Fallkosten mit dem Verbrauch von Verbrauchsmaterialien nahezu in Echtzeit abgleichen, was Handschuhhersteller dazu drängt, EDI und Barcode-Serialisierung zu integrieren.
Der Krankenhauskanal dominiert weiterhin den Umsatz dank längerer Eingriffsdauern und häufigerer Handschuhwechsel, insbesondere in Transplantations- und Herzchirurgiespezialitäten. Lehreinrichtungen führen zunehmend das Tragen von Doppelhandschuhen für die Ausbildung von Assistenzärzten ein, was die Nutzung pro Eingriff erhöht. In Primärversorgungskliniken bleibt die Nachfrage stabil, doch der Margendruck bleibt akut, da Erstattungskürzungen anhalten. Zahn- und Veterinärpraxen bieten bescheidenes Nischenwachstum, das durch Anforderungen an die Infektionsschutzakkreditierung angetrieben wird. Insgesamt unterstreichen diese Muster die Notwendigkeit segmentierter Vertriebsstrategien im größeren Markt für chirurgische Handschuhe.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für chirurgische Handschuhe in Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 34,10 % des weltweiten Umsatzes und bleibt der Beschaffungsstandard-Setzer aufgrund eines ausgereiften Krankenhausnetzwerks, robuster Infektionskontrollrichtlinien und Einkaufsgemeinschaften, die die ASTM-Konformität vorschreiben. Allein US-amerikanische Bundesbehörden bestellten im Jahr 2025 im Rahmen von Programmen zur Aufstockung inländischer Vorräte 55,5 Millionen Kartons Nitrilhandschuhe. Zolldruck und geopolitische Risiken aus China haben das Interesse an einer Nearshoring-Verlagerung nach Mexiko und Puerto Rico neu entfacht. Um die Resilienz zu stärken, investierte Cardinal Health 340 Millionen USD in ein stark automatisiertes Distributionszentrum, das 80 % der US-amerikanischen chirurgischen Einrichtungen eine Lieferung am nächsten Tag ermöglicht.
Markt für chirurgische Handschuhe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum entwickelt sich bis 2031 mit einer CAGR von 5,26 % weiter, was auf den Ausbau der chirurgischen Infrastruktur und die doppelte Rolle der Region als Versorgungsbasis und Nachfragezentrum zurückzuführen ist. Malaysia und Thailand produzieren etwa zwei Drittel der weltweiten chirurgischen Handschuhe; dennoch weisen thailändische Studien auf anhaltenden Arbeitskräftemangel und klimawandelbedingte Risiken hin, die die Latexerntesaison beeinträchtigen könnten. Chinas Erholung bei planbaren Operationen nach der Null-COVID-Politik sorgt für ein erhebliches zusätzliches Volumen, während Indiens Krankenversicherungsprogramm Ayushman Bharat weiterhin latente Nachfrage in Städten der zweiten Kategorie erschließt. Lokale Inhaltsvorschriften in Indonesien und Vietnam veranlassen ausländische Marken, im jeweiligen Land zu produzieren oder Partnerschaften einzugehen, was die Wettbewerbslandschaft des Marktes für chirurgische Handschuhe verändert.
Markt für chirurgische Handschuhe in EMEA und Südamerika
Europa verzeichnet ein stabiles mittleres einstelliges Wachstum, das durch Nachhaltigkeitsvorschriften und den Druck zur Einhaltung der Kreislaufwirtschaft angetrieben wird. Das EUR-50-Millionen-Werk von Molnlycke Health Care in Malaysia umfasst Biomassekessel und Solardächer, um die EU-Ziele zur Reduzierung des CO₂-Fußabdrucks zu erfüllen. Die Ökodesign-Richtlinie des Blocks wird voraussichtlich Materialpässe vorschreiben und damit das Interesse an der Rückverfolgbarkeit mittels Blockchain verstärken. Südamerika sowie der Nahe Osten & Afrika hinken hinterher, bieten jedoch langfristiges Potenzial, sobald sich die makroökonomische Volatilität legt; Brasiliens neues PPP-Programm für Krankenhausmodernisierungen und die Welle privater Krankenhäuser im Rahmen von Saudi-Arabiens Vision 2030 stellen Katalysatoren dar, wenn auch von einer niedrigen Ausgangsbasis. Logistikengpässe und Währungsschwankungen bleiben Hindernisse, die Lieferanten in langfristigen Verträgen einpreisen müssen.

Regulatorisches Umfeld
In den Vereinigten Staaten werden Operationshandschuhe von der FDA gemäß 21 CFR 878.4460 (Produktcode KGO) als Medizinprodukte reguliert, wobei Hersteller den FDA-Gerätekontrollen und Qualitätsmanagementanforderungen unterliegen. Eine wichtige aktuelle Veränderung ist die FDA Quality Management System Regulation (QMSR), die am 2. Februar 2026 in Kraft tritt und ISO 13485:2016 per Verweis einbezieht, wodurch die Abstimmung zwischen US-amerikanischen und internationalen Qualitätsanforderungen verschärft wird. In der Praxis werden sterile OP-Handschuhe auch anerkannten Konsensstandards zugeordnet, die in Beschaffungs- und Compliance-Programmen verwendet werden (zum Beispiel ASTM D3577 und ISO 10282:2023), was die von Krankenhäusern und Einkaufsgemeinschaften geforderten Leistungs- und Sterilitätsstandards weiter festigt.
In der Europäischen Union unterliegen OP-Handschuhe der Verordnung (EU) 2017/745 (MDR) und müssen die geltenden allgemeinen Sicherheits- und Leistungsanforderungen sowie die Konformitätsbewertungsvorgaben für die jeweilige Geräteklasse erfüllen. Der Rahmen der harmonisierten Normen wird durch Aktualisierungen im Amtsblatt fortlaufend erneuert, einschließlich des Durchführungsbeschlusses (EU) 2025/681 der Kommission, der Zitate wie EN 455-1:2020+A2:2024 und EN 455-2:2024 für Medizinhandschuhe aktualisiert hat. Dies erhöht die Bedeutung der Aktualität von Prüfmethoden und Dokumentation für Lieferanten, die an grenzüberschreitenden Ausschreibungen teilnehmen.
Wettbewerbslandschaft
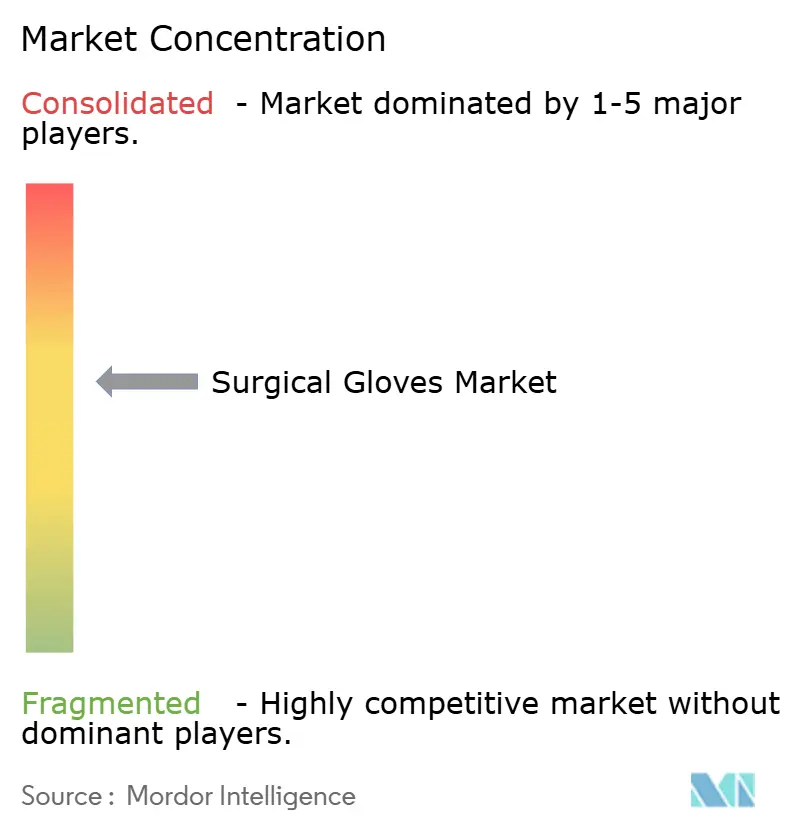
Die Wettbewerbslandschaft ist mäßig konzentriert und umfasst mehrere dominante Hersteller. Im ersten Quartal des Geschäftsjahres 2025 verzeichnete Top Glove einen erheblichen Umsatzanstieg und kehrte seinen Nettogewinn in positives Territorium zurück. Dieser Aufschwung, angetrieben durch eine normalisierte Nachfrage und verbesserte Auslastungsraten, verändert die Marktanteilspositionen im Markt für chirurgische Handschuhe.
Technologie entwickelt sich zu einem entscheidenden Differenzierungsmerkmal. Unterdessen deuten experimentelle haptische Rückmeldungshandschuhe für das VR-Chirurgietraining auf potenzielle neue Umsatzquellen hin. In Anlehnung an Initiativen zur Lebensmittelrückverfolgbarkeit erproben die Mayo Clinic und ein Konsortium von Lieferanten aus dem Mittleren Westen Blockchain-Projekte zur Überprüfung der Herkunft von Latex. Befürworter dieser Systeme erwarten niedrigere Rückrufkosten und verbesserte ESG-Bewertungen.
Da sich die Nachfrage stabilisiert, ist die Kapazitätsrationalisierung in vollem Gange. Kossans Investition in Robotik für Abstreiflinien hat den Arbeitskräftebedarf um 1.000 Handschuhe pro Schicht reduziert. Unterdessen haben kleinere, weniger automatisierte Werke in Malaysia und Thailand entweder geschlossen oder sich auf die Produktion von Industriehandschuhen für den Inlandsmarkt verlagert. Größere Hersteller nutzen ihre finanzielle Stärke, um langfristige Verträge für Butadien und Latex zu sichern und sich so vor Rohstoffpreisschwankungen zu schützen. In Europa und Nordamerika werden Nachhaltigkeitsnachweise – sei es durch EcoVadis-Bewertungen oder Verpflichtungen zu wissenschaftsbasierten Zielen – bei Ausschreibungen zunehmend entscheidend.
Marktführer für chirurgische Handschuhe
Ansell Limited
Top Glove Corporation Bhd
Hartalega Holdings Berhad
Kossan Rubber Industries Bhd
Cardinal Health Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chirurgische Handschuhe
- Ansell
- Asma Rubber Products Pvt. Ltd.
- Cardinal Health
- Cranberry Global
- Dynarex
- Globus (Shetland) Ltd.
- Hartalega Holdings
- Kanam Latex Industries
- Kossan Rubber Industries
- Medline Industries
- Molnlycke Health Care
- Shandong Intco Medical Products
- Sri Trang Gloves Plc
- Supermax
- Top Glove
- Unigloves (UK) Ltd.
Lesen Sie die Analyse der chirurgische Handschuhe-Unternehmen

Marktchancen und Zukunftsaussichten
Programme zur Lieferdiversifizierung und Lokalisierung schaffen deutlichen Freiraum für Kapazitäten, die näher an den Bedarfszentren angesiedelt sind, sowie für Lieferanten, die Ziele in Bezug auf lokale Wertschöpfung und resilienzorientierte Beschaffung erfüllen können. Dies zeigt sich bereits in angekündigten Projekten, darunter die Investition von 250 Millionen BRL der Supermax Corporation Bhd im Mai 2026 zur Errichtung einer Fertigungsanlage für medizinische Handschuhe in Paraná, Brasilien (2,4 Milliarden Handschuhe pro Jahr), die Kapazitätserweiterung von Top Glove Corp Bhd in Thailand im Juni 2026 (einschließlich eines Blocks für 14 Doppelformer-Linien) und der Vorstoß von U.S. Medical Glove Company (USMGC) zur Rückverlagerung der Produktion mit dem im Mai 2025 angekündigten Abschluss eines großen Mietvertrags für eine Fertigungsanlage in Ohio, begleitet von einer nachfolgenden Auslandsinvestition, die den Aufbau mehrerer Standorte signalisiert. Diese Schritte entsprechen den Prioritäten der Käufer, die sich während jüngster Angebotsschocks gezeigt haben, insbesondere bei Krankenhäusern und schnell reagierenden ambulanten Operationszentren, die Wert auf Versorgungskontinuität und kürzere Nachschubzyklen legen.
Ein zweites Chancenfeld entsteht bei Ausschreibungen durch Produkt- und Prozessdifferenzierung, die bereits zu einem Auswahlkriterium wird: pulverfreie Compliance im großen Maßstab, allergenärmere Materialmischungen (insbesondere Polyisopren) sowie überprüfbare Nachhaltigkeitsmerkmale, die Anbietern helfen, auf die ESG-Prüfung der Handschuh-Lieferketten zu reagieren. Die im Juni 2026 unabhängig verifizierte Produkt-Klimabilanz von Top Glove für puderfreie Nitrilhandschuhe zeigt einen messbaren Weg auf, über den Lieferanten anhand von Umweltkennzahlen konkurrieren können, während das von der FDA anerkannte Normensystem (ASTM und ISO 10282:2023) einen strukturierten Weg für die Spezifikation und Qualifizierung neuer Formulierungen und leistungssteigernder Merkmale bietet. Daneben unterstützt akademische Forschung zu antimikrobiellen und biologisch abbaubaren Materialansätzen eine Pipeline für Premium-SKUs, mit denen Anbieter Infektionskontrollergebnisse mit Vorgaben zur Abfallreduzierung in Einklang bringen wollen.
Recent Industry Developments in Markt für chirurgische Handschuhe
- Juni 2026: Top Glove Corporation Bhd gab bekannt, dass für seine puderfreien Nitrilhandschuhe eine unabhängig verifizierte Product Carbon Footprint (PCF)-Messung erreicht wurde, die Emissionen pro 1.000 Handschuhe quantifiziert. Diese Art der Drittverifizierung unterstützt die Teilnahmeberechtigung bei nachhaltigkeitsgewichteten Ausschreibungen und liefert Beschaffungsteams eine vergleichbare Kennzahl über Lieferanten hinweg.
- Mai 2026: Supermax Corporation Bhd gab eine Investition von 250 Millionen BRL zur Errichtung einer Fertigungsanlage für medizinische Handschuhe in Paraná, Brasilien, bekannt, mit einer angestrebten Jahreskapazität von rund 2,4 Milliarden Handschuhen. Das Projekt erweitert die Produktionsgeografie über Südostasien hinaus und stärkt die regionale Versorgungsresilienz für Amerika.
- Mai 2025: Der Hauptmietvertrag für eine 638.000 Quadratfuß große Fertigungsanlage in Ohio wurde von der U.S. Medical Glove Company (USMGC) im Rahmen des Aufbaus einer in den USA hergestellten Lieferkette für medizinische und chirurgische Handschuhe unterzeichnet. Die Größe des Standorts unterstützt die Ziele der Inlandsverfügbarkeit im Zusammenhang mit institutionellem Einkauf und Bevorratungsstrategien.


Markt für chirurgische Handschuhe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst sterile, chirurgische Einweghandschuhe, die für invasive Eingriffe in Operationssälen und ähnlichen chirurgischen Umgebungen zugelassen und verwendet werden, bewertet zum Verkaufspunkt von Herstellern über Standardvertriebskanäle im Gesundheitswesen.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen Untersuchungshandschuhe, Reinraum- oder Industriehandschuhe sowie wiederverwendbare Handschuhalternativen aus.
Übersicht der Segmentierung
- Nach Material
- Latex
- Nitril
- Neopren
- Polyisopren
- Sonstige (Vinyl und synthetische Mischungen, unter anderem)
- Nach Form
- Gepudert
- Puderfrei
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Kliniken und Arztpraxen
- Zahn- und Veterinäreinrichtungen
- Sonstige (Notaufnahmen, unter anderem)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit der Festlegung von Leitplanken, was als OP-Handschuh gilt und was nicht, und zieht dann öffentliche Signale heran, die Aufschluss über Angebots- und Nachfragerichtung geben. Wir beziehen uns dabei üblicherweise auf die US-FDA (Geräteverzeichnisse und Sicherheitshinweise), die Leitlinien von CDC und WHO zur Infektionsprävention, die Gesundheitsstatistiken der OECD, die Gesundheitsindikatoren der Weltbank sowie die UN-Comtrade-Handelsdaten für Kautschukartikel, die zusammen helfen, Eingriffsintensität, Importabhängigkeit und regionale Dynamik einzuordnen.
Anschließend führen wir eine Triangulation mit nicht kostenpflichtigem Material durch, wie Geschäftsberichten und Investorenpräsentationen von Unternehmen, Beschaffungsnotizen von Krankenhäusern und angesehenen Fachpublikationen zu Medizinprodukten, um Preiszyklen und Kapazitätserweiterungen zu verfolgen. Wo die Konsistenz über Länder hinweg schwer aufrechtzuerhalten ist, nutzen wir zudem kostenpflichtige Unternehmensfinanzdaten und -analysen, Handelsdaten auf Sendungsebene sowie Patentdatenbanken, um materielle Verschiebungen (zum Beispiel von Latex zu Synthetik) und Produktangaben abzugleichen. Diese Beispiele sind nicht abschließend, und es werden weitere öffentliche und proprietäre Quellen genutzt, um Eingaben zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um Annahmen aus der Sekundärforschung zu überprüfen und Lücken zu schließen, die öffentliche Daten häufig lassen, insbesondere bei den durchschnittlichen Verkaufspreisen (ASPs) für sterile Handschuhe, dem Ausschreibungsverhalten und dem tatsächlichen Anteil des in Operationen verwendeten Volumens. Wir sprechen mit einer Mischung aus Herstellern, Distributoren, Beschaffungsteams von Krankenhäusern und Klinikern und passen die Annahmen dann so an, dass die Nachfragegeschichte mit tatsächlichen Bestellmustern in APAC, EMEA und Amerika übereinstimmt.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 13% | APAC: 41% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 31% | EMEA: 34% |
| Kleinere Akteure: 15% | Manager: 56% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Wir bestimmen die Marktgröße anhand eines Top-down-Ansatzes, der von der globalen Anzahl chirurgischer Eingriffe und den Normen für den Einsatz steriler Handschuhe ausgeht und diese dann in jährliche Handschuhvolumina nach Region umrechnet, bevor Preisstufen angewendet werden. Um die Gesamtzahlen realistisch zu halten, überprüfen wir das Ergebnis mit selektiven Bottom-up-Kontrollen, etwa durch stichprobenartige Multiplikation von ASP und Volumen für Schlüsselmaterialien, Kontrollen der Vertriebskanäle sowie einer begrenzten Aggregation gemeldeter Handschuhumsätze, bei denen der Produktmix klar ist.
Einige Eingabegrößen, die in diesem Markt eine Rolle spielen, sind das Wachstum chirurgischer Eingriffe nach Region, die durchschnittliche Anzahl verwendeter Handschuhe pro Eingriff (einschließlich der Praxis des doppelten Handschuhtragens), der Anteil der in Krankenhäusern gegenüber ambulanten Zentren durchgeführten Operationen, Verschiebungen im Materialmix zwischen Latex und Synthetik sowie beobachtete Ausschreibungszyklen, die die Preise nach oben oder unten bewegen. Wenn für ein Land ein Datenpunkt fehlt, schließen wir die Lücke anhand von Eingriffsraten vergleichbarer Länder und dem Kontext der Gesundheitsausgaben und überprüfen dies anschließend mit Rückmeldungen aus Interviews, damit der implizierte Verbrauch nicht unnatürlich ansteigt.
Für die Prognose nutzen wir eine Szenarioanalyse, die auf Eingriffsvolumina, Anlagenerweiterungen und der erwarteten Entwicklung der durchschnittlichen Verkaufspreise im Zusammenhang mit Rohstoff- und Compliance-Kosten basiert. Wo das Signal stabil ist, wird eine Glättung angewendet, um eine Überreaktion auf kurzfristige Preisspitzen zu vermeiden, und die endgültigen Wachstumspfade werden anschließend so angepasst, dass sie mit den Erwartungen von Lieferanten und Beschaffungsteams in ihren Vorwärtsverträgen übereinstimmen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Kontrollen validiert, sodass die endgültige Zahl auf nachvollziehbare Treiber zurückgeführt werden kann. Wir vergleichen die implizierten Handschuhvolumina mit den Eingriffszahlen und der Verbreitung des doppelten Handschuhtragens und prüfen zudem, ob die regionalen Preistrends mit den Signalen aus Ausschreibungen und Handelsströmen übereinstimmen.
Vor der endgültigen Freigabe werden Anomalien markiert und überarbeitet, und das Team wird erneut kontaktiert, wenn eine große Abweichung im Vergleich zu einem bekannten Signal wie einer wesentlichen Kapazitätsänderung oder einer plötzlichen politischen Veränderung in der Infektionskontrolle auftritt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein Analyst führt vor der Auslieferung eine abschließende Prüfung durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für chirurgische Handschuhe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für OP-Handschuhe können weit voneinander abweichen, da der Anwendungsbereich nicht immer einheitlich abgegrenzt ist und zentrale Annahmen unterschiedlich behandelt werden. Die größten Abweichungen entstehen meist dadurch, ob Untersuchungshandschuhe mit eingerechnet werden, wie das Eingriffsvolumen in Handschuhverbrauch umgerechnet wird und wie die Preisbildung über Ausschreibungen und Spotkäufe hinweg gemittelt wird.
Die wesentliche Diskrepanz entsteht durch die Vermischung von OP- und Untersuchungshandschuhen, während Mordor Intelligence ausschließlich sterile, für Operationen zertifizierte Einweghandschuhe berücksichtigt und die Nachfrage dann an das Eingriffsvolumen und die Praxis des doppelten Handschuhtragens koppelt, bevor regionale durchschnittliche Verkaufspreise angewendet werden, die anhand von Beschaffungsrückmeldungen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,26 Mrd. USD (2026) | |
| Fachzeitschrift A | 2,29 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen engeren erfassten Umsatzpool, wodurch Distributor-Aufschläge möglicherweise unterrepräsentiert sind oder Teile der Krankenhauskanalausgaben außerhalb der direkten Herstellerberichterstattung ausgeschlossen werden. |
| Branchenbulletin B | 5,46 Mrd. USD (2024) | Scheint Einweg-OP-Handschuhe umfassend abzudecken und kann angrenzende Anwendungsfälle für sterile Handschuhe einbeziehen, wodurch sich das erfasste Volumen verschiebt und der gemischte durchschnittliche Verkaufspreis im Vergleich zu einer reinen Chirurgie-Definition verändert. |
Die Tabelle zeigt, dass der Großteil der Abweichung durch Umfang und Zeitpunkt erklärt wird, nicht durch Rechenfehler. Sobald der erfasste Handschuhtyp streng gehalten und der Nachfragepool an Eingriffen und realistischem Verbrauch verankert wird, lässt sich die Schätzung leichter reproduzieren und bei Änderungen der Annahmen leichter überprüfen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für chirurgische Handschuhe?
Die Marktgröße für chirurgische Handschuhe wird voraussichtlich im Jahr 2026 5,26 Milliarden USD erreichen und mit einer CAGR von 4,44 % auf 6,54 Milliarden USD bis 2031 wachsen.
Welches Materialsegment wächst am schnellsten?
Polyisoprenhandschuhe wachsen mit einer CAGR von 4,96 % am schnellsten, da sie das Gefühl von Latex ohne Proteinallergene nachahmen.
Warum dominieren puderfreie Handschuhe jetzt?
Regulatorische Verbote gepuderter Handschuhe und Infektionskontrollprotokolle in Krankenhäusern haben puderfreie Varianten im Jahr 2025 auf einen Marktanteil von 87,65 % gebracht.
Wie beeinflussen ambulante Operationszentren die Nachfrage?
ASCs verlagern Routineoperationen aus Krankenhäusern heraus, erweitern das Handschuhvolumen und betonen gleichzeitig eine kosteneffiziente digitale Beschaffung und standardisierte Produkte.
Welche Risiken bedrohen die Versorgung mit chirurgischen Handschuhen?
Preisspitzen bei Naturkautschuklatex und Nitril-Ausgangsstoffen sowie die geografische Konzentration von Plantagen in Südostasien schaffen eine anhaltende Anfälligkeit der Lieferkette.
Seite zuletzt aktualisiert am:



