
Globale Nervenmonitroring-System-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße (2026) | 1.57 Milliarden US-Dollar |
| Marktgröße (2031) | 2.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Nervenmonitroring-System-Marktanalyse von Mordor Intelligence
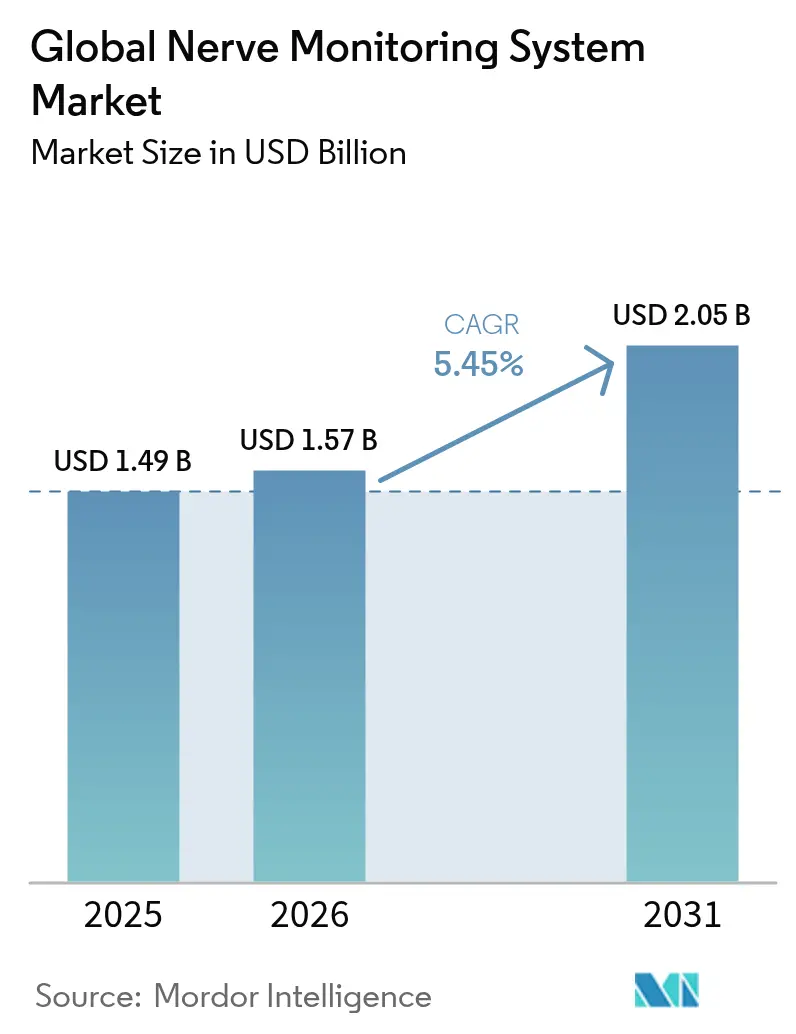
Die Marktgröße für Nervenmonitroring-Systeme wird voraussichtlich von 1,49 Milliarden USD im Jahr 2025 auf 1,57 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,45 % im Zeitraum 2026–2031 2,05 Milliarden USD erreichen. Steigende chirurgische Komplexität, verbindliche Patientensicherheitsvorschriften und die Konvergenz von künstlicher Intelligenz mit der Echtzeit-neurophysiologischen Überwachung sind zentral für diese Expansion. Krankenhäuser integrieren das intraoperative Nervenmonitoring in spinale, neurochirurgische und HNO-Protokolle, um Ergebnisse zu verbessern und die Haftungsexposition zu begrenzen. Anbieter wechseln zu verbrauchsmaterialgetriebenen Erlösmodellen, die von Elektroden und Sonden profitieren, die bei jedem Eingriff verwendet werden. Gleichzeitig erweitern cloudbasierte Fernüberwachungsdienste und KI-gestützte Analysen den Zugang für Einrichtungen ohne Vollzeit-Neurophysiologen. Die Konsolidierung unter Gesundheitssystemen verstärkt Preisverhandlungen, erschließt aber auch große Bündelverträge für Anbieter, die End-to-End-Lösungen bereitstellen können.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führten Nervenmonitore mit einem Marktanteil von 45,32 % am Markt für Nervenmonitroring-Systeme im Jahr 2025; Nervenstimulationselektroden und -sonden werden voraussichtlich mit einer CAGR von 6,55 % bis 2031 wachsen.
- Nach Technologie beherrschte die Elektromyographie 38,92 % des Marktanteils am Nervenmonitroring-System-Markt im Jahr 2025 und entwickelt sich mit einer CAGR von 6,95 % bis 2031.
- Nach Anwendung entfiel auf die Neurochirurgie ein Anteil von 30,74 % am Nervenmonitroring-System-Markt im Jahr 2025, während die Wirbelsäulenchirurgie mit der höchsten CAGR von 7,29 % bis 2031 wachsen soll.
- Nach Endnutzer hielten Krankenhäuser und chirurgische Zentren 64,41 % des Nervenmonitroring-System-Marktes im Jahr 2025, während ambulante Operationszentren mit einer CAGR von 7,63 % bis 2031 expandieren.
- Nach Geografie behielt Nordamerika 2025 einen Umsatzanteil von 41,38 %; der asiatisch-pazifische Raum ist mit einer CAGR von 8,02 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Rapider Anstieg der intraoperativen EMG in der Wirbelsäulen- und Neurochirurgie | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunahme erstattungsfähiger HNO-Nervenmonitoring-Verfahren | +0.8% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachstum komplexer onkologischer Resektionen, die IONM erfordern | +0.9% | Global, angeführt von entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Krankenhauskonsolidierung treibt gebündelte Gerätekäufe an | +0.7% | Nordamerika primär, Ausbreitung nach Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Echtzeit-Signalqualitätsanalyse | +0.6% | Global, frühe Übernahme in technologieaffinen Märkten | Langfristig (≥ 4 Jahre) |
| Wachstum cloudbasierter Ferndienstleister für IONM | +0.5% | Nordamerika und Europa, regulierungsabhängige Expansion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rapider Anstieg der intraoperativen EMG in der Wirbelsäulen- und Neurochirurgie
Die Elektromyographie hat sich bei komplexen Wirbelsäulen- und Schädelbasiseingriffen zum Standard entwickelt, angetrieben durch koreanische Leitlinien aus dem Jahr 2020, die EMG als wesentlich für die Motorbahnerhaltung einstufen und die Anwendungsrate bei Wirbelsäulendeformitätsfällen auf über 85 % anheben. Multimodale Protokolle, die EMG mit somatosensiblen und motorisch evozierten Potenzialen kombinieren, haben die Rate falsch-negativer Ergebnisse auf unter 2 % gesenkt, was das Haftungsrisiko für Chirurgen und Einrichtungen reduziert. Roboterplattformen stützen sich zunehmend auf EMG-Daten zur autonomen Trajektionskorrektur und verankern die Technologie tiefer in chirurgischen Arbeitsabläufen. Die vorhersehbare Nachfrage nach Elektroden und Sonden stabilisiert die Verbrauchsmaterialumsätze und regt Anbieter an, Einmaldesigns weiter zu verfeinern. Laufende klinische Studien belegen weiterhin bessere neurologische Ergebnisse beim Einsatz von EMG und stärken damit Krankenhauseinkaufsentscheidungen sowie den Nervenmonitroring-System-Markt insgesamt.
Zunahme erstattungsfähiger HNO-Nervenmonitoring-Verfahren
Erweiterte CPT-Codes, die von der Amerikanischen Akademie für Hals-Nasen-Ohrenheilkunde (American Academy of Otolaryngology) veröffentlicht wurden, vereinfachten die Abrechnung für intraoperative Neurophysiologie bei endokrinen und Atemwegseingriffen. Das kontinuierliche Monitoring erhält nun eine höhere Vergütung als intermittierende Ansätze, sodass Anbieter Geräte aufrüsten können, ohne Margen zu beeinträchtigen. Spezialisierte Endotrachealtuben mit eingebetteten Elektroden verkürzen die Einrichtungszeit und verbessern die Signalstabilität, was die Akzeptanz bei Chirurgen erhöht. Schilddrüseneingriffe mit kontinuierlichem Monitoring haben niedrigere Raten von Verletzungen des Nervus laryngeus recurrens gezeigt, was zu messbaren Kosteneinsparungen für Versicherer führt. Der Erstattungsschwung zieht neue Anbieter in das HNO-Segment und intensiviert den Wettbewerb um verfahrensspezifische Verbrauchsmaterialien im Nervenmonitroring-System-Markt.
Wachstum komplexer onkologischer Resektionen, die IONM erfordern
Pelvines intraoperatives Neuromonitoring senkte postoperative Harnfunktionsstörungen von 19 % auf 8 % in der multizentrischen NEUROS-Studie. Evidenzbasierte Protokolle werden nun von führenden Onkologiezentren für Rektum-, Prostata- sowie Kopf-Hals-Tumoren vorgeschrieben. Resektionen von Plexus-brachialis-Tumoren mit multimodaler Überwachung bewahrten in 94 % der Fälle in Kohorten mit 36 Patienten die neurologische Funktion. Diese Erfolgsmetriken rechtfertigen Premium-Preisgestaltung für Hochkanal-Monitore und Einmalelektroden. Die Integration von Monitoringdaten mit intraoperativer Navigation und Fluoreszenzbildgebung erhöht die Verfahrenskomplexität und verankert den Nervenmonitroring-System-Markt als Eckpfeiler der modernen onkologischen Chirurgie.
Krankenhauskonsolidierung treibt gebündelte Gerätekäufe an
Integrierte Versorgungsnetzwerke verhandeln mehrjährige Verträge über Kapitalsysteme, Elektroden und Servicevereinbarungen, die Volumenverpflichtungen schaffen, die Vollportfolio-Anbieter begünstigen. Die Workflow-Plattform von USMON verwaltet mehr als 3 Millionen Patientendatensätze und jährlich 6 Milliarden USD an Ansprüchen und veranschaulicht den Umfang, den konsolidierte Einheiten beanspruchen können. Gebündelter Einkauf senkt den Elektrodenpreis pro Einheit, bindet jedoch Lieferanten in exklusive langfristige Beziehungen. Anbieter, die Ergebnisgewinne und Compliance-Unterstützung nachweisen können, erhalten den Status bevorzugter Lieferanten, was die Wettbewerbsfähigkeit des Nervenmonitroring-System-Marktes bei den größten Gesundheitssystemen stärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Investitionskosten und Preisgestaltung für Einmalelektroden | -0.9% | Global, besonders stark in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Neurophysiologen | -1.1% | Nordamerika und Europa primär | Mittelfristig (2–4 Jahre) |
| Signallatenzrisiken beim Fernmonitoring | -0.4% | Global, konzentriert in Regionen, die Telemedizin einführen | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsschwachstellen in vernetzten OP-Sälen | -0.6% | Global, mit erhöhter Besorgnis in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Preisgestaltung für Einmalelektroden
Umfassende Monitoring-Konsolen reichen von 150.000 bis 300.000 USD, eine Hürde, die kleinere ambulante Zentren und Krankenhäuser in Schwellenmärkten nur schwer überwinden können. Einmalelektroden erhöhen die Kosten pro Eingriff um 200–500 USD und belasten die Margen in kostenempfindlichen Umgebungen. Obwohl Kodierungsänderungen im Jahr 2024 die Erstattung für einige Neuromodulationsverfahren erhöhten, bestehen Lücken bei vielen Indikationen[1]Quelle: ASRA Schmerzmedizin, "Änderungen bei der Kodierung und Vergütung für Neuromodulationsverfahren im Jahr 2024," asra.com . Leasingmodelle und Pay-per-use-Verträge gewinnen bei budgetbewussten Anbietern an Beliebtheit, doch bleiben Vorabkosten eine primäre Adoptionsbarriere, die die Expansion des Nervenmonitroring-System-Marktes, insbesondere außerhalb von Hocheinkommensländern, bremst.
Mangel an zertifizierten Neurophysiologen
Ausbildungsprogramme bilden in Nordamerika weniger als 200 zertifizierte Neurophysiologen pro Jahr aus, weit unter den Bedarfsprognosen. Umfragen zeigen, dass 70 % der Chirurgen die Aufsicht durch einen Neurologen oder Neurophysiologen gegenüber Technikern bevorzugen, jedoch zwingen Personalengpässe Einrichtungen dazu, weniger qualifiziertes Personal einzusetzen. Universitäten erweitern Zertifikatsstudiengänge und Online-Module, die für Berufseinsteiger Gehälter von 70.000–99.000 USD versprechen. Dennoch verzögern die langen Ausbildungsanforderungen der Fachrichtung die Erweiterung der Belegschaft. Personalengpässe schränken das Verfahrensvolumen ein und verlangsamen den Nervenmonitroring-System-Markt in Regionen, in denen Fernlösungen oder KI-Entscheidungsunterstützung noch nicht vollständig eingesetzt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Monitore führen, während Verbrauchsmaterialien an Fahrt gewinnenDer Nervenmonitroring-System-Markt verzeichnete 2025 einen Umsatzanteil von 45,32 % bei Nervenmonitoren, was ihre Rolle als grundlegende Kapitalinvestitionen für Krankenhäuser unterstreicht. Allerdings wachsen Nervenstimulationselektroden und -sonden mit einer CAGR von 6,55 %, ein Signal dafür, dass wiederkehrende Verbrauchsmaterialverkäufe einen zunehmenden Anteil am Gesamtgewinnpool beitragen werden. Zubehör und sonstige Verbrauchsmaterialien weisen die höchste Dynamik auf, da Einmalrichtlinien dazu beitragen, Sterilisationskosten und das Risiko von Kreuzkontaminationen zu eliminieren. Der Produktmix entwickelt sich zu einem Razor-and-Blade-Modell, das den Cashflow der Anbieter stabilisiert und kontinuierliche Innovationen im Elektrodendesign fördert.
Verbrauchsmaterialzentrierte Strategien mindern auch die Haftungsexposition im Zusammenhang mit Kapitalgeräten, was durch den Rückruf eines wichtigen Monitoringsystems im Jahr 2024 wegen Patientenverletzungen verdeutlicht wurde. Premium-Elektroden, die höhere Signal-Rausch-Verhältnisse liefern und RFID-Tracking integrieren, erzielen Preise von über 500 USD pro Fall und gleichen niedrigere Gerätemargen aus. Da Gesundheitssysteme den Einkauf zentralisieren, verschaffen sich Anbieter, die flexible Serviceverträge und automatische Nachbestellung anbieten, Vorteile. Diese Entwicklungen festigen die Position von Verbrauchsmaterialien als wichtige Wachstumstreiber im Nervenmonitroring-System-Markt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Technologie:
EMG-Dominanz treibt Innovation anDie Elektromyographie trug 2025 38,92 % zum Umsatz bei und expandiert mit einer CAGR von 6,95 %, was ihre Vielseitigkeit über Wirbelsäulen-, Schädelbasis- und HNO-Anwendungen hinweg widerspiegelt. Die Kompatibilität der EMG mit KI-Plattformen beschleunigt ihre Akzeptanz weiter, da maschinelles Lernen die Artefaktunterdrückung verbessert und Alarmierungen beschleunigt. Elektroenzephalographie und evozierte Potenziale bleiben bei Wacheingriffen (Awake-Kraniotomie) und komplexen Skoliosekorrekturen unverzichtbar, obwohl sie kleinere Umsatzsegmente besetzen. Die Elektrokortikographie bleibt eine Nischenanwendung, die hauptsächlich in der Epilepsiechirurgie eingesetzt wird, erzielt jedoch aufgrund der hochspezialisierten Nachfrage Premium-Preise.
Die Integration multimodaler Überwachung steigt unter japanischen Wirbelsäulenchirurgen, die EMG, SSEP und MEP kombinieren, um die chirurgische Sicherheit zu erhöhen. Anbieter positionieren ihre Konsolen nun als offene Plattformen, die mehrere Signalmodalitäten und Software von Drittanbietern akzeptieren und damit Kundeninvestitionen zukunftssicher machen. Roboter-chirurgische Lösungen erfordern Millisekunden-Feedback-Schleifen, was Technologieanbieter dazu drängt, Latenz- und Datenfusionsfähigkeiten zu verfeinern. Diese Anforderungen erhalten hohe F&E-Ausgaben aufrecht und halten den Nervenmonitroring-System-Markt auf einem stetigen Kurs inkrementeller technischer Verbesserungen.
Nach Anwendung:
Wirbelsäulenchirurgie-Dynamik fordert die Führungsposition der Neurochirurgie herausDie Neurochirurgie hielt 2025 30,74 % des Umsatzes, doch die Wirbelsäulenchirurgie ist mit einer CAGR von 7,29 % auf dem Weg zur schnellsten Expansion, da alternde Bevölkerungen die Nachfrage nach Deformitäts- und Fusionsverfahren erhöhen. Standardisierte Leitlinien haben das spinale Monitoring zur Routine gemacht, was wiederum das Elektrodenverbrauchsvolumen steigert. HNO-Verfahren profitieren von günstigen Erstattungsbedingungen, insbesondere für Schilddrüsen- und Nebenschilddrüsenoperationen, bei denen das kontinuierliche Monitoring Verletzungen des Nervus laryngeus recurrens verhindert. Onkologische Resektionen im Becken und am Plexus brachialis stimulieren weiterhin den Einsatz von Hochkanal-Systemen, die eine nuancierte funktionelle Kartierung unterstützen.
Die Anwendungsdiversifikation verteilt das Umsatzrisiko und schafft mehrere Einstiegspunkte für neue Anbieter, die auf verfahrensspezifisches Zubehör spezialisiert sind. Robotergestützte Operationen in den Bereichen Wirbelsäule, Orthopädie und Weichteilgewebe erfordern eine Plug-and-Play-Monitoring-Integration, was Monitoring weiter mit der nächsten Generation chirurgischer Plattformen verknüpft. Da die Evidenz, die IONM mit reduzierten Komplikationsraten verbindet, zunimmt, integrieren Kostenträger und Krankenhäuser das Monitoring in Qualitätsmetriken, was die Grundnachfrage in jedem chirurgischen Bereich des Nervenmonitroring-System-Marktes erhöht.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Ambulante Zentren fordern die Dominanz der Krankenhäuser herausKrankenhäuser und große chirurgische Zentren beherrschten 2025 64,41 % des Umsatzes dank ihrer infrastrukturellen Bereitschaft und Fähigkeit, komplexe Operationen zu bewältigen. Ambulante Operationszentren expandieren mit einer CAGR von 7,63 %, da ambulante Wirbelsäulen- und HNO-Eingriffe in kostengünstigere Umgebungen verlagert werden. Fachkliniken, die sich auf Schmerzmanagement und minimalinvasive Chirurgie konzentrieren, übernehmen ebenfalls kompakte Monitoringsysteme, die in verfahrensspezifische Räume passen.
Die Fernaufsicht durch Neurophysiologen gleicht das Spielfeld aus, indem kleineren Einrichtungen der Zugang zu fachkundiger Interpretation ermöglicht wird, ohne Vollzeitkräfte einstellen zu müssen. Tragbare Konsolen, die für schnellen Aufbau und Touchscreen-Workflows konzipiert sind, bedienen Teams mit begrenzter technischer Ausbildung. Gruppenkaufforganisationen übertragen Krankenhausstandards auf angeschlossene ambulante Standorte und fördern so die Einheitlichkeit bei der Gerätewahl. Diese Verlagerungen schaffen neue Nachfragenischen und balancieren gleichzeitig die Kundenbasis im Nervenmonitroring-System-Markt aus.
Geografische Analyse
Markt für Nervenüberwachungssysteme in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 41,38 %, beflügelt durch ein robustes Erstattungssystem und die Präsenz führender Gerätehersteller. Hohe Operationsvolumina in den Fachbereichen Wirbelsäule und HNO stützen einen stabilen Elektrodenverbrauch. Die regulatorische Überprüfung der Cybersicherheit in Operationssaalgeräten veranlasste einige Krankenhäuser, auf inländische Lieferanten umzuschwenken – ein Trend, der die Anbieteranteile neu gestaltet. Personalengpässe fördern die rasche Einführung von Fernüberwachungsnetzwerken und KI-gestützter Entscheidungsunterstützung und sorgen für einen anhaltenden Technologiewandel im Markt für Nervenüberwachungssysteme der Region.
Markt für Nervenüberwachungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 8,02 % verzeichnen – die weltweit höchste –, da die Länder in chirurgische Infrastruktur investieren und westliche Verfahrensprotokolle übernehmen. Die chinesische Nationale Medizinproduktebehörde vereinfachte 2024 die Gerätezulassungen und erleichterte damit die schnellere Einfuhr von Überwachungsplattformen english.nmpa.gov.cn. Indiens Medizinproduktesektor, der bis 2030 voraussichtlich 50 Milliarden USD erreichen wird, ist nach wie vor weitgehend importabhängig und bietet multinationalen Anbietern erhebliches Wachstumspotenzial. Japan zeigt eine ausgeprägte Akzeptanz multimodaler Überwachung und integriert KI-Analysen und Robotik in die routinemäßige Wirbelsäulenchirurgie.
Markt für Nervenüberwachungssysteme in Europa, Südamerika und dem Nahen Osten
Europa verzeichnet eine stetige Expansion, die durch harmonisierte Sicherheitsvorschriften und grenzüberschreitende Versorgungsinitiativen gestützt wird. Die Konsolidierung von Krankenhäusern begünstigt gebündelte Geräteverträge ähnlich wie in Nordamerika. Südamerika und der Nahe Osten verzeichnen derweil eine steigende, jedoch ungleichmäßige Akzeptanz, da Kostenbeschränkungen fortbestehen. Telemonitoring mildert lokale Personalengpässe und ermöglicht kleineren Krankenhäusern die Teilnahme an anspruchsvollen Eingriffen. Jede dieser regionalen Dynamiken trägt zum diversifizierten Wachstumsprofil des weltweiten Marktes für Nervenüberwachungssysteme bei.


Regulatorisches Umfeld
In den Vereinigten Staaten werden Systeme zur Nervenüberwachung und verwandte intraoperative neurophysiologische Geräte üblicherweise von der FDA als Klasse-II-Geräte reguliert und häufig über den 510(k)-Zulassungsweg im Rahmen neurologischer Diagnostik- und chirurgischer Nervenstimulationsklassifizierungen freigegeben (zum Beispiel 21 CFR 882.1870 und 21 CFR 874.1820 mit zugehörigen Produktcodes für auf Vorläufergeräten basierende Freigaben). Dieser Rahmen unterstützt iterative Upgrades von Konsolen, Stimulatoren und EMG-zentrierten Überwachungsfunktionen, wobei Kennzeichnung, elektrische Sicherheit, EMV und Softwarekontrollen weiterhin im Fokus stehen.
In Europa wird der Marktzugang durch die Verordnung (EU) 2017/745 (MDR) geregelt, die höhere Anforderungen an die technische Dokumentation, die Konformitätsbewertung und die Überwachung nach dem Markteintritt stellt, unterstützt durch Benannte Stellen und nationale zuständige Behörden. Internationale Normen bleiben für die marktübergreifende Konformität von zentraler Bedeutung, darunter IEC 80601-2-26:2019 samt der Änderung AMD1:2024 für relevante Neuro-Monitoring-Geräte, zusammen mit den umfassenderen Anforderungen der IEC-60601-Reihe für die elektrische Sicherheit und Leistung medizinischer Geräte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Elektronik- und Sensorkomponenten wie Verstärkern, Leiterplatten, Steckverbindern und Elektrodenmaterialien, die eine hochgenaue Erfassung von EMG- und verwandten Signalen ermöglichen. Sie führt weiter über OEM-Design, Systemintegration, Verifizierung/Validierung und regulatorische Dokumentation, abgestimmt auf die Sicherheitsanforderungen der IEC-60601-Reihe, Erwartungen an den Software-Lebenszyklus sowie regionale Zulassungswege (FDA Klasse II/510(k) und EU-MDR). Die Fertigung umfasst sowohl Investitionsgüter (Konsolen, Erfassungsmodule und Stimulatoren) als auch schnell umgesetzte Verbrauchsmaterialien (Elektroden, Sonden und Kabel), wobei der Verbrauchsmaterialstrom strukturell an das Eingriffsvolumen und Einwegprodukt-Richtlinien gekoppelt ist.
Nachgelagert verkaufen große Anbieter und Spezialisten über Direktvertriebsteams für Krankenhäuser oder Tertiärzentren sowie über Vertriebspartner, die die Abdeckung auf ambulante Operationszentren ausweiten, während Servicepartner die Reichweite durch Remote-Monitoring-Workflows vergrößern. Zu den jüngsten Belastungsfaktoren in der Lieferkette zählen Qualifizierungsvorlaufzeiten für Komponenten und Zulieferer im Rahmen der MDR sowie Kosten- und Logistikvolatilität im Zusammenhang mit Zoll- und Handelspolitikunsicherheiten, die 2025 aufkommen und die Bedeutung von Dual-Sourcing, regionalisierter Produktion und verlässlichen Nachschubprogrammen für Elektroden und Sonden erhöhen.
Wettbewerbslandschaft
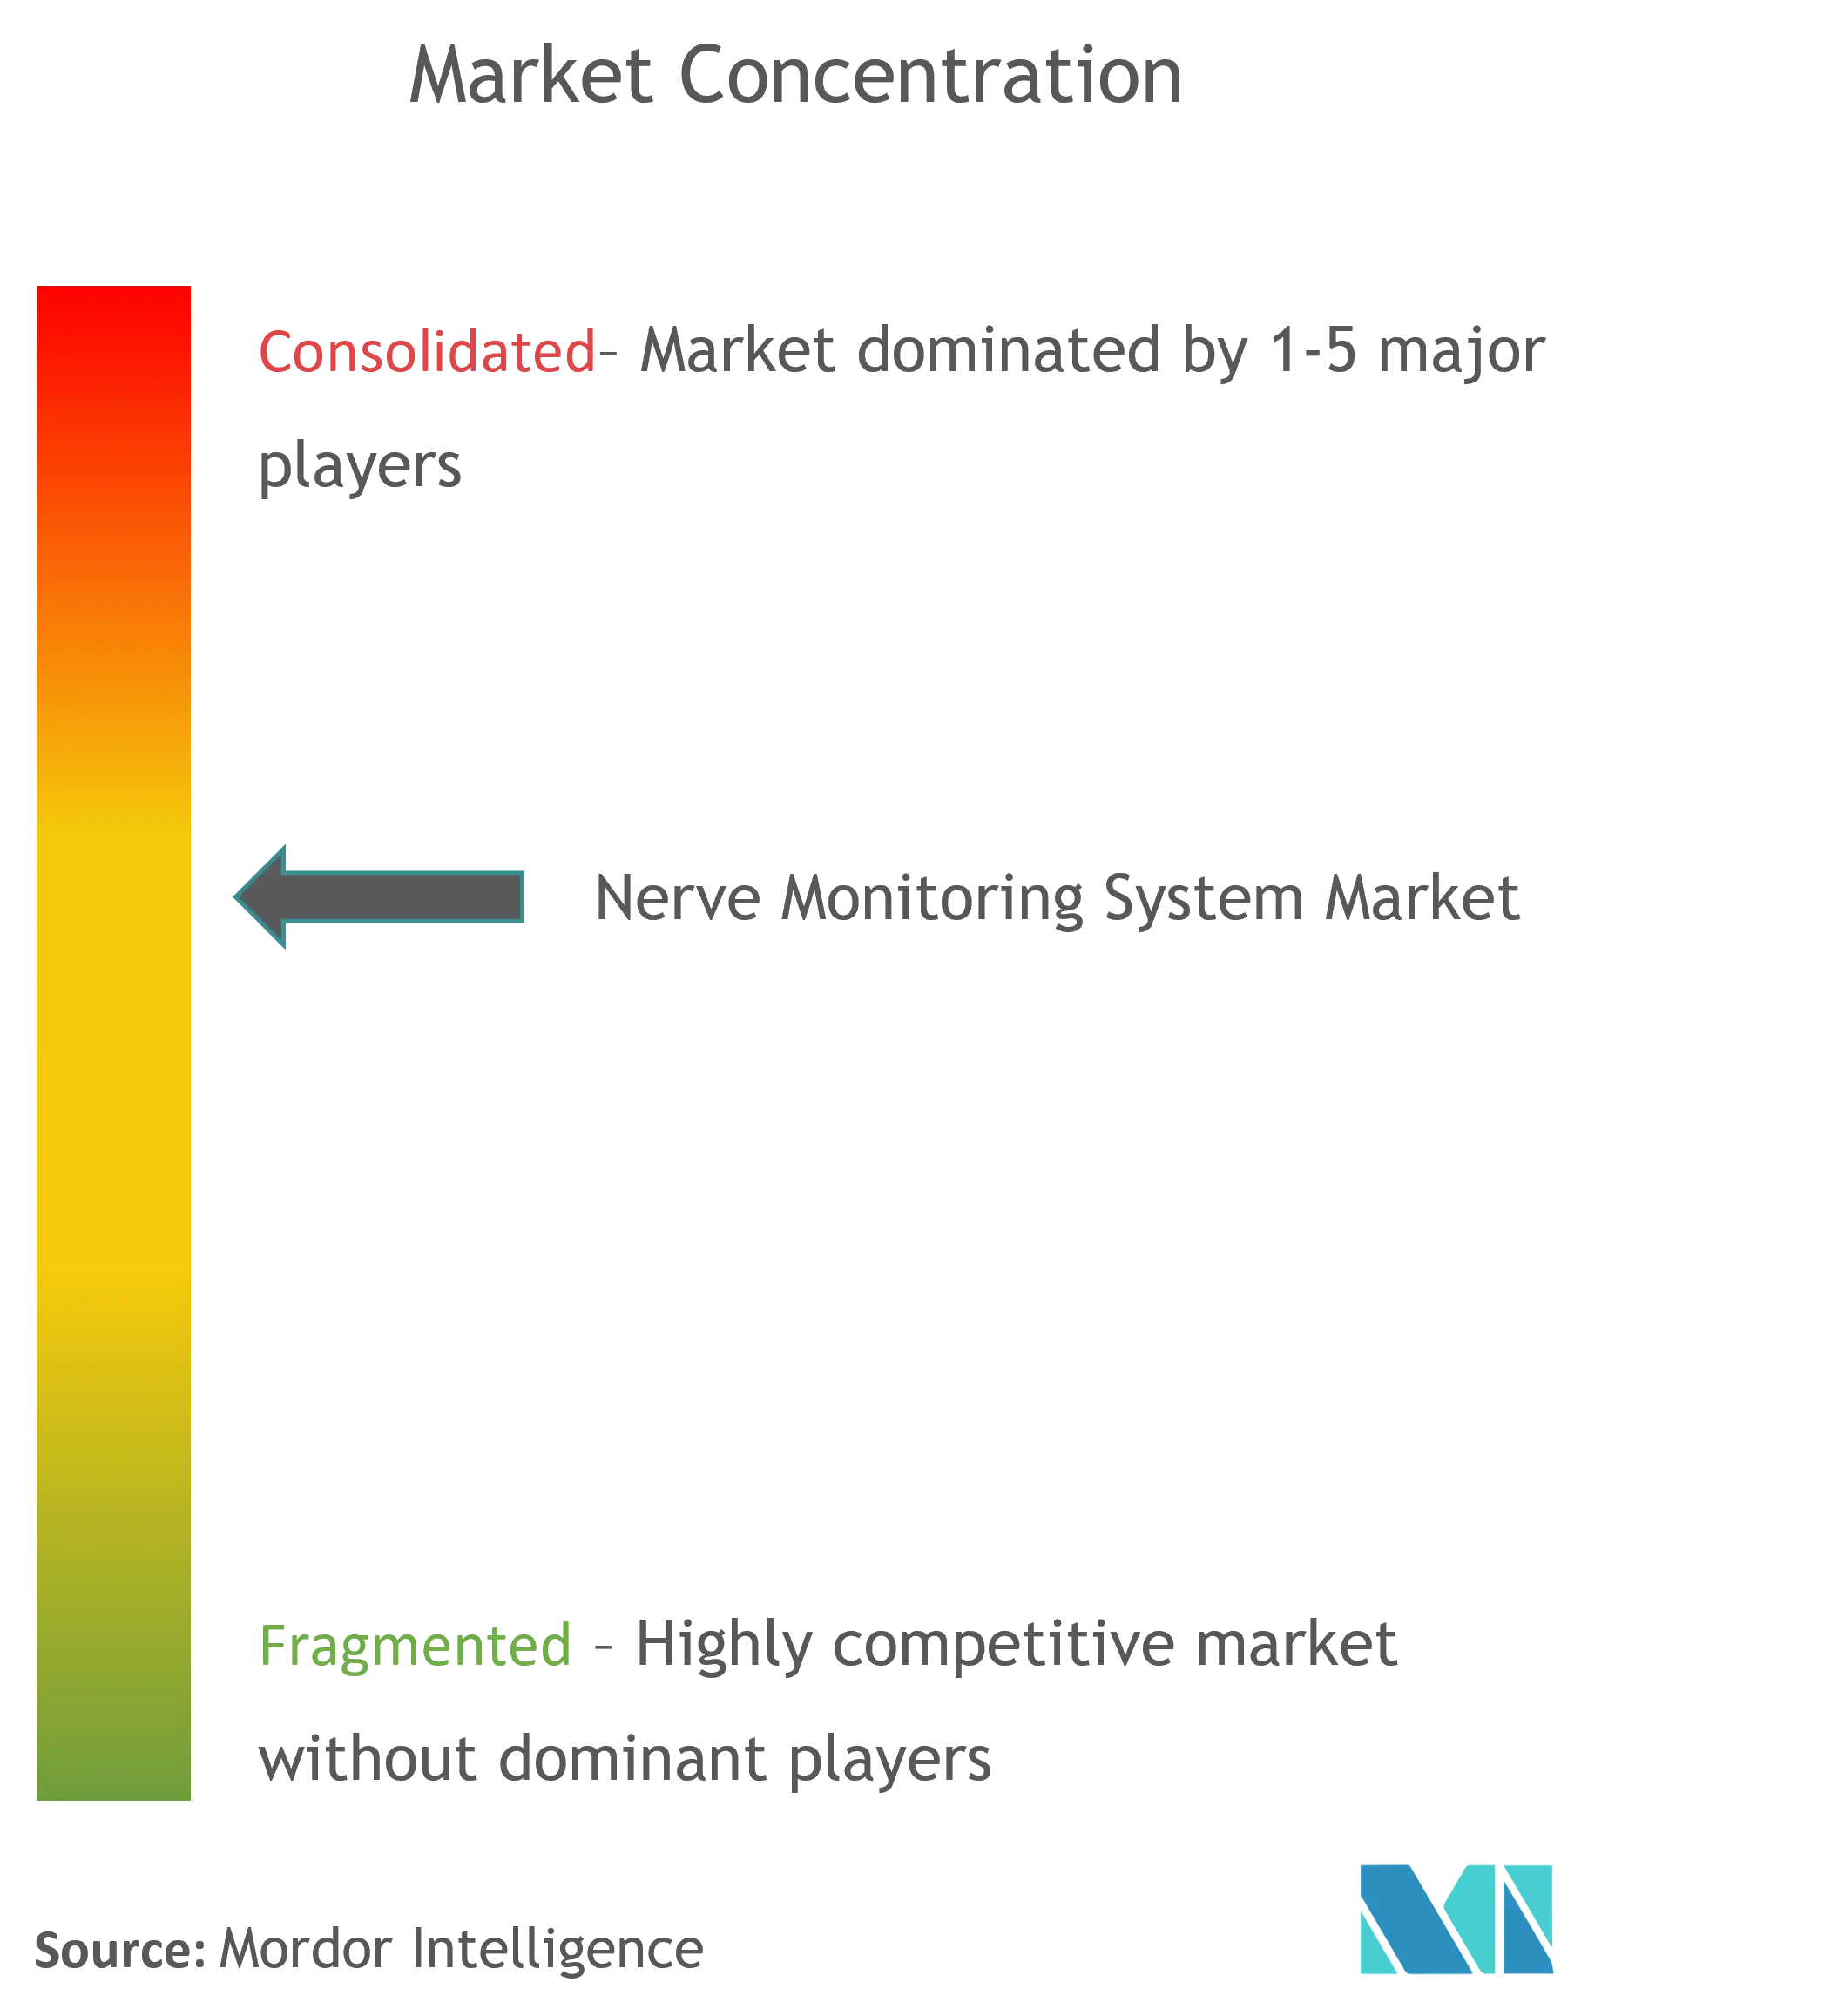
Der Nervenmonitroring-System-Markt ist mäßig konzentriert, wobei führende Hersteller umfangreiche Patentportfolios, regulatorische Erfahrung und klinische Evidenz-Pipelines nutzen, um Marktanteile zu schützen. Etablierte Unternehmen wie Medtronic und Nihon Kohden kombinieren Geräte mit proprietären Elektroden und langfristigen Serviceverträgen, die Kunden binden. Mittelklasse-Anbieter konkurrieren durch Spezialisierung mit Fokus auf Nischenanwendungen wie intrakranielle Elektroden oder pädiatrische Wirbelsäulensysteme. Dienstleister, die Fern-Neurophysiologie anbieten, kooperieren bereits mit Hardwareanbietern, um gebündelte Ergebnisgarantien zu liefern, die den Anforderungen von Gesundheitssystemen nach Verantwortlichkeit und Kostenkontrolle gerecht werden.
Skalenvorteile fördern Fusionen und Übernahmen. Der Kauf von Nevro durch Globus Medical für 250 Millionen USD im Februar 2025 erweiterte seinen Neuromodulations-Fußabdruck und bot Cross-Selling-Potenzial für Monitoring-Kunden. Nihon Kohden erwarb eine Mehrheitsbeteiligung an NeuroAdvanced, um sein Elektroden-Portfolio zu vertiefen und den nordamerikanischen Vertrieb zu festigen[2]Quelle: Nihon Kohden Corporation, "Bekanntmachung bezüglich der Übernahme von NeuroAdvanced," nihonkohden.com . Solche Transaktionen spiegeln ein Rennen um differenzierte Verbrauchsmaterialien und fortschrittliche Signalanalysesoftware wider, die beide entscheidend für die Margenstabilisierung in einem Umfeld sind, in dem grundlegende Hardware zunehmend zur Ware wird.
Technologieführerschaft hängt nun von der Integration von KI-Algorithmen, Cybersicherheitsmechanismen und Interoperabilität mit robotischen Chirurgieplattformen ab. Anbieter, die keine messbaren Ergebnisgewinne vorweisen können, riskieren den Ausschluss von Verträgen durch Gruppenkaufforganisationen, die standardisierte, datengesteuerte Werte suchen. Umgekehrt positionieren sich Unternehmen, die Cloud-Analysen und Fernservice-Kapazitäten integrieren, an der Spitze der Entwicklung des Nervenmonitroring-System-Marktes hin zu einer vernetzten, ergebnisorientierten Gesundheitsversorgung.
Führende Unternehmen der globalen Nervenmonitroring-System-Branche
Medtronic
NuVasive, Inc.
Nihon Kohden
Natus Medical
Checkpoint Surgical Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Globaler Markt für Nervenüberwachungssysteme
- Medtronic
- NuVasive
- Nihon Kohden
- Natus Medical
- inomed Medizintechnik GmbH
- Dr Langer Medical GmbH
- Cadwell
- Magstim (Neurosign)
- Checkpoint Surgical
- Neurovision Medical Products
- Alpha Omega Engineering
- Impulse Monitoring Inc.
- Biotronic NeuroNetwork LLC
- Moberg ICU Solutions
- Synapse Biomedical
- Compumedics
- AxoGen Inc.
- Soterix Medical
- Brain Lab
- Medline Industries
- Zimmer Biomet (NeuroCare)
Lesen Sie die Analyse der globales Nervenüberwachungssystem-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum besteht darin, den Zugang zur intraoperativen Neurophysiologie auszuweiten, wenn die Verfügbarkeit zertifizierter Neurophysiologen den Fallablauf begrenzt, insbesondere außerhalb großer akademischer Zentren. Remote-Monitoring-Workflows und softwaregestützte Automatisierung der Signalqualität begegnen dieser Einschränkung und passen zudem zu Krankenhäusern, die ihre Beschaffung zunehmend auf gebündelte Serviceverträge und wiederkehrende Verbrauchsmaterialnutzung ausrichten. Dies steht im Einklang mit einer Marktverschiebung hin zu eingriffsgetriebenen Elektroden und Sonden, die den größeren Teil der Produktnachfrage ausmachen und das Anbieterwachstum an standardisierte chirurgische Protokolle in den Bereichen Wirbelsäule, Neurochirurgie und HNO knüpfen.
Die technologische Chance konzentriert sich auf softwaredefinierte Plattformen, die die Einrichtungszeit verkürzen, die Artefaktunterdrückung verbessern und am Behandlungsort umsetzbare Warnmeldungen liefern. Dies spiegelt sich in den Software- und Analyserichtungen wider, die aufstrebende KI-fokussierte Anbieter wie Nervio verfolgen, das Systeme entwickelt, die Rohdaten der Überwachung in Echtzeitanleitung übersetzen. Auf der regulatorischen und evidenzbasierten Seite kann sich Differenzierung ergeben, indem die Entwicklung an international anerkannten Normen (IEC-60601-Familie und zugehörige Softwareanforderungen) ausgerichtet wird und protokollbasierte Evidenz in Hochrisikopopulationen unterstützt wird, wie etwa bei Kohorten mit degenerativer zervikaler Myelopathie, die in der jüngsten klinischen Literatur betont werden – ein Ansatz, der bei Gesundheitssystemen Resonanz finden kann, die die Einführung von Überwachungssystemen an Qualitäts- und Sicherheitskennzahlen koppeln.
Recent Industry Developments in Globaler Markt für Nervenüberwachungssysteme
- Mai 2026: Medtronic gab die Absicht bekannt, SPR Therapeutics, Inc. zu übernehmen, um sein Portfolio an peripherer Nervenstimulation für chronische Schmerzen zu erweitern. Die Übernahme erweitert Medtronics nervenfokussiertes Angebot für prozedurale Ökosysteme und kann Cross-Selling in Krankenhauskonten unterstützen, die angrenzende Neuromonitoring- und neurochirurgische Technologien beschaffen.
- Mai 2026: Cadwell brachte in den Vereinigten Staaten das intraoperative Neuromonitoring-System (IONM) Cadwell Guardian auf den Markt, das eine modulbasierte Architektur mit der Software Cascade Surgical Studio 4.0 kombiniert. Der Schwerpunkt auf Modularität und Workflow-Software zielt auf eine schnellere Einrichtung im OP ab und unterstreicht den Wandel von reiner Konsolen-Differenzierung hin zu integrierten, aufrüstbaren Software- und Serviceerlebnissen.
- Februar 2025: Globus Medical gab die Übernahme von Nevro Corp für 250 Millionen USD bekannt und erweiterte damit seine Präsenz im Bereich Neuromodulation. Obwohl Neuromodulation und intraoperative Überwachung unterschiedliche Bereiche sind, signalisiert der Deal eine fortgesetzte Konsolidierung in benachbarten Neurotechnologiekategorien, die sich Chirurgen-Ansprechpartner und Vertragsmechanismen der Gesundheitssysteme teilen.


Globaler Markt für Nervenüberwachungssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Nervenüberwachungssysteme die Umsätze aus intraoperativen Neuromonitoring-Geräten und zugehörigem Zubehör, die Kliniker bei der Erkennung und dem Schutz der Nervenfunktion während chirurgischer Eingriffe unterstützen, ausgewiesen in USD und über die wichtigsten Regionen konsolidiert.
Ausgeschlossene Bereiche: Wir schließen allgemeine neurologische Diagnosetests außerhalb des Operationssaals, Rehabilitationsgeräte und eigenständige Bildgebungssysteme aus, die keine Nervenüberwachung durchführen.
Übersicht der Segmentierung
- Nach Produkttyp
- Nervenmonitore
- Nervenstimulationselektroden und -sonden
- Zubehör und Verbrauchsmaterialien
- Nach Technologie
- Elektromyographie (EMG)
- Elektroenzephalographie (EEG)
- Evozierte Potenziale (EP)
- Elektrokortikographie (ECoG)
- Nach Anwendung
- Neurochirurgie
- Wirbelsäulenchirurgie
- HNO-Chirurgie
- Herz-Kreislauf- und sonstige Eingriffe
- Nach Endnutzer
- Krankenhäuser und chirurgische Zentren
- Ambulante Operationszentren
- Fachkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit dem Aufbau eines klaren Universums von Eingriffsbereichen, in denen Nervenüberwachung routinemäßig eingesetzt wird, und der anschließenden Verknüpfung mit Signalen zur Geräteakzeptanz und typischen Preisspannen für Systeme. Wir stützten uns auf öffentliche Quellen wie die Gerätedatenbanken der US-FDA (Freigaben und Rückrufe), die US Centers for Medicare and Medicaid Services (Referenzen zu Eingriffen und Erstattung), die OECD und die Weltbank (Gesundheitsausgaben und Makroindikatoren) sowie die WHO (Kontext zu Personal und Systemkapazität).
Um die Annahmen realistisch zu halten, haben wir zudem Leitlinien von Krankenhäusern und Fachgesellschaften auf Verbandswebsites, begutachtete klinische Literatur zur Nutzung von Neuromonitoring sowie öffentlich verfügbare Unternehmensmeldungen und Investorenpräsentationen zu Umsatzmix und Produkteinführungen geprüft. Darüber hinaus nutzten wir kostenpflichtige Datenbankabonnements für Unternehmensfinanzen und -informationen, Patentverfolgung sowie sendungsbezogene Import-Export-Prüfungen, sofern relevant, um Angebotssignale zu validieren. Diese Desk-Quellen sind exemplarisch, und es wurden zahlreiche weitere öffentliche Materialien konsultiert, um Datenpunkte zu erfassen, Annahmen zu validieren und Unsicherheiten zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um den Nachfragepool und die Preislogik zu überprüfen, indem eine Mischung aus Chirurgen, Neurophysiologie-Teams, biomedizinischem Beschaffungspersonal, Vertriebspartnern und geräteseitigen Produkt- und Vertriebsverantwortlichen befragt wurde. Da Operationsvolumina und Erstattungsumgebungen je nach Region variieren, haben wir die Eingaben über Amerika, EMEA und APAC ausgeglichen, damit Lücken aus der Desk Research geschlossen und die endgültigen Annahmen mit größerer Zuversicht trianguliert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 15 % | APAC: 49 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 27 % | EMEA: 31 % |
| Kleinere Akteure: 16 % | Manager: 58 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit einem Top-Down-Ansatz, der die Nachfrage aus den Operationsvolumina in Kernbereichen (wie Wirbelsäule, Neurochirurgie und HNO) rekonstruiert, angepasst an den Anteil der Fälle, die typischerweise intraoperative Nervenüberwachung nutzen, und dann unter Verwendung von Nutzungsraten und durchschnittlichen Verkaufspreisspannen in USD umgerechnet wird. Nachdem dieser Nachfragepool gebildet war, haben wir die Gesamtsummen mit selektiven Bottom-Up-Prüfungen abgeglichen, wobei Umsatzangaben von Lieferanten, Kontrollen der Vertriebskanäle und stichprobenweise erfasste ASPs multipliziert mit geschätzten Stückzahlen genutzt wurden, um die Richtung zu validieren und Ausreißer zu korrigieren.
Zu den wichtigsten Eingaben zählten jährliche chirurgische Volumina nach Eingriffsgruppe, Akzeptanzraten der Überwachung nach Einrichtungstyp, Ersatzzyklen der installierten Basis, Anschlussraten von Verbrauchsmaterialien und Zubehör sowie regionale Preisunterschiede, die durch Ausschreibungen und Erstattung bedingt sind. Wo die Sichtbarkeit einzelner Einheiten begrenzt war, wurden Lücken durch konservative Bandbreiten aus Interviews geschlossen und diese Bandbreiten anschließend anhand beobachtbarer Signale wie Produkteinführungen, regulatorischer Zulassungen und Veränderungen bei Krankenhaus-Investitionsbudgets eingeengt.
Für die Prognose nutzten wir eine Szenarioanalyse, unterstützt durch multivariate Regression auf Frühindikatoren, auf die Primärexperten durchgängig hinwiesen, darunter Erholungstrends bei elektiven Operationen, Ausblick auf Investitionsausgaben von Krankenhäusern, Verfügbarkeit klinischen Personals und das Tempo technologischer Upgrades (zum Beispiel Nachfrage nach multimodaler Überwachung). Die endgültige Prognose wurde überprüft, um sicherzustellen, dass die implizierten Durchdringungs- und Preispfade für jede Region plausibel bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schritten, damit ungewöhnliche Sprünge oder regionale Verzerrungen frühzeitig erkannt und anschließend mit weiteren Prüfungen erneut betrachtet wurden. Wir haben die Modellergebnisse mit unabhängigen Signalen wie Wachstumstrends bei Eingriffen, Änderungen bei Erstattung und Leitlinien sowie unternehmensseitigen Kommentaren zu Nachfrage und Auftragsbestand verglichen und Abweichungen zur Überarbeitung markiert.
Vor der endgültigen Freigabe durchläuft die Arbeit Analystenprüfungen, bei denen Annahmen, Rechenlogik und Einheitswirtschaftlichkeit erneut überprüft werden, und Interviewnotizen werden nochmals geprüft, wenn eine Zahl unstimmig wirkt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Marktgröße für Nervenüberwachungssysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Nervenüberwachungssysteme können weit voneinander abweichen, selbst wenn das Thema gleich klingt, da die Abgrenzungen dessen, was als Umsatz zählt, nicht immer übereinstimmen. Der Zeitpunkt der Währungsumrechnung, die Art, wie Preise über Ausschreibungen und Listenpreise gemittelt werden, sowie die Geschwindigkeit, mit der Annahmen nach Veränderungen der Operationsvolumina aktualisiert werden, sind ebenfalls häufige Quellen der Streuung.
In dieser Kategorie entstehen die größten Abweichungen meist daraus, ob Service- und intraoperative Überwachungsgebühren in den Gerätemarkt einbezogen werden, wie Anschlussraten für Verbrauchsmaterialien behandelt werden und ob das Basisjahr an beobachteter Eingriffsaktivität oder an einem vorwärtsgerichteten Szenario verankert ist. Durch Varianzprüfungen bei implizierten Einheiten pro Eingriff und die Aktualisierung von Zeitpunkten der Wechselkursumrechnung und ASP-Bandbreiten während der Überprüfungszyklen wird der Wert für 2025 bei Mordor Intelligence näher an wiederholbaren Nachfragesignalen gehalten statt an einmaligen Preispunkten.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,49 Milliarden USD (2025) | |
| Fachzeitschrift A | 0,70 Milliarden USD (2024) | Verwendet eine engere, ausschließlich geräteorientierte Sichtweise, die wiederkehrende Verbrauchsmaterialien und Zubehör offenbar unterzählt, und wendet wahrscheinlich einen einheitlichen globalen ASP an, ohne für ausschreibungsbedingte regionale Preisunterschiede zu normalisieren. |
| Branchenverband B | 2,30 Milliarden USD (2025) | Scheint umfassendere intraoperative Neuromonitoring-Umsätze (einschließlich Service- oder Gebührenanteile) zu enthalten und geht von einer optimistischen Adoptionsrate aus, die die implizierte Überwachungsrate pro anspruchsberechtigter Operation erhöht. |
Betrachtet man die drei Zahlen im Vergleich, so erklärt sich die Streuung hauptsächlich durch die Abgrenzung des Umfangs und die Art, wie Preise und Nutzung über Regionen und Einrichtungstypen gemittelt werden. Unser Ansatz bleibt nachvollziehbar an eingriffsgetriebener Nachfrage, realistischen Anschlussraten und Preisbandbreiten orientiert, die aktualisiert und überprüft werden, sobald neue Signale auftreten, was die Schätzung praxistauglich für Planung und Benchmarking hält.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Nervenmonitroring-System-Markt?
Die Größe des globalen Nervenmonitroring-System-Marktes wird voraussichtlich 2026 1,57 Milliarden USD erreichen und mit einer CAGR von 5,45 % bis 2031 auf 2,05 Milliarden USD anwachsen.
Welches Produktsegment generiert den höchsten Umsatz?
Nervenmonitore halten einen Umsatzanteil von 45,32 % und sind damit die führende Produktkategorie.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Ausgebaute chirurgische Infrastruktur, rationalisierte regulatorische Wege und steigende Verfahrensvolumina treiben eine CAGR von 8,02 % in der Region an.
Wie beeinflussen KI-Technologien das intraoperative Monitoring?
KI-Plattformen verbessern die Signalqualitätsanalyse mit einer Genauigkeit von über 95 %, reduzieren Fehlalarme und ermöglichen cloudbasierte vorausschauende Wartung.
Was schränkt die breitere Akzeptanz von Nervenmonitroring-Systemen ein?
Hohe Investitionskosten, teure Einmalelektroden und ein Mangel an zertifizierten Neurophysiologen bleiben die primären Hindernisse.
Seite zuletzt aktualisiert am:



