
Marktgröße und Marktanteil für Patientenhebeausrüstung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.76 Milliarden US-Dollar |
| Marktgröße (2031) | 7.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Patientenhebeausrüstung von Mordor Intelligence
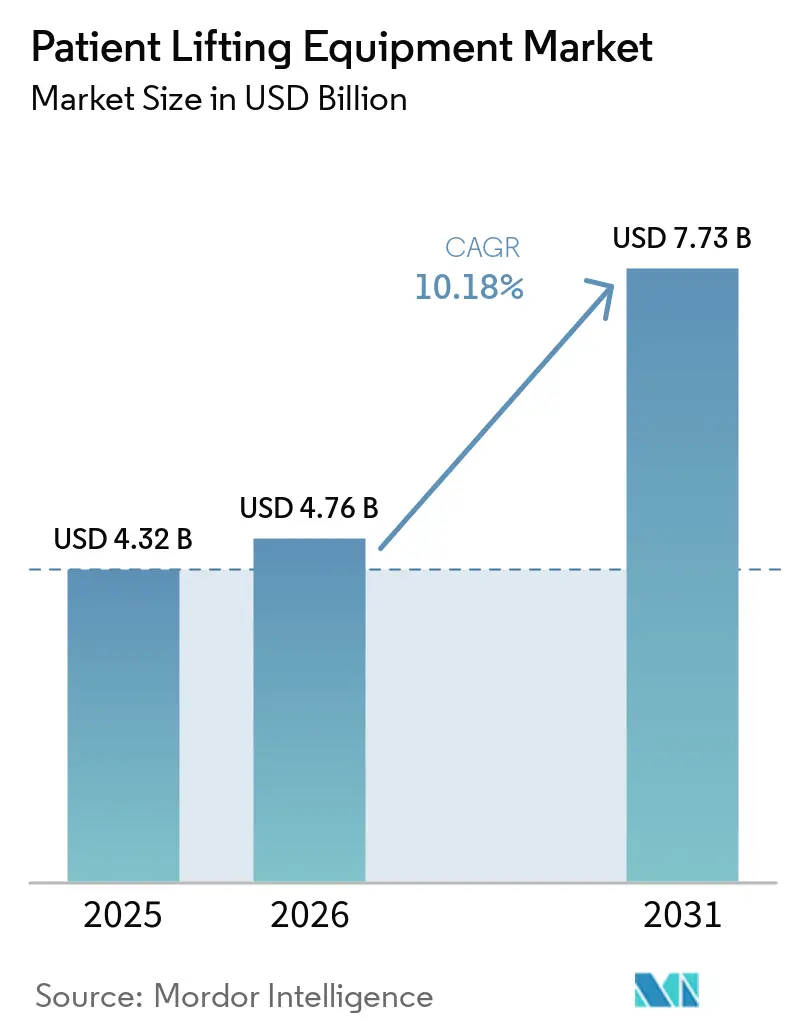
Der Markt für Patientenhebeausrüstung wurde im Jahr 2025 auf USD 4,32 Milliarden geschätzt und soll von USD 4,76 Milliarden im Jahr 2026 auf USD 7,73 Milliarden bis 2031 wachsen, bei einer CAGR von 10,18 % während des Prognosezeitraums (2026–2031).
Die Expansion spiegelt weitverbreitete Null-Hebe-Mandate, schnelle Technologie-Upgrades und die demografische Alterung wider, die gemeinsam die Akut- und Langzeitpflegeversorgung neu gestalten. Kapitalinvestitionen fließen in elektrisch betriebene und IoT-fähige Geräte, die die Verletzungsrate von Pflegekräften senken, mit Infektionskontrollprotokollen übereinstimmen und in digitale Akten integriert werden. Asien-Pazifik verzeichnet die schnellste regionale Beschleunigung, da Krankenhausneubauten, Anreize für die heimische Fertigung und der Bedarf an bariatrischer Versorgung zusammentreffen. Gleichzeitig erschließen Miet- und „Ausrüstung als Dienstleistung”-Modelle den Zugang für kostensensible Käufer, insbesondere im häuslichen Umfeld. Die Wettbewerbsintensität steigt, da globale Marktführer Spezialisten übernehmen, intelligente Sensorplattformen einsetzen und Nachverkaufsdienstleistungen bündeln, um mehrjährige Verträge zu sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie entfielen im Jahr 2025 32,82 % des Umsatzanteils am Markt für Patientenhebeausrüstung auf Deckenliftanlagen, während Treppen- und Rollstuhlplattformlifte bis 2031 voraussichtlich mit einer CAGR von 14,55 % wachsen werden.
- Nach Mechanismus hielten elektrisch betriebene Systeme im Jahr 2025 einen Marktanteil von 79,53 % am Markt für Patientenhebeausrüstung und werden bis 2031 voraussichtlich mit einer CAGR von 13,21 % wachsen.
- Nach Endnutzer entfielen im Jahr 2025 48,12 % des Marktvolumens für Patientenhebeausrüstung auf Krankenhäuser, während häusliche Pflegeumgebungen im Zeitraum 2026–2031 mit einer CAGR von 17,21 % wachsen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 38,52 %; Asien-Pazifik wird bis 2031 die schnellste CAGR von 15,29 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende geriatrische und bariatrische Bevölkerung | +2.8% | Global, mit höchster Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verbindliche Vorschriften zur „sicheren Patientenhandhabung” | +2.1% | Nordamerika und EU führend, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Zunahme der häuslichen Langzeitpflege | +1.9% | Global, beschleunigt in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Technologischer Wandel hin zu elektrisch betriebenen und IoT-fähigen Liftanlagen | +1.6% | Nordamerika und Europa als frühe Anwender, APAC folgt | Langfristig (≥ 4 Jahre) |
| Krankenhaus- „Null-Hebe”-Richtlinien zur Eindämmung von MSD-Ansprüchen des Personals | +1.4% | Vorwiegend Nordamerika, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Miet- und Ausrüstung-als-Dienstleistung-Geschäftsmodelle | +0.9% | Nordamerika und Europa, aufkommend in APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende geriatrische und bariatrische Bevölkerung
Bis 2050 werden die Vereinigten Staaten mehr als 88 Millionen ältere Erwachsene versorgen, die Langzeitunterstützung benötigen, wobei das schnellste Wachstum bei den über 85-Jährigen zu verzeichnen ist. Die Prävalenz von Adipositas verstärkt Mobilitätseinschränkungen und treibt die Nachfrage nach bariatrisch geeigneten Geräten wie Arjos Citadel Plus an, das bis zu 454 kg trägt.[1]Arjo, „Citadel Plus Bariatric Care System Produktdatenblatt,” arjo.com Manuelle Handhabung verursacht derzeit 52 % der Rückenverletzungen bei Pflegekräften, weshalb Krankenhäuser Hebesysteme als wesentliche Sicherheitsinfrastruktur und nicht als diskretionäres Kapital betrachten. Die Langlebigkeit des demografischen Drucks stützt eine nachhaltige Beschaffung auch in Haushaltsphasen und verankert damit eine langfristige Wachstumsbasis für den Markt für Patientenhebeausrüstung. Produkt-Roadmaps priorisieren zunehmend höhere sichere Arbeitslasten und breitere Schlingengeometrien, um diese Bevölkerungsgruppe zu versorgen.
Verbindliche Vorschriften zur sicheren Patientenhandhabung
Die aktualisierten AORN-Leitlinien von 2024 weisen chirurgische und perioperative Einheiten an, Decken- oder Auslegerliftanlagen zu übernehmen, die auf individuelle Transferpläne zugeschnitten sind.[2]AORN, „2024 Leitlinie zur sicheren Patientenhandhabung,” aorn.org Das kalifornische Gesetz AB 1136 ist ein Beispiel für US-amerikanische Gesetzgebung, die umfassende Rahmenbedingungen für die sichere Patientenhandhabung fordert, unterstützt durch das Lift-Champion-Programm von UCLA Health, das die Einhaltung auf Einheitsebene überwacht. OSHA-Empfehlungen für Pflegeheime empfehlen darüber hinaus mechanische Liftanlagen und wandeln freiwillige Normen in durchsetzbare Arbeitsschutzvorschriften um.[3]OSHA, „Pflegeheim eTool,” osha.gov Gleichwertige Richtlinien gewinnen in Europa an Dynamik und beginnen in APAC aufzutauchen, wodurch die adressierbare Basis für den Markt für Patientenhebeausrüstung insgesamt erweitert wird. An Erstattungen und Arbeitnehmerentschädigungsansprüche geknüpfte Strafen verstärken die Beschaffungsdringlichkeit und beschleunigen den Ersatz veralteter manueller Hebezeuge.
Zunahme der häuslichen Langzeitpflege
AdaptHealth erzielte im Jahr 2023 einen Umsatz von USD 3,2 Milliarden und versorgte dabei 4,1 Millionen Heimpatienten, was den Umfang der häuslichen Versorgung verdeutlicht. Die gedeckelte Mietstruktur von US-Medicare ermöglicht es Leistungsberechtigten, nach 13 Monaten das Eigentum zu übernehmen, was die Adoptionskosten glättet und für Lieferanten wiederkehrende Einnahmen schafft. Leichte Produkte wie der tragbare Mangar Camel Lift tragen bis zu 705 Pfund und passen durch Wohnungstüren, was den Präferenzen für das Altern in den eigenen vier Wänden entspricht. Politische Ausnahmeregelungen aus der Pandemiezeit normalisierten Tele-Rehabilitation und Fernüberwachung und verankerten Liftanlagen weiter in häuslichen Pflegepaketen. Infolgedessen entwickelt sich das Heimsegment schneller als institutionelle Kanäle und hebt die Gesamtwachstumstrajektorie des Marktes für Patientenhebeausrüstung an.
Technologischer Wandel hin zu elektrisch betriebenen und IoT-fähigen Liftanlagen
In Deckenführungsschienen eingebettete intelligente Sensoren übertragen Nutzungsprotokolle, die die vorbeugende Wartung und die Schulung von Pflegekräften unterstützen. Frühe Pilotstudien zu IoT-integrierten intelligenten Matratzen ergaben Akzeptanzwerte von 12,5/15 bei Pflegekräften für Arbeitslastreduzierung und Geschwürprävention. Digitale-Zwilling-Analysen überwachen Hubzyklen, Batteriezustand und Patientengewichtsveränderungen und speisen elektronische Gesundheitsakten zur Unterstützung der Sturzanalyse. Hersteller bündeln SafeSet-Warnmeldungen und Hautmikroklimamodule und wandeln Liftanlagen in ganzheitliche Mobilitäts- und Überwachungszentren um. Diese Upgrades rechtfertigen Preisaufschläge, erhöhen die Wechselkosten und stützen das zweistellige Wachstum des elektrisch betriebenen Segments im Markt für Patientenhebeausrüstung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unzureichende Schulung von Pflegekräften und Compliance-Lücken | -1.8% | Global, stärker ausgeprägt in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten und fragmentierte Erstattung in Entwicklungsländern | -2.3% | Aufstrebende APAC-Märkte, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Gerätebezogene Patientensicherheitsrückrufe und Rechtsstreitigkeiten | -1.2% | Global, erhöhte Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kurze Produktersatzzyklen verursachen Budgetbelastungen | -0.9% | Global, besonders ausgeprägt in kostensensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzureichende Schulung von Pflegekräften und Compliance-Lücken
Selbst nach der Einführung von Geräten verzeichnen viele Krankenhäuser anhaltend hohe Raten an Muskel-Skelett-Verletzungen, da das Personal unter Zeitdruck auf manuelle Hebetechniken zurückgreift. Das Qualifikationsdefizit ist in kleineren Einrichtungen ohne dedizierte Ergonomieausbilder besonders ausgeprägt, was den realisierten Wert installierter Systeme einschränkt. Komplexe elektrisch betriebene Liftanlagen erfordern Vertrautheit mit programmierbaren Einstellungen, Batterieprüfungen und der Schlingenauswahl für einen sicheren Betrieb. Ohne kontinuierliche Audits mindert Unterauslastung den Return on Investment und verlangsamt die Akzeptanz im gesamten Markt für Patientenhebeausrüstung.
Hohe Investitionskosten und fragmentierte Erstattung in Entwicklungsländern
Umfassende Deckenführungsschienen-Installationen umfassen strukturelle Verstrebungen, elektrische Verkabelung und Zertifizierung, was die Projektbudgets über die Schwellenwerte finanzschwacher Krankenhäuser in Schwellenländern hinaus treibt. Erstattungsregeln unterscheiden sich je nach Provinz oder Versicherer, was Amortisationsberechnungen verzögert und Beschaffungszyklen verlängert. Währungsvolatilität und Zölle erhöhen die Importkosten und verringern die Margen für Distributoren. Infolgedessen tendieren Käufer zu aufgearbeiteten Importen oder lokalen manuellen Geräten mit niedrigen Spezifikationen, was die Durchdringung von Premiumprodukten in Teilen Asiens, Lateinamerikas und Afrikas im breiteren Markt für Patientenhebeausrüstung dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
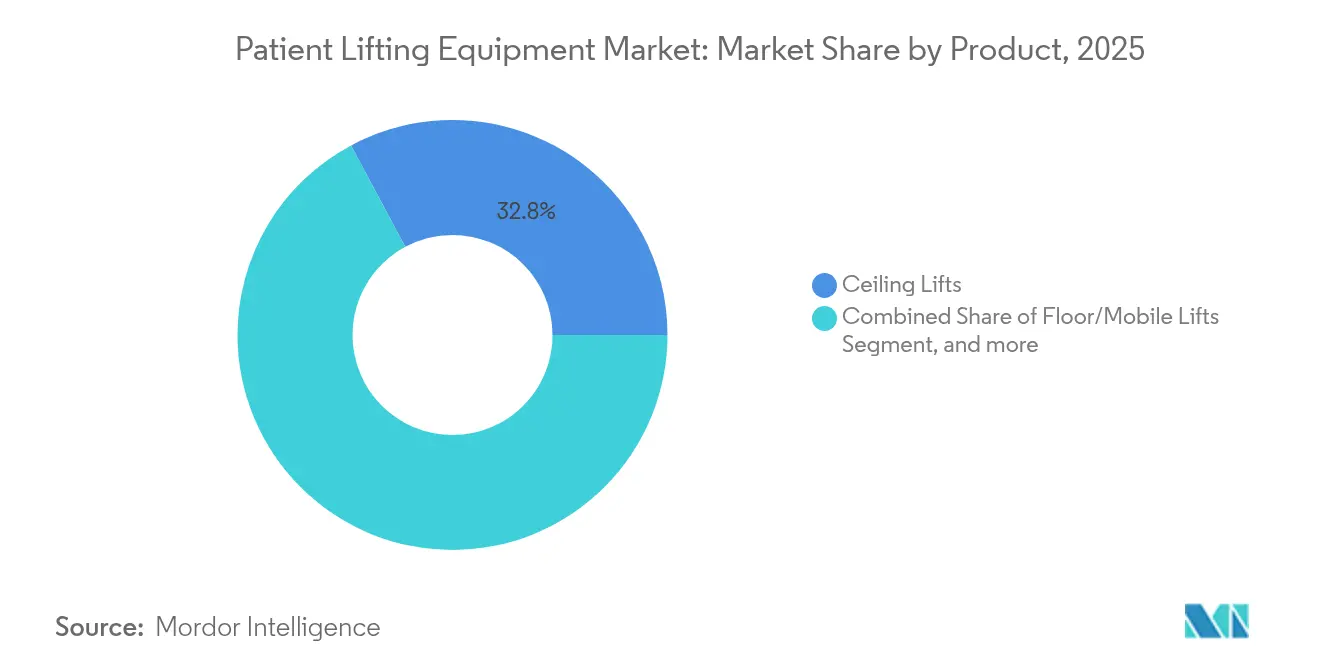
Deckenliftanlagen führen bei der InfrastrukturintegrationDeckenliftanlagen sicherten sich im Jahr 2025 32,82 % des Marktanteils am Markt für Patientenhebeausrüstung, da die nahtlose Schienenmontagintegration Bodenfläche freisetzt und Transferwege standardisiert. Ihre verankerte Präsenz unterstützt die Infektionskontrollzonierung und minimiert Stolperfallen, was sie zur Standardwahl bei Krankenhausneubauten macht. Boden-/Mobilliftanlagen bleiben unverzichtbar, wo die Nachrüstung von Deckenführungsschienen nicht möglich ist, während Aufsteh-Hilfen aktive Mobilitätsunterstützung in Rehabilitationsstationen bieten. Der schnell alternde Wohngebäudebestand treibt Treppen- und Rollstuhlplattformlifte mit einer CAGR von 14,55 % bis 2031 an, was Barrierefreiheitsnachrüstungen im Rahmen von Baukodex-Revisionen widerspiegelt. Hersteller diversifizieren Schlingenökosysteme; Savarias Silvalea-Linie bietet Stoffvarianten für bariatrische, amputierte und Toilettenanwendungen.
Die sich entwickelnde Produkt-Roadmap betont Modularität und ermöglicht Chassis-Upgrades oder Motorwechsel ohne Austausch der Führungsschienen. Bariatrische Nutzlastoptionen verbreiten sich über Spitzenmodelle hinaus, was eine Designkonvergenz signalisiert, die Hochlastkapazität zum Standard macht. Intelligente Benutzeroberflächen mit berührungsfreien Anhängersteuerungen adressieren Infektionspräventionsimperative, während integrierte Diagnosen Ausfallzeiten reduzieren. Insgesamt erhalten diese Fortschritte das Deckenliftanlagen-Franchise und unterstützen eine stetige Wertschöpfung im gesamten Markt für Patientenhebeausrüstung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Mechanismus:
Elektrisch betriebene Systeme dominieren die klinische PräferenzElektrisch betriebene Einheiten erzielten 79,53 % des Umsatzes im Jahr 2025 und werden voraussichtlich ihren Vorsprung mit einer CAGR von 13,21 % ausbauen. Gleichmäßige Motorleistung reduziert die Anstrengung der Pflegekräfte, verringert die Varianz der Hubtechnik und begrenzt die Haftungsexposition durch Überanstrengungsverletzungen. Fortschritte in der Batteriechemie verlängern die Betriebszyklen, und Schnellwechselmodule gewährleisten kontinuierliche Einsatzbereitschaft in der Intensivpflege. Manuelle Hebezeuge füllen weiterhin budgetbeschränkte oder netzferne Anwendungen, doch ihr Anteil erodiert, da kleinere Einrichtungen Niederspannungs-Elektromodelle zu Einstiegspreisen übernehmen. In elektrisch betriebene Geräte eingebettete Algorithmen für vorausschauende Wartung übertragen Laufzeitdiagnosen, sodass Vertragsdienstleister Reparaturen vor Ausfällen planen können, die die Versorgungskontinuität stören. Diese Eigenschaften festigen elektrisch betriebene Systeme als klinischen Goldstandard im Markt für Patientenhebeausrüstung.
Manuelle Geräte behalten eine taktische Nische in der Katastrophenhilfe, abgelegenen Kliniken und häuslichen Umgebungen, wo Einfachheit und niedrige Anschaffungskosten Effizienzgewinne überwiegen. Hersteller vermarkten nun Hybrid-Kits, die eine Feldumrüstung von manuell auf elektrisch betrieben durch anschraubbare Motorpakete ermöglichen, was Upgrade-Flexibilität bietet und Lebenszykluskosten-Barrieren reduziert. Trotz der Nischenerhaltung begünstigt der Volumenmigrationstrend eindeutig die elektrisch betriebene Technologie in allen Pflegeumgebungen und erhält die Aufwärtspreissetzungsmacht im Markt für Patientenhebeausrüstung.
Nach Endnutzer:
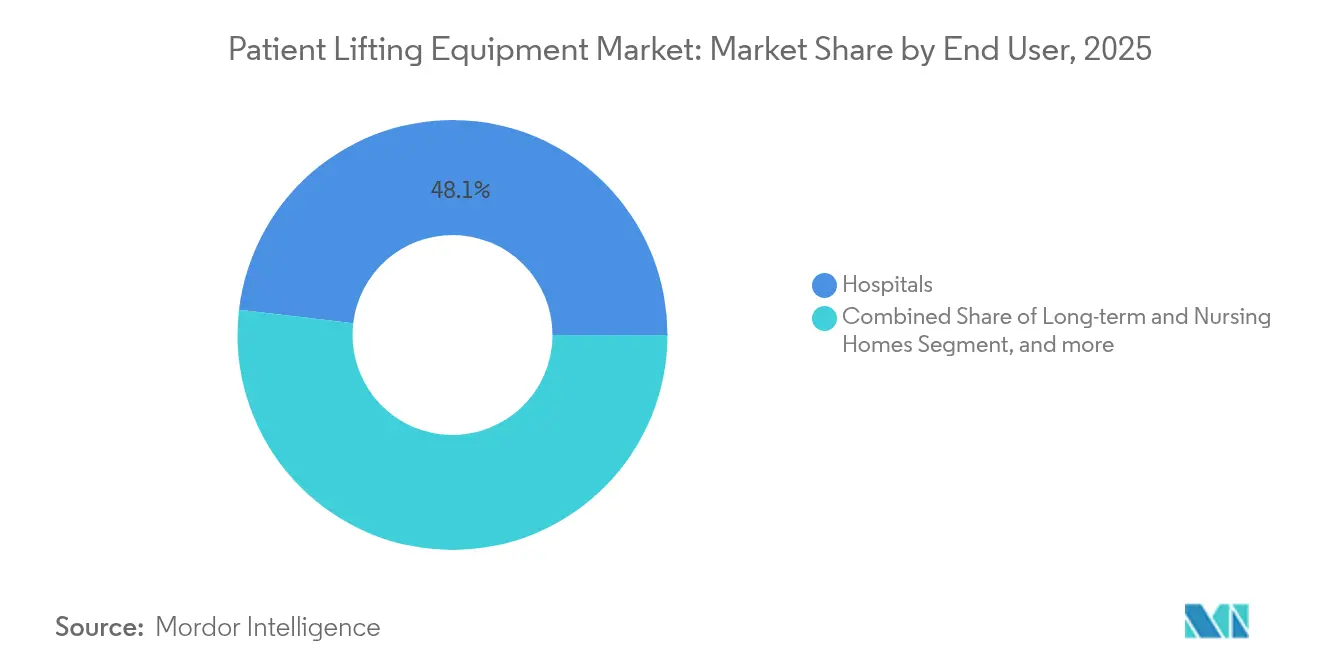
Krankenhäuser führen, während die häusliche Pflege beschleunigtKrankenhäuser erzielten 2025 einen Umsatzanteil von 48,12 %, bedingt durch konzentrierte Fallzahlen und vorgeschriebene Protokolle zur sicheren Handhabung. Investitionsbudgets sehen Hebevorrichtungen im Rahmen umfassenderer Modernisierungen von Patientenzimmern vor, und Rahmenverträge über Gruppeneinkauf standardisieren die Spezifikationen. Dennoch verzeichnet der Bereich der häuslichen Pflege mit einer CAGR von 17,21 % das stärkste Wachstum, da Kostenträger kostengünstigere ambulante Versorgungsformen honorieren und Familien sich für Lösungen zur Pflege zu Hause entscheiden. Langzeitpflege- und Pflegeheime stellen eine stabile Wachstumschance im mittleren einstelligen Bereich dar, die durch routinemäßige Erneuerungszyklen und strenge Arbeitssicherheitsinspektionen angetrieben wird. Zu den Endnutzern von mechanischen Patientenhebevorrichtungen zählen Pflegeheime, betreute Wohneinrichtungen und Langzeitpflegeeinrichtungen.
Regulatorische Reformen wie die 2,7-prozentige Erhöhung der häuslichen Pflegevergtung durch CMS im Jahr 2025 erhöhen die Erstattungssicherheit und ermutigen Anbieter von langlebigen Medizinprodukten, ihre Mietflotten auszubauen. Tragbare Deckenschienen und faltbare Bodenlifte sind speziell auf die Türrahmendurchgänge ausgelegt, die in Wohngebäuden typisch sind. Servicemodelle bündeln regelmäßige Sicherheitsprüfungen und die Reinigung von Trageschlingen und professionalisieren damit die Logistik der häuslichen Pflege weiter. Diese Dynamiken stärken die Mehrkanal-Expansion des Marktes für Patientenhebeausrüstung, wobei Krankenhäuser das Basisvolumen sichern und das häusliche Umfeld für inkrementelle Beschleunigung sorgt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
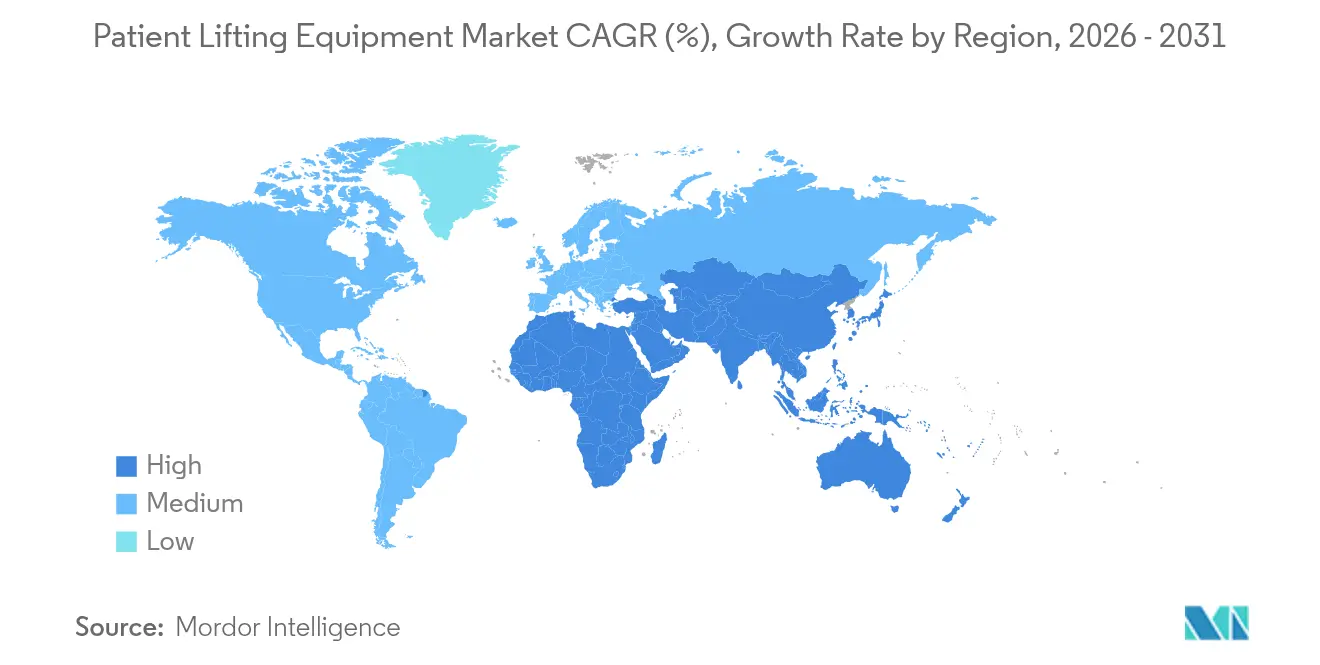
Markt für Patientenhebeausrüstung in Nordamerika
Nordamerikas Umsatzführerschaft von 38,52 % beruht auf robusten Vorschriften zur sicheren Handhabung, Erstattungsrahmen und einer gut organisierten Lieferkette. Encompass Health betreibt 161 Rehabilitationskliniken, deren standardisierte Hebeprotokolle Maßstäbe für die regionale Beschaffung setzen. Es wird prognostiziert, dass die Beschäftigung im US-amerikanischen Gesundheitswesen bis 2032 um 2,1 Millionen Stellen zunehmen wird, was die Nachfrage nach Instrumenten zur Verletzungsminimierung erhöht. Der Markt für Patientenhebeausrüstung profitiert von integrierten Arbeitssicherheitskennzahlen, die an die Erstattung geknüpft sind und Hebevorrichtungen in die Kapitalplanungsvorlagen sowohl öffentlicher als auch privater Krankenhäuser einbetten.
Markt für Patientenhebeausrüstung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum stellt den am schnellsten wachsenden Korridor dar, mit einer prognostizierten CAGR von 15,29 %, die durch eine alternde Bevölkerung, eine ausgeweitete Versicherungsabdeckung und staatliche Bemühungen zur Lokalisierung der Geräteproduktion angetrieben wird. Chinas Politik zur Modernisierung medizinischer Geräte vom Juli 2024 beschleunigt die Beschaffung fortschrittlicher Hebevorrichtungen in Krankenhäusern auf Kreisebene. Japan, das mit einer alternden Bevölkerung konfrontiert ist, lenkt Innovationsförderungen auf robotergestützte Mobilitätsgeräte und stärkt damit die Nachfrage nach hochwertigen Deckenschienensystemen.
Markt für Patientenhebeausrüstung in EMEA und Südamerika
Europa verzeichnet ein stabiles, regulierungsgetriebenes Wachstum, da arbeitsschutzrechtliche Richtlinien die Gerätestandards in den Mitgliedstaaten harmonisieren. Nachhaltigkeitsvorschriften schaffen Anreize für recycelbare Materialien und energieeffiziente Motorplattformen. Der Nahe Osten & Afrika sowie Südamerika bleiben aufstrebende Märkte, in denen Krankenhausbau-Pipelines und die Akkreditierung klinischer Qualität erste Käufe ankurbeln, während Währungsschwankungen und Beschaffungsbürokratie groß angelegte Einführungen verlangsamen. Insgesamt verstärken regionale Unterschiede den strategischen Bedarf an anpassungsfähigen Markteinführungsmodellen innerhalb des Marktes für Patientenhebeausrüstung.

Regulatorisches Umfeld
Ausrüstung zum Heben von Patienten wird durch Rahmenwerke für Medizinprodukte und Arbeitsschutz geprägt, die den Marktzugang und die Beschaffungsanforderungen beeinflussen. In den Vereinigten Staaten fallen viele nicht wechselstrombetriebene Patientenlifter unter die FDA-Klasse-I-Allgemeinkrankenhausgeräte (21 CFR 880.5510, Produktcode FSA) und sind im Allgemeinen von der 510(k)-Vermarktungsanzeige ausgenommen, unterliegen jedoch weiterhin allgemeinen Kontrollen wie Kennzeichnungs- und Qualitätsmanagementanforderungen. Die OSHA-Leitlinien für Gesundheitseinrichtungen und die NIOSH-Arbeiten zur sicheren Patientenhandhabung, einschließlich der weit verbreiteten empfohlenen Obergrenze von 35 Pfund für manuelle Patiententransfers, unterstützen zusätzlich die Einführung mechanischer Lifter in Einrichtungen, die das Risiko von Muskel-Skelett-Erkrankungen reduzieren möchten.
In Europa fallen Patiententransfergeräte mit medizinischer Zweckbestimmung unter die EU-Medizinprodukteverordnung (MDR 2017/745), die technische Dokumentation und Marktüberwachung nach dem Inverkehrbringen erfordert, wobei der konsolidierte Text zum 1. Januar 2026 aktuell ist. In den wichtigsten geografischen Regionen dient ISO 10535:2021 als zentraler Sicherheits- und Leistungsmaßstab für mobile und stationäre Hebevorrichtungen sowie Körperstützeinheiten zum Transfer von Menschen mit Behinderungen, was Produkttests, Beschaffungsspezifikationen und Konformitätsaussagen für sowohl institutionelle als auch häusliche Pflegeanwendungen beeinflusst.
Wettbewerbslandschaft
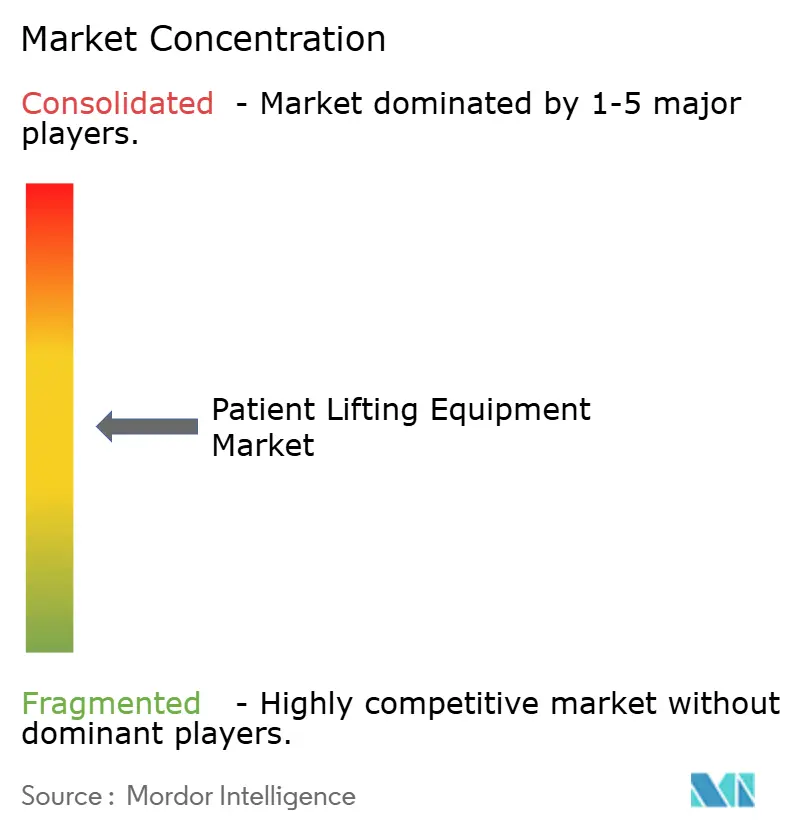
Der Markt für Patientenhebeausrüstung weist eine moderate Konzentration auf, wobei globale multinationale Unternehmen durch Fusionen und Übernahmen sowie angrenzende Aktivitäten expandieren. Baxters Übernahme von Hillrom für USD 12,4 Milliarden im Jahr 2024 schuf ein kombiniertes Portfolio, das Betten, Liftanlagen und vernetzte Überwachung umfasst und ein jährliches Synergiepotenzial von USD 350 Millionen generiert. Arjo vergrößerte seine europäische Präsenz durch die Übernahme von Diagnose- und Mietspezialisten und integrierte Serviceverträge, die langfristige Einnahmen sichern. Invacare veräußerte sein nordamerikanisches Geschäft an MIGA Holdings, was eine Kapitalumstrukturierung und einen erneuerten F&E-Fokus auf Mobilitätshilfen der nächsten Generation ermöglichte.
Chancen in weißen Flecken entstehen dort, wo Private-Equity-Konsolidierung in angrenzenden Rollstuhlmärkten Betreiber mit hohem Fremdkapital belastet und Marktanteilsgewinne für Liftanlagenhersteller eröffnet, die gebündelte Mobilitätsökosysteme anbieten. IoT-orientierte Neueinsteiger entwickeln Cloud-Portale, die Gerätezustand, Nutzungsanalysen und Compliance-Dashboards aggregieren und für Beschaffungsteams von Gesundheitssystemen attraktiv sind, die integriertes Reporting suchen. Unternehmen konkurrieren auf der Basis von Nachverkaufswert und betonen Liftanlage-als-Dienstleistung-Modelle, Schlingen-Abonnementprogramme und Garantien für vorausschauende Wartung. Sicherheitsrückrufe, wie Permobils SmartDrive-Motoraktualisierung für 781 Einheiten im Jahr 2024, unterstreichen die Bedeutung von ISO-konformen Qualitätssystemen und schnellen Außendienstnetzwerken.
Marktführer der Patientenhebeausrüstungsbranche
GF Health Products
Enovis (DJO Global)
Invacare Corporation
Benmor Medical
Savaria (Handicare)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Patientenhebeausrüstung
- Arjo AB
- Baxter
- Invacare
- Savaria (HANDICARE)
- Enovis
- Joerns Healthcare
- GF Health Products
- Benmor Medical
- V. Guldmann A/S
- Drive DeVilbiss Healthcare
- Prism Medical
- Medline Industries
- Getinge
- Stryker (MedSurg / Safe-patient-handling)
- Stiegelmeyer GmbH
- Vancare Inc.
- Etac AB (Molift)
- Handi-Move International
- HumanCare Group
- HoverTech International
- Sizewise
Lesen Sie die Analyse der Patientenhebeausrüstung-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance entsteht dort, wo die Einhaltung von Vorschriften zur sicheren Patientenhandhabung auf die Digitalisierung von Arbeitsabläufen trifft. Anbieter wünschen sich zunehmend Nachweise zu Nutzung, Wartung und Einhaltung durch das Pflegepersonal, nicht nur zur Geräteverfügbarkeit. IoT-fähige Lifter und vernetzte Serviceschichten, die die Nutzung protokollieren, vorbeugende Wartung unterstützen und Audits vereinfachen, passen zu Einrichtungsprogrammen, die auf OSHA-Leitlinien und NIOSH-Ergonomieempfehlungen aufbauen, und tragen dazu bei, mehrjährige Serviceverträge statt einmaliger Investitionskäufe zu fördern. In den Kanälen der häuslichen Pflege und Nachakutversorgung verbessern Miet- und Mietkostenobergrenzen-Erstattungsstrukturen, einschließlich des Medicare-Eigentumsübergangs nach 13 Monaten, den Zugang zu motorisierten Liftern und kompatiblen Gurtsystemen, was Lieferanten und DME-Anbietern hilft, ihre Flotten und Servicereichweite auszubauen.
Auch technologischer Freiraum erweitert sich rund um die Transferautomatisierung, die den Personalbedarf für Transfers und Bettmobilität in Hochakuteinrichtungen reduziert. Reale Einführungen und geschäftliche Schritte deuten auf diesen Wandel hin: Able Innovations setzte seine robotergestützte ALTA-Plattform für laterale Patiententransfers 2026 am Lahey Hospital & Medical Center (USA) ein, und Agiliti gab eine Exklusivvereinbarung bekannt, um als US-Anbieter des Total Lift Bed zu fungieren, das die frühe Mobilisierung mit Übergängen von der Rückenlage zum Stehen unterstützt. Konsolidierung kann auch Cross-Selling- und Portfolio-Bündelungsmöglichkeiten für Akteure schaffen, die Druckversorgung, Betten und Liftplattformen abdecken, wie bei der Gründung von DHCare durch den Zusammenschluss von Invacare Europe/APAC mit Direct Healthcare Group im Jahr 2026 zu sehen ist.
Recent Industry Developments in Markt für Patientenhebeausrüstung
- Juni 2026: Agiliti gab eine Exklusivvereinbarung bekannt, um US-Anbieter des Total Lift Bed zu werden, eines Intensivbetts, das Übergänge von der Rückenlage zum Stehen ermöglicht, um die frühe Mobilisierung zu unterstützen. Der Schritt erweitert Agilitis Präsenz bei integrierten Lösungen für Patientenmobilität, die neben traditionellen Liftern und Umlagerungshilfen stehen, und stärkt die Fähigkeit, Gerätelieferung, Service und klinische Arbeitsablaufunterstützung zu bündeln.
- Juni 2025: Winncare stellte den Luna X5 vor, einen All-in-One-Deckenlifter, der sowohl für Wohn- als auch für institutionelle Umgebungen konzipiert ist, einschließlich Standorten mit baulichen Einschränkungen. Die Einführung verstärkt den Trend zu flexiblen Deckenschienen-Lösungen, die die Bodenfläche freihalten und Transfers in Pflegeeinrichtungen mit gemischtem Akuitätsgrad standardisieren.
- November 2024: Winncare gab die Übernahme von Five Mobility bekannt und fügte damit ein weiteres Unternehmen mit Sitz im Vereinigten Königreich hinzu, um die Präsenz im Akutpflegekanal zu erweitern. Die Übernahme unterstützt eine tiefere lokale Abdeckung für Installation, Service und mietgeführte Modelle, die für Gesundheitssysteme, die Programme zur sicheren Patientenhandhabung standardisieren, zunehmend wichtig sind.


Markt für Patientenhebeausrüstung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Patientenhebeausrüstung umfasst Geräte und zugehörige Zubehörteile, die dabei helfen, Patienten in verschiedenen Versorgungsumgebungen sicher zu heben, umzulagern und zu transferieren, darunter Krankenhäuser, Langzeitpflegeeinrichtungen, Rehabilitationszentren und die häusliche Pflege.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind allgemeine Patientenhandhabungsartikel, die nicht primär zum Heben oder zur Transferunterstützung verwendet werden, wie Krankenhausbetten, Tragen und die meisten Mobilitätshilfen.
Segmentierungsübersicht
- Nach Produkt
- Deckenliftanlagen
- Boden-/Mobilliftanlagen
- Aufsteh- und Transferhilfen
- Bad- und Poollifte
- Treppen- und Rollstuhlplattformlifte
- Hebesschlingen
- Zubehör
- Nach Mechanismus
- Elektrisch betrieben
- Manuell
- Nach Endnutzer
- Krankenhäuser
- Langzeit- und Pflegeheime
- Häusliche Pflegeumgebungen
- Rehabilitationszentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research begann mit der Festlegung eines klaren Umfangs, der Produktkartierung und der regionalen Struktur für diesen Markt sowie der anschließenden Abstimmung mit verfügbaren öffentlichen Signalen. Wir haben Quellen wie die Verletzungs- und Gesundheitsversorgungsberichte des US-amerikanischen CDC, US-FDA-Gerätedatenbanken, OECD-Gesundheitsstatistiken, Weltbank-Bevölkerungs- und Alterungsindikatoren sowie ausgewählte begutachtete Fachzeitschriften herangezogen, die Sicherheit bei Patiententransfers und Verletzungsmuster bei Pflegepersonal verfolgen.
Um diese Signale in eine Marktlogik zu übersetzen, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte zu Produkteinführungen und Beschaffungen durch Einrichtungen ausgewertet. Wo es der Konsistenz diente, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Patentdatenbanken, um die technologische Ausrichtung zu verstehen (beispielsweise Funktionen von motorisierten Hebegeräten und Schlingenmaterialien). Die hier aufgeführten Quellen sind illustrativ; weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung von Annahmen und Klärung von Lücken herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um Adoptionsraten nach Versorgungsumgebung, typische Ersatzzyklen und die Aufteilung zwischen motorisierten und manuellen Systemen zu überprüfen, die in öffentlichen Daten nicht immer sichtbar sind. Wir haben mit einer Mischung aus Herstellern, Händlern sowie Beschaffungs- und klinischen Stakeholdern in den wichtigsten Regionen gesprochen, damit Preisgestaltung, Kanalmix und Nachfragetreiber überprüft und anschließend mit den Desk-Research-Ergebnissen trianguliert werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 14 % | APAC: 42 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 40 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 46 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem der Nachfragepool aus der Kapazität der Versorgungsumgebung und den Nutzungsmustern rekonstruiert und anschließend durch Penetrations- und Ersatzannahmen in Gerätebedarf umgerechnet wird. Das Modell wurde dann mit selektiven Bottom-up-Näherungen überprüft, einschließlich stichprobenartiger Preisbandprüfungen nach Produkttyp, Kanalaufschlägen sowie Rückmeldungen von Lieferanten und Händlern, um Doppelzählungen zu vermeiden.
Zu den wichtigsten im Modell verwendeten Eingaben gehörten der Bevölkerungstrend der über 65-Jährigen, Kapazitätsindikatoren für Langzeitpflege und Krankenhausbetten, Signale zu Pflegepersonalverletzungen und der Einhaltung sicherer Handhabungsvorschriften, Verschiebungen im Mix zwischen motorisierten und manuellen Geräten, die Entwicklung der durchschnittlichen Verkaufspreise nach Hebegerätekategorie sowie Ersatzzyklusbereiche für Hebevorrichtungen und Schlingen. Wo lokale Preispunkte fehlten, wurden Lücken durch regionale Preisstellvertreter geschlossen, die durch Interviews validiert und anschließend mit konsistenten Jahresdurchschnittswechselkursen umgerechnet wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse, gestützt auf Expertenmeinungen zu Investitionszyklen von Einrichtungen, dem Wachstum der häuslichen Pflege und dem Tempo der Einführung sichererer Patientenhandhabung. Die Szenarien wurden in jährliche Marktwerte umgewandelt, indem die Stückmengenentwicklung und die ASP-Progression parallel angepasst und anschließend mit beobachteten Beschaffungs- und Produktmixveränderungen abgeglichen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, damit ungewöhnliche Sprünge bei Volumen, Preisen oder regionalen Anteilen vor der Freigabe erklärt werden konnten. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie Trends bei der Versorgungskapazität, der Produktmixentwicklung (motorisiert versus manuell) und dem ausgewiesenen Umsatzanteil, wo dieser verfügbar war, und glichen Abweichungen bei Bedarf durch Folgegespräche ab.
Vor der Auslieferung werden Annahmen und Berechnungen von einem weiteren Analysten überprüft, um einfache Modellierungsfehler und inkonsistente Definitionen zu reduzieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie bedeutende regulatorische Änderungen, große Akquisitionen oder starke Preisverschiebungen in wichtigen Hebegerätekategorien. Ein abschließender Durchgang vor der Veröffentlichung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Patientenhebeausrüstung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Patientenhebeausrüstung unterscheiden sich häufig, weil die Produktliste und die Endmarktgrenzen nicht in allen Studien gleich sind und weil das Basisjahr und der Währungszeitpunkt die Ergebnisse verschieben können. Unterschiede treten auch auf, wenn eine Schätzung eine einzelne Wachstumsgeschichte betont, während eine andere gemischte Nachfragesignale aus Krankenhäusern, Langzeitpflege und häuslicher Pflege verwendet.
In diesem Markt ist der größte Treiber von Abweichungen in der Regel, ob die Schätzung auf Hebe- und Transfergeräte sowie Schlingen fokussiert bleibt oder ob sie auch umfassendere Patientenhandhabungsartikel wie Betten, Tragen und Mobilitätshilfen einbezieht, was die Gesamtsumme schnell erhöht. Ein weiterer häufiger Grund ist die Behandlung der Durchdringung motorisierter Hebevorrichtungen und der ASP-Progression, da eine kleine Änderung der angenommenen Mixverschiebung den Wert erheblich verschieben kann, insbesondere wenn regionale Beschaffungszyklen ungleichmäßig sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,76 Milliarden USD (2026) | |
| Branchenverlag A | 12,69 Milliarden USD (2024) | Verwendet einen breiteren Umfang für Patientenhandhabungsausrüstung, der Kategorien wie Krankenhausbetten und Tragen einschließt, und der größere Warenkorb erhöht die Gesamtsumme im Vergleich zu einer auf Hebevorrichtungen fokussierten Betrachtung. |
| Branchenverlag B | 3,00 Milliarden USD (2019) | Verwendet ein älteres Basisjahr und einen kürzeren Zeithorizont; der Wert kann heute unterschätzt sein, wenn die Einführung motorisierter Hebevorrichtungen und aktuelle Preisbänder nicht mit aktuellen Kanalprüfungen aktualisiert werden. |
Die Tabelle zeigt eine Spanne, die hauptsächlich durch den Umfang und den Zeitpunkt erklärt wird, und nicht durch einen einzelnen Modellierungstrick. Indem die Zählung auf Hebe- und Transfergeräte (plus Schlingen und Zubehör) beschränkt und die Annahmen zum motorisierten Mix und zu regionalen Preisen durch Primärgespräche überprüft werden, bleibt die Schätzung näher an einem wiederholbaren Nachfragepool – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Patientenhebeausrüstung im Jahr 2031 erreichen?
Es wird erwartet, dass er USD 7,73 Milliarden erreicht, ausgehend von USD 4,76 Milliarden im Jahr 2026.
Welche Produktkategorie führt derzeit die Verkäufe an?
Deckenliftanlagen führen mit einem Umsatzanteil von 32,82 % am Markt für Patientenhebeausrüstung im Jahr 2025.
Warum wächst Asien-Pazifik am schnellsten?
Krankenhausneubauten, alternde Bevölkerungen und unterstützende Richtlinien zur Lokalisierung der Geräteproduktion treiben eine CAGR von 15,29 % bis 2031 an.
Wie schnell expandieren elektrisch betriebene Systeme?
Elektrisch betriebene Liftanlagen werden voraussichtlich mit einer CAGR von 13,21 % wachsen und ihren Umsatzanteil von 79,53 % festigen.
Welche regulatorischen Faktoren beeinflussen die Akzeptanz?
Gesetze zur sicheren Patientenhandhabung und Erstattungsstrafen für manuelles Heben treiben Gerätekäufe in Nordamerika und Europa voran.
Seite zuletzt aktualisiert am:



