
Pakistan-Schmierstoffmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
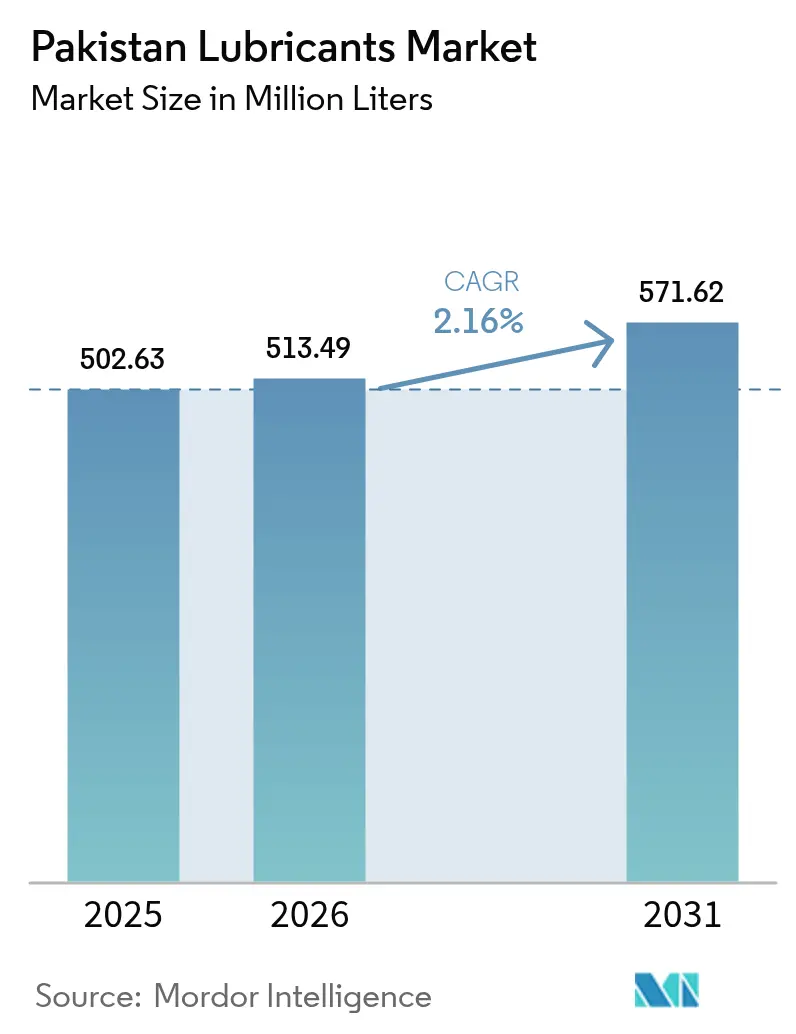
| Marktgröße im Basisjahr (2025) | 502.63 Millionen Liter |
| Marktvolumen (2026) | 513.49 Millionen Liter |
| Marktvolumen (2031) | 571.62 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 2.16 % |
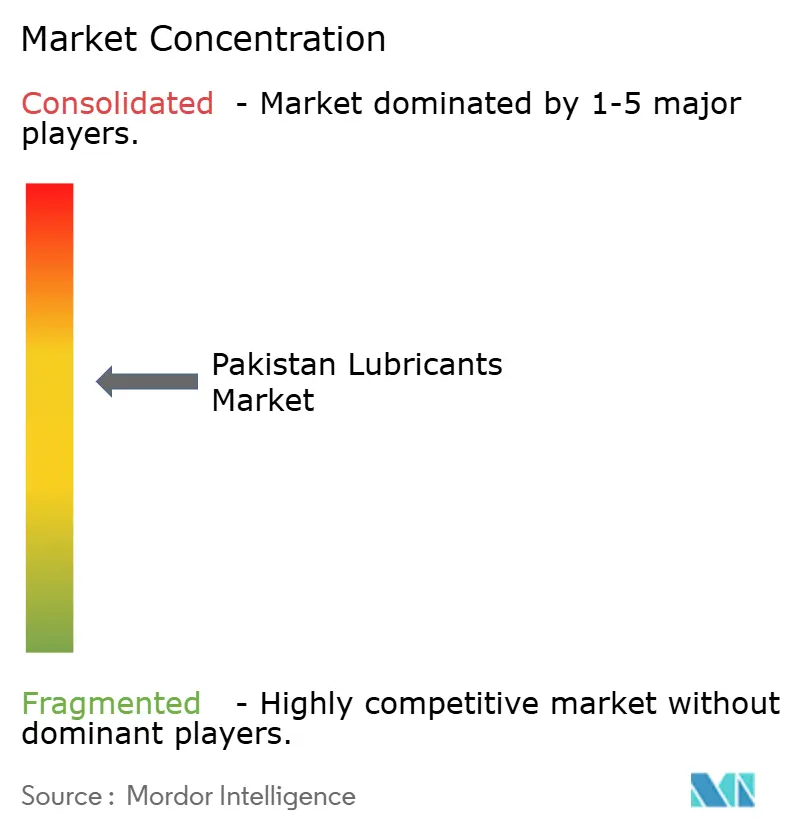
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pakistan-Schmierstoffmarkt-Analyse von Mordor Intelligence
Die Größe des Pakistan-Schmierstoffmarktes wird für das Jahr 2026 auf 513,49 Millionen Liter geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 502,63 Millionen Litern, wobei die Prognosen für 2031 571,62 Millionen Liter ausweisen – mit einer CAGR von 2,16 % über den Zeitraum 2026–2031. Eine stabile industrielle Erholung, infrastrukturelle Ausgaben im Zusammenhang mit dem China-Pakistan-Wirtschaftskorridor sowie ein stetiges Wachstum des Fahrzeugbestands verankern die Nachfrage. Gesteigerte Aktivitäten im Bereich der Stromerzeugung, Kapazitätserweiterungen in Raffination und Abfüllung sowie eine schrittweise Hinwendung zu synthetischen Qualitäten unterstützen zusätzlich die Volumensexpansion. Strategische Investitionen von multinationalen Unternehmen in den Einzelhandel und die Abfüllung unterstreichen das langfristige Vertrauen trotz Währungsvolatilität und Energieengpässen. Ein Anstieg des durch den elektronischen Handel getriebenen Logistikwesens, strengere Anforderungen an die Geräteleistung sowie unterstützende Zollreformen eröffnen Premiumchancen für Erstmover im Pakistan-Schmierstoffmarkt.
Wesentliche Erkenntnisse des Berichts
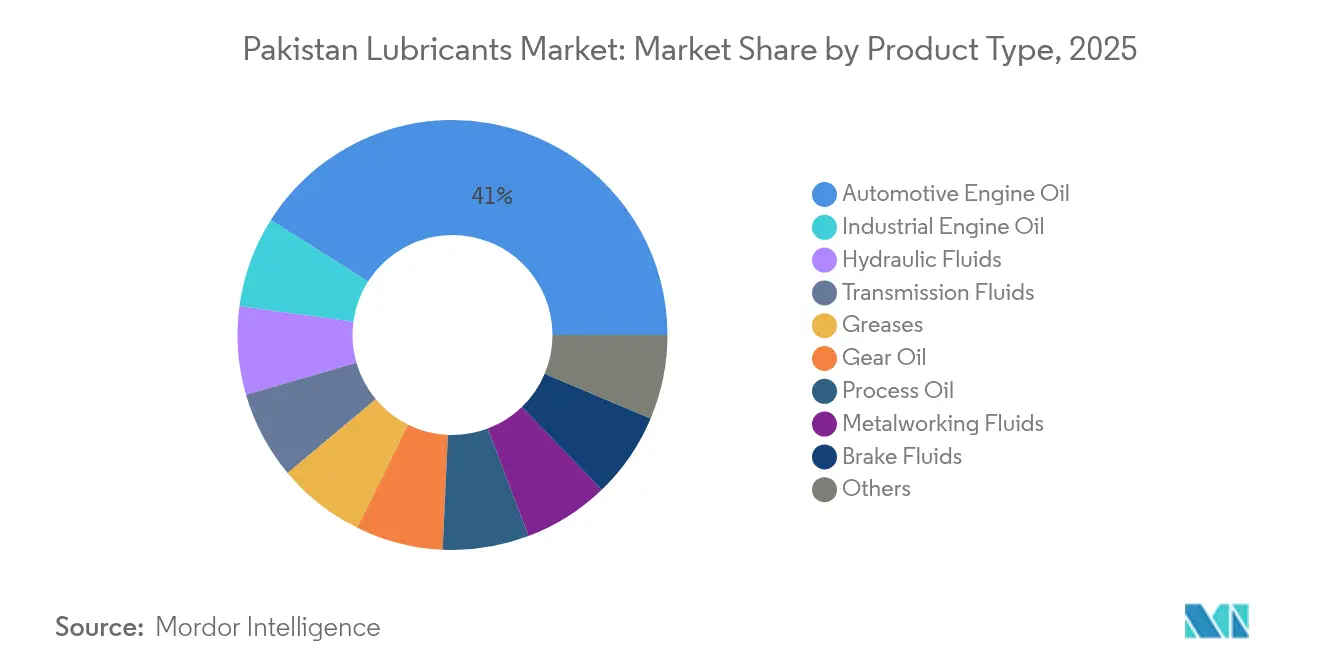
- Nach Produktkategorie führte Kraftfahrzeug-Motorenöl mit einem Anteil von 41,02 % am pakistanischen Schmierstoffmarkt im Jahr 2025; Industrie-Motorenöl wird voraussichtlich bis 2031 mit einer CAGR von 2,29 % wachsen.
- Nach Endverbrauchsbranche entfiel das Kraftfahrzeugsegment mit 54,01 % auf die Größe des Pakistan-Schmierstoffmarktes im Jahr 2025, während industrielle Anwendungen voraussichtlich bis 2031 mit einer CAGR von 2,18 % zulegen werden.
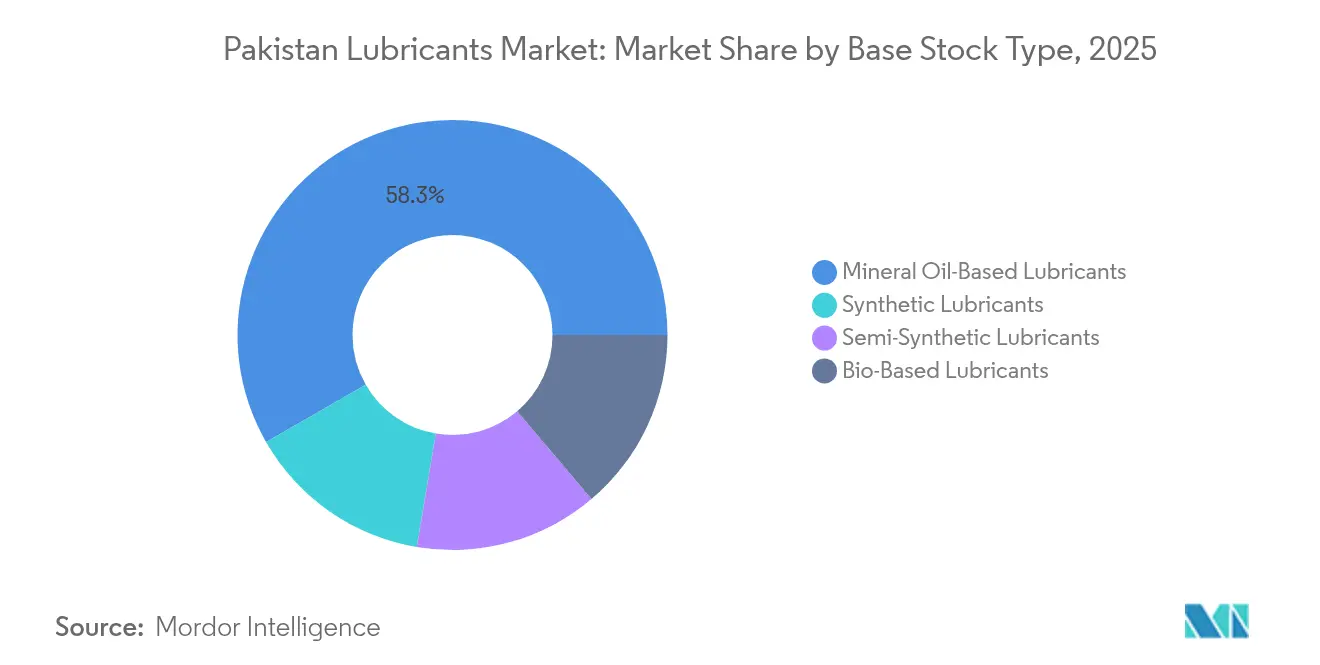
- Nach Grundöltyp sicherten sich Mineralöle im Jahr 2025 einen Anteil von 58,29 % am pakistanischen Schmierstoffmarkt; biobasierte Schmierstoffe verzeichneten das schnellste Wachstum mit einer CAGR von 3,02 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stetige Erholung der Industrie- und Transportsektoren nach COVID-19 | +0.8% | Industriezentren in Punjab und Sindh | Mittelfristig (2–4 Jahre) |
| CPEC-bedingtes Wachstum in Lkw- und Logistikkorridoren | +0.5% | Entlang der Route Gwadar–Kashgar | Langfristig (≥ 4 Jahre) |
| Industrialisierung und neue Energieprojekte steigern den Schmierstoffverbrauch | +0.4% | Industriezonen und Kraftwerksstandorte | Langfristig (≥ 4 Jahre) |
| Zunehmende Verlagerung hin zu synthetischen Schmierstoffen für verlängerte Ölwechselintervalle | +0.3% | Städtische Zentren und gewerbliche Flotten | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für lokale Abfüll- und Verpackungsanlagen | +0.2% | Karatschi, Lahore, Faisalabad | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stetige Erholung der Industrie- und Transportsektoren nach COVID-19
Die Auslastung in der Fertigung hat sich erholt und treibt den Schmierstoffabsatz in den Bereichen Textilien, Stahl und Petrochemie an. Die Lkw-Fahrleistung hat sich normalisiert, was die Nachfrage nach Schwerst-Motorenölen auf den Strecken des Pakistan-Schmierstoffmarktes erhöht. Pakistan State Oil meldete für das Geschäftsjahr 2024 ein Wachstum von 9,7 % beim Schmierstoffabsatz, das das allgemeine Volumenwachstum übertraf und eine robuste Endverbrauchernachfrage unterstreicht[1]. Frachtunternehmen erneuern ihre Flotten, die Öle mit höheren Spezifikationen erfordern, während Kraftwerke, die mit Schweröl betrieben werden, einen gleichmäßigen Bedarf an Turbinen- und Generatorschmierstoffen aufrechterhalten. Zusammen stützen diese Trends das Basisvolumen und verlagern den Verbrauch hin zu mittelklassigen synthetischen Mischungen im Pakistan-Schmierstoffmarkt.
CPEC-bedingtes Wachstum in Lkw- und Logistikkorridoren
Der 3.000 km lange Korridor von Gwadar nach Kashgar schafft ein dichtes Netz von Logistikrouten. Fernverkehrs-Lkw benötigen hochwertige Mehrbereichsöle, die höheren thermischen Belastungen standhalten können, was den Wert pro verkauftem Liter erhöht. Der Bau von Straßen, Häfen und Sonderwirtschaftszonen erfordert Hydraulikflüssigkeiten und Getriebeöle für Bagger und Kräne, die vor Ort eingesetzt werden. Chinesische Auftragnehmer spezifizieren häufig OEM-zugelassene Schmierstoffe globaler Hersteller, wodurch sich internationale Lieferanten mit lokalen Abfüllpartnerschaften Marktanteile sichern können. Da die grenzüberschreitenden Frachtkosten steigen, bevorzugen Flottenoperatoren Formulierungen mit verlängerten Ölwechselintervallen, die Ausfallzeiten reduzieren, und vertiefen damit die Durchdringung synthetischer Produkte im pakistanischen Schmierstoffmarkt.
Industrialisierung und neue Energieprojekte steigern den Schmierstoffverbrauch
Geplante und in Betrieb befindliche Wärmekraftwerke benötigen Transformatorenöle, Turbinenschmierstoffe und Gasmotorenöle. Caltex bietet GST- und HDAX-Produktlinien an, die auf diese Nischen abzielen. Raffinerie-Aufrüstungsprogramme, wie etwa die 1-Milliarde-USD-Modernisierung von Cnergyico, werden während der Abschalt- und Wiederanlaufphasen Spezial-Prozessöle erfordern. Zuwächse in breiteren Fertigungsbereichen, einschließlich Stahl, Textilien und Chemie, erhöhen die Nachfrage nach Metallbearbeitungsflüssigkeiten und Getriebeölen. Hochwertige Formulierungen werden für kritische Anlagen zunehmend bevorzugt, was dazu beiträgt, Volumen von einfachen Mineralölen hin zu höherwertigen Produktlinien im pakistanischen Schmierstoffmarkt zu verlagern.
Zunehmende Verlagerung hin zu synthetischen Schmierstoffen für verlängerte Ölwechselintervalle
Flottenbesitzer und Industriebetreiber setzen synthetische Schmierstoffe ein, um Wartungszyklen zu verkürzen und den Kraftstoffverbrauch zu verbessern. Shell stellte im Mai 2024 „Shell Lubricant Solutions” vor, um diese Verlagerung hin zu Premiumprodukten zu nutzen. Neue Motorengenerationen, die in den pakistanischen Fahrzeugmix eintreten, schreiben API-SP- und ACEA-C3-Klassifizierungen vor, die synthetische oder halbsynthetische Grundöle erfordern. Niedrigere Ölwechselhäufigkeiten sind für Fernverkehrs-Lkw attraktiv, bei denen der Werkstattzugang auf ländlichen Strecken eingeschränkt bleibt. Da sich Additivtechnologie und lokale Abfüllkompetenz verbessern, sind Synthetika bereit, inkrementelle Anteile am pakistanischen Schmierstoffmarkt zu gewinnen.
Analyse der Hemmfaktorwirkung*
| Hemmfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von Grundölimporten beeinträchtigt die Kostenstabilität | -0.6% | Küstenraffinerien und -abfüller | Kurzfristig (≤ 2 Jahre) |
| Hohe Verbreitung von gefälschten und nicht organisierten Marken | -0.4% | Ländliche und halbstädtische Märkte | Mittelfristig (2–4 Jahre) |
| Energieengpässe und Inflationsdruck hemmen die industrielle Produktion | -0.3% | Energieintensive Industrien im ganzen Land | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von Grundölimporten beeinträchtigt die Kostenstabilität
Nahezu alle Gruppe-II- und Gruppe-III-Einsatzstoffe werden importiert, wodurch Abfüller Währungsschwankungen und Frachterschütterungen ausgesetzt sind. Die nationale Zollpolitik 2025–2030 hält einen Zoll von 11 % auf Grundöle gegenüber 20 % auf fertige Schmierstoffe aufrecht, was Unternehmen zur lokalen Abfüllung veranlasst, sie jedoch weiterhin volatilen Importrechnungen aussetzt. Wechselkursabwertungen komprimieren die Margen von Marktteilnehmern, die Kosten nicht an nachgelagerte Abnehmer weitergeben können. Lagerbestände werden teurer, was das Betriebskapital belastet und gelegentlich das Angebot verknappt, insbesondere bei hochwertigen Synthetika im Pakistan-Schmierstoffmarkt.
Hohe Verbreitung von gefälschten und nicht organisierten Marken
Informelle Wiederaufbereiter re-raffinieren gebrauchte Öle mit minimaler Verarbeitung und überschwemmen den Markt mit preisgünstigen, gefälschten Produkten. Untersuchungen zeigen, dass 61 % des gesammelten Motorenöls direkt als gewerblicher Kraftstoff oder minderwertiger Schmierstoff weiterverwendet wird[2]. Fälschungen untergraben das Vertrauen und die Zahlungsbereitschaft für Marken-Synthetika, insbesondere außerhalb der großen Städte. Seriöse Marktteilnehmer müssen in manipulationssichere Verpackungen und Verbraucheraufklärung investieren, was den Marketingaufwand und die Komplexität in ländlichen Vertriebskanälen des pakistanischen Schmierstoffmarktes erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Motorenöle behaupten ihre Führungsposition, während Industriequalitäten zulegenKraftfahrzeug-Motorenöl hielt im Jahr 2025 einen Anteil von 41,02 % am Pakistan-Schmierstoffmarkt, was auf einen großen und alternden Fahrzeugbestand zurückzuführen ist, der traditionellen Wartungspraktiken folgt. Industrie-Motorenöl, angetrieben durch Investitionen in Energie und Fertigung, ist das am schnellsten wachsende Segment mit einer CAGR von 2,29 % bis 2031. Getriebeflüssigkeiten und Getriebeöle profitieren vom verstärkten Einsatz schwererer Geländemaschinen auf CPEC-Projekten, während Hydraulikflüssigkeiten dem Absatz von Baumaschinen folgen. Bremsflüssigkeiten und Schmierfette gewinnen trotz geringerer Volumina an Bedeutung, da die Fahrzeugsicherheitsstandards zunehmend strenger werden. Spezialqualitäten wie Turbinenöl und Transformatorenöl bedienen kritische Energieanlagen, wobei OEM-Zulassungen Premiumpreise begründen. Hochwertige Synthetika durchdringen nun mehrere Produktlinien und erhöhen die durchschnittlichen Verkaufspreise im Pakistan-Schmierstoffmarkt.
Die zunehmende Akzeptanz synthetischer Produkte verändert die Produktmixdynamik. Die OEM-Empfehlungen für Ölwechselintervalle werden länger, und Flottenoperatoren bevorzugen vollsynthetische Mehrbereichsöle für Dieselmotoren, die hohe Kilometerleistungen auf der Strecke Karatschi–Lahore zurücklegen. Industrieabnehmer migrieren zu verschleißschutzwirksamen Hydraulikölen, die die Lebensdauer von Komponenten bei intermittierenden Stromausfallbedingungen verlängern. Prozessöle, die in Gummi- und Kunststoffwaren verwendet werden, korrelieren mit der lokal konzentrierten Konsumgüterproduktion. Metallbearbeitungsflüssigkeiten verzeichnen inkrementelle Nachfrage durch Stahlwerksüberholungen und exportorientierte Leichtindustrieverbünde und verbreitern damit die Produktvielfalt im pakistanischen Schmierstoffmarkt.

Nach Endverbrauchsbranche:
Kraftfahrzeugbereich dominiert, industrieller Verbrauch gewinnt an DynamikDer Kraftfahrzeugkanal entfiel im Jahr 2025 auf 54,01 % des pakistanischen Schmierstoffmarktanteils und umfasst Personenkraftwagen, Busse, Lkw sowie ein erhebliches Zweiradsegment. Der industrielle Verbrauch wächst mit einer CAGR von 2,18 %, da Investitionen in Energie und Fertigung eine höhere Schmierstoffintensität antreiben. Bau- und Bergbaumaschinen verlassen sich zunehmend auf hochbelastbare Getriebeöle und EP-Schmierfette, während die wachsende Urbanisierung den Einsatz dieser Produkte in Generatoren fördert. Die Marinevolumina sind gering, nehmen jedoch zu, angetrieben durch die Erneuerung der Küstenflotte und die Aktivitäten im Hafen von Gwadar. Die Luft- und Raumfahrt ist ein noch junger Markt, könnte jedoch wachsen, wenn die Flottenmodernisierung des nationalen Luftfahrtunternehmens voranschreitet, was auf künftige Nischenvolumina für hochspezifizierte Turbinenöle in der pakistanischen Schmierstoffindustrie hindeutet.
Die Stromerzeugung sticht als wichtiges industrielles Teilsegment hervor. Turbinen- und Transformatorenflüssigkeiten verzeichnen eine verlässliche Nachfrage aus Altkraftwerken mit langfristigen Brennstofflieferverträgen. Die Textilverarbeitung benötigt Hochgeschwindigkeits-Spindelöle, die der Oxidation bei erhöhten Webstühlentemperaturen widerstehen. Das Wachstum der Stahlproduktion stützt die Nachfrage nach offenen Getriebeölen beim Strangguss und Walzen. Die Öl- und Gasbohrung erfordert Schlammmotorenöle und Bohrlochschmierstoffe, die hohen Drücken standhalten, und ergänzt damit Premiumnischen im Pakistan-Schmierstoffmarkt.
Nach Grundöltyp:
Mineralöle führen, nachhaltige Alternativen wachsen schnellerMineralölprodukte erzielten im Jahr 2025 einen Anteil von 58,29 % am pakistanischen Schmierstoffmarkt aufgrund ihrer Wettbewerbsfähigkeit im Preis und etablierter Lieferketten. Biobasierte Schmierstoffe verzeichnen trotz ihres geringen Volumens das schnellste Wachstum mit einer CAGR von 3,02 % und bieten oxidative Stabilität sowie Kaltstarteigenschaften, die für die Motorlebensdauer unerlässlich und für Flotten mit dem Risiko der Kraftstoffverfälschung entscheidend sind – unterstützt durch globale Nachhaltigkeitsvorgaben, die in die Beschaffungsrichtlinien multinationaler Flotten einfließen. Vollsynthetika gewinnen Marktanteile in den Bereichen Energie, Bergbau und Fernverkehrs-Lkw, da lokale Abfüller Gruppe-III-Öle und importierte Mischungen sichern und in Additivpakete investieren. Halbsynthetika dienen als kosteneffektive Brücke und bieten Vorteile bei den Ölwechselintervallen zu mittleren Preispunkten.
Bioschmierstoffe nutzen gebrauchtes Speiseöl und Erntereststoffe als Einsatzstoffe und entsprechen damit den Zielen der Kreislaufwirtschaft. Staatliche Initiativen für saubere Kraftstoffe und mögliche Klauseln zur umweltfreundlichen Beschaffung könnten das Wachstum dieser Nische beschleunigen. Synthetika bieten oxidative Stabilität und Kaltstarteigenschaften, die für die Motorlebensdauer entscheidend und für Flotten mit dem Risiko der Kraftstoffverfälschung unverzichtbar sind. Da die OEM-Garantiekonformität strenger wird, wird erwartet, dass die Nachfrage nach werksgenehmigten Synthetikqualitäten weiterhin Marktanteile im pakistanischen Schmierstoffmarkt gewinnt.
Geografische Analyse
Die Nachfrage im pakistanischen Schmierstoffmarkt konzentriert sich entlang des Industriegürtels Karatschi–Lahore–Islamabad, der den Großteil der Fertigungs-, Verarbeitungs- und Dienstleistungsaktivitäten beherbergt. Karatschi verankert die Importlogistik über Port Qasim und beherbergt das Schmierstofffertigungsterminal von Pakistan State Oil, das eine zuverlässige Versorgung der südlichen und zentralen Regionen sicherstellt. Punjab, mit seiner Dominanz in den Sektoren Textilien und Agrarunternehmen, verbraucht hohe Volumina an Diesel-Motorenölen, Hydraulikflüssigkeiten und Getriebeölen für seine agroverarbeitenden Maschinen. Die petrochemische Basis von Sindh treibt die spezialisierte Prozessölnachfrage an, während Hafen- und Schiffsbetriebe Marinezylinder-Öle und Schmierfette benötigen.
Khyber Pakhtunkhwa entwickelt sich aufgrund der CPEC-Straßenverläufe zu einer strategischen Transitprovinz. Die Einzelhandelserweiterung von Hi-Tech Lubricants auf zwölf neue Stationen in der Provinz verbessert die Produkterreichbarkeit für Fernverkehrsflotten, die durch bergiges Gelände navigieren. Belutschistan bleibt relativ wenig erschlossen; dennoch ist der Tiefseehafen von Gwadar darauf ausgerichtet, einen erhöhten Schmierstoffabsatz für Frachtumschlagsgeräte und ergänzende Logistikketten auszulösen. Der grenzüberschreitende Lkw-Verkehr mit Afghanistan leitet ebenfalls inkrementelle Volumina an Schwerst-Motorenölen um.
Die Dichte des Einzelhandelsnetzes spiegelt die regionale Nachfrage wider. Pakistan State Oil betreibt bundesweit 3.580 Verkaufsstellen und bietet eine unübertroffene Letzte-Meile-Reichweite, während die über 800 Standorte von Attock Petroleum die Wettbewerbspräsenz in den nördlichen Korridoren stärken. Der Markenauftritt von Aramco durch seinen Anteil an Gas and Oil Pakistan bringt weitere 1.200 Tankstellen unter internationale Versorgungsprotokolle, was die Qualitätsmaßstäbe für Schmierstoffe anheben dürfte. Ländliche Märkte bevorzugen nach wie vor kostengünstige Mineralöle; Aufklärungskampagnen großer Schmierstoffhersteller verschieben jedoch allmählich die Präferenzen im pakistanischen Schmierstoffmarkt hin zu zertifizierten Qualitäten.
Regulatorisches Umfeld
Pakistans Wertschöpfungskette für Schmierstoffe unterliegt der Oil and Gas Regulatory Authority (OGRA), die die Midstream- und Downstream-Ölaktivitäten im Rahmen der Pakistan Oil (Refining, Blending, Transportation, Storage and Marketing) Rules, 2016 reguliert. Die OGRA-Lizenzierung gilt für Schmierstoffvertriebsunternehmen sowie für Schmierölmischungs-, Aufbereitungs- und Fettwerke, mit unterschiedlichen Anforderungen und Gebührenstrukturen, die den Markteintritt und die Formalisierung der Kapazitäten beeinflussen (zum Beispiel umfasst die Lizenzierung für Schmierstoffvertriebsunternehmen eine Mindestinvestitionsanforderung von PKR 20 Millionen, zuzüglich einer OGRA-Lizenzgebühr und einer an den Bruttoumsatz gekoppelten Jahresgebühr).
Die Produktqualitätsaufsicht liegt bei der Pakistan Standards and Quality Control Authority (PSQCA) gemäß dem PSQCA Act, 1996, die Normen für Schmierstoffe, einschließlich Schmierölen für Verbrennungsmotoren, herausgibt und verkündet. Parallel dazu hat das Ministerium für Energie (Petroleum Division) den Entwurf der Petroleum Rules 2025 zur Einfuhr und Lagerung von Erdölprodukten in Umlauf gebracht, der die Compliance-Aufmerksamkeit weiterhin auf den Wareneingang und den Terminalbetrieb richtet, was für einen Markt mit starker Abhängigkeit von importierten Grundölen und Additiven von Bedeutung ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Schmierstoffe in Pakistan beginnt mit importierten Grundölen (insbesondere Gruppe II/III für Premiumqualitäten) und Additivpaketen und geht dann über zu lokalem Mischen und Abfüllen zu fertigen Schmierstoffen. Die OGRA-Lizenzierung gemäß den Pakistan Oil (Refining, Blending, Transportation, Storage and Marketing) Rules, 2016 strukturiert die Beteiligung von Schmierstoffvertriebsunternehmen und Mischungs-/Aufbereitungs-/Fettwerken und prägt, wie Marken lokales Mischen gegenüber dem Import von Fertigschmierstoffen abwägen.
Die Midstream- und Downstream-Umsetzung konzentriert sich auf Mischterminals und Lagerung, gefolgt von der Verteilung über Depots, Anlagen und Einzelhandelsnetze. Pakistan State Oil (PSO) betreibt ein Schmierstoff-Fertigungsterminal mit einem automatischen Batch-Mischsystem und einer Kapazität von 50.000 metrischen Tonnen pro Jahr und unterstützt die Marktreichweite über ein landesweites Netz von über 3.500 Verkaufsstellen sowie mehreren Anlagen und Depots, die, sofern verfügbar, Straßen-, Schienen- und Pipelinetransport nutzen. Andere lizenzierte Akteure wie Hascol betreiben Mischkapazitäten (40.000 metrische Tonnen) mit zugehörigen Lagerkapazitäten (einschließlich Anlagen in Shikarpur und Machike genannt) und nutzen Partnerschaften wie die Lizenzvereinbarung mit Fuchs Oil Middle East für Industrieschmierstoffe, was widerspiegelt, wie internationale Formulierungen und technischer Support zu lokalen Industrie- und Energiekunden gelangen. Zu den wichtigsten Engpässen und Kostentreibern in der Kette gehören die Abhängigkeit von importierten Vorprodukten, der Betriebskapitalbedarf für die Bevorratung sowie die Kontrolle der letzten Vertriebsmeile in semi-urbanen und ländlichen Märkten, wo Fälschungen und informelle Lieferketten den Verkauf von Markenprodukten schmälern können.
Wettbewerbslandschaft
Der Markt ist mäßig konsolidiert. Strategische Allianzen nehmen zu. ENOC unterzeichnete ein exklusives Vertriebsabkommen mit Flow Petroleum, was den internationalen Appetit auf Pakistans steigende Ölvolumina widerspiegelt. Marktlücken bestehen bei Bioschmierstoffen und leistungsstarken Industrieflüssigkeiten, bei denen lokale Wettbewerber in der Formulierungskompetenz zurückliegen. Die Bekämpfung von Fälschungen, unterstützt durch ein strengeres Lizenzsystem der Öl- und Gas-Regulierungsbehörde, dürfte Markenunternehmen begünstigen, die Lieferketten authentifizieren können. Produktinnovation und technische Dienstleistungen differenzieren die Wettbewerber. Chevron nutzt die Caltex-Havoline- und Delo-Marken, um Personen- und Nutzfahrzeugsegmente anzusprechen, und bietet zugleich Turbinen- und Gasmotorenöle für Kraftwerke an. Insgesamt werden Technologie, Netzwerkreichweite und Servicequalität die Wettbewerbspositionen im Pakistan-Schmierstoffmarkt bis 2030 prägen.
Marktführer der pakistanischen Schmierstoffindustrie
-
Shell plc
-
PARCO Gunvor Limited (PGL)
-
Chevron Pakistan Lubricants
-
Pakistan State Oil
-
Hi-Tech Lubricants Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pakistan Schmierstoffmarkt Unternehmen in diesem Bericht
- Attock Petroleum Ltd
- BP p.l.c.
- Chevron Pakistan Lubricants
- China Petrochemical Corporation
- Cnergyico Pk Limited
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Limited
- Hi-Tech Lubricants Limited
- Pakistan Lubricants (Pvt.) Ltd
- Pakistan State Oil
- PARCO Gunvor Limited (PGL)
- PETRONAS Lubricants International
- Saudi Arabian Oil co.
- Shell plc
- SK Enmove Ltd.
Marktchancen und Zukunftsaussichten
Premiumisierung und OEM-orientierte Vertriebskanäle schaffen einen konkreten Freiraum, da Pakistans Fahrzeugbestand um Motoren der neuen Generation erweitert wird, die höherwertige Klassifikationen und synthetische oder halbsynthetische Formulierungen erfordern. Das saudisch unterstützte Unternehmen Wafi Energy Pakistan, als Mehrheitsaktionär von Shell Pakistan (seit November 2024), ging mit der Unterzeichnung einer Co-Branding-Vereinbarung zur Schmierstofflieferung mit Hyundai Nishat Motors im Januar 2026, einschließlich Shell Helix HX8 0W-20 AH für Hyundai-Fahrzeuge, weiter in Richtung OEM-gebundener Lieferungen. Solche Programme bieten einen direkten Weg zur Erstausrüstung und zur Nachfrage im Aftersales-Bereich und verschärfen zugleich die Qualitätsmaßstäbe in Werkstätten und Händlernetzen.
Auch die Tiefe des lokalen Mischens und Abfüllens bietet eine Ausführungschance, angesichts der strukturellen Abhängigkeit des Marktes von Importen für höherwertige Grundöle, selbst wenn Zollstrukturen und die OGRA-Lizenzierung formale, konforme Betriebsabläufe unterstützen. Das Ökosystem für Grundölimporte bleibt beträchtlich (Importe wurden 2025 mit über 290.000 Tonnen angegeben), und zu den führenden Importeuren zählen Chevron Pakistan, Shell Pakistan und PARCO Gunvor Limited, was zeigt, wo Beschaffungsumfang und Liefersicherheit in eine differenzierte Verfügbarkeit für Premiumqualitäten umgewandelt werden können. Mit OGRA-regulierter Lizenzierung und PSQCA-Produktnormen können Markenanbieter konforme Lieferketten mit Anti-Fälschungsverpackungen und authentifiziertem Vertrieb über große Einzelhandelsnetze (zum Beispiel das landesweite Netz von PSO) kombinieren, um Marktanteile von unorganisierten Alternativen und recyceltem Öl zu gewinnen, insbesondere außerhalb der Großstädte, wo Vertrauen und Verifizierung die Kaufentscheidungen beeinflussen.
Neueste Industrielle Entwicklungen in Pakistan Schmierstoffmarkt
- Mai 2026: Wafi Energy Pakistan und Indus Motor Company unterzeichneten eine Vereinbarung zur Lieferung von Toyota Genuine Motor Oil (TGMO) in Pakistan, die die Qualitäten Petron Plus 10W-30 und Petron 20W-50 umfasst. Der Deal stärkt die OEM-gebundene Schmierstoffnachfrage in Händler- und Werkstattnetzen und verschafft der nach der Übernahme aufgebauten Downstream-Plattform von Wafi Energy, die auf dem Shell-Schmierstoffportfolio basiert, zusätzlichen Umfang.
- September 2025: Chevron sagte 30 Millionen USD für eine automatisierte Schmierstoffmischanlage in Pakistan zu, um die Produktion über das bestehende Jahresvolumen von 70 Millionen Litern hinaus zu erweitern. Die Investition zielt auf eine engere Kontrolle der lokalen Versorgung, die Produktkonsistenz und die Fähigkeit ab, höherwertige Formulierungen zu bedienen, da Synthetik- und Halbsynthetikprodukte an Marktanteil gewinnen.
- Mai 2024: Shell führte sein Angebot „Shell Lubricant Solutions" in Pakistan ein, um der Nachfrage nach leistungsfähigeren Schmierstoffen und verlängerten Ölwechselintervallen zu entsprechen. Der Schritt erweiterte das Toolkit an technischen Dienstleistungen und Premiumprodukten, das zur Gewinnung von Flotten- und Industriekunden eingesetzt wird, bei denen Betriebszeit und Wartungsökonomie die Schmierstoffauswahl beeinflussen.
Pakistan Schmierstoffmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Pakistan Schmierstoffmarkt ist definiert als fertige Schmierstoffprodukte, die für den Einsatz in Fahrzeugen, Industrieanlagen und anderen Maschinen in Pakistan verkauft werden. Das Volumen wird als fertige Schmierstoffe gemessen, die während des Untersuchungszeitraums im Land verbraucht oder verkauft wurden.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind Grundöle als eigenständige Rohstoffe sowie Kraftstoffe und Additive für Kraftfahrzeuge, die nicht als Schmierstoffe verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Kraftfahrzeug-Motorenöl
- Industrie-Motorenöl
- Getriebeflüssigkeiten
- Getriebeöl
- Bremsflüssigkeiten
- Hydraulikflüssigkeiten
- Schmierfette
- Prozessöl (einschließlich Gummiprozessöl und Weißöl)
- Metallbearbeitungsflüssigkeiten
- Turbinenöl
- Transformatorenöl
- Sonstige Produkttypen
- Nach Endverbrauchsbranche
- Kraftfahrzeug
- Personenkraftwagen
- Nutzfahrzeuge
- Zweiräder
- Marine
- Luft- und Raumfahrt
- Schweres Gerät
- Bau
- Bergbau
- Landwirtschaft
- Industrie
- Stromerzeugung
- Metallurgie und Metallbearbeitung
- Textilien
- Öl und Gas
- Sonstige Endverbrauchsbranchen
- Kraftfahrzeug
- Nach Grundöltyp
- Mineralölbasierte Schmierstoffe
- Synthetische Schmierstoffe
- Halbsynthetische Schmierstoffe
- Biobasierte Schmierstoffe
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um den Nachfragekontext für Pakistan aufzubauen und realistische Bandbreiten für Volumina, Produktmixverschiebungen und Preisentwicklungen festzulegen, bevor Interviews durchgeführt wurden. In der Praxis wurden öffentliche statistische Veröffentlichungen und Branchenkennzahlen herangezogen, darunter Publikationen des Pakistan Bureau of Statistics, Handelsstatistiken des Pakistan Customs, Erdöl-Updates des Energieministeriums, makroökonomische Datenreihen der State Bank of Pakistan sowie Branchenveröffentlichungen der Pakistan Automotive Manufacturers Association. Darüber hinaus wurden technische Hinweise aus Fach- und Wissenschaftsquellen ausgewertet, die Schmierstoffleistung und das Verhalten bei Ölwechselintervallen behandeln.
Um das Modell mit den tatsächlichen Rahmenbedingungen vor Ort zu verknüpfen, wurden Geschäftsberichte, Investorenpräsentationen und öffentliche Bekanntmachungen lokaler Mischbetriebe und Importeure sowie Verbands- und Raffineriewebsites ausgewertet, die Kapazitäten, Sortimentsverfügbarkeit und Vertriebsstrukturen beschreiben. Bei Bedarf wurden abonnierte Datensätze für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie import- und exportseitige Sendungsprüfungen genutzt, um Handelsflussrichtungen und Produktmix zu validieren. Die hier genannten Quellen sind lediglich illustrativ; für Querprüfungen, Klärungen und Konsistenzprüfungen wurden zusätzliche öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit Schmierstoffmischbetrieben, Importeuren, Distributoren, Servicestellen, Flottenoperateuren, industriellen Abnehmern und Regulierungsspezialisten in Pakistan durch. Die Angaben der Befragten helfen dabei, formelle Verkäufe von informellen Aktivitäten und dem Umlauföl-Geschäft zu trennen, Preis- und Produktmixannahmen zu verfeinern und Abweichungen zwischen öffentlichen Handelsdaten und den über lokale Kanäle gemeldeten Bedingungen zu erklären, bevor das Modell abgeschlossen wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erste Ebene: 30 % | Vorstandsebene (CXOs): 20 % |
| Mittlere Ebene: 50 % | Bereichs-/Abteilungsleiter: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit dem Nachfragepool, der anhand Pakistan-spezifischer Verbrauchssignale rekonstruiert werden kann, wobei Produktions- und Handelsdaten genutzt werden, um die scheinbare Verfügbarkeit fertiger Schmierstoffe neu aufzubauen und anschließend anhand lokaler Kanalrealitäten anzupassen. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben zum Verpackungsmix und Prüfungen der durchschnittlichen Verkaufspreise, Gespräche über Distributordurchsatz sowie Plausibilitätsprüfungen bei wichtigen Endverbrauchssegmenten. Dies dient dazu, eine Überbewertung von Segmenten zu vermeiden, die in Handelsdaten erscheinen, aber nicht weit verbreitet konsumiert werden.
Mehrere Marktcharakteristika leiten die Modelleingaben, darunter Fahrzeugbestand und Ölwechselhäufigkeit, Anteil von Motorrädern gegenüber Personen- und Nutzfahrzeugen, industrielle Auslastungsraten in schmierstoffintensiven Sektoren, Substitution zwischen Mineral- und Synthetikqualitäten sowie die Aufteilung zwischen Bulk- und verpackten Verkäufen, da dies beeinflusst, wie das Volumen über die Kanäle hinweg verfolgt wird. Wenn Datenlücken auftreten, werden die fehlenden Teile durch konservative, in Interviews vereinbarte Bandbreiten behandelt, und die Auswirkungen bleiben im Annahmenprotokoll sichtbar.
Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch kurzfristige Trendmodelle zu Nachfragetreibern unterstützt werden, und anschließend anhand der von den Befragten als plausibel erachteten Entwicklungen bei Ölwechselintervallen, industrieller Aktivität und Importbezahlbarkeit unter Währungsschwankungen verfeinert. Dieser Ansatz hält die Prognoseschritte reproduzierbar, auch wenn die Berichterstattung über Endnutzer und Produkttypen uneinheitlich ist.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe anhand unabhängiger Signale geprüft, darunter die Richtung der Handelsbewegungen, Fahrzeug- und Industrieaktivitätsindikatoren sowie die Frage, ob Produktmixverschiebungen mit den Meldungen der Kanäle übereinstimmen. Ausreißer werden in einem zweiten Analysedurchgang überprüft, und wenn eine Abweichung nicht mit den verfügbaren Belegen erklärt werden kann, werden Folgefragen an die Befragten zurückgegeben, um die Lücke zu schließen.
Das Modell wird in einem jährlichen Zyklus aktualisiert, sodass Veränderungen bei Nachfragetreibern und Preisannahmen von Jahr zu Jahr erfasst werden, mit Zwischenaktualisierungen bei wesentlichen Ereignissen. Beispiele hierfür sind starke Währungsbewegungen, bedeutende politische Maßnahmen und nennenswerte Verschiebungen in den Importmustern. Vor der Auslieferung wird eine abschließende Aktualitätsprüfung durchgeführt, damit die Kunden eine Einschätzung auf Basis der neuesten verfügbaren Informationen erhalten.
Schätzung von Mordor Intelligence für den Pakistan Schmierstoffmarkt im Vergleich mit anderen veröffentlichten Schätzungen
Verschiedene Quellen weisen für den Pakistan Schmierstoffmarkt häufig unterschiedliche Marktgrößen aus, da sie nicht immer dasselbe messen und zudem unterschiedliche Basisjahre und Umrechnungslogiken verwenden. In der Praxis entstehen die wesentlichen Abweichungen meist dadurch, ob die Zahl in Litern oder in USD angegeben wird, ob Importe als fertige Schmierstoffe oder als Grundöl-Inputs behandelt werden und wie die Preise über Bulk- und verpackte Formate hinweg gemittelt werden.
Die Hauptabweichung ergibt sich aus der Vermischung von volumenbasierter Marktgrößenbestimmung mit wertbasierter Berichterstattung, wobei Mordor Intelligence die Kerngröße für Pakistan in Litern beibehält und nur unter Verwendung expliziter Annahmen zum Verpackungsmix und realistischer durchschnittlicher Preispunkte umrechnet, anstatt einen einzigen gemischten Preis auf den gesamten Markt anzuwenden. Einige veröffentlichte Zahlen scheinen zudem eine breitere Palette von Mineralölen und Schmierfetten unter übergeordneten Kategorien einzuschließen, und einige geben nicht klar an, wie sie den Währungszeitpunkt bei der Darstellung von USD-Werten handhaben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 502,63 Mio. Liter (2025) | |
| Branchenforschungsanbieter A | 2,28 Milliarden USD (2024) | Wertbasierte Schätzung, die möglicherweise breite Schmierstoffdefinitionen und gemischte Preisgestaltung verwendet, mit eingeschränkter Transparenz hinsichtlich des Bulk- versus verpackten Mixes und der Handhabung des Währungszeitpunkts bei der USD-Umrechnung. |
| Fachzeitschrift B | 2,28 Milliarden USD (2024) | Wiederholt eine sekundäre Wertangabe und diskutiert breite Volumenbandbreiten, jedoch sind die zugrunde liegenden Umrechnungsannahmen und die Einbeziehung angrenzender Mineralölkategorien nicht vollständig spezifiziert. |
Der Vergleich zeigt, dass die Streuung weitgehend durch die Einheitenwahl und den einbezogenen Produktumfang erklärt wird und nicht durch eine echte Meinungsverschiedenheit über die zugrunde liegende Nachfragerichtung. Indem die Annahmen auf beobachtbare Treiber wie Fahrzeugwartungsmuster, industrielle Aktivität und Importsignale zurückgeführt werden, ist unsere Schätzung leichter reproduzierbar und leichter einem Stresstest zu unterziehen, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das prognostizierte Schmierstoffbedarfsvolumen in Pakistan bis 2031?
Der Markt soll bis 2031 571,62 Millionen Liter erreichen und dabei mit einer CAGR von 2,16 % wachsen.
Welche Produktkategorie hält derzeit den größten Marktanteil in Pakistan?
Kraftfahrzeug-Motorenöl entfällt auf einen Anteil von 41,02 % des Gesamtvolumens.
Welches Segment weist bis 2031 das schnellste Wachstum auf?
Industrie-Motorenöl soll auf Produktebene die höchste CAGR von 2,29 % erzielen.
Wie bedeutend ist das Nachfragewachstum nach biobasierten Schmierstoffen in Pakistan?
Biobasierte Qualitäten verzeichnen eine CAGR von 3,02 % und übertreffen damit alle anderen Grundölkategorien.
Welcher Schlüsselfaktor schränkt die Kostenstabilität der Schmierstoffhersteller ein?
Die starke Abhängigkeit von importierten Grundölen setzt Abfüller Währungs- und Frachtvolatilität aus.