
Marktgröße und Marktanteil für optische Sortierer
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.74 Milliarden US-Dollar |
| Marktgröße (2031) | 5.84 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Sortierer von Mordor Intelligence
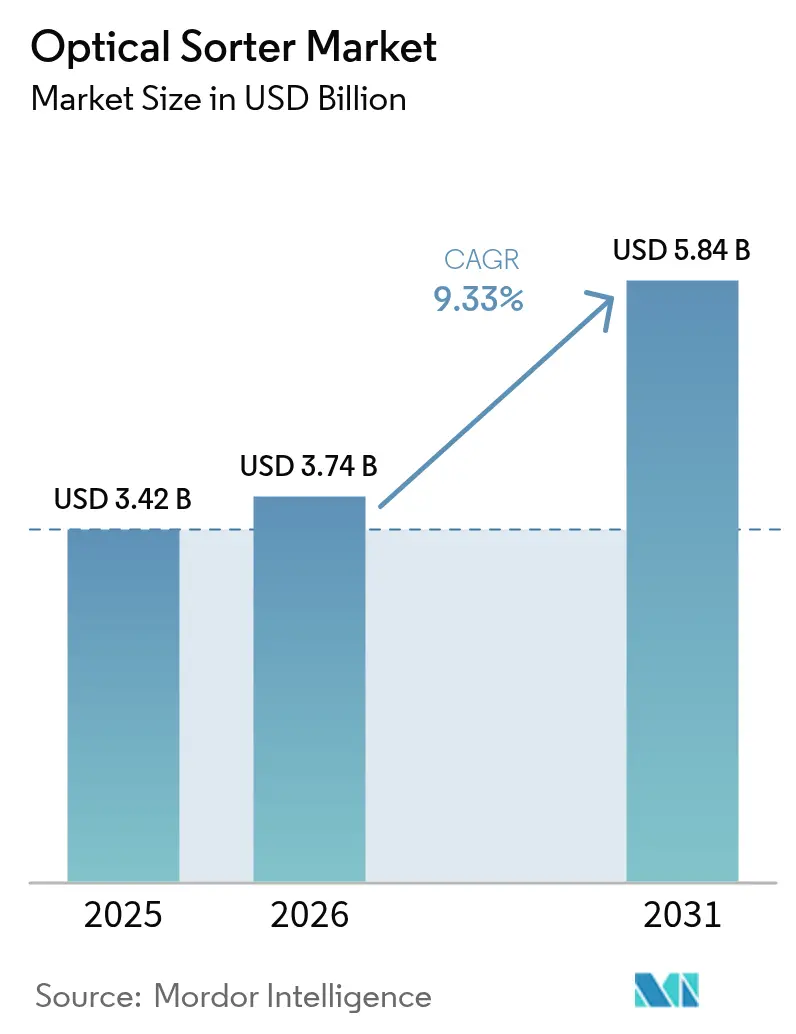
Die Marktgröße für optische Sortierer wird im Jahr 2026 auf USD 3,74 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 3,42 Milliarden, mit Prognosen für 2031 von USD 5,84 Milliarden, was einem Wachstum von 9,33 % CAGR über den Zeitraum 2026–2031 entspricht. Diese Expansion geht auf drei sich überschneidende Kräfte zurück: wachsende Arbeitskräftelücken in Fertigungszentren, zunehmend strengere Lebensmittelsicherheits- und Recyclingvorschriften sowie die rasche Verbreitung KI-gesteuerter Hyperspektralbildgebung, die Defekte erkennt, die für das menschliche Auge oder für ältere Kamerasysteme unsichtbar sind. Lieferanten profitieren zudem von sinkenden Sensorkosten und staatlichen Fördermitteln, die Investitionsausgaben für hocheffiziente Sortieranlagen in Lebensmittel-, Recycling- und Bergbaubetrieben ausgleichen. Die Wettbewerbsintensität steigt, da asiatische Marktteilnehmer kostengünstigere, KI-gestützte Plattformen einführen, während westliche Platzhirsche Deep-Learning-Module in bestehende Bandsysteme integrieren, um ihre installierten Basen zu schützen. Parallel dazu vergrößern Nachhaltigkeitsvorschriften wie die Erweiterte Herstellerverantwortung (EPR) in Asien und Pfandsysteme in Europa den gesamten adressierbaren Markt kontinuierlich, indem sie die Reinheitsanforderungen für Kunststoffe, Metalle und Textilien verschärfen.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führten kamerabasierte Systeme den Markt für optische Sortierer mit einem Marktanteil von 33,92 % im Jahr 2025 an, während Nah-Infrarot (NIR)-Sortierer bis 2031 das schnellste Wachstum von 11,45 % CAGR verzeichnen sollen.
- Nach Plattform entfielen auf Bandkonfigurationen 54,35 % der Marktgröße für optische Sortierer im Jahr 2025, und sie sollen mit einem CAGR von 11,86 % wachsen, was die hohe Skalierbarkeit für Hochdurchsatzlinien widerspiegelt.
- Nach Endverbraucherbranche dominierte die Lebensmittelverarbeitung mit einem Umsatzanteil von 57,60 % im Jahr 2025; das Recyclingsegment soll bis 2031 mit einem CAGR von 10,28 % wachsen.
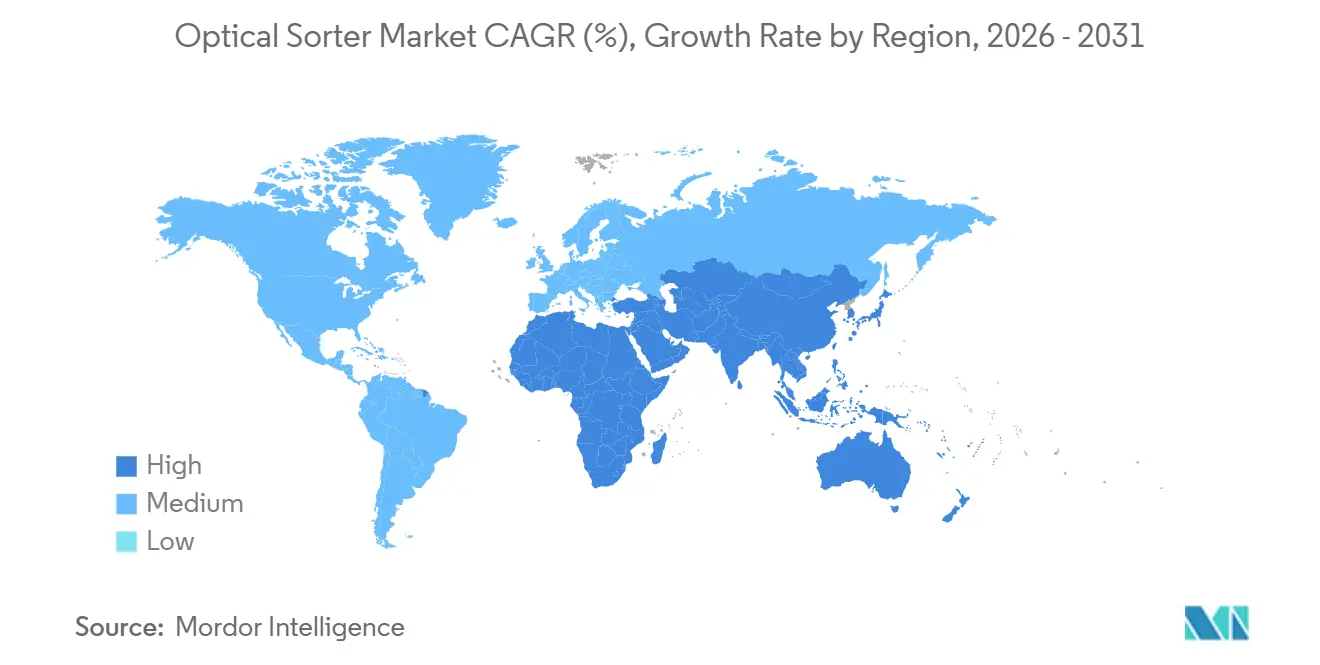
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 33,55 % am Markt für optische Sortierer, während der asiatisch-pazifische Raum voraussichtlich den schnellsten CAGR von 12,32 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Automatisierungsbedarf in großen nordamerikanischen Lebensmittelverarbeitungsanlagen | +2.10% | Nordamerika; Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Verschärfung globaler HACCP- und EU-Lebensmittelhygienevorschriften | +1.80% | EU, Nordamerika, Asien | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel und Lohninflation im europäischen Recyclingsektor | +1.60% | Europa; Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Hyperspektraldurchbrüche | +2.30% | Global | Langfristig (≥ 4 Jahre) |
| Mandate zur Erweiterten Herstellerverantwortung (EPR) in Asien | +1.20% | Asiatisch-pazifischer Raum; aufkommend in MEA | Mittelfristig (2–4 Jahre) |
| Sinkende Erzgehalte, die sensorbasierte Voranreicherung vorantreiben | +1.40% | Südamerika; Australien, Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierungsbedarf in großen nordamerikanischen Lebensmittelverarbeitungsanlagen
Anhaltende Personalengpässe – 615.000 Stellen in der Fertigung blieben in den Vereinigten Staaten Ende 2024 unbesetzt – zwingen Verarbeiter dazu, manuelle Prüfer durch Hochgeschwindigkeits-Sortierer zu ersetzen, die einen 24/7-Betrieb aufrechterhalten und gleichzeitig eine um 25–35 % höhere Produktausbeute sichern.[1]Mick Dueholm et al., „Führt Arbeitskräftemangel zu mehr Investitionen, Automatisierung und Produktivität?” stlouisfed.org Plattformanbieter bündeln nun Bildverarbeitungsalgorithmen, die aus Produktionsschwankungen lernen, um die Genauigkeit ohne Unterbrechung der Linie aufrechtzuerhalten. Investitionsbudgets spiegeln diese Prioritätsverschiebung wider: US-amerikanische Lebensmittelhersteller investierten zwischen 2021 und 2024 USD 55 Milliarden in Automatisierung und widmeten einen wachsenden Anteil davon Bandsortiersystemen der nächsten Generation, die eine Erkennungsgenauigkeit von 99 % erreichen können.[2]Karen Hanna, „Hochgeschwindigkeits-Sortiertechnologie erzielt 25–35 % mehr Produktausbeute im Vergleich zur manuellen Inspektion,” processingmagazine.com
Verschärfung globaler HACCP- und EU-Lebensmittelhygienevorschriften
Die EU-Verordnung 2023/915 positioniert optische Sortierer ausdrücklich als anerkannte Minderungsmaßnahme gegen Mykotoxine und physikalische Verunreinigungen und verpflichtet Verarbeiter, die auf den europäischen Markt abzielen, zur Einführung zertifizierter Systeme.[3]Europäische Kommission, „Verordnung 2023/915,” eur-lex.europa.eu Vergleichbare Vorschriften breiten sich in ganz Asien aus und veranlassen multinationale Lebensmittelunternehmen, ihre Qualitätskontrollinvestitionen zu synchronisieren. Compliance-Audits fordern zunehmend digitale Fehlerprotokolle an – eine Funktion, die in KI-fähige Sortierer integriert ist und jedes abgewiesene Element zur Rückverfolgbarkeit archiviert.
Arbeitskräftemangel und Lohninflation im europäischen Recyclingsektor
Westeuropäische Recyclinganlagen berichten von zweistelliger Lohninflation und steigender Abwesenheitsquote – eine Kombination, die die Amortisationsattraktivität robotergestützter optischer Sortierer erhöht. Der Einsatz KI-gesteuerter Pick-and-Place-Arme hat in deutschen Anlagen zu einer Steigerung der Materialrückgewinnung um 40 % geführt und gleichzeitig die Arbeitskosten um 40–60 % gesenkt.
KI-gesteuerte Hyperspektraldurchbrüche
Die Kosten pro Hyperspektral-Zeilenscan-Sensor sanken zwischen 2021 und 2024 um nahezu 35 %, was es Anbietern ermöglicht, sichtbare, NIR- und kurzwellige Infrarot-Datenströme auf einer einzigen Plattform zu kombinieren. Deep-Learning-Firmware steigert die Ausbeute, indem sie subtile Spektralsignaturen von Aflatoxinen oder Polymerfüllstoffen erkennt und neue Anwendungsfälle bei der Sortierung von Nüssen, Heimtiernahrung und Lithiumerz erschließt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Investitionskosten für Hyperspektral- und Röntgensysteme in kleinen und mittleren Getreidemühlen | –1.8% | Entwicklungsmärkte weltweit | Mittelfristig (2–4 Jahre) |
| Häufige Kalibrierungen erhöhen Ausfallzeiten im kontinuierlichen Bergbaubetrieb | –1.2% | Südamerika, Australien, Afrika | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Dateneigentümerschaft bei cloud-vernetzten Sortierern | –0.9% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Sensorverschmutzung bei Lebensmittelanwendungen mit hohem Feuchtigkeitsgehalt | –0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Hyperspektral- und Röntgensysteme in kleinen und mittleren Getreidemühlen
Ein vollständig ausgestatteter Hyperspektral-Sortierer kann USD 500.000 übersteigen – ein Schwellenwert, der die Bilanzen kleiner und mittlerer Getreideverarbeiter belastet. Umfragen nennen die Vorabkosten als das primäre Hindernis für fortschrittliche Ausrüstung, insbesondere dort, wo Kreditlinien weiterhin eng sind. Ohne Leasingmodelle verlassen sich viele Mühlen weiterhin auf weniger leistungsfähige Nur-Kamera-Maschinen.
Häufige Kalibrierungen erhöhen Ausfallzeiten im kontinuierlichen Bergbaubetrieb
Sensordrift durch Staub, Feuchtigkeit und Erzvariabilität zwingt Bergwerke dazu, optische Sortierer alle paar Schichten neu zu kalibrieren, was den Durchsatz unterbricht und die Kapitalrendite mindert. Abgelegene Standorte verfügen häufig nicht über Bildverarbeitungstechniker, was die Unterbrechungen verstärkt und Anfragen nach selbstkalibrierender Hardware auslöst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
KI-Integration beschleunigt die NIR-AkzeptanzIn Umsatzbegriffen entfielen im Jahr 2025 33,92 % des Marktanteils für optische Sortierer auf Kamerasysteme, was auf ihre Vielseitigkeit bei der farbbasierten Fehlererkennung zurückzuführen ist. Die dem Markt für optische Sortierer zuzurechnende Marktgröße für NIR-Plattformen ist auf dem Weg, den schnellsten CAGR von 11,45 % zu verzeichnen, da Verarbeiter Spektralfingerabdrücke nutzen, um Polymere, Proteine und wertvolle Erzfraktionen zu unterscheiden. Anbieter integrieren nun Machine-Learning-Engines, die die Erkennungsgenauigkeit auf 95 % steigern und Falschabweisungsraten um zweistellige Prozentwerte senken. Laserlösungen behalten eine Nischennachfrage für geometriebasierte Differenzierung, während Hyperspektralsysteme auf Premiumsegmente wie die Aflatoxin-Erkennung in Pistazien oder die Edelsteinsortierung abzielen. Die Röntgentransmission gewinnt bei der Trennung dichter Materialien in Kupfer- und Lithiumminen an Bedeutung und ergänzt optische Sensoren, wenn die Dichte und nicht die Farbe die Wertgewinnung bestimmt.
Gemischte Sensorik wird zum Standard, da Originalgerätehersteller Kameras, NIR-Arrays und kurzwellige Infrarotdetektoren im selben Gehäuse kombinieren. Diese Konvergenz reduziert den Platzbedarf, erleichtert die Kalibrierung und erweitert die Zieldefektprofile. Von der EU geförderte Forschungs- und Entwicklungskonsortien gehen davon aus, dass KI-gestützte Hyperspektralmodule die Gesamtausbeute im Vergleich zu den Basiswerten von 2023 um 20 % steigern werden. Da multinationale Unternehmen schlüsselfertige Lösungen fordern, sind Plattformanbieter, die die sensorübergreifende Datenfusion beherrschen, in der Lage, langfristige Serviceverträge zu sichern.
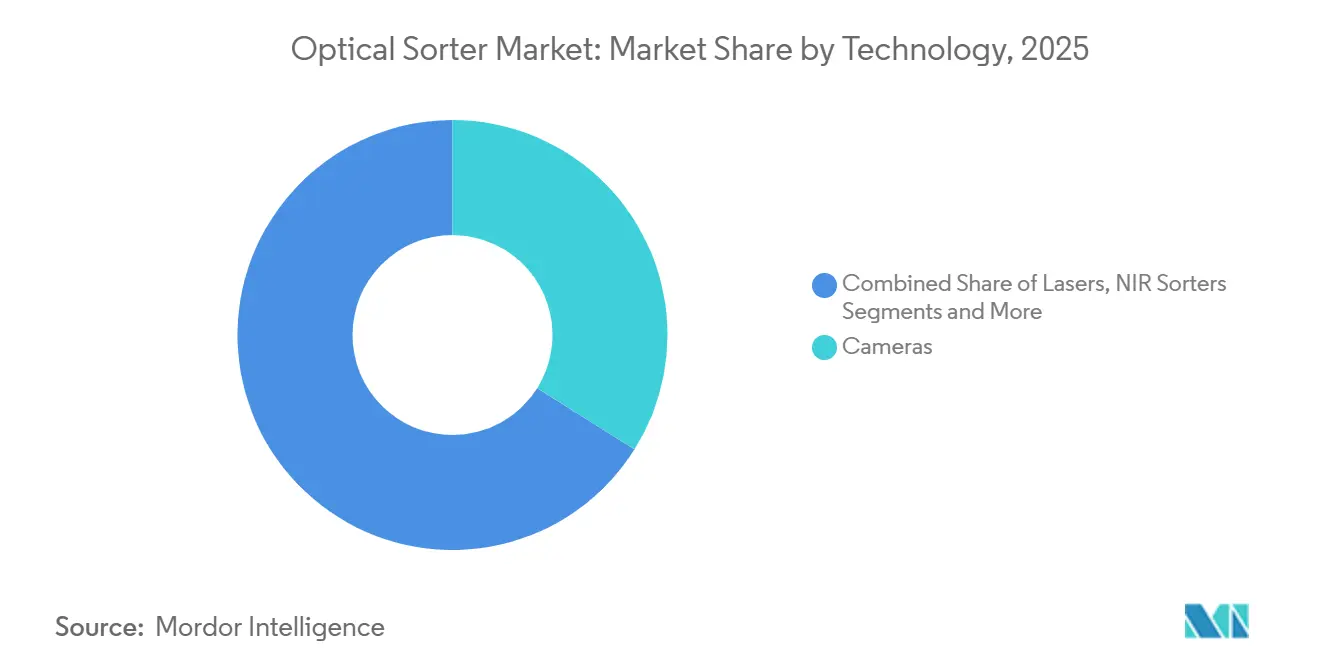
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Plattform:
Bandsysteme festigen ihre Führungsposition bei der SkalierbarkeitBandarchitekturen hielten im Jahr 2025 54,35 % der Marktgröße für optische Sortierer, was auf die Kompatibilität mit herkömmlichen Förderbandlayouts und die Fähigkeit zurückzuführen ist, in Getreide-, Nuss- und Kunststoffrecyclinglinien bis zu 10 Tonnen pro Stunde zu verarbeiten. Technische Verbesserungen wie geschwindigkeitsgeregelte Zuführbänder und automatische Vereinzelung steigern die Fehlererkennung nun auf über 98 % und mildern historische Fehlsortierfehler. Kompakte Freifalldesigns bleiben für empfindliche Trockenfrüchte bevorzugt, während Spurenkonfigurationen Artikel ansprechen, die eine präzise Ausrichtung erfordern, wie Blisterpackungstabletten oder geschnittenes Gemüse. Hybride Grundrisse verbinden die Bandzuführung mit Kaskaden- oder Rutschenabwurf, um mit variablen Schüttdichten umzugehen.
KI-gestützte Zustandsüberwachungsmodule senken die Gesamtbetriebskosten, indem sie Aktuatorverschleiß Tage vor dem Ausfall vorhersagen. Ein führender Getreideproduzent berichtete von einer 8-prozentigen Reduzierung der Ausfallzeiten nach der Installation cloud-vernetzter Vibrationssensoren an seinen Hauptausstoßzylindern. Da Originalgerätehersteller modulare Rahmen standardisieren, können Betreiber Sensorpakete nachrüsten, anstatt ganze Einheiten zu ersetzen, was die Lebensdauer der Anlagen verlängert und schrittweise Upgrades fördert.
Nach Endverbraucherbranche:
Recycling wird zum WachstumsmotorLebensmittelverarbeiter blieben mit einem Anteil von 57,60 % im Jahr 2025 der Umsatzanker, angetrieben durch Sicherheitsvorschriften und Null-Fehler-Verträge des Einzelhandels. Der Recyclingsektor ist jedoch auf das schnellste Wachstum mit einem CAGR von 10,28 % vorbereitet, da EPR-Gesetzgebung in China, Vietnam und Südkorea die Reinheitsschwellen für rPET, rPP und Aluminiumflocken anhebt. Der Markt für optische Sortierer bedient das Recycling, indem er Bildverarbeitung, Spektroskopie und Robotik kombiniert, um ≥95 % Reinheit bei niedrigeren Arbeitskosten zu erreichen, wie koreanische Anlagen belegen, die KI-gesteuerte Arme betreiben, die 99,3 % Genauigkeit bei 96 Griffen pro Minute erzielen.
Der Bergbau geht nun über die Pilotphase hinaus, da die Erzgehalte sinken. Ein Erzsortierpilotprojekt im Wert von CAD 7,6 Millionen in Rio Tintos Lac-Tio-Mine unterstreicht, wie sensorbasierte Voranreicherung kostspielige Mühlenausbauten verzögern kann, indem taubes Gestein früh im Aufbereitungsablauf abgetrennt wird. Über den Prognosehorizont hinaus schaffen Mischstoffanwendungen – wie das Textil-zu-Textil-Recycling – neue Umsatzströme für vielseitige optische Sortierer, die zwischen Baumwolle-, Polyester- und Elastanmischungen unterscheiden können.
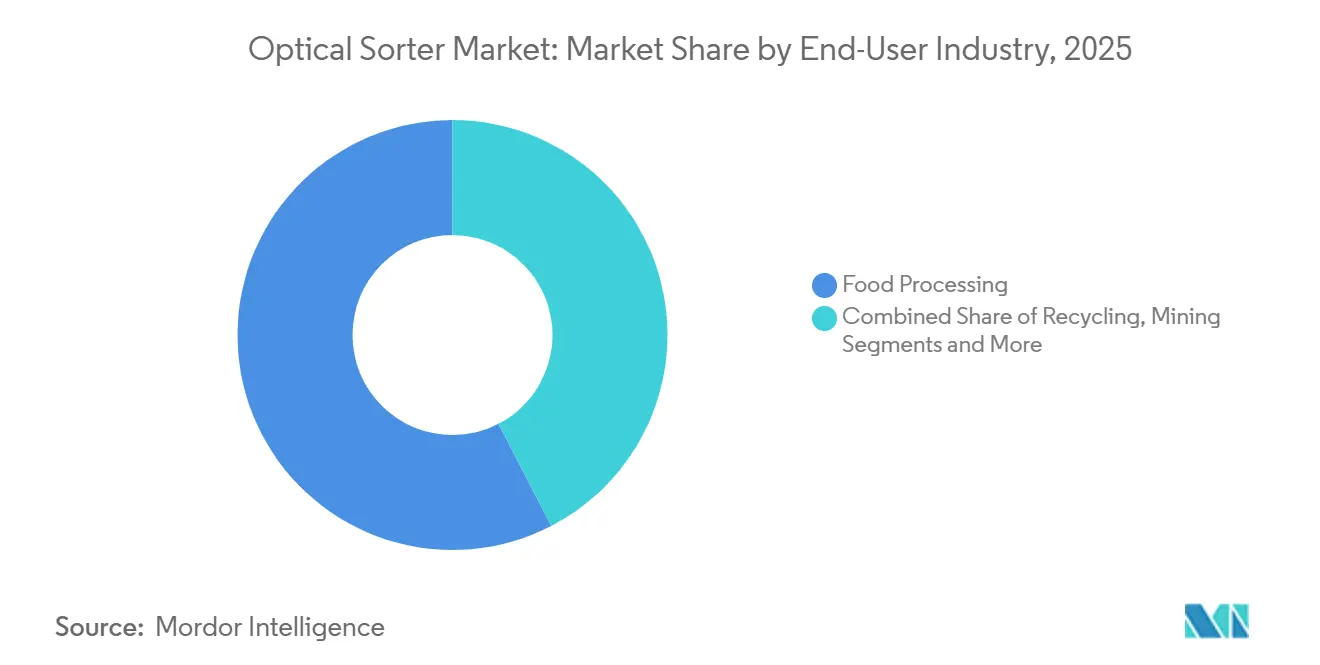
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für optische Sortierer in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 33,55 % der Umsätze, da Verarbeiter die Automatisierung einführten, um anhaltenden Arbeitskräftemangel zu beheben und die Anforderungen des FSMA sowie bundesstaatlicher Vorschriften für recycelte Inhalte zu erfüllen. Bundesenergiezuschüsse in Höhe von insgesamt 33 Millionen USD, die für intelligente Fertigung vorgesehen sind, beschleunigen die Nachrüstung optischer Sortierer in Fleisch-, Molkerei- und Getränkebetrieben. Kanadas Plastics Innovation Challenges leiten zusätzliche Mittel in KI-gestützte Hyperspektralprojekte, die es Recyclern ermöglichen, die Rückgewinnung flexibler Verpackungen zu verdoppeln.
Markt für optische Sortierer im asiatisch-pazifischen Raum
Für die Region Asien-Pazifik wird bis 2031 eine führende Position mit einem CAGR von 12,32 % prognostiziert, angetrieben durch Chinas erste vollautomatisierte Kartonsortierfabrik in Xiamen sowie durch den demografischen Gegenwind Japans, der die Nachfrage nach robotergestützten Bildverarbeitungssystemen ankurbeln dürfte. Vietnams EPR-Einführung verpflichtet Marken zur Finanzierung nachgelagerter Reinheitsverbesserungen und mobilisiert Investitionsausgaben für optisch anspruchsvolle PET- und HDPE-Sortierung. Südkoreas Anstieg des Plastikmülls um 49 % seit 2018 sowie ein Recyclingziel von 70 % stärken die Nachfrage nach Hochdurchsatz-Bandplattformen. Australien nutzt unterdessen seinen Recycling Modernisation Fund in Höhe von 200 Millionen AUD (128,64 Millionen USD), um die lokale Montage optischer Sortierer zu fördern und damit die Lieferketten zu verkürzen.
Markt für optische Sortierer in EMEA und Lateinamerika
Europa hält die Nachfrage stabil aufrecht, indem es Kreislaufwirtschaftsrichtlinien mit Subventionen für die Rückgewinnung von Textilien, Elektro- und Elektronikaltgeräten sowie faserbasierter Verpackungen verknüpft. Die automatisierte Linie von ANDRITZ in Frankreich, die Kleidungsstücke nach Faserzusammensetzung klassifiziert, veranschaulicht, wie EU-Fördermittel über Lebensmittel und Getränke hinaus auf neue Einsatzstoffe ausgeweitet werden. Lateinamerika sowie der Nahe Osten und Afrika befinden sich noch in einem frühen, aber strategisch bedeutsamen Stadium, wobei Kupfer- und Lithiumminen in Chile und Simbabwe sensorbasierte Vorkonzentration erproben, um sinkenden Erzgehalten und knappen Wasserressourcen entgegenzuwirken.

Regulatorisches Umfeld
Lebensmittelsicherheit, Maschinensicherheit und die Einhaltung von Kreislaufwirtschaftsvorgaben sind die wichtigsten regulatorischen Hebel, die die Anforderungen an optische Sortierer in den verschiedenen Regionen prägen. Im Europäischen Wirtschaftsraum bildet die EU-Maschinenrichtlinie 2006/42/EG die Grundlage für die Konformitätsbewertung von Sortiermaschinen und veranlasst OEMs und Integratoren, Risikobewertungen zu dokumentieren und Designs im Rahmen der CE-Kennzeichnung installierter Linien an harmonisierte Normen anzupassen.
In den Vereinigten Staaten treibt der Rahmen der Preventive Controls des FDA Food Safety Modernization Act (FSMA) Validierung, Überwachung und Verifizierung voran, wenn optische Sortierung als vorbeugende Kontrolle zur Gefahrenminderung eingesetzt wird. Dies verstärkt die Nachfrage nach überprüfbaren digitalen Fehlerprotokollen und rückverfolgungsfähigen Aufzeichnungen, wobei die Beschaffung Systeme bevorzugt, die eine validierte Leistung nachweisen und die Compliance-Dokumentation während Audits und Importinspektionen aufrechterhalten können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für optische Sortierer beginnt mit vorgelagerten Komponentenlieferanten, die Kameras und optische Sensoren (einschließlich NIR- und Hyperspektralmodule), Beleuchtung, Hochgeschwindigkeitsauswerfer/Ventile, Elektronik/Leiterplatten und Rechenhardware liefern, die Echtzeit-Inferenz unterstützt. OEMs (zum Beispiel TOMRA, Bühler, Satake, Sesotec, Key Technology und Hefei Meyer Optoelectronic Technology) kombinieren diese Inputs zu Plattformen, die auf Zuführung/Vereinzelung, der Erkennungszone, Bildverarbeitung und KI-Software sowie dem Trenn-/Auswurfsystem aufbauen. Da die Kosten für Hyperspektraltechnik gesunken sind und Deep-Learning-Modelle zunehmend am Edge eingebettet werden, rücken Software und Modellabstimmung immer mehr als Kernbestandteil der Stückliste und als Differenzierungsebene neben die Hardware.
Nachgelagert passen Systemintegratoren und Anlagenbauunternehmen die Sortierer an Linienlayouts und Hygiene- bzw. Staubkontrollanforderungen an und verbinden sie dann mit der Anlagenautomatisierung/IIoT für Datenprotokollierung, Rezeptverwaltung und vorausschauende Wartung. Aftermarket-Dienstleistungen (Ersatzteile, Kalibrierwerkzeuge, Modellaktualisierungen und Fernüberwachung) erobern einen wachsenden Anteil am Lebenszykluswert, während Endanwender in der Lebensmittelverarbeitung, im Recycling und im Bergbau die Spezifikationen hinsichtlich Reinheit, Ausbeute, Betriebszeit und Compliance-Berichterstattung bestimmen. Dies unterstützt wiederum die Nachfrage nach modularen Architekturen, die nachgerüstet und nicht vollständig ersetzt werden können.
Wettbewerbslandschaft
Die globale Führungsposition liegt bei TOMRA, Bühler, Key Technology und Sesotec, deren kombiniertes Portfolio Kameras, NIR, Röntgen und Datenanalyse umfasst. Diese Akteure integrieren KI-Inferenz-Engines; TOMRAs GAINnext erkennt über 95 % der opaken Kunststoffverunreinigungen, um installierte Basen zu schützen und Serviceumsätze zu steigern. Akquisitionen bleiben der primäre Weg zur Erweiterung von Fähigkeiten; TOMRAs 25-prozentiger Anteil an PolyPerception verbessert die Überwachung von Abfallströmen, und Duravants Key Technology hat Herbert Solutions übernommen, um seine Ausrüstungslinien für Wurzelgemüse zu erweitern.
Asiatische Herausforderer gestalten das Preis-Leistungs-Verhältnis neu. AETECHs ATron-Roboter, der mit einem Preisnachlass von 20–30 % gegenüber seinen europäischen Pendants vermarktet wird, erreicht eine Genauigkeit von 99,3 % und ist in 13 koreanischen Werken im Einsatz, was unterstreicht, wie einheimische KI-Technologie dazu beiträgt, Leistungslücken zu schließen. Chinesische Originalgerätehersteller exportieren Bandsortierer, gebündelt mit Cloud-Analysen, zu aggressiven Finanzierungskonditionen und gewinnen kleine bis mittelgroße Recyclingstandorte, die bisher auf manuelle Vorsortierung angewiesen waren.
Die Wettbewerbsdifferenzierung hängt nun von Komplettangeboten ab – einschließlich Hardware, adaptiver Firmware, Cloud-Dashboards und Predictive-Maintenance-Diensten. Anbieter, die Sensorfusion und Datenverwertung beherrschen, sichern sich mehrjährige Serviceverträge und erhöhen die Wechselkosten für Betreiber. Umgekehrt bleiben Märkte mit Anforderungen an Standardqualität – wie die Massenreinigung von Getreide oder die Quarzsortierung – preissensibel, was kostengünstigeren Anbietern ermöglicht, Marktanteile auf Basis der Investitionskosteneffizienz zu gewinnen.
Marktführer im Bereich optische Sortierer
TOMRA Systems ASA
Eagle Vizion Inc.
Key Technology Inc. (A Duravant LLC)
Hefei Meyer Optoelectronic Technology Inc.
Machinex Industries Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Sortierer
- TOMRA Systems ASA
- Buhler Group
- Key Technology Inc. (Duravant LLC)
- Hefei Meyer Optoelectronic Technology Inc.
- Satake Corporation
- Sesotec GmbH
- Cimbria A/S (AGCO Corporation)
- Machinex Industries Inc.
- Pellenc ST
- Eagle Vizion Inc.
- Raytec Vision S.p.A
- Steinert GmbH
- National Recovery Technologies Inc.
- Binder+Co AG
- Angelon Electronics Co. Ltd.
- Techik Instrument Co. Ltd.
- Hefei Baite Optoelectronic Technology Co. Ltd.
- Bhler Sortex Limited
- Bollegraaf Group
- Colour Sorting Group (CSG)

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum entsteht dort, wo Betreiber höhere Reinheitsergebnisse bei weniger Umrüstungsunterbrechungen benötigen, insbesondere in Recycling- und anspruchsvollen Lebensmittellinien, die überprüfbare Leistungsprotokolle erfordern. TOMRA Recycling erweiterte 2026 sein GAINnext-Ökosystem durch einen KI-nativen Plattformansatz und neue Deep-Learning-Anwendungen, die sich auf die Sortierung von PET-Schalen in Lebensmittelqualität und eine Rückgewinnung von gebrauchten Getränkedosen (UBC) aus Aluminium mit höherem Durchsatz konzentrieren. Dies verdeutlicht, wie sich OEM-Roadmaps hin zu softwaredefinierten Upgrades bewegen, die über die installierte Hardware hinweg eingesetzt werden können, wodurch Anbietern und Integratoren Raum entsteht, ergebnisorientierte Angebote (Leistungsüberwachung, Modellaktualisierungen und Validierungsunterstützung) zu bündeln, statt eigenständige Maschinen zu verkaufen.
In der Lebensmittelverarbeitung konzentrieren sich Chancen auf hygienische, waschraumtaugliche Plattformen und reduzierte Fehlausschüsse, wobei produktspezifische Lösungen die Inbetriebnahmezeit über mehrere SKUs hinweg verkürzen. Im Jahr 2026 stellte Key Technology seinen optischen Sortierer COMPASS für frisches und IQF-Gemüse mit hygienischem Design und Pixel-Fusion-Erkennung vor, und TOMRA Food präsentierte den TOMRA 4C auf der Interpack 2026 mit auf LUCAi basierendem Deep Learning, das auf die Senkung der Fehlausschussraten bei Nüssen und IQF-Produkten abzielt. Zusammen bestärken diese Markteinführungen einen Weg hin zur Multisensor-Fusion (sichtbares Licht plus NIR/Hyperspektral) und automatisierten Kalibrierfähigkeiten, was mit den Prioritäten der Endanwender in Bezug auf Arbeitskräftesubstitution, schnellere Umrüstungen und compliance-taugliche Prüfprotokolle übereinstimmt.
Recent Industry Developments in Markt für optische Sortierer
- Mai 2026: TOMRA Food stellte den optischen Sortierer TOMRA 4C auf der Interpack 2026 vor, der LUCAi Deep Learning mit maschinellem Lernen kombiniert, um Fehlausschüsse in anspruchsvollen Anwendungen wie Nüssen und IQF-Produkten zu reduzieren. Die Markteinführung stärkt den Trend zu softwaregeführten Leistungssteigerungen auf Hochdurchsatz-Bandsystemen und unterstützt Verarbeiter, die eine konsistente Qualität mit weniger manuellen Prüfern benötigen.
- Juni 2025: Pellenc ST stattete eine norwegische PET-Anlage aus, die für die Verarbeitung von 14.000 Tonnen pro Jahr bei einer 99%igen Klar-PET-Reinheit ausgelegt ist. Diese Art von hochreiner Referenzinstallation setzt neue Wettbewerbsmaßstäbe für rPET-Linien, die unter strengeren Anforderungen an Recyclinganteil und Qualität arbeiten.
- April 2024: TOMRA erwarb einen Anteil von 25% an PolyPerception, um KI-basierte Abfallstromanalysen auszubauen, die die optische Sortierung ergänzen. Dieser Schritt vertiefte den Zugang zu Daten- und Modellfähigkeiten, die die Genauigkeit der Sortierer verbessern, und unterstützt einen breiteren Wandel hin zu vernetzten, erkenntnisgesteuerten Sortiervorgängen.


Markt für optische Sortierer Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für optische Sortierer umfasst im Rahmen dieser Studie Geräte und integrierte Systeme, die Sensoren und Bildgebung nutzen, um Materialien auf Verarbeitungslinien zu erkennen und zu trennen, und der Wert spiegelt die Umsätze wider, die mit diesen Maschinen und ihren Kernsortierfunktionen erzielt werden.
Abgrenzung des Umfangs: Wir schließen allgemeine Materialtransportgeräte aus, die keine sensorbasierte Erkennung durchführen, und wir schließen auch anlagenweite Automatisierung aus, die außerhalb des optischen Sortierschritts liegt.
Übersicht der Segmentierung
- Nach Technologie
- Kameras
- Laser
- NIR-Sortierer
- Hyperspektralkameras
- Röntgentransmission
- Nach Plattform
- Band
- Freifallsystem
- Spur
- Hybrid
- Nach Endverbraucherbranche
- Lebensmittelverarbeitung
- Obst und Gemüse
- Getreide und Cerealien
- Nüsse und Trockenfrüchte
- Fleisch und Meeresfrüchte
- Süßwaren und Snacks
- Recycling
- Kunststoffe
- Metalle
- Glas
- Elektroschrott
- Bergbau
- Kohle
- Edel- und Buntmetalle
- Industriemineralien
- Andere Branchen
- Lebensmittelverarbeitung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Türkei
- Südafrika
- Saudi-Arabien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärarbeit begann mit dem Aufbau einer Faktenbasis dazu, wo optische Sortierung am häufigsten eingesetzt wird und wie sich die Nachfrage mit der Verarbeitungskapazität bewegt. Wir haben öffentliche Quellen wie UN-Comtrade-Handelsstatistiken, USGS-Mineralrohstoffzusammenfassungen, FAOSTAT-Ernte- und Lebensmittelproduktionsreihen, Eurostat-Industrieproduktionsindikatoren sowie EPA- oder entsprechende nationale Recycling- und Abfallstatistiken ausgewertet.
Um diese Signale in ein nutzbares Marktmodell umzuwandeln, stützten wir uns auch auf Herstellerbroschüren, Produktkataloge und frei zugängliche technische Papiere, die Sensortypen und Durchsatzbereiche erläutern. Geschäftsberichte von Unternehmen, Investorenpräsentationen und vertrauenswürdige Wirtschaftspresse halfen, Expansionspläne und regionale Nachfragerichtungen zu validieren. Wo nötig, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken und eine Datenbank auf Sendungsebene für Import und Export genutzt, um Lieferantenaktivitäten und Adoptionsthemen zu überprüfen. Diese Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Ausrüstungslieferanten, Systemintegratoren und Endanwendern in der Lebensmittelverarbeitung, im Recycling und im Bergbau, da Kaufzyklen und Nutzungsmuster je nach Anlage stark variieren können. Um blinde Flecken zu reduzieren, überprüften wir die Ansichten über APAC, EMEA und Amerika hinweg, und nutzten diese Eingaben dann, um Annahmen wie typische Verkaufspreise, Ersatzzeitpunkte und den tatsächlich im Prognosezeitraum aufgerüsteten Anteil der Linien zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | Führungskräfte (CXOs): 18% | APAC: 42% |
| Mid-Tier: 42% | Funktions-/Bereichsleiter: 27% | EMEA: 37% |
| Kleinere Akteure: 19% | Manager: 55% | Amerika: 21% |
Marktdimensionierung & Prognose
Für die Marktdimensionierung verwendeten wir zunächst einen Top-down-Ansatz, bei dem Verarbeitungsleistung und Handelsströme in eine adressierbare Basis von Sortierlinien übersetzt werden, die dann durch Adoptionsraten für optische Sortierung in wichtigen Branchen angepasst wird. Sobald der Nachfragepool gebildet war, wurden Preisbänder nach Technologie und Plattform basierend auf der in jeder Anwendung typischen Konfiguration angewendet.
Zu den im Modell relevanten Eingaben gehörten Recycling-Sammelvolumina und Sortierziele, Durchsatz und Qualitätsanforderungen in der Lebensmittelverarbeitung, Trends bei der Bergbau- und Mineralproduktion, typischer Maschinendurchsatz (Tonnen pro Stunde) sowie Ersatzzyklen im Zusammenhang mit Verschleißteilen und Sensor-Upgrades. Da einige Länder nicht alle Indikatoren konsistent melden, wurden Lücken durch die Verwendung von Proxy-Reihen (zum Beispiel Produktion plus Nettohandel) behandelt und anschließend mit interviewbasierten Nutzungs- und Durchdringungsprüfungen normalisiert.
Die Prognose stützte sich auf Szenarioanalysen, unterstützt durch eine einfache multivariate Regression auf Frühindikatoren wie Industrieproduktion, Recyclingvolumina und Produktionsmengen verarbeiteter Lebensmittel, wobei der Wachstumspfad anschließend mithilfe von Experteneinschätzungen zu Investitionszeitpunkten und regulierungsgetriebener Adoption angepasst wurde. Zusätzlich wurden selektive Bottom-up-Näherungen verwendet, einschließlich stichprobenbasierter durchschnittlicher Verkaufspreise mal geschätzter Einheitenlieferungen für wichtige Endanwendungen sowie Kanal-Feedback zu Auftragsrückständen, was dazu beitrug, die Gesamtwerte realistisch zu halten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch die Triangulation von Ergebnissen anhand unabhängiger Signale und anschließende Varianzprüfungen nach Region, Endanwendung und Technologie, sodass Ausreißer vor der Freigabe erklärt werden konnten. Wenn eine sprunghafte Veränderung auftrat, etwa eine starke Preisverschiebung oder ein ungewöhnlich hohes Einheitenwachstum, überprüften wir die zugrunde liegenden Treiber erneut und kontaktierten bei Bedarf die Quellen erneut, um zu bestätigen, was sich vor Ort geändert hatte.
Vor der Veröffentlichung durchläuft das Modell samt Annahmen mehrstufige Analystenprüfungen mit Logikchecks, die implizite Einheiten, implizite durchschnittliche Verkaufspreise und implizite installierte Basis mit realistischen Betriebsbereichen vergleichen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse auftreten, etwa politische Änderungen, große Kapazitätserweiterungen oder sichtbare Nachfrageschocks. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die aktuellste Sicht erhalten.
Marktgröße für optische Sortierer von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für optische Sortierer können sich zwischen den Quellen unterscheiden, da die Grenzen dessen, was gezählt wird, nicht immer gleich sind, und auch der Zeitpunkt des Basisjahres kann die Gesamtwerte verschieben. Unterschiede entstehen auch dadurch, wie Firmen den Plattformmix, Sensor-Upgrades und die Preisentwicklung über die Zeit behandeln, was den Wert verändern kann, selbst wenn die Einheitennachfrage ähnlich ist.
Belege wie der angegebene Wachstumspfad von 2026 bis 2031, zusammen mit Gegenprüfungen anhand von Durchsatzindikatoren der Endanwendung und Adoptions-Feedback auf Plattformebene, verbinden Mordor Intelligence mit einer Marktgröße für 2026, die mit dem Sortier-Nachfragepool und nicht mit breiten Automatisierungsausgaben übereinstimmt. In der Praxis ziehen einige externe Schätzungen das Jahr früher heran und können angrenzende Sortiergerätekategorien einbeziehen, was die Gesamtsumme verändert, noch bevor Prognoseannahmen angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,74 Mrd. USD (2026) | |
| Branchenforschungsverlag A | 2,63 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen früheren Preissatz, was die Auswirkungen der jüngsten Nachfrage durch Recycling-Upgrades und Lebensmittellinien höherer Spezifikation unterschätzen kann, und es kann einen engeren Erneuerungszyklus der installierten Basis widerspiegeln. |
| Marktanalyse-Gruppe B | 3,12 Mrd. USD (2024) | Berichtet ein anderes Basisjahr und kann empfindlicher auf kurzfristige Investitionszeitpunkte reagieren, was die Gesamtwerte verschieben kann, wenn Ersatznachfrage und Multisensor-Upgrades als optional statt als wiederkehrend behandelt werden. |
Der Vergleich zeigt vor allem, dass die Auswahl des Jahres und das, was rund um Upgrades und angrenzende Ausrüstung gezählt wird, die Gesamtzahl um einen bedeutenden Betrag verändern kann. Indem die Dimensionierung an Durchsatzsignale der Endanwendung sowie realistische Adoptions- und Preisbänder gebunden bleibt, bleibt der Endwert auf einen wiederholbaren Satz von Schritten zurückführbar, den Kunden nachvollziehen und einem Stresstest unterziehen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für optische Sortierer?
Der Markt für optische Sortierer beläuft sich im Jahr 2026 auf USD 3,74 Milliarden und soll bis 2031 USD 5,84 Milliarden erreichen.
Welches Technologiesegment wächst am schnellsten?
Nah-Infrarot (NIR)-Systeme sollen aufgrund überlegener Materialidentifikationsfähigkeiten den höchsten CAGR von 11,45 % verzeichnen.
Warum sind Bandplattformen so dominant?
Bandsortierer lassen sich problemlos in bestehende Förderbänder integrieren, bewältigen große Durchsätze und verfügen nun über KI-Module, die Ausfallzeiten reduzieren, was ihnen im Jahr 2025 einen Umsatzanteil von 54,35 % einbrachte.
Welche Endverbraucherbranche wird die künftige Nachfrage antreiben?
Recyclinganlagen werden der Wachstumsmotor sein und mit einem CAGR von 10,28 % voranschreiten, da EPR-Richtlinien die Reinheitsziele für Kunststoffe und Metalle verschärfen.
Seite zuletzt aktualisiert am:



