
Größe und Marktanteil des indischen Online-Reisemarkts
Analyse des indischen Online-Reisemarkts von Mordor Intelligence
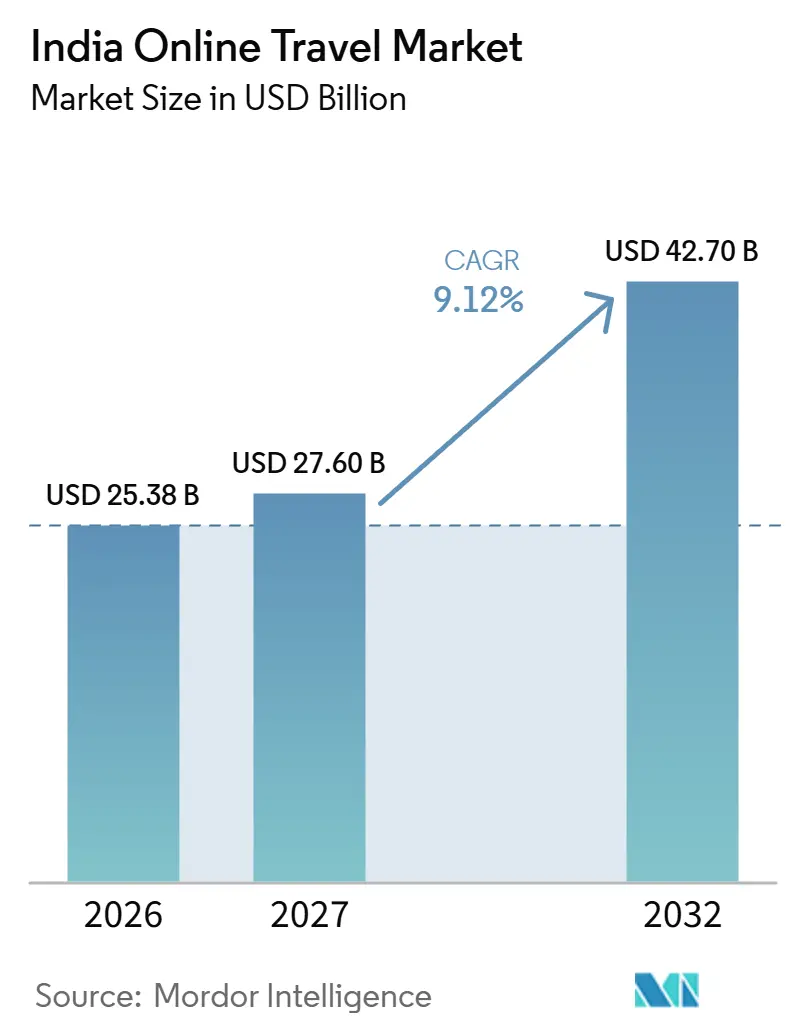
Die Größe des indischen Online-Reisemarkts wird voraussichtlich von 25,38 Milliarden USD im Jahr 2026 auf 27,6 Milliarden USD im Jahr 2027 steigen und bis 2032 42,7 Milliarden USD erreichen, mit einer CAGR von 9,12 % über 2027–2032.
In Indien erweitern digitale Zahlungen und regionale Luftverkehrsanbindung die Bandbreite an Reisen, die Reiseplattformen in die Online-Buchung einbeziehen können. Private Villen und Aufenthalte in historischen Unterkünften erweitern diese Auswahl über standardisierte Hotelangebote hinaus. Wo die Fähigkeiten der Anbieter begrenzt sind, erfordert die Umwandlung dieser Auswahl in buchbares Inventar Onboarding- und Supportarbeit. Die Koordination von Gebührenoffenlegungen und Airline-Erstattungen stellt eine weitere Servicebelastung dar, wenn Distributoren Transport mit Unterkunft verbinden. Plattformen können durch Anbieterunterstützung und mehrsprachige Hilfe um diese breitere Nachfrage konkurrieren, wodurch die vollständige Reiserouten-Lieferung zum zentralen Element bei der Umwandlung einer größeren Auswahl in Reservierungen wird.
Wichtigste Erkenntnisse des Berichts
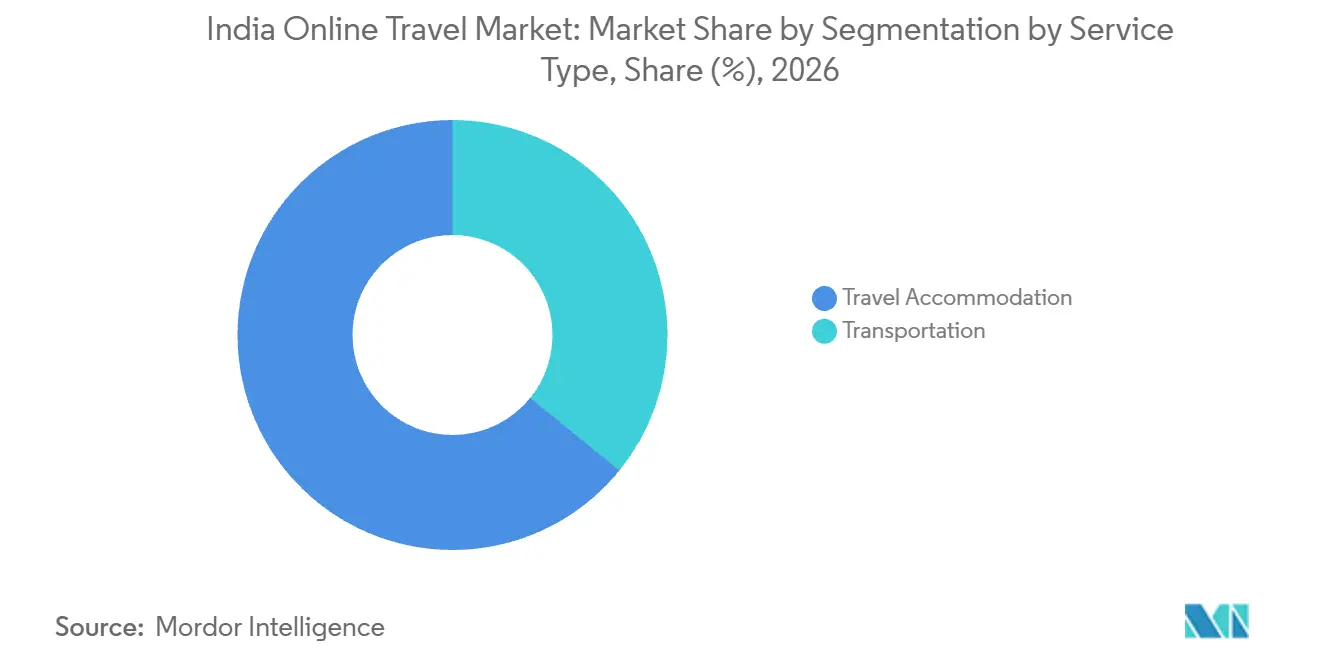
- Nach Dienstleistungsart führte Reiseunterkunft mit einem Anteil von 64,16 % am indischen Online-Reisemarkt im Jahr 2026 und wird voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 9,8 % über 2027–2032 sein.
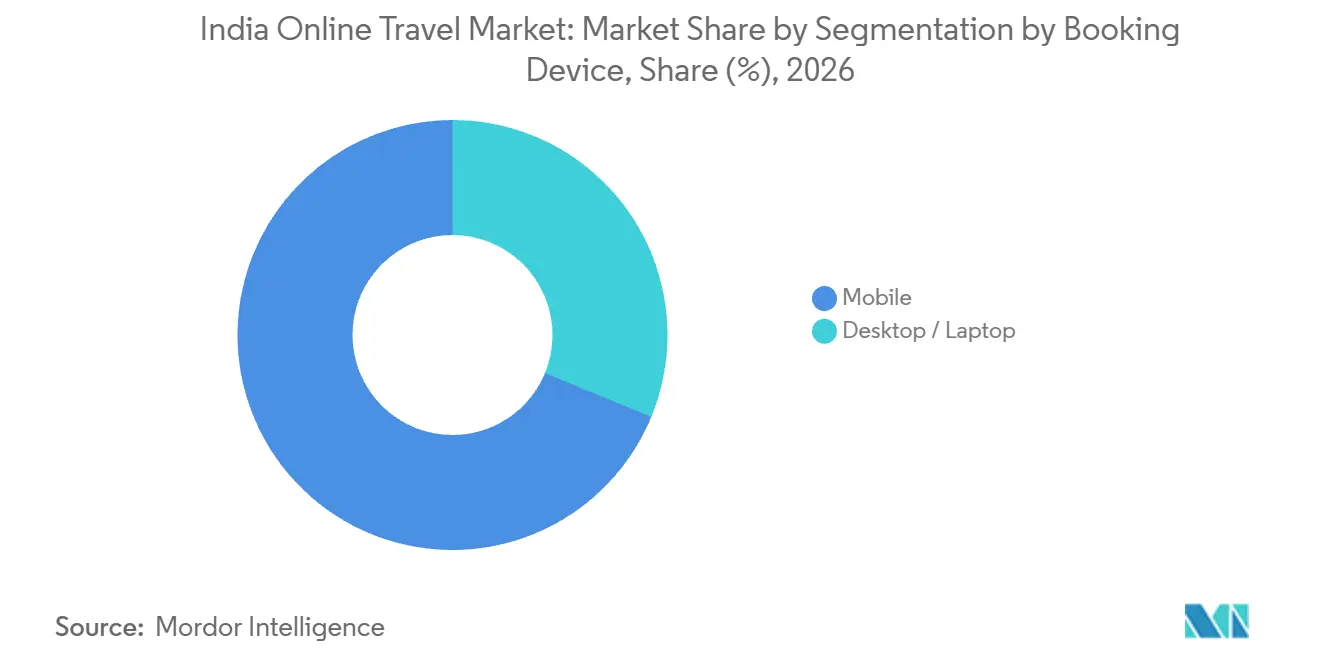
- Bei der Nachfrage nach Buchungsgeräten führte das Mobilgerät mit einem Marktanteil von 68,79 % im indischen Online-Reisemarkt im Jahr 2026, und Mobilgeräte werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 14,9 % über 2027–2032 sein.
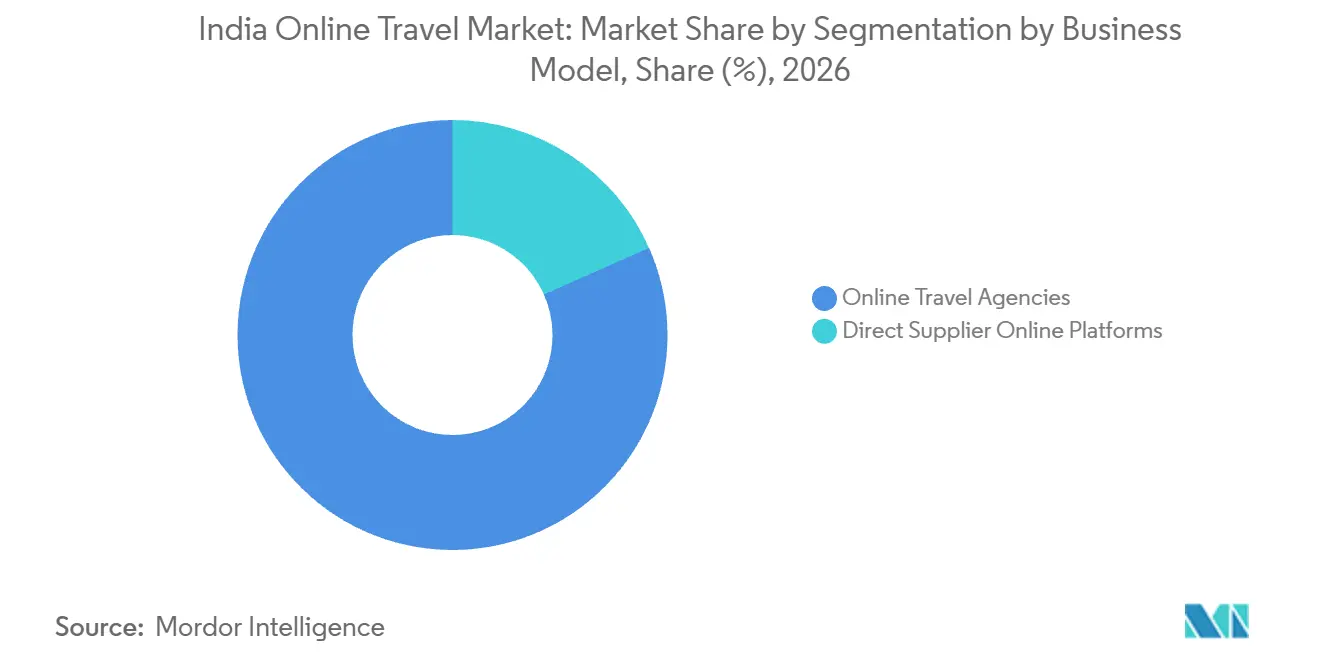
- Bei den Geschäftsmodellen hielten Online-Reisebüros im Jahr 2026 einen Anteil von 81,64 % am Markt, während direkte Online-Plattformen von Anbietern voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 9,7 % über 2027–2032 sein werden.
- Unter den Reisendertypen führten Freizeitreisende mit einem Anteil von 66,8 % im Jahr 2026, während Bleisure-Reisende voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 11,8 % über 2027–2032 sein werden.
- Bei der Nachfrage nach Altersgruppen führten Reisende im Alter von 31–45 Jahren mit einem Anteil von 51,21 % im Jahr 2026, während Reisende im Alter von 18–30 Jahren voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 10,7 % über 2027–2032 sein werden.
- Geografisch gesehen hielt Nordindien mit 33,15 % im Jahr 2026 den größten Anteil, und Westindien wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 13,5 % über 2027–2032 sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung von UPI und digitalen Geldbörsen beschleunigt nahtlose Buchungen | +3.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| UDAN-Programm der Regierung erweitert regionale Luftverkehrsanbindung | +2.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anstieg des Inlandstourismus durch den Einfluss sozialer Medien | +2.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Schnelles Wachstum der Ermessensausgaben einkommensstärkerer Millennials | +1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Smartphone-Durchdringung in Städten der Klasse II und III steigert die App-Nutzung | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Dynamische Preisalgorithmen verbessern Konversion und Ertrag | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung von UPI und digitalen Geldbörsen zur Beschleunigung nahtloser Buchungen
Ein vertrauter digitaler Zahlungsweg kann den Aufwand für den Abschluss einer Online-Reisebuchung reduzieren. UPI verarbeitete im Geschäftsjahr 2025–26 241,6 Milliarden Transaktionen in ganz Indien.[1] Cleartrip meldete im Jahr 2025 einen Anstieg der UPI-Transaktionen auf seiner Plattform um etwa 6 % und verwies auf Bequemlichkeit und Partnerschaften mit mehreren Banken. Das nationale UPI-Transaktionsvolumen wuchs vom Geschäftsjahr 2024–25 zum Geschäftsjahr 2025–26 um 30 %. Für einen Buchungsintermediär macht die Unterstützung von UPI den Checkout über einen wachsenden nationalen Zahlungskanal verfügbar, der bereits Reisebuchungen abwickelt, und gibt der Zahlungsintegration eine Rolle bei der Erschließung von Nachfrage, die über die Verbesserung der Buchungsschnittstelle hinausgeht.
Das UDAN-Programm der Regierung zur Erweiterung der regionalen Flugkonnektivität
Regionale Luftverkehrsanbindung erweitert die Bandbreite an Reisen, die Online-Reiseplattformen über große Flughäfen hinaus anbieten können. Von seinem Start im Jahr 2016 bis Oktober 2026 hat UDAN 687 Routen operationalisiert, die 95 Flughäfen, Hubschrauberlandeplätze und Wasserflugzeugbasen verbinden, und mehr als 17,1 Millionen Passagiere begünstigt. Diese Breite gibt Buchungsintermediären einen Anreiz, die regionale Flugsuche mit Unterkunft am Zielort zu verbinden. Die kommerzielle Chance hängt davon ab, nutzbare Verbindungen darzustellen, anstatt jeden verbundenen Standort als gleichwertige Buchungsquelle zu behandeln. Eine Route wird zu einer verkaufbaren Reiseroute, wenn die verfügbaren Flüge des Carriers und die Unterkunft am Zielort für dieselben Reisedaten gebucht werden können.
Anstieg des Inlandstourismus durch den Einfluss sozialer Medien
Durch soziale Medien beeinflusste Zielentdeckung gibt Reiseverkäufern eine Möglichkeit, potenzielle Kunden über die Reise zu erreichen, die sie unternehmen möchten. Thomas Cook (India) Limited und SOTC Travel führten im Jahr 2025 eine digitale Umfrage durch, die mehr als 2.500 frühere Kunden und Nicht-Kunden über einen Monat abdeckte. Unter den Befragten gaben 60 % an, dass soziale Medien, OTT-Plattformen und Filme ihre Reiseentscheidungen zunehmend beeinflussten. Für Unterkunftsverkäufer macht dieser Einfluss die zielortspezifische Entdeckung zu einer Ergänzung des Preisvergleichs. Die Verbindung eines Zielortbildes mit verfügbaren Unterkünften und einer praktikablen Reise kann einer Buchungsplattform eine vollständige Reiseroute zum Verkauf geben und ihr Angebot über eine reine Zimmerpreissuche hinaus erweitern.
Schnelles Wachstum des frei verfügbaren Einkommens von Millennials mit mittlerem Einkommen
Reiseverkäufer, die jüngere indische Auslandsreisende bedienen, haben eine erhebliche kohortspezifische Nachfragechance. Niyos plattformbasierter Bericht aus dem Jahr 2025 führte mehr als 90 % der gemeldeten internationalen Reisen mit Ursprung in Indien auf Millennials und Generation Z zusammen zurück. Die Analyse stützte sich auf Niyos Such-, Flugbuchungs-, Visaantrags- und Kartentransaktionsdaten. Ein Bericht von Booking.com aus dem Jahr 2025 besagte, dass 42 % der befragten indischen Millennials planten, ihre Reiseausgaben in diesem Jahr zu erhöhen. Die Verkaufschance besteht darin, optionale Unterkunfts- und Reise-Upgrades innerhalb einer geplanten Reise anzubieten und Reisenden die Wahl zu lassen, wie viel ihrer beabsichtigten Ausgaben sie durch eine abgeschlossene Buchung binden möchten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Fragmentiertes, unorganisiertes Unterkunftsangebot begrenzt die Digitalisierung | -1.1% | Uttar Pradesh und Uttarakhand | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit bei Komfortgebühren und Erstattungsregelungen | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsverletzungen untergraben das Verbrauchervertrauen | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Kundenakquisitionskosten inmitten von Preiskriegen | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentiertes, unorganisiertes Unterkunftsangebot begrenzt die Digitalisierung
Begrenzte digitale Fähigkeiten können kleine Unterkunftsanbieter außerhalb der effektiven Reichweite der Online-Reisedistribution halten. Der Bericht von NITI Aayog vom Juni 2025, der auf Feldarbeit in ausgewählten Bezirken in 4 Bundesstaaten basiert, stellte fest, dass Schulungen zur digitalen Kompetenz nahezu vollständig fehlten, was die Marktreichweite von Homestay-Betreibern einschränkte.[2] Viele Betreiber in Uttar Pradesh und Uttarakhand verließen sich auf staatlich vermittelte Gästebuchungen, was die Studie mit geringer Auslastung in Verbindung brachte. Diese Abhängigkeit macht das Hinzufügen von buchbarem Angebot sowohl zu einem Problem der Anbieterkapazität als auch zu einer Distributionschance. Am 26. Mai 2026 stellte der Gouverneur von Uttarakhand die Kursmaterialien der Uttarakhand Open University für den Kurs „Assistent Homestay Manager” vor, der Online-Buchung und Social-Media-Promotion abdeckt. Wo digitale Fähigkeiten fehlen, entstehen beim Onboarding Kosten für die Anbieterentwicklung, bevor zusätzliche Unterkünfte Buchungseinnahmen generieren können.
Regulatorische Unsicherheit bei Komfortgebühren und Erstattungsregelungen
Gebührengestaltung und Erstattungsabwicklung erfordern eine Koordination zwischen Buchungsportalen und den Fluggesellschaften, deren Tickets sie verkaufen. Die Revision der Generaldirektion für Zivilluftfahrt vom 24. Februar 2026, die am 26. März 2026 in Kraft trat, begrenzte die Stornierungsgebühren indischer Carrier auf den Grundtarif zuzüglich Treibstoffzuschlag, unter Ausschluss von Reisebürogebühren, die bei der Buchung vollständig offengelegt wurden. Fluggesellschaften müssen die Einhaltung durch ihre Verträge mit Agenten und Portalen sicherstellen. Für Tickets indischer Carrier, die über Agenten oder Portale gekauft wurden, tragen Fluggesellschaften die Erstattungsverantwortung und müssen den Erstattungsprozess innerhalb von 14 Werktagen abschließen. Portale müssen die angezeigten Gebühren mit den Vertragsbedingungen abstimmen, unter denen Fluggesellschaften Stornierungen und Erstattungen abwickeln. Diese Koordination fügt Transaktionssupportarbeit hinzu, selbst wenn die Fluggesellschaft die formale Erstattungsverpflichtung trägt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Segmentierung nach Dienstleistungsart:
Unterkunft verbindet Zimmernachfrage mit ReisezusammenstellungReiseunterkunft machte im Jahr 2026 als größtes Segment einen Anteil von 64,16 % am indischen Online-Reisemarkt aus und wird voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 9,8 % über 2027–2032 sein. Das gruppenweite Hotels- und Pauschalreisen-Geschäft von MakeMyTrip verzeichnete im Geschäftsjahr zum 31. März 2026 43,53 Millionen Zimmernächte, die Einzelaufenthalte und Pakete über Online- und Offline-Kanäle abdeckten. Einzelaufenthalte und Pakete geben Distributoren unterschiedliche Möglichkeiten, den Unterkunftskauf anzusprechen, indem das Zimmer selbst mit der weiteren Reise verbunden wird, wenn Reisende ein Paket wählen. Paketverkäufe machen den Aufenthalt zu einem Bestandteil einer größeren Reiseroute, sodass das Unterkunftswachstum davon abhängt, wie gut Intermediäre die Reise rund um das Zimmer zusammenstellen.
Die gruppenweiten Bruttobuchungen für Hotels und Pauschalreisen von MakeMyTrip erreichten im Geschäftsjahr zum 31. März 2026 2,66 Milliarden USD über Online- und Offline-Kanäle. Transport hat eine andere digitale Nutzung bei Bahnreservierungen, wo Indian Railways berichtete, dass 89 % der 650,8 Millionen reservierten Tickets, die von Juni 2025 bis Juni 2026 gebucht wurden, online gebucht wurden. Der überwiegend online abgewickelte Bahnkanal lässt einen begrenzten Pool an Schalterreservierungen zur Konvertierung übrig, während Unterkunftsdistributoren durch die Art und Weise konkurrieren können, wie sie Aufenthalte mit anderen Reiserouten-Komponenten kombinieren.

Nach Segmentierung nach Buchungsgerät:
Mobilgeräte-Wachstum begleitet Desktop-MigrationMobilgeräte repräsentierten im Jahr 2026 als größtes Segment einen Marktanteil von 68,79 % im indischen Online-Reisemarkt und werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 14,9 % über 2027–2032 sein. Über die wichtigsten Marken von MakeMyTrip Ltd. – MakeMyTrip, Goibibo und redBus – entfielen im Geschäftsjahr 2026 81,3 % aller Transaktionen auf mobile Apps. Diese Transaktionsbasis macht die App zu einem zentralen Lieferkanal für das Reiseangebot der Gruppe und nicht zu einem Zusatz zu ihrer Website. Für Betreiber, die die mobile Nachfrage bedienen, betrifft die kommerzielle Entscheidung das vollständige Buchungs- und Serviceerlebnis auf dem Gerät, über das die Transaktion abgeschlossen wird.
Desktop- und Laptop-Buchungen werden voraussichtlich zurückgehen. MakeMyTrip berichtete, dass die Transaktionen über die Desktop-Websites der Gruppe zwischen dem Geschäftsjahr 2020 und dem Geschäftsjahr 2025 zurückgingen. Das Unternehmen erklärte, es glaube, dass der Rückgang die Verlagerung der Kunden hin zu seinen Apps widerspiegele, da die Nutzung von Smartphones und Mobilgeräten in Indien zunahm. Für einen Betreiber deutet dies darauf hin, dass Desktop-Schwäche eine interne Kanalverlagerung widerspiegeln kann, während die Nachfrage nach seinem Reiseangebot weiterhin besteht. Kanalinvestitionen können dann der Transaktion in Richtung App folgen, während der Website-Zugang erhalten bleibt, was dabei hilft, ein rückläufiges Buchungsgerät vom Verlust der zugrunde liegenden Kundenbeziehung zu unterscheiden.
Nach Segmentierung nach Geschäftsmodell:
Reichweite von Agenturen trifft auf anbietergesteuerte DistributionOnline-Reisebüros waren das größte Segment mit einem Anteil von 81,64 % im Jahr 2026. MakeMyTrip, Goibibo und redBus verzeichneten im Geschäftsjahr 2026 35,7 Millionen jährliche einzigartige individuelle transagierende Kunden in Indien, nach Abzug von Stornierungen. Die Zählung schloss Unternehmenskunden, kleine und mittlere Geschäftskunden sowie Reisebüros aus. Diese Verbraucherreichweite bietet Agenturen eine breite Basis, um verschiedene Reiseprodukte innerhalb derselben Distributionsbeziehung anzubieten. Für eine Agentur besteht die Chance darin, die Buchungsbeziehung aufrechtzuerhalten, wenn ein Kunde von der Transportbuchung zur Unterkunftswahl übergeht.
Direkte Online-Plattformen von Anbietern werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 9,7 % über 2027–2032 sein. Brigade Hotel Ventures meldete im Geschäftsjahr 2025 56.486 Zimmernächte, die über Websites und Apps von Hotelbetreibern verkauft wurden. Hotelbetreiber können diesen Kanal durch Unterkunftsdetails und ein anbietergesteuertes Reservierungserlebnis ausbauen, wobei das Immobilienangebot selbst im Mittelpunkt der Konversion steht. Eine Reservierung zu gewinnen, nachdem ein Reisender das Hotel identifiziert hat, erfordert ein anderes Angebot als den Vergleich einer Agentur über Anbieter und Zielorte hinweg.
Nach Segmentierung nach Reisendertyp:
Freizeitvolumen unterstützt spezifische Bleisure-BedürfnisseFreizeitreisen waren das größte Segment mit einem Anteil von 66,8 % im Jahr 2026. Auf MakeMyTrip entfielen Freizeitreisen auf 77,1 % der Buchungen für Reisen vom 20. Dezember 2025 bis zum 5. Januar 2026. Ein hoher Freizeitanteil in diesem Zeitfenster stellt Zimmer- und Transportverfügbarkeit in denselben Verkaufskalender, da das Urlaubsangebot sowohl den Aufenthalt als auch die Reise auflösen muss. Für Distributoren, die dieses Jahresend-Zeitfenster bedienen, können nicht übereinstimmende Transport- und Hoteldaten die gesamte Urlaubsroute gefährden und die Konsequenz über ein einzelnes nicht verfügbares Zimmer hinaus ausdehnen.
Bleisure wird voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 11,8 % über 2027–2032 sein. Der Bericht von Thomas Cook (India) und SOTC Travel aus dem Jahr 2026, der auf mehr als 25 Unternehmen und internen Buchungsdaten basiert, ergab, dass 68 % der befragten Unternehmensvertreter berichteten, dass Mitarbeiter Geschäftsreisen zunehmend für Freizeitaktivitäten verlängerten. Diese Vermischung macht die Trennung zwischen arbeitgeberfinanziertem Reisen und persönlichen Verlängerungen zu einem zentralen Buchungsgestaltungsproblem. Bleisure-Dienste können die persönliche Verlängerung in ein eigenständiges Buchungsangebot verwandeln, indem die Aufteilung von Unternehmens- und Privatkosten für jeden Käufer klar gemacht wird.
Nach Segmentierung nach Altersgruppe:
Konzentration des Buchungswerts und Entdeckung durch junge ErwachseneReisende im Alter von 31–45 Jahren waren das größte Segment mit einem Anteil von 51,21 % im Jahr 2026. Für einen Distributor macht diese Konzentration den Wert abgeschlossener Reservierungen dieser Reisenden zum zentralen Element der altersbezogenen Verkaufschance. Gebündelte Reiserouten werden einmal zu ihrem vollen Buchungswert gezählt, sodass ein Paket durch seinen vollständigen Preis und nicht durch separate Zählungen seiner Aufenthalts- und Transportkomponenten beiträgt. Ein Distributor kann daher sein Buchungswert-Engagement gegenüber dieser Kohorte durch höherpreisige bestätigte Reiserouten erhöhen, ohne eine entsprechende Zunahme der Reservierungsanzahl zu erzielen.
Reisende im Alter von 18–30 Jahren werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 10,7 % über 2027–2032 sein. Airbnb berichtete, dass seine Generation-Z-Kategorie im vierten Quartal 2025 über 40 % der Suchanfragen indischer Gäste für Check-ins von März bis Juni 2026 ausmachte. Der Vergleich mit den Suchanfragen im vierten Quartal 2024 für Check-ins von März bis Juni 2025 zeigte ein schnelleres Suchwachstum für Generation Z als für andere Generationen. Das Intervall zwischen dem Suchquartal und dem beabsichtigten Aufenthalt gibt Unterkunftsverkäufern einen Zeitraum, in dem sie zukünftige Reisedaten vor der beabsichtigten Saison präsentieren können. Da Check-ins von März bis Juni bereits im vierten Quartal gesucht werden, können Verkäufer, die diese Daten frühzeitig einstellen, Generation-Z-Reisende während der Reiseauswahl erreichen.
Geografische Analyse
Nordindischer Online-Reisemarkt
Nordindien machte im Jahr 2026 33,15 % des indischen Online-Reisemarkts aus und war damit die größte Region. Im November 2025 verfügte SaffronStays über mehr als 100 private Ferienhäuser in Uttarakhand, Himachal Pradesh, Jammu & Kashmir, Rajasthan, Uttar Pradesh und Delhi NCR. Das Portfolio umfasste private Villen, Chalets, Anwesen und historische Unterkünfte. SaffronStays meldete ein Inventarwachstum von 70 % in Nordindien über die 2 Geschäftsjahre vor Juni 2026. Für Online-Verkäufer macht diese Vielfalt die Zuordnung des jeweiligen Heimformats zur Reise kommerziell nützlich, da das Unterkunftsangebot einen Villenaufenthalt von einem Chalet oder einer historischen Unterkunft unterscheiden kann.
Westindischer Online-Reisemarkt
Westindien wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 13,5 % über 2027–2032 sein. Das Radisson Resort Khopoli, Teil des Maharashtra-Portfolios der Radisson Hotel Group, hatte bis Februar 2025 mit 115 Zimmern und Suiten im Korridor zwischen Mumbai und Pune eröffnet. Die Nachfrage nach gehobenen Zimmern in Gujarat, einem Bundesstaat in Westindien, wuchs im Geschäftsjahr 2024–25 um 14 %. Die steigende gehobene Nachfrage in Gujarat neben Korridorimmobilien wie diesem Resort gibt Distributoren Nachfrage und konkrete Aufenthalte, die sie mit Transport über westliche Zielorte hinweg bündeln können.
In der Erhebung von MoSPI von Juli 2025 bis Juni 2026 entfielen auf Tamil Nadu in Südindien 13,4 % der Übernachtungsreisen in Indien für Urlaub, Freizeit und Erholung, Pilgerfahrten und religiöse Besuche, Gesundheits- und medizinische Versorgung sowie Einkaufen. Bihar in Ostindien entfiel auf 10,5 % der Übernachtungsreisen in Indien für Geschäftsreisen, soziale Besuche, Bildung und Ausbildung sowie andere Zwecke. Beide Maßzahlen umfassten Besucher aus den jeweiligen Bundesstaaten und aus anderen Bundesstaaten. In Zentralindien eröffnete The Oberoi Group den The Oberoi Rajgarh Palace in Khajuraho, Madhya Pradesh, mit 65 Zimmern und Suiten im November 2025. Die gemessenen Reisekategorien geben Verkäufern unterschiedliche Zwecke, die sie in Tamil Nadu und Bihar ansprechen können, neben einem spezifischen Angebot für historische Unterkünfte in Madhya Pradesh.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Online-Reisedistributors, der Unterkunft und verwandte Dienstleistungen verkauft. Indiens E-Commerce-Regeln decken kommerziell verkaufte digitale Dienstleistungen und ausländische Unternehmen ab, die systematisch Dienstleistungen für indische Verbraucher anbieten, vorbehaltlich geltender notifizierter Ausnahmen. Für einen Distributor trennt dies die Verbraucherdienstleistungsverantwortlichkeiten auf nationaler Ebene von dem Prozess der Zusammenarbeit mit registrierten lokalen Unterkunftsanbietern.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Uttarakhand |
|---|---|---|
| Primäre Behörde | Ministerium für Verbraucherangelegenheiten, Abteilung Verbraucherschutz | Tourismusministerium Uttarakhand |
| Wichtige Instrumente oder Richtungen | Verbraucherschutz (E-Commerce)-Regeln 2020 und die Änderung zur gesponserten Auflistung von 2026 | Registrierungs- und Erneuerungsrahmen für den Tourismus 2026 |
| Kommerzielle Auswirkung | Bestätigung der Beschwerde durch den Beschwerdebeauftragten innerhalb von 48 Stunden und Abhilfe innerhalb eines Monats | Registrierung abgedeckter Tourismuseinheiten und Erneuerung der Homestay-Registrierung alle 2 Jahre |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt die operativen Anforderungen seiner Fristen für die Beschwerdebearbeitung wider. Die Verschärfungsrichtung folgt der verabschiedeten Anforderung für klare, prominente Offenlegungen gesponserter Auflistungen ab dem 1. Januar 2027. Uttarakhands mittlere Bewertung spiegelt die Pflicht für nicht registrierte oder abgelaufene Tourismuseinheiten wider, sich innerhalb von 180 Tagen nach Benachrichtigung zu registrieren, und für Homestays, die Registrierung alle 2 Jahre zu erneuern. Das Urteil „Keine Änderung” spiegelt die Kontinuität bei der Überprüfung von Anbietern auf Registrierung durch diese Übergänge wider, einschließlich des 90-tägigen Erneuerungsfensters für Einheiten, deren Registrierungen 5 Jahre abgeschlossen haben.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Unterkunftsbetrieb, Pauschalreisenzusammenstellung und Einzelhandels-Buchungsintermediation und trennt, wer den Aufenthalt liefert, von wem ihn organisiert und verkauft. Im Geschäftsjahr 2025–26 meldete The Indian Hotels Company Limited (IHCL) gruppenweite Hotelbetriebseinnahmen sowie Management- und Betriebsgebühren. Das gruppenweite Modell von MakeMyTrip verdient im Allgemeinen Provisionen auf einzelne Hotelzimmernächte und erhält die vollständige Reisendenzahlung für von ihm kontrollierte Pauschalreisen. Diese unterschiedlichen Einnahmengrundlagen erklären, warum ein Distributor mehr als eine kommerzielle Rolle einnehmen kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Unterkunftsbetrieb | Hotelbetreiber und -manager wie The Indian Hotels Company Limited | Gruppenweite Hotelbetriebseinnahmen und Managementgebühren | Abstimmung der Zimmerverfügbarkeit mit Serviceverpflichtungen | Verkaufbares Inventar mit Betriebskapazität abstimmen |
| Pauschalreisenzusammenstellung | Pauschalreisenprinzipale wie MakeMyTrip Ltd. | Verkäufe kontrollierter Pauschalreisen | Koordination der enthaltenen Reise- und Aufenthaltsdienstleistungen | Komponentenverantwortlichkeiten vor dem Angebot des Pakets definieren |
| Einzelhandels-Buchungsintermediation | Online-Reiseintermediäre wie MakeMyTrip Ltd. und Ixigo | Anbieterprovisionen, Gebühren und Anreize bei MakeMyTrip; Reservierungsprovisionen bei Ixigo | Abhängigkeit von Anbieterbeziehungen und Serviceübergaben | Alternative Anbieterverbindungen und klare Eskalationspfade aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
Intermediäre erfassen Wert durch den Abschluss der Buchungsbeziehung, während Unterkunftsbetreiber durch die Lieferung oder Verwaltung des Aufenthalts verdienen. Klare Übergaben schützen diese Unterscheidung, wenn ein Anbieter eine Dienstleistung erbringt, die über die Schnittstelle eines anderen Unternehmens verkauft wurde. Eine stärkere Betonung kontrollierter Pakete würde die Koordinationsverantwortung auf den Reisezusammenstellenden verlagern und die Fähigkeit, das vollständige Angebot zu verwalten, genauso wichtig machen wie den Zugang zu einzelnen Zimmern.
Wettbewerbslandschaft
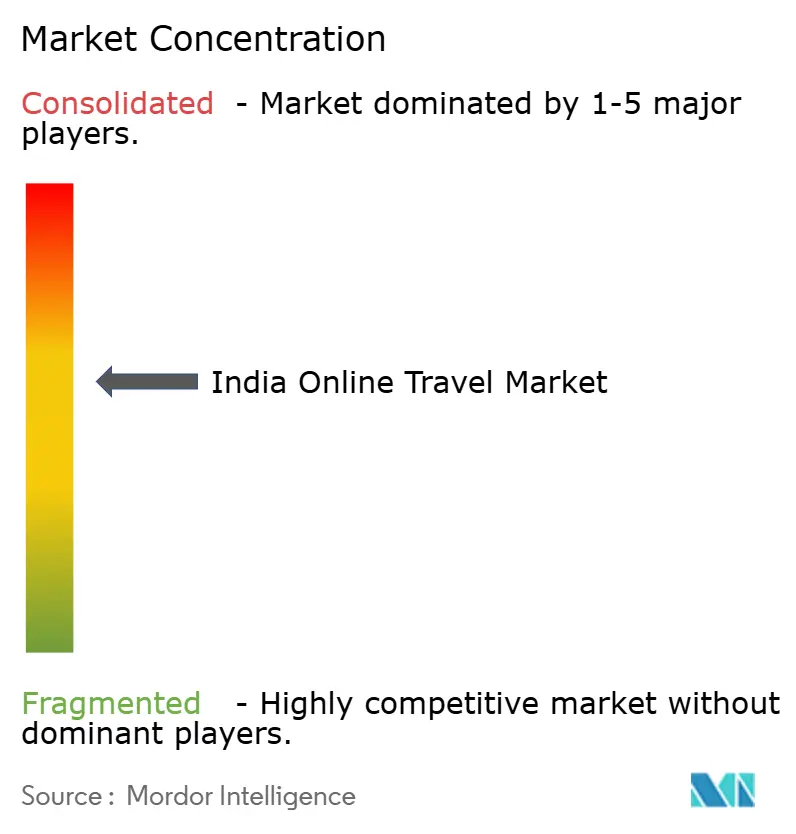
Der Wettbewerb konzentriert sich auf einige wenige breite Buchungsplattformen neben Spezialisten für Geschäftsreisen und kleinere Städte. MakeMyTrip Ltd. vertreibt Flüge, Hotels und andere Reiseprodukte, während Yatra Online Ltd. Geschäftsreisedienstleistungen anbietet und im dritten Quartal des Geschäftsjahres 2026 40 Unternehmenskunden hinzugewann. Das Angebot von EaseMyTrip im Geschäftsjahr 2024–25 umfasste Flüge, Hotels und Urlaube und positionierte es neben MakeMyTrip als Mehrprodukt-Intermediär. Cleartrip Pvt. Ltd. ist eine Flipkart-eigene Online-Reiseplattform, und Ixigo, betrieben von Le Travenues Technology Limited, bedient die indische Reiseplanung und -buchung, einschließlich unterversorgter Internetnutzer in Städten der Klasse II und III. Breite Plattformen können über Reiseprodukte hinweg konkurrieren, während Yatras Unternehmenskonten und Ixigos Fokus auf kleinere Städte Wege zur Differenzierung innerhalb dieses gemeinsamen Distributionsgeschäfts bieten.
MakeMyTrips Myra-Assistent, der im August 2025 eingeführt wurde, macht den Post-Buchungs-Service zu einem konkreten Bereich der Plattformdifferenzierung. Im Quartal zum 31. März 2026 bearbeitete Myra täglich mehr als 54.000 Gespräche in mehreren indischen Sprachen und Englisch. Mehr als 60 % stammten aus Städten der Klasse II und III in Indien, und Myra löste in diesem Quartal mehr als 55 % der Post-Buchungs-Anfragen zu Flügen und Hotels. Die Bearbeitung dieser Arbeitslast über eine unterstützte Schnittstelle kann Sprachabdeckung und Servicebereitschaft zu Quellen der Kundenbindung machen und einer Buchungsplattform eine weitere Möglichkeit geben, über den bei der ersten Suche angezeigten Preis hinaus zu konkurrieren.
Die Unterkunftsdistribution bietet auch einen Weg zur Expansion durch flexible und Kurzaufenthaltsformate. Nach dem 31. März 2026 schloss Ixigo die Übernahme eines Mehrheitsanteils von 54,66 % an Brevistay ab, einem indischen Netzwerk für flexible Hotelaufenthalte.[3] Das direkte Hotelnetzwerk von Le Travenues Technology erweiterte sich von mehr als 10.000 Hotels in fast 700 Städten im ersten Quartal des Geschäftsjahres 2027 auf mehr als 12.000 in etwa 1.100 Städten im zweiten Quartal des Geschäftsjahres 2027, einschließlich Brevistay im zweiten Quartal. Im Rahmen des freiwilligen OTA-Genehmigungsplans des Tourismusministeriums verpflichten sich Antragsteller, die Registrierung und Lizenzierung von Gastgebern sicherzustellen, Anbieter zu besuchen und jedes gelistete Homestay und Bed-and-Breakfast physisch zu überprüfen. Für ein OTA, das eine Ministeriumsgenehmigung anstrebt, fügt jede zusätzliche Homestay- oder Bed-and-Breakfast-Auflistung eine Einrichtung zur physischen Überprüfungsarbeitslast hinzu.
Führende Unternehmen der indischen Online-Reisebranche
-
MakeMyTrip Ltd.
-
Yatra Online Ltd.
-
EaseMyTrip
-
Cleartrip Pvt. Ltd.
-
Ixigo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Online-Reisemarkt Unternehmen in diesem Bericht
- MakeMyTrip Ltd.
- Yatra Online Ltd.
- EaseMyTrip
- Cleartrip Pvt. Ltd.
- Ixigo
- Airbnb Inc.
- Booking Holdings Inc.
- OYO Rooms
- Thomas Cook (India) Ltd.
- IRCTC Ltd.
- Paytm Travel (One 97 Communications)
- Ixigo (Le Travenues Technology Ltd.)
- SOTC Travel Ltd.
- FabHotels
- Treebo Hotels
- RailYatri
- TBO Tek Limited
- Holiday Triangle Travel Private Limited
- Zoomcar India Pvt. Ltd.
- Revv Self-Drive Cars
Lesen Sie die Analyse der indischer Online-Reisemarkt-Unternehmen
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen Möglichkeiten, wie Online-Reiseverkäufer regionale Reisen, Zielort-Reiserouten und unverwechselbare Unterkunftsangebote vorbereiten können. Am 22. September 2026 startete das Ministerium für Zivilluftfahrt die nächste UDAN-Ausschreibungsphase, wobei Routen-Vorschläge von Bundesstaaten und Unionsterritorien einer Machbarkeitsbewertung unterzogen werden, bevor berechtigte Fluggesellschaften teilnehmen. Die kommerzielle Chance besteht darin, die Distribution rund um Dienste zu organisieren, die operativ werden, und die Vorbereitung mit bestätigtem Inventar zu verknüpfen, bevor Kundenbuchungen angenommen werden.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Regionale Flug- und Unterkunftsbuchungen | Neuer UDAN-Routenauswahlzyklus | Reisende, die neue regionale Luftdienste nutzen | Zugeteilte, betriebene Routen mit buchbaren Aufenthalten verbinden | Routenmachbarkeit und zuverlässiges Betriebsinventar | MakeMyTrip Ltd. und direkte Airline-Plattformen |
| Zielortgeführte Freizeitreiserouten | Genehmigungen des Tourismusministeriums 2025 für Erlebnisprojekte in Suryalanka Beach und Bodh Gaya | Freizeit- und Pilgerreisende | Aufenthalts- und Transport-Reiserouten rund um verifizierte offene Erlebnisse entwickeln | Erlebnisbereitschaft und Koordination lokaler Anbieter | Cleartrip Pvt. Ltd. und lokale Unterkunftsanbieter |
| Unverwechselbare Homestay-Distribution | Genehmigungen für die Entwicklung von Stammes-Homestays im Geschäftsjahr 2025–26 in Madhya Pradesh und Uttarakhand | Abseits-der-Pfade-Freizeitreisende | Onboarding vorbereiten und verifizierte buchbare Häuser aktivieren | Betriebliche und distributionsbezogene Bereitschaft kleiner Immobilien | MakeMyTrip Ltd. und lokale Homestay-Betreiber |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, Zielortentwicklung in eine vollständige Reise umzuwandeln, die ein Reisender tatsächlich reservieren kann. Die Vorbereitung von Anbieterbeziehungen vor der Aktivierung kann Plattformen eine nützliche Ausgangsposition verschaffen, während die Bindung von Verkäufen an die Betriebsverfügbarkeit das Risiko gegenüber Dienstleistungen begrenzt, die nicht geliefert werden können. Kommerzieller Wert wird aus der Zusammenstellung zuverlässigen Transports und zuverlässiger Unterkunft rund um einen spezifischen Reisezweck entstehen, wobei die Verantwortung jedes lokalen Anbieters innerhalb des Angebots klar ist.
Neueste Industrielle Entwicklungen in Indischer Online-Reisemarkt
- September 2026: Cleartrip, ein Flipkart-Unternehmen, führte anpassbare Pauschalreisen ein, die Flüge, Hotels, Aktivitäten und Transfers für beliebte indische und internationale Zielorte kombinieren.
- Mai 2026: Ixigo, betrieben von Le Travenues Technology Limited, stellte eine KI-native Version seiner Reise-App mit TARA vor, einem multimodalen Assistenten für Reiseplanung und -buchung über Hotels und Flüge hinweg.
Indischer Online-Reisemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Online-Reisemarkt misst den jährlichen Bruttobuchungswert für Transport, Unterkunft und gebündelte Reiserouten, die online von Reisenden in Indien bestätigt wurden. Transaktionen erfolgen über Agentur- oder Direktanbieter-Plattformen und werden nach Buchungsgerät, Reisezweck, Reisenderalter und Region innerhalb Indiens klassifiziert.
Ausschlüsse des Geltungsbereichs: Offline-Buchungen über physische Reisebüros sowie eigenständige Reiseversicherungen und Zielortaktivitäten, die separat von einer Reiseroute verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Segmentierung nach Servicetyp
- Transport
- Flugreisen
- Bus- und Reisebusreisen
- Bahnreisen
- Autovermietung
- Kreuzfahrt
- Reiseunterkunft
- Hotels und Resorts
- Alternative Unterkünfte und Vermietungen
- Urlaubspakete
- Sonstige
- Transport
- Segmentierung nach Buchungsgerät
- Desktop und Laptop
- Mobilgerät
- Segmentierung nach Geschäftsmodell
- Online-Reisebüros
- Direkte Anbieter-Online-Plattformen
- Segmentierung nach Reisendertyp
- Freizeit
- Geschäft
- Bleisure
- Segmentierung nach Altersgruppe
- 18–30 Jahre
- 31–45 Jahre
- 46–60 Jahre
- Über 60 Jahre
- Segmentierung nach Region
- Nordindien
- Südindien
- Westindien
- Ostindien
- Zentralindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research würde öffentliche Quellen nutzen, wie das Datenkompendium des Tourismusministeriums Indien für inländische Besucher- und Reiseindikatoren, das Presseinformationsbüro und das Ministerium für Zivilluftfahrt für UDAN-Routen- und Flughafenentwicklung, die Homestay-Studie von NITI Aayog für die Formalisierung von Anbietern und Betriebshürden sowie die jährlichen Indikatoren der Telecom Regulatory Authority of India für den Internetzugang, der für die Adoption von Online-Buchungen relevant ist. Diese Quellen helfen dabei, Nachfrage, Konnektivität, Angebotsbereitschaft und digitalen Zugang zu rahmen, die Online-Transport-, Unterkunfts- und Paketbuchungen in Indien beeinflussen können.
Ergänzende Unternehmenseinreichungen, Investorenpräsentationen, Jahresberichte und seriöse indische Reise- und Wirtschaftspresse können helfen, Online-Kanalaktivitäten, Buchungstrends, Anbieterverfügbarkeit und den finanziellen Kontext von Reiseplattformen zu überprüfen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden Ansichten von in Indien ansässigen Online-Reisebüro- und Direktanbieter-Führungskräften, Transport- und Unterkunftsanbietern, Geschäftsreisepraktikern sowie Buchungs-, Betriebs- und Kundendienstmanagern einholen. Befragte würden Sekundärbefunde zu Online-Buchungskanälen, Dienstleistungsmix, Reisezweck, regionaler Nachfrage und Buchungsverhalten überprüfen, während gezielte Nachverfolgung und Triangulation über öffentliche Belege und Unternehmensoffenlegungen hinweg Lücken oder widersprüchliche Definitionen adressieren würden.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des indischen Online-Reise-Bruttobuchungswerts, definiert als der vollständige Kundenbuchungsbetrag, der über eine Agentur- oder Anbieter-Website oder -App bestätigt wird, und überprüft ausgewählte Gesamtwerte anhand von Stichproben aus Anbieter- oder Kanalbelegen. Es trennt Transport, Unterkunft und gebündelte Reiserouten und verwendet dann Buchungskanalaktivität, Passagier- und Inlandsbesuchertrends, regionale Konnektivität, Nutzung digitaler Zahlungen und Online-Angebotsverfügbarkeit als Indikatoren für Nachfrage und Konversion. Öffentliche Besucherstatistiken und Konnektivitätsaktualisierungen zeigen den adressierbaren Reisepool an, während Plattformoffenlegungen und Interviews helfen, die Online-Adoption und die Aufteilung nach Dienst, Gerät, Geschäftsmodell, Reisendertyp, Alter und indischen Regionen zu testen. Historische Reihen und diese Marktindikatoren unterstützen eine multivariate Regressionsvorhersage, mit Szenarioanalyse, die dort eingesetzt wird, wo Routenergänzungen, Flugpreisänderungen oder die Digitalisierung von Unterkünften den Buchungswert verschieben könnten. Anteile werden aus gemeldeten Kanal- und Dienstbelegen, Reisemustern und Anbieterverfügbarkeit aufgebaut und dann mit dem Gesamtwert abgestimmt. Selektive Stichproben-Buchungswertprüfungen und Anbieter- oder Kanal-Rollups testen Komponentenschätzungen, und Analysten untersuchen fehlende oder inkonsistente Beobachtungen durch vergleichbare öffentliche Indikatoren und Nachfolgefragen. Primärexperten können die Richtung und Annahmen von Prognosen auf Variablenebene überprüfen, ohne Meinungen durch gemessene Werte zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren veröffentlichte Gesamtwerte, Unternehmensoffenlegungen, Reiseaktivitäten sowie Zahlungs- und Konnektivitätssignale und überprüfen dann Quelldefinitionen, Periodenausrichtung, Einheitenkonsistenz und Ausreißer, bevor Anomalien durch zusätzliche Belege oder Rückmeldungen von Befragten aufgelöst werden. Ein zweiter Analyst überprüft Berechnungen und Segmentabstimmungen vor der Freigabe, wobei eine erneute Kontaktaufnahme durch inkonsistente Definitionen, wesentliche Änderungen in der Anbieter- oder Kanalabdeckung oder unerklärliche Abweichungen gegenüber unabhängigen Marktsignalen ausgelöst wird. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie größeren Konnektivitäts- oder regulatorischen Änderungen überprüft und vor der Lieferung einer neuen Prüfung auf aktualisierte Quellen und interne Konsistenz unterzogen.
Vergleich der Marktgröße des indischen Online-Reisemarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der indische Online-Reisemarkt misst den jährlichen Bruttobuchungswert für Transport, Unterkunft und gebündelte Reiserouten, die online von Reisenden in Indien bestätigt wurden.
Zu den wichtigsten Treibern von Unterschieden gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell trennt Transport, Unterkunft und gebündelte Reiserouten und verwendet dann Buchungskanalaktivität, Passagier- und Inlandsbesuchertrends, regionale Konnektivität, Nutzung digitaler Zahlungen und Online-Angebotsverfügbarkeit als Indikatoren für Nachfrage und Konversion.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,6 Milliarden USD (2027) | |
| Reiseforschungsverlag A | 24 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 13,0 % unter dem Wert dieses Berichts von 27,6 Milliarden USD für 2027, 2 Jahre später. Die Schätzung verwendet eine Bruttobuchungsbasis von 2025, zwei Jahre vor dem Wert dieses Berichts, und berichtet, dass Online-Buchungen noch wuchsen. |
| Online-Marktforschungsunternehmen B | 20,9 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 24,3 % unter dem Wert dieses Berichts von 27,6 Milliarden USD für 2027, 2 Jahre später. Die Schätzung misst Buchungseinnahmen, eine engere Wertbasis als der Bruttobuchungswert, und schließt Mietwagen in ihre Dienstleistungsabdeckung ein. |
Die Analysten von Mordor Intelligence triangulieren veröffentlichte Gesamtwerte, Unternehmensoffenlegungen, Reiseaktivitäten sowie Zahlungs- und Konnektivitätssignale und überprüfen dann Quelldefinitionen, Periodenausrichtung, Einheitenkonsistenz und Ausreißer, bevor Anomalien durch zusätzliche Belege oder Rückmeldungen von Befragten aufgelöst werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Online-Reisemarkt und wie sind die Wachstumsaussichten?
Die Größe wird voraussichtlich im Jahr 2027 27,6 Milliarden USD und bis 2032 42,7 Milliarden USD erreichen, mit einer CAGR von 9,12 % über 2027–2032.
Was unterstützt das Wachstum bei Online-Reisebuchungen?
Digitaler Zahlungszugang und regionale Konnektivität stützen die Nachfrage, wobei UPI im Geschäftsjahr 2025–26 241,6 Milliarden Transaktionen in ganz Indien verarbeitete.
Welcher Online-Reisedienst ist der größte?
Reiseunterkunft hielt im Jahr 2026 einen Anteil von 64,16 % und wird voraussichtlich mit einer CAGR von 9,8 % über 2027–2032 wachsen.
Welche Unternehmen konkurrieren im indischen Online-Reisesektor?
Zu den wichtigsten Marktteilnehmern gehören MakeMyTrip Ltd., Yatra Online Ltd., EaseMyTrip, Cleartrip Pvt. Ltd. und Ixigo.
Welche Serviceherausforderung betrifft Online-Flugbuchungen?
Für Tickets indischer Carrier, die über Agenten oder Portale gekauft wurden, müssen Fluggesellschaften den Erstattungsprozess innerhalb von 14 Werktagen gemäß den ab dem 26. März 2026 geltenden Regeln abschließen.
Welche indischen Regionen führen bei der Online-Reisenachfrage und beim Wachstum?
Nordindien führte im Jahr 2026 mit einem Anteil von 33,15 %, während Westindien voraussichtlich am schnellsten mit einer CAGR von 13,5 % über 2027–2032 wachsen wird.