
Marktgröße und Marktanteil für Online-Reisebüros
Marktanalyse für Online-Reisebüros von Mordor Intelligence
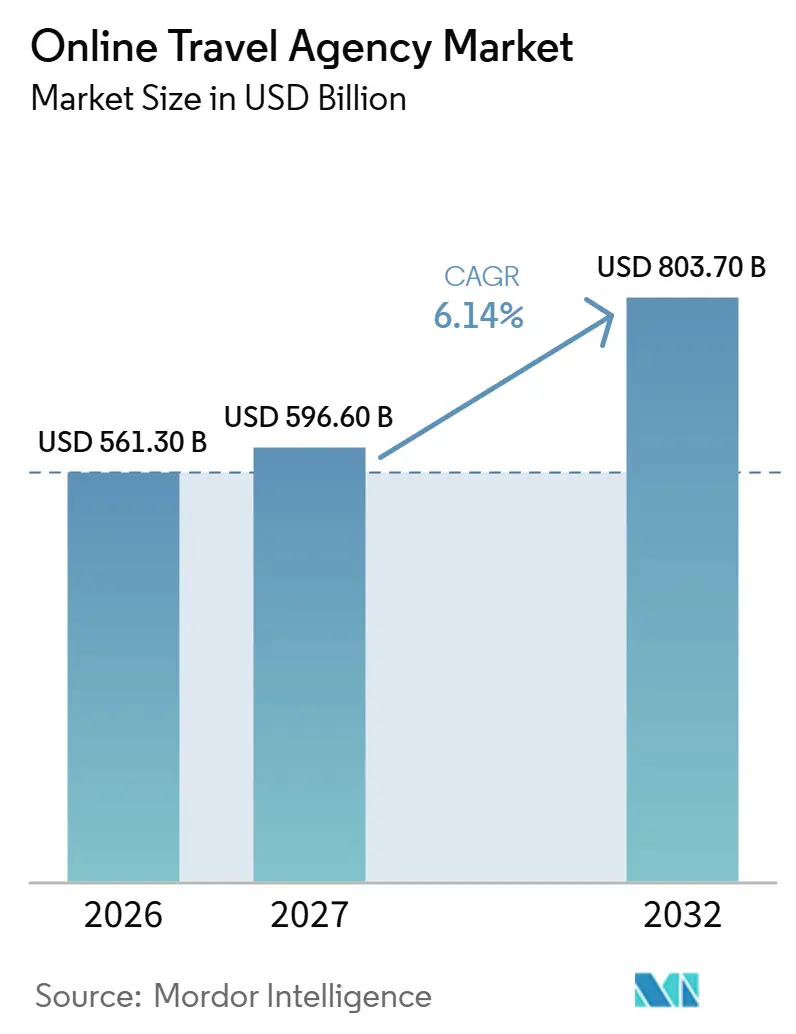
Die Marktgröße des Online-Reisebüro-Markts soll von 561,3 Milliarden USD im Jahr 2026 und 596,6 Milliarden USD im Jahr 2027 auf 803,7 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,14 % verzeichnen.
Die Erholung des internationalen Reiseverkehrs vergrößert den Pool an Reisen, obwohl der Druck auf Flugpreise und Störungen im Luftverkehr infolge des Nahost-Konflikts ab März 2026 die Reiseentscheidungen erschwerten. Agentur-Apps in Indien und Mini-Programm-Buchungen in China integrieren Reservierungen in die digitale Reisereise des Kunden. Umfangreichere Fluglinienangebote und mögliche Ratenzahlungen eröffnen diesen Kanälen mehr Möglichkeiten, eine Reise abzuschließen. Workflow- und Treueprogrammstrategien können Kundenbeziehungen stärken, während die Abhängigkeit von Suchmaschinen und die Preisgestaltungsfreiheit der Anbieter die Differenzierung wichtiger machen. Die Koordination von Entdeckung, Reservierung und Serviceverantwortung kann einer Agentur helfen, eine kommerzielle Rolle zu behalten, wenn eine andere Plattform den Reisenden anspricht.
Wichtigste Erkenntnisse des Berichts
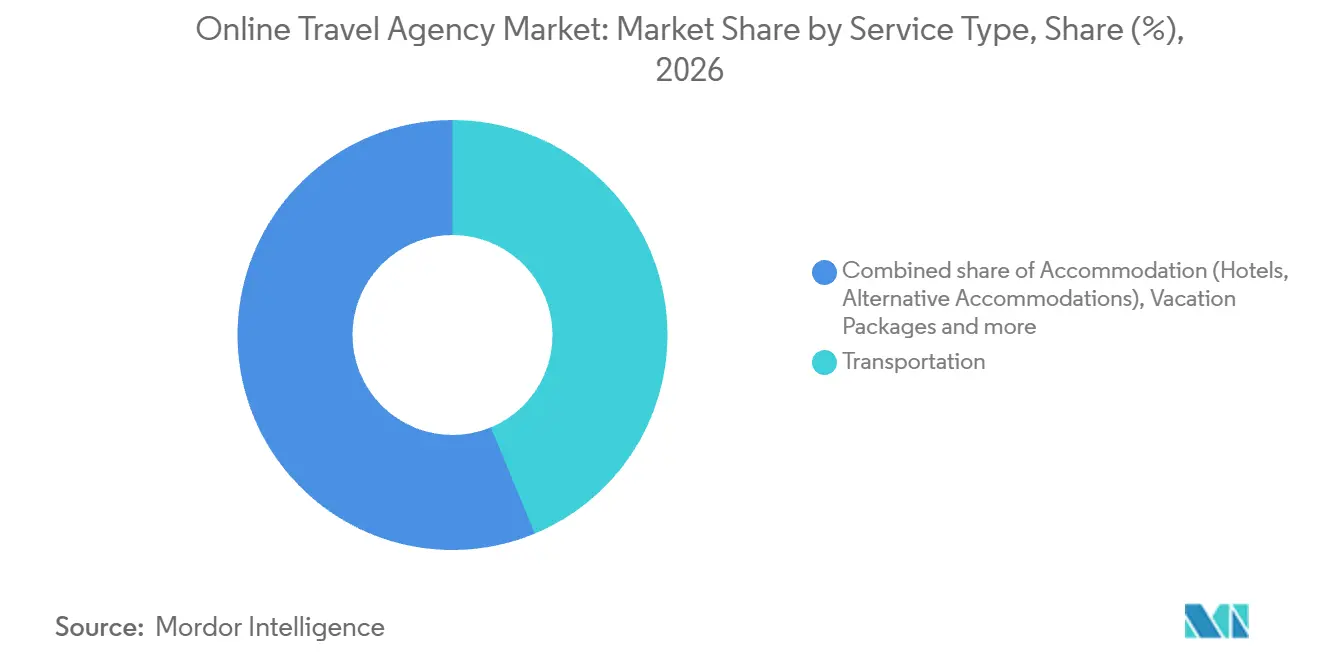
- Nach Servicetyp hielt Transport im Jahr 2026 einen Marktanteil von 43,74 % am Online-Reisebüro-Markt, während Unterkunft mit einer CAGR von 6,3 % zwischen 2027 und 2032 das stärkste Wachstum verzeichnen soll.
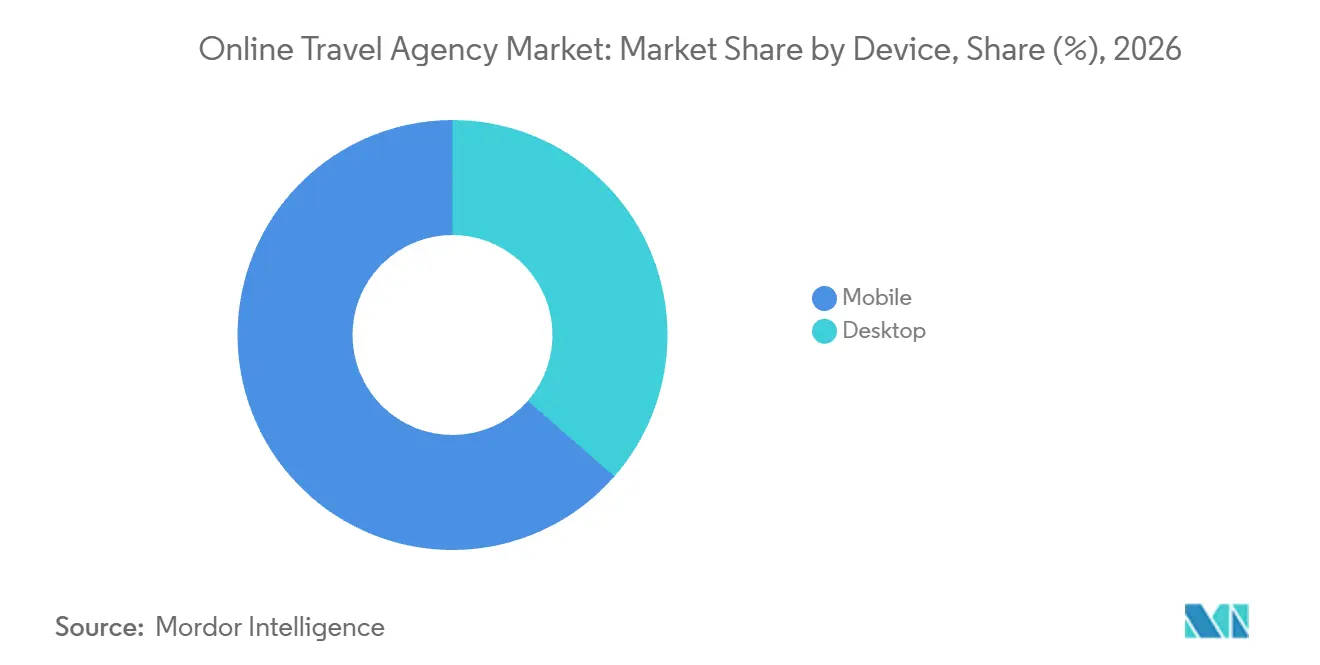
- In der Gerätekategorie führte Mobilgerät mit einem Marktanteil von 63,57 % im Jahr 2026 und soll mit einer CAGR von 6,25 % zwischen 2027 und 2032 das am schnellsten wachsende Segment sein.
- Bei den Reisendertypen führten Freizeitreisende mit einem Anteil von 77,67 % an der Marktgröße des Online-Reisebüro-Markts im Jahr 2026, während Geschäftsreisende mit einer CAGR von 6,3 % zwischen 2027 und 2032 das stärkste Wachstum verzeichnen sollen.
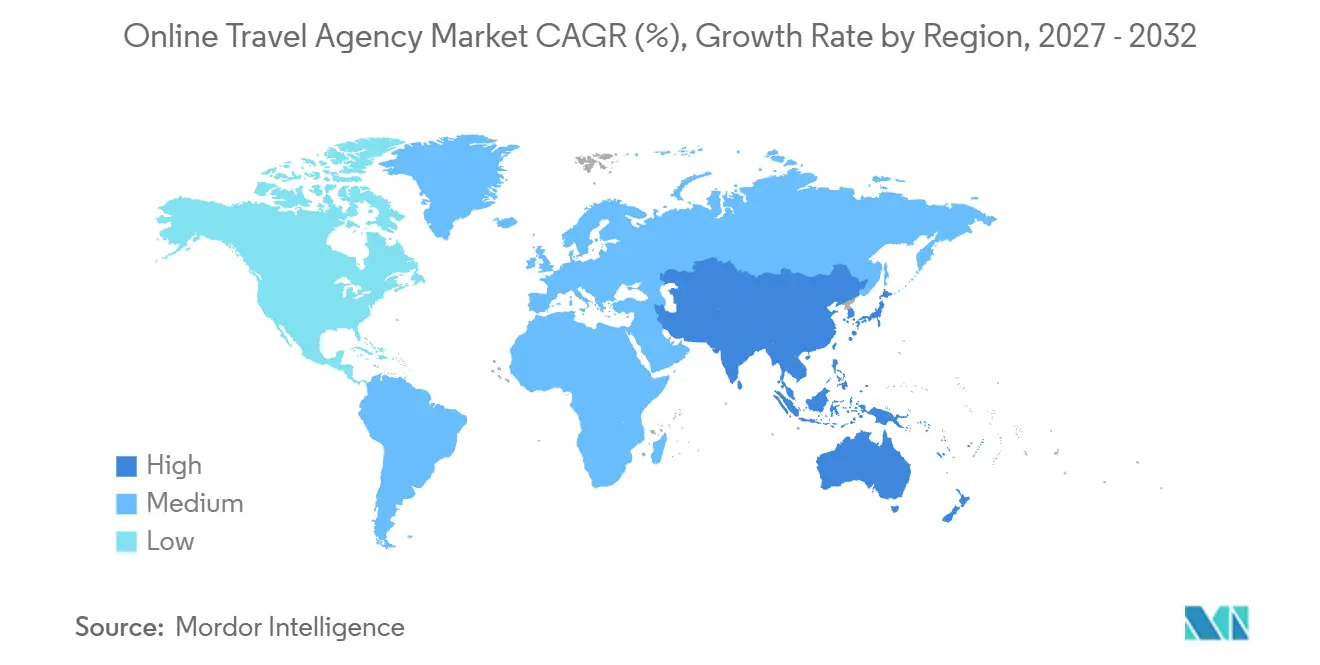
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,49 % und soll mit einer CAGR von 6,65 % zwischen 2027 und 2032 die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mobile-First-Buchungen und App-Nutzung | +2.2% | Indien innerhalb von Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Erholung des internationalen Reiseverkehrs und von Asien-Pazifik angeführtes Wachstum | +2.5% | Asien und der Pazifik | Mittelfristig (2–4 Jahre) |
| Eingebettete fintech-Lösungen und BNPL steigern Conversion und durchschnittlichen Bestellwert | +1.4% | Vereinigte Staaten in Nordamerika | Mittelfristig (2–4 Jahre) |
| Airline NDC ermöglicht umfangreicheres Luftfahrt-Retailing und Zusatzleistungen | +1.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Superapp- und Mini-Programm-Integrationen erweitern die Reichweite von Online-Reisebüros | +0.9% | China innerhalb von Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Personalisierung und dynamische Preisoptimierung | +0.6% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mobile-First-Buchung und App-Nutzung
Reise-Apps schaffen einen agenturkontrollierten Ort, an dem eine Reservierung abgeschlossen werden kann, nachdem der Reisende eine Reise identifiziert hat. In Indien entfielen im Geschäftsjahr 2026, das am 31. März 2026 endete, 81,3 % der Transaktionen der Hauptmarke von MakeMyTrip auf App-Buchungen. Die kumulierte Gesamtzahl der Downloads der Apps von MakeMyTrip, Goibibo und redBus überstieg bis zum 31. März 2026 566,7 Millionen über iOS und Android. Eine heruntergeladene App kann eine Rückbuchungsroute bereitstellen und der Agentur die Möglichkeit geben, die nächste Reservierung über ihre eigene Oberfläche zu erzielen. Damit wird die App-Nutzung zu einem Vertriebsasset, dessen Wert sich über spätere Reiseentscheidungen erstrecken kann, sofern Reisende weiterhin den Buchungsservice der Agentur wählen.
Erholung des internationalen Reiseverkehrs und von Asien-Pazifik angeführtes Wachstum
Die Erholung des grenzüberschreitenden Reiseverkehrs vergrößert den Nachfragepool, den Agenturen über Transport- und Unterkunftsreservierungen bedienen können. Vorläufige Zahlen der UN Tourism beziffern die internationalen Touristenankünfte in Asien und dem Pazifik für 2025 auf 336,6 Millionen, ein Plus von 7,6 % gegenüber dem Vorjahr gegenüber 4,7 % weltweit. Die regionalen Ankünfte stiegen im ersten Halbjahr 2026 um 1 % gegenüber dem Vorjahr, lagen jedoch 11 % unter dem Niveau von 2019, da höhere Flugpreise, Unsicherheit und durch den Nahost-Konflikt seit März 2026 gestörte Flugverbindungen die Nachfrage beeinträchtigten. Diese Kombination unterstützt weitere Buchungsmöglichkeiten, macht verfügbare Verbindungen und die Erschwinglichkeit von Reisen jedoch zu wichtigen Voraussetzungen für die Umwandlung von Reiseinteresse in Transaktionen. Verfügbare Routen und Tarife bestimmen, welche Teile dieses sich erholenden Ankunftspools eine Agentur sinnvoll bedienen kann.
Eingebettete fintech-Lösungen und BNPL steigern Conversion und durchschnittlichen Bestellwert
Ratenzahlungen können einen zeitnahen Reisekauf erleichtern, indem die Buchungsentscheidung von der vollständigen Vorauszahlung getrennt wird. Im Januar 2026 gaben Expedia Group und Affirm eine mehrjährige Vereinbarung bekannt, die Affirm zum exklusiven Buy-now-pay-later-Anbieter (BNPL) für US-amerikanische Unterkünfte und Pakete auf Expedia, Hotels.com und Vrbo macht.[1] Zahlungsoptionen hängen von der Berechtigung und dem Kaufbetrag ab, und eine Anzahlung kann erforderlich sein. Für berechtigte Reisende kann die Verteilung der Zahlungen einen größeren Reisekorb ermöglichen, wenn eine sofortige Zahlung die Buchungsentscheidung einschränken würde. Die angekündigte Exklusivroute würde es diesen Marken ermöglichen, berechtigten US-amerikanischen Käufern von Unterkünften und Paketen eine einheitliche Möglichkeit zur Verteilung der Buchungskosten anzubieten.
Airline NDC ermöglicht umfangreicheres Luftfahrt-Retailing und Zusatzleistungen
Der Zugang zu einem umfassenderen Fluglinianangebot gibt Online-Agenturen mehr Spielraum, Reiseattribute neben dem grundlegenden Reiseplan zu verkaufen. Im März 2025 verband die NDC-Integration (New Distribution Capability) von Emirates ihr vollständiges Tarif-, Produkt- und Serviceportfolio mit der globalen Kundenbasis der Expedia Group. Im August 2026 aktualisierte Navan den NDC-Zugang von Singapore Airlines auf eine Direktverbindung auf seiner Geschäftsreiseplattform.[2] Diese Implementierungen zeigen, wie flugliniengesteuerter Content sowohl Verbraucher- als auch Firmenbuchungskanäle erreichen kann und Spielraum für differenziertere Angebote innerhalb der Agentururfahrung schafft. Der kommerzielle Wert dieses Zugangs hängt davon ab, die zusätzlichen Tarif- und Serviceoptionen klar genug darzustellen, um die Agentur über eine einfache Flugsuche hinaus nützlich zu machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von Google/KI-Suche erhöht die Volatilität der Kundenakquisitionskosten | -1% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kontrolle und Verbot der Preisparität (Gesetz über digitale Märkte der Europäischen Union) | -0.8% | Länder des Europäischen Wirtschaftsraums | Mittelfristig (2–4 Jahre) |
| NDC-bedingte Inhaltsfragmentierung und Komplexität bei der Serviceerbringung | -0.5% | Südafrika innerhalb Afrikas | Mittelfristig (2–4 Jahre) |
| Zunehmender Betrug und Rückbuchungen bei grenzüberschreitenden Zahlungen | -0.3% | Asien-Pazifik, Europa, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von Google/KI-Suche erhöht die Volatilität der Kundenakquisitionskosten
Die Exposition gegenüber unbezahlter Suche schafft ein Kostenrisiko, selbst wenn eine Agentur weiterhin Reisende für ihre Buchungsservices gewinnt. In ihrer Risikooffenlegung für 2025 warnte die Expedia Group, dass Google-Reisefunktionen und KI-Suche den Traffic und die Margen bedrohten. Sie erklärte, dass die Ersatzkosten steigen könnten, wenn Suchanbieter ihre Strategien fortsetzten oder Expedia die bezahlte und unbezahlte Suche nicht effektiv steuere. Die kommerzielle Einschränkung besteht in den potenziellen Kosten für die Aufrechterhaltung des Traffics, wenn sich die Quelle dieser Besuche außerhalb der Kontrolle der Agentur ändert. Für exponierte Agenturen kann der Ersatz eines unbezahlten Besuchs durch einen bezahlten Besuch einen größeren Teil der aus dieser Buchung verfügbaren Einnahmen verbrauchen.
Regulatorische Kontrolle und Verbot der Preisparität (Gesetz über digitale Märkte der Europäischen Union)
Preisparitätsbeschränkungen schwächen die Fähigkeit eines Intermediärs, konsistente Anbieterkonditionen über konkurrierende Kanäle hinweg zu sichern. Seit dem 14. November 2024 verbietet das Gesetz über digitale Märkte Booking.com, Unterkunftsanbieter im Europäischen Wirtschaftsraum daran zu hindern, anderswo unterschiedliche Preise oder Konditionen anzubieten.[3] Für die designierte Plattform schränkt diese Freiheit den vertraglichen Schutz rund um ihr Unterkunftsangebot ein und stärkt den Spielraum der Anbieter, Direktbuchungen zu differenzieren. Booking.com muss seine Vertriebsrolle rechtfertigen, wenn ein Hotel einen anderen Kanal kommerziell attraktiver gestalten kann. Diese Einschränkung der Anbieterpreiskonditionen gilt für das EWR-Unterkunftsangebot von Booking.com und konzentriert die Vertriebsherausforderung auf diesen designierten Service.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Transport verankert das TransaktionsvolumenTransport entfiel im Jahr 2026 auf einen Anteil von 43,74 % an der Marktgröße des Online-Reisebüro-Markts. Die Plattformen von Booking Holdings buchten im Jahr 2025 68 Millionen Flugtickets, ein Plus von 37 % gegenüber dem Vorjahr, was einem Bruttobuchungsvolumen von 16,8 Milliarden USD entspricht. Die Flugticket-Ströme von Booking Holdings geben einer Agentur wiederholt die Möglichkeit, die wichtigste Transportreservierung für Reisende zu sichern, die eine bestimmte Reise planen.
Unterkunft, einschließlich Hotels und alternativer Unterkünfte, soll mit einer CAGR von 6,3 % zwischen 2027 und 2032 das am schnellsten wachsende Segment sein. Die Expedia Group verzeichnete im zweiten Quartal 2026 111,5 Millionen gebuchte Hotelzimmer- und alternative Unterkunftsnächte. Booking.com listete am 30. Juni 2026 mehr als 4,1 Millionen alternative Unterkunftsobjekte sowie mehr als 500.000 Hotels, Motels und Resorts. Diese Kombination aus Buchungsaktivität und vielfältigem Angebot gibt Unterkunftsintermediären erheblichen Spielraum, unterschiedliche Reiseanforderungen zu erfüllen. Die Reduzierung des Suchaufwands über Hotel- und alternatives Unterkunftsangebot hinweg kann Plattformen differenzieren, die Reisende mit demselben Reiseziel und denselben Daten bedienen.

Nach Gerät:
Mobile Ausführung prägt die VertriebsökonomieMobilgerät war das größte Segment mit einem Marktanteil von 63,57 % im Jahr 2026 und soll mit einer CAGR von 6,25 % zwischen 2027 und 2032 das am schnellsten wachsende Segment sein. Im zweiten Quartal 2026 gab Trip.com Group an, dass mobile Buchungen mit über 70 % der Gesamtbuchungen einen neuen Höchststand erreichten. Dieses Maß an Kanalnutzung macht die mobile Ausführung zum zentralen Element der Fähigkeit der Plattform, mit ihrem bestehenden Publikum zu transagieren.
Der CFO von Trip.com Group führte die Gewinne bei der mobilen Distribution im zweiten Quartal 2026 auf ein reibungsloseres Buchungserlebnis und stärkeren organischen Traffic zurück. Für einen Betreiber, der bereits erhebliches Geschäft über Mobilgeräte abwickelt, hat selbst ein nützliches neues Reiseangebot begrenzten kommerziellen Wert, wenn Kunden Schwierigkeiten haben, die Reservierung abzuschließen. Da der CFO den Gewinn mit stärkerem organischen Traffic verknüpfte, der unbezahlt ist, entscheidet die Checkout-Qualität darüber, wie viele dieser Besuche zu Buchungen werden.
Nach Reisendertyp:
Freizeitvolumen trifft auf Nachfrage nach UnternehmensservicesFreizeitreisende repräsentierten im Jahr 2026 einen Marktanteil von 77,67 % am Online-Reisebüro-Markt. Der Traveler Value Index 2025 der Expedia Group, eine Umfrage mit Wakefield Research unter 11.000 Befragten in 11 Märkten, ergab, dass fast 90 % der Verbraucher in den folgenden 12 Monaten eine Freizeitreise planten. Für das größte Segment macht die Freiheit, ein Reiseziel und ein Reiseformat zu wählen, die Reiserouten-Gestaltung zu einem Teil des Services, den eine Agentur anbieten kann. Eine Agentur, die ein Urlaubsangebot zusammenstellt, kann um potenzielle Freizeitreisende werben, bevor ein bestimmter Anbieter ihre Reservierung sichert.
Geschäftsreisende sollen mit einer CAGR von 6,3 % zwischen 2027 und 2032 das am schnellsten wachsende Segment sein. Der Global Business Travel Association (GBTA) schätzte 1,82 Milliarden Geschäftsreisen weltweit im Jahr 2025 und prognostizierte 1,84 Milliarden für 2026. Die GBTA erwartete einen Anstieg der Geschäftsreiseausgaben um 7,2 % im Jahr 2026, im Gegensatz zu rund 25 Millionen zusätzlichen Reisen, und führte diese Lücke auf höhere Transport- und Reisekosten zurück, die die Reisenachfrage dämpfen. Für Firmenbuchungsplattformen macht diese Kombination die effiziente Abwicklung des erheblichen bestehenden Reisevolumens kommerziell relevant, neben der Möglichkeit, zusätzliche Reisen zu bedienen. Da die Ausgaben die Reisen voraussichtlich übertreffen werden, ist die Kostenkontrolle pro Reise neben dem Reservierungsvolumen wichtig.
Geografische Analyse
Online-Reisebüro-Markt Asien-Pazifik
Asien-Pazifik repräsentierte im Jahr 2026 einen Marktanteil von 38,49 % am Online-Reisebüro-Markt und soll mit einer CAGR von 6,65 % zwischen 2027 und 2032 die am schnellsten wachsende Region sein. Der World Travel & Tourism Council (WTTC) schätzte, dass der breitere Reise- und Tourismussektor der Region im Jahr 2025 ein BIP von 3,29 Billionen USD erwirtschaftete. Die Juni-2026-Prognose der Pacific Asia Travel Association prognostizierte, dass die internationalen Besucherankünfte in 39 Asien-Pazifik-Destinationen von 714,9 Millionen im Jahr 2026 auf 789,2 Millionen im Jahr 2028 steigen werden. Die PATA prognostizierte, dass Vietnam unter den 10 größten Destinationen der Region zwischen 2025 und 2027 das stärkste Wachstum bei internationalen Besucherankünften verzeichnen wird. Diese prognostizierte Expansion vergrößert das potenzielle Publikum für Destinationsanbieter, die über Buchungsplattformen über regionale Grenzen hinweg verkaufen.
Nordamerika war eine bedeutende Entdeckungsbasis für die Expedia Group und entfiel im zweiten Quartal 2026 auf 75 % ihres globalen Suchvolumens. In diesem Quartal stiegen die Suchanfragen von US-Reisenden für Reisen am Labor-Day-Wochenende vom 4. bis 7. September 2026 laut den Unternehmensdaten um 35 % gegenüber dem Vorjahr. Für Europa charakterisierte die Expedia Group die Verschiebung der breiteren Such-Region Europa, Naher Osten und Afrika hin zu kurzfristigen Suchanfragen als konsistent mit europäischen Reisenden, die Last-Minute-Sommerreisen planen. Polen verzeichnete innerhalb des übrigen Europas im Jahr 2025 ein Wachstum bei Übernachtungen in Kurzzeitvermietungen, die über Airbnb, Booking und Expedia gebucht wurden. Das saisonale US-Interesse und die europäische Last-Minute-Planung machen das Timing von Angeboten zu einer regionalen Entscheidung, während Polens Wachstum bei plattformgebuchten Kurzzeitübernachtungen eine steigende Nachfrage nach Mietunterkünften innerhalb des übrigen Europas zeigt.
Die internationalen Touristenankünfte in Südamerika sanken im ersten Halbjahr 2026 im Vergleich zum ersten Halbjahr 2025 um 2 %, wobei gemischte Destinationsergebnisse den regionalen Rückgang zu einem unzureichenden Leitfaden für einzelne Angebote machen. Für den Nahen Osten und Afrika berichtete UN Tourism von einem Rückgang der Ankünfte im Nahen Osten um 22 % infolge konfliktbedingter Störungen im Luftverkehr und geringerem Reisevertrauen, während die afrikanischen Ankünfte im gleichen Zeitraum um 4 % stiegen. Diese Störungen im Luftverkehr betrafen den Nahen Osten und andere Regionen ab März 2026 und ließen nach dem Waffenstillstand im Mai und Anfang Juni allmählich nach, sodass einige Flugrouten wieder geöffnet werden konnten. Die Hotelbelegung in Saudi-Arabien im zweiten Quartal 2026 überstieg die kombinierte Rate für Serviced Apartments und sonstige Gastgewerbeeinrichtungen, obwohl beide gegenüber dem Vorjahr zurückgingen, was die Einrichtungsmischung für lokale Unterkunftsangebote relevant macht.
Regulatorischer Rahmen und Ausblick
Diese ausgewählten Rechtsordnungen werden aus der Perspektive eines Online-Reisebüros (OTA) verglichen, das eine Online-Unterkunftsbuchungsplattform betreibt. Die Rahmenbedingungen befassen sich mit verschiedenen kommerziellen Aufgaben, darunter beworbene Preisgestaltung, Plattformtransparenz, Anbieterregistrierung und lizenzierte Reisedienstleistungen. Der empfohlene chinesische Standard LB/T 094-2025, der am 19. August 2025 in Kraft trat, bietet einen produktspezifischen Maßstab für Unterkunftsbuchungsinformationen. Der praktische Vergleich betrifft, wie eine Plattform ein Angebot präsentiert und die Bedingungen für die Bereitstellung ihres Reservierungsservices festlegt.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Wettbewerbsbehörde | Bundesnetzagentur | Ministerium für Kultur und Tourismus | Ministerium für Tourismus | Ministerium für Tourismus |
| Wichtige Instrumente oder Ausrichtung | Verbot nicht erreichbarer beworbener Preise gemäß dem Wettbewerbsgesetz | Gestufte Transparenzpflichten für Intermediäre gemäß dem Gesetz über digitale Dienste | Empfohlener Standard LB/T 094-2025 | Registrierungspflicht für Anbieter gemäß dem allgemeinen Tourismusgesetz | Vorschriften für Reise- und Tourismusdienstleistungen, mit arabischem Text als maßgeblicher Fassung |
| Kommerzielle Auswirkung | Obligatorische Festgebühren in beworbenen Preisen einschließen, mit Ausnahme gesetzlich auferlegter Käufergebühren | Transparenzkontrollen an Servicekategorie und Pflichtenstufe anpassen | Prominente Buchungs-, Stornierungsund Gebührenbedingungen | Über digitale Kanäle beworbene Tourismusanbieter müssen sich registrieren, mit möglicher Kanalverantwortung nach geltendem Recht | Lizenz für abgedeckte Reisedienstleistungen erforderlich, wobei Website-Authentifizierung für bestimmte rein elektronische Klassen neben anderen Lizenzanforderungen ausreicht |
| Aktuelle politische Attraktivität | Mittel | Mittel | Hoch | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Der Leitfaden der kanadischen Wettbewerbsbehörde vom 24. August 2026 zu nicht erreichbaren beworbenen Preisen, die brasilianische Registrierungspflicht für abgedeckte Anbieter, die seit dem 19. September 2024 in Kraft ist, und die Lizenzierungspflicht Saudi-Arabiens, gestützt durch den Verstoßkatalog vom 14. September 2026, der Reisedienstleister bestraft, die Lizenzangaben auf Online-Buchungsplattformen weglassen, unterstützen mittlere Bewertungen für Unterkunftsplattformen. Chinas hohe Bewertung und der Ausblick „Keine Änderung” spiegeln den empfohlenen, nicht verbindlichen Unterkunftsstandard wider, der seit dem 19. August 2025 in Kraft ist. Deutschlands mittlere Bewertung spiegelt die gestuften Transparenzpflichten des Gesetzes über digitale Dienste wider, die für abgedeckte Plattformen seit Februar 2024 gelten, mit Kontinuität für reine Unterkunftsverkäufe. Die Übergangsfrist der überarbeiteten EU-Pauschalreiserichtlinie erfordert eine Umsetzung bis zum 29. September 2028 und eine Anwendung ab dem 29. März 2029 für qualifizierende Pakete, sodass eine reine Unterkunftsreservierung von dieser speziellen Änderung ausgenommen bleibt.
Stufen der Wertschöpfungskette
Die Wertschöpfung unterscheidet sich zwischen Hotelfranchising, Vertriebstechnologie und Agentur-Retailing, da jede Aktivität einen anderen Teil der Reservierung kontrolliert. Marriott verdient Antragsgebühren und laufende Lizenzgebühren im Rahmen seiner Hotelfranchising-Vereinbarungen sowie Erstattungen für zentralisierte Dienstleistungen. Die Expedia Group betreibt sowohl Händler- als auch Agentur-Buchungsmodelle, wobei der Reiseanbieter bei Agenturtransaktionen als Händler der Aufzeichnung fungiert. Diese Unterscheidungen machen die vertragliche Verantwortung ebenso wichtig wie die Fähigkeit, ein Reiseangebot anzuzeigen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Hotelmarkenführung und Franchising | Hotelbetreiber und Franchisegeber wie Marriott | Franchise-Antragsgebühren und laufende Lizenzgebühren | Abhängigkeit von der Beteiligung der Hoteleigentümer | Eigentümerbeziehungen ausbauen, um die Abhängigkeit von einzelnen Objekten zu reduzieren |
| Vertriebstechnologie und Reservierungsverarbeitung | Technologieanbieter für globale Distributionssysteme (GDS) wie Amadeus | Flugbuchungsgebühren, abzüglich geschätzter Stornierungen und vorbehaltlich vertraglicher Rückbuchung | NDC-Suchverkehr in großem Maßstab | Anforderungsfilterung anwenden, entsprechend der Reaktion von Amadeus im Jahr 2025 |
| Online-Reise-Retailing | Buchungsintermediäre wie die Expedia Group | Agenturprovisionen, Ticketgebühren und GDS-Gebühren bei bestimmten Agenturtransaktionen | Koordination von Händler- und Agentur-Buchungsabläufen | Transaktionsverantwortlichkeiten und Abstimmung spezifisch für jedes Modell halten |
| Quelle: Mordor Intelligence | ||||
Amadeus verhandelt Zugriffspreise und Buchungsanreize gemeinsam in individuellen Agenturverträgen, wobei die Anreize in der Regel die Abonnementeinnahmen übersteigen. Die Vertriebseinnahmen hängen daher vom Gleichgewicht zwischen Anbietergebühren und den Kosten für die Gewinnung von Agenturbuchungen ab. Im Jahr 2025 identifizierte Amadeus den NDC-Suchverkehr in großem Maßstab als eine wesentliche Adoptionshürde und stellte Advanced Airline Profile als Filterreaktion zur Verfügung. Dies platziert das Management der Verarbeitungslast aus umfangreicherem Fluglinieninhalt auf der Ebene der Vertriebstechnologie.
Wettbewerbslandschaft
Der Wettbewerb erstreckt sich über Verbraucher- und Spezialplattformen, wobei Booking Holdings Booking.com, Priceline und Agoda betreibt und für 2025 ein Bruttobuchungsvolumen von 186,1 Milliarden USD berichtete. Navan bedient Geschäftsreise- und Spesenmanagementkunden, während Perk (ehemals TravelPerk) eine Plattform für Geschäftsreise- und Spesenmanagement bereitstellt. Die Expedia Group kombiniert Verbrauchermarken mit B2B-Reisedienstleistungen. Klook wurde von 42,5 % der 2.990 bezahlten Tour- und Aktivitätsbuchenden in der 4-Wellen-Umfrage des Osaka Convention & Tourism Bureau für das Geschäftsjahr 2025 unter internationalen Reisenden genutzt, die den Kansai-Flughafen in Japan verließen (Mai 2025 bis März 2026). Da diese Plattformen breite Verbraucherreisen, Firmenreisen und Spesenmanagement sowie bezahlte Aktivitäten bedienen, hängt die Reichweite eines Anbieters davon ab, in welche Kundenbeziehung er eintritt, sowie vom Vertriebsvolumen.
Firmenbuchungsstrategien verknüpfen Reservierungen mit den umfassenderen Reise- und Spesenbedürfnissen der Arbeitgeber, wobei Navan für das am 31. Januar 2026 endende Geschäftsjahr ein Bruttobuchungsvolumen von 9,1 Milliarden USD berichtete. Im August 2026 ermöglichte Perk seinen Kunden, Reisen zu buchen und zu verwalten, Spesen einzureichen und Teamveranstaltungen über Claude, ChatGPT und andere KI-Assistenten zu erstellen. Die One-Key-Expansion der Expedia Group für 2025 auf der Marke Expedia erreichte zusätzliche globale Märkte, wobei die meisten Expedia-Rewards-Mitglieder in das Programm migriert wurden. Eine fortlaufende Workflow- oder Treueprogrammbeziehung kann diesen Plattformen eine Rolle bei der nächsten Buchungsentscheidung des Kunden geben, die über den unmittelbaren Bedarf zur Reservierung einer Reise hinausgeht.
Die Programmregeln von Booking.com zeigen, wie der regulatorische Dialog die Bedingungen erreicht, unter denen Hotels über Buchungskanäle konkurrieren. Im September 2026 stellte Booking.com nach fortgesetztem regulatorischem Dialog mit der Europäischen Kommission die Verwendung externer Preise zur Beurteilung der potenziellen Berechtigung für den Booking Sponsored Benefit für Objekte im Europäischen Wirtschaftsraum ein, wo solche Preise zuvor noch berücksichtigt worden waren. Im Rahmen dieses Programms finanziert Booking.com den Kundenrabatt. Das Hotel erhält den vollen Betrag entsprechend seinem festgelegten Tarif, und seine vereinbarte Provision bleibt unverändert. Da externe Preise die potenzielle Berechtigung nicht mehr bestimmen, kann ein Hotel seine eigene Website unter seinem Booking.com-Tarif bepreisen, ohne dass dieser Vergleich seinen potenziellen Zugang zum Programm beeinflusst.
Marktführer der Online-Reisebüro-Branche
-
Booking Holdings (Booking.com, Priceline, Agoda)
-
Navan (Reed & Mackay, Comtravo, Resia, Atlanta Events & Corporate Travel Consultants)
-
Perk (Formerly TravelPerk)
-
Expedia Group (Expedia, Hotels.com, Vrbo)
-
Klook
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Online-Reisebüro-Markt Unternehmen in diesem Bericht
- Booking Holdings (Booking.com, Priceline, Agoda)
- Navan (Reed & Mackay, Comtravo, Resia, Atlanta Events & Corporate Travel Consultants)
- Perk (Formerly TravelPerk)
- Expedia Group (Expedia, Hotels.com, Vrbo)
- Klook
- GetYourGuide
- Trip.com Group
- eDreams ODIGEO (eDreams, Opodo, GO Voyages)
- AsiaYo
- Secret Escapes
- TUI Musement
- Yatra
- MakeMyTrip
- Omio
- Despegar
- Traveloka
- lastminute.com
- On the Beach
- Hostelworld
- Universal Travels & Tourism LLC
- Hopper
- Webjet
- Rome2Rio
- Headout
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen neue Hotelentdeckungskanäle mit der Vorbereitung, die für Paketbuchungsoperationen erforderlich ist. Such- und Verbraucher-App-Schnittstellen bieten Agenturen Möglichkeiten, Reservierungen über das Kundenerlebnis eines Partners bereitzustellen. Paketveranstalter stehen vor einer anderen Entscheidung, da ihre Buchungsabläufe einen definierten nationalen Umsetzungszeitplan berücksichtigen müssen. Der kommerzielle Unterschied besteht zwischen der Erweiterung des Vertriebs und der Vorbereitung auf die Verantwortlichkeiten, die mit einem komplexeren Reiseprodukt verbunden sind.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer-/Leadsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Hotelabwicklung über KI-Suche | Google begann im August 2026 mit einem US-englischen Hotel-Buchungs-Rollout | US-englischsprachige Hotelkäufer | Hotelabgebote und -service über Partner-Entdeckungsschnittstellen nutzbar machen | Koordination der Entdeckung mit dem Kundenservice des Buchungsanbieters | Teilnehmende Online-Reisebüro-Marken wie Booking.com und Expedia |
| Hotelbuchung über Verbraucher-App-Partnerschaften | Ubers US-amerikanischer Hotelbuchungskanal mit der Expedia Group ist in Betrieb | US-amerikanische Hotelkäufer, die Verbraucher-Apps nutzen | Vergleichbare partnergesteuerte Hotel-Checkout-Angebote entwickeln | Buchung, Zahlung und Support über Organisationen hinweg abstimmen | Online-Reisebüro-Buchungspartner wie die Expedia Group |
| Vorbereitung der Workflow-Abläufe für Paketveranstalter | Überarbeitete EU-Richtlinie trat am 28. Mai 2026 in Kraft, mit Umsetzungspflicht bis zum 29. September 2028 und Anwendung ab dem 29. März 2029 | Online-Reisebüro-Händler, die als Paketveranstalter tätig sind | Paketbuchungs-Workflows für die nationale Umsetzung vorbereiten | Anwendbare Workflow-Änderungen vor Inkrafttreten der Maßnahmen abschließen | Online-Reisehändler, die Pakete organisieren |
| Quelle: Mordor Intelligence | |||||
Die zentrale kurzfristige Möglichkeit besteht darin, Hotelreservierungen über Schnittstellen bereitzustellen, die einen anderen Teil der Kundenentdeckung kontrollieren. Buchungs- und Zahlungsverantwortlichkeiten müssen klar bleiben, wenn eine separate App oder ein Suchanbieter das Angebot präsentiert. Googles erster Hotel-Buchungs-Rollout bedient US-englischsprachige Nutzer, während Ubers Hotelkanal erfordert, dass Nutzer in den Vereinigten Staaten sind. Die Teilnahme an diesen Kanälen begünstigt zunächst integrierte Buchungspartner wie Booking.com und Expedia.
Neueste Industrielle Entwicklungen in Online-Reisebüro-Markt
- Sep 2026: Qantas Loyalty gab eine Technologiepartnerschaft mit der Expedia Group bekannt, um Buchungen über Qantas Hotels & Holidays und Jetstar Holidays in Australien zu verbessern, wobei Expedia Group B2B das Erlebnis betreiben soll.
- Sep 2026: Booking.com stellte die Verwendung externer Preise zur Beurteilung der potenziellen Berechtigung für den Booking Sponsored Benefit für Objekte im Europäischen Wirtschaftsraum ein.
- Aug 2026: Google begann mit dem Rollout von Hotelbuchungen im KI-Modus in den Vereinigten Staaten auf Englisch, mit Online-Reisebüro-Partnern wie Booking.com und Expedia.
Online-Reisebüro-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Online-Reisebüro-Markt misst die jährlichen Endnutzerausgaben fr Reiseprodukte, die weltweit über Online-Reisebüros gebucht werden. Er klassifiziert diese Buchungen nach Servicetyp, Buchungsgerät, Reisendertyp und Region.
Ausschlüsse aus dem Umfang: Reiseprodukte, die direkt bei Anbietern gebucht werden, Reiseprodukte, die über Offline-Reisebüros gebucht werden, eigenständige Software, Listing- oder Technologieservices, die von Online-Reisebüros an Anbieter verkauft werden, sowie eigenständige Zahlungs-, Kredit- oder Finanzierungsservices, die separat von einer Online-Reisebüro-Buchung verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Serviceart
- Unterkunft (Hotels, alternative Unterkünfte)
- Transport
- Urlaubspakete
- Sonstiges
- Nach Gerät
- Desktop
- Mobilgerät
- Nach Reisendertyp
- Freizeitreisende
- Geschäftsreisende
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest von Asien-Pazifik
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Indikatoren wie die Tourismusstatistiken von Eurostat und seine Reihe zu plattformgebuchten Unterkünften können Unterkunftsvolumina, Herkunfts- und Zielmuster verankern, während die Länder- und Regionalkonten des World Travel & Tourism Council und der Business Travel Index der Global Business Travel Association helfen, Freizeit- und Geschäftsreiseaktivitäten zu rahmen. Die Materialien der Europäischen Kommission zum Gesetz über digitale Märkte bieten Kontext zu Plattformregeln, die Anbieterkonditionen und Kanalökonomie beeinflussen können.
Jahresberichte von Unternehmen, Investorenmaterialien und seriöse Reise- und Wirtschaftspresse können gemeldete Buchungen, Zimmernächte, Flugtickets, Durchschnittspreise und Änderungen bei der Plattformverteilung liefern, wobei jede Kennzahl vor der Verwendung gegen ihren angegebenen Zeitraum und Umfang geprüft wird. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews mit Online-Reisebüro-Führungskräften und Leitern in den Bereichen Unterkunft, Luftfahrtvertrieb, Paketoperationen und Firmenreisen können die Interpretation sekundärer Indikatoren testen und klären, wie Buchungen in die Marktgrenze eingehen. Reisende- und Geschäftskäuferumfragen können helfen, Freizeit- von Geschäftsnutzung und Desktop- von Mobilbuchungen zu unterscheiden, während widersprüchliche oder fehlende Belege gegen unabhängige öffentliche Indikatoren geprüft und abgeglichen werden, bevor sie in Schätzungen einfließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Führungskräfte der obersten Ebene: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 33 % |
| Kleinere Akteure: 24 % | Manager: 45 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit Reiseausgaben und Buchungsaktivitäten nach Region und isoliert dann den Anteil, der über Online-Reisebüros unter der Endnutzer-Checkout-Definition abgewickelt wird. Internationale Ankünfte und Übernachtungen zeigen Reise- und Aufenthaltsvolumina an, während Tourismusausgaben, Hotelraten und Flugpreise Änderungen im Transaktionswert zeigen. Öffentliche Plattformbuchungsoffenlegungen und die Nutzung von Online-Kanälen helfen bei der Beurteilung der Online-Reisebüro-Durchdringung, und Reisendertyp-Belege trennen Freizeit- von Geschäftsnachfrage. Segmentanteile folgen dem gekauften Service, dem Buchungsgerät, dem Reisendertyp und der Zielregion, wobei Pakettransaktionen einmal zum Gesamtpaketpreis gezählt werden.
Eine multivariate Regression kann den historischen Online-Reisebüro-Buchungswert mit Reiseaktivität, Preisen und Online-Buchungsdurchdringung in Beziehung setzen, wobei Szenarioanalysen verwendet werden, wenn sich Reiseerholung, Luftkapazität oder Kanalökonomie wesentlich ändern. Selektive Bottom-up-Prüfungen multiplizieren Stichproben-Buchungsvolumina mit durchschnittlichen Transaktionswerten für Unterkunft, Luftfahrt, Pakete und andere Services und vergleichen diese Hochrechnungen dann mit der Top-down-Schätzung. Unvollständige Offenlegungen werden mit vergleichbaren öffentlichen Indikatoren begrenzt und aus der Prüfung ausgeschlossen, wenn kein vertretbarer Wert ermittelt werden kann. Fachspezialisten können die Richtung der variablenspezifischen Prognosen überprüfen und inkonsistente Annahmen identifizieren, bevor die Schätzungen abgestimmt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung gegen unabhängige Signale zu Reisebedarf, Unterkunft, Luftverkehr, Plattformbuchungen und Unternehmenseinreichungen und prüfen, ob Zeiträume, Einheiten und Transaktionsgrundlagen übereinstimmen. Unerwartete Bewegungen oder wesentliche Abweichungen zwischen Top-down- und selektiven Anbieter- oder Kanalprüfungen werden auf Quelldefinitionen sowie Preis-, Volumen- oder Mixveränderungen zurückgeführt, korrigiert, wenn Belege eine Änderung unterstützen, und von einem anderen Analysten vor der Freigabe überprüft. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Quelldefinition unklar ist, öffentliche Indikatoren in Konflikt stehen oder eine wesentliche Änderung die Buchungsgrenze beeinflusst. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Marktgröße des Online-Reisebüro-Markts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Inputs, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der globale Online-Reisebüro-Markt misst die jährlichen Endnutzerausgaben für Reiseprodukte, die weltweit über Online-Reisebüros gebucht werden.
Zu den wichtigsten Ursachen für Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Unvollständige Offenlegungen werden mit vergleichbaren öffentlichen Indikatoren begrenzt und aus der Prüfung ausgeschlossen, wenn kein vertretbarer Wert ermittelt werden kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 596,6 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 665 Milliarden USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 11,5 % über dem Wert dieses Berichts für 2027 von 596,6 Milliarden USD, 2 Jahre später. Umfasst Metasuche und direkte Anbieterportale neben Online-Reisebüros und erweitert damit die Abdeckung über Online-Reisebüro-gebuchte Transaktionen hinaus. |
| Globales Beratungsunternehmen B | 713 Milliarden USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 19,5 % über dem Wert dieses Berichts für 2027 von 596,6 Milliarden USD, 2 Jahre später. Umfasst direkte Anbieterbuchungen sowie Online-Reisebüro-Buchungen und fügt damit Transaktionen hinzu, die aus der reinen Online-Reisebüro-Grenze ausgeschlossen sind. |
Die Analysten von Mordor Intelligence triangulieren die Schätzung gegen unabhängige Signale zu Reisebedarf, Unterkunft, Luftverkehr, Plattformbuchungen und Unternehmenseinreichungen und prüfen, ob Zeiträume, Einheiten und Transaktionsgrundlagen übereinstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Online-Reisebüro-Markt und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 596,6 Milliarden USD und bis 2032 auf 803,7 Milliarden USD prognostiziert, mit einer CAGR von 6,14 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach Online-Reisebüro-Dienstleistungen an?
Mobile Nutzung, Erholung des internationalen Reiseverkehrs, Ratenzahlungen und umfangreichere Fluglinieninhalte unterstützen die Nachfrage. Der App-Transaktionsanteil der Hauptmarke von MakeMyTrip in Indien betrug im Geschäftsjahr 2026 81,3 %.
Welche Servicekategorie führt den Online-Reisebüro-Sektor an?
Transport führte im Jahr 2026 mit einem Marktanteil von 43,74 %.
Welche Unternehmen konkurrieren im Online-Reisebüro-Sektor?
Booking Holdings, Navan, Perk, Expedia Group und Klook gehören zu den wichtigsten Teilnehmern.
Welche Herausforderungen könnten das Buchungswachstum von Online-Reisebüros einschränken?
Die Offenlegung der Expedia Group für 2025 warnte, dass anhaltende Suchänderungen oder ineffektives Kanalmanagement die Kosten für den Ersatz von unbezahltem Traffic durch bezahlten Traffic erhöhen könnten. Booking.com ist zudem Preisparitätsbeschränkungen im Europäischen Wirtschaftsraum ausgesetzt.
Welche Region führt bei Online-Reisebüro-Dienstleistungen?
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,49 % und soll mit einer CAGR von 6,65 % zwischen 2027 und 2032 am schnellsten wachsen.