
Taille et Part du Marché des Agences de Voyage en Ligne
Analyse du Marché des Agences de Voyage en Ligne par Mordor Intelligence
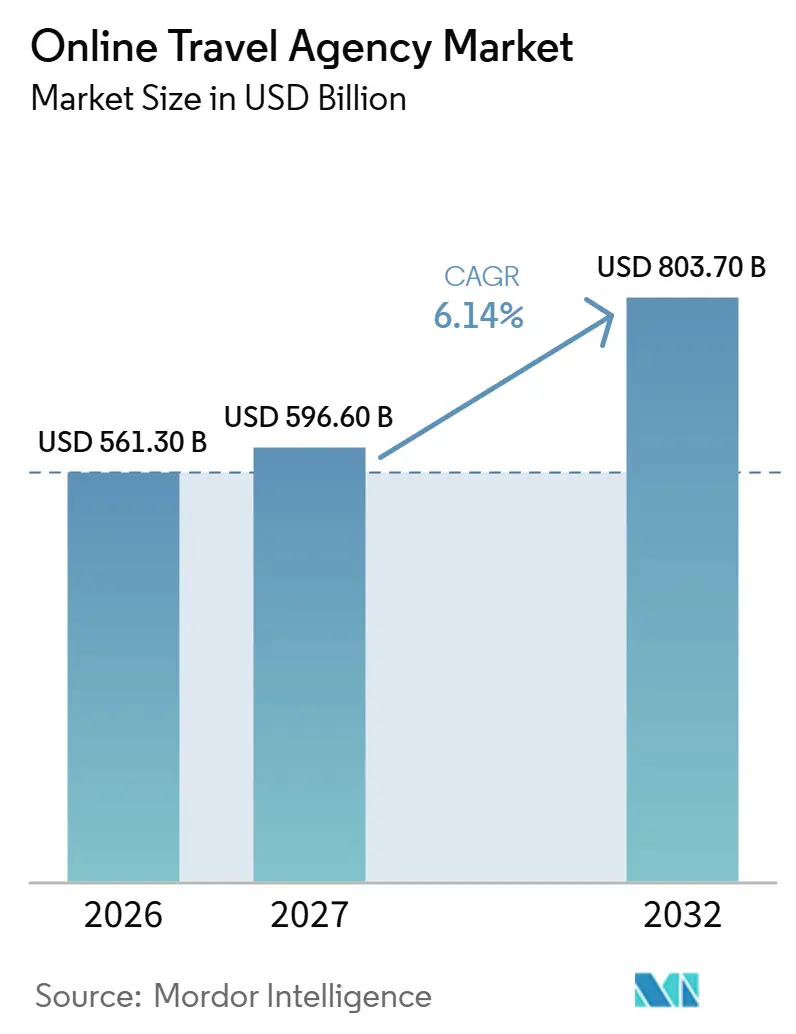
La taille du marché des agences de voyage en ligne devrait s'étendre de 561,3 milliards USD en 2026 et 596,6 milliards USD en 2027 à 803,7 milliards USD d'ici 2032, enregistrant un CAGR de 6,14 % entre 2027 et 2032.
La reprise des voyages internationaux élargit le vivier de déplacements, bien que la pression sur les tarifs aériens et les perturbations du trafic aérien causées par le conflit au Moyen-Orient depuis mars 2026 aient compliqué les décisions de voyage. Les applications d'agences en Inde et la réservation via mini-programme en Chine intègrent les réservations dans le parcours numérique de voyage du client. Des offres compagnies aériennes plus riches et des paiements en plusieurs fois éligibles donnent à ces canaux davantage de moyens de finaliser un voyage. Les stratégies de flux de travail et de fidélisation peuvent renforcer les relations avec les clients, tandis que la dépendance aux moteurs de recherche et la liberté de tarification des fournisseurs rendent la différenciation plus importante. La coordination de la découverte, des réservations et de la responsabilité de service peut aider une agence à conserver un rôle commercial lorsqu'une autre plateforme présente le voyageur.
Principaux Enseignements du Rapport
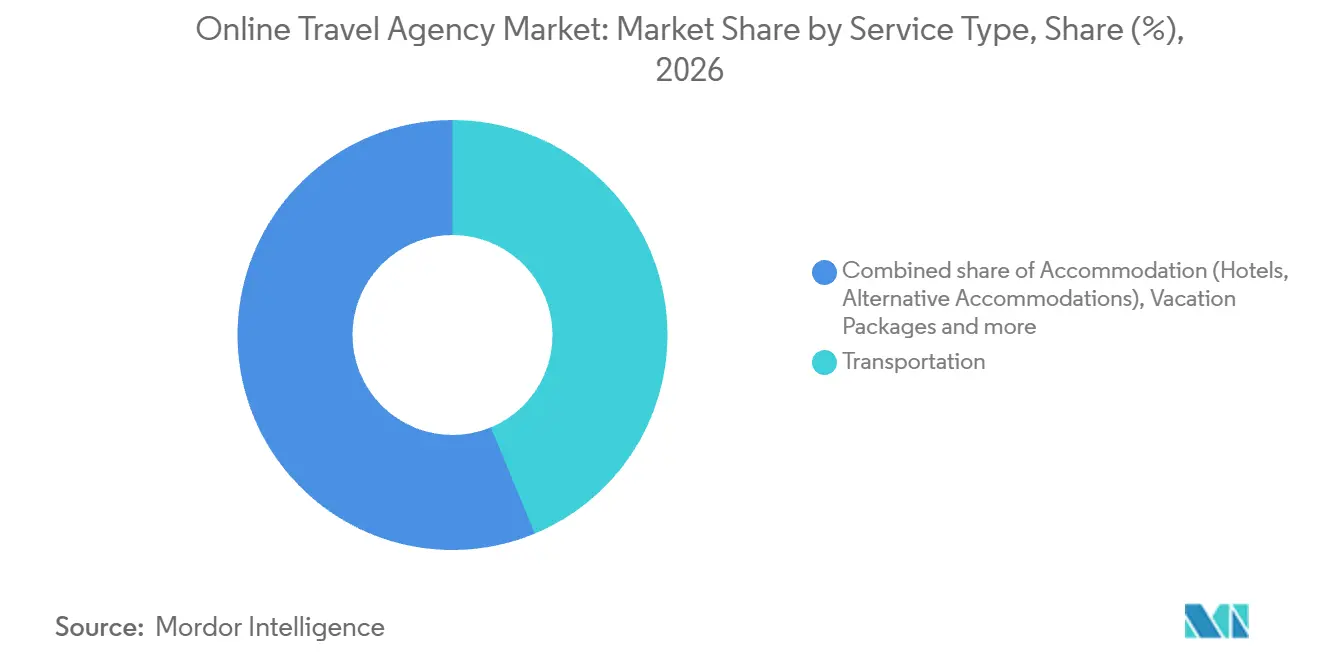
- Par type de service, le transport détenait une part de marché des agences de voyage en ligne de 43,74 % en 2026, tandis que l'hébergement devrait connaître la croissance la plus rapide avec un CAGR de 6,3 % entre 2027 et 2032.
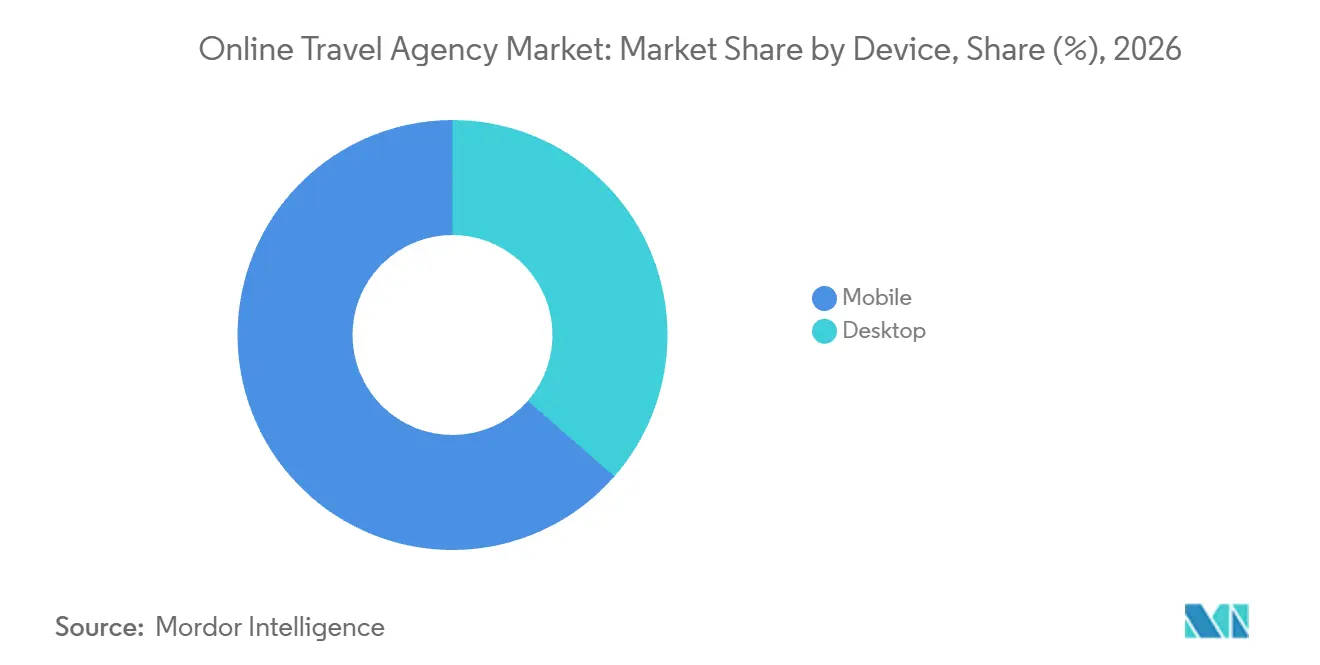
- Dans la catégorie des appareils, le mobile était en tête avec une part de marché de 63,57 % en 2026 et devrait tre le segment à la croissance la plus rapide, avec un CAGR de 6,25 % entre 2027 et 2032.
- Parmi les types de voyageurs, les voyageurs de loisirs étaient en tête avec une part de 77,67 % de la taille du marché des agences de voyage en ligne en 2026, tandis que les voyageurs d'affaires devraient connaître la croissance la plus rapide avec un CAGR de 6,3 % entre 2027 et 2032.
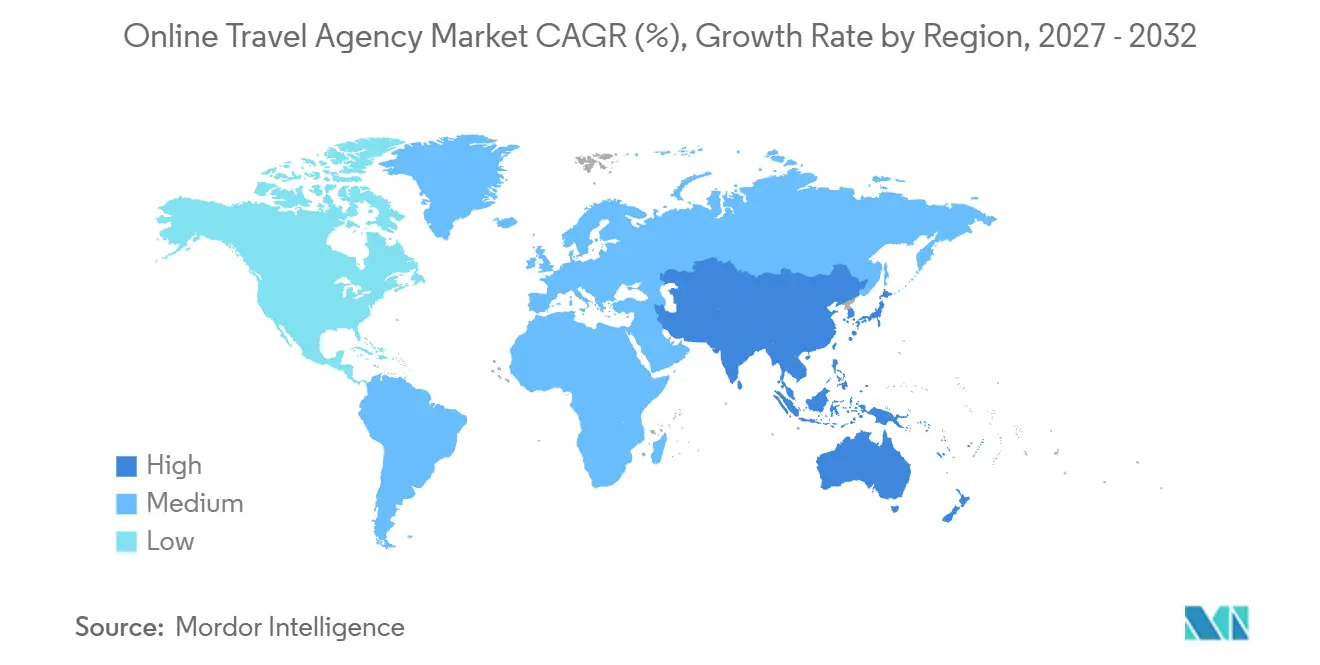
- Sur le plan géographique, l'Asie-Pacifique détenait une part de marché de 38,49 % en 2026 et devrait être la région à la croissance la plus rapide, enregistrant un CAGR de 6,65 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réservation axée sur le mobile et adoption des applications | +2.2% | Inde au sein de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Reprise des voyages internationaux et croissance portée par l'Asie-Pacifique | +2.5% | Asie et Pacifique | Moyen terme (2-4 ans) |
| Le fintech intégré et le BNPL améliorent la conversion et la valeur moyenne des commandes | +1.4% | États-Unis en Amérique du Nord | Moyen terme (2-4 ans) |
| La NDC aérienne permet une vente au détail aérienne plus riche et des services annexes | +1.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Les intégrations de super-applications et de mini-programmes élargissent la portée des agences de voyage en ligne | +0.9% | Chine au sein de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Personnalisation par intelligence artificielle et optimisation de la tarification dynamique | +0.6% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réservation axée sur le mobile et adoption des applications
Les applications de voyage créent un espace contrôlé par l'agence pour finaliser une réservation après que le voyageur a identifié un déplacement. En Inde, les réservations via application représentaient 81,3 % des transactions de la marque principale de MakeMyTrip au cours de l'exercice 2026, qui s'est terminé le 31 mars 2026. Le nombre cumulé de téléchargements des applications MakeMyTrip, Goibibo et redBus a dépassé 566,7 millions sur iOS et Android au 31 mars 2026. Une application téléchargée peut fournir un itinéraire de réservation de retour, donnant à l'agence la possibilité de remporter la prochaine réservation via sa propre interface. Cela fait de l'adoption des applications un atout de distribution dont la valeur peut s'étendre aux décisions de voyage ultérieures, à condition que les voyageurs continuent de choisir le service de réservation de l'agence.
Reprise des voyages internationaux et croissance portée par l'Asie-Pacifique
La reprise des voyages transfrontaliers élargit le vivier de demande que les agences peuvent servir via les réservations de transport et d'hébergement. Les chiffres provisoires de l'Organisation mondiale du tourisme des Nations Unies placent les arrivées de touristes internationaux en Asie et dans le Pacifique à 336,6 millions en 2025, en hausse de 7,6 % d'une année sur l'autre contre 4,7 % au niveau mondial. Les arrivées régionales ont progressé de 1 % d'une année sur l'autre au premier semestre 2026, mais restaient 11 % en dessous des niveaux de 2019, les tarifs aériens plus élevés, l'incertitude et la connectivité aérienne perturbée par le conflit au Moyen-Orient depuis mars 2026 ayant affecté la demande. Cette combinaison soutient de nouvelles opportunités de réservation tout en faisant des connexions disponibles et de l'accessibilité financière des voyages des conditions importantes pour convertir l'intérêt pour le voyage en transactions. Les itinéraires et tarifs disponibles déterminent quelles parties de ce vivier d'arrivées en reprise une agence peut raisonnablement servir.
Le fintech intégré et le BNPL améliorent la conversion et la valeur moyenne des commandes
Les paiements en plusieurs fois peuvent rendre un achat de voyage opportun plus accessible en séparant la décision de réservation du paiement intégral initial. En janvier 2026, Expedia Group et Affirm ont annoncé un accord pluriannuel faisant d'Affirm le fournisseur exclusif de paiement fractionné (BNPL) pour l'hébergement et les forfaits aux États-Unis sur Expedia, Hotels.com et Vrbo.[1] Les options de paiement dépendent de l'éligibilité et du montant de l'achat, et un acompte peut être requis. Pour les voyageurs éligibles, la répartition des paiements peut rendre un panier de voyage plus important réalisable lorsqu'un paiement immédiat contraindrait la décision de réservation. L'itinéraire exclusif annoncé permettrait à ces marques d'offrir aux acheteurs éligibles d'hébergement et de forfaits aux États-Unis un moyen cohérent d'étaler les coûts de réservation.
La NDC aérienne permet une vente au détail aérienne plus riche et des services annexes
L'accès à une offre compagnie aérienne plus complète donne aux agences en ligne une plus grande marge pour vendre des attributs de voyage en complément de l'itinéraire de base. En mars 2025, l'intégration de la Nouvelle Capacité de Distribution (NDC) d'Emirates a connecté l'intégralité de son portefeuille de produits tarifaires et de services à la clientèle mondiale d'Expedia Group. En août 2026, Navan a amélioré l'accès NDC de Singapore Airlines vers une connexion directe sur sa plateforme de voyage d'affaires.[2] Ces déploiements montrent comment le contenu contrôlé par les compagnies aériennes peut atteindre à la fois les canaux de réservation grand public et d'entreprise, créant une marge pour des offres plus différenciées au sein de l'expérience agence. La valeur commerciale de cet accès dépend de la présentation suffisamment claire des choix tarifaires et de services supplémentaires pour rendre l'agence utile au-delà d'une simple recherche de vol.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La dépendance à la recherche Google/IA accroît la volatilité du coût d'acquisition client | -1% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Contrôle réglementaire et interdictions de parité tarifaire (DMA de l'Union européenne) | -0.8% | Pays de l'Espace économique européen | Moyen terme (2-4 ans) |
| Fragmentation du contenu et complexité de la gestion des services liées à la NDC | -0.5% | Afrique du Sud au sein de l'Afrique | Moyen terme (2-4 ans) |
| Hausse des fraudes et des rétrofacturations dans les paiements transfrontaliers | -0.3% | Asie-Pacifique, Europe, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La dépendance à la recherche Google/IA accroît la volatilité du coût d'acquisition client
L'exposition à la recherche non payante crée un risque de coût même lorsqu'une agence continue d'attirer des voyageurs vers ses services de réservation. Dans sa communication sur les risques de 2025, Expedia Group a averti que les fonctionnalités de voyage de Google et la recherche par intelligence artificielle menaçaient le trafic et les marges. Il a indiqué que les coûts de remplacement pourraient augmenter si les fournisseurs de recherche poursuivaient leurs stratégies ou si Expedia ne parvenait pas à gérer efficacement la recherche payante et non payante. La contrainte commerciale réside dans la dépense potentielle liée au maintien du trafic lorsque la source de ces visites évolue en dehors du contrôle de l'agence. Pour les agences exposées, remplacer une visite non payante par une visite payante peut absorber une plus grande part des revenus disponibles issus de cette réservation.
Contrôle réglementaire et interdictions de parité tarifaire (DMA de l'Union européenne)
Les restrictions de parité tarifaire affaiblissent la capacité d'un intermédiaire à obtenir des conditions fournisseurs cohérentes sur les canaux concurrents. Depuis le 14 novembre 2024, le Règlement sur les marchés numériques interdit à Booking.com d'empêcher les prestataires d'hébergement dans l'Espace économique européen de proposer des prix ou des conditions différents ailleurs.[3] Pour la plateforme désignée, cette liberté limite la protection contractuelle entourant son offre d'hébergement et renforce la capacité des fournisseurs à différencier les réservations directes. Booking.com doit justifier son rôle de distribution lorsqu'un hôtel peut rendre un autre canal commercialement plus attractif. Cette contrainte sur les conditions de tarification des fournisseurs s'applique à l'inventaire d'hébergement de Booking.com dans l'EEE, concentrant le défi de distribution sur ce service désigné.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de service :
le transport ancre l'échelle des transactionsLe transport représentait une part de 43,74 % de la taille du marché des agences de voyage en ligne en 2026. Les plateformes de Booking Holdings ont réservé 68 millions de billets d'avion en 2025, en hausse de 37 % d'une année sur l'autre, représentant 16,8 milliards USD en réservations brutes. Les flux de billets d'avion de Booking Holdings offrent à une agence des opportunités répétées de sécuriser la réservation de transport principale pour les voyageurs planifiant un trajet spécifique.
L'hébergement, incluant les hôtels et les hébergements alternatifs, devrait être le segment à la croissance la plus rapide avec un CAGR de 6,3 % entre 2027 et 2032. Expedia Group a enregistré 111,5 millions de nuitées réservées en hôtel et en hébergement alternatif au deuxième trimestre 2026. Booking.com répertoriait plus de 4,1 millions de propriétés d'hébergement alternatif et plus de 500 000 hôtels, motels et complexes hôteliers au 30 juin 2026. Cette combinaison d'activité de réservation et d'offre variée donne aux intermédiaires de l'hébergement une marge substantielle pour répondre à différentes exigences de voyage. Réduire la charge de recherche sur l'inventaire hôtelier et alternatif peut différencier les plateformes servant des voyageurs ayant la même destination et les mêmes dates.

Par appareil :
l'exécution mobile façonne l'économie de distributionLe mobile était le segment le plus important avec une part de marché de 63,57 % en 2026 et devrait être le segment à la croissance la plus rapide, enregistrant un CAGR de 6,25 % entre 2027 et 2032. Au deuxième trimestre 2026, Trip.com Group a indiqué que les réservations mobiles avaient atteint un nouveau record de plus de 70 % de ses réservations totales. Ce niveau d'utilisation du canal place l'exécution mobile au cœur de la capacité de la plateforme à effectuer des transactions avec son audience existante.
Le directeur financier de Trip.com Group a attribué les gains de distribution mobile de l'entreprise au deuxième trimestre 2026 à une expérience de réservation plus fluide et à un trafic organique plus fort. Pour un opérateur acheminant déjà une part substantielle de ses activités via le mobile, même une nouvelle offre de voyage utile a une valeur commerciale limitée si les clients peinent à finaliser leur réservation. Parce que le directeur financier a associé ce gain à un trafic organique plus fort, qui est non payant, la qualité du processus de paiement détermine combien de ces visites se transforment en réservations.
Par type de voyageur :
l'échelle des loisirs rencontre la demande de services aux entreprisesLes voyageurs de loisirs représentaient une part de marché des agences de voyage en ligne de 77,67 % en 2026. L'indice de valeur des voyageurs 2025 d'Expedia Group, une enquête menée avec Wakefield Research auprès de 11 000 répondants dans 11 marchés, a révélé que près de 90 % des consommateurs prévoyaient un voyage de loisirs dans les 12 mois suivants. Pour le segment le plus important, la liberté de choisir une destination et un format de voyage fait de la formation d'itinéraire une partie du service qu'une agence peut offrir. Une agence assemblant une proposition de vacances peut concourir pour des voyageurs de loisirs potentiels avant qu'un fournisseur particulier ne sécurise leur réservation.
Les voyageurs d'affaires devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,3 % entre 2027 et 2032. L'Association mondiale du voyage d'affaires (GBTA) a estimé à 1,82 milliard le nombre de voyages d'affaires dans le monde en 2025 et prévoyait 1,84 milliard en 2026. La GBTA anticipait une hausse de 7,2 % des dépenses de voyage d'affaires en 2026, contrastant avec environ 25 millions de voyages supplémentaires, et a lié cet écart à la hausse des coûts de transport et de voyage qui freine la demande de déplacements. Pour les plateformes de réservation d'entreprise, cette combinaison rend la gestion efficace d'un volume de voyages existant substantiel commercialement pertinente, parallèlement à l'opportunité de servir des déplacements supplémentaires. Les dépenses étant prévues pour dépasser les voyages, le contrôle des coûts par trajet importe autant que le volume de réservations.
Analyse Géographique
Marché des agences de voyage en ligne en Asie-Pacifique
L'Asie-Pacifique représentait une part de marché des agences de voyage en ligne de 38,49 % en 2026 et devrait être la région à la croissance la plus rapide, avec un CAGR de 6,65 % entre 2027 et 2032. Le Conseil mondial du voyage et du tourisme (WTTC) a estimé que le secteur plus large du voyage et du tourisme de la région a généré 3,29 milliards USD de PIB en 2025. La prévision de juin 2026 de l'Association du voyage en Asie-Pacifique projetait une hausse des arrivées de visiteurs internationaux dans 39 destinations Asie-Pacifique, passant de 714,9 millions en 2026 à 789,2 millions en 2028. La PATA prévoyait que le Vietnam mènerait la croissance des arrivées de visiteurs internationaux parmi les 10 plus grandes destinations de la région entre 2025 et 2027. Cette expansion projetée élargit l'audience potentielle pour les fournisseurs de destinations vendant au-delà des frontières régionales via les plateformes de réservation.
L'Amérique du Nord constituait une base de découverte substantielle pour Expedia Group, représentant 75 % de son volume de recherche mondial au deuxième trimestre 2026. Au cours de ce trimestre, les recherches des voyageurs américains pour le week-end de la fête du Travail du 4 au 7 septembre 2026 ont augmenté de 35 % d'une année sur l'autre dans les données de l'entreprise. Pour l'Europe, Expedia Group a caractérisé le glissement de la région de recherche plus large Europe, Moyen-Orient et Afrique vers des recherches à court terme comme cohérent avec les voyageurs européens planifiant des voyages d'été de dernière minute. La Pologne, au sein du reste de l'Europe, a enregistré une croissance des nuitées en locations de courte durée réservées via Airbnb, Booking et Expedia en 2025. L'intérêt saisonnier américain et la planification de dernière minute européenne font du calendrier des offres une décision régionale, tandis que la croissance de la Pologne en nuitées de courte durée réservées via plateforme montre une demande croissante pour les séjours de type locatif au sein du reste de l'Europe.
Les arrivées de touristes internationaux en Amérique du Sud ont chuté de 2 % au premier semestre 2026 par rapport au premier semestre 2025, avec des résultats mitigés selon les destinations, faisant du déclin régional un indicateur insuffisant pour les offres individuelles. Pour le Moyen-Orient et l'Afrique, l'Organisation mondiale du tourisme des Nations Unies a signalé une baisse de 22 % des arrivées au Moyen-Orient en raison des perturbations du trafic aérien liées au conflit et d'une confiance réduite des voyageurs, tandis que les arrivées en Afrique ont augmenté de 4 % sur la même période. Ces perturbations du trafic aérien ont affecté le Moyen-Orient et d'autres régions à partir de mars 2026 et se sont progressivement atténuées après le cessez-le-feu en mai et début juin, permettant la réouverture de certaines routes aériennes. Le taux d'occupation hôtelière en Arabie saoudite au deuxième trimestre 2026 a dépassé le taux combiné des appartements avec services et autres établissements d'hébergement, bien que les deux aient diminué d'une année sur l'autre, rendant la composition des établissements pertinente pour les offres d'hébergement locales.
Cadre réglementaire et perspectives
Ces juridictions sélectionnées sont comparées du point de vue d'une agence de voyage en ligne exploitant une plateforme de réservation d'hébergement en ligne. Les cadres traitent différentes tâches commerciales, notamment la tarification annoncée, la transparence de la plateforme, l'enregistrement des fournisseurs et les services de voyage agréés. La norme recommandée LB/T 094-2025 de la Chine, en vigueur depuis le 19 août 2025, fournit un référentiel spécifique au produit pour les informations de réservation d'hébergement. La comparaison pratique porte sur la manière dont une plateforme présente une offre et établit les conditions de fourniture de son service de réservation.
Tableau réglementaire
| Facteur de décision | Canada | Allemagne | Chine | Brésil | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Bureau de la concurrence | Bundesnetzagentur | Ministère de la Culture et du Tourisme | Ministère du Tourisme | Ministère du Tourisme |
| Instruments ou orientations clés | Interdiction par la Loi sur la concurrence des prix annoncés inaccessibles | Obligations de transparence des intermédiaires par paliers en vertu de la Loi sur les services numériques | Norme recommandée LB/T 094-2025 | Condition d'enregistrement des prestataires en vertu de la Loi générale sur le tourisme | Réglementation sur les services de voyage et de tourisme, avec texte en arabe faisant foi |
| Effet commercial | Inclure les frais fixes obligatoires dans les prix annoncés, à l'exception des charges imposées par la loi à l'acheteur | Adapter les contrôles de transparence à la catégorie de service et au palier d'obligation | Conditions de réservation, d'annulation et de frais bien visibles | Les prestataires de tourisme annoncés via des canaux numériques doivent s'enregistrer, avec une possible responsabilité du canal en vertu du droit applicable | Licence requise pour les services de voyage couverts, avec authentification du site web suffisante pour les classes spécifiées exclusivement électroniques, en plus des autres exigences de licence |
| Attractivité actuelle de la politique | Moyen | Moyen | Élevé | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les orientations du Bureau de la concurrence du Canada datées du 24 août 2026 sur les prix annoncés inaccessibles, la règle d'enregistrement des prestataires couverts du Brésil en vigueur depuis le 19 septembre 2024, et l'exigence de licence de l'Arabie saoudite, soutenue par son calendrier des infractions du 14 septembre 2026 pénalisant les prestataires de services de voyage qui omettent les détails de licence sur les plateformes de réservation en ligne, soutiennent des évaluations moyennes pour les plateformes d'hébergement. La note Élevé de la Chine et la perspective Aucun changement reflètent la norme d'hébergement recommandée, non obligatoire, en vigueur depuis le 19 août 2025. La note moyenne de l'Allemagne reflète les obligations de transparence par paliers de la Loi sur les services numériques, applicables aux plateformes couvertes depuis février 2024, avec une continuité jugée pour les ventes d'hébergement uniquement. La transition de la directive européenne révisée sur les voyages à forfait nécessite une transposition avant le 29 septembre 2028 et une application à partir du 29 mars 2029 pour les forfaits éligibles, laissant une réservation d'hébergement uniquement en dehors de ce changement particulier.
Étapes de la chaîne de valeur
La capture de valeur diffère entre la franchise hôtelière, la technologie de distribution et la vente au détail d'agences, car chaque activité contrôle une partie différente de la réservation. Marriott perçoit des frais de candidature et des redevances continues dans le cadre de ses arrangements de franchise hôtelière, ainsi que le remboursement des services centralisés. Expedia Group exploite à la fois des modèles de réservation en tant que marchand et en tant qu'agent, le fournisseur de voyage agissant en tant que marchand de référence dans les transactions d'agence. Ces distinctions font de la responsabilité contractuelle un élément aussi important que la capacité à afficher une offre de voyage.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Marque et franchise hôtelière | Exploitants et franchiseurs hôteliers tels que Marriott | Frais de candidature à la franchise et redevances continues | Dépendance à la participation des propriétaires d'hôtels | Élargir les relations avec les propriétaires pour réduire la dépendance aux propriétés individuelles |
| Technologie de distribution et traitement des réservations | Fournisseurs de technologie de système de distribution global (GDS) tels qu'Amadeus | Frais de réservation aérienne, nets des annulations estimées et soumis à reversement contractuel | Trafic de recherche NDC à grande échelle | Appliquer un filtrage des requêtes, suivant la réponse d'Amadeus en 2025 |
| Vente au détail de voyages en ligne | Intermédiaires de réservation tels qu'Expedia Group | Commissions d'agence, frais d'émission de billets et frais GDS sur certaines transactions d'agence | Coordination des flux de réservation en tant que marchand et en tant qu'agent | Maintenir les responsabilités de transaction et la réconciliation spécifiques à chaque modèle |
| Source: Mordor Intelligence | ||||
Amadeus négocie conjointement les prix d'accès et les incitations à la réservation dans les contrats individuels d'agence, les incitations dépassant généralement les revenus d'abonnement. Les revenus de distribution dépendent donc de l'équilibre entre les frais des fournisseurs et le coût d'attraction des réservations d'agences. En 2025, Amadeus a identifié le trafic de recherche NDC à grande échelle comme un obstacle majeur à l'adoption et a mis à disposition le Profil avancé des compagnies aériennes comme réponse de filtrage. Cela place la gestion de la charge de traitement liée au contenu aérien plus riche au niveau de la couche technologique de distribution.
Paysage concurrentiel
La concurrence s'étend aux plateformes grand public et spécialisées, Booking Holdings exploitant Booking.com, Priceline et Agoda et déclarant 186,1 milliards USD de réservations brutes en 2025. Navan sert les clients du voyage d'affaires et des notes de frais, tandis que Perk (anciennement TravelPerk) fournit une plateforme de gestion du voyage d'affaires et des notes de frais. Expedia Group combine des marques grand public avec des services de voyage B2B. Klook a été utilisé par 42,5 % des 2 990 réservateurs de visites et activités payantes dans l'enquête en 4 vagues de l'exercice 2025 du Bureau des congrès et du tourisme d'Osaka auprès des voyageurs internationaux quittant l'aéroport du Kansai au Japon, de mai 2025 à mars 2026. Parce que ces plateformes servent le voyage grand public, le voyage d'entreprise et les notes de frais, ainsi que les activités payantes, la portée d'un fournisseur dépend de la relation client qu'il rejoint ainsi que du volume de distribution.
Les stratégies de réservation d'entreprise lient les réservations aux besoins plus larges de voyage et de notes de frais des employeurs, Navan déclarant 9,1 milliards USD de volume de réservations brutes pour l'exercice clos le 31 janvier 2026. En août 2026, Perk a permis aux clients de réserver et gérer des voyages, soumettre des notes de frais et créer des événements d'équipe via Claude, ChatGPT et d'autres assistants d'intelligence artificielle. L'expansion One Key 2025 d'Expedia Group sur la marque Expedia a atteint des marchés mondiaux supplémentaires, avec la plupart des membres Expedia Rewards migrés vers le programme. Une relation continue de flux de travail ou de fidélisation peut donner à ces plateformes un rôle dans la prochaine décision de réservation du client au-delà du besoin immédiat de réserver un voyage.
Les règles du programme de Booking.com montrent comment le dialogue réglementaire atteint les conditions dans lesquelles les hôtels se concurrencent sur les canaux de réservation. En septembre 2026, à la suite d'un dialogue réglementaire continu avec la Commission européenne, Booking.com a cessé d'utiliser des prix externes pour évaluer l'éligibilité potentielle au Booking Sponsored Benefit pour les propriétés dans l'Espace économique européen, où ces prix étaient auparavant encore pris en compte. Dans le cadre de ce programme, Booking.com finance la remise accordée au client. L'hôtel reçoit le montant total correspondant à son tarif fixé, et sa commission convenue reste inchangée. Les prix externes ne déterminant plus l'éligibilité potentielle, un hôtel peut fixer le prix de son propre site web en dessous de son tarif Booking.com sans que cette comparaison n'affecte son accès potentiel au programme.
Leaders du secteur des agences de voyage en ligne
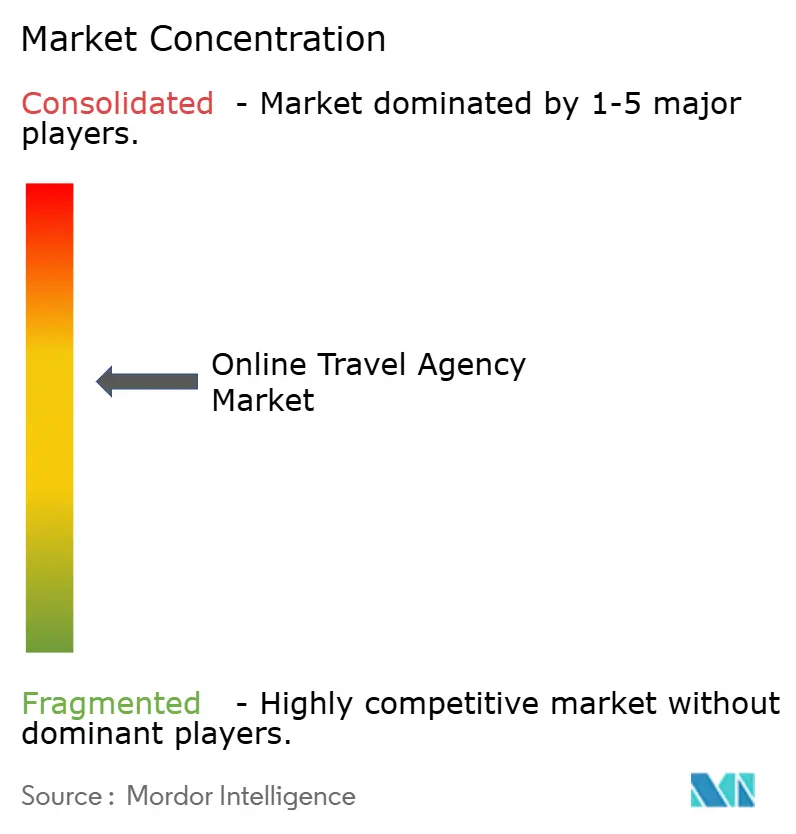
-
Booking Holdings (Booking.com, Priceline, Agoda)
-
Navan (Reed & Mackay, Comtravo, Resia, Atlanta Events & Corporate Travel Consultants)
-
Perk (Formerly TravelPerk)
-
Expedia Group (Expedia, Hotels.com, Vrbo)
-
Klook
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Agences de Voyage en Ligne Entreprises couvertes dans ce rapport
- Booking Holdings (Booking.com, Priceline, Agoda)
- Navan (Reed & Mackay, Comtravo, Resia, Atlanta Events & Corporate Travel Consultants)
- Perk (Formerly TravelPerk)
- Expedia Group (Expedia, Hotels.com, Vrbo)
- Klook
- GetYourGuide
- Trip.com Group
- eDreams ODIGEO (eDreams, Opodo, GO Voyages)
- AsiaYo
- Secret Escapes
- TUI Musement
- Yatra
- MakeMyTrip
- Omio
- Despegar
- Traveloka
- lastminute.com
- On the Beach
- Hostelworld
- Universal Travels & Tourism LLC
- Hopper
- Webjet
- Rome2Rio
- Headout
Opportunités clés pour les acteurs du marché
Les opportunités comparent les nouveaux canaux de découverte hôtelière avec la préparation nécessaire aux opérations de réservation de forfaits. Les interfaces de recherche et d'applications grand public offrent aux agences des moyens de fournir des réservations via l'expérience client d'un partenaire. Les organisateurs de forfaits font face à une décision différente car leurs flux de travail de réservation doivent s'adapter à un calendrier de mise en œuvre national défini. La distinction commerciale est entre l'extension de la distribution et la préparation des responsabilités attachées à un produit de voyage plus complexe.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment cible | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Exécution hôtelière via la recherche par intelligence artificielle | Google a lancé un déploiement de réservation hôtelière en anglais américain en août 2026 | Acheteurs d'hôtels en anglais américain | Rendre les offres hôtelières et les services utilisables via les interfaces de découverte des partenaires | Coordination de la découverte avec le service client du prestataire de réservation | Marques d'agences de voyage en ligne participantes telles que Booking.com et Expedia |
| Réservation hôtelière via des partenariats avec des applications grand public | Le canal de réservation hôtelière d'Uber avec Expedia Group est opérationnel aux États-Unis | Acheteurs d'hôtels utilisant des applications grand public aux États-Unis | Développer des propositions comparables de paiement hôtelier opérées par des partenaires | Réconciliation de la réservation, du paiement et du support entre organisations | Partenaires de réservation d'agences de voyage en ligne tels qu'Expedia Group |
| Préparation des flux de travail des organisateurs de forfaits | La directive européenne révisée est entrée en vigueur le 28 mai 2026, avec transposition prévue le 29 septembre 2028 et application à partir du 29 mars 2029 | Opérateurs d'agences de voyage en ligne agissant en tant qu'organisateurs de forfaits | Préparer les flux de travail de réservation de forfaits pour la mise en œuvre nationale | Achèvement des modifications de flux de travail applicables avant l'entrée en vigueur des mesures | Opérateurs de voyage en ligne organisant des forfaits |
| Source: Mordor Intelligence | |||||
L'ouverture principale à court terme est de fournir des réservations hôtelières via des interfaces qui contrôlent une partie différente de la découverte client. Les responsabilités de réservation et de paiement doivent rester claires lorsqu'une application distincte ou un fournisseur de recherche présente l'offre. Le déploiement initial de réservation hôtelière de Google sert les utilisateurs anglophones américains, tandis que le canal hôtelier d'Uber exige que les utilisateurs soient aux États-Unis. La participation à ces canaux favorise initialement les partenaires de réservation intégrés tels que Booking.com et Expedia.
Développements industriels récents dans Marché des Agences de Voyage en Ligne
- Sep 2026 : Qantas Loyalty a annoncé un partenariat technologique avec Expedia Group pour améliorer les réservations sur Qantas Hotels & Holidays et Jetstar Holidays en Australie, Expedia Group B2B devant alimenter l'expérience.
- Sep 2026 : Booking.com a cessé d'utiliser des prix externes pour évaluer l'éligibilité potentielle au Booking Sponsored Benefit pour les propriétés dans l'Espace économique européen.
- Août 2026 : Google a commencé à déployer la réservation hôtelière en mode IA aux États-Unis en anglais, avec des partenaires agences de voyage en ligne dont Booking.com et Expedia.
Marché des Agences de Voyage en Ligne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial des agences de voyage en ligne mesure les dépenses annuelles des utilisateurs finaux en produits de voyage réservés via des agences de voyage en ligne dans le monde entier. Il classe ces réservations par type de service, appareil de réservation, type de voyageur et région.
Exclusions du périmètre : Les produits de voyage réservés directement auprès des fournisseurs, les produits de voyage réservés via des agences de voyage hors ligne, les logiciels autonomes, les services de référencement ou de technologie vendus par les agences de voyage en ligne aux fournisseurs, et les services de paiement, de crédit ou de financement autonomes vendus séparément d'une réservation de voyage d'agence de voyage en ligne sont exclus.
Aperçu de la segmentation
- Par Type de Service
- Hébergement (Hôtels, Hébergements Alternatifs)
- Transport
- Forfaits Vacances
- Autres
- Par Appareil
- Ordinateur de bureau
- Mobile
- Par Type de Voyageur
- Voyageurs de Loisirs
- Voyageurs d'Affaires
- Par Géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Viêt Nam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des indicateurs publics tels que les statistiques touristiques d'Eurostat et sa série sur l'hébergement réservé via plateforme peuvent ancrer les volumes d'hébergement, les schémas d'origine et de destination, tandis que les comptes nationaux et régionaux du Conseil mondial du voyage et du tourisme et l'indice du voyage d'affaires de l'Association mondiale du voyage d'affaires aident à cadrer l'activité de voyage de loisirs et d'affaires. Les documents de la Commission européenne sur le Règlement sur les marchés numériques fournissent un contexte sur les règles de plateforme pouvant affecter les conditions des fournisseurs et l'économie des canaux.
Les rapports annuels des entreprises, les documents destinés aux investisseurs et la presse spécialisée en voyage et en affaires peuvent fournir des réservations déclarées, des nuitées, des billets d'avion, des prix moyens et des modifications de la distribution des plateformes, chaque mesure étant vérifiée par rapport à sa période et son périmètre déclarés avant utilisation. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés avec des dirigeants d'agences de voyage en ligne et des responsables de l'hébergement, de la distribution aérienne, des opérations de forfaits et du voyage d'entreprise peuvent tester l'interprétation des indicateurs secondaires et clarifier la manière dont les réservations entrent dans le périmètre du marché. Les enquêtes auprès des voyageurs et des acheteurs d'entreprise peuvent aider à distinguer l'usage de loisirs de l'usage professionnel et la réservation sur ordinateur de bureau de la réservation mobile, tandis que les preuves contradictoires ou manquantes sont vérifiées par rapport à des indicateurs publics indépendants et réconciliées avant d'informer les estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Acteurs plus petits : 24 % | Responsables : 45 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Une estimation descendante part des dépenses de voyage et de l'activité de réservation par région, puis isole la part transactée via les agences de voyage en ligne selon la définition du paiement final par l'utilisateur. Les arrivées internationales et les nuitées d'hébergement indiquent les volumes de voyages et de séjours, tandis que les dépenses touristiques, les tarifs hôteliers et les tarifs aériens montrent les évolutions de la valeur des transactions. Les déclarations publiques de réservations sur plateforme et l'utilisation des canaux en ligne aident à évaluer la pénétration des agences de voyage en ligne, et les données sur les types de voyageurs séparent la demande de loisirs de la demande d'affaires. Les parts de segment suivent le service acheté, l'appareil de réservation, le type de voyageur et la région de destination, les transactions de forfaits étant comptées une fois au prix total du forfait.
Une régression multivariée peut relier la valeur historique des réservations des agences de voyage en ligne à l'activité de voyage, aux prix et à la pénétration des réservations en ligne, avec une analyse de scénarios utilisée lorsque la reprise des voyages, la capacité aérienne ou l'économie des canaux changent de manière significative. Des vérifications ascendantes sélectives multiplient les volumes de réservations échantillonnés par les valeurs moyennes des transactions pour l'hébergement, l'aérien, les forfaits et autres services, puis comparent ces totaux avec l'estimation descendante. Les déclarations incomplètes sont encadrées par des indicateurs publics comparables et exclues de la vérification lorsqu'une valeur défendable ne peut être établie. Des spécialistes du domaine peuvent examiner la direction des prévisions au niveau des variables et identifier des hypothèses incohérentes avant la réconciliation des estimations.
Validation des données et cycle de mise à jour
Les analystes triangulent l'estimation par rapport à des signaux indépendants de demande de voyage, d'hébergement, de transport aérien, de réservations sur plateforme et de dépôts d'entreprises, en vérifiant que les périodes, les unités et les bases de transaction sont alignées. Les mouvements inattendus ou les écarts significatifs entre les vérifications descendantes et les vérifications sélectives de fournisseurs ou de canaux sont retracés jusqu'aux définitions des sources et aux changements de prix, de volume ou de composition, corrigés lorsque les preuves soutiennent un changement, et examinés par un autre analyste avant validation. Un nouveau contact est déclenché lorsqu'une définition de source est peu claire, que des indicateurs publics sont contradictoires ou qu'un changement significatif affecte le périmètre de réservation. Le modèle est actualisé annuellement, mis à jour entre les cycles pour les événements significatifs et soumis à un nouvel examen avant livraison.
Taille du marché des agences de voyage en ligne de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des agences de voyage en ligne mesure les dépenses annuelles des utilisateurs finaux en produits de voyage réservés via des agences de voyage en ligne dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les déclarations incomplètes sont encadrées par des indicateurs publics comparables et exclues de la vérification lorsqu'une valeur défendable ne peut être établie.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 596,6 milliards USD (2027) | |
| Cabinet de conseil mondial A | 665 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 11,5 % à la valeur 2027 de ce rapport de 596,6 milliards USD, 2 ans plus tard. Inclut les métamoteurs de recherche et les portails de fournisseurs directs aux côtés des agences de voyage en ligne, étendant la couverture au-delà des transactions réservées via agences de voyage en ligne. |
| Cabinet de conseil mondial B | 713 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 19,5 % à la valeur 2027 de ce rapport de 596,6 milliards USD, 2 ans plus tard. Inclut les réservations directes auprès des fournisseurs ainsi que les réservations via agences de voyage en ligne, ajoutant des transactions exclues du périmètre réservé aux agences de voyage en ligne uniquement. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport à des signaux indépendants de demande de voyage, d'hébergement, de transport aérien, de réservations sur plateforme et de dépôts d'entreprises, en vérifiant que les périodes, les unités et les bases de transaction sont alignées.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des agences de voyage en ligne et ses perspectives de croissance ?
Le marché est projeté à 596,6 milliards USD en 2027 et 803,7 milliards USD d'ici 2032, avec un CAGR de 6,14 % entre 2027 et 2032.
Quels sont les moteurs de la demande pour les services des agences de voyage en ligne ?
L'adoption du mobile, la reprise des voyages internationaux, les paiements en plusieurs fois et un contenu aérien plus riche soutiennent la demande. La part des transactions de la marque principale de MakeMyTrip via application en Inde était de 81,3 % au cours de l'exercice 2026.
Quelle catégorie de service est en tête dans le secteur des agences de voyage en ligne ?
Le transport était en tête avec une part de marché de 43,74 % en 2026.
Quelles entreprises sont en concurrence dans le secteur des agences de voyage en ligne ?
Booking Holdings, Navan, Perk, Expedia Group et Klook figurent parmi les principaux acteurs.
Quels défis pourraient freiner la croissance des réservations des agences de voyage en ligne ?
La communication sur les risques 2025 d'Expedia Group avertissait que la poursuite des changements de recherche ou une gestion inefficace des canaux pourrait augmenter le coût de remplacement du trafic non payant par du trafic payant. Booking.com fait également face à des restrictions de parité tarifaire dans l'Espace économique européen.
Quelle région est en tête dans les services des agences de voyage en ligne ?
L'Asie-Pacifique détenait une part de marché de 38,49 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 6,65 % entre 2027 et 2032.