
Größe und Marktanteil des Marktes für Nukleinsäureisolierung, -quantifizierung und -aufreinigung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.11 Milliarden US-Dollar |
| Marktgröße (2031) | 9.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.33 % |
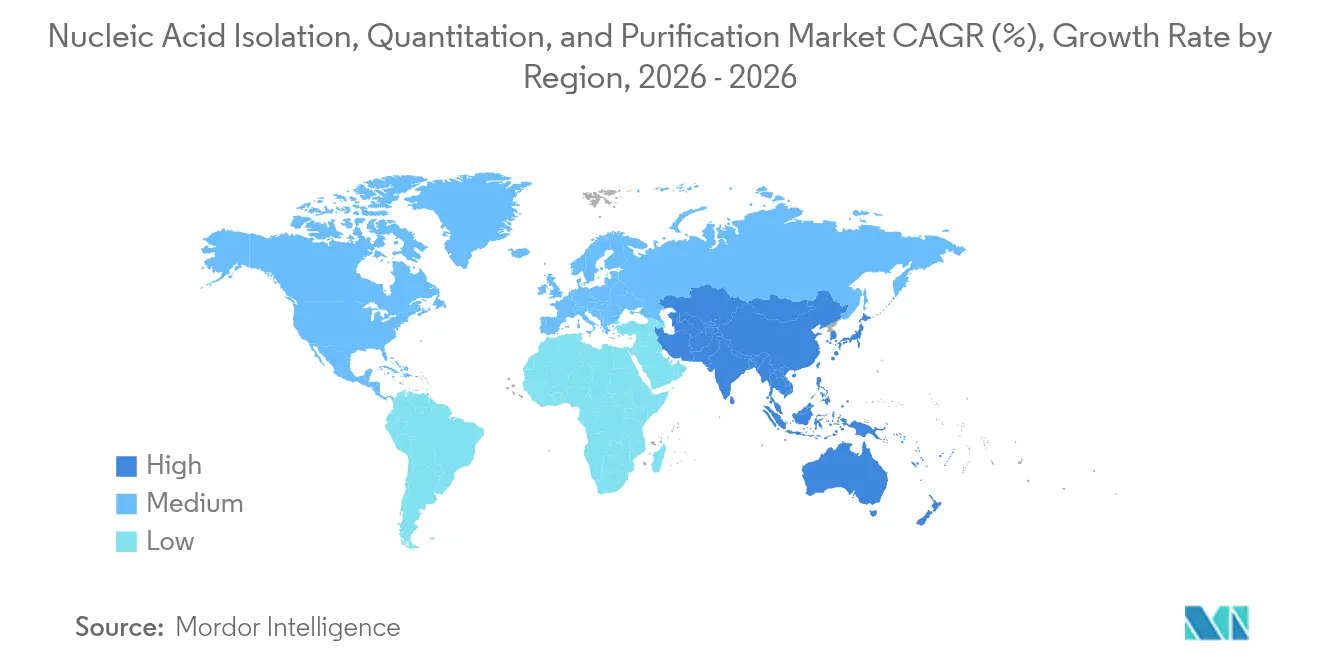
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
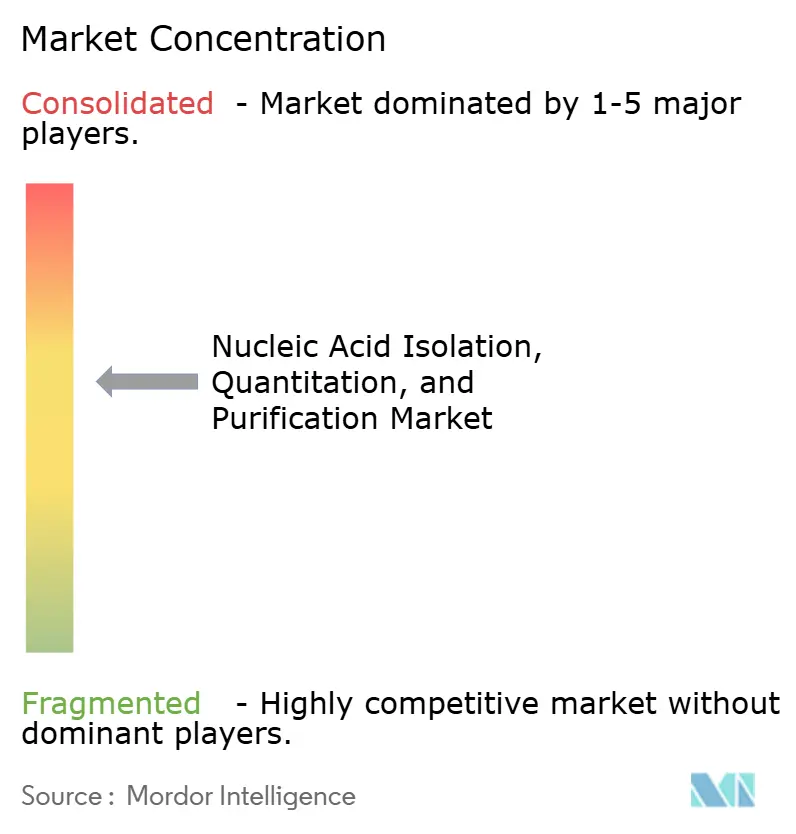
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nukleinsäureisolierung, -quantifizierung und -aufreinigung von Mordor Intelligence
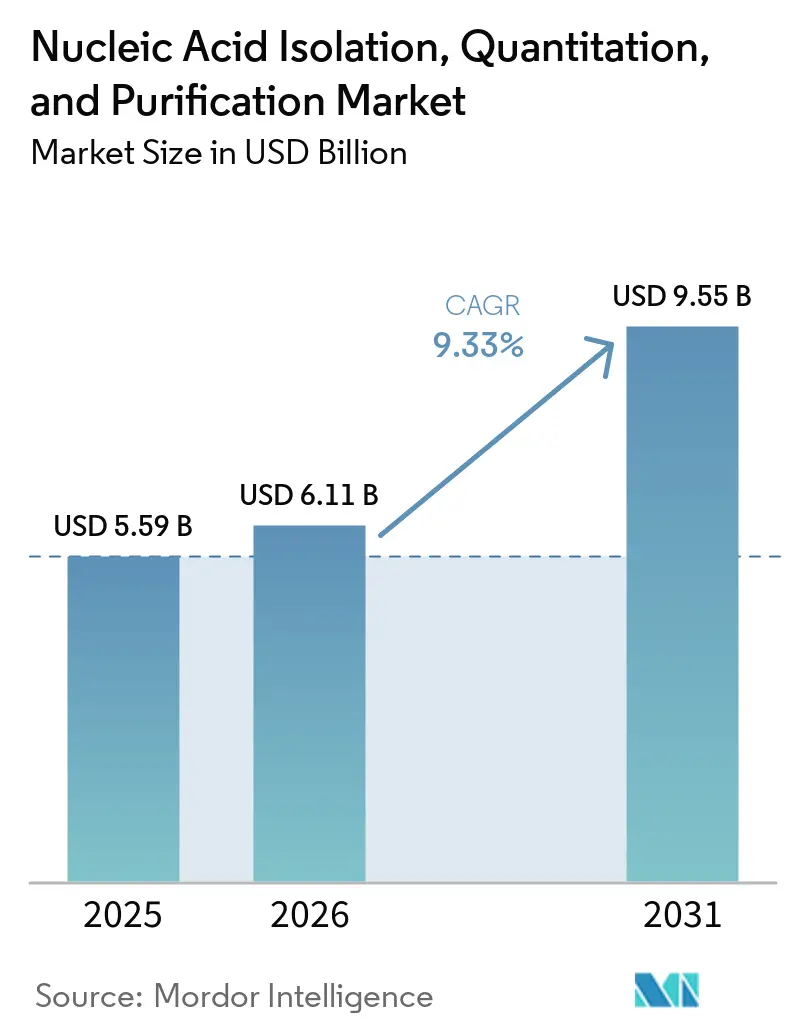
Die Marktgröße für Nukleinsäureisolierung, -quantifizierung und -aufreinigung wird voraussichtlich von USD 5,59 Milliarden im Jahr 2025 auf USD 6,11 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,33 % über 2026–2031 USD 9,55 Milliarden erreichen.
Die Nachfrage steigt, da klinische Laboratorien die Sequenzierung der nächsten Generation in routinemäßige onkologische Arbeitsabläufe integrieren, nationale Genomikprogramme den Probendurchsatz erhöhen und die Automatisierung den Personalmangel eindämmt. DeepMinds AlphaGenome hat die Fähigkeit gezeigt, 1 Million DNA-Basen in einem einzigen Durchlauf zu lesen, was unterstreicht, wie die Extraktionsqualität nun direkt die nachgelagerte Analytik beeinflusst[1]Ewen Callaway, „DeepMinds KI knackt Millionen von DNA-Buchstaben”, Nature, nature.com. Magnetpartikelsysteme, verbesserte Mikrofluidik und Point-of-Care-Formate verstärken diesen Wandel, indem sie Kontaminationen und den manuellen Aufwand reduzieren. Kapitalzuflüsse von biopharmazeutischen Unternehmen und öffentlichen Forschungseinrichtungen tragen zur Produktentwicklung auf Hochdurchsatzplattformen, bei Kits und Verbrauchsmaterialien bei.
Wichtigste Erkenntnisse des Berichts
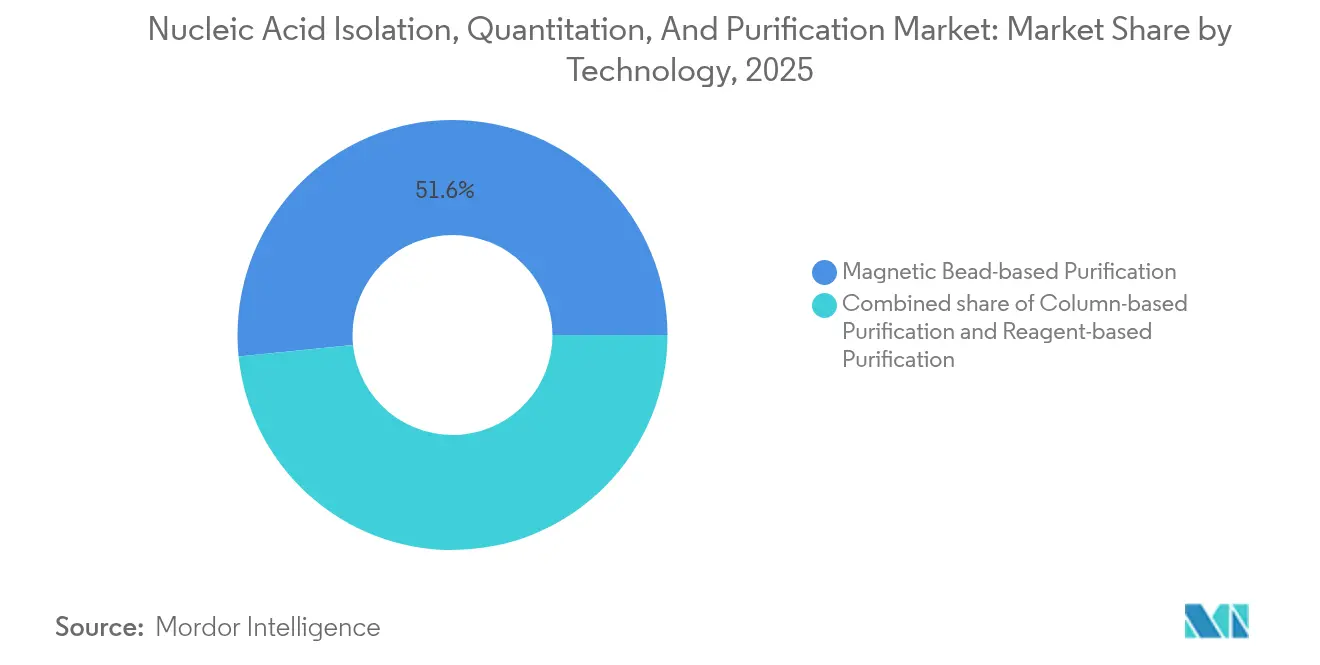
- Nach Technologie führte die magnetpartikelbasierte Aufreinigung im Jahr 2025 mit einem Umsatzanteil von 51,60 %; das Segment wird voraussichtlich bis 2031 mit einer CAGR von 11,06 % wachsen.
- Nach Produkt entfielen 47,85 % des Umsatzes im Jahr 2025 auf Kits und Reagenzien, während Geräte mit einer CAGR von 11,32 % bis 2031 das schnellste Wachstum verzeichnen.
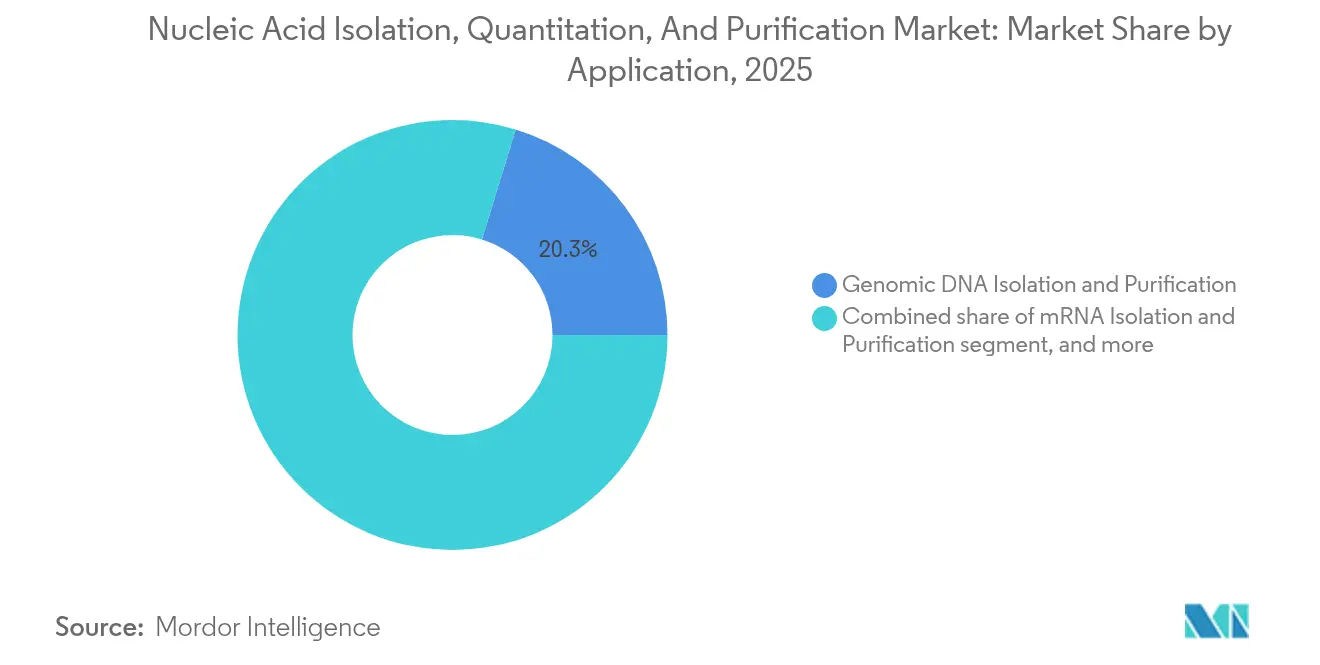
- Nach Anwendung hielt die genomische DNA-Isolierung im Jahr 2025 einen Anteil von 20,25 %; die microRNA-Isolierung schreitet mit einer CAGR von 11,15 % bis 2031 voran.
- Nach Endnutzer entfielen 42,70 % der Nachfrage im Jahr 2025 auf den Pharma- und Biotechnologiesektor, während Auftragsforschungsorganisationen mit einer CAGR von 12,05 % wachsen werden.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Marktanteil von 41,95 %, während der Asien-Pazifik-Raum auf dem Weg zu einer CAGR von 10,12 % bis 2031 ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur Nukleinsäureisolierung, -quantifizierung und -aufreinigung
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach klinisch-graduierter NGS | +2.8% | Nordamerika, Europa, globaler Rollout | Mittelfristig (2–4 Jahre) |
| Nationale Genomikinitiativen | +2.1% | USA, Australien, Vereinigtes Königreich, globale Netzwerke | Langfristig (≥ 4 Jahre) |
| Erhöhte F&E-Finanzierung in der Molekularbiologie | +1.9% | Nordamerika, Europa, expandierender Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Workflow-Automatisierung und Hochdurchsatz-Kits | +1.6% | Reife Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Mikrofluidische Extraktion für Point-of-Care-Geräte | +0.7% | Kernregion Asien-Pazifik, Ausweitung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Boom in synthetischer Biologie und CRISPR-Screening | +0.3% | Nordamerika, Europa, frühe Einführung im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach klinisch-graduierter NGS
Der zunehmende Einsatz von NGS in der Onkologie erhöht die Extraktionsanforderungen für formalinfixierte und Flüssigbiopsie-Proben. Labcorp berichtet von einer dreifach besseren DNA-Qualität aus FFPE-Gewebe bei Verwendung von fokussierten Akustikinstrumenten, die die Fragmentierung minimieren. Flüssigbiopsie-Assays erfordern Aufreinigungssysteme, die zirkulierende Tumor-DNA anreichern können, die weniger als 1 % der gesamten zellfreien DNA ausmacht. Anbieter bepreisen daher Premium-Kits, die die Integrität schützen, PCR-Inhibitoren reduzieren und der regulatorischen Dokumentation für die klinische Akkreditierung entsprechen.
Nationale Genomikinitiativen
Staatliche Sequenzierungsprogramme halten die Bestellvolumina stabil, indem sie Hochdurchsatzprotokolle standardisieren. Australiens Genomics Health Futures Mission hat USD 500,1 Millionen für mehr als 200.000 Bürger bereitgestellt, was die Nachfrage nach automatisierten Magnetpartikelplattformen ankurbelt, die verschiedene Blut- und Gewebeeingaben verarbeiten können. Ähnliche Multi-Omics-Bemühungen in den USA und im Vereinigten Königreich stärken die globale Harmonisierung und ermutigen Anbieter, vorvalidierte Chemikalien zu liefern, die konsistente Ausbeuten über verteilte Standorte hinweg erzielen.
Erhöhte F&E-Finanzierung in der Molekularbiologie
Die NIH hat USD 3,1 Milliarden für die genomische Medizinforschung bereitgestellt, was Laboratorien in die Lage versetzt, manuelle Säulen durch robotergestützte Workflows zu ersetzen, die die Reproduzierbarkeit erhöhen[2]Nationale Gesundheitsinstitute, „Haushalt für das Haushaltsjahr 2025 für Genomische Medizin”, nih.gov. Fördermittel bevorzugen Multi-Omics-Studien, die DNA, RNA und Proteine gemeinsam aufreinigen, was Innovationen bei integrierten Kits vorantreibt, die Chargenvariation minimieren. Kontinuierliche Finanzierung unterstützt auch Validierungsstudien, die die regulatorische Überprüfung von Extraktionsverbrauchsmaterialien verkürzen.
Mikrofluidische Extraktion für Point-of-Care-Geräte
Papierbasierte und chipbasierte Module binden nun Nukleinsäuren ohne energieintensive Zentrifugen. Die PRECISE-Karte trennt Plasma und reinigt virale RNA aus Vollblut in einem Schritt auf[3]J. Zhang et al., „PRECISE Plasma-On-Chip-Gerät”, Royal Society of Chemistry, rsc.org. Solche Geräte ermöglichen es Kliniken an vorderster Front, Infektionskrankheits-Assays in weniger als 30 Minuten durchzuführen, insbesondere in ressourcenarmen Regionen, in denen die Laborinfrastruktur knapp ist.
Analyse der Hemmnisauswirkungen*
| Analyse der Hemmnisauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte- und Reagenzienkosten | −1.8% | Global, besonders ausgeprägt in kostenempfindlichen Regionen | Kurzfristig (≤ 2 Jahre) |
| Geringe Durchdringung in Schwellenmärkten | −1.2% | Asien-Pazifik, Lateinamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Risiken in der Lieferkette für Harze und Siliziumdioxid | −0.9% | Konzentrierte asiatische Produktion | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Vorschriften zur Entsorgung gefährlicher Abfälle | −0.6% | Vorwiegend Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte- und Reagenzienkosten
Automatisierte Extraktionssysteme können USD 100.000–500.000 kosten, und Verbrauchsmaterialien kommen mit USD 10–50 pro Probe hinzu, was die Einführung in kleineren Laboratorien einschränkt. Kostengünstige Alternativen wie Filterpapier-Spinsäulen haben die Kosten pro Probe gesenkt und dabei eine ausreichende Reinheit beibehalten. Einige Anbieter vermarkten nun wiederverwendbare Harzkartuschen und langlebige Magnetpartikel, um die Betriebskosten zu senken.
Geringe Durchdringung in Schwellenmärkten
Infrastrukturlücken verzögern die Einführung genbasierter Diagnostik in Ländern mit niedrigem und mittlerem Einkommen. Nur 5 von 32 zugelassenen Gentherapien sind derzeit in diesen Regionen zugänglich, was den Bedarf an gerätefreier Extraktion unterstreicht, die Umgebungstemperaturen toleriert. Indische Hersteller erproben Protokolle, die CAR-T-Kosten unter USD 50.000 senken, ein Schritt, der die Nachfrage nach erschwinglichen Aufreinigungskits ankurbeln könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Dominanz von Magnetpartikeln erhöht die Automatisierung
Magnetische Beads leisteten den größten Beitrag zur Marktgröße für Nukleinsäureisolierung und -aufreinigung, mit 51,60 % des Umsatzes im Jahr 2025 und einer Wachstumstrajektorie von 11,06 % bis 2031. Dieses Format bindet DNA oder RNA unter chaotropen Salzen an silicabeschichtete Beads und ermöglicht anschließend ein magnetgestütztes Waschen, das eine Zentrifugation überflüssig macht. Die Workflow-Geschwindigkeit verbessert sich weiter durch Formulierungen wie die Guanidiniumthiocyanat-Chemie von Cytiva, die Nukleasen hemmt und gleichzeitig eine hohe Ausbeute gewährleistet.
Säulenbasierte Kits werden weiterhin für manuelle Setups eingesetzt, da ihre Kosten pro Extraktion niedriger bleiben, jedoch nimmt die Akzeptanz in Hochdurchsatzlabors ab. Neue Bead-Protokolle wie SHIFT-SP erreichen eine nahezu vollständige Ausbeute innerhalb von sieben Minuten und unterstützen damit die klinischen Anforderungen an kurze Durchlaufzeiten. Ihre Kompatibilität mit Liquid-Handlern sichert ihren langfristigen Vorteil.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkt: Geräteaufschwung stärkt die Automatisierung
Kits und Reagenzien sicherten sich 47,85 % des Umsatzes im Jahr 2025, was die routinemäßigen Nachfüllzyklen in der Diagnostik und Forschung widerspiegelt. Der Geräteumsatz wächst jedoch am schnellsten mit einer CAGR von 11,32 %, da Laboratorien in robotergestützte Extraktionssysteme investieren, die die Standardisierung durchsetzen. Beckman Coulters OptiMATE Gradient Maker reduzierte die Ultrazentrifugation von drei Tagen auf sechs Stunden und unterstreicht damit, wie Instrumentierung Virusvektor-Workflows verbessert.
Spektrophotometer und Fluorometer erfüllen strengere Qualitätskontrollvorschriften, die mit der klinischen Sequenzierung einhergehen. Revvitys chemagic 360 verarbeitet Eingaben von 50 µl bis 18 ml und kombiniert Software-Tracking mit Barcode-Integration für die Prüfungsbereitschaft. Verbrauchsmaterialien wie Spitzen und Magnetstäbe halten die wiederkehrenden Umsätze stabil.
Nach Anwendung: microRNA-Isolierung beschleunigt sich
Die genomische DNA-Aufreinigung repräsentierte im Jahr 2025 20,25 % des Marktanteils für Nukleinsäureisolierung und -aufreinigung. Die microRNA-Extraktion verzeichnet jedoch mit einer CAGR von 11,15 % das höchste Wachstum, da Flüssigbiopsie-Assays eine breitere Einführung finden. Hochdurchsatz-Mikrofluidikchips haben eine Sensitivität von 90 % für ein Sieben-Marker-Panel erreicht, das nicht-kleinzelligen Lungenkrebs screent, und erfordern Kits, die kurze Fragmente erhalten.
Die mRNA-Isolierung bleibt nach den Impfstofferfolgen relevant, während Plasmid-DNA-Systeme für das Klonieren in der synthetischen Biologie und für Gentherapie-Saatgutbestände genutzt werden. PCR-Aufreinigungskits profitieren von Sequenzierungs-Workflows der nächsten Generation, die eine Entfernung von Adapter-Dimeren erfordern. Biobankingprotokolle stützen sich auf einheitliche Chemikalien, die die Probenstabilität über Jahrzehnte für retrospektive Studien aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: CRO-Expansion verändert die Nachfrage
Pharmazeutische und biotechnologische Unternehmen kontrollierten im Jahr 2025 42,70 % der Ausgaben, wobei Pipelines genomische Biomarker einbeziehen. Auftragsforschungsorganisationen werden jedoch mit einer CAGR von 12,05 % wachsen, da Auftraggeber die hochkomplexe Extraktion auslagern, um Fixkosten zu kontrollieren. Das Einzelzell-Multi-Omics-Paket von Tecan und BioSkryb zeigt, wie Auftragsforschungsorganisationen Automatisierung mit fortschrittlicher Analytik kombinieren, um Ergebnisse über Nacht zu liefern.
Krankenhäuser bleiben stetige Anwender für routinemäßige Virologie- und Onkologietests, während akademische Institute Pilotprotokolle vorantreiben, die später in regulierte Umgebungen migrieren. Anbieter pflegen diese Beziehungen durch förderfreundliche Preismodelle und gemeinsame Entwicklungsprojekte.
Geografische Analyse
Nordamerika behielt im Jahr 2025 41,95 % des Marktes für Nukleinsäureisolierung und -aufreinigung dank NIH-finanzierter translationaler Genomik, dichter Biotech-Cluster und einer FDA-Entscheidung, Hochrisiko-In-vitro-Diagnostika in Klasse II umzuklassifizieren, was die Genehmigungsfristen verkürzt. Die Vereinigten Staaten verankern den Umsatz, während kanadische und mexikanische Laboratorien den regionalen Durchsatz durch grenzüberschreitende klinische Studienaktivitäten erhöhen.
Europa folgt mit harmonisierten regulatorischen Rahmenbedingungen, die länderübergreifende Forschung erleichtern. Deutschland, das Vereinigte Königreich und Frankreich dominieren die Gerätebeschaffung, angetrieben durch die etablierte pharmazeutische Fertigung. Die Finanzierung von Bevölkerungsbiobanken durch den Wellcome Trust hält die Nachfrage nach automatisierten Magnetpartikelplattformen aufrecht, die die Datenintegrität über Konsortiumsstandorte hinweg gewährleisten. Die Betonung des Datenschutzes steigert den Absatz von softwareintegrierten Extraktionssystemen, die die Probenidentität protokollieren.
Für den Asien-Pazifik-Raum wird bis 2031 eine CAGR von 10,12 % prognostiziert, die weltweit schnellste. Chinas Pharmapolitik unterstützt die lokale Produktion von Nukleinsäuremedikamenten und fördert große Reagenzienbestellungen, während Indiens kosteneffiziente Gentherapieinitiativen die Einführung flexibler Mikrofluidik-Kits fördern. Australiens Genomics Health Futures Mission stellt institutionelle Budgets für Hochdurchsatz-Sequenziergeräte und Extraktionsroboter bereit. Japan und Südkorea legen den Schwerpunkt auf Präzisionsmedizin, was die Nachfrage nach hochreinen Multi-Analyten-Aufreinigungsverbrauchsmaterialien steigert.

Regulatorisches Umfeld
Die regulatorische Aufsicht konzentriert sich darauf, wie sich Extraktions-, Aufreinigungs- und Quantifizierungsschritte auf die Leistung des Endtests im klinischen Einsatz auswirken, wobei die US-amerikanische FDA diese Komponenten üblicherweise im Rahmen von IVD-Einreichungen über die Verfahren 510(k) und de novo überprüft. Im Mai 2026 legte die FDA besondere Kontrollen für eine Nukleinsäure-Gerätekategorie zur Erkennung mikrobieller Sequenzen und Resistenzmarker bei orthopädischen Infektionen fest (21 CFR 866.3988), wodurch die Anforderungen an validierte Entnahmegeräte, Workflow-Verifizierung und Kennzeichnung verstärkt wurden, was zu strengeren Erwartungen an Leistungsangaben zur Probenvorbereitung und Kompatibilitätsaussagen führen kann.
In Europa behandelt die Verordnung (EU) 2017/746 (IVDR) Komponenten zur Nukleinsäureextraktion und -aufreinigung im Allgemeinen als IVD-Produkte, die die allgemeinen Sicherheits- und Leistungsanforderungen erfüllen müssen, gestützt durch technische Dokumentation und eine Konformitätserklärung. Bei IVD-Kategorien mit höherem Risiko (für bestimmte Anwendungen im Bereich Infektionskrankheiten) kann die Einbindung einer benannten Stelle zunehmen, wobei gemäß MDCG-Leitlinien Erwartungen an die Chargenverifizierung bestehen. Parallel dazu richten Hersteller und Laboratorien Methoden und Dokumentation an relevanten ISO-Rahmenwerken für die Qualität und Rückverfolgbarkeit nukleinsäurebasierter Tests aus, wodurch die Betonung auf Reproduzierbarkeit, Kontaminationskontrolle und auditfähigen Aufzeichnungen für automatisierte Plattformen und zugehörige Verbrauchsmaterialien steigt.
Wettbewerbslandschaft
Die Konsolidierung der Branche setzt sich fort, da führende Unternehmen ihre Portfolios erweitern. Thermo Fisher Scientific übernimmt die Aufreinigungs- und Filtrationseinheit von Solventum für USD 4,1 Milliarden und integriert die vorgelagerte Zellkulturklärung mit der Nukleinsäureaufreinigung. Danaher fusionierte Cytiva und Pall zu einer USD 7,5 Milliarden schweren Bioprozessgruppe, die nun Magnetpartikelharze, Säulen und automatisierte Instrumente für Gentherapie-Workflows bündelt.
Aufstrebende Akteure nutzen Kostensenkungen, um preissensible Segmente zu erschließen. Papierbasierte Kits, die bei Raumtemperatur funktionieren, erschließen neue Märkte in der Felddiagnostik und verwenden umgebungsstabile Chemikalien, die Kühlketten umgehen. QIAGEN erzielte im Jahr 2024 einen Umsatz von USD 1,97 Milliarden, wobei Verbrauchsmaterialien 88 % des Umsatzes ausmachten, was die wiederkehrende Umsatzstruktur des Marktes veranschaulicht. Anbieter integrieren cloudbasierte Software, um Nutzer durch Protokollbibliotheken zu binden, während CRISPR-fähige Kits und Point-of-Care-Mikrofluidikmodule neue Differenzierungspunkte schaffen.
Branchenführer im Bereich Nukleinsäureisolierung, -quantifizierung und -aufreinigung
Thermo Fisher Scientific, Inc.
F. Hoffmann-La Roche AG
Agilent Technologies
Bio-Rad Laboratories Inc.
Merck KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Automatisierungsbereite Workflows bleiben ein wichtiger Freiraum für Anbieter, da Hochdurchsatzlabore sich von manuellen Säulen weg hin zu Magnetkügelchen-Chemien bewegen, die sich in Flüssigkeitshandhabungssysteme und überwachte Geräte integrieren lassen, trotz Kosten- und Personalengpässen im Routinetest. Produkt-Roadmaps, die Extraktion mit Quantifizierung und Rückverfolgbarkeit kombinieren, wie zum Beispiel barcodefähige Workflows und auditfähige Software auf automatisierten Systemen, schaffen Raum für standardisierte, vorvalidierte Protokolle, die die Variabilität zwischen Bedienern bei onkologischen NGS- und Flüssigbiopsie-Probentypen reduzieren, bei denen die Rückgewinnung kurzer Fragmente und die Entfernung von Inhibitoren entscheidend sind.
Eine zweite Chance liegt in miniaturisierten und alternativen Chemien, die den Reagenzienbedarf senken und den Einsatz außerhalb zentralisierter Labore vereinfachen. Im Jahr 2026 berichteten begutachtete Studien über integrierte mikrofluidische und filtrationsbasierte Ansätze mit hoher Effizienz bei der Extraktion genomischer DNA, ein wässriges Zweiphasensystem zur Extraktion zellfreier DNA aus Plasma als skalierbare, reagenzienarme Option sowie mit Poly(ionischer Flüssigkeit) beschichtete Membranen für eine umweltfreundlichere Festphasen-DNA-Extraktion im Point-of-Care-Testing. Diese Richtungen unterstützen Anbieter, die akademische Prototypen in herstellbare Verbrauchsmaterialien und gerätekompatible Formate umsetzen können, insbesondere dort, wo die Handhabung bei Raumtemperatur und geringere Gefahrstoffprofile helfen, Beschaffungs- und Entsorgungsbeschränkungen zu adressieren.
Aktuelle Branchenentwicklungen
- Juni 2026: Thermo Fisher Scientific führte das Applied Biosystems MagMAX HMW DNA Kit ein, um die Probenvorbereitung für Long-Read-Sequenzierung zu vereinfachen, mit Kompatibilität für KingFisher Duo Prime, KingFisher Flex und KingFisher Apex Automatisierung. Die Einführung richtet sich an den Bedarf an der Gewinnung hochmolekularer DNA für neu entstehende klinische und Forschungs-Workflows im Long-Read-Bereich und stärkt die Nachfrage nach automatisierten Extraktionsplattformen und zugehörigen Verbrauchsmaterialien.
- April 2025: QIAGEN gab Pläne für drei Probenvorbereitungsgeräte bekannt, QIAmini, QIAsymphony Connect und QIAsprint Connect, die Chargengrößen von 24 bis 192 Proben abdecken. Die Produktlinie betont Gerätekonnektivität und Skalierungsflexibilität, im Einklang mit Laboren, die Protokolle über verteilte Standorte hinweg standardisieren und die Dokumentation für klinische Workflows verschärfen.
- Juni 2024: Thermo Fisher Scientific stellte den KingFisher PlasmidPro Maxi Processor vor, positioniert als vollautomatisches System zur Plasmid-DNA-Aufreinigung im Maxi-Maßstab. Durch die Ausweitung der Automatisierung auf Plasmidpräparationen mit höherer Ausbeute unterstützt es schnellere Durchlaufzeiten für die Zell- und Gentherapieforschung sowie andere plasmidintensive Workflows, die auf konsistente Nukleinsäurereinheit angewiesen sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Produkten, die zur Isolierung, Quantifizierung und Aufreinigung von DNA und RNA aus biologischen Proben sowie zur Überprüfung von Ausbeute und Reinheit vor nachgelagerten Laborarbeiten eingesetzt werden, und deckt klinische Diagnostik-Workflows, Forschungsanwendungen und industrielle Labortests ab.
Ausschlüsse aus dem Umfang: Verbrauchsmaterialien zur Protein- oder Peptidreinigung, eigenständige Sequenziergeräte, PCR-Thermocycler und Servicegebühren sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Säulenbasierte Aufreinigung
- Magnetpartikelbasierte Aufreinigung
- Reagenzbasierte Aufreinigung
- Nach Produkt
- Kits & Reagenzien
- Kits zur Nukleinsäureisolierung und -aufreinigung
- Kits zur Nukleinsäurequantifizierung
- DNA-Quantifizierungskits
- RNA-Quantifizierungskits
- Geräte
- Instrumente zur Nukleinsäureisolierung und -aufreinigung
- Instrumente zur Nukleinsäurequantifizierung
- Spektrophotometer
- Fluorometer
- Weitere Produkte
- Kits & Reagenzien
- Nach Anwendung
- Gesamt-RNA-Isolierung & -Aufreinigung
- mRNA-Isolierung & -Aufreinigung
- microRNA-Isolierung & -Aufreinigung
- Plasmid-DNA-Isolierung & -Aufreinigung
- Genomische DNA-Isolierung & -Aufreinigung
- Blut-DNA-Isolierung & -Aufreinigung
- PCR-Aufreinigung
- Biobanking
- Klinische Forschung
- Forensik
- Arzneimittelentwicklung
- Weitere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Hochschulen
- Pharmazeutische / Biotechnologische Industrie
- Auftragsforschungsorganisationen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research half uns dabei, die Grenzen dessen festzulegen, was erfasst wird, und die erste Nachfragegeschichte über Regionen und Endnutzer hinweg aufzubauen. Wir haben hauptsächlich öffentliche Ausgaben- und Aktivitätssignale im Bereich Life Sciences herangezogen, darunter NIH-Budgets und Förderdatenbanken, OECD-Gesundheits- und F&E-Indikatoren sowie WHO-Gesundheitssysteme und Diagnostikkontext, wo dies relevant war.
Um das Marktmodell auf einem realen Labor-Durchsatz zu verankern, haben wir auch Quellen wie CDC- und FDA-Mitteilungen zu Veränderungen bei Diagnosetests und Laborpraktiken sowie in PubMed indexierte, begutachtete Facharbeiten gesichtet, die Extraktions-Workflows, Durchsatz und gängige Methoden (Spin-Säulen, magnetische Beads und Messansätze) beschreiben. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Produktmix-Angaben, Preisentwicklungen und wesentliche Kapazitätserweiterungen gegenzuprüfen. In einigen Fällen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um die Innovationsintensität zu bestätigen und den Zeitpunkt neuer Plattformeinführungen zu plausibilisieren. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend; weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was Labore tatsächlich für Isolierung, Quantifizierung und Aufreinigung kaufen und wie sich die Beschaffung zwischen manuellen Kits und automatisierten Workflows verschiebt, wenn der Durchsatz steigt. Wir haben mit einer Mischung aus Lieferanten, Distributoren, Laborleitern und beschaffungsnahen Funktionen in den wichtigsten Regionen gesprochen, um Preislogik, Ersatzzyklen und Adoptionsmuster zu validieren, und anschließend Annahmen dort präzisiert, wo der Desk Research Lücken hinterließ.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 14 % | APAC: 43 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 27 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 59 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung wurde nach einer Top-down-Logik aufgebaut, bei der die regionale Nachfrage mit der Laboraktivität und der Workflow-Durchdringung verknüpft und diese Nachfrage anschließend mithilfe von Preis- und Mixannahmen in Produktumsätze übersetzt wurde. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, damit die Gesamtwerte realistisch blieben; dabei wurden stichprobenartige Durchschnittspreis-mal-Volumen-Prüfungen verwendet, die durch Lieferantenangaben und Kanal-Feedback informiert wurden.
Zu den Modelleingaben gehörten Indikatoren wie die Richtung der Forschungsfinanzierung in Genomik und Molekularbiologie, die Intensität diagnostischer Tests in Molekularlabors, die Einführung automatisierter Extraktion in Routineumgebungen sowie der typische Verbrauchsmaterialverbrauch pro Probe für gängige DNA- und RNA-Workflows. Die Preisgestaltung wurde über eine Durchschnittspreis-Leiter abgebildet, die manuelle Kits und Reagenzien von automatisierungsnahen Verbrauchsmaterialien und Quantifizierungswerkzeugen trennt und anschließend für das regionale Kaufverhalten und den Währungszeitpunkt angepasst wird. Wo Bottom-up-Prüfungen eine Nischenanwendung nicht abdecken konnten, wurden Lücken durch konservative Durchdringungsannahmen geschlossen, die mit Interview-Feedback erneut getestet wurden.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit das Wachstum an einige wenige Treiber geknüpft werden konnte, die die Befragten validieren konnten, darunter die Einführung von Automatisierung, das mit Sequenzierung und molekularer Diagnostik verbundene Durchsatzwachstum sowie die erwartete Preisentwicklung für Kits und Reagenzien, wenn sich Workflows standardisieren.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über Nachfrageindikatoren, Preislogik und unabhängige Signale wie die Richtung der Forschungsfinanzierung und gemeldete Verschiebungen bei Labor-Workflows validiert. Wenn eine Region oder ein Produktcluster einen Sprung zeigte, der sich nicht durch einen bekannten Treiber erklären ließ, wurden die Annahmen erneut überprüft und Experten erneut kontaktiert, um zu bestätigen, ob die Veränderung real oder zeitlich bedingt war.
Vor der Freigabe durchläuft das Modell mehrstufige Analysten-Reviews, bei denen Berechnungen, Einheitenkonsistenz und Währungsumrechnungen geprüft werden, gefolgt von Plausibilitätstests gegenüber angrenzenden Laborverbrauchsmaterialien und Werkzeugausgaben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa Stufenänderungen bei Diagnosetests, regulatorische Änderungen oder bedeutende Plattformeinführungen. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit der Kunde die zum jeweiligen Zeitpunkt aktuellste verfügbare Sichtweise erhält.
Marktgröße für Nukleinsäureisolierung, -quantifizierung und -aufreinigung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Nukleinsäureisolierung, -quantifizierung und -aufreinigung stimmen selten perfekt überein, da jeder Herausgeber die Umfangsgrenzen unterschiedlich zieht und anschließend eigene Preis- und Zeitannahmen anwendet. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Instrumente und Plattformen ausgerichtet ist und eine andere näher an der wiederkehrenden Kit- und Reagenziannachfrage bleibt.
Wesentliche Lückentreiber in diesem Markt entstehen in der Regel dadurch, ob Quantifizierungslesegeräte zusammen mit Extraktions- und Aufreinigungsworkflows gezählt werden, wie automatisierte Systeme im Vergleich zu Verbrauchsmaterialien behandelt werden und ob Dienstleistungen in den Produktumsatz eingerechnet werden. Es spielt auch eine Rolle, ob die Prognose von einer aggressiven Erholungssicht nach dem Nachfrageüberhang oder einer eher graduellen Normalisierung ausgeht und ob die Währungsumrechnung einen einzigen Stichtagskurs oder einen gemischten Jahresdurchschnittskurs verwendet, der kurzfristige Bewegungen glättet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,11 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 6,05 Milliarden USD (2025) | Verwendet einen Isolierungs- und Aufreinigungsumfang, der Quantifizierungsgeräte ausschließen kann, und verankert die Zeitreihe ein Jahr früher, was den Ausgangswert verändert, wenn die jüngste Preisentwicklung bedeutsam ist. |
| Branchenpublisher B | 8,50 Milliarden USD (2024) | Geht von einer breiteren Kit-und-Verbrauchsmaterialien-Definition mit einem anderen Basisjahr aus und kann angrenzende Nukleinsäure-Workflow-Artikel einschließen, die nicht streng zum Produktumsatz für Isolierung, Quantifizierung und Aufreinigung gehören. |
Prüfungen wie Aktivitätssignale zur Probenvorbereitung bei der Sequenzierung, Feedback zum Extraktions-Workflow-Mix und typischer Verbrauchsmaterialverbrauch pro Probe sind das, was Mordor Intelligence an den definierten Nachfragepool und das eingeschlossene Produktset bindet. Die verbleibende Streuung spiegelt hauptsächlich Umfangsgrenzen, die Wahl des Basisjahres und die Art und Weise wider, wie die Preisentwicklung in das angegebene Jahr übertragen wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Nukleinsäureisolierung und -aufreinigung?
Der Markt erzielte im Jahr 2026 einen Umsatz von USD 6,11 Milliarden und wird voraussichtlich bis 2031 mit einer CAGR von 9,33 % auf USD 9,55 Milliarden ansteigen.
Welche Technologie führt den Markt für Nukleinsäureisolierung und -aufreinigung an?
Die magnetpartikelbasierte Aufreinigung hielt im Jahr 2025 einen Umsatzanteil von 51,60 % und expandiert am schnellsten aufgrund der Kompatibilität mit der Laborautomatisierung.
Warum wächst die microRNA-Isolierung so schnell?
Die Einführung von Flüssigbiopsien in der Onkologie erfordert eine empfindliche microRNA-Extraktion, was dieses Segment bis 2031 mit einer CAGR von 11,15 % antreibt.
Welche Region wächst am schnellsten?
Für den Asien-Pazifik-Raum wird eine CAGR von 10,12 % prognostiziert, da China, Indien, Japan und Australien ihre Programme zur Präzisionsmedizin ausbauen.
Wie beeinflusst die Automatisierung Kaufentscheidungen?
Robotergestützte Extraktionssysteme reduzieren den manuellen Aufwand und Fehler, was Laboratorien dazu veranlasst, ihre Investitionsausgaben auf Geräte zu verlagern, die magnetpartikelbasierte Kits und softwaregesteuerte Protokolle integrieren.
Was hemmt die breitere Einführung in Schwellenmärkten?
Hohe Investitionskosten und eine begrenzte Laborinfrastruktur verlangsamen den Einsatz, obwohl kosteneffiziente papierbasierte und Raumtemperatur-Protokolle die Hürden senken.
Seite zuletzt aktualisiert am:



