
Marktgröße und Marktanteil intelligente Pillendosen und -flaschen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
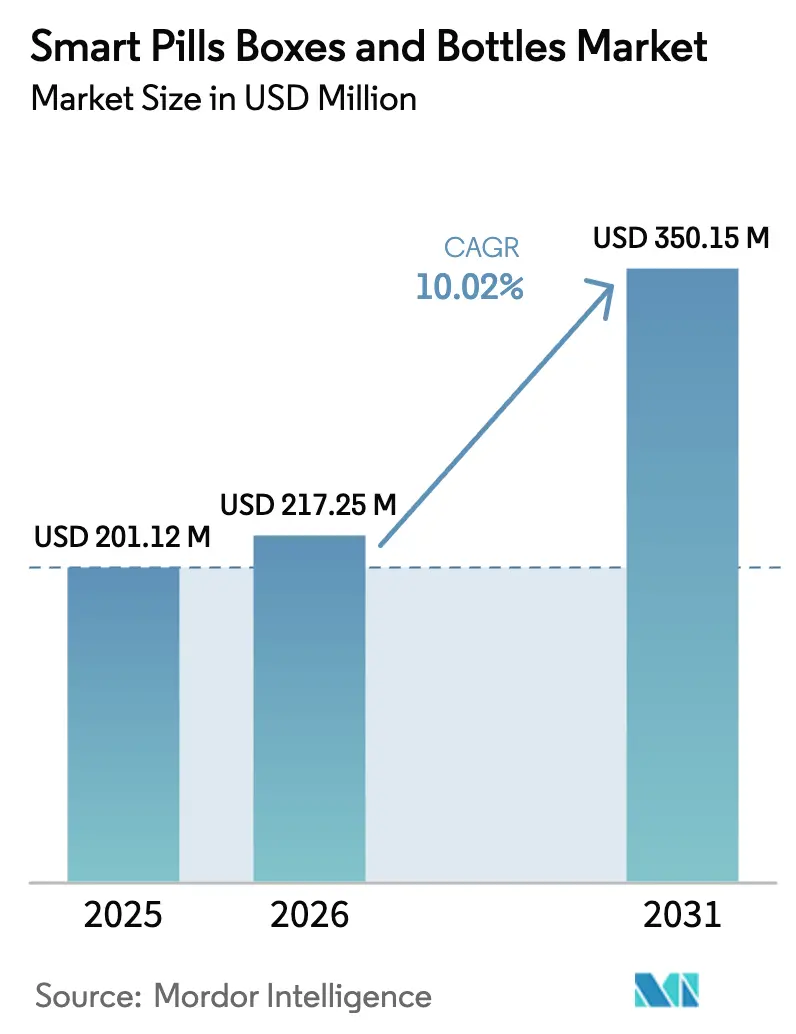
| Marktgröße (2026) | 217.25 Millionen US-Dollar |
| Marktgröße (2031) | 350.15 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 10.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
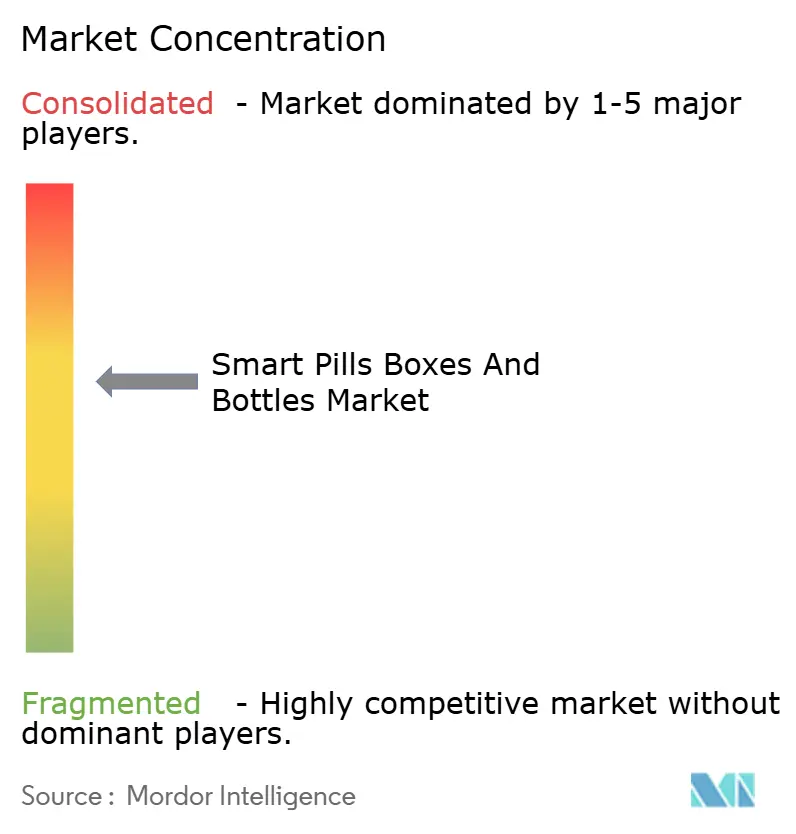
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für intelligente Pillendosen und -flaschen von Mordor Intelligence
Die Marktgröße für intelligente Pillendosen und -flaschen wird voraussichtlich von USD 201,12 Millionen im Jahr 2025 auf USD 217,25 Millionen im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,02 % über den Zeitraum 2026–2031 USD 350,15 Millionen erreichen.
Das nachhaltige Wachstum beruht auf drei strukturellen Verschiebungen: Kostenträger knüpfen die Erstattung nun an Echtzeit-Adhärenzdaten, die Prävalenz chronischer Erkrankungen steigt weiter an, und vernetzte Verpackungen senken die Kosten für die Messung der Compliance bei jeder einzelnen Dosis. Die Gerätelieferungen stiegen, nachdem US-amerikanische Medicare-Advantage-Pläne begonnen hatten, Bluetooth-Pillendosen zu subventionieren, während das deutsche Digitalgesundheitsgesetz von 2025 intelligente Spender in die erstattungsfähigen „digitalen Gesundheitsanwendungen” aufnahm. Sponsoren klinischer Studien beschleunigten ebenfalls die Nachfrage, indem sie mobilfunkfähige Flaschen einführten, die die Einnahme von Prüfpräparaten ohne Smartphones der Patienten verifizieren. Anbieter reagieren mit kostengünstigeren NFC-Blisterpackungen, prädiktiver Analytik zur Erkennung wahrscheinlicher Nicht-Adhärenz und energiesparenden Chips, die den europäischen Elektroschrott-Vorschriften entsprechen. Die Anfälligkeit der Lieferkette hat sich seit 2025 mit der Inbetriebnahme neuer Halbleiterfabriken verringert; das langfristige Wachstum hängt jedoch weiterhin von interoperablen Datenplattformen ab, die die Anforderungen der DSGVO und HIPAA erfüllen.
Wichtigste Erkenntnisse des Berichts
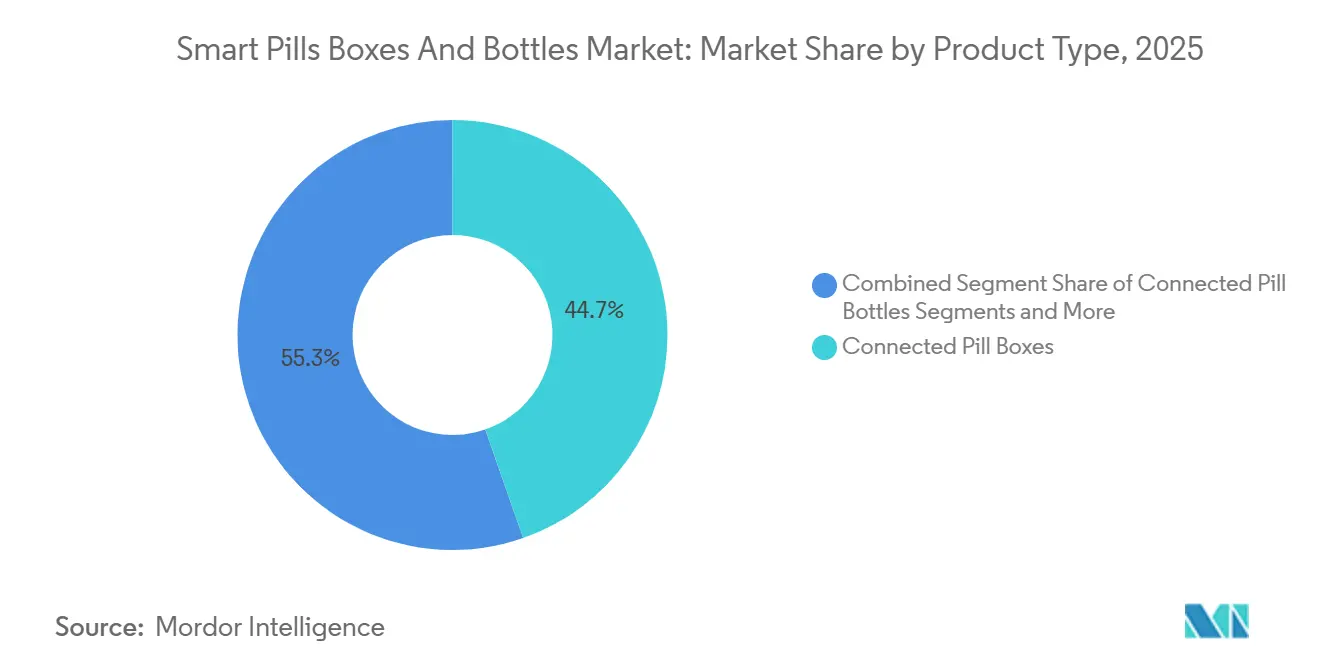
- Nach Produkttyp hielten vernetzte Pillendosen im Jahr 2025 einen Umsatzanteil von 44,67 %; intelligente Blisterpackungen werden voraussichtlich bis 2031 mit einer CAGR von 8,26 % wachsen.
- Nach Konnektivität dominierte Bluetooth Low Energy im Jahr 2025 mit einem Marktanteil von 53,26 % am Markt für intelligente Pillendosen und -flaschen, während Mobilfunk und NB-IoT mit einer prognostizierten CAGR von 7,23 % bis 2031 die höchste Wachstumsrate verzeichneten.
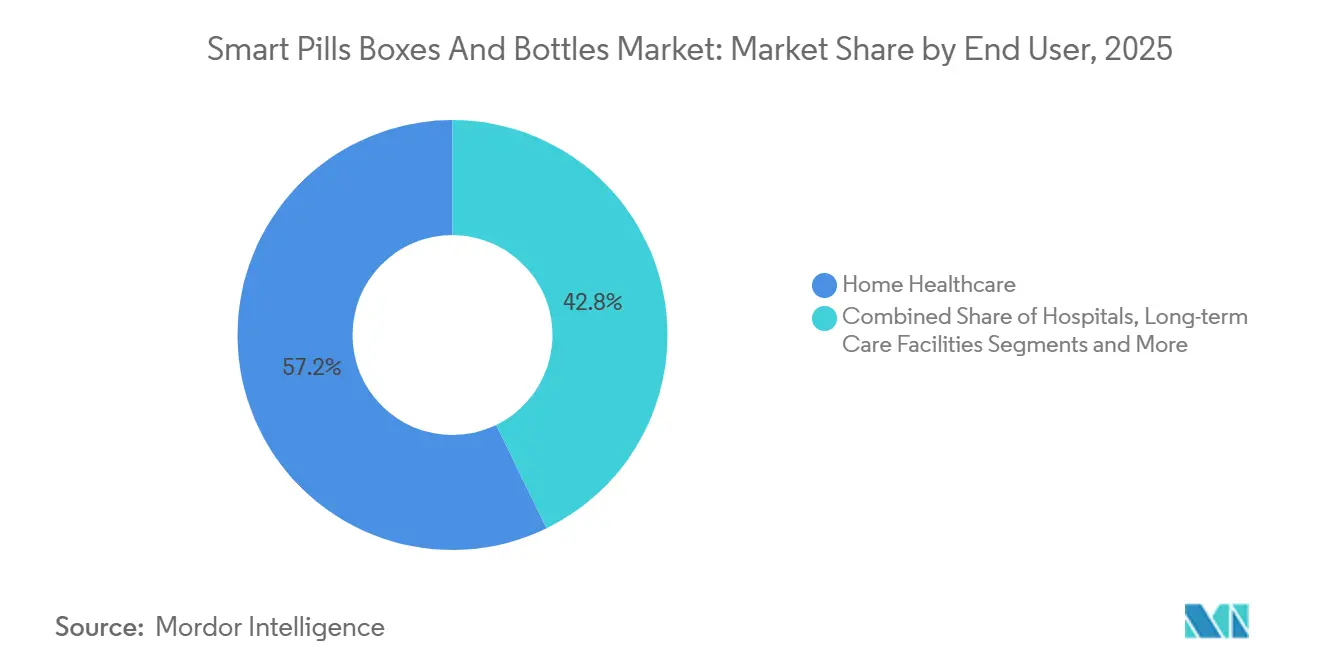
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 57,21 % der Marktgröße für intelligente Pillendosen und -flaschen auf die häusliche Gesundheitsversorgung, und Sponsoren klinischer Studien verzeichnen eine CAGR von 8,66 % bis 2031.
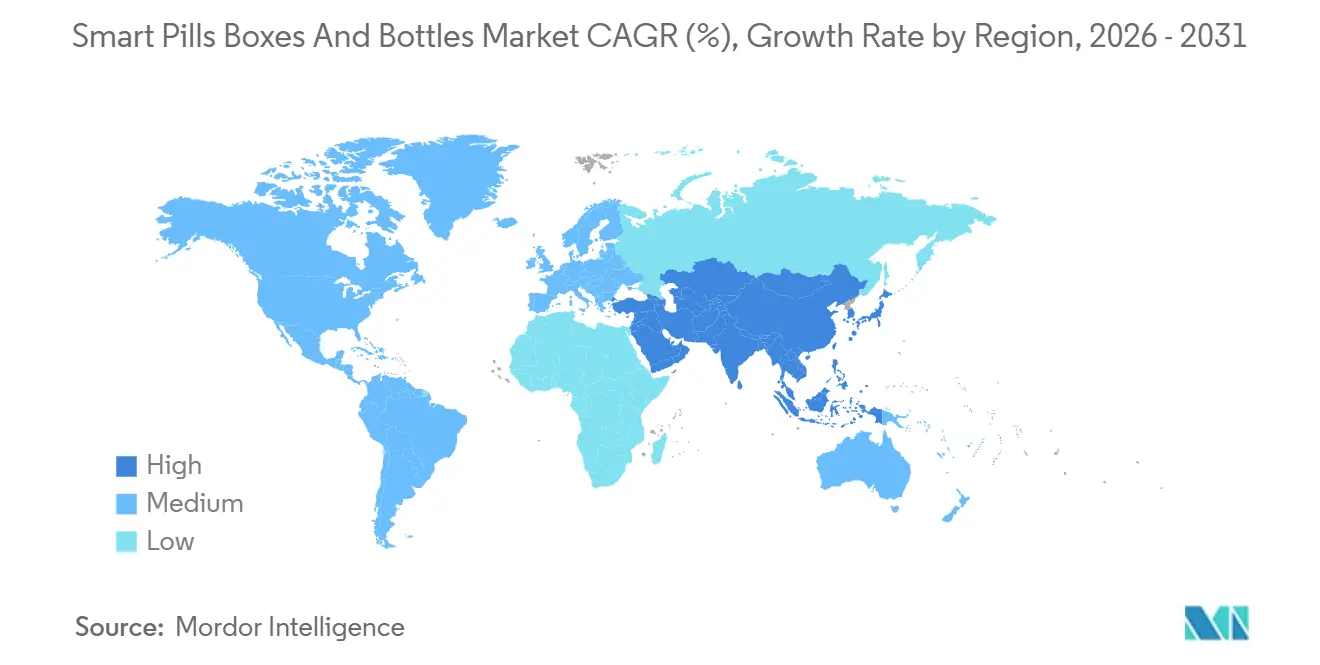
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 36,52 %; der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 6,34 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Anstieg der Prävalenz chronischer Erkrankungen und der Polypharmazie | +2.1% | Global, mit höchster Intensität in Nordamerika, Europa und dem einkommensstarken asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Druck der Kostenträger auf erstattungsgebundene Medikamenten-Adhärenz | +1.8% | Nordamerika und Westeuropa, frühe Pilotprojekte in Australien | Mittelfristig (2–4 Jahre) |
| Integration intelligenter Verpackungen in Ökosysteme digitaler Therapeutika | +1.5% | Nordamerika und EU, mit sich öffnenden regulatorischen Wegen in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung in einkommensstarken asiatischen Ländern treibt die Nutzung von Heimpflegetechnologie an | +1.3% | Japan, Südkorea, Singapur, städtisches China | Langfristig (≥ 4 Jahre) |
| Intelligente Blister-Nachfüllprogramme von E-Apotheken | +1.2% | Nordamerika, Vereinigtes Königreich, Deutschland, aufkommend in Indien und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Entstehung von „Rückverfolgung als Dienstleistung” für klinische Studien | +1.1% | Global, angeführt von den Vereinigten Staaten, der EU und Auftragsforschungszentren in Osteuropa und Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Anstieg der Prävalenz chronischer Erkrankungen und der Polypharmazie
Nicht übertragbare Krankheiten sind mittlerweile für 74 % der weltweiten Todesfälle verantwortlich, und 40 % der Erwachsenen über 65 Jahren in einkommensstarken Ländern nehmen täglich fünf oder mehr Medikamente ein.[1]Weltgesundheitsorganisation, „Merkblatt zu nicht übertragbaren Krankheiten”, WHO, who.int Jedes zusätzliche Medikament erhöht das Risiko einer vergessenen Dosis um 12 %, eine Lücke, die vernetzte Pillendosen durch zeitgestempelte Erinnerungen schließen, die während Telemedizin-Besuchen überprüft werden.[2]Europäische Arzneimittel-Agentur, „EMA-Regulierungswissenschaft bis 2025 – Strategische Reflexion”, EMA, ema.europa.eu US-amerikanische Kostenträger geben jährlich USD 300 Milliarden für vermeidbare Krankenhausaufenthalte aus, die auf Nicht-Adhärenz zurückzuführen sind, weshalb Medicare-Advantage-Pläne Geräte für Hochrisikopatienten subventionieren. Onkologische Therapieregimes mit engen therapeutischen Fenstern verstärken den Bedarf an Echtzeit-Dosierungsprotokollen. Diese Kräfte halten den Markt für intelligente Pillendosen und -flaschen auf einem dauerhaften Aufwärtspfad.
Druck der Kostenträger auf erstattungsgebundene Medikamenten-Adhärenz
Die US-amerikanische CMS-Regel von 2024 erlaubt es Part-D-Plänen, digitale Adhärenz-Endpunkte zu berücksichtigen, und einige europäische Versicherer bieten nun Prämienrabatte von 5 %–10 % für Mitglieder an, die zertifizierte Gerätedaten teilen. Spezialmedikamente mit einem Preis von über USD 50.000 pro Patient erzielen höhere Nettoumsätze, wenn die Adhärenz 80 % übersteigt, weshalb Hersteller intelligente Flaschen bündeln, um Formulierungsangebote zu stärken. Ein Pilotprojekt von Philips zeigte eine Adhärenz von 87 % mit vernetzten Flaschen gegenüber 62 % bei Standardverpackungen, was die Argumente der Kostenträger für den Return on Investment stützt. Die EMA-Entwurfsrichtlinie von 2025 erlaubt Daten von intelligenten Geräten als sekundäre Endpunkte in Studien nach der Markteinführung.[3]Lisa Rosenbaum und William H. Shrank, „Unsere Medizin nehmen – Verbesserung der Adhärenz im Zeitalter der Rechenschaftspflicht”, New England Journal of Medicine, nejm.org
Integration intelligenter Verpackungen in Ökosysteme digitaler Therapeutika
Die FDA hat 2024 37 softwarebasierte Therapeutika zugelassen, von denen viele einen hardwarebasierten Nachweis der Medikamenteneinnahme erfordern. Das BfArM in Deutschland erstattete 2025 12 digitale Gesundheits-Apps, von denen vier mit Pillenspendern gebündelt waren. Novartis und Roche gingen jeweils Partnerschaften mit Anbietern vernetzter Geräte für orale Onkologie-Portfolios ein, was darauf hindeutet, dass intelligente Verpackungen innerhalb umfassenderer digitaler Gesundheitsangebote zur Pflicht werden.
Alternde Bevölkerung in einkommensstarken asiatischen Ländern treibt die Nutzung von Heimpflegetechnologie an
Japan subventioniert intelligente Spender für Einwohner über 75 Jahre und betrifft damit 8 Millionen potenzielle Nutzer. Südkorea stellte KRW 140 Milliarden bereit, um bis 2027 vernetzte Gesundheitsgeräte in 500.000 Haushalten einzusetzen. Chinas Provinzversicherer erstatten Pillendosen für Patienten mit chronischen Erkrankungen, während Pilotprojekte in Singapur medikamentenbezogene Notaufnahmebesuche um 34 % reduzierten. Diese Programme zielen darauf ab, kostspielige Krankenhausaufenthalte zu vermeiden, und werden die Nachfrage intensivieren, da die Kohorte der über 75-Jährigen zwischen 2025 und 2035 um 40 % wächst.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für die Einhaltung des Datenschutzes (DSGVO/HIPAA) | -0.9% | EU und Nordamerika, mit Ausstrahlungseffekten auf Länder, die ähnliche Rahmenbedingungen übernehmen | Mittelfristig (2–4 Jahre) |
| Niedrige Margen im Einzelhandelsapothekenkanal | -0.7% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Akkulaufzeit und Elektroschrott | -0.6% | Global, mit der höchsten regulatorischen Kontrolle in der EU gemäß der WEEE-Richtlinie | Langfristig (≥ 4 Jahre) |
| IC-Engpässe verzögern die Versorgung mit IoT-Komponenten | -0.5% | Global, mit den schwerwiegendsten Auswirkungen in den Jahren 2024–2025, Entspannung bis 2027 | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für die Einhaltung des Datenschutzes gemäß DSGVO und HIPAA
Unternehmen im Bereich der digitalen Gesundheit geben jährlich etwa USD 520.000 für Audits, Datenschutzbeauftragte und Versicherungen gegen Datenschutzverletzungen aus – ein Fixkostenblock, der Startups belastet. EU-Regulierungsbehörden verhängten 2025 Bußgelder in Höhe von EUR 1,2 Milliarden im gesamten Gesundheitstechnologiesektor. Anbieter müssen parallele Systeme für FDA's MyStudies und Europas Gesundheitsdatenraum pflegen, was die Einführung in mehreren Regionen verlangsamt.
Niedrige Margen im Einzelhandelsapothekenkanal
Unabhängige US-amerikanische Apotheken erzielen einen Nettogewinn von 2 %–4 %, sodass sie USD 40–60 pro Gerät berechnen müssten, um die Gewinnschwelle zu erreichen, was die typische Zahlungsbereitschaft übersteigt. Kettenpilotprojekte beschränken sich weiterhin auf hochwertige chronisch kranke Patienten, die weniger als 5 % des Rezeptvolumens ausmachen. Deutschland erlaubt eine monatliche Abrechnung von EUR 15 für digitale Adhärenzberatung, aber die Akzeptanz durch die Kostenträger ist gering, was das Kanalwachstum begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Blisterpackungen gewinnen durch E-Apotheken-Dynamik an FahrtVernetzte Pillendosen generierten 44,67 % des Umsatzes im Jahr 2025, doch intelligente Blisterpackungen werden voraussichtlich mit einer CAGR von 8,26 % wachsen, da E-Apotheken-Abonnements skalieren. Vorgefüllte Packungen mit eingebetteten NFC-Tags reduzieren den Aufwand für Patienten und ermöglichen es Apotheken, fünf Tage vor der Erschöpfung automatische Nachfüllungen auszulösen. Der Preis für intelligente Blisterpackungen von EUR 3–5 pro Einheit unterbietet die wiederverwendbare Pillendose für USD 40–80 und ermöglicht von Kostenträgern subventionierte Einführungen. Automatische Spender bedienen Langzeitpflegeeinrichtungen mit Karussellrotation, die Doppeldosierungen verhindert. Im Jahr 2024 schlug die FDA in einem Entwurf eine neue Klassifizierung als „Medikamenten-Adhärenzsystem” vor, die voraussichtlich die 510(k)-Zeitpläne verkürzen und integrierte Blister-Lösungen begünstigen wird. Europas MDR erfordert nun Ergebnisnachweise, sodass Anbieter mit realen Adhärenzdaten einen Vorsprung gewinnen. Der Markt für intelligente Pillendosen und -flaschen wird sich daher in Richtung Einweg-Vorformate verlagern, da E-Apotheken expandieren.


Nach Konnektivitätstechnologie:
Mobilfunk gewinnt in dezentralisierten Studien an BodenBluetooth Low Energy hielt 2025 einen Anteil von 53,26 %, dank geringem Stromverbrauch und nativer Smartphone-Kopplung, doch seine Abhängigkeit von Patientengeräten hinterlässt Datenlücken. Mobilfunk- und NB-IoT-Module, die voraussichtlich jährlich um 7,23 % wachsen werden, übertragen Dosierungsprotokolle direkt in die Cloud und erfüllen die Anforderungen von Studiensponsoren, die ununterbrochene Daten benötigen. Die GSMA meldete, dass NB-IoT-Module im Jahr 2025 unter USD 5 fielen, was die Kosten-Nutzen-Abwägung zugunsten eingebetteter SIM-Designs verschob. Wi-Fi-Spender versorgen häusliche Pflegeagenturen, die Breitband-Hubs installieren, während NFC-Blisterpackungen die niedrigsten Tag-Kosten bieten, aber eine aktive Patientenerfassung erfordern. Die FDA-Leitlinie für dezentralisierte Studien empfiehlt Mobilfunkgeräte als bevorzugte Echtzeit-Erfassungsmethode, sodass sich der Konnektivitätsmix aufteilen wird: BLE bleibt im Verbrauchereinzelhandel dominant, während Mobilfunk institutionelle Einsätze gewinnt.
Nach Endnutzer:
Sponsoren klinischer Studien treiben die schnellste Akzeptanz voranDie häusliche Gesundheitsversorgung macht 57,21 % der Nachfrage aus, da Agenturen höhere Medicare-Bewertungen und eine geringere Pflegebelastung anstreben. Krankenhäuser setzen Geräte in Entlassungspaketen ein, um Wiederaufnahmen während der vulnerablen Übergangsphase zu reduzieren. Langzeitpflegeeinrichtungen verlassen sich auf automatische Spender zur Einhaltung regulatorischer Anforderungen. Sponsoren klinischer Studien, obwohl kleiner im Volumen, werden voraussichtlich mit einer CAGR von 8,66 % wachsen, angetrieben durch Fernstudien, die objektive Adhärenzprotokolle benötigen. NIH-Daten zeigen, dass 34 % der Studien im Jahr 2025 Fernüberwachung umfassen, und vernetzte Geräte erhöhen die auswertbaren Patientenraten auf 91 %. Sponsoren verbuchen Kosten pro Patient als Studienkosten, sodass die Akzeptanz weniger preissensitiv ist als in Verbraucherkanälen.
Nach Vertriebskanal:
Online-Apotheken gestalten Erfüllungsmodelle neuEinzelhandelsapotheken hielten 2025 einen Anteil von 39,63 %, stehen jedoch unter Margendruck und unklaren Erstattungsregelungen. Online-Apotheken werden voraussichtlich jährlich um 7,89 % wachsen, indem sie intelligente Blister-Abonnements für USD 15 pro Monat bündeln, was die Kundenbindung und den Lebenszeitwert steigert. Krankenhausapotheken konzentrieren sich auf Entlassungs- und Spezialmedikamentenprogramme, während Direktabonnements für Verbraucher technikaffine Patienten ansprechen, die bereit sind, für Komfort zu zahlen. Die DEA-Richtlinie erlaubt nun Schedule-II-Medikamente in manipulationssicheren vernetzten Packungen, was den Verschreibungsumfang um etwa 15 % erweitert. Europa erwägt einen einheitlichen E-Apotheken-Rahmen, der grenzüberschreitende Skalierung ermöglichen könnte.
Geografische Analyse
Nordamerikanischer Markt für intelligente Pillendosen und -flaschen
Nordamerika erzielte 36,52 % des Umsatzes im Jahr 2025, angetrieben durch Medicare-Subventionen und den klaren 510(k)-Zulassungsweg der FDA. Rund 4,2 Millionen Medicare-Advantage-Mitglieder nutzten bis Mitte 2025 vernetzte Geräte. Das Ontario-Pilotprojekt in Kanada deutet auf eine breitere provinzweite Einführung hin, während mexikanische Privatversicherer intelligente Boxen als Differenzierungsmerkmal anbieten. Eine hohe Smartphone-Durchdringung und eine ausgereifte E-Apotheken-Infrastruktur beschleunigen das Wachstum zusätzlich.
APAC-Markt für intelligente Pillendosen und -flaschen
Für den asiatisch-pazifischen Raum wird eine CAGR von 6,34 % prognostiziert – die stärkste regionale Wachstumsrate. Japan subventioniert Geräte für Patienten, die fünf oder mehr Medikamente einnehmen, Südkoreas Silver-Tech-Programm stellt bis 2027 500.000 Einheiten bereit, und chinesische Provinzprogramme erstatten Pillendosen für chronische Erkrankungen. Das australische Pharmaceutical Benefits Scheme übernimmt bis zu 100 AUD pro Patient und Jahr für digitale Adhärenzunterstützung und fördert so die Nutzung durch Allgemeinmediziner. Indien und Südostasien befinden sich noch in einem frühen Stadium, zeigen jedoch in städtischen Privatkliniken zunehmende Dynamik.
EMEA- und südamerikanischer Markt für intelligente Pillendosen und -flaschen
Die deutschen gesetzlichen Krankenversicherungen erstatten Geräte für chronisch kranke Patienten, die Adhärenzschwellenwerte erfüllen, Frankreich hat drei vernetzte Geräte für die Onkologie und Antikoagulation zugelassen, und das Vereinigte Königreich konnte medikamentenbezogene Krankenhauseinweisungen während NHS-Pilotprojekten um 19 % reduzieren. Süd- und Osteuropa hinken hinterher, doch das Diabetiker-Pilotprojekt in Katalonien signalisiert Aufwärtsdynamik. Der Nahe Osten, Afrika und Südamerika zusammen machen weniger als 10 % des Umsatzes aus, wobei Brasilien und Südafrika regionale Pilotprojekte anführen.

Regulatorisches Umfeld
In den Vereinigten Staaten fallen intelligente Tablettenboxen, vernetzte Flaschen und automatisierte Spender in der Regel unter die FDA-Geräterichtlinien für Medikamentenmanagementsysteme, mit Klasse-II-Zulassungswegen für Medikamentenmanagementfunktionen mit höherem Risiko (21 CFR 880.6315), die eine 510(k)-Freigabe erfordern. Bestimmte Medikamentenerinnerungen und Feststoffmedikamentenspender werden gemäß 21 CFR 890.5050 (einschließlich Produktcodes wie NXQ und NXB) eingeordnet und sind im Allgemeinen von der Vermarktungsanzeige befreit, wobei die Betriebsregistrierung und allgemeine Kontrollen jedoch weiterhin gelten. Diese Aufteilung prägt, wie Anbieter ihre Aussagen formulieren (Erinnerung versus Medikamentenmanagement), wie sie Dokumentationen strukturieren und Qualitätssysteme aufbauen, insbesondere wenn Geräte in klinischen Programmen eingesetzt werden, die überprüfbare Adhärenzdaten benötigen.
In allen wichtigen Regionen hängt der Marktzugang zudem stark von der Datenverwaltung ab. Adhärenzprotokolle werden als Gesundheitsdaten behandelt und müssen den Betriebsmodellen von HIPAA und der DSGVO entsprechen. Der Berichtsumfang überschneidet sich auch mit den Vorschriften zur Elektroschrott-Compliance für batteriebetriebene vernetzte Verpackungen, was Anbieter dazu ermutigt, stromsparende Konnektivität und wartungsfreundliche Batteriedesigns zu priorisieren, um das Lebenszyklusrisiko in regulierten Gesundheitsanwendungen zu verringern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Elektronik- und Sensorkomponenten, einschließlich BLE-, Mobilfunk-/NB-IoT-Modulen, NFC-Tags und Batterien. Kunststoff- und Verpackungslieferanten versorgen Auftragsfertiger, die Tablettenboxen, Flaschen, Spender und intelligente Blisterformate montieren. Vorgelagerte Designentscheidungen folgen der regulatorischen Einstufung und den Konnektivitätskostenkurven und bestimmen den nachgelagerten Servicebedarf wie Geräteinbetriebnahme, Kalibrierung und Cybersicherheitshärtung für Gesundheitseinrichtungen.
In der mittleren Schicht stellen Anbieter Firmware, Begleit-Apps, Cloud-Analysen und Integrationstools bereit, die Adhärenzereignisse mit Apothekensystemen und zunehmend mit Anbieter-Workflows und EHR-Umgebungen verknüpfen. Der nachgelagerte Wert wird über Vertriebspartner und Versorgungskanäle erfasst, einschließlich Einzelhandels- und Online-Apotheken, Entlassungsprogrammen von Krankenhäusern, Langzeitpflegeapotheken und Sponsoren klinischer Studien. Die Umsätze sind oft wiederkehrend und konzentrieren sich auf Überwachungsabonnements, Patientenunterstützungsdienste und Datenschnittstellen, die Kostenträgern, Leistungserbringern und Sponsoren helfen, Adhärenzmetriken im großen Maßstab operativ umzusetzen.
Wettbewerbslandschaft
Der Markt für intelligente Pillendosen und -flaschen ist mäßig fragmentiert. BD und Philips nutzen globale Krankenhausbeziehungen und regulatorisches Fachwissen, während Hero Health, AdhereTech und Pillsy auf Benutzererfahrung und Abonnementmodelle setzen. Baxter integriert vernetzte Flaschen in seinen DoseEdge-Workflow und erweitert die Adhärenzverfolgung von stationären auf ambulante Einstellungen. Philips patentierte 2024 eine Plattform zur Aggregation mehrerer Geräte, um die Nachfrage der Kostenträger nach einheitlichen Dashboards zu erfüllen. Partnerschaften mit Auftragsforschungsorganisationen ermöglichen es kleineren Unternehmen, Hardware und Analytik für dezentralisierte Studien zu bündeln. Prädiktive Analytik, die Nicht-Adhärenz vorhersagt, bevor sie eintritt, differenziert nun die führenden Anbieter, da große Datensätze und KI-Talente die Eintrittsbarrieren erhöhen.
Marktführer im Bereich intelligente Pillendosen und -flaschen
Koninklijke Philips N.V.
MedMinder Systems
AdhereTech Inc.
Spencer Health Solutions
Hero Health Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für intelligente Pillendosen und -flaschen
- AdhereTech Inc.
- Amiko Digital Health
- Baxter’s DoseEdge Pharmacy Workflow
- Beckton Dickinson
- CareOS Health, Inc.
- Dose Health LLC
- E-pill, LLC
- Hero Health Inc.
- iRxReminder LLC
- Koninklijke Philips
- MedAdvisor Ltd.
- Medisafe Ltd.
- MedMinder Systems Inc.
- Omnicell
- Pillsy
- Popit Ltd.
- Shenzhen Kangwei Smart Pharm Tech
- SMRxT, Inc.
- Spencer Health Solutions
Lesen Sie die Analyse der intelligente Pillendosen und -flaschen-Unternehmen

Marktchancen und Zukunftsaussichten
Ein Bereich mit ungenutztem Potenzial ist die tiefere Interoperabilität mit klinischen Workflows, bei der sich Adhärenzereignisse über patientenorientierte Erinnerungen hinaus auf anbieterorientierte Entscheidungsunterstützung erstrecken. Initiativen wie die Zusammenarbeit von Philips mit Epic verdeutlichen, wie Signale vernetzter Geräte in routinemäßige Versorgungstools eingebracht werden können, was Raum für Anbieter schafft, die validierte Datenströme, konfigurierbare Warnmeldungen und Prüfpfade anbieten, die sowohl die klinische Dokumentation als auch das Berichtswesen für Kostenträger unterstützen.
Institutionelle Kanäle bieten zudem einen kurzfristigen Expansionsweg, da sie Geräte an Dienstleistungen und etablierte Medikamentenprogramme koppeln können, anstatt sich auf Selbstzahler-Verbraucherkäufe zu verlassen. Die Partnerschaft zwischen Spencer Health Solutions und PharMerica zeigt, wie Netzwerke von Langzeitpflegeapotheken als skalierte Vertriebs- und Implementierungspartner für intelligente Spender fungieren können. Parallel dazu unterstützen klinische Studienprogramme, die vernetzte Verpackungen zur objektiven Dosierungsüberprüfung einsetzen, weiterhin die Nachfrage nach mobilfunkfähigen Geräten und der Plattformanalytik, die für dezentrale Überwachung und Protokoll-Compliance verwendet wird.
Recent Industry Developments in Markt für intelligente Pillendosen und -flaschen
- Februar 2026: iZafe Group AB unterzeichnete eine Absichtserklärung mit JDM Innovation GmbH zur Integration des Medikamentenroboters Dosell mit der Ausgabelösung Smila in eine gemeinsame digitale Plattform für den europäischen Markt. Die Integration schafft eine Interoperabilitätsplattform für das europäische Smart-Dispensing-Ökosystem. Die Zusammenarbeit etabliert eine einheitliche Plattform für europäische Einsätze und die Interoperabilität mit Kostenträgern im Bereich intelligenter Medikamentenausgabe.
- September 2025: PillSafe eröffnete eine SAFE-Investitionsrunde vor seinem kommerziellen Start im Jahr 2026. Die Finanzierung soll die Kommerzialisierung der sicheren intelligenten Rezeptzustellung beschleunigen. Unterstützt den Markteintritt und die Skalierung sicherer Ausgabelösungen im Jahr 2026.
- August 2025: Pill Connect ging eine strategische Partnerschaft mit der AARDEX Group ein, um die vernetzten Kapselspender von Pill Connect mit der AARDEX MEMS Mobile App für eine klinische Studie der Phase 2A zu integrieren. Integration der Adhärenzüberwachung in klinischen Studien mit der MEMS-Plattform. Stärkt die datengestützte Adhärenz in dezentralen Studien und erweitert Partnerschaften im Pharma-Ökosystem.


Markt für intelligente Pillendosen und -flaschen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst vernetzte Formate zur Aufbewahrung und Ausgabe von Medikamenten, die Nutzern helfen, Dosierungspläne einzuhalten, und die Adhärenzinformationen über digitale Konnektivität aufzeichnen, erinnern und weitergeben können.
Ausschlüsse des Anwendungsbereichs: Wir schließen standardmäßige, nicht vernetzte Tablettenorganizer und einfache Verpackungen aus, die keine Sensor-, Konnektivitäts- oder Adhärenzverfolgungsfunktionen aufweisen.
Übersicht der Segmentierung
- Nach Produkttyp
- Vernetzte Pillendosen
- Vernetzte Pillenflaschen
- Automatische Pillenspender
- Intelligente Blisterpackungen
- Nach Konnektivitätstechnologie
- Bluetooth Low Energy (BLE)
- Wi-Fi
- Mobilfunk / NB-IoT
- Nahfeldkommunikation (NFC)
- Nach Vertriebskanal
- Einzelhandelsapotheken
- Online-Apotheken
- Krankenhaus- und Klinikpotheken
- Direktabonnements für Verbraucher
- Nach Endnutzer
- Häusliche Gesundheitsversorgung
- Krankenhäuser
- Langzeitpflegeeinrichtungen
- Sponsoren klinischer Studien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung dessen, was als intelligente Tablettenbox oder -flasche gilt, und wo diese verwendet wird, was das Modell an die reale Akzeptanz koppelt. Wir beziehen uns auf öffentliche Gesundheits- und Alterungstrenddaten, wie die des US CDC, der Weltgesundheitsorganisation, der Bevölkerungsstatistiken der Vereinten Nationen und der Gesundheitsindikatoren der OECD, um Umfang und Wachstum des Bedarfs an Medikamentenadhärenz zu verstehen.
Um den technologischen und regulatorischen Kontext zu untermauern, überprüfen wir auch Quellen wie die Gerätedatenbanken und Leitlinien der US FDA, Patentdatenbanken für vernetzte Verpackungen und Adhärenzgeräte sowie Verbands- und Normungsseiten, die für Medizingeräte und Verpackungen relevant sind. Geschäftsberichte, Investorenpräsentationen, Notizen zu Ergebniskonferenzen und glaubwürdige Presseberichterstattung werden dann verwendet, um Produkteinführungen, geografische Expansion und Kanalfokus einzuordnen. Ausgewählte kostenpflichtige Abonnements werden nur für Unternehmensfinanzen und Nachrichtenscreening, Patentrecherchen und sendungsbezogene Handelsprüfungen verwendet, sofern anwendbar. Diese Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden für die Datenerhebung, Validierung und Klärung von Annahmen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf zu bestätigen, was tatsächlich gekauft und verwendet wird, und wie sich die Preise je nach Konnektivität, Kanal und Versorgungsumgebung ändern. Wir sprechen mit Interessengruppen aus dem Geräte- und Verpackungsbereich, Teilnehmern aus Apotheken und Vertrieb sowie Leistungserbringern in allen wichtigen Regionen, damit die Akzeptanzkurve und die Logik des durchschnittlichen Verkaufspreises überprüft und bei Bedarf angepasst werden können.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 16 % | APAC: 49 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 30 % | EMEA: 31 % |
| Kleinere Akteure: 16 % | Manager: 54 % | Amerika: 20 % |
Marktdimensionierung & Prognose
Das Kernmodell basiert auf einem Top-Down-Nachfragepool, der aus Annahmen zur Akzeptanz in Versorgungsumgebungen und zur Geräte-Penetration für vernetzte Tablettenboxen, vernetzte Tablettenflaschen, automatische Spender und intelligente Blisterpackungen rekonstruiert und dann mittels durchschnittlicher Verkaufspreise in Umsätze umgerechnet wird. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, wie beispielsweise stichprobenbasierte ASP-nach-Funktion-Prüfungen, Kanalaufschläge und Lieferanten- und Vertriebsaggregationen für eine begrenzte Anzahl von Ländern, die dann sorgfältig skaliert werden.
Die Eingaben werden praxisnah gehalten und an das Marktverhalten gekoppelt, einschließlich des Anteils der Patienten mit Mehrfachmedikamentenschemata, des Wachstums der alternden Bevölkerung, der Akzeptanz häuslicher Gesundheitsversorgung, der Nachfüllfrequenzmuster, die die Austauschzyklen beeinflussen, und der Verschiebung des Mixes zwischen Konnektivitätstypen (Bluetooth, Wi-Fi, Mobilfunk, NFC), die die Preisgestaltung verändert. Wenn Abdeckungslücken bestehen, beispielsweise in kleineren Ländern mit begrenzten öffentlichen Versand- oder Verkaufssignalen, leiten wir Werte anhand von Vergleichsländern mit ähnlicher Akzeptanz und Einkommensproxys ab und überprüfen sie dann erneut mit Interviewrückmeldungen.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Trendglättung kurzer Zeitreihen unterstützt werden, da die Akzeptanz durch Erstattungsverhalten, Anbieter-Workflows und die Integrationsgeschwindigkeit der Geräte beeinflusst wird. Die Zukunftsperspektive orientiert sich an erwarteten Penetrationsänderungen, dem Kanalmix (Einzelhandelsapotheke, Online, Krankenhaus- und Klinikapotheke sowie Direktabonnement) und einer realistischen ASP-Entwicklung, anstatt ein einheitliches Preiswachstum anzunehmen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen, einschließlich regionaler Wachstumsmuster, implizierter Stückzahlen aus Preis- und Umsatzaufteilungen, und ob die Ergebnisse mit bekannten Akzeptanzbeschränkungen in Krankenhäusern, Langzeitpflege und häuslichen Umgebungen übereinstimmen. Etwaige starke Sprünge werden überprüft, und Annahmen werden überarbeitet, wenn sie nicht mit Interviewrückmeldungen oder beobachtbaren Einführungen und Beschaffungsaktivitäten übereinstimmen.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Überprüfung, bei der Berechnungen, Umrechnungen und Länderaggregationen erneut überprüft werden, gefolgt von einer abschließenden Logikprüfung der Treiber und Einschränkungen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse auftreten, wie größere regulatorische Änderungen, neue Konnektivitätsanforderungen oder bemerkenswerte Verschiebungen in der Versorgungserbringung. Unmittelbar vor der Lieferung führt ein Analyst eine erneute Prüfung durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für intelligente Tablettenboxen und -flaschen mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für intelligente Tablettenboxen und -flaschen stimmen selten überein, da die Produktgrenze zwischen den Quellen nicht einheitlich ist und derselbe Umsatz an unterschiedlichen Punkten der Kette gezählt werden kann. Unterschiede treten auch auf, wenn einige Studien breitere Medikamentenmanagementgeräte oder angrenzende vernetzte Verpackungen einbeziehen, die nicht für die Medikamentenaufbewahrung und -ausgabe verwendet werden.
Versand- und Kanalsignale sowie Gegenprüfungen aus Interviews zu Austauschzyklen und Preisgestaltung nach Konnektivität sind die Belege, die Mordor Intelligence an einen definierten Umsatzpool koppeln, der intelligente Tablettenboxen, intelligente Tablettenflaschen, automatische Spender und intelligente Blisterpackungen widerspiegelt, die über Apotheken- und Direktkanäle verkauft werden.
Vergleich mit Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 201,12 Mio. USD (2025) | |
| Branchenverlag A | 160,20 Mio. USD (2023) | Verwendet ein früheres Basisjahr und einen anderen Zeitraum, und der Wert kann sich verschieben, wenn Inflation und Währungszeitpunkt nicht auf ein einheitliches Basisjahr über alle Regionen hinweg normalisiert werden. |
| Branchenverlag B | 195,00 Mio. USD (2025) | Betont häufig Verbrauchernutzungsumgebungen und gleicht möglicherweise die Abrechnung von Apotheken-, Krankenhaus- und Direktabonnementkanälen nicht vollständig ab, was Teile des Umsatzflusses unter- oder doppelt erfassen kann. |
Die Bandbreite der Werte erklärt sich hauptsächlich dadurch, was als intelligentes Adhärenzprodukt eingeschlossen wird, und dadurch, wie Kanalumsätze über Regionen und Jahre hinweg behandelt werden. Indem der Anwendungsbereich eng auf vernetzte Boxen, Flaschen, Spender und intelligente Blisterpackungen begrenzt wird und Preis- und Akzeptanzannahmen durch wiederholbare Prüfungen validiert werden, bleibt die resultierende Schätzung leicht nachvollziehbar und aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für intelligente Pillendosen und -flaschen?
Der Markt wird im Jahr 2026 auf USD 217,25 Millionen geschätzt und soll bis 2031 USD 350,15 Millionen erreichen.
Welcher Produkttyp wächst am schnellsten?
Intelligente Blisterpackungen sind das am schnellsten wachsende Produkt und expandieren bis 2031 mit einer CAGR von 8,26 %.
Warum setzen Sponsoren klinischer Studien auf vernetzte Pillenflaschen?
Mobilfunkfähige Flaschen liefern Echtzeit-Adhärenzdaten, die Protokollabweichungen reduzieren und regulatorische Einreichungen stärken.
Wie verhält sich Bluetooth im Vergleich zur Mobilfunkkonnektivität bei diesen Geräten?
Bluetooth dominiert den Verbraucherbereich aufgrund geringer Kosten und Smartphone-Kopplung, während Mobilfunkkonnektivität institutionelle Einsätze gewinnt, die unabhängige Cloud-Uploads benötigen.
Welche Region zeigt das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum führt beim Wachstum mit einer prognostizierten CAGR von 6,34 % bis 2031, angetrieben durch alternde Bevölkerungen und staatliche Subventionen für Heimpflegetechnologie.
Was ist das größte regulatorische Hindernis für Anbieter?
Die Einhaltung der Datenschutzvorschriften der DSGVO und HIPAA, die zusammen etwa USD 520.000 an jährlichen Compliance-Kosten für den Betrieb in zwei Regionen verursachen.
Seite zuletzt aktualisiert am:



