
Größe und Marktanteil des nordamerikanischen Casino-Glücksspielmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
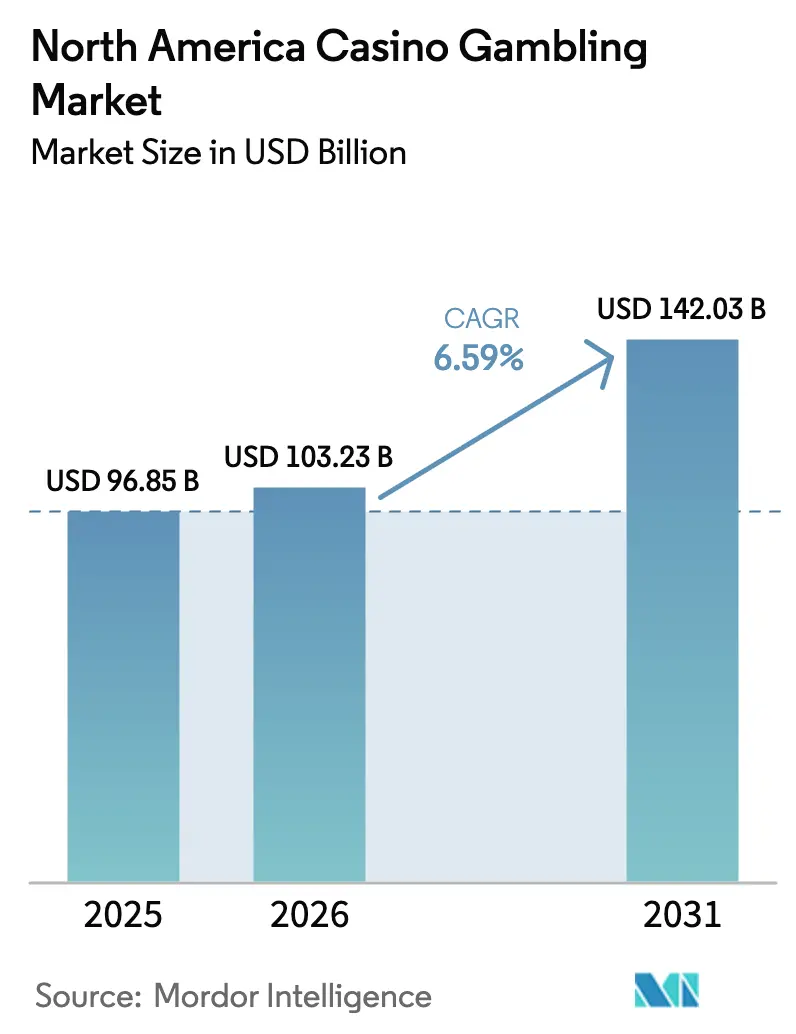
| Marktgröße im Basisjahr (2025) | 96.85 Milliarden US-Dollar |
| Marktgröße (2026) | 103.23 Milliarden US-Dollar |
| Marktgröße (2031) | 142.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.59 % |
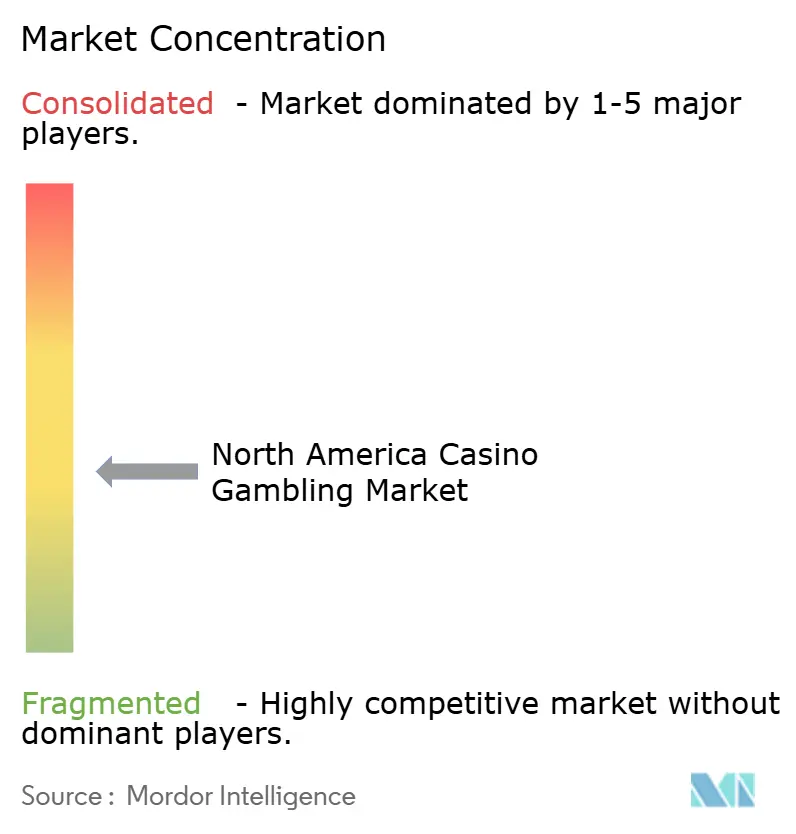
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Casino-Glücksspielmarkts durch Mordor Intelligence
Der nordamerikanische Casino-Glücksspielmarkt wurde im Jahr 2025 auf 96,85 Milliarden USD bewertet und soll von 103,23 Milliarden USD im Jahr 2026 auf 142,03 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,59 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch die fortlaufende Legalisierung von Sportwetten, steigende Tourismusvolumina und den raschen Ausbau bargeldloser Zahlungsökosysteme gestützt, die Transaktionen auf dem Spielflächenbetrieb rationalisieren. Rekordeinnahmen aus dem Stammesglücksspiel, verbunden mit milliardenschweren Resortausbaumaßnahmen, haben den nordamerikanischen Casino-Glücksspielmarkt gegenüber kurzfristigen makroökonomischen Gegenwind abgesichert. Betreiber setzen außerdem KI-gestützte Spielautomaten-Ertragsoptimierung und kanalübergreifende Treueprogramme ein, die die Nutzungszeit pro Gerät und die standortübergreifenden Besucherzahlen erhöhen. Freizeitreisekennzahlen übersteigen nun die Benchmarks von 2019 in Las Vegas und Atlantic City, was auf einen dauerhaften Konsumentenwunsch nach integrierten Unterhaltungserlebnissen hindeutet.
Wesentliche Erkenntnisse des Berichts
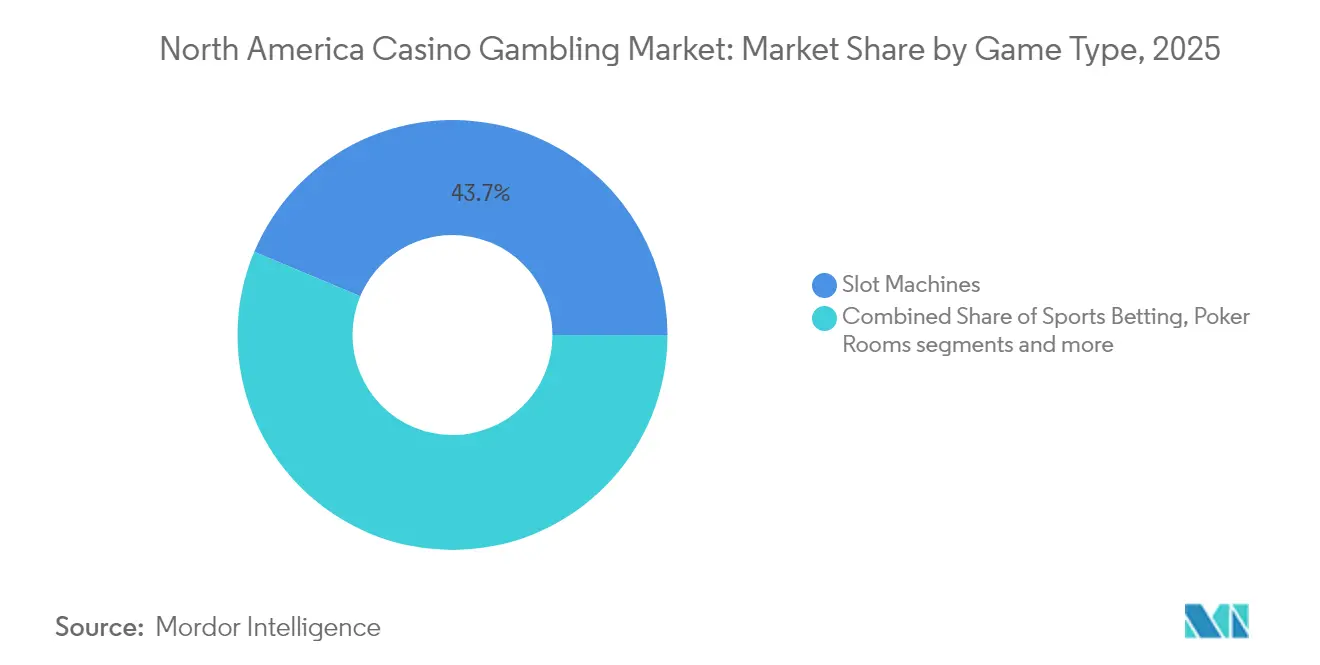
- Nach Spielart sicherten sich Spielautomaten im Jahr 2025 einen Marktanteil von 43,68 % am nordamerikanischen Casino-Glücksspielmarkt, während Sportwetten bis 2031 die höchste CAGR von 7,26 % erzielen sollen.
- Nach Plattform kontrollierten landgestützte Spielstätten im Jahr 2025 61,02 % des nordamerikanischen Casino-Glücksspielmarkts; Online-Casino-Betriebe expandieren bis 2031 mit einer CAGR von 8,21 %.
- Nach Geografie erzielten die Vereinigten Staaten im Jahr 2025 einen Umsatzanteil von 77,65 % am nordamerikanischen Casino-Glücksspielmarkt, während Kanada voraussichtlich mit einer CAGR von 7,63 % – der schnellsten nationalen Wachstumsrate – bis 2031 zulegen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Fortlaufende Legalisierung von Sportwetten | +1.2% | Vereinigte Staaten; Ausstrahlungseffekte auf Kanada | Mittelfristig (2–4 Jahre) |
| Erholung nach der Pandemie bei Tourismus und Freizeitausgaben | +0.8% | Las Vegas, Atlantic City | Kurzfristig (≤ 2 Jahre) |
| Einführung bargeldloser Zahlung und digitaler Geldbörsen | +0.6% | Frühzeitig adoptierende US-Bundesstaaten und kanadische Provinzen | Mittelfristig (2–4 Jahre) |
| Ausweitung regulierter Online-Casino-Bundesstaaten | +1.1% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| KI-gestützte Ertragssoptimierung auf der Spielautomaten-Fläche | +0.4% | Integrierte Resorts weltweit | Langfristig (≥ 4 Jahre) |
| Gemeinschaftsunternehmen zwischen Stammesanbietern und kommerziellen Betreibern in unterversorgten Regionen | +0.3% | Ländliche US-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortlaufende Legalisierung von Sportwetten
Achtunddreißig US-Bundesstaaten sowie Washington D.C. regulieren nunmehr Sportwetten und generierten im Jahr 2023 Betreibereinnahmen in Höhe von 10,92 Milliarden USD [1]Nationale Konferenz der staatlichen Gesetzgeber, "Sportwetteneinnahmen nach Bundesstaat," ncsl.org . Die Steuersätze erstrecken sich über ein breites Spektrum, von 6,75 % in Nevada bis zu 51 % in New York, wodurch Betreiber ihre Markteintrittsstrategien gegen hauchdünne Margen in Hochabgabenstaaten abwägen müssen. Mobile Kanäle dominieren die Marktdurchdringung, da App-basierte Geolokalisierung Einzugsgebietsgrenzen beseitigt, die früher standortgebundene Wettbüros einschränkten. Laufende Bundesvorschläge wie der SAFE Bet Act würden nationale Erschwinglichkeitsprüfungen einführen und könnten die Verbraucherschutzregeln über Bundesstaatsgrenzen hinweg harmonisieren. Cross-Selling-Synergien zwischen Wettbüros und Casino-Spielflächen steigern den Customer-Lifetime-Value, insbesondere rund um bedeutende Sportereignisse, wenn das Wettvolumen sprunghaft ansteigt und zusätzliche Besucher anzieht.
Erholung nach der Pandemie bei Tourismus und Freizeitausgaben
Las Vegas zog im Jahr 2023 40,8 Millionen Besucher an und generierte ein Gesamtausgabenvolumen außerhalb der Unterkunft von 51,5 Milliarden USD, womit die Höchstwerte vor der COVID-19-Pandemie übertroffen wurden [2]Hospitality Net, "Las Vegas Besucherstatistik 2024," hospitalitynet.org . Der Kongressverkehr stellt ein hochwertigeres Segment dar, da Geschäftsreisende erhebliche Ausgaben pro Aufenthalt beisteuern. Dieses Segment stabilisiert die Belegungsquoten unter der Woche und ergänzt damit wirksam die Nachfragespitzen, die an Wochenenden im Freizeitsegment beobachtet werden. Die internationalen Ankünfte haben sich normalisiert, wobei kanadische und mexikanische Touristen mehr als die Hälfte der ausländischen Besucher ausmachen, obgleich Währungsbewegungen nach wie vor die Gewinnvolumina beeinflussen. Betreiber investieren in Unterhaltungsresidenzen und Leitveranstaltungen im Sportbereich wie die Formel 1, um Nachfragetreiber jenseits des Kerngeschäfts Glücksspiel zu diversifizieren. Während Wirtschaftswissenschaftler vor konjunkturellen Abschwächungen warnen, sind kapitalstarke Resorts in der Lage, in etwaigen Ausgabenflauten Marktanteile von kleineren Wettbewerbern zu übernehmen.
Einführung bargeldloser Zahlung und digitaler Geldbörsen auf Spielflächen
Integrierte mobile Geldbörsen sind nun in großen US-Casino-Netzwerken im Einsatz – über Partnerschaften wie Everis CashClub Wallet und Crane Payment Innovations' BetBridge-Technologie. Digital-First-Transaktionen verkürzen Wartezeiten, erhöhen die Ausgabentransparenz und senken die Kassenkosten für Bargeldhandling, die früher die Betriebsmargen belasteten. Stammesanbieter haben ihre Souveränitätsflexibilität genutzt, um Kryptowährungszahlungen zu erproben; so ermöglichten Choctaw Casinos eine On-Device-Kryptoliquidität, die technologieaffine Klientel anzieht. Regulierungsbehörden erarbeiten aktualisierte Standards, die Know-your-Customer-Verfahren mit reibungslosem Onboarding verbinden, um Geldwäscherisiken zu mindern. Frühe Nutzungsdaten zeigen einen höheren durchschnittlichen täglichen theoretischen Gewinn pro Gast, wenn Einsätze aus digitalen Geldbörsen statt aus physischen Scheinen stammen.
Ausweitung regulierter Online-Casino-Bundesstaaten (iGaming)
Ontarios wettbewerbsorientiertes iGaming-Rahmenwerk hat seit seinem Start im April 2022 mehr als 7 Milliarden USD an Bruttoeinnahmen erzielt und 1,4 Milliarden USD an Steuereinnahmen an die Provinz abgeführt [3]Gaming News Canada, "Ontario iGaming-Einnahmenaktualisierung," gamingnewscanada.ca . Albertas iGaming Alberta Act wurde im Jahr 2025 verabschiedet und bereitet den Weg für eine Marktliberalisierung mit dem Vorteil des Nachzüglers, wenn der Betrieb 2026 aufgenommen wird. Sechs US-Bundesstaaten reichten im Januar 2025 iGaming-Gesetzentwürfe ein, die zusammen rund 50 Millionen Einwohner abdecken und den parteiübergreifenden Appetit auf digitale Einnahmequellen unterstreichen. Caesars Entertainment bündelte zuletzt die WSOP-Online-Liquidität über Pennsylvania, Nevada, New Jersey und Michigan hinweg und bewies damit, dass bundesstaatenübergreifende Vereinbarungen frühe Liquiditätsengpässe überwinden können. Frühe Erkenntnisse aus Ontario deuten darauf hin, dass digitale Casinos das landgestützte Besuchsaufkommen ergänzen, anstatt es zu kannibalisieren, was den politischen Widerstand in potenziellen Bundesstaaten abschwächt.
Analyse der Auswirkungen der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Regulatorische Unsicherheit und langsame Gesetzgebungszyklen | -0.7% | Heterogene US-amerikanische Rechtsgebiete | Mittelfristig (2–4 Jahre) |
| Steigende Lohn- und Energiekosten in integrierten Resorts | -0.9% | Hochlohn- US-Märkte | Kurzfristig (≤ 2 Jahre) |
| Makroökonomischer Druck auf diskretionäre Ausgaben | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Cyber-Versicherungsprämien | -0.3% | Großangelegte Betreiber | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Unsicherheit und langsame Gesetzgebungszyklen
Québec hat sich für die Beibehaltung des Monopols von Loto-Québec entschieden und damit der zentralen Kontrolle Vorrang gegenüber potenziellen Steuereinnahmen eingeräumt, die aus einer wettbewerbsorientierten Marktstruktur entstehen könnten. Die langwierige Neuverhandlung von Stammes-Staats-Vereinbarungen in bestimmten Reservaten hat kritische Fortschritte verzögert, darunter die Modernisierung der Spielautomaten-Flächen und die Einführung von Sportwettenoperationen. Auf Bundesebene haben die laufenden Beratungen zum SAFE Bet Act einen dualen Compliance-Rahmen eingeführt, der Betreiber dazu verpflichtet, sowohl staatliche Lizenzierungsanforderungen als auch voraussichtliche nationale Vorschriften zu erfüllen. Diese regulatorischen Unsicherheiten haben die erforderliche Zeit für den Return on Investment verlängert und damit kleinere regionale Unternehmen davon abgehalten, sich zu wesentlichen Kapitalausgaben zu verpflichten. Infolgedessen behindern politikbezogene Herausforderungen weiterhin Wachstumschancen und Investitionsmomentum in den betroffenen Märkten.
Steigende Lohn- und Energiekosten in integrierten Resorts
MGM Resorts gewährte den Mitgliedern der Culinary Workers Union im Jahr 2024 eine kumulative Lohnerhöhung von 32 %, was die Lohnkostenquoten auf Mehrjahreshöchststände trieb. Obwohl die Einnahmen auf dem Las Vegas Strip um 6,8 % stiegen, belief sich der Nettogewinn auf 820 Millionen USD, was eine durch Inflationsdruck verursachte Margenkompression widerspiegelt [4]Casinos.com, "Las Vegas Strip Ergebnisse 2024," casinos.com . Angespannte Arbeitsmärkte erhöhen die Überstundenvergütung, während eine vorgeschriebene Transparenz bei Resort-Gebühren die Aufwärtspotenziale bei den durchschnittlichen Tagesraten begrenzen könnte. Gleichzeitig bleiben Strom- und Erdgaskosten volatil, da Mega-Resorts rund um die Uhr Klimaanlagen, Beleuchtung und hochdichte Serverräume für die Infrastruktur des digitalen Glücksspiels betreiben. Betreiber setzen erneuerbare-Energien-Stromabnahmeverträge und Automatisierungstechnologien ein, doch überschreiten die Amortisationszeiträume die üblichen REIT-Leasinglaufzeiten, was die Finanzierungsstrukturen verkompliziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spielart:
Sportwetten treiben die digitale Transformation voranSpielautomaten behielten im Jahr 2025 einen Umsatzanteil von 43,68 % und nutzten hochfrequente Drehmechaniken, die stabile Gewinnrenditen generieren und eine erstklassige Flächenzuteilung rechtfertigen. Ihre verlässlichen Cashflows bilden das Fundament der Größe des nordamerikanischen Casino-Glücksspielmarkts in großen Zieldestinationen und ermöglichen es dem Management, bedeutende Unterhaltungsattraktionen zu subventionieren, die zusätzliche Besucher anziehen. Sportwetten sollen hingegen mit einer CAGR von 7,26 % wachsen und mobile Apps in ganzjährige Akquisitionskanäle verwandeln, die an Ereigniswochenenden margenstärkeres On-Premise-Glücksspiel speisen. Tischspiele wie Blackjack und Roulette liefern weiterhin einen überdurchschnittlichen theoretischen Gewinn pro Sitzplatz, doch schränken ihr Personalbedarf und Stellenbesetzungsengpässe die Flächenproduktivität in Spitzenzeiten ein. Elektronische Tischvarianten mildern diese Einschränkung durch den Einsatz digitaler Dealer und Touchscreen-Oberflächen, wodurch die Betriebskosten pro offenem Posten erheblich gesenkt werden. Live-Poker, einst ein Flaggschiff-Angebot, verliert nun gelegentliche Besucher an Online-Räume, bleibt aber für televisionierte Turniere unverzichtbar, die den Markenstatus und die Nicht-Glücksspiel-Ausgaben steigern. Spezialspiele wie Keno und Bingo sprechen ältere Bevölkerungsgruppen an, die soziale Umgebungen schätzen, und sorgen für einen stetigen Beitrag, auch wenn sich Betriebe auf jüngere, technologieorientierte Zielgruppen ausrichten. KI-gestützte Spielautomatenanalysen optimieren Auszahlungstabellen und Themenrotationen in Echtzeit, was die Erwartungswert-Kennzahlen über diverse Kundenkohorten hinweg verbessert, ohne regulatorische Auszahlungsobergrenzen zu verletzen. Markenkollaborationen – veranschaulicht durch Aristocrats Lizenzvertrag mit den Dallas Cowboys – frischen Spielerbindungszyklen auf und verlängern die Verweildauer, was inkrementelle Münzeinsatzziele unterstützt. Die Integration von Wettbüros erhöht den produktübergreifenden Geldbörsenanteil, indem Wetter mit Spielautomatenguthaben belohnt werden, was die Kundenbindung über mehrere Vertikalen hinweg vertieft und den nordamerikanischen Casino-Glücksspielmarkt gegen Einzelsegment-Volatilität absichert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Plattform/Kanal:
Online-Casino-Beschleunigung fordert die Dominanz landgestützter Betriebe herausLandgestützte Einrichtungen erwirtschafteten im Jahr 2025 61,02 % des Umsatzes – ein Ergebnis, das durch integrierte Resort-Ökosysteme getragen wird, die Glücksspiel, Unterkunft, Konferenzen und Live-Unterhaltung zu einem einzigen, ausgabenintensiven Aufenthalt bündeln. Ihre weitläufigen Flächen beherbergen Luxushoteltürme, Michelin-Stern-Restaurants und Spitzen-Residencies, die Betriebe in allumfassende Kleinstädte verwandeln – Attribute, die digitale Wettbewerber nicht replizieren können. Treueprogramme wie Caesars Rewards und MGM Rewards verknüpfen mehrere Betriebe miteinander und gewähren Bonuseinlösung über Zimmer, Shows und Gastronomie hinweg, um den Geldbörsenanteil pro Aufenthalt zu maximieren. Stammescasinos bieten regionale Vielfalt, oft in ländlichen Korridoren, wo sie als primäre Beschäftigungsschaffende und kulturelle Ankerpunkte dienen. Kartenraumbetriebe, die in Kalifornien konzentriert sind, fügen weitere Granularität hinzu, indem sie sich fast ausschließlich auf vom Spieler finanzierte Tischspiele konzentrieren, was Markteintritte mit geringerem Aufwand in städtische Märkte mit strikten Spielautomatenverboten ermöglicht. Online-Casinos sollen mit einer CAGR von 8,21 % wachsen, da gesetzliche Rückenwinde, verbesserte Geolokalisierung und nahtlose Zahlungslösungen Reibungspunkte abbauen, die früher Anmeldungen behinderten. Betreiber wie Fanatics führen exklusive hauseigene Spieltitel und kanalübergreifende Treuemünzen ein und verlängern so die Markentreue über Sport-Merchandise- und Wettbüro-Ökosysteme hinaus. Die mobile Optimierung betont nun die Streaming-Übertragung mit geringer Latenz von Live-Dealer-Tischen und repliziert damit ein Spielflächenerlebnis, das stadtansässige Berufstätige anspricht, denen die Zeit für mehrtägige Resortbesuche fehlt. Soziale Casino-Formate dienen als kostengünstige Akquisitionskanäle, indem sie durch Mikrotransaktionen monetarisiert werden, die Gelegenheitsspieler an die Nutzung heranführen und schließlich zur Migration zu Echtgeld-Spielen bewegen und damit den breiteren nordamerikanischen Casino-Glücksspielmarkt-Trichter speisen.
Geografische Analyse
Kasinoglücksspielmarkt der Vereinigten Staaten
Die Vereinigten Staaten dominierten mit 77,65 % des Umsatzes im Jahr 2025 und spiegeln damit eine ausgereifte regulatorische Landschaft wider, die 44 kasinofreundliche Bundesstaaten sowie Puerto Rico umfasst. Die Umsatzverteilung ist heterogen: Der Westen führt bei den Zuflüssen aus dem Stammesglücksspiel, der Nordosten konzentriert ertragstarke kommerzielle Spielstätten, der Süden stellt das am schnellsten legalisierende Cluster dar, und der Mittlere Westen unterhält ältere Einrichtungen, die nach wie vor respektable Auslastungskennzahlen verzeichnen. Die Spielstätten am Las Vegas Strip erzielten im Jahr 2024 einen Gesamtumsatz von 31,5 Milliarden USD, doch steigende Lohn- und Energiekosten drückten den Nettogewinn auf 820 Millionen USD, was das empfindliche Gleichgewicht zwischen nominalem Wachstum und Margenerhalt unterstreicht. Bevorstehende Sportwetten-Einführungen in Missouri sowie mehrere iGaming-Gesetzentwürfe, die in Maryland, Virginia und Indiana geprüft werden, deuten auf neue Nachfragepipelines hin, die über traditionelle Küstenzentren hinausgehen.
Kasinoglücksspielmarkt Kanada und Mexiko
Kanada stellt die vielversprechendste Wachstumsgrenze dar, mit einem prognostizierten CAGR von 7,63 % bis 2031, der den Anteil Kanadas am nordamerikanischen Kasinoglücksspielmarkt erheblich ausweiten könnte. Das offene Lizenzsystem für iGaming in Ontario beherbergt bereits mehr als 70 zugelassene Betreiber und generiert robuste Steuereinnahmen neben einer florierenden Lieferantenbasis aus Studios und Fintech-Anbietern. Alberta soll 2026 folgen, und Lobbygruppen in British Columbia und Manitoba setzen sich für wettbewerbsfähige Modelle ein, die den Erfolg Ontarios widerspiegeln. Dennoch besteht weiterhin eine politische Fragmentierung: Quebec hat sich für ein Einzelbetreiber-Monopol entschieden und verweist auf das Risiko problematischen Spielverhaltens als Begründung für die Ablehnung einer Marktöffnung. Grenzüberschreitender Reiseverkehr bleibt ein wesentlicher Treiber der Ausgaben vor Ort, da günstige Wechselkurse für kanadische Besucher den durchschnittlichen Gewinn pro Reise in US-amerikanischen Destinationen steigern. Mexiko ergänzt den langfristigen Ausblick um zusätzliche Optionalität. Ein Gerichtsbeschluss aus dem Jahr 2024 hob ein langjähriges bundesweites Verbot von Spielautomaten auf und eröffnet damit einen rechtlichen Weg für Kasinos im Las-Vegas-Stil, vorbehaltlich nachgeordneter Regulierung. Grupo Caliente verlängerte seinen Liefervertrag mit Playtech in Erwartung erweiterter Spielportfolios, was den Optimismus der Betreiber trotz anhaltender legislativer Unberechenbarkeit signalisiert. Branchenvertreter streben eine Harmonisierung staatlich ausgestellter Genehmigungen mit der Bundesaufsicht an, um die Verbreitung des Graumarkts einzudämmen, der derzeit steuerpflichtiges Einkommen abschöpft. In den USA ansässige Ketten verfolgen diese Entwicklungen aufmerksam, da die Markenbekanntheit unter grenzüberschreitenden Touristen die Anlaufphase neuer Standorte beschleunigen könnte, sobald Klarheit herrscht. Daher könnte Mexikos Beitrag zum breiteren nordamerikanischen Kasinoglücksspielmarkt in der zweiten Hälfte des Prognosezeitraums zunehmen und multinationalen Betreibern einen weiteren Diversifizierungsvektor bieten.
Regulatorisches Umfeld
Die Regulierung des Kasinoglücksspiels in Nordamerika bleibt weiterhin von den einzelnen Jurisdiktionen geprägt, was zu einem Flickenteppich aus Lizenzierungs-, Steuer- und Verbraucherschutzvorschriften über US-Bundesstaaten, kanadische Provinzen und Mexiko hinweg führt. In den Vereinigten Staaten unterliegt das Glücksspiel der Stämme dem Indian Gaming Regulatory Act (IGRA), wobei die National Indian Gaming Commission (NIGC) in Abstimmung mit dem Innenministerium und dem Justizministerium die laufende Aufsicht ausübt, während kommerzielle Kasinos und Online-Wetten von staatlichen Regulierungsbehörden und Kommissionen geregelt werden. Zu den politischen Änderungen im Jahr 2025 zählten staatliche Maßnahmen zum Verbot von Sweepstakes-Glücksspielplattformen in mehreren Jurisdiktionen sowie Erhöhungen der Steuersätze auf bestimmte Online-Sportwetten- oder iGaming-Produkte in ausgewählten Bundesstaaten, was den Fokus der Betreiber auf Compliance, Produktmix und Promotionsintensität verstärkte.
Kanada zeigt weiterhin unterschiedliche provinzielle Ansätze: Ontario betreibt ein wettbewerbsorientiertes iGaming-Rahmenwerk, während Quebec über Loto-Quebec eine Einzelbetreiberstruktur aufrechterhalten hat. British Columbia hat mit dem Order in Council 549/2025, der ab dem 13. April 2026 in Kraft tritt, aktualisierte Glücksspielkontrollvorschriften im Rahmen des Gaming Control Act (S.B.C. 2022) eingeführt, was ein weiteres Compliance-Regime für Zulieferer und Betreiber in der Provinz schafft. In den Vereinigten Staaten formalisieren die Regulierungsbehörden ebenfalls vorausschauende Compliance-Agenden, einschließlich des Florida Gaming Control Commission Annual Regulatory Plan für 2025-2026, mit gezielten Regelumsetzungen bis zum 1. Juli 2026. Bundesweite Diskussionen wie der SAFE Bet Act halten den Verbraucherschutz und Erschwinglichkeitsprüfungen auf nationaler Ebene für Betreiber in mehreren Bundesstaaten im Blick.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Kasinoglücksspiels in Nordamerika beginnt mit Regulierungsbehörden und Lizenzierungsstellen (staatliche und provinzielle Glücksspielkommissionen sowie im Fall des Stammesglücksspiels die NIGC gemäß IGRA). Sie erstreckt sich dann auf Kasino- und iGaming-Betreiber, die Inhalte, Zahlungen und Compliance zu verbraucherorientierten Angeboten zusammenführen. Große Betreiber wie MGM Resorts, Caesars Entertainment und Wynn Resorts kombinieren Spielflächen, Hotels, Gastronomie, Entertainment und zunehmend Online-Kasino- und Sportwetten-Plattformen, unterstützt durch Identitätsprüfung, Geolokalisierung, AML-Überwachung und Kontrollen zum verantwortungsvollen Spielen. Branchenverbände wie die American Gaming Association (AGA), die Indian Gaming Association (IGA), die Canadian Gaming Association (CGA) und die Association of Gaming Equipment Manufacturers (AGEM) bieten Interessenvertretung, Dialog über Standards und Koordination des Zulieferer-Ökosystems über landbasierte und digitale Kanäle hinweg.
Zu den vorgelagerten Zulieferern zählen OEMs und Studios für Spielgeräte, Anbieter von Plattform- und Live-Dealer-Technologie sowie Fintech-/Zahlungsanbieter, die bargeldlose und digitale Wallet-Transaktionen vor Ort und online unterstützen. Auf der mittleren Stufe stützen sich Betreiber auf Systemintegratoren, Anbieter von Cybersicherheit und Risikomanagement sowie Daten- und Analysetools, die die Spielperformance und das Spielermarketing optimieren, wobei Omnichannel-Treueprogramme den Besuch mit dem digitalen Engagement über verschiedene Standorte hinweg verknüpfen. Nachgelagert erstreckt sich der Vertrieb über Destination-Resorts, regionale Kasinos, Stammesstandorte, Kartenräume und regulierte Online-Marktplätze. Die Infrastruktur für verantwortungsvolles Spielen wird in bestimmten Jurisdiktionen zunehmend zentralisiert, wie etwa beim BetGuard-Selbstausschlusstool von iGaming Ontario, das Produktgestaltung und Bindungsstrategien im gesamten Markt beeinflusst.
Wettbewerbslandschaft
Der nordamerikanische Casino-Glücksspielmarkt weist eine moderate Konzentration auf; die fünf größten Betreiber machten im Jahr 2024 fast die Hälfte des Umsatzes aus, was erheblichen Anteil für regionale Spezialisten und digital-orientierte Neueinsteiger hinterlässt. Bally's vereinbarte eine Fusion mit Standard General für 4,6 Milliarden USD, erweitert damit seinen Fußabdruck auf 19 Einrichtungen in 11 Bundesstaaten und erschließt betriebliche Synergien in Marketingausgaben und Technologieplattformen. IGTs Zusammenschluss im Wert von 6,2 Milliarden USD mit Everi vereint Spielinhalt-Portfolios mit Fintech-Zahlungssystemen und positioniert das fusionierte Unternehmen zur Bereitstellung schlüsselfertiger Omnichannel-Lösungen. MGM Resorts und Playtech lancierten proprietäre Live-Dealer-Studios in Las Vegas, exportieren die Strip-Marke in regulierte europäische Märkte und stärken die Einnahmequellen außerhalb der USA. Caesars' bundesstaatenübergreifendes WSOP-Online-Liquiditätspool sichert einen Erstmover-Vorteil bei regulierter Pokerliquidität und verstärkt Netzwerkeffekte, die kleinere Rivalen nur schwer replizieren können.
Stammesanbieter verfügen über einzigartiges Flexibilitätspotenzial dank ihres Souveränitätsstatus, was eine schnellere Einführung von Kryptowährungszahlungen, E-Sport-Wetten und Prototypen für fähigkeitsbasiertes Glücksspiel ermöglicht. Choctaws Kryptoliquiditätspilot veranschaulicht, wie diese Souveränität regulatorische Engpässe überspringen und jüngere, technologieaffine Zielgruppen anziehen kann. Die Diversifikation schreitet voran, da Stämme Bundesaufträge anstreben; Unteraufträge in Höhe von 1,2 Milliarden USD im Jahr 2024 glichen Glücksspielzyklusschwankungen aus und finanzierten neue Resort-Ausstattungen, die Betriebe wettbewerbsfähig halten. Unterdessen nutzen Sport-Medien- und E-Commerce-Marken wie Fanatics umfangreiche Kundendatensätze, um traditionelle Spielergewinnungskanäle zu stören und Aktionen mit kanalübergreifenden Gewinnen zu subventionieren.
Marktchancen bestehen in ländlichen Korridoren, wo Casinos gleichzeitig als regionale Kongresszentren und Unterhaltungsdrehscheiben fungieren und Beschäftigung sowie lokale Steuereinnahmen fördern können. Die Technologieeinführung ist zum entscheidenden Faktor für eine nachhaltige Marktanteilsgewinnung geworden; KI-gestützte Spieleranalysen, integrierte bargeldlose Geldbörsen und nahtlose Omnichannel-Treueprogramme sind heute Grundvoraussetzungen und keine optionalen Innovationen mehr. Betreiber, die die digitale Transformation verzögern, riskieren, hinter die Erlebnisstandards zu fallen, die technologisch führende Wettbewerber setzen, und könnten dadurch Teile des nordamerikanischen Casino-Glücksspielmarkts an agile Neueinsteiger abgeben.
Marktführer des nordamerikanischen Casino-Glücksspiels
MGM Resorts International
Caesars Entertainment Inc.
Las Vegas Sands Corp.
Wynn Resorts Ltd.
Penn Entertainment Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Kasinoglücksspielmarkt
- MGM Resorts International
- Caesars Entertainment Inc.
- Las Vegas Sands Corp.
- Wynn Resorts Ltd.
- Penn Entertainment Inc.
- Boyd Gaming Corp.
- Hard Rock International (Seminole Gaming)
- Mohegan Gaming & Entertainment
- Churchill Downs Inc.
- DraftKings Inc.
- Flutter Entertainment plc (FanDuel)
- Bally’s Corporation
- Rush Street Interactive Inc.
- Golden Nugget / Fertitta Entertainment
- Red Rock Resorts / Station Casinos LLC
- Great Canadian Gaming Corp.
- Gateway Casinos & Entertainment Ltd.
- Genting Group (Resorts World Las Vegas)
- Grupo Caliente
- Codere Online
Lesen Sie die Analyse der Nordamerikanischer Kasinoglücksspielmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Die regulierte Expansion des Online-Kasinos und die kanalübergreifende Konvergenz bleiben der klarste Weißraum in Nordamerika, wobei Kanada als Referenzpunkt für Wettbewerbsrahmenwerke und skalierte Betreiberbeteiligung dient. Ontario hat seit April 2022 mehr als 70 zugelassene Betreiber beherbergt und mehr als 7 Milliarden USD an Bruttoeinnahmen erzielt, was zeigt, wie ein regulierter Markt Content-Studios, Zahlungsdienste und Compliance-Dienstleistungen anregen kann, während er gleichzeitig mit landbasierten Besuchen koexistiert. Alberta verabschiedete 2025 den iGaming Alberta Act und schuf damit einen umsetzbaren Weg für neue digitale Einführungen im Jahr 2026. In den USA wird die Marktdynamik weiterhin durch die breitere Legalisierungsbasis von Sportwetten (38 Bundesstaaten plus Washington, D.C.) und laufende iGaming-Gesetzesinitiativen in weiteren Bundesstaaten geprägt.
Technologiegetriebene Upgrades des Betriebsmodells schaffen zudem ein Chancenpotenzial über landbasierte und Online-Kanäle hinweg: bargeldlose Wallets auf Spielflächen, engere Integration zwischen Sportwetten und Kasino-Treueprogrammen sowie KI-gestützte Slot- und Kundenanalysen, die das Ertragsmanagement und die Marketingeffizienz verbessern. Namentlich genannte Betreiberinitiativen deuten auf eine Ausrichtung von Kapital und Fähigkeiten hinter diesen Themen hin, darunter BetMGM, das für das 1. Quartal 2026 ein Nettoumsatzwachstum meldete und einen Rentabilitätspfad skizzierte, der an Skalierung und operative Hebelwirkung gekoppelt ist. Zulieferer und Verbände wie AGEM treiben weiterhin Plattforminnovationen voran, die Omnichannel-Spiel unterstützen. Gleichzeitig erhöhen sich verändernde steuerliche und verbraucherschutzpolitische Signale, einschließlich Anpassungen der Steuersätze auf Bundesstaatenebene und anhaltender Debatten um föderale Leitplanken (zum Beispiel Vorschläge zum SAFE Bet Act), den Wert von compliance-bereiten Plattformen, zentralisierten Tools für verantwortungsvolles Spielen und anpassungsfähigen Produktportfolios für die Expansion über mehrere Jurisdiktionen hinweg.
Recent Industry Developments in Nordamerikanischer Kasinoglücksspielmarkt
- Juni 2026: MGM Resorts International erhielt einen nicht bindenden Übernahmevorschlag von People Incorporated zum Erwerb aller ausstehenden Aktien, die sich nicht bereits im Besitz des Bieters befinden, für 48,30 USD pro Aktie. Der Vorschlag unterstreicht das Konsolidierungsinteresse an großformatigen Glücksspielanlagen und könnte beeinflussen, wie Investoren Bewertungsmaßstäbe auf den nordamerikanischen Märkten betrachten. Er deutet zudem auf mögliche Restrukturierungsüberlegungen für große Betreiber hin und auf die Auswirkungen auf Bewertungsmaßstäbe im nordamerikanischen Kasinomarkt.
- Juni 2026: Caesars Entertainment erweiterte seine Online-Kasino-Partnerschaft mit den Houlton Band of Maliseet Indians, der Mi'kmaq Nation und der Penobscot Nation um das Online-Kasino in Maine. Die Erweiterung vergrößert die iGaming-Präsenz von Caesars innerhalb eines regulierten Marktes und fügt einen weiteren Bundesstaat zu seiner Online-Kasino-Präsenz hinzu. Sie erweitert den Zugang für digitale Spieler durch ein Betreiber-Partner-Modell, das an die Beteiligung von Stämmen gebunden ist.
- Mai 2026: Caesars Entertainment schloss eine endgültige Vereinbarung über die Übernahme durch Fertitta Entertainment in einer Bartransaktion mit einem Wert von rund 17,6 Milliarden USD. Die Transaktion verändert die Wettbewerbsdynamik und kann die Entscheidungen über die Kapitalausgabenallokation für Caesars und seine Wettbewerber verschieben. Sie stellt zudem die kurzfristige Strategie für Marktteilnehmer mit Überlappungen bei Glücksspiel- und digitaler Poker-Liquidität neu dar.


Nordamerikanischer Kasinoglücksspielmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Umsätze aus Kasinoglücksspiel, die durch regulierte kasinoartige Glücksspielaktivitäten in ganz Nordamerika erzielt werden, gemessen in laufenden USD und daran gebunden, wo das Spiel stattfindet, entweder vor Ort oder online.
Ausschlüsse des Anwendungsbereichs: Das Modell erfasst keine informellen oder unregulierten Glücksspielaktivitäten, die außerhalb lizenzierter Kasino- und Online-Kasino-Rahmenwerke liegen.
Übersicht der Segmentierung
- Nach Spielart
- Spielautomaten
- Tischspiele
- Blackjack
- Roulette
- Baccarat
- Craps
- Sportwetten
- Pokerräume
- Elektronische Spieltische
- Sonstige Spezialspiele (Keno, Bingo)
- Nach Plattform/Kanal
- Landgestütztes Casino-Glücksspiel
- Kommerzielle Casinos
- Stammescasinos
- Kartenräume
- Online-Casino (Sozial, Mobil usw.)
- Landgestütztes Casino-Glücksspiel
- Nach Geografie
- Vereinigte Staaten
- Nordosten
- Mittlerer Westen
- Süden
- Westen
- Kanada
- Ontario
- British Columbia
- Alberta
- Québec
- Übriges Kanada
- Mexiko
- Baja California
- Mexiko-Stadt und Bundesstaat Mexiko
- Nuevo León (Monterrey)
- Übriges Mexiko
- Vereinigte Staaten
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit öffentlichen Glücksspielumsatz-Trackern und regulatorischen Veröffentlichungen, die zeigen, wie sich Kasino- und verwandte Glücksspieleinnahmen nach Jurisdiktion und Kanal entwickeln. So haben wir beispielsweise Quellen wie die American Gaming Association, staatliche und provinzielle Glücksspielkommissionen sowie öffentliche Finanzberichte herangezogen, die Glücksspielsteuern und ausgewiesene Brutto-Glücksspielumsätze erfassen.
Um die Annahmen realistisch zu halten, haben wir auch Quellen wie nationale Statistikbehörden und Zentralbanken für Inflation und Währung sowie Investorenpräsentationen, Jahresberichte und Transkripte von Ergebnistelefonkonferenzen börsennotierter Betreiber überprüft, die Volumentreiber und Mixveränderungen erläutern. Soweit verfügbar, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um Unternehmenspräsenzen und Produktverschiebungen zu überprüfen, und glichen diese dann mit breiteren, von offiziellen Stellen veröffentlichten Reise- und Tourismusindikatoren ab. Diese Liste ist nicht erschöpfend, und viele weitere Quellen wurden geprüft, um Datenpunkte zu sammeln, Zahlen zu validieren und unklare Punkte zu klären.
Primärinterviews und -umfragen
Primärarbeit wurde genutzt, um die Erkenntnisse aus der Schreibtischrecherche mit Personen zu überprüfen, die den Markt täglich sehen, darunter Führungskräfte im Kasinobetrieb, Verantwortliche für digitale Kanäle, Compliance- und Finanzteams sowie Dienstleistungspartner, die mit Spielflächen verbunden sind. Interviews und Umfragen wurden ausgewogen über die Vereinigten Staaten, Kanada und Mexiko verteilt, damit Steuerstrukturen, Legalisierungstempo und Nachfragesaisonalität in praktische Dimensionierungsdaten übersetzt werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 18 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Akteure: 18 % | Manager: 44 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einer Top-Down-Struktur aufgebaut, bei der die regulierten Glücksspielumsätze auf Jurisdiktionsebene rekonstruiert und dann zu einem Gesamtwert für Nordamerika zusammengeführt werden, gefolgt von einer Aufteilung in landbasiertes Kasinoglücksspiel und Online-Kasino. Sobald dieser Gesamtwert gebildet war, haben wir ihn mit selektiven Bottom-Up-Prüfungen abgeglichen, etwa stichprobenhaften Offenlegungen von Betreibern, Kommentaren zum Kanalmix und implizierten Umsätzen pro Standort oder pro aktivem Markt, sofern die öffentliche Berichterstattung konsistent ist.
Einige Schlüsseleingaben wurden verfolgt, da sie wiederholt die jährlichen Abweichungen erklären, darunter Legalisierungen und Regeländerungen nach Bundesstaat oder Provinz, die Anzahl und Reife aktiver iGaming-Jurisdiktionen, die Kapazität und Besuchsdynamik großer Kasino-Destinationen sowie die Verschiebung zwischen Slot- und Tischspiel-Performance, wenn sich die makroökonomischen Bedingungen abschwächen. Auf der Online-Seite wurden Interviewdaten genutzt, um das Tempo der Online-Durchdringung, die Promotionsintensität und die Art und Weise, wie Hold- und Auszahlungsdynamiken den ausgewiesenen Umsatz verändern können, selbst wenn die Nachfrage stabil erscheint, plausibilitätszuprüfen.
Für die Prognose wurde eine Szenarioanalyse verwendet, unterstützt durch Expertenmeinungen zu politischen Zeitplänen und erwarteten Wachstumskurven in neueren regulierten Märkten. Wo Bottom-Up-Hinweise unvollständig waren, wurden Lücken durch die Verwendung von Proxy-Jurisdiktionen mit ähnlichen Regeln und Marktreife behandelt, gefolgt von Anpassungen mit konservativen Durchdringungs- und Wachstumsbandbreiten, bis die Gesamtwerte mit den beobachteten Umsatzsignalen übereinstimmten.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale wie ausgewiesener kommerzieller Glücksspielgesamtwerte, öffentlich offengelegter Betreiberleistung und staatlicher Steuereinnahmenmuster überprüft, was hilft, Ausreißer frühzeitig zu erkennen. Wenn eine Abweichung ungewöhnlich erschien, wurden die Eingaben erneut überprüft, die Annahmen in einem zweiten Durchgang von einem anderen Analysten begutachtet und die Befragten erneut kontaktiert, falls eine Regeländerung oder eine Verschiebung der Berichterstattung vermutet wurde.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa eine neue Legalisierung, eine größere regulatorische Neuausrichtung oder ein klarer Bruch im Umsatztrend. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchgang durchgeführt, damit die Kunden eine Sicht erhalten, die die aktuellsten verfügbaren öffentlichen Daten und Validierungshinweise widerspiegelt.
Vergleich der Marktgröße des nordamerikanischen Kasinoglücksspielmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Kasinoglücksspiel können weit voneinander abweichen, da verschiedene Quellen unterschiedliche Grenzen setzen, insbesondere in Bezug darauf, ob Sportwetten und Online-Kasino zusammen erfasst werden und wie Mexiko und Kanada gegenüber den Vereinigten Staaten behandelt werden.
Die Tabelle spiegelt zudem wider, wie die Wahl des Jahres und die Berichtsgrundlage die Zahl beeinflussen können, da sich manche Herausgeber auf geprüfte historische Umsätze stützen, während andere eine aktuelle Jahresrate hochrechnen. Unterschiede ergeben sich auch aus der Behandlung der Kanäle, wobei manche Schätzungen rein kommerzielle Einnahmen mit breiteren Glücksspielgesamtwerten vermischen, sowie aus dem Zeitpunkt der Währungsumrechnung, wenn lokale Umsätze in USD umgerechnet werden.
Vergleich der Referenzwerte
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 96,85 Mrd. USD (2025) | |
| Branchenverband A | 72,04 Mrd. USD (2024) | Erfasst die kommerziellen Glücksspieleinnahmen der USA für ein historisches Jahr, was keine vollständige Zusammenfassung für Nordamerika darstellt und nicht mit einer aktuellen Marktbetrachtung für 2025 übereinstimmt. |
| Fachzeitschrift B | 110,00 Mrd. USD (2025) | Spiegelt häufig einen breiteren Glücksspielgesamtwert wider, der mehr Wettformate vermischen kann, und verwendet eine aggressivere Hochrechnung der laufenden Rate, ohne konsequent Online-Kasino von anderen digitalen Glücksspielformen zu trennen. |
Die Tabelle zeigt eine Streuung, die hauptsächlich durch Geografie und Umfang bedingt ist, und im Modell von Mordor Intelligence wird der Gesamtwert erst gebildet, nachdem das regulierte Kasinoglücksspiel der USA, Kanadas und Mexikos auf ein gemeinsames USD-Jahr abgestimmt und dann nach landbasiertem Kasinoglücksspiel und Online-Kasino aufgeteilt wurde. Sobald diese Abgrenzungsregeln konsistent gehalten werden, lässt sich der endgültige Marktwert leichter auf klare Eingaben zurückführen und leichter aktualisieren, sobald neue Jurisdiktionen Ergebnisse melden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des nordamerikanischen Casino-Glücksspielmarkts?
Der Markt soll mit einer CAGR von 6,59 % wachsen und von 103,23 Milliarden USD im Jahr 2026 auf 142,03 Milliarden USD bis 2031 steigen.
Welches Segment hat den größten Umsatzanteil?
Spielautomaten trugen im Jahr 2025 43,68 % des Umsatzes bei und sind damit das größte Segment im nordamerikanischen Casino-Glücksspielmarkt.
Wie schnell expandieren Sportwetten in Nordamerika?
Sportwetten sollen bis 2031 eine CAGR von 7,26 % verzeichnen – die höchste unter allen Spielarten.
Warum gilt Kanada als das am schnellsten wachsende Land?
Die provinzielle iGaming-Liberalisierung, angeführt von Ontario und bald gefolgt von Alberta, positioniert Kanada für eine CAGR von 7,63 % bis 2031.
Welche Technologien gestalten das Spielerlebnis neu?
Bargeldlose digitale Geldbörsen, KI-gestützte Spielautomatenanalysen und Omnichannel-Treueprogramme definieren Engagement und Betriebseffizienz sowohl auf landgestützten als auch auf Online-Plattformen neu.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Betreiber halten annähernd die Hälfte der Brancheneinnahmen, was auf einen moderat konzentrierten Markt hindeutet, der mittelgroßen Marktteilnehmern noch Expansionspotenzial bietet.
Seite zuletzt aktualisiert am:



