
Größe und Marktanteil des Zuschauermarkts für Sport in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
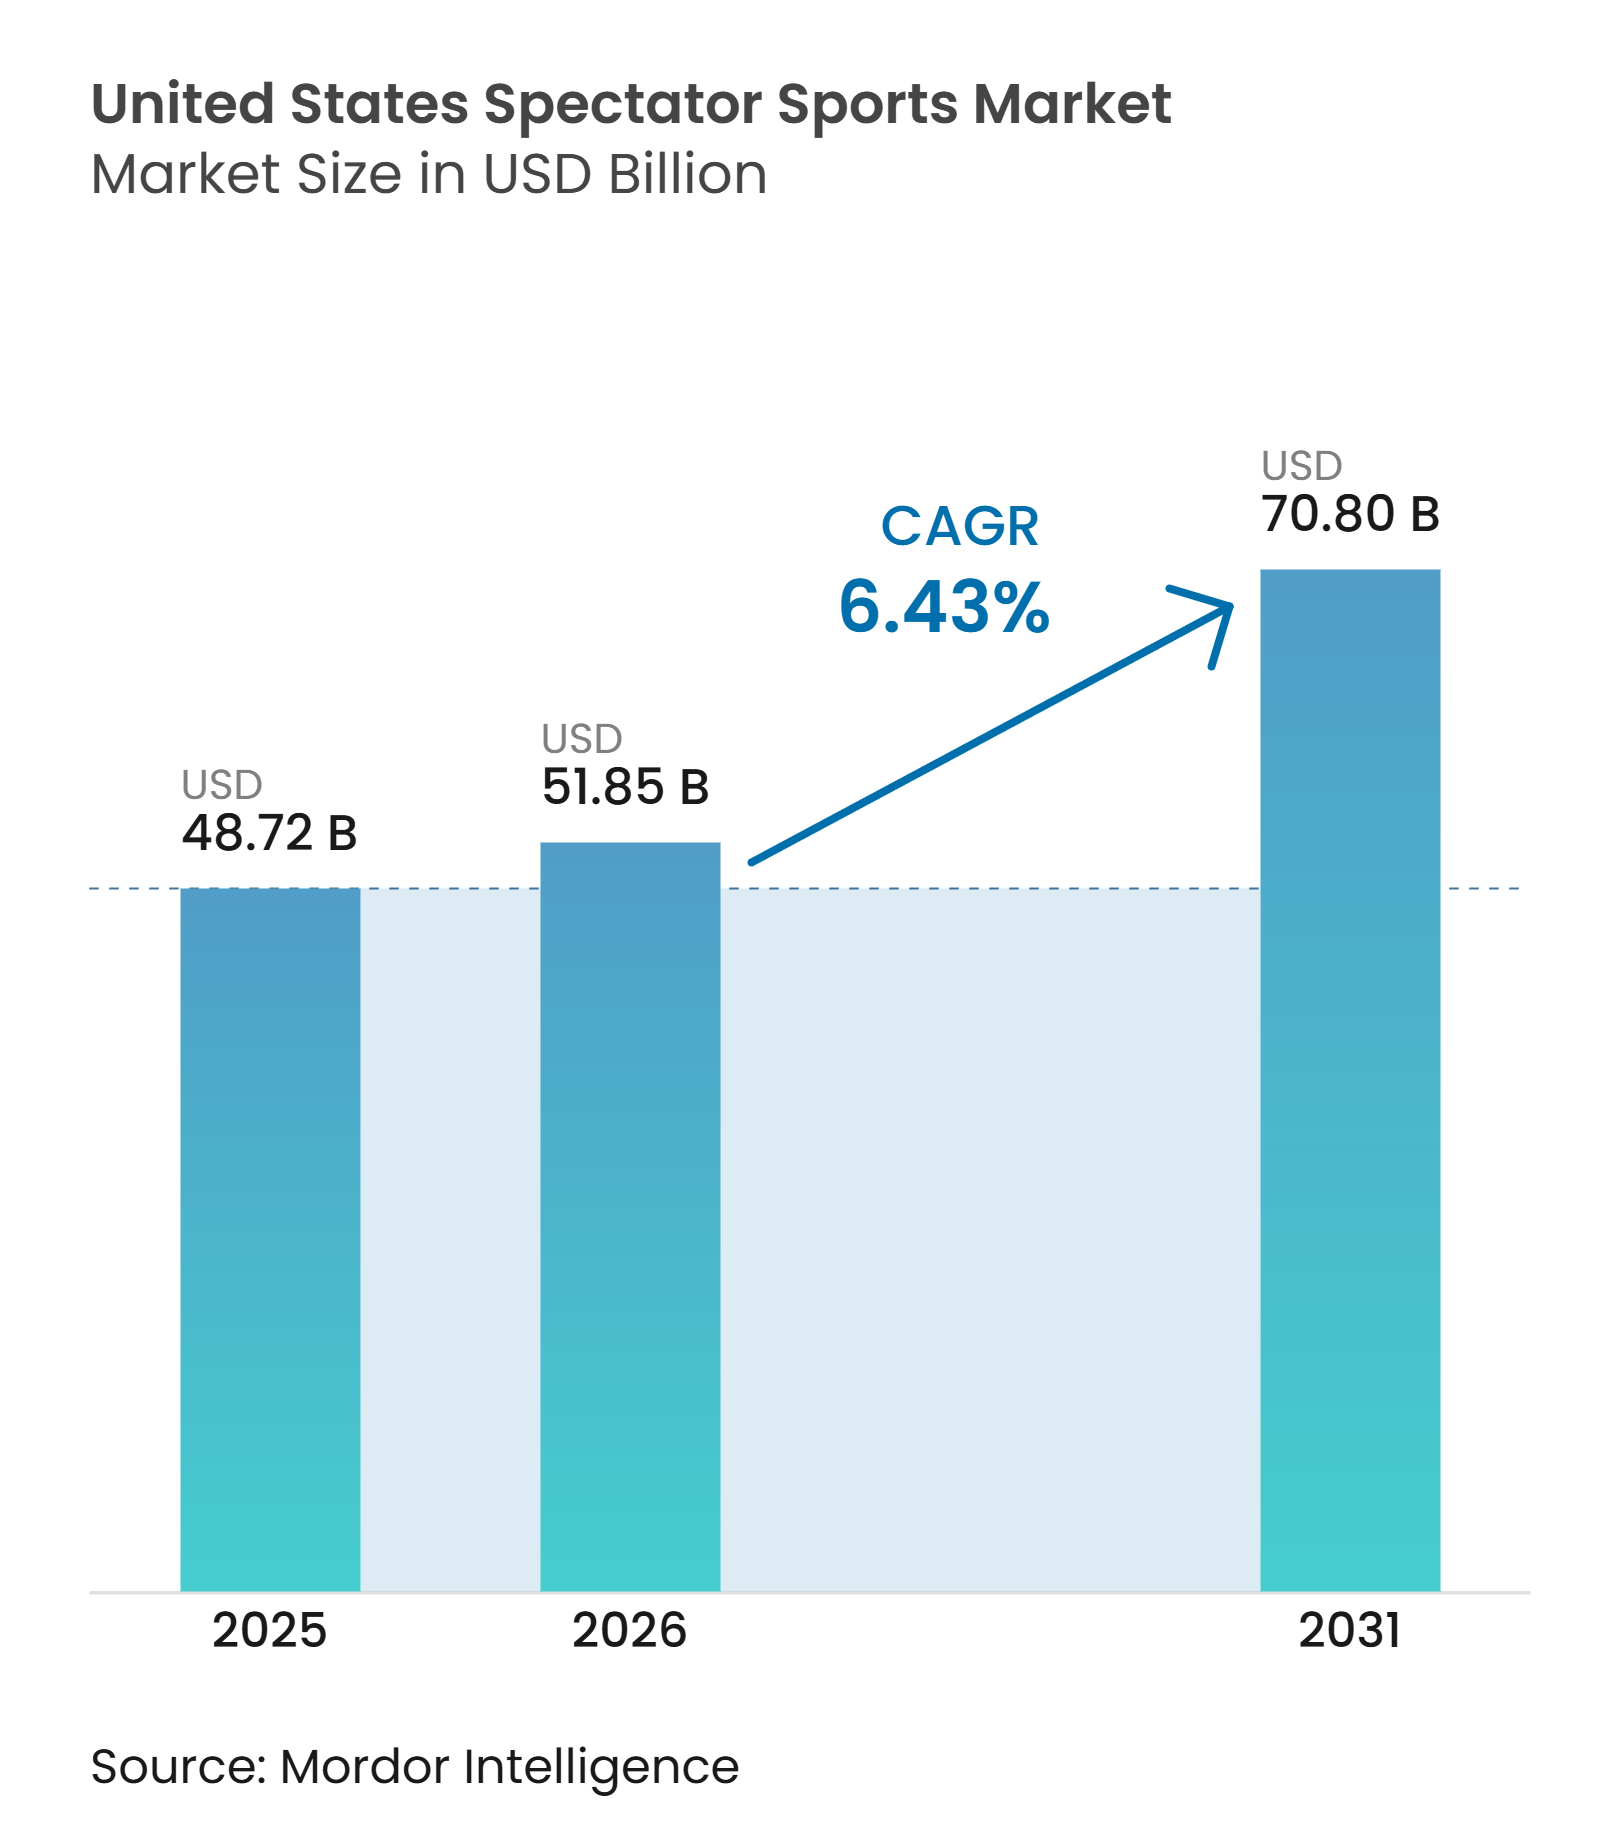
| Marktgröße im Basisjahr (2025) | 48.72 Milliarden US-Dollar |
| Marktgröße (2026) | 51.85 Milliarden US-Dollar |
| Marktgröße (2031) | 70.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.43 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Zuschauermarkts für Sport in den Vereinigten Staaten von Mordor Intelligence
Der Zuschauermarkt für Sport in den Vereinigten Staaten erreichte im Jahr 2026 eine Marktgröße von 51,85 Milliarden USD und wird bis 2031 voraussichtlich 70,80 Milliarden USD bei einer CAGR von 6,43 % erreichen. Die Dynamik spiegelt eine wachsende Sponsorenbasis und steigende Medienrechtswerte wider, die die Premiumplatzierung von Live-Sport in Markenplänen trotz des anhaltenden Kabelfernsehverzichts stärken. Legalisiertes Sportwetten und Fantasy-Spiele fügen neue Monetarisierungsebenen in den Bereichen Werbung, Datenpartnerschaften und In-App-Wetten hinzu, die die Engagement-Schleifen rund um Live-Veranstaltungen vertiefen. Die Streaming-First-Distribution hebt Premiumeigenschaften hervor, da Plattformen um Premium-Fenster und Begleitprogramme konkurrieren, die Nutzer in Abonnementpaketen halten. Großangelegte Veranstaltungsorte und gemischt genutzte Stadtteile erweitern die Einnahmen außerhalb von Spieltagen, während technologische Upgrades in Veranstaltungsorten höhere Pro-Kopf-Ausgaben und reibungslosere Erlebnisse vor Ort unterstützen, die den Zuschauermarkt für Sport in den Vereinigten Staaten auf einem stabilen Wachstumspfad halten.
Wichtigste Erkenntnisse des Berichts
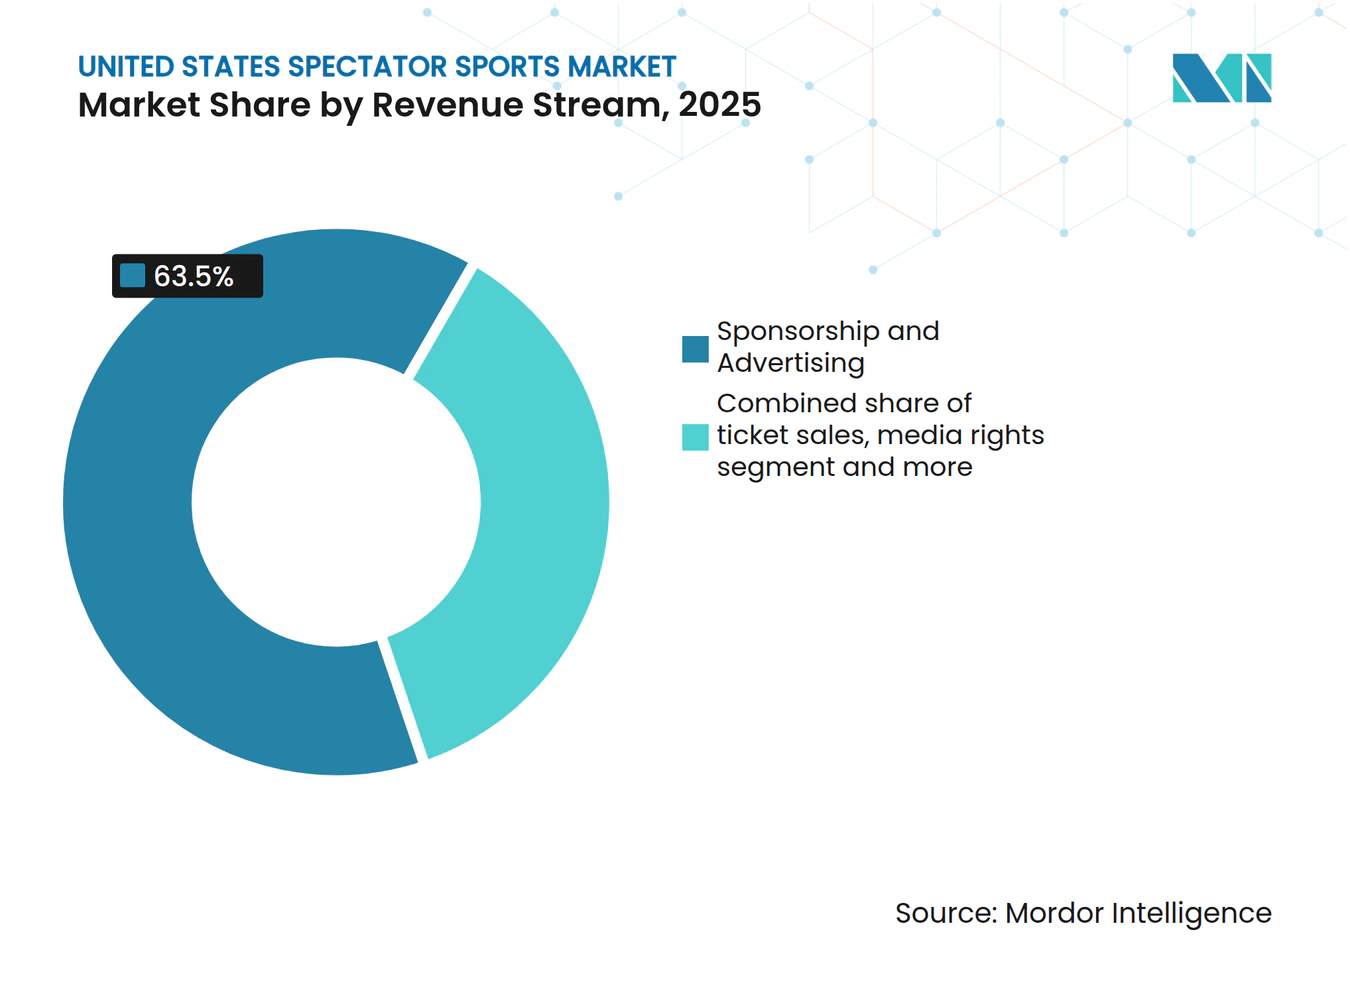
- Nach Einnahmequelle hielt Sponsoring & Werbung im Jahr 2025 einen Umsatzanteil von 63,50 % an der Marktgröße des Zuschauermarkts für Sport in den Vereinigten Staaten, während Merchandising & Lizenzierung bis 2031 voraussichtlich mit einer CAGR von 7,84 % wachsen wird.
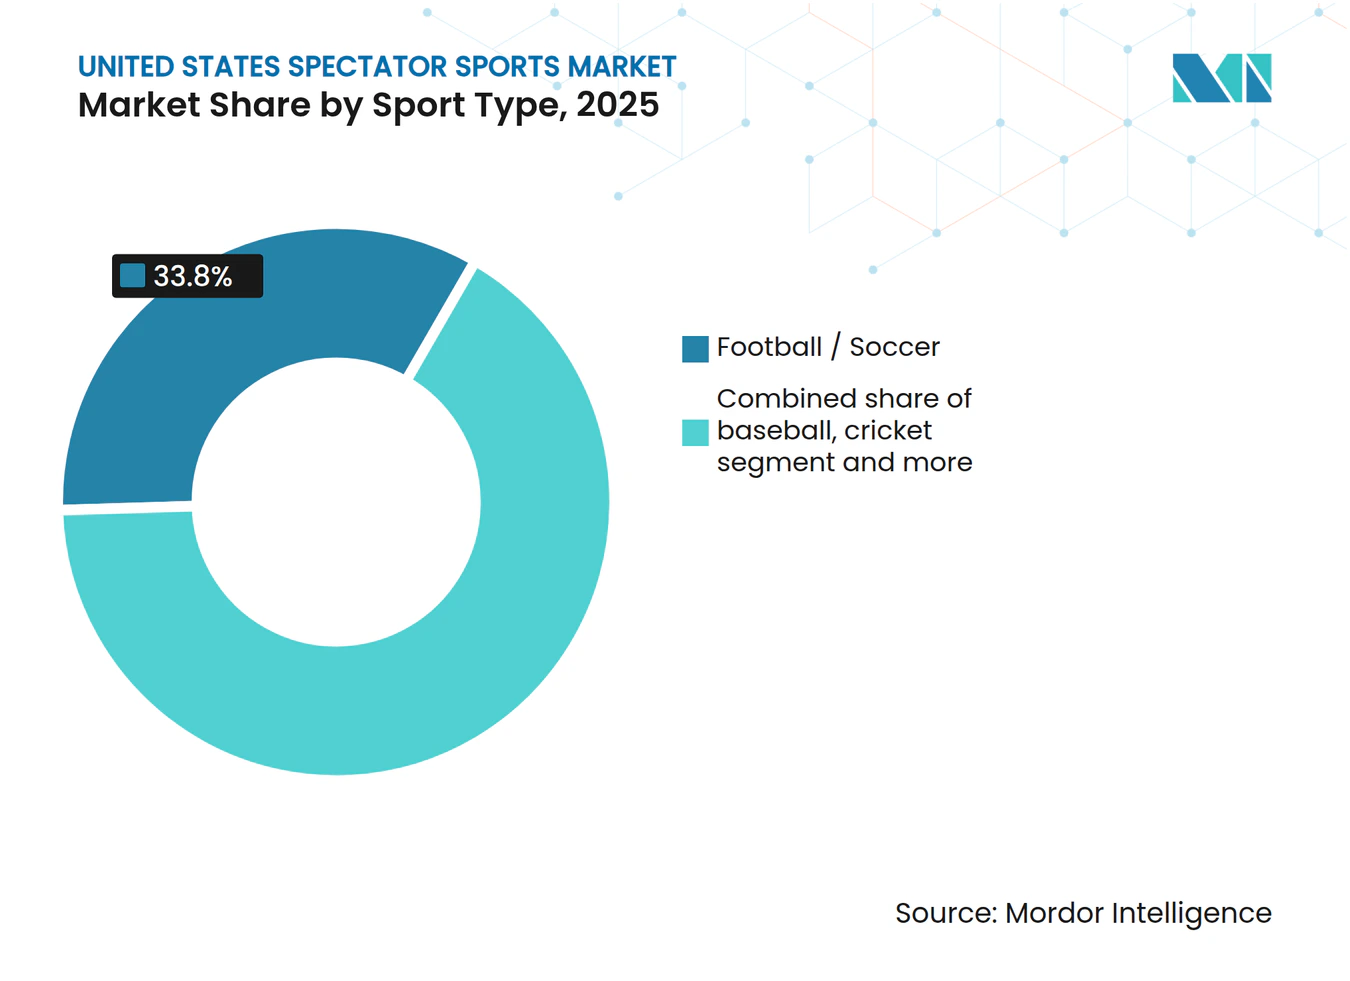
- Nach Sportart erfasste Fußball/Soccer im Jahr 2025 einen Anteil von 33,80 % an der Marktgröße des Zuschauermarkts für Sport in den Vereinigten Staaten, und Motorsport wird bis 2031 voraussichtlich eine CAGR von 6,54 % verzeichnen.
- Große Ligen, darunter NFL, NBA, MLB, NHL und NCAA, dominieren den Zuschauermarkt für Sport in den Vereinigten Staaten und sichern sich Medienrechte, Sponsoringeinnahmen und die Aufmerksamkeit der Fans, auch wenn eine Vielzahl kleinerer Sportarten und Veranstaltungen um Anerkennung kämpft.
- Strategische Eigentumskonsolidierung, internationale Spiele und die Verbreitung von Medien im Ausland erweitern die adressierbaren Zielgruppen und Sponsoringpools und stärken die langfristige Umsatztransparenz für führende Franchises im Zuschauermarkt für Sport in den Vereinigten Staaten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Zuschauermarkt für Sport in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende verfügbare Einkommen fördern die Ausgaben für Tickets, Merchandise und Veranstaltungen | +1.2% | Global, mit den stärksten Zuwächsen in großen Ballungsräumen (New York, Los Angeles, Chicago) | Mittelfristig (2–4 Jahre) |
| Fortschritte beim Streaming, bei VR/AR und bei der Datenanalyse verbessern das Fan-Engagement | +1.5% | National, mit früher Einführung in technologieaffinen Märkten (San Francisco Bay Area, Seattle) | Langfristig (≥ 4 Jahre) |
| Wachstum bei Medienrechtsvereinbarungen und Unternehmens-Sponsoringeinnahmen | +2.1% | National, mit Ausstrahlungseffekten auf internationale Märkte über das Programm für globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von Fantasy-Sport, Online-Wetten und digitalen Plattformen | +0.9% | National, konzentriert in Bundesstaaten mit legalisierten Wetten (25 Bundesstaaten + Washington D.C. ab 2025) | Mittelfristig (2–4 Jahre) |
| Expansion von Sporttourismus, E-Sport und Frauenligen | +0.7% | National, mit der stärksten Konzentration in großen Ballungsräumen und Küstenmärkten | Langfristig (≥ 4 Jahre) |
| Infrastrukturaufrüstungen und Erholung bei Live-Veranstaltungen unterstützen das Besucherwachstum | +1.1% | National, ausgeprägt in Märkten mit neuen Stadionentwicklungen (Buffalo, Nashville, Washington D.C., Cleveland) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende verfügbare Einkommen fördern die Ausgaben für Tickets, Merchandise und Veranstaltungen
Die Beschäftigung bleibt bis 2026 solide, was die Haushaltseinkommen und die Ermessensausgaben für Tickets und Live-Erlebnisse stützt, die für den Zuschauermarkt für Sport in den Vereinigten Staaten von zentraler Bedeutung sind[1]. Die Verbraucherausgaben für Sport- und Freizeitgüter sowie damit verbundene Dienstleistungen haben sich auf erhöhtem Niveau innerhalb der privaten Konsumkonten gehalten, was auf eine anhaltende Nachfrage nach Sport- und Lifestyleprodukten sowohl vor Ort als auch außerhalb hinweist. Da sich die Inflation gegenüber den Höchstständen von 2023 abschwächt, können Teams und Veranstaltungsorte Preispunkte staffeln und Vorteile bündeln, um die Konversion aufrechtzuerhalten, ohne die Premiumpreise zu untergraben – ein Muster, das im Jahr 2025 und 2026 für den Markt stabile Besucherzahlen und Merchandise-Umsätze unterstützt. Integrierter Einzel- und E-Commerce-Handel in Arenen sowie lizenzierte Merchandise-Drops, die auf Schlüsselereignisse abgestimmt sind, wandeln die Fan-Energie in höhere Kaufraten am Spieltag und während wichtiger Kalendermomente um. Die Breite der Live- und digitalen Kontaktpunkte von Ligen und Teams erweitert die Ausgabenkategorien, darunter Verpflegung, Premium-Sitzplätze, lizenzierte Ausrüstung und Abonnementdienste, was das Basiswachstum im gesamten Markt stärkt.
Fortschritte beim Streaming, bei VR/AR und bei der Datenanalyse verbessern das Fan-Engagement
Streaming erzielt Rekordreichweiten für Premium-Spiele, da Plattformen erkennen, dass exklusive Fenster die Abonnentengewinnung und das Engagement steigern, was den Inhaltswert für den Zuschauermarkt für Sport in den Vereinigten Staaten erhöht. Nielsen verzeichnete im Jahr 2025 einen historischen Monat für Rundfunk und Streaming, und das Streaming-Publikum der NFL am Donnerstagabend stieg stark an, was unterstreicht, wie der digitale Zugang die nationale Aufmerksamkeit auf Live-Sport aufrechterhält[2]. Immersive Veranstaltungsorte wie Cosm, unterstützt durch eine NBA-Partnerschaft für national übertragene Spiele, fügen eine neue Kategorie für gemeinsame Realität hinzu, die Fans ansprechen kann, die Premium-Erlebnisse ohne das volle Engagement von Dauerkarten suchen. Teams, Rechteinhaber und Sportwettenanbieter nutzen auch Echtzeit-Daten und Analysen, um Angebote zu personalisieren, Mikrowetten zu ermöglichen und Inhaltsfeeds anzupassen, was die Betrachtungszeit und die Cross-Selling-Raten im Zuschauermarkt für Sport in den Vereinigten Staaten erhöht. Zusammen unterstützen diese technologischen Veränderungen ein höheres Engagement pro Fan und eröffnen zusätzliche Einnahmequellen in den Bereichen Rechte, Abonnements, Sponsoring-Aktivierung und Handel.
Wachstum bei Medienrechtsvereinbarungen und Unternehmens-Sponsoringeinnahmen
Eskalationsklauseln bei Medienrechten bleiben der stärkste kurzfristige Treiber nach dem 11-Jahres-Vertrag der NBA über 76 Milliarden USD mit Disney, NBCUniversal und Amazon, der Benchmarks für Fenster und Begleitprogramme neu setzt. Der Wert der US-amerikanischen Medienrechte steigt weiter, da Streaming-Anbieter den Wettbewerb intensivieren, während Analysten und Führungskräfte die Aussicht auf eine weitere Optimierung innerhalb der langfristigen Verträge der NFL bereits ab 2026 hervorheben – ein Signal, dass der Zuschauermarkt für Sport in den Vereinigten Staaten durch Nachverhandlungen zusätzliches Aufwärtspotenzial erschließen könnte. Sponsoring und Werbung bleiben die mit Abstand größte Einnahmequelle und machen 63,50 % des Werts von 2025 aus, angetrieben durch die Knappheit der Live-Reichweite und die Tiefe des Aktivierungsinventars auf Liga- und Teamebene. Regulierte Glücksspielmarken haben sich 2024 und 2025 auf dem Rücken der Ausweitung legaler Wetten als zentrale Sponsorenkategorie etabliert, was die Nachfrage nach Premium-In-Game- und On-Premise-Integration im Zuschauermarkt für Sport in den Vereinigten Staaten weiter anheizt[3]. Da sich Multi-Plattform-Rechte und Markenpartnerschaften ausweiten, können Rechteinhaber in Inhaltserweiterungen, lokale Aktivierungen und internationale Initiativen investieren, die den gesamten Lebenszeitwert des Medienprogramms jeder Saison steigern.
Zunehmende Nutzung von Fantasy-Sport, Online-Wetten und digitalen Plattformen
Ende 2025 werden mobile Sportwetten in 25 Bundesstaaten und Washington D.C. legal sein und erhebliche kumulative Einnahmen generieren, die sowohl staatliche Programme als auch Produktinnovationen auf der Anbieterseite finanzieren. Die Sportwetteneinnahmen der kommerziellen Kasinoindustrie in den Vereinigten Staaten stiegen im Jahresvergleich um 24,8 %, was stärkere Sponsorenkohorten schuf und Datenpartnerschaften zwischen Rechteinhabern und Betreibern im Zuschauermarkt für Sport in den Vereinigten Staaten ausbaute. DraftKings meldete für 2024 einen Umsatz von 4,77 Milliarden USD und sein erstes profitables Jahr auf Basis des bereinigten EBITDA, was die verbesserte Wirtschaftlichkeit für legale Wetten und ein wachsendes adressierbares Publikum über Sportprogramme hinweg widerspiegelt. Integrationen über Streaming, Team-Apps und Betreiberplattformen ermöglichen Live-Mikrowetten und personalisierte Angebote, die die Sitzungshäufigkeit erhöhen und die Beziehung zwischen Zuschauen und Wetten vertiefen. Da weitere Bundesstaaten 2026 über Gesetzgebung diskutieren, ist der Markt gut positioniert, um von einer höheren legalen Durchdringung zu profitieren, die die Sponsorennachfrage stabilisiert und die Fan-Monetarisierungskanäle erweitert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Ticketpreise und steigende Betriebskosten | -0.8% | National, ausgeprägt in großen Märkten mit neuem Stadionschuldendienst | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Unterhaltungs- und Streaming-Plattformen | -0.6% | National, ausgeprägt bei der Generation Z | Langfristig (≥ 4 Jahre) |
| Konjunkturabschwächungen beeinträchtigen die Ermessensausgaben der Verbraucher | -0.7% | National, stärker ausgeprägt in preissensiblen Verbrauchersegmenten mit niedrigerem Einkommen | Kurz- bis mittelfristig (1–3 Jahre) |
| Gesundheits-, Sicherheits-, Spielerverletzungsrisiken und Arbeitskonflikte | -0.5% | Ligaspezifisch, höhere Auswirkungen in Kontaktsportarten und gewerkschaftlich organisierten Ligen | Mittel- bis langfristig (≥ 3 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Ticketpreise und steigende Betriebskosten
Die Eintrittspreise stiegen von Januar 2023 bis Januar 2024 um 13,5 % und kletterten bis Januar 2025 um weitere 6,5 %, was die Ermessensbudgets jüngerer Fans und preissensibler Haushalte einschränkte. Veranstaltungsbetreiber sehen sich höheren Arbeits-, Energie- und Sicherheitskosten sowie steigendem Schuldendienst für neue Einrichtungen gegenüber, was die Betriebsmargen selbst dann einengt, wenn Teams im Zuschauermarkt für Sport in den Vereinigten Staaten auf Premiumisierung setzen. Die Programmrechtsgebühren steigen auf der Distributionsseite weiter an, wobei die inländischen Sportnetzwerke von Disney in teurere Fenster eintreten, die die Ausgaben in bestimmten Zeiträumen schneller steigen lassen als das Werbewachstum[4]. Im Eishockey verstärken Gehaltskappenerhöhungen den Druck auf die Gewinn- und Verlustrechnung kleinerer Märkte, wenn das Ticketwachstum hinterherhinkt, was eine stärkere Abhängigkeit von Sponsoring-Aufwertungen und Veranstaltungsortmonetarisierung zur Budgetausgleichung erzwingt. Obwohl Premium-Sitzplätze, Clubs und dynamische Preisgestaltung Teams helfen, Einnahmen zu schützen, ist die Aufrechterhaltung der Zugänglichkeit für Familien bei gleichzeitiger Bedienung der Premium-Nachfrage ein anhaltender Kompromiss im Markt.
Wettbewerb durch alternative Unterhaltungs- und Streaming-Plattformen
Sieben nationale Partner übertrugen NFL-Spiele im Jahr 2025, was eine breite Distribution widerspiegelt, aber auch die Aufmerksamkeit auf verschiedene Dienste verteilt, da Haushalte Abonnementstapel und Zeitbudgets abwägen. Zuschauergewohnheiten fragmentieren sich in Highlights, Social-Media-Clips und Kurzformate, die mit dem vollständigen Spielschauen konkurrieren – eine Verschiebung, die Rechteinhaber dazu zwingt, Inhalte für mehrere Plattformen zu verpacken, ohne Kernfenster im Zuschauermarkt für Sport in den Vereinigten Staaten zu kannibalisieren. Die regionale Medienlandschaft der MLB bleibt im Fluss, da RSN-Insolvenzen und Direktverbraucher-Pivots lokale Distributionsstrategien neu gestalten, was die Reichweite kurzfristig einschränken kann, bevor neue Modelle Zielgruppen wieder aggregieren. Die Abwägungen der Verbraucher zwischen Gaming, Creator-Inhalten und traditionellen Live-Übertragungen verschärfen sich in Spitzensaisons, was eine konsistente plattformübergreifende Erzählung und Community-Engagement entscheidend macht, um den Aufmerksamkeitsanteil zu halten. Rechteinhaber reagieren mit maßgeschneiderten digitalen Programmen, flexiblen Abonnements und einzigartigen Veranstaltungserlebnissen, um Häufigkeit und Dauer im Zuschauermarkt für Sport in den Vereinigten Staaten zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Einnahmequelle: Sponsoring hält stand, während Merchandising aufsteigt
Sponsoring und Werbung hielten im Jahr 2025 63,50 % des Marktanteils des Zuschauermarkts für Sport in den Vereinigten Staaten, da Marken ihre Budgets auf Live-Inventar konzentrierten, das seltene Reichweite und höhere Aufmerksamkeitsqualität liefert. Finanzdienstleistungen, Automobil und Alkohol blieben Ankerkategorien, während Gaming und Kasinos ihre Präsenz ausbauten, als regulierte Sportwetten 2024 und 2025 landesweit skalierten. Medienrechte werden weiterhin durch bedeutende Verlängerungen und neue Streaming-Fenster angetrieben, darunter das 11-Jahres-Paket der NBA über 76 Milliarden USD im Inland und expandierende rein digitale Simultanübertragungen, die die Reichweite über demografische Gruppen hinweg im Zuschauermarkt für Sport in den Vereinigten Staaten verbreitern. Ticketverkäufe bleiben für die Spieltagsatmosphäre und das Community-Engagement unverzichtbar, obwohl Preisinflation und weniger Sitzplätze in einigen neuen Bauten Mix-Management-Herausforderungen für Teams schaffen. Nebeneinnahmen, darunter Verpflegung und Parken, werden mit reibungslosem Einzelhandel modernisiert, der den Durchsatz und die Pro-Kopf-Ausgaben steigert und so den Beitrag aus dem Veranstaltungsbetrieb erhöht.
Merchandising und Lizenzierung ist der am schnellsten wachsende Bereich mit einer CAGR-Prognose von 7,84 % bis 2031, da Teams und Ligen Direktverbraucherkanäle, limitierte Auflagen und spielergetriebene Programme ausbauen, die das Engagement über die Arena oder das Stadion hinaus verlängern und den Markt unterstützen. Betreiber verknüpfen Online- und Stadionerfüllung, um Lieferfenster zu verkürzen und Impulsnachfrage in aufmerksamkeitsstarken Momenten wie Playoffs, Eröffnungstag und Rivalitätsspielen zu erfassen. Sponsoring-Aktivierungen werden stärker mit Handel und Inhalten integriert, wobei Marken Daten aus Streaming, Apps und Vor-Ort-Interaktionen nutzen, um Angebote zu personalisieren und Konversionen zu messen, was den größten Einnahmestrom für den Zuschauermarkt für Sport in den Vereinigten Staaten aufrechterhält. Das Aufwärtspotenzial bei Medienrechten bleibt an den Plattformwettbewerb und bedeutende Spielpläne gebunden, während Ticketing-Strategien das Wachstum bei Premium-Sitzplätzen mit zugänglichen Einstiegspunkten für Familien und jüngere Fans in Einklang bringen. Die Branche richtet Markenpartnerschaften auch auf digitale Erlebnisse und Jugend-Teilnahmewege aus, was langfristige Fan-Pipelines und die Nachfrage nach lizenzierten Merchandise-Artikeln stärkt.



Nach Sportart: Fußball dominiert, Motorsport beschleunigt
Football und Soccer erzielten 33,80 % des Marktanteils im Markt für Zuschauersport in den Vereinigten Staaten im Jahr 2025, getragen von der Größe der NFL und der anhaltenden Expansion von MLS, da die NFL mehr als 23 Milliarden USD Umsatz erwirtschaftete und Soccer sich auf einen Aufschwung durch den Weltcup vorbereitete. Die langfristigen Rechteabkommen der NFL mit Broadcast- und Streaming-Partnern sichern die nationale Reichweite und bewahren gleichzeitig Flexibilität bei Ausstiegsoptionen und globalen Initiativen, was die Führungsposition im Markt für Zuschauersport in den Vereinigten Staaten festigt. MLS hat in den letzten Jahren die Expansionsgebühren erhöht und profitiert von internationalen Stars, neuen Spielstätten und einer globalen Streaming-Struktur, die die Auffindbarkeit vor 2026 steigert. Die Marktgröße des Marktes für Zuschauersport in den Vereinigten Staaten im Bereich Motorsport wird voraussichtlich bis 2031 mit einem CAGR von 6,54 % wachsen, da NASCAR, Formula 1 und andere Serien auf geteilte Rechtemodelle und digitales Engagement setzen, um jüngere Zuschauergruppen ohne Kabelanschluss zu erreichen. Streaming-First-Events und neue Formate wie Stadtkurse und Sprintrennen helfen dem Motorsport, außerhalb traditioneller Märkte zu wachsen und neue Sponsoringkategorien zu erschließen.
Basketball bleibt eine der wichtigsten Umsatzquellen, da das neue nationale Medienabkommen der NBA die jährlichen Rechteeinnahmen steigert und die Sichtbarkeit auf mehreren Plattformen erhöht, die verschiedene Zuschauer mit maßgeschneiderten Inhalten bedienen. Die Expansion der WNBA und das Publikumswachstum im Jahr 2024 deuten auf eine wachsende Fangemeinde hin, die nationale Partner, lokale Sponsoren und lizenzierte Merchandise-Artikel im Markt unterstützt. Baseball befindet sich in einer Umstrukturierung der regionalen Medien, mit Direct-to-Consumer-Experimenten und neuen nationalen Vereinbarungen, die darauf ausgelegt sind, die Reichweite zu stabilisieren und die lokale Monetarisierung in wichtigen Märkten wieder aufzubauen. Tennis, Golf und andere Sportarten behaupten weiterhin erstklassige Veranstaltungsfenster, und 2026 dürfte von der Weltcup-Terminplanung profitieren, die zusätzliche Nachfrage rund um offizielle Übertragungsfenster und Sponsorenaktivierungen im Markt für Zuschauersport in den Vereinigten Staaten schafft. Sportübergreifend sorgen datengestützte Inhalte, flexible Ticketangebote und integrierte Sponsorings für ein vielfältiges und belastbares Engagement über verschiedene demografische Gruppen hinweg.

Geografische Analyse
Große Märkte in den Vereinigten Staaten konzentrieren die größten Zielgruppen und Unternehmensausgaben, während die Ausweitung legaler Wetten auf 25 Bundesstaaten plus Washington D.C. neue Engagement- und Steuereinnahmeströme hinzufügt, die das Wachstum im Zuschauermarkt für Sport in den Vereinigten Staaten unterstützen. Allein New York generierte seit dem Start 7,45 Milliarden USD Umsatz und 3,79 Milliarden USD Steuereinnahmen, was das Ausgabenvolumen in bevölkerungsreichen Bundesstaaten mit vollem mobilem Zugang demonstriert. Die nationale Streaming-Reichweite und die Multi-Partner-Distribution hielten die reguläre Saison der NFL im Jahr 2025 auf historischen Zuschauerniveaus, was die Aufmerksamkeit auf städtische und vorstädtische Geographien für den Zuschauermarkt für Sport in den Vereinigten Staaten verteilt. Liga- und Betreiberpartnerschaften verknüpfen lokalisierte Angebote, Watch-Partys und Einzelhandelsaktivierungen mit bedeutenden Veranstaltungen und bauen so regionale Tiefe auf, die nationale Spielpläne ergänzt.
Infrastrukturausgabenmuster divergieren zwischen Ballungsräumen, wobei kleinere oder mittelgroße Märkte stärker auf öffentliche Finanzierung angewiesen sind, während große Küstenstädte auf privates Kapital setzen, was Unterschiede in der kommerziellen Hebelwirkung und der Tiefe der Medienmärkte widerspiegelt. Washington D.C. brachte ein 3,8-Milliarden-USD-Neubauprojekt des RFK-Geländes für die Commanders voran, während Ohio die Genehmigung für ein neues Kuppelstadion für die Browns in der Nähe des Cleveland Hopkins International Airport erteilte, das gemischt genutzte Pläne verankert, die die Nicht-Spieltag-Ströme im Markt steigern. Das neue Stadion in Tennessee integriert reibungslosen Checkout an Dutzenden von Verkaufspunkten, um den Durchsatz zu verbessern und die Verpflegungseinnahmen zu steigern – ein Modell, dem andere Märkte folgen wollen. Die neue Arena von Oklahoma City für die Thunder mit mehr als 90 % öffentlicher Finanzierung zeigt, wie bürgerliche Prioritäten je nach Marktgröße und wirtschaftlicher Basis im Zuschauermarkt für Sport in den Vereinigten Staaten variieren.
Internationale Veranstaltungen schaffen geografische Katalysatoren im Jahr 2026, da die FIFA-Weltmeisterschaft 11 US-amerikanische Austragungsorte einplant, was Reise-, Gastgewerbe- und lokale Sponsoring-Aktivitäten stimuliert, die regional über die Spieltage hinaus ausstrahlen. MLB-Teams und Stadtpartner erweitern auch gemischt genutzte Ausstattungssets, die den Fußgängerverkehr von Baseballstadien in ganzjährige wirtschaftliche Aktivitäten umwandeln, was Steuerbemessungsgrundlagen und Veranstaltungsortinvestitionen unterstützt. Unterdessen spielt sich die lokale Medienneuausrichtung der MLB je nach Geographie unterschiedlich ab, da einige Clubs auf Over-the-Air- und Direktverbraucher-Angebote umsteigen, während andere RSN-Strukturen beibehalten, was einen Flickenteppich-Ansatz für Reichweite und Einnahmen im Zuschauermarkt für Sport in den Vereinigten Staaten schafft. Regionsübergreifend bieten immersive Veranstaltungsorte und Community-Programme neue Treffpunkte für Fans, die möglicherweise nicht persönlich zu Spielen kommen, aber dennoch gemeinsame, hochwertige Seherlebnisse wünschen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des US-Zuschauersports beginnt mit der Schaffung von Rechten und der Terminplanung durch Ligen und Dachverbände (NFL, NBA, MLB, NHL, NCAA und MLS), bevor sie in die Kommerzialisierung auf Teamebene durch Ticketing, Premium-Sitzplätze und Ausgaben vor Ort übergeht. Die Monetarisierung der Medienrechte erfolgt über Rundfunknetze, Streaming-Anbieter und regionale Vertriebspartner, während Sponsoren und Werbetreibende über Übertragungen, team- und ligeneigene Medien sowie Werbeflächen vor Ort aktiv werden. Merchandising und Lizenzierung werden zunehmend über Direct-to-Consumer-Kanäle und eventgebundene Drops zu Höhepunkten abgewickelt, was die Monetarisierung über die Spielzeiten hinaus ausdehnt und den Schwerpunkt auf E-Commerce, Auftragsabwicklung und Last-Mile-Zustellpartner verstärkt.
Nachgelagert prägen Veranstaltungsstättenbetreiber und Dienstleister das Live-Event-Erlebnis durch Sicherheit, Verpflegung, Gastfreundschaft, Parken und Veranstaltungstechnologie, während Daten- und Wettpartner das Engagement durch Personalisierung und In-App-Integrationen erhöhen. Der Vertrieb wird zudem durch Störungen im lokalen Medienbereich neu gestaltet, einschließlich der Instabilität von RSNs und Direct-to-Consumer-Umstellungen, die beeinflussen, wie Teams lokale Spiele bündeln und lokale Werbung verkaufen. Entwicklungs- und Nachwuchs-Ökosysteme zentralisieren sich weiter, da Ligen und Investoren Pipelines formalisieren, darunter die Gründung von Hometown Soccer Holdings durch MLS und KKR zur Kommerzialisierung von MLS Next Pro durch zentralisiertes Branding, Sponsoring, Ticketing und Unterstützung bei der Stadionentwicklung.
Wettbewerbslandschaft
Marktkonzentration
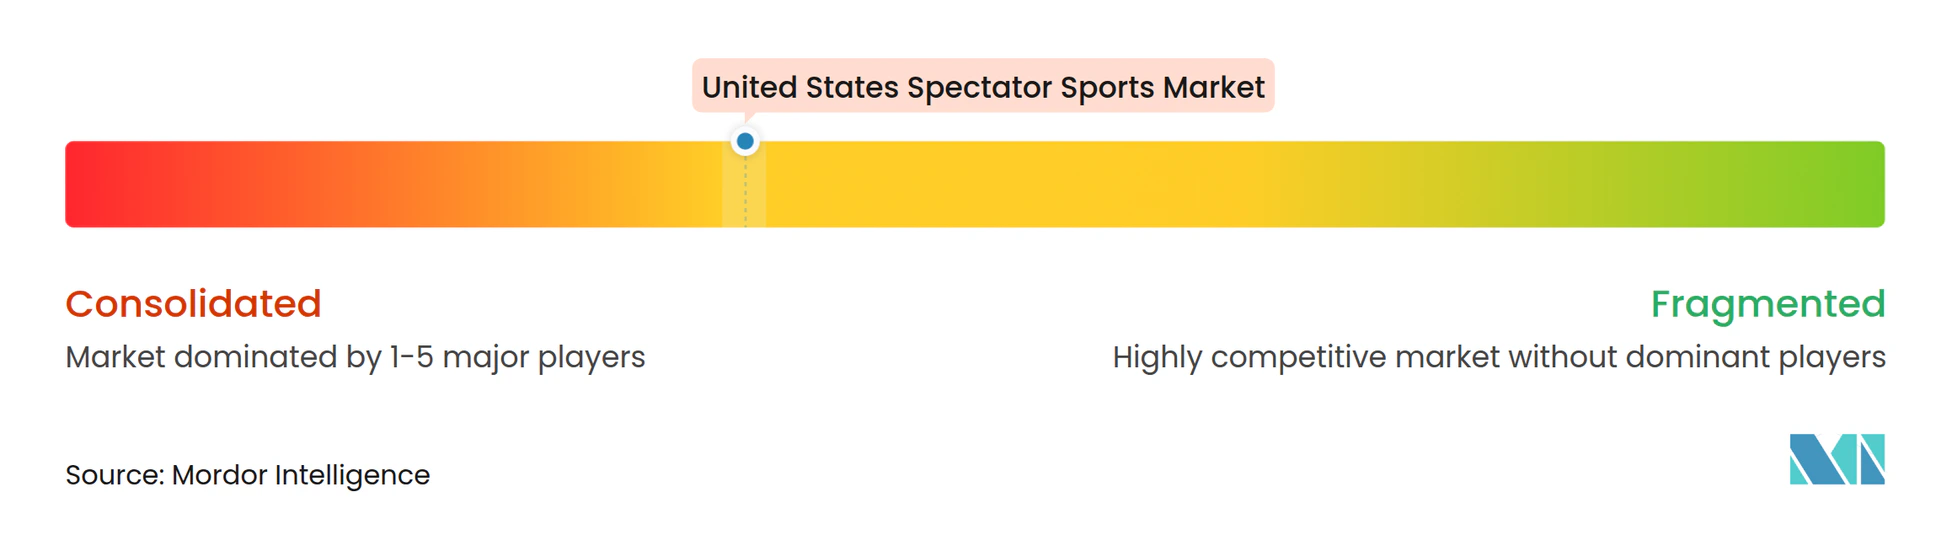
Top-Rechteinhaber behalten langfristige Medienpartnerschaften bei, die Distribution und finanzielle Transparenz sichern, wie beim 11-Jahres-Inlandsvertrag der NBA und den Multi-Partner-Vereinbarungen der NFL, die bis in die 2030er Jahre für den US-amerikanischen Zuschauermarkt für Sport reichen. Diese Verträge beinhalten Optionen und Schutzklauseln, die Einnahmesicherheit für Ligen mit strategischem Spielraum zur Anpassung von Fenstern und Formaten im Zuge der Konsumentwicklung ausbalancieren. Streaming-First-Rechte wie exklusive Abende und erweiterte Simultanübertragungen sind zu einem Wettbewerbshebel für Plattformen geworden und sind nun ein zentrales Element von Rechtsverlängerungen, die den Markt prägen. Parallel dazu bleibt Sponsoring der größte Einnahmestrom, was die Bedeutung der Kategoriediversifizierung und der Aktivierungsinnovation zur Verteidigung des Wachstums unterstreicht.
Strategische Schritte von Rechteinhabern und Betreibern gestalten Distribution und Monetarisierung neu. Die Drei-Parteien-Ausrichtung der NBA mit Disney, NBCUniversal und Amazon spiegelt eine Hinwendung zu einem hybriden Rundfunk-plus-Streaming-Modell wider, das nationale Reichweite und digitale Tiefe für den Zuschauermarkt für Sport in den Vereinigten Staaten sicherstellt. TKO Group sicherte sich einen Sieben-Jahres-Exklusivvertrag über 7,7 Milliarden USD mit Paramount für UFC-Inlandsrechte ab 2026 und einen Fünf-Jahres-Vertrag für WWE-Premium-Live-Events mit ESPN, was eine gebündelte Abonnementhaltung gegenüber Transaktionsmodellen veranschaulicht. Das globale Streaming-Paket der MLS integriert weiterhin Inhalte, Community und Handel, und die Veranstaltungsort-Pipeline der Liga sowie teamgeführte Entwicklungen erweitern lokale Wirtschaftsräume im Markt.
Die Kapitalumschichtung ist in Gaming- und Medien-Ökosystemen rund um den Sport aktiv. Boyd Gaming verkaufte seinen 5-prozentigen FanDuel-Eigenkapitalanteil für 1,755 Milliarden USD an Flutter, was die Kapitalstruktur vereinfacht und das anhaltende Investoreninteresse an skalierten Sportwettenplattformen im Zuschauermarkt für Sport in den Vereinigten Staaten signalisiert. Disney konsolidierte 2025 das Hulu-Eigentum und restrukturierte Streaming-Assets – Maßnahmen, die Sport in breitere Unterhaltungspakete einbetten, um die Verweildauer und die Werberendite aufrechtzuerhalten. Neue Veranstaltungsformate wie Cosm, unterstützt durch eine NBA-Partnerschaft für nationale Spiele, fügen eine differenzierte Schicht gemeinsamer Realität hinzu, die Rechteinhaber für erlebnisreiche Tiefe und inkrementelles Ticketing nutzen können, während das Kern-Live-Event im Zuschauermarkt für Sport in den Vereinigten Staaten geschützt wird.
Marktführer im Zuschauermarkt für Sport in den Vereinigten Staaten
-
National Football League (NFL)
-
Major League Baseball (MLB)
-
National Basketball Association (NBA)
-
National Hockey League (NHL)
-
Major League Soccer (MLS)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Eine sichtbare Chance liegt in der Schaffung neuer Angebote durch Ligaexpansion und den Ausbau von Ökosystemen, die die Anzahl monetarisierbarer Vermögenswerte erhöhen, darunter Spiele, Sponsoring-Slots, Medienfenster und lokale Veranstaltungen. Die NBA hat aktiv über eine Expansion in Las Vegas und Seattle diskutiert, was die nationalen und lokalen Sponsoring-Pools erweitern und zusätzliches Medien- und Ticketing-Angebot schaffen würde. Gleichzeitig gründeten MLS und KKR Hometown Soccer Holdings zur Kommerzialisierung von MLS Next Pro, wodurch der Betrieb der Entwicklungsliga mit zentralisierter Kommerzialisierung über Ticketing, Branding, Sponsoring und Stadionentwicklung verknüpft und die adressierbare Menge an Rechten und lokalen, standortgebundenen Umsatzströmen über die Kalender der Top-Ligen hinaus erweitert wird.
Eine weitere Chance liegt in der Kapitalbildung und der Professionalisierung der Monetarisierung im Backoffice-Bereich über Profi- und College-Sport-Vermögenswerte hinweg, da sich die Eigentumsregeln weiterentwickeln. Alle fünf großen US-Profiligen (NFL, NBA, MLB, NHL, MLS) erlauben Minderheitsbeteiligungen von Private-Equity-Investoren an Teams, was die Finanzierungsoptionen für Veranstaltungsbezirke, Technologie-Upgrades und kommerzielle Wachstumsinitiativen erweitert. Im College-Sport zeigt die Partnerschaft der University of Utah mit Otro Capital vom Dezember 2025 zur Verwaltung der Einnahmequellen im Sportbereich einen strukturierten Kommerzialisierungspfad und eine langfristige Umsatzplanung, die eine ausgefeiltere Sponsoring-Paketierung, Medienverteilung und Fan-Datenmonetarisierung im breiteren Zuschauersport-Ökosystem unterstützt.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Familie Vinod Khosla schloss eine Vereinbarung zum Erwerb der Seattle Seahawks für 9,6 Milliarden USD ab. Die Transaktion unterstrich die anhaltende Kapitaltiefe für erstklassige US-Sportfranchises und bekräftigte Bewertungsmaßstäbe, die die Preisbildung für Minderheitsbeteiligungen, Sponsoring-Preistabellen und Finanzierungsdiskussionen im Zusammenhang mit Veranstaltungsstätten beeinflussen.
- Juni 2026: Brand Velocity Group übernahm RCX Sports, das ligalizenzierte Jugendprogramme wie NFL Flag, Jr. NBA, NHL Street und MLS GO betreibt. Der Deal konsolidierte eine Multi-Liga-Teilnahmeplattform und stärkte die lizenzierte Jugend-Pipeline, die die langfristige Fan-Entwicklung und Sponsoraktivierung über professionelle Spieltage hinaus unterstützt.
- Dezember 2025: Die WNBA skizzierte Pläne, bis 2030 auf 18 Teams zu expandieren, indem Franchises an Cleveland, Detroit und Philadelphia vergeben werden. Bei einem gemeldeten Anstieg der Besucherzahlen 2024 um 48 % auf 9.807 Fans pro Spiel und einem Anstieg der Zuschauerzahlen um 170 % im Jahresvergleich formalisierte der Expansionsplan zusätzliches Angebot für Medien, Sponsoring und lokale Standortmonetarisierung im Zusammenhang mit dem Frauenprofisport.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für Zuschauersport die in den Vereinigten Staaten generierten Einnahmen aus der Organisation und Durchführung von Live-Sportveranstaltungen für zahlende Zuschauer sowie damit verbundene Einnahmen der Rechteinhaber aus Medien, Sponsoring und Merchandise im Zusammenhang mit diesen Veranstaltungen.
Ausschlüsse aus dem Umfang: Nicht enthalten sind Sportaktivitäten der Teilnehmer, die Herstellung von Sportausrüstung sowie breite touristische Wirtschaftsauswirkungswerte, die außerhalb der Einnahmen von Veranstaltungen und Rechteinhabern liegen.
Segmentierungsübersicht
- Nach Einnahmequelle
- Ticketverkäufe
- Medienrechte
- Sponsoring & Werbung
- Merchandising & Lizenzierung
- Sonstige Nebeneinnahmen
- Nach Sportart
- Fußball / Soccer
- Basketball
- Baseball
- Cricket
- Motorsport
- Tennis
- Golf
- Sonstige Sportarten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um klare Grenzen für das zu setzen, was als Zuschauersportumsatz in den Vereinigten Staaten gilt, und um das Modell mit beobachtbaren Nachfragesignalen zu verankern. Öffentliche Datenpunkte wurden aus Quellen wie dem U.S. Bureau of Economic Analysis (Volkswirtschaftliche Gesamtrechnungen und Konsumausgabenreihen), Veröffentlichungen des U.S. Census Bureau zu Dienstleistungen und Unterhaltungsaktivitäten sowie Arbeitsmarktstatistiken überprüft, die Beschäftigungs- und Lohntrends in sportbezogenen Kategorien aufzeigen.
Wir haben auch Liga- und Verbandspublikationen herangezogen, soweit verfügbar, Offenlegungen von Veranstaltungsbehörden sowie Unternehmensberichte und Investorenpräsentationen, um zu verstehen, wie Einnahmequellen ausgewiesen werden und wie schnell sich Preisgestaltung und Besucherzahlen ändern können. Um Lücken bei Unternehmensfinanzdaten, Transaktionsankündigungen und Patentaktivitäten im Zusammenhang mit Veranstaltungs- und Übertragungstechnologie zu schließen, wurden Eingaben mithilfe genehmigter kostenpflichtiger Abonnements für Nachrichten- und Finanzdatenabdeckung sowie Patentdatenbanken gegengeprüft. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und Unstimmigkeiten zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Führungskräften, Vertriebsleitern und Betriebsleitern bei Veranstaltungsorganisatoren, Medien- und Vertriebsteilnehmern, Sponsoren und veranstaltungsstättenbezogenen Stakeholdern. Da es sich um einen US-amerikanischen Markt handelt, wurden die Antworten über wichtige Sportmärkte und Sekundärstädte hinweg ausgewogen, um zu bestätigen, wie sich die Einnahmen auf Eintrittsgelder, Sponsoring und Merchandise verteilen, und um den Zeitpunkt von Medien- und Sponsoringvertragsresets zu validieren. Diese Eingaben halfen dabei, die im Modell verwendeten Annahmen zu präzisieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 29 % | Vorstandsmitglieder (CXOs): 12 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes erstellt, wobei die Top-down-Perspektive aus dem Nachfragepool für Zuschauersportausgaben und den Einnahmekanälen, die diese Nachfrage monetarisieren, rekonstruiert wurde. In der Praxis bedeutete dies, Einnahmequellen wie Eintrittsgelder, Medienrechte, Sponsoring und Merchandise beobachtbaren Indikatoren zuzuordnen und anschließend zu prüfen, ob die resultierenden Gesamtwerte mit realen Veranstaltungsaktivitätsmustern übereinstimmen.
Um das Modell geerdet zu halten, wurden eine Reihe praktischer Eingaben verwendet, darunter Besucherzahlen und Veranstaltungsrhythmus-Signale, durchschnittliche Ticketpreistrendentwicklungen, der Zeitpunkt von Medienrechtsverlängerungen, Wachstum in Sponsoringkategorien und das Ausmaß des Merchandise-Anhangs rund um wichtige Saisonen und Playoffs. Wo ein Datenpunkt nicht konsistent offengelegt wurde, wurden selektive Bottom-up-Näherungen unter Verwendung von Stichproben aus Umsatzoffenlegungen, Kanalprüfungen zu Preisspannen und Plausibilitätsprüfungen anhand von Konsumindikatoren angewendet. Gesamtwerte wurden nur angepasst, wenn mehrere Signale in dieselbe Richtung wiesen.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da Medienrechtszyklen und große Veranstaltungsstättenänderungen Sprünge erzeugen können, die ein linearer Trend verfehlen kann. Szenarien wurden rund um den Zeitpunkt von Vertragsresets, die erwartete Preisentwicklung für Tickets und Premium-Sitzplätze sowie die Stabilität von Sponsoringbudgets festgelegt. Die resultierenden Ergebnisse wurden anschließend mit Primärbefragten überprüft, um zu bestätigen, dass die Annahmen den Erwartungen vor Ort entsprachen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, gefolgt von Varianzprüfungen, die nach Abweichungen zwischen Einnahmequellen und den zugrunde liegenden Nachfrageindikatoren suchen. Ausreißer werden von einem weiteren Analysten überprüft, und wenn eine Diskrepanz nicht durch einen bekannten Marktfaktor wie einen Aussperrung, eine Vertragsverlängerung oder eine Kapazitätsänderung der Veranstaltungsstätte erklärt werden kann, werden Quellen erneut kontaktiert und die Desk-Eingaben vor der Freigabe erneut geprüft.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Aussichten erheblich verändern, wie z. B. wichtige Rechteabschlüsse, politische Änderungen, die die Monetarisierung beeinflussen, oder ungewöhnliche Verschiebungen bei Besucherzahlen und Preisgestaltung. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass Währungszeitpunkte, etwaige späte Offenlegungen und die neuesten Aktualisierungen öffentlicher Datenreihen in den Zahlen widergespiegelt werden, die die Kunden erhalten.
Marktgröße für Zuschauersport in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zuschauersport in den Vereinigten Staaten können weit auseinanderliegen, da Autoren nicht immer den Zeitpunkt von Aktualisierungen und den genauen Moment, in dem Preis- und Vertragsresets berücksichtigt werden, aufeinander abstimmen. Unterschiede treten auch auf, wenn einige Schätzungen auf einer einzigen Ankerdatenreihe basieren, während andere mehrere Einnahmequellen kombinieren, die sich nicht mit derselben Geschwindigkeit entwickeln.
Wenn Eingaben in einem anderen Monat aktualisiert werden, können Währungsumrechnungsdaten, der Zeitpunkt der Vertragserfassung für Medienrechte und die Art und Weise, wie der Ticketpreis über reguläre Saison und Premium-Events hinweg gemittelt wird, den Gesamtwert verschieben. Durch die erneute Überprüfung von Preis- und Verlängerungssignalen kurz vor der Veröffentlichung und den anschließenden Abgleich mit Konsumzulassungsindikatoren und ausgewiesenen Einnahmequellenaufteilungen hält Mordor Intelligence die Schätzung näher an dem, was der Markt im angegebenen Jahr realisiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 51,85 Mrd. USD (2026) | |
| Global Consultancy A | 53,64 Mrd. USD (2025) | Das Basisjahr unterscheidet sich und das Prognosefenster ist länger; die Schätzung kann sich verschieben, wenn mehrjährige Rechteabschlüsse als gleichmäßig anerkannt behandelt werden, anstatt an den Zeitpunkt der Verlängerung und die Saisonalität geknüpft zu sein. |
| Official Economic Series B | 41,50 Mrd. USD (2024) | Diese Art von Datenreihe verfolgt die Konsumausgaben für Eintritte, sodass der gesamte Marktumsatz unterschätzt werden kann, da Medienrechte, Sponsoringeinnahmen und lizenzierte Merchandise-Artikel im Zusammenhang mit Live-Events nicht erfasst werden. |
Die Spanne in der Tabelle ist größtenteils durch Zeitpunkt und Umfang erklärbar, nicht durch Uneinigkeit darüber, dass der Markt wächst. Wenn dasselbe Jahr verglichen und Einnahmequellen konsistent abgeglichen werden, gehen die verbleibenden Unterschiede in der Regel darauf zurück, wie der Ticketpreis gemittelt wird, wie Rechteeinnahmen über Vertragslaufzeiten anerkannt werden und wie schnell Annahmen nach wichtigen Abschlüssen aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Zuschauermarkt für Sport und wie sind die Wachstumsaussichten bis 2031?
Der Zuschauermarkt für Sport in den Vereinigten Staaten erreichte im Jahr 2026 51,85 Milliarden USD und wird bis 2031 voraussichtlich 70,80 Milliarden USD erreichen, was eine CAGR von 6,43 % widerspiegelt, die durch steigende Medienrechtswerte, eine starke Sponsoringnachfrage und die Modernisierung von Veranstaltungsorten gestützt wird.
Welcher Einnahmestrom trägt am meisten zum US-amerikanischen Zuschauermarkt für Sport bei?
Sponsoring und Werbung sind der größte Strom und machten 2025 63,50 % aus, da Marken die seltene Reichweite von Live-Sport und Multi-Plattform-Aktivierungsmöglichkeiten priorisieren.
Welche Sportart führt und welches Segment wächst am schnellsten im Zuschauermarkt für Sport in den Vereinigten Staaten?
Fußball und Soccer führen gemeinsam mit einem Anteil von 33,80 % im Jahr 2025, während Motorsport mit einer prognostizierten CAGR von 6,54 % bis 2031 auf der Grundlage von geteilten Rechtemodellen und digitalem Engagement das schnellste Wachstum zeigt.
Wie verändern Streaming und immersive Technologien das Fan-Engagement im Zuschauermarkt für Sport in den Vereinigten Staaten?
Wie verändern Streaming und immersive Technologien das Fan-Engagement im Zuschauermarkt für Sport in den Vereinigten Staaten?
Welche Rolle spielen legalisierte Sportwetten im Zuschauermarkt für Sport in den Vereinigten Staaten?
Welche Rolle spielen legalisierte Sportwetten im Zuschauermarkt für Sport in den Vereinigten Staaten?
Welche jüngsten Entwicklungen werden den Zuschauermarkt für Sport in den Vereinigten Staaten im Jahr 2026 am wahrscheinlichsten prägen?
Welche jüngsten Entwicklungen werden den Zuschauermarkt für Sport in den Vereinigten Staaten im Jahr 2026 am wahrscheinlichsten prägen?