
Größe und Marktanteil des nigerianischen Rechenzentrums-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 322.65 Millionen US-Dollar |
| Marktgröße (2026) | 374.05 Millionen US-Dollar |
| Marktgröße (2031) | 782.82 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
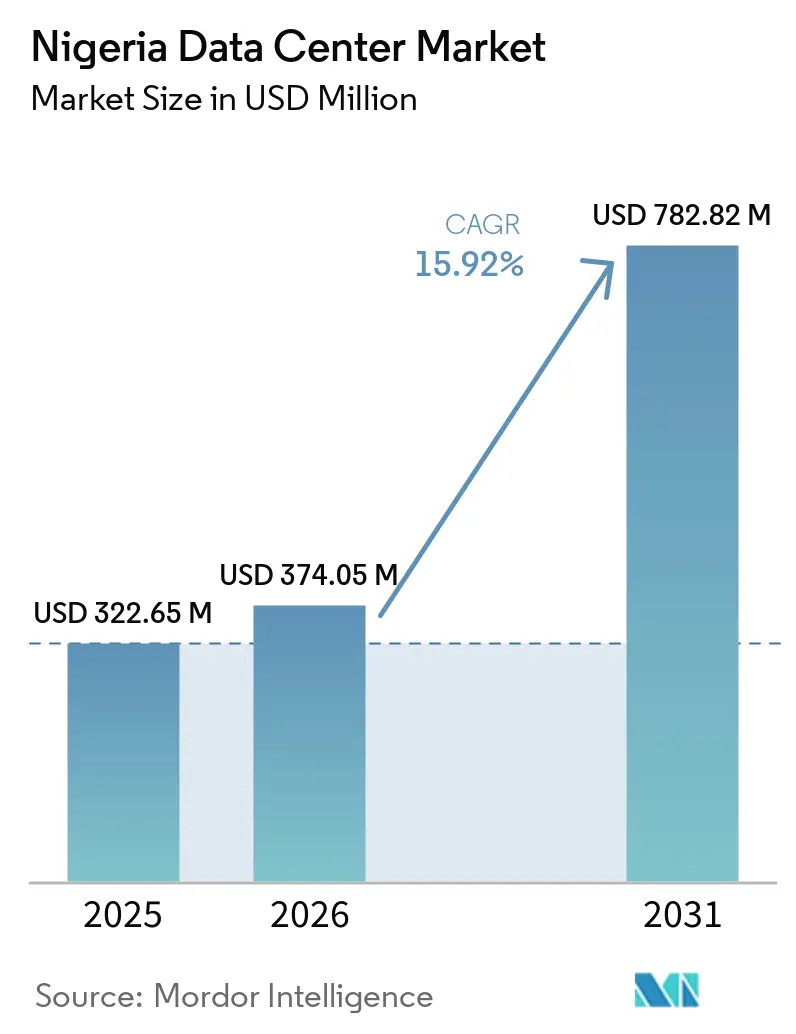
Analyse des nigerianischen Rechenzentrums-Marktes durch Mordor Intelligence
Die Größe des nigerianischen Rechenzentrumsmarkts wird voraussichtlich von 322,65 Millionen USD im Jahr 2025 auf 374,05 Millionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 782,82 Millionen USD erreichen, was einem Wachstum mit einer CAGR von 15,92 % über den Zeitraum 2026–2031 entspricht. In Bezug auf die installierte Basis wurde der Markt im Jahr 2025 auf 0,17 Tausend Megawatt bewertet und wird voraussichtlich von 0,25 Tausend Megawatt im Jahr 2026 auf 0,32 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 5,48 % während des Prognosezeitraums (2026–2031).
Die Marktanteile und Schätzungen der Segmente werden in MW berechnet und ausgewiesen. Diese Expansion wird durch die beschleunigte Cloud-Akzeptanz, neue internationale Kabelkapazitäten und regulatorische Datensouveränitätsvorschriften untermauert, die den nigerianischen Rechenzentrumsmarkt gemeinsam ins Zentrum der digitalen Wirtschaft Westafrikas rücken. Die anhaltende Verbreitung von Smartphones, die zunehmende 5G-Abdeckung sowie die Inbetriebnahme von Googles Equiano- und Metas 2Africa-Seekabeln haben Latenz und Bandbreitenkosten deutlich gesenkt und die Hosting-Wirtschaftlichkeit zugunsten lokaler Einrichtungen verschoben. Die Nachfrage nach Colocation steigt, da Unternehmen gemeinsam genutzte Infrastruktur suchen, die Nigerias anhaltende Herausforderung einer Netzverfügbarkeit von 41 % bewältigt. Unterdessen bauen Hyperscaler und Telekommunikationsbetreiber Tier-III- und Tier-IV-Standorte aus, um die Cloud-Migration von Unternehmen und staatliche E-Government-Ausgaben zu erschließen, was die Entwicklung des nigerianischen Rechenzentrumsmarkts hin zu groß angelegten Cloud-Diensten signalisiert.
Wichtigste Erkenntnisse des Berichts
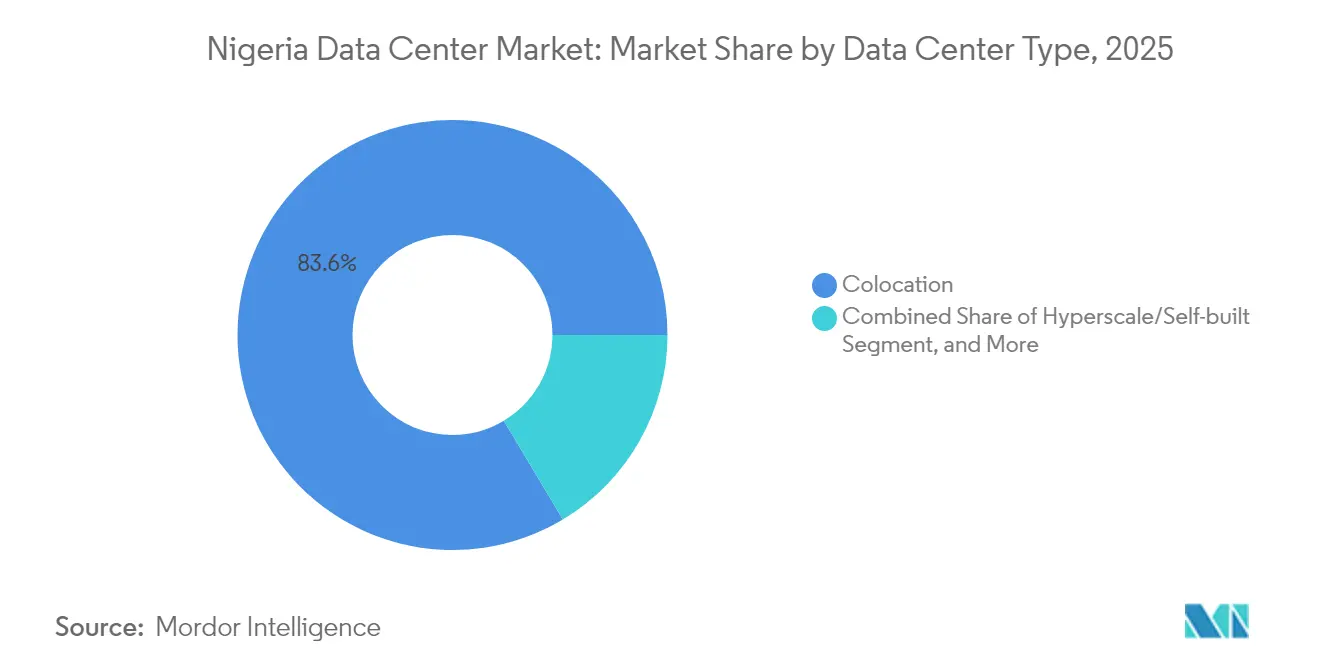
- Nach Rechenzentrumstyp führten Colocation-Einrichtungen den nigerianischen Rechenzentrumsmarkt im Jahr 2025 mit einem Anteil von 83,58 %, während Hyperscale- und selbst errichtete Standorte mit einer CAGR von 18,41 % bis 2031 das stärkste Wachstum verzeichnen dürften.
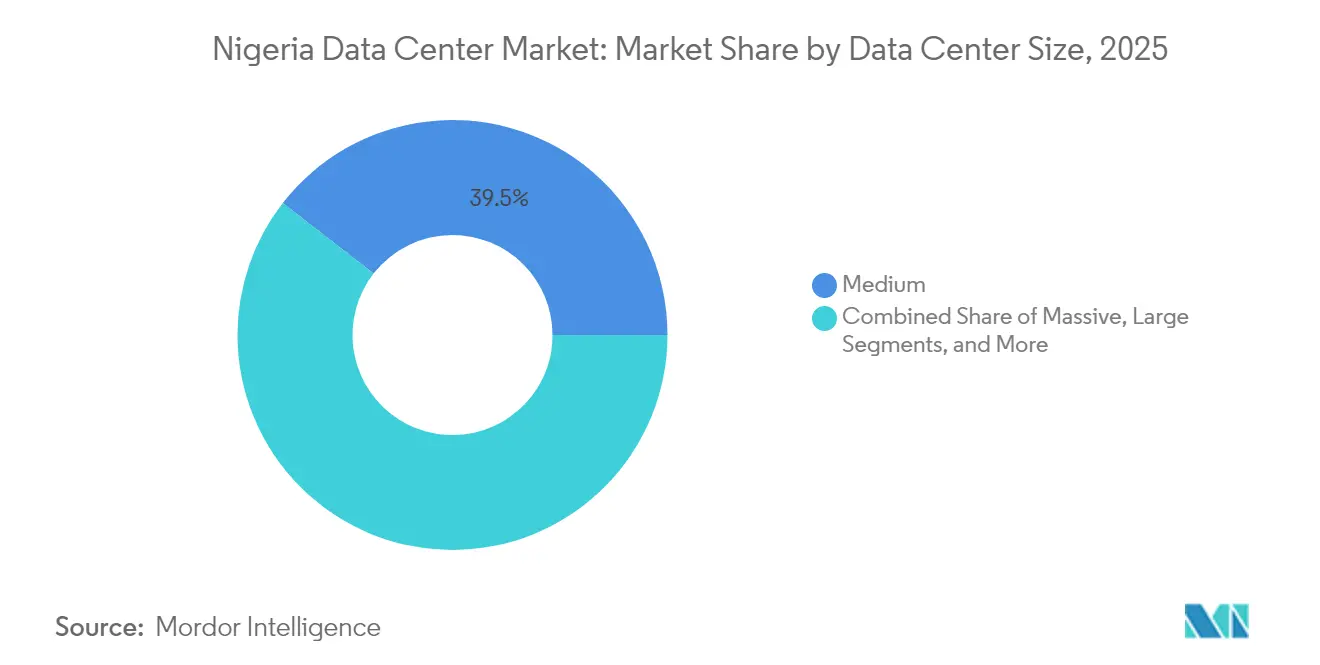
- Nach Rechenzentrumsgrößen erfassten mittelgroße Einrichtungen im Jahr 2025 einen Anteil von 39,48 % am nigerianischen Rechenzentrumsmarkt; große Einrichtungen werden voraussichtlich bis 2031 mit einer CAGR von 20,93 % wachsen.
- Nach Tier entfielen im Jahr 2025 98,20 % der Marktgröße des nigerianischen Rechenzentrumsmarkts auf Tier-III-Standorte, während Tier IV mit einer CAGR von 19,01 % bis 2031 das am schnellsten wachsende Tier darstellt.
- Nach Endnutzer trug das IT- und Telekommunikationssegment im Jahr 2025 18,22 % zum Marktumsatz bei, während BFSI bis 2031 die höchste CAGR von 17,83 % verzeichnen dürfte.
- Nach Hotspot hielt Lagos im Jahr 2025 einen Anteil von 29,72 % am nigerianischen Rechenzentrumsmarkt; für die Stadt wird bis 2031 eine Expansion mit einer CAGR von 16,34 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des nigerianischen Rechenzentrums-Marktes
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Smartphones und Boom der Datennutzung | +3.2% | National, konzentriert in Lagos und Abuja | Mittelfristig (2-4 Jahre) |
| Neue Seekabelkapazitäten Equiano und 2Africa | +2.8% | Lagos als Hauptstandort, mit Ausstrahlung auf das nationale Backbone | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Cloud-Akzeptanz im Unternehmensbereich | +2.5% | Lagos und Abuja als Kern, Ausdehnung auf Sekundärstädte | Mittelfristig (2-4 Jahre) |
| Datenlokalisierungsrichtlinien (NITDA-Leitlinien) | +2.1% | National, mit Durchsetzungsschwerpunkt auf großen Unternehmen | Langfristig (≥ 4 Jahre) |
| Nollywood-Streaming-Exporte treiben Edge-Nachfrage an | +1.8% | Lagos als Hauptstandort, Port Harcourt und Abuja als Sekundärstandorte | Mittelfristig (2-4 Jahre) |
| Anreize für erneuerbare Energien zur Stromerzeugung vor Ort | +1.4% | National, mit Pilotprogrammen in Lagos und Abuja | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Smartphones und Boom der Datennutzung
Nigeria zählte im Jahr 2025 217,5 Millionen Mobilfunkteilnehmer, und die mittleren mobilen Download-Geschwindigkeiten erreichten 95,62 Mbps, während die 5G-Abdeckung von 17,2 % Anfang 2023 auf 35,7 % Mitte 2024 wuchs.[1] MTNs Zusage, in Nigeria über fünf Jahre hinweg 3,5 Milliarden USD zu investieren, bestätigt ein anhaltendes Verkehrswachstum und eine sich verstärkende adressierbare Basis für Edge-Workloads. Hochbreitbandige Anwendungen wie Video-Streaming, mobiles Gaming und soziale Medien prägen die Nutzererwartungen hinsichtlich Erlebnissen mit geringer Latenz und zwingen Betreiber, verteilte Knoten in der Nähe wichtiger Nachfragezentren einzusetzen. Diese Dynamiken erhöhen die Auslastungsraten bestehender Einrichtungen und fördern Greenfield-Bauten, wodurch der nigerianische Rechenzentrums-Markt fest auf einem zweistelligen Wachstumspfad bleibt. Das allgegenwärtige mobile Paradigma zieht auch Inhaltsplattformen und CDNs nach Lagos und Abuja und verstärkt den Kreislauf aus Kapazitätsnachfrage und Infrastrukturinvestitionen.
Seekabelkapazitäten Equiano und 2Africa
Das Equiano-Kabel von Google, das in Lagos landet, und das 2Africa-Kabel von Meta mit zwei Landepunkten in Lagos und Akwa Ibom fügen gemeinsam eine Multi-Terabit-Kapazität hinzu und liefern etwa die 20-fache Durchsatzleistung früherer Systeme. Flexible Glasfaserpaar-Umschaltung ermöglicht eine dynamische Bandbreitenzuteilung, was zu reduzierten Backhaul-Kosten und geringerer Latenz im Vergleich zu Offshore-Hosting führt. Der Seekabelausfall in Westafrika im März 2024, der Nigeria in vier Tagen mehr als 590 Millionen USD kostete, unterstrich den Wert der Kabelredundanz. Zu den unmittelbaren Vorteilen gehören günstigerer Transit für Cloud-Anbieter, eine stärkere Wirtschaftlichkeit für das lokale Content-Caching und eine größere Attraktivität für multinationale Unternehmen, die eine Unterbringung im Land in Betracht ziehen. Wenn zusätzliche Zweige in Betrieb gehen, erhalten Sekundärstädte eine qualitativ hochwertigere Konnektivität, was zukünftige regionale Rechenzentrums-Knoten begünstigt und den Fußabdruck des nigerianischen Rechenzentrums-Marktes diversifiziert.
Beschleunigte Cloud-Akzeptanz im Unternehmensbereich
Nigerianische Unternehmen verlagern Kernworkloads von veralteten On-Premises-Systemen auf SaaS-, PaaS- und IaaS-Modelle, um Kosten zu optimieren und Innovationen zu beschleunigen. Der Vertrag der United Bank for Africa im Wert von 3 Millionen USD mit Huawei zur Modernisierung ihrer Cloud-Umgebung veranschaulicht eine sich ausbreitende Akzeptanzkurve im BFSI-Bereich. Der Anteil des Technologiesektors am nationalen BIP stieg im zweiten Quartal 2024 auf 19,78 %, gegenüber 17,89 % im ersten Quartal 2024, was auf eine zunehmende Digitalisierung in verschiedenen Branchen hindeutet. Hybride Architekturen, die öffentliche Cloud mit lokaler Colocation für latenzempfindliche oder regulierte Workloads kombinieren, treiben die inkrementelle Rack-Nachfrage an, während Anforderungen an die Notfallwiederherstellung redundante Standorte erforderlich machen. Der nigerianische Rechenzentrumsmarkt nutzt dadurch sowohl das native Cloud-Wachstum als auch angrenzende Colocation-Dienste und erweitert die Einnahmequellen für Betreiber mit konformen, carrierneutralen Präsenzen.
Datenlokalisierungsrichtlinien
Das nigerianische Datenschutzgesetz 2023 und die NITDA-Leitlinien verpflichten Organisationen, die personenbezogene Daten von Einwohnern verarbeiten, sensible Informationen innerhalb der nationalen Grenzen zu speichern. Geldbußen bei Nichteinhaltung, wie etwa die im August 2024 gegen Fidelity Bank verhängte Strafe von 358.580 USD, signalisieren eine strenge Durchsetzung. Regulierte Sektoren wie Bankwesen, Telekommunikation und öffentliche Verwaltung erweitern daher ihre inländischen Serverbestände und verlangen zertifizierte Tier-III- und Tier-IV-Standorte. Hyperscaler reagieren mit lokalen Cloud-Regionen, die souveräne Landing Zones integrieren, während inländische Akteure sich durch Zertifizierungen differenzieren, die mit ISO 27001 und PCI-DSS übereinstimmen. Langfristig sichern Datensouveränitätsauflagen eine gebundene Nachfrage und unterstützen die anhaltende Expansion des nigerianischen Rechenzentrums-Marktes.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unzuverlässigkeit des Stromnetzes und Dieselabhängigkeit | -2.8% | National, besonders ausgeprägt in Sekundärstädten | Langfristig (≥ 4 Jahre) |
| Naira-Volatilität und Einfuhrzölle | -1.9% | National, mit Auswirkungen auf die Gerätebeschaffung | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Rechenzentrums-Ingenieuren | -1.5% | National, mit konzentriertem Fachkräftemangel in Lagos | Mittelfristig (2-4 Jahre) |
| Lückenhafte Glasfaserversorgung in Sekundärstädten | -1.2% | Übriges Nigeria, was die regionale Expansion einschränkt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzuverlässigkeit des Stromnetzes und Dieselabhängigkeit
Nigerias Stromnetz lieferte lediglich 5.639 MW, verglichen mit den 2025 installierten 13.625 MW, was die Zuverlässigkeit auf 41 % senkte und Betreiber zwang, auf kostspielige Dieselgenerierung zurückzugreifen.[2] Selbst erzeugter Strom kostet im Durchschnitt 0,28–0,33 USD pro kWh, was in etwa dem Doppelten der potenziellen Tarife für komprimiertes Erdgas entspricht. Betreiber setzen auf N+1- bis N+2-Generatorredundanz und halten große Kraftstoffreserven vor Ort vor, was sowohl die Investitions- als auch die Betriebskosten erhöht. Frequenzinstabilitäten, die zwischen 49,39 Hz und 50,91 Hz verzeichnet wurden, gefährden empfindliche IT-Ausrüstung und verursachen zusätzliche Kosten durch überdimensionierte USV-Anlagen. Obwohl hybride Solar-Batterie-Diesel-Pilotanlagen entstehen, werden vollständige Umstellungen auf erneuerbare Energien nach wie vor durch Finanzierungsengpässe behindert. Die kombinierte Belastung dämpft die Investitionsbereitschaft außerhalb von Lagos und bremst das regionale Expansionspotenzial des nigerianischen Rechenzentrumsmarkts.
Naira-Volatilität und Einfuhrzölle
Da Präzisions-HLK-Anlagen, Schaltanlagen und Server-Hardware überwiegend importiert werden, schlagen sich Währungsschwankungen unmittelbar in höheren Investitionskosten nieder. Die Abschaffung der staatlichen Kraftstoffsubventionen im Mai 2023 löste einen Anstieg der Dieselpreise um 60 % aus, was den Betriebskostendruck verstärkte. Wechselkursunsicherheiten erschweren langfristige Cashflow-Modelle und schrecken Hyperscale-Bauten ab, die vorhersehbare Inputkosten erfordern. Zölle auf Energiesysteme und Baumaterialien treiben die Budgets weiter in die Höhe und veranlassen Betreiber, Kapazitäten in modularen Schritten auszubauen, anstatt einzelne Megaprojekte durchzuführen. Solange sich die makroökonomische Stabilität nicht verbessert, wird das Investitionstempo vorsichtig bleiben und die kurzfristige Beschleunigung auf dem nigerianischen Rechenzentrums-Markt dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgrößen - Mittelgroße Einrichtungen führen die Marktanpassung an
Mittelgroße Rechenzentren erzielten 2025 einen Marktanteil von 39,48 % am nigerianischen Rechenzentrumsmarkt und spiegeln damit den optimalen Betriebspunkt zwischen Kosteneffizienz und praktischer Stromversorgung wider. Anlagen im Leistungsbereich von 1–10 MW nutzen modulare USV-Blöcke und containerisierte Generatoren, die auf das unzuverlässige Netzprofil abgestimmt sind, und reduzieren so das Risiko ungenutzter Kapazitäten.
Große Anlagen hingegen werden bis 2031 voraussichtlich eine CAGR von 20,93 % verzeichnen, da Hyperscaler wie MTNs 150-MW-Standort Dabengwa und Airtels 38-MW-Nxtra-Bau in Betrieb gehen. Die Marktgröße des nigerianischen Rechenzentrumsmarkts, die auf Großflächenprojekte zurückzuführen ist, soll sich ausweiten, sobald die schrittweise steigende Unterseekabelkapazität die Latenz stabilisiert und sich die Durchlaufkühlungsökonomie entlang der Küste verbessert.
Die Nachfrage nach Mega- und Massiv-Campussen bleibt noch gering, angesichts begrenzter Netzkapazitäten und strenger Resilienzvorschriften, obwohl erste Baugenehmigungen in den Freihandelszonen von Lagos entstehen. Kleine Edge-Anlagen entstehen weiterhin in der Nähe von Universitätsclustern und aufstrebenden Industrieparks, wo der IoT-Telemetriedurchsatz zunimmt. Insgesamt unterstreicht die Entwicklung des Größenmix Nigerias zweigleisige Entwicklung, die den rasanten Aufstieg von Hyperscale-Cloud-Knoten mit pragmatischen mittelgroßen Bereitstellungen in Einklang bringt, die gegen Infrastrukturvolatilität absichern.



Nach Tier-Typ - Tier-III-Dominanz spiegelt Zuverlässigkeitsprioritäten wider
Tier-III-Standorte beherrschten im Jahr 2025 98,20 % der Marktgröße des nigerianischen Rechenzentrumsmarkts, da gleichzeitige Wartbarkeit angesichts regelmäßiger Netzausfälle unverzichtbar ist. Betreiber setzen N+1 bei Strom und Kühlung, ringgeschützte Glasfaser und doppelte Straßenzufahrten ein, um SLAs zu gewährleisten. Tier IV, obwohl noch eine kleine Basis darstellend, wird voraussichtlich eine CAGR von 19,01 % verzeichnen, da BFSI- und Sovereign-Cloud-Kunden Fehlertoleranz suchen, die in Minuten jährlicher Ausfallzeit gemessen wird. Upgrades erfordern häufig das Hinzufügen eines zweiten unabhängigen Stromwegs und zusätzlicher Kühlaggregate anstelle von Neubauten, was Betreibern hilft, Investitionskosten zu amortisieren.
Tier-II- und Tier-I-Standorte beherbergen weiterhin sekundäre Workloads wie Tests, Notfallwiederherstellungsreplikate und Archivspeicher, unterstützt durch Rechenzentrumsspeicher-Infrastruktur, insbesondere für KMU, deren Budgetprioritäten häufig über Verfügbarkeitsanforderungen stehen. Neue staatliche IT-Beschaffungsrahmen schreiben jedoch zunehmend ein Tier-III-Minimum vor, was die Legacy-Nachfrage verringert. Daher konvergiert der nigerianische Rechenzentrumsmarkt stetig auf eine Tier-III-Basislinie zu, mit selektiver Einführung von Tier IV, wo regulatorische oder markenrisikobezogene Profile nahezu null Ausfallzeiten erfordern.
Nach Rechenzentrums-Typ - Colocation dominiert die Strategie für gemeinsam genutzte Infrastruktur
Colocation-Einrichtungen machten im Jahr 2025 83,58 % des Umsatzes aus, was die Präferenz der Unternehmen für Opex-freundliche, carrierneutrale Umgebungen widerspiegelt, die kapitalintensive Strom- und Kühlanlagen verteilen. Wholesale-Suiten übertreffen Retail-Racks, da Unternehmen sichere Käfige sowie eine hohe Cross-Connect-Dichte für Hybrid-Cloud-Verbindungen benötigen. Hyperscale- und selbst errichtete Rechenzentren werden jedoch bis 2031 voraussichtlich mit einer CAGR von 18,41 % wachsen, angetrieben durch Cloud-Dienstanbieter, die regionale Verfügbarkeitszonen einrichten. Die dem nigerianischen Rechenzentrumsmarkt zugeordnete Marktgröße für selbst errichtete Anlagen nimmt daher zu, doch das Beschaffungsmodell bleibt ein Mix-and-Match-Ansatz; viele Hyperscaler mieten ganze Hallen in Drittanbieter-Campussen vor, als risikoaverse Markteintrittstrategie.
Unternehmens- und Edge-Segmente liegen zurück, gewinnen jedoch in Agrarverarbeitungsgürteln und Öl-und-Gas-Korridoren an Relevanz, wo eine Datenzusammenführung mit geringer Latenz erforderlich ist. Betreiber reagieren mit modularen, vorgefertigten Pods, die in der Nähe von Mobilfunkmasten oder Industriegebieten aufgestellt werden. Die unterschiedliche Wirtschaftlichkeit von Colocation, Eigenbau und Edge-Bereitstellungen veranschaulicht das differenzierte Investitionskalkül, das Nigerias reifende digitale Infrastrukturlandschaft prägt.

Nach Endnutzer - IT- und Telekommunikationssektoren verankern Investitionen in die digitale Infrastruktur
IT- und Telekommunikationsunternehmen machten im Jahr 2025 18,22 % der Ausgaben aus, angetrieben durch Upgrades des Netzkerns, CDN-Caching und wertschöpfende Managed Services. BFSI wird bis 2031 voraussichtlich mit einer CAGR von 17,83 % wachsen, da mobile Zahlungen skalieren und Cybersicherheitsvorschriften verschärft werden. Finanzinstitute betreiben primäre und sekundäre Rechenzentren, um obligatorische Datensouveränitäts- und Notfallwiederherstellungskontrollen zu erfüllen und gleichzeitig die Latenz für Echtzeitzahlungen zu optimieren. Unterdessen beschleunigen Regierungsbehörden ihre Migration zu einer Cloud-First-Infrastruktur, um Bürgerserviceportale zu unterstützen, die im Rahmen künftiger E-Government-Gesetzgebung vorgeschrieben sind.
Medien- und Unterhaltungsunternehmen, insbesondere Nollywood-Studios, setzen Edge-Knoten ein, um hochauflösende Inhalte für Diaspora-Zuschauer zu transkodieren und zu verteilen, was die Bandbreitennutzung stärkt. Fertigungs- und E-Commerce-Branchen verzeichnen eine geringere absolute Nachfrage, weisen jedoch ein kräftiges prozentuales Wachstum auf, da Anwendungsfälle der Industrie 4.0 entstehen. Diese vielschichtige Endnutzermatrix trägt zu einer breiten Umsatzpipeline bei und stellt sicher, dass der nigerianische Rechenzentrumsmarkt keine übermäßige Abhängigkeit von einer einzelnen Branche entwickelt.
Geografische Analyse
Lagos behielt im Jahr 2025 29,72 % des nationalen Umsatzes, gestützt durch die Anlandungen der Equiano- und 2Africa-Kabel, eine dichte ISP-Präsenz und die Präsenz von Hauptsitzen des Finanzsektors. Rack Centres 13-MW-Einrichtung LGS1, MainOnes MDXi-Campus und MTNs Dabengwa-Flaggschiff schaffen gemeinsam ein kritisches Ökosystem, das Hyperscaler anzieht, die latenzarmes Peering suchen. Der Lagos Internet Exchange verarbeitet nun Spitzenverkehr von über 450 Gbps, was den Bedarf an teurem internationalem Backhaul reduziert und Netzwerkeffekte nutzt. Mit einer prognostizierten CAGR von 16,34 % bleibt die Stadt das Sprungbrett für neue Marktteilnehmer im nigerianischen Rechenzentrumsmarkt.
Abuja dient als sekundärer Knotenpunkt aufgrund seiner Rolle als Verwaltungshauptstadt. Der regierungsorientierte Standort von IHS Towers und mehrere im Bau befindliche Tier-III-Projekte richten sich an bundesstaatliche Cloud-First-Richtlinien aus. Die Kosten der Lagos-Abuja-Backbone übersteigen jedoch noch immer die der Lagos-London-Äquivalente, was Preisineffizienzen verdeutlicht, die eine rasche Expansion in Abuja behindern. Port Harcourt, Kano und Enugu beherbergen entstehende Internet-Exchange-Knoten und kleine Edge-Einrichtungen, die Öl- und Gas-Telemetrie sowie Agrologistikdaten bedienen. Ihr kollektiver Beitrag zur Marktgröße des nigerianischen Rechenzentrumsmarkts bleibt bescheiden, steigt jedoch, da Projekt 774 und das 120.000 km umfassende nationale Kommunikations-Backbone Glasfaser in unterversorgte Regionen ausweiten.
Das regionale Wachstum hängt von parallelen Investitionen in zuverlässige Stromversorgung ab. Dezentrale Gasanlagen und Mini-Netze werden evaluiert, um die mit dem Netzinselbetrieb verbundenen Risiken zu mindern. Landesregierungen bieten Landkonzessionen und Steuerbefreiungen an, um Betreiber anzulocken, doch außerhalb von Lagos bleibt der Fachkräftemangel akut. Über den Prognosehorizont hinaus wird die geografische Diversität zunehmen, doch die Marktgravitation wird weiterhin auf Lagos zentriert bleiben, was globalen Präzedenzfällen entspricht, bei denen Seekabelanlandungen an der Küste unauslöschliche digitale Wirtschaftszentren schaffen.
Wettbewerbslandschaft
Marktkonzentration
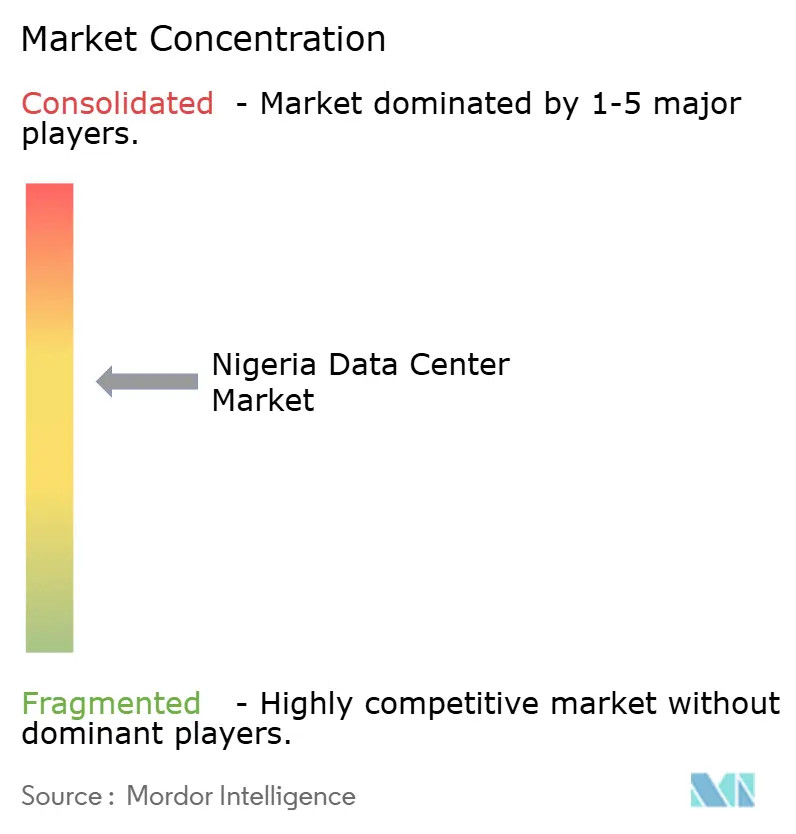
Nigerias Rechenzentrums-Markt weist eine moderate Konzentration auf, wobei regionale Platzhirsche wie Rack Centre, MDXi (MainOne-Equinix) und Africa Data Centres den Raum mit telekommunikationsgeführten Hyperscalern MTN und Airtel teilen. Die 320-Millionen-USD-Übernahme von MainOne durch Equinix im Jahr 2022 signalisierte den multinationalen Appetit auf lokale Vermögenswerte und beschleunigte die Verbreitung globaler Best Practices.[3] Die Einführung des MTN-Rechenzentrums Dabengwa im Wert von 150 Millionen USD im Juli 2025 setzte einen neuen regionalen Kapazitätsmaßstab, während Airtels Nxtra-Bau mit 38 MW die Verschiebung von Umsatzmodellen von der Konnektivität zu integrierten Cloud-Diensten unterstreicht.
Wettbewerbshebel betonen Stromresilienz, mehrere Kabelzugangspunkte und geprüfte Konformität mit dem Nigerianischen Datenschutzgesetz. Betreiber setzen Solar-Diesel-Batterie-Hybride ein, um Betriebskosten zu begrenzen, und präsentieren Grünstrom-Nachweise, die bei ESG-bewussten Hyperscalern Anklang finden. Strategische Allianzen - wie die Infrastruktur-Sharing-Vereinbarung zwischen MTN und Airtel vom März 2025 - zielen darauf ab, Investitionskosten zu optimieren und Edge-Rollouts zu beschleunigen, indem sie Kunden eine breitere geografische Abdeckung ohne doppelte Ausgaben bieten.
Carrierneutrale Campusse differenzieren sich durch dichte Meet-me-Räume und bieten Cross-Connect-Preise, die 30-40 % unter denen in unternehmensklassigen Bürogebäuden liegen. Unterdessen verhandeln globale Cloud-Anbieter über Reservekapazitätsverträge, um souveräne Cloud-Zonen zu sichern, bevor lokale Wettbewerber skalieren. Die daraus resultierende Landschaft kombiniert internationale Finanzierungsstärke mit einheimischer operativer Expertise und verstärkt so die Eintrittsbarrieren für opportunistische Neueinsteiger.
Branchenführer im nigerianischen Rechenzentrums-Markt
-
Africa Data Centres
-
MDXi (MainOne - an Equinix Company)
-
MTN Nigeria Communications PLC
-
Rack Centre Limited
-
Open Access Data Centres Nigeria Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2025: MTN Nigeria eröffnete das Rechenzentrums Dabengwa in Lagos und investierte 150 Millionen USD, um Westafrikas größte Tier-III-Einrichtung mit Multicloud-Zugangspunkten zu errichten.
- Juli 2025: Temasek, Microsoft und BlackRock stellten einen 30-Milliarden-USD-Plan für Projekt MGX vor, um KI-bereite Campusse in aufstrebenden Regionen zu bauen, wobei Nairobi als erster Standort genannt wurde - ein Signal für das wachsende Investoreninteresse an Subsahara-Afrika.
- Juni 2025: MainOne (Equinix) eröffnete AB1.2, einen carrierneutralen Tier-III-Standort in der Côte d'Ivoire, der die westafrikanischen Verbindungspfade stärkt, von denen Nigeria profitiert.
- März 2025: MTN und Airtel schlossen eine Infrastruktur-Sharing-Vereinbarung für Nigeria und Uganda, um Deployment-Kosten zu senken und die Einführung von Diensten zu beschleunigen.
Berichtsumfang des nigerianischen Rechenzentrums-Marktes
Lagos wird als Segment nach Hotspot abgedeckt. Massiv, Mittel, Mega, Klein werden als Segmente nach Rechenzentrumsgrößen abgedeckt. Tier 3 wird als Segment nach Tier-Typ abgedeckt. Nicht genutzt, Genutzt werden als Segmente nach Absorptionsrate abgedeckt.| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Hyperscale/Eigenbau | ||
| Unternehmens-/Edge-Rechenzentrum | ||
| Colocation | Nicht genutzt | |
| Genutzt | Einzelhandels-Colocation | |
| Großhandels-Colocation | ||
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Weitere Endnutzer |
| Lagos |
| Übriges Nigeria |
| Nach Rechenzentrumsgrößen | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrums-Typ | Hyperscale/Eigenbau | ||
| Unternehmens-/Edge-Rechenzentrum | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Einzelhandels-Colocation | ||
| Großhandels-Colocation | |||
| Nach Endnutzer | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Weitere Endnutzer | |||
| Nach Hotspot | Lagos | ||
| Übriges Nigeria | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie gibt an, in welchem Umfang die Rechenzentrums-Kapazität vermietet wurde. Wenn zum Beispiel ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENRAUMFLÄCHE - Es handelt sich um einen über dem Boden errichteten erhöhten Raum. Der Zwischenraum zwischen dem Originalboden und dem erhöhten Boden wird für die Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrums-Geräten genutzt. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlinfrastruktur. Sie wird in Quadratfuß (ft²) gemessen.
- RECHENZENTRUMSGRÖSSENKLASSEN - Die Rechenzentrumsgrößenklassen werden basierend auf der dem Rechenzentrums-Betrieb zugewiesenen erhöhten Bodenraumfläche segmentiert. Mega-Rechenzentrum - Anzahl der Racks muss mehr als 9.000 betragen oder die erhöhte Bodenraumfläche (RFS) muss mehr als 225.001 Quadratfuß betragen; Massives Rechenzentrum - Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder RFS muss zwischen 225.000 Quadratfuß und 75.001 Quadratfuß liegen; Großes Rechenzentrum - Anzahl der Racks muss zwischen 3.000 und 801 liegen oder RFS muss zwischen 75.000 Quadratfuß und 20.001 Quadratfuß liegen; Mittleres Rechenzentrum - Anzahl der Racks muss zwischen 800 und 201 liegen oder RFS muss zwischen 20.000 Quadratfuß und 5.001 Quadratfuß liegen; Kleines Rechenzentrum - Anzahl der Racks muss weniger als 200 betragen oder RFS muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren in vier Tiers eingeteilt, basierend auf den Leistungsmerkmalen der redundanten Geräte der Rechenzentrums-Infrastruktur. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 klassifiziert.
- COLOCATION-TYP - Das Segment wird in 3 Kategorien unterteilt: Einzelhandels-, Großhandels- und Hyperscale-Colocation-Dienst. Die Kategorisierung erfolgt auf der Grundlage der an potenzielle Kunden vermieteten IT-Lastmenge. Einzelhandels-Colocation-Dienste haben eine vermietete Kapazität von weniger als 250 kW; Großhandels-Colocation-Dienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW, und Hyperscale-Colocation-Dienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDKUNDEN - Der Rechenzentrums-Markt funktioniert auf einer B2B-Basis. BFSI, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endkunden auf dem untersuchten Markt. Der Umfang umfasst nur Colocation-Dienstleister, die die zunehmende Digitalisierung der Endverbraucherindustrien bedienen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Allgemein als U oder RU bezeichnet, ist es die Maßeinheit für die im Rack untergebrachten Servereinheiten im Rechenzentrum. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Menge der Energie, die von den im Rack untergebrachten Geräten und Servern verbraucht wird. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle beim Rechenzentrums-Design sowie bei der Kühl- und Energieplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie gibt an, wie viel der Rechenzentrums-Kapazität vermietet wurde. Wenn zum Beispiel ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenraumfläche | Es handelt sich um einen über dem Boden errichteten erhöhten Raum. Der Zwischenraum zwischen dem Originalboden und dem erhöhten Boden wird für die Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrums-Geräten genutzt. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlinfrastruktur. Sie wird in Quadratfuß/Meter gemessen. |
| Klimaanlage für den Computerraum (CRAC) | Es handelt sich um ein Gerät, das zur Überwachung und Aufrechterhaltung der Temperatur, der Luftzirkulation und der Luftfeuchtigkeit im Serverraum des Rechenzentrums verwendet wird. |
| Gang | Es ist der offene Bereich zwischen den Reihen von Racks. Dieser offene Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20-25 °C) im Serverraum. Im Serverraum gibt es hauptsächlich zwei Gänge: einen Warmgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, bei dem die Vorderseite des Racks dem Gang zugewandt ist. Hier wird gekühlte Luft in den Gang geleitet, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es ist der Gang, bei dem die Rückseite der Racks dem Gang zugewandt ist. Hier wird die von den Geräten im Rack abgegebene Wärme zum Auslassschacht der Klimaanlage für den Computerraum (CRAC) geleitet. |
| Kritische Last | Sie umfasst die Server und andere Computergeräte, deren Betriebszeit für den Rechenzentrums-Betrieb von entscheidender Bedeutung ist. |
| Energieeffizienz-Kennzahl (PUE) | Es ist eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (𝐺𝑒𝑠𝑎𝑚𝑡𝑒𝑟 𝐸𝑛𝑒𝑟𝑔𝑖𝑒𝑣𝑒𝑟𝑏𝑟𝑎𝑢𝑐ℎ 𝑑𝑒𝑠 𝑅𝑒𝑐ℎ𝑒𝑛𝑧𝑒𝑛𝑡𝑟𝑢𝑚𝑠)/(𝐺𝑒𝑠𝑎𝑚𝑡𝑒𝑟 𝐸𝑛𝑒𝑟𝑔𝑖𝑒𝑣𝑒𝑟𝑏𝑟𝑎𝑢𝑐ℎ 𝑑𝑒𝑟 𝐼𝑇-𝐺𝑒𝑟ä𝑡𝑒). Darüber hinaus gilt ein Rechenzentrum mit einem PUE-Wert von 1,2-1,5 als hocheffizient, während ein Rechenzentrum mit einem PUE-Wert von >2 als hochgradig ineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, CRAC) hinzugefügt werden, sodass die IT-Geräte bei einem Stromausfall oder einem Geräteausfall nicht beeinträchtigt werden. |
| Unterbrechungsfreie Stromversorgung (USV) | Es handelt sich um ein Gerät, das in Reihe mit der Netzstromversorgung geschaltet ist und Energie in Batterien speichert, sodass die Versorgung durch die USV für IT-Geräte auch bei einem Netzausfall kontinuierlich ist. Die USV unterstützt in erster Linie nur die IT-Geräte. |
| Generatoren | Wie die USV werden auch Generatoren im Rechenzentrum eingesetzt, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrums-Einrichtungen verfügen über Dieselgeneratoren und üblicherweise werden 48-Stunden-Diesel-Reserven in der Einrichtung gelagert, um Unterbrechungen zu verhindern. |
| N+1 | Als "Bedarf plus eins" bezeichnet, gibt es die zusätzliche verfügbare Geräteausstattung an, um Ausfallzeiten bei einem Ausfall zu vermeiden. Ein Rechenzentrum gilt als N+1, wenn für jeweils 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum zum Beispiel 4 USV-Systeme hat, wäre für die Erreichung von N+1 ein zusätzliches USV-System erforderlich. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Daher versorgt das andere System das Rechenzentrum weiterhin mit Strom, wenn ein Verteilungssystem vollständig ausfällt. |
| Kühlung zwischen den Reihen | Es handelt sich um das zwischen den Racks in einer Reihe installierte Kühldesign-System, das warme Luft aus dem Warmgang ansaugt und kühle Luft in den Kaltgang leitet und so die Temperatur aufrechterhält. |
| Tier 1 | Die Tier-Klassifizierung bestimmt die Bereitschaft einer Rechenzentrums-Einrichtung, den Rechenzentrums-Betrieb aufrechtzuerhalten. Ein Rechenzentrum wird als Tier-1-Rechenzentrum klassifiziert, wenn es über nicht-redundante (N) Stromkomponenten (USV, Generatoren), Kühlkomponenten und ein Stromverteilungssystem (vom öffentlichen Stromnetz) verfügt. Das Tier-1-Rechenzentrum hat eine Betriebszeit von 99,67 % und eine jährliche Ausfallzeit von <28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum klassifiziert, wenn es über redundante Strom- und Kühlkomponenten (N+1) und ein einzelnes nicht-redundantes Verteilungssystem verfügt. Redundante Komponenten umfassen zusätzliche Generatoren, USV-Anlagen, Kältemaschinen, Wärmeabfuhrgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von <22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlkomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Einrichtung ist resistent gegen geplante (Einrichtungswartung) und ungeplante (Stromausfall, Kühlausfall) Unterbrechungen. Das Tier-3-Rechenzentrum hat eine Betriebszeit von 99,98 % und eine jährliche Ausfallzeit von <1,6 Stunden. |
| Tier 4 | Es ist der toleranteste Rechenzentrums-Typ. Ein Tier-4-Rechenzentrum verfügt über mehrere unabhängige redundante Strom- und Kühlkomponenten sowie mehrere Stromverteilungswege. Alle IT-Geräte sind doppelt gespeist, was sie im Falle einer Unterbrechung fehlertolerant macht und so einen ununterbrochenen Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von <26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≤ 5.000 Quadratfuß oder einer Anzahl installierbarer Racks von ≤ 200 wird als kleines Rechenzentrum klassifiziert. |
| Mittleres Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 5.001 und 20.000 Quadratfuß oder einer Anzahl installierbarer Racks zwischen 201 und 800 wird als mittleres Rechenzentrum klassifiziert. |
| Großes Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 20.001 und 75.000 Quadratfuß oder einer Anzahl installierbarer Racks zwischen 801 und 3.000 wird als großes Rechenzentrum klassifiziert. |
| Massives Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 75.001 und 225.000 Quadratfuß oder einer Anzahl installierbarer Racks zwischen 3.001 und 9.000 wird als massives Rechenzentrum klassifiziert. |
| Mega-Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≥ 225.001 Quadratfuß oder einer Anzahl installierbarer Racks von ≥ 9.001 wird als Mega-Rechenzentrum klassifiziert. |
| Einzelhandels-Colocation | Es bezieht sich auf jene Kunden, die einen Kapazitätsbedarf von 250 kW oder weniger haben. Diese Dienste werden hauptsächlich von kleinen und mittleren Unternehmen (KMU) in Anspruch genommen. |
| Großhandels-Colocation | Es bezieht sich auf jene Kunden, die einen Kapazitätsbedarf zwischen 250 kW und 4 MW haben. Diese Dienste werden hauptsächlich von mittelgroßen bis großen Unternehmen in Anspruch genommen. |
| Hyperscale-Colocation | Es bezieht sich auf jene Kunden, die einen Kapazitätsbedarf von mehr als 4 MW haben. Die Hyperscale-Nachfrage stammt in erster Linie von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erlebt. Diese Geschwindigkeit hängt in erster Linie von der im Smartphone verwendeten Trägertechnologie ab. Die auf dem Markt verfügbaren Trägertechnologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste Geschwindigkeit und 5G die schnellste bietet. |
| Glasfaser-Konnektivitätsnetzwerk | Es ist ein Netzwerk von Glasfaserkabeln, das im ganzen Land verlegt ist und ländliche und städtische Regionen mit Hochgeschwindigkeits-Internetverbindung verbindet. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers in einem Monat. Er wird in Gigabyte (GB) gemessen. |
| Breitband-Datengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über die Festkabelverbindung bereitgestellt wird. Häufig werden Kupferkabel und Glasfaserkabel sowohl im Wohn- als auch im Gewerbebereich verwendet. Hierbei bietet das Glasfaserkabel eine schnellere Internetgeschwindigkeit als das Kupferkabel. |
| Seekabel | Ein Seekabel ist ein Glasfaserkabel, das an zwei oder mehr Landepunkten verlegt ist. Über dieses Kabel wird die Kommunikation und Internetverbindung zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100-200 Terabit pro Sekunde (Tbps) von einem Punkt zum anderen übertragen. |
| CO₂-Fußabdruck | Es ist das Maß des Kohlendioxids, das während des regulären Betriebs eines Rechenzentrums erzeugt wird. Da Kohle sowie Öl und Gas die primären Quellen der Stromerzeugung sind, trägt der Verbrauch dieser Energie zu Kohlenstoffemissionen bei. Rechenzentrums-Betreiber integrieren erneuerbare Energiequellen, um den in ihren Einrichtungen entstehenden CO₂-Fußabdruck zu reduzieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren mit verfügbaren historischen Marktdaten abgeglichen. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Erstellung eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Die Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums für jedes Land konstant.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von primären Forschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




